
Größe und Marktanteil des Hypotheken-/Darlehensmakler-Markts im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
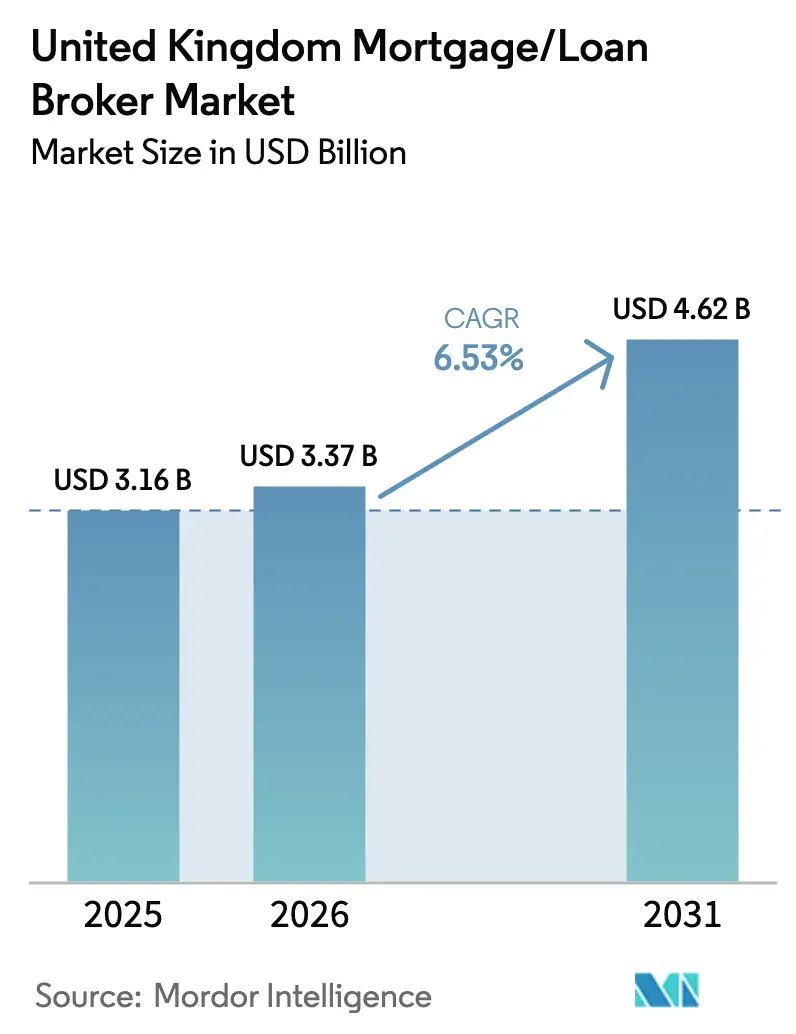
| Marktgröße im Basisjahr (2025) | 3.16 Milliarden US-Dollar |
| Marktgröße (2026) | 3.37 Milliarden US-Dollar |
| Marktgröße (2031) | 4.62 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.53 % |
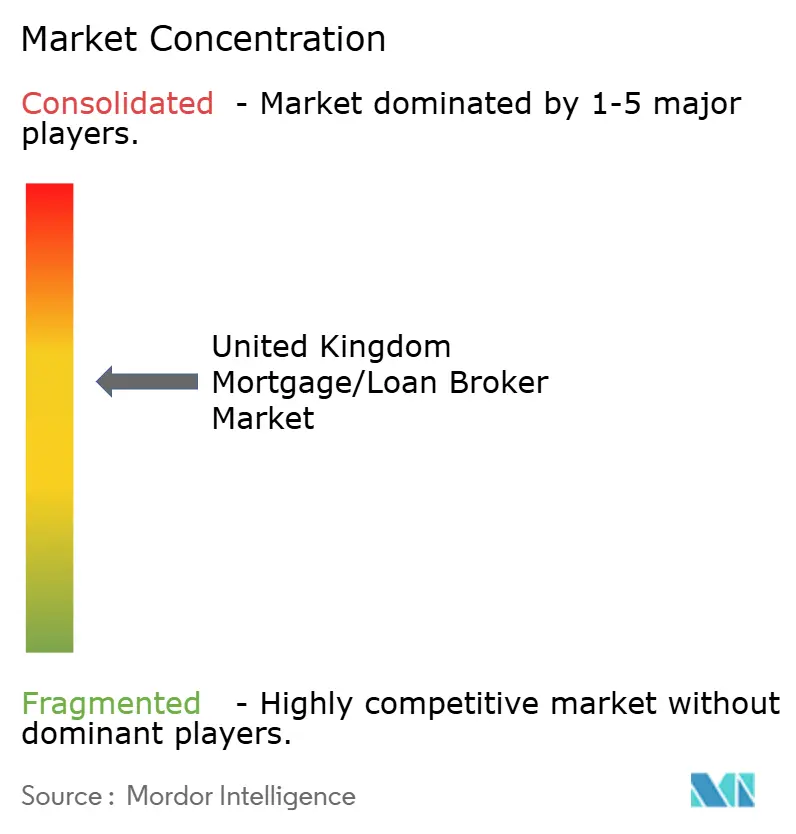
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Hypotheken-/Darlehensmakler-Markts im Vereinigten Königreich von Mordor Intelligence
Die Marktgröße des Hypotheken-/Darlehensmakler-Markts im Vereinigten Königreich wird im Jahr 2026 auf 3,37 Milliarden USD geschätzt, ausgehend von einem Wert von 3,16 Milliarden USD im Jahr 2025, mit Projektionen für 2031 in Höhe von 4,62 Milliarden USD, was einem Wachstum von 6,53 % CAGR über 2026–2031 entspricht.
Technologiegestütztes Onboarding, die Einhaltung der Consumer-Duty-Vorschriften und Embedded-Finance-Partnerschaften vergrößern den professionellen Beratungskanal, da Kreditnehmer bei mehr als 200 aktiven Kreditgebern maßgeschneiderte Lösungen suchen. Hybride Servicemodelle, die persönliche Beratung mit digitalem Komfort verbinden, verbessern die Kundenbindung und fördern Folgegeschäfte, während Skaleneffekte es großen Maklern ermöglichen, Compliance-Kosten zu absorbieren und bessere Vermittlungsgebühren auszuhandeln. Nischenspezialisierungen erschließen komplexe Fälle – Kauf-zur-Vermietung, Selbstständige, Kreditnehmer nahe der Bonitätsgrenze –, wo datengesteuertes Matching hohe Genehmigungsraten erzielt. Steigende Berufshaftpflichtprämien und ein Mangel an CeMAP-qualifizierten Beratern schaffen Kapazitätslücken, doch strategische Automatisierung und Ausbildungsprogramme gleichen den Rückstand aus und erhalten das Momentum im Hypothekenmakler-Markt des Vereinigten Königreichs [1]Financial Conduct Authority, "Financial Lives 2025 Survey," fca.org.uk.
Wichtigste Erkenntnisse des Berichts
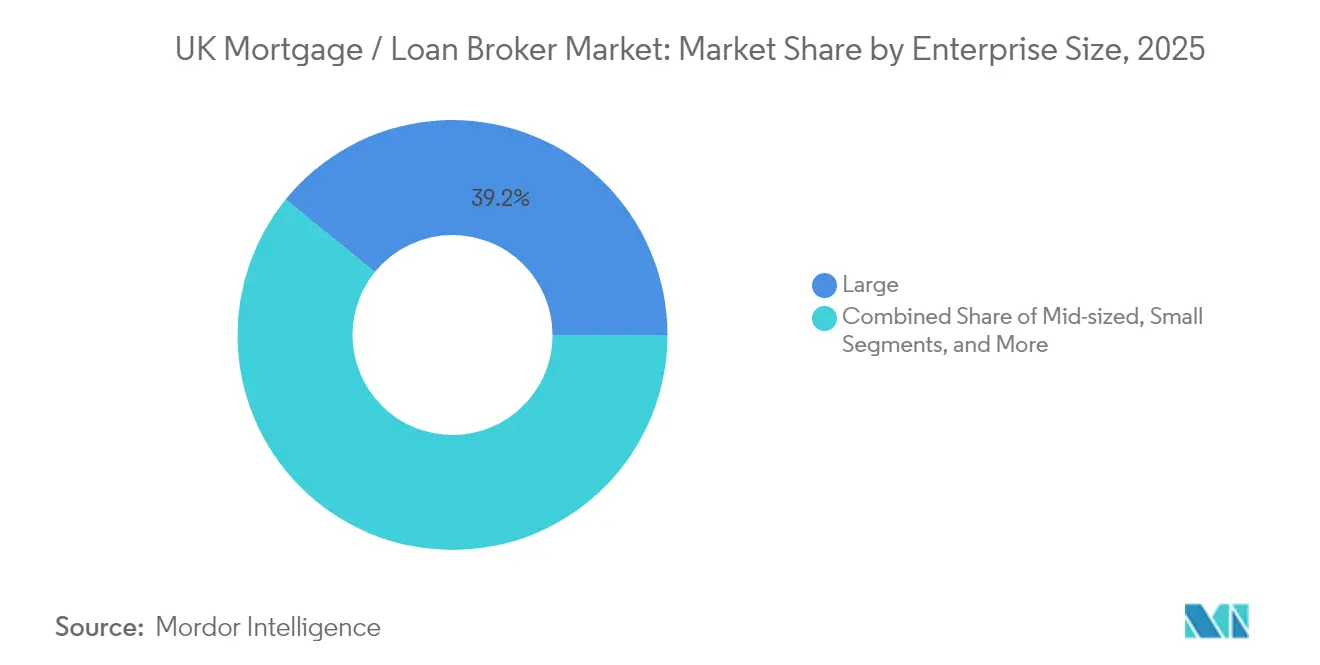
- Nach Unternehmensgröße führten große Makler im Jahr 2025 mit einem Marktanteil von 39,15 % am Hypothekenmakler-Markt im Vereinigten Königreich; für kleine Makler wird bis 2031 eine CAGR von 7,62 % prognostiziert.
- Nach Anwendung entfielen im Jahr 2025 55,90 % der Marktgröße des Hypothekenmakler-Markts im Vereinigten Königreich auf Wohnungsbaudarlehen, während Gewerbe- und Industriekredite bis 2031 voraussichtlich mit einer CAGR von 7,88 % wachsen werden.
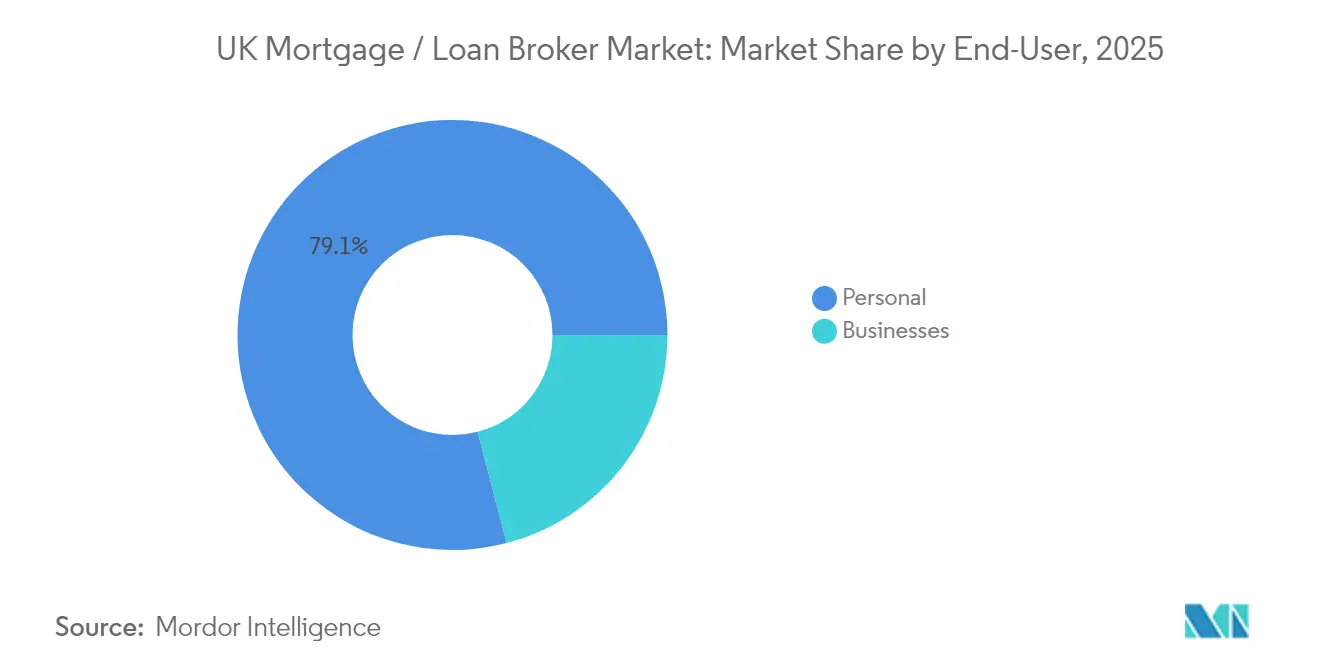
- Nach Endnutzer entfielen im Jahr 2025 79,05 % des Marktanteils am Hypothekenmakler-Markt im Vereinigten Königreich auf private Kreditnehmer; Geschäftskunden werden über den Prognosezeitraum voraussichtlich mit einer CAGR von 8,72 % wachsen.
- Nach Vertriebskanal behielt die Offline-Beratung im Jahr 2025 einen Marktanteil von 66,20 % am Hypothekenmakler-Markt im Vereinigten Königreich; Online-Plattformen werden voraussichtlich bis 2031 mit einer CAGR von 9,85 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Hypotheken-/Darlehensmakler-Markts im Vereinigten Königreich
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Steigender Intermediäranteil an der Hypothekenvermittlung | +1.2% | Gesamtes Vereinigtes Königreich; am stärksten in London und Südostengland | Mittelfristig (2–4 Jahre) |
| FCA-Consumer-Duty-Regeln zur Anhebung von Beratungsqualitätsstandards | +0.8% | Gesamtes Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Schnelles digitales ID- und Open-Banking-basiertes Onboarding | +1.0% | Gesamtes Vereinigtes Königreich; frühe Akzeptanz in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Embedded-Finance-Partnerschaften mit Immobilienmakler-Ketten | +0.7% | Gesamtes Vereinigtes Königreich; dichte Transaktionskorridore | Langfristig (≥ 4 Jahre) |
| KI-gesteuerte Risikoeinstufung zur Erschließung des Kreditnehmerpools nahe der Bonitätsgrenze | +0.9% | Gesamtes Vereinigtes Königreich; unterversorgte Bevölkerungsgruppen | Langfristig (≥ 4 Jahre) |
| Tokenisierte Immobilienpilotprojekte schaffen neuartige Kreditnischen | +0.4% | London und Großstädte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Intermediäranteil an der Hypothekenvermittlung
Kreditnehmer leiten nun einen Großteil des neuen Hypothekengeschäfts über Makler weiter, da die Produktkomplexität bei mehr als 200 aktiven Kreditgebern zunimmt[2]UK Finance, "Mortgage Lending Trends 2025," ukfinance.org.uk. Kreditgeber bevorzugen Maklerkanäle, die Akquisitionskosten senken und vorqualifizierte Fälle liefern – eine Dynamik, die sich während der Zinsschwankungen 2024 verstärkte. Spezialisierte Berater zeichnen sich in den Segmenten Kauf-zur-Vermietung, Selbstständige und Kreditnehmer nahe der Bonitätsgrenze aus, wo direkte Verbrauchermodelle Schwierigkeiten haben, differenzierte Risikobereitschaften abzubilden. Größere Netzwerke überlagern Datenanalysen auf Pipeline-Flows, um aufkommende Kreditgeberkriterien in Echtzeit zu erkennen, was ihren Wettbewerbsvorsprung weiter vergrößert. Diese strukturelle Verschiebung zementiert die Stellung der Makler als primäre Torwächter des Hypothekenvertriebs im Vereinigten Königreich.
FCA-Consumer-Duty-Regeln zur Anhebung von Beratungsqualitätsstandards
Die Consumer-Duty-Vorschriften verlangen von Maklern den Nachweis fairer Leistungen und positiver Kundenergebnisse, was die Compliance-Anforderungen im gesamten Jahr 2025 erhöht[3]Financial Conduct Authority, "Consumer Duty Final Rules," fca.org.uk. Unternehmen mit robusten Prüfpfaden und Ergebnisüberwachungsplattformen wandeln die Regulierung in einen Wettbewerbsvorteil um, während kleinere Betriebe Fusionen oder Marktaustritte abwägen. Obligatorische Überprüfungen von Altbeständen lösen eine proaktive Kundenkommunikation mit bestehenden Kunden aus und eröffnen Möglichkeiten zur Refinanzierung zu verbesserten Konditionen. Gesteigerter Professionalismus stärkt das Verbrauchervertrauen und festigt die Verhandlungsposition der Makler bei Vermittlungsgebührenverhandlungen mit Kreditgebern. Diese Faktoren erhöhen insgesamt die Servicequalität und unterstützen die Marktexpansion.
Schnelles digitales ID- und Open-Banking-basiertes Onboarding
Open-Banking-APIs ermöglichen eine sofortige Einkommensüberprüfung und verkürzen Antragsdurchläufe von Wochen auf Tage. Die Zusammenarbeit von Tandem Bank mit Sikoia verdeutlicht, wie die automatisierte Dokumentenerfassung die Back-Office-Kosten senkt und Genehmigungen beschleunigt. Makler nutzen diese Tools, um sauberere Fälle einzureichen, was die Konversionsraten für grenzwertige Antragsteller verbessert. Kunden schätzen reibungslose Abläufe, was Weiterempfehlungen generiert und den Aufwand für die Lead-Generierung reduziert. Unternehmen, die das digitale Onboarding vernachlässigen, riskieren eine Marginalisierung, da die Serviceanforderungen steigen.
Embedded-Finance-Partnerschaften mit Immobilienmakler-Ketten
Integrierte Immobilienökosysteme betten Hypothekenberatung bereits in der Besichtigungsphase ein, was die Erfassungsraten steigert und Abschlusszeiten verkürzt. Connells Group verbindet 1.200 Immobilienbüros mit über 1.000 Beratern, um qualifizierte Interessenten in den Maklerbereich zu leiten. Gemeinsame CRM-Daten synchronisieren Meilensteine über Suche, Angebot und Finanzierung hinweg und reduzieren Abbrüche. Das Modell erstreckt sich auf Neubauträger, Notare und Versicherer und erschließt Mehrprodukterlöse pro Kunde. Private-Equity-Investoren bevorzugen diese kapitalleichten, hochfrequenten Plattformen, was nachhaltiges Wachstum signalisiert.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Hypothekenzinsvolatilität, die Maklerprovision komprimiert | -1.1% | Gesamtes Vereinigtes Königreich; stark im Refinanzierungsbereich | Kurzfristig (≤ 2 Jahre) |
| Strengere LTV/LTI-Stresstests begrenzen die Kreditfähigkeit | -0.7% | Gesamtes Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Steigende Berufshaftpflichtprämien für Makler | -0.5% | Gesamtes Vereinigtes Königreich; stärker belastend für kleine Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Mangel an CeMAP-qualifizierten Beratern (alternder Talentpool) | -0.8% | Gesamtes Vereinigtes Königreich; ländliche Lücken | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hypothekenzinsvolatilität komprimiert Maklerprovision
Zinsanpassungen der Bank of England verengten die Kreditgebermarge, was zu schlankerenVermittlungsgebühren und kürzeren Festzinslaufzeiten führte. Berater mildern Einkommensschwankungen durch die Erhebung pauschaler Beratungsgebühren, den Zusatzverkauf von Versicherungspolicen und die Verfolgung von Volumenprämien. Größere Netzwerke verhandeln gestaffelte Provisionsraster, während unabhängige Makler sich auf Spezialmarktsegmente mit höherer Gebührentoleranz ausrichten. Größere Erlösvariabilität erschwert die Liquiditätsplanung, doch Diversifizierungsstrategien dämpfen die Auswirkungen.
Strengere LTV/LTI-Stresstests begrenzen die Kreditfähigkeit
Verschärfte Tragbarkeitsreserven nach der Pandemie bedeuten, dass Kreditnehmer strengere Loan-to-Value- und Loan-to-Income-Hürden überwinden müssen. Erstkäufer und selbstständige Antragsteller spüren den Druck, was das vermittelbare Volumen verringert. Berater passen sich an, indem sie Bürgenstrukturen, Modelle mit gemeinsamem Kreditnehmer und alleinigem Eigentümer sowie Teilbesitz-Regelungen erkunden, wenn auch mit größerem Beratungsaufwand. Manche Kreditnehmer verzögern Käufe, was die Fallpipelines verlängert und das Abbruchrisiko erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Unternehmensgröße: Skalenvorteile fördern die Konsolidierung
Große Makler erzielten im Jahr 2025 einen Marktanteil von 39,15 % am Hypothekenmakler-Markt im Vereinigten Königreich, angetrieben durch unternehmensweite Compliance-Systeme und datengesteuertesFallmanagement, das die Genehmigungsquoten erhöht. Robuste Verhandlungsmacht sichert bevorzugte Beschaffungsraster, selbst wenn sich die Provisionsmargen verengen, und verankert die Ertragslage. Mittelständische Netzwerke pflegen ein Gleichgewicht zwischen persönlichem Service und infrastruktureller Stärke und lagern White-Label-Plattformen aus, um die Funktionalität großer Makler ohne vollständige Kapitalaufwendungen zu erreichen. Einzelberater nutzen hyperlokal ausgeprägte Beziehungen, um Empfehlungstreue zu gewinnen, die nationalen Ketten nicht zugänglich ist.
Kleine Makler halten einen bescheidenen Anteil an der Marktgröße des Hypothekenmakler-Markts im Vereinigten Königreich, verzeichnen jedoch bis 2031 eine CAGR von 7,62 %. Unternehmerische Agilität ermöglicht es ihnen, sich auf Expatriate-Kreditvergabe, Eigenkapitalfreisetzung im späteren Leben und komplexe Einkommensstrukturen zu spezialisieren, wo hohe Beratungsgebühren den Mangel an Skaleneffekten ausgleichen. Franchise-Zugehörigkeiten bündeln Compliance-Kosten und Technologiezugang und erhalten die Unabhängigkeit, während Consumer-Duty-Verpflichtungen erfüllt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich


Nach Anwendung: Gewerbliche Kreditvergabe treibt das Wachstum voran
Das Segment der Wohnungsbaudarlehen kontrollierte im Jahr 2025 55,90 % der Marktgröße des Hypothekenmakler-Markts im Vereinigten Königreich, da Berater Tragbarkeitstests und schnelle Produktneubepreisungen managen. Die Stabilität im Wohnungsbereich beruht auf der Haushaltsbildung und der kulturellen Präferenz für Wohneigentum, während die Maklerrolle bei Produktwechseln an Festzinsauslaufdaten intensiver wird. Kauf-zur-Vermietung bleibt aktiv, aber aufsichtsrechtliche Verschärfungen begrenzen die Fremdfinanzierung.
Das Segment der Gewerbe- und Industriekredite soll voraussichtlich mit einer CAGR von 7,88 % wachsen und diversifiziert die Erlöse über zyklische Wohnungsströme hinaus. KMU-Eigentümer wenden sich an Makler für Immobilienkäufe und Expansionskapital, da die Zinsstabilisierung das Geschäftsvertrauen belebt. Kreditgeber schätzen durch Makler gebündelte Geschäfte, die mit geprüften Unterlagen und robuster Serviceabdeckung ankommen, und festigen die Maklerrelevanz im wachsenden Hypothekenmakler-Markt im Vereinigten Königreich.
Nach Endnutzer: Das Geschäftssegment wächst trotz privater Dominanz
Das Segment der privaten Kunden machte im Jahr 2025 79,05 % der Marktgröße des Hypothekenmakler-Markts im Vereinigten Königreich aus. Erstkäufer benötigen detaillierte Beratung bei Hochbeleihungsprogrammen, während Refinanzierer kostengünstige Wechsel angesichts von Zahlungsschock-Bedenken suchen. Vermögende Kreditnehmer sind auf spezialisierte Strukturierungen für grenzüberschreitende Einkommensströme angewiesen. Das Segment der Geschäftskreditnehmer soll voraussichtlich mit einer CAGR von 8,72 % wachsen, angetrieben durch Immobilienerwerb und Refinanzierung von pandemiebedingte Schulden. Makler stellen Kreditgeberpanels zusammen, die nach Rendite suchen, und gliedern komplexe Klauseln in verständliche Kreditnarrative. Digitale Deal-Räume erweitern das Kreditgebergebot, senken Margen und erhöhen das Honorarpotenzial der Berater.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Vertriebskanal: Digitale Transformation beschleunigt das Online-Wachstum
Die Offline-Beratung hielt im Jahr 2025 einen Marktanteil von 66,20 % am Hypothekenmakler-Markt im Vereinigten Königreich und bediente Kunden, die persönliche Beratung bei sechsstelligen Verbindlichkeiten schätzen. Persönliche Kanäle erleichtern die Koordination mit Gutachtern und Anwälten und vereinfachen Ketten in komplexen Fällen.
Online-Plattformen sollen voraussichtlich mit einer CAGR von 9,85 % wachsen, da Kreditnehmer 24/7-Eignungsrechner und Videoberatungen annehmen. Habito, Trussle und ähnliche Pioniere kombinieren Algorithmen mit menschlichen Beratern für differenzierte Beratung. Hybridmodelle bieten digitale Geschwindigkeit kombiniert mit persönlicher Betreuung und setzen Serviceerwartungen im gesamten Hypothekenmakler-Markt des Vereinigten Königreichs.
Geografische Analyse
London und Südostengland dominieren den Transaktionswert, da hohe Vermögenswerte die Gebühreneinnahmen vergrößern. Makler, die mit der Compliance für internationale Käufer vertraut sind, verwalten komplexe Dokumentation für grenzüberschreitende Kunden und vertiefen die metropolitane Konzentration. Durchschnittliche Darlehensgrößen strecken die Margen und verstärken die Kapitalsteuerung hin zu diesen Zentren. Nordengland und Schottland weisen aufgrund diversifizierter regionaler Wirtschaften und moderater Preis-Einkommens-Verhältnisse ein robustes Volumen auf. Partnerschaftsprogramme mit Genossenschaftsbanken und Gemeinschaftsbeziehungen ermöglichen es Beratern, schnelle Genehmigungen zu sichern und den Durchsatz auch während makroökonomischer Volatilität aufrechtzuerhalten.
Wales und Nordirland entwickeln sich zu Wachstumsmärkten, da digitale Plattformen die Abdeckung ausweiten. Grenzüberschreitende Protokollbesonderheiten in Nordirland führen zu Dokumentationskomplexität und steigern die Nachfrage nach spezialisierter Beratung. Satellitenbüros und Partnerschaftsvereinbarungen verankern lokales Wissen und stärken die geografische Diversifizierung für den Hypothekenmakler-Markt im Vereinigten Königreich.
Regulatorisches Umfeld
Der britische Vermittlungskanal für Hypotheken und Darlehen unterliegt den Verhaltens- und aufsichtsrechtlichen Vorschriften der Financial Conduct Authority (FCA) für Hypothekenvermittler, wobei die Consumer Duty bis 2025-2026 als zentraler Aufsichtsschwerpunkt verankert ist. Neben der laufenden Überwachung der Appointed Representatives (ARs) sehen sich Hauptunternehmen erhöhten Erwartungen an die Aufsicht über den Geschäftsmix und die Volumina der ARs gegenüber. Dies veranlasst größere Netzwerke dazu, Überwachung, Prüfpfade und Ergebnistests zu formalisieren, während für kleinere Firmen die Compliance-Belastung zunimmt.
Im Jahr 2026 wurde die FCA Mortgage Rule Review durch Konsultationsaktivitäten fortgesetzt, einschließlich CP26/18 zur verantwortungsvollen Kreditvergabe. Die Überprüfung hält die Anforderungen an verantwortungsvolle Kreditvergabe und Erschwinglichkeitsprüfung weiterhin im Fokus. Sie hat zudem die Aufmerksamkeit auf Interessenkonflikte im Vertrieb verstärkt, einschließlich Situationen, in denen Immobilienmakler Verbraucher zu hauseigenen Beratern lenken, und den Schwerpunkt auf den Nachweis von fairem Wert und geeigneten Ergebnissen zum Zeitpunkt der Beratung sowie über die gesamte Kundenreise hinweg erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Generierung von Kreditnehmerleads (Empfehlungen von Immobilienmaklern, Online-Plattformen, Vermittler und maklereigene Content-Funnels), geht dann über die Bedarfsermittlung, Erschwinglichkeitsprüfung, Produktbeschaffung über Panels und die Zusammenstellung der Kreditgeberanträge. Maklernetzwerke und -clubs stehen zwischen Beratern und Kreditgebern, indem sie Compliance-Rahmenwerke, Zugang zu Kreditgebern, Technologiestacks und Vermittlungsprovisionsraster bereitstellen, während Kreditgeber diese Vermittlerkanäle nutzen, um Akquisitionskosten zu senken und vorqualifizierte Fälle zu erhalten. Diese Struktur unterstützt die Rolle des Maklers als Hauptschnittstelle zwischen Kreditgebern und Verbrauchern über ein breites Kreditgeber-Universum hinweg.
Nachgelagert beeinflussen Notare/Immobilienrechtsdienstleister, Gutachter und Immobilientransaktionsplattformen die Abschlussgeschwindigkeit und die Abbruchquoten, was sich wiederum auf die Arbeitsbelastung der Makler und die Kundenerfahrung auswirkt. Eine Verschiebung hin zu engerer Integration über den gesamten Hauskaufprozess ist im Gange, wie die Partnerschaft von Lloyds, Connells und LMS zur Einführung eines vollständig digitalen Hauskaufdienstes zeigt (April 2026). Durch die engere Verknüpfung von Hypotheken-, Rechts- und Transaktionsschritten erhöht die Initiative den Mehrwert für Makler, die innerhalb datenvernetzter Ökosysteme agieren können, statt sich auf fragmentierte Dokumentenübergaben zu verlassen.
Wettbewerbslandschaft
Die Marktkonzentration ist mäßig fragmentiert, wobei die Landschaft nationale Ketten, rein digitale Anbieter und regionale Boutiquen umfasst. Sesame Bankhall Groups Beteiligung an New Homes Mortgage Services im Jahr 2025 fügt 40 Berater und 45.000 Kunden hinzu und verdeutlicht Konsolidierungstrends. Nationale Netzwerke verfolgen Zukäufe, um Spezialkenntnisse und Neubauexposure zu gewinnen.
Wettbewerbsdifferenzierung ergibt sich aus Datenanalysen, eingebetteten Partnerschaften und Talenten. Connells Group nutzt Immobilienmakler-Empfehlungen; der Chatbot von MQube löst 90 % der Kreditgeberkriterienanfragen und entlastet Berater für Beziehungsarbeit. Filialbanken investieren in KI, um Effizienzparität mit digitalen Erstanbietern zu erhalten.
Das Interesse von Private-Equity-Investoren intensiviert sich bei skalierbaren Maklerunternehmen mit wiederkehrenden Erlösen. Technologieanbieter lizenzieren modulare Onboarding-Systeme an Beraternetze, während Nischenanbieter unterversorgte Segmente ausnutzen – selbstständige Kreditnehmer, Kreditnehmer nahe der Bonitätsgrenze, Kreditvergabe im späteren Leben –, wo maßgeschneiderte Strukturierung algorithmische Vorlagen übertrifft. Moderate Fragmentierung bleibt bestehen, doch die Konsolidierung schreitet im Hypothekenmakler-Markt des Vereinigten Königreichs stetig voran.
Marktführer im Hypotheken-/Darlehensmakler-Sektor im Vereinigten Königreich
London & Country (L&C)
Mortgage Advice Bureau
Connells Group / Countrywide MS
Habito
Trussle Lab Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorischer Wandel und aufsichtsrechtlicher Schwerpunkt schaffen Freiräume für Makler, die Ergebnisse nachweisen und den Erschwinglichkeitsnachweis für schwerer zu bedienende Kohorten optimieren können. Die FCA Mortgage Rule Review, einschließlich CP26/18, zielt auf Anpassungen der verantwortungsvollen Kreditvergabe ab, die für Erstkäufer, Kreditnehmer mit variablem Einkommen und ältere Kreditnehmer relevant sind. Dies erweitert den adressierbaren Beratungs- und Bearbeitungsbereich für Firmen, die digitale Einkommensverifizierung, Fallnotizen und Eignungsdokumentation skaliert operationalisieren können.
Auch die Erfassung der Kundenaufmerksamkeit in einer früheren Phase wird zu einer direkteren Chance, da sich die Wirtschaftlichkeit für Makler verbessert, wenn Firmen die Kaufabsicht vor dem formalen Hypothekenvergleich sichern. Der Schritt von Mortgage Advice Bureau im Januar 2026, das vollständige Eigentum an Dashly (Datenanalyse und Hypothekenüberwachung) zu erwerben, sowie der Abschluss der Übernahme von HomeOwners Alliance im April 2026, spiegeln Investitionen in Lead-Generierungs- und Bindungstools wider, die vor der Antragsstellung angesiedelt sind. Getrennt davon unterstützen integrierte digitale Hauskaufinitiativen wie die Zusammenarbeit von Lloyds, Connells und LMS (April 2026) die Beteiligung von Maklern an End-to-End-Transaktionsprozessen, bei denen die Reduzierung von Reibungsverlusten (Dokumentensammlung, Verifizierung, Verfolgung des Rechtsfortschritts) die Abschlussquoten verbessern und Beraterkapazitäten freisetzen kann. Dies interagiert mit bereits bestehenden Einschränkungen, die den Markt prägen, einschließlich des Mangels an CeMAP-qualifizierten Beratern und höheren Kosten für Berufshaftpflichtversicherungen.
Aktuelle Branchenentwicklungen
- April 2026: Mortgage Advice Bureau schloss die Übernahme von HomeOwners Alliance (HOA) ab, um die Reichweite auf frühe Phasen des Umzugsprozesses auszudehnen. Die Vereinbarung erweitert die Präsenz des Unternehmens im Ökosystem des Wohnungswechsels und ermöglicht eine vertikale Integration, um Kreditnehmer früher im Hypothekenprozess zu erfassen.
- März 2026: Mortgage Advice Bureau schloss die Ergebnisse für das Gesamtjahr 2025 ab. Die Ergebnisse stehen im Zusammenhang mit der Investitions- und Übernahmestrategie des Unternehmens und spiegeln das Tempo und den Umfang strategischer Investitionen und Übernahmen in 2025/26 wider.
- Januar 2026: Mortgage Advice Bureau erwarb das vollständige Eigentum an Dashly für 2,8 Mio. GBP. Der Deal stärkt die Fähigkeiten in Datenanalyse und Hypothekenüberwachung und unterstützt wiederkehrende Umsätze sowie datengestützte Lead-Generierung und Kundenüberwachung.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die britische Hypotheken- und Darlehensvermittler durch die Vermittlung und Beratung bei Wohnungsbaufinanzierungen und eng verwandten besicherten Krediten erzielen, einschließlich Provisionen und von Kunden gezahlten Gebühren im Zusammenhang mit abgeschlossenen Vermittlungen.
Ausschlüsse des Umfangs: Wir schließen vom Kreditgeber initiierte Direktverkäufe aus, an denen der Makler nicht beteiligt ist, sowie Nicht-Kreditvergabedienstleistungen wie Notariatsdienste, Gutachtenwesen und Immobilienagenturgebühren.
Übersicht der Segmentierung
- Nach Unternehmensgröße
- Groß
- Mittelständisch
- Klein
- Einzelpraktiker
- Nach Anwendung
- Wohnungsbaudarlehen
- Gewerbe- und Industriekredite
- Fahrzeugdarlehen
- Sonstige Darlehen
- Nach Endnutzer
- Privatpersonen
- Unternehmen
- Nach Vertriebskanal
- Online
- Offline
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Kartierung der regulierten Vermittlungstätigkeit und der Umsatzpools und prüft diese dann anhand von Wohnungs- und Kreditbedingungen, die die Nachfrage nach oben oder unten bewegen. Wir haben öffentliche Quellen überprüft, um das Modell zu verankern, einschließlich der FCA-RMAR-Vermittlermarktdaten, der Hypothekengenehmigungen und Zinssatzreihen der Bank of England sowie offizieller britischer Regierungsdatensätze zu Wohnungstransaktionen.
Um uns nicht auf eine einzige Perspektive zu verlassen, haben wir auch Referenzpunkte wie Veröffentlichungen des Office for National Statistics zu Haushaltsfinanzen, Preis- und Transaktionsindikatoren des HM Land Registry sowie Publikationen von Branchenverbänden zu Trends bei der Vermittlerverteilung verwendet. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Wirtschaftspresse wurden herangezogen, um Gebührenmodelle und Mixverschiebungen zu verstehen (zum Beispiel Kauf versus Umschuldung und Neubau versus Bestand). Wo Unternehmensangaben begrenzt sind, halfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie eine Patentdatenbank zur Verfolgung von Signalen digitaler Vermittlungs-Workflows, Lücken zu schließen und Zeitlinien zu überprüfen. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um zu testen, was öffentliche Daten nicht vollständig zeigen können, etwa wie sich Provisionen nach Neupreisungen der Kreditgeber neu einstellen und wie sich die Produktivität der Makler ändert, wenn die Antragsvolumina nachlassen. Wir sprachen mit einem ausgewogenen Mix aus Maklern, Netzwerken, Aggregatoren, Kreditgebern und unterstützenden Dienstleistern in ganz Großbritannien und nutzten den Input, um Annahmen zu Konversionsraten, durchschnittlichem Umsatz pro Fall und dem Anteil der über Vermittler abgewickelten Hypotheken zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 38% | CXOs: 14% |
| Mittlere Ebene: 47% | Funktions-/Bereichsleiter: 37% |
| Kleinere Akteure: 15% | Manager: 49% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem der britische Hypotheken- und verwandte Kreditfluss anhand von Kreditvergabeindikatoren rekonstruiert und dann nach dem über Vermittler abgewickelten Anteil gefiltert wird. Dieser Vermittleranteil wird unter Verwendung typischer Provisions- und Gebührenbereiche in Maklerumsatz umgerechnet. Die Gesamtsummen werden dann mit selektiven Bottom-up-Prüfungen stresstestet, etwa durch Stichproben von börsennotierten und privaten Maklerfinanzdaten, die Berechnung von Fallvolumen mal durchschnittlichem Umsatz pro Fall für eine Reihe von Kanälen sowie die Validierung des implizierten Umsatzes pro Berater anhand von Interview-Feedback.
Wichtige Eingabegrößen im Modell umfassen Trends bei Hypothekengenehmigungen und -vergaben, den Mix aus Umschuldung versus Kauf, durchschnittliche Kredithöhe und Immobilienpreisentwicklung, Kreditgeberpreisgestaltung und Zinsvolatilität sowie die beobachtete Verschiebung hin zu digitalen Journeys, die Lead-Konversion und Abschlusszeitpunkt verändert. Wo Unternehmensangaben begrenzt sind, werden Lücken durch die Verwendung von Peer-Benchmarks nach Maklertyp behandelt, die dann für Skalierung, Produktmix und regionale Präsenz angepasst werden.
Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch variablenspezifische Erwartungen von Marktteilnehmern, sodass Zinspfade, Transaktionsvolumina und Vermittlerdurchdringung flexibel angepasst werden können, ohne die Logik des Modells zu brechen. Ein letzter Durchgang prüft, ob der Wachstumspfad mit dem britischen Wohnungszyklus und der Maklerumsatzmechanik konsistent bleibt.
Datenvalidierung & Aktualisierungszyklus
Modellergebnisse werden gegen unabhängige Signale wie regulierte Umsatzoffenlegungen, die Richtung von Wohnungstransaktionen und Kommentare zur Kreditgeber-Pipeline überprüft und vor der Freigabe auf Ausreißer untersucht. Wenn große Abweichungen auftreten, werden Annahmen erneut getestet, und gezielte Rückkontakte werden ausgelöst, um zu bestätigen, ob die Änderung struktureller oder vorübergehender Natur ist.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa größere politische Veränderungen, Zinsschocks oder bemerkenswerte Änderungen im Vermittleranteil. Vor der Auslieferung führt ein Analyst eine erneute Datenprüfung durch, damit Kunden die aktuellste verfügbare Sicht zum Zeitpunkt der Veröffentlichung erhalten.
Vergleich der Marktgröße für britische Hypothekenmakler von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößenzahlen für britische Hypothekenvermittlung zu sehen, da Quellen nicht immer dasselbe messen und auch das Timing unterschiedlich ist. Manche Schätzungen konzentrieren sich nur auf von Firmen gemeldete Umsätze, während andere den Umfang auf weitere Wohnungsdienstleistungen ausdehnen oder von Kreditgebern gezahlte Provisionen anders behandeln.
Die größten Treiber der Abweichung sind in der Regel Umfang und Messgrundlage. Dies umfasst, ob nur reguliertes Hypothekenvermittlungseinkommen gezählt wird, ob Darlehensvermittlungstätigkeit über Hypotheken hinaus einbezogen wird und wie mehrjährige Prognosen Änderungen der Vermittlerdurchdringung nach Zinsbewegungen behandeln. Auch der Zeitpunkt der Währungsumrechnung spielt eine Rolle, da Bewegungen von GBP zu USD die angegebene Größe verändern können, selbst wenn die zugrunde liegende Aktivität stabil ist, und diese Entscheidungen erklären, warum die Streuung deutlich zutage tritt, eine von Mordor Intelligence angewandte Modellierungsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,37 Mrd. USD (2026) | |
| Regulatorischer Datensatz A | 1,78 Mrd. USD (2024) | Verwendet von Firmen gemeldetes britisches Hypothekenvermittlungseinkommen aus regulatorischen Meldungen, was das gesamte adressierbare Maklereinkommen unterschätzen kann, wenn einige Gebühren außerhalb des Meldebereichs liegen, und projiziert nicht als Marktprognose in die Zukunft. |
| Fachzeitschrift B | 3,18 Mrd. USD (2030) | Zitiert eine jährliche Umsatzprognose in GBP, die aus einer Branchenquelle abgeleitet und über einen sekundären Artikel berichtet wurde, mit begrenzter Offenlegung des einbezogenen Produktumfangs und der Behandlung von Provisionssatzänderungen und Abschlussverzögerungen. |
Zusammengenommen ergeben sich die Unterschiede hauptsächlich daraus, was gezählt wird (reguliertes Einkommen versus ein breiterer Maklereinkommenspool) und wie zukünftige Jahre aus Aktivitätstreibern aufgebaut werden. Unser Ansatz hält die Schätzung nachvollziehbar auf Genehmigungen, Transaktionen, Vermittleranteil und realistische Umsatz-pro-Fall-Bereiche zurückführbar, sodass jede Anpassung nachvollzogen und erneut überprüft werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Hypothekenmakler-Markt im Vereinigten Königreich derzeit?
Der Hypothekenmakler-Markt im Vereinigten Königreich beläuft sich im Jahr 2026 auf 3,37 Milliarden USD und soll bis 2031 einen Wert von 4,62 Milliarden USD erreichen.
Welches Segment wächst am schnellsten im Hypothekenmakler-Markt im Vereinigten Königreich?
Gewerbe- und Industriekredite verzeichnen das höchste Wachstum und expandieren mit einer CAGR von 7,88 %, da die KMU-Kreditaufnahme wieder anzieht.
Wie beeinflusst die Regulierung Hypothekenmakler?
Die Consumer-Duty-Vorschriften der FCA erhöhen die Beratungsqualitätsstandards und Compliance-Kosten, was kapitalstarke Netzwerke begünstigt und gleichzeitig die Konsolidierung vorantreibt.
Warum gewinnen Online-Hypothekenmakler Marktanteile?
Digitales Onboarding, 24/7-Eignungsrechner und Videoberatungen bieten Komfort und treiben Online-Plattformen mit einer CAGR von 9,85 % an.
Welchen Herausforderungen stehen Hypothekenmakler gegenüber?
Provisionskompressiondurch Zinsschwankungen, steigende Berufshaftpflichtprämien und ein Mangel an CeMAP-qualifizierten Beratern schaffen Gegenwind.
Wie konzentriert ist der Hypothekenmakler-Markt im Vereinigten Königreich?
Die fünf größten Unternehmen halten einen erheblichen Marktanteil, was auf eine moderate Konsolidierung mit ausreichendem Spielraum für regionale und digitale Spezialisten hindeutet.
Seite zuletzt aktualisiert am:



