
Größe und Marktanteil des britischen Marktes für Eigenheimkredite
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 21.09 Milliarden US-Dollar |
| Marktgröße (2026) | 21.92 Milliarden US-Dollar |
| Marktgröße (2031) | 26.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.92 % |
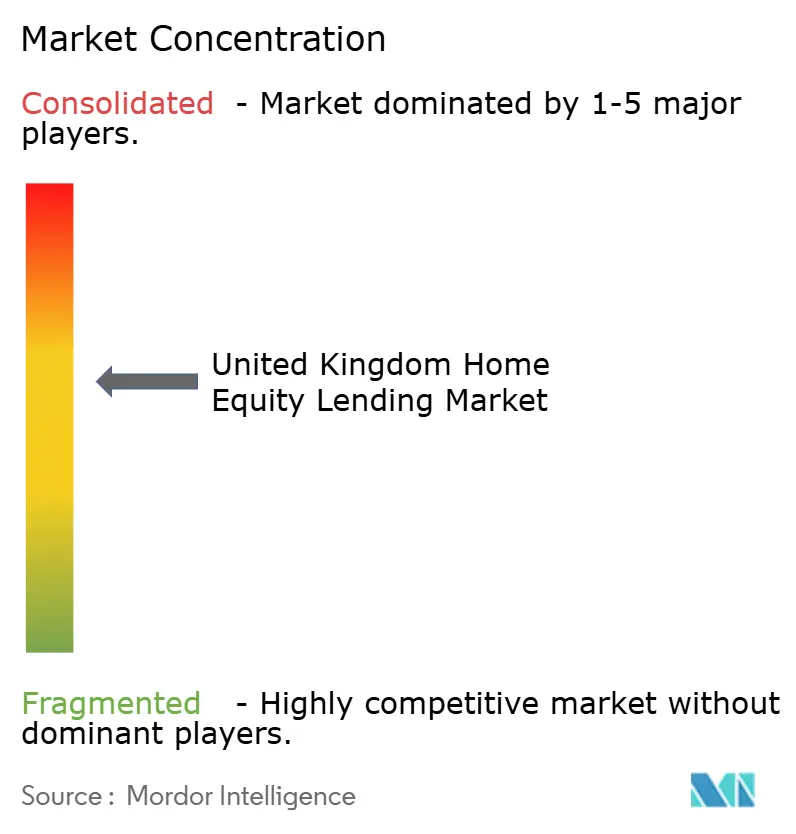
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des britischen Marktes für Eigenheimkredite von Mordor Intelligence
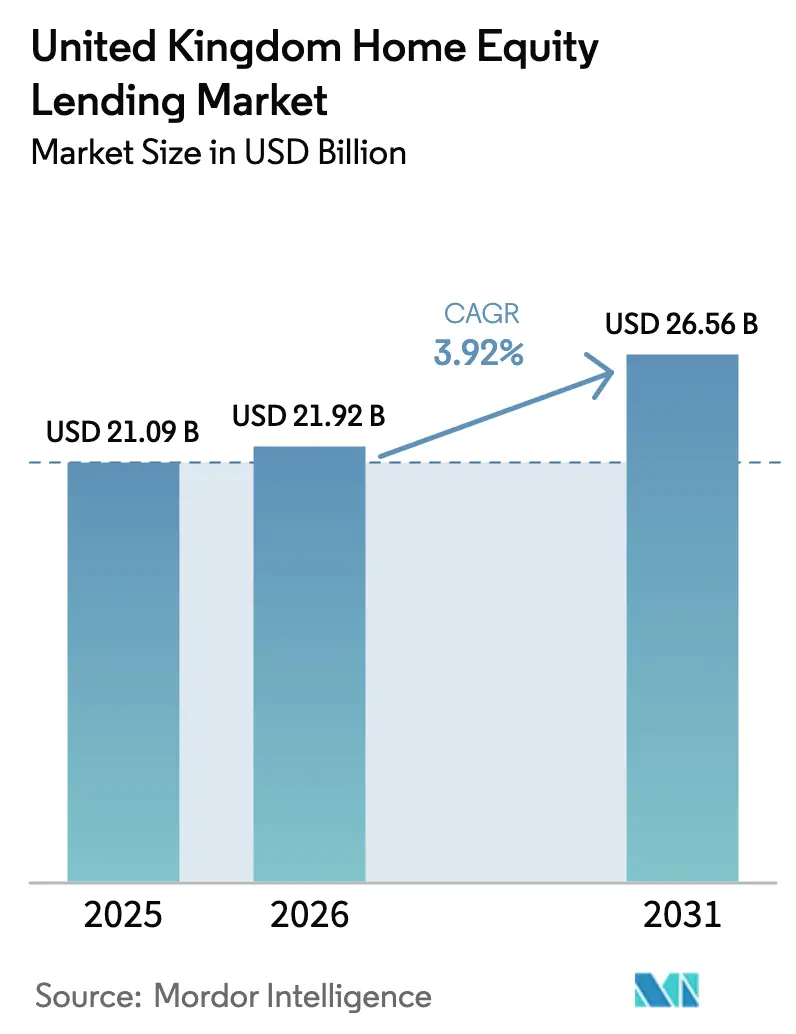
Die Größe des britischen Marktes für Eigenheimkredite wird im Jahr 2026 auf 21,92 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 in Höhe von 21,09 Milliarden USD, wobei die Projektionen für 2031 einen Wert von 26,56 Milliarden USD zeigen, was einem Wachstum von 3,92 % CAGR über den Zeitraum 2026–2031 entspricht. Die gemessene Expansion des britischen Marktes für Eigenheimkredite wird durch eine alternde Bevölkerung gestützt, die das Immobilienvermögen als Alterseinkommensquelle betrachtet, durch eine stetige Wertsteigerung von Immobilien, die das abrufbare Eigenkapital vergrößert, sowie durch die Regeln der Financial Conduct Authority (FCA), die das Vertrauen der Kreditnehmer stärken. Aufeinanderfolgende Zinssenkungen der Bank of England von 5,25 % auf 4,5 % im Jahr 2024 verschärften den Zinswettbewerb und begünstigten Kreditgeber, die Skalierbarkeit mit digitaler Effizienz kombinieren können. Obwohl kulturelle Widerstände gegenüber dem Abbau von Vermögen fortbestehen, unterstreicht der anhaltende Bedarf an flexiblen Altersvorsorgeoptionen weiterhin das Wachstum des britischen Marktes für Eigenheimkredite.
Wichtigste Erkenntnisse des Berichts
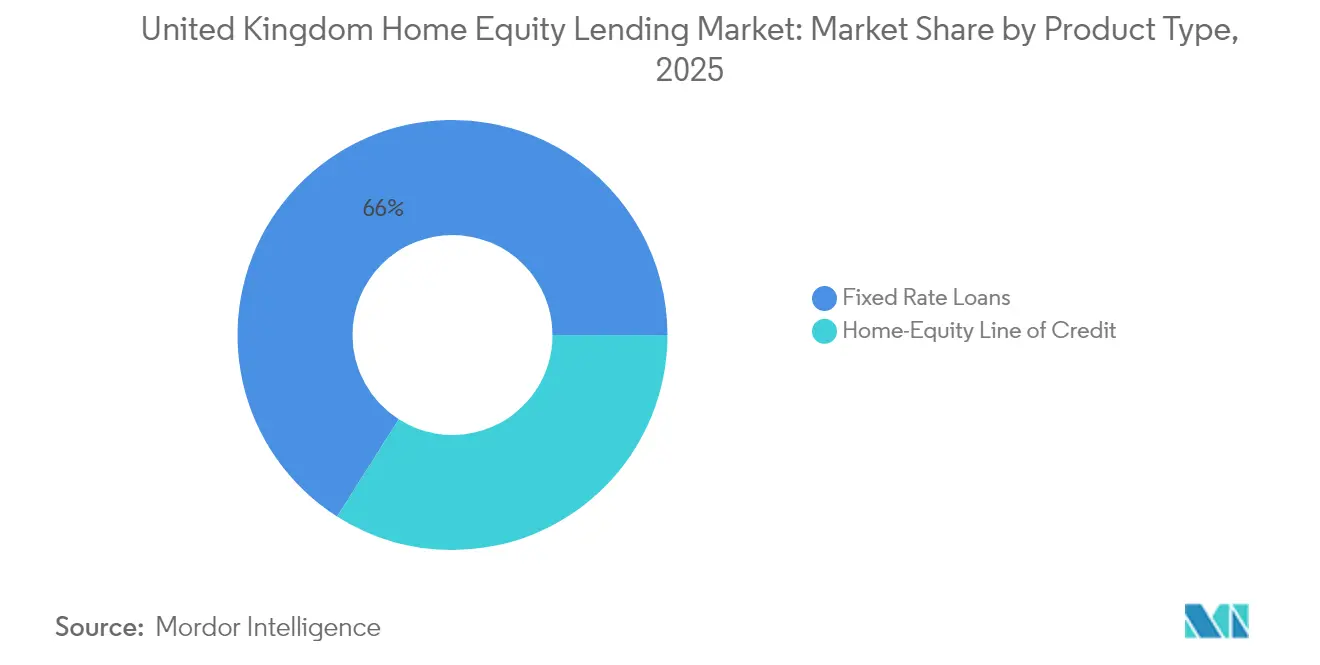
- Nach Produkttyp hielten Festzinskredite im Jahr 2025 einen Marktanteil von 65,98 % am britischen Markt für Eigenheimkredite, während Eigenheimkreditlinien (HELOCs) bis 2031 voraussichtlich mit einer CAGR von 5,38 % wachsen werden.
- Nach Anbieter kontrollierten Banken im Jahr 2025 einen Marktanteil von 56,15 % am britischen Markt für Eigenheimkredite; Fintech- und Alternativkreditgeber werden voraussichtlich bis 2031 mit einer CAGR von 7,12 % wachsen.
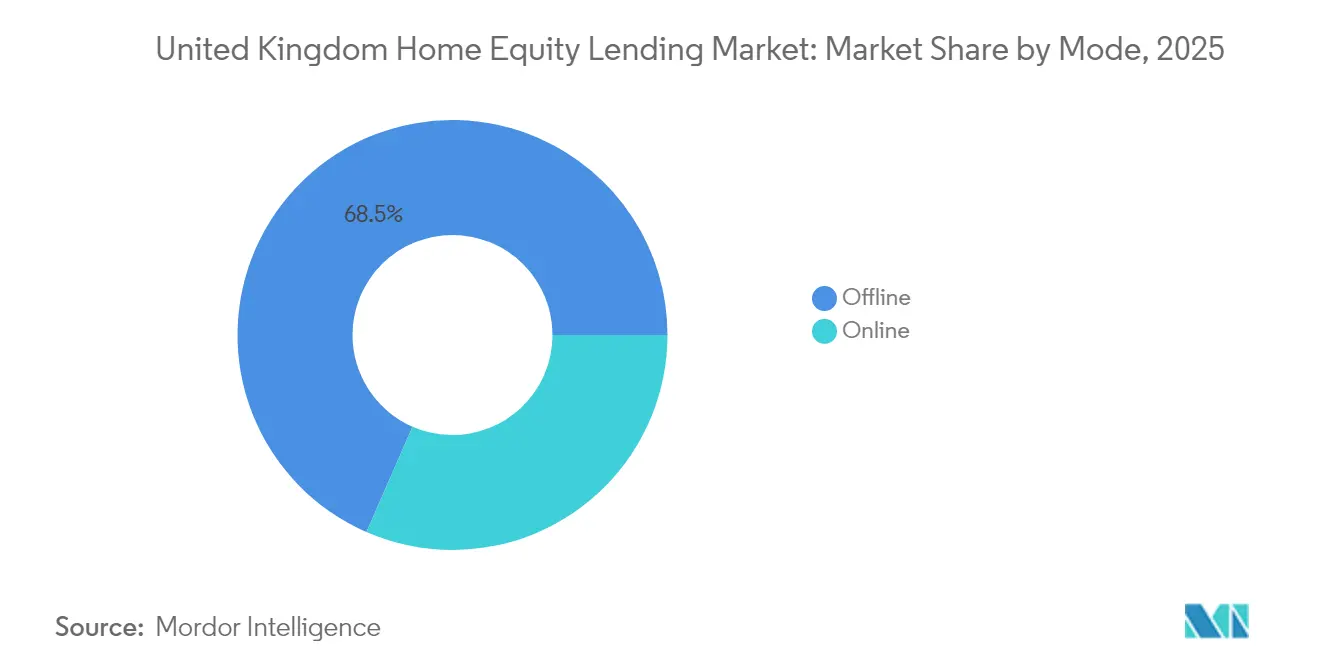
- Nach Vertriebskanal entfielen im Jahr 2025 68,45 % des britischen Marktes für Eigenheimkredite auf den Offline-Vertrieb, während Online-Kanäle bis 2031 mit einer CAGR von 7,41 % wachsen.
- Der britische Markt für Eigenheimkredite ist mäßig konzentriert. Bedeutende Akteure wie Barclays Bank, Lloyds Banking Group, Nationwide Building Society und NatWest Group dominieren den Markt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum britischen Markt für Eigenheimkredite
Analyse der Auswirkungen von Treibern*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung treibt rentefinanzierte Kreditaufnahme voran | +1.5% | Landesweit, am stärksten in South East und South West | Langfristig (≥ 4 Jahre) |
| Steigende britische Immobilienpreise vergrößern abrufbares Eigenkapital | +0.8% | Landesweit, am stärksten in London und South East | Mittelfristig (2–4 Jahre) |
| Kreditgeber diversifizieren Hypothekenportfolios angesichts des Margendrucks | +0.6% | Landesweit, konzentriert in großen Bankenzentren | Kurzfristig (≤ 2 Jahre) |
| Von der FCA unterstützte Verbraucherschutzregeln stärken das Vertrauen | +0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Fintech-gestütztes Open-Banking-Underwriting verkürzt Genehmigungszeiten | +0.3% | Landesweit, frühe Akzeptanz in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Flexibilität der HELOC-Abruffunktion zieht Portfolio-Vermieter an | +0.2% | Landesweit, konzentriert in Hochrendite-Mietmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung treibt rentefinanzierte Kreditaufnahme voran
Der britische Markt für Eigenheimkredite profitiert von einem strukturellen Anstieg der Kreditnehmer ab 55 Jahren, die zunehmend ihr Immobilienvermögen nutzen, um Renten aufzustocken. Bis 2040 wird erwartet, dass mehr als die Hälfte der Hauseigentümer über 60 Jahre Eigenkapital abrufen werden. Diese Verschiebung spiegelt sowohl steigende Immobilienwerte als auch stagnierende Rentenrenditen wider, wodurch Immobilien zu einer attraktiveren Quelle der Altersvorsorgeliquidität werden. Das Immobilienvermögen macht mittlerweile 40 % der Altersvorsorgewerte dieser Kohorte aus und übertrifft damit beitragsorientierte Pensionspläne. Die FCA-Verbraucherpflicht (Consumer Duty) aus dem Jahr 2024 verpflichtet Kreditgeber, faire Konditionen und klarere Offenlegungen anzubieten, was vorsichtige Rentner dazu ermutigt, Lifetime-Hypotheken in Betracht zu ziehen [1]Financial Conduct Authority, „Grundsatzerklärung zur Verbraucherpflicht (Consumer Duty Policy Statement),” fca.org.uk . Diese regulatorische Betonung von Transparenz und Eignung hat zu einer breiteren Produktdiversifizierung geführt, einschließlich flexibler Abruffunktionen und zinsbedienter Optionen. Rekordvolumina waren Anfang 2025 erkennbar, als Key Later Life Finance einen Anstieg der Neukreditvergabe um 25 % im Vergleich zum Vorjahr meldete. Dieses Wachstum signalisiert zunehmendes Vertrauen der Kreditnehmer, unterstützt durch verbesserte Beratungsleistungen und sich wandelnde Wahrnehmungen bei der generationenübergreifenden Vermögensplanung.
Steigende britische Immobilienpreise vergrößern abrufbares Eigenkapital
Steigende britische Immobilienpreise vergrößern das abrufbare Eigenkapital erheblich und fungieren als wesentlicher Wachstumstreiber für den britischen Markt für Eigenheimkredite. Die Immobilienpreise setzten ihren Aufwärtstrend fort und hoben das aggregierte Eigentümereigenkapital im Jahr 2024 auf einen Rekordwert von 7,1 Billionen USD, womit sich die adressierbare Basis für den britischen Markt für Eigenheimkredite vergrößerte[2] Equity Release Council, „Marktausblick Frühjahr 2025 (Spring 2025 Market Outlook),” equityreleasecouncil.com . Dieser Anstieg der Immobilienwerte erhöht den Beleihungsauslauf-Spielraum und ermöglicht es mehr Hauseigentümern, sich für eine Eigenkapitalfreisetzung zu qualifizieren, ohne ihre Primärhypothek zu refinanzieren. Der Immobilienpreisüberblick von Nationwide prognostiziert für 2025 ein Wachstum von 2–4 %, unterstützt durch Lohnwachstum, das die Preissteigerungen übersteigt. London und der South East verfügen über die größten Eigenkapitalpools und bieten damit Kreditgelegenheiten mit höheren Werten. Diese Regionen ziehen auch wohlhabendere, ältere Hauseigentümer an, die eher Lifetime-Hypotheken oder Abrufprodukte in Anspruch nehmen. Viele Kreditnehmer, die an niedrigverzinste Erstehhypotheken gebunden sind, betrachten Produkte mit nachrangiger Sicherheit daher als kosteneffiziente Möglichkeit, Kapital freizusetzen, solange die Zinsen unter dem historischen Durchschnitt liegen. Dieser Trend veranlasst Kreditgeber auch dazu, wettbewerbsfähigere HELOC- und Eigenkapitaldarlehenprodukte für erstklassige städtische Märkte auf den Markt zu bringen.
Kreditgeber diversifizieren Hypothekenportfolios angesichts des Margendrucks
Die Margenkompression bei konventionellen Hypotheken veranlasst Banken und Bausparkassen, sich stärker auf eigenkapitalbasierte Produkte auszurichten. Daten des Bausparkassenverbands (Building Societies Association) zeigen, dass höhere Einlagenkosten im Jahr 2024 die Nettozinsmargen erodierten und zu einem stärkeren Fokus auf Spezialkredite anregten. Paragon Bank beispielsweise führte Vermieterhypothek-HELOCs (Buy-to-let HELOCs) ab 3,34 % ein, um die Vermieternnachfrage zu bedienen. Aldermore weitete die Kriterien für selbstständige Kreditnehmer aus und demonstrierte damit, wie Kreditgeber Eigenheimkreditlösungen nutzen, um Beziehungen in unterversorgten Nischen zu vertiefen.
Von der FCA unterstützte Verbraucherschutzregeln stärken das Vertrauen
Von der FCA unterstützte Verbraucherschutzregeln stärken das Vertrauen und wirken als starker Wachstumstreiber für den britischen Markt für Eigenheimkredite. Die FCA stärkte 2024 die Verbraucherschutzmaßnahmen durch die Einbettung maßgeschneiderter Unterstützungsleitlinien und Garantien gegen negatives Eigenkapital in ihr Regelwerk. Diese Maßnahmen bieten älteren Hauseigentümern, insbesondere jenen, die Lifetime-Hypotheken in Betracht ziehen, eine größere Sicherheit, dass sie nicht mehr schulden werden als der Wert ihrer Immobilie. Klarere Offenlegungen, obligatorische Beratung und die vorgeschlagene Vereinfachung der Hypothekenregeln für 2025 zielen darauf ab, Bearbeitungszeiten zu verkürzen und Kosten zu senken, wodurch der britische Markt für Eigenheimkredite zugänglicher wird. Infolgedessen treten zunehmend vorsichtige oder erstmalige Eigenkapitalkreditnehmer in den Markt ein, unterstützt durch regulierte Finanzberatung und standardisierte Eignungsbewertungen. Kreditgeber, die ihr Produktdesign an der Verbraucherpflicht der FCA ausrichten, erlangen einen Wettbewerbsvorteil, da das Vertrauen der Kreditnehmer zunimmt. Diese regulatorische Klarheit ermutigt auch institutionelles Kapital, in den Sektor zu fließen, was die Produktinnovation und Preisstabilität weiter verbessert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aufeinanderfolgende Zinserhöhungen der Bank of England erodieren die Erschwinglichkeit | -0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Immobilienpreisvolatilität erhöht das Risiko negativen Eigenkapitals | -0.5% | Landesweit, am höchsten in London und South East | Mittelfristig (2–4 Jahre) |
| Kulturelle Zurückhaltung aufgrund von Erbschaftserwägungen | -0.30% | Landesweit, stärker in traditionellen Gemeinschaften | Langfristig (≥ 4 Jahre) |
| Compliance-Belastung durch sich entwickelnde FCA-Regeln für kleine Kreditgeber | -0.20% | Landesweit, konzentriert bei kleineren Anbietern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufeinanderfolgende Zinserhöhungen der Bank of England erodieren die Erschwinglichkeit
Aufeinanderfolgende Zinserhöhungen der Bank of England erodieren die Erschwinglichkeit und wirken als Hemmnis für die Vergabe von Eigenheimkrediten. Der Anstieg des Leitzinses von 0,1 % im Jahr 2021 auf einen Höchststand von 5,25 % im Jahr 2024 hat die Preisgestaltung für Lifetime-Hypotheken und HELOCs erheblich angehoben[3]Bank of England, „Finanzstabilitätsbericht 2024 (Financial Stability Report 2024),” bankofengland.co.uk . Obwohl Senkungen auf 4,5 % Erleichterung bieten, stiegen die monatlichen Refinanzierungskosten für viele Haushalte, was die Bereitschaft zur zusätzlichen Kreditaufnahme dämpfte. Diese höheren Schuldendienstlasten machen Hauseigentümer vorsichtiger bei der Beleihung ihres Immobilieneigenkapitals, insbesondere für nicht wesentliche Ausgaben. Durchschnittliche Lifetime-Hypothekenzinssätze überschritten zeitweise 6 % und testeten die von der FCA festgelegten Erschwinglichkeitspuffer. Obwohl eine lockere Geldpolitik die Kapazitäten schrittweise wiederherstellen sollte, werden Erschwinglichkeitshemmnisse voraussichtlich das kurzfristige Darlehenswachstum dämpfen. Dieses Umfeld veranlasst Kreditgeber auch dazu, die Zeichnungskriterien zu verschärfen und Hochbeleihungsangebote zu begrenzen, was den Marktzugang weiter einschränkt.
Immobilienpreisvolatilität erhöht das Risiko negativen Eigenkapitals
Die Volatilität der Immobilienpreise erhöht das Risiko negativen Eigenkapitals und wirkt als Hemmnis für den britischen Markt für Eigenheimkredite. Nach zwei aufeinanderfolgenden jährlichen Rückgängen stabilisierten sich die britischen Immobilienpreise Ende 2024, aber Schwächetendenzen bestehen weiterhin, insbesondere in hochwertigen Londoner Stadtbezirken. Kreditgeber reagierten mit der Verschärfung der Beleihungsobergrenze und der Anwendung konservativer automatisierter Bewertungen. Dies hat die Menge des für Kreditnehmer verfügbaren abrufbaren Eigenkapitals verringert, insbesondere in Regionen, in denen die Preisentholung unsicher bleibt. Die Angst vor negativem Eigenkapital bleibt für risikoscheue Kreditnehmer ein Abschreckungsmittel und ein Kapitalallokationsanliegen für Kreditgeber, was das Originations-Volumen verlangsamt, bis eine nachhaltige Preisstabilität erkennbar ist. Infolgedessen halten einige Kreditgeber auch Produkteinführungen zurück oder passen Angebote an, um das erhöhte Abwärtsrisiko widerzuspiegeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Führerschaft der Festzinskredite mit HELOC-Dynamik
Festverzinsliche Lifetime-Hypotheken dominierten den britischen Markt für Eigenheimkredite mit einem Anteil von 65,98 % im Jahr 2025 und unterstreichen die Präferenz der Hauseigentümer für Zahlungssicherheit in einem volatilen Zinszyklus. Durchschnittliche Freisetzungsbeträge von 90.000 GBP (113.000 USD) und Beleihungsobergrenzen von nahezu 60 % verdeutlichen erhebliche Transaktionswerte, die die Rentabilität der Kreditgeber auch bei sinkenden Margen stärken. Diese Produkte bieten sowohl Kreditnehmern als auch Kreditgebern Stabilität, insbesondere in einem Umfeld, in dem steigende Zinsen den Anreiz erhöht haben, Kosten zu fixieren. Die Flexibilität von Zinsroll-up-Strukturen spricht Rentner an, die Liquidität ohne Tilgungszahlungen suchen. Diese Struktur ermöglicht es älteren Hauseigentümern, Vermögen freizusetzen, ohne den monatlichen Cashflow zu beeinträchtigen, was besonders attraktiv für jene ist, die hauptsächlich auf Renten oder feste Einkommen angewiesen sind.
HELOCs verzeichneten eine CAGR-Prognose von 5,38 % bis 2031, da Portfolio-Vermieter revolvierende Fazilitäten für Akquisitions- und Renovierungsprojekte nutzen. Die Flexibilität dieses Produkts ermöglicht wiederholte Kreditaufnahmen ohne erneute Antragstellung, was es ideal für Immobilieninvestoren macht, die kurzfristigen Kapitalzugang benötigen. Open-Banking-Analysen beschleunigen Genehmigungen und verbessern die risikobasierte Preisgestaltung, was das Interesse von selbstständigen und Gesellschaftskreditnehmern auf sich zieht. Die Echtzeitüberprüfung von Einkommen und dynamische Kreditbewertung haben die Bearbeitungszeiten erheblich verkürzt und die Benutzererfahrung verbessert. Obwohl Festzinsprodukte voraussichtlich dominant bleiben werden, ist die HELOC-Akzeptanz auf dem Vormarsch, da digitale Plattformen die Nutzung von Kreditlinien entmystifizieren und FCA-Vorschläge das Underwriting vereinfachen. Verbesserte Kreditnehmeraufklärung und durch Fintech-Unternehmen geleitete Transparenz werden erwartet, die HELOC-Nutzung unter gewöhnlichen Eigennutzern schrittweise zu normalisieren.


Nach Anbieter: Banken behalten Skalenvorteil; Fintech gewinnt Marktanteile
Banken hielten 2025 einen Marktanteil von 56,15 % am britischen Markt für Eigenheimkredite aufgrund großer Kundenstämme, kostengünstiger Finanzierung und Cross-Selling-Synergien. Barclays und HSBC senkten die Preise nach dem Zinssenkung von 2024 um bis zu 0,31 Prozentpunkte, um die Stärke ihrer Marktstellung zu schützen. Diese Institute nutzen ihre Einlagenbasis und etablierten Vertriebsnetzwerke, um wettbewerbsfähige Preise aufrechtzuerhalten und gleichzeitig gebündelte Finanzdienstleistungen anzubieten. Darüber hinaus profitieren sie von hohem Markenvertrauen und regulatorischer Übereinstimmung, was es ihnen ermöglicht, Lifetime-Hypotheken und HELOCs sowohl in städtischen als auch in regionalen Märkten zu skalieren. Herausfordererbanken und Bausparkassen verfolgen Akquisitionsstrategien, was durch den Kauf der Co-operative Bank durch Coventry Building Society belegt wird. Dieser Konsolidierungstrend ermöglicht es kleineren Akteuren, ihre Bilanzen zu erweitern, Kreditportfolios zu diversifizieren und effektiver mit den großen etablierten Anbietern zu konkurrieren.
Fintech- und Alternativkreditgeber werden voraussichtlich bis 2031 mit einer CAGR von 7,12 % wachsen, angetrieben durch moderne Cloud-native-Kernsysteme und datengesteuerte Risikobewertung, die Genehmigungszyklen auf wenige Tage komprimieren. Ihre Plattformen bieten oft vollständig digitales Onboarding, Dokumenten-Uploads und Echtzeit-Einkommensüberprüfung, was technologieaffine und unterversorgte Kreditnehmer anzieht. Partnerschaften mit Technologieanbietern wie Tata Consultancy Services verdeutlichen den Vorstoß zur Digitalisierung der End-to-End-Originierung. Diese Kooperationen helfen Fintech-Unternehmen auch dabei, die sich entwickelnden FCA-Richtlinien einzuhalten, indem regulatorische Rahmenwerke direkt in den Antrags-Workflow integriert werden. Nischenanbieter wie Gatehouse Bank diversifizieren die Landschaft durch Scharia-konforme Strukturen weiter, was zeigt, wie Spezialisierung unerschlossene Kreditnehmersegmente erschließen kann. Solche gezielten Angebote sind besonders attraktiv in multikulturellen Regionen und bei glaubensbasierten Investoren und schaffen neue Wachstumswege jenseits der konventionellen Kreditbasis.
Nach Vertriebskanal: Hybridvertrieb überbrückt Offline-Vertrauen und digitale Geschwindigkeit
Der beratungsintensive Charakter von Eigenkapitalfreisetzungstransaktionen hielt Offline-Kanäle bei 68,45 % des britischen Marktes für Eigenheimkredite im Jahr 2025. FCA-Regeln verlangen, dass qualifizierte Berater die Eignung bestätigen, was die Rolle von Filialnetzen und telefonischer Beratung stärkt. Dennoch ermutigen Kostendrücke Kreditgeber zur Optimierung manueller Prozesse, was zur Einführung von Videoberatungssitzungen und elektronischen Unterschriften in traditionellen Prozessen führt. Diese Hybridformate wahren die regulatorische Integrität und reduzieren gleichzeitig den Verwaltungsaufwand und steigern den Komfort für weniger digital affine Kreditnehmer.
Online-Kanäle werden bis 2031 eine CAGR von 7,41 % verzeichnen, da Kreditnehmer digitale Frontends nutzen, die die Dateneingabe und den Dokumenten-Upload vereinfachen. Die FCA-Konsultation von 2025 zur Vereinfachung der Hypothekenregeln soll regulatorische Reibungsverluste reduzieren und die Inanspruchnahme vollständig digitaler oder hybrider Prozesse beschleunigen. Herausfordererbanken wie Starling veranschaulichen, wie digitaler Self-Service obligatorische Beratung ergänzt, um schnellere Entscheidungen zu liefern, ohne Compliance-Standards zu gefährden. Die zunehmende Vertrautheit mit digitalen Finanztools in älteren Altersgruppen wird voraussichtlich auch die Akzeptanz ausweiten und die langfristige Marktskalierbarkeit unterstützen.
Geografische Analyse
Der britische Markt für Eigenheimkredite zeigt ausgeprägte regionale Unterschiede, die in Immobilienpreisdisparitäten und demografischer Verteilung verwurzelt sind. London und der South East verfügen über die größten aggregierten Eigenkapitalpools, was zu erhöhten Penetrationsraten bei Lifetime-Hypothekenprodukten führt. Hohe durchschnittliche Darlehensgrößen in diesen Regionen unterstützen das Kreditgebereinkommen auch bei komprimierten Spreads. Gleichzeitig veranlasst die Preisvolatilität in erstklassigen Postleitzahlenbezirken Kreditgeber dazu, niedrigere Vorschussquoten anzuwenden, um das Abwärtsrisiko zu mindern.
Südliche Küstenlandkreise wie Dorset und Devon weisen eine überdurchschnittliche Konzentration von Rentnern auf, die Eigenkapitalreichtum mit Lebensstilmigration verbinden und die Nachfrage nach Abrufprodukten aufrechterhalten. Die restriktiven Wohnungsangebotspolitiken der lokalen Planer halten den Aufwärtsdruck auf die Preise aufrecht und stärken die Eigenkapitalakkumulation. Der Equity Release Council stellt fest, dass Kreditnehmer in diesen Landkreisen tendenziell einen proportional höheren Anteil des Immobilienwerts abrufen als der nationale Durchschnitt.
Nordengland und Schottland verzeichnen das schnellste Volumenwachstum, da niedrigere Immobilienpreise den Zugang für Haushalte mit mittlerem Einkommen verbessern. Investoren in Vermietungsimmobilien (Buy-to-let-Investoren), die in Städten wie Manchester und Glasgow aktiv sind, nutzen HELOCs zur Finanzierung von Energieeffizienzmaßnahmen, die die Mietrenditen steigern. Wales entwickelt sich ebenfalls zu einer Wachstumszone, nachdem akademische Studien gezeigt haben, dass die Eigenkapitalfreisetzung den lokalen Konsum ankurbeln und das private Rentenvermögen steigern kann. Regierungsinitiativen, einschließlich eines verlängerten Hypothekengarantieprogramms (Mortgage Guarantee Scheme), bieten zusätzlichen Rückenwind in Regionen mit historisch niedrigeren Eigentumsquoten.
Regulatorisches Umfeld
Die Beleihung von Wohneigentum im Vereinigten Königreich unterliegt dem Rahmenwerk des Financial Services and Markets Act 2000 sowie dem FCA Handbook, einschließlich der Mortgage Conduct of Business-Anforderungen, die Kreditvergaben im späteren Lebensalter wie lebenslange Hypotheken (lifetime mortgages) und Retirement Interest-Only (RIO)-Produkte regeln. Die FCA hat zudem zwischen 2022 und 2024 Consumer Duty-Anforderungen eingeführt, die die Erwartungen an fairen Wert, Eignung und Kommunikation für oft schutzbedürftige ältere Kreditnehmer erhöht haben.
Der regulatorische Wandel beschleunigte sich im Jahr 2026. Im März 2026 startete die FCA MS26/1, eine Marktstudie zu lifetime- und RIO-Hypotheken, und im Juni 2026 veröffentlichte sie CP26/18 im Rahmen ihres Mortgage Rule Review, in dem Aktualisierungen zur verantwortungsvollen Kreditvergabe und zur Verbesserung des Zugangs für unterversorgte Verbraucher vorgeschlagen werden, einschließlich der Behandlung der RIO-Leistbarkeit. Getrennt davon gab HM Treasury im Mai 2026 bekannt, dass es den Consumer Credit Act 1974 reformieren wird, indem präskriptive Anforderungen in das FCA-Regelwerk überführt werden, um einen agileren Ansatz für moderne Kreditprodukte und Compliance-Aktualisierungen zu unterstützen.
Wertschöpfungskettenanalyse
Die britische Wertschöpfungskette für die Beleihung von Wohneigentum beginnt mit der Produktentwicklung und Finanzierung durch Banken, Bausparkassen, spezialisierte Kreditgeber und institutionelle Bilanzen, wobei die Kapitalmärkte zunehmend zur Optimierung der Finanzierung und des Laufzeitabgleichs genutzt werden. Ein sichtbares Beispiel ist Avivas Verbriefung des Immobilienrentenprodukts LMF1 in Höhe von 1 Milliarde GBP (abgeschlossen im Dezember 2024), die die Rolle von Verbriefung und strukturierter Finanzierung bei der Bereitstellung von Liquidität und Kapitaleffizienz für langfristige Hypothekenvermögenswerte im späteren Lebensalter verdeutlicht.
Vergabe und Vertrieb bleiben beratungsgeführt, wobei regulierte Berater eine zentrale Rolle bei der Produktauswahl und Eignungsprüfung spielen, während Immobilienanwälte und Gutachter die rechtliche Abwicklung und Bewertung unterstützen. Die FCA Consumer Duty und die Equity Release Council Standards 2.0 (eingeführt im Mai 2025) stärken die Offenlegungspflichten, Kundenergebnisse und Prozesskontrollen bei Anbietern und Vermittlern. Nachgelagert liefern Servicing und Portfoliomanagement (einschließlich der Verwaltung aufgelaufener Zinsen, immobilienbezogener Überwachung und Rückstandsbearbeitung) Leistungsdaten zurück in die Underwriting-Modelle und die Finanzierungsstrategie, wobei die Compliance-Aufsicht durch den laufenden Mortgage Rule Review der FCA und die Prüfung der Kreditvergabepraktiken im späteren Lebensalter geprägt wird.
Wettbewerbslandschaft
Der Wettbewerb auf dem britischen Markt für Eigenheimkredite verschärfte sich, nachdem die Zinssenkungen der Bank of England im Jahr 2024 eine Welle von Neupreisgestaltungen ausgelöst hatten. Nationwide, Santander UK und Halifax kündigten nacheinander Zinssenkungen an, um Marktanteile zu verteidigen, wobei Santander die ersten Festzinskredite für Wohnimmobilien unter 4 % im Jahr 2025 einführte. Der Preisdruck begünstigt Kreditgeber mit skalierbaren Finanzierungsplattformen und fortgeschrittener Risikoanalytik.
Technologieinvestitionen sind ein entscheidender Differenzierungsfaktor. Große Banken setzen Open-Banking-Datenfeeds und cloudbasierte Entscheidungssysteme ein, um Originations-Kosten zu senken. Die Digitale Hypothekenfinanzierungslösung von TCS (TCS's Digital Mortgage Lending Solution) wurde von mehreren mittelgroßen Kreditgebern übernommen, die eine schrittweise Systemmodernisierung anstelle eines vollständigen Kernsystemaustauschs anstreben. Der Spezialist Aldermore nutzt automatisierte Einkommensüberprüfung, um selbstständige Kreditnehmer zu bedienen, die außerhalb konventioneller Kreditmodelle fallen.
Strategische Konsolidierung verändert die Anbieterstruktur. Die Übernahme der Co-operative Bank durch Coventry Building Society fügte 2,5 Millionen Privatkunden und 94.000 KMU hinzu und verbreiterte Cross-Selling-Möglichkeiten und verbesserte die Finanzierungsdiversifizierung. Partnerschaften spielen ebenfalls eine herausragende Rolle: Gatehouse Bank unterzeichnete einen Scharia-konformen Originations-Deal über 550 Millionen GBP (691 Millionen USD) mit ColCap UK, was den Appetit auf Nischensegmente signalisiert, die größere Kreditgeber noch nicht priorisiert haben. Trotz regulatorischer Hindernisse für vollständig digitalen Vertrieb scheinen Hybridmodelle, die menschliche Beratung mit digitaler Effizienz verbinden, am besten für nachhaltige Marktanteilsgewinne positioniert zu sein.
Marktführer des britischen Eigenheimkreditmarktes
Barclays Bank
Nationwide Building Society
Lloyds Banking Group
NatWest Group
Santander UK
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kurzfristiger Handlungsspielraum konzentriert sich auf die Neugestaltung von Leistbarkeits- und Underwriting-Ansätzen für unterversorgte Segmente, einschließlich Kreditnehmer im späteren Lebensalter und Verbraucher mit unregelmäßigem Einkommen. Die FCA hat dieses Thema im Jahr 2026 verstärkt vorangetrieben, indem sie im Juni 2026 CP26/18 mit Vorschlägen im Rahmen des Mortgage Rule Review veröffentlichte, die eine Aktualisierung der Leistbarkeitsrichtlinien für Retirement Interest-Only (RIO)-Hypotheken beinhalten, sowie durch die Durchführung von MS26/1, um zu bewerten, wie der Hypothekenmarkt für das spätere Lebensalter die Bedürfnisse der Verbraucher besser erfüllen kann. Dieser regulatorische Arbeitsstrang schafft einen klaren Handlungsraum für Kreditgeber, die konforme, datengestützte Underwriting- und Beratungsprozesse operationalisieren können, während sie Eignungskontrollen aufrechterhalten.
Produktdesign und Risikobereitschaft werden auch durch die Marktbedingungen getestet, wie die Daten des Equity Release Council für das erste Quartal 2026 zeigen, die eine Gesamtkreditvergabe im Bereich Immobilienrenten von 574 Millionen GBP ausweisen – ein Rückgang von 9% gegenüber dem vierten Quartal 2025 und von 14% im Jahresvergleich, verbunden mit höheren Kreditkosten und Unsicherheit. Dieses Umfeld verdeutlicht Chancen im Bereich flexibler Abrufstrukturen, Preistransparenz und verbesserter Kundenaufklärung für Immobilienrenten- und nachrangige Produkte, zusammen mit digitalisierten Prozessen, die die Abwicklungszeiten verkürzen. Auf der breiteren Hypothekenseite signalisiert die Konsultation CP6/26 der Bank of England/PRA (April 2026), die einzelnen Kreditgebern erlaubt, ihren Anteil an Krediten mit hohem Verhältnis von Darlehen zu Einkommen zu erhöhen, während die aggregierte Flussgrenze von 15% beibehalten wird, eine laufende Regelkalibrierung, die die Kreditgeberkapazität, Vertriebsprioritäten und Cross-Selling in Wohneigentumslösungen beeinflussen kann.
Aktuelle Branchenentwicklungen
- Juli 2026: Metro Bank kündigte eine strategische landesweite Expansion in die Beleihung von Wohneigentum mit hohem Beleihungsauslauf (LTV) an, was einen bedeutenden Wandel in der Wettbewerbsdynamik und dem Zugang zu Immobilienrentenlösungen im ganzen Land signalisiert.
- Mai 2025: Die Financial Conduct Authority eröffnete CP25/7, um die Hypothekenregeln zu vereinfachen und damit schnellere Genehmigungen und geringere Prozesskosten zu unterstützen, während der Verbraucherschutz aufrechterhalten wird.
- April 2024: Ein bedeutender britischer Kreditgeber kündigte ein Cross-Selling-Programm an, das die Immobilienrente mit klassischen Hypothekenberatungsplattformen integriert und die Reichweite auf nicht-traditionelle Kreditnehmersegmente ausweitet.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der britische Markt für die Beleihung von Wohneigentum Kreditprodukte, die durch das verfügbare Eigenkapital eines Hausbesitzers gesichert sind, wobei der Kreditnehmer die Mittel als Einmalbetrag oder über eine revolvierende Kreditlinie abruft und gemäß den vereinbarten Bedingungen zurückzahlt.
Umfangsausschlüsse: Ausgeschlossen sind erstrangige Kaufhypotheken und unbesicherte Verbraucherkredite, die nicht durch Wohnimmobilien gesichert sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Festzinskredite
- Eigenheimkreditlinie
- Nach Anbieter
- Banken
- Kreditgenossenschaften
- Nichtbanken-Finanzinstitute
- Sonstige (Fintech-Unternehmen, Makler usw.)
- Nach Vertriebskanal
- Online
- Offline
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit öffentlichen Finanz- und Wohnungsdaten, die helfen, den adressierbaren Eigenkapitalpool und das Kreditumfeld im Vereinigten Königreich zu beschreiben. Wir bezogen uns auf Quellen wie die Bank of England für Kreditbedingungen und den Zinskontext, den UK House Price Index (HM Land Registry und ONS) für die Richtung der Immobilienwerte und die FCA für Produkt- und Verhaltensregeln, die prägen, wie besicherte Kredite angeboten werden.
Um das Bild zu vervollständigen, nutzten wir zudem ONS-Statistiken zu Haushaltsfinanzen und Wohnen für den makroökonomischen Kontext, HM Revenue and Customs-Veröffentlichungen, soweit relevant für breite wirtschaftliche und Einkommenssignale, sowie das britische Gesetzgebungsportal für Regeländerungen, die die besicherte Kreditvergabe und den Verbraucherschutz betreffen. Anschließend prüften wir Unterlagen von Kreditgebern, Jahresberichte und Investorenpräsentationen, um die Produktpositionierung zu verstehen, ergänzt durch Verbandsmitteilungen und seriöse Presse, um Veränderungen im Verhalten der Kreditnehmer und in der Vermittleraktivität zu erfassen. Wo es notwendig war, unternehmensbezogene Finanzdaten zu normalisieren und Ereignisverläufe nachzuvollziehen, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen sowie für Nachrichten und Finanzdaten, was half, Offenlegungen und Daten gegenzuprüfen. Die hier aufgeführten Schreibtischquellen sind nicht erschöpfend, und viele weitere öffentliche und Referenzmaterialien wurden ebenfalls genutzt, um Daten zu erfassen, Eingaben zu validieren und Annahmen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was im Vereinigten Königreich über Produkte und Kanäle hinweg als Beleihung von Wohneigentum gezählt wird, sowie darauf, die Annahmen zu Größe und Wachstum einem Stresstest zu unterziehen. Wir sprachen mit einer Mischung aus Kreditgebern, Vermittlern und Marktspezialisten, um Treiber wie die Strenge des Underwritings, die Zinssensitivität und die Art und Weise, wie revolvierende Kreditlinien abgerufen und zurückgezahlt werden, zu testen, mit einer ausgewogenen Abdeckung im gesamten Vereinigten Königreich.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 16% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 40% |
| Kleinere Marktteilnehmer: 17% | Manager: 44% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem der Eigenkapitalpool der Hausbesitzer und die Kreditbedingungen genutzt werden, um eine realistische Nachfragebasis für besicherte Kredite zu rekonstruieren. Die Richtung der Immobilienpreise und Trends im Wohnungsbestand werden in verfügbares Eigenkapital übersetzt, das anschließend durch typische Beleihungsauslaufgrenzen, Zulassungsregeln und die beobachtete Präferenz zwischen Festzinskrediten und revolvierenden Kreditlinien gefiltert wird.
Um die Gesamtzahl fundiert zu halten, gleichen wir sie mit selektiven Bottom-up-Näherungen ab, wie etwa der Stichprobenerhebung von Offenlegungen der Kreditgeber, der Zuordnung des Produktmix nach Kanal (direkt versus Vermittler) und der Anwendung realistischer durchschnittlicher Kreditbeträge auf von Praktikern mitgeteilte Aktivitätsmuster. Wenn Offenlegungen nicht detailliert genug sind, werden Lücken durch Peer-Group-Proxys behandelt, die nach Kreditgebertyp und Vertriebsmodell angepasst und anschließend in Folgegesprächen erneut geprüft werden.
Die Prognose erfolgt hauptsächlich durch Szenarioanalysen, die an Variablen gekoppelt sind, die Befragte durchgängig mit der Nachfrage in Verbindung brachten. Eingangsgrößen, die die Prognose tendenziell beeinflussen, umfassen den Bank Rate und typische Preisaufschläge, die Entwicklung der britischen Immobilienpreise, die Umschuldungsaktivität, angegebene Verwendungszwecke wie Wohnraumverbesserung sowie Veränderungen der Kreditbereitschaft, die sich in den Kreditvergabestandards zeigen. Die Annahmen werden einem Stresstest unterzogen, damit der Ausblick widerspiegelt, wie sich Volumina und durchschnittliche Ticketgrößen voraussichtlich verändern werden, und nicht nur eine geradlinige Fortsetzung der Vergangenheit darstellt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit sich das Modell nicht von beobachtbaren Marktsignalen entfernt. Wir vergleichen die Gesamtzahlen mit unabhängigen Indikatoren wie breiten Trends bei Haushaltskrediten, der Dynamik des Immobilienmarktes und von Kreditgebern berichteten Narrativen, und untersuchen anschließend Ausreißer, die mit den Zins- und Wohnbedingungen unvereinbar wirken.
Vor der endgültigen Freigabe durchläuft die Arbeit eine Analystenprüfung, bei der Annahmen, Einheitenumrechnungen und die Behandlung von Währungen erneut überprüft werden, gefolgt von erneuten Kontakten, wenn sich eine Schlüsseleingabe ändert oder eine neue Offenlegung eine Abweichung ergibt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche politische, zinsbezogene oder wohnungsmarktbezogene Ereignisse die Nachfrage verändern, und ein abschließender Durchlauf vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für den britischen Markt der Beleihung von Wohneigentum mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Beleihung von Wohneigentum im Vereinigten Königreich können weit voneinander abweichen, selbst wenn es sich um dasselbe Land handelt, weil sich die erfasste Produktpalette und die Messgrundlage häufig unterscheiden. Abweichungen entstehen in der Regel daraus, ob eine Zahl neue Kreditvergabeflüsse oder ausstehende Salden widerspiegelt, wie revolvierende Kreditlinien im Laufe des Jahres bewertet werden und wie das Timing der Währungsumrechnung bei der Umrechnung der Ergebnisse in USD angewendet wird.
Die Tabelle zeigt eine große Spannbreite, und im Modell von Mordor Intelligence wird der Marktwert für Produkte zur Beleihung von Wohneigentum erfasst, die durch Wohneigentumskapital gesichert sind, ausgerichtet auf Festzinskredite und HELOC-artige Kreditlinien, während erstrangige Kaufhypotheken und unbesicherte Kredite außerhalb des Umfangs liegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,09 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 36,80 Mrd. USD (2026) | Bündelt häufig Immobilienrenten und breitere besicherte Kreditvergabe zusammen und behandelt das Ergebnis möglicherweise als kombinierte Saldenkennzahl, was die Gesamtwerte im Vergleich zu einem enger definierten produktbezogenen Kreditvergabewert erhöht. |
| Fachzeitschrift B | 18,40 Mrd. USD (2025) | Stützt sich typischerweise auf eine begrenzte Kreditgeberstichprobe und kann revolvierende Kreditlinien unterschätzen, wenn sie sich auf Jahresendmomentaufnahmen oder konservative Abrufannahmen stützt, was den gemessenen Marktwert verringert. |
Der Vergleich deutet darauf hin, dass Umfang und Zähllogik die Hauptgründe dafür sind, dass die Zahlen nicht übereinstimmen, und nicht einfache Unterschiede in den Wachstumserwartungen. Indem Annahmen wie Abrufe, durchschnittliche Kreditbeträge und Währungstiming konsistent gehalten und anschließend mit Praktikern erneut überprüft werden, bleibt die endgültige Marktgröße auf nachvollziehbare Eingaben rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der britische Markt für Eigenheimkredite derzeit?
Die Größe des britischen Marktes für Eigenheimkredite betrug 2026 21,92 Milliarden USD und soll bis 2031 mit einer CAGR von 3,92 % einen Wert von 26,56 Milliarden USD erreichen.
Welches Produkt dominiert diesen Markt?
Festverzinsliche Lifetime-Hypotheken führten 2025 mit einem Anteil von 65,98 % und spiegeln damit die Präferenz der Kreditnehmer für Zahlungssicherheit in einem volatilen Zinsumfeld wider.
Wie schnell wachsen Online-Kanäle?
Der Online-Vertrieb auf dem britischen Markt für Eigenheimkredite soll mit einer CAGR von 7,41 % wachsen, da vereinfachte FCA-Regeln die digitale Akzeptanz beschleunigen.
Warum werden HELOCs bei Vermietern immer beliebter?
Portfolio-Vermieter bevorzugen HELOCs für flexiblen Kapitalzugang zur Finanzierung von Akquisitionen und Renovierungen, wobei Spezialisten-Kreditgeber Zinssätze ab 3,34 % anbieten.
Seite zuletzt aktualisiert am:



