
Größe und Marktanteil des europäischen Wohnhypotheken-Finanzierungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
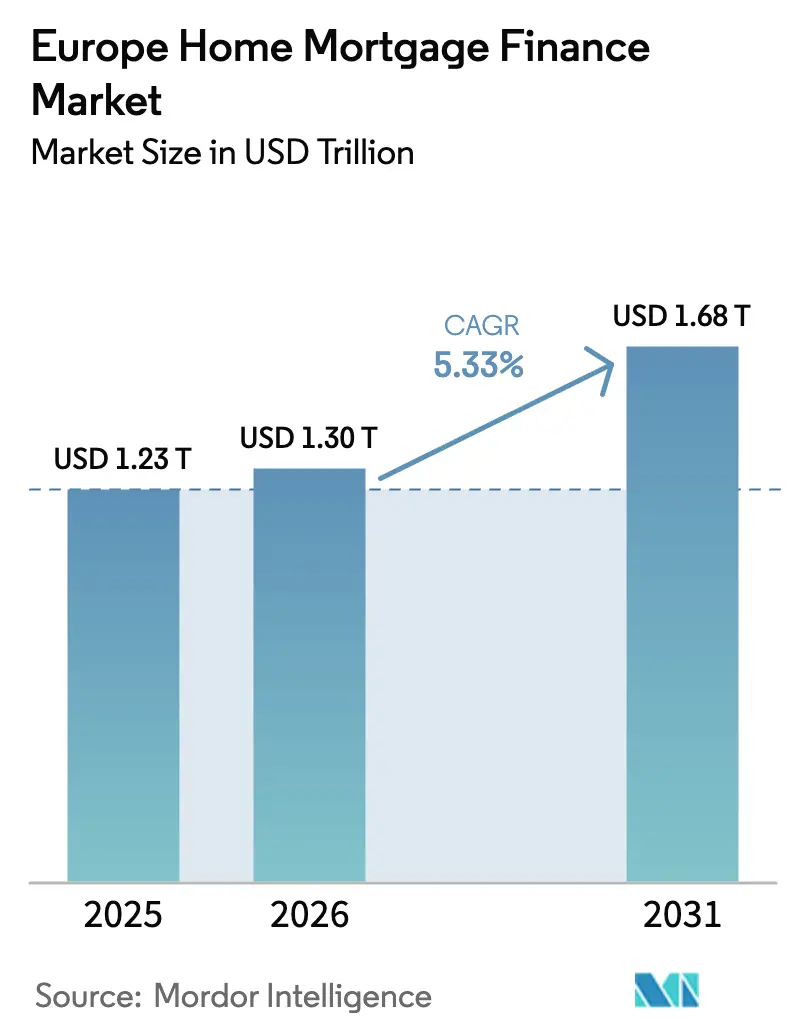
| Marktgröße im Basisjahr (2025) | 1.23 Billionen US-Dollar |
| Marktgröße (2026) | 1.3 Billionen US-Dollar |
| Marktgröße (2031) | 1.68 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.33 % |
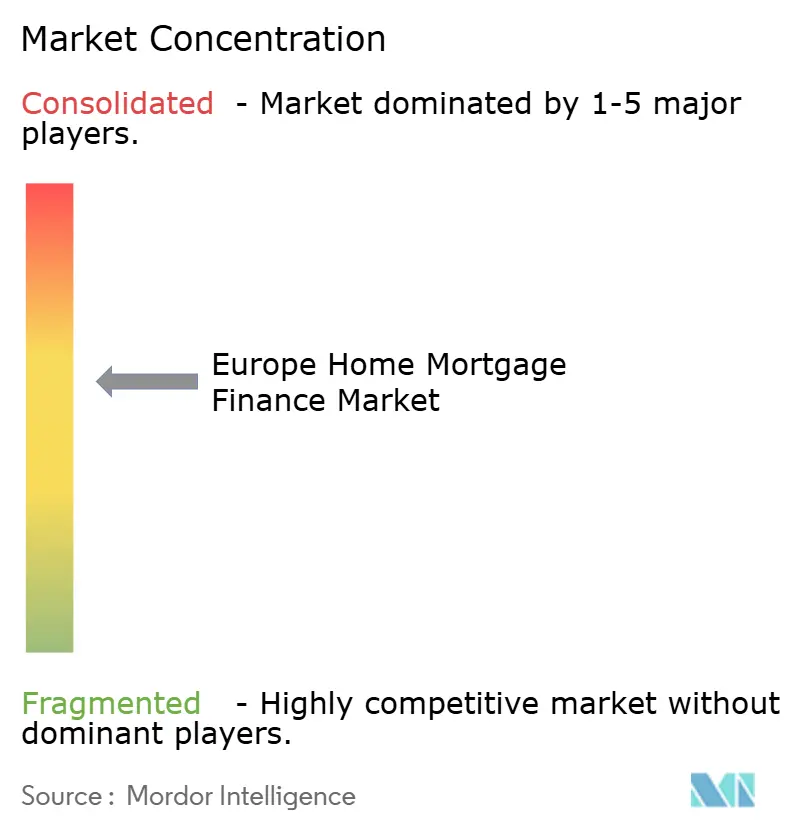
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Wohnhypotheken-Finanzierungsmarktes von Mordor Intelligence
Der europäische Wohnhypotheken-Finanzierungsmarkt wird voraussichtlich von 1,23 Billionen USD im Jahr 2025 auf 1,30 Billionen USD im Jahr 2026 wachsen und wird prognostiziert, bis 2031 bei einer CAGR von 5,33 % über 2026–2031 einen Wert von 1,68 Billionen USD zu erreichen. Die Lockerung der Politik der Europäischen Zentralbank (EZB), der Ausbau von Anreizen für Grüne Hypotheken sowie anhaltende Wohnraumangebotsengpässe stützen dieses stetige Wachstum[1]Europäische Zentralbank, „Pressemitteilung zu geldpolitischen Entscheidungen”, ecb.europa.eu. Die unterschiedliche geldpolitische Transmission zwischen den Mitgliedstaaten erzeugt gemischte Zinsumfelder: Variable-Zins-Kreditnehmer in Italien und Spanien spüren rasche Kostenanpassungen, während Festzins-Kreditnehmer in Frankreich und Deutschland einen langsameren Durchleitungseffekt erleben. Staatlich abgesicherte Garantien wie Polens Bezpieczny Kredyt 2% oder Deutschlands KfW-Klimaretrofit-Darlehen federn Erschwinglichkeitsschocks weiterhin ab und stimulieren Nischensegmente. Die Konsolidierung – verdeutlicht durch Santanders ausstehende Übernahme von TSB – verändert die Wettbewerbsdynamik, während Fintech-Anbieter Open-Banking-Infrastrukturen nutzen, um Zeichnungszeiten zu verkürzen und digital affine Kreditnehmer anzusprechen. Strengere Klimarisikoregeln schränken die Kreditvergabe in hochwassergefährdeten Regionen gleichzeitig ein und erschließen Preisvorteile in Form von Rabatten von 10–25 Basispunkten für energieeffiziente Immobilien.
Wesentliche Erkenntnisse des Berichts
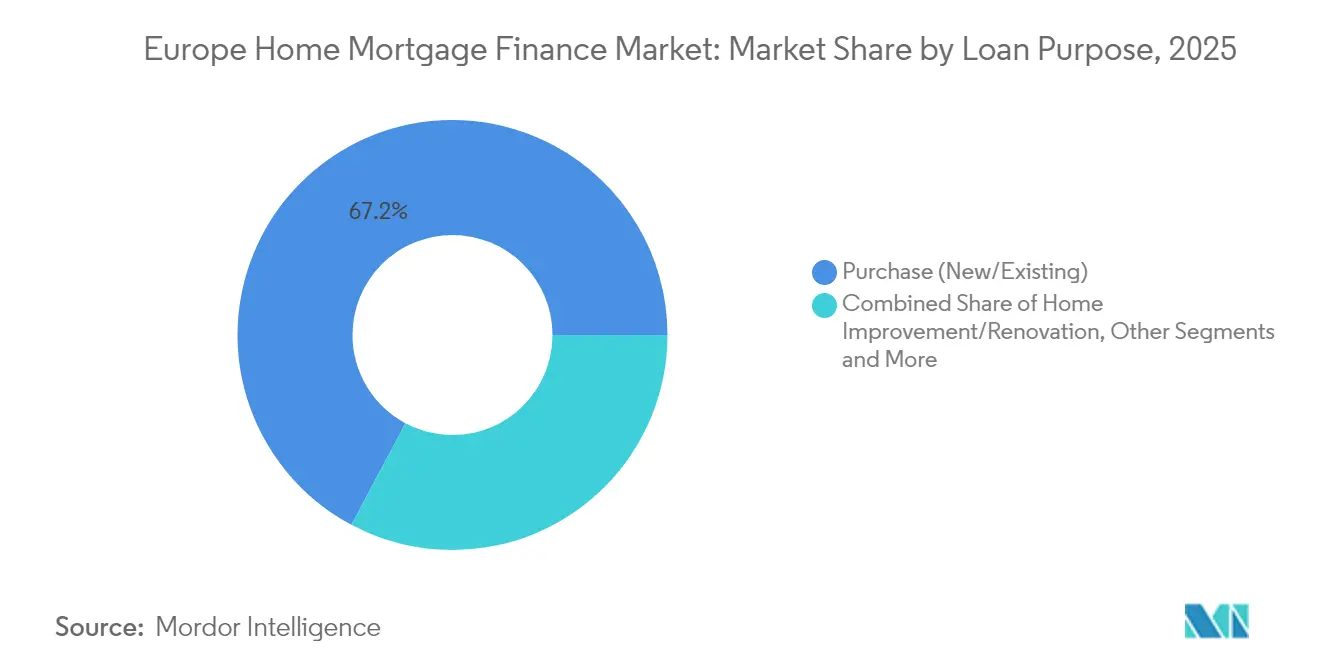
- Nach Darlehenszweck entfiel auf Kauf (Neu/Bestand) im Jahr 2025 ein Marktanteil von 67,21 % am europäischen Wohnhypotheken-Finanzierungsmarkt, während Wohnraumverbesserung/Renovierung bis 2031 voraussichtlich mit einer CAGR von 6,55 % wachsen wird.
- Nach Anbieter entfielen auf Banken im Jahr 2025 83,05 % der Größe des europäischen Wohnhypotheken-Finanzierungsmarktes; Wohnbaufinanzierungsgesellschaften werden voraussichtlich die höchste prognostizierte CAGR von 7,14 % bis 2031 verzeichnen.
- Nach Zinssätzen lagen Festzinssätze im Jahr 2025 mit einem Anteil von 77,02 % am europäischen Wohnhypotheken-Finanzierungsmarkt an der Spitze, während Variable Zinssätze über 2026–2031 mit einer CAGR von 6,92 % prognostiziert werden.
- Nach Darlehenslaufzeit repräsentierten Hypotheken mit einer Laufzeit von mehr als 20 Jahren im Jahr 2025 46,01 % der Größe des europäischen Wohnhypotheken-Finanzierungsmarktes und werden mit einer CAGR von 5,82 % wachsen.
- Nach Land erfasste das Vereinigte Königreich im Jahr 2025 einen Marktanteil von 22,74 % am europäischen Wohnhypotheken-Finanzierungsmarkt; das übrige Europa ist die am schnellsten wachsende Region mit einer CAGR von 6,28 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Niedrigzinsumfeld vor der EZB-Straffung | +1.2% | Eurozone-Kernländer, Ausstrahlungseffekte auf das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Staatlich abgesicherte Hypothekengarantieprogramme | +0.8% | Polen, Deutschland, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Steigendes verfügbares Haushaltseinkommen in den EU-Kernwirtschaften | +0.9% | Deutschland, Frankreich, Niederlande, Nordics | Mittelfristig (2–4 Jahre) |
| Wohnraumangebotsengpass in wichtigen städtischen Zentren | +1.1% | London, Paris, Amsterdam, Stockholm, München | Langfristig (≥ 4 Jahre) |
| Wachstum von Grünen Hypotheken, die an energieeffiziente Wohnhäuser gebunden sind | +0.6% | Niederlande, Deutschland, Frankreich | Langfristig (≥ 4 Jahre) |
| Open-Banking-gestützte sofortige Kreditzeichnung | +0.4% | Vereinigtes Königreich, Niederlande, Nordics | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Niedriges Niedrigzinsumfeld vor der EZB-Straffung
Unterpari-2%-Darlehen decken noch immer rund 60 % der ausstehenden Salden ab und schaffen im europäischen Wohnhypotheken-Finanzierungsmarkt einen zweistufigen Kreditnehmerpool. Haushalte, die in ultrapreiswerte Schulden eingesperrt sind, behalten ihre Kaufkraft, auch wenn Neueinsteiger mit Zinssätzen nahe 4 % konfrontiert sind. Kreditnehmer in Italien und Spanien mit kürzeren Festzinsperioden sehen sich Zahlungssprüngen von 150–200 Basispunkten gegenüber, während 77 % der französischen Hypotheken Festzinssätze mit einer Laufzeit von mehr als 15 Jahren aufweisen[2]Banque de France, „Umfrage zum Privatkundengeschäft 2025”, banque-france.fr. Kreditgeber begegnen dem Margendruck durch Neubepreisung von Neudarlehen und den Ausbau von Absicherungsstrategien. Portfoliooptimierung – Verkauf von gereiften Festzinsblöcken und Vergabe von Hybridprodukten – stärkt die risikobereinigten Erträge und erhält gleichzeitig die Präsenz im europäischen Wohnhypotheken-Finanzierungsmarkt.
Staatlich abgesicherte Hypothekengarantieprogramme
Polens Bezpieczny Kredyt 2% senkt die effektiven Zinssätze von 8,46 % auf 2 % für ein Jahrzehnt, halbiert die monatlichen Zahlungen und belebt die Nachfrage von Erstkäufern. Die KfW Deutschlands stellt im Jahr 2025 762 Millionen EUR für Energieretrofit-Hypotheken bereit, die fiskalpolitische Unterstützung mit Klimazielen verbinden. Das Programm des Vereinigten Königreichs stützte nach seiner Ausweitung im Jahr 2024 39.000 Käufe, obwohl geplante 99%-Beleihungsausläufe (LTV) Überhitzungsbedenken aufwerfen. Solche Programme verengen Risikoaufschläge, katalysieren den Wohnungsbau in förderfähigen Segmenten und verleihen dem europäischen Wohnhypotheken-Finanzierungsmarkt antizyklische Stabilität.
Steigendes verfügbares Haushaltseinkommen in den EU-Kernwirtschaften
Spanien verzeichnete für 2024 einen Anstieg des verfügbaren Haushaltseinkommens um 8,2 % aufgrund breiter Lohnzuwächse. Die deutsche Inflation moderierte sich auf 1,3 %, was trotz Gegenwind im Bausektor positive Realeinkommen sichert. Dänemarks 3,6%iges BIP-Wachstum, angetrieben durch den Pharmasektor, hob die nordischen Einkommensperspektiven an. Die Schulden-Einkommens-Verhältnisse stabilisierten sich damit, was nachhaltige Vergabevolumina verankert und das Wachstum im europäischen Wohnhypotheken-Finanzierungsmarkt untermauert.
Wohnraumangebotsengpass in wichtigen städtischen Zentren
Deutsche Baugenehmigungen sanken im April 2024 im Jahresvergleich um 31,9 % auf 21.200, was das prognostizierte Defizit von 700.000 Einheiten bis 2025 vertiefte. In London und Amsterdam nähert sich das mittlere Erstkäuferalter jeweils 34 Jahren an, bei gleichzeitig knappem Mietermarkt. Kreditgeber reagieren, indem sie Laufzeiten auf über 25 Jahre ausdehnen und einkommensangepasste Produkte anbieten, die soliden Tragbarkeitsanforderungen gerecht werden. Die anhaltende Knappheit hält Immobilienwerte fest, vergrößert Sicherheitenpuffer und stützt die Kennzahlen zur Vermögensqualität im gesamten europäischen Wohnhypotheken-Finanzierungsmarkt.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| EZB-Zinserhöhungen, die die Kreditkosten steigen lassen | -1.8% | Eurozone; Variable-Zins-Pools in Italien und Spanien | Kurzfristig (≤ 2 Jahre) |
| Strengere Stresstests für die Hypothekentragbarkeit | -0.7% | Vereinigtes Königreich, Niederlande, Nordics | Mittelfristig (2–4 Jahre) |
| Risiko der Überbewertung von Wohnimmobilienpreisen in ausgewählten Märkten | -0.5% | London, Amsterdam, Stockholm, München | Mittelfristig (2–4 Jahre) |
| Klimarisikovorschriften, die die Kreditvergabe in Hochwasserzonen einschränken | -0.3% | Niederlande, Deutschland, Küstenregionen des Vereinigten Königreichs | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
EZB-Zinserhöhungen erhöhen die Kreditkosten
Durchschnittliche italienische Zahlungen stiegen bei Darlehen von 150.000 EUR im Jahr 2024 um 200–300 EUR, was 46 % der Hypothekennehmer dazu veranlasste, den Konsum einzuschränken[3]BNP Paribas, „Ausblick auf den italienischen Hypothekenmarkt 2024”, group.bnpparibas. Die Aufnahme variabler Zinssätze erreichte in Italien 60,9 %, da sich die Festzinsprämien auf 96 Basispunkte ausweiteten. Da die EZB die Leitzinsen im Verlauf des Jahres 2025 senkt, kehren Refinanzierungstendenzen zurück, bleiben jedoch über den Benchmarks des Niedrigzinszeitalters, was die Preiserwartungen im gesamten europäischen Wohnhypotheken-Finanzierungsmarkt neu verankert.
Strengere Stresstests für die Hypothekentragbarkeit
Niederländische Regeln zur Begrenzung des Darlehens-Einkommens-Verhältnisses haben jahrzehntelange Hochnachfrage erschüttert, selbst bei Lohnwachstum. Britische Kreditgeber führen nun Stresstests bei 300 Basispunkten über den geltenden Zinssätzen durch[4]Bank of England, „Statistik der Hypothekenkreditgeber Q4 2024”, bankofengland.co.uk. Nordische Aufsichtsbehörden überwachen Schulden bei 235 % des verfügbaren Einkommens in Norwegen. Diese aufsichtsrechtlichen Prüfungen unterdrücken marginale Genehmigungen, stärken aber die Portfolioresilienz und dämpfen die Expansion des europäischen Wohnhypotheken-Finanzierungsmarktes, ohne die Stabilität zu gefährden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Darlehenszweck:
Renovierungsfinanzierung beschleunigt EnergiezieleKauf (Neu/Bestand)-Hypotheken entfielen 2025 auf 67,21 % des europäischen Wohnhypotheken-Finanzierungsmarktes. Der Anteil spiegelt die verankerte Eigennutzungskultur und eine stetige Wiederverkaufspipeline wider. Wohnraumverbesserung/Renovierung hingegen weist eine CAGR-Prognose von 6,55 % auf und übertrifft alle anderen Zwecke, da EU-Energieeffizienzvorschriften Haushalte in Richtung Nachrüstung lenken. Die Größe des europäischen Wohnhypotheken-Finanzierungsmarktes für die Renovierungsfinanzierung dürfte über 2026–2031 deutlich steigen, unterstützt durch jährliche Investitionsanforderungen von 150 Milliarden EUR gemäß der Gesamtenergieeffizienzrichtlinie für Gebäude.
Die Nachfrage nach Nachrüstungsdarlehen verändert die Kreditzeichnung. Kreditgeber müssen sowohl künftige Energieeinsparungen als auch Sicherheitenwertsteigerungen bewerten. Das EIB-Deutsche Bank-Programm im Wert von 600 Millionen EUR veranschaulicht, wie konzessionäres Kapital die Kreditkosten für förderfähige Projekte senkt. Die Bündelung von Renovierungsdarlehen mit Subventionen stützt risikobereingte Erträge und verankert Nachhaltigkeit weiter im europäischen Wohnhypotheken-Finanzierungsmarkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anbieter:
Agile Wohnbaufinanzierungsgesellschaften untergraben die Vorherrschaft der BankenBanken behielten 2025 83,05 % der Größe des europäischen Wohnhypotheken-Finanzierungsmarktes, gestützt durch Einlagenfinanzierung und Multi-Produkt-Cross-Selling. Wohnbaufinanzierungsgesellschaften streben jedoch eine CAGR von 7,14 % an, dank spezialisierter Kreditzeichnung und digitaler Vergabe. KI-gestützte Plattformen senken Kosten-Einkommens-Verhältnisse und verbessern die Risikosegmentierung, was es Newcomern ermöglicht, Nischenkreditnehmer zu gewinnen, die von Universalbanken übersehen werden.
Etablierte Marktteilnehmer begegnen dem mit Partnerschaften und Kernsanierungen ihrer Bankensysteme. Santanders cloud-natives Vergabesystem, das nach der TSB-Integration eingesetzt wurde, zielt darauf ab, Anträge in weniger als 48 Stunden zu bearbeiten. Fintech-Allianzen bieten Geschwindigkeits- und Kundenerfahrungsgewinne, die incumbenten Volumina parallel zum wachsenden Wettbewerb im europäischen Wohnhypotheken-Finanzierungsmarkt steigen lassen.
Nach Zinssätzen:
Die Wiederbelebung variabler Zinssätze spiegelt Erwartungen zum monetären Zyklus widerFestzinshypotheken beanspruchten 2025 einen Anteil von 77,02 % an der Größe des europäischen Wohnhypotheken-Finanzierungsmarktes. Da Händler sequenzielle EZB-Zinssenkungen einpreisen, prognostizieren variable Zinsdarlehen eine CAGR von 6,92 %. Der Marktanteil variabler Produkte im europäischen Wohnhypotheken-Finanzierungsmarkt stieg in Italien stark an, von 15,8 % auf 60,9 % in 12 Monaten, da sich der Spread zwischen Fest- und Variablezinssätzen auf fast 100 Basispunkte ausweitete.
Kreditnehmer sichern sich über Zinsobergrenzenoptionen ab, die das Aufwärtsrisiko begrenzen und gleichzeitig die Partizipation an Abwärtsbewegungen ermöglichen. Die französische Kultur bevorzugt weiterhin lange Festzinslaufzeiten und sorgt für Stabilität im europäischen Wohnhypotheken-Finanzierungsmarkt. Kreditgeber managen das Basisrisiko durch dynamische Absicherung und Darlehensbedingungen, die spätere Zinssatzkonvertierungen ermöglichen, sobald die geldpolitische Lockerung greift.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Darlehenslaufzeit:
Längere Laufzeiten gleichen Tragbarkeitsdruck ausDarlehen mit einer Laufzeit von mehr als 20 Jahren halten 46,01 % der Volumina von 2025 und übertreffen andere Kategorien mit einer CAGR von 5,82 %. Verlängerte Amortisation drückt monatliche Zahlungen nach unten und unterstützt den Ersteinstieg in den Eigentumsmarkt, auch wenn die Preise steigen. In teuren Hauptstädten wie London übersteigt das mittlere Preis-Einkommens-Verhältnis das 9-Fache, was 30-jährige Tilgungspläne zur Norm macht.
Verlängerte Laufzeiten erhöhen die Zinskosten über die gesamte Laufzeit und das Durationsrisiko. Aufsichtsbehörden prüfen nun die Rückzahlungskapazität der Kreditnehmer im Rentenalter. Kreditgeber übernehmen gestufte Rückzahlungsmerkmale – gestaffelte Eskalationen oder Ballonoptionen –, um Cashflows auf das Lebenszykluseinkommen auszurichten und die Kreditqualität im europäischen Wohnhypotheken-Finanzierungsmarkt zu sichern.
Geografische Analyse
Markt für Wohnimmobilienfinanzierung im Vereinigten Königreich
Das Vereinigte Königreich führt mit einem Anteil von 22,74 % am europäischen Markt für Wohnimmobilienfinanzierung. Eine vielfältige Produktlandschaft – variable Zinsbindung, Offset-Hypotheken, Lifetime-Hypotheken – unterstützt eine granulare Segmentierung, während Fusionen wie Santander–TSB die Skalierung fördern. Regulatorische Reformen nach dem Brexit harmonisieren die Kapitalanforderungen mit Basel III und verschaffen großen Kreditgebern bilanzielle Flexibilität. Trotz der Belastungstests zur Erschwinglichkeit im Jahr 2024 bleiben die Kreditvergabevolumina im Vereinigten Königreich aufgrund robuster Arbeitsmärkte und aufgestauter Wohnungsnachfrage widerstandsfähig.
Markt für Wohnimmobilienfinanzierung in Deutschland, Frankreich und den nordischen Ländern
Deutschland und Frankreich sind strukturelle Säulen. Deutschlands Angebotsengpass, der durch den Einbruch bei Baugenehmigungen belegt wird, verschärft den Wettbewerb um knappes Angebot und verlängert die Preissteigerungen. Französische Märkte profitieren von einem schrittweisen Rückgang der durchschnittlichen Hypothekenzinsen – von 4,21 % auf 3,60 % im Verlauf des Jahres 2024 – was die Refinanzierung auch bei vorsichtiger Verbraucherstimmung ankurbelt. Nordische Kreditgeber steigern ihre Volumina trotz gedämpfter Preissteigerungen; Nordea verzeichnete im ersten Quartal 2025 ein Hypothekenwachstum von 6 % und belegt damit den Appetit der Region auf digital gestütztes Kreditgeschäft.
Markt für Wohnimmobilienfinanzierung in Südeuropa und Osteuropa
Spanien und Italien bieten zyklisches Aufwärtspotenzial. Spaniens BIP-Wachstum von 3,2 % im Jahr 2024 trieb die Hausverkäufe um 15 % im Jahresvergleich an. Die Kreditbedingungen in Italien lockern sich, da Banken Konsolidierungssynergien nutzen; Intesa Sanpaolo ermöglichte in den ersten neun Monaten des Jahres 2024 mittel- und langfristige Kreditvergaben in Höhe von 30 Milliarden EUR und befeuerte damit das Hypothekenwachstum. Das übrige Europa, das die mittel- und osteuropäischen Staaten umfasst, weist mit einer CAGR von 6,28 % bis 2031 das stärkste Wachstum auf. Bürgschaftsprogramme und EU-Mittel beschleunigen die formelle Kreditdurchdringung und erweitern die Reichweite des europäischen Marktes für Wohnimmobilienfinanzierung. EIB-gestützte Programme in Lettland sowie große grenzüberschreitende Übernahmen – wie die Beteiligung der Erste Group an Santander Polska – liefern das für eine rasche Expansion notwendige Kapital und die erforderliche Technologie.
Regulatorisches Umfeld
Die Regulierung der Wohnbaufinanzierung in Europa wird durch aufsichtsrechtliche und verbraucherkreditbezogene Rahmenwerke auf EU-Ebene sowie durch länderspezifische kreditnehmerbasierte Maßnahmen geprägt. Im Jahr 2026 veröffentlichte die Europäische Bankenaufsichtsbehörde (EBA) endgültige Leitlinien für Engagements im Bereich Erwerb, Erschließung und Bau (ADC) von Wohnimmobilien, einschließlich einer niedrigeren Eigenkapitalschwelle von 20% für bestimmte öffentliche Wohnungsbauprojekte. Dies wirkt sich auf die Risikogewichte baugebundener Hypotheken und die Kapitalplanung der Banken in den Mitgliedstaaten aus. Parallel dazu setzt sich die European Mortgage Federation-European Covered Bond Council (EMF-ECBC) weiterhin für die CRR-Behandlung risikoarmer Wohnimmobilienkredite ein, einschließlich der Diskussion über die Übergangsregelungen gemäß Artikel 465(5), was den Branchenfokus auf harmonisierte Kapitalergebnisse und die Kontinuität der Fundingmärkte widerspiegelt.
Das Vereinigte Königreich verfolgt einen eigenständigen aufsichtsrechtlichen Weg nach dem Brexit, angeführt von der Financial Conduct Authority (FCA) und der Prudential Regulation Authority (PRA). Die FCA änderte im Juli 2025 die Hypothekenvorschriften, um mehr Flexibilität bei Erschwinglichkeitsprüfungen und Umschuldungswegen, einschließlich Laufzeitverkürzungen, zu ermöglichen, während Kreditgeber weiterhin Stresstests und verantwortungsvolle Kreditvergabekontrollen anwenden. In ganz Europa nutzen nationale Behörden zudem kreditnehmerbasierte Instrumente wie Schuldendienst-Einkommens-Grenzen und Festzinsvorgaben in ausgewählten Märkten, was hilft, die Zinstransmission und den Verschuldungsgrad der Haushalte während Zinszyklen zu steuern.
Wertschöpfungskettenanalyse
Die europäische Wertschöpfungskette der Wohnbaufinanzierung beginnt mit der Kundengewinnung (Filialen, Makler und Online-Wege) und der Datenerfassung, die zunehmend durch Open-Banking-Daten zur Überprüfung von Einkommen und Erschwinglichkeit unterstützt wird. Underwriting und Preisgestaltung berücksichtigen anschließend regulatorische Vorgaben (Stresstests, LTV-/LTI-Grenzen, Kapitalvorschriften), Immobilienbewertung sowie Betrugs- und Identitätsprüfungen, bevor es zur Angebotserstellung, Abwicklungs- und Notariatsprozessen sowie zum Abschluss übergeht. Servicing (Inkasso, Zahlungsrückstandsmanagement, Stundung) und Portfoliomanagement folgen nachgelagert, wobei Banken und Spezialkreditgeber Analytik einsetzen, um Fest- gegenüber variabel verzinsten Engagements zu steuern und Repricing- sowie Refinanzierungsangebote zu lenken.
Finanzierung und Risikoverteilung stehen im Zentrum der Kette. Kreditgeber vergeben Kredite auf der Bilanz unter Nutzung von Einlagen und Großhandelsfinanzierung und optimieren dann Kapital und Liquidität durch besicherte Finanzierung, einschließlich der von EMF-ECBC-Mitgliedern geförderten Covered-Bond-Rahmenwerke, sowie durch Kapitalentlastungstechniken wie synthetischen Risikotransfer (SRT) und Termin-Emissionen, sofern anwendbar. Strategische Konsolidierung verändert die Kette ebenfalls, indem Skaleneffekte bei Origination und Servicing internalisiert werden, wie am Beispiel von Santander UK, das seine Hypothekenplattform durch die Übernahme von TSB ausbaut, was den operativen Hebel über Underwriting-, Servicing- und Finanzierungsprogramme hinweg erweitert.
Wettbewerbslandschaft
Der europäische Hypothekenmarkt weist eine moderate Konzentration mit zunehmend intensiver Wettbewerbsdynamik auf, die durch strategische Konsolidierung und technologischen Wandel angetrieben wird. Santanders 2,65-Milliarden-USD-Transaktion für TSB hebt seine britischen Hypothekenaktiva auf 45 Milliarden USD und verschafft einen lokalen Marktanteil von 6 % sowie eine bessere Finanzierungsdiversifikation. Nationwides geplanter Kauf von Virgin Money würde das Genossenschaftsinstitut auf Platz zwei bei Einlagen und Hypotheken heben und zeigt, dass die Konsolidierung nach wie vor ein bevorzugter Weg zur Kosteneffizienz ist. Grenzüberschreitende Übernahmen wie Erste Groups 6,8-Milliarden-EUR-Beteiligung an Santander Polska betonen die regionale Konvergenz mit dem Ziel der Ausrichtung digitaler Infrastrukturen.
Fintech-Herausforderer verstärken den Druck. Revolut beabsichtigt, im Jahr 2025 KI-gestützte Hypotheken einzuführen, indem Open-Banking-Datenabrufe mit sofortiger Entscheidungsfindung kombiniert werden, die etablierte Anbieter in der Nutzererfahrung unterbieten. Traditionelle Banken antworten mit internen Entwicklungen: Die API-Einführung von Legal & General Home Finance optimiert die Bearbeitung von Lifetime-Hypotheken, während INGs granulares Grünbepreisungstool Differenzierung durch Nachhaltigkeit bietet.
Innovation in weißen Flecken prägt auch den Wettbewerb. Lifetime- und Eigenkapitalfreisetzungsprodukte adressieren alternde Bevölkerungsgruppen, Grüne Hypotheken erzielen Prämien beim Beleihungsauslauf (LTV), und sofortige Kreditzeichnung zieht jüngere Kreditnehmer an. Institute, die in der Lage sind, ESG-Analysen und maschinelles Lernen in Kreditmodelle zu integrieren, können ihren Anteil am europäischen Wohnhypotheken-Finanzierungsmarkt ausbauen.
Führende Unternehmen der europäischen Wohnhypotheken-Finanzierungsbranche
Lloyds Banking Group
Banco Santander
BNP Paribas
Crédit Agricole
Barclays plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Wohnimmobilienfinanzierung
- Lloyds Banking Group
- Banco Santander
- BNP Paribas
- Crédit Agricole
- Barclays plc
- HSBC UK
- ING Group
- Rabobank
- Deutsche Bank
- Commerzbank
- UniCredit
- Intesa Sanpaolo
- Nordea Bank
- Danske Bank
- Swedbank
- CaixaBank
- Nationwide Building Society
- Aareal Bank
- DNB ASA
- Bank of Ireland
Lesen Sie die Analyse der Europäischer Markt für Wohnimmobilienfinanzierung-Unternehmen

Marktchancen und Zukunftsaussichten
Die Finanzierung von Renovierungen und Energieeffizienz stellt einen spezifischen Weißraum innerhalb der europäischen Hypothekenvergabe dar, da Underwriting und Produktgestaltung Immobilienzustand, Sanierungsumfang und erwartete Effizienzgewinne miteinander verknüpfen müssen. Diese Richtung zeigt sich bereits in bankgeführten grünen Preisprogrammen, darunter ING, das im Mai 2025 in den Niederlanden gestaffelte Hypothekenpreise nach Energieausweis einführte. Groß angelegte Sanierungsziele wie das von BNP Paribas angestrebte Ziel von 400.000 energieeffizienten Hausrenovierungen in Europa bis Ende 2026 unterstützen die Nachfrage nach verknüpften Hypotheken-plus-Renovierungsstrukturen, Zahlungsabwicklungslösungen für Handwerker sowie Bewertungsmodellen, die die Wertsteigerung der Sicherheit nach der Sanierung berücksichtigen.
Eine zweite Chance liegt in schnellerer, kostengünstigerer Origination und Servicing auf Basis von Open Banking und Automatisierung, insbesondere in Phasen aktiver Refinanzierungszyklen und zunehmender Erschwinglichkeitsbeschränkungen. BNP Paribas ist zur elektronischen Ausstellung von Hypothekenangeboten mittels KI übergegangen, wobei rund 20% der einfachsten Anträge ohne Backoffice-Eingriff bearbeitet werden, was den Wettbewerb bei Time-to-Yes, Dokumentenerfassung und Betriebskosten pro Kredit unterstützt. Auf der Politik- und Kapitalseite skizzieren Vorschläge der EMF-ECBC für ein harmonisiertes „28. Regime"-Hypothekengarantiekonzept einen Ansatz zur Mobilisierung von Privatkapital und zur Verringerung der Fragmentierung, während die Plattformmodernisierung durch Integrationen etablierter Anbieter gestärkt wird, darunter die Integration von TSB durch Santander UK, die die Broker-Konnektivität und Produktpaletten über größere Bestände hinweg standardisieren kann.
Recent Industry Developments in Europäischer Markt für Wohnimmobilienfinanzierung
- Mai 2026: Lloyds Banking Group brachte ein Hypothekenprodukt für Erstkäufer auf den Markt, das eine Anzahlung von 5.000 GBP erfordert und über Lloyds Bank, Halifax und Bank of Scotland für Immobilien im Wert von bis zu 300.000 GBP erhältlich ist. Das Angebot erweitert den Zugang für Erstkäufer auf dem britischen Wohnungsmarkt und könnte zusätzliche Marktanteile im britischen Segment der Wohnbaufinanzierung gewinnen. Dieser Schritt signalisiert eine Verschiebung hin zu erschwinglichkeitsorientierten Optionen im wettbewerbsintensiven britischen Hypothekenmarkt.
- Mai 2026: Lloyds Banking Group brachte ein Hypothekenprodukt für Erstkäufer auf den Markt, das eine Anzahlung von 5.000 GBP erfordert und über Lloyds Bank, Halifax und Bank of Scotland für Immobilien im Wert von bis zu 300.000 GBP erhältlich ist. Das Programm zielt auf Erschwinglichkeit im britischen Markt ab und könnte zusätzliche Marktanteile im Segment der Wohnbaufinanzierung gewinnen. Die Initiative unterstreicht Lloyds' breiteren Vorstoß, Einstiegsmöglichkeiten für jüngere Kreditnehmer in einem angespannten Wohnungsmarkt zu erweitern.
- Januar 2026: BNP Paribas startete die Phase der elektronischen Ausstellung von Hypothekenangeboten mittels KI, um rund 20% der einfachsten Anträge ohne Backoffice-Eingriff zu bearbeiten. Der Schritt beschleunigt das digitale Underwriting im Euroraum und könnte Bearbeitungszeiten und -kosten senken. Er setzt einen Ausgangspunkt für eine weitere KI-gestützte Hypothekenverarbeitung im europäischen Markt.


Europäischer Markt für Wohnimmobilienfinanzierung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der europäische Markt für Wohnbaufinanzierung als der Wert der an Haushalte vergebenen Wohnimmobilienkredite für Hauskauf und andere wohnbezogene Bedürfnisse in den europäischen Ländern definiert.
Ausschlüsse des Geltungsbereichs: Diese Marktgrößenbestimmung schließt gewerbliche Immobilienfinanzierung und unbesicherte Verbraucherkredite, die nicht mit einem Wohnbaudarlehen verbunden sind, aus.
Übersicht der Segmentierung
- Nach Darlehenszweck
- Kauf (Neu/Bestand)
- Wohnraumverbesserung/Renovierung
- Darlehen gegen Grundstückssicherheit
- Sonstige (Bau, Refinanzierung usw.)
- Nach Anbieter
- Banken
- Wohnbaufinanzierungsgesellschaften
- Sonstige
- Nach Zinssätzen
- Festzinssätze
- Variable Zinssätze
- Nach Darlehenslaufzeit
- ≤ 10 Jahre
- 11–20 Jahre
- Mehr als 20 Jahre
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Benelux (Belgien, Niederlande und Luxemburg)
- Nordics (Schweden, Norwegen, Dänemark, Finnland und Island)
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Aufbau eines konsistenten Bildes der Wohnbaufinanzierung in Europa anhand öffentlicher Statistiken und Offenlegungen der Aufsichtsbehörden und der anschließenden Umwandlung dieser Reihen in vergleichbare länderspezifische Zeitreihen.
Wir beziehen uns hauptsächlich auf Quellen wie die Tabellen der European Mortgage Federation (Hypostat), Kreditstatistiken der Europäischen Zentralbank, Veröffentlichungen nationaler Zentralbanken, nationale Statistikämter für Haushalts- und Wohnungsindikatoren sowie Grundbuchämter oder offizielle Häuserpreisindex-Veröffentlichungen, soweit verfügbar.
Diese Reihen werden durch Offenlegungen der Kreditgeber wie Jahresberichte, Investorenpräsentationen und Kommentare von Bankenverbänden ergänzt, was hilft, Veränderungen bei Origination-Volumina, Refinanzierungszyklen und Produktmix im Zeitverlauf zu interpretieren. Ausgewählte kostenpflichtige Datenbanken werden sorgfältig für Unternehmensfinanzdaten und Nachrichten-Screening genutzt. Patentdatenbanken werden ebenfalls geprüft, wenn die Digitalisierung von Hypothekenprozessen auf breiter Ebene diskutiert wird.
Die oben genannten Quellen dienen lediglich der Veranschaulichung, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um die Annahmen des Schreibtischmodells zu prüfen, insbesondere hinsichtlich dessen, was als Neukreditvergabe versus Bestand behandelt wird, und wie Zinsbewegungen und Laufzeitverschiebungen das Kreditnehmerverhalten beeinflussen. Wir sprechen mit Kreditgebern, Hypothekenvermittlern und Branchenberatern in den wichtigsten europäischen Märkten, damit lokale Produktstrukturen nicht zu einer einzigen Annahme gemittelt werden.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 20% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 30% |
| Kleinere Akteure: 22% | Manager: 50% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem offizielle Kreditbestände und Neukreditvergabeströme länderweise rekonstruiert und anschließend nach denselben Zeitregeln in USD normalisiert werden. Um realistische Gesamtwerte zu gewährleisten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert, etwa durch stichprobenartige Zusammenfassungen von Kreditgeberbilanzen, Kanalprüfungen zur Origination-Richtung sowie stichprobenartige durchschnittliche Kreditgrößen multipliziert mit Transaktions- und Genehmigungsvolumina, wenn eine Länderreihe Berichtsverzögerungen aufweist.
Zu den im Modell verwendeten Schlüsseleingaben gehören der ausstehende Wohnimmobilienkreditbestand, die Bruttovergabe von Wohnimmobilienkrediten, das Niveau der Hypothekenzinssätze und deren Anpassungen (Anteil fest- versus variabel verzinst), die typische Verteilung der Kreditlaufzeit sowie Wohnungsmarktsignale wie Transaktionsvolumina und Häuserpreisindizes. Für Prognosen wird eine Szenarioanalyse zu Zinspfaden und Wohnungsumschlag angewendet, und anschließend werden die Länderausblicke nach Konsistenzprüfungen zu einem europäischen Gesamtwert konsolidiert.
Wo für kleinere Märkte keine Bottom-up-Benchmarks verfügbar sind, werden Lücken durch proportionale Zuweisung auf Basis beobachtbarer Kreditbestände und der historischen Beziehung zwischen Beständen und Neukreditvergabe in vergleichbaren Ländern geschlossen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schritten, sodass Ausreißer frühzeitig erkannt und vor der Veröffentlichung erneut geprüft werden. Modellergebnisse werden mit unabhängigen Signalen wie Kreditaggregaten der Zentralbanken, gemeldeten Trends bei der Hypothekenproduktion und länderspezifischen Veränderungen bei Kreditzweck und Zinsartmix verglichen. Große Abweichungen werden durch zusätzliche Schreibtischprüfungen und Nachfassgespräche untersucht.
Eine zweite Analystenprüfung wird durchgeführt, um zu bestätigen, dass Annahmen zu Wechselkursen, Ländergewichtungen und Zeitplanung mit der Marktdefinition übereinstimmen. Anschließend wird vor der Veröffentlichung eine abschließende Überprüfung durchgeführt.
Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse Zinserwartungen oder die Kreditvergabedynamik verändern. Vor der Auslieferung wird ein neuer Datendurchlauf abgeschlossen, sodass Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Marktgröße der europäischen Wohnbaufinanzierung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für die europäische Wohnbaufinanzierung weichen häufig voneinander ab, da jeder Herausgeber möglicherweise eine andere Basis zugrunde legt, etwa Neuvergaben, ausstehende Salden oder eine gemischte Kreditvergabesicht. Herausgeber können zudem unterschiedliche Zeitpunkte für Währungsumrechnungen anwenden.
Unterschiede zeigen sich auch dort, wo die Behandlung von Refinanzierungen variiert und wenn die Länderabdeckung erweitert oder eingeschränkt wird.
Wesentliche Treiber von Abweichungen in diesem Markt sind in der Regel, ob die Zahl Bestand oder Fluss widerspiegelt, wie fest- und variabel verzinste Neupreisgestaltung bei der Periodenauswahl erfasst wird, und wie schnell Annahmen aktualisiert werden, wenn sich Zinsen und Immobilientransaktionen im Laufe des Jahres ändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,23 Billionen USD (2025) | |
| Branchenverband A | 11,40 Billionen USD (2023) | Wird typischerweise als gesamter ausstehender Bestand an Wohnimmobilienkrediten über eine breitere Ländergruppe hinweg dargestellt und in EUR ausgewiesen, was den umgerechneten USD-Wert erhöhen kann und zudem eher eine reine Bestandssicht als die Kreditvergabeaktivität im Jahresverlauf widerspiegeln kann. |
| Globale Beratungsgesellschaft B | 0,86 Billionen USD (2025) | Liegt oft näher an der jährlichen Neuvergabe von Hypotheken und kann Refinanzierungen und Portfolioübertragungen herausrechnen, was den Wert im Vergleich zu Ansätzen senkt, die eine breitere Palette von Wohnbaufinanzierungsaktivitäten erfassen. |
Die Tabelle zeigt, dass die Abweichung größtenteils durch bestandsbasierte Gesamtwerte auf der einen und origination-fokussierte Gesamtwerte auf der anderen Seite erklärt wird. Im Rahmen des Geltungsbereichs von Mordor Intelligence wird der Wert für 2025 aus länderspezifischen Kreditvergabereihen erstellt, die die Wohnbaufinanzierung für Wohnzwecke erfassen, während gewerbliche Immobilienfinanzierung und nicht damit zusammenhängende Verbraucherkredite vor der USD-Umrechnung ausgeschlossen werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des europäischen Wohnhypotheken-Finanzierungsmarktes?
Der Markt ist im Jahr 2026 auf 1,30 Billionen USD bewertet und soll bis 2031 einen Wert von 1,68 Billionen USD erreichen.
Welches Land hat den größten Anteil am europäischen Wohnhypotheken-Finanzierungsmarkt?
Das Vereinigte Königreich führt mit einem Anteil von 22,74 % zum Stand 2025.
Warum wachsen Renovierungsdarlehen schneller als Kaufdarlehen?
EU-Energieeffizienzvorschriften und Rabatte auf Grüne Hypotheken von bis zu 25 Basispunkten treiben eine CAGR von 6,55 % für Wohnraumverbesserungs-/Renovierungsdarlehen an.
Wie beeinflussen staatliche Garantieprogramme die Erschwinglichkeit von Hypotheken?
Programme wie Polens Bezpieczny Kredyt 2% senken die effektiven Zinssätze von 8,46 % auf 2 % und reduzieren die monatlichen Zahlungen für qualifizierte Kreditnehmer um etwa 50 %.
Welche technologischen Veränderungen prägen die Hypothekenkreditzeichnung neu?
Open-Banking-Integration und KI-gestützte Plattformen reduzieren die Genehmigungszeiten von Wochen auf Stunden und verbessern die Kreditnehmererfahrung sowie die Risikobeurteilungsgenauigkeit.
Werden variable Zinshypotheken populärer?
Ja, da Kreditnehmer fortlaufende EZB-Zinssenkungen erwarten, werden variable Zinsprodukte voraussichtlich bis 2031 mit einer CAGR von 6,92 % wachsen, insbesondere in Italien und Spanien.
Seite zuletzt aktualisiert am:



