
Marktgröße und Marktanteil für transkranielle Magnetstimulationsgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.58 Milliarden US-Dollar |
| Marktgröße (2032) | 2.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für transkranielle Magnetstimulationsgeräte von Mordor Intelligence
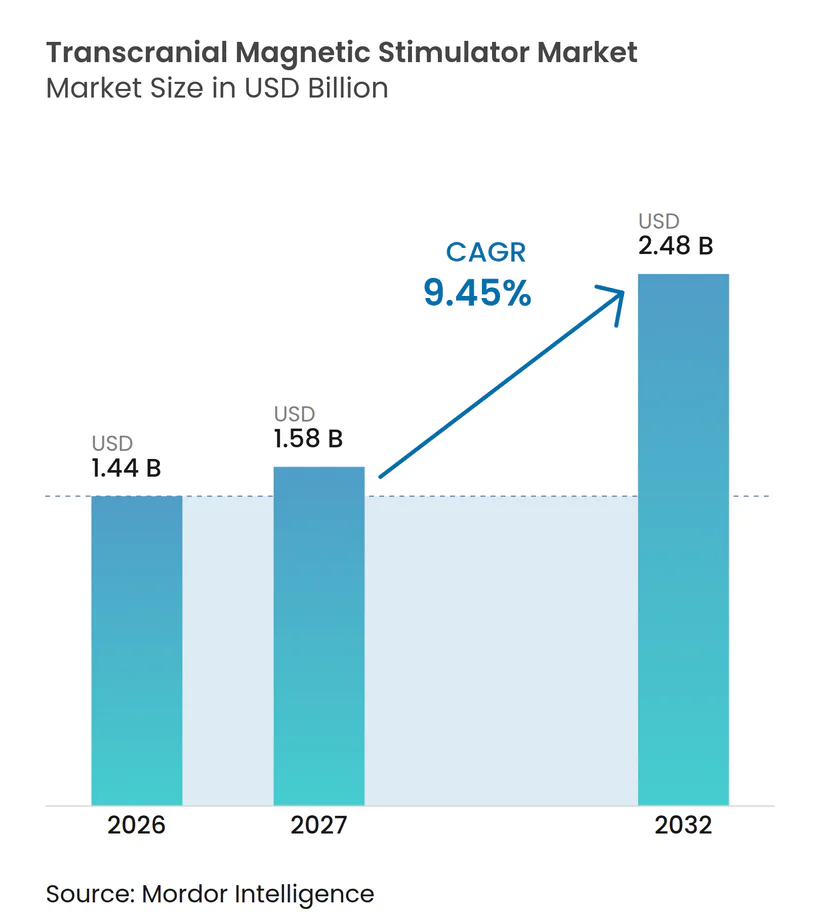
Die Marktgröße des Transkraniellen Magnetstimulators wird auf 1,44 Milliarden USD im Jahr 2026 und 1,58 Milliarden USD im Jahr 2027 geschätzt und soll bis 2032 einen Wert von 2,48 Milliarden USD erreichen, was einer CAGR von 9,45 % von 2027 bis 2032 entspricht.
Dieses Wachstum spiegelt einen entscheidenden Übergang des Marktes für transkranielle Magnetstimulationsgeräte wider – von einem ergänzenden psychiatrischen Behandlungsansatz hin zu einer etablierten Neurostimulationsplattform, die sowohl psychiatrische als auch neurologische Erkrankungen bedient. Die Ausweitung der Zulassungen für Jugendliche, angeführt durch die FDA-Zulassung von NeuroStar Advanced Therapy im Jahr 2024 für Patienten im Alter von 15 bis 21 Jahren, vergrößerte den kreis der anspruchsberechtigten Bevölkerung sofort um etwa 35 % und unterstrich das Vertrauen der Regulierungsbehörden in die Modalität. Ein weiterer Treiber ist die zunehmende Akzeptanz serviceintegrierter Liefermodelle; Hersteller übernehmen Kliniknetzwerke, sodass die Zugänglichkeit zu Behandlungen – und nicht die Hardware-Spezifikation – zum primären Wettbewerbshebel wird. Schnell wachsende Deep-TMS-Systeme, tragbare Geräte für die postakute Versorgung und KI-geführte Spulenpositionierung verbessern gemeinsam die therapeutische Präzision, verkürzen Behandlungszeiten und senken den Personalaufwand. Schließlich spiegelt die regionale Nachfrageverschiebung in Richtung Asien-Pazifik die Modernisierung des Gesundheitssystems, vereinfachte Gerätezulassungsverfahren und ein gesteigertes Bewusstsein für nicht-pharmakologische Therapien wider.
Wichtigste Erkenntnisse des Berichts
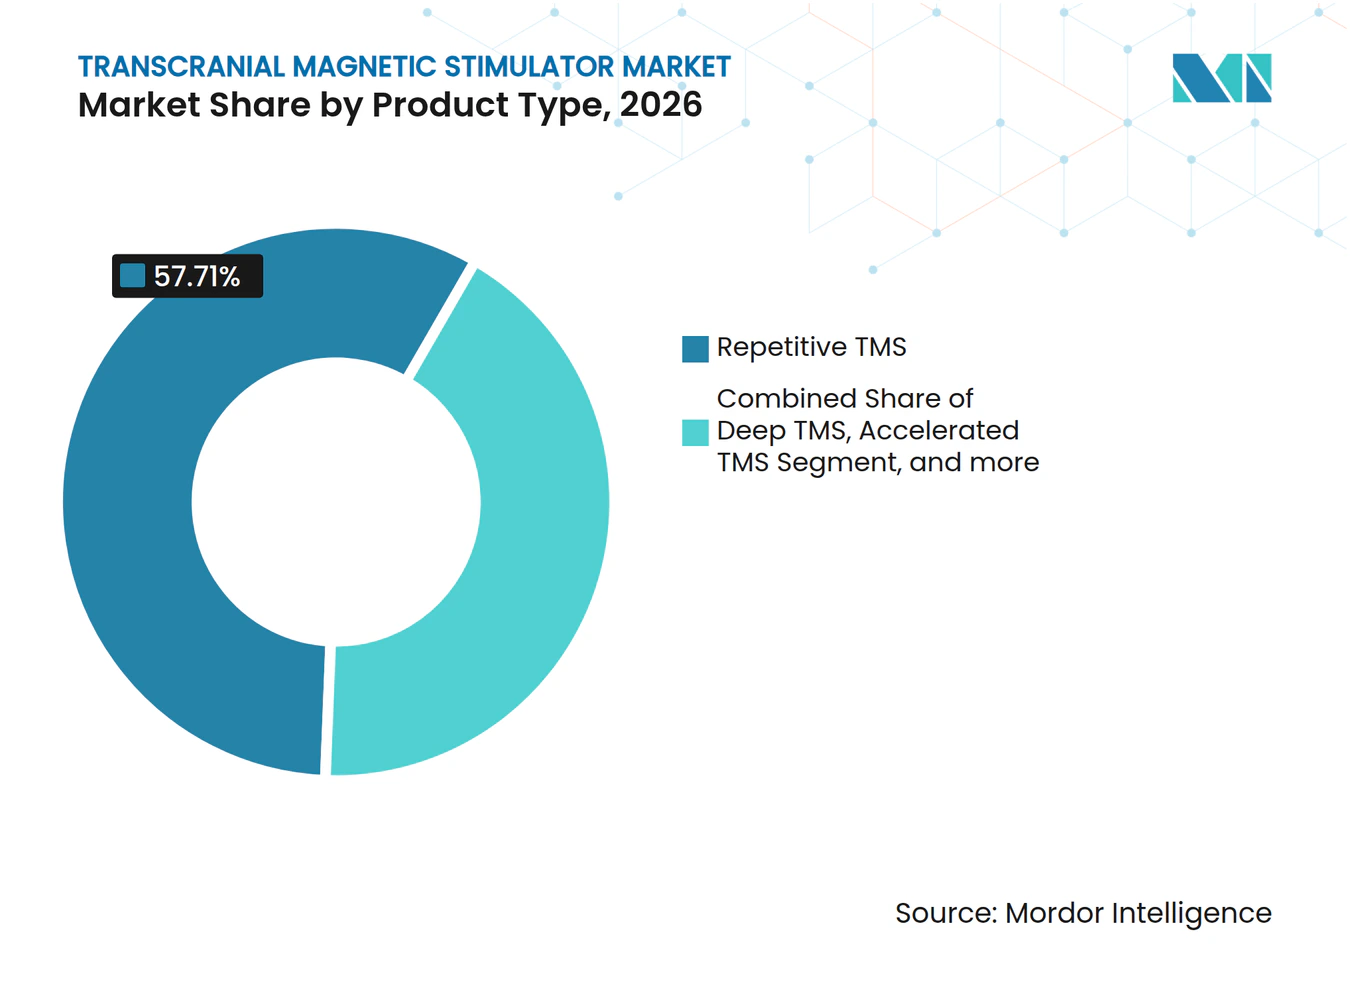
- Nach Produkttyp entfiel auf die repetitive TMS im Jahr 2026 ein Marktanteil von 57,71 % am Markt für Transkranielle Magnetstimulatoren, während die tiefe TMS bis 2032 voraussichtlich mit einer CAGR von 13,29 % wachsen wird.
- Nach Anwendungsbereich entfiel auf Depression im Jahr 2026 ein Anteil von 45,05 % an der Marktgröße für Transkranielle Magnetstimulatoren, und die Alzheimer-Krankheit entwickelt sich bis 2032 mit einer CAGR von 16,61 %.
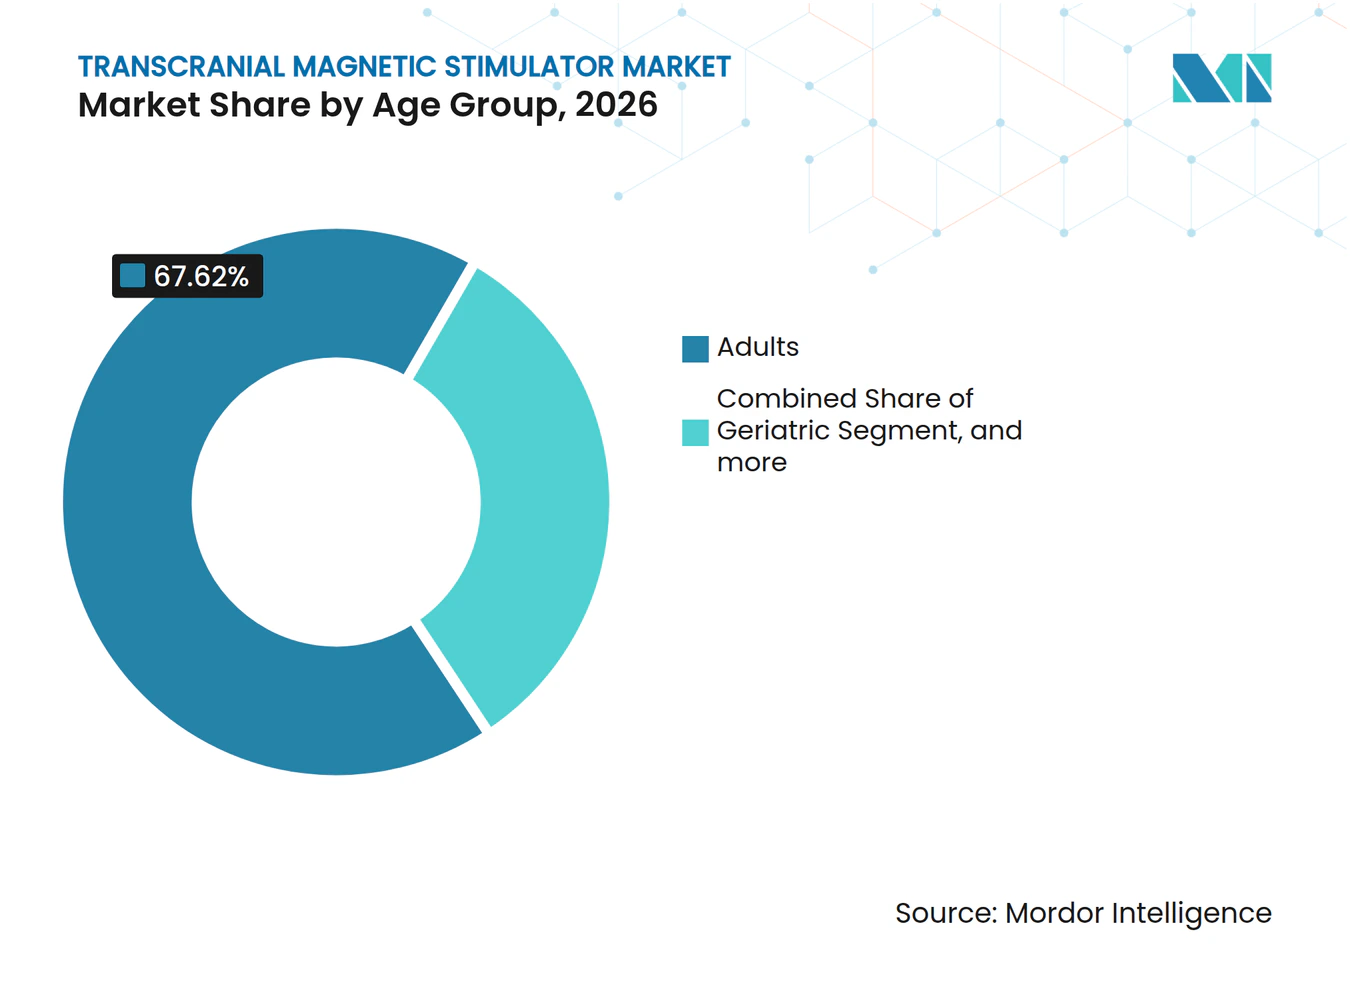
- Nach Altersgruppe hielten Erwachsene im Jahr 2026 einen Anteil von 67,62 % an der Marktgröße für Transkranielle Magnetstimulatoren; das geriatrische Segment wird voraussichtlich bis 2032 mit einer CAGR von 9,74 % wachsen.
- Nach Endnutzer führten Krankenhäuser im Jahr 2026 mit einem Umsatzanteil von 52,11 %, während Fachkliniken voraussichtlich mit einer CAGR von 11,72 % im Prognosezeitraum wachsen werden.
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit einem Umsatzanteil von 44,58 %; Asien-Pazifik wird voraussichtlich die schnellste CAGR von 12,05 % bis 2032 verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Steigende Prävalenz therapieresistenter Depressionen & erweiterte FDA-Zulassungen | +2.1% | Global, früheste Aufnahme in Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Rasch alternde Bevölkerung, die die Belastung durch neurodegenerative Erkrankungen erhöht | +1.8% | Global, am stärksten in entwickelten Regionen | Langfristig (≥ 4 Jahre) |
| Günstige Versicherungserstattung in entwickelten Ländern | +1.4% | Nordamerika & EU | Kurzfristig (≤ 2 Jahre) |
| KI-geführte Spulenpositionierung & Closed-Loop-Stimulation zur Verbesserung der Ergebnisse | +1.2% | Global, Technologiezentren in Nordamerika | Mittelfristig (2–4 Jahre) |
| Tragbare & häusliche TMS-Geräte erschließen postakute Versorgungskanäle | +0.9% | Zunächst entwickelte Märkte, weltweite Ausbreitung | Langfristig (≥ 4 Jahre) |
| Fachübergreifende Anwendung in Schmerz-, Sucht- & Neurorehabilitations-Kliniken | +0.8% | Global mit regulatorischen Unterschieden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz therapieresistenter Depressionen & erweiterte FDA-Zulassungen
Therapieresistente Depressionen betreffen etwa 30 % der Patienten mit schweren depressiven Störungen und schaffen einen dringend behandelbaren Pool für TMS-Therapie. Die FDA-Zulassung von NeuroStar Advanced Therapy im Jahr 2024 für Jugendliche im Alter von 15 bis 21 Jahren stellte die erste nicht-pharmakologische Option für diese Gruppe dar und erzielte eine klinische Verbesserung von 78 % in einer Kohorte von 1.169 Patienten.[1] BrainsWay erhielt anschließend ein erweitertes Zulassungsetikett für Spätlebensdepressionen, das eine breitere geriatrische Abdeckung unterstützt. Da große Versicherer diese FDA-Entscheidungen spiegelten, stiegen die gedeckten Behandlungen und der Erstattungsaufwand sank.
Rasch alternde Bevölkerung erhöht die Belastung durch neurodegenerative Erkrankungen
Der steigende Anteil der Bevölkerung im Alter von 65 Jahren und älter in Europa, Nordamerika und Teilen Asiens hat die Nachfrage nach krankheitsmodifizierenden Interventionen intensiviert. Ein 52-wöchiges personalisiertes repetitives TMS-Protokoll, das auf den Precuneus abzielt, verlangsamte den kognitiven Abbau bei leichten bis mittelschweren Alzheimer-Fällen, wie durch verbesserte Werte auf der Klinischen Demenz-Beurteilungsskala belegt. Parallel dazu verbesserte eine 10-tägige rTMS-Behandlung die motorische Funktion bei der Parkinson-Krankheit durch die Modulation entzündlicher regulatorischer T-Zellen, wobei der Nutzen 40 Tage nach der Behandlung anhielt. Diese klinischen Erfolge, kombiniert mit den reifenden Erstattungswegen des Marktes für transkranielle Magnetstimulationsgeräte, verstärken die neurologische Expansion der Modalität.
Günstige Versicherungserstattung in entwickelten Ländern
Im Jahr 2025 erstattet Medicare Teil B TMS für schwere depressive Störungen unter dem standardisierten CPT-Code 90867, wodurch die durchschnittlichen Zuzahlungen der Patienten auf das Niveau routinemäßiger ambulanter Besuche gebracht werden.[2] Private Versicherer wie Cigna erstrecken die Deckung nun sowohl auf erste Behandlungsverläufe als auch auf Erhaltungsregimes für qualifizierte Patienten und senken damit Eigenkosten, die zuvor zwischen 10.000 und 15.000 USD pro Serie lagen. Einheitliche Abrechnungsregeln, veröffentlichte Richtlinien und Anreize für wertbasierte Versorgung verbessern den Cashflow der Kliniken und unterstützen eine breitere Geräteakzeptanz.
KI-geführte Spulenpositionierung & Closed-Loop-Stimulation zur Verbesserung der Ergebnisse
Räumliche Inkonsistenz hat die Reproduzierbarkeit von TMS lange begrenzt. Neuronavigationssysteme wie der Neural Navigator von Soterix Medical erreichen einen räumlichen Fehler von <1 mm und sind dabei immun gegen Sichtlinienbeschränkungen, die bei optischem Tracking üblich sind. Das SAINT-Protokoll der Stanford-Universität verwendet funktionelle MRT-geführte Zielsetzung und beschleunigte Anwendung, um die Remissionsraten im Vergleich zu Standardprotokollen nahezu zu verdoppeln.[3] Bildgeführte Roboterarme reduzieren den Rotationsfehler weiter und ebnen den Weg für vollständig geschlossene Systeme, die die Stimulation in Echtzeit anpassen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Präferenz für Elektrokrampftherapie (EKT) & Tiefe Hirnstimulation (THS) | -1.6% | Global, mit regionalen Unterschieden in der klinischen Praxis | Mittelfristig (2–4 Jahre) |
| Hohe Investitionskosten & Fachkräftemangel | -1.2% | Vor allem Schwellenmärkte, mit Ausstrahlungseffekten | Kurzfristig (≤ 2 Jahre) |
| Ergebnis- variabilität durch Inkonsistenz der Spulenplatzierung | -0.9% | Global, mit höheren Auswirkungen in nicht-spezialisierten Zentren | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich kognitiver Sicherheit bei Kindern, die die regulatorische Aufsicht verschärfen | -0.7% | Entwickelte Märkte mit strengen regulatorischen Rahmenbedingungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präferenz für Elektrokrampftherapie (EKT) & Tiefe Hirnstimulation (THS)
Die Elektrokrampftherapie (EKT) weist überlegene Remissionsraten bei schweren Stimmungsstörungen auf und kann die TMS-Einführung in tertiären psychiatrischen Zentren einschränken. Die ASCERTAIN-TRD-Studie berichtete eine mittlere Verbesserung des MADRS-Scores von -17,39 für rTMS gegenüber -13,22 für pharmakologisches Umstellen, ein wichtiger Nutzen, der jedoch noch unter den etablierten EKT-Benchmarks liegt. Darüber hinaus listen Hersteller implantierbarer THS-Systeme wie das Vercise PC TMS als Kontraindikation auf, da Interferenzrisiken bestehen, und verpflichten Kliniker, sich pro Patient für eine Modalität zu entscheiden. Geschlossene THS-Innovationen mit neuronaler Echtzeit-Rückkopplung vergrößern diese Leistungslücke.
Hohe Investitionskosten & Fachkräftemangel
Systempreise zwischen 100.000 und 300.000 USD belasten die Budgets kleinerer Einrichtungen, insbesondere in einkommensschwächeren Volkswirtschaften. Die Richtlinie von UnitedHealthcare schreibt vor, dass Behandlungen unter qualifizierter Aufsicht stattfinden müssen, und unterstreicht den Bedarf an speziell ausgebildetem Personal. Personalengpässe können daher den Durchsatz selbst dort drosseln, wo Geräte installiert sind, was das kurzfristige Wachstum im Markt für transkranielle Magnetstimulationsgeräte dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Deep TMS unterbricht die Dominanz von repetitivem TMSDie repetitive TMS hielt im Jahr 2026 einen Marktanteil von 57,71 % am Markt für Transkranielle Magnetstimulatoren, was drei Jahrzehnte klinischer Validierung und die Breite der von der FDA zugelassenen psychiatrischen Indikationen widerspiegelt. Kommerzielle Vertrautheit, günstige Erstattungsbedingungen und sinkende Gerätepreise halten die Modalität als Standard-Einstiegspunkt für neue Anbieter. Die tiefe TMS verzeichnet dennoch eine CAGR von 13,29 % – die schnellste innerhalb der Segmenthierarchie. Ihre H-Spulen-Architektur dringt in limbische und subkortikale Bereiche vor, die für Acht-Spulen nicht erreichbar sind, und unterstützt Zulassungen für Depression, Zwangsstörungen und Nikotinabhängigkeit. Das therapeutische Interesse wird weiter gestärkt, da Praxisregister tiefere Stimulationsziele mit reduzierten Rückfallraten bei behandlungsresistenten Patientengruppen in Verbindung bringen.
Beschleunigte Protokolle verändern den klinischen Durchsatz. Das SAINT-Regime der Stanford-Universität komprimiert 50 Sitzungen auf 5 Tage – eine sechsfache Reduzierung der Patientenbesuche und der damit verbundenen indirekten Kosten. Gleichzeitig erzielt die Theta-Burst-Stimulation in einem Drittel der Zeit gleichwertige Ergebnisse wie eine Standard-10-Hz-Serie und unterstützt so die operative Skalierbarkeit. Navigierte TMS fügt der Spulenpositionierung Bilddaten hinzu und reduziert dadurch die Ergebnisvariabilität. Schließlich verspricht die Forschungs- und Entwicklungsaktivität in den Bereichen Closed-Loop- und multifokale Stimulation dynamische, patientenspezifische Wellenformanpassungen, die auf die in Echtzeit gemessene kortikale Erregbarkeit abgestimmt sind. Zusammengenommen zeigen diese Teilsegmente, wie therapeutische Innovationen die Marktchancen für Transkranielle Magnetstimulatoren weiter ausweiten.



Nach Anwendungsgebiet:
Alzheimer-Krankheit treibt neurologische Expansion anDepression hielt im Jahr 2026 einen Anteil von 45,05 % an der Marktgröße für Transkranielle Magnetstimulatoren, gestützt durch robuste Erstattungsbedingungen, eine umfangreiche Sicherheitshistorie und über 6,9 Millionen weltweit durchgeführte Behandlungen. Trotz seiner zentralen Rolle verschiebt sich die Stimmung hin zu neurodegenerativen Zielen. Die Alzheimer-Krankheit verzeichnet eine CAGR von 16,61 %, dank Daten, die zeigen, dass die auf den Precuneus ausgerichtete repetitive TMS den kognitiven Abbau im Vergleich zu Kontrollgruppen verlangsamt. Gesundheitstechnologie-Bewertungsbehörden berücksichtigen diese Ergebnisse nun in Erstattungsdiskussionen, was die Akzeptanz beschleunigt.
Die Parkinson-Krankheit profitiert von adjunktiven rTMS-Protokollen, die Neuroinflammation dämpfen und die kortikal-subkortikale Konnektivität verbessern, was messbare Verbesserungen der Motorik-Scores für bis zu 40 Tage liefert. Chronische Schmerzanwendungen weiten sich über neuropathische Indikationen hinaus auf Fibromyalgie aus, während Schlaganfall-Rehabilitationsstudien zeigen, dass Theta-Burst-Strategien die motorische Kortexplastizität besser fördern als die alleinige Standardphysiotherapie. Zwangsstörungen bleiben eine stetige Nische dank der FDA-Zulassungen sowohl für repetitive als auch für tiefe TMS. Die insgesamt breite Indikationspalette puffert die Umsatzströme und schützt den Markt für Transkranielle Magnetstimulatoren gegen Erstattungs- oder klinische Leitlinienänderungen in einem einzelnen Krankheitsbereich.
Nach Altersgruppe:
Geriatrisches Segment beschleunigt sich inmitten demografischer VerschiebungenErwachsene machten im Jahr 2026 67,62 % der Marktgröße für Transkranielle Magnetstimulatoren aus und bilden weiterhin die Kerndemografie für die psychiatrische Versorgung. Dennoch ist das geriatrische Segment mit einer CAGR von 9,74 % das am schnellsten wachsende. Alternde Bevölkerungen treiben die Prävalenz von Altersdepression, Alzheimer und Parkinson voran, die alle günstig auf Stimulation ansprechen und im Vergleich zur Pharmakotherapie ein geringeres Anfallsrisiko aufweisen. BrainsWays geriatrische Labelerweiterung im Jahr 2024 adressierte Verträglichkeits- und Polypharmazie-Einschränkungen, die bei älteren Patientengruppen häufig auftreten.
Umgekehrt stieg die Akzeptanz bei Kindern und Jugendlichen nach der NeuroStar-Zulassung im Jahr 2024 an. Kliniken berichten nun von einer 78-prozentigen Symptomverbesserung bei Teenagern unter standardisierten Protokollen, was eine nicht-pharmakologische Alternative angesichts der steigenden Jugendlichendepression nach der Pandemie bietet. Obwohl die Volumina noch in den Anfängen stecken, ist der kumulative lebenslange Behandlungswert pro Patient hoch, was die langfristige Nachfragesichtbarkeit für den Markt für Transkranielle Magnetstimulatoren stärkt.

Nach Endnutzer:
Fachkliniken fordern die Dominanz der Krankenhäuser herausKrankenhäuser kontrollierten im Jahr 2026 52,11 % des Umsatzes, indem sie multidisziplinäre Teams, integrierte Abrechnungssysteme und kolokal vorhandene Bildgebung nutzten. Dennoch entwickeln sich Fachkliniken mit einer CAGR von 11,72 %, begünstigt durch kürzere Wartezeiten, fokussierte Mitarbeiterkompetenz und patientenfreundliche Umgebungen. Die Übernahme von Greenbrook TMS durch Neuronetics für 129,8 Millionen USD im Dezember 2024 konsolidierte 130 Behandlungszentren, erschloss prognostizierte jährliche Kostensynergien von 22 Millionen USD und demonstrierte den strategischen Wert vertikal integrierter Netzwerke.
Akademische Institute bleiben wesentliche Inkubatoren für die Protokollverfeinerung, wie Studien zur Mehrpunkt-Stimulation an universitären Neuro-Engineering-Labors zeigen, die die Parameter der nächsten Generation prägen. Gleichzeitig ermöglichen tragbare Geräte betreute Heimversorgungspiloten, die stationäre Aufenthalte verkürzen und die Nachsorgekapazität erweitern. Insgesamt diversifizieren diese Dynamiken die Versorgungswege und steigern die Auslastungsraten im gesamten Markt für Transkranielle Magnetstimulatoren.
Geographische Analyse
Markt für transkranielle Magnetstimulation in Nordamerika
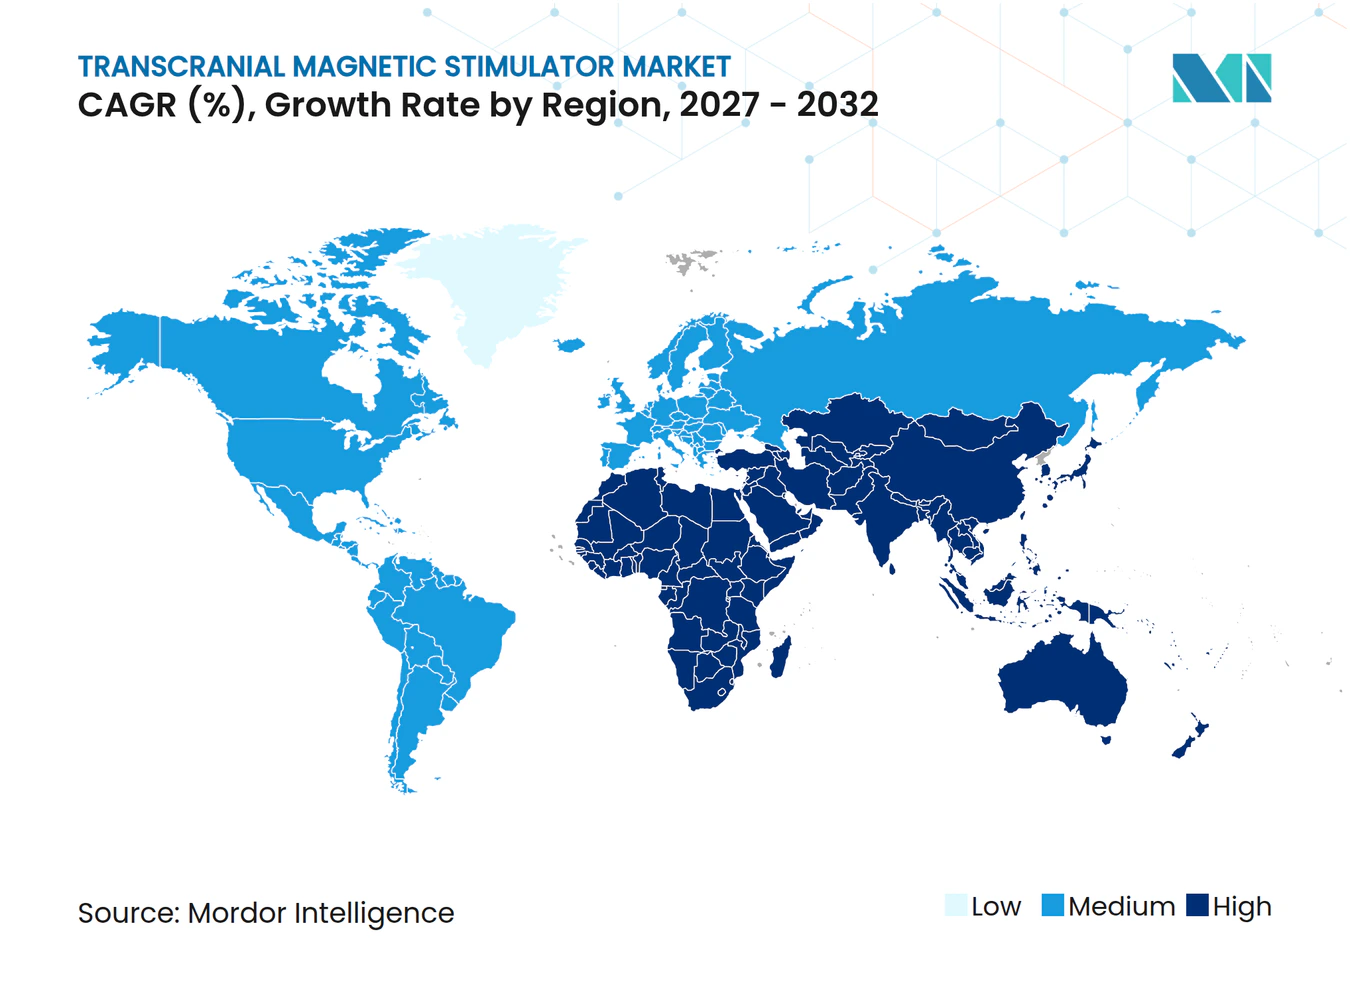
Nordamerika behielt im Jahr 2026 mit einem Umsatzanteil von 44,58 % die Führungsposition, bedingt durch frühe FDA-Zulassungen, eine breite Versicherungsabdeckung und konzentrierte Herstellerhauptsitze. Stabile Erstattungsbedingungen, ein ausgereiftes klinisches Forschungsökosystem und der wachsende Anteil servicebasierter TMS-Netzwerke stützen stetige Verfahrensvolumina. Die Vereinigten Staaten sind auch Vorreiter bei neuartigen Vergütungsmodellen, einschließlich gebündelter ambulanter Episoden, die Anreize für eine effiziente Versorgung schaffen.
Markt für transkranielle Magnetstimulation in Europa
Europa verfügt über die zweitgrößte Umsatzbasis, gestützt durch CE-gekennzeichnete Geräte und harmonisierte Vorschriften im Rahmen der Medizinprodukteverordnung. Mehrere Mitgliedstaaten haben die transkranielle Magnetstimulation in nationale Leitlinien für Depressionen und Zwangsstörungen integriert, was eine regionale Konvergenz fördert. Unterschiede bei den Erstattungsregelungen bestehen weiterhin, jedoch erstatten einkommensstarke Länder wie Deutschland und Frankreich bis zu 30 tägliche Sitzungen pro Behandlungszyklus, was die Akzeptanz weiter stärkt.
Markt für transkranielle Magnetstimulation in APAC, MEA und Südamerika
Asien-Pazifik ist die am schnellsten wachsende Region im Markt für transkranielle Magnetstimulation mit einem CAGR von 12,05 %. Spezialisierte TMS-Kliniken in Japan demonstrieren Hochvolumenmodelle, unterstützt durch die Erstattung durch die Krankenversicherung. Chinas Programm zur Modernisierung von Krankenhäusern und die inländische Fertigungskapazität senken die Anschaffungskosten, während private Gesundheitsausgaben in Indien die Nachfrage in städtischen Bevölkerungsgruppen erschließen. Südamerika sowie der Nahe Osten und Afrika befinden sich in frühen Wachstumsphasen, in denen eine steigende Belastung durch neurologische Erkrankungen auf eine wachsende Kapazität in der Tertiärversorgung trifft.
Regulatorisches Umfeld
In den Vereinigten Staaten werden transkranielle Magnetstimulationssysteme (TMS), einschließlich repetitiver TMS (rTMS), von der FDA als neurologische Therapiegeräte der Klasse II reguliert und gelangen in der Regel über den 510(k)-Zulassungsweg (Produktcode OBP) gemäß 21 CFR 882.5802/882.5805 sowie den behördlichen Sonderkontrollrichtlinien für rTMS auf den Markt. Zu den in der Evidenzbasis genannten aktuellen Zulassungen zählen BrainsWay (K251391, November 2025) und MagVenture (K260189, Mai 2026), was die aktive Taktung prädikatsbasierter Einreichungen für neue Konfigurationen und Protokollansprüche unterstreicht.
In Europa unterliegen TMS-Systeme der Medizinprodukteverordnung (EU) 2017/745 (MDR), die im Vergleich zum vorherigen MDD-Rahmenwerk die Anforderungen an klinische Nachweise und die Marktüberwachung nach dem Inverkehrbringen verschärft hat. Parallel dazu hat die EU-Klassifizierungspolitik die Kontrolle bestimmter Hirnstimulationsprodukte erhöht, einschließlich der Neueinstufung von Hirnstimulatoren ohne medizinischen Zweck als Klasse III gemäß der Durchführungsverordnung (EU) 2022/2347 der Kommission, die die Strenge der Konformitätsbewertung erhöht und die Time-to-Market-Strategien für Hersteller und Vertriebspartner in den Mitgliedstaaten verändern kann.
Wettbewerbslandschaft
Marktkonzentration
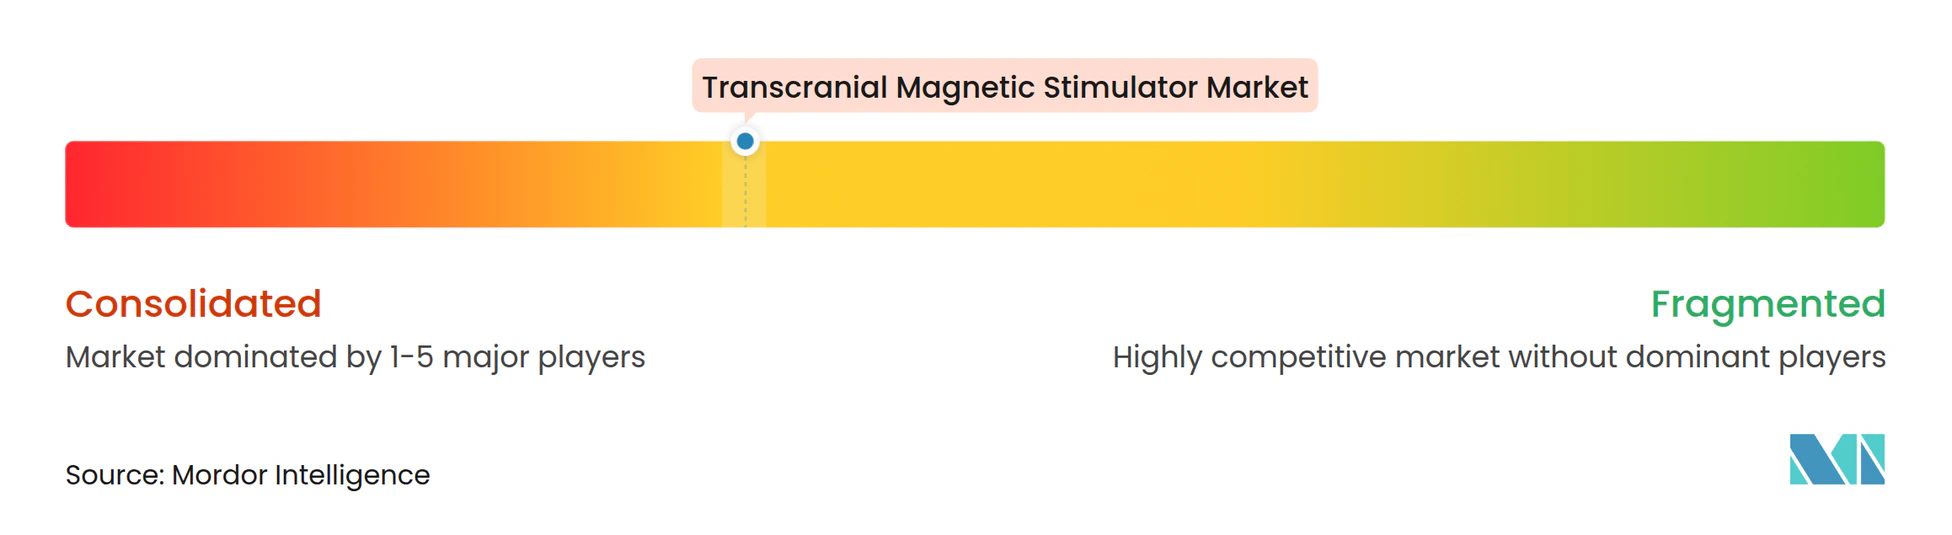
Der Markt für transkranielle Magnetstimulationsgeräte weist eine moderate Konsolidierung auf. Die führenden Hersteller verfolgen die vertikale Integration, um Behandlungsvolumina und wiederkehrende Serviceerlöse zu sichern. Die Greenbrook-TMS-Übernahme durch Neuronetics schuf das weltweit größte integrierte TMS-Netzwerk und veranschaulichte den Wandel vom Geräteverkauf hin zur Eigentümerschaft der Patientenreise. Dieses Modell erschließt Auslastungssynergien, erleichtert die Datenerhebung für Kostenträger-Evidenzdossiers und schützt Hersteller vor Gerätpreiskompression.
BrainsWay differenziert sich durch die H-Spulen-Deep-TMS-Technologie, die auf subkortikale Strukturen abzielt und derzeit Indikationen für Depression, Zwangsstörungen und Raucherabhängigkeit abdeckt. Unternehmen der Serie B wie Magnus Medical konzentrieren sich auf akzelerierte Protokolle wie SAINT, die höhere Remission in kürzeren Zeiträumen versprechen. Zu den aufkommenden Marktteilnehmern gehört Motif Neurotech, das 18,7 Millionen USD aufgebracht hat, um implantierbare Stimulatoren zur Behandlung therapieresistenter Depressionen zu entwickeln.
Die Produktentwicklung konzentriert sich auf KI-geführte Positionierung, adaptive Echtzeit-Wellenformen und Multi-Standort-Stimulation. Führende Anbieter führen auch Abo-Preismodelle, Schulungsakademien und cloudbasierte Patientenengagement-Portale ein, die Wechselkosten schaffen. Insgesamt dreht sich die Wettbewerbsintensität weg von reinen Hardware-Merkmalen hin zur Ökosystemkontrolle, die Kliniken, Protokolle, Daten und Kostenträgerbeziehungen umfasst.
Marktführer in der Branche für transkranielle Magnetstimulationsgeräte
-
BrainsWay
-
Magstim
-
MagVenture A/S
-
eNeura Inc.
-
Neuronetics (NeuroStar)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für transkranielle Magnetstimulator Unternehmen in diesem Bericht
- BrainsWay Ltd.
- Magstim
- Neuronetics (NeuroStar)
- MagVenture
- Nexstim Plc
- CloudTMS (Neuronavigation)
- Apollo Health
- YINGCHI (Brain Ultimate)
- Brainsight (Rogue Research)
- eNeura Inc.
- TMS Neuro Solutions
- Neurosoft
- REMED Co. Ltd.
- ANT Neuro
- Mag & More GmbH
- MST Solutions
- Salience TMS
- Fischer Wallace Labs
- Monteris Medical
- StimSherpa
Lesen Sie die Analyse der transkranieller Magnetstimulator-Unternehmen
Marktchancen und Zukunftsaussichten
Protokollinnovationen, die Patientenbesuche und die Behandlungszeit in der Klinik reduzieren, führen über aktualisierte regulatorische Zulassungen zu einem klaren Kommerzialisierungspfad. Beispielsweise umfasst die 510(k)-Zulassung von MagVenture vom Mai 2026 (K260189) die Genehmigung mehrerer täglicher Behandlungssitzungen (2-4 rTMS-Sitzungen/Tag und 2-10 iTBS-Sitzungen/Tag), was einen konkreten Durchsatzhebel für Fachkliniken mit hohem Patientenaufkommen und ambulante Krankenhausabteilungen bietet, die mit Kapazitätsengpässen und Technikerknappheit umgehen müssen.
Auch jenseits der traditionellen, betreuten Behandlung in der Klinik bestehen weiterhin Freiräume in den Versorgungsmodellen, in denen Hersteller aktiv Evidenz, Workflow-Tools und serviceorientierte Vertriebskanäle aufbauen. Die Verschiebung des Marktes hin zu integrierter Leistungserbringung zeigt sich bereits durch Konsolidierungsschritte wie die Übernahme von Greenbrook TMS durch Neuronetics (Dezember 2024) sowie durch jüngere Unternehmensaktivitäten zur Unterstützung von Konzepten der Neuromodulation zu Hause (zum Beispiel die von BrainsWay im Januar 2026 angekündigte FDA-Marktzulassung (Premarket Approval) für Proliv Rx von Neurolief bei MDD). Zusammen erweitern diese Entwicklungen die adressierbaren Anwendungsfälle von Standardbehandlungspfaden bei Depressionen hin zu operativ differenzierten Angeboten, einschließlich beschleunigter Behandlungsschemata, Erhaltungsprotokollen und neuer Versorgungsumgebungen, die durch Kostenträgernachweise und standardisierte Aufsichtsanforderungen in entwickelten Erstattungsmärkten unterstützt werden.
Neueste Industrielle Entwicklungen in Markt für transkranielle Magnetstimulator
- Juni 2026: FDA-Marktzulassung (Premarket Approval) von BrainsWay in den USA für das Neurolief Proliv Rx Neuromodulationssystem zur Anwendung zu Hause. Die regulatorische Zulassung für die Neuromodulation zu Hause erweitert die Reichweite von BrainsWay in die häusliche Versorgung. Die Zulassung beschleunigt den Wandel von BrainsWay hin zu einem Ökosystem-Ansatz, indem sie Versorgung außerhalb von Kliniken ermöglicht.
- April 2026: MagVenture Veröffentlichung einer multizentrischen randomisierten Studie in The Lancet Psychiatry zur Magnetkonvulsionstherapie (MST) bei MDD (236 Teilnehmer). Dies stellt eine wichtige klinische Validierung der MST-Modalität dar. Die Studie könnte die Marktakzeptanz und Erstattungsdiskussionen beeinflussen, da MST gegenüber der traditionellen rTMS an Glaubwürdigkeit gewinnt.
- April 2026: Das Unternehmen MagVenture gab die Veröffentlichung einer multizentrischen randomisierten klinischen Studie in The Lancet Psychiatry bekannt, in der die Magnetkonvulsionstherapie bei MDD untersucht wurde – die bislang größte MST-Studie mit 236 Teilnehmern. Die Veröffentlichung stärkt die Position von MST als valide Alternative zur rTMS. Die Ergebnisse könnten die klinische Akzeptanz und die Überlegungen der Kostenträger zu MST-Therapien beeinflussen.
Markt für transkranielle Magnetstimulator Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Erlöse aus transkraniellen Magnetstimulator-Systemen, die zur Abgabe magnetischer Impulse für den klinischen und überwachten therapeutischen oder diagnostischen Einsatz verwendet werden. Die Erlöse werden zum Zeitpunkt des Geräteverkaufs erfasst, zuzüglich unterstützter abrechenbarer systembezogener Dienstleistungen, sofern diese in Verträgen gebündelt sind.
Ausschlüsse aus dem Geltungsbereich: Eigenständige Psychotherapie, medikamentöse Therapieerlöse oder allgemeine psychische Gesundheitsversorgung, die nicht mit einem Verkauf eines TMS-Systems oder dessen vertraglich vereinbartem Support verbunden ist, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkttyp
- Deep TMS
- Repetitives TMS
- Akzeleriertes TMS
- Theta-Burst-Stimulation
- Navigiertes TMS
- Andere Typen
- Nach Anwendungsgebiet
- Depression
- Alzheimer-Krankheit
- Parkinson-Krankheit
- Epilepsie
- Chronischer Schmerz
- Zwangsstörung
- Schlaganfall-Rehabilitation
- Andere Anwendungsgebiete
- Nach Altersgruppe
- Erwachsene
- Kinder & Jugendliche
- Geriatrie
- Nach Endnutzer
- Krankenhäuser
- Fachkliniken
- Forschungs- & Akademische Institute
- Häusliche Versorgungseinrichtungen
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die Marktgrenzen festzulegen und ein erstes Nachfragebild zu erstellen, bevor Interviews durchgeführt wurden. Für diese Studie stützten wir uns auf öffentliche klinische und Nutzungsdaten aus Quellen wie der US-amerikanischen FDA-Datenbank für Geräte und Zulassungen, den CDC-Statistiken zur psychischen Gesundheitsbelastung in den USA, dem NIH- und NLM-Literaturrepository der USA für Trends bei klinischen Nachweisen sowie den OECD-Gesundheitsstatistiken für Signale zur Versorgungszugänglichkeit in verschiedenen Ländern.
Wir haben außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und Kommentare aus Earnings Calls ausgewertet, um Systeminstallationen, Nutzungsdiskussionen und den Erlösmix zu verstehen, und diese Diskussionen anschließend mit Erstattungs- und Kodierungsreferenzen abgeglichen, die über Kostenträger- und Gesundheitssystemportale verfügbar sind. Um Lücken in der Länderabdeckung zu schließen, haben wir dies durch kostenpflichtige Abonnements ergänzt, die sich auf Unternehmensfinanzdaten und -informationen konzentrieren, einen Nachrichten- und Finanzdienst sowie eine Patentdatenbank zur Verfolgung von Technologiezyklen und wahrscheinlichen Bewegungen des durchschnittlichen Verkaufspreises. Die hier aufgeführten Sekundärquellen sind illustrativ; für die Datenerhebung, Validierung und Klärung während der Studie wurden viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit diente dazu, die Sekundärannahmen, die die Zahlen am stärksten beeinflussen, einem Belastungstest zu unterziehen – insbesondere die durchschnittlichen Verkaufspreise, den Zeitpunkt des Systemaustauschs und die praktischen Einschränkungen beim Klinikdurchsatz. Wir haben mit einer Mischung aus Rollen auf der Geräteseite, Klinikbetreibern und klinischen Interessengruppen in den wichtigsten Regionen gesprochen und die Eingaben anschließend in einen einheitlichen Satz von Planungsannahmen überführt, bevor das Modell abgeschlossen wurde.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 30 % | CXOs: 21 % | APAC: 39 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 29 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 50 % | Amerika: 26 % |
Marktgröße und Prognose
Das Größenmodell beginnt mit einem Top-down-Aufbau des Nachfragepools auf Basis der Behandlungsabsicht von Patienten und der Kapazität der Versorgungserbringung. Dieser wird anschließend in den erwarteten Systembedarf übersetzt, indem Annahmen zu Sitzungen pro Patient, Auslastung pro Standort und Austauschzyklen festgelegt werden. Nachdem die Struktur stabil ist, werden die Ergebnisse mit selektiven Bottom-up-Näherungen gegengeprüft, beispielsweise einer Zusammenfassung erfasster Systeminstallationen in Schlüsselländern und stichprobenartig geschätzter Zeitpunkte des durchschnittlichen Verkaufspreises auf Basis von Interviewangaben.
Mehrere marktspezifische Eingaben tragen dazu bei, die Schätzung praxisnah zu halten, darunter die Prävalenz und der behandelte Anteil bei schweren depressiven Störungen und anderen wichtigen Anwendungsfällen, die Anzahl aktiver Behandlungsstandorte und deren Kapazitäts- und Personaleinschränkungen, typische Sitzungen pro Behandlungskurs, durchschnittliche Verkaufspreisbereiche nach Systemtyp sowie erwartete Wartungs- und spulenbedingte Servicebindung. Wo eine direkte Zählung für kleinere Länder nicht verfügbar ist, werden Lücken mithilfe von Proxy-Verhältnissen wie Psychiatern pro Kopf, der Entwicklung der Ausgaben für psychische Gesundheit und der Dichte privater Kliniken geschlossen; anschließend werden die Ergebnisse mit dem Interviewfeedback abgeglichen.
Für die Prognose verwenden wir eine Szenarioanalyse, die durch eine einfache multivariate Regressionsschicht unterstützt wird, sodass die Adoption auf wiederholbare Treiber zurückgeführt werden kann, wie etwa Erstattungsstabilität, Standorterweiterungen und Indikationserweiterungen, die den anspruchsberechtigten Patientenpool verändern. Der endgültige Wachstumspfad wird erst angepasst, nachdem die Modellausgaben konsistent mit dem sind, was Klinikbetreiber als realisierbaren Durchsatz über den Prognosezeitraum beschreiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Abgleich des Modells mit unabhängigen Signalen und anschließende gezielte Überarbeitung, wenn Ausreißer nach Land oder Endnutzer auftreten. Wir führen Varianzprüfungen für implizierte Systeme pro Standort, implizierte Sitzungen pro Standort und implizierte Bewegungen des durchschnittlichen Verkaufspreises durch; anschließend überprüft ein zweiter Analyst die Logik und die Eingaben vor der Freigabe.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Preisgestaltung, den Zugang oder die Adoption verändern können. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Ergebnisse die neuesten öffentlich sichtbaren Änderungen und die aktuellsten Interviewbestätigungen widerspiegeln.
Marktgrößenschätzung von Mordor Intelligence für transkranielle Magnetstimulator im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für transkranielle Magnetstimulator weichen häufig voneinander ab, da die Abgrenzungen nicht identisch sind und die Aufbaulogik auf unterschiedlichen Nachfragesignalen basieren kann. In der Praxis entstehen die größten Unterschiede meist dadurch, was als Teil des Gerätemarkts gezählt wird, wie die Preisgestaltung bei tiefen und repetitiven Systemen gehandhabt wird und ob die geografische Abdeckung wirklich global ist oder auf einige wenige Länder mit hoher Berichterstattung beschränkt bleibt.
Signale zur installierten Basis, Prüfungen des Standortdurchsatzes und öffentliche Aktivitäten zur regulatorischen Zulassung werden verwendet, um die Schätzung von Mordor Intelligence an einem realistischen Systembedarf auszurichten, anstatt eine Auslastung zu projizieren, die Kliniken nicht operationalisieren können. Andere veröffentlichte Zahlen können auch Erlöse aus Verfahren oder der Therapieerbringung in Gerätegesamtzahlen einmischen, eine schnellere Inflation des durchschnittlichen Verkaufspreises ohne Interviewunterstützung anwenden oder auf älteren Basisjahr-Währungsumrechnungen beruhen, die nicht regelmäßig aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,44 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 1,72 Milliarden USD (2026) | Diese Schätzung scheint einen breiteren Erlösumfang einzuschließen, der verfahrensbezogene oder umfassendere Ausgaben für Neuromodulation einbeziehen kann, und verwendet eine höhere gemischte Progression des durchschnittlichen Verkaufspreises über Systemtypen hinweg, ohne standortbezogene Auslastungsprüfungen vorzuweisen. |
| Branchenverband B | 1,31 Milliarden USD (2026) | Diese Zahl erscheint konservativer, da sie wahrscheinlich nur eine engere Auswahl klinischer Indikationen berücksichtigt und das Standortuniversum möglicherweise auf krankenhausbasierte Einrichtungen beschränkt, was die Adoption in Fachkliniken in schneller wachsenden Ländern unterschätzen kann. |
Insgesamt lässt sich die Streuung zwischen den Quellen eher durch Unterschiede im Umfang und in den operativen Annahmen erklären als durch rechnerische Differenzen. Indem Geräteerlöse von angrenzenden Serviceausgaben getrennt und Volumina gegen die praktische Standortkapazität geprüft werden, bleibt die endgültige Zahl auf klar nachvollziehbare Variablen zurückführbar, die jährlich wiederholt und aktualisiert werden können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des Marktes für Transkranielle Magnetstimulatoren bis 2032?
Der globale Markt wird voraussichtlich von 1,44 Milliarden USD im Jahr 2026 auf 2,48 Milliarden USD bis 2032 steigen, was einer CAGR von 9,45 % entspricht.
Welches Produktsegment weist die schnellste Expansion auf?
Deep-TMS-Systeme verzeichnen eine CAGR von 13,29 % und übertreffen damit andere Modalitäten aufgrund ihrer tieferen Gehirnstrukturabdeckung und mehrzweckigen FDA-Zulassungen.
Wie bedeutend ist Depression im Rahmen der aktuellen TMS-Anwendungen?
Depression macht 45,05 % des Umsatzes im Jahr 2026 aus und ist damit die dominierende Indikation, gestützt durch umfangreiche Erstattungsbedingungen und klinische Evidenz.
Welche Region entwickelt sich zum am schnellsten wachsenden Markt für TMS?
Asien-Pazifik führt mit einer CAGR von 12,05 %, angetrieben durch Upgrades der Gesundheitsinfrastruktur und regulatorische Harmonisierung.
Warum gewinnen Fachkliniken gegenüber Krankenhäusern Marktanteile?
Spezialisierte TMS-Kliniken bieten kürzere Wartezeiten, gestraffte Arbeitsabläufe und integrierte Nachsorge und unterstützen damit eine CAGR von 11,72 %, die die Dominanz der Krankenhäuser herausfordert.
Wie beeinflusst KI die TMS-Behandlungsergebnisse?
KI-geführte Neuronavigation erreicht eine Spulenplatzierungsgenauigkeit im Submillimeterbereich, während Closed-Loop-Systeme die Stimulation in Echtzeit anpassen und gemeinsam Wirksamkeit und Konsistenz steigern.