
Neurowissenschaftsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 41.21 Milliarden US-Dollar |
| Marktgröße (2031) | 55.18 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Neurowissenschaftsmarkt Analyse von Mordor Intelligence
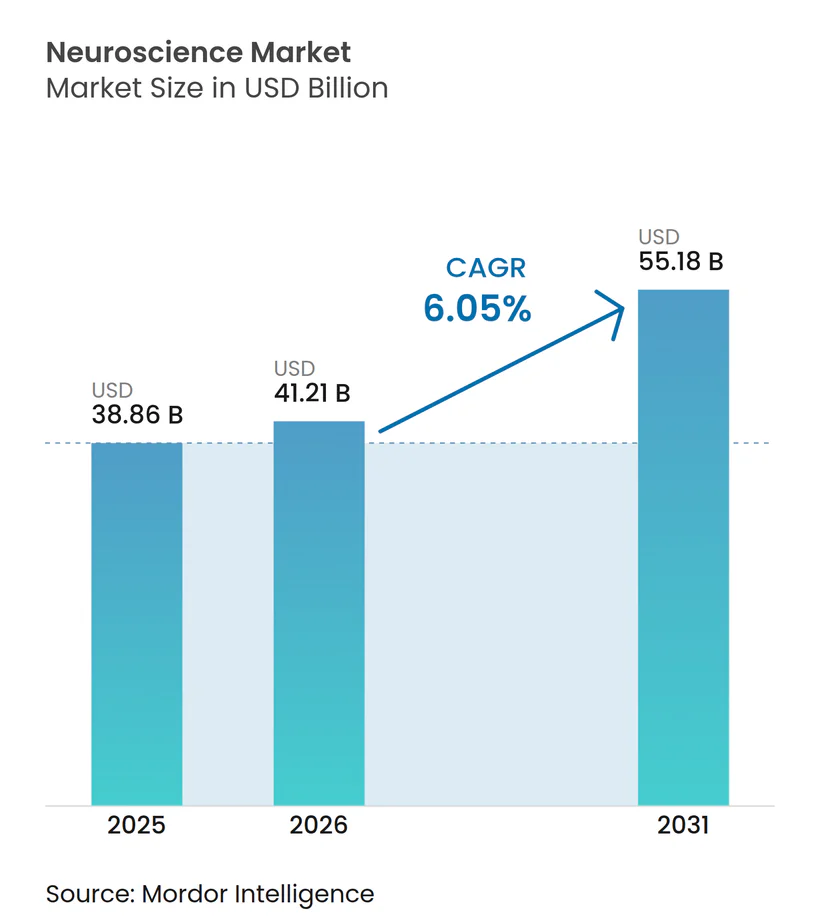
Die Größe des Neurowissenschaftsmarkts im Jahr 2026 wird auf 41,21 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 38,86 Milliarden USD, mit Projektionen für 2031 von 55,18 Milliarden USD, was einem CAGR von 6,05 % über den Zeitraum 2026–2031 entspricht. Die aktuelle Größe des Neurowissenschaftsmarkts unterstreicht einen erheblichen Schwung, da neurologische Erkrankungen weltweit 3,4 Milliarden Fälle ausmachen – die höchste Krankheitslast aller Therapiebereiche[1]. Alternde Bevölkerungsstrukturen, die rasche Einführung von 7-T-Bildgebungssystemen und darüber, die nun eine Auflösung von 0,19 mm erreichen, sowie kontinuierliche Durchbrüche bei adaptiven Gehirn-Computer-Schnittstellen treiben die Nachfrage gemeinsam voran. KI-gestützte Echtzeit-Entscheidungsunterstützungstools, multimodale Datenfusionsplattformen und miniaturisierte Neuroelektronik erweitern die klinische Reichweite und senken gleichzeitig die Überwachungskosten. Hohe Anfangsinvestitionskosten für Geräte und sich weiterentwickelnde ethische Rahmenbedingungen rund um invasive Neurotechnologien dämpfen jedoch die Wachstumsdynamik und zwingen Marktteilnehmer zur Innovation bei Finanzierungs- und Regulierungsstrategien.
Wichtigste Erkenntnisse des Berichts
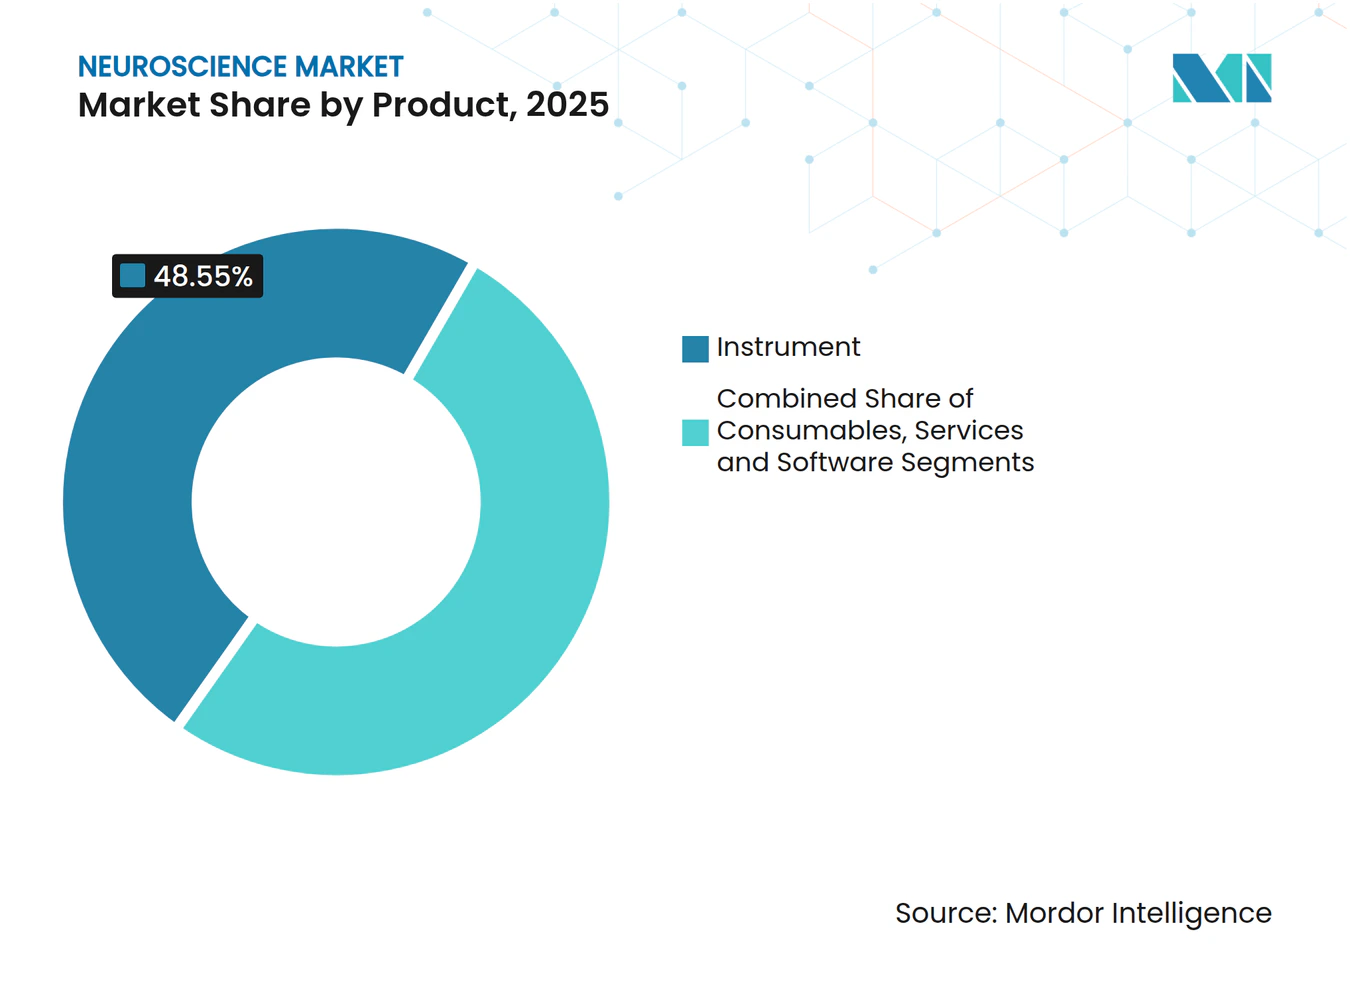
- Nach Produkt sicherten sich Instrumente im Jahr 2025 einen Anteil von 48,55 % am Neurowissenschaftsmarkt; Software und Dienstleistungen werden bis 2031 voraussichtlich mit einem CAGR von 6,11 % wachsen.
- Nach Technologie dominierte Neuroimaging im Jahr 2025 mit 41,82 % der Marktgröße des Neurowissenschaftsmarkts, während Neurostimulation bis 2031 mit einem CAGR von 6,33 % wachsen soll.
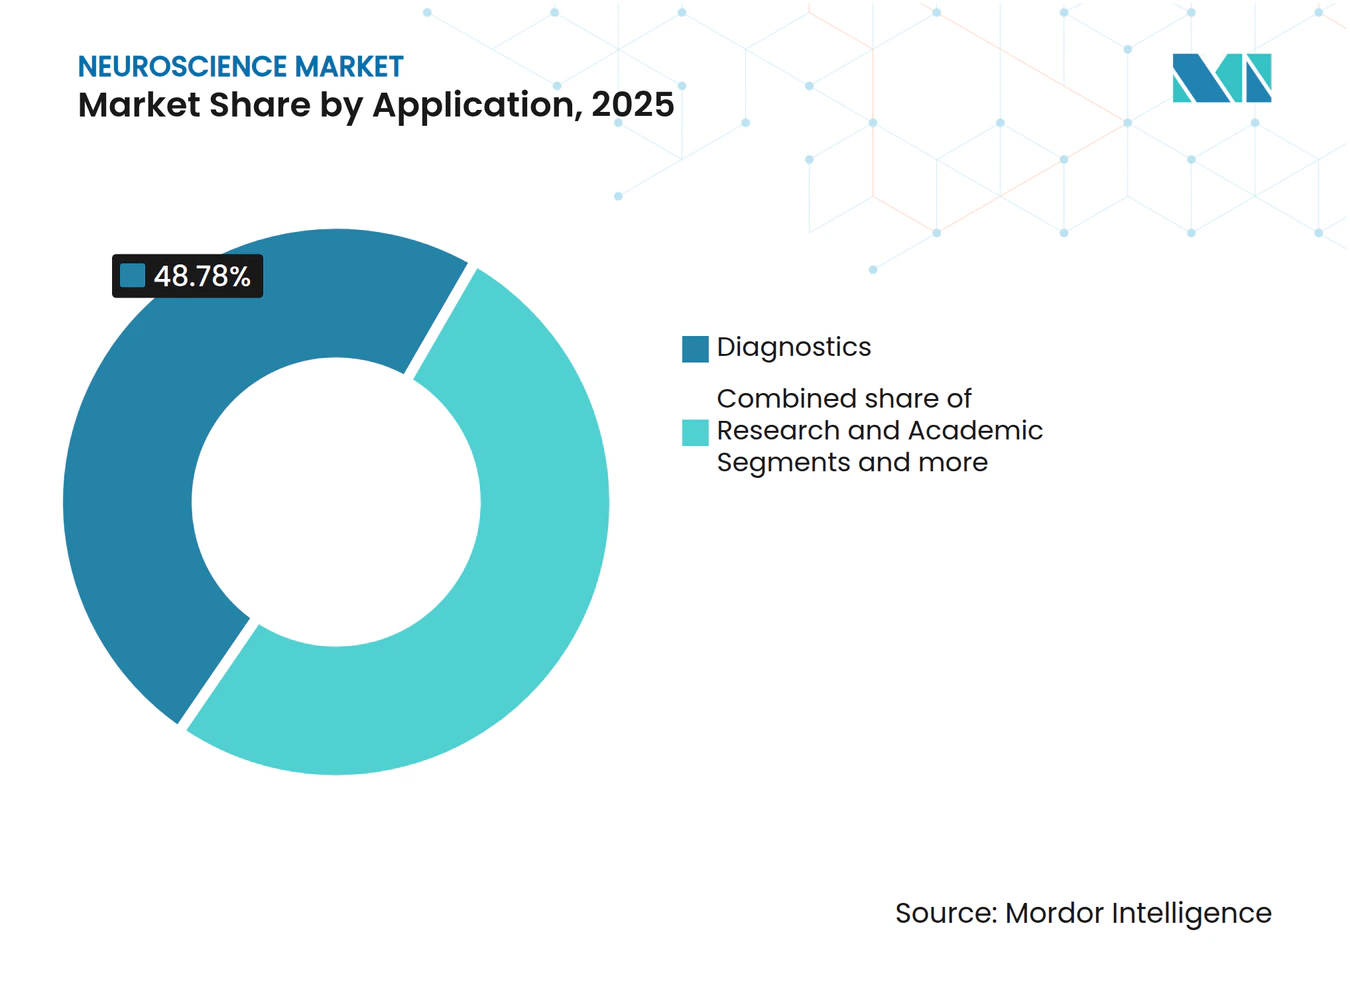
- Nach Anwendung führte Diagnostik im Jahr 2025 mit einem Umsatzanteil von 48,78 %; das therapeutische Monitoring wird bis 2031 mit einem CAGR von 6,55 % zulegen.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Anteil von 47,30 % an der Marktgröße des Neurowissenschaftsmarkts, während Diagnostiklabore den höchsten prognostizierten CAGR von 6,78 % bis 2031 verzeichnen.
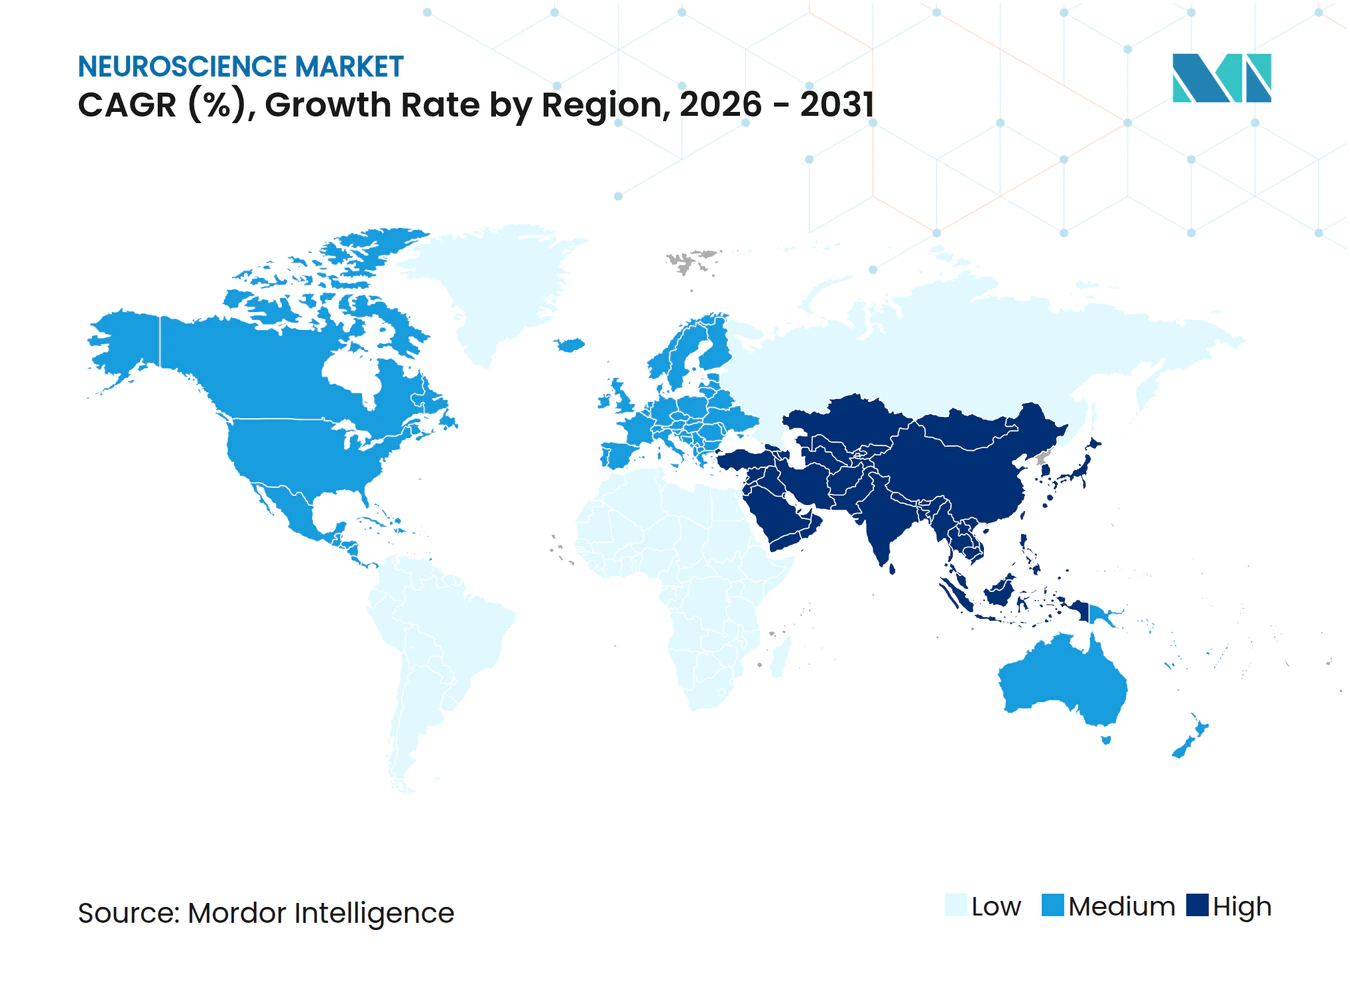
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 41,90 % an der Marktgröße des Neurowissenschaftsmarkts, während der asiatisch-pazifische Raum den höchsten prognostizierten CAGR von 6,97 % bis 2031 verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz neurodegenerativer Erkrankungen | +1.8% | Global – am stärksten in Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Technologische Sprünge in der Hochfeld-Neuroimaging (7 T +) | +1.2% | Nordamerika und EU führend; asiatisch-pazifischer Raum folgt | Mittelfristig (2–4 Jahre) |
| KI-gestützte multimodale Datenintegrationsplattformen | +1.0% | Global; frühe Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Miniaturisierung von Neuroelektronik für die Heimüberwachung | +0.8% | Global; Verbrauchereinführung zuerst in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Kommerzialisierungswelle bei Gehirn-Computer-Schnittstellen | +0.7% | Nordamerika führend; China und EU beschleunigen | Langfristig (≥ 4 Jahre) |
| Wachsende öffentliche und private F&E-Fördermittel in der Neurowissenschaft | +0.6% | Konzentriert in den Vereinigten Staaten, China und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz neurodegenerativer Erkrankungen
Neurologische Erkrankungen betrafen 2024 3,4 Milliarden Menschen, was 43,1 % der Weltbevölkerung entspricht und für 443 Millionen behinderungsbereinigte Lebensjahre verantwortlich ist. Die Krankheitsprävalenz stieg von 1990 bis 2024 um 18,2 % und soll bis 2050 um 22 % wachsen, wobei allein die Parkinson-Fälle voraussichtlich 25,2 Millionen erreichen werden. KI-gestützte Systeme erreichen heute eine diagnostische Genauigkeit von 96 % für Parkinson und veranschaulichen, wie fortschrittliche Werkzeuge die langfristigen Pflegekosten senken und gleichzeitig die Ergebnisse verbessern können. Die demografische Alterung in Ostasien und Europa verstärkt die Nachfrage nach Frühstadiendiagnostik und individualisierten Versorgungspfaden. Gesundheitssystemplaner priorisieren zunehmend präventive Neurologieprogramme und unterstützen die nachhaltige Beschaffung von Bildgebungs- und Stimulationsgeräten in öffentlichen und privaten Einrichtungen.
Technologische Sprünge in der Hochfeld-Neuroimaging (7 T +)
Ultrahochfeld-MRT erschließt mikrostrukturelle Einblicke, die bei niedrigeren Feldstärken nicht erreichbar sind, und ermöglicht es Klinikern, epileptogene Foci und mikrovaskuläre Läsionen früher zu lokalisieren. FDA-zugelassene 7-T-Plattformen sind heute in ganz Nordamerika und Europa im Einsatz, während das Iseult-11,7-T-System eine Auflösung von 0,19 mm für die Grundlagenforschung demonstriert[2]. Die Kostenkurven beginnen zu sinken, da Hersteller das Magnetdesign und die Standortanforderungen verfeinern. Neue Bildgebungskontraste und funktionale Modi – darunter Natrium- und Diffusionskurtosis-Mapping – verbessern die Differenzialdiagnose bei Schlaganfall, Multipler Sklerose und Neuroonkologie. Regulierungsbehörden haben spezifische Sicherheitsrichtlinien herausgegeben, was das Vertrauen der Kliniker stärkt und die Beschaffungszyklen der Krankenhäuser beschleunigt.
KI-gestützte multimodale Datenintegrationsplattformen
Zweckgebundene Algorithmen fusionieren EEG-, fMRT-, genomische und klinische Daten zu kohärenten neuronalen Profilen – eine Fähigkeit, die durch das NeuroBind-Framework exemplifiziert wird, das die Aufgabenleistung durch einheitliche Repräsentationen steigert. Große Sprachmodelle, die auf Neurologiefällen trainiert wurden, übertreffen erfahrene Praktiker bei verblindeten Evaluierungen. Intraoperative Werkzeuge wie FastGlioma klassifizieren malignes Gewebe in 10 Sekunden mit 92 % Genauigkeit und verkürzen die Operationszeiten. KI-Plattformen liefern auch umgekehrte Vorteile, da neurowissenschaftliche Erkenntnisse die nächste Generation von Architekturen des maschinellen Lernens prägen. Cloud-gestützte Analysen erweitern die fortschrittliche Entscheidungsunterstützung auf mittelgroße Zentren und demokratisieren den Zugang zu anspruchsvoller Interpretation, die früher akademischen Krankenhäusern vorbehalten war.
Miniaturisierung von Neuroelektronik für die Heimüberwachung
Im-Ohr-EEG- und Brillenclip-Systeme liefern klinisch hochwertige Aufzeichnungen ohne sperrige Geräte und ermöglichen die kontinuierliche Verfolgung schlafbasierter Alzheimer-Biomarker. Epilepsiepatienten erhalten tägliche Anfallswahrscheinlichkeitsprognosen durch ultralangjährige tragbare EEG-Geräte, die Signalqualitätsstandards erfüllen. Fortschritte bei flexiblen Substraten und kopfhautunabhängigen Elektroden verbessern die Inklusivität für verschiedene Bevölkerungsgruppen. Regulierungsbehörden unterhalten nun dedizierte Prüfteams für neurologische Wearables, was die Kommerzialisierung erleichtert. Mit steigenden Produktionsvolumina sinken die Stückkosten und öffnen Einzel- und Telemedizinkanäle, die den gesamten Neurowissenschaftsmarkt erweitern.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für fortschrittliche Bildgebungs- und Stimulationssysteme | -1.4% | Global, mit den stärksten Auswirkungen in Schwellenmärkten und kleineren Gesundheitseinrichtungen | Mittelfristig (2–4 Jahre) |
| Ethische und regulatorische Hürden rund um invasive Neurotechnologie | -0.9% | Global, mit unterschiedlichen regulatorischen Rahmenbedingungen in verschiedenen Regionen | Langfristig (≥ 4 Jahre) |
| Datenschutzbedenken bei cloudbasierter Neuroanalytik | -0.6% | Global, mit den stärksten Auswirkungen in der EU unter der DSGVO und ähnlichen datenschutzorientierten Regionen | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Neurofachkräften in Schwellenmärkten | -0.5% | Schwellenmärkte in APAC, Afrika und Lateinamerika, mit globalen Ausstrahlungseffekten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für fortschrittliche Bildgebungs- und Stimulationssysteme
Ein hochmodernes 3-T-MRT hat Anschaffungskosten von nahezu 3,2 Millionen USD, während 7-T-Plattformen diesen Betrag erheblich überschreiten, was budgetbeschränkte Krankenhäuser vor Herausforderungen stellt. Stündliche Scannernutzungsgebühren liegen bei 480–835 USD und spiegeln Wartungs-, Helium- und Servicevertragkosten wider. Tragbare 64-mT-MRT-Geräte mit einem Preis von rund 200.000 USD decken nur begrenzte klinische Indikationen ab. Die Implantation tiefer Hirnstimulation bleibt für einkommensschwache Patienten trotz Erstattungsregelungen kostenintensiv, und der Mangel an Neurochirurgen verlängert die Wartezeiten. Innovative Beschaffungsmodelle wie Pay-per-Scan-Vereinbarungen und öffentlich-private Leasingvorhaben entstehen, um das Eigentumsrisiko zu streuen und die Einführung zu beschleunigen.
Ethische und regulatorische Hürden rund um invasive Neurotechnologie
Bestehende Gerätecodes haben neuronale Datenströme nicht antizipiert, was Regulierungsbehörden dazu veranlasst, neue Regeln zu mentaler Privatsphäre und langfristiger Patientenunterstützung zu erarbeiten. Der EU-KI-Act führt eine obligatorische Risikoklassifizierung und Marktüberwachung nach dem Inverkehrbringen für Neurogeräte ein, was die Markteinführungszeit potenziell verlängert. Die DSGVO erschwert multinationale Studien zusätzlich, indem sie den grenzüberschreitenden Transfer von Rohhirndaten einschränkt. Frühere Fälle, in denen Gerätehersteller den Betrieb einstellten und implantierte Nutzer ohne Unterstützung zurückließen, verdeutlichen die Bedeutung von Kontinuitätssicherungen in der Versorgung. Beschäftigungsbasierte Neuroüberwachungsvorschläge lösen Debatten über kognitive Freiheit aus und fordern zusätzliche Aufsicht. Regulierungsbehörden reagieren durch Durchbruchgerätepfade und bedingte Zulassungen, die an die Sammlung von Nachmarktnachweisen geknüpft sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Instrumente treiben die Innovationswelle anIm Jahr 2025 erwirtschafteten Instrumente fast die Hälfte des Gesamtumsatzes, indem sie 48,55 % des Marktanteils des Neurowissenschaftsmarkts sicherten. Kapitalintensive Plattformen wie 7-T-MRT, adaptive Tiefenhirnstimulationsgeräte und hochdichte EEG-Systeme dominieren die Beschaffungsbudgets und stützen die Wachstumsdynamik der Marktgröße des Neurowissenschaftsmarkts. Software und Dienstleistungen wachsen am schnellsten mit einem CAGR von 6,11 %, da Cloud-Analysen, Echtzeit-Visualisierungs-Dashboards und Algorithmus-als-Dienstleistung-Angebote inkrementellen Mehrwert aus installierter Hardware erschließen. Verbrauchsmaterialien verzeichnen eine stetige Nachfrage, die mit dem Volumen molekularer Assays und elektrophysiologischer Tests verbunden ist.
Eine Verlagerung hin zu ergebnisbasierten Verträgen motiviert Anbieter, Softwarefähigkeiten mit Hardwarewartung zu bündeln und so die jährlichen Ausgaben für Anbieter zu glätten. Das BrainSense-System von Medtronic, das 2025 zugelassen wurde, veranschaulicht ein Hardware-plus-Algorithmus-Modell, bei dem implantierte Elektroden kontinuierlich neuronale Daten an adaptive Steuerungssoftware für die Parkinson-Versorgung streamen. Regulierungsbehörden veröffentlichen nun dedizierte Klassifizierungen für Hirnstimulationsprogrammierungsanwendungen und fördern spezialisierte unabhängige Softwareanbieter. Da Krankenhäuser integrierte Arbeitsabläufe priorisieren, verlagert sich die Nachfrage von eigenständigen Instrumenten hin zu modularen Ökosystemen, die Erfassung, Verarbeitung und Fernbetreuung vereinen.



Nach Technologie:
Neuroimaging behält die Führung, aber Stimulation beschleunigt sichNeuroimaging erfasste 41,82 % des Umsatzes im Jahr 2025 und festigte seine Position als Rückgratmodalität innerhalb des breiteren Neurowissenschaftsmarkts. Das Wachstum resultiert aus erweiterten klinischen Indikationen für 7-T-Scanner, der Integration von fMRT-fNIRS-Kombinationen und der Verfügbarkeit spezialisierter Gradientensysteme, die eine Stärke von 500 mT/m für die Konnektomik erreichen. Neurostimulation schreitet jedoch am schnellsten mit einem CAGR von 6,33 % voran, gestützt durch Zulassungen für adaptive Tiefenhirnstimulation bei Bewegungsstörungen und die Ausweitung der transkraniellen Magnetstimulationsabdeckung für Depressionen.
Die Elektrophysiologie profitiert von der Miniaturisierung drahtloser Sensoren, was eine Langzeitüberwachung außerhalb tertiärer Zentren praktikabel macht. Molekulare und zelluläre Assays verfolgen zugrunde liegende Krankheitsmechanismen und unterstützen Präzisionsmedizinstudien, die auf gleichzeitig bildgebungs- und stimulationsabgeleiteten Biomarkern beruhen. Normungsgremien verfeinern weiterhin die IEC-Sicherheitsnormen und geben Gesundheitssystemadministratoren klarere Richtlinien sowie beschleunigte Kapitalplanungsentscheidungen.
Nach Anwendung:
Diagnostik führt, während therapeutisches Monitoring an Tempo gewinntDiagnostikfunktionen machten 48,78 % des Umsatzes im Jahr 2025 aus, da die Früherkennung der Schlüssel für eine kosteneffektive neurologische Versorgung bleibt. KI-gestützte Berichterstattung optimiert den Radiologieworkflow und erhöht die diagnostische Ausbeute, was den dominanten Anteil festigt. Das therapeutische Monitoring verzeichnet bis 2031 einen CAGR von 6,55 % und stützt sich zunehmend auf geschlossene Systeme, die die Stimulationsintensität automatisch basierend auf laufendem neuronalem Feedback anpassen, was die Konvergenz von Diagnostik und Therapie in einem Arbeitsablauf veranschaulicht.
Akademische und translationale Forschung erhält stabile Unterstützung durch milliardenschwere Förderprogramme weltweit, die die Marktgröße des Neurowissenschaftsmarkts für hochpräzise Instrumente stützen. Pharmazeutische und Biotech-Pipelines stützen sich auf multimodale Messwerte zur Validierung der Arzneimittelwirksamkeit und schaffen Cross-Selling-Möglichkeiten für integrierte Bildgebungs-plus-Biofluid-Assay-Kits. Digitale Biomarker aus Wearables überbrücken zudem Klinik- und Heimumgebungen und ermöglichen 24-Stunden-Wirksamkeitsbewertungen.

Nach Endnutzer:
Krankenhausdominanz steht vor LabormomentumKrankenhäuser und Kliniken kontrollierten 2025 47,30 % des Sektorumsatzes, da sie komplexe Neuroimaging-Suiten und chirurgische Neurostimulationsräume betreiben. Diagnostiklabore verzeichnen nun den schnellsten CAGR von 6,78 %, da Kostenträger zentralisierte Hochvolumentests aus Kostengründen befürworten. Akademische Zentren gewinnen strategisch an Bedeutung dank fördermittelfinanzierter Programmausweitungen wie dem NeuroTech-Ausbildungsprogramm der Stanford University, das die nächste Generation von Talenten fördert.
Pharmazeutische Sponsoren lagern Biomarkermessungen an Speziallabore aus, was die Nachfrage nach Hochdurchsatz-EEG-Analysen und Radioliganden-Assay-Dienstleistungen antreibt. Teleneurogie-Dienste erweitern den Krankenhauseinfluss über physische Grenzen hinaus, während tragbare Geräte Gemeinschaftskliniken ermöglichen, grundlegende Neuro-Screenings anzubieten und damit den gesamten Fußabdruck des Neurowissenschaftsmarkts zu vergrößern.
Geografische Analyse
Neurowissenschaftsmarkt Nordamerika
Nordamerika führte den Sektor im Jahr 2025 mit einem Umsatzanteil von 41,90 %, da robuste Erstattungsregelungen und frühe FDA-Zulassungen eine rasche Technologieeinführung fördern. Die kontinuierliche NIH-BRAIN-Initiative-Förderung von 400 Millionen USD pro Jahr erhält eine lebendige Innovationspipeline aufrecht. Anbieternetzwerke integrieren zunehmend adaptive Tiefenhirnstimulation und tragbare EEG in Standardversorgungspfade und festigen die regionale Führungsposition.
Neurowissenschaftsmarkt APAC
Der asiatisch-pazifische Raum schreitet mit einem CAGR von 6,97 % voran, dank ehrgeiziger nationaler Programme und einer beträchtlichen alternden Bevölkerung. Chinas politischer Rahmen für Gehirn-Computer-Schnittstellen unterstützt beschleunigte klinische Studien und wachsende Kapitalzuflüsse. Japanische Hersteller wenden Robotik- und Bildgebungsexpertise auf das nächste Magnetdesign an, während Indien Gesundheitsinfrastrukturmittel für tertiäre Versorgungskrankenhäuser bereitstellt und den Marktzugang über sozioökonomische Schichten hinweg erweitert.
Neurowissenschaftsmarkt EMEA
Europa verzeichnet ein ausgewogenes Wachstum, unterstützt durch den EU-KI-Act, der Sicherheits- und Leistungspflichten kodifiziert und die Investorensicherheit erhöht. EMA-Zulassungen für neuartige Therapeutika, wie Pridopidin für Huntington, stimulieren die komplementäre Diagnostiknachfrage. Märkte im Nahen Osten und in Afrika bleiben noch in der Entstehungsphase, erhalten jedoch internationale Entwicklungsunterstützung zur Minderung des Neurochirurgenmangels, der derzeit bei 0,12 pro 100.000 Einwohner in einkommensschwachen Ländern gegenüber 2,44 in einkommensstarken Ländern liegt.
Regulatorisches Umfeld
Neurowissenschaftliche Instrumente, Neurostimulationssysteme und Neuroanalytik-Software werden primär als Medizinprodukte reguliert, wobei die Zulassungswege je nach Risikoklasse und Region variieren. In den Vereinigten Staaten werden neurologische Geräte unter den Medizinproduktebehörden der FDA reguliert, mit neurologischen Geräteklassifizierungen gemäß 21 CFR Teil 882. Hersteller müssen ihre Qualitätssysteme auch an die FDA-Anforderungen anpassen, einschließlich der Qualitätsmanagementsystemverordnung (QMSR), die am 2. Februar 2026 in Kraft trat. Die Aktualisierung verschärfte die Dokumentations- und Lebenszykluskonformitätserwartungen für komplexe Systeme wie Implantate und vernetzte Neuromodulationsplattformen.
In Europa bleibt die Verordnung (EU) 2017/745 (MDR) der Kernrahmen für Neurogeräte, mit einer aktualisierten Version, die ab dem 1. Januar 2026 gilt. Sie beeinflusst die klinischen Nachweisanforderungen, die Marktüberwachung nach dem Inverkehrbringen und die technische Dokumentation für implantierbare und nicht-invasive Neuromodulationsprodukte. Die delegierte Verordnung (EU) 2026/1359 der Kommission (angenommen am 20. März 2026) ändert MDR-Details in Bezug auf die Liste bestimmter implantierbarer Klasse-IIb-Geräte und damit verbundene Ausnahmen bei der Bewertung technischer Dokumentation, was die laufenden EU-Bemühungen widerspiegelt, die Verwaltungslast zu reduzieren und gleichzeitig die Sicherheitsanforderungen für Hochrisikoimplantate in der Neurologie aufrechtzuerhalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Neurowissenschaften umfasst vorgelagerte Komponenten, mittelstufige Fertigung und Qualitätskonformität sowie nachgelagerte Distribution über klinische Kanäle. Vorgelagerte Inputs umfassen Hochfeldmagnete und Gradienten für MRT, Detektoren und Radiotracer-Workflows für PET, Elektroden und hermetische Verpackungen für Implantate sowie medizinische Elektronik wie analoge Frontend-Chips. Die mittelstufige Arbeit konzentriert sich auf Fertigung und Qualitätskonformität, einschließlich ISO-13485-Prozesse für implantierbare und klinisch hochwertige tragbare Systeme, während die nachgelagerte Aktivität über Krankenhauskapitalgerätekanäle, Neurochirurgieprogramme, Neurologiekliniken und spezialisierte Diagnostiklabore verläuft.
Bei invasiven Gehirn-Computer-Schnittstellen und der nächsten Generation der Neuromodulation ist die Kette zunehmend modular. Klinisch tätige Entwickler stützen sich auf spezialisierte Zulieferer und Auftragsforschungs- und Fertigungsorganisationen (CDMOs) für Elektrodenarrays, Mikrofabrikation und Montage, anstatt eine vollständige Fertigungsinfrastruktur intern aufzubauen. Aufbauzeiten können sich verlängern, wenn der Zugang zu zertifizierter Reinraumkapazität, qualifizierter medizinischer Chipversorgung und hochpräziser Elektrodenproduktion eingeschränkt ist. CorTec (CDMO für implantierbare Neurotechnologie) und Precision BioMEMS (Fertigungskapazität für Mikroelektrodenarrays) spiegeln diese spezialisierte Fertigungsschicht wider, die Geräteunternehmen hilft, von Machbarkeitsstudien zu einer breiteren klinischen Anwendung überzugehen. Auf der Kommerzialisierungsseite erhöhen regulatorische Meilensteine für 2026 für indikationsspezifische und adaptive Systeme – einschließlich der FDA-Zulassung von Neurovalens Modius Spero für PTBS und der CE-Kennzeichnungsaktivität für adaptive Tiefenhirnstimulationsplattformen – auch die Bedeutung von Nachmarktinfrastruktur, Servicenetzwerken und Software-Update-Governance als Teil der gesamten Wertschöpfungskette.
Wettbewerbslandschaft
Marktkonzentration
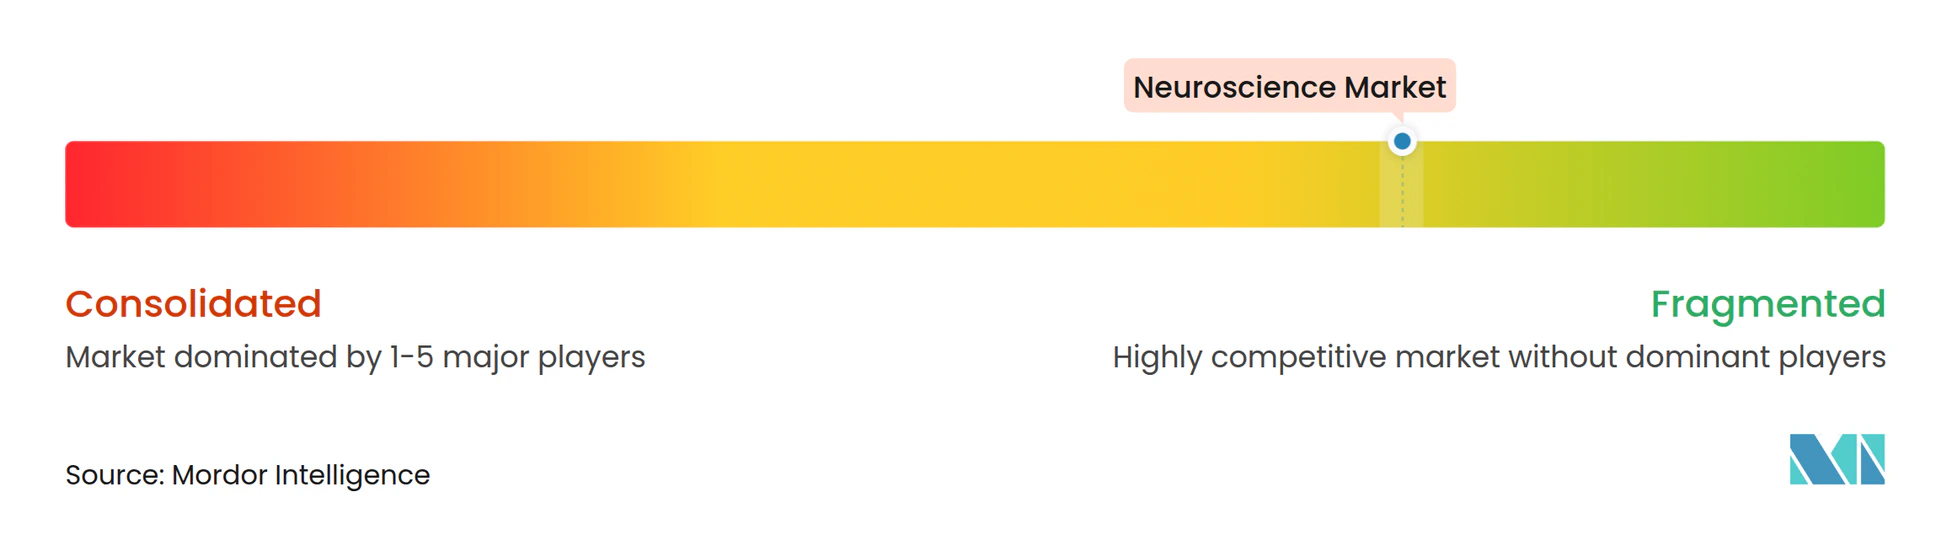
Der Neurowissenschaftsmarkt zeigt eine moderate Konzentration, wobei sich führende Anbieter durch proprietäre Algorithmen, multimodale Fähigkeiten und regulatorische Geschwindigkeit differenzieren. Das adaptive Tiefenhirnstimulationssystem von Medtronic markiert den ersten großflächigen Einsatz geschlossener Neurostimulation und versorgt weltweit mehr als 40.000 Patienten. GE HealthCare und Siemens Healthineers verfeinern heliumarme Magnete und schnelle Akquisitionssequenzen, die die Gesamtscanzeit und die Betriebskosten senken. Bruker und Zeiss zielen auf präklinische Bildgebungs- und Mikroskopieniischen ab und verbreitern die Umsatzdiversität.
Strategische Fusionen setzen sich fort: Boston Scientific erwarb den Beckengesundheits-Neuromodulationsspezialisten Axonics für eine erweiterte Indikationsabdeckung; Globus Medical übernahm Nevro, um spinale und kraniale Stimulationsplattformen zu integrieren. Unternehmenspressemitteilungen bestätigen erwartete Umsatzsynergien und kanalübergreifende Vertriebspläne. Start-ups wie Precision Neuroscience und Neuralink verfolgen minimal-invasive Gehirn-Computer-Schnittstellen-Formfaktoren mit beschleunigten regulatorischen Zeitplänen dank US-amerikanischer Durchbruchgerätepfade.
Wettbewerbsdynamiken betonen nun KI-Partnerschaften, cloud-native Infrastruktur und Lebenszyklusserviceverträge statt Hardware allein. Anbieter, die interoperable Ökosysteme mit Ergebnisgarantien anbieten, gewinnen bei kostenorientierten Krankenhaussystemen an Bedeutung. Gleichzeitig senken Open-Source-Tools und globale Code-Repositories die Einstiegshürden für kleinere Unternehmen und intensivieren den Wettbewerb in der Analytik und anwendungsschichtigen Software.
Führende Unternehmen der Neurowissenschaftsindustrie
-
GE Healthcare
-
Siemens Healthineers
-
Medtronic PLC
-
Abbott Laboratories
-
Boston Scientific Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Neurowissenschaftsmarkt Unternehmen in diesem Bericht
- Medtronic
- GE HealthCare Technologies Inc.
- Abbott Laboratories
- Boston Scientific
- Siemens Healthineers
- Koninklijke Philips
- Thermo Fisher Scientific
- Nihon Kohden
- Hitachi
- FUJIFILM
- Bruker
- Carl Zeiss
- Bio-Rad Laboratories
- Revvity
- Compumedics
- Alpha Omega Engineering Ltd.
- Axion BioSystems Inc.
- Blackrock Neurotech
Marktchancen und Zukunftsausblick
Die Chancen konzentrieren sich auf geschlossene Neuromodulation und softwaredefinierte klinische Arbeitsabläufe, die Sensorik, Analytik und Therapie in einem Versorgungspfad kombinieren. Der Markt verfügt bereits über spezifische Belege für Epilepsie, Depression und PTBS: NeuroPace erhielt die FDA-Zulassung für seinen ECoG-Assistenten (Mai 2026) zur Förderung KI-gesteuerter Epilepsieversorgung, Neurolief erhielt die FDA-PMA für eine Heimneuromodulationstherapie bei schwerer depressiver Störung (Januar 2026), und Neurovalens erhielt die FDA-Zulassung für Modius Spero für PTBS (Juli 2026). Zusammen weisen diese Zulassungen auf Potenzial für integrierte Plattformen hin, die Neuromodulationshardware mit klinisch ausgerichteter Entscheidungsunterstützung und longitudinalem Patientendatenmanagement verbinden, wo Therapiepersonalisierung und Monitoring die Klinikbelastung reduzieren können.
Ein zweiter Chancenbereich ist die Ausweitung der translationalen und klinischen Forschungsinfrastruktur, die neue Produktpipelines in Bildgebung, Stimulation und Gehirn-Computer-Schnittstellen speist. Das NIH-BRAIN-Initiative-Budget für das Haushaltsjahr 2026 von 429 Millionen USD unterstützt die Werkzeugentwicklung und Validierungsarbeit, die in die Beschaffung fortschrittlicher Neuroimaging-, Elektrophysiologie- und Datenintegrationsplattformen in akademischen medizinischen Zentren und angeschlossenen Krankenhäusern münden kann. Gleichzeitig schaffen partnerbasierte Fertigung und Komponentenbeschaffung bei invasiven Gehirn-Computer-Schnittstellen – einschließlich kommerzieller Siliziumversorgungsvereinbarungen – zusätzlichen Spielraum für qualifizierte Zulieferer, CDMOs und Softwareanbieter, um medizinische Qualitätsanforderungen zu erfüllen und Geräteentwicklern zu helfen, über Pilotproduktion und Einzelzentrumsanwendungen hinaus zu skalieren.
Neueste Industrielle Entwicklungen in Neurowissenschaftsmarkt
- Juni 2026: Medtronic startete die GAiTEWAY-Softwareplattform zur Verbindung KI-gesteuerter chirurgischer Planung, Erkenntnisse und Analysen in seinem AiBLE-Ökosystem. Die Veröffentlichung unterstreicht die Marktverschiebung hin zu integrierten digitalen Plattformen, die über eigenständige neurochirurgische Hardware hinausgehen, indem sie Planung, intraoperativen Workflow und postoperative Daten verknüpfen.
- Februar 2025: Medtronic erhielt die US-FDA-Zulassung für BrainSense Adaptive DBS für Menschen mit Parkinson-Krankheit. Die Zulassung stärkte den Kommerzialisierungspfad für sensorikfähige, geschlossene Therapiemodelle, die implantierte Hardware mit algorithmischer Programmierung und laufender Überwachung kombinieren.
- Oktober 2024: ADx NeuroSciences ging eine Partnerschaft mit Alamar Biosciences ein, um maßgeschneiderte Biomarker-Assay-Lösungen unter Verwendung der NULISA-Plattform und des ARGO-HT-Systems zu entwickeln. Die Zusammenarbeit unterstützt empfindlichere Neuro-Biomarker-Workflows, die die therapeutische Entwicklung beschleunigen und die Nachfrage nach fortschrittlichen molekularen und zellulären Assay-Fähigkeiten in neurologiefokussierten Laboren erweitern können.
Neurowissenschaftsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Neurowissenschaftsmarkt als der Umsatz behandelt, der aus Werkzeugen, Verbrauchsmaterialien sowie unterstützender Software und Dienstleistungen generiert wird, die zur Erforschung, Bildgebung, Überwachung und Diagnose des Gehirns und des Nervensystems in Forschungs- und klinischen Umgebungen eingesetzt werden.
Umfangsausschlüsse: Wir schließen allgemeine Krankenhausinfrastruktur, nicht-neurowissenschaftliche Laborgeräte für allgemeine biologische Arbeiten und reine psychiatrische Versorgung aus, die nicht mit Neurowissenschaftstechnologien oder -tests verknüpft ist.
Segmentierungsübersicht
- Nach Produkt
- Instrumente
- Verbrauchsmaterialien (Reagenzien, Antikörper, Assay-Kits)
- Software & Dienstleistungen
- Nach Technologie
- Neuroimaging (MRT, PET, CT, MEG)
- Neurostimulation / Neuromodulation
- Elektrophysiologie (EEG, ECoG, EMG)
- Molekulare & Zelluläre Assays
- Nach Anwendung
- Forschung & Wissenschaft
- Diagnostik
- Therapeutisches Monitoring
- Nach Endnutzer
- Krankenhäuser & Kliniken
- Diagnostiklabore
- Pharmazeutische und Biotech-Unternehmen
- Akademische und Forschungsinstitute
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um die grundlegende Marktkarte zu erstellen, beginnen wir mit öffentlichen, nicht kostenpflichtigen Quellen, die helfen, Nachfragesignale und den Betriebskontext zu bestätigen. Inputs stammen aus Quellen wie der Weltgesundheitsorganisation für die neurologische Krankheitslast, dem US-amerikanischen CDC für epidemiologische Marker, dem NIH für die Richtung geförderter Forschung und der OECD für Gesundheitssystemindikatoren, die Tests und Einführung beeinflussen.
Wir überprüfen auch Quellen wie öffentliche FDA-Datenbanken für Gerätezulassungen, klinische Studienregister für die Pipeline-Richtung sowie Zoll- und Handelsstatistiken für wichtige Geräte- und Verbrauchsmaterialbewegungen, wo relevant. Jahresberichte von Unternehmen, Investorenunterlagen, begutachtete Fachzeitschriften und seriöse Pressemitteilungen werden verwendet, um Produktzyklen und Preismuster zu verfolgen. An einigen Stellen werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um Querprüfungen zu beschleunigen, obwohl das Modell nicht von einer einzigen kostenpflichtigen Quelle abhängig ist. Diese Liste ist nicht erschöpfend, und viele andere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um die Modellannahmen zu überprüfen, die die Desk Research nicht vollständig beantworten kann, insbesondere hinsichtlich Einführungstempo, Kaufverhalten und der Budgetverteilung auf Instrumente, Verbrauchsmaterialien und Software. Wir sprechen mit einer Mischung aus Herstellern, Distributoren, Krankenhaus- und Laborstakeholdern sowie Forschungsnutzern in APAC, EMEA und Amerika, damit das Modell reale Kauf- und Nutzungsmuster widerspiegelt.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | Führungskräfte (CXOs): 12 % | APAC: 40 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 31 % | EMEA: 36 % |
| Kleinere Akteure: 18 % | Manager: 57 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den Nachfragepool aus der Technologieeinführung sowie klinischen und Forschungsaktivitäten rekonstruiert, der dann in Ausgaben für die in Neurowissenschafts-Workflows verwendeten Werkzeuge und Verbrauchsmaterialien übersetzt wird. In der Praxis wird das Modell durch Variablen wie Prävalenzindikatoren neurologischer Erkrankungen, Neuroimaging- und Elektrophysiologieverfahrensvolumina, Forschungsförderungsrichtung, Ersatzzyklen für installierte Basisinstrumente und typische Verbrauchsmaterialien-Durchsatz pro aktivem System geleitet.
Sobald die Gesamtwerte gebildet sind, werden sie mithilfe selektiver Bottom-up-Näherungen überprüft, wie z. B. gemittelte Durchschnittsverkaufspreise multipliziert mit geschätzten Versand- oder Installationsvolumina sowie Kanalprüfungen zu Verbrauchsmateriallaufzeiten. Wo die Abdeckung nach Land ungleichmäßig ist, werden Lücken durch Proxy-Indikatoren wie Gesundheitsausgabenintensität, Anzahl relevanter Labore und Krankenhäuser sowie Einführungskurven von Peer-Märkten geschlossen, bevor Annahmen mit Interview-Feedback überprüft werden. Die Prognose verwendet Szenarioanalysen, die durch Trendlinien aus der historischen Basis gestützt werden, und die Szenarien werden dann mithilfe des Expertenkonsenses zu Förderzyklen, Beschaffungsvorlaufzeiten und Technologie-Upgrades angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, beginnend mit internen Konsistenzprüfungen und anschließender Querprüfung der Ergebnisse anhand unabhängiger Signale wie Verfahrenswachstum, Förderungsrichtung und Importmuster für wichtige Gerätekategorien. Wenn eine Region oder Technologielinie einen ungewöhnlichen Sprung zeigt, werden die Treiber erneut überprüft und bei Bedarf werden Annahmen durch Folge-Expertenrückfragen erneut getestet.
Vor der Veröffentlichung durchlaufen das Modell und seine Annahmen eine strukturierte Analystenprüfung, damit Arithmetik, Einheitenlogik und Währungszeitpunkt über die gesamte Zeitreihe konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preisgestaltung verschieben können. Kurz vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Neurowissenschaftsmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Neurowissenschaftsmarktwerte können weit auseinanderliegen, weil der Begriff Neurowissenschaft auf unterschiedliche Produktgruppen angewendet wird und weil Unternehmen ihre Berechnungen möglicherweise auf unterschiedliche Basisjahre und Preisannahmen stützen. Wir sehen auch Unterschiede, wenn eine Studie breitere Technologiedefinitionen verwendet oder wenn Währungsumrechnungszeitpunkt und Inflationsbehandlung nicht aufeinander abgestimmt sind.
Einige Schätzungen scheinen angrenzende Bereiche wie breite neurologische Therapeutika oder breitere Forschungswerkzeuge der Biowissenschaften in dieselbe Zahl zu bündeln, was die Gesamtsumme natürlich erhöht. Bei Mordor Intelligence ist die Zählung auf Neurowissenschaftstechnologien und ihre verknüpften Verbrauchsmaterialien, Software und Dienstleistungen beschränkt, und Arzneimittelumsätze sowie allgemeine Laborausgaben, die nicht neurowissenschaftsspezifisch sind, werden außerhalb der Gesamtsumme gehalten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 41,21 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 44,65 Milliarden USD (2023) | Verwendet ein anderes Basisjahr und erfasst möglicherweise einen breiteren Umsatzpool, indem der Markt als breitere Neurowissenschaftsausgaben über frühere Jahrespreise behandelt wird, was die Gesamtsummen im Vergleich zu einer späteren, technologieverknüpften Zählung erhöhen kann. |
| Branchenpublisher B | 37,12 Milliarden USD (2024) | Stützt sich auf eine engere Komponentensicht und ein anderes Prognosefenster, und Teile von Software und Dienstleistungen können untererfasst sein, wenn sie an bereits installierte Systeme gebunden sind und nicht als separate Posten verbucht werden. |
Zusammen betrachtet wird die Streuung hauptsächlich durch das erklärt, was gezählt wird, und durch das Jahr, auf das Preise und Volumina verankert sind. Unser Ansatz bleibt nachvollziehbar, da die Gesamtwerte aus klaren Nachfrageindikatoren (Verfahrensaktivität, Verhalten der installierten Basis und Forschungsrichtung) aufgebaut und dann mit praktischen Preis- und Einführungsinputs aus Interviews überprüft werden, was die Endzahl leichter reproduzierbar und aktualisierbar macht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Neurowissenschaftsmarkt im Jahr 2026 und welches Wachstum wird erwartet?
Die Größe des Neurowissenschaftsmarkts beträgt im Jahr 2026 41,21 Milliarden USD und soll bis 2031 55,18 Milliarden USD erreichen, was einem CAGR von 6,05 % entspricht.
Welches Segment wächst am schnellsten innerhalb der Produktkategorie?
Software und Dienstleistungen, angetrieben durch KI-Analysen und Cloud-Integration, wachsen bis 2031 mit einem CAGR von 6,11 %.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Staatliche Investitionen, Chinas Roadmap für Gehirn-Computer-Schnittstellen und der Ausbau der Gesundheitsinfrastruktur treiben einen CAGR von 6,97 % im asiatisch-pazifischen Raum an.
Welche Technologie zeigt das größte zukünftige Potenzial?
Neurostimulation schreitet mit einem CAGR von 6,33 % voran, bedingt durch Zulassungen für adaptive Tiefenhirnstimulation und breitere Schmerz- und psychiatrische Indikationen.
Welche wesentliche Barriere schränkt die Einführung fortschrittlicher Bildgebung ein?
Kapitalausgaben bleiben eine Hürde, da 7-T-MRT-Systeme weit über 3 Millionen USD kosten, obwohl Leasing- und Pay-per-Scan-Modelle die Belastung mindern.
Wie werden ethische Bedenken rund um Gehirndaten angegangen?
Neue Bestimmungen im EU-KI-Act und Anforderungen an die Marktüberwachung nach dem Inverkehrbringen verlangen Risikobewertungen, während Behörden wie die FDA bedingte Zulassungen über Durchbruchgerätepfade erteilen.