
Tamaño y Participación del Mercado de Materiales para Neumáticos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
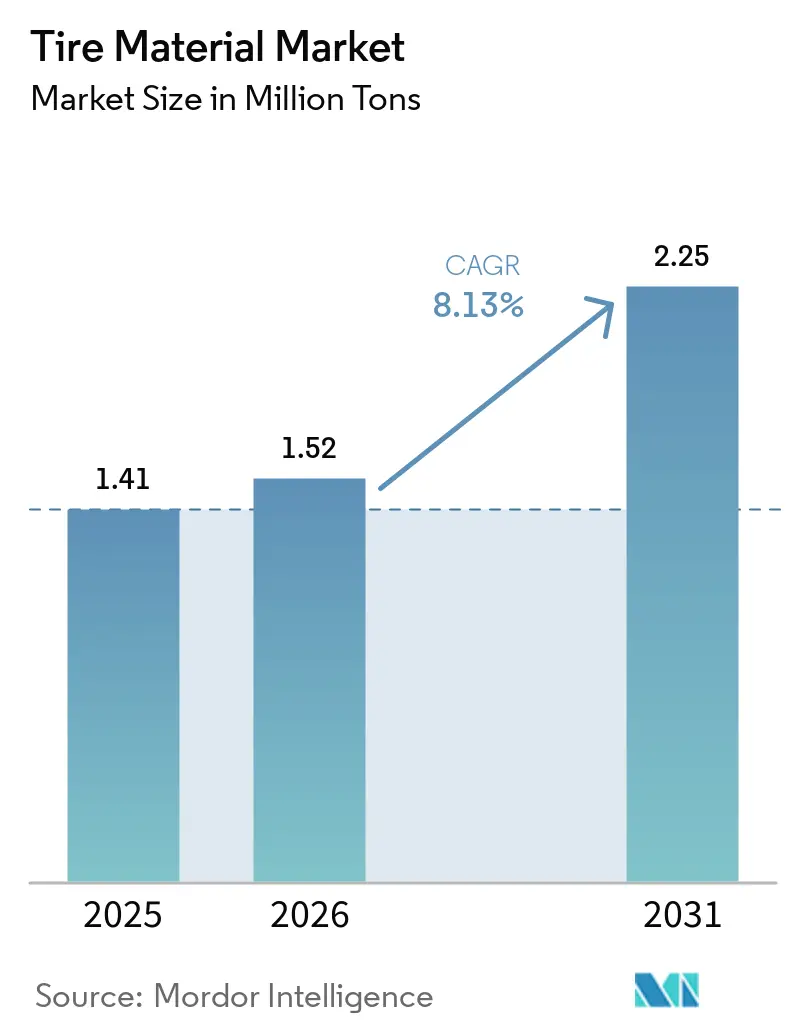
| Volumen del Mercado (2026) | 1.52 Millones de toneladas |
| Volumen del Mercado (2031) | 2.25 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 8.13 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales para Neumáticos por Mordor Intelligence
Se espera que el tamaño del Mercado de Materiales para Neumáticos crezca de 1,41 millones de toneladas en 2025 a 1,52 millones de toneladas en 2026 y se prevé que alcance 2,25 millones de toneladas para 2031 a una CAGR del 8,13% durante 2026-2031. La demanda está aumentando a medida que los fabricantes de automóviles consolidan fórmulas de banda de rodadura de baja resistencia a la rodadura para el cumplimiento de la eficiencia de combustible, las flotas de comercio electrónico acortan los ciclos de reemplazo y los gobiernos del Sudeste Asiático atraen inversión extranjera directa que localiza la mezcla de compuestos. Los cambios en la composición, más que el tonelaje bruto, determinan ahora la rentabilidad: los compuestos ricos en sílice obtienen primas por las ganancias de autonomía de los vehículos eléctricos, mientras que los plastificantes de base biológica crean una oportunidad de venta adicional sostenible para los compradores de flotas. Las estrategias competitivas se centran en adiciones de capacidad regional cercanas a las plantas de neumáticos, agentes de acoplamiento de silano patentados que consolidan la fidelidad del cliente y modelos digitales que reducen el tiempo de formulación. La regulación es el factor impredecible, ya que la posible prohibición europea de los PFAS y los límites más estrictos de HAP obligan a aumentar los presupuestos de reformulación, aunque también abren nichos para químicas alternativas.
Conclusiones Clave del Informe
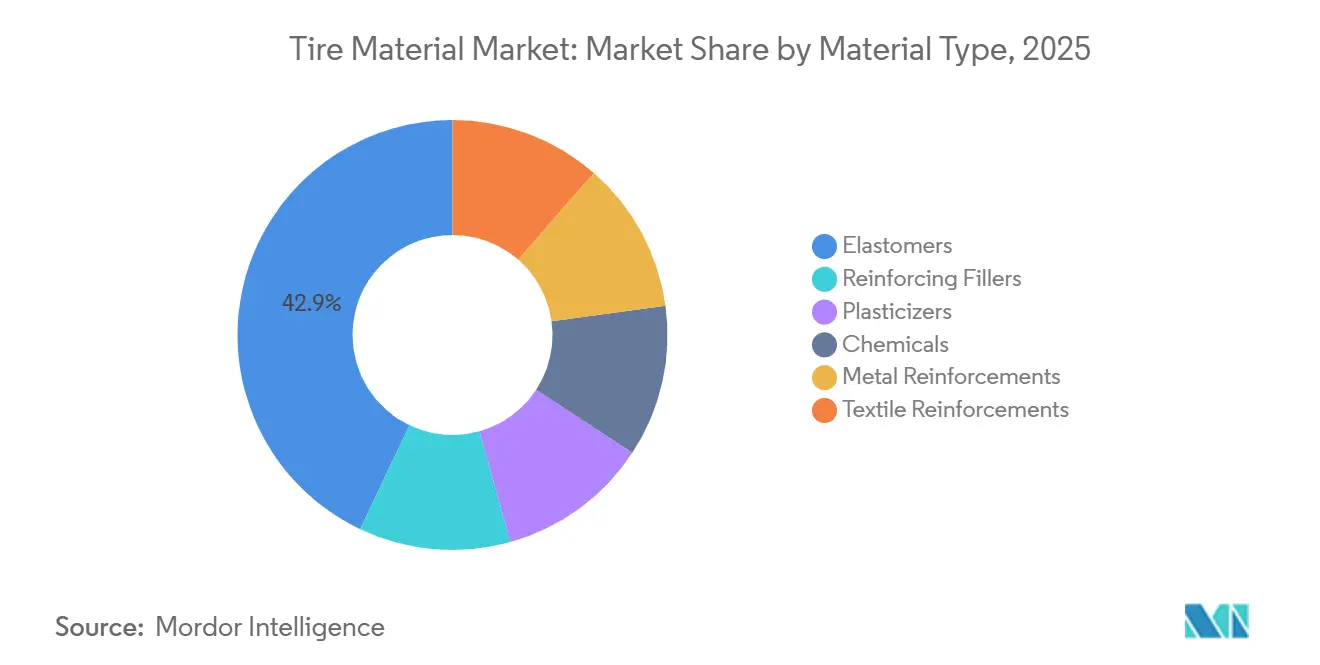
- Por tipo de material, los elastómeros lideraron con el 42,94% de la participación del mercado de materiales para neumáticos en 2025, y se prevé que crezcan con la CAGR más rápida del 9,4% hasta 2031.
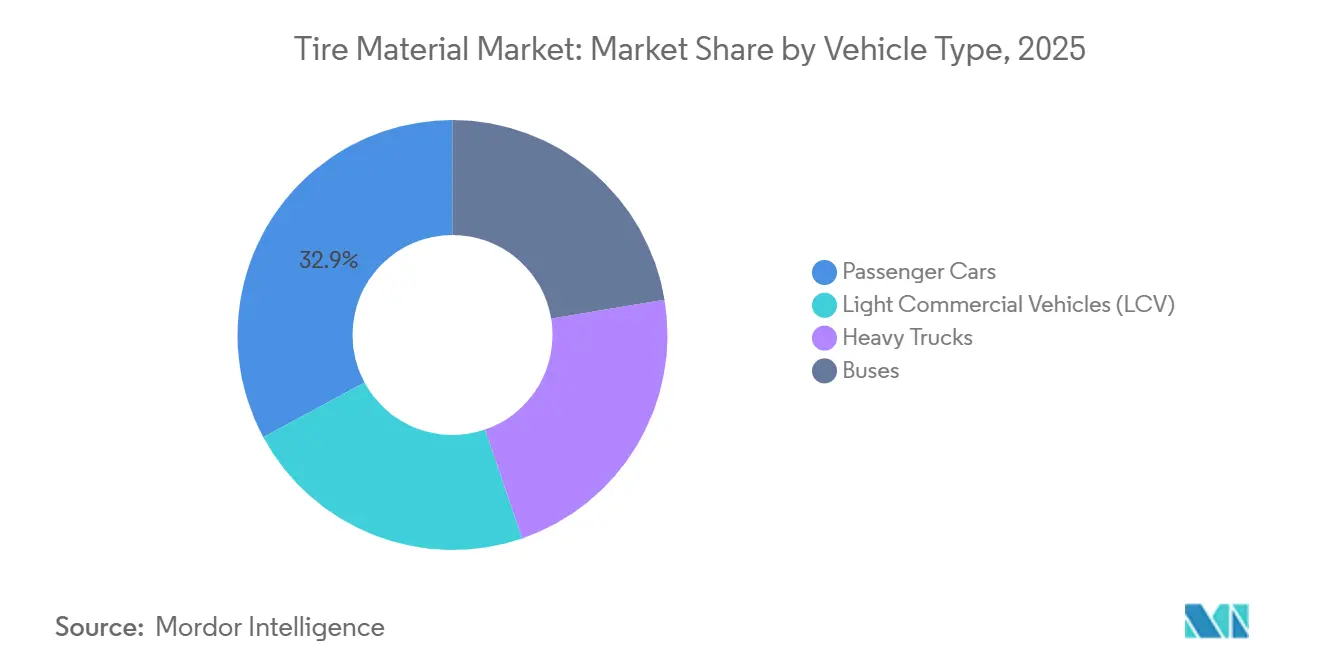
- Por tipo de vehículo, los automóviles de pasajeros representaron el 32,88% del volumen de 2025, y se prevé que los camiones pesados registren el mayor incremento con una CAGR del 5,98% hasta 2031 gracias a la electrificación del transporte de larga distancia.
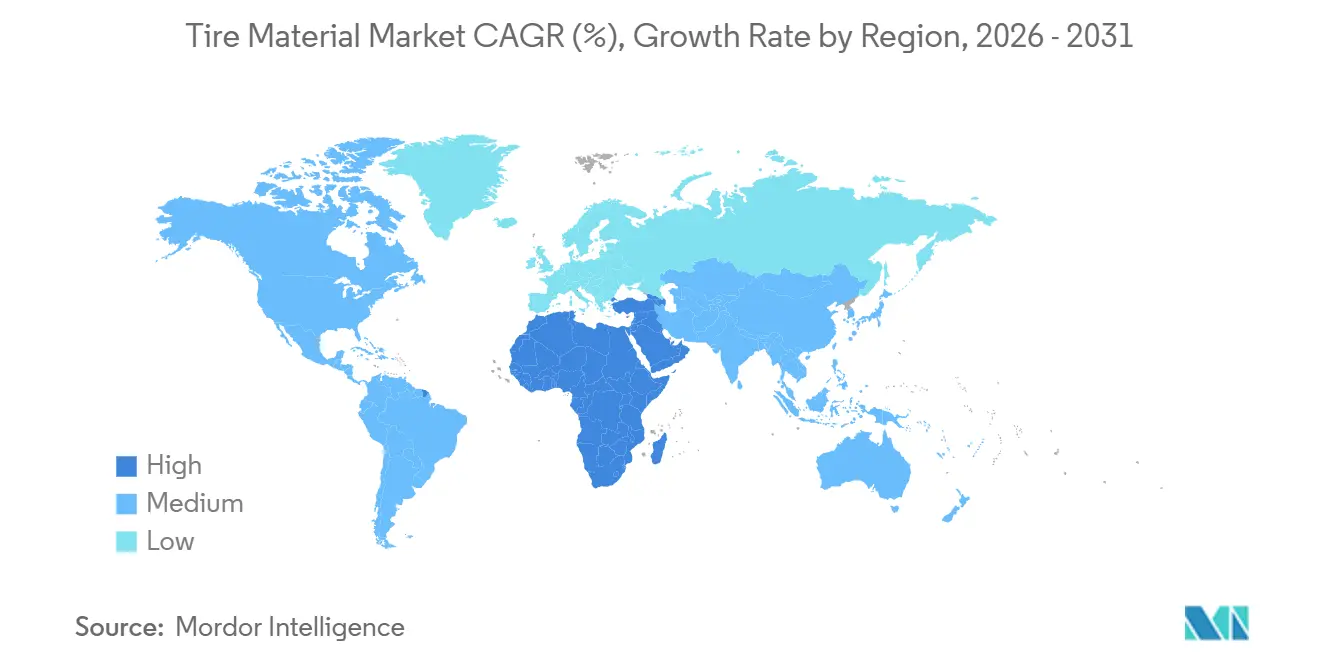
- Por geografía, Asia-Pacífico captó el 52,34% de la demanda de 2025; Oriente Medio y África registran el ritmo más rápido con una CAGR del 5,88% hasta 2031 a medida que los programas de infraestructura de Arabia Saudita y los Emiratos Árabes Unidos amplían las flotas de vehículos comerciales.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio de los fabricantes de equipos originales hacia compuestos de baja resistencia a la rodadura | +2.1% | Global, liderado por la UE y América del Norte | Mediano plazo (2-4 años) |
| Auge del comercio electrónico que impulsa el kilometraje de neumáticos de reemplazo | +1.8% | América del Norte, Europa, corredores urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Reindustrialización del Sudeste Asiático creando nuevas plantas locales de neumáticos | +1.5% | Núcleo de la ASEAN (Tailandia, Vietnam, Indonesia) | Largo plazo (≥ 4 años) |
| Plastificantes de base biológica adoptados para cumplir los límites de COV | +1.3% | UE, con extensión a América del Norte y China | Mediano plazo (2-4 años) |
| Demanda de neumáticos inteligentes que impulsa la innovación en compuestos de caucho conductor | +0.9% | Global, con ganancias tempranas en segmentos de automóviles de pasajeros premium | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cambio de los Fabricantes de Equipos Originales hacia Compuestos de Baja Resistencia a la Rodadura
Las bandas de rodadura ricas en sílice figuran ahora en las especificaciones de referencia porque la Unión Europea penaliza la resistencia a la rodadura superior a 6,5 kg/tonelada, y las normas CAFE de EE. UU. siguen un umbral comparable[1]Evonik Industries, "La Sílice Permite una Baja Resistencia a la Rodadura," corporate.evonik.com. El EcoContact 7 de Continental adopta entre un 18 y un 22% de sílice precipitada y SBR en solución, reduciendo la resistencia a la rodadura en un 15% y ampliando la autonomía de los vehículos eléctricos en un 3-4%. La contrapartida implica ciclos de curado más largos y un incremento de entre 1,50 y 2,00 USD por neumático, que los fabricantes de equipos originales deben absorber para proteger las métricas de garantía. El cumplimiento de la norma ISO 28580 garantiza que las ganancias declaradas resistan el escrutinio de laboratorio. Como resultado, la demanda de sílice sigue las curvas de adopción de vehículos eléctricos, consolidando un crecimiento de volumen de dos dígitos incluso cuando los volúmenes de negro de carbono se estabilizan.
Auge del Comercio Electrónico que Impulsa el Kilometraje de Neumáticos de Reemplazo
La entrega de última milla ha incrementado el kilometraje de los vehículos comerciales ligeros entre un 18 y un 25% desde 2024, reduciendo los intervalos de reemplazo por debajo de los 32.000 km. La flota global de furgonetas de Amazon por sí sola rota los neumáticos cada 10-12 meses, una cadencia que favorece los compuestos ricos en negro de carbono de alta durabilidad mezclados con caucho natural para la resistencia al desgarro. Bridgestone combina suministro, sensores integrados y análisis de datos, reduciendo el gasto en neumáticos de flota entre un 8 y un 12%. Dado que los neumáticos de reemplazo están sujetos a normas de etiquetado menos estrictas, los fabricantes de compuestos priorizan la vida útil por desgaste sobre la eficiencia sin fricciones regulatorias. A medida que la logística urbana madura, este impulsor estabiliza el tonelaje a corto plazo, especialmente en América del Norte y Europa.
Reindustrialización del Sudeste Asiático que Crea Nuevas Plantas Locales de Neumáticos
Tailandia, Vietnam e Indonesia atrajeron 2.800 millones de USD de inversión extranjera directa en neumáticos durante 2024-2025 mediante exenciones fiscales y proximidad a las plantaciones. La planta de Bridgestone en Rayong, con una capacidad de 450.000 toneladas por año, obtiene el 65% de su caucho natural en un radio de 300 km, reduciendo el costo de flete en 0,10 USD/kg y recortando el plazo de entrega a 72 horas. Cabot y Birla siguen con expansiones locales de negro de carbono, mientras que los productos químicos especiales aún se envían desde centros occidentales bajo protección de patentes. La aplicación más laxa de normativas similares al REACH permite a las plantas regionales probar grados experimentales con mayor rapidez, acelerando los ciclos de producto. El resultado es una cadena de suministro bifurcada de insumos básicos locales y aditivos de alto valor importados.
Plastificantes de Base Biológica Adoptados para Cumplir los Límites de COV
El Anexo XVII del REACH limita el contenido de HAP por debajo de 3 ppm, prohibiendo efectivamente los aromáticos tradicionales. El aceite de soja epoxidado lidera ahora la lista de sustitutos, reduciendo las emisiones de COV entre un 60 y un 75% durante la mezcla y añadiendo 0,50 USD por neumático en costo de compuesto. Goodyear incorporó plastificantes de aceite de soja en el 30% de sus referencias de América del Norte en 2025 y apunta al 50% para 2027. Las tarjetas de puntuación de sostenibilidad de los fabricantes de equipos originales y los mandatos de la norma ISO 14001 refuerzan la adopción incluso fuera de la UE. La seguridad del suministro depende de que la capacidad de trituración de semillas oleaginosas escale al ritmo de la demanda, convirtiendo la materia prima del Medio Oeste en un activo estratégico emergente.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inminente prohibición de PFAS en la UE que limita los aditivos fluorados | -1.2% | UE, con posible extensión al Reino Unido y California | Mediano plazo (2-4 años) |
| Enfermedad de caída de hojas vinculada al clima que presiona el suministro de caucho natural | -0.9% | Sudeste Asiático (Tailandia, Indonesia, Malasia) | Corto plazo (≤ 2 años) |
| Arquitecturas de neumáticos sin aire que reducen los volúmenes de material por rueda | -0.6% | Segmentos premium de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inminente Prohibición de PFAS en la UE que Limita los Aditivos Fluorados
La propuesta de la Agencia Europea de Sustancias y Mezclas Químicas de enero de 2025 eliminaría gradualmente los auxiliares de procesamiento de fluoropolímeros en un plazo de cinco años; sin embargo, los fabricantes de compuestos para neumáticos dependen de cargas del 0,1-0,3% para reducir la fuerza de desmoldeo hasta en un 40%[2]Agencia Europea de Sustancias y Mezclas Químicas, "Propuesta de Restricción de PFAS," echa.europa.eu. Bridgestone advierte que la eliminación de los auxiliares eleva la viscosidad del compuesto entre 15 y 20 MU y reduce a la mitad la vida útil del neumático en verde, aumentando las necesidades de capital de trabajo entre 50 y 80 millones de EUR en toda la región. Los sustitutos basados en silicona cuestan entre dos y tres veces más y requieren rediseños completos del sistema de curado. La Estrategia Química para la Sostenibilidad de la UE sugiere que incluso las exenciones de uso esencial podrían expirar, presionando a los fabricantes de neumáticos a acelerar la investigación y el desarrollo ahora.
Enfermedad de Caída de Hojas Vinculada al Clima que Presiona el Suministro de Caucho Natural
Los brotes fúngicos redujeron los rendimientos de látex entre un 30 y un 50% en el 18-22% de las plantaciones tailandesas y de Sumatra, empujando los precios al contado del RSS-3 a 2,35 USD/kg a finales de 2025. Michelin aumentó el contenido de caucho sintético en las bandas de rodadura de automóviles de pasajeros al 62%, amortiguando el riesgo de suministro pero absorbiendo mayores costos de materias primas. Los programas gubernamentales de fungicidas necesitan entre 5 y 7 años para impactar en los rendimientos, por lo que las dinámicas de sustitución persistirán en el mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
Los Elastómeros Dominan aunque las Especialidades Ganan TerrenoLos elastómeros representaron el 42,94% del volumen de 2025 y se proyecta que crecerán a una tasa del 5,51% hasta 2031. El segmento de cargas sigue de cerca, con el negro de humo manteniendo aún el 60% del tonelaje de cargas, aunque la sílice precipitada registra un crecimiento de dos dígitos a medida que los fabricantes de equipos originales persiguen mandatos de eficiencia. Los plastificantes, los productos químicos y los materiales de refuerzo para neumáticos completan el resto, impulsados por aceites parafínicos conformes con REACH y la necesidad constante de cordón de acero en cinturones radiales. el resto, impulsados por aceites parafínicos conformes con REACH y la necesidad constante de cordón de acero en cinturones radiales.
En el mediano plazo, los plastificantes de base biológica disfrutan de una tracción nicho pero lucrativa, mientras que los nanomateriales de carbono de grado conductor abren una nueva fuente de ingresos para los proveedores con experiencia en dispersión. Los diseños sin aire moderan el crecimiento del tonelaje de elastómeros a largo plazo, pero incrementan la demanda de termoplásticos de ingeniería y fibras resistentes a la fatiga, lo que demuestra que la demanda general del mercado de materiales para neumáticos puede aumentar incluso cuando la intensidad de material por neumático disminuye gradualmente.


Por Tipo de Vehículo:
Los Camiones Pesados se Aceleran con la ElectrificaciónLos automóviles de pasajeros contribuyeron con el 32,88% del tonelaje de 2025, impulsados por las plataformas de vehículos eléctricos más pesadas que utilizan más caucho por unidad. Sin embargo, los camiones pesados registran el dato más destacado, expandiéndose a una CAGR del 5,98% hasta 2031. Cada camión eléctrico de Clase 8 necesita neumáticos con índices de carga más altos, mazos de talón más gruesos y cinturones de acero reforzados, aumentando el material por neumático en aproximadamente 8 kg. Los vehículos comerciales ligeros mantienen una participación estable del 22%, con sus volúmenes sostenidos por la densidad de rutas del comercio electrónico. Los autobuses siguen siendo un nicho, pero se benefician de las inversiones gubernamentales en transporte público en el sur y el sudeste de Asia. La participación del mercado de materiales para neumáticos de los camiones pesados supera a los autobuses y los vehículos comerciales ligeros en términos de crecimiento incremental, reorientando las prioridades de los proveedores hacia cordones de alta resistencia y compuestos resistentes al calor.
Análisis Geográfico
Mercado de Materiales para Neumáticos en Asia-Pacífico
Asia-Pacífico mantiene el liderazgo con el 52,34% del consumo en 2025. El ecosistema verticalmente integrado de China, desde las plantaciones de Hainan hasta las plantas de negro de carbono de Shandong, mantiene los plazos de entrega promedio por debajo de las 48 horas. El plan PLI de India canaliza 1,2 mil millones de USD hacia la composición doméstica, desbloqueando reembolsos arancelarios sobre los volúmenes de exportación. Japón y Corea del Sur, aunque menores en tonelaje, obtienen precios premium a través de especialidades de SBR en solución y caucho líquido. Los centros de la ASEAN crecen impulsados por el caucho natural libre de aranceles y las exenciones fiscales de siete años, aunque los cuellos de botella logísticos reducen los márgenes.
Mercado de Materiales para Neumáticos en América del Norte
La demanda en América del Norte está impulsada por el alto kilometraje anual y una combinación de vehículos con predominio de camionetas ligeras. Las plantas mexicanas aprovechan los corredores libres de aranceles del T-MEC y ahorros laborales del 40-50% para apoyar la producción de neumáticos en México tanto para los mercados de Estados Unidos como de América del Sur. La investigación y el desarrollo de neumáticos para nieve de Canadá se extiende a las líneas de neumáticos para todas las estaciones con alto contenido de sílice en todo el mundo.
Mercado de Materiales para Neumáticos en EMEA y América del Sur
Europa ancla los segmentos premium y de ultra alto rendimiento, donde el costo del compuesto es secundario frente a las mejoras en el manejo. Oriente Medio y África, partiendo de una base pequeña, se prevé que crezcan con el CAGR más rápido del 5,88% durante 2026-2031, a medida que la construcción de carreteras en Arabia Saudita y la musculatura logística de los Emiratos Árabes Unidos amplían las flotas de camiones. América del Sur sigue siendo protegida por importaciones aunque con alta volatilidad cambiaria, lo que limita la adopción de materiales de mayor calidad a pesar de las normas de contenido local de Brasil.

Análisis de la cadena de valor
La cadena de valor de los materiales para neumáticos comienza con las materias primas upstream, incluido el caucho natural procedente de plantaciones del sudeste asiático, monómeros derivados de petroquímicos para cauchos sintéticos, e insumos de alto consumo energético para negro de carbono, sílice y sistemas de curado como el azufre insoluble. Estos materiales pasan a los formuladores y mezcladores, que combinan elastómeros con cargas de refuerzo, plastificantes y productos químicos, y luego abastecen a los fabricantes de neumáticos para las etapas de mezclado, calandrado/extrusión, construcción y vulcanización. Después de la fabricación de neumáticos, el montaje en OEM y el canal de reposición determinan la demanda del mercado final. Las barreras de validación son altas, ya que los fabricantes de neumáticos suelen fijar los materiales mediante programas de calificación de plataforma (a menudo siguiendo disciplinas de aprobación de estilo PPAP), lo que tiende a favorecer a los proveedores establecidos con consistencia comprobada, servicio técnico y capacidad logística regional.
La resiliencia del suministro midstream se ha convertido en un diferenciador, ya que las fallas puntuales y los riesgos de tránsito se propagan rápidamente por las plantas de neumáticos a nivel mundial. En junio de 2026, un incidente en una instalación de azufre insoluble con capacidad de 70.000 toneladas en Shandong puso de relieve cómo la concentración de insumos especializados puede restringir el suministro y aumentar la complejidad de reformulación y adquisición para los formuladores. Las interrupciones logísticas que afectaron los envíos de caucho a través del mar Rojo y el Golfo añadieron una variabilidad de varios días en los plazos de entrega en 2026, lo que refuerza el desplazamiento hacia el abastecimiento localizado cerca de las plantas de neumáticos, incluidas iniciativas de localización en la ASEAN que combinan insumos básicos locales (caucho natural, negro de carbono) con aditivos importados de alto valor protegidos por patentes.
Panorama Competitivo
El mercado de materiales para neumáticos está moderadamente consolidado. La planta de nueva construcción de Birla Carbon en Indonesia persigue la demanda de la ASEAN y captura el arbitraje de flete. La integración vertical es poco frecuente; menos del 15% de los fabricantes de neumáticos operan líneas de cargas propias, prefiriendo la flexibilidad del mercado abierto. Los nichos especializados ven a fabricantes de nanotubos de carbono como Arkema y Nanocyl ofrecer cargas conductoras que el negro de carbono convencional no puede igualar en resistividad. Los nuevos participantes en plastificantes de base biológica, Cargill y Elevance, obtienen primas verdes pero deben escalar la credibilidad de su cadena de suministro. LANXESS gana participación a través de modelos de formulación de compuestos basados en aprendizaje automático que reducen los ciclos de formulación a 90 días, ofreciendo a los fabricantes de equipos originales una ruta más rápida al mercado para neumáticos personalizados.
Líderes del Sector de Materiales para Neumáticos
Cabot Corporation
Birla Carbon
Bridgestone Corporation
Evonik
Orion
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales para Neumáticos
- Bekaert
- Birla Carbon
- Bridgestone Corporation
- Cabot Corporation
- Continental AG
- Evonik
- Exxon Mobil Corporation
- JSR Corporation
- Kuraray Co., Ltd.
- LANXESS
- Linglong Tire
- Michelin
- Orion
- Sailun Group Co., Ltd.
- Sumitomo Rubber Industries, Ltd.
- Umicore
- Zhongce Rubber Group Co., Ltd.

Oportunidades de mercado y perspectivas futuras
Las cargas de refuerzo circulares y los ecosistemas de materiales de circuito cerrado representan un espacio en blanco identificable, ya que los fabricantes de neumáticos trabajan para asegurar flujos calificados de negro de carbono recuperado (rCB), intermedios derivados de pirólisis y contenido reciclado trazable que pueda cumplir con la validación de rendimiento. Pirelli North America lanzó una iniciativa de reciclaje de circuito cerrado en Rome, Georgia, en mayo de 2026, utilizando la tecnología de pirólisis de Bolder Industries para reintegrar rCB certificado ISCC PLUS en la fabricación de nuevos neumáticos. Esto respalda una vía más clara para los proveedores de materiales que pueden ofrecer grados consistentes de rCB, certificación y soporte técnico a escala. En los refuerzos de acero, el abastecimiento circular está pasando del concepto a la colaboración estructurada, con Bekaert y CITIC Special Steel anunciando un acuerdo estratégico en julio de 2026 para desarrollar materiales de refuerzo circulares utilizando acero reciclado de neumáticos al final de su vida útil. Para los proveedores de alambre de talón y cable, la oportunidad se centra en documentar los insumos reciclados sin comprometer el rendimiento de tracción y fatiga.
La divulgación de sostenibilidad estandarizada y comparable también está generando una necesidad no satisfecha de datos de ciclo de vida verificados a nivel de material, y no solo a nivel de neumático terminado. El Tire Industry Project actualizó las Reglas de Categoría de Producto en marzo de 2026 para mejorar la consistencia en los cálculos de ACV, incluida la contabilidad de gases de efecto invernadero y el tratamiento del carbono biogénico, lo que aumenta el valor de los proveedores que pueden proporcionar huellas de carbono de producto auditables y documentación de cadena de custodia junto con las fichas técnicas tradicionales. En el lado de la formulación, los insumos sostenibles de sustitución directa que reducen los requisitos de readaptación de fábrica están recibiendo más atención, respaldados por actualizaciones de avance en diciembre de 2025 de Michelin, IFPEN y Axens sobre el trabajo de BioButterfly relacionado con el butadieno de base biológica a partir de bioetanol. También está creciendo el interés en conceptos de premezcla, incluidas las premezclas a base de celulosa microfibrilada, que buscan sustituir insumos mientras dependen de los activos de mezclado principales.
Recent Industry Developments in Mercado de Materiales para Neumáticos
- Febrero de 2026: Birla Carbon lanzó una nueva línea de producción en su planta de Trecate, Italia, dedicada al acabado y empaquetado del Material Carbonáceo Sostenible Continua (SCM). Esto amplía la disponibilidad de un flujo carbonáceo sostenible de marca dentro de Europa, apoyando a los clientes de neumáticos y compuestos que buscan materiales de refuerzo de menor impacto con un manejo y consistencia del producto más controlados.
- Octubre de 2025: Bridgestone celebró una ceremonia de inicio de obras para una planta de demostración piloto en su planta de Seki, con el fin de avanzar en la pirólisis de precisión para reciclar neumáticos al final de su vida útil en aceite derivado de neumáticos y negro de carbono recuperado, con una finalización prevista para 2027. La inversión fortalece el desarrollo interno de materias primas circulares y aumenta la presión competitiva sobre los proveedores comerciales para que ofrezcan materiales recuperados certificados y de grado neumático.
- Noviembre de 2024: Bridgestone anunció un plan de inversión de 27.000 millones de yenes para ampliar la capacidad de neumáticos de pasajeros premium en tres plantas en Japón hasta 2028, centrado en la adopción de la tecnología ENLITEN. El programa respalda sistemas de compuestos de mayor especificación y aumenta la demanda de cargas avanzadas, elastómeros especiales e insumos sostenibles que puedan cumplir con los objetivos de rendimiento premium y de contenido de materiales en evolución.


Mercado de Materiales para Neumáticos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de materiales para neumáticos se define como los insumos en estado bruto y semiprocesado que se incorporan en la producción de neumáticos nuevos, rastreados en términos de volumen (toneladas) en las principales categorías de neumáticos para vehículos y regiones.
Exclusiones del alcance: Se excluyen los neumáticos terminados, los servicios de recauchutado y los márgenes de distribución aguas abajo para productos de neumáticos.
Descripción General de la Segmentación
- Por Tipo de Material
- Elastómeros
- Caucho Natural
- Caucho Sintético
- Cargas Reforzantes
- Negro de Carbono
- Sílice
- Plastificantes
- Aceite Parafínico
- Aceite Nafténico
- Aceite Aromático
- Productos Químicos
- Azufre
- Óxido de Zinc
- Ácido Esteárico
- Refuerzos Metálicos
- Cordón de Acero
- Alambre de Talón
- Refuerzos Textiles
- Nailon
- Poliéster
- Otros
- Elastómeros
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros (VCL)
- Camiones Pesados
- Autobuses
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Turquía
- Países Nórdicos
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer la base de hechos en torno a los volúmenes de producción de neumáticos, las tendencias del parque vehicular y las señales de suministro de materias primas que influyen en la demanda de compuestos para neumáticos. Revisamos estadísticas públicas y referencias técnicas para comprender los patrones típicos de intensidad de materiales y cómo evolucionan con la combinación de neumáticos (radialización, tamaños de llanta y etiquetado de rendimiento).
Las fuentes utilizadas incluyen, por ejemplo, oficinas nacionales de estadística para la producción industrial, UN Comtrade para los flujos comerciales de intermediarios de caucho y productos químicos relevantes, publicaciones de USTMA y ETRMA para indicadores de demanda de neumáticos, y el Grupo Internacional de Estudio del Caucho para el contexto del caucho natural y sintético. También consultamos comunicados de aduanas y puertos, informes anuales de empresas y presentaciones para inversores, y revistas científicas revisadas por pares sobre polímeros y caucho para verificar la dirección de formulación y uso. Cuando es necesario, utilizamos suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y una base de datos de envíos de importación y exportación a nivel de embarque para cubrir las brechas en la huella de producción y las señales de movimiento de materiales. Estos son solo ejemplos ilustrativos, y se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y Encuestas Primarias
El trabajo primario se utiliza para validar el conjunto de demanda de materiales para neumáticos y traducir los indicadores secundarios en supuestos realistas sobre el uso de materiales por neumático. Hablamos con una combinación de proveedores de materiales, fabricantes de neumáticos, distribuidores y expertos de la industria en APAC, EMEA y las Américas, de modo que los cambios en la combinación regional y la lógica de traslado de precios se aclaran antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 18% | APAC: 39% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 27% | EMEA: 37% |
| Actores más pequeños: 22% | Gerentes: 55% | Américas: 24% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento del mercado se construye utilizando un enfoque de arriba hacia abajo, en el que los volúmenes de producción de neumáticos por región y clase de vehículo se reconstruyen y luego se convierten en demanda de materiales utilizando factores de intensidad de materiales provenientes de referencias técnicas y verificaciones de expertos. Para mantener la coherencia de los totales, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como divulgaciones de volumen muestreadas de proveedores, verificaciones de canales sobre insumos clave y controles de coherencia utilizando rangos de precio de venta promedio indicativos multiplicados por los volúmenes implícitos.
Los insumos clave que dan forma al modelo incluyen la producción de neumáticos nuevos por tipo de vehículo, el peso promedio de los neumáticos y los cambios en la combinación hacia tamaños de llanta más grandes, las relaciones de elastómero a relleno en formulaciones comunes, los cambios en las necesidades de refuerzo vinculados a la penetración de neumáticos radiales y el ritmo de adopción de sílice para neumáticos de baja resistencia a la rodadura. El pronóstico se realiza mediante análisis de escenarios respaldado por el consenso de tendencias de expertos primarios, lo que ayuda a separar la demanda base de las oscilaciones cíclicas en la producción automotriz y los ciclos de reposición. Cuando las señales de abajo hacia arriba son incompletas en países más pequeños, cubrimos las brechas aplicando puntos de referencia de intensidad regional y luego verificando nuevamente con indicadores de comercio y producción.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante múltiples verificaciones que comparan el modelo con señales independientes, como la dirección de la producción de neumáticos, la disponibilidad de insumos de caucho y productos químicos, y el movimiento comercial de intermediarios relevantes. Las grandes variaciones se señalan, los supuestos se revisan y se realizan llamadas de seguimiento cuando un insumo cambia el total más allá de un rango razonable.
Antes de la aprobación final, el trabajo se revisa por etapas para que la lógica de cálculo, las unidades y las conversiones se mantengan coherentes entre países y series temporales. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios bruscos en los precios de las materias primas o cambios importantes en la capacidad. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado de Materiales para Neumáticos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para materiales de neumáticos pueden parecer muy dispares porque la unidad de medición, el límite de lo que se considera un material y el conjunto de demanda utilizado para la construcción no siempre están alineados. Las diferencias también provienen de cómo se trata la demanda de reposición frente a la demanda de fabricantes de equipos originales (OEM) y si los artículos adyacentes, como los neumáticos terminados o los productos químicos de caucho más amplios, se incluyen en el mismo número.
Las tendencias de producción de neumáticos por región, combinadas con verificaciones de intensidad de materiales a partir de referencias de formulación y retroalimentación de entrevistas, son los puntos de evidencia utilizados para mantener a Mordor Intelligence alineada con un conjunto de demanda de compuestos para neumáticos basado en volumen (toneladas), lo que evita mezclar supuestos basados únicamente en valor con márgenes aguas abajo no relacionados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,52 millones de USD (2026) | |
| Consultoría Global A | 95,38 mil millones de USD (2025) | Reportado en términos de valor y probablemente aplica precios combinados entre materiales, lo que también puede incluir categorías más amplias de productos químicos y refuerzo más allá de la demanda de compuestos medida en toneladas. |
| Editorial del Sector B | 86,44 mil millones de USD (2025) | Utiliza un marco de valor con una configuración de año base diferente y puede incluir una canasta de materiales para neumáticos más amplia entre tipos de neumáticos, por lo que la conversión de vuelta al volumen puro de compuestos no es directamente comparable. |
La tabla muestra que la dispersión está impulsada principalmente por las elecciones de unidades y los límites del alcance, en lugar de un verdadero desacuerdo sobre la dirección de la demanda. Al mantener el modelo vinculado a las señales de producción de neumáticos y a los factores de intensidad de materiales, la estimación permanece rastreable a insumos claros que pueden revisarse y repetirse año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen proyectado para el mercado de materiales para neumáticos en 2031?
Se prevé que el mercado de materiales para neumáticos alcance 2,25 millones de toneladas para 2031, expandiéndose a una CAGR del 8,13% desde 2026.
¿Qué categoría de material crece más rápido hasta 2031?
Las cargas reforzantes a base de sílice registran las mayores ganancias a medida que los fabricantes de equipos originales exigen bandas de rodadura de baja resistencia a la rodadura, superando al negro de carbono tradicional.
¿Cómo afecta la electrificación a la demanda de materiales para neumáticos?
Los vehículos eléctricos utilizan entre un 8 y un 12% más de caucho y refuerzos más gruesos por neumático para soportar mayores pesos en vacío y par motor, impulsando el tonelaje total a pesar de los esfuerzos de eficiencia.
¿Qué cambio regulatorio representa el mayor riesgo a corto plazo?
La posible prohibición de PFAS en la UE podría obligar a los fabricantes de compuestos a eliminar los auxiliares de procesamiento fluorados en un plazo de cinco años, desencadenando costosas reformulaciones.
¿Por qué Asia-Pacífico domina el suministro de materiales para neumáticos?
La región combina la proximidad a las plantaciones, la capacidad integrada de negro de carbono, los incentivos gubernamentales y el rápido crecimiento de las flotas de vehículos, aportando más de la mitad del volumen global.
¿Es probable que los neumáticos sin aire reduzcan la demanda de materiales?
Cada neumático sin aire utiliza aproximadamente un 30% menos de elastómero, aunque el cambio hacia resinas y fibras de alto rendimiento compensa parcialmente la caída, manteniendo la demanda agregada en positivo.
Última actualización de la página el:



