
Tamanho e Participação do Mercado de Materiais para Pneus
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
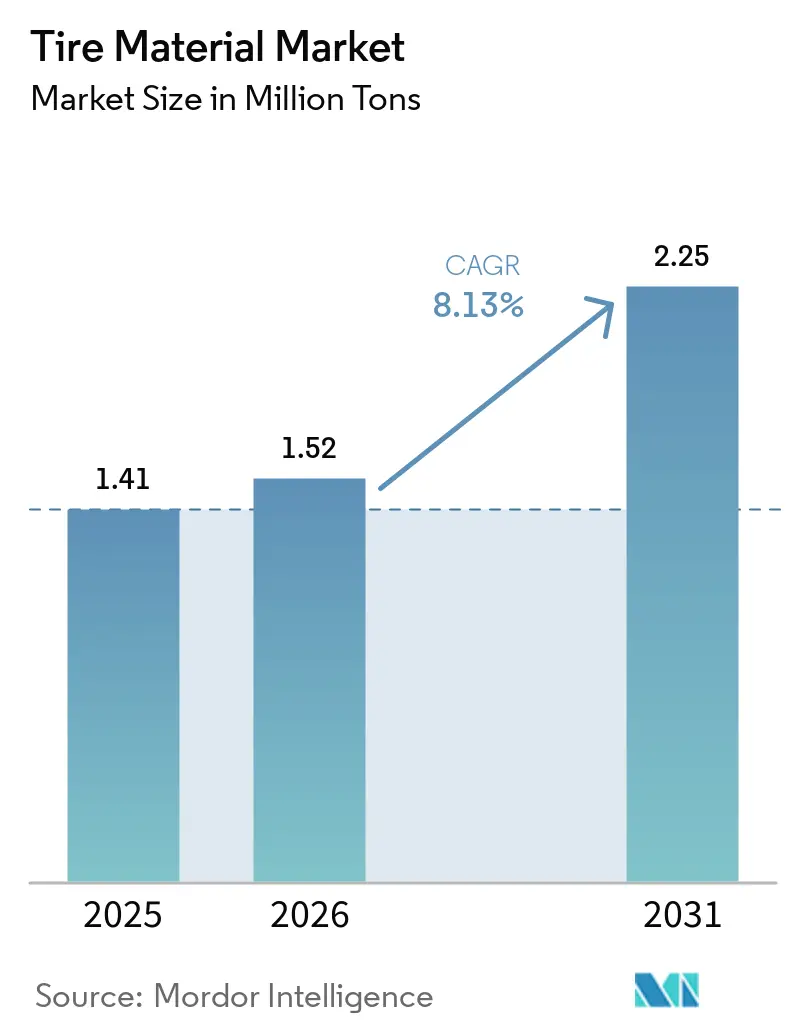
| Volume do Mercado (2026) | 1.52 Milhões de toneladas |
| Volume do Mercado (2031) | 2.25 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 8.13 % |
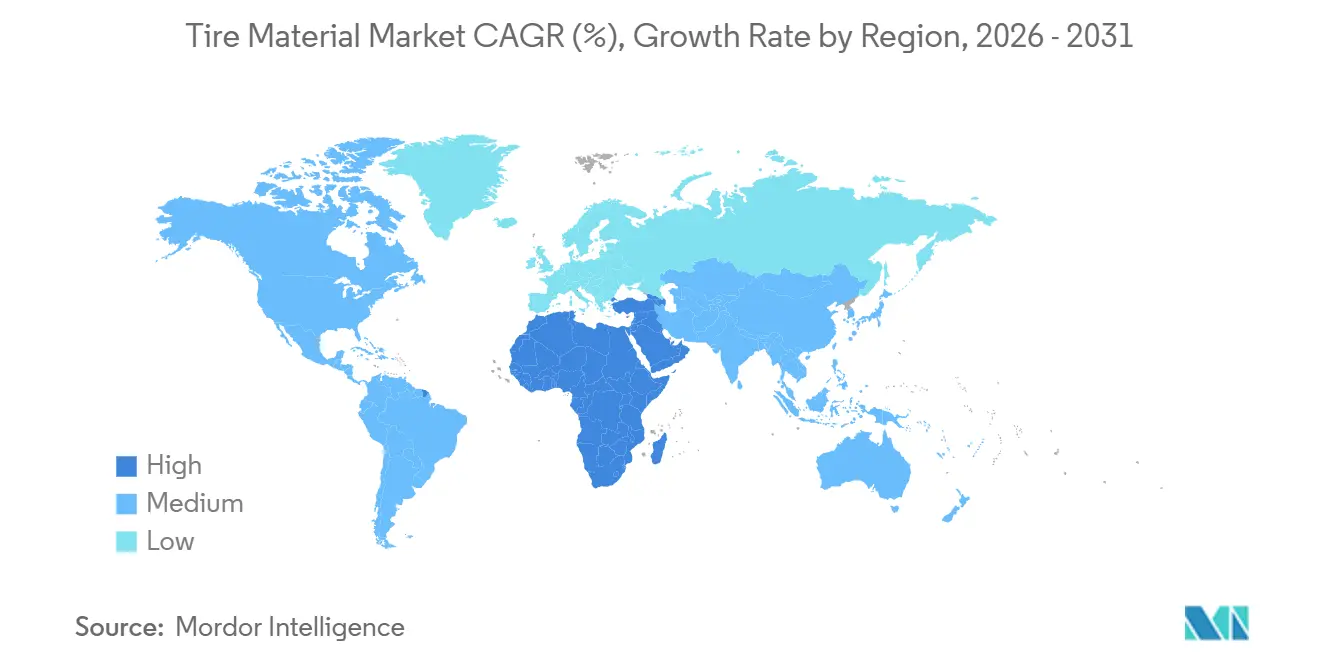
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
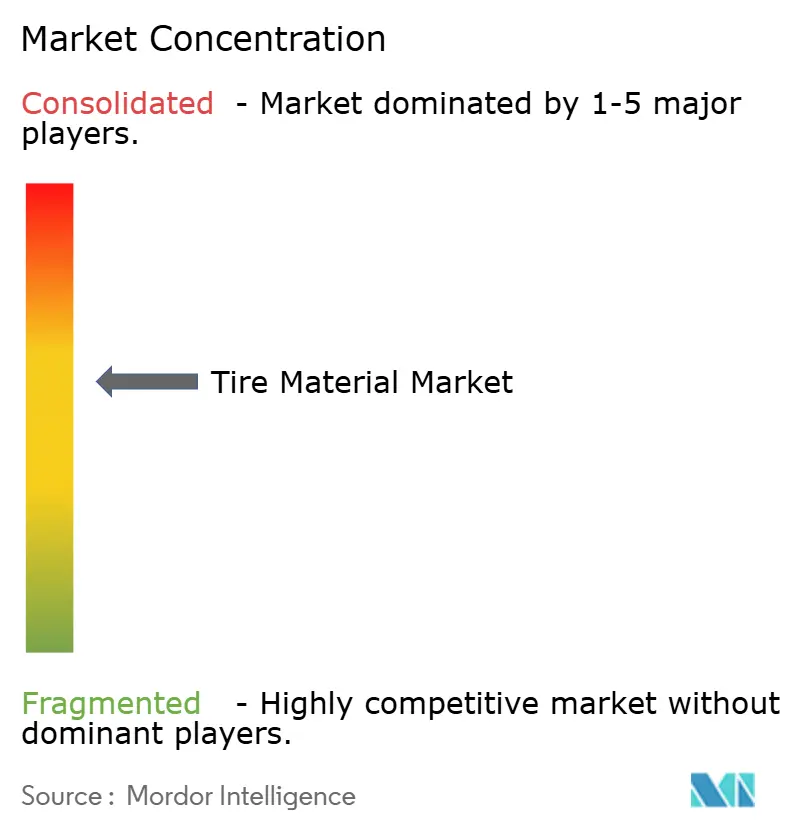
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais para Pneus por Mordor Intelligence
O tamanho do Mercado de Materiais para Pneus deve crescer de 1,41 milhão de toneladas em 2025 para 1,52 milhão de toneladas em 2026 e está previsto para atingir 2,25 milhões de toneladas até 2031 a um CAGR de 8,13% no período 2026-2031. A demanda está aumentando à medida que os fabricantes de automóveis adotam fórmulas de banda de rodagem com baixa resistência ao rolamento para conformidade com normas de economia de combustível, as frotas de comércio eletrônico encurtam os ciclos de substituição e os governos do Sudeste Asiático atraem investimento estrangeiro direto que localiza a composição. As mudanças no mix, mais do que o simples volume em toneladas, moldam agora a lucratividade: compostos ricos em sílica obtêm prêmios pelo ganho de autonomia em veículos elétricos, enquanto plastificantes de base biológica criam um upsell sustentável para compradores de frotas. As estratégias competitivas centram-se em adições de capacidade regional próximas às fábricas de pneus, agentes de acoplamento de silano patenteados que consolidam a fidelidade dos clientes e modelos digitais que reduzem o tempo de formulação. A regulamentação é o fator imprevisível, com a potencial proibição europeia de PFAS e limites mais rígidos de HAP forçando orçamentos de reformulação para cima, mas também abrindo nichos para químicas alternativas.
Principais Conclusões do Relatório
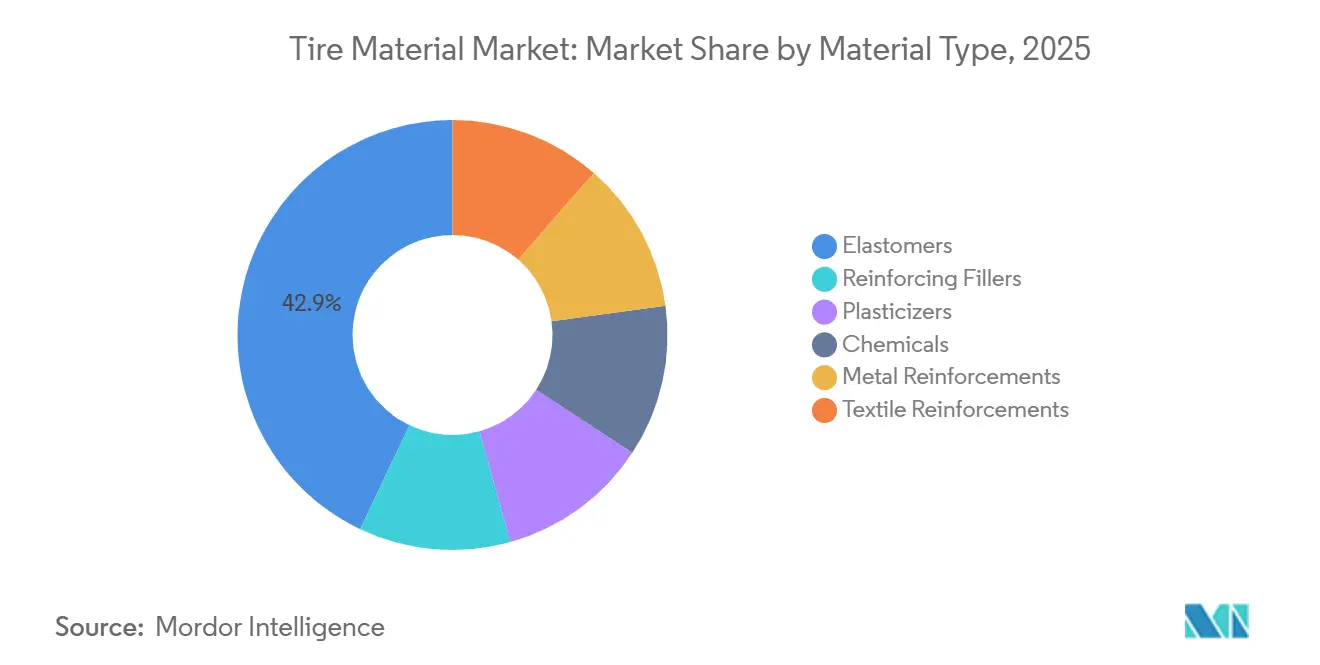
- Por tipo de material, os elastômeros lideraram com 42,94% da participação do mercado de materiais para pneus em 2025 e devem crescer com o CAGR mais rápido de 9,4% até 2031.
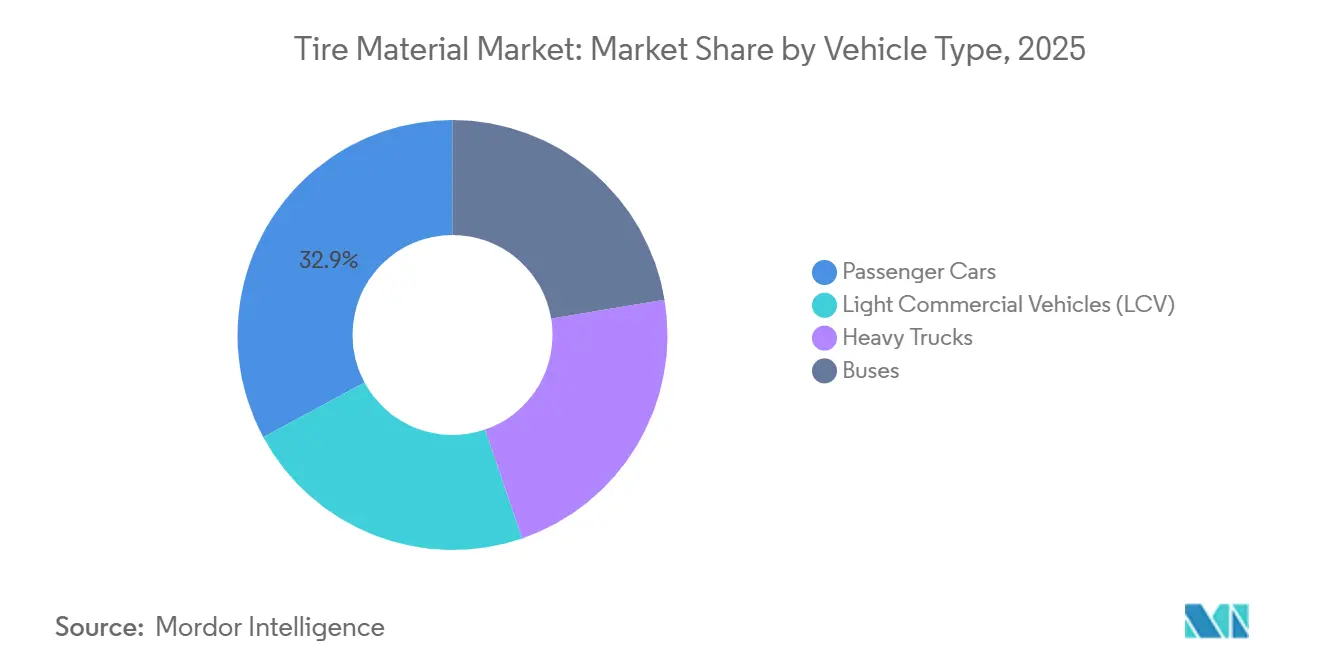
- Por tipo de veículo, os automóveis de passeio detinham 32,88% do volume de 2025, e os caminhões pesados estão previstos para registrar o crescimento mais acentuado com um CAGR de 5,98% até 2031, impulsionados pela eletrificação de longa distância.
- Por geografia, a Ásia-Pacífico capturou 52,34% da demanda de 2025; o Oriente Médio e a África registram o ritmo mais rápido com um CAGR de 5,88% até 2031, à medida que os programas de infraestrutura da Arábia Saudita e dos Emirados Árabes Unidos expandem as frotas de veículos comerciais.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança dos fabricantes de equipamentos originais para compostos de baixa resistência ao rolamento | +2.1% | Global, liderado pela UE e América do Norte | Médio prazo (2-4 anos) |
| Aumento do comércio eletrônico impulsionando a quilometragem de pneus de reposição | +1.8% | América do Norte, Europa, corredores urbanos da APAC | Curto prazo (≤ 2 anos) |
| Reindustrialização do Sudeste Asiático criando novas fábricas de pneus locais | +1.5% | Núcleo da ASEAN (Tailândia, Vietnã, Indonésia) | Longo prazo (≥ 4 anos) |
| Plastificantes de base biológica adotados para atender aos limites de COV | +1.3% | UE, com extensão para América do Norte e China | Médio prazo (2-4 anos) |
| Demanda por pneus inteligentes impulsionando a inovação em compostos de borracha condutora | +0.9% | Global, ganhos iniciais em segmentos premium de automóveis de passeio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mudança dos Fabricantes de Equipamentos Originais para Compostos de Baixa Resistência ao Rolamento
Bandas de rodagem ricas em sílica agora constam nas especificações de base porque a União Europeia penaliza a resistência ao rolamento acima de 6,5 kg/ton, e as regras CAFE dos EUA seguem um limite comparável[1]Evonik Industries, "A Sílica Permite Baixa Resistência ao Rolamento," corporate.evonik.com. O EcoContact 7 da Continental adota 18-22% de sílica precipitada e SBR em solução, reduzindo a resistência ao rolamento em 15% e aumentando a autonomia de veículos elétricos em 3-4%. A contrapartida envolve ciclos de cura mais longos e um acréscimo de USD 1,50–2,00 por pneu, que os fabricantes de equipamentos originais precisam absorver para proteger as métricas de garantia. A conformidade com a ISO 28580 assegura que os ganhos declarados resistam ao escrutínio laboratorial. Como resultado, a demanda por sílica acompanha as curvas de adoção de veículos elétricos, consolidando um crescimento de volume de dois dígitos mesmo quando os volumes de negro de fumo se estabilizam.
Aumento do Comércio Eletrônico Impulsionando a Quilometragem de Pneus de Reposição
A entrega de última milha elevou a quilometragem de veículos comerciais leves em 18-25% desde 2024, reduzindo os intervalos de substituição para abaixo de 32.000 km. Somente a frota global de vans da Amazon troca pneus a cada 10-12 meses, uma cadência que favorece compostos ricos em negro de fumo de alta durabilidade misturados com borracha natural para resistência ao rasgo. A Bridgestone combina fornecimento, sensores embarcados e análise de dados, reduzindo as despesas com pneus de frotas em 8-12%. Como os pneus de reposição estão sujeitos a regras de rotulagem menos rígidas, os fabricantes de compostos priorizam a vida útil em detrimento da eficiência sem atrito regulatório. À medida que a logística urbana amadurece, esse fator estabiliza o volume em toneladas no curto prazo, especialmente na América do Norte e na Europa.
Reindustrialização do Sudeste Asiático Criando Novas Fábricas de Pneus Locais
Tailândia, Vietnã e Indonésia atraíram USD 2,8 bilhões em investimento estrangeiro direto em pneus durante 2024-2025 por meio de isenções fiscais e proximidade com plantações. A fábrica da Bridgestone em Rayong, com capacidade de 450.000 toneladas por ano, obtém 65% de sua borracha natural em um raio de 300 km, reduzindo o custo de frete em USD 0,10/kg e o prazo de entrega para 72 horas. A Cabot e a Birla seguem com expansões locais de negro de fumo, enquanto os produtos químicos especiais ainda são enviados de centros ocidentais sob proteção de patentes. A aplicação mais fraca de regras semelhantes ao REACH permite que as plantas regionais testem grades experimentais com mais rapidez, acelerando os ciclos de produtos. O resultado é uma cadeia de suprimentos bifurcada, com insumos de commodities locais e aditivos de alto valor importados.
Plastificantes de Base Biológica Adotados para Atender aos Limites de COV
O Anexo XVII do REACH limita o teor de HAP abaixo de 3 ppm, efetivamente proibindo os aromáticos tradicionais. O óleo de soja epoxidado lidera agora a lista de substitutos, reduzindo as emissões de COV em 60-75% durante a mistura e acrescentando USD 0,50 por pneu no custo do composto. A Goodyear incorporou plastificantes de óleo de soja em 30% das SKUs norte-americanas em 2025 e tem como meta 50% até 2027. Os cartões de pontuação de sustentabilidade dos fabricantes de equipamentos originais e os mandatos da ISO 14001 reforçam a adoção mesmo fora da UE. A segurança do fornecimento depende da capacidade de esmagamento de oleaginosas crescer no ritmo da demanda, tornando a matéria-prima do Meio-Oeste dos EUA um ativo estratégico emergente.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Iminente proibição de PFAS na UE limitando aditivos fluorados | -1.2% | UE, com potencial extensão para o Reino Unido e Califórnia | Médio prazo (2-4 anos) |
| Doença de queda de folhas relacionada ao clima pressionando o fornecimento de borracha natural | -0.9% | Sudeste Asiático (Tailândia, Indonésia, Malásia) | Curto prazo (≤ 2 anos) |
| Arquiteturas de pneus sem ar reduzindo os volumes de material por roda | -0.6% | Segmentos premium da América do Norte e da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Iminente Proibição de PFAS na UE Limitando Aditivos Fluorados
A proposta da ECHA de janeiro de 2025 eliminaria gradualmente os auxiliares de processamento de fluoropolímeros em cinco anos, mas os fabricantes de compostos para pneus dependem de cargas de 0,1-0,3% para reduzir a força de desmoldagem em até 40%[2]Agência Europeia de Produtos Químicos, "Proposta de Restrição de PFAS," echa.europa.eu. A Bridgestone alerta que a remoção dos auxiliares eleva a viscosidade do composto em 15-20 MU e reduz pela metade a vida útil do pneu verde, aumentando as necessidades de capital de giro em EUR 50–80 milhões em toda a região. Os substitutos à base de silicone custam duas a três vezes mais e exigem o redesenho completo do sistema de cura. A Estratégia Química para a Sustentabilidade da UE sugere que mesmo as isenções de uso essencial poderiam ser extintas, pressionando os fabricantes de pneus a acelerar a pesquisa e o desenvolvimento agora.
Doença de Queda de Folhas Relacionada ao Clima Pressionando o Fornecimento de Borracha Natural
Surtos fúngicos reduziram os rendimentos de látex em 30-50% em 18-22% das plantações tailandesas e de Sumatra, elevando os preços à vista do RSS-3 para USD 2,35/kg no final de 2025. A Michelin aumentou o teor de borracha sintética nas bandas de rodagem de automóveis de passeio para 62%, amortecendo o risco de fornecimento, mas absorvendo custos mais elevados de matérias-primas. Os programas governamentais de fungicidas precisam de 5-7 anos para impactar os rendimentos, de modo que a dinâmica de substituição persistirá no médio prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Elastômeros Dominam, mas Especialidades Ganham RitmoOs elastômeros detinham 42,94% do volume de 2025 e devem crescer a 5,51% até 2031. O segmento de cargas de reforço vem a seguir, com o negro de fumo ainda dominando 60% da tonelagem de cargas, embora a sílica precipitada registre crescimento de dois dígitos à medida que as montadoras buscam atender às exigências de eficiência. Plastificantes, produtos químicos e materiais de reforço para pneus completam o restante, impulsionados por óleos parafínicos em conformidade com o REACH e pela demanda constante por cordão de aço em cintas radiais. o restante, impulsionados por óleos parafínicos em conformidade com o REACH e pela demanda constante por cordão de aço em cintas radiais.
No médio prazo, os plastificantes de base biológica conquistam uma participação de nicho, porém lucrativa, enquanto os nanomateriais de carbono de grau condutor abrem um novo fluxo de receita para fornecedores com expertise em dispersão. Os projetos de pneus sem ar moderam o crescimento da tonelagem de elastômeros no longo prazo, mas elevam a demanda por termoplásticos de engenharia e fibras resistentes à fadiga, comprovando que a demanda geral do mercado de materiais para pneus pode crescer mesmo quando a intensidade de material por pneu diminui gradualmente.


Por Tipo de Veículo:
Caminhões Pesados Aceleram com a EletrificaçãoOs automóveis de passeio contribuíram com 32,88% do volume de 2025, impulsionados por plataformas de veículos elétricos mais pesadas que utilizam mais borracha por unidade. Os caminhões pesados, no entanto, registram o número de destaque, expandindo-se a um CAGR de 5,98% até 2031. Cada caminhão elétrico Classe 8 necessita de pneus com índices de carga mais elevados, feixes de talão mais espessos e cintas de aço reforçadas, aumentando o material por pneu em cerca de 8 kg. Os veículos comerciais leves mantêm uma fatia estável de 22%, com seus volumes sustentados pela densidade de rotas do comércio eletrônico. Os ônibus permanecem um nicho, mas se beneficiam dos investimentos governamentais em transporte público no Sul e no Sudeste Asiático. A participação do mercado de materiais para pneus para caminhões pesados supera ônibus e veículos comerciais leves em termos de crescimento incremental, reformulando as prioridades dos fornecedores em direção a cordões de alta resistência e compostos resistentes ao calor.
Análise Geográfica
Mercado de Materiais para Pneus na APAC
A Ásia-Pacífico mantém a liderança com 52,34% do consumo em 2025. O ecossistema verticalmente integrado da China, desde as plantações de Hainan até as plantas de negro de fumo de Shandong, mantém os prazos médios de entrega abaixo de 48 horas. O esquema PLI da Índia canaliza 1,2 bilhões de USD para a composição doméstica, desbloqueando abatimentos de impostos sobre os volumes de exportação. Japão e Coreia do Sul, embora menores em tonelagem, comandam preços premium por meio de especialidades em SBR em solução e borracha líquida. Os centros da ASEAN crescem com base na borracha bruta isenta de tarifas e em isenções fiscais de sete anos, embora os gargalos logísticos reduzam as margens.
Mercado de Materiais para Pneus na América do Norte
A demanda da América do Norte é impulsionada pela alta quilometragem anual e por uma frota com predominância de caminhões leves. As plantas mexicanas exploram os corredores isentos de tarifas do USMCA e economias de mão de obra de 40 a 50% para apoiar a produção de pneus no México tanto para os mercados dos EUA quanto da América do Sul. A pesquisa e o desenvolvimento de pneus para neve do Canadá transbordam para linhas de pneus para todas as estações com alto teor de sílica em todo o mundo.
Mercado de Materiais para Pneus na EMEA e América do Sul
A Europa ancora os segmentos premium e de ultra-alto desempenho, onde o custo do composto é secundário em relação aos ganhos de manuseio. O Oriente Médio e a África, partindo de uma base pequena, devem crescer com o CAGR mais rápido de 5,88% durante 2026-2031, à medida que a construção de estradas na Arábia Saudita e a capacidade logística dos Emirados Árabes Unidos expandem as frotas de caminhões. A América do Sul permanece protegida por importações, porém com volatilidade cambial, limitando a adoção de materiais de maior valor agregado, apesar das regras de conteúdo local do Brasil.

Análise da cadeia de valor
A cadeia de valor de materiais para pneus começa com insumos primários a montante, incluindo caucho natural proveniente de plantações do Sudeste Asiático, monômeros derivados do petróleo para cauchos sintéticos, e insumos intensivos em energia para negro de fumo, sílica e sistemas de vulcanização, como o enxofre insolúvel. Esses materiais seguem para os formuladores e composteadores de materiais, que misturam elastômeros com cargas de reforço, plastificantes e produtos químicos, e depois abastecem os fabricantes de pneus para as etapas de mistura, calandragem/extrusão, construção e vulcanização. Após a produção do pneu, a montagem em OEM e o canal de reposição determinam a demanda no mercado final. As barreiras de validação são altas, pois os fabricantes de pneus geralmente fixam materiais por meio de programas de qualificação de plataforma (frequentemente seguindo disciplinas de aprovação no estilo PPAP), o que tende a favorecer fornecedores estabelecidos com consistência comprovada, serviço técnico e capacidade logística regional.
A resiliência do fornecimento intermediário tornou-se um diferencial, já que falhas em pontos únicos e riscos de transporte se propagam rapidamente entre as fábricas de pneus globais. Em junho de 2026, um incidente em uma instalação de enxofre insolúvel com capacidade de 70.000 toneladas em Shandong evidenciou como a concentração de insumos especializados pode restringir a oferta e aumentar a complexidade de reformulação e aquisição para os composteadores. Interrupções logísticas que afetaram embarques de caucho pelo Mar Vermelho e pelo Golfo adicionaram variabilidade de vários dias nos prazos de entrega em 2026, reforçando a mudança para o abastecimento localizado próximo às fábricas de pneus, incluindo movimentos de localização na ASEAN que combinam insumos locais de commodities (caucho natural, negro de fumo) com aditivos importados de alto valor protegidos por patentes.
Cenário Competitivo
O mercado de materiais para pneus é moderadamente consolidado. A planta greenfield da Birla Carbon na Indonésia persegue a demanda da ASEAN e captura arbitragem de frete. A integração vertical é rara; menos de 15% dos fabricantes de pneus operam linhas de cargas cativas, preferindo a flexibilidade do mercado aberto. Os nichos de especialidade veem fabricantes de nanotubos de carbono como a Arkema e a Nanocyl oferecendo cargas condutoras que o negro de fumo convencional não consegue igualar em resistividade. Os entrantes de plastificantes de base biológica Cargill e Elevance obtêm prêmios verdes, mas precisam ampliar a credibilidade da cadeia de suprimentos. A LANXESS ganha participação por meio de modelagem de compostos orientada por aprendizado de máquina que reduz os ciclos de formulação para 90 dias, oferecendo aos fabricantes de equipamentos originais um caminho mais rápido para o mercado de pneus personalizados.
Líderes do Setor de Materiais para Pneus
Cabot Corporation
Birla Carbon
Bridgestone Corporation
Evonik
Orion
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais para Pneus
- Bekaert
- Birla Carbon
- Bridgestone Corporation
- Cabot Corporation
- Continental AG
- Evonik
- Exxon Mobil Corporation
- JSR Corporation
- Kuraray Co., Ltd.
- LANXESS
- Linglong Tire
- Michelin
- Orion
- Sailun Group Co., Ltd.
- Sumitomo Rubber Industries, Ltd.
- Umicore
- Zhongce Rubber Group Co., Ltd.

Oportunidades de mercado e perspectivas futuras
Cargas de reforço circulares e ecossistemas de materiais de circuito fechado representam um espaço em branco identificável, à medida que os fabricantes de pneus trabalham para garantir fluxos qualificados de negro de fumo recuperado (rCB), intermediários derivados de pirólise e conteúdo reciclado rastreável que possa atender à validação de desempenho. A Pirelli North America lançou uma iniciativa de reciclagem em circuito fechado em Rome, Georgia, em maio de 2026, utilizando a tecnologia de pirólise da Bolder Industries para reintegrar rCB certificado pela ISCC PLUS na fabricação de novos pneus. Isso reforça um caminho mais claro para fornecedores de materiais capazes de entregar graus consistentes de rCB, certificação e suporte técnico em escala. No caso dos reforços de aço, o abastecimento circular está saindo do conceito para colaborações estruturadas, com a Bekaert e a CITIC Special Steel anunciando um acordo estratégico em julho de 2026 para desenvolver materiais de reforço circulares utilizando aço reciclado de pneus em fim de vida. Para fornecedores de fio de talão e cabos, a oportunidade está centrada em documentar insumos reciclados sem comprometer o desempenho de tração e fadiga.
A divulgação padronizada e comparável de sustentabilidade também está criando uma necessidade não atendida por dados de ciclo de vida verificados no nível do material, e não apenas no nível do pneu acabado. O Tire Industry Project atualizou as Regras de Categoria de Produto em março de 2026 para melhorar a consistência nos cálculos de ACV, incluindo a contabilização de gases de efeito estufa e o tratamento de carbono biogênico, o que aumenta o valor dos fornecedores capazes de fornecer pegadas de carbono de produto auditáveis e documentação de cadeia de custódia junto com as fichas técnicas tradicionais. No lado da formulação, insumos sustentáveis do tipo "drop-in", que reduzem a necessidade de reequipamento de fábricas, estão recebendo mais atenção, apoiados por atualizações de progresso em dezembro de 2025 da Michelin, IFPEN e Axens sobre o trabalho BioButterfly relacionado ao butadieno de base biológica a partir de bioetanol. O interesse também está crescendo em torno de conceitos de pré-mistura, incluindo pré-misturas à base de celulose microfibrilada, que visam substituir insumos ao mesmo tempo em que dependem dos ativos de mistura principais.
Recent Industry Developments in Mercado de Materiais para Pneus
- Fevereiro de 2026: A Birla Carbon lançou uma nova linha de produção em sua unidade de Trecate, Itália, dedicada ao acabamento e embalagem do Continua Sustainable Carbonaceous Material (SCM). Isso amplia a disponibilidade de um fluxo de material carbonáceo sustentável de marca na Europa, apoiando clientes de pneus e compostos que buscam materiais de reforço de menor impacto, com manuseio de produto mais controlado e consistente.
- Outubro de 2025: A Bridgestone realizou uma cerimônia de início de obras para uma planta piloto de demonstração em sua fábrica de Seki, para avançar a pirólise precisa na reciclagem de pneus em fim de vida em óleo derivado de pneus e negro de fumo recuperado, com conclusão prevista para 2027. O investimento fortalece o desenvolvimento interno de matérias-primas circulares e aumenta a pressão competitiva sobre fornecedores independentes para oferecer materiais recuperados certificados e de grau pneumático.
- Novembro de 2024: A Bridgestone anunciou um plano de investimento de 27 bilhões de yenes para expandir a capacidade de pneus de passeio premium em três fábricas no Japão até 2028, centrado na adoção da tecnologia ENLITEN. O programa apoia sistemas de compostos de maior especificação e aumenta a demanda por cargas avançadas, elastômeros especiais e insumos sustentáveis capazes de atender às metas de desempenho premium e de conteúdo de materiais em evolução.


Mercado de Materiais para Pneus Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de materiais para pneus é definido como os insumos brutos e semiprocessados que são incorporados à produção de novos pneus, rastreados em termos de volume (toneladas) nas principais categorias de pneus para veículos e regiões.
Exclusões do escopo: Exclui pneus acabados, serviços de recapagem e margens de distribuição a jusante para produtos de pneus.
Visão Geral da Segmentação
- Por Tipo de Material
- Elastômeros
- Borracha Natural
- Borracha Sintética
- Cargas de Reforço
- Negro de Fumo
- Sílica
- Plastificantes
- Óleo Parafínico
- Óleo Naftênico
- Óleo Aromático
- Produtos Químicos
- Enxofre
- Óxido de Zinco
- Ácido Esteárico
- Reforços Metálicos
- Cordão de Aço
- Arame de Talão
- Reforços Têxteis
- Nylon
- Poliéster
- Outros
- Elastômeros
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves (VCL)
- Caminhões Pesados
- Ônibus
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Turquia
- Países Nórdicos
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer a base factual em torno dos volumes de produção de pneus, tendências do parque de veículos e sinais de oferta de matérias-primas que influenciam a demanda por compostos para pneus. Revisamos estatísticas públicas e referências técnicas para compreender os padrões típicos de intensidade de materiais e como eles se movem com o mix de pneus (radialização, tamanhos de aro e rotulagem de desempenho).
As fontes utilizadas incluem, por exemplo, institutos nacionais de estatística para produção industrial, UN Comtrade para fluxos comerciais de intermediários relevantes de borracha e produtos químicos, publicações da USTMA e da ETRMA para indicadores de demanda de pneus, e o Grupo Internacional de Estudo da Borracha para o contexto de borracha natural e sintética. Também consultamos liberações alfandegárias e portuárias, relatórios anuais de empresas e apresentações a investidores, e periódicos científicos revisados por pares nas áreas de polímeros e borracha para verificar a direção de formulação e uso. Quando necessário, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e uma base de dados de remessas de importação e exportação em nível de embarque para preencher lacunas nos sinais de presença produtiva e movimentação de materiais. Estes são apenas exemplos ilustrativos, e muitas outras fontes públicas foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para validar o conjunto de demanda por materiais para pneus e traduzir indicadores secundários em premissas realistas sobre o uso de materiais por pneu. Conversamos com uma combinação de fornecedores de materiais, fabricantes de pneus, distribuidores e especialistas do setor na APAC, EMEA e nas Américas, de modo que as mudanças no mix regional e a lógica de repasse de preços sejam esclarecidas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 18% | APAC: 39% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 27% | EMEA: 37% |
| Participantes menores: 22% | Gerentes: 55% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O dimensionamento do mercado é construído por meio de uma abordagem de cima para baixo, na qual os volumes de produção de pneus por região e classe de veículo são reconstruídos e, em seguida, convertidos em demanda de materiais utilizando fatores de intensidade de materiais provenientes de referências técnicas e verificações com especialistas. Para manter a consistência dos totais, os resultados são corroborados com aproximações seletivas de baixo para cima, como divulgações de volume amostradas de fornecedores, verificações de canal sobre insumos-chave e verificações de sanidade utilizando faixas de preço médio de venda indicativas multiplicadas pelos volumes implícitos.
Os principais insumos que moldam o modelo incluem a produção de novos pneus por tipo de veículo, o peso médio dos pneus e as mudanças no mix em direção a aros de maior diâmetro, as proporções de elastômero para carga em formulações comuns, as mudanças nas necessidades de reforço associadas à penetração de pneus radiais e o ritmo de adoção de sílica para pneus de baixa resistência ao rolamento. As previsões são elaboradas por meio de análise de cenários apoiada pelo consenso de tendências de especialistas primários, o que ajuda a separar a demanda de base das oscilações cíclicas na produção automotiva e nos ciclos de reposição. Onde os sinais de baixo para cima são incompletos em países menores, preenchemos as lacunas aplicando benchmarks regionais de intensidade e, em seguida, verificando novamente em relação a proxies de comércio e produção.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas verificações que comparam o modelo com sinais independentes, como a direção da produção de pneus, a disponibilidade de insumos de borracha e produtos químicos, e a movimentação comercial de intermediários relevantes. Grandes variações são sinalizadas, as premissas são revisadas e chamadas de acompanhamento são acionadas quando um insumo altera o total além de um intervalo razoável.
Antes da aprovação final, o trabalho é revisado em etapas para que a lógica de cálculo, as unidades e as conversões permaneçam consistentes entre países e séries temporais. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como variações bruscas nos preços de matérias-primas ou mudanças significativas de capacidade. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Materiais para Pneus da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para materiais para pneus podem parecer muito distantes entre si porque a unidade de medida, o limite do que é considerado material e o conjunto de demanda utilizado para a construção nem sempre estão alinhados. As diferenças também decorrem da forma como a demanda de reposição versus a demanda de montadoras é tratada e se itens adjacentes, como pneus acabados ou produtos químicos de borracha mais amplos, são incluídos no mesmo número.
As tendências de produção de pneus por região, combinadas com verificações de intensidade de materiais provenientes de referências de formulação e feedback de entrevistas, são os pontos de evidência utilizados para manter a Mordor Intelligence alinhada a um conjunto de demanda de compostos para pneus baseado em volume (toneladas), o que evita a mistura de premissas exclusivamente baseadas em valor com margens a jusante não relacionadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,52 milhões de USD (2026) | |
| Consultoria Global A | 95,38 bilhões de USD (2025) | Reportado em termos de valor e provavelmente aplica precificação combinada entre materiais, o que também pode incluir categorias mais amplas de produtos químicos e reforços além da demanda de compostos medida em toneladas. |
| Editora Setorial B | 86,44 bilhões de USD (2025) | Utiliza uma estrutura de valor com uma configuração de ano-base diferente e pode incluir uma cesta de materiais para pneus mais ampla entre os tipos de pneus, de modo que a conversão de volta ao volume puro de compostos não é diretamente comparável. |
A tabela mostra que a dispersão é impulsionada principalmente por escolhas de unidades e limites de escopo, e não por uma verdadeira divergência sobre a direção da demanda. Ao manter o modelo vinculado aos sinais de produção de pneus e aos fatores de intensidade de materiais, a estimativa permanece rastreável a insumos claros que podem ser revisados e replicados ano a ano.


Principais Questões Respondidas no Relatório
Qual é o volume projetado para o mercado de materiais para pneus em 2031?
O mercado de materiais para pneus está previsto para atingir 2,25 milhões de toneladas até 2031, expandindo-se a um CAGR de 8,13% a partir de 2026.
Qual categoria de material cresce mais rapidamente até 2031?
As cargas de reforço à base de sílica registram os ganhos mais acentuados, à medida que os fabricantes de equipamentos originais exigem bandas de rodagem de baixa resistência ao rolamento, superando o negro de fumo tradicional.
Como a eletrificação afeta a demanda por materiais para pneus?
Os veículos elétricos utilizam 8-12% mais borracha e reforços mais espessos por pneu para suportar pesos em ordem de marcha e torques maiores, aumentando o volume total em toneladas apesar dos esforços de eficiência.
Qual mudança regulatória representa o maior risco no curto prazo?
A potencial proibição de PFAS na UE poderia forçar os fabricantes de compostos a remover os auxiliares de processamento fluorados em cinco anos, desencadeando reformulações onerosas.
Por que a Ásia-Pacífico é dominante no fornecimento de materiais para pneus?
A região combina proximidade com plantações, capacidade integrada de negro de fumo, incentivos governamentais e rápido crescimento das frotas de veículos, entregando mais da metade do volume global.
Os pneus sem ar tendem a reduzir a demanda por materiais?
Cada pneu sem ar utiliza aproximadamente 30% menos elastômero, mas a mudança para resinas e fibras de alto desempenho compensa parcialmente a queda, mantendo a demanda agregada positiva.
Página atualizada pela última vez em:



