
Vereinigtes Königreich Heimtextilien-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.62 Milliarden US-Dollar |
| Marktgröße (2026) | 7.75 Milliarden US-Dollar |
| Marktgröße (2031) | 8.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 1.76 % |
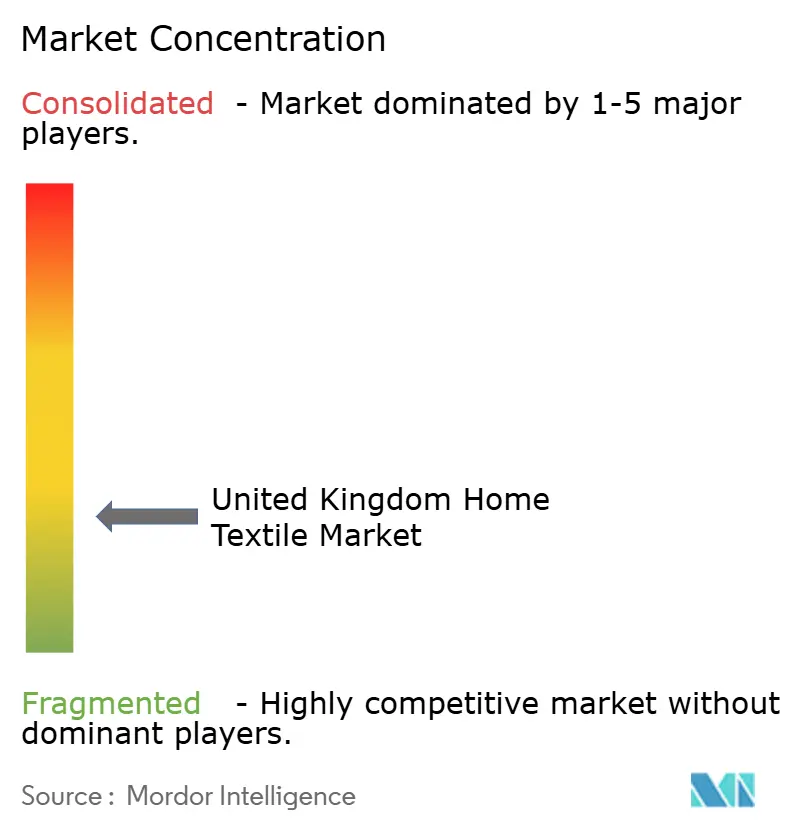
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vereinigtes Königreich Heimtextilien-Marktanalyse von Mordor Intelligence
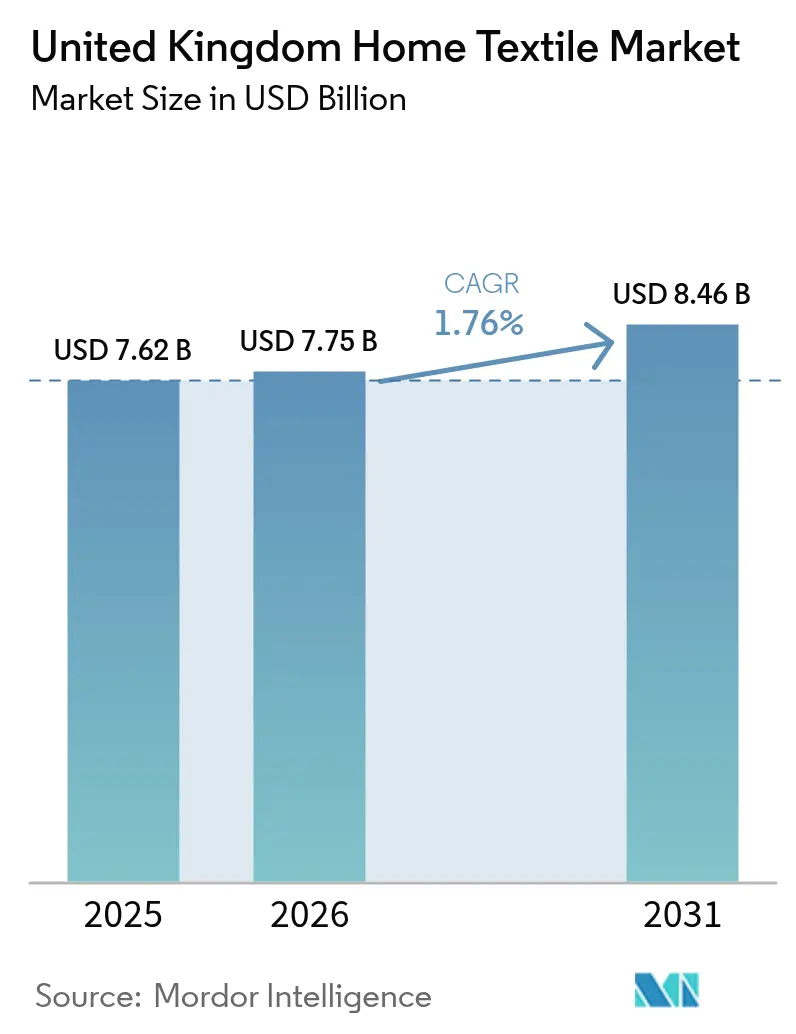
Die Marktgröße des Vereinigten Königreich Heimtextilien-Marktes wird voraussichtlich von USD 7,62 Milliarden im Jahr 2025 auf USD 7,75 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 1,76 % über den Zeitraum 2026–2031 USD 8,46 Milliarden erreichen. Die Widerstandsfähigkeit des Marktes beruht auf unvermeidlichen Ersatzzyklen für Bett- und Badwäsche, der Attraktivität wellness-orientierter Produkte und einer schrittweisen Erholung der Renovierungsmaßnahmen im Gastgewerbe trotz anhaltender Lebenshaltungskostendrucks [1]Nationales Statistikamt, "Familienausgaben im Vereinigten Königreich: April 2022 bis März 2023," ons.gov.uk. Die zunehmende Nutzung des E-Commerce, das anhaltende Interesse an nachhaltigen Fasern sowie zollfreie Beschaffung aus Pakistan und Indien im Rahmen des Entwicklungsländer-Handelsschemas (DCTS) stützen das Wachstum zusätzlich. Gleichzeitig bremsen Brexit-bedingte Zollreibungen, volatile Baumwollpreise und strenge britische Brandschutzvorschriften die Rentabilität, was Einzelhändler dazu veranlasst, Omnichannel-Effizienzen und Innovationen bei intelligenten antimikrobiellen Stoffen zu verfolgen, um die Margen zu verteidigen. Die Wettbewerbsintensität bleibt hoch, da digital-native Neueinsteiger etablierte Unternehmen in Bezug auf Preistransparenz herausfordern, während etablierte Ketten auf Initiativen zur Kreislaufwirtschaft setzen, um das Vertrauen der Kunden zu erhalten.
Wesentliche Erkenntnisse des Berichts
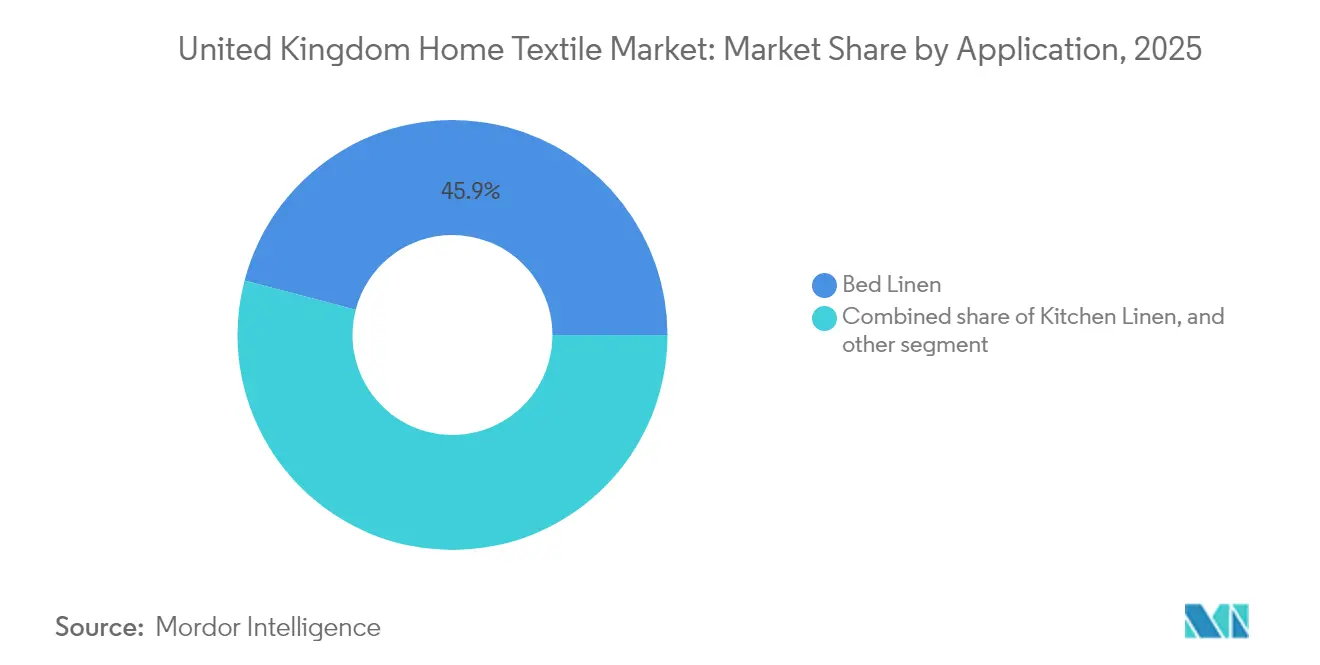
- Nach Anwendung führte Bettwäsche im Jahr 2025 mit einem Anteil von 45,92 % am Vereinigten Königreich Heimtextilien-Markt, während intelligente Bettwaren voraussichtlich bis 2031 die schnellste CAGR von 8,48 % verzeichnen werden.
- Nach Material hatte Baumwolle im Jahr 2025 einen Anteil von 65,79 % an der Marktgröße des Vereinigten Königreich Heimtextilien-Marktes, während Bambus-Hanf-Mischungen bis 2031 auf eine CAGR von 9,64 % zusteuern.
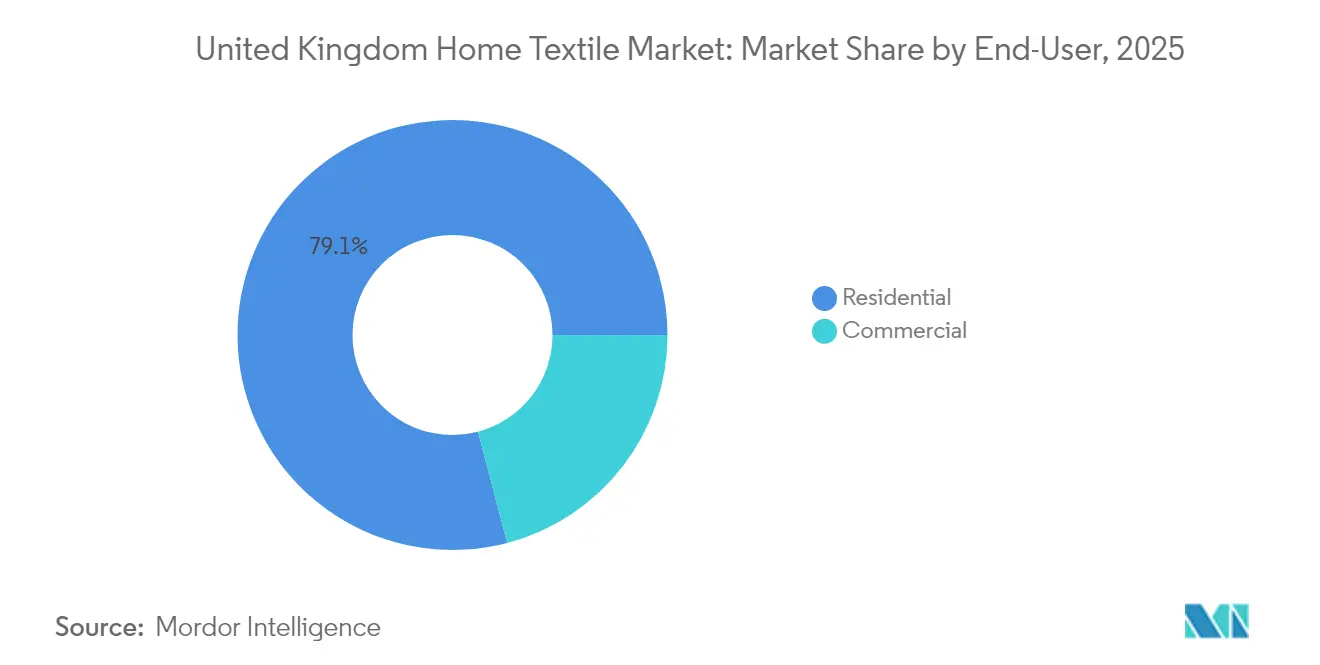
- Nach Endverbraucher entfiel im Jahr 2025 ein Anteil von 79,10 % an der Marktgröße des Vereinigten Königreich Heimtextilien-Marktes auf den Wohnbereich, doch wird die Nachfrage im Gastgewerbe voraussichtlich mit einer CAGR von 8,07 % im Zeitraum 2026–2031 zulegen.
- Nach Vertriebskanal hielt der stationäre Einzelhandel im Jahr 2025 einen Anteil von 62,70 % an der Marktgröße des Vereinigten Königreich Heimtextilien-Marktes, doch wird der Online-Umsatz bis 2031 voraussichtlich mit einer CAGR von 11,72 % wachsen.
- Nach Geographie dominierte England im Jahr 2025 mit einem Anteil von 84,40 % an der Marktgröße des Vereinigten Königreich Heimtextilien-Marktes, während Nordirland voraussichtlich mit einer CAGR von 6,21 % bis 2031 am schnellsten wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im Vereinigten Königreich Heimtextilien-Markt
Auswirkungsanalyse der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wellness- und "Heimsanktuar"-Fokus der Millennials | +0.4% | England, Schottland, urbane Zentren | Mittelfristig (2–4 Jahre) |
| E-Commerce- und Social-Commerce-Durchdringung | +0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsgetriebene Materialsubstitution | +0.2% | England, Schottland und wohlhabende Gebiete | Langfristig (≥ 4 Jahre) |
| Renovierungszyklen im Gastgewerbe | +0.3% | Touristenzentren | Mittelfristig (2–4 Jahre) |
| Zollfreies pakistanisches/indisches Leinen unter DCTS | +0.2% | Importabhängige Regionen | Kurzfristig (≤ 2 Jahre) |
| Einführung intelligenter und antimikrobieller Stoffe | +0.1% | Premiumsegmente | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Der Wellness- und "Heimsanktuar"-Fokus der Millennials verändert die Einkaufsprioritäten
Millennials priorisieren Schlafqualität, psychisches Wohlbefinden und eine kohärente Innenraumästhetik, was die Nachfrage nach temperaturregulierende Bettbezügen, hypoallergenen Laken und koordinierten Dekorationssammlungen steigert. Die Daten der Vereinigten Königreich zu den Haushaltsausgaben zeigen höhere diskretionäre Ausgaben für Wohnkomfort bei den unter 40-Jährigen, was einen strukturellen Wandel hin zu höherpreisigen Textilien bestätigt, die als Gesundheitsinvestition wahrgenommen werden. Anhaltende hybride Arbeitsmuster halten die Zeit zu Hause aufrecht und stärken die Bereitschaft, funktionale Bettwaren zu verbessern. Marken, die beruhigende Farbpaletten mit funktionalen Veredelungen wie antimikrobiellen oder feuchtigkeitsableitenden Behandlungen verbinden, profitieren von Wiederholungskäufen. Abonnementbasierte Erneuerungsprogramme für Wäsche gewinnen auch bei jungen Berufstätigen an Zugkraft, die Komfort und Hygienesicherheit schätzen.
E-Commerce und Social-Commerce-Durchdringung beschleunigt den Kanaltransformation
Die Online-Beteiligung in den Bekleidungs- und Heimkategorien der führenden Einzelhändler erreichte im Jahr 2024 33 % und steigt weiter, da hochwertige Produktbilder, virtuelle Raumvisualisierer und reibungslose Rücksendungen die haptischen Barrieren überwinden [2]Marks & Spencer Group, "Halbjahresergebnisse für die 26 Wochen bis zum 28. September 2024," corporate.marksandspencer.com. Von Influencern geführte Produkteinführungen auf Instagram und TikTok machen mittlerweile einen wachsenden Anteil des Verkaufs von Dekorationstextilien aus und fördern agile Kollektionen und Kollaborationen in limitierter Auflage. Abholoptionen in Paketshops und Same-Day-Click-and-Collect-Angebote verankern den Omnichannel-Komfort, während die CO₂-Berichterstattung auf der letzten Meile nachhaltigkeitsbewusste Käufer anspricht. Kleinere Direktvertriebsmarken nutzen zielgerichtete Anzeigen und Dropshipping, um schnell in den Vereinigten Königreich Heimtextilien-Markt einzutreten, und setzen etablierte Ketten unter Druck, die Ladengemeinkosten mit der Online-Preistransparenz in Einklang bringen müssen.
Nachhaltigkeitsgetriebene Materialsubstitution fördert Innovation und Premium-Positionierung
Verbraucher prüfen die Faserherkunft, den Wasserverbrauch und die Entsorgungsoptionen am Ende der Nutzungsdauer und drängen Einzelhändler dazu, GOTS-zertifizierte Bio-Baumwolle, Bambusviskose und mechanisch verarbeiteten Hanf zu bevorraten. Kreislauforientierte Rücknahmeprogramme, die durch nationale gemeinnützige Partnerschaften unterstützt werden, lenken Leinen-, Handtuch- und Vorhangabfälle von der Deponie weg und beschleunigen die Einführung von Recyclinginfrastrukturen. James Croppers Durchbruch bei der Polyester-Baumwolle-Trennung verleiht weiteren Schwung, indem er die Fasergewinnung aus Hotelwäsche ermöglicht [3]Packaging Europe, "James Cropper enthüllt Verfahren zur Umwandlung von Polyester-Baumwolle-Abfall in Papier," packagingeurope.com. Einzelhändler kommunizieren aktiv Materialzertifizierungen und wassersparende Färbeprozesse, was Preisaufschläge von 10 %–15 % gegenüber konventionellen Linien ermöglicht und gleichzeitig die Bruttomargen vor der Rohbaumwollvolatilität schützt.
Renovierungszyklen im Gastgewerbe vor dem Tourismus-Aufschwung im Vereinigten Königreich generieren gewerbliche Nachfrage
Post-pandemische Renovierungsbudgets bei Hotels, Restaurants und Ferienvermietungen lösen einen Schub an Masseneinkäufen für flammenhemmende Vorhänge, Bettwäsche mit hoher Fadenzahl und antimikrobielle Handtücher aus, die den Brandschutznormen BS 5867 und BS 7176 entsprechen. Touristenattraktive Regionen in England und Schottland führen frühe Renovierungszyklen an, da internationale Ankünfte wieder zunehmen, während staatliche Fördermittel für energieeffiziente Sanierungen indirekt die Nachfrage nach wärmedämmenden Vorhängen ankurbeln. Auftragskäufer bevorzugen Lieferanten, die Farbkontinuität über Saisons hinweg garantieren und Textil-Recyclingzertifikate von der Wiege bis zur Bahre bereitstellen können, was eine Preisprämie für konforme Hersteller ermöglicht.
Auswirkungsanalyse der Markthemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Lebenshaltungskostendruck auf diskretionäre Ausgaben | -0.3% | Landesweit, einkommensschwache Bevölkerungsgruppen | Kurzfristig (≤ 2 Jahre) |
| Volatile Baumwoll- und Frachtkosten | -0.2% | Importabhängige Lieferketten | Mittelfristig (2–4 Jahre) |
| Kosten für die Einhaltung britischer Brandschutzvorschriften | -0.1% | Gewerbliche Segmente | Langfristig (≥ 4 Jahre) |
| Brexit-bedingte Zollreibungen | -0.1% | EU-Beschaffung-Einzelhändler | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lebenshaltungskostendruck dämpft diskretionäre Ausgaben und belastet das Mengenwachstum
Anhaltende Inflation und steigende Hypothekenzahlungen zwingen Haushalte dazu, nicht notwendige Textileinkäufe aufzuschieben. Die Ausgabentabellen des Nationalen Statistikamts zeigen einen Rückgang gegenüber dem Vorjahr bei dekorativen Kissen- und Plaidumsatzverkäufen, wobei Käufer ihre Aktivitäten auf Verkaufsförderungsereignisse konzentrieren. Wertorientierte Einzelhändler, die kleinere Packungsgrößen und Kauf-jetzt-zahle-später-Optionen anbieten, gewinnen Marktanteile von Mittelmarkensegmenten. Infolgedessen verlagern sich die Umsatzmixe hin zu Basis-SKUs, was Händler dazu zwingt, ihre Preisanalytik und Abschreibungsdisziplin zu verbessern, um den Gewinn zu schützen.
Volatile Baumwoll- und Frachtkosten erzeugen Margendruck und Planungsherausforderungen
Die globalen Baumwollfutures schwanken weiterhin aufgrund von Klimaunsicherheiten und geopolitischen Spannungen und erschweren die Vertragsplanung. Gleichzeitig liegen die Containersportraten weiterhin 35 % über den Benchmarks von 2019, wobei Schiffsstaus rund um wichtige Vereinigte Königreich-Häfen das Liegegelrisiko erhöhen. Große Einzelhändler mindern das Risiko durch gemischte Garnzusammensetzungen, Multi-Ursprungs-Beschaffung und derivativer Absicherung, während kleinere Akteure Schwierigkeiten haben, Aufschläge an preissensible Kunden weiterzugeben. Die erhöhte Kostenbasis schafft Anreize für eine Verlagerung hin zu margenstarken intelligenten Bettenwaren und zertifizierten nachhaltigen Linien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Bettwäsche-Dominanz steht vor der Disruption durch intelligente Technologie
Bettwäsche hielt im Jahr 2025 mit 45,92 % den größten Anteil am Vereinigten Königreich Heimtextilien-Markt, gestützt durch unabdingbare Hygieneersatzzyklen. Doch das Segment der intelligenten Bettwaren wird voraussichtlich eine CAGR von 8,48 % verzeichnen, was das wachsende Interesse an Phasenwechsel-, feuchtigkeitsableitenden und sensorgestützten Schlaflösungen widerspiegelt. Insgesamt ergeben sich die Marktgrößenzuwächse des Vereinigten Königreich Heimtextilien-Marktes in dieser Kategorie aus dem Interesse von Berufspaaren und älteren Erwachsenen an messbaren gesundheitlichen Vorteilen, was Einzelhändler dazu ermutigt, Kissen, Schoner und vernetzte Beleuchtung für Abonnement-Lieferungen zu bündeln. Badtextilien verzeichneten eine stetige Erneuerungsnachfrage, die durch Hotelrenovierungen gestützt wurde, während die Mengen an Küchentextilien von nachhaltigen Kochgewohnheiten profitierten, die während der pandemiebedingten Lockdowns etabliert wurden. Die Verkäufe von Teppichen und Läufern entwickelten sich unterschiedlich: Hochwertige Wollstücke wurden über Kunsthandwerkskanäle abgesetzt, während preisorientierte Synthetikteppiche in Lagerkaufhäusern stark reduziert wurden.
Das rasche Wachstum von intelligenten Bettenwaren lässt eine schrittweise Erosion des traditionellen Bettwäscheanteils erahnen. Die Produktentwicklungs-Pipelines weisen zunehmend konvertierbare Designs und natürlich gewonnene antimikrobielle Beschichtungen auf, die die durchschnittlichen Ticketwerte in die Höhe treiben. Lieferanten mit proprietären Technologiepartnerschaften oder F&E-Allianzen sichern sich den First-Mover-Vorteil. Gleichzeitig bleibt die Konformität mit OEKO-TEX und britischen Brandschutznormen nicht verhandelbar und bewahrt Markteintrittsbarrieren für differenzierte Innovatoren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Material: Baumwoll-Führerschaft steht vor der Herausforderung durch nachhaltige Alternativen
Baumwolle hatte im Jahr 2025 einen Anteil von 65,79 % am Vereinigten Königreich Heimtextilien-Markt und profitierte von der Vertrautheit der Verbraucher, dem Hautkomfort und der Produktvielfalt. Dennoch werden Bambus-Hanf-Mischungen auf eine CAGR von 9,64 % projiziert, da sie durch geringe Wasser-Fußabdrücke und schnelle Wachstumszyklen ökologisch bewusste Käufer ansprechen. Leinen gewinnt auch bei Premiumverbrauchern, die entspannte Ästhetik und höhere Haltbarkeit suchen, wieder an Beliebtheit, während mechanisch recycelter Polyester aufgrund von Preiswettbewerbsfähigkeit und einfacher Pflegeeigenschaften relevant bleibt. Steigende Zertifizierungskosten und unbeständige Baumwollpreise motivieren Einzelhändler zur Diversifizierung ihrer Faserportfolios; die daraus resultierende Auswahlarchitektur befähigt Käufer, für greifbare Nachhaltigkeitsnachweise aufzusteigen. Meryl Fabrics' nylonfaserfreies Mikrofaser-Schuppen-System demonstriert, wie synthetische Innovationen neben der Evolution natürlicher Fasern bestehen können.
Die Fasersubstitution allein reicht nicht aus. Einzelhändler kombinieren zunehmend klassische Baumwollgewebe mit proprietären antimikrobiellen oder thermo-adaptiven Beschichtungen und schaffen so Premiumangebote, ohne radikale Lernkurven für Verbraucher zu erzwingen. Solche hybriden Angebote bewahren die emotionale Resonanz der Baumwolle und erschließen gleichzeitig inkrementelle Margen.
Nach Endverbraucher: Dominanz des Wohnbereichs verdeckt gewerbliche Chancen
Privatkäufer machten im Jahr 2025 79,10 % der Marktgröße des Vereinigten Königreich Heimtextilien-Marktes aus, angetrieben durch pandemiebedingte Nestinstinkte und anhaltende hybride Arbeitstrends. Doch das gewerbliche Segment – insbesondere das Gastgewerbe – wird mit einer CAGR von 8,07 % wachsen, da Hotels, Pflegeheime und Studentenwohnheime ihre Innenräume renovieren. Auftragskäufer fordern flammenhemmende und industriewaschkompatible Stoffe, was Lieferanten ermöglicht, höhere Preispunkte durchzusetzen. Stichfeste Matratzenauflagen und schmutzabweisende Vorhänge stehen auf den Ersatzlisten ganz oben, während Abonnementmodelle für Handtuchmieten bei Boutique-Hotels, die betriebliche Planbarkeit schätzen, an Beliebtheit gewinnen.
Die Einkäufe im Wohn- und Gewerbsbereich nähern sich in Bezug auf Leistungserwartungen an: Für das Gesundheitswesen entwickelte antimikrobielle Nachweise wandern kontinuierlich in Verbraucherlinien über. Marken, die Innovationen segmentübergreifend transferieren können, optimieren die Kapazitätsauslastung und erweitern die Ertragsstabilität.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Vertriebskanal: Online-Surge transformiert den traditionellen Einzelhandel
Stationäre Einrichtungen – Kaufhäuser, Fachgeschäfte, Supermärkte – hielten 2025 einen Anteil von 62,70 %, doch Online-Kanäle werden bis 2031 eine robuste CAGR von 11,72 % verzeichnen. Verbesserte Apps mit erweiterter Realität ermöglichen es Käufern, Vorhänge und Bettwaren in tatsächlichen Raumfarben zu visualisieren und so haptische Nachteile zu mindern. Große Einzelhändler werben mit 1-Stunden-Click-and-Collect-Versprechen und integrieren Rückgabeboxen an Verkehrsknotenpunkten, um die Rückwärtslogistik zu rationalisieren. Social-Commerce-„Shop the Look”-Beiträge verwandeln Inspiration in sofortigen Checkout und begünstigen agile Anbieter mit ausreichendem Lagerbestand.
Die digitale Beschleunigung zwingt stationäre Marktführer, ihre Verkaufsflächen zu rationalisieren und leistungsschwache Gänge in Mikro-Fulfillment-Knoten umzuwandeln. Reine E-Commerce-Anbieter investieren gleichzeitig in temporäre Show-and-Ship-Erlebnisse, um dort begrenzte haptische Eindrücke zu ermöglichen, wo durchdachte Einkäufe eine Griffigkeitsprüfung erfordern.
Geographische Analyse
England setzt weiterhin Nachfrage-Benchmarks dank eines Anteils von 84,40 % an der Marktgröße des Vereinigten Königreich Heimtextilien-Marktes im Jahr 2025, einer robusten Distributionsinfrastruktur und höherer verfügbarer Einkommen, die die Einführung hochwertiger Bettwaren unterstützen. Die hohe Hafenkapazität rund um Felixstowe und Southampton senkt die Gesamtkosten für importierte Fasern und ermöglicht eine schnelle Sortimentsrotation für trendgetriebene Dekorationslinien. Der Verbraucherappetit für funktional überlegene Bettwaren – antimikrobieller Schutz und Klimaregulierung – ist in London und den Pendlergürteln im Südosten am stärksten ausgeprägt, wo zeitarme Berufstätige Schlafqualität besonders schätzen.
Die prognostizierte CAGR von 6,21 % für Nordirland bis 2031 resultiert aus erschwinglichem Wohnraum, erneuerten Bautätigkeiten und zollfreiem Austausch mit Irland im Rahmen des Dual-Market-Compliance nach dem Brexit. Lokale Einzelhändler beziehen zunehmend Leinen pakistanischer Herkunft über DCTS-Vorteile und geben die Einsparungen an die Verbraucher weiter, während sie die Margen erhalten. Verlängerte Hypothekenlaufzeiten in Belfast und Derry erhalten Renovierungsbudgets, die für die Anschaffung weicher Möbel vorgesehen sind.
Schottland und Wales zeigen mäßige Expansion, angetrieben durch Renovierungen von Freizeitunterkünften in Edinburgh, Glasgow, Cardiff und Küstenferienunterkünften. Beide Regionen weisen eine kulturelle Affinität zu Wolldecken und Karomustern auf, was die Nachfrage nach lokal gewebten Artikeln und Nischen-Kunsthandwerks-Stoffen aufrechterhält. Logistikherausforderungen im ländlichen Raum veranlassen Käufer, Omnichannel-Modelle des Typs „Im Voraus bestellen, in der Stadt abholen” zu bevorzugen, die Lieferzuschläge reduzieren. In allen drei nicht-englischen Regionen schärfen gemeinschaftlich geführte Recyclinginitiativen, die durch das automatisierte Textilsortierungspilotprojekt des UKFT (Vereinigung der Vereinigten Königreich Mode- und Textilbranche) unterstützt werden, das Bewusstsein für nachhaltige Entsorgungsmöglichkeiten und lenken neue Käufe indirekt hin zu zertifizierten nachhaltigen Fasern.
Regulatorisches Umfeld
Anbieter und Einzelhändler von Heimtextilien im Vereinigten Königreich unterliegen Produktsicherheits- und Kennzeichnungsvorschriften sowie Grenz- und Zollanforderungen, die sich nach dem Brexit geändert haben. Die Brandschutzkonformität bleibt ein zentraler Faktor für gewerbliche Vorhänge und polstertextile Anwendungen gemäß BS 5867 und BS 7176. Die Furniture and Furnishings (Fire) (Safety) (Amendment) Regulations 2025 traten am 30. Oktober 2025 in Kraft, wobei die Anforderungen an Anzeigeetiketten entfielen und die Frist für Durchsetzungsverfahren von 6 auf 12 Monate verlängert wurde.
Auch die politische Ausrichtung verändert sich. Eine Konsultation der britischen Regierung zur Reform der Furniture and Furnishings (Fire) (Safety) Regulations 1988 lief vom 31. März 2026 bis zum 23. Juni 2026 und signalisiert eine Bewegung hin zu moderneren, risikobasierten Ansätzen (einschließlich glutfokussierter Prüfungen) und einer geringeren Abhängigkeit von chemischen Flammschutzmitteln. Auf der Handelsseite hängt die Nutzung von Präferenzzöllen im Rahmen des UK-EU-Handels- und Kooperationsabkommens von der Dokumentation der Ursprungsregeln ab, während die Zollbehandlung importierter Heimtextilprodukte weiterhin durch Warencodes im UK Integrated Tariff Schedule und Programme wie das Developing Countries Trading Scheme (DCTS) bestimmt wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Heimtextilien im Vereinigten Königreich reicht von Faser- und Garneingaben (Baumwolle und alternative Fasern) über Gewebeherstellung, Färben und Ausrüstung (einschließlich antimikrobieller und flammschutzbezogener Behandlungen, sofern erforderlich), Zuschnitt- und Nähfertigung bis hin zu Markeninhabern und Einzelhändlern, die Design, Merchandising und Compliance übernehmen. Da das Segment stark importabhängig ist, sind eingehende Logistik und Zolldokumentation zentrale Schritte, gefolgt von Lagerhaltung, Zuteilung und Distribution über offline und online Kanäle, einschließlich Warenhäusern, spezialisierten Heimtextil-Einzelhändlern, Supermärkten und Online-Marktplätzen. Reverse-Logistik wird zunehmend integriert durch Rückgabeabwicklung und aufkommende Rücknahme- und Recyclingwege, insbesondere bei Hospitality- und Vertragswäscheflüssen.
Zu den von Branchenverbänden und Fachmedien hervorgehobenen operativen Reibungspunkten zählen die Volatilität der Frachtkosten, Fachkräftemangel in Logistik- und Möbelbranchen sowie die Notwendigkeit, Compliance und Kennzeichnung auf SKU-Ebene zu verwalten. Handelsverbände wie UKFT und BITA arbeiten neben Herstellern und Einzelhändlern als unterstützende Knotenpunkte und bieten Orientierung zu technischer Compliance, Beschaffung und Lieferkettenmanagement. UKFT startete im Oktober 2025 zudem eine vierteljährliche Roundtable-Reihe mit Schwerpunkt auf technischer Produktkonformität und Beschaffung. Digitale Tools werden in Liefer- und Fulfillment-Abläufen immer sichtbarer, und Branchenberichte deuten darauf hin, dass bis 2026 ein höherer Anteil der Lieferungen digital nachverfolgt wird, was eine engere Bestandskontrolle und ein verbessertes Kundenerlebnis für sperrige Heimkategorien unterstützt, die häufig Textilien mit Möbeln bündeln.
Wettbewerbslandschaft
Der Vereinigte Königreich Heimtextilien-Markt ist mäßig fragmentiert. Dunelm, Marks & Spencer und John Lewis sichern ihren Marktanteil durch vertikal integriertes Design, Eigenmarken-Exklusivitäten und Datenanalytik im Rahmen von Treueprogrammen. Spezialisierte digital-native Herausforderer wie Soak & Sleep und Piglet in Bed gewinnen Marktanteile durch transparente Preisgestaltung und Nanobatch-Farbeinführungen, die Social-Media-Zielgruppen begeistern. Inzwischen rationalisieren etablierte Supermärkte sperrige Möbel, um Regalpläne auf schnell drehende Handtücher und Bettwäsche umzulenken, wie der Ausstieg von Marks & Spencer aus dem Großartikel-Bereich im Jahr 2024 belegt.
Technologieinvestitionen unterscheiden die Gewinner: Antimikrobielle Lizenzvereinbarungen mit Toray Textiles Europe schützen die Marge durch Patentexklusivität, und proprietäre Schlaftracking-Integrationen sichern die Bindung an das Ökosystem. Marken, die im Bereich Textil-zu-Textil-Recycling innovieren – unter Nutzung des Faser-Rückgewinnungs-Know-hows von James Cropper – stärken ihre ESG-Glaubwürdigkeit, die bei Millennials und institutionellen Hotelkäufern gleichermaßen Anklang findet. Die Konsolidierungsaussichten bleiben hoch, da mittelständische Marken ohne Omnichannel-Fähigkeiten Schwierigkeiten haben, Compliance-Upgrades und Marketing zu finanzieren.
Einzelhändler umwerben auch gewerbliche Kunden. Vertragsqualitäts-Linien, die für eine Haltbarkeit von 200 Waschgängen und einen Komfort mit 350 Fadenzahl ausgelegt sind, sichern lukrative Wiederholungsbestellungen von Kettenhotels und Pflegeheimen. Der B2B-Fokus dämpft die Volatilität des Verbraucherzyklus und bietet Testumgebungen für Leistungstechnologien, die für den Wohnbereich-Upsell bestimmt sind.
Marktführer der Vereinigten Königreich Heimtextilien-Branche
Dunelm Group plc
IKEA (UK)
NEXT plc
John Lewis & Partners
Amazon (Home & Kitchen UK)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorische Veränderungen schaffen Raum für konforme Produktneugestaltung und Premiumisierung, insbesondere dort, wo Funktionstextilien auf Sicherheit und Nachhaltigkeit treffen. Die am 23. Juni 2026 abgeschlossene Konsultation der britischen Regierung zur Reform der Furniture and Furnishings (Fire) (Safety) Regulations 1988 deutet auf aktualisierte Prüfregime und eine geringere Abhängigkeit von chemischen Flammschutzmitteln hin. Dieser Wandel unterstützt Chancen für Anbieter, die konforme Brandschutzleistung durch Faserblends, Barrieretechnologien und Ausrüstungsinnovationen liefern können, während Komfort und Ästhetik für Vorhänge, Bettwaren und Schutzbezüge im Hospitality-Bereich erhalten bleiben.
Kreislaufinfrastruktur und nachverfolgbare Umweltdaten werden zudem zu handlungsfähigeren Differenzierungshebeln über Wohn- und Vertragskanäle hinweg. Regierungs- und Branchenintiativen, auf die im Marktkontext verwiesen wird, einschließlich der UK Circular Economy Strategy mit Schwerpunkt auf Textilien und des National Textile Recycling Infrastructure Plan (2025-2035), verstärken die Nachfrage nach Rücknahmepartnerschaften, Faser-zu-Faser-Recyclinglösungen (einschließlich der Handhabung von Polycotton-Mischungen) und überprüfbarer Chain-of-Custody. Einzelhändler, die bereits Kreislaufwirtschaftsinitiativen und technologiegetriebene Produktangebote wie intelligente und antimikrobielle Bettwaren betonen, haben einen Weg, höherwertige Sortimente mit Serviceerweiterungen zu kombinieren. Dazu zählen Auffrischungs-Abonnements, Recyclingzertifikate für Hospitality-Käufer und reibungsärmere Omnichannel-Rückgabe- und Abholmodelle, die die Gesamtbetriebskosten senken.
Aktuelle Branchenentwicklungen
- Juni 2026: Dunelm eröffnete einen neuen Superstore mit 34.000 Quadratfuß im Rahmen seines laufenden physischen Expansionsprogramms. Das größere Format unterstützt breitere Heimsortimente, wobei Bett- und Bad-Textilien von angrenzendem Merchandising und höheren Warenkorbgrößen profitieren. Die fortlaufende Filialerweiterung stärkt zudem die Last-Mile-Fähigkeit, wenn Filialen als bequeme Abhol- und Rückgabepunkte genutzt werden.
- Juni 2026: NEXT verlängerte seine Lizenzvereinbarung mit der Möbel- und Interior-Marke Nina Campbell, wobei Einreichungen auch einen möglichen Eigentumsweg skizzieren. Der Schritt unterstützt schnellere Produktauffrischungszyklen in Heimkategorien, einschließlich weicher Möbelstoffe und dekorativer Textilien, die von Markenwert profitieren. Die lizenzgetriebene Portfolioerweiterung erhöht den Wettbewerbsdruck auf etablierte Akteure, die sich allein auf Eigenmarken zur Designdifferenzierung verlassen.
- November 2024: Dunelm schloss den Erwerb einer 100%igen Beteiligung an der Home Focus Group in Irland (Home Focus at Hickey's) ab. Die Transaktion erweiterte Dunelms regionale Präsenz und schuf zusätzliche Beschaffungs- und Distributionshebel für Wohnaccessoires, einschließlich zentraler Textillinien. Sie erhöhte zudem Skalenvorteile bei Beschaffung und Bestandsplanung inmitten von Fracht- und Rohstoffvolatilität.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik erfasst der Markt den Wert von Heimtextilprodukten, die im Vereinigten Königreich für den Haushalts- und leichten gewerblichen Gebrauch verkauft werden, wobei der Hauptgebrauch im Haushalt liegt, wie z. B. Bettwaren, Bad-, Küchen-, Polsterstoffe und Bodenbelagstextilien.
Umfangsausschlüsse: Wir schließen harte Wohndekorationsartikel und Möbel aus. Wir vermeiden zudem Doppelzählungen von Installations- oder Nicht-Textil-Bodenbelagsdienstleistungen.
Übersicht der Segmentierung
- Nach Anwendung
- Bettwäsche
- Badtextilien
- Küchentextilien
- Polsterung
- Sonstiges (Teppiche und Läufer)
- Nach Material
- Baumwolle
- Leinen
- Synthetikfasern
- Sonstige Materialien (Wolle, Hanf, Seide, Jute, Bambus usw.)
- Nach Endverbraucher
- Wohnbereich
- Gewerblich
- Nach Vertriebskanal
- Offline
- Online
- Nach Geographie
- England
- Schottland
- Wales
- Nordirland
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Marktabgrenzung festzulegen und einen zuverlässigen Nachfragekontext für das Vereinigte Königreich aufzubauen. Wir haben öffentliche Statistiken und Marktsignale überprüft, wie das UK Office for National Statistics für Haushaltsausgaben und Einzelhandelstrends, HM Revenue and Customs-Handelsdaten für Textilimporte und -exporte sowie Eurostat für unterstützende Textil- und Bekleidungsindikatoren.
Um das Kategorieverhalten zu verankern, haben wir uns auch auf Quellen wie Veröffentlichungen der UK Fashion and Textile Association und Updates des British Retail Consortium bezogen, sowie auf begutachtete Studien, die Textilkonsummuster und Faserverschiebungen behandeln. Geschäftsberichte, Investorenpräsentationen und Einzelhändler-Updates halfen, den Kanalmix und die Preisentwicklung zu validieren. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Import-Export-Datenbank auf Sendungsebene wurden dann selektiv eingesetzt, wenn die öffentliche Berichterstattung nicht detailliert genug war. Die hier aufgeführten Quellen sind exemplarisch, und weitere öffentliche und kostenpflichtige Referenzen wurden während der Studie zur Überprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Herstellern, Markeninhabern, Distributoren und Interessenvertretern im Einzelhandelskanal und wurde durch Ansichten von Einkaufs- und Kategoriemanagern ausgeglichen, die Nachfrageänderungen genau verfolgen. Da es sich um einen britischen Markt handelt, haben wir eine Abdeckung über England, Schottland, Wales und Nordirland sicherstellt, um Unterschiede im Produktmix und der Kanalintensität zu bestätigen, und die Eingaben dann genutzt, um Annahmen zu validieren, die aus öffentlichen Daten unklar waren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 25% | CXOs: 12% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 31% |
| Kleinere Akteure: 20% | Manager: 57% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der die Nachfrage im Vereinigten Königreich aus Ausgaben für Haushaltswaren und heimbezogenen Einzelhandelsbaselines rekonstruiert. Anschließend teilen wir diese Nachfrage in Heimtextilverwendungen auf, unter Verwendung von Kategorieanteilen, die durch Handels- und Einzelhandelssignale gestützt werden. Das Modell wird anschließend mit selektiven Bottom-up-Näherungen überprüft, bei denen gemusterte Preispunkte mit geschätzten Volumina multipliziert werden und bei denen Anbieter- und Kanalprüfungen helfen, Gesamtwerte anzupassen, wenn der erste Durchgang gestreckt erscheint.
Zu den praktischen Eingaben, die die Berechnung leiten, gehören: der Heimtextilkategoriemix über Bettwaren, Bad, Küche, Polster und Bodenbelagstextilien, Verschiebungen zwischen Online- und Filialanteil, Importintensität für wichtige Textilkategorien, Faserbewegungen zwischen Baumwolle und Synthetik sowie die in Einzelhandelssortimenten beobachtete Preisentwicklung. Wo Lücken auftreten, werden sie mit konservativen Proxy-Verhältnissen behandelt, zum Beispiel durch Verwendung ähnlicher Textilunterkategorien mit klarerer Berichterstattung. Diese Annahmen werden dann während der Interviews erneut getestet, damit wir keine schwache Prämisse fortführen.
Für die Prognose stützen wir uns auf Szenarioanalysen, unterstützt durch einfache Zeitreihenglättung der stabilsten Eingaben, wie kategorienweise Einzelhandelsentwicklung und Importwerttrends. Anschließend wenden wir von Experten vereinbarte Bandbreiten für Preis- und Mixänderungen an. Wenn erwartet wurde, dass die Zahlen divergieren, wurde die endgültige Trajektorie innerhalb dessen gehalten, was Kanalteilnehmer als realistisch für nachschubgetriebene Kategorien beschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die Ergebnisse mit unabhängigen Signalen vergleichen, einschließlich Einzelhandelsentwicklung, Handelswerten und angemessenen Preisspannen nach Produkttyp. Ausreißer werden überprüft, Annahmen werden überarbeitet, und Folgeanrufe werden ausgelöst, wenn eine große Abweichung nicht durch Saisonalität, Kanalverschiebungen oder Mixänderungen erklärt werden kann.
Vor der Freigabe durchläuft das Modell eine mehrstufige interne Überprüfung, damit Berechnungslogik, Einheitenkonsistenz und Jahr-über-Jahr-Bewegungen im gesamten Arbeitsblatt abgestimmt sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie plötzlicher Preisinflation, Handelsstörungen oder Nachfrageschwäche, die das Kategorieverhalten verändern. Unmittelbar vor der Lieferung wird ein frischer Analystendurchgang abgeschlossen, damit der Kunde die aktuellste Sicht erhält.
Marktgröße für Heimtextilien im Vereinigten Königreich von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können unterschiedlich aussehen, selbst wenn sie denselben Marktnamen verwenden, da die gezählten Produkte, die einbezogenen Endverwendungen und die Preisbehandlung oft nicht abgestimmt sind. Unterschiede ergeben sich auch aus dem als Basis gewählten Jahr, der Behandlung von Importen gegenüber der Inlandsversorgung und der Art, wie der Online-Einzelhandel im Vergleich zu breiteren Haushaltswarenausgaben gemessen wird.
Durch die Verfolgung der Importwertentwicklung, der kategorienweisen Einzelhandelsbewegung und des Aktualisierungsrhythmus im Modell hält Mordor Intelligence das britische Gesamtvolumen für Heimtextilien an den Realitäten des Abverkaufs über Bettwaren, Bad-, Küchen-, Polsterstoffe und Bodenbelagstextilien gebunden, statt angrenzende Wohnaccessoire-Linien einzumischen. Darüber hinaus verwenden einige Herausgeber Herstellungsumsätze oder unterstellen einen aggressiveren Preiswachstumspfad, was das Gesamtergebnis von einer Verbrauchermarktwertbetrachtung abweichen lassen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,62 Mrd. USD (2025) | |
| Handelsdaten-Digest A | 4,03 Mrd. USD (2023) | Diese Schätzung scheint den Markt näher an einer engeren Definition und einem früheren Basisjahr zu verankern. Sie könnte den Inlandsabverkauf unterzählen, indem sie sich stark auf eine begrenzte Kategorieabdeckung und eine langsamere Kanal-Neubasierung für online stützt. |
| Branchenausblick-Stelle B | 8,51 Mrd. USD (2025) | Die höhere Zahl steht im Einklang mit breiteren Einschlussregeln, bei denen angrenzende Heimbettwaren oder weiche Möbelstoffe eingerechnet werden können. Sie scheint auch die Preissteigerung aggressiver anzuwenden, ohne ausreichende kanalbezogene Prüfungen. |
Insgesamt betrachtet erklärt sich die Spanne hauptsächlich dadurch, was als Heimtextilien eingeschlossen wird, und wie Preise und Kanäle Jahr für Jahr aktualisiert werden. Unser Ansatz hält das Gesamtergebnis nachvollziehbar an klaren Nachfrageindikatoren und wiederholbaren Schritten, was es Käufern erleichtert, den Marktwert auf reale Kategorieveränderungen zurückzuführen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Vereinigte Königreich Heimtextilien-Markt im Jahr 2026?
Die Marktgröße des Vereinigten Königreich Heimtextilien-Marktes beträgt im Jahr 2026 USD 7,75 Milliarden und wird bis 2031 bei einer CAGR von 1,76 % voraussichtlich USD 8,46 Milliarden erreichen.
Welche Anwendung führt die Nachfrage nach Haushaltswaren an?
Bettwäsche bleibt die führende Anwendung mit einem Anteil von 45,92 % am Vereinigten Königreich Heimtextilien-Markt im Jahr 2025, obwohl intelligente Bettwaren mit einer CAGR von 8,48 % die am schnellsten wachsende Nische darstellen.
Welche Fasertypen gewinnen über Baumwolle hinaus an Beliebtheit?
Bambus- und Hanfmischungen expandieren mit einer CAGR von 9,64 %, da ökologisch bewusste Verbraucher nach umweltfreundlicheren Alternativen suchen, während Leinen eine Premium-Renaissance erlebt.
Wie schnell wachsen Online-Kanäle?
Online-Umsätze werden voraussichtlich bis 2031 mit einer CAGR von 11,72 % wachsen und die Offline-Dominanz stetig erodieren, da virtuelle Visualisierungstools das Vertrauen beim Fernkauf stärken.
Welche Region im Vereinigten Königreich bietet das höchste Wachstumspotenzial?
Nordirland wird bis 2031 voraussichtlich mit einer CAGR von 6,21 % wachsen und profitiert vom Wohnungsmarktmomentum und dem grenzüberschreitenden Handel mit Irland.
Welche zentrale Herausforderung schränkt die Einzelhändlermargen ein?
Volatile Baumwoll- und Frachtkosten komprimieren die Margen und zwingen Einzelhändler, die Beschaffung zu diversifizieren und in höherwertige intelligente oder nachhaltige Produktlinien zu investieren.
Seite zuletzt aktualisiert am:



