
Teststreifen-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 17.29 Milliarden US-Dollar |
| Marktgröße (2031) | 20.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.63 % |
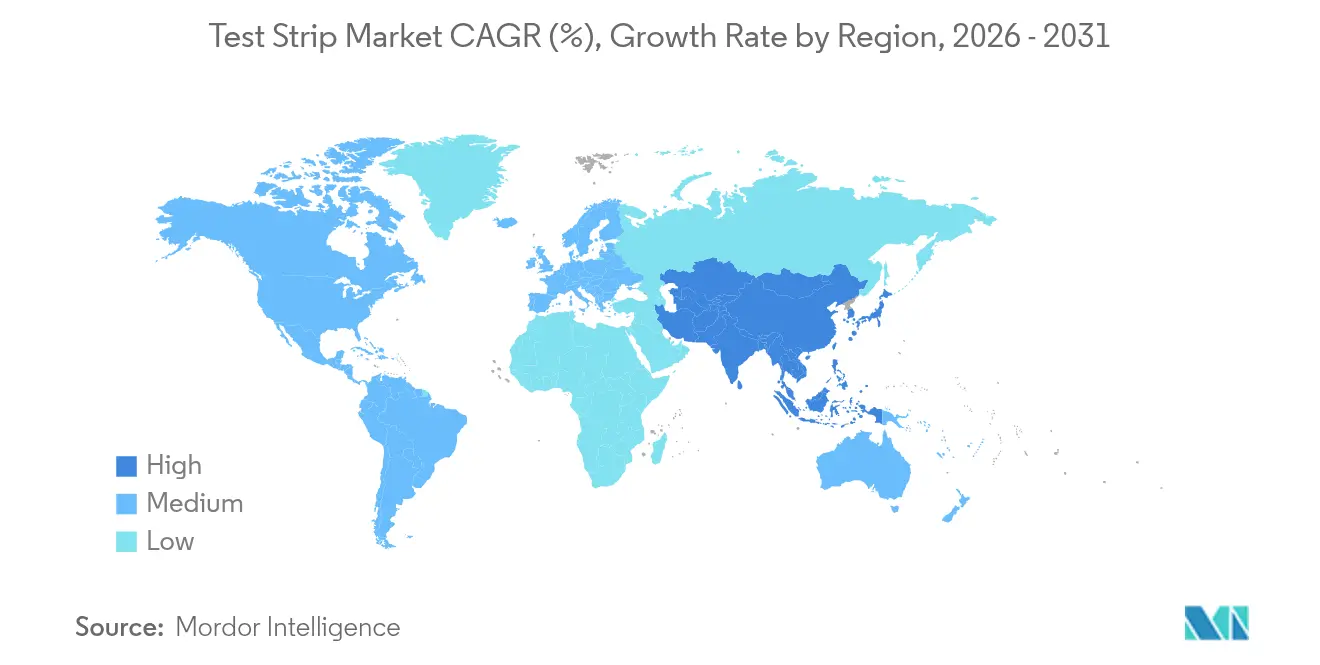
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
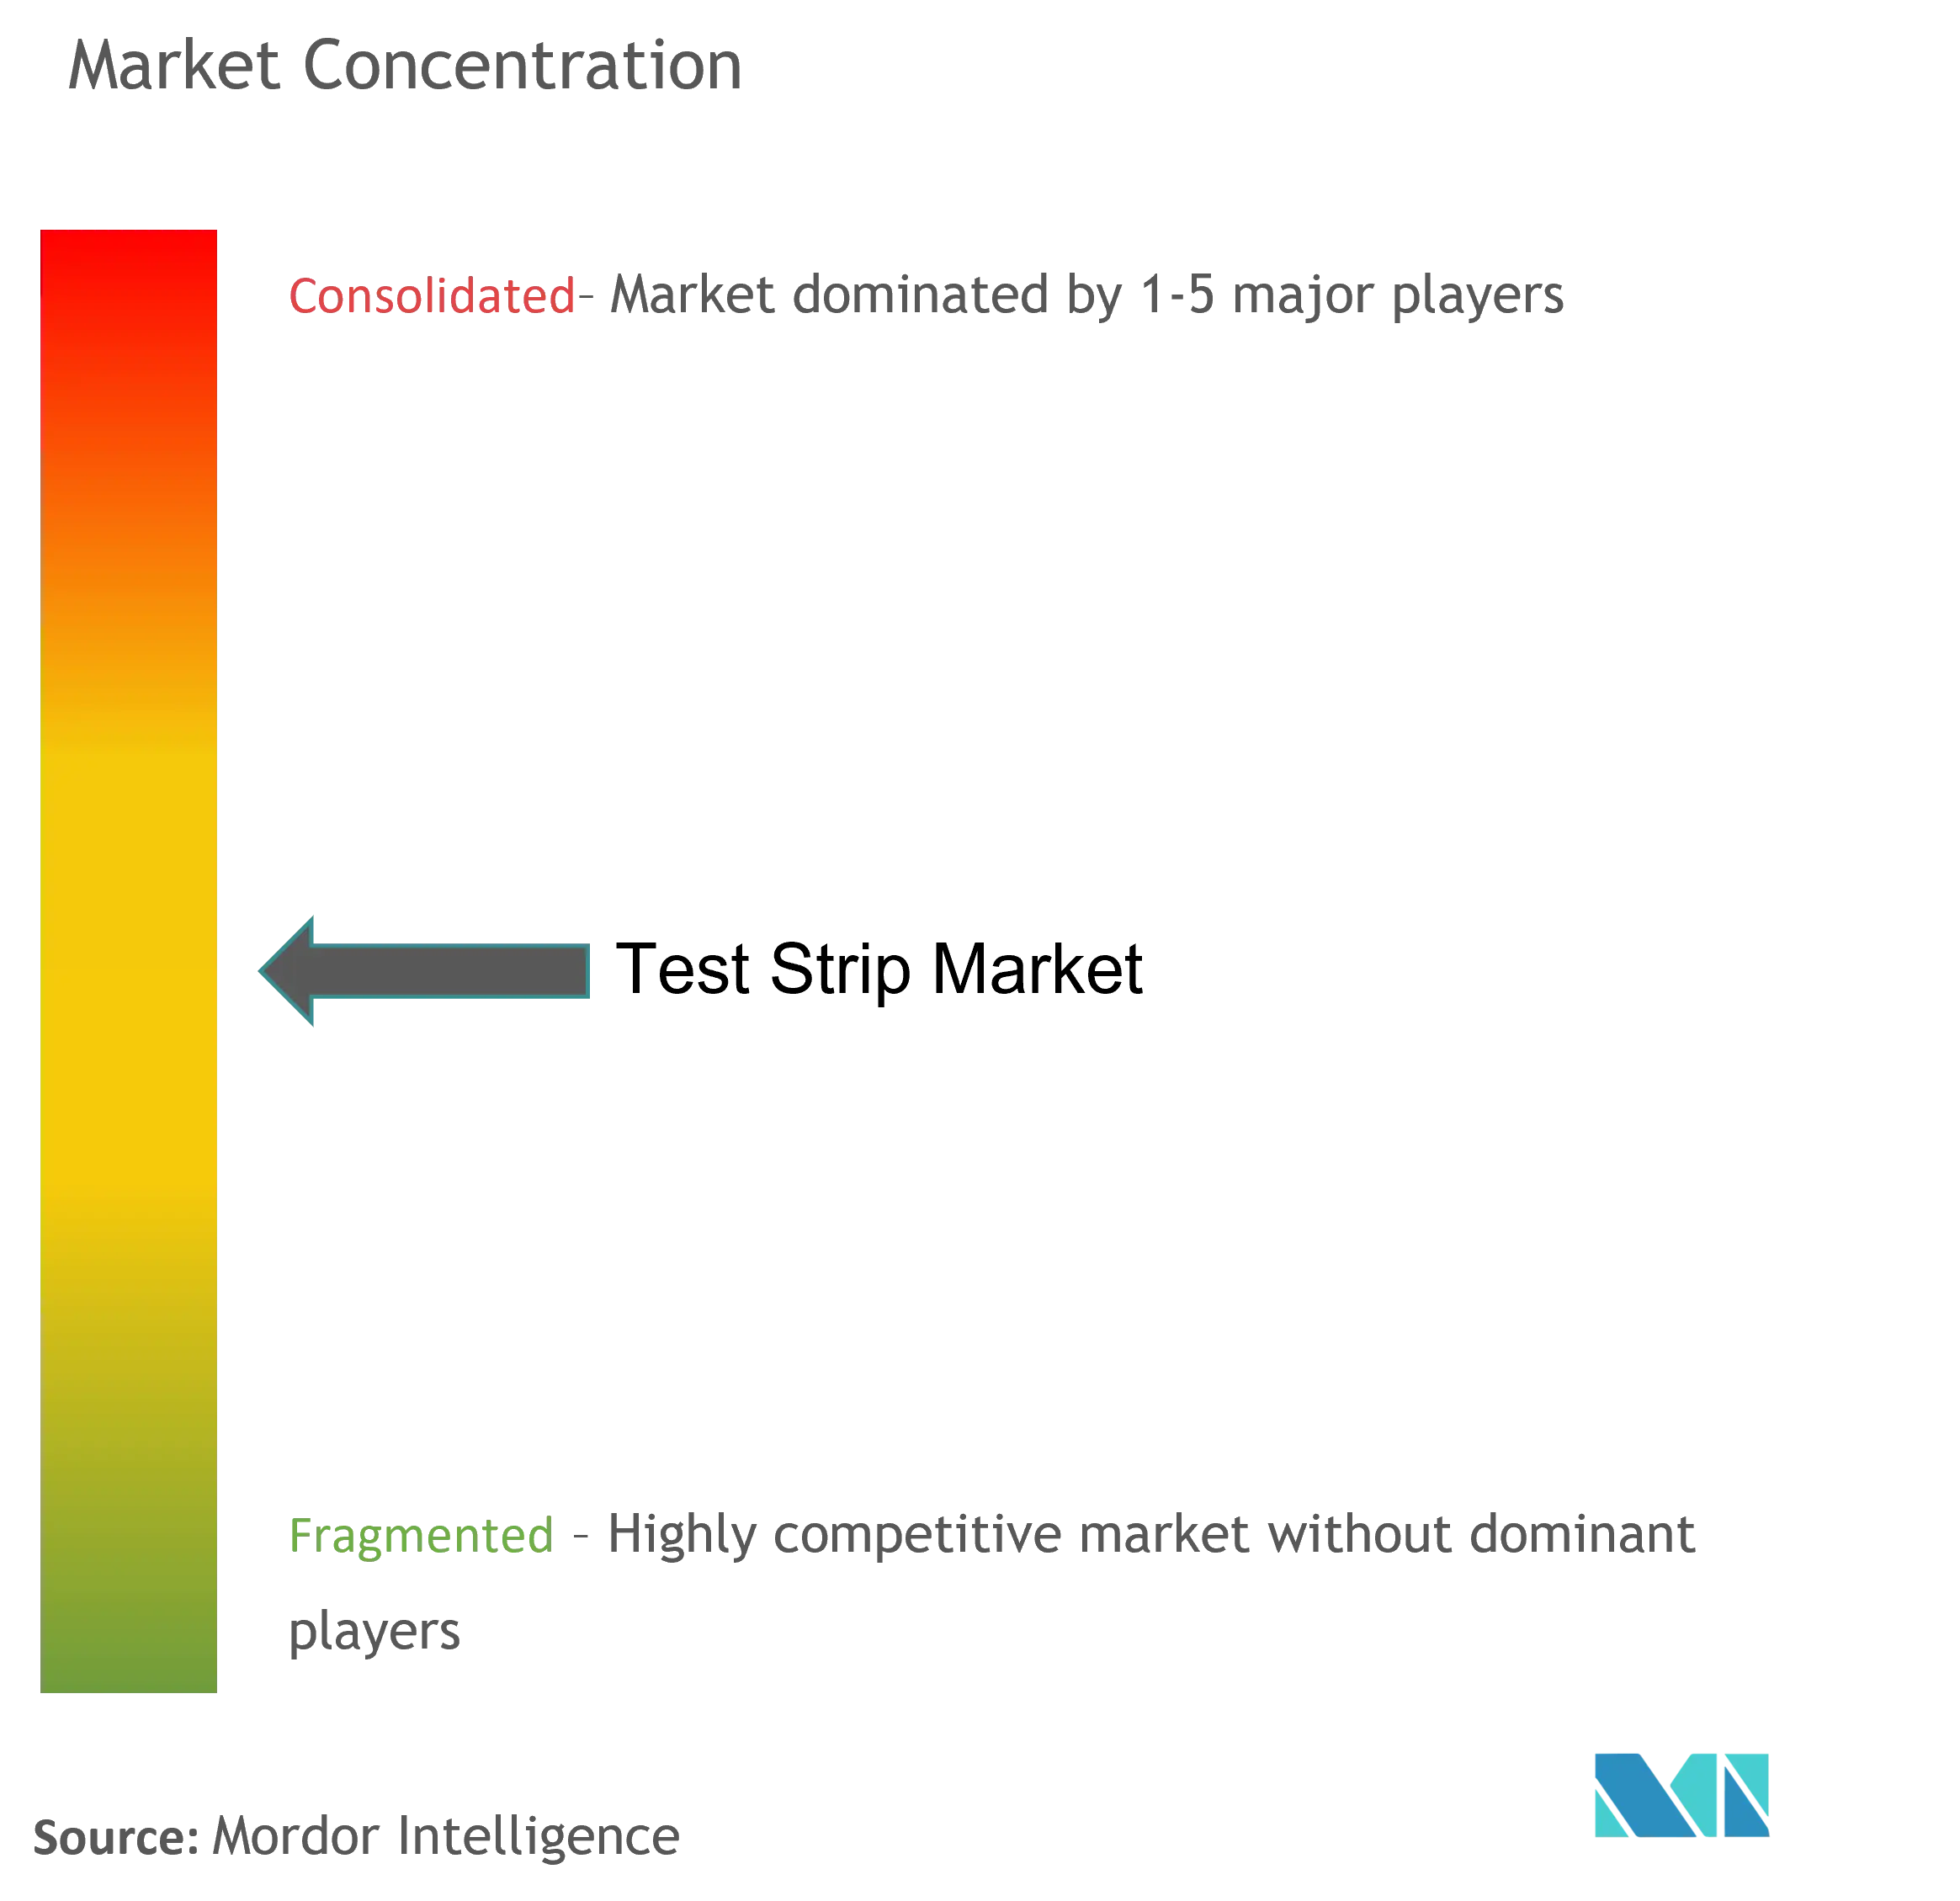
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Teststreifen-Marktanalyse von Mordor Intelligence
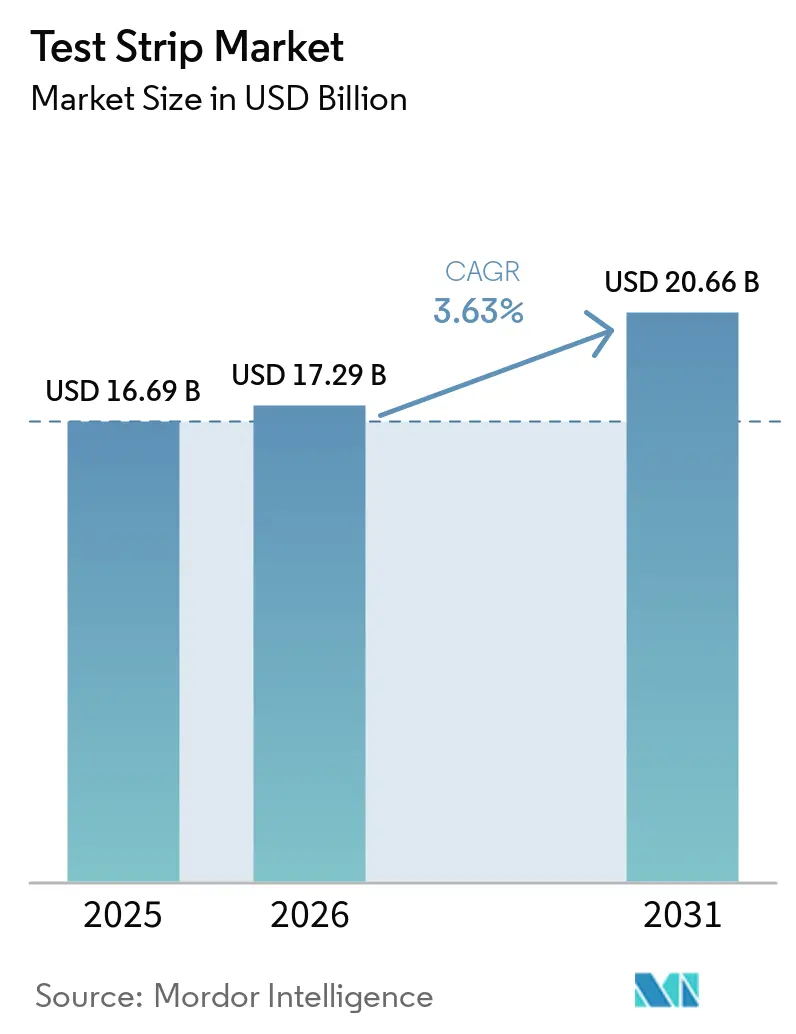
Die Teststreifen-Marktgröße wird im Jahr 2026 auf 17,29 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 in Höhe von 16,69 Milliarden USD, wobei die Projektionen für 2031 einen Wert von 20,66 Milliarden USD zeigen – mit einer CAGR von 3,63 % über den Zeitraum 2026–2031. Die Entwicklung spiegelt einen Sektor wider, der das allmähliche Schrumpfen der reinen Glukose-Nachfrage gegen steigende Umsätze im Bereich Mehr-Analyt-, Präventions- und heimbasierter Diagnostik abwägt. Blutzucker-Teststreifen stellen nach wie vor den größten Umsatzpool dar, doch die rasche Verbreitung von Urin-Panels, Keton-Tests und Schwangerschaftstests signalisiert einen breiteren klinischen Nutzen. Regional verankert Nordamerika den aktuellen Umsatz, während Asien-Pazifik das inkrementelle Volumenwachstum liefert, angetrieben durch steigende Diabetesprävalenz und die Einführung digitaler Gesundheitslösungen. Die Wettbewerbsintensität bleibt moderat, da etablierte Marken der Kannibalisierung durch kontinuierliche Glukosemessung (CGM) mit Technologie-Upgrades und gebündelten digitalen Ökosystemen begegnen. Das strategische Risiko konzentriert sich auf die Lieferketten für enzymbehandelte Substrate, obwohl rekombinante Alternativen Kosten- und Qualitätsvorteile versprechen.
Wesentliche Erkenntnisse des Berichts
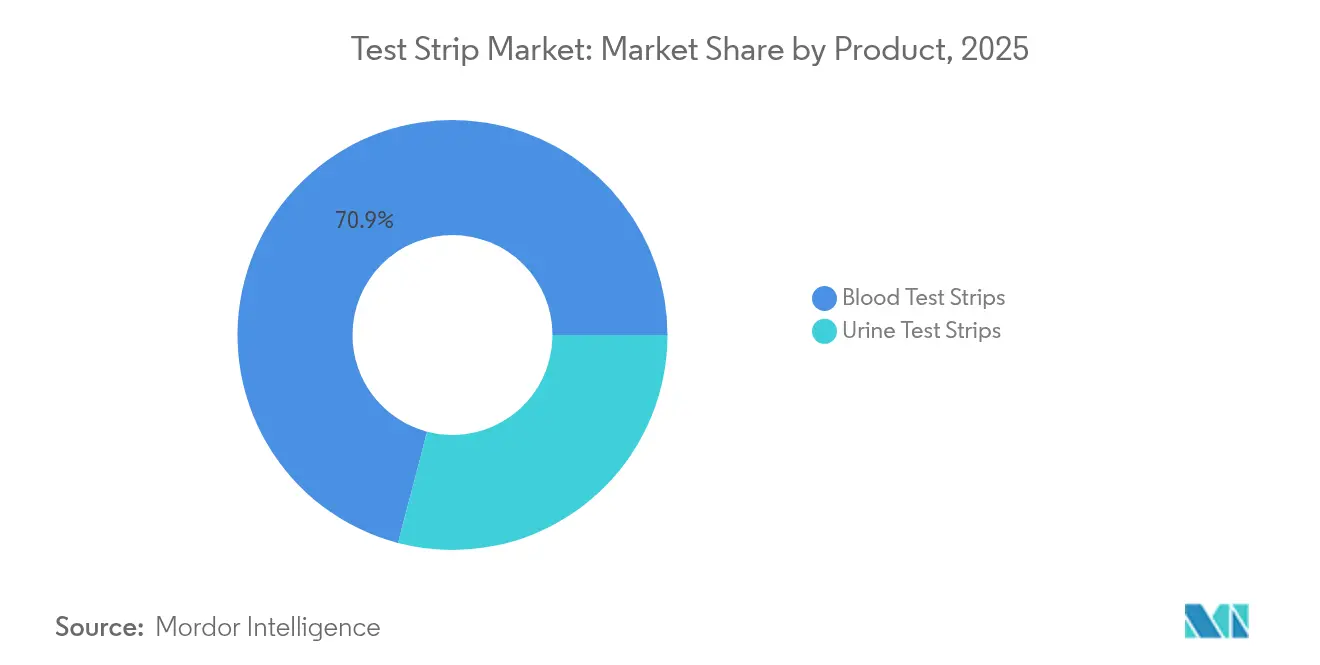
- Nach Produkt führten Blutzucker-Teststreifen mit einem Umsatzanteil von 70,92 % im Jahr 2025; Urin-Teststreifen werden voraussichtlich bis 2031 mit einer CAGR von 4,89 % wachsen.
- Nach Anwendung hielt Diabetes einen Anteil von 65,31 % am Teststreifen-Marktvolumen im Jahr 2025, während das Screening auf Harnwegsinfektionen bis 2031 mit einer CAGR von 4,48 % zunimmt.
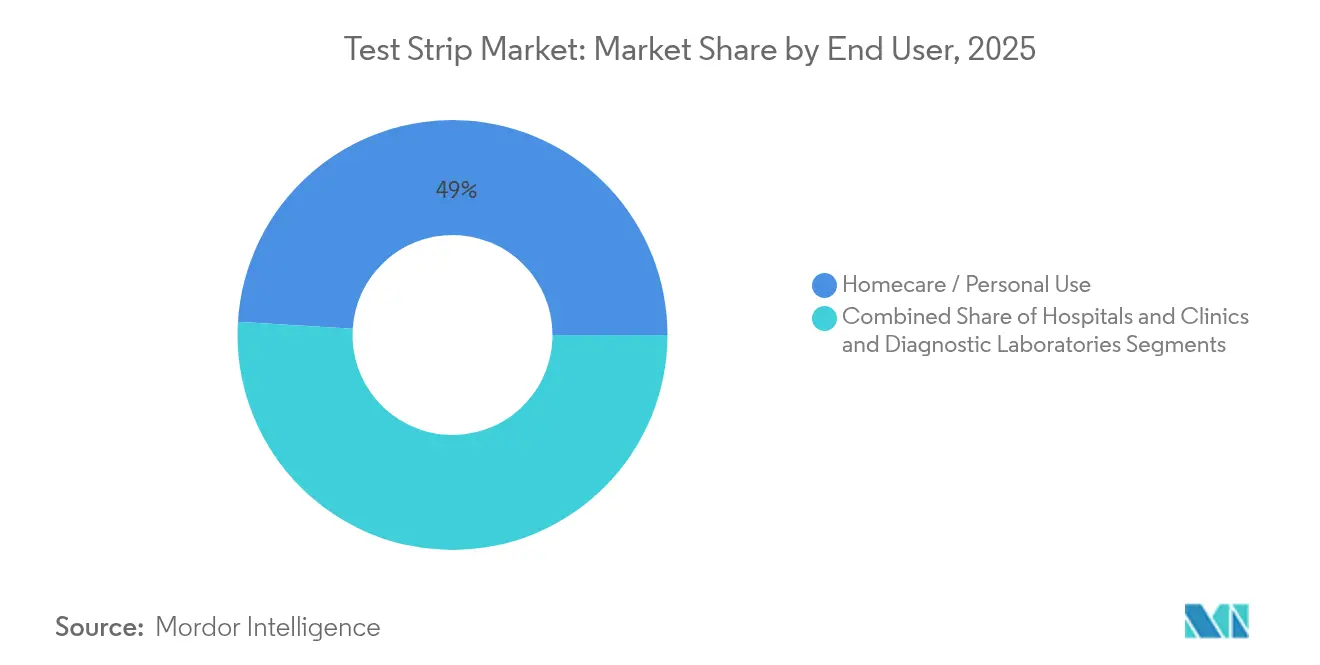
- Nach Endverbraucher erfasste das Heimpflege-Segment im Jahr 2025 einen Teststreifen-Marktanteil von 49,02 % und entwickelt sich mit einer CAGR von 3,98 %.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2025 einen Anteil von 60,58 % am Teststreifen-Marktvolumen; Online-Apotheken verzeichnen mit einer CAGR von 4,75 % das schnellste Wachstum.
- Nordamerika dominierte mit einem Umsatzanteil von 37,72 % im Jahr 2025, jedoch wird Asien-Pazifik mit einer regionalen CAGR von 5,12 % bis 2031 die höchste regionale Wachstumsrate verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes globales Diabetesprävalenz | +0.8% | Global, mit den stärksten Auswirkungen in Asien-Pazifik und Nahost | Langfristig (≥ 4 Jahre) |
| Präferenzverschiebung hin zur patientennahen Diagnostik | +0.6% | Nordamerika & EU, mit Ausweitung auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Technologie-Upgrades in enzymatischen Chemien | +0.4% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Smartphone-gestützte optische Teststreifen-Lesegeräte erhalten behördliche Zulassungen | +0.3% | Nordamerika & EU zunächst, globaler Rollout | Kurzfristig (≤ 2 Jahre) |
| Erweiterte Anwendungen – Harnwegsinfektionen, Schwangerschaft usw. | +0.5% | Global, mit schnellerer Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Unterstützende Gesundheitspolitik und Aufklärung | +0.4% | Global, je nach Reifegrad des Gesundheitssystems unterschiedlich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes globales Diabetesprävalenz
Modelle der Internationalen Diabetes-Föderation zeigen, dass bis 2045 insgesamt 783,2 Millionen Erwachsene an Diabetes erkrankt sein werden – ein Anstieg von 46 % gegenüber den Zahlen von 2021.[1]Quelle: Sun Hong et al., „IDF Diabetes Atlas”, cdc.gov Diese epidemiologische Zunahme sichert eine große adressierbare Basis für Selbstüberwachungstools. Während höhere Fallzahlen den Teststreifen-Markt begünstigen, dämpft die CGM-Nutzung in Hocheinkommensländern den Teststreifenverbrauch pro Patient – deutsche Daten zeigen einen Rückgang der Nutzung um 40 % nach CGM-Einführung. Dieser Kannibalisierungseffekt legt nahe, dass zwar die Diabetesprävalenz das Gesamtmarktwachstum antreibt, der Verbrauch traditioneller Teststreifen pro Patient in entwickelten Märkten mit hoher CGM-Durchdringung jedoch sinken kann.
Präferenzverschiebung hin zur patientennahen Diagnostik
Die patientennahe Diagnostik (POC-Diagnostik) wächst jährlich und stärkt die Entwicklung im Gesundheitswesen hin zu dezentralisierten, schnellen Ergebnissen. Die FDA-Zulassung eines Hepatitis-C-RNA-POC-Tests und die zunehmende Integration in elektronische Gesundheitsakten (EGA),[2]Quelle: US-amerikanische Behörde für Lebens- und Arzneimittel, „FDA genehmigt die Vermarktung des ersten POC-Hepatitis-C-RNA-Tests”, fda.gov wie etwa Abbotts Epic-Anbindung, stärken das klinische Vertrauen in teststreifenbasierte Tests. Der Trend kommt insbesondere Urin-Teststreifen für das Screening auf Harnwegsinfektionen zugute, wo 20 kommerziell erhältliche POC-Tests inzwischen Ergebnisse innerhalb weniger Stunden liefern – im Vergleich zu traditionellen Kulturmethoden, die 24 bis 48 Stunden benötigen.
Kontinuierliche Technologie-Upgrades in enzymatischen Chemien
Innovationen in der enzymatischen Chemie treiben Verbesserungen der Genauigkeit von Teststreifen voran und erweitern die messbaren Analytbereiche, wobei Glukosedehydrogenase-basierte Systeme eine verbesserte Spezifität gegenüber traditionellen Glukoseoxidase-Methoden bieten. Der Übergang von Glukoseoxidase zu Dehydrogenase verbessert die Spezifität, während rekombinante Meerrettichperoxidase die Versorgungskontinuität und Kostenstabilität sichert. Mikrofluidik hat den Blutvolumenbedarf auf 0,25 Mikroliter gesenkt, wie das POGO Automatic-System zeigt, was die Adhärenz bei pädiatrischen und geriatrischen Bevölkerungsgruppen erhöht. Diese technologischen Fortschritte unterstützen Premium-Preisstrategien und verbessern gleichzeitig die Patientencompliance durch reduzierten Schmerz und erhöhten Komfort.
Smartphone-gestützte optische Teststreifen-Lesegeräte erhalten behördliche Zulassungen
Die Smartphone-Konvergenz schreitet durch patentierte optische Technologien voran, die Genauigkeitsbedenken adressieren und verbraucherfreundliche Analysen bieten. Die FDA-Zulassung eines häuslichen Tests auf sexuell übertragbare Infektionen und KI-gestützte Glukose-Apps bestätigen die behördliche Akzeptanz von mobiltelefongekoppelten Teststreifen-Lesegeräten. Die digitale Integration ermöglicht fortschrittliche Datenanalysen und KI-gestützte Erkenntnisse, wie die generative KI-Plattform von Dexcom zeigt, die personalisierte Empfehlungen zum Glukosemanagement liefert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringe Erstattung für rezeptfreie Teststreifenkäufe | -0.7% | Global, am stärksten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Genauigkeitsbedenken im Vergleich zu laborbasierten Referenztests | -0.4% | Global, regulatorische Kontrolle am strengsten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Versorgungsvolatilität bei enzymbehandelten Substraten | -0.3% | Global, Lieferkette konzentriert in Asien | Kurzfristig (≤ 2 Jahre) |
| CGM-Nutzung kannibalisiert Glukose-Teststreifen-Volumen | -0.9% | Zunächst in entwickelten Märkten, mit globaler Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Erstattung für rezeptfreie Teststreifenkäufe
Lücken in der Kostendeckung begrenzen den Einzelhandelsumsatz, insbesondere für Nicht-Insulin-Nutzer, die unter den Richtlinien der US-amerikanischen Medicare nur 100 Teststreifen pro Quartal erhalten.[3]Quelle: Amerikanische Diabetes-Gesellschaft, „Medicare”, diabetes.org In Schwellenländern sind die Eigenkosten höher, was inländische Innovatoren wie Morepen Labs dazu veranlasst, preisgünstige Geräte für Indiens potenzielle 100 Millionen Diabetiker anzubieten. Die Erstattungslücke betrifft insbesondere die Einführung der kontinuierlichen Überwachung, bei der CGM-Geräte Versicherungsschutz erhalten, während traditionelle Teststreifen zunehmenden Einschränkungen ausgesetzt sind – was einen zweigeteilten Markt schafft, in dem versicherte Patienten zu CGM wechseln, während nicht versicherte Bevölkerungsgruppen auf kostengünstige traditionelle Tests angewiesen sind.
CGM-Nutzung kannibalisiert Glukose-Teststreifen-Volumen
Deutschland meldet, dass die tägliche Teststreifennutzung nach der Einführung der intermittierenden CGM-Messung um die Hälfte gesunken ist, und die FDA-Zulassung des ersten rezeptfreien CGM im Jahr 2024 weitet die Substitutionsbedrohung aus. Abbotts Libre Rio-Einführung zielt auf Wellnessverbraucher ab und lenkt die Nachfrage weiter von traditionellen Teststreifen ab. Der Kannibalisierungseffekt variiert je nach Patientensegment: Insulinabhängige Nutzer zeigen höhere CGM-Adoptionsraten, während preissensible Bevölkerungsgruppen bei Teststreifen bleiben – was eine Marktstratifizierung schafft, die traditionelle Volumenprognosen herausfordert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Blutzucker-Teststreifen dominieren trotz Wachstum bei Urin-TeststreifenBlutzucker-Teststreifen erwirtschafteten 2025 einen Anteil von 70,92 % am Umsatz des Teststreifen-Markts, gestützt durch fest verankerte therapeutische Leitlinien und Versicherungsdeckung. Das Segment profitiert von enzymatischen Verbesserungen, die Probenmengen von 0,5 Mikrolitern und Messzeiten von 7 Sekunden ermöglichen, wie die GLUCOCARD Vital-Plattform von ARKRAY zeigt. Dennoch wachsen Urinpanels mit einem CAGR von 4,89 %, da Gesundheitsdienstleister das Frühscreening auf Harnwegsinfektionen, Nierenerkrankungen und Schwangerschaft fördern. ARKRAYs 11-Parameter-AUTION-Linie veranschaulicht den Vorteil der Multi-Analyten-Messung und ermutigt Ärzte, Einzweckstreifen durch umfassende Urinanalysen zu ersetzen.
Das Wachstumsmomentum in der Urindiagnostik hängt von Trends in der Präventivmedizin ab. Digitale Telemedizin-Plattformen im städtischen China integrieren Heim-Urinstreifen mit Cloud-Analysen und ermöglichen so die Fernüberwachung durch Ärzte sowie die Verfolgung der Medikamentenadhärenz. Hersteller von Blutzuckerstreifen begegnen dem, indem sie Bluetooth- und EHR-Konnektivität einbetten, um ihre Relevanz zu erhalten.


Nach Anwendung:
Diabetesführung steht vor der Herausforderung durch HarnwegsinfektionenDiabetesversorgung erwirtschaftete im Jahr 2025 einen Anteil von 65,31 % des Teststreifen-Marktumsatzes, doch das Wachstum verlangsamt sich auf jährlich 2,96 %, da die CGM-Substitution in Hocheinkommensmärkten zunimmt. Umgekehrt beschleunigt sich das Screening auf Harnwegsinfektionen mit einer CAGR von 4,48 %, unterstützt durch hausärztliche Protokolle, die eine schnelle POC-Urinanalyse zur Eindämmung von Antibiotikafehlgebrauch bevorzugen. Schwangerschaftstests verzeichnen eine stabile Nachfrage, unterstützt durch duale Fruchtbarkeitsfunktionen und Smartphone-Lesegeräte, die die Ergebnisinterpretation verbessern.
Klinische Leitlinien, die vierteljährliche HbA1c-POC-Tests empfehlen, erweitern die teststreifenbasierten HbA1c-Möglichkeiten sowohl in städtischen als auch in ländlichen Regionen Chinas, wo Kosten-Nutzen-Verhältnisse deutlich unter den lokalen BIP-pro-Kopf-Schwellenwerten liegen. Die Teststreifen-Branche erlebt auch bereichsübergreifende Innovationen. Forscher haben Glukosemessgeräte adaptiert, um SARS-CoV-2-Antikörper zu quantifizieren, was die Flexibilität der Plattform für künftige Multiplex-Panels für Infektionskrankheiten belegt.
Nach Endverbraucher:
Dominanz der Heimpflege spiegelt Patientenermächtigung widerHeimanwender machten im Jahr 2025 49,02 % des Umsatzes aus und werden institutionelle Kanäle weiterhin übertreffen. Vereinfachte Probenahme, automatisierte Lanzetten-Teststreifen-Kombinationen und mobile Dashboards geben Verbrauchern Entscheidungsunterstützung in Echtzeit. Das Medicare-Versandbestellprogramm festigt die kontinuierliche Heimversorgung zusätzlich. Das integrierte Kartridsch-System von POGO Automatic veranschaulicht den reibungslosen Betrieb und zieht die Einführung bei technikaffinen jüngeren Bevölkerungsgruppen auf sich.
Krankenhäuser und Kliniken bleiben für das komplexe Fallmanagement und die perioperative Überwachung unverzichtbar. BDs MiniDraw-Fingerspitzengerät liefert venöse Ergebnisse, was den Fall für teststreifenbasierte Tests in akuten Umgebungen stärkt. Diagnostiklabore nutzen Hochdurchsatz-Autolesegeräte für Panels chronischer Erkrankungen, doch ihr Anteil sinkt, da Kostenträger dezentralisierte Versorgungsmodelle bevorzugen.
Nach Vertriebskanal:
Stärke der Einzelhandelsapotheken trifft auf Online-WachstumEinzelhandelsapotheken hielten im Jahr 2025 aufgrund sofortiger Verfügbarkeit und pharmazeutischer Beratung einen Anteil von 60,58 % am Teststreifen-Markt. Treueprogramme und Medicare-Zuzahlungsabwicklung sichern den Kundenstrom. Online-Apotheken hingegen wachsen jährlich um 4,75 % durch Abonnement-Nachfüllungen, prädiktive Versandalgorithmen und niedrigere Gemeinkosten. Direktvertriebsmodelle an Verbraucher bieten Herstellern Margengewinne und Dateneinblicke, die das künftige Gerätedesign beeinflussen.
Regulatorische Kontinuität unterstützt beide Kanäle. Die FDA-Regel zu laboreigenen Tests (Laboratory Developed Tests) schafft einheitliche Qualitätserwartungen und stabilisiert die Vertriebsplanung durch eine vierjährige Einführungsphase. Einzelhändler und E-Commerce-Betreiber richten sich gleichermaßen auf die aufkommenden Anforderungen an eindeutige Gerätekennzeichnungen (Unique Device Identifier) aus und erleichtern so Rückrufe und die Bekämpfung von Fälschungen.
Geografische Analyse
Nordamerika Test Strip Markt
Nordamerika erwirtschaftete 2025 einen Anteil von 37,72 % des Umsatzes im Test Strip Markt, begünstigt durch ein gut etabliertes Versicherungssystem und weit verbreitete Programme zum Management chronischer Erkrankungen. Die Medicare-Obergrenze von 300 Teststreifen pro Quartal für Insulinnutzer sichert eine Grundnachfrage, und die 2024 eingeführte Zuzahlungsobergrenze von 35 USD für Insulin setzt bei den Verbrauchern Mittel für ergänzende Verbrauchsmaterialien frei. Dennoch dämpft die Ausweitung der kontinuierlichen Glukosemessung (CGM) das Mengenwachstum, da Abbott und Medtronic OTC-Sensoren in den Einzelhandel bringen. Änderungen in der US-Bundespolitik zu laborentwickelten Tests schaffen planbare Compliance-Wege und ermutigen multinationale Marktteilnehmer, ihre Investitionen aufrechtzuerhalten.
APAC Test Strip Markt
Asien-Pazifik verzeichnet mit 5,12 % die höchste regionale CAGR, angetrieben durch eine steigende Diabetesprävalenz, veränderte städtische Ernährungsgewohnheiten und wachsende Kaufkraft der Mittelschicht. Chinas integrierte digitale Managementinitiativen senkten den durchschnittlichen Nüchternblutzucker in Pilotprojekten in Tianjin um 1,68 mmol/L, was die Nachfrage nach vernetztem Heimtesten unterstreicht. Indiens Ausbau der heimischen Produktion von 2,5 Millionen auf 5 Millionen Blutzuckermessgeräte jährlich stärkt die Versorgungssicherheit, während das niedrigere Pro-Kopf-Einkommen die Preiselastizität hoch hält. Auch die HbA1c-Screening-Tests am Behandlungsort im ländlichen China erweisen sich als kosteneffektiv und verdeutlichen die Attraktivität kompakter Teststreifen-Lesegeräte in ressourcenbeschränkten Umgebungen.
EMEA und Südamerika Test Strip Markt
Europa verzeichnet ein moderates Wachstum unter den Übergangsfristen der In-vitro-Diagnostika-Verordnung bis 2027–2029, die die Geräteverfügbarkeit während der Neuzertifizierung aufrechterhalten. Partnerschaftsgetriebenes Wachstum zeigt sich darin, dass A. Menarini exklusive CGM-Rechte von Sinocare in mehr als 20 Ländern sichert und damit kontinuierliche und teststreifenbasierte Portfolios miteinander verbindet. Naher Osten, Afrika und Südamerika stellen unterdessen aufkommende Nachfragepools dar, in denen begrenzte Erstattungsleistungen preisgünstige Teststreifen gegenüber teurer CGM-Hardware bevorzugen.

Regulatorisches Umfeld
Teststreifen werden hauptsächlich als In-vitro-Diagnostika (IVD) reguliert, wobei die Compliance zunehmend an harmonisierte Qualitäts- und Leistungsstandards angepasst wird. In den Vereinigten Staaten treibt die FDA die Aufhebung des Ermessensspielraums bei der Durchsetzung für Laborentwickelte Tests (LDTs) voran, wobei die Stufe-2-Compliance (Registrierung, Listung und Kennzeichnung) am 6. Mai 2026 beginnt und zusätzliche betriebliche Anforderungen für Einrichtungen mit streifenbasierten Tests in dezentralen und patientennahen Umgebungen mit sich bringt. Die FDA Quality Management System Regulation (QMSR) trat am 2. Februar 2026 in Kraft, wodurch 21 CFR Part 820 stärker an ISO 13485:2016 angeglichen wird und die Erwartungen an Lieferantenkontrollen und Rückverfolgbarkeit für die hochvolumige Streifenherstellung verstärkt werden.
In Europa regelt die In-vitro-Diagnostika-Verordnung (EU) 2017/746 (IVDR) weiterhin den Marktzugang, wobei Übergangsfristen die Rezertifizierung und die Kapazitätsplanung der benannten Stellen für Altprodukte prägen. Wichtige Fristen umfassen den 26. Mai 2026 als Stichtag für die Einreichung von Konformitätsbewertungsanträgen für viele Klasse-C-Altgeräte, um den Zugang gemäß den Übergangsbestimmungen aufrechtzuerhalten, sowie die Anforderungen an ein IVDR-konformes QMS. Die produktbezogenen Fortschritte im Rahmen der IVDR setzen sich fort, wie die CE-Zulassung von Cypress Diagnostics gemäß IVDR im März 2026 für seine CYDXStrips-Urinanalyselinie zeigt; für Blutzuckermesssysteme bleibt ISO 15197:2013 ein zentraler Leistungsmaßstab, der die Designverifizierung und die Erwartungen an die Überwachung nach dem Markteintritt beeinflusst.
Wettbewerbslandschaft
Der Wettbewerb im Teststreifen-Markt zeigt eine moderate Fragmentierung. Abbott, Roche und LifeScan kontrollieren führende Kanalbeziehungen und investieren in integrierte Ökosysteme, um der CGM-Substitution entgegenzuwirken. Abbotts Libre-Datenschnittstelle zu Epic-elektronischen Patientenakten sichert die Anbieterbindung, während Roche ein KI-gestütztes CGM-Prognosetool veröffentlichte, um das Engagement hoch zu halten. LifeScan nutzt die OneTouch Reveal-Cloud-Analyse, um trotz sinkender Teststreifenvolumen relevant zu bleiben.
Mittelgroße Marktteilnehmer differenzieren sich durch Mehr-Parameter-Innovationen. Arkray kombiniert Blut- und Urinlinien mit Temperaturkorrektur-Funktionen, die die Genauigkeit über verschiedene Klimazonen hinweg verbessern. Siemens Healthineers integriert Teststreifen-Autoloader in Labor-Informatiksysteme und verbindet dabei patientennahe und Kernlabor-Workflows. Regionale Spezialisten wie Sinocare skalieren kostengünstige Produktion für Schwellenmärkte, während Morepen Labs die inländische Kapazität ausbaut, um indische Nachfragespitzen zu bedienen.
Die Lieferkettenstrategie ist eine aufkommende Wettbewerbskennzahl. Die aus E. coli gewonnene Meerrettichperoxidase der Technischen Universität Wien eröffnet Lizenzierungsmöglichkeiten zur Reduzierung landwirtschaftlicher Risiken. Unternehmen, die dieses Bioverarbeitungs-Know-how sichern, gewinnen Margen- und Risikovorteile. Zu den strategischen Schritten gehört auch die Portfoliobereinigung: Asahi Kasei veräußerte bestimmte Diagnostiklinien, um sich auf wachstumsstarke Segmente zu konzentrieren. Partnerschaften, wie etwa Datenaustauschabkommen zwischen Abbott und Medtronic, verdeutlichen einen breiteren Wandel hin zu Ökosystem-Interoperabilität, der Unternehmensgrenzen verwischt.
Marktführer in der Teststreifen-Branche
ARKRAY, Inc.
Ascensia Diabetes Care Holdings AG
Abbott
F. Hoffmann-La Roche
LifeScan
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Teststreifen-Markt
- Abbott Laboratories
- Acon Laboratories
- Ascensia
- Arkray
- B. Braun
- Lifescan
- Roche
- Siemens Healthineers
- TaiDoc
- Trividia Health
- Nova Biomedical
- Danaher
- Medtronic
- Beckton Dickinson
- Orasure Technologies
- QuidelOrtho
- CoaguSense

Marktchancen und Zukunftsaussichten
Der sichtbarste Weißraum konzentriert sich auf Nicht-Glukose-, Multi-Analyt- und Heimscreening-Anwendungsfälle, bei denen Teststreifen eine kostengünstige Dezentralisierung ohne die Hardwarelast vieler kontinuierlicher Systeme ermöglichen. Urinanalyse-Panels und infektionsbezogene Point-of-Care-Workflows profitieren von der laufenden regulatorischen Formalisierung patientennaher Tests und von der digitalen Konnektivität, die die Interpretation und die Langzeitverfolgung verbessert. Dies erweitert den adressierbaren Markt über die reine Diabetes-Selbstüberwachung hinaus und unterstützt Bündelungen mit smartphonefähigen Lesegeräten und Telehealth-Wegen.
Verbesserungen bei Herstellung und Lieferkette schaffen zudem Chancen im Bereich der Auftragsfertigung und der Halbfertigmaterialien, die die Markteinführungszeit für Diagnostikmarken verkürzen und dazu beitragen, die Qualität über hochvolumige Produktionsläufe hinweg zu stabilisieren. Im Februar 2026 hat TANAKA Precious Metal Technologies ein umfassendes Lösungssystem für die Auftragsfertigung von In-vitro-Diagnostika etabliert, mit zusätzlichen automatisierten Montagelinien und Dosiergeräten, die bis März 2026 geplant sind, was die Dynamik hin zu automatisierter, skalierbarer Streifenproduktion widerspiegelt. Die FDA QMSR, wirksam ab 2. Februar 2026, unterstützt zudem regionsübergreifende Betriebsmodelle, indem sie die Qualitätserwartungen an ISO 13485:2016 angleicht, was Reibungsverluste für Hersteller reduzieren kann, die dieselben Streifenplattformen über wichtige Märkte hinweg vertreiben, während die Compliance gewahrt bleibt.
Recent Industry Developments in Teststreifen-Markt
- Mai 2026: Abbott sicherte sich die CE-Kennzeichnung für seine duale Glukose-Keton-Sensortechnologie (Libre Duo und Libre Duo 10 Day). Der Schritt erweitert das Überwachungsangebot über reine Glukose-Anwendungsfälle hinaus und erhöht den Wettbewerbsdruck auf herkömmliche Glukose-Teststreifen-Portfolios in Europa. Er verstärkt zudem eine Verschiebung hin zu gebündelten Sensor- und Digital-Workflows, die verändern kann, wie Nutzer ihre tägliche Testung zwischen Streifen und Sensoren aufteilen.
- Mai 2025: Roche kündigte eine Investition von bis zu 550 Millionen USD an, um seinen Diagnostik-Fertigungsstandort in Indianapolis auszubauen, an dem Accu-Chek-Teststreifen hergestellt werden und der für die zukünftige CGM-Produktion vorgesehen ist. Der Ausbau stärkt die Versorgungssicherheit für hochvolumige Verbrauchsmaterialien und ermöglicht es einem einzigen Standort, sowohl streifenbasierte Produkte als auch angrenzende kontinuierliche Lösungen zu unterstützen. Dies erhöht den strategischen Wert der Inlandsfertigung für die Kanalkontinuität und die Skalenökonomie.
- November 2024: Beurer India brachte das Blutzuckermessgerät GL 22 zusammen mit passenden Teststreifen auf den Markt. Die Einführung erweitert die Verfügbarkeit von Messgerät-plus-Streifen-Kombinationen in einem preissensiblen Markt, in dem Eigenzahlungen die Kanaldynamik prägen, und unterstützt einen breiteren Zugang zur Selbstüberwachung. Sie erhöht zudem die Wettbewerbsintensität im Einzelhandel und im apothekengeführten Vertrieb, wo gebündelte Verbrauchsmaterialien wiederkehrende Umsätze sichern.


Teststreifen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Teststreifen-Markt Einweg-Reagenzstreifen, die zusammen mit Lesegeräten oder visuell zur Erkennung und Überwachung von Analyten eingesetzt werden, hauptsächlich in den Bereichen Blutzuckermessung und Urinchmie-Tests in klinischen und häuslichen Umgebungen.
Ausschlüsse aus dem Umfang: Wiederverwendbare Messgeräte und Analysatoren, Lanzetten sowie umfassendere In-vitro-Diagnoseinstrumente, die keine wiederkehrenden Streifenumsätze generieren, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Blutzucker-Teststreifen
- Urin-Teststreifen
- Nach Anwendung
- Diabetes
- Schwangerschaftsnachweis
- Harnwegsinfektion
- Weitere Anwendungen
- Nach Endverbraucher
- Krankenhäuser & Kliniken
- Heimpflege / Persönlicher Gebrauch
- Diagnostiklabore
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit dem Aufbau des Nachfragepools und der Festlegung von Produktgrenzen anhand öffentlicher Gesundheitsstatistiken und Diagnosestandards. Wir beziehen uns auf Quellen wie das US-amerikanische CDC für Diabetesprävalenz und Überwachungsbedarf, die WHO für globale Krankheitslastsignale sowie die Internationale Diabetes-Föderation für Trends auf Bevölkerungsebene, die dabei helfen, die Nutzungsintensität von Streifen abzuschätzen.
Um die Angebots- und Preislogik zu verankern, prüfen wir auch Quellen wie die US-amerikanische FDA (Zulassungen und Kennzeichnungen, die die Streifentypen beeinflussen), begutachtete klinische Fachzeitschriften zur Adhärenz bei der Selbsttestung und Testhäufigkeit sowie Handelsdatenreihen, soweit zutreffend, über eine Import-/Export-Versanddatenbank (zur Plausibilitätsprüfung von Volumina und Ländermix). Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen werden verwendet, um den Umsatzmix und Kanalverschiebungen zu verstehen. Die hier aufgeführten Quellen sind illustrativ; es wurden auch viele weitere öffentliche und kostenpflichtige Referenzen verwendet, um Daten zu sammeln, Annahmen zu bestätigen und Lücken zu klären.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um die Modellannahmen zu überprüfen, die der Desk-Research nicht eindeutig klären kann, insbesondere hinsichtlich Testhäufigkeit, Kanalmix und der Entwicklung der durchschnittlichen Verkaufspreise nach Streifentyp. Wir haben mit einer Mischung aus Herstellern, Distributoren, Diagnoselabors, Apothekern und Leistungserbringern in den wichtigsten Regionen gesprochen, damit regionale Erstattungsmuster und das Heimtestverhalten im Endergebnis berücksichtigt wurden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 34 % | Führungskräfte (CXOs): 16 % | APAC: 45 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 25 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 59 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Wir haben die Marktgröße mithilfe eines Top-down-Ansatzes ermittelt, der die Nachfrage aus dem Patientenpool und dem routinemäßigen Testverhalten rekonstruiert und diese dann in den jährlichen Streifenverbrauch und die Ausgaben umrechnet. In der Praxis werden Diabetesprävalenz, behandelte Bevölkerung, durchschnittliche Tests pro Patient pro Tag, Urintestnutzung in Kliniken und kanalspezifische Preispunkte verwendet, um die Gesamtwerte zu bilden, und die Ergebnisse werden mit angebotsseitigen Signalen abgeglichen.
Selektive Bottom-up-Näherungen werden als Gegenprüfung verwendet, wobei die auf Streifen entfallenden Umsätze ausgewählter Unternehmen, Produktmix-Aufteilungen und Distributorkanal-Checks dabei helfen zu bestätigen, ob die impliziten Volumina und durchschnittlichen Verkaufspreise realistisch erscheinen. Wenn Unternehmensangaben unvollständig sind, schließen wir Lücken durch die Verwendung von Peer-Set-Bandbreiten, die durch Interviews validiert und dann nach Region und Kanalmix angepasst werden.
Für die Prognose haben wir eine Szenarioanalyse eingesetzt, die durch variable Einschätzungen von Primärexperten unterstützt wird, da die Streifennachfrage von einigen beweglichen Faktoren beeinflusst wird, die sich mit unterschiedlicher Geschwindigkeit verschieben können. Zu den wichtigsten Prognosetreibern zählten das Wachstum der Diabetespopulation, die Verbreitung von Heimtests, die Stabilität der Erstattung, Preiserosion oder Premiumisierung nach Streifentyp sowie etwaige Substitutionseffekte durch alternative Überwachungsansätze, die konsistent über alle Regionen hinweg angewendet wurden, bevor sie zu den globalen Gesamtwerten zusammengefasst wurden.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden vor der Freigabe durch mehrere Prüfungen validiert, darunter Varianzprüfungen gegenüber dem impliziten Pro-Kopf-Verbrauch pro Patient, der Richtung der regionalen Pro-Kopf-Gesundheitsausgaben sowie Plausibilitätsprüfungen auf Unternehmensebene. Wenn ein Ergebnis auffällig erscheint, überprüfen wir die zugrunde liegenden Annahmen, führen Sensitivitätsbandbreiten erneut durch und kontaktieren relevante Interviewpartner erneut, um den Treiber zu bestätigen, der die Abweichung verursacht.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen, Erstattungsanpassungen oder merkliche Preisbewegungen. Vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, damit die Kunden die aktuellste Ansicht erhalten, die mit den neuesten öffentlichen Informationen und dem Interviewfeedback abgestimmt ist.
Vergleich der Teststreifen-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Teststreifen können voneinander abweichen, selbst wenn Studien scheinbar dasselbe Thema abdecken, da jede Studie ihre eigenen Produkteinschlüsse, Preislogiken und zeitlichen Annahmen festlegt. Unterschiede entstehen auch dadurch, wie die Heimversorgungsnachfrage im Vergleich zu institutionellen Tests behandelt wird und wie schnell eine Preisänderung für Blutzuckerstreifen mit hohem Volumen angenommen wird.
Die Hauptlücke ergibt sich daraus, ob Nicht-Glukose-Streifenkategorien und breitere Schnellteststreifen-Anwendungen in denselben Gesamtwert einbezogen werden. Mordor Intelligence zählt Blut- und Urin-Teststreifen innerhalb eines definierten Diagnostik-Anwendungsfalls und hält die Preisgestaltung an den Kanalmix und jährliche Aktualisierungsprüfungen gebunden, anstatt einen einzigen gemischten durchschnittlichen Verkaufspreis zu verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,69 Mrd. USD (2025) | |
| Regionales Beratungsunternehmen A | 16,87 Mrd. USD (2025) | Verwendet häufig eine breitere Streifendefinition, die zusätzliche Schnellteststreifen-Anwendungen einschließen kann, und wendet möglicherweise einen gleichmäßigeren Preistrend über alle Typen hinweg an, anstatt das Verhalten des durchschnittlichen Verkaufspreises für Blutzucker- und Urinstreifen nach Kanal zu trennen. |
| Branchenpublikation B | 14,20 Mrd. USD (2025) | Begrenzt den Umfang typischerweise auf Blutzuckermessstreifen und kann Urinchmie-Streifen untererfassen; die Schätzung kann zudem empfindlicher gegenüber angenommener Preiserosion sein, ohne an den regionalen Kanalmix und Validierungsinterviews zu verankern. |
Die Streuung erklärt sich hauptsächlich durch Umfangsentscheidungen und die Art und Weise, wie Preise über Streifentypen und Kanäle hinweg gemittelt werden. Indem wir den Nachfragepool an das tatsächliche Testverhalten knüpfen und ihn anschließend mit Lieferanten- und Distributorsignalen abgleichen, bleibt unsere Schätzung auf klare Variablen und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Teststreifen-Markt im Jahr 2031 erreichen?
Der Teststreifen-Markt wird bis 2031 voraussichtlich einen Wert von 20,66 Milliarden USD erreichen, basierend auf einer CAGR von 3,63 %.
Welches Produktsegment wächst am schnellsten?
Urin-Teststreifen sind das am schnellsten wachsende Segment und expandieren mit einer CAGR von 4,89 %, da sich das Gesundheitswesen verstärkt dem Präventivscreening zuwendet.
Wie wirkt sich die CGM-Einführung auf die traditionelle Teststreifennachfrage aus?
In entwickelten Märkten haben CGM-Nutzer ihre tägliche Teststreifennutzung nahezu halbiert, was trotz steigender Diabetikerrate zu einem Effekt von −0,9 % auf die Gesamt-CAGR führt.
Welche Region wird am stärksten zum inkrementellen Wachstum beitragen?
Asien-Pazifik wird den größten Anteil des neuen Volumens liefern, mit einer regionalen CAGR von 5,12 %, angetrieben durch steigende Prävalenz und Programme zur digitalen Gesundheitsversorgung.
Welche Rolle spielen Einzelhandelsapotheken beim Vertrieb?
Einzelhandelsapotheken machen 60,58 % des Umsatzes im Jahr 2025 aus, doch Online-Kanäle wachsen aufgrund von Abonnement-Nachfüllmodellen mit einer CAGR von 4,75 % schneller.
Seite zuletzt aktualisiert am:



