
Marktgröße und Marktanteil im Bereich temporäre Energieversorgung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.02 Milliarden US-Dollar |
| Marktgröße (2031) | 10.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
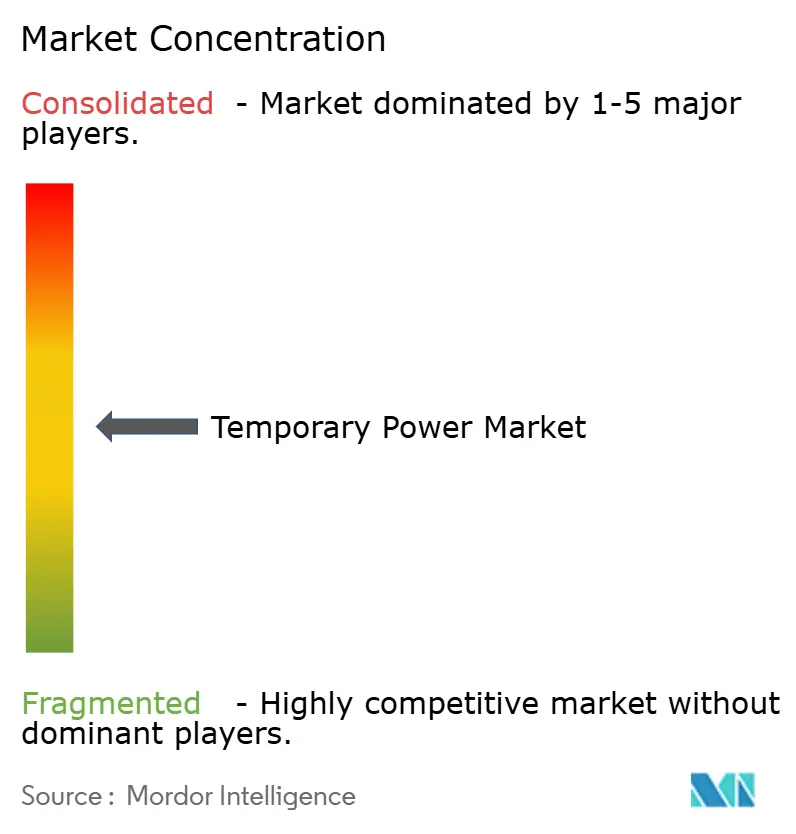
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für temporäre Energieversorgung durch Mordor Intelligence
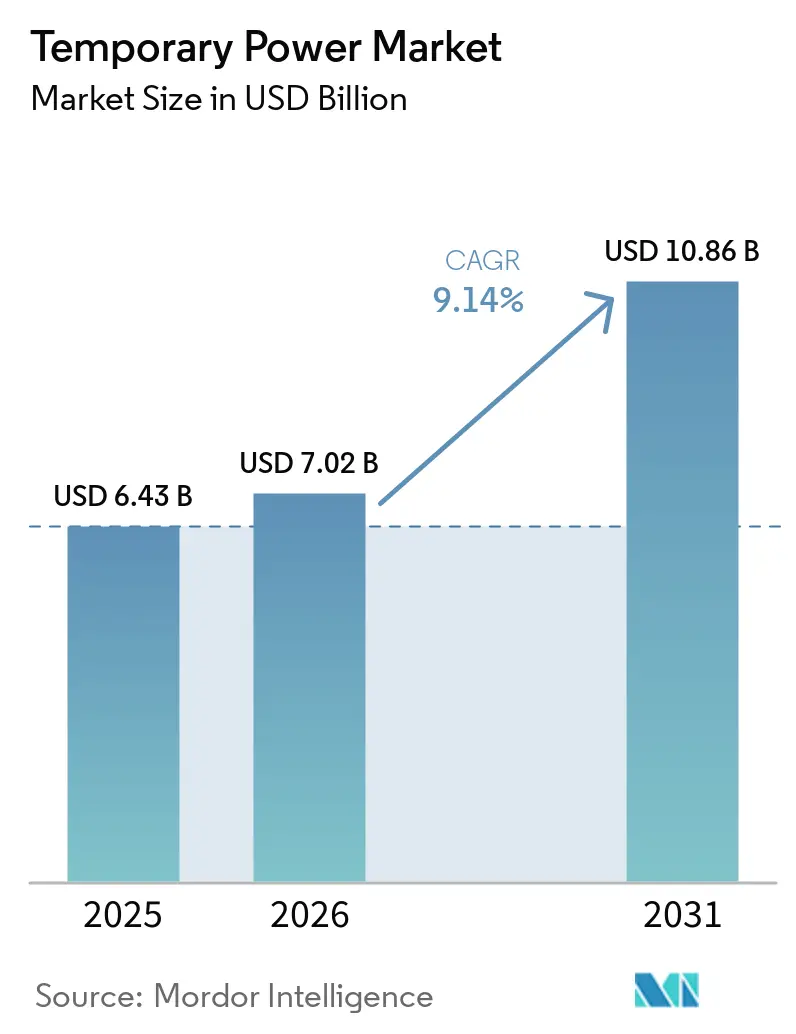
Die Marktgröße für temporäre Energieversorgung wird 2026 auf 7,02 Milliarden USD geschätzt und wächst vom Wert 2025 in Höhe von 6,43 Milliarden USD, mit Projektionen für 2031 von 10,86 Milliarden USD und einer CAGR von 9,14 % über den Zeitraum 2026–2031.
Das Wachstum wird durch Programme zur Netzmodernisierung, Störungen durch extreme Wetterereignisse und den beschleunigten Bau von Rechenzentren angetrieben, die alle den Bedarf an zuverlässiger Überbrückungsenergie erhöhen. Dieselaggregate verfügen über eine beträchtliche installierte Basis, doch regulatorischer Druck und ESG-Ziele treiben Investitionen in hybride Flotten voran. Rechenzentrenentwickler, Versorgungsunternehmen und große Bauunternehmen bilden den Kernnachfrager, während schnelle Einsatzerwartungen den Wettbewerb stärker auf Servicekapazität als auf Geräteeigentum verlagern. Nordamerika bleibt regional führend beim Umsatz, doch Asien-Pazifik verzeichnet das größte absolute Volumenwachstum, da industrielle Expansion und Infrastrukturausgaben zunehmen.
Wichtigste Erkenntnisse des Berichts
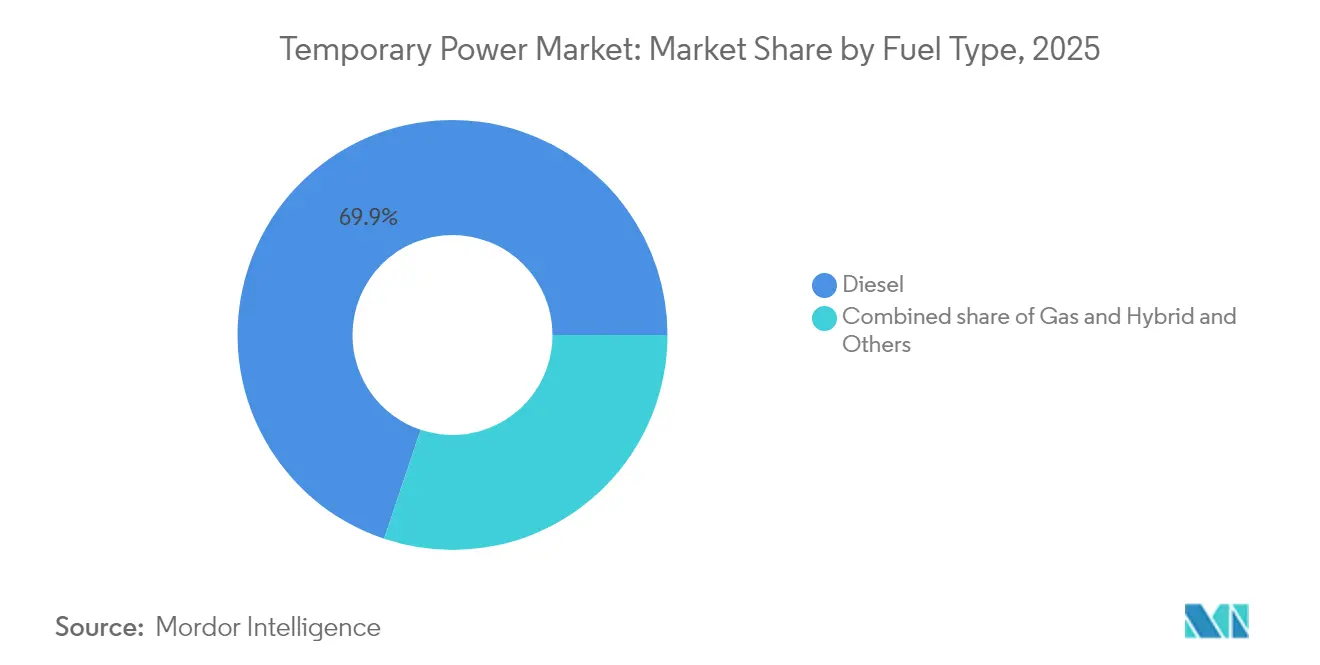
- Nach Kraftstofftyp dominierten Dieselgeneratoren mit 69,85 % des Umsatzes im Jahr 2025; Hybrid- und erneuerbare Lösungen werden voraussichtlich bis 2031 mit einer CAGR von 15,05 % wachsen.
- Nach Leistungsklasse führte die Klasse 501–2.000 kW mit einem Marktanteil von 32,35 % im Markt für temporäre Stromversorgung im Jahr 2025; Aggregate mit mehr als 2.000 kW werden voraussichtlich bis 2031 mit einer CAGR von 11,02 % zulegen.
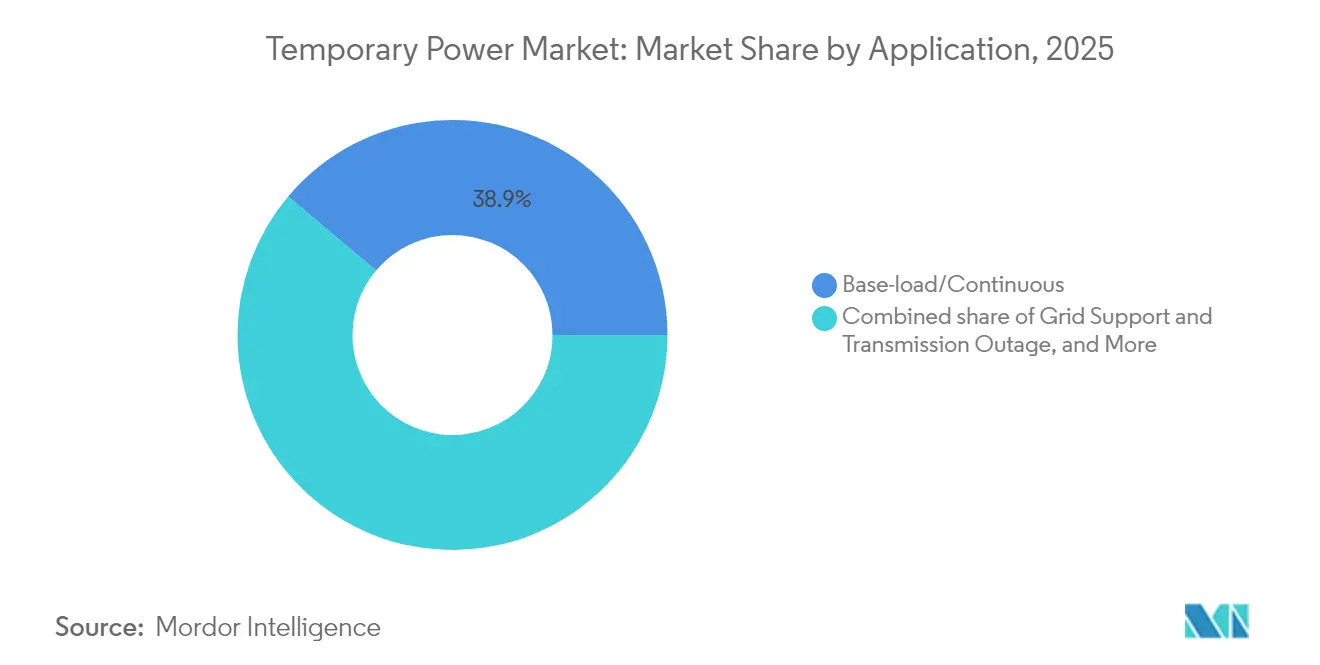
- Nach Anwendung hielt die Grundlastversorgung 38,85 % des Umsatzes im Jahr 2025; Einsätze zur Netzunterstützung werden voraussichtlich im gleichen Zeitraum mit einer CAGR von 10,55 % wachsen.
- Nach Endverbraucherbranche entfielen auf Versorgungsunternehmen 31,70 % des Umsatzes im Markt für temporäre Stromversorgung im Jahr 2025; Rechenzentren und IKT-Nutzer werden voraussichtlich bis 2031 eine CAGR von 12,26 % verzeichnen.
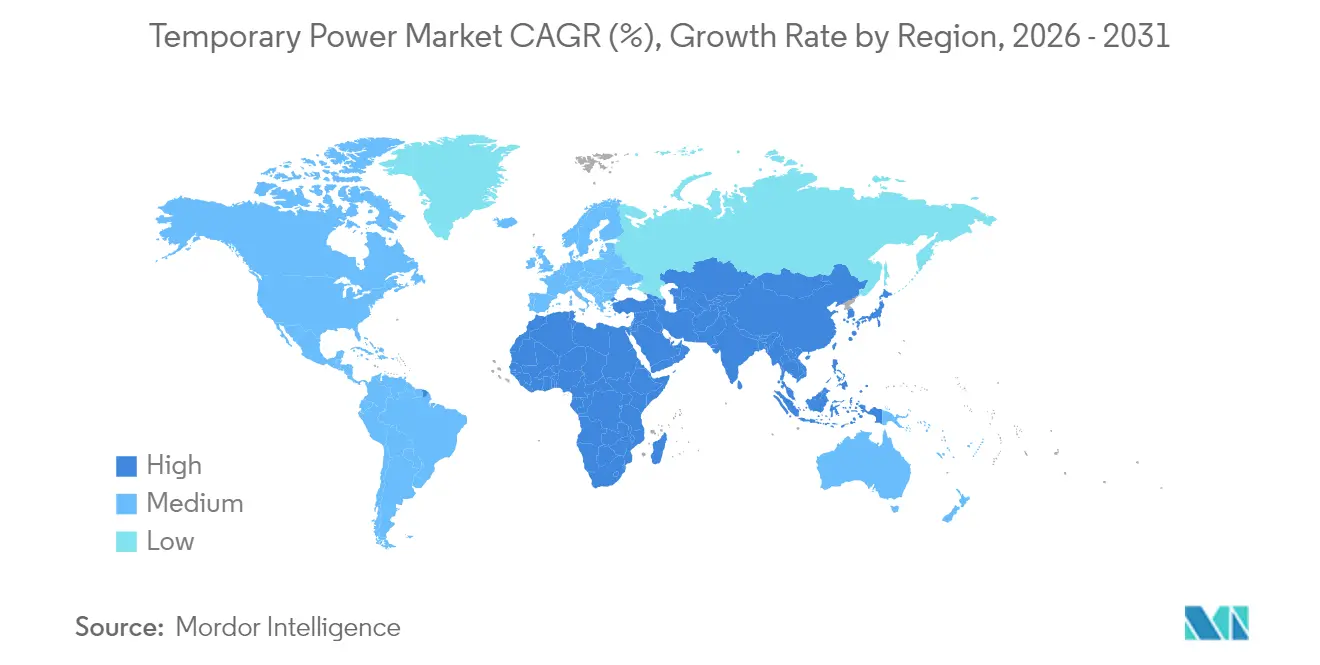
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 35,05 %, während für den asiatisch-pazifischen Raum bis 2031 eine CAGR von 11,94 % erwartet wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit von Ausfällen durch extreme Wetterereignisse | +2.1% | Global, mit starken Auswirkungen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Industrialisierung und Bauboom in Schwellenmärkten | +1.8% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Alternde Netzinfrastruktur und geplante Wartungsabschaltungen | +1.5% | Nordamerika und EU, Ausweitung auf entwickeltes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachfrage nach temporärer Energieversorgung in Multi-Gigawatt-Rechenzentren zur Überbrückung des Netzanschluss-Defizits | +2.3% | Global, konzentriert auf wichtige Rechenzentrumsstandorte | Kurzfristig (≤ 2 Jahre) |
| Integration erneuerbarer Energien mit Bedarf an flexibler Spitzenlastkapazität | +1.2% | Europa, Nordamerika, fortschrittliche Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| ESG-getriebener Wandel hin zu emissionsarmen und hybriden Mietflotten | +0.9% | Global, angeführt von Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit von Ausfällen durch extreme Wetterereignisse
Hurrikane, Hitzewellen, Waldbrände und Monsunfluten verursachen längere und häufigere Netzausfälle, wodurch die Notstromgeneratormietungen unmittelbar nach jedem Ereignis sprunghaft ansteigen. Versorgungsunternehmen und Kommunalbehörden stellen nun vor der Sturmsaison vorab Mietflotten bereit, sodass Anbieter Kapazitäten neu positionieren und die Preisgestaltung optimieren können. Versicherungsunternehmen bestehen zunehmend auf einer Notstromversorgung vor Ort für Krankenhäuser, Telekommunikationsknoten und Kühlkettenlager. Diese vertraglichen Absicherungen wandeln das bislang sporadische, katastrophengetriebene Umsatzgeschäft in eine planbare saisonale Nachfrage um. Mit zunehmender Klimavariabilität sind Notstromenergieversorgungsdienstleistungen zu einem festen Posten in den Resilienzbudgets von Nordamerika und Europa geworden.
Industrialisierung und Bauboom in Schwellenmärkten
Megaprojekt-Pipelines in Indien, Indonesien und den Ländern des Golfkooperationsrats erfordern Hochleistungsgeneratoren für den Betrieb von Kränen, Betonmischanlagen und Entwässerungspumpen, wenn Netzanschlüsse fehlen oder instabil sind. Lokale Vermieter liefern in der Regel Aggregate mit ≤ 500 kW, doch multinationale Auftragnehmer bevorzugen inzwischen gebündelte Pakete ab 1 MW, um die Logistikkosten pro Kilowatt zu senken.Generatoren auf Baustellen: Typen und Merkmale von Generatoren auf Baustellen, The Economic Times, economictimes.indiatimes.com">[1] Die daraus resultierende Skalenverschiebung ermöglicht es globalen Flotten, containerisierte Anlagen in beschleunigten Zeitrahmen zu liefern, was die Nachfrage im Markt für temporäre Stromversorgung stärkt. Staatliche Konjunkturprogramme für Straßen, Häfen und Industriekorridore erweitern die Nutzerbasis zusätzlich und unterstützen langfristige Mehrjahresverträge anstelle von Einzelvermietungen.
Alternde Netzinfrastruktur und geplante Wartungsabschaltungen
Der durchschnittliche Leistungstransformator in den Vereinigten Staaten ist seit 38 Jahren in Betrieb, und die Ersatzbeschaffungsvorlaufzeiten übersteigen bei großen Einheiten nun zwei Jahre. Versorgungsunternehmen mindern das Risiko langanhaltender Ausfälle, indem sie während geplanter Freileitungs- oder Umspannwerkaufrüstungen mobile Generatoren im Multi-Megawatt-Bereich mieten. Mietverträge erstrecken sich oft über mehrere Monate und bieten Anbietern hohe Auslastung und stabile Cashflows. In Europa erfordern ähnliche Modernisierungsmaßnahmen im Rahmen des „Fit for 55”-Pakets temporäre Energieversorgung bei Schaltanlagenumrüstungen und institutionalisieren das Servicemodell weiter.
Nachfrage nach temporärer Energieversorgung in Multi-Gigawatt-Rechenzentren zur Überbrückung des Netzanschluss-Defizits
Neue Hyperscale-Campusse müssen oft mehrere Jahre auf einen dauerhaften Netzanschluss warten. Entwickler überbrücken diese Lücke durch die Anmietung von Clustern aus 1,5-MW-Diesel- oder Gasaggregaten, die auf einem einzelnen Standort mitunter eine Gesamtleistung von über 100 MW erreichen.[2] Regulierungsbehörden in Virginia und Dublin haben Ausnahmegenehmigungen erteilt, die den Betrieb temporärer Generatoren während Netznotfällen erlauben, was die offizielle Anerkennung von Versorgungsengpässen belegt. Die beschleunigte Einführung von Workloads für künstliche Intelligenz, die eine fünf- bis sechsmal höhere Leistungsdichte aufweisen, vergrößert die Chance für Vermieter, die bereit sind, maßgeschneiderte Lösungen im Markt für temporäre Stromversorgung zu entwickeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Diesel und Störungen in der Kraftstofflogistik | -1.4% | Global, besonders ausgeprägt in entlegenen und Inselgebieten | Kurzfristig (≤ 2 Jahre) |
| Strengere globale und lokale Emissionsvorschriften für Generatoraggregate | -0.8% | Europa, Nordamerika, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Batteriespeicher und Mikronetze verringern die Nachfrage nach Generatoraggregaten | -0.6% | Global, konzentriert auf städtische und netzangeschlossene Gebiete | Langfristig (≥ 4 Jahre) |
| Lieferkettenengpässe bei Generatorkomponenten | -0.9% | Global, mit starken Auswirkungen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere globale und lokale Emissionsvorschriften für Generatoraggregate
Die EU-Stufe-V-Vorschriften verpflichten zum Einbau von Partikelfiltern bei Motoren von 19–560 kW; Indiens bevorstehende CPCB-IV+-Regelung wird die Abdeckung auf 800-kW-Aggregate ausweiten, während Kalifornien Tier-5-Vorschläge erarbeitet, die voraussichtlich die europäischen Standards übertreffen werden.[3] Jeder Verschärfungszyklus erhöht die Investitionskosten und komprimiert die Restwerte älterer Flotten, was die Kapitalrendite für Mietanbieter senkt. Städtische Behörden richten zudem Niedrigemissionszonen ein, die die Betriebsstunden einschränken und die traditionelle Dieselnutzung bei innerstädtischen Projekten begrenzen. Obwohl sauberere Technologien verlorene Volumina ausgleichen können, erfordert die Umstellung Finanzierung und technische Umschulung.
Preisvolatilität bei Diesel und Störungen in der Kraftstofflogistik
Die globalen Destillatpreise verzeichneten zwischen 2022 und 2024 drei zweistellige Schwankungen, was Mietangebotskalkulationen erschwert, die oft für sechs bis zwölf Monate Festpreise vorsehen. Lieferkettenengpässe verlängern die Vorlaufzeiten für Generatorpakete auf über 90 Wochen und die Auftragsrückstände bei Gasturbinen auf über fünf Jahre, was Flottenmanager vor Verteilungsdilemmas stellt.[4] Entlegene Bergwerks- und Inselnetze sehen sich zusätzlichen maritimen Lieferrisiken ausgesetzt, was die Attraktivität von Propan-, erneuerbaren oder Batterie-Hybrid-Alternativen trotz höherer Kapitalintensität steigert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kraftstofftyp:
Dieseldominanz steht vor Herausforderung durch HybridantriebeDieselaggregate erwirtschafteten 2025 69,85 % des Umsatzes, was auf die allgegenwärtige Serviceinfrastruktur, die hohe Energiedichte und die schnellen Reaktionsfähigkeiten zurückzuführen ist, die auf Katastropheneinsätzen und netzfernen Projekten unverzichtbar bleiben. Dennoch entwickelt sich der Markt für temporäre Energieversorgung zunehmend in Richtung hybrider Formate, die Solaranlagen, Batteriespeicher oder Propanmotoren kombinieren – eine Kategorie, deren jährliches Wachstum bis 2031 auf 15,05 % prognostiziert wird. Aggreko's Mikronetz im Martin County, das auf fünf 1,3-MW-Gasgeneratoren aufgebaut ist, verdeutlicht das Skalierungspotenzial saubererer Kraftstoffe im Ölfeldbereich. Bauunternehmen, die elektrische Bagger einsetzen, fordern zudem geräuscharme Solar-Batterie-Generatoren an, was zeigt, wie die Elektrifizierung von Geräten in die breitere temporäre Energieversorgungsbranche ausstrahlt. Mit sinkenden Kostenkurven entwickeln sich Hybridpakete von Pilotprojekten zu Kernmietangeboten und gestalten Beschaffungsspezifikationen in Europa und Nordamerika neu.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich


Nach Leistungsklasse:
Großflächige Dominanz durch Rechenzentren angetriebenAggregate der Klasse 501–2.000 kW hielten 32,35 % des Umsatzes im Jahr 2025 und bedienen industrielle Prozesse sowie größere Bauprojekte, die Transportierbarkeit und Kapazität gleichermaßen schätzen. Maschinen über 2.000 kW verzeichnen mit einer CAGR von 11,02 % das höchste prognostizierte Wachstum, gestützt durch Inbetriebnahmepläne für Hyperscale-Rechenzentren, die inzwischen Überbrückungslösungen von 100 MW und mehr erfordern. Der Einsatz von acht 1,5-MVA-Aggregaten durch Aggreko für einen Rechenzentrumskomplex in Malaysia veranschaulicht, wie modulares Design es Betreibern ermöglicht, steigende Lastprofile ohne längere Ausfallzeiten zu bedienen und so die Nachfrage im Markt für temporäre Stromversorgung zu stützen. Das Segment bis 50 kW bleibt für die Notstromversorgung von Wohngebäuden und kleinen Gewerbebetrieben relevant, verliert jedoch Marktanteile, da Mobilfunktürme und Kliniken auf Solar-Batterie-Systeme umsteigen.
Nach Anwendung:
Grundlastführerschaft trifft auf NetzstützungswachstumGrundlast- und Dauerbetriebsanwendungen hielten 2025 einen Umsatzanteil von 38,85 %, einschließlich langfristiger Stromversorgung für abgelegene Bergwerke, Abfüllanlagen und Insel-Gastgewerbebetriebe. Netzstützungseinsätze werden jedoch mit einer CAGR von 10,55 % alle anderen übertreffen, verstärkt durch geplante Übertragungsaufrüstungen und Spitzenlastreduzierungsprogramme. CenterPoint Energy's Plan zur Installation von 15 mobilen Stromerzeugungseinheiten mit einer Gesamtleistung von 450 MW zur Netzstabilität im Sommer 2025 verdeutlicht, wie Versorgungsunternehmen mobile Kapazitäten nun in ihre Zuverlässigkeitsstrategien einbinden. Die Konvergenz von Notfall-, Wartungs- und Spitzenlastdiensten verwischt traditionelle Anwendungssilos und erweitert die Chance für Anbieter, die schlüsselfertige Planung und Fernüberwachung anbieten.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Endverbraucherbranche:
Versorgungsunternehmen führend, Rechenzentren auf dem VormarschVersorgungsunternehmen trugen 2025 31,70 % des Mietumsatzes bei, getrieben durch geplante Wartungen an Umspannwerken, Transformatorenersatz und Notfallvorsorge für die Hurrikansaison. Das Rechenzentren-Segment wird jedoch bis 2031 eine CAGR von 12,26 % verzeichnen, da KI-Trainingscluster die Leistungsdichte über die Zeitpläne für Netzanschlüsse hinaus treiben. Cummins meldete im dritten Quartal 2024 einen Anstieg der Stromerzeugungsverkäufe um 24 % und führte das Wachstum größtenteils auf diese Kundengruppe zurück. Öl-und-Gas-Kunden halten eine stabile Nachfrage für Offshore-Bohrungen, Gashebekompressionierung und Stilllegungen aufrecht, während Veranstalter geräuscharme, EU-Stufe-V-konforme Einheiten für städtische Festivals bevorzugen.
Geografische Analyse
Markt für temporäre Stromversorgung in Nordamerika
Nordamerikas führende Stellung im Markt für temporäre Stromversorgung beruht auf einem ausgereiften Mietökosystem, engen OEM-Händler-Partnerschaften und disziplinierten Asset-Management-Praktiken. United Rentals allein betreibt 1.591 Standorte und verwaltet eine Geräteflotte im Wert von 21,4 Milliarden USD, was eine schnelle Mobilisierung ermöglicht, wenn Stürme die Raffinerien an der Golfküste bedrohen oder wenn Versorgungsunternehmen im Mittleren Westen den Austausch von Transformatoren ankündigen. Die Vereinigten Staaten machen den größten Teil der regionalen Nachfrage aus, während Kanada durch den Bau von LNG-Anlagen und die Sanierung von Wasserkraftdämmen ergänzt. Mexiko trägt durch nearshoring-bedingte Fabrikerweiterungen zum Volumen bei.
Markt für temporäre Stromversorgung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum weist die höchste Wachstumsdynamik auf, da Regierungen mehrjährige Mittel in Straßen, Flughäfen und den städtischen Nahverkehr lenken. China treibt die Gesamtvolumina an, sieht sich jedoch politisch bedingten Beschränkungen der Dieselbetriebszeiten in Städten der ersten Kategorie gegenüber, was die Migration hin zu Gas- und Hybridaggregaten beschleunigt. Indien übernimmt ähnliche Standards im Rahmen von CPCB IV+, bleibt jedoch eine Hochburg des Dieselbetriebs für die ländliche Elektrifizierung und den Bau. Die ASEAN-Volkswirtschaften Vietnam, Indonesien und die Philippinen weisen unterschiedliche Herausforderungen hinsichtlich der Netzresilienz auf und bevorzugen mittelgroße Containerlösungen. Japanische und koreanische Auftragnehmer schreiben Motoren mit Stage-V-Äquivalent vor, was die Premiumnachfrage in der Region verankert.
Markt für temporäre Stromversorgung in Europa
Europas Markt konzentriert sich auf die Einhaltung von Emissionsvorschriften und die Integration erneuerbarer Energien in das Stromnetz. Deutschland, Frankreich und das Vereinigte Königreich beschaffen große Flotten von Stage-V-Aggregaten, die mit Batteriemodulen für geräuscharme städtische Anwendungen kombiniert werden. Die Region ist zudem Vorreiter bei wasserstofffähigen mobilen Turbinen, um die Intermittenz der Offshore-Windenergie in der Nordsee auszugleichen. Die Länder Süd- und Osteuropas wachsen moderater, verzeichnen jedoch episodische Nachfragespitzen im Zusammenhang mit der Sanierung von Wasserkraftdämmen und dem Ausbau von Gaspipelines. Auf dem gesamten Kontinent setzen Stadtbehörden Anreize für hybride Mietpakete, indem sie den Zugang zu Niedrigemissionszonen gewähren und damit die Erneuerungszyklen der Flotten prägen.

Regulatorisches Umfeld
Temporäre Stromversorgungslösungen bewegen sich im Spannungsfeld von Sicherheitsanforderungen für elektrische Installationen, Emissionsvorschriften für mobile Maschinen und Notfallrichtlinien für das Stromnetz. Im Januar 2026 veröffentlichte die IEC die IEC 60364-7-717:2026, die die Anforderungen an elektrische Installationen mobiler oder transportabler Einheiten aktualisiert. Im März 2026 veröffentlichte die ISO die ISO 8528-13:2026 zu Sicherheitsanforderungen für mit Verbrennungsmotoren betriebene Stromerzeugungsaggregate bis 36 kV, wodurch die Grundlage für konforme Konstruktions-, Installations- und Inspektionspraktiken für Vermietungsflotten und EPCs, die Mehrgeräte-Standorte betreiben, angehoben wird.
Bei Emissionen und Notfalleinsätzen bleibt die Compliance regional gespalten (EU Stage V für die meisten mobilen Maschinen im Vergleich zu US-EPA-Tier-4-Final-Anforderungen für viele nicht-notfallbezogene Motoren). In den Vereinigten Staaten zeigten Maßnahmen des DOE gemäß Section 202(c) des Federal Power Act, wie hinter dem Zähler betriebene Notstromerzeugung in Netzstabilitätsmaßnahmen eingebunden werden kann. Die DOE Order No. 202-26-33 (in Kraft ab 30. Juni 2026) ermächtigte PJM Interconnection, Notstromressourcen an Großstandorten während Energienotfällen zu steuern, und die DOE Order No. 202-26-35 (in Kraft ab 14. Juli 2026) verlängerte diese Befugnis bis zum 21. Juli 2026. Diese Schritte erhöhen die Bedeutung von Betriebsgenehmigungen, Telemetrie, Einsatzbereitschaft und dokumentierter Emissionsleistung für Anlagen, die von Standby- in netzunterstützende Rollen wechseln können.
Wettbewerbslandschaft
Die Wettbewerbsintensität bleibt moderat, da die fünf größten Anbieter etwa 60 % des weltweiten Mietumsatzes auf sich vereinen und damit ausreichend Raum für Regionalspezialisten lassen. Aggreko nutzt seinen globalen Fußabdruck und seine Anwendungstechnik, um Multi-Standort-, Multi-Megawatt-Verträge in Rechenzentren, Versorgungsunternehmen und Bergbau zu gewinnen. Caterpillar und Cummins monetarisieren ihre tiefe vertikale Integration – Motor, Wechselstromgenerator und Steuerungssysteme – und bieten schnellere Vorlaufzeiten in Märkten mit volatiler Nachfrage. Atlas Copco erweitert seinen Geschäftsbereich Specialty Rental durch ergänzende Akquisitionen in Neuseeland und Südafrika und signalisiert damit eine Strategie zum Aufbau lokalisierter Standorte statt zentralisierter Großflotten.
Die Konsolidierung schreitet in Nordamerika voran. Herc Holdings schlug eine Fusion im Wert von 5,3 Milliarden USD mit H&E Equipment Services vor, mit dem Ziel von jährlichen Synergien in Höhe von 300 Millionen USD und verbessertem Zugang zu Industriekunden. Deutz's Akquisition von Blue Star Power Systems diversifiziert sein Motorengeschäft in gepackte Generatoren und wird voraussichtlich einen zusätzlichen Jahresumsatz von 100–150 Millionen USD generieren. Auch technologieorientierte Transaktionen nehmen zu: Generac's Übernahme von PowerPlay Battery Energy Storage Systems stattet das Unternehmen mit kommerzieller Batteriespeichersystemkapazität von bis zu 7 MWh aus und ergänzt damit sein Generatorangebot für Hybridlösungen.
Die Differenzierung hängt zunehmend von der Emissionsleistung, der digitalen Überwachung und der schlüsselfertigen Servicekapazität ab und nicht allein von der Anzahl der Geräte. United Rentals vermarktet Solar-Batterie-Generatorsets für städtische Baustellen, während Caterpillar Dynamic-Energy-Transfer-Plattformen erprobt, die Diesel-, Solar- und Batterieinputs automatisch auf entlegenen Bergwerken ausbalancieren. Kleinere Regionalanbieter schaffen Nischen durch maßgeschneiderte Flotten für extreme Klimabedingungen – arktische Ölfelder, tropische Bergbaulager oder Höhenbauvorhaben –, wo globalen Unternehmen möglicherweise lokalisierte Ingenieurkapazitäten fehlen. Anbieter, die in Telemetrie und Analytik investieren, gewinnen einen Preisvorteil, da Kunden ergebnisorientierte Verträge fordern, die in Verfügbarkeitsprozentsätzen oder Kraftstoffeinsparungsgarantien gemessen werden.
Führende Unternehmen der Branche für temporäre Energieversorgung
-
Aggreko plc
-
Cummins Inc.
-
APR Energy Ltd
-
Caterpillar Inc.
-
United Rentals Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für temporäre Stromversorgung
- Aggreko PLC
- Caterpillar Inc.
- Cummins Inc.
- APR Energy Ltd
- Atlas Copco AB
- Kohler Co.
- United Rentals Inc.
- Ashtead Group plc (Sunbelt Rentals)
- Speedy Hire plc
- Generac Holdings Inc.
- Wärtsilä Corp.
- HIMOINSA S.L. (Yanmar)
- Rolls-Royce plc (mtu Solutions)
- Multiquip Inc.
- Doosan Portable Power
- JCB Power Products
- Energyst Rental Solutions
- Altaaqa Global Energy Services
Lesen Sie die Analyse der temporäre Stromversorgung-Unternehmen

Marktchancen und Zukunftsaussichten
Die regulatorische Klärung im Bereich temporärer Anlagen schafft einen klaren Freiraum für höherwertige, konforme Flotten und technisch ausgereifte, einsatzbereite Lösungen. Im Januar 2026 finalisierte die US-EPA NSPS-Aktualisierungen für stationäre Verbrennungsturbinen und schuf eine eigenständige Unterkategorie für stationäre temporäre Verbrennungsturbinen (bis zu 850 MMBtu/Std. für bis zu 24 Monate an einem einzigen Standort) mit einem NOx-Standard von 25 ppm unter Einsatz von Verbrennungssteuerungen, was standardisiertere Genehmigungswege für kurzzeitige turbinenbasierte Projekte unterstützt. Texas führte anschließend neue Anforderungen für temporäre Notstromerzeugung im Rahmen von SB 231 (PUC-Regeln, verabschiedet am 6. Februar 2026) ein, einschließlich Mobilitäts- und Reaktionszeitvorgaben (mobile Einheiten müssen innerhalb von drei Stunden Strom erzeugen können) sowie einer Kapazitätsobergrenze von 5 MW pro Vertrag, was Versorgungsunternehmen und Anbieter zu modularen, schnell einsetzbaren Paketen drängt.
Netzbeschränkte Regionen und Inselnetze stützen sich weiterhin auf große temporäre Lösungen als Brücke bis zur Inbetriebnahme, wodurch sich die Nachfrage über den traditionellen Bau- und Veranstaltungsbereich hinaus ausweitet. Maßnahmen der Puerto Rico Energy Bureau im Bereich von Notstromkapazitätsprogrammen (einschließlich mobiler Einheiten und Stromerzeugungsschiffe) zur Bewältigung eines gemeldeten Defizits von 700-850 MW zeigen, wie Beschaffung regulatorisch sichtbar und für temporäre Kapazitäten strukturiert werden kann. In Mexiko deutet der Einsatz von Powership-artigen Anlagen zur Bewältigung saisonaler Belastungen auf der Halbinsel Yucatán ebenfalls auf eine Nachfrage nach kapazitätsstarker, schnell verfügbarer Versorgung in Verbindung mit Brennstofflogistik (LNG) und Netzintegrationsdiensten hin. In all diesen Anwendungen ist die Differenzierung der Anbieter zunehmend an Compliance-Dokumentation, Fernüberwachung und brennstoffflexible Designs gebunden, insbesondere Erdgas und Hybridisierung, da temporäre Stromversorgung eine größere Rolle in Netzunterstützungs- und Resilienzprogrammen einnimmt.
Recent Industry Developments in Markt für temporäre Stromversorgung
- Juni 2026: Cummins Power Generation stellte ein erweitertes Hochleistungsportfolio der Centum-Serie für 50-Hz-Märkte vor, basierend auf der QSK78-Plattform. Die Aktualisierung erweitert die adressierbare Nachfrage in Regionen, in denen containerisierte 50-Hz-Stromversorgung Standard ist. Sie unterstützt zudem Cummins' Positionierung bei großen, schnell einsetzbaren temporären Stromversorgungspaketen für Versorgungsunternehmen, die Industrie und Überbrückungslasten von Rechenzentren.
- April 2025: APR Energy gab die Lieferung eines 150-MW-Schnellstromprojekts zur Unterstützung des mexikanischen Stromnetzes in Baja California bekannt. Der Vertrag unterstreicht die anhaltende Abhängigkeit von schnell einsetzbaren Flotten für Netzunterstützung und Notfallkapazität. Er verstärkt die Nachfrage nach schlüsselfertiger Technik, Mobilisierung und Brennstofflogistik-Ausführung statt reiner Gerätevermietung.
- Juli 2024: Aggreko Energy Transition Solutions übernahm Infiniti Energy, ein US-amerikanisches Unternehmen für kommerzielle und industrielle Solarlösungen, und erweitert damit Aggrekos Fähigkeiten im Bereich dezentraler Solarenergie. Die Übernahme stärkt Aggrekos Weg zu hybriden temporären Stromversorgungsangeboten, die Stromerzeugung mit erneuerbaren Energien und Steuerungstechnik kombinieren. Dies bringt Flottenmodernisierungen in Einklang mit strengeren Emissionsauflagen und der ESG-orientierten Beschaffung der Kunden.


Markt für temporäre Stromversorgung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für temporäre Stromversorgung definiert als Umsatz, der durch kurzfristige, mobile Stromversorgung erzielt wird, die zur Deckung geplanter oder ungeplanter Strombedürfnisse auf gewerblichen und industriellen Standorten eingesetzt wird, einschließlich der damit verbundenen Gerätevermietung und Serviceunterstützung, sofern diese im Angebot gebündelt sind.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind dauerhafte Notstromgeneratorinstallationen und standortgebundene Erzeugungsanlagen, die als feste Infrastruktur errichtet wurden.
Segmentierungsübersicht
- Nach Kraftstofftyp
- Diesel
- Gas
- Hybrid und Sonstige
- Nach Leistungsklasse
- Bis 50 kW
- 51 bis 280 kW
- 281 bis 500 kW
- 501 bis 2.000 kW
- Über 2.000 kW
- Nach Anwendung
- Grundlast/Dauerbetrieb
- Netzstützung und Übertragungsausfall
- Katastrophenschutz und Notfall
- Elektrifizierung abgelegener Gebiete
- Nach Endverbraucherbranche
- Versorgungsunternehmen und Energie
- Öl und Gas
- Bau und Bergbau
- Fertigung und Industrie
- Veranstaltungen und Unterhaltung
- Rechenzentren und IKT
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Restliches Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Restliches Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Restliches Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Restlicher Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit der Erfassung, wo die Nachfrage nach temporärer Stromversorgung in öffentlichen Daten sichtbar wird, um diese Signale anschließend in verwertbare Modelleingaben umzuwandeln. Für den Kontext der Stromsysteme wurde die US Energy Information Administration herangezogen, für globale Strom- und Netzkennzahlen die Internationale Energieagentur. Für makroökonomische und infrastrukturelle Indikatoren wurde die Weltbank genutzt, und für Handelsströme im Zusammenhang mit Generatorausrüstung UN Comtrade.
Um die Annahmen zu verankern, wurden zudem staatliche Publikationen zu Katastrophenschutz und Resilienz, Berichte zur Netzzuverlässigkeit und zu Ausfällen sowie begutachtete energiesystemwissenschaftliche Arbeiten zu Backup- und Mietgenerationsanwendungen ausgewertet. Unternehmensgeschäftsberichte, Investorenpräsentationen, Verbandswebseiten und seriöse Pressemitteilungen wurden zur Bestätigung von Preistrends und Flottenauslastungsthemen herangezogen; kostenpflichtige Abonnements mit Unternehmensfinanzdaten und Patentabdeckung wurden selektiv zur Gegenprüfung von Umsatzexposition und Technologieadoption eingesetzt. Die hier aufgeführten Quellen sind nur illustrativ; für die Datenerhebung, Zahlenvalidierung und Klärung offener Fragen wurden viele weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Feldarbeit wurde eingesetzt, um zu überprüfen, was Desk-Quellen nicht vollständig erklären konnten – insbesondere wie Flotten eingesetzt werden, wie Verträge bepreist werden und wie sich Kraftstoffentscheidungen je nach Anwendung verschieben. Es wurden Gespräche mit Teilnehmern aus den Bereichen Vermieter, Gerätehersteller, Serviceunternehmen und Endnutzer geführt; das Feedback wurde über wichtige Regionen hinweg ausgewogen, damit Saisonalität, Ausfallmuster und Projektzyklen nicht auf eine Geografie überangepasst wurden. Bei abweichenden Antworten wurden Folgefragen gestellt, um Annahmen zu überprüfen, bis die Preis- und Auslastungslogik mit der tatsächlichen Vertragsstruktur übereinstimmte.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 21 % | APAC: 38 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 24 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 55 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der den adressierbaren Nachfragepool anhand der Stromzuverlässigkeit und des Ausfallrisikos, neuer Projektaktivitäten, die typischerweise Mietstrom erfordern, sowie der Mischung aus Endverbraucherbranchen, die auf schnelle Stromüberbrückung angewiesen sind, rekonstruiert. Diese Gesamtwerte werden anschließend durch selektive Bottom-up-Prüfungen bestätigt, etwa durch Stichproben von Mietpreislisten und Auslastungsbandbreiten, die auf repräsentative Flottenkapazitäten angewendet werden, gefolgt von Kanalprüfungen, wie viel Umsatz auf temporäre Einsätze entfällt.
Zu den wichtigsten Modelleingaben zählen die Leistungsklassenmischung (z. B. kleinere Aggregate gegenüber Multi-Megawatt-Paketen), die Kraftstofftypenmischung (Diesel, Gas und Hybrid), die Anwendungsaufteilung (Grundlastnutzung gegenüber Netzunterstützung und Ausfallabdeckung) sowie die Endverbrauchernachfrage aus Versorgungsunternehmen, Öl und Gas sowie Rechenzentren. Wo Bottom-up-Signale für ein Land oder eine Nischenanwendung dünn waren, wurden Lücken mithilfe regionaler Analogien mit ähnlicher Ausfallintensität und Projektkadenz geschlossen und anschließend mit Expertenfeedback angepasst. Prognosen wurden mittels Szenarioanalyse erstellt, bei der makroökonomische Aktivität, Initiativen zur Netzzuverlässigkeit und erwartete Preisentwicklungen variiert wurden. Die endgültige Kurve wurde auf Basis des konsistentesten Konsenses der Befragten ausgewählt.
Datenvalidierung und Aktualisierungszyklus
Die Ausgabe wird validiert, indem geprüft wird, ob die impliziten Umsätze anhand unabhängiger Signale plausibel sind – etwa der Handelsrichtung für Generatorausrüstung, gemeldeter Flottenexpansion und öffentlicher Indikatoren für Ausfallrisiken und Bauintensität. Ausreißer werden in einem zweiten Durchgang überprüft, und jede große Abweichung löst eine erneute Prüfung der zugrunde liegenden Annahmen aus. Bei Bedarf werden auch gezielte Rückkontakte mit Quellen durchgeführt, um verbleibende Lücken zu schließen.
Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis Preisgestaltung, Kraftstoffverfügbarkeit oder Nachfragemuster verändern kann. Vor der Auslieferung führt ein Analyst eine abschließende Überprüfung durch, damit Modell und Narrativ die neuesten verfügbaren öffentlichen Daten und die bestätigten Feldeingaben widerspiegeln.
Vergleich der Marktgröße für temporäre Stromversorgung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für temporäre Stromversorgung variieren häufig, weil die Grenze zwischen Gerätevermietung, Full-Service-Strompaketen und angrenzenden Generatorverkäufen nicht einheitlich gezogen wird und weil Basisjahre die implizierte Laufrate verschieben können. Unterschiede entstehen auch dadurch, wie Anbieter lokale Umsätze in USD umrechnen, wie sie Kraftstoffdurchleitungen gegenüber Serviceumsätzen behandeln und wie häufig Preis- und Auslastungsannahmen überarbeitet werden.
In der Praxis treten die größten Lücken meist auf, wenn Tagesmietpreise ohne Überprüfung von Vertragsresets, regionalen Währungszeitpunkten und dem Anteil von Hybrid-Einsätzen, die die durchschnittliche Verkaufspreislogik verändern, in die Zukunft projiziert werden. Durch die Aktualisierung des Wechselkurs-Timings und der Mietpreiseingaben bei Modellüberprüfungen sowie die erneute Überprüfung der Auslastungsbandbreiten mit Feldfeedback bleibt der Gesamtwert für 2026 von 7,02 Milliarden USD in dieser Studie an wiederholbare Prüfungen verankert, die von Mordor Intelligence angewendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,02 Milliarden USD (2026) | |
| Fachzeitschrift A | 6,62 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint den Markt eher als reine Gerätevermietung zu behandeln, was Full-Service-Pakete für temporäre Stromversorgung und mehrwöchige Projekteinsätze untererfassen kann. |
| Regionale Unternehmensberatung B | 8,23 Milliarden USD (2024) | Wendet höhere gemischte Preise und einen breiteren Umfang an, der angrenzende Generatorverkäufe und längerfristige Stromverträge einbeziehen kann; der Zeitpunkt der USD-Umrechnung ist nicht klar angegeben. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Timing und Umfangsgrenzen, gefolgt davon, wie Preisgestaltung und Währung behandelt werden. Wenn die einbezogenen Umsatzströme konsistent gehalten und wichtige Annahmen wie Auslastung und Preisentwicklung aktualisiert und neu validiert werden, lässt sich die Marktgröße von Jahr zu Jahr leichter nachvollziehen und vergleichen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für temporäre Energieversorgung?
Die Marktgröße für temporäre Energieversorgung erreichte 2026 einen Wert von 7,02 Milliarden USD und wird bis 2031 voraussichtlich 10,86 Milliarden USD erreichen.
Welches Segment wächst innerhalb des Marktes für temporäre Energieversorgung am schnellsten?
Hybrid- und erneuerbare Kraftstoffgeneratoren werden bis 2031 voraussichtlich mit einer CAGR von 15,05 % wachsen und damit traditionelle Dieselaggregate übertreffen.
Warum sind Rechenzentren für die Nachfrage nach temporärer Energieversorgung wichtig?
Hyperscale-Campus-Anlagen sehen sich oft mehrjährigen Netzanschlussverzögerungen gegenüber und benötigen temporäre Energieversorgungsinstallationen von 100 MW und mehr, um das Netzanschluss-Defizit zu überbrücken.
Wie wirken sich Emissionsvorschriften auf Mietflotten aus?
Die EU-Stufe-V-Normen und die kommenden US-amerikanischen Tier-5-Vorschriften schreiben eine fortschrittliche Partikelkontrolle vor, was die Investitionskosten erhöht und die Einführung von Hybridflotten beschleunigt.
Welche Region wird die meiste neue Kapazität für temporäre Energieversorgung hinzufügen?
Asien-Pazifik wird bis 2031 voraussichtlich eine CAGR von 11,94 % verzeichnen, angetrieben durch Infrastrukturinvestitionen in China, Indien und Südostasien.
Welche Technologien entwickeln sich neben Dieselgeneratoren?
Mobile Gasturbinen, die Wasserstoffgemische verbrennen können, batterie-integrierte Solarsysteme und Propan-Hybrid-Generatoren gewinnen alle für emissionsarme Einsätze an Bedeutung.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
