
Gasgenerator-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.90 Milliarden US-Dollar |
| Marktgröße (2031) | 8.92 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.64 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Gasgenerator-Marktanalyse von Mordor Intelligence
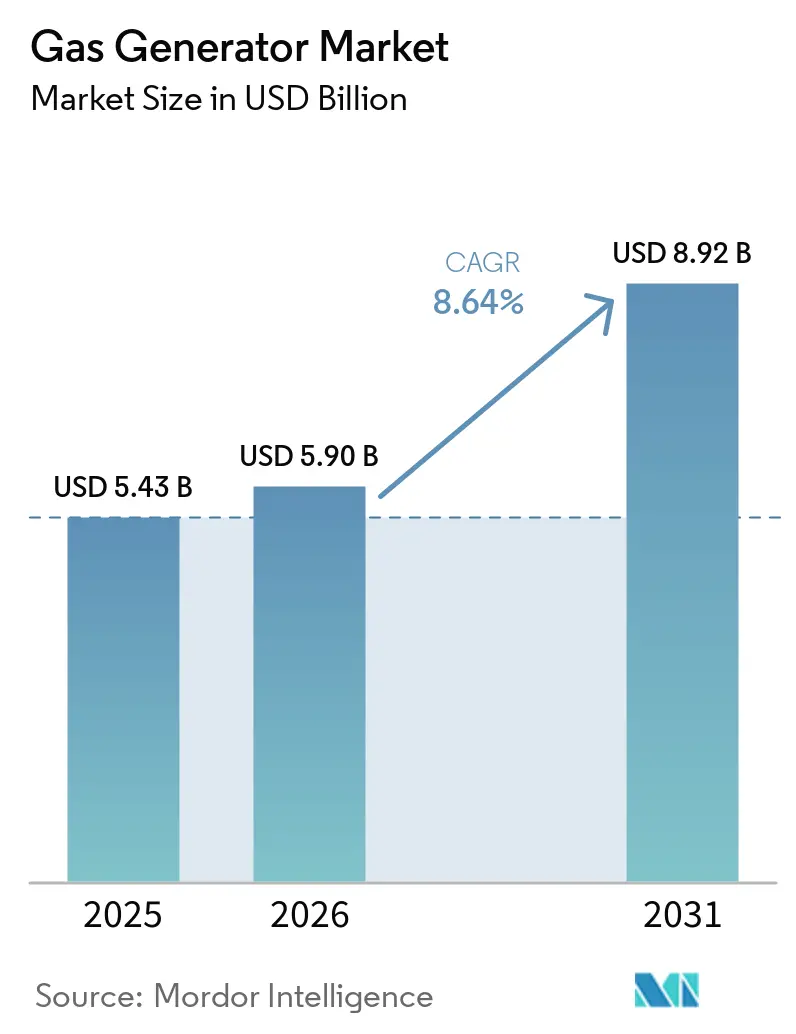
Die Gasgenerator-Marktgröße wird im Jahr 2026 auf 5,9 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 5,43 Milliarden USD, mit Prognosen für 2031 von 8,92 Milliarden USD, was einem Wachstum von 8,64 % CAGR über den Zeitraum 2026–2031 entspricht.
Robustes Wachstum stützt sich auf den Ausbau von Rechenzentren, Investitionen in die Widerstandsfähigkeit gegenüber extremen Wetterereignissen sowie den zunehmenden Zugang zu Pipelinenetzen, die Erdgasaggregate in dezentralen Energiestrategien verankern. Käufer betrachten Gasmaschinen als effiziente Brückentechnologie, da die Betriebskosten um 20–30 % niedriger sind als bei Dieselaggregaten, was gleichzeitig mit deutlich geringeren NOx- und CO₂-Emissionen einhergeht.[1] Gewerbliche Einrichtungen, Industriestandorte und Wohngebiete spezifizieren daher Gasaggregate, um Verfügbarkeits- und Nachhaltigkeitsziele zu erfüllen, während Regulierungsbehörden die Partikel- und Lärmgrenzwerte verschärfen, die den Einsatz von Dieselmotoren einschränken.[2] Dienstleister verstärken diese Nachfrage, indem sie Fernüberwachung, vorausschauende Wartung und kraftstoffflexible Optionen bündeln, die Kapitalinvestitionen zukunftssicher machen. Unterdessen setzen Rechenzentrumsentwickler auf dezentrale Erdgaserzeugung sowohl für Notstrom- als auch für Spitzenlastabdeckungsaufgaben, was einen wachstumsstarken Absatzkanal für den Gasgenerator-Markt schafft und die Einführung in allen kVA-Klassen beschleunigt.
Wichtigste Erkenntnisse des Berichts
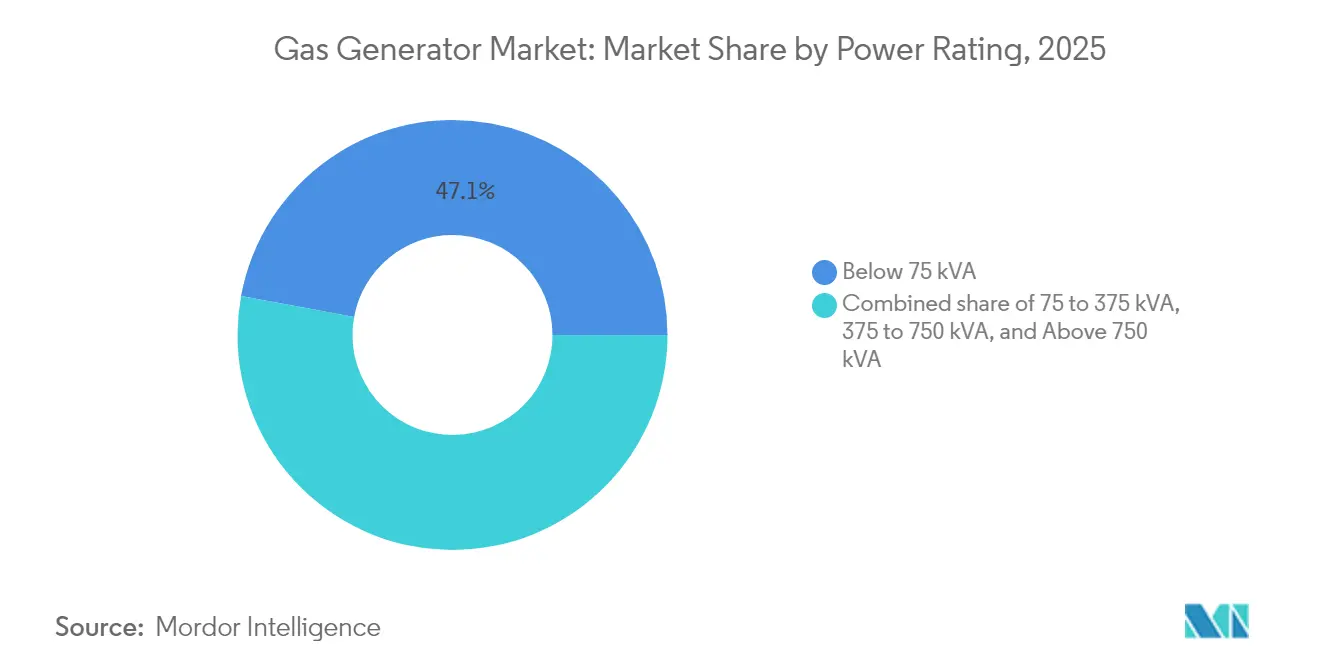
- Nach Leistungsklasse hielt das Segment unter 75 kVA im Jahr 2025 einen Marktanteil von 47,10 % am Gasgenerator-Markt, und die Klasse 75–375 kVA wird voraussichtlich bis 2031 mit einer CAGR von 9,62 % wachsen.
- Nach Anwendung dominierte Notstromversorgung im Jahr 2025 mit 50,75 % der Gasgenerator-Marktgröße, während die Spitzenlastabdeckung bis 2031 mit einer CAGR von 10,19 % voranschreitet.
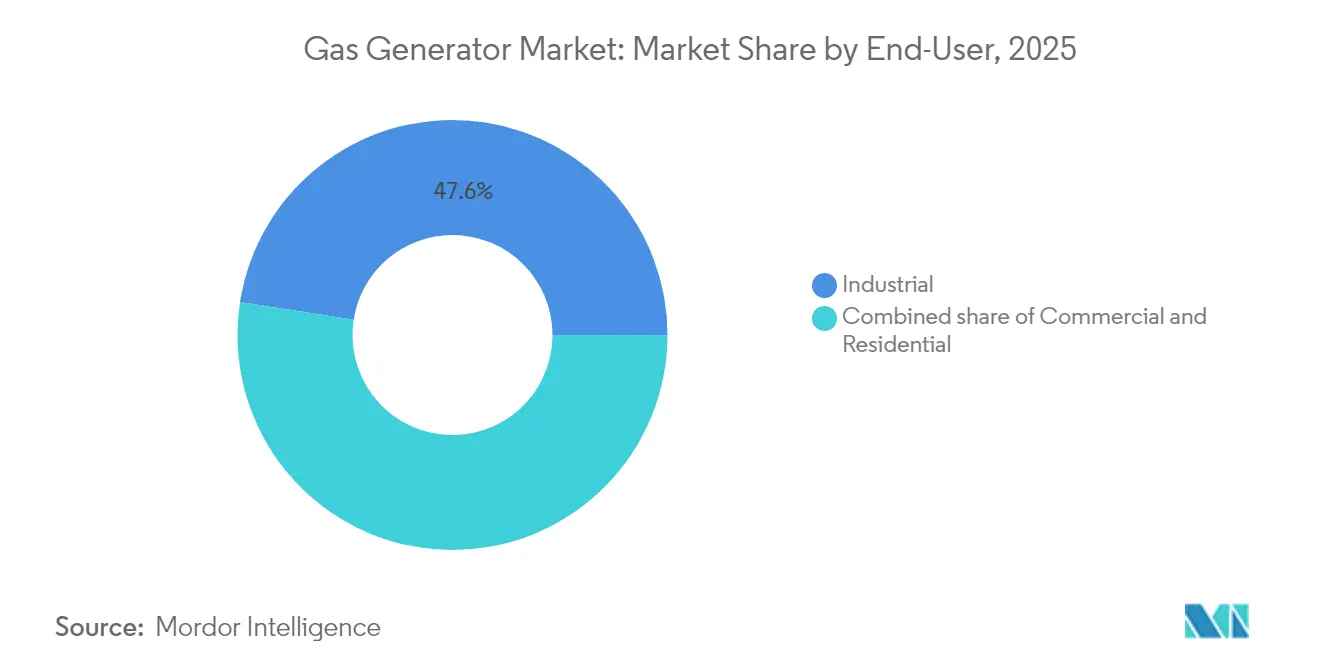
- Nach Endverbraucher erfassten Industrieanlagen im Jahr 2025 einen Anteil von 47,55 % an der Gasgenerator-Marktgröße und werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 9,03 % wachsen.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 35,05 % des Umsatzes auf Nordamerika, während der asiatisch-pazifische Raum im Prognosezeitraum die höchste CAGR von 9,31 % verzeichnete.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Ausbau der Erdgas-Pipelineinfrastruktur | 1.8% | Nordamerika und APAC als Kernregionen, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Niedrigere Betriebskosten und geringere Emissionen gegenüber Dieselaggregaten | 1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Boom bei Notstromversorgung in Rechenzentren und Krankenhäusern | 1.2% | Nordamerika und EU, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Extremwetterereignisse treiben Notstrominstallationen an | 0.9% | Nordamerika, Europa, Küstenregionen im APAC | Kurzfristig (≤ 2 Jahre) |
| Wachstum von KWK-fähigen Mikro-Gasgeneratoren | 0.7% | Europa und Nordamerika, aufkommend in APAC | Langfristig (≥ 4 Jahre) |
| Abkehr von Dieselaggregaten in Luftqualitäts-Nichteinhaltungszonen | 0.6% | Kalifornien, europäische Stadtzentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Ausbau der Erdgas-Pipelineinfrastruktur
Der Ausbau von Pipelinenetzen senkt die Kraftstofflieferkosten und erweitert die Standortflexibilität für den Gasgenerator-Markt. Allein die Vereinigten Staaten nahmen im Jahr 2024 durch Projekte wie die Mountain Valley Pipeline und Permian-Abtransportleitungen 17,8 Mrd. Kubikfuß pro Tag an neuer Kapazität in Betrieb und stärkten damit die Versorgungssicherheit für dezentrale Anlagen. Indien spiegelt diesen Trend wider, da die Stadtgasverteilungsnetze auf unterversorgte Bezirke ausgeweitet werden und bis 2030 einen Anstieg der nationalen Nachfrage um 60 % unterstützen.[3] Eine zuverlässige Kraftstoffverfügbarkeit, insbesondere für die Klasse 75–375 kVA, kommt gewerblichen und leichtindustriellen Lasten zugute und untermauert gleichzeitig die Wirtschaftlichkeit von Spitzenlastabdeckungssystemen, die auf vorhersehbare Gaspreise angewiesen sind. Weitere Investitionen – weitere 7,3 Mrd. Kubikfuß pro Tag aus dem Permian-Becken stehen kurz vor der Inbetriebnahme – sichern einen strukturellen Rückenwind für den Gasgenerator-Markt in reifen und aufstrebenden Volkswirtschaften gleichermaßen.
Niedrigere Betriebskosten und geringere Emissionen gegenüber Dieselaggregaten
Erdgasaggregate senken die Betriebskosten erheblich, indem sie die globale Kraftstoffpreisdifferenz nutzen und Ölwechsel, Filterwechsel sowie Nachbehandlungswartung minimieren. Betreiber erzielen in der Regel einen um 20–30 % niedrigeren Jahresaufwand im Vergleich zu gleichwertigen Dieselaggregaten – eine Einsparung, die überall dort verstärkt wird, wo CO₂-Abgaben anfallen. Kaliforniens Tier-5-Vorschriften für Offroad-Fahrzeuge verdeutlichen den regulatorischen Wandel: Strengere NOx-Grenzwerte drängen Käufer zu Gasmodellen, die ohne Harnstoffeinspritzung oder Partikelfilter konform sind. Der Kosten-Emissionen-Vorteil beschleunigt daher die Einführung in Industrieparks, Einkaufszentren und kommunalen Einrichtungen – Umgebungen, in denen Lebenszyklusökonomie und Umweltkennzahlen mittlerweile genauso wichtig sind wie der ursprüngliche Kaufpreis.
Boom bei Notstromversorgung in Rechenzentren und Krankenhäusern
Cloud-Hyperscaler und Krankenhaussysteme fordern eine Verfügbarkeit von 99,999 % und treiben Bestellungen für Aggregate über 375 kVA in die Höhe. Goldman Sachs erwartet bis 2030 eine zusätzliche US-amerikanische Rechenzentrumslast von 47 GW, wobei Erdgas 60 % dieses Bedarfs deckt. GE Vernova entwirft bereits stadtweite Lösungen, die mehrere Gasblöcke im Megawattbereich bündeln, um die durch KI getriebenen Leistungsdichteanforderungen zu erfüllen. Krankenhäuser ziehen nach, nachdem ausfallbedingte Versorgungsunterbrechungen aufgetreten sind, und setzen auf Zweistoffmotoren, die Gas für geringere Emissionen priorisieren und gleichzeitig Diesel als Notfallreserve vorhalten. Dieser Anstieg im missionskritischen Bereich sichert eine anhaltende Nachfrage in den Klassen 375–750 kVA und über 750 kVA und stabilisiert die Aftermarket-Serviceerlösströme für OEMs.
Extremwetterereignisse treiben Notstrominstallationen an
Intensivere Hurrikane, Hitzewellen und Eisstürme führen direkt zu höheren Absatzzahlen bei Generatoren für Wohn- und Gewerbegebäude. Die Landung von Hurrikan Milton im Jahr 2024 ließ den Aktienkurs von Generac um 8 % steigen, da das Auftragsvolumen für Aggregate unter 75 kVA sprunghaft anstieg, einschließlich Benzin-Aggregat-Einheiten für die Notstromversorgung. Texanische Supermärkte und Tankstellen installierten Mikronetze, die hauptsächlich mit Erdgas betrieben werden, nachdem Netzausfälle das Risiko von Betriebsunterbrechungen verdeutlicht hatten.[4] Überdurchschnittliche Sturmaktivität im Atlantik störte die Energiezentren an der Golfküste weiter und verstärkte den Wert von Standby-Lösungen. Versicherungsgesellschaften berücksichtigen die Notstromversorgung nun bei der Prämienberechnung und drängen Immobilieneigentümer zu dauerhaften Lösungen. Dieses Muster stuft Generatoren von optionalen Annehmlichkeiten zu unverzichtbarer Infrastruktur entlang von Küstenlinien und waldbrandgefährdeten Regionen um.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringer Gasnetzanschluss in abgelegenen Gebieten | -1.2% | Ländliche Regionen weltweit, insbesondere Entwicklungsmärkte | Langfristig (≥ 4 Jahre) |
| Volatile Erdgaspreise | -0.8% | Global, mit regionalen Unterschieden | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Wasserstoff- und Brennstoffzellenlösungen | -0.6% | Europa und Japan führend, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Verschärfung städtischer Lärm- und Methanschlupfvorschriften | -0.4% | Stadtzentren in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringer Gasnetzanschluss in abgelegenen Gebieten
Die Verlängerung von Pipelines in dünn besiedelte Gebiete bleibt unwirtschaftlich und begrenzt die Durchdringung von Gasgeneratoren in Regionen, in denen Bergwerke, Landwirtschaftsbetriebe oder Inseln auf Diesel oder LPG angewiesen sind. Eine umfassende Überprüfung im Bereich Energiewirtschaft zeigt, dass Planer abgelegener Mikronetze nach wie vor transportierbare Kraftstoffe bevorzugen, da die Kapitalausgaben für Pipelineerweiterungen bei bescheidenen Lastfaktoren nicht amortisiert werden können. Arktische Betriebe stehen vor Zuverlässigkeitsproblemen, die eine Kraftstofflagerung vor Ort gegenüber der Abhängigkeit von Pipelines begünstigen.[5] Ohne virtuelle Pipeline- oder Kleinmengen-LNG-Logistik stagniert die Einführung von Aggregaten unter 75 kVA und 75–375 kVA in diesen Regionen. Folglich müssen Gasaggregat-Anbieter ihre Angebote mit LPG-Kits oder hybriden PV-Batterie-Paketen kombinieren, um im netzfernen Bereich relevant zu bleiben.
Volatile Erdgaspreise
Der Henry Hub-Preis lag 2024 im Durchschnitt bei 2,21 USD/MMBtu, könnte aber bis 2026 auf 4,00 USD steigen und damit die Wirtschaftlichkeit der Spitzenlastabdeckung belasten. Die europäischen TTF-Preise verharren infolge des LNG-Wettbewerbs und eingeschränkter russischer Lieferungen bei rund 11 USD/MCF. Rohstoffschwankungen erschweren Lebenszykluskosten-Berechnungen und können in preissensiblen Sektoren die Tür für Diesel oder Batteriespeicher wieder öffnen. Industrielle Käufer sichern ihr Exposure mit Festpreislieferverträgen ab, dennoch dämpft die Volatilität die Akzeptanz in Schwellenmärkten. Stabilisierungspolitiken oder indexgebundene Servicepakete werden entscheidend sein, um langfristiges Wachstum aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsklasse:
Mittelklasse-Aggregate beschleunigen, während kleine Einheiten die Führung behaltenDie Klasse unter 75 kVA beanspruchte im Jahr 2025 einen Marktanteil von 47,10 % am Gasgenerator-Markt und bestätigte damit ihre Dominanz in Privathaushalten und Kleinunternehmen, wo bescheidene Lasten und schnelle Installation am wichtigsten sind. Im Gegensatz dazu wird das Band 75–375 kVA voraussichtlich eine CAGR von 9,62 % verzeichnen – das schnellste Tempo unter allen Leistungsklassen –, da Gewerbegebäude und leichtindustrielle Anlagen nach jüngsten Ausfallspitzen ihre Widerstandsfähigkeit stärken. Die Gasgenerator-Marktgröße für Aggregate über 375 kVA wächst, da Rechenzentrums- und Krankenhausprojekte Blöcke im Megawattbereich spezifizieren; diese Klassen liegen jedoch zusammen noch hinter den Einstiegs- und Mittelklassesegmenten beim Gesamtwert zurück.
Hersteller stärken das Angebot im Bereich 75–375 kVA durch modulare Rahmen, die sich leicht parallelschalten lassen, sowie durch digitale Regler, die Spitzenlastabdeckungszyklen unterstützen. Fernüberwachung reduziert Servicebesuche und verbessert die Lebenszyklusökonomie im Vergleich zu Dieselaggregaten. Unterdessen gewinnen Modelle unter 75 kVA in Neubaubauprogrammen an Bedeutung, die für eine dauerhafte Notstromversorgung vorverkabelt werden, wie etwa Generacs Partnerschaft mit texanischen Bauträgern. In allen Leistungsklassen helfen kraftstoffflexible Designs, die künftige Wasserstoffbeimischungen akzeptieren können, die Anlagenlebensdauer zu schützen, da die Dekarbonisierungsziele strenger werden.


Nach Anwendung:
Spitzenlastabdeckung steigt, während Notstromversorgung dominant bleibtDer Notstrombereich hielt im Jahr 2025 einen Anteil von 50,75 % an der Gasgenerator-Marktgröße und spiegelt den grundlegenden Bedarf an unterbrechungsfreier Stromversorgung in sicherheitskritischen Anwendungen wider. Gesundheitscampusse, Telekommunikationsknotenpunkte und kommunale Einrichtungen betrachten dezentrale Gasaggregate weiterhin als zuverlässigste Absicherung gegen Netzausfälle. Die Spitzenlastabdeckung verzeichnet bis 2031 eine CAGR von 10,19 %, da Leistungsbedarfstarife steigen und Versorgungsunternehmen schnell reagierende Kapazitäten belohnen, die die Netzbelastung verringern.
Das Wachstum bei der Spitzenlastabdeckung geht von gewerblichen Kunden aus, die Generatoren einige Stunden pro Monat betreiben, um ihre Lastprofile zu glätten, sowie von Industriestandorten, die Aggregate bei Preisspitzen einsetzen. Moderne Motoren tolerieren häufige Start-Stopp-Zyklen und lassen sich in Gebäudeenergiemanagement-Systeme integrieren, sodass ein Aggregat zwischen Notstrom-, Spitzenlastabdeckungs- und begrenzten Dauerbetriebsrollen wechseln kann. Der Dauer- oder Dauerbetrieb bleibt eine Nische für netzferne Bergwerke, Baulager und abgelegene Öl- und Gasstandorte, an denen Pipelinezugang besteht, das Verbundnetz jedoch nicht vorhanden ist.
Nach Endverbraucher:
Industrieanlagen sichern das Volumen, während Privathaushalte den schnellsten Anstieg zeigenIndustrieanlagen erzielten 2025 mit 47,55 % den höchsten Umsatzanteil unter allen Endnutzern und sollen mit einem gesunden CAGR von 9,03 % wachsen, da die Prozesselektrifizierung voranschreitet. Düngemittel-, Raffinerie- und Chemiebetriebe in Indien und den Vereinigten Staaten nutzen Gasaggregate sowohl für die Notstromversorgung als auch für die Kraft-Wärme-Kopplung und profitieren dabei von der Verfügbarkeit von Brennstoffen sowie der Abwärmerückgewinnung zur Senkung der Gesamtenergiekosten. Gewerbliche Gebäude folgen an zweiter Stelle und installieren Aggregate im mittleren Leistungsbereich, die räumliche Einschränkungen mit dem wachsenden Bedarf an Stromqualität in Einklang bringen.
Die Nachfrage im Wohnbereich wächst am schnellsten bei Wohngeneratoren, bedingt durch ein gestiegenes Bewusstsein für das Ausfallrisiko und die Ausbreitung von Gasleitungen in Wohngebieten. Bauprogramme integrieren kleine Generatoren in Hypothekenpakete und senken so die anfänglichen Kostenbarrieren. Ferndiagnose und Abonnement-Wartungsservices vereinfachen den Besitz und fördern die Nutzung über traditionell sturmgefährdete Regionen hinaus. Zusammengenommen bestätigen diese Muster, dass jede Kundenschicht Gastechnologie heute als flexibles Instrument zur Steigerung der Versorgungszuverlässigkeit, zur Kostenkontrolle und zur Reduzierung des CO₂-Fußabdrucks betrachtet.
Geografische Analyse
Nordamerika Gasgenerator-Markt
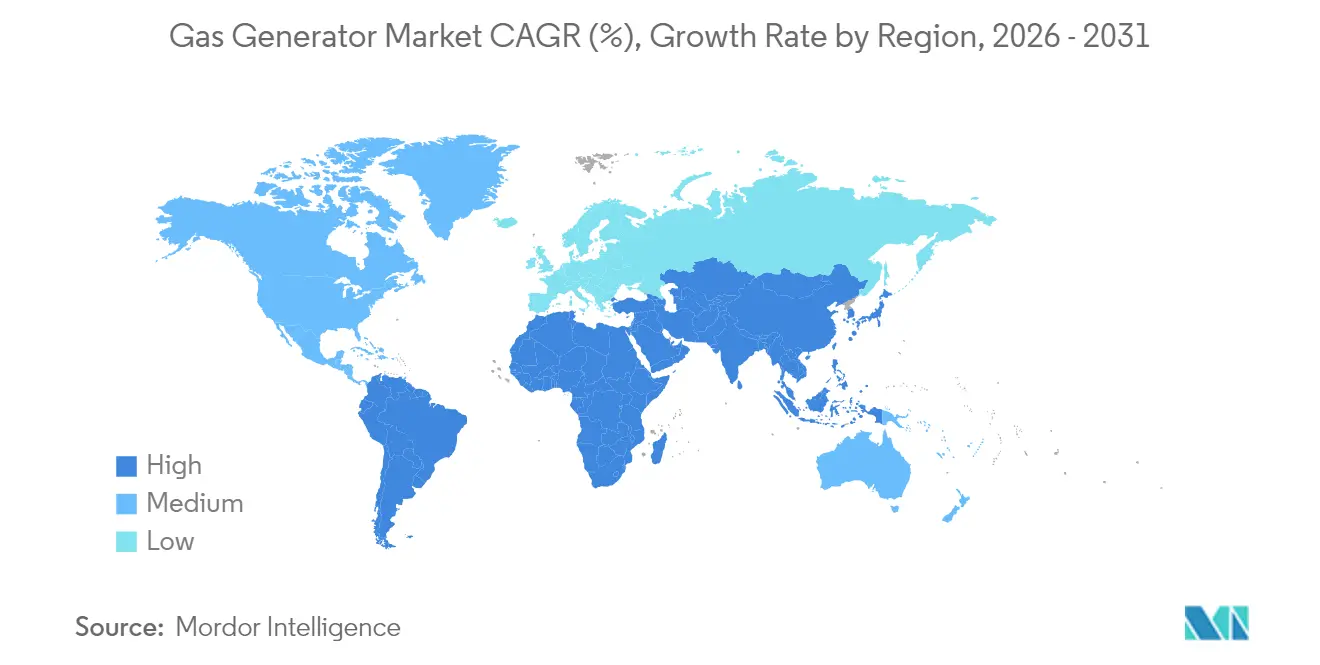
Nordamerika hatte im Jahr 2025 einen Anteil von 35,05 % am Gasgenerator-Markt, angetrieben durch das weltweit größte Pipelinenetz und einen politischen Kurswechsel weg von Dieselmotoren. Allein die Vereinigten Staaten nahmen im Jahr 2024 täglich 17,8 Mrd. Kubikfuß (Bcf) neue Pipelines in Betrieb und sicherten damit eine ausreichende Brennstoffversorgung für verbraucherseitige Anlagen entlang der Golfküste und in Appalachia. Rechenzentrumscluster in Virginia und Texas nutzen Gasgeneratoren im Mehrere-Megawatt-Bereich, die sowohl als Notstrom- als auch als Spitzenlastausgleichsanlagen dienen, während Supermärkte und kommunale Pumpstationen Aggregate im Bereich von 150 kVA bis 300 kVA für die Widerstandsfähigkeit bei Sturmereignissen einsetzen. Vorschriften in Kalifornien, die Dieselgeneratoren in Gebieten mit Luftqualitätsmängeln schrittweise abschaffen, lenken die Ausgaben zusätzlich in Richtung saubererer Fremdzündungsmodelle und festigen die regionale Marktführerschaft.
APAC Gasgenerator-Markt
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 das stärkste Wachstum mit einem CAGR von 9,31 % verzeichnen, da Pipelineausbau, LNG-Importe und industrielle Modernisierung zusammentreffen. Die Erdgasnachfrage in Indien soll bis 2030 um 60 % steigen, und städtische Gasverteilungsprogramme erreichen mittlerweile auch kleinere Städte, was eine breite Basis für Anlagen unter 375 kVA erschließt. In China treiben Fabrikautomatisierung und strengere Anforderungen an die Stromqualität die dezentrale Gasgenerierung voran, während provinzielle Förderprogramme bis zu 20 % der Investitionskosten für hocheffiziente KWK-Anlagen erstatten. Japan und Südkorea erproben wasserstofffähige Motoren, doch Erdgas bleibt bis zur Kostenwettbewerbsfähigkeit von grünem Wasserstoff der primäre Brennstoff für Notstrom- und Netzstützungsaufgaben.
EMEA und Südamerika Gasgenerator-Markt
Europa verzeichnet trotz hoher TTF-Preise, die Brennstoffkostenvorteile schmälern, ein stetiges Wachstum. Energiesicherheitspolitiken in Deutschland und den Niederlanden treiben Nachrüstungen im Bereich der Kraft-Wärme-Kopplung voran, während schallisolierte Gehäuse, die den städtischen Grenzwert von 65 dB(A) einhalten, Möglichkeiten in dicht besiedelten Stadtgebieten eröffnen. Hybridsysteme, die Gasmotoren mit Batteriespeichern kombinieren, ermöglichen es Anlagen, strenge Netzanschlusstests zu bestehen, und stützen die Nachfrage sowohl im Bereich von 75–375 kVA als auch von 375–750 kVA. Südamerika sowie der Nahe Osten und Afrika verzeichnen zunehmende Aufträge, da neue grenzüberschreitende Pipelines und LNG-Terminals die Versorgung erschließen, obwohl dünn besiedelte ländliche Netze die Durchdringung in abgelegenen Regionen weiterhin begrenzen.

Regulatorisches Umfeld
Die Regulierung differenziert Gasgeneratoren zunehmend nach Einsatzzyklus, Installationsart und Sicherheitszertifizierung, wodurch sich der Compliance-Pfad sowohl für stationäre als auch für tragbare Einheiten verschärft. Im Januar 2026 hat die US-Umweltschutzbehörde (EPA) Änderungen an 40 CFR Part 60 Subpart KKKKa für stationäre Verbrennungsturbinen finalisiert, deren Anwendbarkeit an Einheiten gebunden ist, die nach dem 13. Dezember 2024 gebaut, modifiziert oder umgebaut wurden. Zudem wurde eine Unterkategorie für stationäre temporäre Verbrennungsturbinen mit einer BSER-Anforderung von 25 ppm NOx bei Erdgasbetrieb eingeführt.
Bei kleineren und tragbaren Geräten werden die Anforderungen an Produktsicherheit und Brennstoffanschluss auf Normebene zunehmend präskriptiver. ANSI/PGMA G300-2023 für tragbare Generatoren erreichte im Januar 2026 sein verpflichtendes Konformitätsdatum und ergänzt klarere Anforderungen für Erdgas- und LPG-Modelle, einschließlich Kennzeichnungen und installationsbezogener Bestimmungen, was die Bedeutung zertifizierter Designs und dokumentierter Konformität für OEMs und Vertriebspartner erhöht.
Wettbewerbslandschaft
Etablierte Anbieter prägen ein mäßig konzentriertes Feld, indem sie Motorenfertigung, Elektronik und digitale Dienstleistungen zu einheitlichen Angeboten kombinieren, die alle kVA-Klassen abdecken. Generac vertiefte die vertikale Kontrolle mit dem Kauf von MOTORTECH im April 2025 und gewann damit Zündungs-, Mischer- und Klopferkennungs-Subsysteme, die die Effizienz in der Klasse 75–375 kVA steigern. Caterpillar investiert in seine Active Management Platform, die eine flottenweite Steuerung und vorausschauende Wartung ermöglicht und die Spitzenlastabdeckungs- und Dauerbetriebsanwendungen für gewerbliche und industrielle Nutzer verbessert. Deutz erweiterte seinen Tätigkeitsbereich von Motoren auf vollständige Generatorsätze durch die Übernahme von Blue Star Power Systems im Juni 2024 und positioniert sich damit für Wachstum in US-amerikanischen Kommunal- und Telekommunikationsprojekten.[6]
Kraftstoffflexibilität wird zu einem zentralen Differenzierungsmerkmal, da Cummins HELM™-Plattformen einführt, die gemeinsame Blöcke nutzen, heute jedoch Erdgas und morgen Wasserstoffbeimischungen akzeptieren und so das Kapital der Kunden während der Energiewende schützen. Mitsubishi Heavy Industries führt Wasserstoffmotor-Pilotprojekte an und strebt ein 500-kW-Paket für die Markteinführung im Geschäftsjahr 2026 an, das Rechenzentrums- und Industrielasten bedienen und gleichzeitig die Kompatibilität mit Erdgas aufrechterhalten soll. HD Hyundai Infracore sicherte sich staatliche Unterstützung für die Entwicklung von 500-kWe-Wasserstoffgeneratoren und verstärkt damit den künftigen Wettbewerbsdruck auf herkömmliche Gasaggregate.
Digitale Supportdienste stärken die Kundenbindung. Caterpillar und Generac bieten Cloud-Dashboards an, die Betriebsstunden, Kraftstofffluss und Emissionen verfolgen, Ausfallzeiten reduzieren und potenzielle Upselling-Möglichkeiten für Analyseabonnements aufzeigen. Kleinere Disruptoren konzentrieren sich auf Mikro-KWK-Einheiten, die eine elektrische AC-Effizienz von 35,2 % erreichen und mit Erdgas, Biogas oder Wasserstoff betrieben werden können – attraktiv für europäische Wohnblöcke und US-amerikanische Universitäten. Insgesamt sind Anbieter, die Fernüberwachung, Kraftstoffflexibilität und Hybridsystemfähigkeit integrieren, am besten positioniert, um die nächste Nachfragewelle im Gasgenerator-Markt zu erfassen.
Marktführer der Gasgenerator-Branche
-
Generac Holdings Inc.
-
Caterpillar Inc.
-
General Electric Company
-
Cummins Inc.
-
Kohler Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gasgenerator-Markt
- Generac Holdings Inc.
- Caterpillar Inc.
- Cummins Inc.
- Kohler Co.
- Mitsubishi Heavy Industries Ltd.
- Atlas Copco AB
- AKSA Power Generation
- Doosan Portable Power
- Briggs & Stratton LLC
- Wacker Neuson SE
- Himoinsa (Sumitomo)
- Yanmar Holdings Co.
- FG Wilson (Caterpillar UK)
- MTU America Inc.
- Pramac Generator S.p.A.
- Wartsila Corp.
- Honda Power Equipment
- Siemens Energy AG

Marktchancen und Zukunftsaussichten
Der Ausbau von Rechenzentren und die Stärkung der Netzresilienz schaffen weiterhin Freiraum für Gasgeneratoren mit größerem Rahmen und für vorgefertigte, schnell einsetzbare Kraftblöcke, die sowohl Standby- als auch begrenzte Einsatzfunktionen unterstützen können. Im Jahr 2026 haben mehrere Maßnahmen von US-Versorgungsunternehmen und Genossenschaften die kurzfristig adressierbare Basis für gasbefeuerte Kapazitätserweiterungen und die zugehörige Nachfrage nach Balance-of-Plant-Systemen gestärkt: Duke Energy erhielt von der Public Service Commission of South Carolina die Genehmigung für eine 1.365-MW-Erdgas-Kombikraftwerksanlage in Anderson County (März 2026), und die South Carolina Public Service Commission genehmigte zudem ein 2.180-MW-Projekt, das von Dominion Energy South Carolina und Santee Cooper vorgeschlagen wurde (Juni 2026). Diese Programme führen zu Beschaffungseffekten für Antriebsmaschinen, Steuerungen und Zusatzsysteme, bei denen OEMs und Anlagenpacker für Gasgeneratoren Mikrogrid-Steuerungen, Fernüberwachung und Servicevereinbarungen bündeln können, die auf Verfügbarkeitsanforderungen abgestimmt sind.
Kraftstoffflexibilität und Bereitschaft für kohlenstoffarme Lösungen beeinflussen ebenfalls die Produkt-Roadmaps und Ausschreibungsspezifikationen. GE Vernova und IHI berichteten von einem vollständigen Test einer F-Klasse-Gasturbine mit 100%iger Ammoniakverbrennung (März 2026), und Japans NEDO hob einen Weg zur kommerziellen Einführung von 2-MW-Klasse-Ammoniak-Monofuel-Gasturbinentechnologie für industrielle Kraft-Wärme-Kopplung hervor, nachdem die Entwicklung im Geschäftsjahr 2025 abgeschlossen wurde. Für Anbieter von Gasgeneratoren unterstützt dies Investitionen in Nachrüstsätze, Steuerungskalibrierung sowie Gehäuse- und Sicherheitssystemdesigns, die die Umrüstzeit für Endnutzer verkürzen, die strengere lokale Emissions- und Dekarbonisierungsvorgaben bewältigen müssen, während die zuverlässige Stromversorgungsfähigkeit erhalten bleibt.
Recent Industry Developments in Gasgenerator-Markt
- Juli 2026: Rolls-Royce Solutions eröffnete eine Logistik- und Montageerweiterung im Wert von 24 Millionen USD in Mankato, Minnesota, die etwa 250.000 Quadratfuß hinzufügt und eine Verdopplung der Produktionskapazität für mtu-Serie-4000-Generatorsätze anstrebt. Die zusätzliche Fläche erhöht den Durchsatz für Hochleistungs-Backup-Anwendungen und trägt dazu bei, die Lieferzeiten für große, unternehmenskritische Projekte zu verkürzen.
- Juni 2026: Generac gab eine globale Liefervereinbarung mit einem führenden Hyperscale-Rechenzentrumsbetreiber zur Bereitstellung von Notstromgeneratoren bekannt. Der Deal signalisiert eine Verschiebung hin zu standortübergreifender, standardisierter Beschaffung durch Hyperscaler, was Anbieter begünstigt, die Skalierbarkeit, Servicereichweite und einheitliche Produktkonfigurationen über Regionen hinweg liefern können.
- Juni 2024: DEUTZ schloss die Übernahme von Blue Star Power Systems ab und erweiterte sein Geschäft von Motoren auf komplette Generatorsatz-Angebote für die Vereinigten Staaten. Der Zusammenschluss erweiterte den Zugang von DEUTZ zu kommunalen, Telekommunikations- und industriellen Standby-Vertriebskanälen und stärkte die Fähigkeit, gasbetriebene Generatorsatzlösungen zu paketieren und zu betreuen.


Gasgenerator-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Gasgenerator-Markt umfasst im Rahmen dieser Methodik die Umsätze aus gasbetriebenen Generatoraggregaten, die für Standby-, Dauer- oder Spitzenlastbedarf verkauft werden, und zwar für Wohn-, Gewerbe- und Industriekunden sowie in allen wichtigen Regionen.
Ausschlüsse: Diesel- und Benzin-Aggregate sowie vorgelagerte Erdgasförderanlagen, die keinen Strom erzeugen, sind nicht enthalten.
Segmentierungsübersicht
- Nach Leistungsklasse
- Unter 75 kVA
- 75 bis 375 kVA
- 375 bis 750 kVA
- Über 750 kVA
- Nach Anwendung
- Notstrom
- Spitzenlastabdeckung
- Dauer-/Dauerbetrieb
- Nach Endverbraucher
- Industrie
- Gewerbe
- Wohnbereich
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Erstellung eines klaren Angebots- und Nachfragebilds für Gasgeneratoraggregate nach Region und gängigen Leistungsklassen. Wir nutzten öffentliche Quellen wie die U.S. Energy Information Administration für Gasnachfrage- und Stromtrends, die Internationale Energieagentur für den Kontext der Stromzuverlässigkeit und des Erzeugungsmix sowie die Weltbank für makroökonomische Indikatoren, die das Wachstum der gewerblichen und industriellen Last beeinflussen.
Um das Modell zu erden, haben wir auch Quellen wie die UN-Comtrade-Handelsstatistiken für generatorbezogene Handelsströme, staatliche Energie- und Umweltbehörden für Emissionen und Genehmigungsrichtungen sowie Verbände und Normungsgremien für typische Bewertungs- und Konformitätsreferenzen ausgewertet. Anschließend kombinierten wir diese Eingaben mit Unternehmensberichten, Investorenpräsentationen, Produktkatalogen und vertrauenswürdiger Presseberichterstattung, um Preisbewegungen und Produktmixveränderungen zu verstehen. Ausgewählte kostenpflichtige Abonnements wurden nur genutzt, um das Screening von Unternehmensfinanzdaten, die Patentrecherche sowie Versand- oder Handelsabfragen zu beschleunigen, wo öffentliche Datenreihen unvollständig waren. Die oben genannten spezifischen Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden im Rahmen der Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Primärerhebungen wurden genutzt, um zu bestätigen, welcher Anteil der Nachfrage auf Standby- gegenüber Dauerbetrieb entfällt, wie Käufer kVA-Bereiche auswählen und wie sich die Preisgestaltung mit dem Gastyp und den Installationsanforderungen verändert. Wir sprachen mit Herstellern, Händlern, Stakeholdern aus dem Miet- und Servicekanal, EPC- und Installateur-Stakeholdern sowie großen Endnutzern, damit Annahmen korrigiert werden konnten, wenn Desk-Indikatoren zu allgemein waren. Für einen globalen Markt wurden die Eingaben über APAC, EMEA und Amerika hinweg ausgewogen, um regionale Verzerrungen bei Adoptions- und Ersatzzyklen zu reduzieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 25 % | CXOs: 16 % | APAC: 45 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 38 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 46 % | Amerika: 20 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Modells durchgeführt, bei dem das regionale Wachstum der Stromnachfrage, die Ausfallempfindlichkeit bei wichtigen Endnutzern und Indikatoren zur Gasverfügbarkeit genutzt wurden, um den wahrscheinlichen Generatornachfragepool zu rekonstruieren, der dann nach Anwendung und kVA-Bändern aufgeteilt wird. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse mit selektiven Bottom-up-Näherungen unter Verwendung von Stichprobenpreisen nach kVA-Bereich, Kanalprüfungen zur Einheitenbewegung und Lieferanten-Rollups abgeglichen, wo die Abdeckung ausreichend war.
Einige Eingaben, die im Modell von Bedeutung waren, umfassten den Anteil der Installationen im Standby- gegenüber Dauer- oder Kontinuumbetrieb, kVA-Mixverschiebungen hin zu mittelgroßen Aggregaten, Ersatzzyklen, die an Betriebsstunden und Wartungspraktiken geknüpft sind, das Tempo neuer gewerblicher und industrieller Projektzugänge sowie regionale Emissionsvorschriften, die den Wechsel von Diesel zu Gas beeinflussen. Wo Bottom-up-Daten für kleinere Länder fehlten, wurden Lücken durch Proxy-Verhältnisse aus vergleichbaren Märkten geschlossen und nach primärem Feedback angepasst.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit die Adoption unter verschiedenen Annahmen für Netzzuverlässigkeit, Kraftstoffpreisspreads und Projektaktivität gestresst werden konnte. Der endgültige Wachstumspfad wurde erst ausgewählt, nachdem er mit dem übereinstimmte, was die Befragten hinsichtlich Lieferzeiten, Auslastung und typischem Preisverhalten in den Regionen beobachteten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch den Vergleich der modellierten Gesamtwerte mit unabhängigen Signalen, wie der Richtung der Handelsbewegungen, der Logik des Ersatzes des installierten Bestands und ob der implizierte Preis pro kVA innerhalb realistischer Bandbreiten blieb. Wenn eine Region oder Anwendung einen plötzlichen Sprung zeigte, wurde der Treiber auf seine Eingabereihe zurückverfolgt und dann mit alternativen Annahmen erneut getestet, bevor die Freigabe erfolgte.
Vor der Veröffentlichung durchläuft die Arbeit mehrstufige interne Prüfungen, bei denen ein weiterer Analyst die Mathematik, die Eingaben und die Darstellung überprüft, sodass jede Abweichung in verständlichen Begriffen erklärt wird. Wenn im Vergleich zu aktuellen öffentlichen Updates oder den Beobachtungen der Primärkontakte große Diskrepanzen auftreten, werden Nachfragen ausgelöst und das Modell korrigiert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Marktereignis eintritt. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Gasgenerator-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Gasgeneratoren können variieren, auch wenn sie scheinbar dasselbe Produkt beschreiben, da sich Umfangs- und Zeitpunktentscheidungen unterscheiden. Die größten Einflussfaktoren sind in der Regel, ob Miet- und Serviceumsätze einbezogen werden, ob tragbare Einheiten mit stationären Aggregaten vermischt werden und wie der Analyst Währungsumrechnung und Preisniveaus des Basisjahres behandelt.
Die Hauptlücke ergibt sich daraus, ob die Schätzung strikt für Gasgeneratoraggregate nach kVA und Anwendung gilt oder ob auch angrenzende Umsätze wie langfristige Serviceverträge und breitere Generatorkategorien hinzugefügt werden. Bei Mordor Intelligence wird der Gesamtwert auf Geräteerlöse beschränkt, die auf Standby-, Spitzenlast- und Dauerbetrieb über definierte kVA-Bänder ausgerichtet sind, wobei Preisgestaltung und regionaler Mix durch Interviews validiert werden, bevor die endgültige Zahl festgelegt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,90 Mrd. USD (2026) | |
| Branchenpublisher A | 6,41 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen breiteren Gastyp-Rahmen, und die Leistungskapazitätsbereiche sind in kW angegeben, was die Zuordnung von mittelgroßen und großen Einheiten zum Gesamtwert beeinflussen kann. |
| Marktpublisher B | 5,80 Mrd. USD (2025) | Vermischt tragbare und stationäre Kategorien expliziter und scheint ein anderes Ausgangsjahr und Preisniveau zu verwenden, was den impliziten durchschnittlichen Verkaufspreis gegenüber einem anwendungsorientierten kVA-Modell verschieben kann. |
Die Streuung der drei Zahlen erklärt sich mehr durch Umfangs- und Jahreswahl als durch einen einzelnen Nachfragetreiber. Wenn die Definition eng auf gasbetriebene Generatoraggregatausrüstung beschränkt wird und der kVA- und Anwendungsmix mit Marktteilnehmern abgeglichen wird, wird der resultierende Gesamtwert leichter replizierbar und leichter im Zeitverlauf verfolgbar.


Im Bericht beantwortete Schlüsselfragen
Welche CAGR erwartet der globale Gasgenerator-Markt zwischen 2026 und 2031?
Der Markt wird voraussichtlich mit einer CAGR von 8,64 % wachsen und von 5,9 Milliarden USD im Jahr 2026 auf 8,92 Milliarden USD bis 2031 steigen.
Welches Leistungsklassensegment wächst bis 2031 am schnellsten?
Aggregate mit einer Leistung von 75–375 kVA verzeichnen mit 9,62 % die höchste CAGR, da gewerbliche und leichtindustrielle Standorte ihre Notstrom- und Spitzenlastabdeckungskapazitäten ausbauen.
Warum ersetzen Erdgasgeneratoren Dieselaggregate?
Betreiber erzielen 20–30 % niedrigere Betriebskosten und eine einfachere Einhaltung strengerer NOx-Normen, insbesondere in Kalifornien und Europa.
Warum ersetzen Unternehmen Diesel durch Gasgeneratoren?
Betreiber erzielen 20–30 % niedrigere Betriebskosten und eine einfachere Einhaltung strenger NOx-Vorschriften, insbesondere in Kalifornien und europäischen Städten.
Welche Region führt heute beim Gesamtumsatz?
Nordamerika hält dank seines umfangreichen Pipelinenetzes und emissionspolitischer Maßnahmen, die Diesel entmutigen, rund 35,05 % des Umsatzes im Jahr 2025.
Wo wächst die Nachfrage am schnellsten?
Der asiatisch-pazifische Raum verzeichnet die höchste CAGR von 9,31 %, angetrieben durch Indiens Pipelineausbau und Chinas industrielle Modernisierung.
Wie bereiten sich Anbieter auf die Wasserstoffeinführung vor?
Führende Hersteller bringen Motoren auf den Markt, die heute mit Erdgas betrieben werden, aber in künftigen Upgrades Wasserstoffbeimischungen oder 100 % Wasserstoff akzeptieren können.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

