
Größe und Marktanteil des Markts für Telekommunikationsausgabenverwaltung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.64 Milliarden US-Dollar |
| Marktgröße (2031) | 10.85 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.98 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Telekommunikationsausgabenverwaltung von Mordor Intelligence
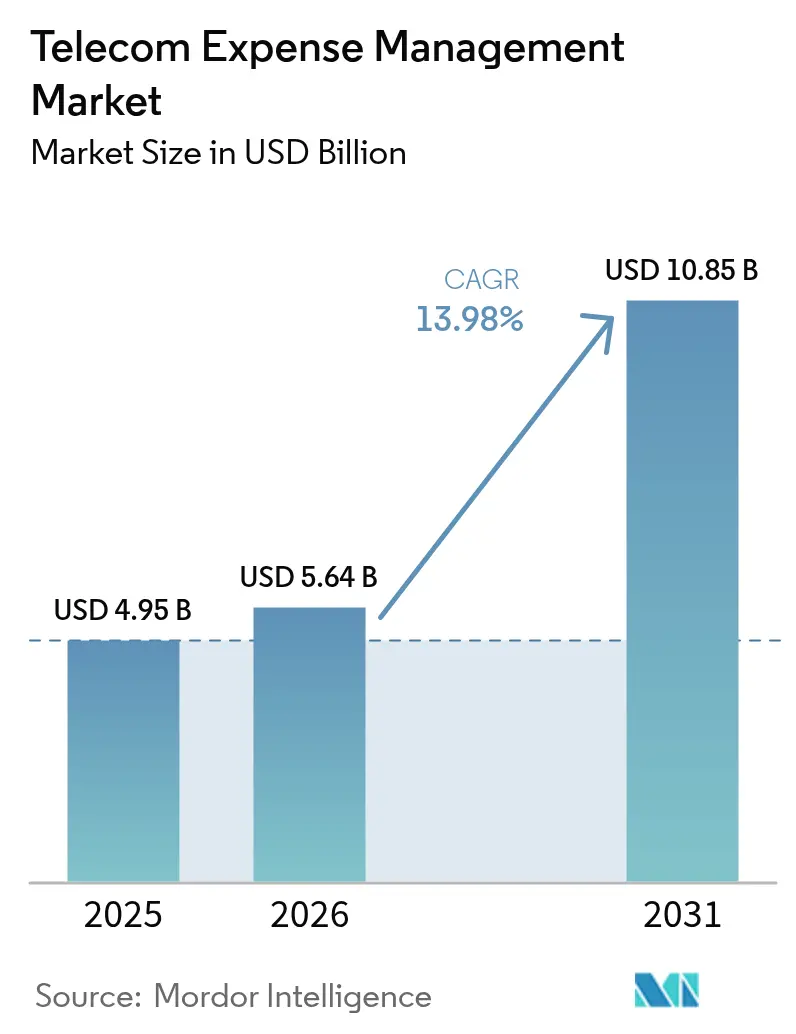
Das Marktvolumen für Telekommunikationsausgabenverwaltung wurde im Jahr 2025 auf 4,95 Mrd. USD geschätzt und wird voraussichtlich von 5,64 Mrd. USD im Jahr 2026 auf 10,85 Mrd. USD bis 2031 wachsen, bei einer CAGR von 13,98 % während des Prognosezeitraums (2026–2031).
Kapazitätsengpässe in traditionellen Kostensteuerungsprozessen, der Vorstoß in Richtung privater 5G- und Edge-Deployments sowie neue Scope-3-Berichtspflichten halten den Wachstumsmotor am Laufen. Unternehmen betrachten eine einheitliche Transparenz über Festnetz-, Mobil-, Cloud- und SaaS-Dienste heute als operative Notwendigkeit statt als Finanzwerkzeug – ein Wandel, der durch Anbieterkonsolidierung und Managed-Service-Einführungswellen verstärkt wird. Nordamerika bleibt der Nachfrageankerpunkt dank strenger regulatorischer Rahmenbedingungen und erfahrener Beschaffungsteams, während die digitale Beschleunigung im asiatisch-pazifischen Raum und der Boom bei 5G-Abonnenten die schnellste regionale Expansion antreiben. Verschärfte Kostendruckzyklen, der Aufstieg von Predictive Analytics zur Echtzeit-Optimierung sowie wachsende Nachhaltigkeitsberichtspflichten erweitern gemeinsam die adressierbaren Ausgabenkategorien und stärken das langfristige Aufwärtspotenzial im Markt für Telekommunikationsausgabenverwaltung.
Wesentliche Erkenntnisse des Berichts
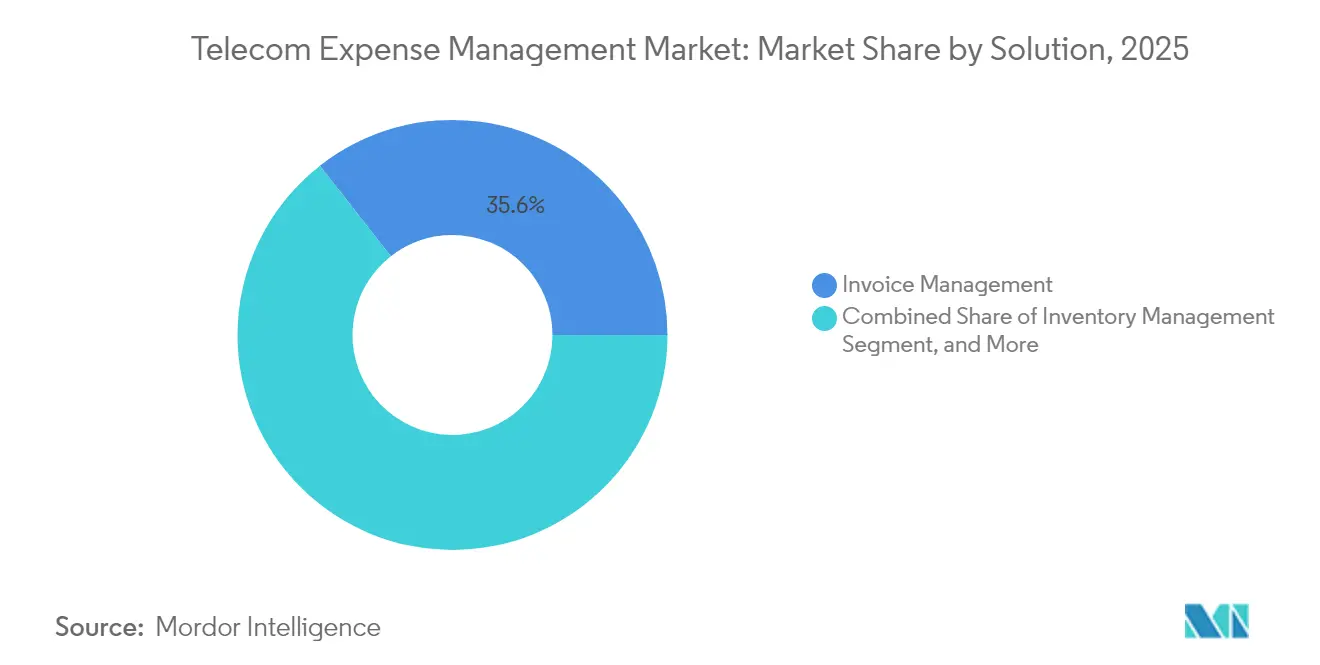
- Nach Lösung führte das Rechnungsmanagement mit einem Marktanteil von 35,57 % im Markt für Telekommunikationsausgabenverwaltung im Jahr 2025, während Nutzungsmanagement und Berichterstattung bis 2031 voraussichtlich mit einer CAGR von 14,04 % wachsen wird.
- Nach Servicebereitstellungsmodell hielt das Segment Managed Services 41,82 % des Marktvolumens für Telekommunikationsausgabenverwaltung im Jahr 2025; gehostete Cloud-Dienste bieten das größte kurzfristige Aufwärtspotenzial mit einer CAGR von 14,15 % bis 2031.
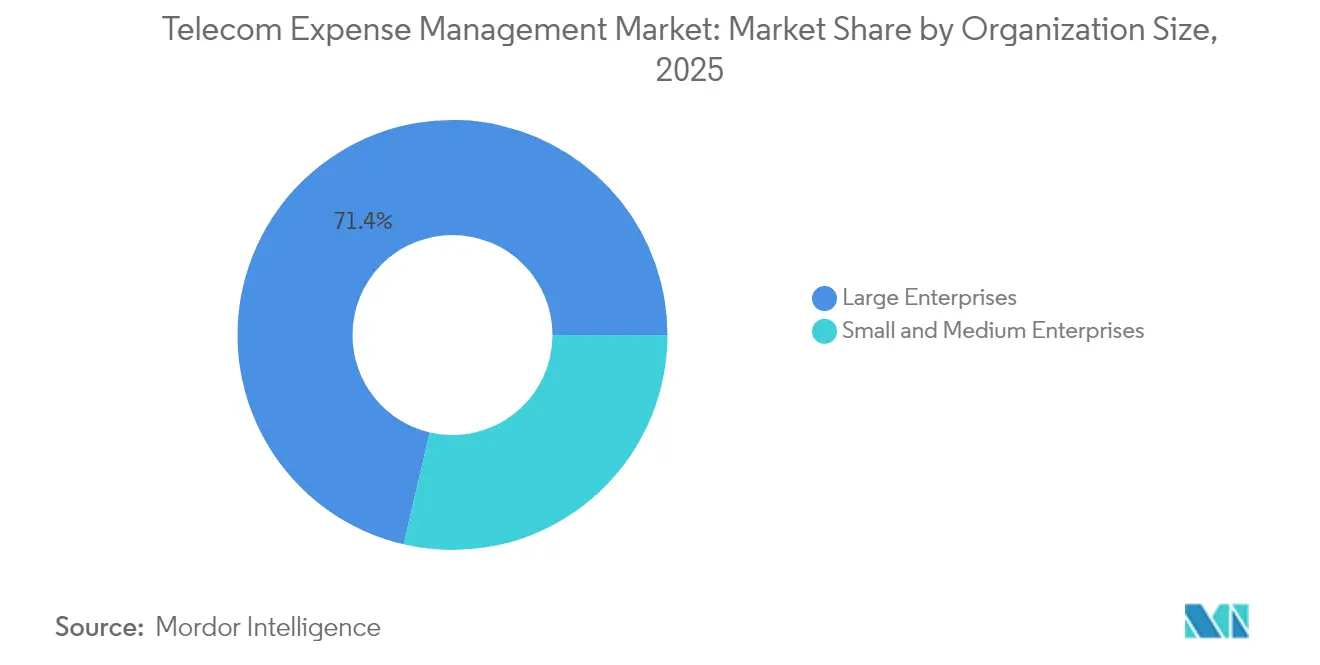
- Nach Unternehmensgröße hielten Großunternehmen 71,35 % des Marktvolumens für Telekommunikationsausgabenverwaltung im Jahr 2025, während kleine und mittlere Unternehmen mit einer CAGR von 14,05 % bis 2031 wachsen.
- Nach Geografie erzielte Nordamerika im Jahr 2025 einen Umsatzanteil von 35,42 %, während der asiatisch-pazifische Raum mit einer CAGR von 14,18 % bis 2031 voranschreitet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Verbreitung von BYOD und Einführung mobiler Belegschaften | +2.1% | Global, am stärksten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Bedarf an Transparenz bei Telekommunikationsausgaben und Tarifkomplexität | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Verlagerung von CapEx zu OpEx durch Managed Services | +1.9% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Integration von KI/Analytik für automatisierte Rechnungsprüfung | +2.3% | Global, frühe Einführung in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Private-5G- Netze schaffen neue Ausgabenkategorien | +1.7% | Asien-Pazifik und Nordamerika, Ausweitung auf die EU | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsdruck für Scope-3-Telekommunikationsnutzungsberichte | +1.4% | EU und Nordamerika, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedarf an Transparenz bei Telekommunikationsausgaben und Tarifkomplexität
Hybride Ökosysteme aus privaten Netzen, Edge-Workloads und IoT-Verbindungen erzeugen Abrechnungsebenen, die manuelle Prozesse nicht im großen Maßstab abgleichen können. Prüfungen durch Valicom zeigen Fehlerquoten in mehr als 35 % der Telekommunikationsrechnungen, die Tarifgenauigkeit, gebührenfreie Leitungen und abgekündigte Dienste betreffen. [1]Valicom, „Telecom Invoice Audit Benchmark Report”, valicomcorp.comVerbrauchsbasierte 5G- und Cloud-Bundles verstärken das Risiko von Rechnungsschocks und zwingen Finanz- und Netzwerkteams zur Migration hin zu Echtzeit-Dashboards, die Nutzungstelemetrie mit Vorhersage-Benchmarks verbinden. Die Migration der Netzbetreiber zu API-basiertem Netzwerk-Slicing fügt einen weiteren Variablensatz hinzu und stellt Unternehmen vor die Herausforderung, mit kaskadierenden Tarifstrukturen Schritt zu halten. Finanzcontroller sehen sich zudem Compliance-Pflichten gegenüber, die eine Kostenzuordnung nach Geschäftsbereich und Gerichtsbarkeit erfordern, und beschleunigen damit den Wechsel von der Tabellenkalkulationsverfolgung hin zu spezialisierten Plattformen für den Markt der Telekommunikationsausgabenverwaltung.
Integration von KI/Analytik für automatisierte Rechnungsprüfung
Künstliche Intelligenz wandelt die Ausgabenüberwachung von einer periodischen Überprüfung in eine kontinuierliche Optimierung um. Tangoe berichtet, dass Machine-Learning-Modelle Anomalien, Vertragsverstöße und Optimierungsmöglichkeiten innerhalb von Minuten nach der Dateiverarbeitung kennzeichnen.[2]Tangoe, „2025 Technology Cost Predictions”, tangoe.com KPMG stellt fest, dass automatisierte Rechnungs-Workflows den manuellen Aufwand um 60–80 % reduzieren und gleichzeitig die Genauigkeitsraten steigern, sodass Analysten verhandeln statt abzugleichen. Fortschrittliche Plattformen ordnen Nutzungsmuster Produktivitätskennzahlen zu und leiten Right-Sizing-Entscheidungen, die Kosten mit dem Geschäftswert in Einklang bringen. Kontinuierliche Lernschleifen verfeinern Politikempfehlungen, verschärfen die Einhaltung von Anbieterverträgen und steigern die durch den Markt für Telekommunikationsausgabenverwaltung erzielten Einsparungen.
Verbreitung von BYOD und Einführung mobiler Belegschaften
Hybrides Arbeiten treibt die Gerätezahl um 40 % gegenüber dem Niveau vor der Pandemie in die Höhe, zusammen mit Datentarifen, Roaming-Richtlinien und Sicherheits-Stacks, die eine granulare Zuordnungslogik erfordern. Internationale Präsenz bringt Roaming-Kostenvolatilität und mehrschichtige Steuerimplikationen mit sich. [3]Calero, „Mobile Workforce Trends 2024”, calero.comModerne Systeme verbinden Geräte-Lebenszyklusmanagement mit Telekommunikationsausgaben-Analytik und erzeugen benutzerbezogene Kostenkarten und automatisierte Rückbuchungen, die die Ausgabenverantwortung stärken. Die steigende Gesamtmobilitätskostensumme treibt Unternehmen hin zu einheitlichen Plattformen für den Markt der Telekommunikationsausgabenverwaltung, die Richtliniendurchsetzung, Kostentransparenz und Sicherheitsberichterstattung zusammenführen.
Verlagerung von CapEx zu OpEx durch Managed Services
Unternehmen neigen zu variablen Kostenmodellen und lagern das operative Risiko an Managed-Service-Anbieter aus, die sich zu messbaren Einsparungen verpflichten. TSIA beobachtet eine Verlagerung von Lizenz-plus-Wartung hin zu wertbasierter Preisgestaltung, die Anbieter dazu verpflichtet, Ergebnisziele statt Zeit- und Materialmetriken zu erfüllen. Managed Partner liefern skalierbare Analytik, Benchmark-Bibliotheken und ausgehandelte Tarife, die die meisten Unternehmen intern nicht replizieren können. Diese OpEx-Orientierung verstärkt die Zugänglichkeit des Markts für Telekommunikationsausgabenverwaltung für mittelständische Käufer und öffnet einen breiteren Nachfragekanal ohne große Vorabinvestitionen.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Datensicherheits- bedenken, die das TEM-Outsourcing einschränken | -1.8% | Global, verstärkt in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Rechnungsformate und fehlende Standards | -1.3% | Global | Mittelfristig (2–4 Jahre) |
| Schatten-IT verschleiert die Genauigkeit von Nutzungsdaten | -1.1% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel bei TEM-Analytikspezialisten | -0.9% | Global, akut im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensicherheitsbedenken, die das TEM-Outsourcing einschränken
Stark regulierte Branchen zögern, Telekommunikationsnutzungsdateien mit sensiblen Betriebsdaten preiszugeben. Zunehmende Ransomware-Vorfälle und grenzüberschreitende Datenschutzbestimmungen verlängern Due-Diligence-Zyklen, erhöhen die Kosten und verlängern Verkaufszyklen für Anbieter. Hybride Bereitstellungsmodelle, die Rohdaten lokal halten, aber Analysen in der Cloud ausführen, mindern einige Risiken, reduzieren jedoch die Optimierungstiefe. Anbieter müssen in SOC2-Typ-Bescheinigungen, Zero-Trust-Architekturen und regionsspezifische Datensouveränitätskontrollen investieren, um Bedenken abzubauen und eine breitere Nutzung im Markt für Telekommunikationsausgabenverwaltung zu erschließen.
Schatten-IT verschleiert die Genauigkeit von Nutzungsdaten
Nicht sanktionierte SaaS-Anwendungen und persönliche Upgrades erzeugen blinde Flecken, die eine vollständige Ausgabenbasis verhindern. Calero stellt fest, dass nicht erfasste Cloud-Anwendungen die Gesamttechnologiekosten in die Höhe treiben und die Anbieterkonsolidierungsstärke schwächen. Fragmentierte Daten zwingen Finanzteams dazu, Dashboards des Markts für Telekommunikationsausgabenverwaltung mit Discovery-Tools zu kombinieren, die inoffizielle Dienste aufspüren. Bis die Transparenzlücken geschlossen sind, weisen Einsparprojektionen und Vertragsneuvergabezyklen eine größere Unsicherheit auf, was einige Vorteile fortgeschrittener Optimierungsmaschinen abschwächt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösung:
Rechnungsmanagement dominiert trotz Analytik-AufschwungDas Rechnungsmanagement hielt im Jahr 2025 einen Marktanteil von 35,57 % im Markt für Telekommunikationsausgabenverwaltung und unterstreicht damit den anhaltenden Fokus der Unternehmen auf Abrechnungsgenauigkeit und Zuordnungsdisziplin. Die eingebetteten Workflows der Lösung validieren Tarife, Rechnungsposten und Steuern über Tausende von Rechnungs-Feeds und schützen die Budgetintegrität in komplexen Multi-Vendor-Umgebungen. Prüfungen durch Valicom decken routinemäßig 15–20 % rückforderbarer Ausgaben auf und unterstreichen, warum Rechnungskontrolle grundlegend bleibt. Dennoch ist ein strategischer Wandel im Gange: Nutzungsmanagement und Berichterstattung skaliert mit einer CAGR von 14,04 %, was den Hunger nach Echtzeit-Dashboards signalisiert, die unerwartete Überschreitungen verhindern, anstatt sie nachträglich abzugleichen.
Der Markt für Telekommunikationsausgabenverwaltung kombiniert nun traditionelle Rechnungsmaschinen mit KI-gesteuerter Analytik, die den Verbrauch anhand von Richtliniengrenzwerten prognostiziert und automatisch Empfehlungen vor dem Abrechnungsstichtag generiert. Da 5G-Slicing, Edge-Workloads und UCaaS wachsen, verlangen Unternehmen prädiktive Erkenntnisse, um Dienststufen dynamisch zu kombinieren. Anbieter reagieren, indem sie Machine-Learning-Modelle und intuitive Visualisierungsebenen einbetten – ein Wandel, der die Kategorie von der Nachzahlungshygiene zur proaktiven Optimierung bewegt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar


Nach Servicebereitstellungsmodell:
Managed Services führen inmitten der Cloud-BeschleunigungManaged Services führten im Jahr 2025 mit einem Marktvolumenanteil von 41,82 % im Markt für Telekommunikationsausgabenverwaltung, da Vorstände darauf drängten, feste Technologiekosten in variable Servicegebühren umzuwandeln, die an Ergebnisse gebunden sind. Anbieter liefern Tarifvergleichsbibliotheken, Verhandlungsstärke bei Netzbetreibern und kontinuierliche Prozesssteuerung, die die meisten Unternehmen intern nicht aufbauen können. Der Anteil der gehosteten Cloud-Dienste wächst am schnellsten mit einer CAGR von 14,15 %, angetrieben durch Abonnementflexibilität und wartungsfreie Upgrades.
Plattformkonvergenz verwischt die Grenzen zwischen Managed- und Hosted-Modi. Viele Anbieter bündeln heute Beratungsstärke mit SaaS-Konsolen und ermöglichen Kunden, Servicelevel nach oben oder unten anzupassen, ohne die Plattform zu wechseln. Das Verbrauchsmodell spricht auch Private-Equity-gestützte Unternehmen an, die schlanke IT-Mitarbeiterzahlen aufrechterhalten und gleichzeitig Akquisitionen skalieren. Dieses Zusammenspiel hält beide Bereitstellungsmodelle innerhalb der Roadmap des Markts für Telekommunikationsausgabenverwaltung miteinander verflochten.
Nach Bereitstellungsmodus:
Cloud-Dominanz beschleunigt Hybrid-EinführungCloud- und SaaS-Plattformen repräsentierten im Jahr 2025 einen Anteil von 64,38 % am Markt für Telekommunikationsausgabenverwaltung, dank automatischer Skalierung, Wartungsfreiheit und kontinuierlicher KI-Modell-Aktualisierungen. Große Unternehmen mit strengen Datenschutzanforderungen halten bestimmte Datensätze dennoch intern, was zu einer Hybrid-Kohorte führt, die mit einer CAGR von 14,01 % wächst.
Hybride Frameworks leiten rohe Anrufdetailaufzeichnungen an lokale Repositories weiter, während anonymisierte Metriken zur Musteranalyse an Cloud-Engines exportiert werden, um Risiken mit Erkenntnissen in Einklang zu bringen. On-Premise-Installationen bestehen in Verteidigungs- und öffentlichen Sicherheitsumgebungen fort, aber neue Funktions-Rollouts debütieren jetzt zuerst in der Cloud. Diese Sequenzierung drängt risikoaverse Kunden zu partiellen Migrationspfaden und stärkt die Hybrid-Perspektive im Markt für Telekommunikationsausgabenverwaltung.
Nach Unternehmensgröße:
KMU-Wachstum signalisiert DemokratisierungGroßunternehmen hielten im Jahr 2025 71,35 % des Umsatzes, was ihre weitreichenden Infrastrukturen und den durch Fusionen und Übernahmen bedingten Anbietermix widerspiegelt, der eine fortschrittliche Governance erfordert. Dennoch wachsen KMU mit einer CAGR von 14,05 %, ermöglicht durch Cloud-Onboarding-Kits, Richtlinien-Template-Bibliotheken und nutzungsbasierte Preisgestaltung. Selbstbedienungs-Dashboards, die früher Fortune-500-Teams vorbehalten waren, werden nun in Schnellstart-Module verpackt, wodurch die Deployment-Zeit von Monaten auf Wochen verkürzt wird.
Die Kostenfokuskultur in mittelständischen Unternehmen passt zur wachsenden Telekommunikationskomplexität, die durch UCaaS, SD-WAN und IoT-Piloten vorangetrieben wird. McKinsey-Forschung unterstreicht, dass kleinere Unternehmen zweistellige Einsparungen erzielen, wenn sie die Ausgabenüberwachung digitalisieren, was ROI-Narrative selbst bei bescheidenen Rechnungsvolumen validiert. Dieser Demokratisierungstrend vergrößert die gesamte adressierbare Basis des Markts für Telekommunikationsausgabenverwaltung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Nach Endnutzerbranche:
IT- und Telekommunikationsführerschaft inmitten der GesundheitsbeschleunigungIT- und Telekommunikationsbetreiber erzielten im Jahr 2025 einen Anteil von 28,02 %, indem sie Domänenkenntnisse und Skaleneffekte nutzten, um aus fortschrittlichen Optimierungsmaschinen Wert zu schöpfen. Gesundheits- und Biowissenschaften verzeichnen jedoch die stärkste Wachstumsrate mit einer CAGR von 14,03 %, da Telemedizin, medizinische IoT-Geräte und HIPAA-Prüfpfade die Konnektivitätskosten und Compliance-Anforderungen in die Höhe treiben.
Fallstudien von Wireless Watchdogs zeigen, dass ein einzelner US-amerikanischer Anbieter 10,5 Mio. USD einsparte, indem er Mobil-Ausgabenkontrollen und Compliance-Berichterstattung vereinheitlichte. Fertigungsunternehmen gewinnen an Dynamik, da Industrie 4.0 die Datenexplosion der Telekommunikation widerspiegelt und die prädiktive Tarifausrichtung zum zentralen Faktor für Ergebnisverbesserungen macht. Der Markt für Telekommunikationsausgabenverwaltung erstreckt sich damit über Branchen, von denen jede branchenspezifische Compliance- und Kostennuancen auf einen gemeinsamen Plattformkern aufschichtet.
Geografische Analyse
Markt für Telekommunikationsausgabenmanagement in Nordamerika
Nordamerika erzielte 2025 einen Umsatzanteil von 35,42 %, angetrieben durch ausgereifte Beschaffungsrahmen, strenge SOX- und FCC-Berichtspflichten sowie ein etabliertes Ökosystem von Dienstleistern mit engen Carrier-Beziehungen. US-amerikanische multinationale Unternehmen verwalten umfangreiche grenzüberschreitende Sprach-, Daten- und IoT-Bestände, was die Abhängigkeit von detaillierten Analysen zur Schärfung von Vertragsverhandlungen und zur Kostenzuordnung nach Geschäftsbereichen erhöht. Regulatorische Anreize rund um E-Rate, C-Band-Freigabe und Green-Spectrum-Auktionen gestalten Abrechnungsstrukturen weiterhin um und bieten dem Markt für Telekommunikationsausgabenmanagement stetige Nachfrageimpulse.
Markt für Telekommunikationsausgabenmanagement im asiatisch-pazifischen Raum
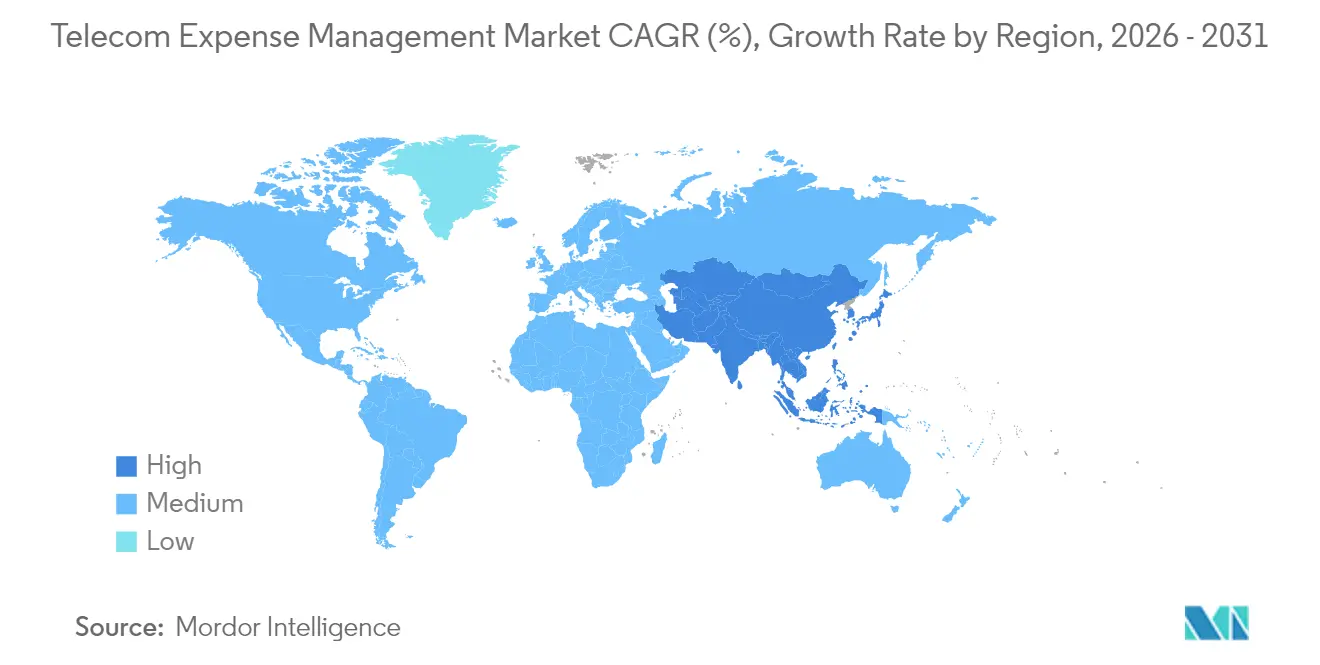
Der asiatisch-pazifische Raum ist der Wachstumsführer mit einem CAGR von 14,18 % zwischen 2026 und 2031. Die GSMA prognostiziert 2,1 Milliarden Mobilfunkteilnehmer, die bis 2030 880 Milliarden USD zum regionalen BIP beitragen. Dieser Teilnehmerzuwachs beschleunigt Pilotprojekte für private Netzwerke in Fertigungszentren in Japan, Südkorea und Indien. Expereo stellt fest, dass die Region rund 60 % des globalen Wachstums der Rechenzentrumkapazität antreibt und dabei neue Anbieterkombinationen in die Unternehmenskonnektivitätsstacks einbringt. Da Währungen schwanken und regulatorische Rahmenbedingungen sich diversifizieren, setzen CFOs auf anspruchsvolle Werkzeuge des Marktes für Telekommunikationsausgabenmanagement, um Carrier-Rechnungen zu konsolidieren, steuerliche Behandlungen zu vereinheitlichen und mit dynamischen Rabattplänen Schritt zu halten.
Markt für Telekommunikationsausgabenmanagement in EMEA und Südamerika
Europa verzeichnet ein stetiges Wachstum, angetrieben durch die DSGVO, Ökodesign-Richtlinien und steigende Berichtspflichten zur CO₂-Bilanzierung, die Unternehmen dazu zwingen, den telekommunikationsbezogenen Scope-3-Fußabdruck zu quantifizieren. Länderübergreifende Betreiber stellen Rechnungen in unterschiedlichen Vorlagen und Steuercodes aus, was die Nachfrage nach KI-gestützten Normalisierungsmaschinen ankurbelt. Der Nahe Osten und Afrika zeigen Wachstumspotenzial, da 5G-Rollouts, Smart-City-Ambitionen und die Modernisierung des öffentlichen Sektors die Abrechnungsökosysteme komplexer machen. Südamerika, angeführt von Brasilien und Argentinien, setzt auf SaaS-basierte Lösungen, um Währungsvolatilität und Telekommunikationsinflation zu begegnen. Insgesamt sorgt die geografische Vielfalt für eine diversifizierte Wachstumsdynamik im Markt für Telekommunikationsausgabenmanagement und schützt ihn vor isolierten makroökonomischen Schocks.

Regulatorisches Umfeld
Die Nachfrage nach Telecom Expense Management (TEM) wird durch sich wandelnde Telekommunikationsvorschriften geprägt, die Abrechnungsstrukturen verändern, durch die Abschaltung alter Netzwerke und durch grenzüberschreitende Compliance-Anforderungen. In den Vereinigten Staaten veröffentlichte die Federal Communications Commission (FCC) im April 2026 einen Report and Order (wirksam ab 20. Mai 2026), um die Anforderungen zur Einstellung von Technologieumstellungen im Zusammenhang mit der Abschaltung alter Kupfernetze zu konsolidieren, was Carrier-Wechselprogramme beschleunigt, die Unternehmen im Rahmen von TEM hinsichtlich Serviceinventar, Vertragsbedingungen und Streitfallabläufen verfolgen müssen.
In Europa geht die politische Richtung weiterhin in Richtung Harmonisierung und schnellerer Bereitstellung von Hochkapazitätsnetzen. Die Europäische Kommission schlug im Januar 2026 den Digital Networks Act als einheitliche Verordnung vor, um Genehmigungen und Netzausbau in der gesamten EU zu vereinfachen, während das Gigabit Infrastructure Act im November 2025 weitgehend anwendbar wurde, um die Rollout-Kosten zu senken. In Indien erließ das Department of Telecommunications die Telecommunications (Authorisation for Provision of Principal Telecommunication Services) Rules, 2026 (Juni 2026), die die Genehmigungsverfahren im Rahmen des Telecommunications Act standardisieren und eine weitere Ebene jurisdiktionsspezifischer Anforderungen für Unternehmen schaffen, die länderübergreifende Konnektivitätsbestände verwalten.
Wertschöpfungskettenanalyse
Die TEM-Wertschöpfungskette beginnt mit der Generierung von Nutzungsdaten aus Telekommunikation, Mobilität und Cloud im Unternehmen (drahtlose und drahtgebundene Dienste, UCaaS, SD-WAN und Geräteflotten), gefolgt von der Carrier-Abrechnung und Steueranwendung über verschiedene Regionen hinweg. TEM-Anbieter erfassen Rechnungen, Verträge und Bestände, normalisieren Formate und führen Audit-, Streitfall- und Optimierungsanalysen durch, um die Ergebnisse dann über SaaS-Plattformen und/oder Managed Services zu liefern. Nachgelagert setzen Unternehmen die Ergebnisse über Chargeback/Showback, Sourcing- und Beschaffungsmaßnahmen sowie Richtlinienkontrollen (BYOD-Zuschüsse, Roaming und Gerätelebenszyklus) um, häufig integriert mit IT-Finanzmanagement- und FinOps-Toolsets.
Kanal- und Ökosystempartner prägen zunehmend Distribution und Implementierung, insbesondere für Bereitstellungen im Mid-Market und an mehreren Standorten. Der Beitritt von SimpleTek zu Telarus als Lieferantenpartner im Juli 2026 zielt darauf ab, TEM- und Managed-Mobility-Services über ein Berater-Ökosystem anzubieten, und Brightfin gab im Februar 2026 einen Kundengewinn in Australien über seinen Managed-Services-Partner Mobilise IT bekannt. Konsolidierung und die Integration angrenzender Plattformen sind ebenfalls sichtbar: Die Übernahme von Cloud Age durch Connectbase im Dezember 2025 verbindet Daten zu Telekommunikationsrechnungen und Ausgabenmanagement mit Sourcing-Workflows für Konnektivität, während die Partnerschaft von Saaswedo mit Software Contract Solutions im Juni 2026 TEM- und Mobilitätsdienste mit Software-Asset-Management- und Lizenzaudit-Funktionen verknüpft.
Wettbewerbslandschaft
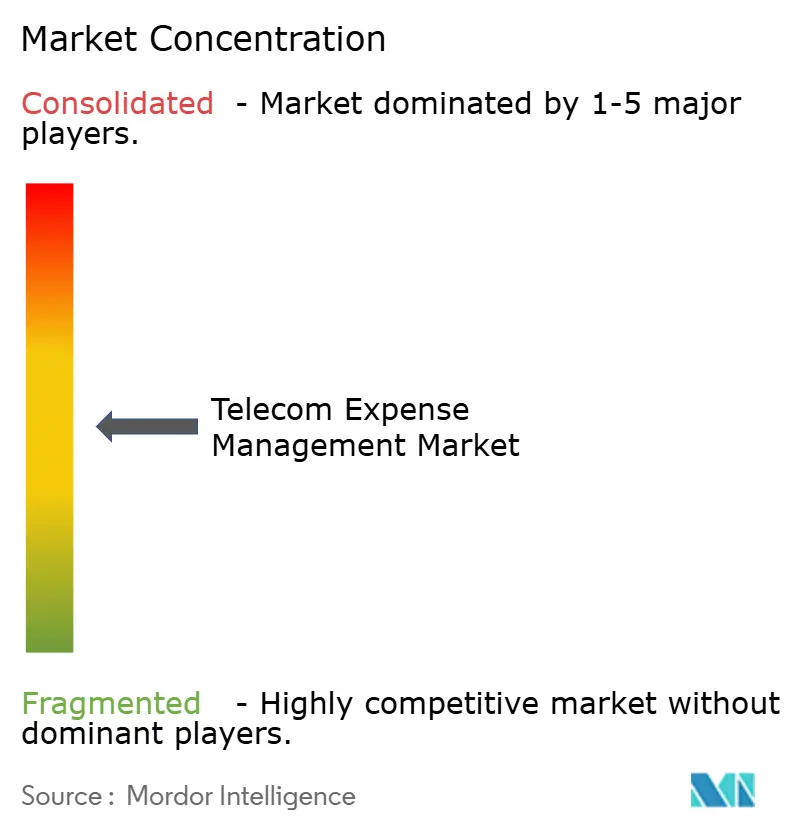
Der Markt ist mäßig fragmentiert, wobei die fünf größten Anbieter schätzungsweise rund 50 % des kombinierten Umsatzes halten, was Raum für spezialisierte Neueinsteiger lässt. Tangoe, Calero-MDSL und Cass Information Systems bilden die Führungsebene, wobei jeder in das Management von Technologieausgaben mehrerer Kategorien expandiert, das Cloud-IaaS, SaaS und Mobilität umfasst. Die KI-first-Roadmap von Tangoe kennzeichnet Rechnungsanomalien nahezu in Echtzeit, verkürzt Wiederherstellungszyklen und steigert Kundeneinsparungs-Benchmarks. Calero-MDSL setzt auf von Gartner anerkannte SaaS-Verwaltungsmodule, um in einheitliche Ausgaben-Suiten zu verkaufen, während Cass Information Systems seinen TEM-Bereich durch Veräußerung an Asignet abspaltet, um sich auf Logistik und Zahlungen neu auszurichten.
Disruptoren nutzen Cloud-native Architekturen und eingebettete Automatisierung, um KMU zu niedrigeren Preisen zu bedienen und Platzhirsche unter Druck zu setzen, Onboarding-Abläufe zu straffen. Die Übernahme von vCom Solutions durch AppDirect im November 2024 spiegelt eine breitere Konsolidierungswelle wider, da Plattformanbieter Größe für Datenwissenschaftsinvestitionen anstreben. Branchenspezifische Varianten entstehen: Anbieter bündeln Healthcare-Compliance-Berichte oder Energiesektorkennzahlen zur Differenzierung. Auch betreiberseitige Dienste nehmen zu, wobei Telekommunikationsunternehmen grundlegende Analytik in Unternehmensverträge bündeln und den Markt für Telekommunikationsausgabenverwaltung in Richtung Koopetition zwischen Betreibern und traditionellen TEM-Unternehmen bewegen.
Die technologische Differenzierung konzentriert sich auf prädiktive Modelle, Anomalieauflösungs-Bots und Open-API-Stacks, die Daten aus SD-WAN-Controllern, Cloud-Ausgaben-Hubs und Software-Lizenzmanagern ziehen. Anbieter investieren in CO₂-Fußabdruck-Rechner, die Kunden in die Lage versetzen, Emissionen aus Datentransport und Geräteflotten zu quantifizieren. Kundenreferenzen zeigen durchschnittliche Einsparungen von 10–20 % im ersten Vertragsjahr und unterstreichen damit das strategische Gewicht der Plattformauswahl für den Gesamt-ROI digitaler Transformationen.
Branchenführer im Bereich Telekommunikationsausgabenverwaltung
Sakon Inc.
Avotus Corporation
Tangoe, Inc.
Calero-MDSL
WidePoint Solutions Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Telekommunikationsausgabenmanagement
- Tangoe Inc.
- Calero-MDSL
- Cass Information Systems Inc.
- Sakon Inc.
- Tellennium Inc.
- WidePoint Corporation
- Avotus Corporation
- Valicom Corporation
- Upland Software Inc. (Cimpl)
- CGI Inc.
- Accenture PLC (Network Services)
- TeleManagement Technologies Inc.
- Auditmacs
- Dimension Data (NTT Ltd.)
- Mitel Networks Corp.
- Intrado Corporation (West)
- Advantix Solutions Group
- Comview Corporation (Calero)
- Subex Ltd.
- Xigo (Verizon)
- Basware Corp.
Lesen Sie die Analyse der Telekommunikationsausgabenmanagement-Unternehmen

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum für TEM-Anbieter liegt in der tieferen Kontrolle mobilitätsgetriebener Kostentreiber, da sich der Ausgabenmix der Unternehmen zunehmend in Richtung Mobil- und Funkdienste verschiebt. Mindglobal berichtete, dass Mobil- und Funkdienste 2026 durchschnittlich 42 % der Telekommunikationsausgaben von Unternehmen ausmachten, gegenüber 31 % im Jahr 2021, was auf eine Produktnachfrage im Bereich der Verwaltung von BYOD-Zuschüssen, Roaming-Governance, Automatisierung des Gerätelebenszyklus und nutzerbezogenem Chargeback hinweist, das Nutzungstelemetrie mit Richtlinienergebnissen verknüpft, statt nur auf Rechnungsabgleich zu setzen.
Eine weitere Chance liegt an der Schnittstelle von compliance-tauglicher Berichterstattung und bereichsübergreifender Kostentransparenz über Telekommunikation, SaaS und Cloud hinweg. Die CSRD erweitert ab 2026 die strukturierte ESG-Berichterstattung für mehr Unternehmen, einschließlich börsennotierter KMU, was den Bedarf an TEM-Ergebnissen erhöht, die eine prüfbare Zuordnung und Umweltberichterstattung für Konnektivitäts- und Gerätebestände unterstützen. Das Interesse an KI-gestütztem TEM und Governance zeigte sich auch auf der Frühjahrskonferenz der Enterprise Telecom Management Association (ETMA) im Februar 2026, was die Nachfrage nach Plattformen bestätigt, die automatisierte Audits, Anbietermanagement und integrierte Kostenintelligenz über Festnetz-, Mobilfunk- und Cloud-Dienste hinweg zusammenführen.
Recent Industry Developments in Markt für Telekommunikationsausgabenmanagement
- Juni 2026: Sakon veröffentlichte Ergebnisse aus Mobilitätsautomatisierungseinsätzen für ein Fortune-100-Unternehmen aus der Luft- und Raumfahrt- und Verteidigungsbranche sowie einen globalen Marktführer im Lebensmittel- und Getränkesektor und verwies in beiden Fällen auf jährliche Einsparungen von mehr als 1 Million USD. Diese Ergebnisse positionieren TEM-Programme als operative Automatisierung für Mobilfunkdienste, nicht nur als Rechnungsvalidierung, und untermauern ergebnisorientierte Managed-Service-Modelle in großen, komplexen Beständen.
- Februar 2026: Tangoe veröffentlichte seinen Bericht „2026 IT Expense Management Trends and Savings Recommendations“, gestützt auf aggregierte Erkenntnisse aus Technologieausgaben von 34 Milliarden USD. Der Fokus auf Ausgabenintelligenz über verschiedene Kategorien hinweg unterstützt die Erweiterung der TEM-Plattformen auf breitere Governance von Technologieausgaben und stärkt die Anbieter-Benchmarking-Narrative, die bei Sourcing- und Streitfallverhandlungen genutzt werden.
- November 2024: AppDirect schloss die Übernahme von vCom Solutions ab und erweiterte damit sein Portfolio zur Unternehmenskostenoptimierung. Die Transaktion unterstrich den Konsolidierungsdruck bei TEM-angrenzenden Plattformen und förderte umfassendere Suiten, die Beschaffung, Bestandsführung und Multi-Vendor-Ausgabenkontrolle unter einem Betriebsmodell vereinen.


Markt für Telekommunikationsausgabenmanagement Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Telecom Expense Management Software- und Serviceaktivitäten, die Unternehmen dabei unterstützen, Telekommunikationsausgaben über Mobil-, Festnetz- und Datendienste hinweg zu kontrollieren, zu prüfen und zu optimieren. Dazu gehören Bestandsverwaltung, Abrechnungstransparenz und Nutzungssteuerung über Carrier und Konten hinweg.
Umfangsausschlüsse: Wir schließen Kernabrechnungs- und Netzwerkbetriebstools von Carriern aus, die keinen Anwendungsfall zur Kostenkontrolle und Governance im Unternehmens-TEM haben.
Übersicht der Segmentierung
- Nach Lösung
- Rechnungsmanagement
- Mobilitäts- und Geräteverwaltung
- Beschaffung und Einkauf
- Ausgabenprüfung und -optimierung
- Nutzungsmanagement und Berichterstattung
- Streitmanagement
- Bestandsmanagement
- UCC-Kostenmanagement
- Weitere Lösungen
- Nach Dienst
- Managed Service
- Gehosteter/Cloud-Dienst
- Professional Services
- Nach Bereitstellungsmodus
- On-Premise
- Cloud/SaaS
- Hybrid
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Endnutzerbranche
- BFSI
- Einzelhandel und Konsumgüter
- Fertigung
- IT und Telekommunikation
- Gesundheitswesen und Biowissenschaften
- Energie und Versorgungsunternehmen
- Regierung und öffentlicher Sektor
- Weitere Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- ASEAN (Singapur, Indonesien, Thailand)
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde genutzt, um den Kontext für Nachfrage, Preisgestaltung und Akzeptanz festzulegen, bevor wir das Marktmodell erstellten. Wir bezogen uns auf öffentliche Quellen wie die Datenbank der US-SEC-Einreichungen, das US Bureau of Labor Statistics, Indikatoren der OECD und der Weltbank sowie auf Normungsgremien und Verbandsportale im Telekommunikations- und IT-Bereich, die Markt- und Nutzungskontext veröffentlichen.
Um die Annahmen zu präzisieren, haben wir zudem Investorenpräsentationen, Jahresberichte und seriöse Presseberichterstattung überprüft, um Kaufauslöser, Vertragsstrukturen und Preisverschiebungen im TEM-Bereich über SaaS und Managed Services hinweg zu verstehen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -intelligenz, Nachrichtenscreening und Patentrecherchen genutzt, um Umsatzhinweise der Anbieter und Produktentwicklungen im Zeitverlauf zu überprüfen. Diese Quellen sind beispielhaft und nicht erschöpfend, und viele weitere öffentliche Referenzen wurden ebenfalls für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, welcher Anteil der Telekommunikationsausgaben von Unternehmen realistisch durch TEM adressierbar ist und wie sich dieser Pool mit Mobilitätsrichtlinien, der Nutzung von Cloud-Collaboration und Multi-Carrier-Verträgen verändert. Wir sprachen mit Praktikern aus Beschaffung, IT-Betrieb, Finanzen und Managed-Service-Bereitstellung und überprüften anschließend die Annahmen über die Regionen Amerika, EMEA und APAC hinweg, um zu vermeiden, regionale Preisniveaus und Akzeptanzmuster zu unbedacht zu mitteln.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 18 % | APAC: 47 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 47 % | Amerika: 23 % |
Marktdimensionierung & Prognosen
Wir haben die Nachfrage dimensioniert, indem wir zunächst die adressierbaren Telekommunikationsausgaben der Unternehmen rekonstruiert und dann den Anteil geschätzt haben, der typischerweise in TEM-Programme fließt, basierend auf Akzeptanzraten nach Region und organisatorischer Reife. Diesen Pool haben wir anhand vorherrschender Preisstrukturen in einen Marktwert übersetzt.
Die Ergebnisse wurden durch selektive Bottom-up-Näherungen wie stichprobenartige Vertragspreise, verfügbare Umsatzhinweise der Anbieter und Kanalprüfungen bestätigt. Wenn die beiden Sichtweisen voneinander abwichen, haben wir die Gesamtwerte angepasst, um das Modell wieder zu einer konsistenten Geschichte zusammenzuführen.
Zu den wichtigsten Eingaben des Modells zählten die Intensität von Unternehmensmobilität und Remote-Arbeit, der Anteil der Telekommunikationsdienste unter zentralisierter Beschaffung, durchschnittliche Geräte- und Anschlusszahlen je Mitarbeiterband, Anhängungsraten für Managed Services sowie typische ergebnisabhängige oder abonnementbasierte Preisgestaltung in Verträgen. Für die Prognosen nutzten wir Szenarioanalysen, gestützt durch Expertenmeinungen, da das Wachstum durch Kostensenkungszyklen, Anbieterkonsolidierung und das Tempo der Umstellung auf SaaS und Managed Services stark schwanken kann. Wo Bottom-up-Signale für kleinere Anbieter unvollständig waren, haben wir Lücken durch kalibrierte Durchdringungsannahmen und in Interviews validierte Preisbänder geschlossen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, unter anderem ob der implizite Umsatz je verwalteter Leitung oder je Unternehmen innerhalb realistischer Bandbreiten liegt und ob die regionalen Aufteilungen bekannten Mustern der IT-Ausgaben von Unternehmen entsprechen. Wirkt ein Ergebnis unstimmig, überprüfen wir die Variablenannahmen erneut, kontrollieren die Quellenvermerke und kontaktieren ausgewählte Befragte erneut, um zu bestätigen, ob eine Vertrags- oder Preisänderung real ist oder nur einen Ausreißer darstellt.
Vor der Freigabe erfolgt eine mehrstufige Überprüfung mit Peer-Kontrollen der Umfanggrenzen und der Rechenlogik sowie einer abschließenden Konsistenzprüfung der Erzählung und der Zahlen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird eine letzte Prüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Telecom Expense Management von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für Telecom Expense Management stimmen oft nicht überein, da unterschiedliche Studien Umfänge und Zeitbasen auf Weisen vermischen, die verändern, was gezählt wird. Die Spanne ergibt sich auch daraus, wie Anbieter erfasst werden, welche Teile der Managed-Service-Arbeit als umfangsrelevanter Umsatz behandelt werden und wie Währungstiming und Inflation gehandhabt werden.
Carrier-Vertragsbenchmarks, beobachtete Bandbreiten der TEM-Gebühren pro Leitung oder Gerät und interviewgestützte Anhängungsraten für Managed Services sind die Prüfungen, mit denen Mordor Intelligence an einen realistischen adressierbaren Pool von Unternehmensausgaben gebunden bleibt. Diese Prüfungen können den Gesamtwert verändern, wenn eine andere Schätzung sich auf reine Softwareumsätze oder ältere Preispunkte stützt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,95 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 4,10 Mrd. USD (2024) | Verwendet eine Basis von 2024 mit begrenzter Fortschreibung der Managed-Service-Umsätze und wendet konservative Durchdringungsraten in Großunternehmen an, ohne die Gebühren-pro-Leitung-Bandbreiten regional erneut zu überprüfen. |
| Fachpublikation B | 3,90 Mrd. USD (2024) | Zählt hauptsächlich SaaS-Abonnements und schließt einen umfassenderen Satz an Audit-, Streitfall- und laufender Managed-TEM-Arbeit aus, was den erfassten Wert in Multi-Carrier-Umgebungen senkt. |
Die Tabelle legt nahe, dass die meisten Unterschiede darin liegen, was als TEM-Umsatz gezählt wird (nur Software gegenüber Software plus Managed- und Beratungsleistungen) und wie Akzeptanz und Preisgestaltung Jahr für Jahr aktualisiert werden. Indem wir den Wert an klare Ausgabenpools, praxisnahe Durchdringungsannahmen und wiederholbare Gebührenbenchmarks binden, halten wir das Ergebnis transparent und leichter mit dem tatsächlichen Kaufverhalten abstimmbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telekommunikationsausgabenverwaltung im Jahr 2026?
Das Marktvolumen für Telekommunikationsausgabenverwaltung beträgt im Jahr 2026 5,64 Mrd. USD.
Wie hoch ist die erwartete Wachstumsrate bis 2031?
Der Markt wird voraussichtlich zwischen 2026 und 2031 eine CAGR von 13,98 % verzeichnen.
Welche Region expandiert am schnellsten?
Der asiatisch-pazifische Raum verzeichnet die höchste Wachstumstrajektorie mit einer CAGR von 14,18 %.
Welcher Lösungstyp gewinnt am meisten an Dynamik?
Nutzungsmanagement und Berichterstattung skaliert mit einer CAGR von 14,04 % und übertrifft damit andere Lösungen.
Warum übernehmen KMU jetzt TEM-Plattformen?
Cloud-basierte Abonnementmodelle und vereinfachtes Onboarding senken die Einstiegsbarrieren und helfen KMU, zweistellige Einsparungen zu erzielen.
Was treibt die Nachfrage nach Managed Services an?
Unternehmen bevorzugen OpEx-Modelle, die die Optimierungsverantwortung und das Leistungsrisiko auf spezialisierte Anbieter übertragen.
Seite zuletzt aktualisiert am:



