
Marktgröße und Marktanteil für syndromische Multiplex-Diagnostik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.10 Milliarden US-Dollar |
| Marktgröße (2031) | 3.98 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.13 % |
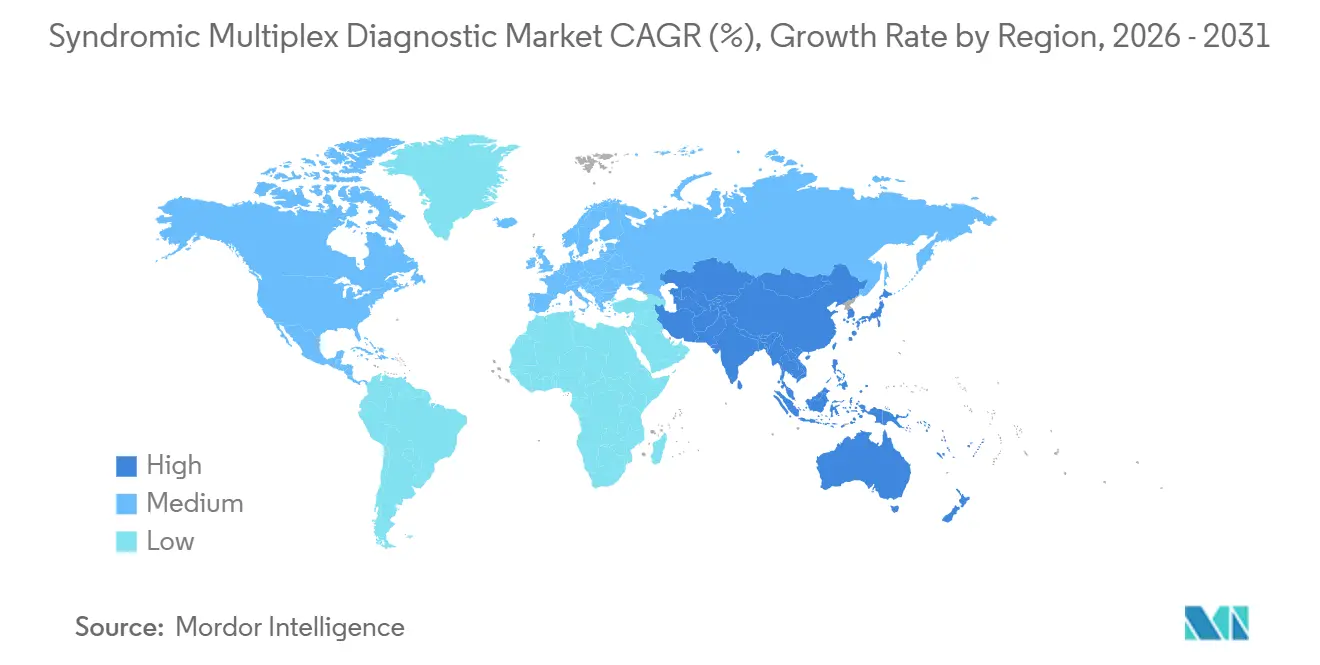
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
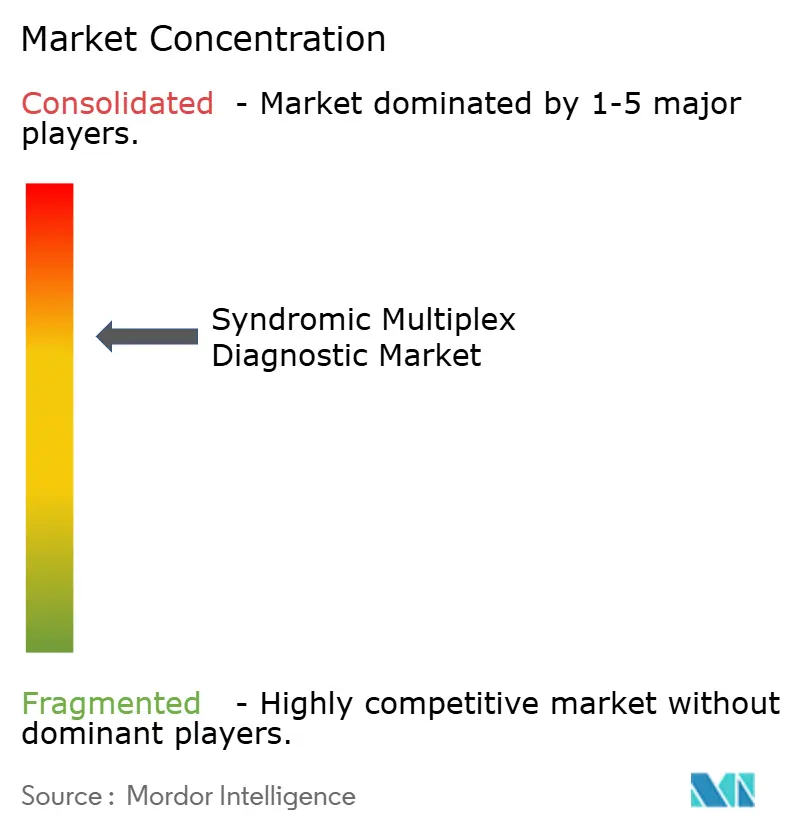
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für syndromische Multiplex-Diagnostik von Mordor Intelligence
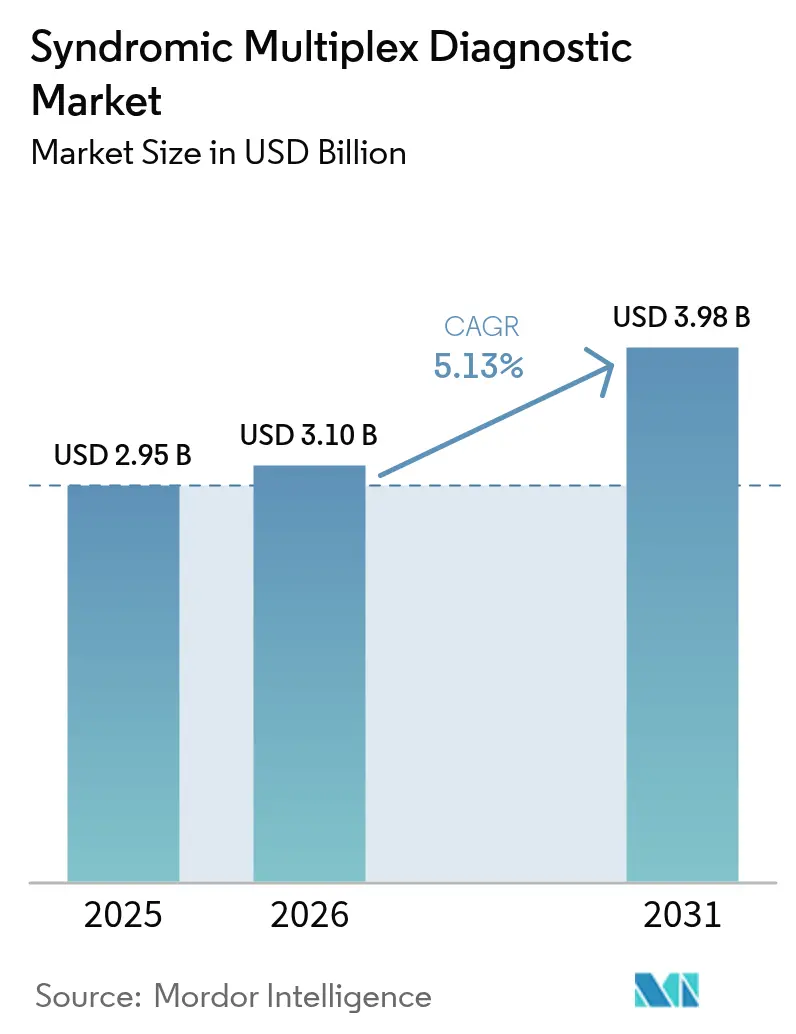
Die Marktgröße für syndromische Multiplex-Diagnostik wurde im Jahr 2025 auf USD 2,95 Milliarden geschätzt und soll von USD 3,10 Milliarden im Jahr 2026 auf USD 3,98 Milliarden bis 2031 wachsen, bei einer CAGR von 5,13 % während des Prognosezeitraums (2026–2031). Die zunehmende gleichzeitige Zirkulation von Atemwegsviren, der Trend zur Überwachung enterischer Erreger sowie Erstattungsregelungen, die Multiplex-Tests begünstigen, sorgen für eine stetige Nachfrage. Assays der nächsten Generation auf Basis der Sequenzierung der nächsten Generation (NGS) erweitern das klinische Instrumentarium, indem sie unerwartete Erreger erkennen, die von Panels mit festen Zielen übersehen werden – eine Fähigkeit, die die Bestätigungszeit während des H5N1-Übertragungsereignisses 2025 verkürzte. Einzelhandelsdrogerienketten setzen CLIA-befreite Systeme in ländlichen Kliniken ein, was den Zugang erweitert und gleichzeitig den Preiswettbewerb durch Anbieter aus dem asiatisch-pazifischen Raum verschärft, die Panels zu 40–60 % niedrigeren Listenpreisen anbieten. Die behördliche Kontrolle nimmt zu, da die U.S. Food and Drug Administration (FDA) nun 510(k)-Einreichungen für die meisten im Labor entwickelten Multiplex-Panels verlangt, was die Genehmigungsfristen um bis zu 18 Monate verlängert.
Wichtigste Erkenntnisse des Berichts
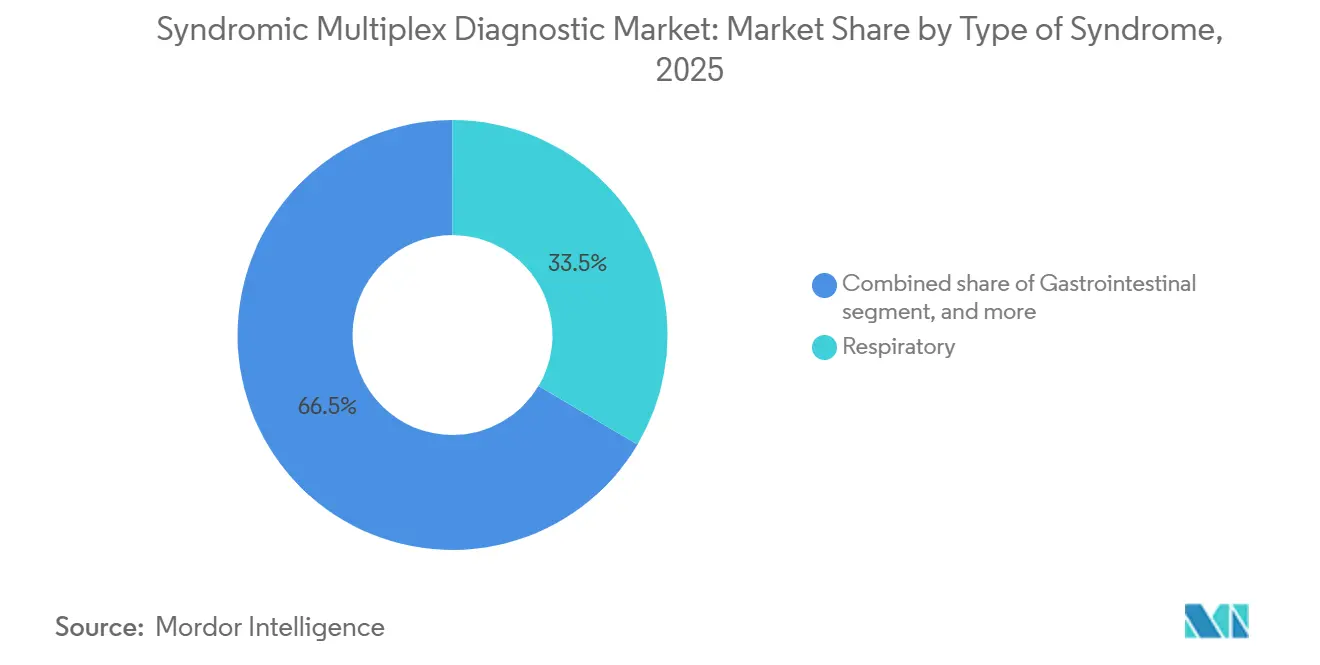
- Nach Syndromtyp führten Atemwegspanels mit einem Marktanteil von 33,55 % am Markt für syndromische Multiplex-Diagnostik im Jahr 2025, während gastrointestinale Panels bis 2031 mit einer CAGR von 9,25 % wachsen.
- Nach Technologie hielten Multiplex-PCR-Plattformen im Jahr 2025 einen Anteil von 63,53 % an der Marktgröße für syndromische Multiplex-Diagnostik, und NGS-basierte Assays sollen bis 2031 mit einer CAGR von 10,75 % wachsen.
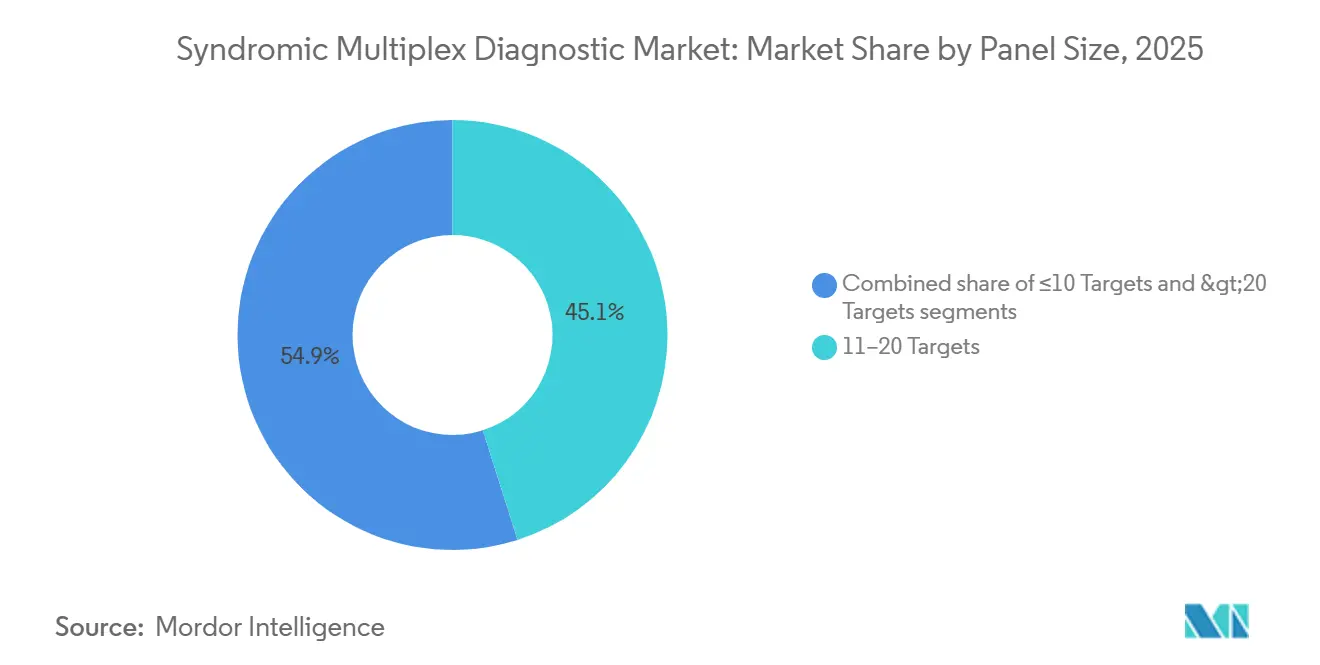
- Nach Panelgröße entfielen 11–20 Zielmenüs auf 45,15 % des Umsatzes im Jahr 2025, während Panels mit mehr als 20 Zielen mit einer CAGR von 9,82 % wachsen.
- Nach Endnutzer erfassten Diagnostiklabore 44,55 % der Nachfrage im Jahr 2025, wobei Point-of-Care-Kliniken mit einer CAGR von 8,32 % der am schnellsten wachsende Kanal sind.
- Nach Geografie erwirtschaftete Nordamerika 41,55 % des Umsatzes im Jahr 2025, aber der asiatisch-pazifische Raum ist die dynamischste Region mit einer CAGR von 7,22 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für syndromische Multiplex-Diagnostik
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Infektionskrankheiten | +1.2% | Global, am stärksten im asiatisch-pazifischen Raum und in Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Akzeptanz der molekularen Diagnostik | +1.5% | Nordamerika und Europa führend, asiatisch-pazifischer Raum beschleunigt sich | Mittelfristig (2–4 Jahre) |
| Ausbau der Point-of-Care-Testinfrastruktur | +0.9% | Ländliche Gebiete Nordamerikas, Städte der Stufe 2/3 im asiatisch-pazifischen Raum, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Günstige Erstattungsrahmen | +0.7% | Nordamerika, Westeuropa | Langfristig (≥ 4 Jahre) |
| KI-gestützte Ergebnisinterpretation | +0.5% | Global, konzentriert in Hochvolumen-Referenzlaboren | Mittelfristig (2–4 Jahre) |
| Telediagnostik-Kioske in Einzelhandelsapotheken | +0.4% | Nordamerika, ausgewählte Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Infektionskrankheiten
Die gleichzeitige Zirkulation von Influenza A/B, RSV und SARS-CoV-2 verkürzte die Entscheidungsfenster während der Saison 2024–2025 und veranlasste Kliniker, Multiplex-Atemwegspanels zu bevorzugen, die Ergebnisse innerhalb von 30–60 Minuten liefern. Die WHO-Labore verzeichneten 2025 127 neue Influenza-Reassortanten, was das Risiko verdeutlicht, dass Einzelziel-PCR-Assays neu entstehende Stämme übersehen[1]Weltgesundheitsorganisation, „Globales Influenza-Überwachungs- und Reaktionssystem”, who.int. Notaufnahmen in Krankenhäusern leiten nun in 62 % der US-amerikanischen Fälle Multiplex-Tests ein, gegenüber 41 % im Jahr 2023, was die Ziele des Antibiotika-Stewardships widerspiegelt, die einen schnellen Ausschluss mehrerer Erreger erfordern. Enterische Ausbrüche verstärken diesen Wandel; die Norovirus-GII.4-Sydney-Welle verursachte Anfang 2025 340 institutionelle Cluster in Europa und trieb die Einführung gastrointestinaler Panels voran, die 22 Erreger erkennen. Die FDA erteilte 2025 neun Notfallzulassungen für neue Atemwegspanels, was den Markteintritt beschleunigte und gleichzeitig klinische Leistungsstandards aufrechterhielt.
Wachsende Akzeptanz der molekularen Diagnostik
Krankenhäuser ersetzen Kulturarbeitsabläufe durch molekulare Panels, um Vorgaben zu erfüllen, die eine Erregeridentifizierung innerhalb von sechs Stunden nach der Probenentnahme verlangen. Die FDA-Zulassung des Xpert GI Panel von Cepheid im Jahr 2024 beseitigte die 24–72-stündige Kulturverzögerung bei gastrointestinalen Ausbrüchen. Eine Studie in Clinical Infectious Diseases aus dem Jahr 2025 zeigte, dass Multiplex-Atemwegspanels die Krankenhausaufenthalte um 1,2 Tage verkürzten und den Antibiotikaeinsatz um 18 % reduzierten, was trotz der Testkosten von USD 150–200 eine Einsparung von USD 3.400 pro Patient ergab. Referenzlabore bevorzugen Hochdurchsatzsysteme wie Luminex NxTAG, das 96 Proben in fünf Stunden verarbeitet. Die regulatorische Harmonisierung in China beschleunigte die Einführung, als die Nationale Medizinprodukteverwaltung 2025 17 PCR-Assays im Schnellverfahren genehmigte.
Ausbau der Point-of-Care-Testinfrastruktur
CLIA-befreite Instrumente ermöglichen Tests außerhalb von Krankenhäusern. BIOFIRE SPOTFIRE von bioMérieux erhielt 2024 den Befreiungsstatus und ist nun in 450 CVS MinuteClinics installiert und versorgt Regionen, in denen Patienten zuvor mehr als 40 Kilometer für molekulare Tests zurücklegen mussten. Walgreens begann 2025 mit der Pilotierung von 200 Cepheid Xpert Xpress-Systemen, wiederum mit Fokus auf unterversorgte Landkreise. Das indische Gesundheitsministerium finanzierte die Installation von 600 molekularen Point-of-Care-Plattformen in Uttar Pradesh und Bihar und priorisierte dabei Bezirke mit hoher Tuberkulosebelastung. Die 2024 herausgegebene FDA-Leitlinie verlangt nun eine 95-prozentige Übereinstimmung mit Labormethoden für Panels, die eine CLIA-Befreiung anstreben, was die Validierungsstrenge erhöht. Der Einzelhandelseinsatz soll wachsen, da die Erstattung für apothekenbasierte Diagnostik ausgeweitet wird.
Günstige Erstattungsrahmen für Multiplex-Panels
Medicare erhöhte die Vergütung für CPT 87631–87633 im Jahr 2025 um 4,2 %, um anzuerkennen, dass syndromische Panels die nachgelagerten Kosten senken. Private Kostenträger folgten diesem Schritt; Anthem hob die Vorabgenehmigung für gastrointestinale Panels im ambulanten Bereich ab Januar 2025 auf. Im Gegensatz dazu erstattet Deutschland Atemwegspanels nur mit EUR 35–45 (USD 38–49), was die Einführung in der Primärversorgung verlangsamt. Die Erstattungslücke erstreckt sich auf neu entstehende Assays für Blutbahninfektionen, bei denen 40 % der US-amerikanischen privaten Kostenträger die Deckung trotz FDA-Zulassung noch ablehnen und Krankenhäuser zwingen, die Kosten zur Erfüllung von Sepsisprotokollen selbst zu tragen. Die klinische Nutzenleitlinie der FDA aus dem Jahr 2024 verknüpft nun die Erstattungsaussichten mit dem Nachweis der Kosteneffizienz, was Anbieter dazu veranlasst, gesundheitsökonomische Endpunkte in Zulassungsstudien einzubeziehen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für syndromische Testpanels | -0.8% | Global, am stärksten in Ländern mit niedrigem und mittlerem Einkommen | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische Genehmigungsverfahren | -0.6% | Nordamerika und Europa, Verschärfung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei Mastermixes | -0.4% | Global, Engpässe im asiatisch-pazifischen Raum und in Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich der Cybersicherheit bei Cloud-Plattformen | -0.3% | Global, am stärksten in Regionen mit strengen Datenschutzgesetzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für syndromische Testpanels
US-amerikanische Listenpreise von USD 150–250 pro Atemwegspanel bleiben im ambulanten Bereich eine Hürde, wo die Erstattung bis zu 40 % unter den Krankenhaussätzen liegt. Die Erschwinglichkeit ist im asiatisch-pazifischen Raum noch schwieriger, wo die jährlichen Gesundheitsausgaben pro Kopf in Indien USD 73 und in Indonesien USD 132 betragen. Chinesische Hersteller stören die Preisgestaltung, indem sie 15-Ziel-Panels für USD 35–50 anbieten, was multinationale Unternehmen zur Einführung gestaffelter Preismodelle zwingt, die die Margen schmälern. Multiplex-Instrumente kosten USD 15.000–75.000, was die Budgets unabhängiger Labore und ländlicher Krankenhäuser belastet. bioMérieux vermietet SPOTFIRE-Einheiten nun für USD 400 pro Monat mit fünfjährigen Reagenzienverpflichtungen, doch solche Vereinbarungen binden Kunden an Einzelanbieter-Ökosysteme.
Strenge regulatorische Genehmigungsverfahren
Die endgültige Regelung der FDA, die den Ermessensspielraum bei der Durchsetzung für im Labor entwickelte Tests beendet, erfordert klinische Studien mit 300–500 Proben für jedes syndromische Panel, was USD 0,5–1,2 Millionen und 12–18 Monate zur Markteinführungszeit hinzufügt. Die überarbeiteten chinesischen Leitlinien von 2025 verlangen eine Validierung gegen 50 klinische Isolate pro Ziel, was den Arbeitsaufwand im Vergleich zu früheren Regeln verdreifacht. Die europäische Verordnung über In-vitro-Diagnostika (IVDR) schreibt nun eine Überprüfung durch benannte Stellen für die meisten Multiplex-Assays vor, was die Genehmigungswarteschlangen selbst für etablierte Anbieter verlängert[2]Europäische Kommission, „Verordnung über In-vitro-Diagnostika”, ec.europa.eu. Diese Anforderungen begünstigen Unternehmen mit großen klinischen Studiennetzwerken und drängen kleinere Innovatoren in Richtung Partnerschaft oder Übernahme.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Syndromtyp: Gastrointestinale Panels gewinnen an Dynamik
Atemwegspanels erfassten 2025 einen Marktanteil von 33,55 % am Markt für syndromische Multiplex-Diagnostik, was die tief verwurzelte saisonale Nachfrage unterstreicht. Gastrointestinale Panels wachsen jedoch mit einer CAGR von 9,25 %, da Infektionskontrollbudgets mit Norovirus- und Clostridioides-difficile-Koinfektionen zu kämpfen haben. Die dem Markt für syndromische Multiplex-Diagnostik zugeordnete Marktgröße für Blutbahninfektionstests ist heute kleiner, steigt jedoch, da Krankenhäuser die Einstunden-Sepsisbündelfrist einhalten wollen. Panels für das Zentralnervensystem bleiben eine Nische, sind jedoch bei der Abklärung von Meningitis unverzichtbar, während Harnwegs- und Panels für sexuell übertragbare Infektionen außerhalb der stationären Versorgung mit Erstattungshürden konfrontiert sind.
Der Panel-Mix verschiebt sich, da enterische Ausbrüche das Risiko einer Unterdiagnose verdeutlichen. Die FDA-Zulassung des 14-Ziel-Cepheid Xpert GI-Panels im Jahr 2024 beseitigte einen Engpass bei der schnellen Stuhluntersuchung. Krankenhäuser fügen Blutbahninfektionspanels hinzu, die 33 Erreger und Resistenzmarker in weniger als einer Stunde identifizieren und das Antibiotika-Stewardship verbessern. Das Wachstum bei ZNS-Tests ist durch eine relativ geringe Inzidenz begrenzt, weist jedoch Premiumpreise auf, die die Herstellermargen stützen. Vaginitis- und komplizierte HWI-Panels könnten sich beschleunigen, sobald die Kostenträger die Deckung über symptomatische Frauen in Facharztpraxen hinaus ausweiten.


Nach Technologieplattform: NGS-Assays fordern die PCR-Dominanz heraus
Multiplex-PCR-Plattformen erwirtschafteten 2025 63,53 % des Umsatzes dank schneller 30–60-minütiger Arbeitsabläufe. Die dem Markt für syndromische Multiplex-Diagnostik zugeordnete Marktgröße für NGS steigt mit einer CAGR von 10,75 %, was seinen Wert bei der Erkennung neuartiger Erreger wie dem H5N1-Übertragungsereignis 2025 widerspiegelt, das durch metagenomische Sequenzierung 48 Stunden früher als durch PCR bestätigt wurde. Die isothermale Amplifikation skaliert in ressourcenbeschränkten Kliniken aufgrund geringer Hardwarekomplexität, während Microarrays in Referenzlaboren relevant bleiben, die einen hohen Probendurchsatz schätzen.
Die NGS-Einführung beschleunigt sich, da Oxford Nanopore Sechs-Stunden-Läufe optimiert, die die Lücke zur PCR-Durchlaufzeit verringern. Regulatorische Klarheit kam 2024, als die FDA analytische Empfindlichkeitsleitlinien für metagenomische Assays herausgab, was die Unsicherheit für Anbieter verringerte. PCR-Marktführer reagieren, indem sie breitere Zielmenüs und KI-gestützte Auswertungen hinzufügen, um ihren Anteil zu verteidigen. Isothermale Systeme wie Abbott's ID NOW liefern 13-minütige Grippeergebnisse, sind jedoch auf drei Ziele beschränkt, was ihre Rolle in fokussierten Point-of-Care-Szenarien festigt.
Nach Panelgröße: Stewardship-Programme bevorzugen größere Menüs
Panels mit 11–20 Zielen dominierten mit 45,15 % des Umsatzes im Jahr 2025 und balancieren Breite und Workflow-Einfachheit. Panels mit mehr als 20 Zielen wachsen mit einer CAGR von 9,82 %, da Krankenhäuser eine gleichzeitige Erkennung von Resistenzgenen anstreben, um die Therapie innerhalb der Sepsisstunde zu steuern. Kleine Panels mit ≤10 Zielen bedienen weiterhin Apothekenkliniken, wo Kosten und Benutzerfreundlichkeit die Breite überwiegen.
Größere Menüs glänzen in der Intensivmedizin; ein 33-Ziel-Blutbahnpanel verkürzte die Zeit bis zur geeigneten Therapie um 22 Stunden und senkte die 30-Tage-Sterblichkeit um 14 %. Mittelgroße Atemwegsmenüs profitieren vom höheren Medicare-Erstattungscode 87633, der die Wirtschaftlichkeit mit dem klinischen Nutzen in Einklang bringt. Die FDA fordert Hersteller nun auf, den klinischen Nutzen jedes hinzugefügten Ziels zu begründen, was das Streben nach Alles-in-einem-Menüs eindämmt, die die Kosten ohne nachgewiesenen Nutzen erhöhen.
Nach Endnutzer: Point-of-Care-Kliniken verzeichnen starkes Wachstum
Diagnostiklabore behielten 2025 einen Anteil von 44,55 % bei, indem sie während der Grippesaison Hochvolumen-Panels verarbeiteten. Point-of-Care-Kliniken wachsen jedoch mit einer CAGR von 8,32 %, da CLIA-befreite Plattformen ländliche Apotheken erreichen. Krankenhäuser bleiben für komplexe Probentypen wie Liquor cerebrospinalis unverzichtbar, während Forschungsinstitute metagenomische Arbeitsabläufe erproben, die das Design der nächsten Panelgeneration informieren.
Die Einführung in Apotheken verändert die Marktlogistik. CVS und Walgreens konkurrieren nun mit Notaufnahmen um das Volumen bei Atemwegstests und nutzen dabei 30-minütige Proben-zu-Ergebnis-Systeme. Krankenhauslabore kontern, indem sie Instrumente direkt in Notaufnahmen platzieren und so die mittlere Durchlaufzeit um 47 Minuten gegenüber Zentrallaboren verkürzen. Forschungszentren evaluieren weiterhin anpassbare Panels, die genomische Überwachung mit der Infektionskontrollpolitik verknüpfen.
Geografische Analyse
Nordamerika erwirtschaftete 2025 41,55 % des Umsatzes, gestützt durch eine robuste Medicare-Erstattung und weit verbreitete CLIA-befreite Installationen im Einzelhandel. US-amerikanische Notaufnahmen erreichten eine Durchdringungsrate von 62 % bei Atemwegspanels, obwohl das ambulante Wachstum nun die inkrementelle Nachfrage anführt. Kanada hinkt hinterher, da Provinzpläne Panels zu etwa der Hälfte der US-amerikanischen Sätze erstatten, was die Nutzung auf tertiäre Zentren beschränkt. Mexikos IMSS stellte 2025 USD 50 Millionen für molekulare Infrastruktur in 120 Regionalkrankenhäusern bereit, was auf eine steigende lateinamerikanische Nachfrage hindeutet.
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer CAGR von 7,22 %. China genehmigte 2025 17 Multiplex-Assays im Schnellverfahren, und inländische Unternehmen versorgen nun 60–70 % der Nachfrage in Provinzkrankenhäusern zu deutlich niedrigeren Preisen. Indien stellte USD 340 Millionen bereit, um die molekulare Diagnostik in Städte der Stufe 2 auszuweiten, wo der Krankenhauszugang begrenzt ist[3]Ministerium für Gesundheit und Familienfürsorge, Indien, „Nationale Gesundheitsprogramme”, mohfw.gov.in. Japan richtete die PMDA-Regeln an den FDA-510(k)-Verfahren aus, reduzierte Doppelarbeit und beschleunigte die Markteinführung ausländischer Produkte. Die australische Therapeutic Goods Administration erteilte 2025 vorläufige Genehmigungen für fünf CLIA-äquivalente Panels und verbesserte damit den Zugang zur Gesundheitsversorgung im ländlichen Raum. Südkorea nutzt Seegenes Exportstärke, um mit kostengünstigen Atemwegsmenüs europäische Marktanteile zu gewinnen.
Europa bleibt die zweitgrößte Region, wächst jedoch langsam, da die Erstattung im Durchschnitt 60 % unter dem US-amerikanischen Niveau liegt. Frankreich wurde Anfang 2025 das erste EU-Land, das gastrointestinale Panels erstattet, was die klinische Einführung ausweitet. Das NHS Test and Trace-Programm des Vereinigten Königreichs erprobt Multiplex-Tests in 50 Notaufnahmen mit dem Ziel, unangemessene Antibiotikaverordnungen bis 2027 um 20 % zu reduzieren. GCC-Länder finanzieren Krankenhauserweiterungen, die molekulare Labore umfassen, während Brasiliens ANVISA-Genehmigungen die Erstattung überholen und private Krankenhäuser als Hauptkäufer zurücklassen.

Regulatorisches Umfeld
Die regulatorische Aufsicht über syndromische Multiplex-Panels wurde in den wichtigsten Märkten verschärft, da Regulierungsbehörden die Anforderungen für Multi-Target-Infektionskrankheits-Assays standardisieren und die Abhängigkeit von Verfahren mit behördlichem Ermessensspielraum verringern wollten. In den Vereinigten Staaten veröffentlichte die FDA im Mai 2024 die endgültige Regel, nach der laborentwickelte Tests als In-vitro-Diagnostikprodukte gemäß dem Federal Food, Drug, and Cosmetic Act behandelt werden, wodurch ein stufenweiser Abbau des behördlichen Ermessensspielraums eingeleitet wurde. Die FDA brachte außerdem durch endgültige Verordnungen im August 2024 und August 2025 Class-II-Rahmenwerke (Sonderkontrollen) für Multiplex-Atemwegstests voran, was die Erwartungen an die analytische Leistung, die Einbeziehung zirkulierender Stämme und Validierungspakete, die mit 510(k)-Einreichungen übereinstimmen, verstärkte.
Die Erstattungspolitik prägt zunehmend das Panel-Design und die Einführung an verschiedenen Versorgungsorten, parallel zur Geräteregulierung. Im Februar 2026 setzte CMS MolDX eine überarbeitete Local Coverage Determination (L39001) für molekulare syndromische Panels zur Identifizierung von Infektionserregern um, die gezielte von erweiterten Panels unterscheidet und die ambulante Kostenübernahme in bestimmten klinischen Kontexten einschränkt, was die Anforderungen an den dokumentierten klinischen Nutzen erhöht. In Europa treibt die Umsetzung der IVDR weiterhin die Verpflichtungen gegenüber benannten Stellen und im Rahmen der Marktüberwachung voran, und die Europäische Kommission machte im Mai 2026 EUDAMED-Module für wichtige Bereiche wie UDI/Geräteregistrierung und Zertifikate obligatorisch, was den Compliance-Aufwand für Hersteller, die Multiplex-Panels in der EU vermarkten, erhöht.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat; die fünf größten Unternehmen – bioMérieux, Danaher (Cepheid), DiaSorin (Luminex), Roche und Abbott – halten einen großen Anteil, sehen sich jedoch zunehmendem Preisdruck durch Marktteilnehmer aus dem asiatisch-pazifischen Raum ausgesetzt, die 40–60 % günstigere Panels anbieten. bioMérieux festigte seine Position durch die Übernahme von BioFire Diagnostics, während Roche die ePlex-Plattform von GenMark integrierte, um die Assay-Menüs zu vertiefen. Cepheid und Walgreens starteten 2025 ein Einzelhandels-Testpilotprojekt, das das Volumen von Krankenhauslaboren abzieht und etablierte Anbieter zwingt, Durchsatz und Benutzerfreundlichkeit anzupassen.
Technologie treibt den Wettbewerb an. Seegenes MuDT-PCR erkennt 25 Ziele in einer Reaktion und unterbietet Listenpreise um 30 %, was europäische Krankenhausverträge gewinnt. QuantuMDx's 15-minütige Q-POC-Kartusche fordert bestehende CLIA-befreite Geräte in der Notfallversorgung heraus. Mittelgroße Innovatoren orientieren sich zu Blutbahninfektions- und Resistenzpanels, wo nur drei FDA-zugelassene Assays existieren und der klinische Bedarf akut ist. Patentabläufe stehen bevor; Luminex' Microarray-Portfolio beginnt ab 2027 abzulaufen und öffnet Raum für neue Multiplex-Chemien.
Strategische Schritte konzentrieren sich auf vertikale Integration und Fertigungsmaßstab. SD Biosensors Kauf von Meridian Bioscience im Jahr 2024 fügte lyophilisierte Mastermix-Kapazität und ein Vertriebsnetz in 90 Ländern hinzu. MiRXES vermarktet 40-Ziel-Atemwegspanels, die auf proprietärer ID3EAL-Chemie basieren, mit dem Ziel, südostasiatische Krankenhäuser zu bedienen, die von westlichen Marken unterversorgt sind. Die Bündelung von Instrumenten mit mehrjährigen Reagenzienverträgen hilft etablierten Anbietern, dem Preiswettbewerb standzuhalten, bindet Labore jedoch an Einzelanbieter-Ökosysteme.
Marktführer der Branche für syndromische Multiplex-Diagnostik
bioMérieux
Danaher (Cepheid)
DiaSorin S.p.A (Luminex)
Abbott
F. Hoffmann-La Roche
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Dezentralisiertes syndromisches Testen an Point-of-Care- und patientennahen Standorten schafft Freiräume jenseits traditioneller zentraler Krankenhauslabore, insbesondere dort, wo schnelle klinische Entscheidungsfindung und Programme zur Antibiotika-Verwaltung Ergebnisse noch am selben Besuchstag honorieren. Die Generierung von Evidenz wird zudem zu einem kommerziellen Hebel: Im Juli 2026 berichtete Cepheid über Ergebnisse einer randomisierten klinischen Studie zur Point-of-Care-Nutzung von Xpert Xpress MVP bei Frauen mit Vaginitis-Symptomen, wobei bei 89,6 % der Fälle innerhalb von 24 Stunden eine angemessene Behandlung erfolgte, gegenüber 51,9 % bei der üblichen Versorgung. Diese Ergebnisse unterstützen Gespräche mit Kostenträgern und Leistungserbringern über den Wert syndromischer Tests bei nicht-respiratorischen Indikationen und passen zu Einzelhandels- und ambulanten Arbeitsabläufen, die vereinfachte Bedienung und schnelle Bearbeitungszeiten priorisieren.
Die Erweiterung des Testmenüs und die Automatisierung von Plattformen eröffnen weitere Chancen im Bereich gastrointestinaler und individuell anpassbarer Tests, wo Labore Flexibilität über verschiedene Patientenpopulationen und regionale Epidemiologie hinweg wünschen. Die FDA-Zulassung von QIAGEN im März 2026 für gastrointestinale Panels auf dem vollautomatisierten QIAstat-Dx Rise-System, die neunte US-QIAstat-Dx-Panel-Zulassung innerhalb von 24 Monaten, erhöht den Wettbewerbsdruck in Bezug auf Durchsatz und Benutzerfreundlichkeit für syndromische Workflows. Auch individuell anpassbare syndromische Ansätze gewannen regulatorisch an Bedeutung mit der FDA-510(k)-Zulassung von DiaSorin im Mai 2026 für den LIAISON PLEX Gastrointestinal Flex Assay (24 Targets), was die Nachfrage nach konfigurierbarer Zielauswahl unterstreicht, die Laboren hilft, klinische Breite mit Erstattungs- und Nutzungskontrollen in Einklang zu bringen.
Aktuelle Branchenentwicklungen
- Juni 2026: bioMerieux reichte bei der US-FDA einen kombinierten 510(k)/CLIA-Waiver-Antrag für das BIOFIRE SPOTFIRE Vaginitis Panel ein. Die Einreichung erweitert das syndromische Testen tiefer in patientennahe Anwendungsfälle der Frauengesundheit, wo die CLIA-Waiver-Bereitschaft die Einführung in der Notfallversorgung und in Einzelhandelskliniken beschleunigen kann.
- Mai 2026: DiaSorin erhielt die US-FDA-510(k)-Zulassung für den LIAISON PLEX Gastrointestinal Flex Assay, ein individuell anpassbares syndromisches Testpanel mit 24 Targets. Die Zulassung unterstützt Labore, die konfigurierbare Menüs suchen, die besser zur lokalen Epidemiologie und zu Nutzungskontrollen passen, und bietet eine differenzierte Alternative zu festen GI-Panel-Assays.
- März 2026: bioMerieux erhielt die IVDR-CE-Kennzeichnung für die Panels BIOFIRE SPOTFIRE Respiratory/Sore Throat plus (R/STplus) und R/STplus Mini für den Point-of-Care-Einsatz. Die CE-Kennzeichnung nach IVDR stärkt die Vermarktungswege in Europa für dezentralisiertes Atemwegstesten und unterstützt die breitere Platzierung von SPOTFIRE-Systemen außerhalb zentraler Labore.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus syndromischen Multiplex-Diagnostiktests, die mehrere Infektionserreger in einem Durchlauf nachweisen und eine schnellere klinische Entscheidungsfindung unterstützen. Er umfasst die entsprechenden Testlösungen, die in den wichtigsten Versorgungsumgebungen und Regionen eingesetzt werden.
Ausschlüsse aus dem Anwendungsbereich: Diese Marktgrößenschätzung berücksichtigt keine Singleplex-Assays, nicht-syndromische Routine-Kultur-Workflows oder breit angelegte, nur für Forschungszwecke genutzte Multiplex-Tools, die nicht als klinische syndromische Panels verwendet werden.
Übersicht der Segmentierung
- Nach Syndromtyp
- Atemwege
- Gastrointestinal
- Zentralnervensystem
- Blutbahn / Sepsis
- Komplizierte Harnwegsinfektionen und sexuell übertragbare Krankheiten
- Nach Technologieplattform
- Multiplex-PCR
- Isothermale Amplifikation
- Microarray-basiert
- NGS-basiert
- Nach Panelgröße
- Weniger als 10 Ziele
- 11–20 Ziele
- Mehr als 20 Ziele
- Nach Endnutzer
- Krankenhäuser
- Diagnostiklabore
- Point-of-Care / Einzelhandelskliniken
- Forschungsinstitute
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit Signalen zur öffentlichen Gesundheit und Krankheitslast, die dazu beitragen, einen realistischen Nachfragepool für syndromische Panels festzulegen. Typische Inputs umfassen Quellen wie das US CDC, die WHO, nationale Gesundheitsbehörden und peer-reviewte Fachzeitschriften für klinische Mikrobiologie, die Saisonalität und Ausbruchszyklen im Bereich der Atemwege und des Magen-Darm-Trakts verfolgen.
Wir nutzen außerdem öffentliche regulatorische und Erstattungssignale, um Tempo der Einführung und Preisrichtung zu verstehen, einschließlich Quellen wie den FDA-Gerätedatenbanken und CMS-Zahlungsaktualisierungen, sowie Leitlinien von Krankenhaus- und Laborverbänden, soweit verfügbar. Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte werden verwendet, um den Produktfokus, die Ausrichtung der installierten Basis und Kanaltrends zu überprüfen, und kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken werden selektiv genutzt, um fehlenden Kontext zu ergänzen. Die obige Quellenliste ist beispielhaft, und weitere öffentliche und kostenpflichtige Referenzen werden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um das, was wir in öffentlichen Daten gesehen haben, zu überprüfen, insbesondere hinsichtlich der Panel-Nutzungsraten, der Testmischung nach Syndrom und der durchschnittlich realisierten Preise nach Verträgen und Erstattung. Wir sprachen mit einer Mischung aus Herstellern, Vertriebshändlern, klinischen Laboren, Leitern von Krankenhauslaboren sowie Beschaffungs- und Qualitätsteams in APAC, EMEA und Amerika, sodass die Annahmen widerspiegeln, wie Tests in unterschiedlichen Systemen tatsächlich angeordnet und durchgeführt werden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 13 % | APAC: 49 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 43 % | EMEA: 32 % |
| Kleinere Anbieter: 20 % | Manager: 44 % | Amerika: 19 % |
Marktgrößenbestimmung & Prognose
Unser Hauptmodell verwendet eine Top-down- und Bottom-up-Logik, bei der die Testnachfrage aus syndrombedingten Fallzahlen und dem Anteil der Patienten, die typischerweise Multiplex-Panel-Tests erhalten, rekonstruiert wird, was anschließend anhand realistischer Preisspannen je Versorgungsumgebung in Wert umgewandelt wird. Nach dem ersten Durchgang werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, etwa durch Stichprobenvolumina aus Referenzlaboren, Kanalprüfungen zum Reagenzienabsatz und Plausibilitätsprüfungen zu Plattform- und Panel-Platzierungen. Die Gesamtsumme wird nur angepasst, wenn diese Prüfungen konsistent bleiben.
Die Inputs werden praxisnah und marktspezifisch gehalten, einschließlich saisonaler Muster bei Atemwegs- und GI-Erkrankungen, Positivitätstrends, die die Testanordnung beeinflussen, der Ausrichtung der installierten Basis für Multiplex-PCR-Systeme, der durchschnittlich pro Instrument und Monat durchgeführten Panels, Erstattungs- und Ausschreibungsdynamiken, die die realisierten ASPs beeinflussen, sowie des Anteils der Tests, die in patientennahe Umgebungen verlagert werden. Für Prognosen wird eine Szenarioanalyse rund um Ausbrüche, Leitlinienänderungen und Erstattungsverschiebungen verwendet, und eine kurzfristige Glättung wird angewendet, um eine Überreaktion auf eine einzelne ungewöhnliche Saison zu vermeiden. Wo die Sichtbarkeit in kleineren Ländern schwach ist, werden Lücken durch Benchmarks zur Testintensität pro Kopf und regionale Indikatoren für den Zugang zur Gesundheitsversorgung behandelt und anschließend durch Interviews überprüft, bevor sie finalisiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit nicht ein einzelner Datenpunkt das Ergebnis bestimmt. Modellgesamtwerte werden mit unabhängigen Signalen wie öffentlichen Trends zur Krankheitsüberwachung, Beschaffungsaktivitäten und regulatorischen oder Erstattungsereignissen verglichen, und größere Abweichungen werden vor der Freigabe von einem zweiten Analysten überprüft.
Wenn sich eine wesentliche Annahme ändert, etwa ein ASP-Rückgang, eine Änderung der Panel-Mischung oder eine neue Zulassung, die die Nutzung verändert, kontaktieren wir Quellen erneut, um zu bestätigen, was sich geändert hat und wann es sich im Bestellverhalten zu zeigen begann. Berichte werden jährlich aktualisiert, Zwischenaktualisierungen werden bei wesentlichen Ereignissen vorgenommen, und unmittelbar vor der Lieferung wird eine abschließende Prüfung durchgeführt, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für syndromische Multiplex-Diagnostik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, dass unterschiedliche Marktgrößen für syndromische Multiplex-Diagnostik veröffentlicht werden, da der Untersuchungsumfang nicht immer einheitlich festgelegt wird und die Rechengrundlagen zu unterschiedlichen Zeitpunkten aktualisiert werden können. Unterschiede ergeben sich meist daraus, was als syndromisches Panel gezählt wird, wie Plattformen im Vergleich zu Verbrauchsmaterialien behandelt werden, und ob das Jahr eine stabile Testsaison oder einen atypischen Ausschlag widerspiegelt.
Einige veröffentlichte Zahlen scheinen breiter angelegte Multiplex-Infektionskrankheitstests über strikt syndromische Panels hinaus einzubeziehen, und Mordor Intelligence zählt Umsätze nur, wenn ein definiertes syndromisches Panel für die abgedeckten Syndrome verkauft wird, wobei die Preisgestaltung durch Erstattungs- und Vertragssignale geleitet wird, die durch Laborrückmeldungen bestätigt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,10 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 3,02 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und scheint sich auf breite Wachstumsraten zu stützen, mit begrenzter Sicht auf die Panel-Nutzung und die tatsächlich realisierten Preise nach Versorgungsumgebung, was den modellierten Wert komprimieren kann. |
| Branchenverlag B | 2,99 Mrd. USD (2025) | Die Abdeckung der Endnutzer ist enger gefasst, und das Syndromset ist anders definiert, was Teile der ambulanten und Point-of-Care-Nachfrage auslassen kann und außerdem einen größeren Teil des Wachstums in spätere Jahre verschiebt. |
Zusammengenommen zeigt die Tabelle, dass selbst kleine Unterschiede im Anwendungsbereich, etwa welche Tests als syndromisch gelten und wie ASP-Änderungen zeitlich eingeordnet werden, den Gesamtwert verändern können. Indem wir den Nachfragepool an syndrombedingte Fallzahlen koppeln und die Nutzung und Preisgestaltung anschließend durch Rückmeldungen auf Workflow-Ebene bestätigen, erhalten wir eine Gesamtsumme, die sich leichter nachvollziehen und reproduzieren lässt.


Im Bericht beantwortete Schlüsselfragen
Welche CAGR wird für den Markt für syndromische Multiplex-Diagnostik zwischen 2026 und 2031 prognostiziert?
Der Markt soll im Zeitraum 2026–2031 mit einer CAGR von 5,13 % wachsen und von USD 3,10 Milliarden im Jahr 2026 auf USD 3,98 Milliarden bis 2031 steigen.
Welches Syndrom-Panel hat heute den größten Marktanteil?
Atemwegspanels führten mit 33,55 % des Umsatzes im Jahr 2025 aufgrund der routinemäßigen Grippe- und RSV-Untersuchungen in Krankenhäusern.
Warum wachsen gastrointestinale Panels schneller als andere Segmente?
Krankenhäuser priorisieren die Überwachung enterischer Erreger, da Norovirus- und Clostridioides-difficile-Koinfektionen die Infektionskontrollbudgets belasten, was eine CAGR von 9,25 % bis 2031 antreibt.
Wie beeinflussen Point-of-Care-Kliniken die Marktdynamik?
Einzelhandelsapotheken und Notfallversorgungszentren setzen CLIA-befreite Instrumente ein, was Point-of-Care-Kliniken zum am schnellsten wachsenden Endnutzersegment mit einer CAGR von 8,32 % macht.
Welche Technologie fordert die PCR-Dominanz heraus?
Assays auf Basis der Sequenzierung der nächsten Generation, die mit einer CAGR von 10,75 % wachsen, können neuartige oder unerwartete Erreger identifizieren, die von PCR-Panels mit festen Zielen möglicherweise übersehen werden.
Was ist das größte Hemmnis für das Marktwachstum?
Hohe Panel-Kosten, insbesondere in Ländern mit niedrigem und mittlerem Einkommen, ziehen schätzungsweise 0,8 Prozentpunkte von der Gesamt-CAGR ab.
Seite zuletzt aktualisiert am:



