
Marktgröße und Marktanteil für süße Aufstriche
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
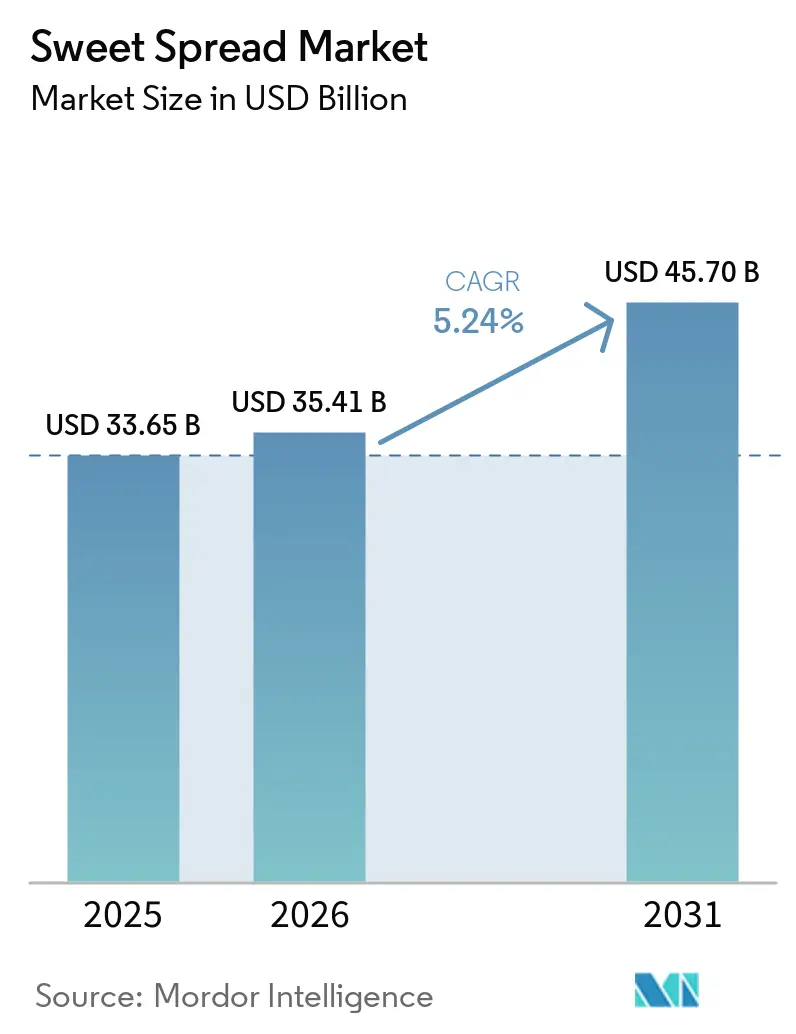
| Marktgröße (2026) | 35.41 Milliarden US-Dollar |
| Marktgröße (2031) | 45.70 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.24 % |
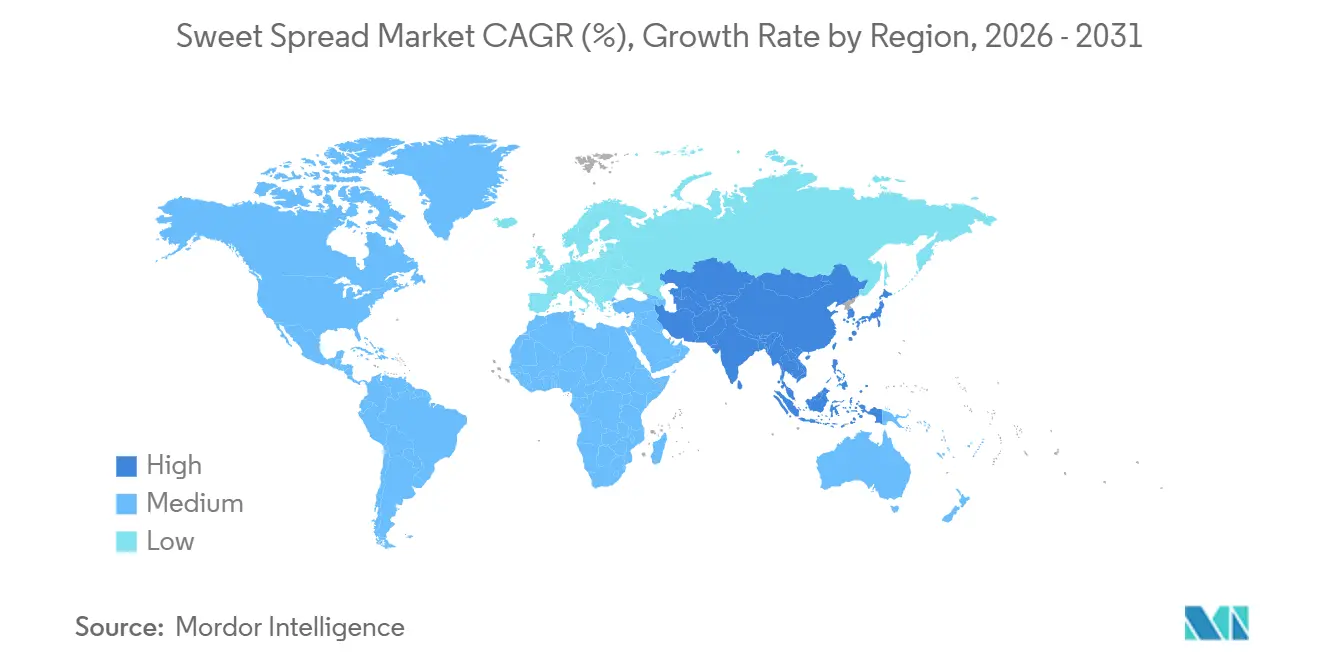
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
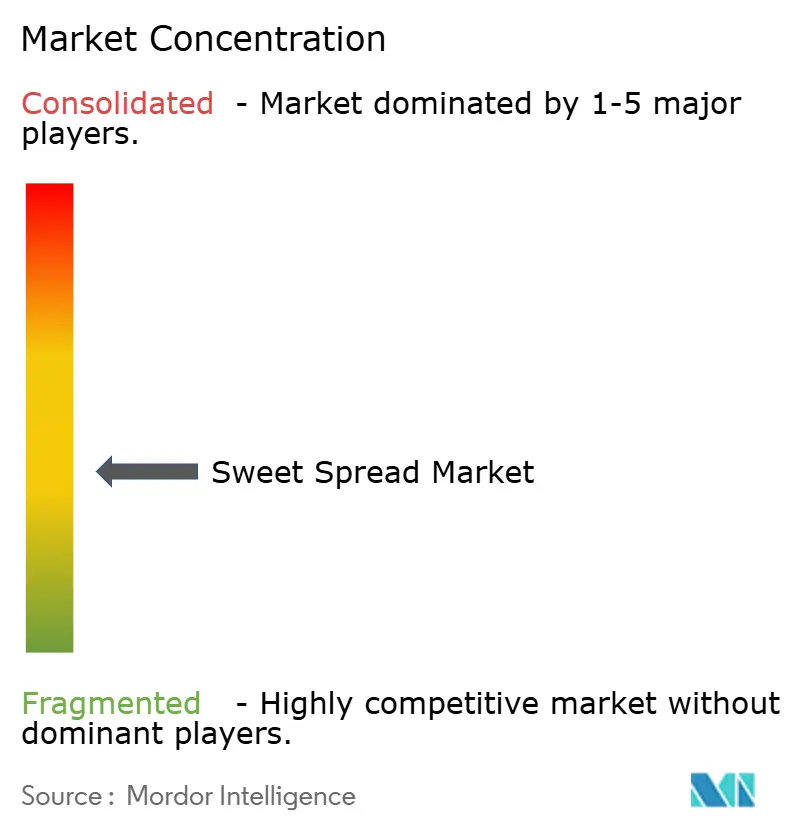
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für süße Aufstriche von Mordor Intelligence
Die Marktgröße für süße Aufstriche wurde im Jahr 2025 auf 33,65 Milliarden USD geschätzt und soll von 35,41 Milliarden USD im Jahr 2026 auf 45,7 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,24 % während des Prognosezeitraums (2026–2031). Die steigende Nachfrage nach Produkten, die Genuss mit ernährungsphysiologischen Vorteilen verbinden, treibt die Beliebtheit von honigbasierten, nussbasierten und fruchtbasierten Rezepturen voran. Die Region Asien-Pazifik verzeichnet das schnellste Marktwachstum, angetrieben durch zunehmende Urbanisierung, die wachsende Übernahme westlicher Frühstücksgewohnheiten und die rasche Expansion von E-Commerce-Plattformen. Im Gegensatz dazu bleibt Europa, obwohl es ein reifer Markt ist, der größte regionale Verbraucher. Die Region erlebt eine Verschiebung hin zu Premium-Angeboten und zuckerärmeren Alternativen, was den veränderten Verbraucherpräferenzen entspricht. Auf globaler Ebene dominieren Supermärkte weiterhin in Bezug auf das Volumen; das schnelle Wachstum des Online-Handels mit seiner zweistelligen CAGR beeinflusst jedoch erheblich die Merchandising-Strategien, Verpackungsinnovationen und Kanaldynamiken innerhalb des Marktes für süße Aufstriche.
Wichtigste Erkenntnisse des Berichts
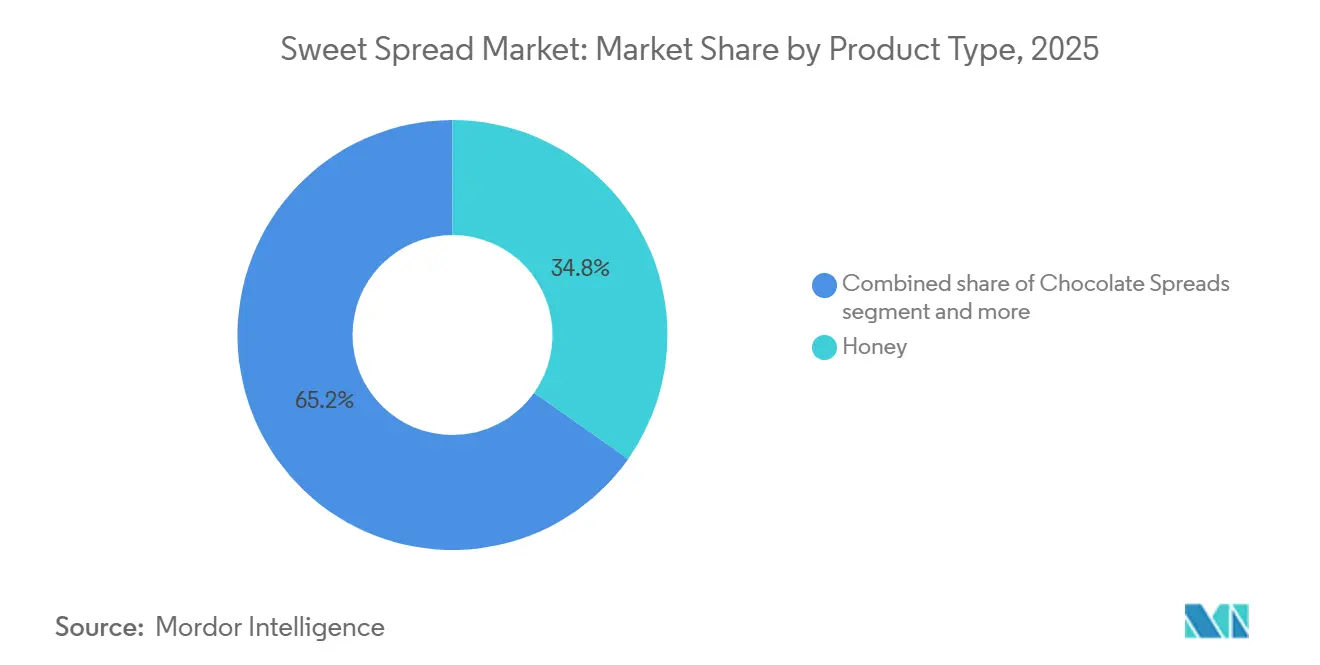
- Nach Produkttyp hielt Honig im Jahr 2025 einen Marktanteil von 34,78 % am Markt für süße Aufstriche und soll bis 2031 mit einer CAGR von 7,01 % wachsen.
- Nach Art entfielen im Jahr 2025 70,52 % der Marktgröße für süße Aufstriche auf konventionelle Produkte, während Bio-Varianten voraussichtlich mit einer CAGR von 7,88 % bis 2031 wachsen werden.
- Nach Verpackungstyp erzielten Gläser im Jahr 2025 einen Umsatzanteil von 61,33 %, während Beutel und Portionsbeutel von 2026 bis 2031 eine CAGR von 6,66 % verzeichnen sollen.
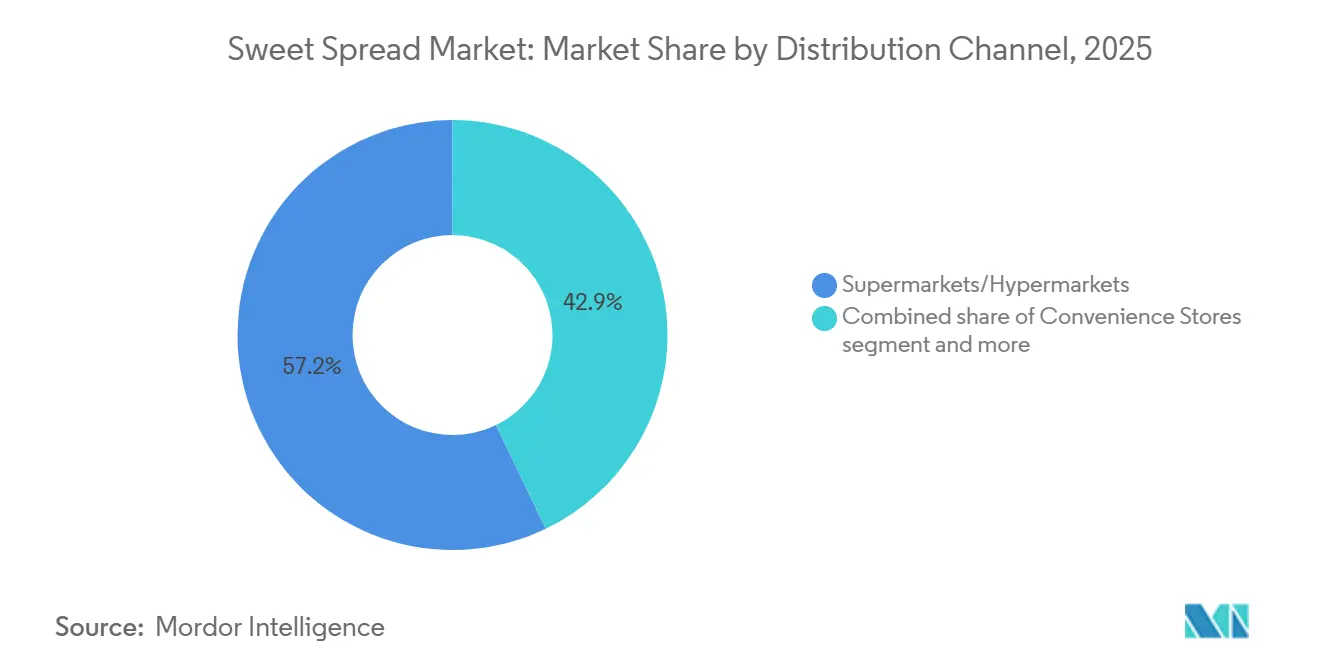
- Nach Vertriebskanal kontrollierten Supermärkte und Hypermärkte im Jahr 2025 57,15 % des Umsatzes, während der Online-Handel bis 2031 eine CAGR von 11,32 % anstrebt.
- Nach Region führte Europa im Jahr 2025 mit einem Marktanteil von 31,68 % am Markt für süße Aufstriche; Asien-Pazifik wird alle Regionen mit einer CAGR von 7,08 % bis 2031 übertreffen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für süße Aufstriche
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach praktischen Frühstücksoptionen | +1.2% | Global, mit stärkerer Auswirkung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Produktinnovationen wie neue Geschmacksrichtungen und gesundheitsorientierte Varianten sprechen unterschiedliche demografische Gruppen an | +1.1% | Global | Langfristig (≥ 4 Jahre) |
| Wachstum von Einzelhandelsgeschäften und Online-Vertriebskanälen verbessert die Verfügbarkeit von Aufstrichen für Verbraucher | +1.0% | Global, mit stärkerer Auswirkung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbraucherpräferenz für natürliche und biologische Zutaten | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Markenbildungs- und Marketingkampagnen von Unternehmen | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Übernahme westlicher Frühstücksgewohnheiten in Entwicklungsländern | +0.8% | Asien-Pazifik, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach praktischen Frühstücksoptionen
Moderne Lebensstile haben das Frühstück zu einer schnellen, funktionalen Routine gemacht, was das Wachstum im Markt für süße Aufstriche antreibt, da Verbraucher praktische und schmackhafte Optionen suchen. In städtischen Gebieten, wo die Zeit knapp ist, ist die Nachfrage nach verzehrfertigen und leicht zuzubereitenden Lösungen gestiegen. Süße Aufstriche sprechen Singles und Familien aufgrund ihrer Vielseitigkeit und einfachen Handhabung an und gehen über das Frühstück hinaus bis hin zu Snacks, Backen und Desserts. Hersteller haben Innovationen wie portionskontrollierte Verpackungen, quetschbare Flaschen und Einzelportionsbeutel eingeführt, die den Unterwegskonsum unterstützen und Lebensmittelverschwendung reduzieren. Gesündere Varianten wie zuckerarme und biologische Optionen haben die Verbraucherbasis erweitert und die Nachfrage nach Bequemlichkeit, Portabilität und Nachhaltigkeit erfüllt, wodurch süße Aufstriche als Grundnahrungsmittel in der heutigen gesundheitsbewussten Lebensmittelindustrie gefestigt wurden.
Zunehmende Verbraucherpräferenz für natürliche und biologische Zutaten
Die wachsende Skepsis der Verbraucher gegenüber künstlichen Zutaten hat eine erhebliche Marktverschiebung hin zu natürlichen und biologischen süßen Aufstrichen ausgelöst. Dieser Wandel hat ein Premium-Segment entstehen lassen, das höhere Gewinnmargen erzielt, selbst in einem preissensiblen Markt. Dieser Trend geht jedoch über einen bloßen Zutatenersatz hinaus und spiegelt eine umfassendere Neubewertung der Lebensmittelwerte der Verbraucher wider. Transparenz bei der Beschaffung und minimale Verarbeitung haben sich als entscheidende Faktoren herausgestellt, die Kaufentscheidungen beeinflussen. Diese Verschiebung ist besonders ausgeprägt bei Honig- und nussbasierten Aufstrichen, wo Verbraucher zunehmend auf Beschaffungspraktiken und Produktionsmethoden achten. Marken, die ihre natürlichen Ansprüche durch transparente Lieferketten und glaubwürdige Drittanbieter-Zertifizierungen belegen können, sind gut positioniert, um von dieser sich entwickelnden Nachfrage zu profitieren und einen Wettbewerbsvorteil im Markt zu schaffen.
Produktinnovationen wie neue Geschmacksrichtungen und gesundheitsorientierte Varianten sprechen unterschiedliche demografische Gruppen an
Im Markt für süße Aufstriche hat sich die Produktinnovation von der bloßen Einführung neuer Geschmacksrichtungen hin zur Integration funktionaler Vorteile verlagert, die spezifische Ernährungsbedürfnisse erfüllen. Diese Verschiebung hat die Attraktivität des Marktes für eine breitere demografische Gruppe erweitert. Durch die Integration von Superfoods, die Erhöhung des Proteingehalts und die Formulierung mit weniger Zucker haben sich süße Aufstriche von reinen Genussmitteln zu funktionalen Lebensmitteln mit greifbaren gesundheitlichen Vorteilen gewandelt. Diese Transformation schafft nicht nur neue Verwendungsanlässe, sondern spricht auch Verbrauchersegmente an, die das traditionelle Marketing für süße Aufstriche übersehen hat. Als Reaktion auf die steigende Verbrauchernachfrage nach handwerklichen und Kleinserien-Produkten mit einzigartigen Geschmacksrichtungen hat das New York State Department of Agriculture and Markets Richtlinien für die Heimverarbeitung von Fruchtmarmeladen und Gelees aufgestellt [1]. Darüber hinaus hat der „Swicy”-Trend, der süße und würzige Aromen verbindet, an Dynamik gewonnen, wobei Unternehmen kühne Innovationen erkunden, die Süße mit Schärfe für einzigartige Geschmackserlebnisse verbinden.
Markenbildungs- und Marketingkampagnen von Unternehmen
Im Markt für süße Aufstriche setzen Unternehmen fortschrittliche Markenstrategien ein, um einen Wettbewerbsvorteil zu erlangen. Emotionale Verbindungen und Lifestyle-Positionierung prägen nun die Verbraucherpräferenzen und überwiegen oft Preis-Leistungs-Überlegungen. Kampagnen nutzen zunehmend „Newstalgie”, die nostalgischen Komfort mit moderner Innovation verbindet, um den Wunsch der Verbraucher nach Vertrautheit und Neuheit zu erfüllen. Digitale Plattformen, insbesondere soziale Medien, verstärken diese Bemühungen, indem sie immersive Erlebnisse, direkte Verbraucherbindung und Gemeinschaftsaufbau ermöglichen und den Markeneinfluss über die Ladenregale hinaus ausdehnen. Darüber hinaus konzentrieren sich Marken auf authentisches Storytelling und Transparenz, um sich an gesundheitsbewusste Verbraucher anzupassen, Vertrauen aufzubauen und sich entwickelnden Anforderungen gerecht zu werden.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsende Bedenken hinsichtlich des Zuckergehalts und Fettleibigkeit entmutigen den häufigen Konsum | -0.8% | Global, mit stärkerer Auswirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Steigende Rohstoffkosten (z. B. Nüsse, Kakao) beeinflussen Preisgestaltung und Gewinnmargen | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Wachsender Wettbewerb durch gesündere Alternativen wie Joghurtaufstriche hemmt die Kategorie | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kürzere Haltbarkeit von natürlichen und konservierungsmittelfreien Produkten stellt Lieferketten vor Herausforderungen | -0.4% | Global, mit stärkerer Auswirkung in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Bedenken hinsichtlich des Zuckergehalts und Fettleibigkeit entmutigen den häufigen Konsum
Das wachsende Bewusstsein der Verbraucher für die gesundheitlichen Risiken von Zucker stellt den traditionellen Markt für süße Aufstriche vor Herausforderungen. Hersteller müssen Geschmack und Ernährungsstandards in Einklang bringen, während regulatorische Maßnahmen zusätzlichen Druck ausüben. So haben beispielsweise Perus Warnhinweise auf der Vorderseite der Verpackung zu Neuformulierungen geführt, und Chiles Lebensmittelkennzeichnungsgesetz hat den Anteil süßer Aufstriche mit dem Hinweis „hoher Zuckergehalt” laut einer Studie in BMC Medicine von 58,0 % auf 13,7 % gesenkt. Zusätzlich zu diesem Impuls führt die aktualisierte Definition von „gesund” als nährwertbezogene Angabe der FDA, die im Februar 2025 in Kraft tritt, strengere Kriterien für Produkte ein, die gesundheitsbezogene Angaben machen [2]. Diese regulatorische Landschaft drängt Hersteller dazu, innovative Strategien zur Zuckerreduzierung zu verfolgen, wie die Einbeziehung natürlicher Süßungsmittel und die Neuformulierung von Produkten, um ihre Geschmacksprofile beizubehalten und gleichzeitig wachsenden Gesundheitsbedenken Rechnung zu tragen.
Steigende Rohstoffkosten (z. B. Nüsse, Kakao) beeinflussen Preisgestaltung und Gewinnmargen
Wichtige Zutaten für süße Aufstriche haben volatile Preisschwankungen erlebt, die die Margen branchenübergreifend belasten. Als Reaktion darauf setzen Hersteller auf fortschrittliche Beschaffungsstrategien und reformulieren Produkte, um profitabel zu bleiben. Diese Herausforderung trifft Premium- und Bio-Varianten am härtesten. Hier lässt die Verbrauchernachfrage nach authentischen, hochwertigen Rezepturen wenig Spielraum für Zutatenersatz. Über die reinen Kosten hinaus lenken diese Hürden die Innovation. Forschung und Entwicklung konzentrieren sich nun stärker auf die Entwicklung von Rezepturen, die weniger auf diese volatilen Zutaten angewiesen sind. So hat beispielsweise der Jahresbericht 2024 von Lindt & Sprüngli den Druck steigender Kakaopreise auf das Ergebnis unterstrichen. Als Reaktion darauf nahm das Unternehmen strategische Anpassungen vor, um seine Margen zu schützen, während es gleichzeitig die Produktentwicklung im Blick behielt. Erschwerend kommen Lieferkettenunterbrechungen und klimatische Auswirkungen auf die Landwirtschaft hinzu, die die Verfügbarkeit und Preisgestaltung von Rohstoffen für Hersteller noch instabiler machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Dominanz und Wachstumsführerschaft von Honig
Im Jahr 2025 hielt der Honigmarkt mit 34,78 % den größten Anteil und war das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,01 % von 2026 bis 2031. Dieses Wachstum spiegelt die Rolle von Honig bei der Erfüllung der Nachfrage nach natürlichen Süßungsmitteln und funktionalen Lebensmitteln wider. Seine Dominanz ergibt sich daraus, dass er ein natürliches, minimal verarbeitetes Süßungsmittel mit gesundheitlichen Vorteilen ist, das dem Clean-Label-Trend entspricht. Die Verwendung von Honig beim Kochen, Backen und als Hausmittel erweitert seine Marktreichweite. Regulatorische Unterstützung, wie Richtlinien des New York State Department of Agriculture and Markets, unterstreicht die wachsende Bedeutung natürlicher Süßungsmittel. Innovationen wie „heißer Honig” treiben das Verbraucherinteresse und das Marktwachstum weiter voran.
Das Wachstum des Segments wird durch das Bewusstsein für die antioxidativen und immunstärkenden Vorteile von Honig angetrieben. Innovationen, die Honig mit natürlichen Zutaten kombinieren, schaffen Premium-Optionen für gesundheitsbewusste Verbraucher. Regulatorische Änderungen, wie der Fokus der FDA auf „zugesetzten Zucker”, stärken die Position von Honig. Die Rolle von Honig als Marktführer und Wachstumstreiber festigt seine Bedeutung im Markt für natürliche Süßungsmittel.



Nach Art: Dominanz konventioneller Produkte gegenüber dem Wachstum biologischer Produkte
Im Jahr 2025 dominieren konventionelle süße Aufstriche den Markt mit einem Anteil von 70,52 %, angetrieben durch Erschwinglichkeit und Vertrautheit der Verbraucher. Wettbewerbsfähige Preisgestaltung und die Reichweite traditioneller Einzelhandelskanäle machen sie zur bevorzugten Wahl für Mainstream-Käufer. Hersteller nutzen Skaleneffekte, um die Preise niedrig zu halten, während sie in Produktinnovationen und Marketing investieren. Obwohl das USDA auf das wachsende Interesse an biologischen Produkten hinweist, bleiben konventionelle Aufstriche aufgrund der Preissensibilität und etablierter Gewohnheiten dominant. Sie dienen auch als Plattform zum Testen neuer Geschmacksrichtungen und Rezepturen und unterstützen die Entwicklung von Premium-Varianten.
Das Bio-Segment wächst jedoch schnell, mit einer prognostizierten CAGR von 7,88 % von 2026 bis 2031, und übertrifft damit konventionelle Aufstriche. Dieses Wachstum wird durch die Verbrauchernachfrage nach gesünderen, nachhaltigen und hochwertigen Produkten angetrieben. Bio-Aufstriche, die strengen Produktionsstandards entsprechen, sprechen gesundheitsbewusste Käufer an, die Transparenz schätzen. Das USDA stellt fest, dass trotz wirtschaftlicher Herausforderungen eine treue Verbraucherbasis Bio-Produkte unterstützt und die Nachfrage antreibt. Die Ausweitung der Einzelhandelskanäle und ein gesteigertes Bewusstsein für die Vorteile biologischer Produkte stärken dieses Wachstum weiter.
Nach Vertriebskanal: Dominanz der Supermärkte trifft auf digitale Disruption
Im Jahr 2025 dominieren Supermärkte und Hypermärkte die Vertriebslandschaft und halten einen Anteil von 57,15 %. Ihr Erfolg liegt in der Präsentation vielfältiger Produkte und der Förderung von Impulskäufen durch cleveres Merchandising. Mit etablierten Beziehungen zu großen Herstellern verhandeln Supermärkte Konditionen, die wettbewerbsfähige Preise sicherstellen. Darüber hinaus nutzen sie erstklassige Regalflächen für eine erhöhte Produktsichtbarkeit und Werbeaktivitäten, die das Kategoriewachstum fördern. Die Bewertung von Food Export USA unterstreicht die zentrale Rolle von Supermärkten im chilenischen Lebensmitteleinzelhandel und betont ihre Marktdominanz und ihren Einfluss bei der Produkteinführung.
Der Online-Handel soll alle anderen Vertriebskanäle übertreffen und verzeichnet eine prognostizierte CAGR von 11,32 % von 2026 bis 2031. Dieser Anstieg ist auf die Bequemlichkeit, die breitere Auswahl und die maßgeschneiderten Einkaufserlebnisse zurückzuführen, die er bietet. Der Aufstieg des Kanals spiegelt eine Verschiebung der Verbrauchergewohnheiten wider, ein Trend, der durch die Pandemie beschleunigt wurde, da Käufer zunehmend mit Online-Lebensmitteleinkäufen vertraut werden. Online-Plattformen zeichnen sich durch Produktentdeckung aus, dank Empfehlungsmaschinen, und bieten Zugang zu Spezialitäten und Premium-Artikeln, die in lokalen Geschäften oft nicht verfügbar sind. Darüber hinaus fördern diese Plattformen direkte Beziehungen zu Verbrauchern und liefern wertvolle Daten zur Verfeinerung von Produkten und Marketingstrategien.
Nach Verpackungstyp: Traditionelle Gläser führen, während Convenience-Formate an Fahrt gewinnen
Im Jahr 2025 dominieren Gläser den Verpackungsmarkt mit einem Anteil von 61,33 %, angetrieben durch die Vertrautheit der Verbraucher und den wahrgenommenen Wert. Glasverpackungen schützen Produkte und ermöglichen eine visuelle Qualitätsbewertung, während Gläser auch bei der Lagerung und Portionskontrolle helfen und sie zu einem Haushaltsgrundnahrungsmittel machen. Etablierte Lieferketten und kosteneffiziente Produktion ermöglichen wettbewerbsfähige Preise. Da Nachhaltigkeit zunehmend in den Fokus rückt, setzen Hersteller auf recycelbares Glas und reduzieren Materialien, während sie die Produktintegrität aufrechterhalten.
Beutel und Portionsbeutel sollen das am schnellsten wachsende Verpackungsformat sein, mit einer prognostizierten CAGR von 6,66 % von 2026 bis 2031. Dieses Wachstum spiegelt eine Verschiebung hin zu Bequemlichkeit und Portionskontrolle wider und spricht Verbraucher unterwegs und gesundheitsbewusste Verbraucher an, insbesondere jüngere demografische Gruppen. Fortschritte in der Flexibelverpackungstechnologie verbessern den Produktschutz und reduzieren den Materialeinsatz und adressieren sowohl Funktionalität als auch Nachhaltigkeit. Ein Bericht des Australian Food and Beverage Accelerator unterstreicht die Bedeutung von kreisförmigem Design und Abfallreduzierung, was mit der Effizienz von Beuteln und Portionsbeuteln übereinstimmt.
Geografische Analyse
Im Jahr 2025 führt Europa den Markt für Süßaufstriche mit einem Anteil von 31,68 % an, getragen von etablierten Konsumgewohnheiten und einem ausgereiften Einzelhandelsnetz. Westeuropa legt Wert auf Qualität und Authentizität und unterstützt damit eine Premiumpreisgestaltung. Trotz der Marktreife vollzieht Europa einen Wandel hin zu Premiumisierung sowie funktionalen, pflanzenbasierten Varianten. USDA-Daten belegen eine starke Nachfrage nach Premiumprodukten, wobei Deutschland und Frankreich den Biomarkt anführen. Regulatorische Änderungen, darunter Vorgaben zum Zuckergehalt und zur Nährwertkennzeichnung, treiben Produktreformulierungen voran; Warnhinweise auf der Vorderseite der Verpackung veranlassen zu erheblichen Anpassungen. Die Region fördert Innovationen, indem sie traditionellen Charme mit Gesundheits- und Nachhaltigkeitstrends verbindet.
Der asiatisch-pazifische Raum wird das Wachstum des Marktes für Süßaufstriche vorantreiben, mit einer prognostizierten CAGR von 7,08 % von 2026 bis 2031, die die globalen Raten übertrifft. Das Wachstum wird durch steigende Einkommen, Urbanisierung und westliche Frühstückstrends in China und Indien befeuert. Unterschiedliche Verbraucherpräferenzen und die Marktreife erfordern eine Balance zwischen Erschwinglichkeit und Premiumisierung. Der Bericht der Asiatischen Entwicklungsbank über den E-Commerce im asiatisch-pazifischen Raum unterstreicht die anhaltende Dynamik im Online-Einzelhandel und bietet Herstellern digitale Chancen.
Nordamerika bleibt ein wichtiger Markt, steht jedoch vor Herausforderungen durch die Marktreife. Ein hoher Pro-Kopf-Konsum treibt den intensiven Wettbewerb zwischen etablierten und aufstrebenden Marken an. Die Verbraucherpräferenzen teilen sich zwischen genussorientierten und gesundheitsbewussten Optionen auf, was Diversifizierungsmöglichkeiten schafft. In den USA haben nussbasierte Aufstriche wie Erdnussbutter eine kulturelle Bedeutung, während gesundheitsorientierte Alternativen an Zuspruch gewinnen. Regulatorische Änderungen, wie die FDA-Kennzeichnung für „zugesetzten Zucker”, fördern Transparenz und beeinflussen Rezepturen und Marketing. Handelsabkommen wie das Freihandelsabkommen zwischen den Vereinigten Staaten und Chile, das Zölle auf landwirtschaftliche Güter abschafft, schaffen Exportmöglichkeiten für US-amerikanische Hersteller.

Regulatorisches Umfeld
Die regulatorischen Anforderungen an süße Aufstriche verschärfen weiterhin die Kennzeichnung, Nährwertangaben und Zusatzstoffzulassungen in den wichtigsten Märkten und erhöhen die Compliance-Komplexität für globale Portfolios, die Konfitüren und Fruchtaufstriche, Honig sowie Nuss- oder Samenaufstriche umfassen. Die FDA legt ein einheitliches Compliance-Fenster für Lebensmittelkennzeichnungsvorschriften fest, die vom 1. Januar 2025 bis zum 31. Dezember 2026 veröffentlicht werden, und die aktualisierte Definition der Nährwertangabe „healthy“ tritt im Februar 2025 in Kraft, was Marken dazu veranlasst, zuckerbezogene Botschaften und die Kommunikation auf der Vorderseite der Verpackung zusammen mit Zutaten- und Nährwertangaben zu überprüfen.
Wettbewerbslandschaft
Der globale Markt für Süßaufstriche ist mäßig konzentriert und umfasst eine vielfältige Produktpalette wie Marmeladen, Nussbutter, Honig und Schokoladenaufstriche, die sowohl von multinationalen Großunternehmen als auch von regionalen Anbietern angeboten werden. Während Unternehmen wie The Kraft Heinz Company, Ferrero International S.A., The J.M. Smucker Company, Mondelez International, Inc. und Andros Group bei Vertrieb und Innovation führend sind, behaupten kleinere Nischen- und Handwerksmarken starke Positionen in lokalen Märkten.
Die wachsende Nachfrage nach natürlichen, zuckerarmen und proteinreichen Optionen treibt die Produktinnovation voran, wobei niedrige Markteintrittsbarrieren es Start-ups ermöglichen, den sich wandelnden Verbraucherbedürfnissen gerecht zu werden, insbesondere in gesundheitsorientierten Premium-Segmenten. Im Einklang mit diesem Trend trat GOOD GOOD, ein führendes Unternehmen im Bereich Marmeladen und Aufstriche ohne Zuckerzusatz, im Oktober 2024 erstmals in den britischen Einzelhandelsmarkt ein. Seine Erdbeer-, Himbeer-, Aprikosen- und Schwarze-Johannisbeere-Marmeladen wurden bei Holland & Barrett eingeführt und bieten gesundheitsbewussten Käufern fruchtbetonte, natürlich gesüßte Optionen mit hervorragendem Geschmack und Nährwert.
Digitale Technologien gestalten die Wettbewerbsdynamik neu, indem sie das Verbraucherengagement stärken, wie die Einführung eines generativen KI-Chatbots durch Lindt & Sprüngli im Jahr 2024 für personalisierte Einkaufserlebnisse zeigt. Aufstrebende Disruptoren wie MeliBio stellen die Kategoriekonventionen mit pflanzenbasierten Honigalternativen in Frage, was durch die Einführung seines Spicy Habanero Plant-Based Hot Honey veranschaulicht wird, der auf das wachsende Verbraucherinteresse an veganen Optionen eingeht.
Marktführer für süße Aufstriche
-
The Kraft Heinz Company
-
Ferrero International S.A.
-
The J.M. Smucker Company
-
Mondelez International, Inc.
-
Andros Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Zuckerreduzierung und Clean-Label-Neuformulierung bleiben die wichtigsten Freiräume bei süßen Aufstrichen, da sich Marken an Vorschriften zur gesundheitlichen Positionierung anpassen und gleichzeitig Textur, Süßeprofil und Haltbarkeit erhalten. Zutaten- und Technologieanbieter erweitern das Toolkit für zuckerreduzierte Aufstriche, wie Branchendemonstrationen auf der IFT First 2026 in Chicago zeigten, bei der Samyang Corporation die kristalline präbiotische Faser Fibernova für Low-Sugar-Anwendungen vorstellte und HTBA Citrose präsentierte, einen aufgewerteten hochintensiven Süßstoffkomplex aus Zitrusflavonoiden. Parallel dazu brachte Nambawan Spain im Juni 2026 Thauma (Süßstoffprotein Thaumatin II) kommerziell auf den Markt und stellte Herstellern zusätzliche nicht-traditionelle Süßungslösungen zur Verfügung, die abseits konventioneller hochintensiver synthetischer Süßstoffe positioniert werden können.
Aktuelle Branchenentwicklungen
- April 2026: Ferrero plant die Einführung von Nutella Peanut und markiert damit die erste neue Geschmacksinnovation der Marke Nutella seit mehr als 60 Jahren. Das Produkt wird Nutellas charakteristischen cremigen Kakaoaufstrich mit einem gerösteten Erdnussgeschmack kombinieren und das Produktportfolio der Marke erweitern.
- Mai 2025: Ferrero brachte Nutella Peanut auf den Markt, das Nutellas Haselnuss-Kakao-Profil mit gerösteten Erdnüssen kombiniert und damit eine bedeutende Geschmackserweiterung für die Marke darstellt. Das Produkt richtet sich an die US-amerikanischen Geschmackspräferenzen für erdnussbasierte Aufstriche und erweitert gleichzeitig die Verwendungsanlässe von Nutella über die traditionelle Haselnuss-Kakao-Positionierung hinaus. Es verstärkt zudem den Wettbewerbsdruck im Segment der nussbasierten Aufstriche, in dem zuckerarme und differenzierte Geschmacksangebote zunehmen.
- Oktober 2024: GOOD GOOD trat mit seinem Sortiment an Marmeladen und Aufstrichen ohne Zuckerzusatz bei Holland & Barrett in den britischen Einzelhandelsmarkt ein. Die Markteinführung erweiterte den Zugang zu zuckerreduzierten Fruchtaufstrichen in einer auf Gesundheit und Wohlbefinden ausgerichteten Einzelhandelskette und stärkte die Sichtbarkeit für eine gesundheitsorientierte Positionierung in einem reifen europäischen Markt. Dieser Markteintritt im Einzelhandel verdeutlicht zudem, wie Fachhandelsketten die Distribution für Premium-, funktionale und reformulierte Aufstriche beschleunigen können.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der Markt für Süßaufstriche umfasst verpackte Süßaufstriche, die als Belag oder Füllung verwendet und hauptsächlich über den Einzelhandel vertrieben werden. Die Marktgröße wird auf Wertbasis auf Ebene des Herstellerabgabepreises ermittelt und schließt Produkte ein, die als Süßaufstriche fungieren.
Ausschlüsse aus dem Umfang: Herzhafte Sandwichaufstriche, Frischkäseaufstriche, Margarine, Zuckerguss sowie kleine handwerkliche Chargen, die ausschließlich über den Außer-Haus-Verzehr vertrieben werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Schokoladenaufstriche
- Honig
- Marmelade und Fruchtkonserven
- Nuss- und samenbasierte Aufstriche
- Malz- und sirupbasierte Aufstriche
- Sonstige
- Nach Art
- Konventionell
- Bio
- Nach Verpackungstyp
- Gläser
- Behälter
- Beutel/Portionsbeutel
- Sonstige
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit dem Aufbau einer einfachen Faktenbasis, die von Jahr zu Jahr auf Angebots- und Nachfragesignale überprüft werden kann. Wir nutzen öffentliche Quellen wie FAOSTAT für den Kontext zu Ernte und Süßungsmitteln, UN Comtrade für Handelsströme relevanter verarbeiteter Lebensmittel sowie Veröffentlichungen von USDA und Eurostat für Lebensmittelkonsum und Preisindikatoren.
Um das Modell mit der tatsächlichen Vermarktung der Produkte abzugleichen, beziehen wir uns auch auf Jahresberichte von Unternehmen, Investorenpräsentationen, Websites von Branchenverbänden sowie seriöse Presseberichte zu Kennzeichnung und Produkteinführungen. Ausgewählte kostenpflichtige Abonnements werden für Unternehmensfinanzdaten und -informationen genutzt, ergänzt durch eine Datenbank auf Ebene von Import- und Exportlieferungen, wenn die Handelsklassifizierung zusätzliche Klarheit erfordert. Diese Beispiele sind nicht abschließend; viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden eingesetzt, um das Desk-Modell einem Belastungstest zu unterziehen und Lücken bei Preisgestaltung, Kanalmix und der Intensität von Handelsmarken zu schließen. Wir sprechen mit Herstellern, Zulieferern von Zutaten, Distributoren und Einzelhandels-Kategoriestakeholdern in den wichtigsten Regionen, damit die Annahmen widerspiegeln, wie sich Produkte im Regal verhalten und wie sich Kaufmuster auf Einzelhandelsebene zeigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 15 % | APAC: 49 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 28 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 57 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt durch eine Kombination aus Top-down-Rekonstruktion des Nachfragepools und selektiven Bottom-up-Überprüfungen. Wir beginnen mit regionalen Verbrauchssignalen für verpackte Lebensmittel, wenden dann die Kategoriendurchdringung und typische Verwendungsanlässe für Aufstriche an und übersetzen dies anschließend in Werte anhand beobachteter Preisspannen nach Produktfamilie.
Zu den im Modell erfassten Schlüsselinputs gehören die Preisentwicklung bei Zucker und Kakao, die die Regalpreise beeinflusst, Verfügbarkeitssignale für Honig und Früchte, die Importabhängigkeit in wichtigen Verbraucherländern, Verschiebungen zwischen Glasgläsern und Flexverpackungen sowie die Kanalaufteilung zwischen modernem Lebensmitteleinzelhandel und Online-Handel. Bei kleineren Ländern mit dünner öffentlicher Datenlage werden Lücken mithilfe von Proxy-Indikatoren wie BIP pro Kopf, Urbanisierungsgrad und Anteil verpackter Lebensmittel geschlossen, gefolgt von einer Gegenprüfung mit benachbarten Märkten mit ähnlichen Ernährungsgewohnheiten.
Für die Prognose wird eine Szenarioanalyse rund um einen Basisfall eingesetzt, der auf der erwarteten Weitergabe von Rohstoffkosten, der Expansion von Handelsmarken und dem Tempo der Clean-Label-Reformulierung basiert. Diese Szenarien werden mit Primärbefragten abgestimmt, damit die Wachstumskurve praxisnah bleibt, und der abschließende Ausblick wird konsistent mit der beobachteten Kategorieelastizität und den Handelsmustern gehalten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, damit Ausreißer frühzeitig erkannt werden. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Handelsbewegungen, Rohstoffpreiszyklen und dem allgemeinen Wachstum verpackter Lebensmittel und untersuchen dann große Abweichungen auf Länder- und Regionsebene vor der Freigabe.
Ein zweiter Analyst überprüft die Berechnungen, Einheitenumrechnungen und die Währungsbehandlung, gefolgt von einem abschließenden Konsistenzcheck über die historischen Jahre und die Prognosekurve. Der Bericht wird jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse ausgelöst werden, wie etwa erhebliche Preisschocks, politische Änderungen mit Auswirkungen auf Zucker oder bedeutende Verschiebungen im Angebot. Vor der Auslieferung führen wir eine erneute Überprüfung durch, damit Kunden die aktuellste Ansicht erhalten und nicht eine ältere Momentaufnahme.
Marktgröße für Süßaufstriche von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Süßaufstriche können weit auseinanderliegen, selbst wenn sie auf dem Papier denselben Bereich abdecken; die Unterschiede entstehen in der Regel durch Umfang, Preisebene und das gewählte Basisjahr. Abweichungen treten auch auf, wenn eine Schätzung den Einzelhandelswert mit dem Herstellerwert vermischt oder wenn die Abdeckung auf nur wenige Aufstrichtypen beschränkt ist.
In diesem Markt sind die größten Einflussfaktoren, ob Nuss- und Saatbutteraufstriche sowie Malz- oder Sirupaufstriche einbezogen werden, ob ausschließlich Außer-Haus-Mengen eingemischt werden und wie der Zeitpunkt der Währungsumrechnung bei laufender Inflation gehandhabt wird. Die Spanne wird auch dadurch vergrößert, wenn ein Herausgeber auf 2024 und ein anderer auf 2026 als Basis abstellt und wenn Preissteigerungen pauschal angewendet werden, anstatt sie nach Produktfamilie und Region zu überprüfen – weshalb die Umfangsregeln und die Preisüberprüfungen auf Herstellerebene bei Mordor Intelligence ausdrücklich dokumentiert sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 35,41 Mrd. USD (2026) | |
| Globales Forschungsunternehmen A | 30,13 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und bestätigt nicht eindeutig die Einbeziehung von Nuss- und Saatbutteraufstrichen sowie Malz- oder Sirupaufstrichen, was die Gesamtwerte im Vergleich zu einer breiteren Definition von Süßaufstrichen senken kann. |
| Globales Forschungsunternehmen B | 30,13 Mrd. USD (2024) | Stützt sich auf 2024 und bietet nur begrenzte Klarheit darüber, ob die Werte in allen Regionen auf Herstellerabgabepreisniveau oder auf Einzelhandelswertebene gehalten werden, was die Gesamtwerte verschieben kann, wenn Aufschläge und Inflation variieren. |
Zusammengenommen legt die Tabelle nahe, dass die Hauptunterschiede durch die Wahl des Basisjahres, die einbezogenen Produktfamilien und eine konsistente Behandlung der Preisebene über Länder hinweg erklärt werden. Wir knüpfen jede Annahme an überprüfbare Indikatoren, damit der Gesamtwert wiederholt und aktualisiert werden kann, ohne versteckte Umfangserweiterungen oder Doppelzählungen einzuführen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für süße Aufstriche?
Der Markt für süße Aufstriche beläuft sich im Jahr 2026 auf 35,41 Milliarden USD und soll bis 2031 45,7 Milliarden USD erreichen.
Wie wichtig ist der Online-Handel für das Kategoriewachstum?
Der Online-Handel ist der am schnellsten wachsende Kanal mit einer CAGR-Prognose von 11,32 % und gestaltet Sortiments- und Marketingstrategien neu.
Was treibt die Premiumisierung bei süßen Aufstrichen voran?
Die steigende Nachfrage nach biologischen, Clean-Label- und funktionalen Rezepturen lenkt Verbraucher hin zu höherpreisigen, mehrwertigen Aufstrichen.
Wie gehen Hersteller mit dem Druck zur Zuckerreduzierung um?
Unternehmen verwenden natürliche Süßungsmittel, reformulieren Rezepte und setzen auf portionskontrollierte Verpackungen, um Gesundheitsvorschriften und Verbrauchererwartungen gerecht zu werden.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
