
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 364.45 Millionen US-Dollar |
| Marktgröße (2026) | 382.34 Millionen US-Dollar |
| Marktgröße (2031) | 502.36 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.61 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südamerikanischen Marktes für nussbasierte Aufstriche von Mordor Intelligence
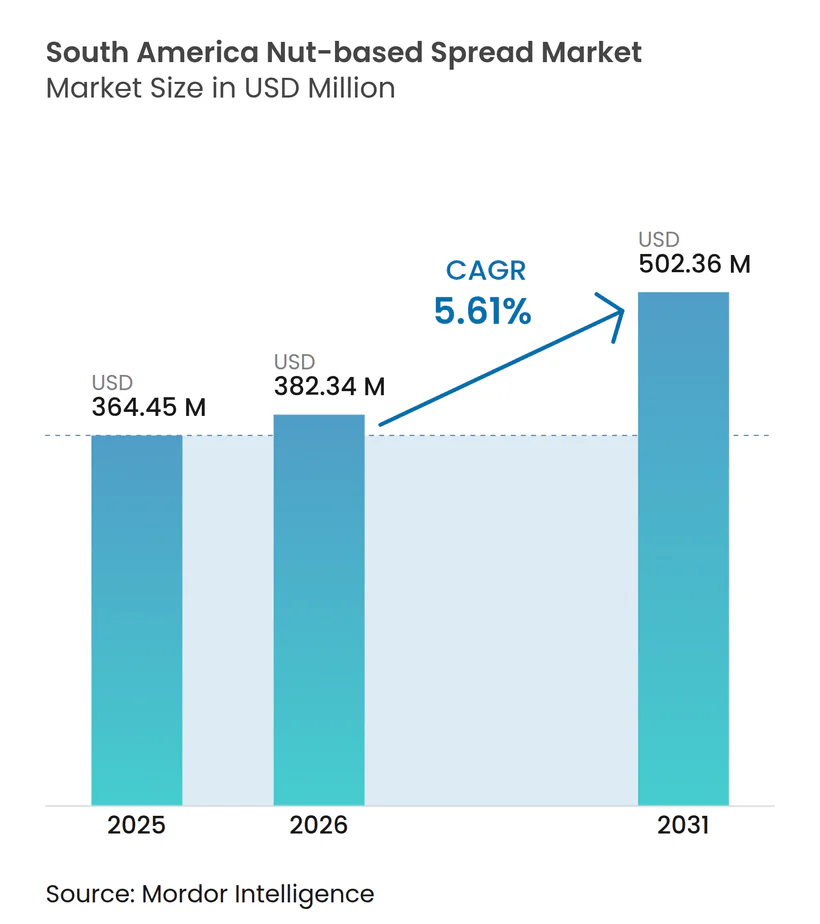
Die Größe des südamerikanischen Marktes für nussbasierte Aufstriche wird voraussichtlich von 382,34 Millionen USD im Jahr 2026, ausgehend von 364,45 Millionen USD im Jahr 2025, auf 502,36 Millionen USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 einen CAGR von 5,61 % verzeichnen. Die Nachfrage verlagert sich hin zu proteinreichen, pflanzenbasierten Aufstrichen, da Verbraucher zuckerreiche Marmeladen, Milchaufstriche und Haselnuss-Kakao-Cremes neu bewerten. Der südamerikanische Markt für nussbasierte Aufstriche profitiert von einer breiteren Fitnessbeteiligung, einer größeren Basis an Online-Lebensmitteleinkäufern und einem stärkeren Einzelhandelsinteresse an differenzierten Formaten. Einzelhändler weisen Erdnuss-, Mandel- und gemischten Nussprodukten mehr Regalfläche zu, da Gesundheits- und Funktionsaussagen an Relevanz gewinnen. Lieferanten reagieren mit Rezepturen ohne Zuckerzusatz, biologischen Linien, Einzelportionspackungen und digitalem Vertrieb. Die Verfügbarkeit von Rohstoffen bleibt das zentrale Betriebsrisiko, da inländische Verarbeiter mit Exportmärkten um Erdnüsse konkurrieren und für Mandeln auf Importe angewiesen sind.
Wichtigste Erkenntnisse des Berichts
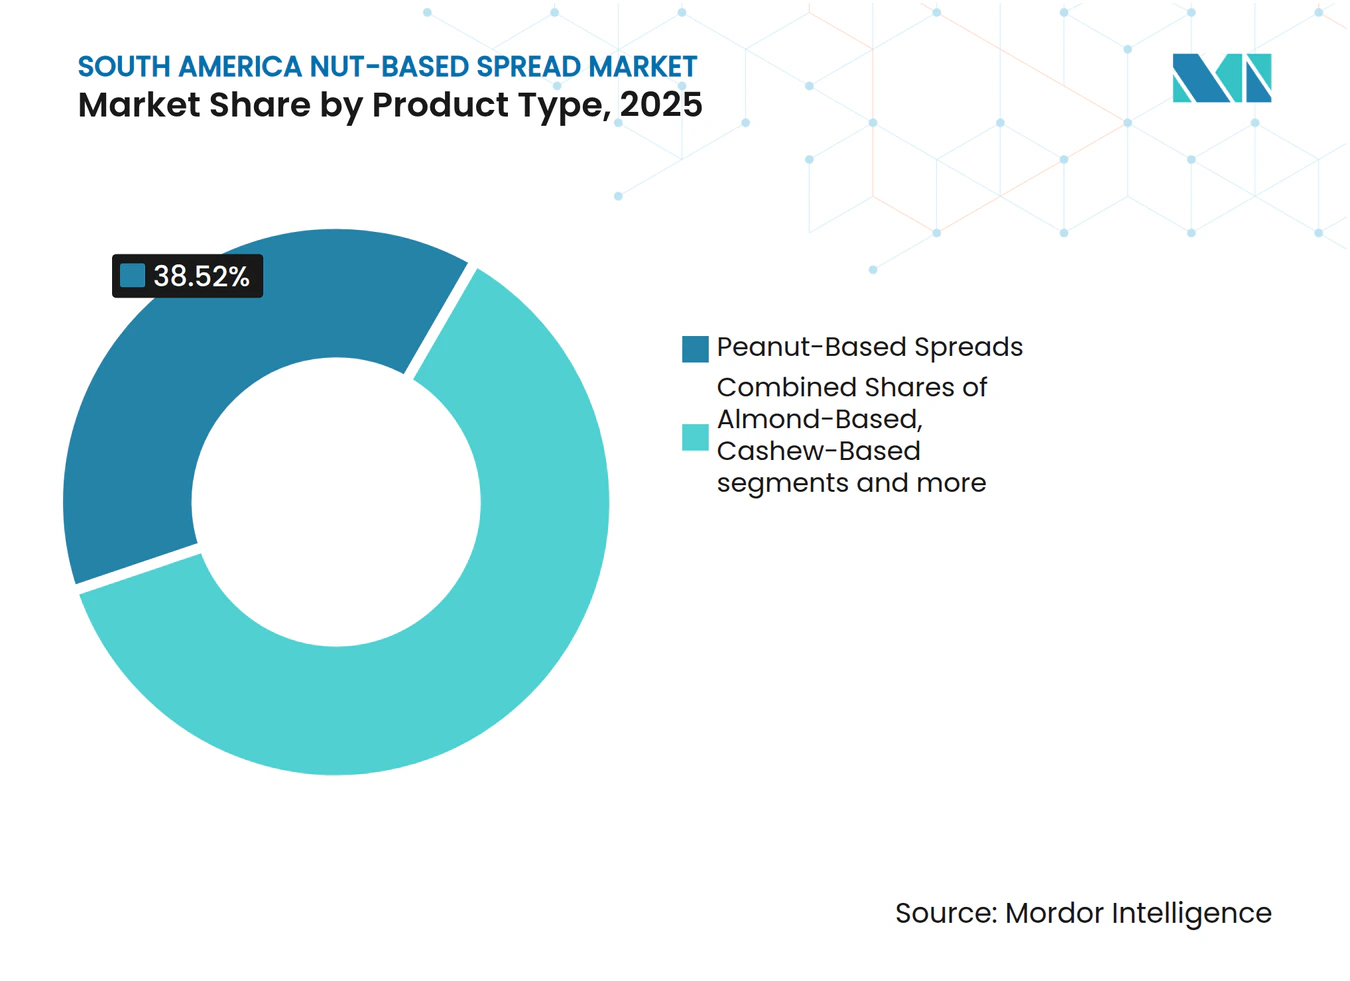
- Nach Produkttyp hielten Erdnussbasierte Aufstriche im Jahr 2025 einen Marktanteil von 38,52 % am südamerikanischen Markt für nussbasierte Aufstriche, whrend Mandelbasierte Aufstriche bis 2031 den höchsten prognostizierten CAGR von 7,11 % verzeichneten.
- Nach Art hielten Konventionelle nussbasierte Aufstriche im Jahr 2025 einen Umsatzanteil von 67,21 %, während Biologische nussbasierte Aufstriche bis 2031 den höchsten prognostizierten CAGR von 6,84 % verzeichneten.
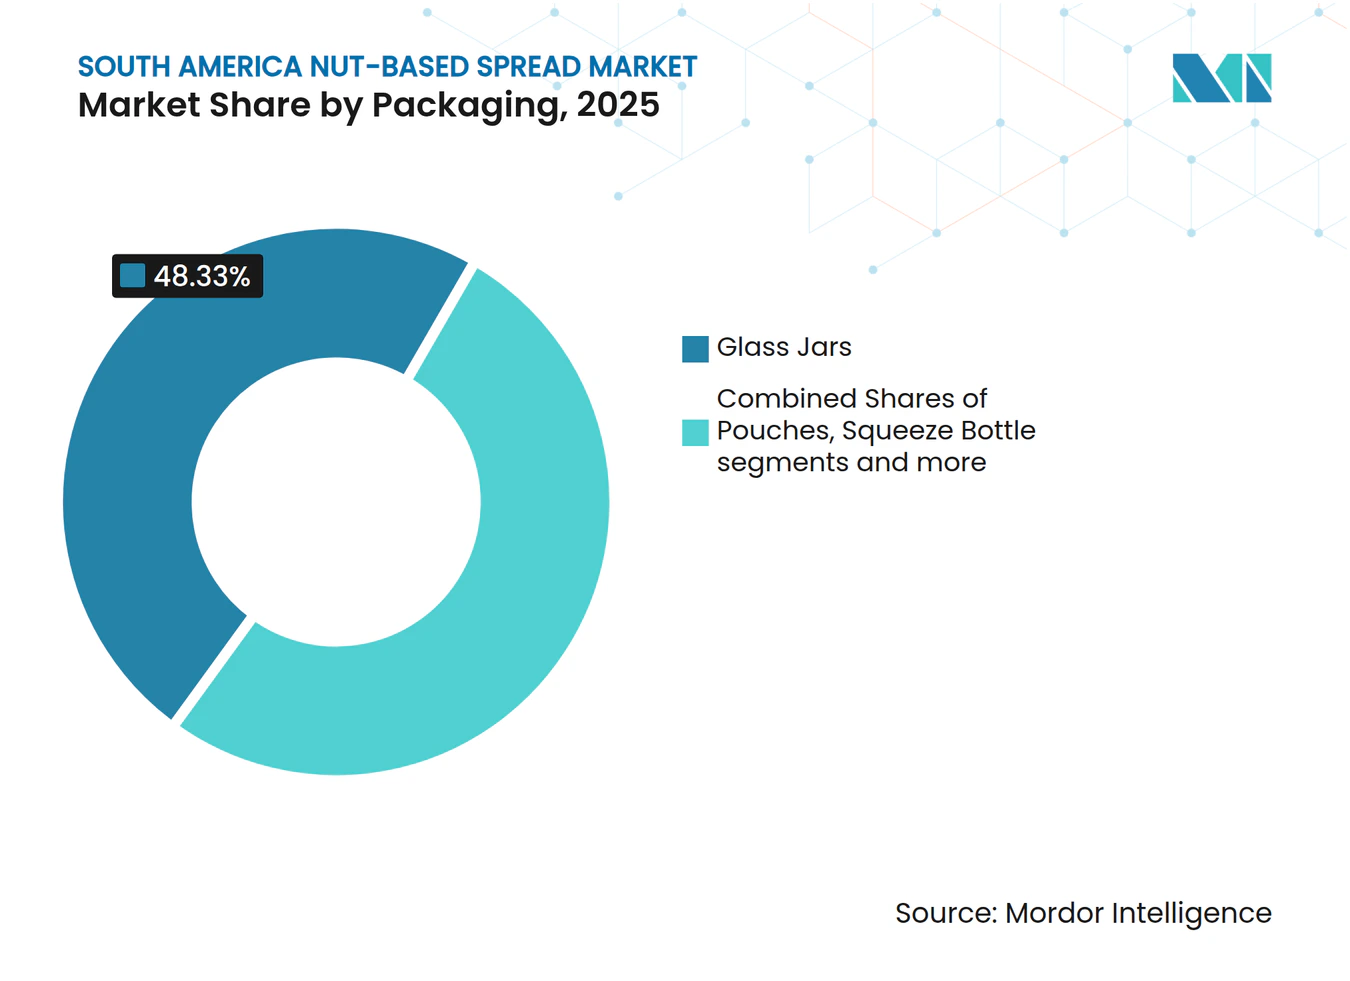
- Nach Verpackung entfielen im Jahr 2025 48,33 % des Umsatzes auf Glasgläser, während Beutel und Sachets bis 2031 den höchsten prognostizierten CAGR von 7,56 % verzeichneten.
- Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte im Jahr 2025 einen Umsatzanteil von 38,67 %, während Online-Einzelhandelskanäle bis 2031 den höchsten prognostizierten CAGR von 7,78 % verzeichneten.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Umsatzanteil von 42,38 %, während Chile bis 2031 den höchsten prognostizierten CAGR von 7,21 % verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach gesünderen Alternativen zu zuckerreichen Marmeladen und Milchaufstrichen | +1.4% | Global, konzentriert auf städtische Märkte in Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Akzeptanz proteinreicher, pflanzenbasierter Frühstücks- und Snackoptionen | +1.1% | Brasilien, Argentinien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Ausbau moderner Einzelhandels- und Online-Lebensmittelvertriebskanäle | +0.9% | Brasilien (primär), Chile, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach hochwertigen biologischen, natürlichen, zuckerfreien und funktionellen nussbasierten Aufstrichen | +0.8% | Chile, Argentinien, mit Ausstrahlungseffekten auf den MERCOSUR-Premiumeinzelhandel | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach proteinangereicherten nussbasierten Aufstrichen über Sporternährungs- und Nahrungsergänzungskanäle | +0.7% | Brasilien (dominant), Argentinien, Chile | Mittelfristig (2–4 Jahre) |
| Produktinnovation mit lokalen Aromen wie Paçoca, Dulce de Leche, Kakao, Molkenprotein und Kaffee | +0.5% | Brasilien (primär), mit Ausstrahlungseffekten auf Argentinien und Kolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach gesünderen Alternativen zu zuckerreichen Marmeladen und Milchaufstrichen
Der südamerikanische Markt für nussbasierte Aufstriche profitiert von einem Substitutionsmuster bei Frühstücks- und Snackanlässen. Verbraucher wechseln zu Produkten, die Protein, pflanzenbasierte Zutaten oder weniger Zuckerzusatz bieten, anstelle von traditionellen süßen Aufstrichen. Einzelhändler haben das Erdnussbutter-Sortiment erweitert, und der südamerikanische Markt für nussbasierte Aufstriche hat mehr Zugang zu Hauptregalflächen, die früher von süßeren Produkten belegt waren. Diese Veränderung unterstützt den Markteintritt von Mandel- und Cashewprodukten, die früher auf Spezialgeschäfte konzentriert waren. Produkte mit weniger Zuckerzusatz passen auch zu Wellness-Programmen der Einzelhändler und Kennzeichnungsvorschriften auf der Vorderseite der Verpackung[1]. Diese Verschiebung der Regalfläche gibt Lieferanten mehr Möglichkeiten, ein breiteres Sortiment an nussbasierten Produkten den regulären Lebensmitteleinkäufern zu präsentieren.
Zunehmende Akzeptanz proteinreicher, pflanzenbasierter Frühstücks- und Snackoptionen
Der südamerikanische Markt für nussbasierte Aufstriche wird durch die Nachfrage nach pflanzenbasiertem Protein sowohl beim alltäglichen Frühstück als auch bei Fitnessanlässen gestützt. Arla Foods Ingredients befragte 4.000 Verbraucher in Argentinien, Brasilien, Chile und Kolumbien und stellte fest, dass der Proteingehalt zu den drei wichtigsten Kaufentscheidungsfaktoren gehört. In Brasilien gaben 40 % der Befragten an, dass sie Proteinanreicherung in mehr Lebensmittelkategorien wünschen. Einzelportionsbeutel können Käufer ansprechen, die zwischen den Mahlzeiten oder rund um das Training essen, ohne auf Süßwarenpositionierung angewiesen zu sein. Convenience-Stores, Fitnessstudios und Tankstellenformate können die Kategorie über den geplanten Haushaltseinkauf hinaus erweitern. Der südamerikanische Markt für nussbasierte Aufstriche kann Sachets neben Energieriegeln und Proteingetränken positionieren, wenn Marken den funktionellen Nutzen klar kommunizieren.
Ausbau moderner Einzelhandels- und Online-Lebensmittelvertriebskanäle
Brasilien ist die wichtigste digitale Wachstumsbasis für den südamerikanischen Markt für nussbasierte Aufstriche. Der U.S. Commercial Service schätzte, dass der brasilianische E-Commerce im Jahr 2025 einen Wert von 36,30 Milliarden USD erreichte und 94,00 Millionen Online-Käufer bediente[2]. Digitale Regale ermöglichen es kleineren Marken, Käufer zu erreichen, die nach bestimmten Zutaten, Ernährungsformaten oder Aromen suchen, die nicht in nahegelegenen Geschäften erhältlich sind, und gleichzeitig Produkte zu testen, ohne sofort einen Platz in einer großen Kette zu sichern. Online-Produktseiten können Premium-Preisgestaltung unterstützen, wenn Verbraucher die Rezeptur, Nährwertinformationen und das Geschmackssortiment leicht einsehen können. Direktverkäufe geben Herstellern auch einen schnelleren Weg, die regionale Nachfrage zu testen, bevor sie die Ladenverteilung ausweiten. Der stationäre Einzelhandel bleibt wichtig, da er einen regelmäßigen Haushaltszugang bietet und Käufern ermöglicht, Produkte im Regal zu vergleichen.
Steigende Nachfrage nach hochwertigen biologischen, natürlichen, zuckerfreien und funktionellen nussbasierten Aufstrichen
Chile bietet ein starkes Umfeld für Premium- und Bioprodukte im südamerikanischen Markt für nussbasierte Aufstriche. Die chilenischen Bio-Lebensmittelexporte erreichten im Jahr 2025 einen Wert von 344 Millionen USD, was einem Anstieg von 40 % im Wert und 28 % im Volumen entspricht. Stärkere biologische Lieferketten können den Zugang zu zertifizierten Inputs für lokale Lebensmittelhersteller verbessern. Das USDA identifiziert Gesundheit, Wellness und biologische Lebensmittel als wichtige Nachfrageprioritäten im chilenischen Einzelhandel. Der südamerikanische Markt für nussbasierte Aufstriche bietet Raum für Premiumprodukte, wenn Zutatenqualität, Zertifizierung und Ernährungspositionierung für den Käufer klar erkennbar sind. Einzelhändler können diese Attribute nutzen, um Produkte von Mainstream-Aufstrichen zu unterscheiden, ohne sich ausschließlich auf Geschmacksaussagen zu stützen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei der Nussproduktion und der Rohstoffversorgung | -0.8% | Südamerikaweit, am stärksten in Brasilien und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten im Zusammenhang mit Allergenverwaltung, Kontaminationsprävention und Einhaltung der Nährwertkennzeichnung | -0.5% | Brasilien (ANVISA-getrieben), MERCOSUR-Harmonisierungszone | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Aufrechterhaltung von Produkttextur und -stabilität | -0.3% | National, mit frühem Druck in Chile und Peru | Langfristig (≥ 4 Jahre) |
| Anforderungen an die Einhaltung von Vorschriften und Lebensmittelkennzeichnung | -0.4% | Brasilien, Chile, MERCOSUR-weit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei der Nussproduktion und der Rohstoffversorgung
Der südamerikanische Markt für nussbasierte Aufstriche ist Schwankungen bei der Erdnussverfügbarkeit und der Importabhängigkeit bei Mandeln ausgesetzt. Brasilien erntete im Zyklus 2024/25 1,30 Millionen Tonnen Erdnüsse, während die gesamte Erdnuss-Wertschöpfungskette 18,60 Milliarden BRL generierte, was 3,26 Milliarden USD entspricht. Die folgende Ernte 2025/26 wurde auf 1,10 Millionen Tonnen prognostiziert, 19 % niedriger als der vorherige Rekord. Argentinien exportierte in der ersten Hälfte des Jahres 2025 322.000 Tonnen Erdnussprodukte im Wert von 487 Millionen USD, und inländische Verarbeiter müssen mit Exportkäufern konkurrieren, wenn das Angebot knapp ist[3]. Mandelaufstriche sind einem separaten Importrisiko ausgesetzt, während langfristige Lieferverträge und diversifizierte Lieferanten das Rohstoffpreisrisiko begrenzen, aber nicht beseitigen können. Der südamerikanische Markt für nussbasierte Aufstriche ist daher anfällig für Preisspitzen bei 2 verschiedenen Inputströmen.
Hohe Kosten im Zusammenhang mit Allergenverwaltung, Kontaminationsprävention und Anforderungen an die Einhaltung der Nährwertkennzeichnung
Compliance-Kosten sind eine bedeutende Einschränkung für kleinere Produzenten im südamerikanischen Markt für nussbasierte Aufstriche. Baumnussallergene erfordern Trennung, Tests, dokumentierte Hygienepraktiken und in einigen Fällen dedizierte Produktionslinien. Brasiliens RDC 429/2020 schreibt eine auffällige Warnung auf der Vorderseite der Verpackung für Lebensmittel mit hohem Zuckerzusatz, gesättigten Fettsäuren oder Natrium vor, was zu einer Neuformulierung oder einer sichtbaren Kennzeichnungswarnung führen kann. ANVISA eröffnete im November 2025 auch die Consulta Pública nº 1357/2025 zu Herkunftsdeklarationen und strengerer Allergenidentifizierung, während RDC 843/2024 eine Frist zur Neuregistrierung bis September 2026 festlegte. Diese Maßnahmen schützen Verbraucher, können aber Markteinführungen verlangsamen und die Dokumentationskosten für kleinere Hersteller erhöhen. Klare Kennzeichnung und sorgfältig formulierte Produkte ohne Zuckerzusatz können das Verbrauchervertrauen stärken und Lieferanten gleichzeitig helfen, die Anforderungen zu erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dominanz von Erdnuss und Premiumisierung durch MandelnErdnussbasierte Aufstriche hielten im Jahr 2025 einen Marktanteil von 38,52 % am südamerikanischen Markt für nussbasierte Aufstriche. Brasiliens Erdnussversorgungsbasis und der vertraute Platz von Amendoim in Snacks, Süßigkeiten und Frühstücksaufstrichen stützen diese Position sowohl in großen Städten als auch im breiteren Massenmarkteinzelhandel. Die bereitgestellte Forschung identifiziert mehr als 150,00 aktive Erdnussbutter-Marken in Brasilien, was die Tiefe der lokalen Markenaktivität und die niedrige Eintrittsbarriere zur Differenzierung durch Aromen, Proteine oder Verpackungen zeigt. Erdnussbutter bleibt der Einstiegspunkt für viele Haushalte, da sie weit verbreitet, leicht verständlich und in verschiedenen Preisklassen erhältlich ist, von einfachen Gläsern bis hin zu funktionellen Varianten. Eine breite lokale Versorgungsbasis unterstützt auch häufige Produkteinführungen und Einzelhandelsaktionen. Diese Merkmale helfen Erdnussprodukten, einen klaren Verfügbarkeitsvorteil zu behalten, während Premium-Nusssorten von einer kleineren Basis aus wachsen.
Mandelbasierte Aufstriche werden voraussichtlich bis 2031 mit einem CAGR von 7,11 % wachsen, der schnellsten Rate innerhalb der Produktgruppe. Dieser Teil der Größe des südamerikanischen Marktes für nussbasierte Aufstriche kann von städtischen Verbrauchern profitieren, die Mandelbutter mit Premium-Zutaten und einem anderen Nährwertprofil assoziieren, auch wenn es kein regelmäßiges Haushaltsgrundsortiment ist. Marken können Mandel-Erdnuss-Mischungen als Aufwertung gegenüber der Kern-Erdnussbutter nutzen, während sie dieselbe Regalposition, vertraute Verwendungsanlässe und eine erkennbare Aufstrichtextur beibehalten. Walnussbasierte und Cashewbasierte Aufstriche bleiben kleiner, gewinnen aber in Premium-Lebensmittelkanälen in Argentinien und Kolumbien an Relevanz, wo neue Aromen gesundheitsorientierte Einzelhandelssortimente ergänzen können. Haselnussprodukte haben eine stärkere Süßwarenassoziation, während gemischte Nuss- und Macadamia-Produkte Spezialeinzelhändlern einen Weg zu größerer Vielfalt bieten und dazu beitragen, die Abhängigkeit von einer einzigen Produktbasis zu reduzieren.



Nach Art:
Konventionelle Größenordnung und biologisches WachstumKonventionelle Produkte hielten im Jahr 2025 einen Umsatzanteil von 67,21 %, was ihre breite Präsenz in Supermärkten und Atacarejo-Geschäften widerspiegelt. Das Massenformat ist für die Branche der nussbasierten Aufstriche wichtig, da Preis, Verfügbarkeit, vertrauter Geschmack und regelmäßiger Haushaltsgebrauch weiterhin zentral für wiederkehrende Käufe sind. Große brasilianische Marken stützen dieses Segment durch etablierte Verarbeitung, erkennbare Marken und Vertrieb, der mehr Käufer erreicht als spezialisierte Reformhäuser. Konventionelle Produkte bieten eine Basis, von der aus Lieferanten zuckerreduzierte, proteinreichere oder lokal aromatisierte Varianten einführen können, ohne dass Verbraucher ihre alltäglichen Einkaufsgewohnheiten ändern müssen. Das Segment bleibt relevant, da Verbraucher nach Produkten mit weniger Zutaten suchen, ohne notwendigerweise zu einem teureren Bioprodukt oder einem Spezialeinzelhandelskanal zu wechseln.
Biologische nussbasierte Aufstriche werden voraussichtlich bis 2031 mit einem CAGR von 6,84 % wachsen. Chiles Zertifizierungsrahmen gemäß Gesetz 20.089 unterstützt die Verfügbarkeit zertifizierter biologischer Inputs und Fertigprodukte und hilft Lieferanten, glaubwürdige Aussagen in einem Markt zu machen, in dem Zertifizierung die Ladenplatzierung beeinflussen kann. Chiles Segment für gesunde Lebensmittel wurde im Jahr 2025 auf 3,27 Milliarden USD geschätzt und wuchs laut der bereitgestellten USDA-Quelle jährlich um 9,30 %, was die Nachfrage nach Produkten mit klaren Etiketten und reduziertem Zuckerzusatz unterstützt. Rezepturen ohne Zuckerzusatz können die mit hohem Zuckerzusatz verbundene Warnung auf der Vorderseite der Verpackung vermeiden und biologischen sowie saubereren Etikettangeboten einen praktischen kommerziellen Vorteil in Geschäften und Online-Suchen verschaffen. Etablierte Lieferanten können diese Merkmale nutzen, um ihr Portfolio zu erweitern, während konventionelle Produkte für preissensiblere Käufer verfügbar bleiben. Die biologische Kategorie ist daher sowohl mit der Einzelhandelsdifferenzierung als auch mit der Produktneuformulierung verbunden.
Nach Verpackung:
Führungsposition von Glasgläsern und Expansion von EinzelportionenGlasgläser entfielen im Jahr 2025 auf 48,33 % des Umsatzes. Das Format eignet sich für die Vorratshaltung, den Familienfrühstücksgebrauch und die Standardpräsentation im Aufstrichregal, wo Verbraucher oft erwarten, mehrere Marken und Packungsgrößen an einem Ort zu vergleichen. Glas kann auch eine Premium-Position für Produkte mit sichtbaren Stücken, einfachen Rezepturen oder hochwertigeren Zutaten vermitteln und den wiederholten Haushaltsgebrauch nach dem Öffnen unterstützen. Seine weite Verbreitung in Brasilien, Argentinien und Chile spiegelt die anhaltende Bedeutung von Supermärkten für regelmäßige Haushaltseinkäufe und die etablierte Gewohnheit wider, größere Mehrwegpackungen zu kaufen. Bruchrisiko, Transportgewicht und weniger bequeme Portionskontrolle sind die wesentlichen Einschränkungen des Formats, insbesondere für den Direktversand und die Verwendung außer Haus.
Beutel und Sachets werden voraussichtlich bis 2031 mit einem CAGR von 7,56 % wachsen. Die Branche der nussbasierten Aufstriche kann diese Formate in Sporternährungskanälen nutzen, da Portionen auf den Konsum vor und nach dem Training ausgerichtet sind und neben anderen tragbaren Proteinprodukten passen. Flexible Verpackungen reduzieren Schäden beim Direktversand an Verbraucher, verringern die Sorge um Glasbruch und sind außer Haus leichter zu transportieren. Diese Eigenschaften machen sie für Veranstaltungsverkäufe, Convenience-Stores und Fitnessstudio-Einzelhandelsstandorte geeignet, wo Verbraucher möglicherweise ein Produkt für den sofortigen Gebrauch wünschen. Quetschflaschen dienen dem Familiengebrauch, während Tubs, Beutel mit Ausgießer und Club-Pack-Formate den Bedarf in der Gastronomie, beim Backen und bei der Großmengenabnahme über ein breiteres Spektrum an Konsumgelegenheiten hinweg decken können. Die Verpackungswahl ermöglicht es Lieferanten daher, sowohl den wiederholten Haushaltsgebrauch als auch kleinere Portionen für unterwegs anzusprechen.

Nach Vertriebskanal:
Ladenmaßstab und digitaler ZugangSupermärkte und Verbrauchermärkte hielten im Jahr 2025 einen Umsatzanteil von 38,67 %. Diese Verkaufsstellen bieten dem südamerikanischen Markt für nussbasierte Aufstriche einen zuverlässigen Weg zu regelmäßigen Haushaltskäufern und ermöglichen es Lieferanten, Käufer zu erreichen, die keine dedizierten Reformhäuser besuchen. Große Ketten können mehrere Marken präsentieren, Preispunkte vergleichen und neue Aromen innerhalb desselben Regalsatzes einführen, was Verbrauchern hilft, von vertrauten Erdnussprodukten zu Premium- oder funktionellen Optionen zu wechseln. Sie bleiben die wichtigste Plattform für den Aufbau breiter Bekanntheit außerhalb der Reformhausnische und für eine konsistente Präsenz im wöchentlichen Lebensmittelkorb. Assaí berichtete im Zeitraum 2023/24 von einem zweistelligen Wachstum beim Volumen von Nussaufstrichen und erweiterte sein Erdnussbutter-Sortiment laut der bereitgestellten Forschung um 14,00 %.
Online-Einzelhandelskanäle werden voraussichtlich bis 2031 mit einem CAGR von 7,78 % wachsen. Digitale Verkäufe helfen kleineren Marken, Käufer zu erreichen, die nach bestimmten Zutaten, Ernährungsformaten oder Aromen suchen, die nicht in nahegelegenen Geschäften erhältlich sind, während Unternehmen Produkte testen können, ohne sofort einen Platz in einer großen Kette zu sichern. Der südamerikanische Markt für nussbasierte Aufstriche kann Online-Produktseiten nutzen, um Proteingehalt, Zuckerzusatzstatus, Packungsformate und Serviervorschläge detaillierter zu erläutern, als ein Regaletikett erlaubt. Convenience-Stores gewinnen in städtischen Transitbereichen an Relevanz für Sachets und tragbare Formate, wo Produkte für den sofortigen Konsum gekauft werden können. Fitnessstudio- und Nahrungsergänzungsmittelhändler, Reformhäuser und Gastronomiebetreiber bleiben kleinere Kanäle, bieten aber fokussierten Zugang zu hochmargigen und gesundheitsorientierten Käufern mit spezifischen Bedürfnissen.
Geografische Analyse
Brasilien-Markt für nussbasierte Aufstriche
Brasilien hielt im Jahr 2025 einen Marktanteil von 42,38 % am südamerikanischen Markt für nussbasierte Aufstriche. Die integrierte Erdnuss-Wertschöpfungskette unterstützt lokale Verarbeiter und verschafft inländischen Marken eine breite Versorgungsbasis. Brasiliens Erdnussernte 2024/25 erreichte 1,30 Millionen Tonnen, und die Wertschöpfungskette erwirtschaftete 18,60 Milliarden BRL, entsprechend 3,26 Milliarden USD. Der E-Commerce erreichte im Jahr 2025 36,30 Milliarden USD und bietet spezialisierten Marken einen weiteren Weg, Verbraucher zu erreichen. Nestlé verpflichtete sich, von 2025 bis 2028 7 Milliarden BRL, entsprechend 1,27 Milliarden USD, in Brasilien für Kapazitätserweiterung, Modernisierung und die Entwicklung von Premiumkategorien zu investieren.
Chile-Markt für nussbasierte Aufstriche
Chile wird voraussichtlich bis 2031 mit einem CAGR von 7,21 % wachsen – die höchste Rate im regionalen Vergleich. Die auf Gesundheit und Wohlbefinden ausgerichtete Einzelhandelskultur des Landes begünstigt Produkte mit Bio-Zertifizierung, reduziertem Zuckerzusatz und klarer Kennzeichnung. Die Exporte von Bio-Lebensmitteln erreichten im Jahr 2025 344 Millionen USD, was einem Wertzuwachs von 40 % entspricht, was auf tiefere lokale Bio-Lieferketten hindeutet. Der Lebensmittel-E-Commerce wuchs in Chile im Jahr 2024 um 12,00 %, und das USDA identifizierte Gesundheit, Wohlbefinden und pflanzliche Lebensmittel als Prioritätsbereiche für den Einzelhandel. Chiles Zertifizierungssystem und seine Premiumeinzelhändler bieten einen geeigneten Rahmen für höherwertige nussbasierte Aufstriche.
Weiterer südamerikanischer Markt für nussbasierte Aufstriche
Argentinien, Kolumbien, Peru und der Rest Südamerikas entfallen auf die verbleibende regionale Nachfrage. Argentinien exportierte im ersten Halbjahr 2025 322.000 Tonnen Erdnussprodukte im Wert von 487,00 Millionen USD und behält damit seine Bedeutung als Rohstofflieferant. Wirtschaftliche Volatilität begrenzt die Massennachfrage in Argentinien, obwohl Premiumeinzelhändler in Buenos Aires Mandel- und Cashewprodukte anbieten. Kolumbien entwickelt sich zu einem Vertriebsstandort für Sporternährung und Naturkostformate, während Peru eine Frühphasen-Chance bleibt, die mit der Versorgung durch andine Walnüsse und Cashews verbunden ist. Der Rest Südamerikas wird größtenteils durch Importe bedient, mit begrenzter lokaler Fertigungskapazität.
Wettbewerbslandschaft
Marktkonzentration
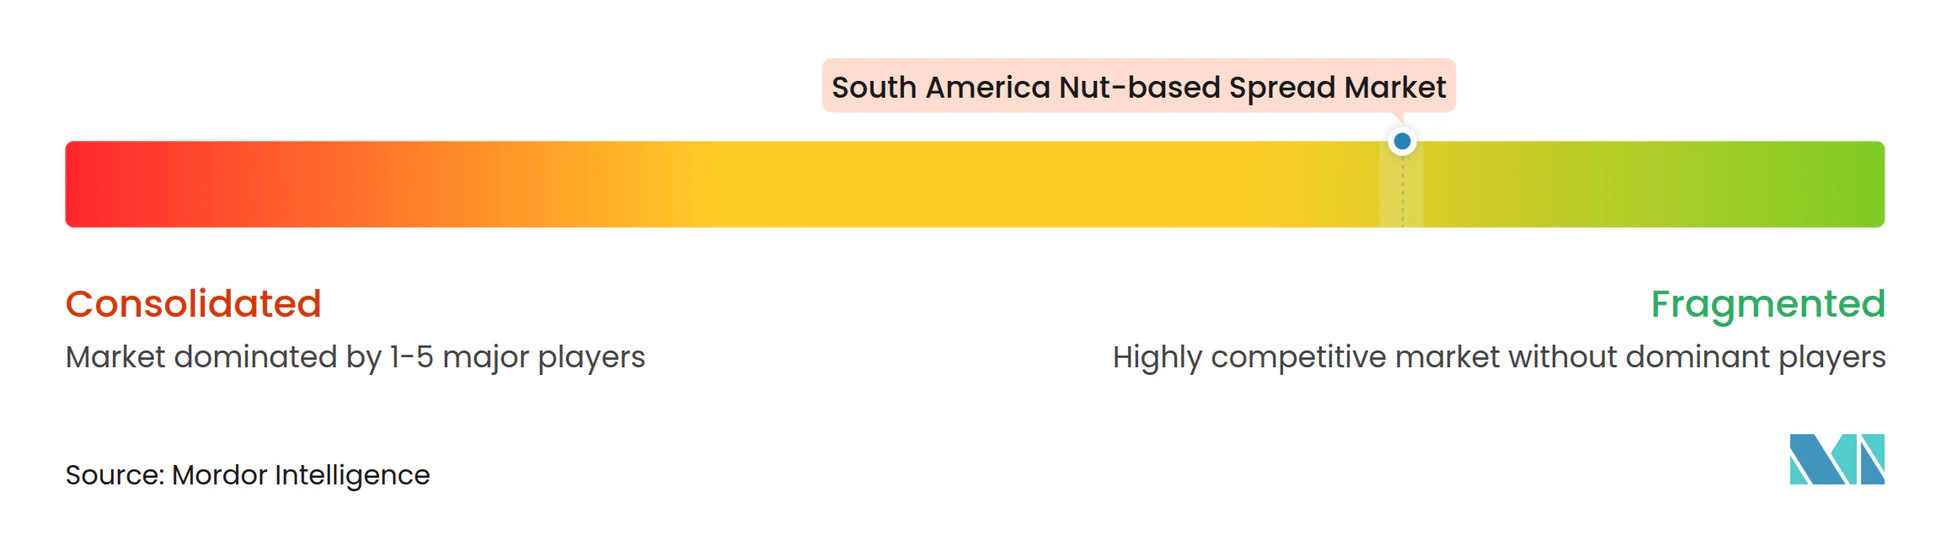
Der südamerikanische Markt für nussbasierte Aufstriche ist fragmentiert, wobei lokale brasilianische Marken durch fitnessorientierte Positionierung, E-Commerce-Zugang und Produktvielfalt konkurrieren. Dr. Peanut, Power1One, DaColônia und Santa Helena haben in mehreren Kanälen eine größere lokale Relevanz als breit positionierte Lebensmittelmultinationalen. Lokale Marken können schnell auf die Nachfrage nach Sporternährung reagieren und soziale Medien sowie Online-Verkäufe nutzen, um direkte Kundenbeziehungen aufzubauen. Santa Helena profitiert von Verarbeitungskapazitäten und etablierter Markenbekanntheit bei Erdnussprodukten. Dr. Peanut nutzt funktionale Positionierung und Aromainnovation, um in einer Kategorie zu konkurrieren, die zunehmend mit Snacks überschneidet.
Supley übernahm im Januar 2025 die vollständige Kontrolle über Dr. Peanut und verpflichtete sich, 30,00 Millionen BRL, was 5,30 Millionen USD entspricht, in Forschung, Vertrieb und internationales Branding zu investieren. Das Unternehmen setzte sich ein Umsatzziel von 500,00 Millionen BRL, was 88,00 Millionen USD entspricht, innerhalb von 5,00 Jahren, verglichen mit den zuvor gemeldeten 200 Millionen BRL. Santa Helena führte 2025 die Zero-Linie ein und ergänzte sein Portfolio um Aufstriche, Riegel und Süßigkeiten ohne Zuckerzusatz. Ferrero hat seine Haselnuss-Lieferinfrastruktur in Chile weiter ausgebaut, was seine etablierte Nutella-verknüpfte Wertschöpfungskette unterstützt. Diese Schritte zeigen, dass Größe, Versorgungszugang und differenzierte Produktformate weiterhin wichtige Wettbewerbsinstrumente sind.
Multinationale Unternehmen ohne eine klare regionale Kategorieposition hatten einen schwierigeren Weg. Hormel stimmte 2025 dem Verkauf seines brasilianischen Ceratti-Geschäfts zu, obwohl dieses Geschäft im Bereich verarbeitetes Fleisch und nicht bei nussbasierten Aufstrichen tätig war. Diese Transaktion verändert den direkten Wettbewerberkreis bei Nussaufstrichen nicht, zeigt aber den Wert des Kategoriefokus in Brasilien. Weißraum-Chancen verbleiben bei Multi-Nuss-Mischungen und Gastronomiefomaten, wo breitere Markenportfolios eine begrenzte Sichtbarkeit haben. Entrenuts, Nat Nuts und WAKEUP repräsentieren den Typ kleinerer Lieferanten, die durch Einzelzutaten- und neuartige Kombinationsformate Unterscheidungsmerkmale suchen.
Marktführer in der Branche für nussbasierte Aufstriche in Südamerika
-
The Kraft Heinz Company
-
Hormel Foods Corporation
-
The J.M. Smucker Company
-
Post Holdings
-
Unilever Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika-Markt für nussbasierte Aufstriche Unternehmen in diesem Bericht
- DaColônia
- Dr. Peanut
- Power1One
- Santa Helena
- Nutt's+
- Ferrero International
- The Kraft Heinz Company
- Hormel Foods Corporation
- The J.M. Smucker Company
- Post Holdings
- The Hershey Company
- Conagra Brands, Inc.
- Unilever Plc
- Nestlé S.A.
- The Hain Celestial Group, Inc.
- Manisel S.A.
- Entrenuts S.R.L.
- Nat Nuts
- Cacahuates
- WAKEUP
Lesen Sie die Analyse der Südamerika-Markt für nussbasierte Aufstriche-Unternehmen
Neueste Industrielle Entwicklungen in Südamerika-Markt für nussbasierte Aufstriche
- Juni 2026: Tell Alimentos führte im Juni 2026 20 neue Produkte ein und erweiterte damit sein traditionelles Portfolio an Gewürzen und Saucen. Zu den neuen Angeboten gehörten Erdnussbutter und Tell Nutti, ein haselnussbasierter Aufstrich, der vom internen Team des Unternehmens entwickelt und in Blumenau, Santa Catarina, hergestellt wurde.
- August 2025: Prodeman führte VITA+ ein, eine angereicherte Version seiner Maní King Erdnussbutter. Das Produkt enthält die Vitamine B3, B12, D und E sowie Magnesium und Zink. Es ist in einem 350-Gramm-Glas erhältlich und wurde von Prodemans Forschungs- und Entwicklungs-, Verarbeitungs- und Marketingteams entwickelt.
- Juli 2025: Die brasilianische Marke Dr. Peanut stellte beim Fitness-Event Arnold South America 2025 eine pistaziengeschmackige Erdnussbutter vor. Das Produkt kombiniert eine Erdnussbutter-Basis mit Pistaziengeschmack und richtet sich an Verbraucher, die differenzierte Aromen und innovative Aufstriche suchen. Die Einführung war Teil der umfassenderen Produktinnovationsstrategie der Marke.
Berichtsumfang des südamerikanischen Marktes für nussbasierte Aufstriche
Segmentierungsübersicht
Nach Produkttyp
| Erdnussbasierte Aufstriche |
| Mandelbasierte Aufstriche |
| Walnussbasierte Aufstriche |
| Cashewbasierte Aufstriche |
| Haselnussbasierte Aufstriche |
| Sonstige Produkttypen |
Nach Art
| Konventionell |
| Biologisch |
Nach Verpackung
| Glasgläser |
| Quetschflaschen |
| Beutel und Sachets |
| Sonstige Verpackungsformate |
Nach Vertriebskanälen
| Supermärkte/Verbrauchermärkte |
| Convenience-Stores |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
Nach Geografie
| Brasilien |
| Argentinien |
| Chile |
| Peru |
| Kolumbien |
| Übriges Südamerika |
| Nach Produkttyp | Erdnussbasierte Aufstriche |
| Mandelbasierte Aufstriche | |
| Walnussbasierte Aufstriche | |
| Cashewbasierte Aufstriche | |
| Haselnussbasierte Aufstriche | |
| Sonstige Produkttypen | |
| Nach Art | Konventionell |
| Biologisch | |
| Nach Verpackung | Glasgläser |
| Quetschflaschen | |
| Beutel und Sachets | |
| Sonstige Verpackungsformate | |
| Nach Vertriebskanälen | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für nussbasierte Aufstriche in Südamerika?
Die Kategorie wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 5,61 % wachsen und von 382,34 Millionen USD auf 502,36 Millionen USD steigen.
Welcher Produkttyp führt den Umsatz in Südamerika an?
Erdnussbasierte Aufstriche führen mit einem Anteil von 38,52 % im Jahr 2025, gestützt durch Brasiliens Versorgungsbasis und breite Haushaltsbekanntheit.
Welches Produktformat wächst am schnellsten?
Beutel und Sachets werden voraussichtlich bis 2031 mit einem CAGR von 7,56 % wachsen, unterstützt durch die Nachfrage aus der Sporternährung und dem Direktvertrieb an Verbraucher.
Warum gewinnen biologische nussbasierte Aufstriche an Bedeutung?
Biologische nussbasierte Aufstriche werden voraussichtlich mit einem CAGR von 6,84 % wachsen, da Verbraucher nach zertifizierten, sauber etikettierten und zuckerfreien Produkten suchen.