
Größe und Marktanteil des schwedischen Marktes für den Bau von Fertighäusern
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.63 Milliarden US-Dollar |
| Marktgröße (2026) | 3.88 Milliarden US-Dollar |
| Marktgröße (2031) | 5.43 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.95 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des schwedischen Marktes für den Bau von Fertighäusern durch Mordor Intelligence
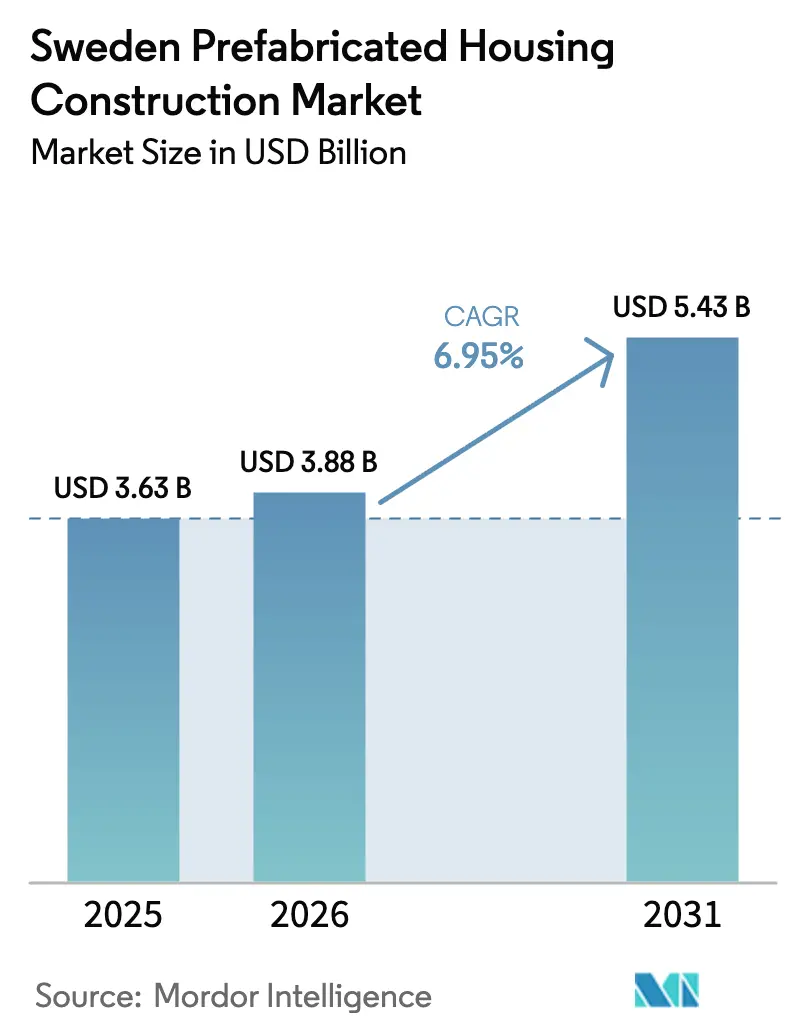
Die Größe des schwedischen Marktes für den Bau von Fertighäusern soll von USD 3,63 Milliarden im Jahr 2025 und USD 3,88 Milliarden im Jahr 2026 auf USD 5,43 Milliarden bis 2031 wachsen und zwischen 2026 und 2031 eine CAGR von 6,95 % verzeichnen.
Die beschleunigte Einführung fabrikgesteuerter Produktion – angetrieben durch angespannte Arbeitsmärkte, strengere Energievorschriften und kommunale Schnellverfahren für Wohnbauziele – sichert eine nachhaltige Expansion trotz der Finanzierungshemmnisse, die konventionelle Baustellenprojekte in den Jahren 2024 und 2025 verlangsamten. Holz behält eine überwältigende Führungsposition, da Schwedens vertikal integrierte Forstwirtschaftskette stabile Rohstoffpreise sichert, während Brettsperrholz-Volumensysteme (CLT) die in Boverkets Klimadeklarationsregime verankerten Grenzwerte für den eingebetteten Kohlenstoff erfüllen[1]Boverket, "Bauvorschriften (BBR)," boverket.se. Die modulare Lieferung verkürzt die Zeitspanne von der Genehmigung bis zur Belegung um 25–40 %, ein entscheidender Vorteil in Stockholm, Göteborg und Malmö, wo die Wartelisten für Mietwohnungen 9 Jahre überschreiten. Die Digitalisierung bleibt uneinheitlich, doch frühe Anwender, die BIM-Modelle direkt mit CNC-Linien verbinden, berichten von zweistelligen Rückgängen bei Nacharbeiten und festigen damit einen Innovationsvorsprung, den Nachzügler im Prognosezeitraum nur schwer aufholen werden.
Wichtigste Erkenntnisse des Berichts
- Nach Material erfasste Holz im Jahr 2025 einen Marktanteil von 71,4 % am schwedischen Markt für den Bau von Fertighäusern, während Glas bis 2031 die schnellste CAGR von 7,81 % verzeichnen soll.
- Nach Wohnungstyp entfielen im Jahr 2025 76,9 % des Volumens auf Einfamilienhäuser, während Mehrfamilienhäuser bis 2031 mit einer CAGR von 8,09 % wachsen sollen.
- Nach Produkttyp führten paneelierte und komponentisierte Systeme den schwedischen Markt für den Bau von Fertighäusern im Jahr 2025 mit einem Marktanteil von 48,1 % an; Modulhäuser werden mit einer CAGR von 8,31 % bis 2031 am schnellsten wachsen.
- Nach Stadt entfielen auf Stockholm im Jahr 2025 33,7 % des Volumens, und Malmö weist mit 8,64 % die höchste CAGR-Prognose bis 2031 auf.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des schwedischen Marktes für den Bau von Fertighäusern
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrialisierte Holzbautradition | +1.8% | Västra Götaland, Norrbotten, Västerbotten | Langfristig (≥ 4 Jahre) |
| Strenge Energievorschriften und Netto-Null-Ziele | +1.5% | Stockholm, Göteborg, Malmö | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel und hohe Löhne auf der Baustelle | +1.4% | Landesweit, besonders ausgeprägt in Stockholm und Göteborg | Kurzfristig (≤ 2 Jahre) |
| Kommunale Pipelines für städtische Nachverdichtung | +1.2% | Stockholm, Malmö, Göteborg, Uppsala, Linköping, Örebro | Mittelfristig (2–4 Jahre) |
| Digitales Design und Standardisierung für Fertigung und Montage | +1.0% | National, angeführt von Peab, NCC, Skanska, Randek | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke Tradition im industrialisierten Holzwohnungsbau ermöglicht Skalierung und Qualität
Schwedische Sägewerke verarbeiteten im Jahr 2024 74 Millionen m³ Rundholz, wobei die Hälfte zu Bauholz verarbeitet wurde, was vorhersehbare Inputkosten für Volumenpflanzen sicherstellt, die die Preisspitzen bei Stahl und Beton in den Jahren 2021–2022 überstanden. Die CLT-Kapazität stieg zwischen 2023 und 2025 um rund 15 %, was inländischen Produzenten einen strukturellen Kostenvorteil gegenüber importabhängigen Wettbewerbern verschafft, die der Spotpreis-Volatilität ausgesetzt sind, bei der die Preise von USD 47,0 pro m³ im Jahr 2020 auf USD 94,5 pro m³ im vierten Quartal 2024 stiegen. Fabrikgesteuerte Feuchtigkeitsregime und CNC-Präzision minimieren Nacharbeiten auf der Baustelle, senken Garantieansprüche und Lebenszykluskosten, die von kommunalen Käufern geschätzt werden. Holzmodule binden zudem 200–300 kg CO₂ pro m³, was die Einhaltung der Klimadeklaration unterstützt, die seit 2022 für Gebäude über 1.000 m² verpflichtend ist. Diese kombinierten Kosten-, Qualitäts- und regulatorischen Vorteile stellen sicher, dass Holz das Ankermaterial bleibt, das den schwedischen Markt für den Bau von Fertighäusern antreibt.
Strenge Energievorschriften und Netto-Null-Ziele begünstigen hochleistungsfähige, fabrikgefertigte Gebäudehüllen
Die Bauvorschriften von Boverket begrenzen den spezifischen Energieverbrauch auf 65–85 kWh/m²-Jahr, wobei Stockholm und andere große Kommunen in Grundstücksvergabetenders Schwellenwerte durchsetzen, die bis zu 20 % strenger sind. Fabrikumgebungen ermöglichen Luftdichtigkeitsprüfungen und Wärmebrückeninspektionen, die im variablen schwedischen Klima im Freien nahezu unmöglich sind. Die Lieferungen von Heimstaden Bostad im Jahr 2024 reduzierten die Wohnungsgrundflächen durch standardisierte Badezimmerpods um 20 % und unterstützten die Miljöbyggnad-Silber-Zertifizierung, die die gesetzlichen Energiemindestanforderungen um 20 % übertrifft[2]Heimstaden Bostad, "Jahres-, Governance- und Nachhaltigkeitsbericht 2024," heimstadenbostad.com. Die Integration von Photovoltaikanlagen und Wärmepumpen während der Produktion senkt spätere Nachrüstkosten und bringt Entwicklungen in Einklang mit den EU-Taxonomie-Kriterien für grünes Bauen. Da Schweden bis 2040 den Status der Fossilbrennstofffreiheit anstrebt, bieten fabrikgefertigte Gebäudehüllen den klarsten Weg zur Einhaltung und beschleunigen damit direkt den schwedischen Markt für den Bau von Fertighäusern.
Arbeitskräftemangel und hohe Baustellenlöhne drängen Bauunternehmen zu Produktivitätsgewinnen durch Vorfertigung
Die Vakanzen bei Zimmerleuten, Elektrikern und Klempnern überstiegen in den Jahren 2024–2025 in den Großstadtarbeitsmärkten Schwedens 8 %, während die Baustellenlöhne jedes Jahr um 4–5 % stiegen und die Margen der Auftragnehmer drückten. Die Vorfertigung verlagert bis zu 80 % der Arbeitsstunden in kontrollierte Werke, wo die Produktivität pro Arbeitnehmer dank ergonomischer Stationen und paralleler Aufgabenbearbeitung um 20–30 % höher ist. Lindbäcks Bygg baute während seiner Sanierung im Jahr 2022 rund 100 Stellen ab und schwenkte dann auf höhermargige kommunale Aufträge um, die von seinem Volumenvorsprung abhängen. Kommunen wägen nun die gesamten Lebenszykluskosten statt der Angebotspreise ab, was Ausschreibungen zugunsten von Bietern verschiebt, die durch fabrikseitige Arbeitskostenglättung Kostensicherheit nachweisen. Diese Lohnarbitrage stärkt die wirtschaftliche Grundlage des schwedischen Marktes für den Bau von Fertighäusern, auch wenn die Finanzierungsbedingungen schwanken.
Städtische Nachverdichtung und kommunale Pipelines geeignet für schnelle modulare Lieferung
Stockholms Stadtplan sieht 140.000 neue Wohnungen im Zeitraum 2010–2030 vor, wobei das Stockholmshusen-Programm Blockdesigns standardisiert, um Planungszyklen zu verkürzen[3]Stadt Stockholm, "Stadtplan Stockholm," Stadt Stockholm, uitp.org. Das Programm Snabba hus für temporäres Wohnen richtet sich an 18- bis 30-Jährige und bevorzugt ausdrücklich Moduleinheiten, die nach Ablauf der Genehmigung wieder eingesetzt werden können. Die Baubeginne im Landkreis Stockholm sanken im ersten Quartal 2025 um 46 % im Jahresvergleich, was das Angebot verknappt und Unternehmen belohnt, die innerhalb von 18 Monaten liefern können. Malmö und Göteborg vergeben Ausschreibungen mit festen Terminklauseln, die nur Fertigbaulieferanten erfüllen können, und stärken damit deren Rolle bei der Risikoreduzierung kommunaler Pipelines. Der schwedische Markt für den Bau von Fertighäusern wird damit zu einem entscheidenden Hebel für Städte, die Wohnungsengpässe bekämpfen, ohne öffentliche Haushalte zu belasten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhte Finanzierungs- und Materialkosten | -0.9% | Landesweit, am stärksten in kostensensiblen Einfamilienhaussegmenten | Kurzfristig (≤ 2 Jahre) |
| Planungs- und Denkmalschutzauflagen | -0.6% | Stockholmer Innenstadt, Göteborg Haga, Malmö Gamla Staden | Mittelfristig (2–4 Jahre) |
| Kapazitätsengpässe und Logistik in den Norden | -0.4% | Norrbotten, Västerbotten, Jämtland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Finanzierungs- und Materialkosten stellen die Preisparität in einigen Segmenten in Frage
Die Riksbank hob ihren Leitzins von 0 % im Jahr 2022 auf 4,0 % Mitte 2023 an, bevor er Ende 2025 auf 2,5 % gesenkt wurde, doch die Hypothekenzinsen für Neubauten liegen immer noch bei 4,5–5,5 % und bremsen Baubeginne in kostensensiblen Einfamilienhausunterteilungen. Die Kapitalintensität der Vorfertigung verstärkt die Zinsbelastung im Vergleich zu schrittweisen Baustellenabläufen. Materialpreissprünge verschärften die Belastung, wobei die Preise für Holz und Bewehrungsstahl in den Jahren 2021–2024 um 76–83 % bzw. 64 % stiegen. Skanskas BoKlok-Werk verzeichnete im Jahr 2024 einen Verlust von USD 57,1 Millionen, was zum Verkauf für USD 9,5 Millionen an Surewood im Februar 2025 führte. Solange sich die Inputkosten nicht stabilisieren, weichen einige Käufer auf günstigste konventionelle Angebote aus, was die kurzfristige Akzeptanz im schwedischen Markt für den Bau von Fertighäusern verlangsamt.
Planungs- und Denkmalschutzauflagen verlangsamen Genehmigungen in dicht besiedelten Gebieten
Schwedens Planungs- und Baugesetz überträgt detaillierte Pläne auf 290 Kommunen, was zu inkonsistenten Fassaden-, Höhen- und Materialvorschriften führt, die standardisierte Moduldesigns erschweren. Denkmalschutzbezirke wie Stockholms Gamla Stan und Göteborgs Haga schreiben Fassadenfarben und Fenstergittervorgaben vor, die maßgeschneiderte Ingenieursleistungen erfordern und die Skaleneffekte der Vorfertigung untergraben. Einsprüche können Baugenehmigungsentscheidungen auf 12 Monate verlängern und verursachen Haltekosten für Werke, die fertige Module lagern. Atrium Ljungbergs Stockholm Wood City erforderte mehrjährige Verhandlungen, um die Ambitionen für Holzhochhäuser mit Brandschutz- und Ästhetikvorschriften in Einklang zu bringen. Solche Verfahrensverzögerungen dämpfen das Potenzial des schwedischen Marktes für den Bau von Fertighäusern in städtischen Kernlagen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Holz sichert langfristigen Kosten- und Kohlenstoffvorteil
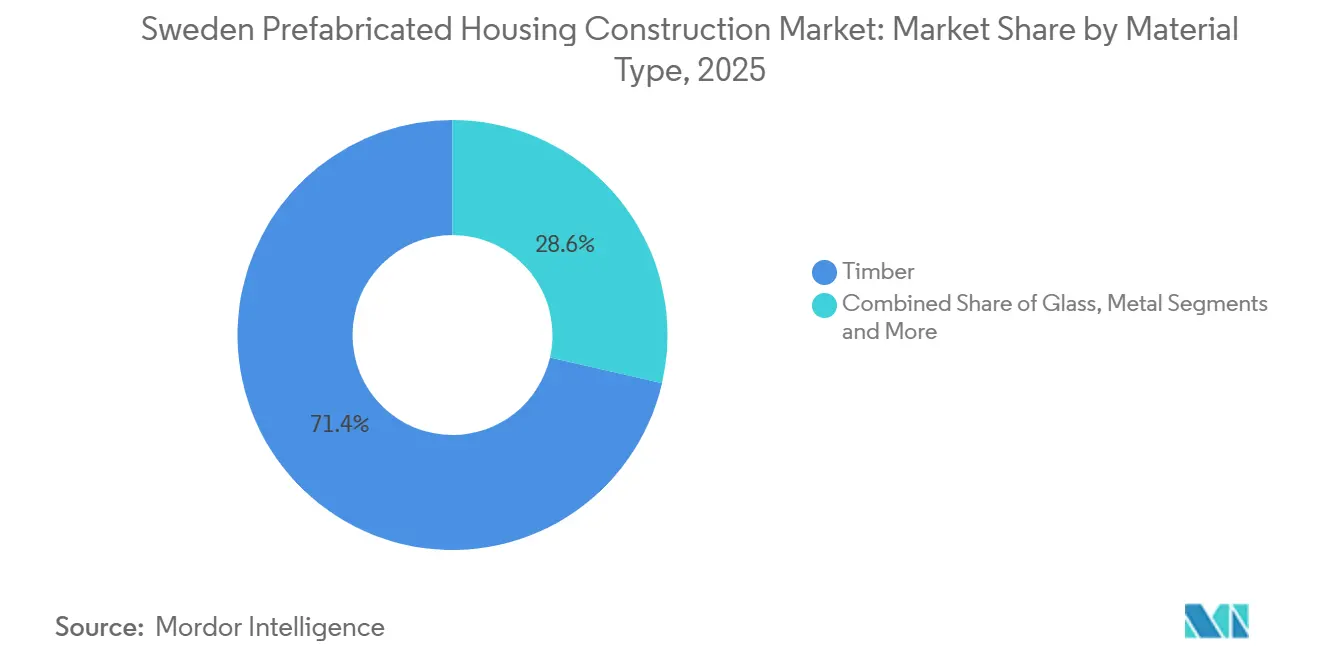
Holz kontrollierte im Jahr 2025 71,4 % des Volumens und verankert den schwedischen Markt für den Bau von Fertighäusern dank lokaler Forstressourcen und tiefverwurzeltem Ingenieurwissen. Martinsons, mit einem Jahresumsatz von rund USD 92 Millionen, betreibt Schwedens größte CLT-Presslinie und beliefert inländische Werke sowie Exportmärkte in Deutschland und dem Vereinigten Königreich. Holzs festgelegte Preisgestaltung und die Vorteile beim eingebetteten Kohlenstoff passen zu den Klimadeklarationsregeln, die 2022 verbindlich wurden und Kommunen dazu veranlassen, kohlenstoffspeichernde Bauweisen zu bevorzugen.
Glas, das am schnellsten wachsende Segment, wird bis 2031 mit einer CAGR von 7,81 % wachsen, da dichte städtische Nachverdichtung tageslichtreiche Fassaden anstrebt, die mit Boverkets Niedrigenergiehüllen kompatibel sind. Hybride Holz-Beton-Böden bleiben in mittelhohen Wohnblöcken relevant, wo Schallschutz- und Brandschutzanforderungen ihren Höhepunkt erreichen, aber der Betonanteil bleibt im mittleren Zehnerbereich. Metalle wie verzinkter Stahl rahmen Küstenbauten ein, belegen aber einstellige Volumina. Angesichts dieser Dynamik erscheint die Dominanz von Holz im schwedischen Markt für den Bau von Fertighäusern dauerhaft, gestärkt durch laufende Investitionen wie Deromes WEINMANN-Linie mit einer Kapazität von 1.500 Einheiten pro Jahr.


Nach Wohnungstyp: Mehrfamilienhäuser steigen, da Kommunen Mietlücken schließen wollen
Einfamilienhausmodule machten im Jahr 2025 76,9 % der Lieferungen aus, gestützt durch die Präferenzen von Eigennutzern und kommunale Grundstücksfreigabepolitiken, die immer noch freistehende Häuser rund um Schwedens Pendlergürtel bevorzugen. Mehrfamilienprojekte werden jedoch bis 2031 mit der segmentführenden CAGR von 8,09 % wachsen, da öffentliche Vermieter mit Rekordwartelisten für Mietwohnungen konfrontiert sind, die in Groß-Stockholm neun Jahre überschreiten.
Peabs Pipeline 2025–2026 in Uppsala, Lund und Göteborg zeigt volumetrische Wohnblöcke, die die Personenstunden auf der Baustelle um ein Drittel reduzieren und frühere Mieteinnahmen realisieren. NCC Complete spiegelte die Nachfrage wider, wies jedoch auf Finanzierungsverzögerungen hin, die die Buchungen im dritten Quartal 2025 dämpften. Diese Zweiteilung ergibt eine Spaltung im schwedischen Markt für den Bau von Fertighäusern: Kapitalstarke Entwickler verpflichten sich zu Bau-zur-Vermietung-Vorhaben, während finanzschwache Akteure sich auf risikoarme Einfamilienhausgrundstücke zurückziehen, bis sich die Zinssätze normalisieren.
Nach Produkttyp: Modulhäuser gewinnen termingetriebene Aufträge
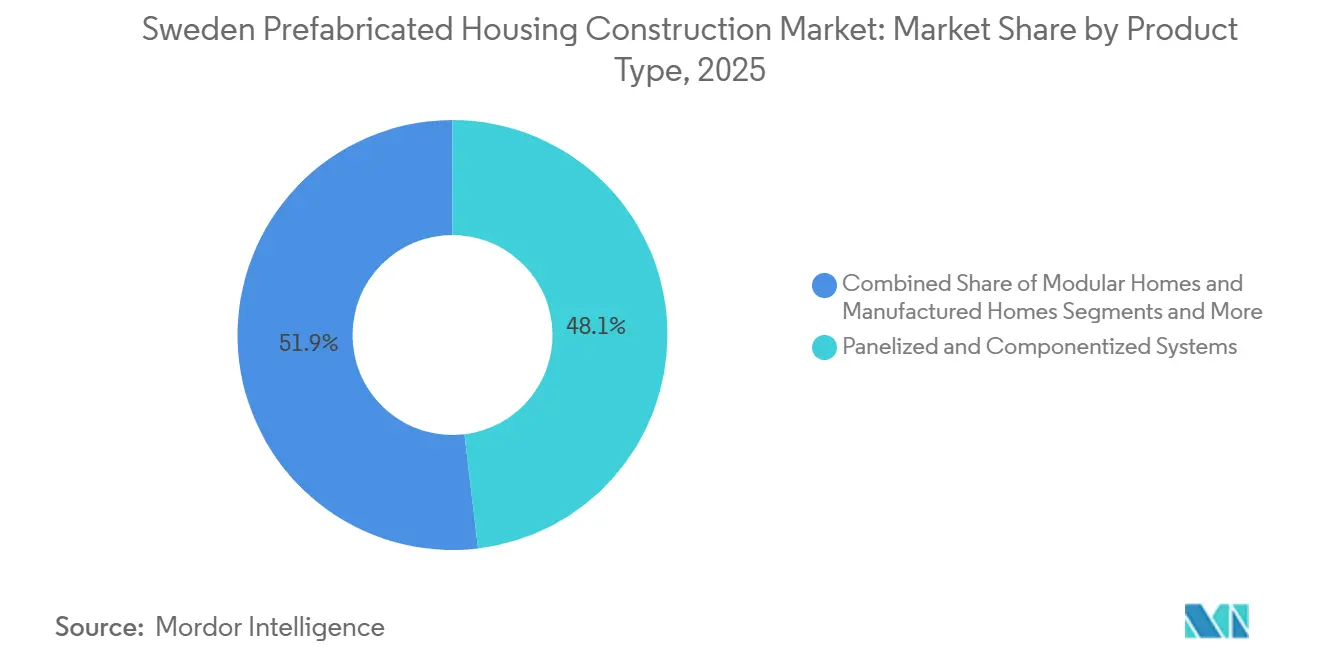
Paneelierte Systeme machten im Jahr 2025 48,1 % der Größe des schwedischen Marktes für den Bau von Fertighäusern aus, da Wand- und Dachkassetten nahtlos in die etablierte Baustellenlogistik passen. Modulhäuser, die zu 80–95 % fertiggestellt geliefert werden, führen das Wachstum nun mit einer CAGR von 8,31 % an, dank ihrer Programmzeitkompression von 30–40 %.
Heimstadens standardisierter Badezimmerpod-Rollout veranschaulicht die Hybridisierung: Paneelierte Hüllen kombiniert mit volumetrischen Versorgungskernen erzielen den besten Kompromiss zwischen Transporteffizienz und Qualitätssicherung. Gefertigte Parkhäuser bleiben eine Nische und bedienen saisonale Hüttenkäufer. Mit zunehmender Verbreitung des digitalen Designs wird die Standardisierung der Modulgeometrie zunehmen und den schwedischen Markt für den Bau von Fertighäusern zu einer höheren volumetrischen Durchdringung drängen, ohne die Flachpack-Flexibilität aufzugeben.
Geografische Analyse
Das südmitteleuropäische Dreieck Stockholm, Göteborg und Malmö generierte im Jahr 2025 rund 60 % der schwedischen Fertighaus-Lieferungen, was auf akute städtische Engpässe und kommunale Beschaffungsregeln zurückzuführen ist, die Geschwindigkeit, Reduzierung des eingebetteten Kohlenstoffs und standardisierte Designs bevorzugen. Stockholms Anteil von 33,7 % ergibt sich aus seinem 140.000-Wohnungen-Ziel und Programmen wie Snabba hus, die schnelle modulare Bauten für junge Erwachsene vorschreiben, doch Genehmigungsrückstände verringerten die Baubeginne 2025 und eröffneten Anteile für konkurrierende Regionen.
Malmö genießt die prognostizierte Spitzen-CAGR von 8,64 % bis 2031, da niedrigere Grundstückskosten und die Arbeitskräftemobilität in der Øresund-Region modulare Sozialwohnungsgeschäfte fördern. Göteborgs mittlerer Zehneranteil wächst stetig, angetrieben durch den Zugang zur Weststrecke und Erweiterungen von Universitätscampussen. Sekundärstädte – Uppsala, Linköping, Örebro, Västerås – nähern sich zusammen einem Anteil von 20 %, angetrieben durch Studentenwohnungsbedarf und kommunale Grundstückszuweisungen, die wiederholbare Fertigbaucluster willkommen heißen.
Im Norden kämpfen holzreiche Landkreise wie Norrbotten mit Logistikzuschlägen, die die Lieferkosten um bis zu 15 % erhöhen. Lindabs Werkskonsolidierung 2024 von Luleå nach Piteå veranschaulicht Netzwerkumgestaltungen zur effizienteren Bedienung dünn besiedelter Märkte. Trotz dieser Hürden schätzen lokale Behörden die winterfeste Produktion der Vorfertigung, wenn Baustellenarbeiten einfrieren. Insgesamt dämpft die geografische Diversifizierung den schwedischen Markt für den Bau von Fertighäusern gegen Stockholms zyklische Genehmigungsschwankungen und verteilt das Wachstum auf Universitätsstädte und grenzüberschreitende Arbeitskräftekorridore.
Regulatorisches Umfeld
Der schwedische Fertighausbau unterliegt in erster Linie dem Regelwerk des Planungs- und Baugesetzes, das durch die nationalen Bauvorschriften von Boverket umgesetzt wird, wobei die Kommunen die lokale Planung verwalten und dadurch Unterschiede bei den Genehmigungsergebnissen im Rahmen des PBL verursachen. Ein bedeutender Wandel trat ein, als die Übergangsfrist für die Anwendung der älteren BBR- und EKS-Regelwerke am 1. Juli 2026 endete, wodurch Boverkets neuere Bauvorschriften vollständig anwendbar wurden und die leistungsbasierte Konformität für strukturelle Sicherheit und breitere Gebäudeleistung gestärkt wurde.
Auch die Bemühungen zur regulatorischen Vereinfachung intensivierten sich 2026. Im Juni 2026 legte Boverket einen Regierungsbericht vor, der ein Typgenehmigungskonzept für kleine Häuser vorschlägt, mit dem Ziel, eine stärker standardisierte nationale Genehmigung zu ermöglichen und die kommunal unterschiedlichen Auslegungsunterschiede zu verringern, was wiederholbare Fertigbaudesigns unterstützt. Parallel dazu trieb Schweden die EU-Angleichung bei Bauprodukten durch vorgeschlagene Änderungen des Planungs- und Baugesetzes im Zusammenhang mit der EU-Bauprodukteverordnung voran, wobei die Vorschläge für Februar 2026 vorgesehen sind, während die Energiebestimmungen weiterhin in der BBR (BBR 31) verankert bleiben, bis ein geplantes neues Grundgesetz zum 1. Oktober 2026 zur Angleichung an die EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden vorgesehen ist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des schwedischen Fertighausbaus beginnt mit der vorgelagerten Forstwirtschaft und Holzverarbeitung, die Holzwerkstoffe und Bauholz in die Fertigbauproduktion einspeist, ergänzt durch Anbieter von Betonelementen und Hybridlösungen für Projekte, die andere strukturelle oder akustische Lösungen benötigen. In der Mitte der Kette wandeln Hersteller Entwürfe in Werksumgebungen mithilfe standardisierter Komponenten, einschließlich Servicekernen wie Badezimmermodulen, in Paneel- oder Volumenmodule um, wobei BIM-zu-Produktion-Workflows zunehmend üblich werden, um Nacharbeit zu reduzieren und die Qualitätskonsistenz zu verbessern. Auch die Bedeutung der Compliance-Dokumentation ist entlang der vor- und mittelgelagerten Prozesse gewachsen, seit die 2022 eingeführten Klimadeklarationen die Erfassung von Material- und Transportdaten während der Bauphase erfordern.
Nachgelagert liefern und installieren Logistikanbieter und Montageteams vor Ort die Module, gefolgt von Inbetriebnahme und Übergabe an Bauträger, öffentliche Wohnungsgesellschaften oder institutionelle Eigentümer. Die kommunale Genehmigung im Rahmen des PBL-Systems bleibt das folgenreichste nachgelagerte Nadelöhr, da lokale Planvorgaben Anpassungen erzwingen und Zeitpläne verlängern können, selbst wenn die physischen Bauprozesse industrialisiert sind. Ab dem 1. Juli 2026 erhöht der Wechsel zu Boverkets neueren leistungsbasierten Bauvorschriften den Wert von Prüfung, Rückverfolgbarkeit und standardisierten technischen Unterlagen bei Zulieferern und Herstellern und stärkt damit die Rolle von Zertifizierung, Produktdokumentation und wiederholbaren Systemlösungen in der gesamten Wertschöpfungskette.
Wettbewerbslandschaft
Schwedens Markt für den Bau von Fertighäusern ist mäßig fragmentiert und umfasst integrierte Holzgiganten wie Derome, Martinsons und Lindbäcks neben auftragnehmerverbundenen Moduleinheiten bei Peab, NCC und Veidekke. Der Zinsschock 2022–2024 erzwang eine Verlagerung von Kapazitätserweiterungen zur Margenverteidigung, exemplarisch durch Skanskas Veräußerung seines BoKlok-Werks für USD 9,5 Millionen nach einem Verlust von USD 57,1 Millionen im Jahr 2024. Akteure priorisieren nun Vorlagen für Design für Fertigung und Montage, Badezimmerpod-Standardisierung und selektive kommunale Ausschreibungen zum Schutz der Rentabilität.
Digitale Reife trennt Marktführer von Nachzüglern. Große Auftragnehmer integrieren BIM-Daten direkt in CNC-Linien, verkürzen die Lieferzeit um Wochen und minimieren Nacharbeiten. Kleinere familiengeführte Unternehmen verlassen sich noch auf 2D-Werkstattzeichnungen, was die Skalierung begrenzt und sie Qualitätssicherungsstrafen in energieeffizienten Projekten aussetzt. Randek und andere Gerätehersteller profitieren davon, indem sie schlüsselfertige Automatisierungspakete anbieten, die es regionalen Herstellern ermöglichen, ohne Greenfield-Kosten aufzurüsten.
Regulatorische Barrieren erhöhen die Eintrittskosten: Seit 2022 verlangt Boverket Lebenszykluskohlenstoffangaben für Gebäude über 1.000 m², was Holzexperten mit Umweltproduktdeklarationen von Drittanbietern begünstigt. Betonorientierte Wettbewerber beeilen sich, Hybridsysteme zu integrieren oder riskieren den Ausschluss aus Beschaffungsverfahren. Eine fortlaufende Konsolidierung wird erwartet, da die Normalisierung der Zinssätze und die Verschärfung der Energievorschriften die finanziell und technologisch vorbereiteten Unternehmen belohnen und einen Qualitätsflucht innerhalb des schwedischen Marktes für den Bau von Fertighäusern verstärken.
Marktführer der schwedischen Fertighaus-Baubranche
Derome AB
Martinson Group AB
Lindbäcks Bygg AB
Trivselhus AB
Götenehus AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorische und Zertifizierungspfade schaffen Raum für stärker standardisierte Fertigbauangebote, die kommunale Grenzen mit weniger Neuplanung überschreiten können. Boverkets Vorschlag vom Juni 2026 für ein Typgenehmigungskonzept für kleine Häuser zielt auf einen der größten Reibungspunkte für industrialisiertes Wohnen ab, uneinheitliche lokale Genehmigungsanforderungen, und bietet Herstellern einen klareren Weg, wiederholbare Produktplattformen landesweit zu skalieren. Getrennt davon unterstützt die nationale Typgenehmigung durch RISE für Bauprodukte und Bausysteme Fertigbauanbieter, die konforme Lösungen mit stärkerer technischer Dokumentation im Rahmen der leistungsbasierten Vorschriften nach dem 1. Juli 2026 anbieten können.
Auf der Angebotsseite konzentrieren sich die Chancen auf Verbesserungen bei Werksfertigstellung und Durchsatz, die mit Arbeitskräfteknappheit und Qualitätsanforderungen in Mehrfamilienhaus- und terminorientierten kommunalen Programmen zusammenhängen. Produzenten, die sich auf höhere Werksfertigstellung und Wiederholbarkeit ausrichten, entsprechen den genannten Bedürfnissen in diesen Segmenten; so bewirbt SIBS beispielsweise zentralisierte Produktion mit einer angegebenen Kapazität von bis zu 6.000 Wohnungen pro Jahr und 80-90 % Werksfertigstellung, während Lindbaecks industrialisierte, geschützte Produktionsmethoden hervorhebt, die auf Abfallreduzierung und verbesserte Qualitätskontrolle abzielen. Bei der Systemmischung entsprechen integrierte Angebote, die Holzvolumen- oder Paneelhüllen mit standardisierten Servicemodulen kombinieren, zusammen mit klimadeklarationsfähiger Materialdokumentation, den kommunalen Vergabeprioritäten und der Klimadeklarationspflicht von 2022, die Zulieferer zu datengestützteren, rückverfolgbaren Lieferungen drängt.
Aktuelle Branchenentwicklungen
- Juni 2026: Derome BoPartner ging eine Partnerschaft mit Viktor Hanson ein, um in der Gemeinde Haninge etwa 400 bis 500 Wohnungen mithilfe industrieller holzbasierter Wohnbauproduktion zu entwickeln. Der stufenweise Entwicklungsplan stärkt Deromes Grundstücks- und Projektpipeline und festigt holzbasierte Fertigbauweisen als Plattform für wiederholbare Wohnraumlieferung im großen Maßstab.
- Februar 2025: Skanska verkaufte seine BoKlok-Modulfabrik an Surewood Housing für 9,5 Mio. USD, nachdem die Einheit 2024 einen Verlust von 57,1 Mio. USD verzeichnet hatte. Die Veräußerung veränderte die Wettbewerbskapazität und signalisierte eine stärkere Fokussierung auf Profitabilität und kapitalschonende Strategien im industrialisierten Wohnungsbau.
- April 2024: Heimstaden Bostad lieferte 800 Fertigbaueinheiten mit werksgefertigten Badezimmermodulen, wodurch die Wohnungsgrundfläche um etwa 20 % reduziert und die Miljobyggnad-Silber-Zertifizierung unterstützt wurde. Die Lieferungen zeigten, wie standardisierte Komponenten die Flächeneffizienz und Qualitätssicherung in Mehrfamilienhausprojekten verbessern können.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir bemessen den schwedischen Fertighausmarkt als den Wert werksgefertigter Wohnbaustrukturen und deren Montage vor Ort in Schweden, wobei die wesentlichen Bauelemente außerhalb der Baustelle hergestellt und dann am Projektstandort installiert oder fertiggestellt werden.
Ausgeschlossene Bereiche: Wir schließen den traditionellen, vor Ort errichteten Wohnungsbau aus, der keine vorgefertigten Strukturmodule oder -paneele als zentralen Bauansatz verwendet.
Übersicht der Segmentierung
- Nach Materialtyp
- Beton
- Glas
- Metall
- Holz
- Andere Materialien
- Nach Wohnungstyp
- Einfamilienhaus
- Mehrfamilienhaus
- Nach Produkttyp
- Modulhäuser
- Paneelierte und komponentisierte Systeme
- Fertighäuser
- Andere Fertigbautypen
- Nach Stadt
- Stockholm
- Göteborg
- Malmö
- Uppsala
- Andere Städte
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den schwedischen Nachfragekontext für Neubauten, Baukonjunkturzyklen und den typischen Ablauf von Genehmigungen und Baubeginnen festzulegen, der wiederum den Nachfragepool für Fertigbaulieferungen prägt. Wir stützten uns auf öffentliche Reihen und offizielle Dokumentation wie Statistics Sweden (SCB), Eurostat-Bauindikatoren, Boverket-Veröffentlichungen zu Wohnungsbau und Bauvorschriften sowie Energieeffizienzregeln im Rahmen der EU-EPBD, da diese Quellen helfen zu erklären, was und wann gebaut wird.
Um Aktivität in Wert zu übersetzen, überprüften wir auch schwedenweite Signale zu Baugenehmigungen und Baubeginnen, veröffentlichte Diskussionen zu Baukosten sowie relevanten Handels- und Materialkontext (zum Beispiel Holz und andere Schlüsseleinsatzstoffe, die in öffentlichen Forst- und Branchenkanälen genannt werden). Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte halfen uns, die Entwicklung der Fertigbaumischung und der Preisgestaltung in den letzten Jahren zu überprüfen, und ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Patentrecherchen wurden verwendet, um die Verifizierung zu beschleunigen. Diese Quellen sind beispielhaft und nicht erschöpfend, und viele weitere Referenzen wurden zur Datenerhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Spezialisten für Modul- und Fertigbau, Bauunternehmern, Bauträgern, Materiallieferanten und Projektleitern, die Fertigbaulieferungen in Schweden abgewickelt haben. Diese Gespräche nutzten wir, um zu bestätigen, was in der Praxis als Fertighaus gezählt wird, wie Preise angegeben werden (Werksumfang versus Umfang vor Ort) und wie sich die Nachfrage mit Genehmigungen, Finanzierungsbedingungen und der Sichtbarkeit kommunaler Projektpipelines verändert.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27 % | CXOs: 14 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 50 % |
Marktbemessung & Prognose
Der Hauptaufbau beginnt mit einer Top-down-Rekonstruktion der schwedischen Wohnungsbauaktivität, bei der Trends bei Genehmigungen und Baubeginnen mithilfe von Durchdringungsannahmen und typischen Projektpreismustern in einen adressierbaren Fertigbau-Wertpool übersetzt werden. Diese Gesamtwerte wurden anschließend mit selektiven Bottom-up-Näherungen überprüft, etwa durch Stichproben durchschnittlicher Projektwerte, die Anwendung einfacher Volumen-mal-ASP-Logik für gängige Fertigbauformate und Kanalprüfungen mit Branchenteilnehmern, damit die endgültige Marktzahl realistisch bleibt.
Einige Eingaben, die in diesem Markt eine Rolle spielen und als Modelltreiber behandelt wurden, umfassen Baubeginne und Fertigstellungen, den Mix zwischen Mehrfamilien- und Einfamilienhäusern, den Anteil holzbasierter Systeme an Neubauten, Einschränkungen der Arbeitskräfteverfügbarkeit, die die Fertigbaueinführung vorantreiben, sowie die durchschnittliche Baukosteninflation, die die angegebenen Vertragswerte beeinflusst. Wenn eine Bottom-up-Prüfung Lücken aufwies (zum Beispiel begrenzte Sichtbarkeit bei kleineren lokalen Installateuren), füllten wir diese mit konservativen, während der Interviews vereinbarten Bandbreiten und überprüften die Auswirkung auf das Gesamtergebnis erneut, bevor wir die Annahmen festlegten.
Für die Prognose verwendeten wir eine Szenarioanalyse, die auf der Vorausschau der schwedischen Wohnbauprojektpipeline, der Zinssensitivität bei Baubeginnen und erwarteten Veränderungen der Fertigbaudurchdringung basiert, und testeten sie anschließend im Rahmen der Primärgespräche gegen den Expertenkonsens. Der Prognosepfad bleibt nachvollziehbar, damit er wiederholt werden kann, wenn aktualisierte Signale zu Genehmigungen, Baubeginnen und Kosten veröffentlicht werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, bei denen Modellergebnisse mit unabhängigen Signalen verglichen werden, und größere Abweichungen werden vor der Freigabe untersucht. Wir prüfen Jahr-für-Jahr-Bewegungen gegen beobachtbare Größen wie Trends bei Baubeginnen, die Richtung der Baukosten und in Interviews bestätigte Verschiebungen im Fertigbauanteil, damit der Markt nicht aufgrund einer einzelnen fehlerhaften Eingabe abweicht.
Vor der Finalisierung wird das Modell von einem weiteren Analysten überprüft, und jede Auffälligkeit löst eine erneute Kontaktaufnahme mit den Quellen aus, um zu bestätigen, ob die Veränderung real ist oder ein Annahmeproblem darstellt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen, wie einer starken Schwankung bei Baubeginnen, Kosteninflation oder politischen Änderungen, die die Bauaktivität beeinflussen. Kurz vor der Auslieferung wird ein finaler Aktualisierungsdurchgang durchgeführt, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktbemessung des schwedischen Fertighausmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den schwedischen Fertighausbau stimmen nicht immer überein, da die Abgrenzung unterschiedlich gezogen wird und die Preislogik zwischen Werksumfang, Transport und Montage vor Ort variieren kann. Auch das Timing spielt eine Rolle, da sich manche Quellen an einem anderen Basisjahr orientieren und dann eine Wachstumsrate anwenden, ohne die zugrunde liegende Bautätigkeit erneut zu prüfen.
Durch die Verfolgung von Signalen zu Genehmigungen und Baubeginnen sowie die laufende Aktualisierung der Aufteilung zwischen Werks- und Vor-Ort-Wert hält Mordor Intelligence den Gesamtmarkt an tatsächlich als Fertighaus in Schweden geliefertem Bauvolumen gebunden, was das Risiko einer Überzählung aus benachbarten Baukategorien verringert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,88 Mrd. USD (2026) | |
| Fachzeitschrift A | 4,00 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint eine breite Fertigbau-Bezeichnung anzuwenden, die reinen Wohnungsbauwert mit breiterer Fertigbauaktivität vermischen kann, und es ist nicht klar, wie der Wert der Montage vor Ort behandelt wird. |
| Branchenverlag B | 5,70 Mrd. USD (2029) | Weist einen zukünftigen Wert aus, ohne die zwischenzeitlichen Nachfragetreiber zu zeigen, und stützt sich möglicherweise auf lineares Wachstum ab einem angegebenen Startpunkt, was Abwärtszyklen bei schwedischen Baubeginnen und Verschiebungen im Projektmix übersehen kann. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Wahl des Basisjahres, wie strikt der Wohnungsbau von anderen Fertigbauten getrennt wird und ob die Preisgestaltung Werksarbeit von Arbeit vor Ort trennt. Wenn diese Punkte explizit gemacht und gegen Genehmigungen, Baubeginne und realistische Preisspannen geprüft werden, wird die Marktgröße leichter nachvollziehbar und in künftigen Zyklen einfacher zu aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des schwedischen Marktes für den Bau von Fertighäusern?
Der Markt wurde im Jahr 2026 auf USD 3,88 Milliarden bewertet.
Wie schnell wird der schwedische Fertighaus-Sektor voraussichtlich wachsen?
Es wird prognostiziert, dass er zwischen 2026 und 2031 eine CAGR von 6,95 % verzeichnen wird.
Welches Material dominiert den schwedischen Fertigwohnungsbau?
Holz hält im Jahr 2025 einen Anteil von 71,4 % dank reichlicher lokaler Forstwirtschaft und günstiger Kohlenstoffvorschriften.
Warum gewinnen Modulhäuser in Schweden an Bedeutung?
Vollständig volumetrische Einheiten können die Zeitspanne von der Genehmigung bis zur Belegung um bis zu 40 % verkürzen und helfen Städten, Wohnungsengpässe schnell zu beheben.
Welche schwedische Stadt verzeichnet das schnellste Wachstum im Fertigwohnungsbau?
Malmö soll bis 2031 aufgrund grenzüberschreitender Arbeitskräfteströme und der Nachfrage nach modularen Sozialwohnungen eine CAGR von 8,64 % verzeichnen.
Welchen jüngsten strategischen Schritt hat Skanska in diesem Bereich unternommen?
Skanska verkaufte sein verlustbringendes modulares BoKlok-Werk im Februar 2025 für USD 9,5 Millionen an Surewood Housing.
Seite zuletzt aktualisiert am:



