
Südostasien-Telematikmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.25 Milliarden US-Dollar |
| Marktgröße (2026) | 2.51 Milliarden US-Dollar |
| Marktgröße (2031) | 4.35 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.62 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südostasien-Telematikmarkt Analyse von Mordor Intelligence
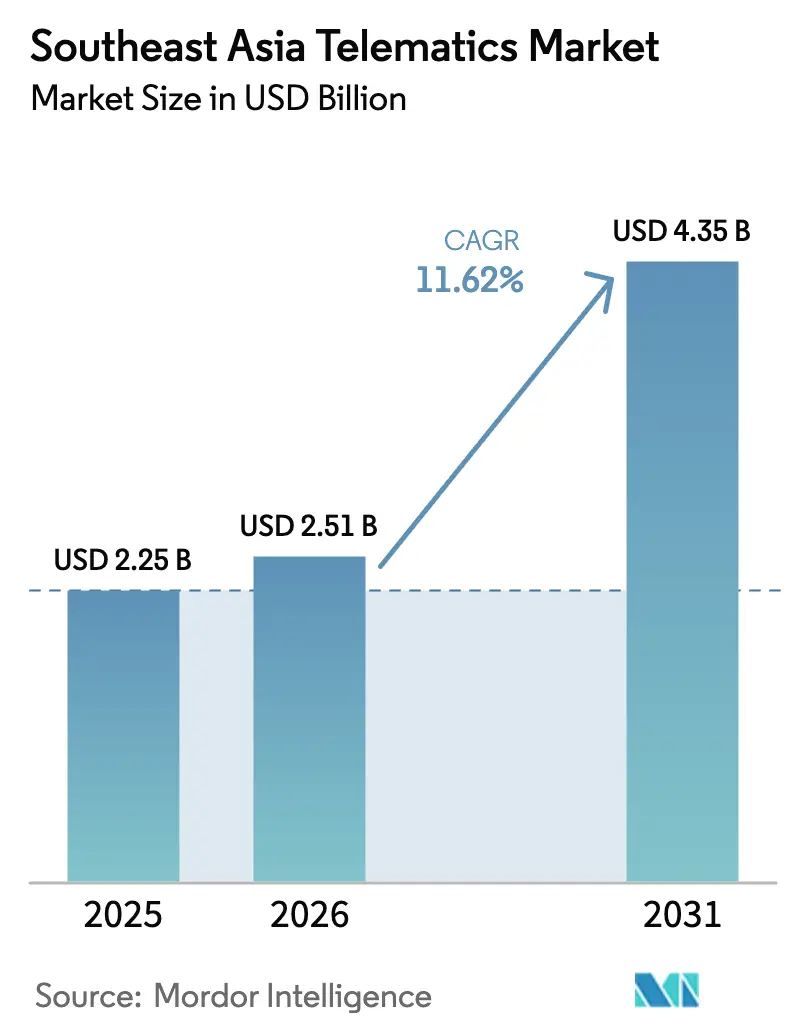
Die Größe des Südostasien-Telematikmarkts wurde im Jahr 2025 auf 2,25 Milliarden USD geschätzt und soll von 2,51 Milliarden USD im Jahr 2026 auf 4,35 Milliarden USD bis 2031 wachsen, bei einer CAGR von 11,62 % während des Prognosezeitraums (2026–2031). Die Produktnachfrage übertrifft frühere Prognosen, da Regulierungsbehörden die Kraftstoffverbrauchs- und Emissionsvorschriften verschärfen, der E-Commerce Rekordpaketzahlen antreibt und die 4G/5G-Abdeckung sekundäre Städte erreicht. Thailands 30@30-Politik zur Produktion von Elektrofahrzeugen, Indonesiens Ziel von 1 Million Elektrofahrzeugen bis 2035 und das 26-prozentige flottenweite Kraftstoffeinsparungsmandat des ASEAN-Kraftstoffwirtschaftsfahrplans setzen gemeinsam einen überzeugenden Compliance-Zeitplan, der Telematik zu einer unverzichtbaren Flotteninvestition macht. Die Telekommunikationsbetreiber der Region führen 5G mit geringer Latenz ein und erschließen damit vorausschauende Wartung, V2X-Anwendungen und erweiterte Fahrerassistenz-Add-ons. Multinationale und lokale Anbieter dringen trotz Hardware-Kosteninflation weiterhin in den Markt ein, was zu einem fragmentierten, aber schnell reifenden Wettbewerbsfeld führt.
Wichtigste Erkenntnisse des Berichts
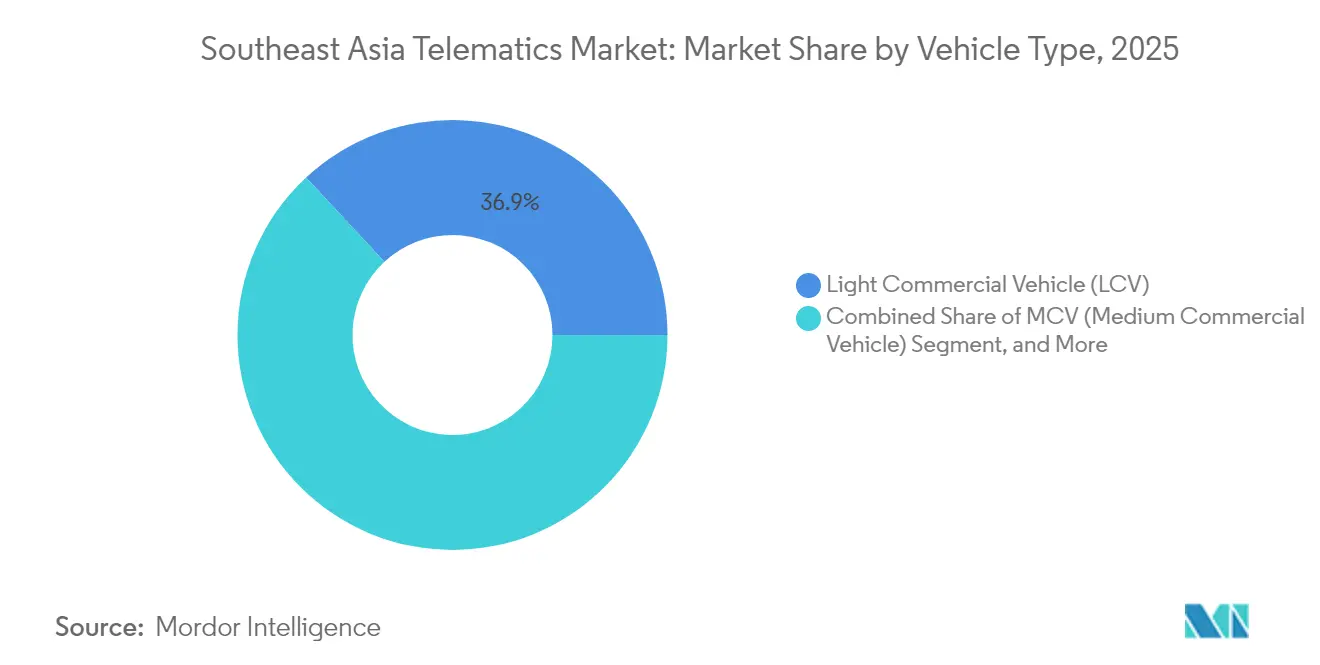
- Nach Fahrzeugtyp führten Leichte Nutzfahrzeuge mit einem Umsatzanteil von 36,92 % im Jahr 2025; Zweiräder werden voraussichtlich bis 2031 mit einer CAGR von 12,05 % wachsen.
- Nach Lösung hielt Flotten- und Fahrzeugmanagement im Jahr 2025 einen Umsatzanteil von 41,55 %, während Telematikversicherung voraussichtlich bis 2031 mit einer CAGR von 13,14 % wachsen wird.
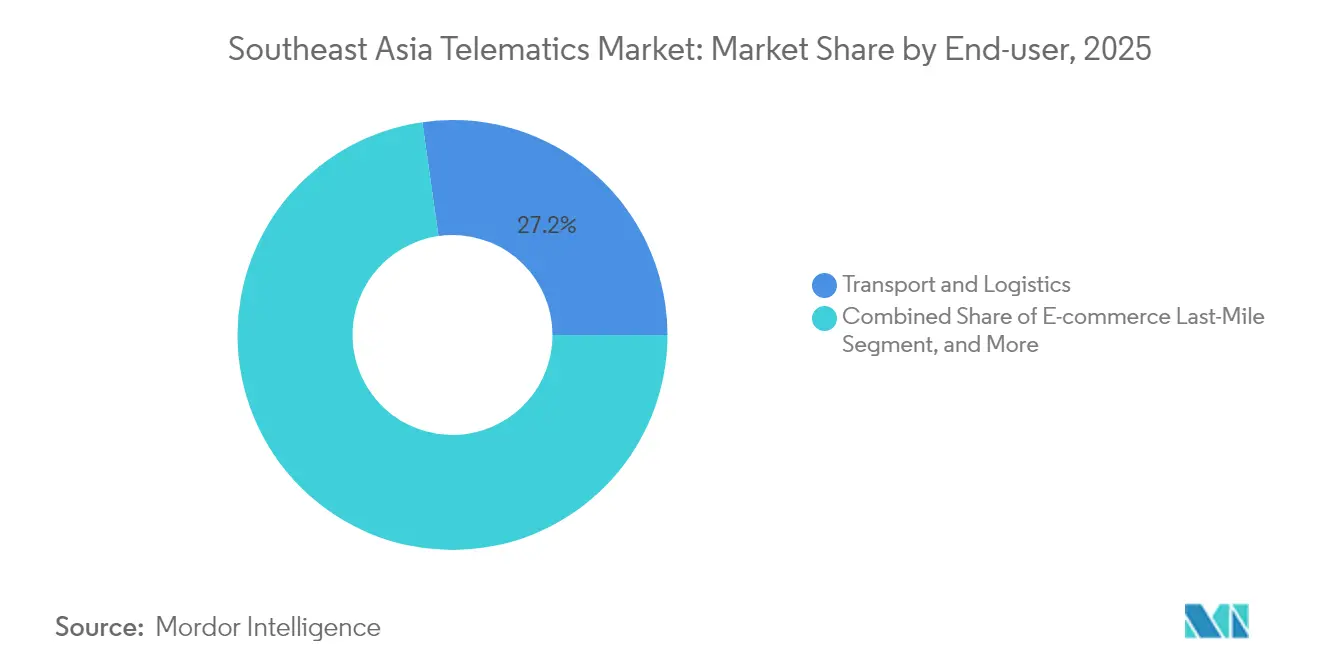
- Nach Endnutzerbranche erzielte Transport und Logistik im Jahr 2025 einen Umsatzanteil von 27,24 %, während E-Commerce-Letzte-Meile-Lieferung mit einer CAGR von 12,42 % bis 2031 wächst.
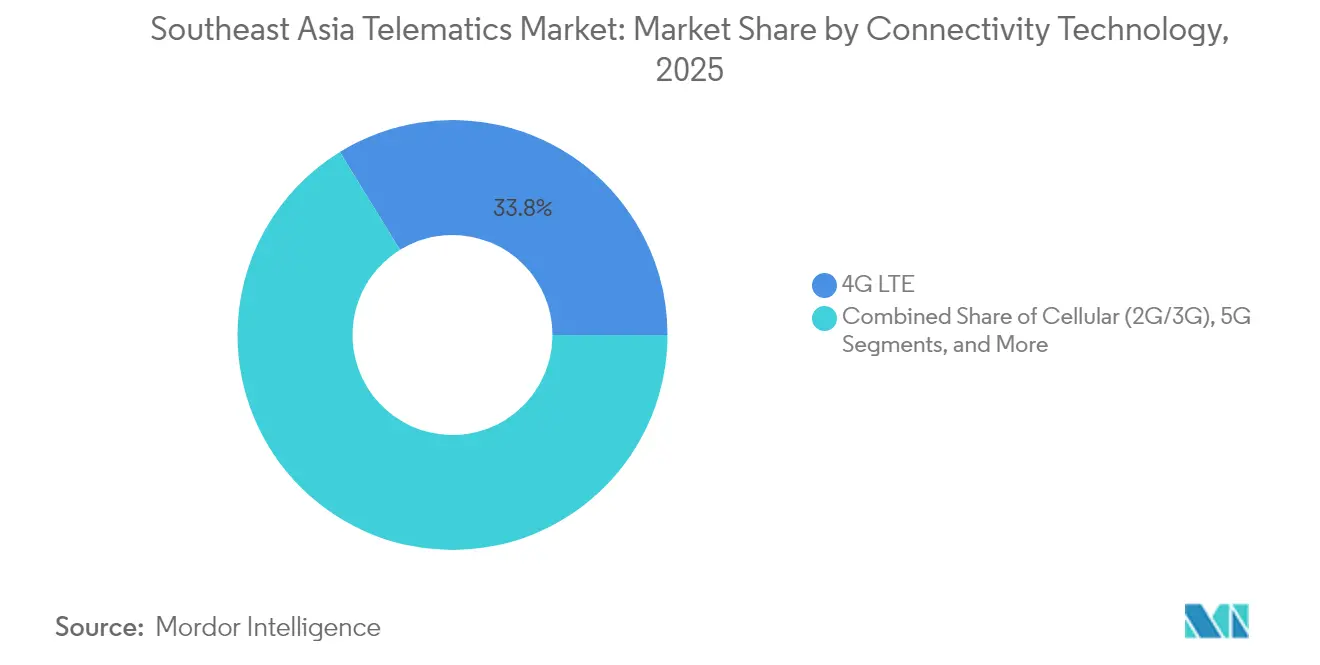
- Nach Konnektivitätstechnologie dominierte 4G LTE mit einem Umsatzanteil von 33,78 % im Jahr 2025; 5G soll bis 2031 mit einer CAGR von 13,47 % wachsen.
- Nach Land hatte Thailand im Jahr 2025 einen Umsatzanteil von 22,48 %, während Vietnam voraussichtlich die schnellste CAGR von 12,74 % von 2026 bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Vierstufige Sicherheits- und Emissionsvorschriften treiben die Akzeptanz voran | + 2.8% | Global, am stärksten in Thailand und Indonesien | Mittelfristig (2–4 Jahre) |
| E-Commerce-Letzte-Meile-Boom fördert LCV-Telematik | + 3.2% | ASEAN-Kernbereich, Ausweitung auf die Philippinen | Kurzfristig (≤ 2 Jahre) |
| 4G/5G-Ausbau ermöglicht Echtzeit-Datendienste | + 2.1% | Singapur und Malaysia führend, regionale Expansion | Langfristig (≥ 4 Jahre) |
| Flottenkostensenkung angesichts von Dieselpreisvolatilität und CO₂-Steuer | + 1.9% | Thailand, Indonesien, Malaysia | Mittelfristig (2–4 Jahre) |
| Kilometerbasierte Straßensteuer-Pilotprojekte (Indonesien) | + 1.2% | National, mit frühen Gewinnen in Jakarta, Surabaya | Langfristig (≥ 4 Jahre) |
| Vietnam PAYD-Versicherungs-Telekommunikations-Allianzen | + 0.8% | National, Ausweitung auf regionale Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vierstufige Sicherheits- und Emissionsvorschriften treiben die Akzeptanz voran
Regierungen in ganz Südostasien schichten Kraftstoffwirtschaftsziele, CO₂-basierte Steuern, Vorschriften für lokale Inhalte und Null-Emissions-Verpflichtungen übereinander und machen Telematik von einer Effizienzoptionen zu einer regulatorischen Anforderung. Der ASEAN-Kraftstoffwirtschaftsfahrplan besteht auf einer 26-prozentigen Reduzierung des durchschnittlichen Flottenverbrauchs bis 2025 und verpflichtet Betreiber zur Echtzeitüberwachung der Fahrzeugnutzung.[1]ASEAN-Sekretariat, "ASEAN-Kraftstoffwirtschaftsfahrplan für den Verkehrssektor," asean.orgThailands Verbrauchssteuersystem belohnt CO₂-Einsparungen, während Indonesiens Schwellenwerte für lokale Inhalte Käufer zu inländisch integrierten Telematikmodulen lenken. Aufkommende Wasserstoff- und Biokraftstoffpilotprojekte im Rahmen der Asia Zero Emission Community erfordern ebenfalls detaillierte Betriebsdaten für die Compliance und verankern Telematik weiter in Flotten-Workflows. Infolgedessen hängt die Akzeptanz nicht mehr allein vom ROI ab; Flotten müssen sich vernetzen oder Nicht-Compliance-Strafen riskieren, was ein zweistelliges Wachstum für den Südostasien-Telematikmarkt aufrechterhält.
E-Commerce-Letzte-Meile-Boom fördert LCV-Telematik
Online-Einzelhandelsplattformen setzen weiterhin Liefergeschwindigkeits-Benchmarks, die eine Punkt-zu-Punkt-Sichtbarkeit vom Lager bis zur Haustür erfordern. Grabs Super-App-Dienste in über 800 Städten stützen sich auf vernetzte LCV- und Zweiradflotten, um Lieferfenster von unter einer Stunde einzuhalten. Malaysias digitale Wirtschaft trug bereits 2020 22,6 % zum BIP bei und wächst jährlich um 8,5 %, was Logistikdienstleister unter Druck setzt, ihre Tracking-Systeme zu modernisieren.[2]Huawei, "Malaysias Fortschrittsbericht zur digitalen Wirtschaft 2024," huawei.comVietnams elektrische Zweiräder überschritten 2024 einen Marktanteil von 9 % und fügten Flotten-Dashboards Batteriezustands- und Reichweitenmanagement-Datensätze hinzu. Diese Dynamiken unterstützen eine anhaltende Nachfrage nach Echtzeit-Routing, Fahrerverhaltens-Scoring und Ladezyklus-Analysen, die alle den Südostasien-Telematikmarkt erweitern.
4G/5G-Ausbau ermöglicht Echtzeit-Datendienste
Singapurs Tuas-Hafen ging mit 5G-Slices für missionskritische Kran- und AGV-Operationen in Betrieb und zeigte, wie Netzwerke mit geringer Latenz Telematik von reaktivem Tracking zu prädiktiver Orchestrierung erheben.[3]Singtel, "Singtel und Ericsson arbeiten zusammen, um 5G im Tuas-Hafen einzusetzen," singtel.comDer ASEAN-Digitale Masterplan fordert eine regionale 5G-Abdeckung von mindestens 35 % der Bevölkerung bis 2025, wobei Spektrum-Sharing-Rahmenwerke den Ausbau beschleunigen. Malaysias Ambition, die digitale Hauptstadt der ASEAN zu werden, zieht 5G-Zeitpläne vor und gibt Flotten Zugang zu V2X-Diensten und Over-the-Air-OTA-Updates. Mit wachsender Abdeckung werden Edge-Analysen und KI-basierte Wartungsmodelle neue Einnahmequellen erschließen und die adressierbare Basis für den Südostasien-Telematikmarkt erweitern.
Flottenkostensenkung angesichts von Dieselpreisvolatilität und CO₂-Steuer
Kraftstoff macht bei vielen Flottenbudgets mehr als 30 % aus, und Dieselpreisschwankungen kombinieren sich nun mit frühen CO₂-Steuern, um die Margen zu belasten. Thailand verknüpft seine Kraftstoffwirtschaftsregeln mit Verbrauchssteuerrabatten, die vernetzte Fahrzeuge begünstigen, die einen niedrigeren CO₂-Ausstoß pro Kilometer nachweisen können. Das Internationale Transportforum zeigt sinkende Kraftstoffsteuereinnahmen mit steigender Elektrofahrzeugakzeptanz und drängt Regierungen zu entfernungsbasierter Mauterhebung, die auf Telematik-Kilometerzähler-Feeds angewiesen ist.[4]Internationales Transportforum, "Studie zur entfernungsbasierten Straßengebührenerhebung," internationaltransportforum.orgIndonesiens Biokraftstoffmandate zwingen Betreiber ebenfalls dazu, Mischungsverhältnisse und Routendaten zu protokollieren, um Steueranreize zu beanspruchen. Diese wirtschaftlichen Hebel machen vernetzte Dashboards zum zentralen Element der Kostenkontrolle und erhöhen die Durchdringungsraten in allen Segmenten.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe anfängliche Hardware- und Integrationskosten | -1.8% | Regional, besonders ausgeprägt in kleineren Märkten | Kurzfristig (≤ 2 Jahre) |
| Lückenhaftes grenzüberschreitendes Netzwerk-Roaming | -1.2% | Grenzüberschreitende Korridore, ländliche Gebiete | Mittelfristig (2–4 Jahre) |
| Datensouveränitäts-Engpässe beim Telemetrie-Export | -0.9% | Vietnam, Indonesien, Thailand | Langfristig (≥ 4 Jahre) |
| Mangel an zertifizierten Installateuren außerhalb von Tier-1-Städten | -0.7% | Ländliche und sekundäre städtische Gebiete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Hardware- und Integrationskosten
Globale Chip-Engpässe halten an, wobei die Lieferzeiten für Automobil-Halbleiter auf 50 Wochen ansteigen, was die Gerätepreise in die Höhe treibt und die SKU-Verfügbarkeit einschränkt. Flottenoperatoren sehen sich einer wachsenden Kapitalkosten-Lücke gegenüber: Größere Unternehmen sichern sich mehrjährige Lieferverträge, während KMU Bereitstellungen verschieben oder sich für abgespeckte Funktionsumfänge entscheiden. Produktionsausfälle trafen 2021 8,2 Millionen Fahrzeuge und wirken sich noch bis 2025 auf Auftragsbücher aus, was die durchschnittlichen Hardware-ASPs erhöht und die kurzfristige Wachstumsdynamik des Südostasien-Telematikmarkts dämpft.
Datensouveränitäts-Engpässe beim Telemetrie-Export
Vietnams Personaldatendekret zwingt ausländische Anbieter, Informationen im Inland zu verarbeiten und zu speichern, was zusätzliche Rechenzentrum-CapEx und Betriebskosten verursacht. Indonesien und Thailand erlegen sektorspezifische Lokalisierungsklauseln auf, die komplexe Onboarding-Workflows für grenzüberschreitende Flotten erfordern. Das daraus resultierende Flickwerk untergräbt Skaleneffizienzen, erfordert länderspezifische Geräte-SKUs und erhöht das Compliance-Risiko, was die Marktexpansion trotz steigender Nachfrage belastet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Gewerbliche Flotten treiben die Elektrifizierung voranLeichte Nutzfahrzeuge machten 36,92 % der Größe des Südostasien-Telematikmarkts im Jahr 2025 aus, verankert in Paket- und Lebensmittellieferungen, die detaillierte Routenanalysen erfordern. Betreiber setzen kamerabasiertes Fahrer-Scoring, Kühlketten-Temperatursensoren und ePOD-Integrationen ein, um enge Service-Level-Vereinbarungen einzuhalten. Zweiräder verzeichnen die schnellste CAGR von 12,05 % bis 2031, da Vietnam und Indonesien Ride-Hailing- und Kurierflotten elektrifizieren und Batterieladezustands-Warnungen sowie Tauschstations-Kartierungsfunktionen hinzufügen.
Zapps Mikrofabrik in Thailand kann 21.500 Elektromotorräder pro Jahr bauen, die jeweils mit CAN-Bus-Ports für Echtzeit-Antriebsstrangdaten ausgeliefert werden. Für mittlere Nutzfahrzeuge im Bergbau und Bauwesen stellen Betriebszeit-Dashboards und Geofencing die Einhaltung von Gerätestandort-Vorschriften sicher. Personenkraftwagen runden die Nachfrage ab, da Versicherer vernetzte Policenrabatte bündeln und Ride-Sharing-Plattformen Aftermarket-OBD-Dongles einbauen. Insgesamt unterstreichen diese Dynamiken die Mehrschichtigkeit der Südostasien-Telematikbranche und halten Lösungsanbieter über alle Nutzlastklassen hinweg agil.


Nach Lösung:
Versicherungsinnovation beschleunigt das WachstumFlotten- und Fahrzeugmanagement machte 41,55 % der Größe des Südostasien-Telematikmarkts im Jahr 2025 aus und bietet GPS-Kernverfolgung, Wartungsplanung und Fahrerwarnungen. Die Akzeptanz ist bei Fernverkehrs- und Regionalverkehrsbetreibern nahezu universell, die 3 %–5 % Kraftstoffeinsparungen pro Fahrzeug anstreben. Telematikversicherung, die mit einer CAGR von 13,14 % wächst, definiert die Risikopreisgestaltung neu, indem sie Prämien an Verhaltens-Scores und Kilometerleistung anpasst – eine Verschiebung, die durch NTUC Incomes Pay-as-you-drive-Einführung mit Carro hervorgehoben wird. MS&ADs 1,85 Millionen vernetzte Policen erweitern den versicherungsmathematischen Datensatz und ermöglichen es KI, Risikokorridore zu benchmarken. Diese Anwendungsfälle unterstreichen, wie Analyse-Erweiterungen – nicht nur Hardware – Anbieter in der Südostasien-Telematikbranche differenzieren.
Standortbasierte Dienste sind mit Kartierungs- und Dispositionsplattformen verknüpft, während Predictive Maintenance durch Edge-KI-Fehlererkennung an Dynamik gewinnt. Anbieter, die Nutzungs-, Vibrations- und Flüssigkeitstemperaturdaten in Cloud-ML-Modelle einspeisen, reduzieren ungeplante Ausfallzeiten und verbessern Restwertberechnungen. Wettbewerbsvorteile liegen nun in der API-Offenheit, Over-the-Air-Funktions-Upgrades und der Integrationsgeschwindigkeit mit TMS- oder ERP-Suiten von Drittanbietern.
Nach Endnutzerbranche:
E-Commerce gestaltet die Logistik neuTransport und Logistik trug 27,24 % zur Größe des Südostasien-Telematikmarkts im Jahr 2025 bei und umfasst Lkw-Transport, öffentlichen Nahverkehr und Schüttguttransport. Routenplanungs-Engines reduzieren Leerfahrten, während Fahrer-Coaching harte Bremsmanöver um 15 %–20 % reduziert. E-Commerce-Letzte-Meile-Operationen, die mit einer CAGR von 12,42 % wachsen, überlagern paketgenaue ETA-Push-Benachrichtigungen und Ladetor-Sequenzierung, um Wartezeiten zu verkürzen. Grabs multimodales Netzwerk exemplifiziert diese gemischten Anwendungsfälle und erfordert einheitliche Dashboards für Taxis, Fahrräder und Lieferwagen.
Behörden des öffentlichen Nahverkehrs setzen CCTV-fähige Telematik für Echtzeit-Fahrgastzählungen und Unfallforensik ein. Bau und Bergbau verlassen sich auf RFID-Zonenwarnungen zur Vermeidung von Kollisionen im toten Winkel, während Öl- und Gasflotten sensorverifizierte Reisemanagementsysteme nutzen, um Gefahrgutvorschriften zu erfüllen. Jede Branche fügt proprietäre Datenschichten hinzu, was konfigurierbare Regelmaschinen zu einem Muss für Anbieter macht, die innerhalb der Südostasien-Telematikbranche skalieren.
Nach Konnektivitätstechnologie:
5G-Transformation beschleunigt sich4G LTE repräsentierte 33,78 % der Größe des Südostasien-Telematikmarkts im Jahr 2025 und bietet Flotten eine allgegenwärtige SIM-Abdeckung zu nachhaltigen Datentarifen. Dennoch ist 5G, das mit einer CAGR von 13,47 % voranschreitet, darauf ausgerichtet, maschinelle Bild-Uploads, Over-the-Air-Firmware-Pakete und V2X-Sicherheits-Pings zu verarbeiten. Ericssons Forschung zeigt, dass softwaredefinierte Fahrzeuge 30-mal mehr Daten erzeugen als herkömmliche Telematikboxen, was dedizierte Netzwerk-Slices und Edge-Computing-Gateways erforderlich macht.
Die Abschaltung von 2G/3G-Netzen drängt Betreiber in ländlichen Korridoren zur Einführung von Multibearer-Modems, die auf NB-IoT oder Satellit zurückfallen, insbesondere für grenzüberschreitende Fernverkehrsrouten nach Laos oder Myanmar. Satellitenverbindungen bleiben für Forstwirtschaft, Bergbau und maritime Anwendungsfälle unverzichtbar, obwohl der Preis pro Megabyte sie in einer Nische hält. Die Gewinner sind Chipsatz-Lieferanten und Plattformanbieter, die diese heterogenen Verbindungen hinter einem einheitlichen Geräteverwaltungs-Stack und einer prädiktiven Abrechnungs-Engine abstrahieren.
Geografische Analyse
Telematikmarkt Thailand
Thailands Umsatzvorsprung von 22,48 % ist auf seine tiefe Automobilzulieferkette und eine unterstützende, CO₂-gebundene Verbrauchsteuerstruktur zurückzuführen, die vernetzte Flotten begünstigt. Das 30@30-Ziel, bis 2030 30 % der Fahrzeuge als Elektrofahrzeuge zu produzieren, schafft zusätzliche Anforderungen an die Batteriezustandsüberwachung und verleiht der Telematik zusätzlichen Auftrieb entlang der OEM-Montagelinien und bei Nachrüstungen gleichermaßen. Der installierte Bestand stieg von 6 Millionen Personen- und Leichtnutzfahrzeugen im Jahr 2000 auf nahezu 19 Millionen im Jahr 2022 und erweitert damit die Nachrüstmöglichkeiten bei Händlern und Servicezentren.
ASEAN-Telematikmarkt
Indonesien belegt nach Volumen den zweiten Platz und nutzt eine inländische Fahrzeugflotte von über 23 Millionen Fahrzeugen sowie ein Produktionsziel von 1 Million Elektrofahrzeugen bis 2035, das lokale Telematikmodule zur Einhaltung von Local-Content-Vorschriften erforderlich macht. Ein Omnibus-Gesetz zur Lockerung der Obergrenzen für Auslandsinvestitionen fördert Joint Ventures, während kilometerbasierte Straßenmautpilotprojekte in Jakarta und Surabaya nutzungsbasierte Abrechnungsmodelle validieren, die auf OBD-Kilometerstandsdaten angewiesen sind. Malaysia und Singapur erzielen gemessen an ihrer Flottengröße überdurchschnittliche Ergebnisse, dank fortschrittlicher 5G-Abdeckung und Anreizen der digitalen Wirtschaft, wie etwa Malaysias Digital-Nasional-Berhad-Großhandelsmodell, das Konnektivitätshürden senkt.
Telematikmarkt Vietnam und Philippinen
Vietnam verzeichnet mit einem CAGR von 12,74 % von 2026 bis 2031 das stärkste Wachstum, da die Regierung IKT als Wachstumssäule positioniert und das Land so den Sprung von einfachen Kupfernetzen im Jahr 1986 zu Glasfaser- und 5G-Infrastrukturen von heute vollzogen hat. Elektrische Zweiräder erreichten 2024 einen Absatz von 250.000 Einheiten und vergrößern damit den adressierbaren Markt für Batteriezustands-Dashboards und nutzungsbasierte Ladeabonnements iea.org. Datenlokalisierungsvorschriften erschweren länderübergreifende Dashboards, begünstigen jedoch gleichzeitig inländische Anbieter bei Unternehmenskunden und beschleunigen so ein heimisches Ökosystem. Die Philippinen und kleinere ASEAN-Märkte verzeichnen weiterhin zweistelliges Wachstum, warten jedoch auf eine klarere regulatorische Abstimmung, bevor groß angelegte Telematik-Rollouts ländliche Strecken erreichen.
Regulatorisches Umfeld
Der Telematikmarkt Südostasiens wird von der Aufsicht über die Verkehrssicherheit, der Telekommunikationszertifizierung und regionalen Datenschutzvorschriften geprägt. Malaysias Ministerium für Verkehr leitet eine mehrstufige Telematikinitiative für Nutzfahrzeuge, die für 2026-2028 geplant ist, mit einer Datenintegration unter Beteiligung der Road Transport Department (JPJ), der Royal Malaysia Police (PDRM) und des Malaysian Institute of Road Safety Research (MIROS), was auf zunehmend zentralisierte Compliance-Abläufe hindeutet.
In den Kernmärkten verlangen die Regulierungsbehörden zertifizierte Geräte, zugelassene Installateure und den rechtmäßigen Umgang mit Telemetriedaten. Thailands Department of Land Transport (DLT) schreibt zertifizierte GPS- und Flottenmanagementlösungen für gewerbliche Logistikbetreiber vor, während Vietnams Ministerium für Information und Kommunikation technische Spezifikationen im Zusammenhang mit der Lokalisierung von Daten vernetzter Fahrzeuge entwirft. Parallel dazu schaffen Typgenehmigungs- und Funkzertifizierungsanforderungen, einschließlich 5G/V2X, zusätzliche Hürden für Gerätehersteller und Plattformanbieter, die in mehreren ASEAN-Ländern tätig sind, wobei die UNECE-R144-Zertifizierung für Notrufsysteme in Indonesien, Thailand und Vietnam zunehmend konvergiert, um einheitliche Flottenplattform-Roadmaps zu unterstützen.
Wettbewerbslandschaft
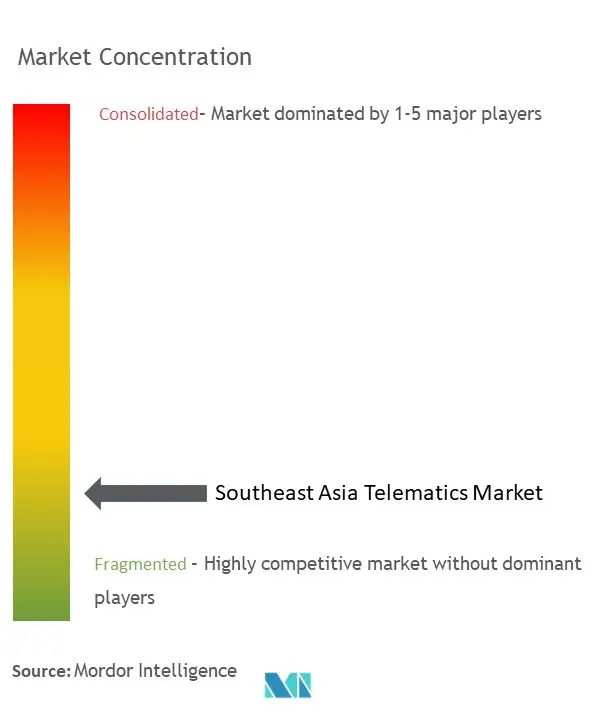
Der Südostasien-Telematikmarkt bleibt mäßig fragmentiert: Kein einzelner Anbieter überschreitet einen regionalen Umsatzanteil von 10 %, und mindestens 25 lokale Systemintegratoren konkurrieren mit globalen Marken bei Kosten und Lokalisierung. Grenzüberschreitende Akteure bilden Allianzen mit Telekommunikationsbetreibern, um SIM-Mengenpreise und lokale Installateurnetzwerke zu erhalten; CelcomDigis i-Fleet ist ein Paradebeispiel für Malaysia. Hardware-Anbieter differenzieren sich durch KI-Beschleuniger und Multi-GNSS-Chipsätze, während Plattformspezialisten offene APIs betonen, die sich in weniger als zwei Wochen in TMS- und ERP-Suiten integrieren lassen.
Technologische Reife, nicht allein der Gerätepreis, wird zum entscheidenden Faktor. Belege hierfür sind AROBS Transilvanias TachoAnalytics, das die Einhaltung der Fahrerstunden gemäß EU- und ASEAN-Tachographenstandards automatisiert und nun in thailändische und indonesische Zeitzonenregeln portiert wurde. Prädiktive Wartungspatente, die Reifendruck-, Feuchtigkeits- und Schockdaten integrieren, liefern Frühwarnfenster von 1.000–1.500 km vor einem Bauteilausfall [google.com/patents/US202400].
Strategische Schritte in 2024–2025 zeigen drei Muster:
- Telekommunikations-Telematik-Partnerschaften (z. B. Singtel–Ericsson, CelcomDigi–iFleet) beschleunigen die 5G-Monetarisierung und senken gleichzeitig die Kundenakquisitionskosten.
- Versicherungsallianzen (NTUC–Carro, MS&AD datengesteuertes Underwriting) erschließen neue Prämien-Pools.
- Hardware-Start-ups errichten Mikrofabriken (Zapp in Thailand) in der Nähe von OEM-Clustern, verkürzen Lieferketten und qualifizieren sich für Anreize für lokale Inhalte. Zusammen halten diese Maßnahmen die Innovationsgeschwindigkeit aufrecht und halten den Südostasien-Telematikmarkt hochdynamisch.
Marktführer der Südostasien-Telematikbranche
Foxlogger
Onelink Technology
Foxlogger
DTC Enterprise
Tramigo Singapore
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Telematikmarkt Südostasien
- DTC Enterprise
- GPSiam
- Forth Tracking System
- Thai GPS Tracker
- Guarantee GPS
- Onelink Technology
- Thai Global Technologies
- East Innovation (EyeFleet)
- Xsense Information Service
- PT Navindo Technologies
- Foxlogger
- Maxxfleet
- IntelliTrac
- TransTrack
- UTrack
- Gigabyte Indonesia
- i-Tracking (S) Pte Ltd
- Tramigo Singapore
- Evo Systems SDN BHD
- Omnicomm Vietnam
- i-Fleet (CelcomDigi)
- EUPFIN Technology
- FindMyCar Philippines
- Manila GPS Trackers
- SkyFy Technology
- Vectras Inc.
- Teltonika Asia
- Explosoft International
- Get Prepared SDN BHD

Marktchancen und Zukunftsaussichten
Die regulatorisch getriebene Instrumentierung von Flotten schafft kurzfristig Freiräume für konforme Geräte-Bundles und Managed Services. Malaysias mehrstufiger Telematik-Rollout (2026-2028) und die für das erste Quartal 2026 vorgesehene Dashcam-Pflicht für Busse, Lkws und öffentliche Verkehrsmittel schaffen Beschaffungsanlässe für Video-Telematik, Installationsdienste und Cloud-Beweismanagement, insbesondere für Betreiber, die eine flottenweite Standardisierung und eine überprüfbare Datenspeicherung benötigen.
Die grenzüberschreitende Skalierung wird weiterhin durch Lokalisierungs- und Zertifizierungsfragmentierung eingeschränkt, doch diese Reibungspunkte begünstigen zugleich länderspezifische Bereitstellungsmodelle und lokale Partnerschaftsmodelle. Vietnams Kurs zur Datenlokalisierung und Thailands Zertifizierungsprozesse für Funkgeräte, einschließlich Wege für 5G-fähige Geräte, begünstigen Anbieter mit landeseigenem Hosting, lokalen SIM- und Installateursnetzwerken sowie modularen Architekturen, die pro Markt neu zertifiziert werden können. Konvergenzbemühungen rund um die an UNECE R144 angelehnte eCall-Zertifizierung in Indonesien, Thailand und Vietnam unterstützen zudem einheitliche Plattformen für eCall, Fahrzeugzustandsüberwachung und Fahrerverhaltensüberwachung in gemischten Flotten (LCVs, Busse und Zweiräder).
Recent Industry Developments in Telematikmarkt Südostasien
- März 2026: Das Unternehmen kündigte einen strategischen Fokus auf umfassende Logistiklösungen an, einschließlich Pläne zur Erweiterung seines Kundenstamms in den Markt für Elektrofahrzeug (EV)-Taxis innerhalb von 2026. Dies erweitert die telematikgestützten Flottendienste in Südostasien und positioniert das Unternehmen für eine Zusammenarbeit mit OEMs und Mobilitätspartnern zur EV-Einführung in der Region.
- März 2026: Das Unternehmen kündigte einen strategischen Fokus auf umfassende Logistiklösungen an, einschließlich Pläne zur Erweiterung seines Kundenstamms in den Markt für Elektrofahrzeug (EV)-Taxis innerhalb von 2026. Dies stärkt DTCENTs Device-to-Cloud-Telematik-Präsenz und schafft eine breitere Servicenetzwerkabdeckung für Flotten- und Einzelhandelsanwendungen in ganz Südostasien.
- Januar 2026: Das Unternehmen führte DTC Smart Shop Solutions ein, ein IoT-System für zentralisiertes digitales Management, einschließlich intelligenter digitaler Beschilderung, Sicherheitsüberwachung und Fernenergiemanagement. Das Angebot verbindet IoT- und Telematikfunktionen mit Flotten- und Einzelhandelsinfrastruktur in Südostasien und erweitert die digitale Managementpräsenz des Unternehmens.


Telematikmarkt Südostasien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze aus Telematik-Hardware, Softwareplattformen und zugehörigen Dienstleistungen, die vernetzte Fahrzeug- und Flottenfunktionen in ganz Südostasien ermöglichen, einschließlich Tracking-, Sicherheits-, Diagnose- und Compliance-Anwendungsfällen.
Ausgeschlossener Umfang: Wir schließen allgemeine Fahrzeug-Infotainmentsysteme und Navigations-Apps für Smartphones von Verbrauchern aus, sofern sie nicht als Telematiklösungen für Fahrzeuge oder Flotten verkauft werden.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Leichtes Nutzfahrzeug (LCV)
- Mittleres Nutzfahrzeug (MCV)
- Personenkraftwagen
- Sonstige
- Nach Lösung
- Flotten-/Fahrzeugmanagement
- Standortbasierte Dienste
- Telematikversicherung
- Predictive Maintenance
- Sonstige
- Nach Endnutzerbranche
- Transport und Logistik
- E-Commerce-Letzte-Meile
- Öffentlicher Nahverkehr
- Bau und Bergbau
- Öl und Gas
- Sonstige
- Nach Konnektivitätstechnologie
- Mobilfunk (2G/3G)
- 4G LTE
- 5G
- Satellit
- Sonstige
- Nach Land
- Thailand
- Indonesien
- Malaysia
- Singapur
- Vietnam
- Rest Südostasiens
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research beginnt mit dem Aufbau eines klaren Nachfrage- und Angebotsbildes für jedes Land und wird anschließend daran ausgerichtet, wie Telematik in Flotten und vernetzten Fahrzeugen tatsächlich eingesetzt wird. Wir haben öffentliche und offizielle Quellen wie nationale Verkehrsbehörden und Straßenverkehrssicherheitsbehörden in der Region, Telekommunikationsregulierungsbehörden und Spektrumfreigabemitteilungen, nationale Statistikämter für Fahrzeugbestand und Frachtaktivität sowie Zoll- oder Handelsstatistiken herangezogen, die bei Hardware-Flusssignalen helfen. Um Doppelzählungen zu vermeiden, nutzten wir zudem Unternehmensberichte, Investorenpräsentationen, seriöse Presseberichterstattung und Verbandsveröffentlichungen, die Adoption, Regulierungszeitpläne und typische Geschäftsbedingungen beschreiben.
Für Gegenprüfungen, die konsistente Zeitreihen erfordern, nutzten wir selektiv kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie, soweit verfügbar, Import- oder Exportdaten auf Sendungsebene für relevante Gerätekategorien. Diese Eingaben helfen vor allem, Richtung und Bandbreiten zu bestätigen, und die endgültigen Zahlen werden anschließend durch Interviewrückmeldungen und länderspezifische Plausibilitätsprüfungen gefiltert. Die oben genannten Desk-Research-Quellen sind exemplarisch, und viele weitere Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um Adoption, Preisgestaltung und Verpackungsunterschiede zwischen Ländern zu überprüfen, da Telematik in gemischten Bundles (Gerät plus Plattform plus Dienstleistung) verkauft wird und die Kundenreife uneinheitlich ist. Wir sprachen mit Interessengruppen aus Lösungsanbietern, telekommunikationsnahen Vertriebskanälen, Systemintegratoren, Flottenbetreibern und Endnutzern in Logistik, Personenverkehr und Industrieflotten, was dabei half, Desk-Annahmen in realistische Durchdringungs- und ARPU-Bandbreiten umzuwandeln. Die Abdeckung wurde über die wichtigsten südostasiatischen Märkte hinweg ausgeglichen, damit sich das Modell nicht zu stark auf ein einzelnes Signal aus einem einkommensstarken Land stützt.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 34 % | CXOs: 12 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 55 % |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mittels einer Top-Down-Rekonstruktion des Nachfragepools erstellt, bei der der Nutzfahrzeugbestand, der Anteil aktiver Flotten und die Telematikdurchdringung nach Anwendungsfall Land für Land angewendet wurden, gefolgt von einem ARPU-Aufbau, der typische Abonnement- und Serviceanbindung widerspiegelt. Nach Bildung der Gesamtsummen wurden diese mit selektiven Bottom-up-Näherungen überprüft, wie beispielsweise stichprobenhafter Preisgestaltung nach Kanal, Aufteilungen des Lösungsmix und Plausibilitätsprüfungen der Umsätze anhand öffentlich zugänglicher Angaben von Anbietern.
Mehrere marktspezifische Eingaben wurden verwendet, um das Modell fundiert zu halten, darunter der Nutzfahrzeugbestand und jährliche Neuzugänge, die Intensität des grenzüberschreitenden Frachtverkehrs und der Zustellung auf der letzten Meile, Mobilfunkabdeckung und Zeitpläne für Netzwerk-Upgrades, die die Konnektivitätswahl beeinflussen, regulatorische oder quasi-verbindliche Auslöser im Verkehrssektor sowie typische Vertragsdauern und Kündigungsmuster, die von Interviewpartnern mitgeteilt wurden. Wo Länderdaten dünn waren, wurden Lücken durch Proxy-Indikatoren wie Flottendichte, logistische BIP-Exposition und Telekommunikationsreife behandelt und anschließend durch Expertenfeedback zurückskaliert, damit die Schätzungen realistisch bleiben.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem Ländergesamtsummen mit unabhängigen Signalen verglichen wurden, wie etwa der Logik des Fahrzeugbestands, beobachteten Adoptionsnarrativen in den wichtigsten Flottenanwendungen und Preisbandbreiten, die dem entsprechen, was Käufer angeben zu zahlen. Ungewöhnliche Ausschläge oder Länderanteile lösten eine zweite Überprüfungsrunde aus, und Annahmen wurden durch Nachfassaktionen überprüft, wenn die Abweichung nicht durch politische Änderungen, makroökonomische Verschiebungen oder Konnektivitäts-Rollouts erklärt werden konnte.
Jedes Modell durchläuft vor der Freigabe mehrstufige Analystenprüfungen, mit Kontrollen auf Einheitenkonsistenz, Währungsbehandlung und Doppelzählungen über Hardware, Plattform und Dienstleistungen hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie Regulierungsänderungen, größere Konnektivitätserweiterungen oder starke Kostensteigerungen bei Geräten. Vor der Lieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße von Mordor Intelligence für den südostasiatischen Telematikmarkt mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für Telematik zu sehen, da jeder Herausgeber die Grenze an einer anderen Stelle zieht und dann eine andere Preislogik und Adoptionskurve auf diese Grenze anwendet. Die größten Abweichungen ergeben sich meist daraus, ob Consumer-Connected-Car-Dienste mit Flottenlösungen vermischt werden, ob sowohl Hardware als auch Abonnements gezählt werden, und wie Länder außerhalb der Kern-ASEAN-6 behandelt werden.
Einige veröffentlichte Zahlen tendieren zu einem breiteren Connected-Vehicle-Stack, der Infotainment, In-Car-Konnektivitätspakete oder angrenzende Softwaredienste einschließen kann, die nicht immer als Telematik bezahlt werden. Diese Posten werden außerhalb der Gesamtsumme gehalten, und Mordor Intelligence zählt Telematik nur dann, wenn sie als Fahrzeug- oder Flottenlösung verkauft wird, und aktualisiert die Zahlen anschließend anhand von Länder-Durchdringungs- und ARPU-Prüfungen, wenn sich Abonnement-Bundles ändern.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,25 Mrd. USD (2025) | |
| Fachzeitschrift A | 1,44 Mrd. USD (2025) | Konzentriert sich oft ausschließlich auf Umsätze aus intelligentem Flottenmanagement, was Personenkraftwagen-Telematik ausschließen und Teile der Hardware-Umsätze außen vor lassen kann, wenn Dienstleistungen den hauptsächlich erfassten Posten darstellen. |
| Branchenquelle B | 5,56 Mrd. USD (2025) | Spiegelt typischerweise OEM-Telematikprognosen mit aggressiven Ausstattungsannahmen wider und kann den Wert werkseitig installierter Konnektivität mit Telematik vermischen, was die Gesamtsummen im Vergleich zu abonnementgetriebenen Flotteneinsätzen erhöht. |
Über die drei Zahlen hinweg ergibt sich die Spannbreite hauptsächlich daraus, was einbezogen wird, sowie wie die Preisgestaltung auf Geräte und Abonnements in den einzelnen Ländern angewendet wird. Eine Beschränkung auf reines Flottenmanagement verringert den adressierbaren Pool, während eine Ausweitung auf OEM-Konnektivität und angrenzende Dienstleistungen die Gesamtsumme schnell nach oben treibt. Die Verwendung konsistenter Länderprüfungen und wiederholbarer ARPU-Logik hält die Schätzung nachvollziehbar auf klare Variablen und praktische Validierungsschritte rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des südostasiatischen Fahrzeugtelematikmarkts?
Der Markt beläuft sich im Jahr 2026 auf 2,51 Milliarden USD und soll bis 2031 4,35 Milliarden USD erreichen.
Welches Fahrzeugsegment hat den größten Anteil?
Leichte Nutzfahrzeuge führen mit 36,92 % des Umsatzes im Jahr 2025, was das Wachstum der Letzte-Meile-Lieferung widerspiegelt.
Wie schnell wächst die Telematikversicherung in der Region?
Telematikversicherung soll bis 2031 mit einer CAGR von 13,14 % wachsen, angetrieben durch Pay-as-you-drive-Modelle.
Warum ist Vietnam die am schnellsten wachsende Region?
Robuste IKT-Investitionen, 250.000 Verkäufe elektrischer Zweiräder im Jahr 2024 und unterstützende digitale Politiken treiben Vietnam auf eine CAGR von 12,74 %.
Seite zuletzt aktualisiert am:



