
Größe und Marktanteil des Japan-Zahlungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
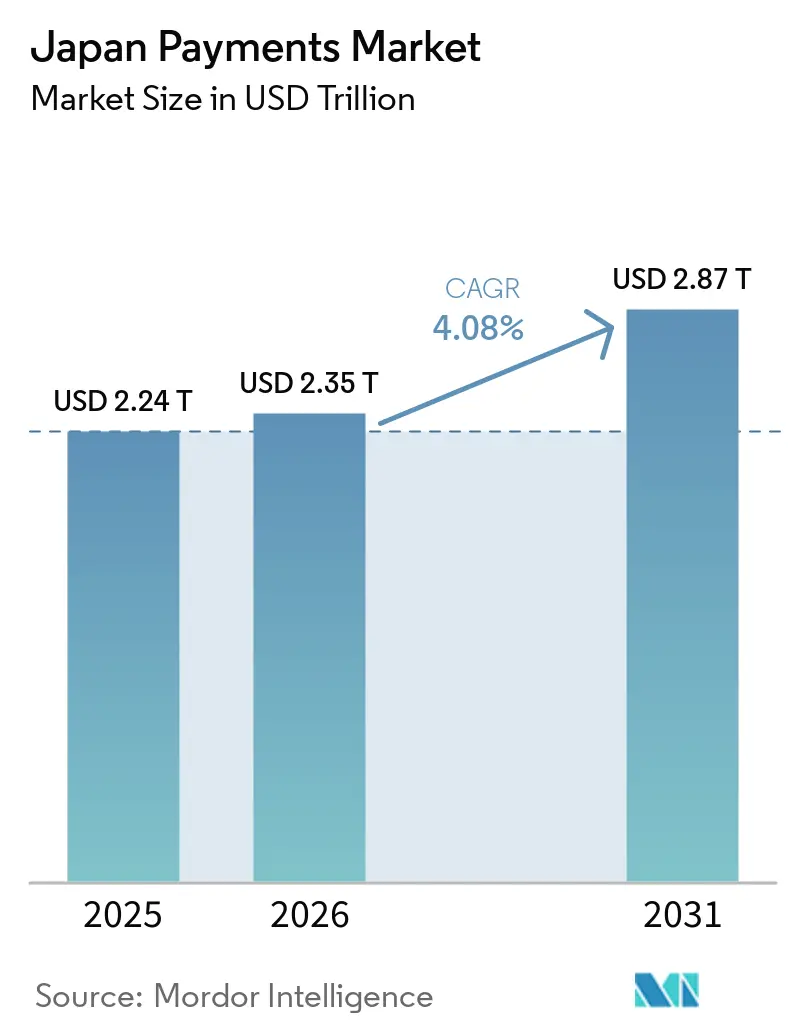
| Marktgröße im Basisjahr (2025) | 2.24 Billionen US-Dollar |
| Marktgröße (2026) | 2.35 Billionen US-Dollar |
| Marktgröße (2031) | 2.87 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.08 % |
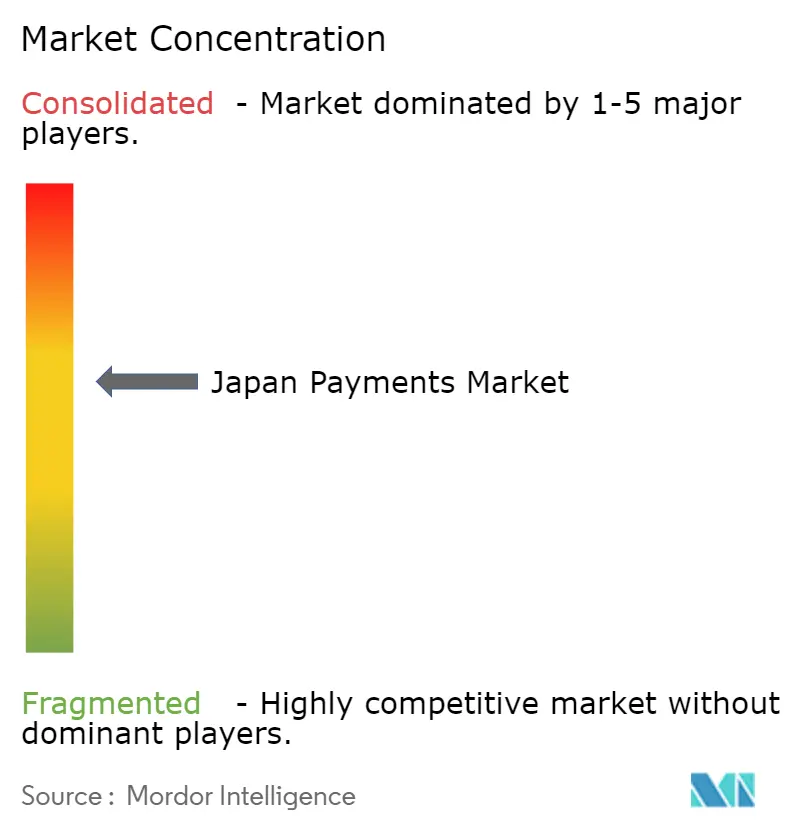
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Japan-Zahlungsmarkts durch Mordor Intelligence
Die Größe des japanischen Zahlungsmarkts wurde im Jahr 2025 auf 2,24 Billionen USD geschätzt und wird voraussichtlich von 2,35 Billionen USD im Jahr 2026 auf 2,87 Billionen USD bis 2031 wachsen, bei einer CAGR von 4,08 % während des Prognosezeitraums (2026–2031). Eine entscheidende Abkehr vom Bargeld ist im Gange, da Echtzeit-Konto-zu-Konto-Zahlungsinfrastrukturen, QR-Code-Wallets und aufgerüstete Kartennetzwerke auf einem einheitlichen Anwendungsprogrammierschnittstellen (API)-Backbone konvergieren. Die Akzeptanz digitaler Wallets durch Händler übersteigt nun 3 Millionen Terminals landesweit, während eine 5G-Abdeckung von 96,3 % die Authentifizierungslatenz drastisch reduziert und biometrische Kassenvorgänge an unbemannten Kiosken ermöglicht hat. Die zunehmende politische Unterstützung, beispielhaft verdeutlicht durch Verbrauchsteuerrabatte und die wachsende Rolle der My Number Card bei der digitalen Identität, verkürzt weiterhin die Amortisationszeit für kontaktlose Infrastruktur im Kleinstbetragsbereich. Gleichzeitig beschleunigt sich die Konsolidierung unter Zahlungsabwicklern, da Skaleneffekte erforderlich sind, um die Kosten für Betrugsanalysen und Tokenisierung zu decken, die sich seit 2022 verdoppelt haben.
Wichtigste Erkenntnisse des Berichts
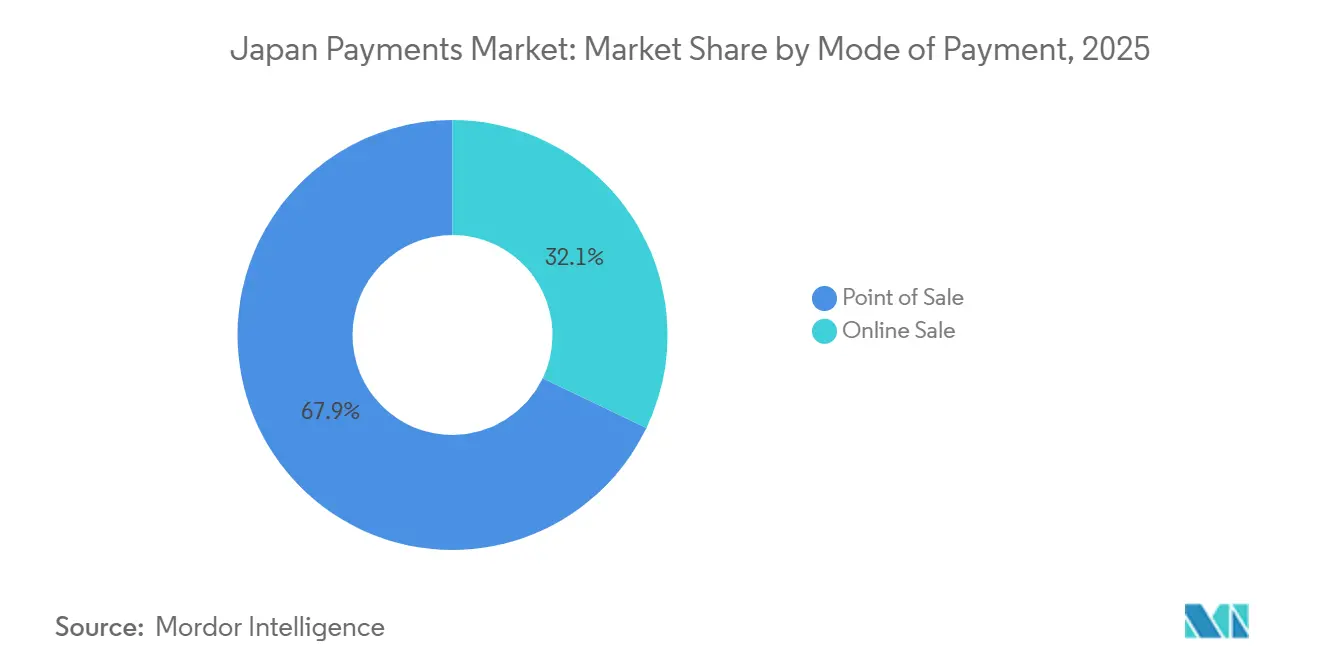
- Point-of-Sale-Transaktionen führten mit einem Marktanteil von 67,89 % am Japan-Zahlungsmarkt im Jahr 2025, während Online-Verkäufe voraussichtlich bis 2031 mit einer CAGR von 5,43 % wachsen werden.
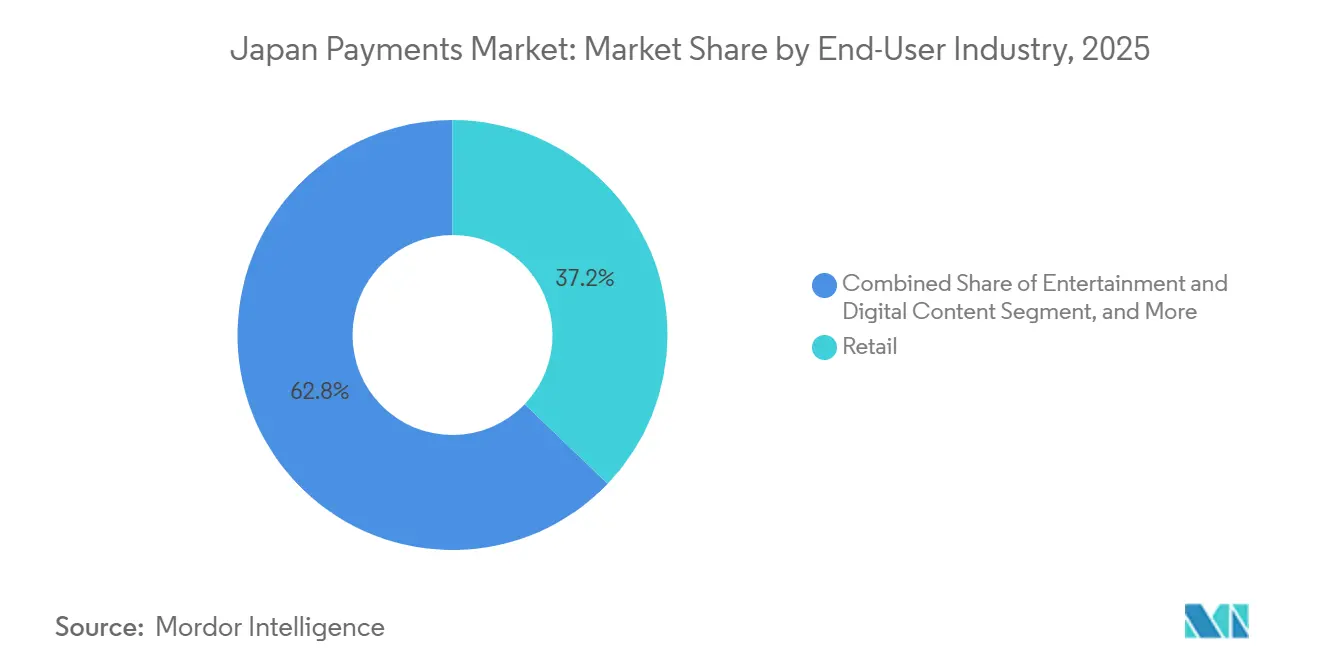
- Der Einzelhandel machte 2025 37,17 % des Transaktionswerts aus, während Zahlungen im Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 6,24 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Akzeptanz von Online-Zahlungen | +1.2% | National, konzentriert in Kanto, Kansai und Chubu | Mittelfristig (2–4 Jahre) |
| Staatlich geführte bargeldlose Anreize | +1.0% | National, höhere Durchdringung in städtischen Zentren und Touristenzielen | Kurzfristig (≤2 Jahre) |
| Allgegenwärtige Smartphone- und 5G-Konnektivität | +0.8% | National, 5G breitet sich von Großstädten auf regionale Knotenpunkte aus | Mittelfristig (2–4 Jahre) |
| Integration von MaaS-Fahrpreiszahlungen | +0.5% | National, frühe Einführung in den Nahverkehrsnetzen von Tokio, Osaka, Nagoya und Fukuoka | Langfristig (≥4 Jahre) |
| CBDC-Pilotprojekt beschleunigt sofortige A2A-Schienen | +0.4% | National, Pilotprojekte in ausgewählten Gemeinden | Langfristig (≥4 Jahre) |
| Modernisierung von B2B-Unternehmenszahlungen über APIs | +0.3% | National, frühe Einführung bei Großunternehmen und Finanzinstituten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Akzeptanz von Online-Zahlungen
Die E-Commerce-Durchdringung erreichte 2024 13,3 % des Einzelhandelsumsatzes, gegenüber 8,9 % fünf Jahre zuvor, da Logistikverbesserungen die Lieferung am nächsten Tag auf 88 % der Haushalte ausgeweitet haben.[1] Verbraucher mittleren Alters beschleunigten den Wandel; die Altersgruppe der 50- bis 64-Jährigen steigerte ihre Online-Ausgaben zwischen 2019 und 2024 um 37 %.[2] Die Dominanz von Karten schwindet; Kreditkarten wickelten 2025 68 % der Online-Transaktionen ab, ein Rückgang um 4 Prozentpunkte im Jahresvergleich, da Geldbörsen durch Ein-Klick-Checkout und Loyalitätsintegration Marktanteile gewannen. Rakutens Marktplatz verarbeitete im Geschäftsjahr 2024 einen Bruttowarenwert von 5,4 Billionen JPY (38,6 Milliarden USD), und die Geldbörsenanbindung reduzierte den Warenkorbabbruch um 14 Prozentpunkte. Streaming-, Gaming- und andere Plattformen für digitale Inhalte umgehen physische POS-Systeme vollständig und verstärken die säkulare Verlagerung hin zu cloudbasiertem Acquiring.
Staatlich geführte bargeldlose Anreize
Die Zentralregierung stellte zwischen 2019 und 2024 280 Milliarden JPY (2 Milliarden USD) für Terminal-Subventions- und Prämienprogramme bereit. Die Ausstellung der My-Number-Karte erreichte bis Dezember 2025 78,3 % der Einwohner und positioniert den Ausweis als universellen Login für Steuern, Sozialleistungen und perspektivisch auch für Zahlungen im Privatsektor.[3] Das QR-basierte Pilotprojekt zur kommunalen Rechnungsstellung in Osaka vom April 2025 verkürzte die Einzugszyklen von 14 Tagen auf 2 Tage und senkte die Bearbeitungskosten um 23 %.[4] Dennoch ist die Abhängigkeit von Subventionen sichtbar: Nachdem die Punkterückgabe-Prämien im Oktober 2024 ausliefen, sanken die Händlervolumina innerhalb von 90 Tagen um 18 %, was auf eine fragile Verbraucherloyalität hindeutet. Die nächste Politikwelle betont die Einführung im Back-Office und knüpft Körperschaftsteuervorteile an API-fähige Rechnungsstellung und sofortige Lohnzahlung.
Allgegenwärtige Smartphone- und 5G-Konnektivität
Die Smartphone-Durchdringung erreichte 2024 unter Erwachsenen 94,2 % und liefert eine landesweite Hardware-Basis für mobile Geldbörsen. Bis März 2025 deckten die drei landesweiten Netzbetreiber 96,3 % der Bevölkerung mit 5G ab und reduzierten die durchschnittlichen Autorisierungszeiten bei Nahfeldkommunikations (NFC)-Transaktionen auf unter 200 Millisekunden.[5] Seven Banks QR-Bargeldauszahlung an 26.000 Geldautomaten veranschaulicht das konvergente Kanaldesign und ermöglicht App-Nutzern Abhebungen ohne Karten. Niedriglatenz-Netzwerke ermöglichen auch Echtzeit-Betrugsbewertung und reduzierten Rückbuchungen durch gefälschte Karten bei großen Acquirern um 11 %. Tourismusanwendungen profitieren davon; 36,9 Millionen ausländische Besucher im Jahr 2025 nutzten Geldbörsen, die In-App-Menüs übersetzen und dynamische Währungsumrechnung in Echtzeit durchführen.
Integration von MaaS-Fahrpreiszahlungen in das Nahverkehrskartenökosystem
Suica und Pasmo wickelten 2024 9,8 Milliarden Fahrten ab, doch mobile Token verdrängen Plastikkarten, da JR Easts Welcome Suica Mobile die Geldbörsen-Aufladung im März 2025 auf internationale Nutzer ausweitete. Eine Vereinbarung vom November 2025 zur gemeinsamen Nutzung einer einheitlichen QR-Schnittstelle in den Netzwerken von Tokio und Osaka ebnet den Weg für gebündelte Mobilitäts-als-Dienstleistung (MaaS)-Abonnements. Die dynamische Fahrpreisberechnung erfordert, dass veraltete Fahrpreissysteme Echtzeit-Auslastungsdaten verarbeiten, während datenschutzrechtliche Vorschriften im DSGVO-Stil auf Anonymisierung vor der externen Weitergabe bestehen. Das Ministerium für Land, Infrastruktur, Transport und Tourismus schätzt Effizienzgewinne von 1,2 Billionen JPY (8,6 Milliarden USD) jährlich, sobald der vollständige Rollout abgeschlossen ist. Der MaaS-Erfolg wird voraussichtlich auf die Bereiche Parken, Mikromobilität und Veranstaltungstickets ausstrahlen und die Relevanz des kontaktlosen Zahlens über den täglichen Pendelverkehr hinaus ausweiten.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Bargeldpräferenz der alternden Bevölkerung | -0.6% | National, am stärksten in ländlichen Präfekturen und kleineren Städten | Langfristig (≥4 Jahre) |
| Datenschutzbedenken der Verbraucher | -0.4% | National, verstärkt in städtischen Gebieten mit höherer digitaler Kompetenz | Mittelfristig (2–4 Jahre) |
| Geringe Händlermargen bei Kleinstbeträgen | -0.3% | National, insbesondere bei kleinen Einzelhändlern und Dienstleistern | Kurzfristig (≤2 Jahre) |
| Interoperabilitätslücken bei QR-Code-Systemen | -0.2% | National, Fragmentierung am deutlichsten in wettbewerbsintensiven städtischen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bargeldpräferenz der alternden Bevölkerung
Einwohner ab 65 Jahren machten 2024 28,6 % der japanischen Bevölkerung aus und tätigten 71 % ihrer Zahlungen in bar. Ländliche Präfekturen wie Akita und Shimane, in denen Senioren mehr als 35 % ausmachen, verzeichnen bargeldlose Quoten unter 25 %, was den Terminal-Rollout verlangsamt. Resona führte im September 2024 eine Geldbörse mit großer Schrift und Sprachbefehlsfunktion ein und gewann innerhalb von sechs Monaten 180.000 Nutzer. Dennoch geben 63 % der Senioren an, „keine Notwendigkeit zur Änderung zu sehen”, was darauf hindeutet, dass jede Verlagerung von politischen Maßnahmen wie der Rentenausschüttung über digitale Schienen abhängen wird. Solange der Zugang zu Bargeld nicht eingeschränkt wird, wird die Nachfrage des Graumarkts nach physischem Yen die Obergrenze der bargeldlosen Durchdringung bei etwa 80 % deckeln.
Datenschutzbedenken der Verbraucher
Änderungen des Gesetzes zum Schutz personenbezogener Daten stärkten 2022 die Einwilligungs- und Löschungsrechte, doch die Durchsetzung bleibt lückenhaft. Ein Datenschutzverletzung bei einem mittelgroßen Zahlungsabwickler im Juli 2024 legte 2,3 Millionen Datensätze offen und löste im darauffolgenden Quartal einen Rückgang der neuen Geldbörsen-Anmeldungen um 14 % aus. Die Leitlinien der Kommission zum Schutz personenbezogener Daten vom März 2025 verpflichten Anbieter zur Bereitstellung von Opt-out-Möglichkeiten, doch die Strafen sind auf 100 Millionen JPY (715.000 USD) begrenzt, ein Betrag, der zu gering ist, um große Plattformen abzuschrecken. Datenschutzaktivisten warnen, dass detaillierte Kaufhistorien, Standortdaten und Verhaltensbewertungen ohne ausdrückliche Genehmigung an Werbevermittler verkauft werden. Die verschärfte Kontrolle bedroht Datenmonetarisierungs-Einnahmequellen, die die gebührenfreie Verbraucherpreisgestaltung subventionieren, und könnte die Innovation bei risikobasiertem Routing und Loyalitätspersonalisierung verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart:
Online-Kanäle beschleunigen sich bei physischer DominanzDer Point of Sale hielt 2025 67,89 % des Transaktionswerts und unterstreicht damit das anhaltende Gewicht des stationären Handels im Japan-Zahlungsmarkt. Kartenprodukte generierten 48 % des In-Store-Werts, während Debit- und Prepaid-Karten zusammen 21 % ausmachten, was die inländische Abhängigkeit von ausfallsicheren Zahlungsinstrumenten widerspiegelt. Digitale Geldbörsen erreichten einen In-Store-Anteil von 18 %, da PayPay und Rakuten Pay Convenience-Stores flächendeckend erschlossen, doch die QR-Code-Fragmentierung zwingt viele Geschäfte nach wie vor dazu, mehrere Aufkleber an der Kasse anzubringen. Das kleinere Online-Segment erfasste 2025 32,11 %, ist aber auf dem Weg, bis 2031 mit einer CAGR von 5,43 % zu wachsen – dem schnellsten Wachstumssegment des Japan-Zahlungsmarkts. Der Warenkorbabbruch ist auf führenden Plattformen aufgrund tokenisierter Ein-Klick-Routinen und Ratenzahlungs-Widgets auf einen Rekordwert von 68 Basispunkten gesunken, während Logistikanbieter nun Aufschläge erheben, die Nachnahme unattraktiv machen. Kauf-jetzt-zahle-später wickelte 2025 6 % des Online-Volumens ab und adressiert damit dünne Kreditprofile bei Verbrauchern der Generation Z sowie die Konversionsoptimierung für Ticket- und Bekleidungshändler.
Das Wachstum von Online-Transaktionen schürt die Nachfrage nach Omnichannel-Acquiring und zwingt Acquirer dazu, Betrugs-Engines und Loyalitätspunkte über alle Touchpoints hinweg zu vereinheitlichen. Prepaid-Karten überbrücken die Bar- und Digitalwelten, insbesondere bei datenschutzbewussten Gamern; JCB gab 2024 89 Millionen aktive Prepaid-Karten aus, von denen 34 % ausschließlich online genutzt wurden. Der regulatorische Spielraum im Rahmen des Zahlungsdienstleistungsgesetzes fördert Experimente, sofern Emittenten Guthaben auf Treuhandkonten trennen. Da Geldbörsen bankgesteuerte Überweisungen und sofortige Auszahlungen hinzufügen, wird die Gesamtgröße des Japan-Zahlungsmarkts, die über vollständig digitale Kanäle abgewickelt wird, voraussichtlich innerhalb des nächsten Jahrzehnts die physischen Kartenschienen überholen.
Nach Endnutzerbranche:
Digitalisierung des Gesundheitswesens übertrifft die Reife des EinzelhandelsDer Einzelhandel hielt 2025 37,17 % des Werts, doch das Wachstum flacht ab, da die Durchdringung die Sättigung erreicht und der durchschnittliche Warenkorbwert stagniert. Convenience-Ketten haben eine kontaktlose Akzeptanzrate von mehr als 97 % erreicht, doch die Gebühreneinnahmen der Zahlungsabwickler steigen nur so schnell wie die diskretionären Einzelhandelsausgaben. Unterhaltung und digitale Inhalte erzielten einen Anteil von 18 %, angetrieben durch Abonnement-Bündelung und In-App-Kosmetikverkäufe, was ein Nutzungsprofil unterstreicht, das von Kassenregistern losgelöst ist. Sony gab bekannt, dass digitale Downloads im Geschäftsjahr 2024 78 % der PlayStation-Einheitenverkäufe ausmachten, was die rasante Verlagerung hin zu cloudgekauften Inhalten verdeutlicht.
Das Gesundheitswesen ist der Ausreißer und soll mit einer CAGR von 6,24 % den steilsten Anstieg verzeichnen. Das Mandat zur elektronischen Abrechnung, das im März 2025 in Kraft trat, zwang jede Klinik zur Integration mit Gateways, die vom Fonds für die Zahlung von Sozialversicherungsmedizingebühren zertifiziert sind. Die Telemedizin, die 2024 12,4 Millionen Videokonsultationen abwickelte, integriert eine Zahlungsfunktion am Ende des Anrufs und reduziert Nichterscheinen um 27 %. Der daraus resultierende Aufschwung bedeutet, dass das Segment vor 2031 einen zweistelligen Anteil an der Größe des Japan-Zahlungsmarkts erreichen könnte. Gastgewerbe und Reisen tragen 14 % des Durchsatzes bei; mehrsprachige Terminals, die Alipay und WeChat Pay akzeptieren, sind nun ein Muss für Hotels in Kansai und Hokkaido. Regierung und Versorgungsunternehmen beanspruchen 8 %, eine Zahl, die steigen dürfte, sobald mit My-Number verknüpfte Geldbörsen Steuer- und Wasserrechnungen begleichen, die Steuerbasis verbreitern und die Abstimmungszyklen in kommunalen Kassen verkürzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Das tokiozentrische Kanto verankert etwa ein Drittel der nationalen Bevölkerung und mehr als 40 % des Japan-Zahlungsmarkts, unterstützt durch dichten Verbraucherverkehr, den Hauptsitz aller wichtigen Geldbörsen und 24-Stunden-Bahnlinien, die das Tap-to-Ride-Verhalten normalisiert haben. JR East verarbeitete 2024 5,2 Milliarden Suica-Taps, und die 5G-Sättigung der Region unterstützt biometrische Checkout-Pilotprogramme in großen Supermärkten. Kansai liegt mit einem mittleren zweistelligen Anteil dahinter, übertrifft jedoch bei der Akzeptanz von Touristen-Geldbörsen; einreisende Besucher gaben 2025 14,3 Milliarden USD über kontaktlose Instrumente aus, während Osaka sich auf die Ausrichtung der Expo 2025 vorbereitet. Chubu nutzt die fertigungsorientierte B2B-Modernisierung; Unternehmen in Toyota City führten früh die ISO-20022-APIs von Zengin ein, um die Lieferantenzahlungsabwicklung von zwei Tagen auf unter eine Stunde zu verkürzen.
Kyushu, insbesondere Fukuoka, beherbergt Fintech-Unternehmen, die auf Überweisungen nach Korea und China ausgerichtet sind und 2024 grenzüberschreitende Zahlungen in Höhe von 890 Millionen USD abwickelten. Tohoku, Hokkaido, Chugoku und Shikoku hinken hinterher, teilweise weil Senioren mehr als 32 % der Einwohner ausmachen und mobiles Breitband vier bis sieben Jahre später als in Megastädten ausgebaut wird. Bargeldlose Quoten in diesen Regionen liegen unter 30 %, selbst nachdem Subventionen für die Terminal-Installation in Höhe von 42 Milliarden JPY (2022–2024) ausgelaufen sind. Hokkaidos Skiwirtschaft treibt die saisonale Geldbörsenakzeptanz auf 55 %, was beweist, dass Tourismus die kontaktlose Einführung beschleunigen kann, wenn ausländische Karteninhaber die Einnahmen in der Hochsaison dominieren.
Der Fahrplan der Digitalagentur sieht bis 2028 eine landesweite Authentifizierungsschicht vor, doch Lücken in der kommunalen IT-Kapazität vergrößern regionale Disparitäten. Händler in Thermalbad-Dörfern müssen drei verschiedene QR-Lesegeräte vorhalten, da PayPay und Rakuten Pay die JPQR-Konformität weiterhin verweigern und so die Nutzererfahrung fragmentieren. Folglich wird der Marktanteil des Japan-Zahlungsmarkts in städtischen Präfekturen wahrscheinlich auf Kosten ländlicher Korridore steigen, bis Interoperabilität und Netzwerkkostenkurven konvergieren.
Regulatorisches Umfeld
Japan reguliert Zahlungen durch sich überschneidende Regelwerke, angeführt von der Financial Services Agency (FSA) im Rahmen des Payment Services Act (PSA), mit zusätzlichen Anforderungen gemäß dem Banking Act und dem Instalment Sales Act (METI) für karten- und kreditbezogene Aktivitäten. Eine bedeutende Änderung des PSA trat im Juni 2026 in Kraft, die einen neuen Registrierungsweg für Vermittler im Bereich Krypto- und Stablecoin-bezogener Dienstleistungen einführt und die Anforderungen an den Stablecoin-Betrieb verschärft, wodurch die aufsichtsrechtlichen Erwartungen an Verwahrung und Verbraucherschutz gestärkt werden, da sich Non-Bank-Zahlungswege ausweiten.
Auch die Vorschriften für Plattformen und den digitalen Handel bewegen sich in Richtung strengerer Kontrollen bei Zahlungswahl und Transparenz. Der Smartphone Software Competition Promotion Act (in Kraft seit Dezember 2025) führte im Rahmen der Wettbewerbsaufsicht Pflichten hinsichtlich des Verhaltens von App-Stores und des Zugangs zu Zahlungsmethoden ein, während METI weiterhin den Act on Improving Transparency and Fairness of Specified Digital Platforms auf benannte Betreiber anwendet (mit zusätzlichen Benennungen, die 2026 gemeldet wurden). Zusammengenommen erhöhen diese Änderungen die Compliance-Anforderungen für Wallet-Super-Apps und Marktplätze, lassen jedoch weiterhin Raum für alternative In-App- und externe Checkout-Integrationen, sofern zulässig.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Zahlungen in Japan beginnt mit Verbrauchern und Unternehmen, die Karten, digitale Wallets, Banküberweisungen, QR-Systeme und aufkommende Krypto- oder Stablecoin-Wege nutzen. Auf der Angebotsseite stellen Banken und Kartenherausgeber Konten und Kartenprodukte bereit, während Netzbetreiber für Karten und transitgebundene Token sowie inländische Clearing-Systeme Autorisierung und Abwicklung unterstützen. Zahlungsdienstleister verbinden Händler mit Finanzinstituten, darunter Acquirer, Payment-Gateways, Aggregatoren sowie spezialisierte Kategorien wie Fund Transfer Service Providers und Emittenten von Prepaid-Zahlungsinstrumenten gemäß dem PSA.
Auf Händlerseite wird die Annahme durch POS-Terminals, QR-Akzeptanz, In-App-Checkout und API-basierte Abrechnung und Rechnungsstellung ermöglicht, unterstützt durch Processor, Anbieter von Betrugs- und Identitätsprüfung sowie Telekommunikationsinfrastruktur. Konsolidierung und Plattformmodernisierung zeigen sich in Processor- und Gruppenplattform-Entwicklungen, darunter die gemeinsame Entwicklung der NESTA-Plattform der nächsten Generation durch DG Financial Technology und au Financial Service (angekündigt im Mai 2025), um Sicherheit und operative Effizienz im KDDI-Ökosystem zu stärken. Interoperabilität zwischen QR-Systemen, steigende Betrugs- und Tokenisierungskosten sowie Compliance-Anforderungen mit mehreren Lizenzen bleiben zentrale Reibungspunkte für Anbieter, die sowohl in FSA- als auch in METI-regulierten Bereichen tätig sind.
Wettbewerbslandschaft
Der Wettbewerb manifestiert sich als Hantelstruktur. Auf der einen Seite führen PayPay, Rakuten Pay, au PAY und d Barai einen Nutzer-Skalierungskrieg und gaben 2025 schätzungsweise 1 Milliarde USD an kombinierten Prämien aus. PayPay überschritt im Juli 2025 die Marke von 70 Millionen Nutzern, was 55 % der Bevölkerung entspricht, und hat exklusive Cashback-Vereinbarungen mit FamilyMart und Uniqlo. Rakuten Pay nutzt Ökosystem-Schwungräder, tauscht Super Points gegen Gebührennachlässe und gewinnt einen wachsenden Anteil am Bruttowarenwert des E-Commerce der Gruppe. Telekommunikations-Geldbörsen nutzen Abrechnungsbeziehungen, um die automatische Aufladung voreinzustellen und so den Registrierungsaufwand für 170 Millionen Mobilfunkabonnenten zu minimieren.
Die mittlere Schicht der Zahlungsabwickler konsolidiert sich: GMO Payment Gateways Übernahme von Epsilon im Dezember 2025 fügte 18.000 Händler hinzu und steigerte den Gesamtdurchsatz auf nahezu 100 Milliarden USD jährlich – ein Maßstab, der proprietäre Risikobewertungs-Engines rechtfertigt. Traditionelle Großbanken behalten die Dominanz bei der Kartenausgabe und dem Händler-Acquiring, sehen sich jedoch einer Erosion der Geldbörsen-Markensichtbarkeit gegenüber. Sie reagieren mit Fintech-Joint-Ventures, wie Mitsubishi UFJs Beteiligung am mobilen Ledger Musubime, und mit Open-Banking-APIs, die es Drittanbieter-Geldbörsen ermöglichen, sofort auf Einlagenfinanzierung zuzugreifen.
Lücken im Markt laden neue Marktteilnehmer ein. Der Bereich der Gesundheitsversorgungsorchestrierung verfügt über keinen Marktführer, der in der Lage ist, Abrechnungen, Apothekenabgabe und Patientenzuzahlungen zu verknüpfen. B2B-Zahlungen, insbesondere für KMU, bieten eine Chance von 180 Milliarden USD, da Papierrechnungen durch die im Rahmen des qualifizierten Rechnungssystems vorgeschriebene elektronische Rechnungsstellung ersetzt werden. Grenzüberschreitende Korridore mit einem Wert von 4,8 Milliarden USD im Jahr 2024 sehen sich einer Kostenstörung durch Blockchain-Schienen ausgesetzt, die unter 1 % Gebühren abwickeln können, gegenüber den etablierten 5 %. Das Zahlungsdienstleistungsgesetz setzt aufsichtsrechtliche Leitplanken ohne Interbankenentgeltobergrenzen – eine Haltung, die die Tür für globale Plattformen wie Stripe und Adyen offen hält, die einheitliche Auszahlungen in mehr als 30 Währungen vermarkten.
Marktführer im Japan-Zahlungsmarkt
-
Mitsubishi UFJ Financial Group
-
KDDI Corporation (AuPay)
-
Merpay, Inc.
-
Resona Holdings, Inc.
-
Japan Post Bank Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Japan Zahlungsverkehrsmarkt Unternehmen in diesem Bericht
- Mitsubishi UFJ Financial Group, Inc.
- Resona Holdings, Inc.
- Japan Post Bank Co., Ltd.
- Rakuten Group, Inc.
- Sumitomo Mitsui Financial Group, Inc.
- Mizuho Financial Group, Inc.
- GMO Payment Gateway, Inc.
- SBI Holdings, Inc.
- Seven Bank, Ltd.
- Square K.K.
- SoftBank Group Corp. (SB Payment Service)
- Visa Inc.
- Mastercard Incorporated
- JCB Co., Ltd.
- Merpay, Inc.
- KDDI Corporation (au PAY)
- NTT DOCOMO, INC. (d Barai)
- PayPay Corporation
- LINE Pay Corporation
- Alipay Japan Co., Ltd.
- Stripe Japan K.K.
- Adyen N.V. - Japan Branch
- Apple Japan Inc. (Apple Pay)
- Google Japan G.K. (Google Pay)
Marktchancen und Zukunftsaussichten
Die klare Durchdringung des bargeldlosen Zahlungsverkehrs bietet weiterhin Spielraum für eine tiefere Digitalisierung in Alltagsausgabenkategorien und Arbeitsabläufen mit schwächerer Automatisierung. METI meldete für 2025 eine bargeldlose Zahlungsquote von 58,0 % (162,7 Billionen Yen), was den erheblichen verbleibenden Bargeldeinsatz und manuelle Prozesse unterstreicht, die auf elektronische Zahlungswege umgestellt werden können, insbesondere im lokalen Dienstleistungssektor und bei KMU, wo die Wirtschaftlichkeit der Annahme und der Abgleich die Einführung noch einschränken. Die Digitalisierung von Regierung und Kommunen unterstützt zudem Freiräume für Rechnungsstellungs- und Inkassowerkzeuge im Zusammenhang mit Initiativen zur digitalen Identität, die sich bereits durch My-Number-bezogene Authentifizierung ausweiten.
Stablecoin- und angrenzende Zahlungsfunktionen für digitale Vermögenswerte bewegen sich von Pilotprojekten hin zu Unternehmens- und Netzwerkexperimenten, wobei die Umsetzung des PSA im Juni 2026 ein klareres Vermittlerregime für Krypto- und Stablecoin-Dienste schafft. Auch bei Lieferantenzahlungen und im Treasury-Bereich entstehen neue Unternehmensanwendungsfälle, darunter die Ankündigung von AZ-COM Maruwa Holdings (Juli 2026), 2.300 Partner mithilfe des auf Yen lautenden Stablecoins JPYC zu bezahlen, sowie Kooperationen von Kartennetzwerken im Hinblick auf Abwicklung und grenzüberschreitende Effizienz, wie das Memorandum von JCB und Circle vom Juli 2026 zur Prüfung der Nutzung von USDC für Händlertransaktionen und grenzüberschreitende Zahlungen. Für konforme Vermittler, Acquirer und Gateways ergeben sich daraus Chancen zur Unterstützung programmierbarer Abwicklung, schnellerer Auszahlungen und kostengünstigerer grenzüberschreitender Routing-Lösungen innerhalb Japan-fokussierter Handelsströme.
Neueste Industrielle Entwicklungen in Japan Zahlungsverkehrsmarkt
- Juli 2026: MUFG Bank unterzeichnete eine Absichtserklärung mit JCB für eine strategische Zahlungsallianz im ASEAN-Raum, einschließlich Plänen für eine neue Premium-Kartenausgabeinitiative in Indonesien. Dies stärkt die regionale Präsenz von MUFG bei Ausgabe und Akzeptanz und verbindet japanische Zahlungsfähigkeiten mit schneller wachsenden grenzüberschreitenden Handelskorridoren.
- Juni 2026: KDDI schloss seine strategische Investition in Coincheck Group N.V. im Anschluss an die zuvor angekündigte Kapital- und Geschäftsallianz ab. Die Transaktion vertieft das Integrationspotenzial zwischen telekommunikationsgebundenen Zahlungsökosystemen und Diensten für digitale Vermögenswerte und erweitert den Produktspielraum für wallet-geführte Plattformen in Japan.
- Juli 2025: PayPay meldete, die Marke von 70 Millionen registrierten Nutzern überschritten zu haben, was etwa 55 % der japanischen Bevölkerung entspricht. Diese Größenordnung stärkt die Verhandlungsmacht von PayPay gegenüber nationalen Handelsketten und erhöht den Wettbewerbsdruck auf konkurrierende Wallets und Acquirer, bei Akzeptanz, Loyalitätsintegration und Betrugskontrollen mitzuhalten.
Japan Zahlungsverkehrsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir definieren den japanischen Zahlungsmarkt als den Wert der Kauf- und Geschäftstransaktionen von Verbrauchern und Unternehmen, die an physischen Verkaufsstellen und über Online-Kassenvorgänge für Waren und Dienstleistungen innerhalb Japans abgewickelt werden, über gängige Zahlungsinstrumente hinweg, einschließlich Bargeld, sofern es Teil des Transaktionsflusses ist.
Ausschlüsse aus dem Umfang: Wir schließen Online-Käufe von Kraftfahrzeugen und Immobilien, Versorgungsleistungen und kreditbezogene Zahlungen (einschließlich Kreditkartenrechnungen) sowie Wertpapierkäufe wie Aktien und Anleihen aus.
Segmentierungsübersicht
- Nach Zahlungsart
- Point of Sale
- Kartenzahlungen
- Debitkarten
- Kreditkarten
- Bankfinanzierte Prepaid-Karten
- Digitale Geldbörsen (einschließlich mobiler Geldbörsen)
- Sonstige Point-of-Sale-Zahlungen
- Kartenzahlungen
- Online-Verkauf
- Kartenzahlungen
- Debitkarten
- Kreditkarten
- Bankfinanzierte Prepaid-Karten
- Digitale Geldbörsen
- Sonstige Online-Verkäufe (einschließlich Nachnahme, Banküberweisung und Kauf-jetzt-zahle-später)
- Kartenzahlungen
- Point of Sale
- Nach Endnutzerbranche
- Einzelhandel
- Unterhaltung und digitale Inhalte
- Gesundheitswesen
- Gastgewerbe und Reisen
- Regierung und Versorgungsunternehmen
- Sonstige Endnutzerbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung, wie der Zahlungswert in Japan ausgewiesen wird, damit dieselbe Transaktion nicht doppelt über Bargeld, Karten und Banküberweisungen gezählt wird. Wir stützen uns auf offizielle und nicht kostenpflichtige Quellen wie die Zahlungs- und Abrechnungsstatistiken der Bank of Japan, Veröffentlichungen des Ministeriums für Wirtschaft, Handel und Industrie zu Handelsaktivitäten, das nationale Statistikportal Japans für Signale zum Haushaltskonsum sowie die Payments Japan Association und die Japan Credit Association für methodenbezogenen Kontext.
Um diese Signale in eine klare Marktabgrenzung zu übersetzen, prüfen wir auch öffentliche Offenlegungen wie Jahresberichte und Investorenpräsentationen großer Teilnehmer des Zahlungsökosystems sowie seriöse Presseberichterstattung über Regulierung, Gebührenänderungen und Trends bei der Händlerakzeptanz. Bei Bedarf für Gegenprüfungen nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie eine Datenbank auf Sendungsebene für Import und Export für ausgewählte Kategorien, die den Online-Kaufmix beeinflussen. Diese Quellen sind nur illustrativ, und wir haben auch viele andere öffentliche und abonnementbasierte Quellen für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das zu überprüfen, was die öffentlichen Datenreihen nicht vollständig erklären können, wie etwa Verschiebungen bei der Nutzung von Nachnahme, der Wirtschaftlichkeit der Händlerakquise und dem Kanalmix zwischen stationärem Kassenvorgang und E-Commerce. Wir sprechen mit Betreibern der Zahlungsbranche, händlerseitigen Zahlungsverantwortlichen sowie Lösungs- und Infrastrukturspezialisten in ganz Japan, um Annahmen zu Transaktionsrouting, Entwicklung der Gebührensätze und Adoptionshürden zu bestätigen, und gleichen dann Unterschiede ab, bevor wir die Eingaben finalisieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 31 % | Führungskräfte (CXOs): 18 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 47 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert auf einem Top-down-Modell, bei dem der nationale Konsum und die Handelsaktivität in Zahlungswerte nach Kanal rekonstruiert und dann durch die Beteiligung an Zahlungsmethoden und bekannte Ausschlusspositionen gefiltert werden. Wenn die Marktabgrenzung konsistent gehalten wird, ergibt sich das Gesamtergebnis am Ende des Aufbaus, nachdem Online- und POS-Werte auf dieselbe Definition abgestimmt wurden.
Um das Modell praktikabel zu halten, verwenden wir eine kurze Liste von Eingaben, die jährlich verfolgt und geprüft werden können, wie etwa Ziele und Fortschritte bei der bargeldlosen Zahlungsquote, Trends beim Kartenzahlungswert, E-Commerce-Umsatzwachstum und Kategorienmix, Verbreitung von Nachnahme bei Online-Bestellungen sowie Änderungen bei der Händlerakzeptanz und Verarbeitungsgebühren, die die Zahlungswahl beeinflussen. Die Gesamtwerte werden dann durch selektive Bottom-up-Annäherungen bestätigt, einschließlich des durchschnittlichen Transaktionswerts nach Kanal aus Stichproben, Kanalprüfungen zum E-Commerce-Zahlungsmix und Zusammenfassungen ausgewählter Zahlungsakzeptanz-Footprints, sofern Offenlegungen verfügbar sind. Wenn ein Bottom-up-Signal unvollständig ist, werden Lücken durch Skalierung aus der nächsten Proxy-Kohorte geschlossen (zum Beispiel ähnliche Händlerkategorien) und dann in Interviews erneut getestet.
Für die Prognose verwenden wir in erster Linie Szenarioanalysen, unterstützt durch eine einfache multivariate Regressionsschicht, bei der der zukünftige Pfad an Variablen wie der Entwicklung der bargeldlosen Durchdringung, dem Online-Anteil am Einzel- und Reisebuchungshandel sowie der makroökonomischen Konsumrichtung verankert ist. Annahmen werden nur dann angepasst, wenn das Expertenfeedback eine konsistente Sichtweise auf Adoptionsgeschwindigkeit, Regulierungszeitplan und Preissensitivität zeigt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Gegenprüfungen, bei denen wir Modelloutputs mit unabhängigen Signalen wie Zahlungsmethoden-Wertdatenreihen, Handelswachstumsraten und großen Sprüngen im Zusammenhang mit politischen oder plattformbezogenen Veränderungen vergleichen. Jede Ausreißerbewegung wird untersucht, indem Definitionen, Einheitenumrechnungen und Jahreszeitpunkte erneut geprüft werden, und dann wird die Schlüsselannahme hinter der Abweichung von einem weiteren Analysten vor der Freigabe überprüft.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis eintritt, wie eine Regulierungsänderung, eine größere Gebührenanpassung oder ein spürbarer Schock für die Verbraucherausgaben. Vor der Lieferung führen wir einen neuen Durchgang durch die neuesten verfügbaren Veröffentlichungen durch und nehmen erneut Kontakt zu ausgewählten Befragten auf, wenn sich eine Schlüsselvariable außerhalb des erwarteten Bereichs bewegt.
Schätzung des japanischen Zahlungsmarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für den japanischen Zahlungsmarkt stimmen häufig nicht überein, da die zugrunde liegende Abgrenzung nicht dieselbe ist, selbst wenn die Bezeichnungen ähnlich aussehen. Unterschiede entstehen in der Regel dadurch, ob Bargeld gezählt wird, ob der Umfang nur Karten oder bargeldlose Methoden umfasst und ob die Studie den POS- und E-Commerce-Transaktionswert verfolgt oder angrenzende Finanzflüsse einbezieht.
Ein weiterer häufiger Treiber ist die Behandlung von Ausschlüssen, die sich in der Nähe des Kassenvorgangs befinden, wie Rechnungszahlungen, Kredit- und Kreditkartenrechnungszahlungen sowie wertpapierbezogene Transaktionen, die die Gesamtwerte aufblähen können, wenn sie ohne klare Regeln einbezogen werden. Der Markt kann auch größer oder kleiner erscheinen, je nachdem, ob die Schätzung eine Einzeljahres-Schlagzeile mit begrenzter Rückprüfung verwendet oder einen mehrjährigen Aufbau, der den Zahlungsmix, die Nachnahme und die Kanalaufteilungen neu testet, wenn neue offizielle Datenreihen veröffentlicht werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,24 Billionen USD (2025) | |
| Fachzeitschrift A | 866,8 Milliarden USD (2024) | Diese Zahl bezieht sich auf den Kartenzahlungswert und lässt daher Bargeld und andere Zahlungsinstrumente aus; sie kann zudem eine engere Definition der Kaufkategorien widerspiegeln als ein vollständiges POS- plus E-Commerce-Gesamtergebnis. |
| Globale Unternehmensberatung B | 1,55 Billionen USD (2025) | Der Umfang scheint Karten und Zahlungen zu umfassen, was den methodenbezogenen Wert mit breiteren Zahlungsaktivitäten vermischen kann, und es ist nicht immer klar, wie Ausschlüsse wie Rechnungen, Kredite oder Wertpapiere behandelt werden. |
Kartenzahlungswert-Datenreihen, E-Commerce-Kaufsignale und klare Ausschlussprüfungen sind die Belege, die Mordor Intelligence an eine transaktionsbasierte Definition knüpfen, was dazu beiträgt, das Gesamtergebnis auf Kassenumsätze ausgerichtet zu halten, anstatt auf breitere Geldbewegungen. Die Streuung in der Tabelle spiegelt hauptsächlich die Wahl des Umfangs wider, und eine disziplinierte Trennung von POS- und Online-Kaufwerten erleichtert die jährliche Abstimmung.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der japanische Zahlungsmarkt?
Die Größe des japanischen Zahlungsmarkts wurde im Jahr 2025 auf 2,24 Billionen USD geschätzt und wird voraussichtlich von 2,35 Billionen USD im Jahr 2026 auf 2,87 Billionen USD bis 2031 wachsen, bei einer CAGR von 4,08 % während des Prognosezeitraums (2026–2031).
Welches Segment führt den japanischen Zahlungsmarkt nach Marktanteil an?
Point-of-Sale-Transaktionen dominierten im Jahr 2025 mit einem Anteil von 67,89 %.
Welche CAGR wird für Online-Zahlungen in Japan bis 2031 prognostiziert?
Online-Kanäle werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,43 % wachsen.
Wie viele Nutzer hat PayPay?
PayPay überschritt im Juli 2025 die Marke von 70 Millionen registrierten Nutzern, was etwa 55 % der Bevölkerung entspricht.
Welche Rolle wird eine CBDC in Japan spielen?
Das Pilotprojekt der Bank of Japan verfeinert die Offline-Funktionalität und Programmierbarkeit, aber die Verantwortlichen haben sich noch nicht zur Ausgabe verpflichtet, sodass die Auswirkungen mittel- bis langfristiger Natur bleiben.
Wie hoch ist die Bargeldnutzung unter Senioren in Japan?
Personen ab 65 Jahren begleichen noch immer 71 % ihrer Zahlungen in bar, was ein wesentlicher Hemmfaktor für die bargeldlose Dynamik ist.
Warum ist das Gesundheitswesen das am schnellsten wachsende Endnutzersegment?
Ein landesweites Mandat zur elektronischen Abrechnung und die Zunahme der Telemedizin treiben Zahlungen im Gesundheitswesen in Richtung einer CAGR von 6,24 %.