
Marktgröße und Marktanteil des Zahlungsverkehrs in Südkorea
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
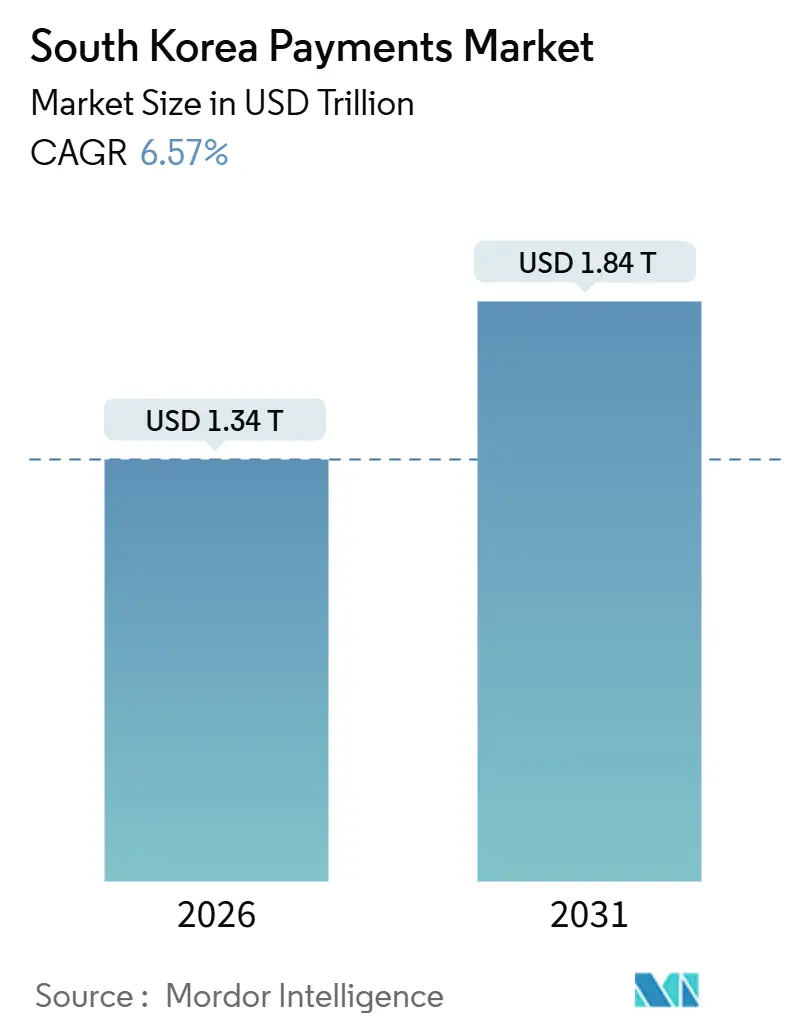
| Marktgröße (2026) | 1.34 Billionen US-Dollar |
| Marktgröße (2031) | 1.84 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.57 % |
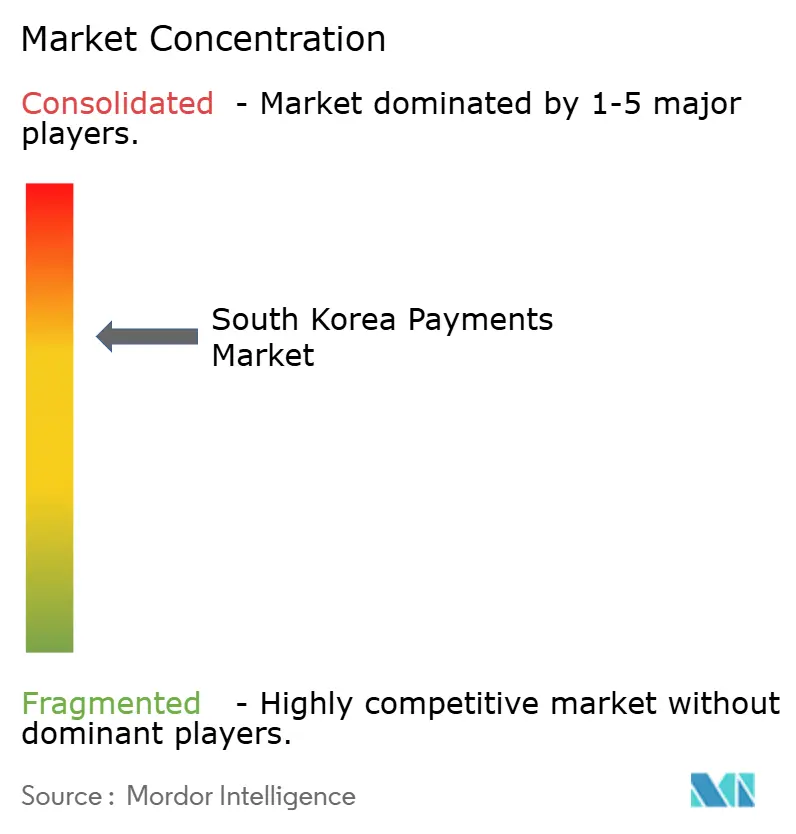
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Zahlungsverkehrs in Südkorea von Mordor Intelligence
Die Marktgröße des südkoreanischen Zahlungsverkehrsmarktes erreichte 2026 einen Wert von 1,34 Billionen USD und soll bis 2031 auf 1,84 Billionen USD ansteigen, was einer CAGR von 6,57 % im Prognosezeitraum entspricht. Der strukturelle Schwung begünstigt Echtzeit-Konto-zu-Konto-Schienen, mobile Geldbörsen und tokenisierte Abwicklungsnetzwerke, die die veraltete Karteninfrastruktur umgehen. Die Akzeptanz von QR-Codes durch Händler, die 30 Millionen starke Open-Banking-Nutzerbasis und die auf der Blockchain basierenden digitalen Identitätsnachweise von Samsung Wallet stärken gemeinsam eine auf Mobilgeräte ausgerichtete Verbraucherkultur. Die Tokenisierung im Privatsektor beschleunigt sich ebenfalls, da Navers geplantes an den Won gebundenes Stablecoin-Ökosystem und Kakao's parallele Initiative eine Abkehr von Experimenten mit digitalen Währungen der Zentralbank unterstreichen. Derweil dämpfen erhöhte Interbankenentgelte, eine alternde Bevölkerung in ländlichen Provinzen sowie aufsehenerregende Deepfake-Betrugsszenarien den allgemeinen Wachstumsausblick für den Markt für Zahlungsverkehr in Südkorea.
Wichtigste Erkenntnisse des Berichts
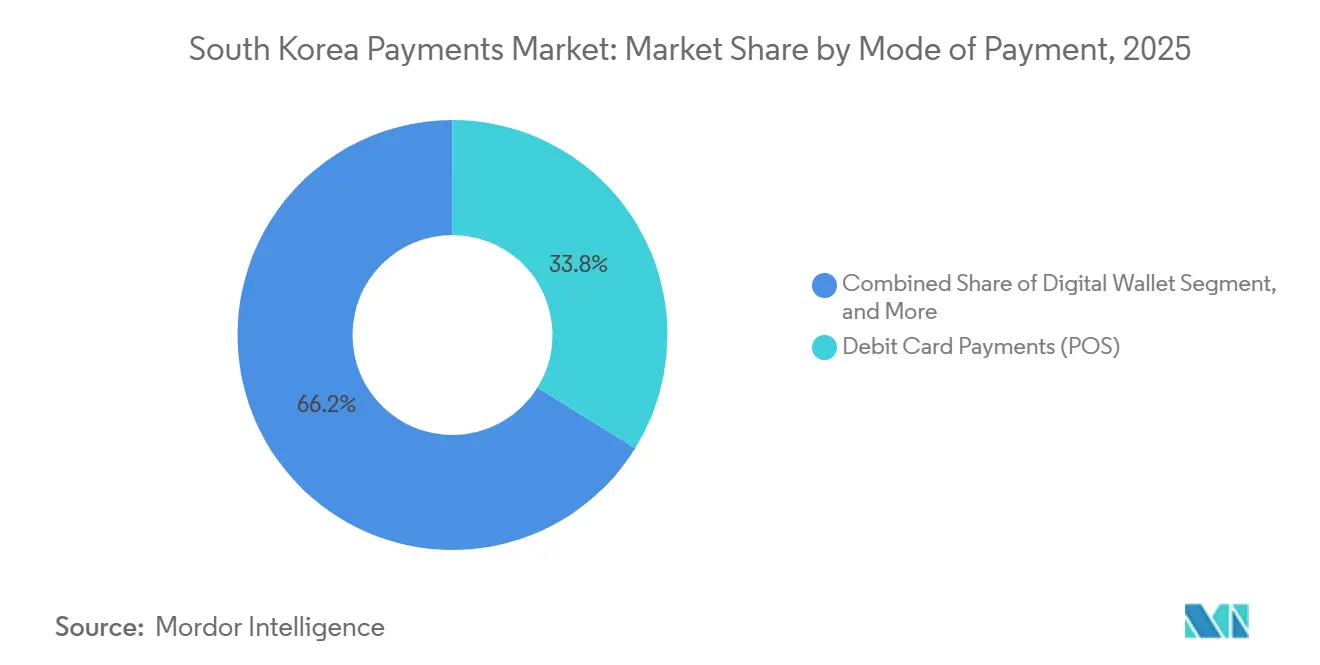
- Nach Zahlungsart führten Debitkarten mit einem Marktanteil von 33,82 % am südkoreanischen Zahlungsverkehrsmarkt im Jahr 2025. Online eingesetzte digitale Geldbörsen werden voraussichtlich mit einer CAGR von 7,55 % bis 2031 wachsen – der schnellste Zuwachs unter allen Zahlungsinstrumenten.
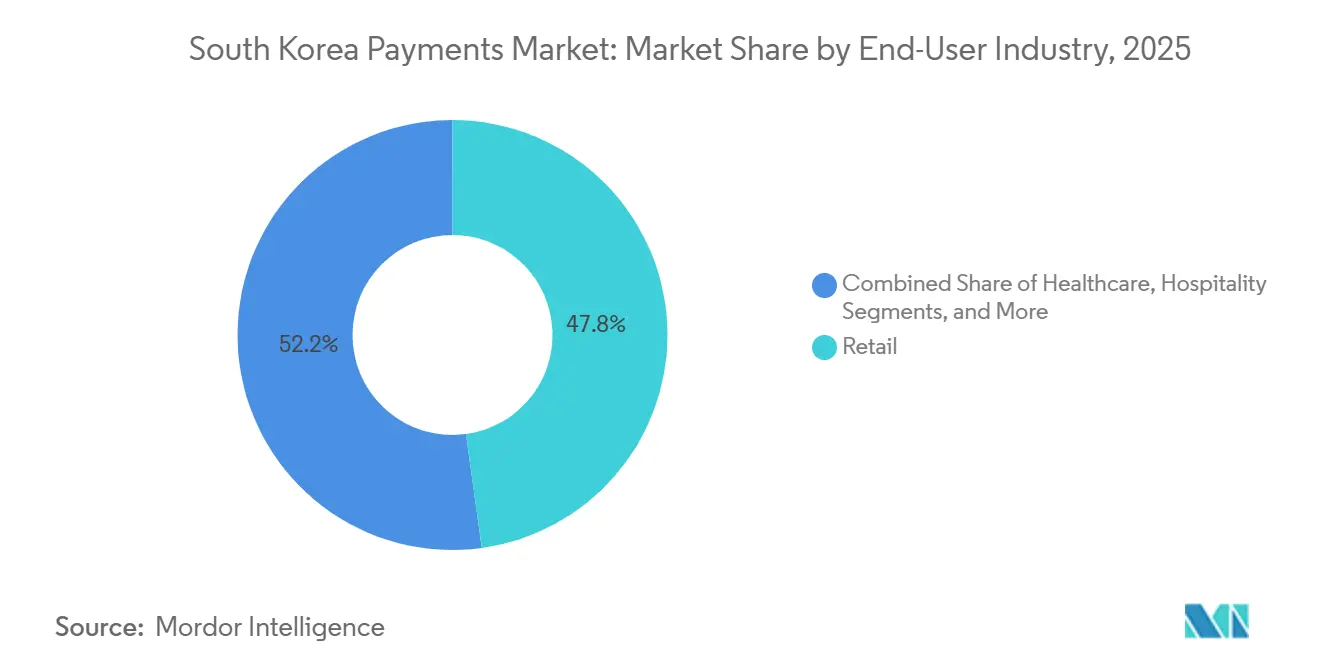
- Nach Endnutzerbranche entfiel 2025 auf den Einzelhandel ein Anteil von 47,83 % an der Marktgröße des südkoreanischen Zahlungsverkehrsmarktes. Das Zahlungsvolumen im Gesundheitswesen steigt zwischen 2026 und 2031 mit einer CAGR von 7,62 % – der schnellste Zuwachs unter den wichtigsten Branchen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Zahlungsverkehr in Südkorea
Einflussstärke-Analyse der Markttreiber*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Verbreitung von E-Commerce und M-Commerce | +1.8% | National, am stärksten in Seoul, Busan, Incheon | Kurzfristig (≤ 2 Jahre) |
| Digitalisierungsinitiativen der Regierung | +1.5% | Landesweite Pilotprojekte in Seoul und Sejong | Mittelfristig (2–4 Jahre) |
| Wachstum von Echtzeitzahlungen und Open Banking | +1.2% | Städtische Zentren landesweit | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von mobilen Geldbörsen und NFC | +1.0% | Angeführt vom Hauptstadtgebiet Seoul | Kurzfristig (≤ 2 Jahre) |
| CBDC (Digitaler Won) Pilotmomentum | +0.6% | Großhandelspiloten in wichtigen Finanzzentren | Langfristig (≥ 4 Jahre) |
| Blockchain-basierte Unternehmensabwicklung | +0.4% | Frühe Einführung im Finanzdistrikt Seoul | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verbreitung von E-Commerce und M-Commerce
Der Mobile Commerce generiert bereits 76–79 % des koreanischen Online-Einzelhandelsumsatzes – ein Niveau, das in den meisten OECD-Volkswirtschaften unerreicht ist.[1]Koreanische Kommunikationskommission, "Mobile-Commerce-Durchdringung erreicht 76–79 %," kcc.go.kr Der tägliche Umsatz mit einfachen Zahlungen erreichte 2025 KRW 954,5 Milliarden (USD 715 Millionen), da der Ein-Klick-Checkout bei Naver Shopping, Coupang und anderen zum Standard wurde.[2]Bank of Korea, "BOK setzt Pilotprojekt für Einzel-CBDC Hangang aus," bok.or.kr Kakao Pay verarbeitete allein im 4. Quartal 2024 KRW 167,3 Billionen (USD 125 Milliarden), weil seine Geldbörse in KakaoTalk integriert ist und damit Social-Commerce-Wechselkosten erzeugt, mit denen Kartennetzwerke nicht mithalten können. Die Regierungspläne zur Vernetzung öffentlicher Dienstleistungsportale mit privaten Fintech-APIs im Rahmen der Digitalen Plattformregierung-Blaupause senken die Reibung bei der Händleranmeldung. Zusammen lenken diese Kräfte das Transaktionswachstum in Richtung Echtzeit-Schienen, die den Markt für Zahlungsverkehr in Südkorea stützen.
Digitalisierungsinitiativen der Regierung
Bis 2024 nutzten dreißig Millionen Koreaner Open-Banking-Dienste, und die Einführung von MyData 2.0 im Jahr 2025 räumte Verbrauchern eine ganzheitliche Kontrolle über Kredit-, Versicherungs- und Investitionsdaten ein.[3]Finanzdienstleistungskommission, "Interbankenentgelt-Obergrenzen und Open-Banking-Aktualisierungen," fsc.go.kr Die Bank of Korea führt schrittweise eine ISO-20022-konforme Echtzeit-Brutto-Abrechnungsplattform ein, die Unternehmenstransfers auf Zentralbankgeld endgültig abwickeln und das Interbanken-Kreditrisiko eliminieren wird. NH Nonghyup Bank und Hana Financial erprobten im Dezember 2025 grenzüberschreitende Hauptbuchabwicklungen auf der Partior-Blockchain, wodurch Überweisungszyklen von Tagen auf Minuten verkürzt wurden. Seit März 2025 in Samsung Wallet verfügbare, blockchain-verankerte digitale Ausweise fügen kartenfreien Zahlungsabläufen biometrische Sicherheit hinzu. Insgesamt verbessern diese Maßnahmen die Infrastruktur, die den Markt für Zahlungsverkehr in Südkorea zu höherem Echtzeit-Volumen treibt.
Wachstum von Echtzeitzahlungen und Open Banking
Open-Banking-Nutzer entsprechen rund 58 % der erwachsenen Bevölkerung Koreas, führen jedoch monatlich nur 2,3 Konto-zu-Konto-Überweisungen im Vergleich zu 6,1 Kartenzahlungen durch. Die geplante Sofortabwicklungsfunktion dürfte hochwertige B2B-Korridore in Richtung Bankschienen verschieben, die eine unwiderrufliche Finalität bieten. Der landesweite QR-Geldautomaten-Service, der 2023 eingeführt wurde, ermöglicht es nun jeder Banking-App, Bargeld an jedem Geldautomaten abzuheben, und untergräbt damit alte Netzwerkvorteile. Toss, Kakao Pay und Naver Pay nutzten Open-Banking-APIs, um 2024 KRW 640,31 Milliarden (USD 480 Millionen) in Auslandsüberweisungen zu bewegen – ein Anstieg von 443 % gegenüber 2022. Diese Entwicklung bestätigt die Echtzeit-These, die der langfristigen Expansion des Marktes für Zahlungsverkehr in Südkorea zugrunde liegt.
Zunehmende Nutzung von mobilen Geldbörsen und NFC
Samsung Wallet verzeichnete bis 2025 18,66 Millionen Nutzer und bewegte jährlich KRW 88,6 Billionen (USD 66 Milliarden), jedoch hindert die magnetisch gesicherte Übertragung Händler daran, in NFC-Hardware zu investieren. Apple Pay trat 2023 in den Markt ein, bewegt aber nur KRW 2 Billionen (USD 1,5 Milliarden) pro Jahr, da die NFC-Terminal-Durchdringung unter 10 % bleibt. Terminal-Upgrades kosten ungefähr KRW 200.000 (USD 150) – eine Hürde, die die meisten Händler umgehen, solange Samsung Pay auf Legacy-Geräten funktioniert. Das staatliche Blockchain-ID-Programm könnte die NFC-Nachfrage im Gesundheitswesen und in öffentlichen Diensten neu entfachen, wo Authentifizierungsstrenge eine Rolle spielt. Derweil stiegen die Naver-Pay-Installationen um 186 %, nachdem die Integration mit Samsung Pay abgeschlossen wurde, was zeigt, wie Plattformallianzen die Geldbörsen-Akzeptanz ohne neue Hardware skalieren können.
Einflussstärke-Analyse der Markthemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kreditkarten-Interbankenentgelte | -0.8% | National, besonders ausgeprägt für kleine und mittlere Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Betrugsrisiken | -0.6% | Ballungsräume mit hoher digitaler Akzeptanz | Kurzfristig (≤ 2 Jahre) |
| Zahlungsgewohnheiten der alternden Bevölkerung | -0.4% | Ländliche Provinzen | Langfristig (≥ 4 Jahre) |
| Compliance beim grenzüberschreitenden Datentransfer | -0.3% | Multinationale Zahlungsabwickler | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kreditkarten-Interbankenentgelte
Die Händlerrabattsätze liegen zwischen 1,5–2,5 % und belasten die Margen von Convenience-Stores und Schnellrestaurants erheblich. Die 2024 eingeführten gestaffelten Obergrenzen senkten die Gebühren auf 0,5 % für Kleinstunternehmen mit einem Umsatz unter KRW 500 Millionen, doch bestehen Schlupflöcher weiterhin für kontaktlose und Online-Kategorien. Regulierungsarbitrage veranlasst Einzelhändler, auf gebührenfreie Konto-zu-Konto-QR-Optionen umzusteigen, die Kartennetzwerke umgehen. BC Cards Reisekreditkarte, die im März 2025 eingeführt wurde, berechnet einen pauschalen FX-Aufschlag von 1 %, um die Händlerloyalität zu erhalten, ohne auf Interbankenentgelte angewiesen zu sein. Sollten politische Entscheidungsträger Nullgebührenobergrenzen für kleine Transaktionen vorschreiben, könnten Kartenemittenten ihre Prämienprogramme einschränken, was Transaktionsanreize mindert und den Aufwärtstrend des Marktes für Zahlungsverkehr in Südkorea begrenzt.
Cybersicherheit und Betrugsrisiken
Ein Deepfake-Sprachphishing-Ereignis in Höhe von USD 4,1 Millionen im Jahr 2024 führte zu neuen Authentifizierungsanforderungen bei Transaktionen über KRW 1 Million. Das Gesetz zum Schutz von Nutzern virtueller Vermögenswerte erweiterte im Juli 2024 die KYC-Pflichten für Token-Emittenten, aber Durchsetzungslücken zeigten sich, als Kakao Pay Nutzerdaten ohne ausdrückliche Einwilligung an Alipay übermittelte und damit einen vorübergehenden Datenstopp auslöste. Die strenge Datenlokalisierung gemäß dem Gesetz zum Schutz personenbezogener Informationen verpflichtet Verarbeiter, koreanische Daten im Inland zu hosten, was Cloud-Migrationen für globale Zahlungs-Gateways erschwert. Zusätzliche biometrische und verhaltensanalytische Schichten erhöhen die Verarbeitungskosten um 15–20 Basispunkte und verringern die Margen mittelgroßer Acquirer. Solche Kostensteigerungen könnten die Akzeptanz bei kleinen Händlern verlangsamen und den Wachstumspfad des Marktes für Zahlungsverkehr in Südkorea dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart: Digitale Geldbörsen überholen Karten im Online-Bereich
Debitkarten kontrollierten 2025 33,82 % des Point-of-Sale-Werts und verankerten gewohnheitsmäßige Einkaufsmuster im stationären Handel bei Lohnempfängern. Kreditkarten dominieren weiterhin hochpreisige Reise- und Elektroniksegmente dank Ratenzahlungsplänen und Meilen-Vorteilen, doch ihr Online-Anteil schwindet, da Ein-Klick-Geldbörsen den Checkout vereinfachen. Im E-Commerce eingesetzte digitale Geldbörsen werden bis 2031 mit einer CAGR von 7,55 % wachsen – dem schnellsten unter allen Instrumenten –, angetrieben durch tokenisierte Zugangsdaten und biometrische Anmeldung, die das Ausfüllen von Formularen überflüssig machen. Konto-zu-Konto-Überweisungen erfassen Peer-to-Peer- und Rechnungszahlungsanwendungsfälle durch Nutzung der 30 Millionen Open-Banking-Konten. Nachnahme bleibt in ländlichen Bezirken ein Rückfallmechanismus, zieht sich jedoch stetig zurück, da Logistikunternehmen QR-Abwicklungen übernehmen. Insgesamt festigen erhöhte Bequemlichkeit, Treueprogramm-Integration und grenzüberschreitende Reichweite digitale Geldbörsen als Herzstück des Marktes für Zahlungsverkehr in Südkorea.
Zahlungsabwickler erweitern nun die Schienen über Grenzen hinaus, um den Auslandstourismus zu nutzen. KG INICIS debütierte im März 2025 mit einem auf Japan optimierten Gateway, während die Kooperation vom Dezember 2025 mit Samsung Wallet Money es Nutzern ermöglicht, Guthaben direkt von Bankkonten aufzufüllen und dabei Kartengebühren zu umgehen. BC Cards reisepassgebundener QR-Service, der seit Dezember 2025 verfügbar ist, ermöglicht ausländischen Besuchern inländische Zahlungen mit verknüpften Auslandskarten und erweitert die Händlerreichweite für den Einreiseverkehr. Solche Innovationen unterstreichen, wie die Marktgröße des südkoreanischen Zahlungsverkehrsmarktes für digitale Geldbörsen kartenbasierte Einnahmen selbst in traditionell kartenorientierten Segmenten zu kannibalisieren beginnt.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar


Nach Endnutzerbranche: Gesundheitswesen als schnellstes Wachstumssegment
Der Einzelhandel erzielte 2025 47,83 % des gesamten Transaktionswerts, gestützt durch allgegenwärtige QR-Codes in Convenience-Stores und Treueprogramm-Integrationen, die Wiederholungsbesuche fördern. Unterhaltung und Gastgewerbe profitieren von der Erholung des Binnentourismus, doch ihr Wachstum liegt hinter dem des Gesundheitswesens zurück, das sich auf einem CAGR-Pfad von 7,62 % bis 2031 befindet. Telemedizin-Pilotprojekte begannen Mitte 2023 und gewannen an Boden, als die Erstattungspläne im Februar 2024 erneut erweitert wurden, was geldbörsenbasierte Zuzahlungsabrechnungen und Abonnement-Überwachungstools förderte. Das Ministerium für Lebensmittel- und Arzneimittelsicherheit genehmigte zwischen 2020–2023 376 Produkte als Software als Medizinprodukt, die jeweils reibungslose Zahlungsanbindungen für die Rezeptlieferung und Datenanalyse-Abonnements benötigen. Da digitale Konsultationen skalieren, integrieren Krankenhäuser Open-Banking-APIs zur Automatisierung der Anspruchsabstimmung, was das Gesundheitswesen als wichtigen Beitrag zum Markt für Zahlungsverkehr in Südkorea positioniert.
Bildungs- und Zahlungen des öffentlichen Sektors bleiben zurück, eingeschränkt durch Beschaffungsregeln und Legacy-Rechnungsstellung, doch das Mandat der Digitalen Plattformregierung für standardisierte APIs senkt technische Hürden. Stablecoins, sobald sie im Rahmen des bevorstehenden Digital Assets Act Phase 2 reguliert sind, könnten Schulgebühren-Treuhandkonten und kommunale Auszahlungen automatisieren und neue Zahlungsströme erschließen. Folglich markiert die aktuelle CAGR von 7,62 % im Gesundheitswesen nur den Vordergrund einer breiteren Branchendiversifizierung innerhalb des Marktes für Zahlungsverkehr in Südkorea.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Geografische Analyse
Die Akzeptanz von Echtzeitzahlungen ist im Hauptstadtgebiet Seoul am intensivsten, wo Bevölkerungsdichte, 5G-Durchdringung und NFC-fähige Transitsysteme zusammentreffen. Händler in Gangnam und Songpa machten 2025 den Großteil des mobilen Geldbörsen-Volumens aus, was auf ein hohes verfügbares Einkommen und Technikaffinität zurückzuführen ist. Das Hafenlogistikzentrum Busan verzeichnet steigende Konto-zu-Konto-B2B-Abrechnungen, da Exporteure sofortige Devisennotierungen in Open-Banking-Dashboards nutzen. Der flughafengetriebene Gastgewerbesektor in Incheon profitiert vom reisepassgebundenen QR-Wallet von BC Card, das während der Chuseok-Hochreisesaison einen beachtlichen Anteil an duty-free-Transaktionen erfasste. Zusammen bilden die drei Ballungsräume den Löwenanteil des Marktes für Zahlungsverkehr in Südkorea.
Sekundärstädte wie Daegu, Daejeon und Gwangju verzeichnen eine beschleunigende Einführung digitaler Geldbörsen, da Einzelhandelsketten standardisierte QR-Code-Akzeptanzaufkleber einführen, doch digitale Inklusion bleibt in benachbarten ländlichen Kreisen eine Herausforderung. Landwirtschaftliche Provinzen in Jeolla und Gyeongsang verlassen sich beim Kauf von Erntebedarf weiterhin auf Nachnahme, obwohl Postbank-Pilotprojekte mit QR-basierten Subventionsauszahlungen vielversprechend dabei sind, ältere Einwohner zu mobilen Kanälen zu bewegen. Die Prognose von Statistik Korea, dass Bürger ab 65 Jahren bis 2030 mehr als 24 % der Bevölkerung ausmachen werden, unterstreicht die Notwendigkeit einer altersgerechten UX-Gestaltung, um den Schwung des Marktes für Zahlungsverkehr in Südkorea aufrechtzuerhalten.
Grenzüberschreitende Korridore prägen auch die geografische Dynamik. Auslandsreisende aus den Flughäfen Seoul und Busan hatten den größten Anteil an Won-denominierten Geldbörsen-Ausgaben in Japan und Malaysia, unterstützt durch Verarbeitungspartnerschaften, die FX-Aufschläge erlassen. Umgekehrt nutzen Einreisende aus Südostasien zunehmend reisepassgebundene QR-Wallets, um in koreanischen Won zu zahlen, was die Transaktionszahlen in Touristenzonen von Myeong-dong bis Haeundae steigert. Regionale politische Koordination zu Stablecoin-Einlösungsgarantien könnte die Grenzen zwischen Inland und Ausland weiter verwischen und die geografische Diversifizierung innerhalb des Marktes für Zahlungsverkehr in Südkorea stärken.
Regulatorisches Umfeld
Südkorea reguliert Zahlungsverkehr primär über das Electronic Financial Transactions Act (EFTA), das von der Financial Services Commission (FSC) verwaltet und gemeinsam mit dem Financial Supervisory Service (FSS) durchgesetzt wird. Es umfasst Lizenzierungs- und Verhaltensanforderungen für Geldtransfer, Prepaid-/E-Geld- und Payment-Gateway-Dienste (PG). Nach den im Dezember 2025 abgeschlossenen Gesetzesreformen veröffentlichte die FSC im Juni 2026 eine Vorabmitteilung mit vorgeschlagenen Änderungen der EFTA-Durchführungsverordnung und der Aufsichtsvorschriften, um strengere Kontrollen der PG-Abwicklungsströme umzusetzen. Diese Änderungen umfassen höhere Markteintrittsschwellen, wie ein Mindestkapital von 2 Milliarden KRW für PG-Betreiber mit einem Quartalstransaktionsvolumen von über 30 Milliarden KRW.
Auch die Verbraucherschutzpflichten für digitale Handelsplattformen wurden 2026 verschärft. Das novellierte Act on Consumer Protection in Electronic Commerce (Gesetz Nr. 21312) trat am 21. Juli 2026 in Kraft und führte zusätzliche Plattformverantwortlichkeiten sowie Anforderungen ein, etwa die Bestellung eines in Korea ansässigen Vertreters für betroffene ausländische E-Commerce-Unternehmen. Unabhängig davon soll das überarbeitete EFTA am 17. Dezember 2026 in Kraft treten und die externe Verwaltung von 100 % der nicht abgewickelten PG-Gelder vorschreiben. Dies erhöht die Compliance-Kosten, verringert jedoch das Risiko der Vermischung von Kundengeldern für Wallet- und Checkout-Intermediäre.
Wertschöpfungskettenanalyse
Die südkoreanische Zahlungsverkehrswertschöpfungskette beginnt bei Verbrauchern und Händlern, die Kartennetzwerke, Kontotransfers über Open-Banking-verbundene Banken und Super-App-Wallets (Kakao Pay, Naver Pay, Samsung Pay, Toss) nutzen. Payment-Gateways und -Prozessoren wie NICE Payments, KG INICIS, NHN KCP und Toss Payments unterstützen die Händler-Onboarding, das Routing, Risikokontrollen und die Abwicklung, während Banken und Kartenaussteller Konten, Kreditlinien und Authentifizierung bereitstellen. Die Abwicklung wird durch die Infrastruktur der Bank of Korea (BOK-Wire+ für Großbetrags- und Einzelhandelsabwicklung) verankert, ergänzt durch Experimente mit tokenisierter Abwicklung, darunter das Project Hangang der Bank of Korea, das im März 2026 in Phase 2 eintrat und ab September 2026 mit neun Banken auf reale Transaktionstests ausgeweitet wurde.
Vertrieb und Zugang werden durch Lizenzierungs-, Daten- und Lokalisierungsanforderungen geprägt. Ausländische Betreiber benötigen in der Regel eine koreanische Gewerbeanmeldung und leiten Transaktionen typischerweise über einen lizenzierten koreanischen PG statt über direktes Acquiring, während Anforderungen zur Datenresidenz Finanzdaten auf in Korea befindlichen Servern halten und die Cloud-Architektur sowie die Anbieterauswahl beeinflussen. Kurzfristige Engpässe konzentrieren sich auf Betriebskapital und Governance rund um Abwicklungsfloats. Da das überarbeitete EFTA von PGs verlangt, 100 % der nicht abgewickelten Gelder extern zu verwalten (wirksam ab 17. Dezember 2026) und die Kapitalanforderungen für PGs mit höherem Volumen erhöht, verschieben sich Skalenvorteile hin zu besser kapitalisierten Prozessoren, was den Wert von Bankpartnerschaften und getrennten Fondsverwaltungen erhöht.
Wettbewerbslandschaft
NICE Payments hielt zum Dezember 2024 den Großteil des Durchsatzes im Mehrwertdatennetz und bediente 1,16 Millionen Händler sowie die gebührenbasierte Middleware für Acquirer. Fintech-Herausforderer bleiben fragmentiert, da Kakao Pay 47 Millionen Messaging-Nutzer anzieht, Naver Pay von Such- und E-Commerce-Traffic profitiert, Toss Budgetierungstools für Millennials nutzt und Samsung Pay weiterhin auf Vorinstallationen auf Mobilgeräten setzt. Jede Plattform spricht unterschiedliche Zielgruppen an und erzeugt einen gesunden Wettbewerb, der nutzerorientierte Innovation im Markt für Zahlungsverkehr in Südkorea aufrechterhält.
Die Strategie verlagert sich in Richtung vertikaler Integration. Kakao Pays gescheiterter Übernahmeversuch für SSG Pay und Smile Pay im Juli 2025 zielte darauf ab, Checkout-Daten in das Werbedaten-Schwungrad zu integrieren. Navers Erwerb von Dunamu im Januar 2026 reserviert KRW 10 Billionen für den Aufbau eines an den Won gebundenen Stablecoins, der durch hochwertige Reserven gestützt wird, in der Wette, dass programmierbares Geld B2B-Treuhandgeschäfte und Royalty-Splittingfunktionen erfassen wird, die von Kartennetzwerken derzeit unzureichend bedient werden. Die Partior-Piloten der NH Nonghyup Bank und die Dunamu-Partnerschaft von Hana Financial zeigen, dass etablierte Akteure durch Experimente mit verteilten Hauptbüchern gegen Fintech-Einbrüche absichern.
Infrastrukturlücken schaffen Möglichkeiten für Allianzen. Nur 10 % der Point-of-Sale-Terminals unterstützen NFC, sodass Apple Pay auf die Emittentenzulassung von Shinhan Card vom Juni 2025 angewiesen ist, jedoch volumenmäßig eingeschränkt bleibt. Dieser Engpass begünstigt Echtzeit-Konto-zu-Konto-Schienen, um Ausgaben im Niedrigwertbereich abzuschöpfen, insbesondere nachdem die Finanzdienstleistungskommission auf ein Nullgebührenmodell für Kleinstunternehmen hindeutete. Da sich die Interbankenentgelt-Ökonomik verschiebt, diversifizieren die Teilnehmer ihre Einnahmen über Devisenaufschläge, Datenanalyse-Abonnements und eingebettete Kreditvergabe. Diese Manöver verstärken insgesamt eine mittelstarke Wettbewerbsrivalität und halten den Markt für Zahlungsverkehr in Südkorea in einem dynamischen Gleichgewicht.
Marktführer im Zahlungsverkehr in Südkorea
Visa Inc.
American Express Company
Naver Financial Corp. (Naver Pay)
Samsung Electronics Co., Ltd. (Samsung Pay)
Toss Payments Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Programmierbare Geldschienen schaffen Zahlungsabläufe jenseits von Karten- und Wallet-Checkout, insbesondere für Auszahlungen im öffentlichen Sektor und Bank-zu-Bank-Transfers. Das Project Hangang der Bank of Korea trat im März 2026 in Phase 2 ein und wurde im Juli 2026 um neun Banken erweitert, wobei die Live-Transaktionstests im September 2026 begannen. Die Tests umfassen von Banken ausgegebene Einlagentoken für Peer-to-Peer-Transfers und staatliche Subventionszahlungsströme und bieten Banken, Fintechs und Prozessoren einen konkreten Weg, tokenkompatible Auszahlungs-, Abstimmungs- und Händlerinkasso-Module neben bestehenden Open-Banking-Transfers aufzubauen.
Auch die compliance-getriebene Umstrukturierung der Abwicklungsoperationen fällt besonders auf, insbesondere bei PGs, die E-Commerce-Marktplätze und volumenstarke Händler bedienen. Der Umsetzungsdruck der FSC für das überarbeitete Electronic Financial Transactions Act, einschließlich der Anforderung vom 17. Dezember 2026, dass PGs 100 % der nicht abgewickelten Gelder extern verwalten müssen, sowie höhere Kapitalschwellen (2 Milliarden KRW für PGs mit größerem Volumen), erhöhen die Nachfrage nach treuhandähnlichen Strukturen, getrennten Konten und detaillierterer Abwicklungsberichterstattung. Anbieter, die Fondsicherung, Betrugskontrollen und lokalisiertes Hosting in händlerorientierte Angebote bündeln können, könnten profitieren, während sich Plattformen an strengere Verbraucherschutzanforderungen anpassen, einschließlich der Änderungen vom 21. Juli 2026 am Act on Consumer Protection in Electronic Commerce, die zusätzliche Plattformverantwortlichkeiten einführen und einen in Korea ansässigen Vertreter für betroffene ausländische Verkäufer erfordern.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Bank of Korea erweiterte Project Hangang und skizzierte reale Transaktionstests mit neun Geschäftsbanken ab September 2026. Der Fokus des Pilotprojekts auf von Banken ausgegebene Einlagentoken für Peer-to-Peer- und staatliche Subventionszahlungsströme beschleunigt die Infrastrukturbereitschaft für tokenisierte Abwicklung in gängigen Bankkanälen.
- Februar 2026: Samsung Wallet fügte Unterstützung für American Express-Karten in Südkorea hinzu, was Nutzern mit von Samsung Card ausgegebenen Amex-Karten breitere kontaktlose Auslandszahlungsfunktionen ermöglicht. Die Integration stärkt die Rolle von Samsung Wallet bei reisebezogenen Ausgaben und vertieft die Interoperabilität mit globalen Kartennetzwerken.
- Juli 2024: Das Virtual Asset User Protection Act erweiterte KYC- und Nutzerschutzpflichten für Token- und virtuelle Vermögenswerte betreffende Dienste. Die strengere Compliance-Grundlage beeinflusst, wie Zahlungsplattformen Onboarding, Überwachung und Kundengeldkontrollen strukturieren, wenn sie sich auf tokenisierte Zahlungs- oder Abwicklungsanwendungsfälle ausweiten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der südkoreanische Zahlungsverkehrsmarkt als der Gesamtwert der im Land über stationäre und Online-Kanäle abgeschlossenen Verbraucher- und Händlerzahlungen definiert, aufgeschlüsselt nach Zahlungsmodus und Endverbrauchsbranchen.
Umfangsausschlüsse: Wir schließen grenzüberschreitende Zahlungsströme, die außerhalb Südkoreas verbucht werden, Krypto-Asset-Transfers sowie reine Kreditprodukte, die nicht zu einer Zahlungstransaktion führen, aus.
Übersicht der Segmentierung
- Nach Zahlungsart
- Point of Sale
- Debitkartenzahlungen
- Kreditkartenzahlungen
- Konto-zu-Konto-Zahlungen (A2A)
- Digitale Geldbörse
- Bargeld
- Sonstige Point-of-Sale-Zahlungsmethoden
- Online-Verkauf
- Debitkartenzahlungen
- Kreditkartenzahlungen
- Konto-zu-Konto-Zahlungen (A2A)
- Digitale Geldbörse
- Nachnahme
- Sonstige Online-Zahlungsmethoden
- Point of Sale
- Nach Endnutzerbranche
- Einzelhandel
- Unterhaltung
- Gastgewerbe
- Gesundheitswesen
- Sonstige Endnutzerbranchen
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktabgrenzung zu erstellen, die Ausgangszeitreihe zusammenzustellen und realistische Bandbreiten für zentrale Zahlungsverhaltensweisen festzulegen. Wir stützten uns auf öffentliche Datenquellen wie Statistiken der Bank of Korea, Offenlegungen des Financial Supervisory Service, Haushalts- und Einzelhandelsindikatoren von Statistics Korea (KOSTAT), Handelsdaten des Korea Customs Service für den E-Commerce-Kontext sowie OECD-Indikatoren zur digitalen Wirtschaft, die halfen, Akzeptanz- und Ausgabemuster zu verankern.
Um diese Signale in ein konsistentes Wertmodell zu übersetzen, überprüften wir zudem öffentliche Veröffentlichungen von Banken und Zahlungsnetzwerken, Einreichungen börsennotierter Unternehmen und Investorenpräsentationen sowie seriöse koreanische und globale Wirtschaftspresseberichterstattung zu Zahlungstrends und Regulierung. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichtenanalysen wurde selektiv genutzt, um die Umsatzexposition und den strategischen Fokus wichtiger Ökosystemteilnehmer zu prüfen, statt als primäre Grundlage für die Dimensionierung zu dienen. Die Liste der Desk-Quellen ist beispielhaft, und es wurden viele weitere öffentliche Dokumente und Datensätze konsultiert, um die endgültigen Annahmen zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Desk-Annahmen zu überprüfen, die das Modell typischerweise stark beeinflussen, einschließlich der Kanalaufteilung zwischen POS und Online, der Nutzung von Wallet gegenüber Kontotransfer und Akzeptanzbeschränkungen nach Händlertyp. Wir interviewten und befragten Stakeholder aus Banken, Zahlungsprozessoren und Gateways, Wallet-Ökosystemteilnehmern, Händlern und Branchenberatern, sodass Lücken in der öffentlichen Berichterstattung geschlossen und anschließend mit dem Modell abgeglichen werden konnten. Da es sich um einen Einzelländermarkt handelt, konzentrierte sich die Abdeckung auf große Metropolregionen sowie mittelgroße Städte, in denen sich Karten- und Wallet-Verhalten unterscheiden können.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 31 % | CXOs: 21 % |
| Mittleres Segment: 48 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 21 % | Manager: 47 % |
Marktdimensionierung und Prognose
Die Marktdimensionierung wurde mittels eines Top-down- und Bottom-up-Ansatzes erstellt, bei dem der nationale Zahlungswert aus veröffentlichten Transaktionswertreihen rekonstruiert und anschließend auf POS- und Online-Zahlungsmodi verteilt wird, gefolgt von Aufteilungen nach Endverbrauchsbranchen. Um die Gesamtsummen realistisch zu halten, wird das Modell mit selektiven Bottom-up-Näherungen abgeglichen, etwa stichprobenweisen durchschnittlichen Bonhöhen nach Händlerkategorie, Kanalprüfungen zur Wallet-Nutzung und Plausibilitätsprüfungen gegen gemeldete zahlungsbezogene Volumina.
Zu den wichtigsten im Modell verwendeten Eingaben zählen Trends bei karten- und kontobasierten Transaktionswerten, E-Commerce-Wachstum und Intensität des Online-Shoppings, Durchdringung und aktive Nutzungsmuster digitaler Wallets, Signale für den Rückgang der Bargeldnutzung sowie Sektoraktivitätsindikatoren für Einzelhandel, Gastgewerbe und Unterhaltung. Wenn für einen Nischenmodus eine Datenreihe fehlte, wendeten wir eine Lückenbehandlung über Proxy-Indikatoren an, zum Beispiel durch Nutzung des nächstvergleichbaren Zahlungsschienentrends und Anpassung anhand interviewbasierter Adoptionsbandbreiten, und glichen die Aufteilungen anschließend so aus, dass die Gesamtmarktsumme konsistent blieb.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit Veränderungen bei Verbraucherausgaben, Online-Anteil und Zahlungsmodus-Substitution auf einfache und nachvollziehbare Weise abgebildet werden konnten. Die Zukunftsannahmen wurden anhand von Expertenkonsensbandbreiten aus Primärinterviews festgelegt und anschließend auf die historische Entwicklung angewendet, wobei die endgültige Prognose auf Plausibilität gegenüber makroökonomischen und Einzelhandelssignalen überprüft wurde.
Datenvalidierung und Aktualisierungszyklus
Nach dem ersten Modellaufbau wurden die Ergebnisse durch mehrere Prüfungen validiert, die nach ungewöhnlichen Sprüngen in Modusanteilen, unerwarteten Änderungen der Kanalmischung und Diskrepanzen gegenüber unabhängigen Nachfrageindikatoren suchen. Zeigte sich eine Abweichung, überprüften wir den zugrunde liegenden Treiber erneut, kontrollierten die Quellreihe nochmals und nahmen bei nicht ausreichender Erklärung erneut Kontakt zu Befragten auf.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige interne Analystenprüfung, damit Annahmen, Formeln und Einheitenumrechnungen über die gesamte Zeitreihe konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa regulatorische Verschiebungen oder bedeutsame Änderungen im Zahlungsverhalten. Kurz vor der Auslieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen in den Zahlen und der Darstellung berücksichtigt sind.
Größe des südkoreanischen Zahlungsverkehrsmarktes nach Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den südkoreanischen Zahlungsverkehr können weit voneinander abweichen, da einige Quellen den Transaktionswert über alle Instrumente hinweg messen, andere nur Karten erfassen und einige stattdessen die Anbietererlöse anstelle des Werts der bewegten Gelder ausweisen. Unterschiede zeigen sich auch, wenn eine Schätzung Bargeld und Nachnahme einbezieht und eine andere sie ausschließt, oder wenn Jahr und Zeitpunkt der Währungsumrechnung nicht übereinstimmen.
Kartentransaktionswertreihen, Zahlungsstatistiken der Zentralbank und Indikatoren zur E-Commerce-Zahlungsmischung sind die Evidenzprüfungen, die Mordor Intelligence an eine Transaktionswertabgrenzung binden, die sowohl POS- als auch Online-Ströme nach Modus umfasst, statt nur eine Instrumentenklasse zu zählen. Abweichungen ergeben sich in der Regel aus engerer Instrumentenabdeckung, unterschiedlicher Behandlung bargeldbezogener Zahlungen und Prognosen, die eine schnellere oder langsamere Wallet-Substitution annehmen, ohne dies durch Feedback zur Händlerakzeptanz erneut zu prüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,34 Billionen USD (2026) | |
| Fachzeitschrift A | 0,97 Billionen USD (2024) | Diese Zahl erfasst nur Kartenzahlungen und berücksichtigt keine Konto-zu-Konto-, digitalen Wallet-, Bargeld- oder Nachnahmeströme, sodass der Gesamtzahlungswertumfang strukturell kleiner ist. |
| Regionale Unternehmensberatung B | 1,30 Billionen USD (2024) | Diese Schätzung scheint eine allgemeine Zahlungsverkehrskennziffer für ein früheres Jahr zu verwenden und kann späteres Wachstum unterschätzen, wenn der Aktualisierungsrhythmus langsamer ist, mit begrenzter Transparenz darüber, wie sich Verschiebungen im Online- gegenüber POS-Mix in die Prognose übertragen. |
Betrachtet man die Tabelle, erklärt sich die Spanne größtenteils durch Umfang und zeitliche Erfassung statt durch rechnerische Unterschiede. Eine reine Kartenbetrachtung liegt naturgemäß unter einer umfassenden Zahlungsverkehrsdefinition, und ältere Jahresgesamtsummen können hinterherhinken, wenn sich Online-Anteil und Wallet-Nutzung noch verändern. Indem der Umfang an beobachtbare Zahlungswertsignale gebunden bleibt und die Aufteilungen anschließend durch Interviews validiert werden, bleibt die endgültige Zahl nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Zahlungsverkehr in Südkorea im Jahr 2026?
Die Marktgröße des südkoreanischen Zahlungsverkehrsmarktes belief sich 2026 auf 1,34 Billionen USD und soll bis 2031 auf 1,84 Billionen USD ansteigen.
Welches Zahlungsinstrument wächst online am schnellsten?
Im E-Commerce eingesetzte digitale Geldbörsen wachsen mit einer CAGR von 7,55 % – dem schnellsten Wachstum unter allen Zahlungsarten.
Welches Segment hält den größten Anteil am Transaktionswert?
Der Einzelhandel hält 47,83 % des Transaktionswerts von 2025 und spiegelt die weitverbreitete QR-Code-Akzeptanz und Treueprogramm-Integration wider.
Warum bleibt die NFC-Akzeptanz trotz des Eintritts von Apple Pay zurück?
Nur etwa 10 % der südkoreanischen Point-of-Sale-Terminals unterstützen NFC, da die magnetisch gesicherte Übertragung von Samsung Pay auf Legacy-Hardware funktioniert und damit der Anreiz für Händler zum Upgrade begrenzt ist.
Wie wirken sich Interbankenentgelte auf kleine Händler aus?
Gebühren von bis zu 2,5 % belasten dünne Margen, was Regulierungsbehörden dazu veranlasste, die Sätze für Kleinstunternehmen auf 0,5 % zu begrenzen und einen Wandel hin zu gebührenfreien Konto-zu-Konto-Optionen zu fördern.
Seite zuletzt aktualisiert am:



