
Größe und Marktanteil des südkoreanischen Marktes für Milchalternativen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
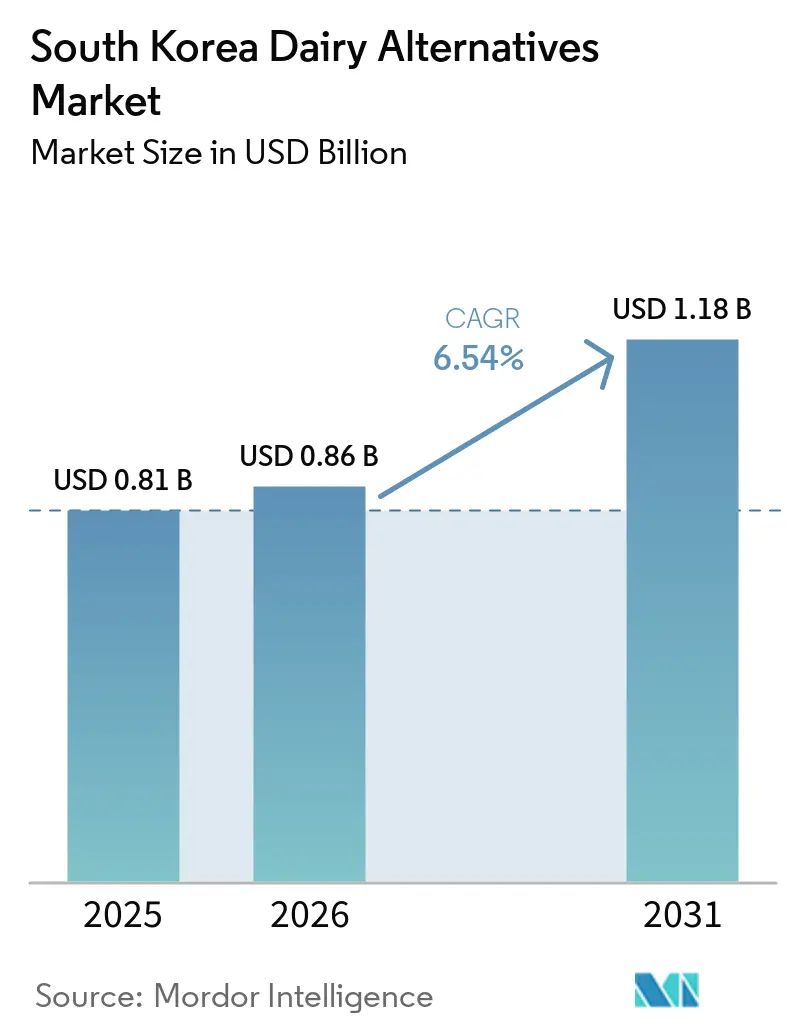
| Marktgröße im Basisjahr (2025) | 0.81 Milliarden US-Dollar |
| Marktgröße (2026) | 0.86 Milliarden US-Dollar |
| Marktgröße (2031) | 1.18 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.54 % |
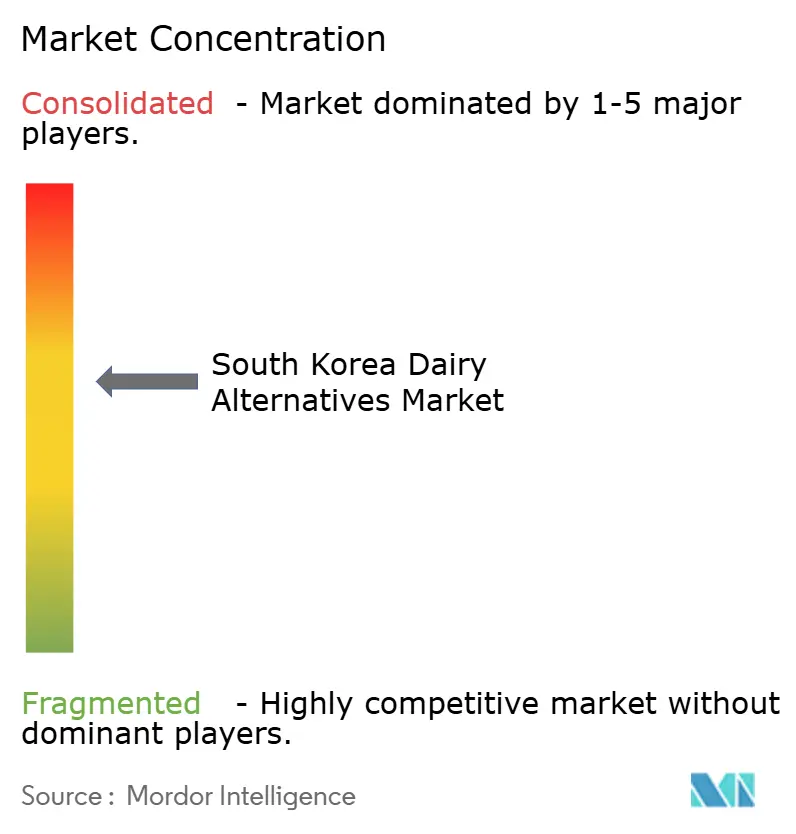
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südkoreanischen Marktes für Milchalternativen von Mordor Intelligence
Die Größe des Südkorea Milchalternativen-Marktes wurde im Jahr 2025 auf 0,81 Milliarden USD geschätzt und wird voraussichtlich 0,86 Milliarden USD im Jahr 2026 und 1,18 Milliarden USD bis 2031 erreichen, mit einer CAGR von 6,54 % über den Zeitraum 2026–2031. Der rückläufige Konsum von Vollmilch hat Raum für Getränke geschaffen, die veränderten Ernährungs- und Lebensstilpräferenzen gerecht werden, während konventionelle Milch nach den Zolländerungen im Jahr 2026 einem stärkeren Preiswettbewerb ausgesetzt ist. Der Südkorea Milchalternativen-Markt wird von Produkten angeführt, die alltägliche Konsumgewohnheiten widerspiegeln und nicht nur gelegentlich als Spezialprodukte verwendet werden. Die Hersteller reagieren mit saubereren Zutatenlisten, Narrativen zu inländischen Rohstoffen und Formaten, die für den Einzelhandel und Cafés geeignet sind. Der Südkorea Milchalternativen-Markt profitiert auch von café-geführten Produkttests, die sich in Wiederholungskäufe für den Heimkonsum umwandeln können. Die Verfügbarkeit von Rohstoffen, der Geschmack und der Premiumpreis pflanzlicher Produkte bleiben praktische Grenzen für eine breitere Akzeptanz.
Wesentliche Erkenntnisse des Berichts
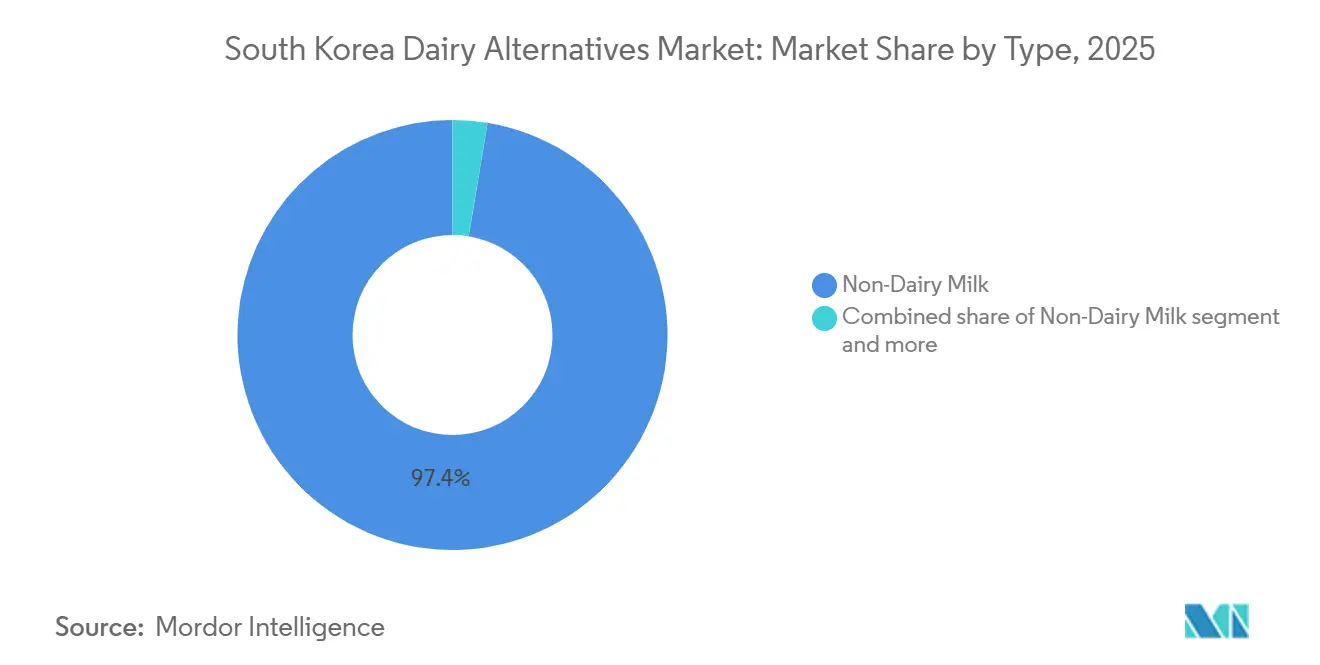
- Nach Typ hielt Nicht-Milch-Getränke im Jahr 2025 einen Marktanteil von 97,46 % am Südkorea Milchalternativen-Markt, während Nicht-Milch-Getränke die höchste prognostizierte CAGR von 6,86 % bis 2031 verzeichneten.
- Nach Geschmack hielt Nicht-Aromatisiert im Jahr 2025 einen Marktanteil von 41,04 % am Südkorea Milchalternativen-Markt, während Aromatisiert die höchste prognostizierte CAGR von 7,45 % bis 2031 verzeichnete.
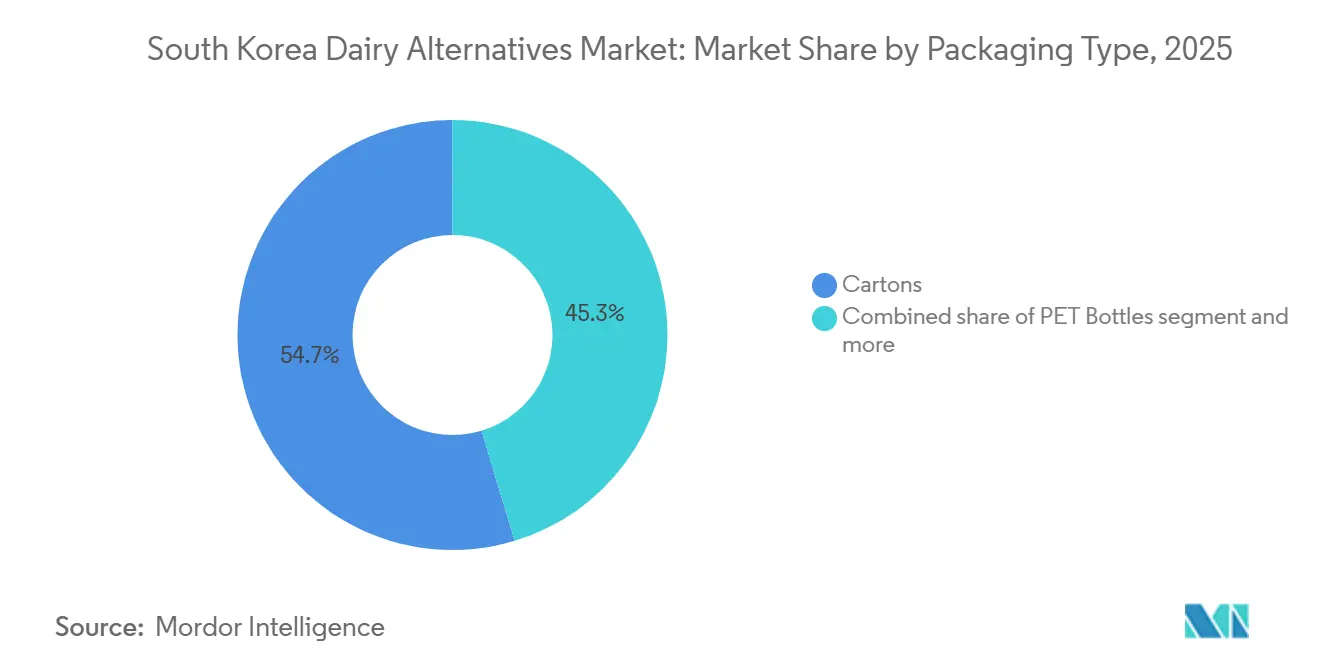
- Nach Verpackungsart hielt Kartons im Jahr 2025 einen Marktanteil von 54,67 % am Südkorea Milchalternativen-Markt, während PET-Flaschen die höchste prognostizierte CAGR von 7,23 % bis 2031 verzeichneten.
- Nach Vertriebskanal hielt Off-Trade im Jahr 2025 einen Marktanteil von 96,88 % am Südkorea Milchalternativen-Markt, während On-Trade die höchste prognostizierte CAGR von 6,87 % bis 2031 verzeichnete.
Markttrends und Einblicke
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Interesse an Gesundheit und Wohlbefinden | +1.8% | National, mit Schwerpunkt in Seoul und Gyeonggi-do | Mittelfristig (2–4 Jahre) |
| Wandel hin zu pflanzenbetonten Ernährungsweisen | +1.3% | National, angeführt von städtischen Millennials und der Generation Z in Seoul, Busan und Incheon | Langfristig (≥ 4 Jahre) |
| Staatliche und branchenweite Unterstützung für pflanzenbasierte Innovationen | +0.7% | National, mit Innovationszentren in der Provinz Jeonbuk und Seoul | Mittelfristig (2–4 Jahre) |
| Starke Café- und Kaffeekultur | +1.2% | National, konzentriert in Seoul, Gyeonggi-do und großen städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Fortschritte in der Lebensmitteltechnologie | +0.6% | National, mit frühen Gewinnen in Präzisionsfermentationsclustern | Langfristig (≥ 4 Jahre) |
| Wachsende Bedenken hinsichtlich des Tierwohls | +0.4% | National, stärker ausgeprägt bei städtischen und jüngeren Verbrauchern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Interesse an Gesundheit und Wohlbefinden
Verdauungskomfort bleibt ein wichtiger Grund für koreanische Verbraucher, Milchalternativen in Betracht zu ziehen. Pflanzenbasierte Produkte können laktosebezogene Bedenken ansprechen, ohne dass Verbraucher auf vertraute Getränkeanlässe verzichten müssen. Geschmack bleibt die wichtigste Kaufentscheidung für pflanzenbasierte Lebensmittel in Südkorea, gefolgt von Ernährung und Kennzeichnung. Diese Kombination begünstigt Produkte, die sowohl einen akzeptablen Geschmack als auch eine klare Ernährungsaussage bieten. Hersteller im Südkorea Milchalternativen-Markt priorisieren daher Protein, Probiotika und einfachere Formulierungen. Diese Merkmale können die Nachfrage über Verbraucher hinaus ausweiten, die sich aktiv mit pflanzenbasierten Ernährungsweisen identifizieren.
Wandel hin zu pflanzenbetonten Ernährungsweisen
Pflanzenorientierte Ernährung erhielt während der Boknal-Saison 2025 größere öffentliche Aufmerksamkeit, als Kampagnen und öffentliche Veranstaltungen Alternativen zu traditionellen fleischlastigen Mahlzeiten hervorhoben. Die Veränderung ist bedeutsam, weil Boknal eine starke kulturelle Verbindung mit konventionellen tierischen Gerichten hat. Leitlinien für pflanzenbasierte Mahlzeiten waren 2024 auch in allen 17 städtischen und provinziellen Bildungsämtern präsent. Die Leitlinien empfahlen pflanzenbasierte Schulmahlzeiten 1 bis 2 Mal pro Monat. Regelmäßige Exposition in Schulen kann diese Lebensmittel in verschiedenen Regionen vertrauter machen. Dies unterstützt eine langfristige Verbraucherbasis für den Südkorea Milchalternativen-Markt.
Staatliche und branchenweite Unterstützung für pflanzenbasierte Innovationen
Südkorea verabschiedete im Dezember 2024 das Gesetz zur Förderung der Lebensmitteltechnologiebranche. Die Gesetzgebung schuf eine dedizierte politische Grundlage für Lebensmitteltechnologiecluster, Forschungsunterstützungszentren und Anträge zur regulatorischen Verbesserung. Ein Forschungsunterstützungszentrum für pflanzenbasierte Lebensmittel sollte 2026 eröffnet werden. Die Provinz Jeonbuk und die Botschaft der Niederlande in Seoul unterzeichneten 2025 auch ein Memorandum zur Unterstützung von Lebensmittelproteininnovationen. Diese Maßnahmen können den Zugang zu Forschungsnetzwerken verbessern und Wege für Innovationen klären. Sie unterstützen auch den Südkorea Milchalternativen-Markt, indem sie die Produktentwicklung über etablierte Sojagetränke hinaus fördern.
Starke Café- und Kaffeekultur
Cafés führen Verbraucher in vertrauten Espresso-basierten Getränken an Hafer- und Mandelgetränke heran. Dieses Umfeld reduziert das wahrgenommene Risiko, ein neues Produkt auszuprobieren, da das Getränkeformat bereits gut bekannt ist. Maeil Co. Ltds Amazing Haute Barista Hafermilch war 2024 in 7.600 Cafés landesweit erhältlich und verzeichnete in diesem Jahr ein Umsatzwachstum von 38 %. Die hohe Dichte an Cafés in Südkorea unterstützt die Premiumpositionierung pflanzlicher Milchprodukte, während E-Commerce-Plattformen es Verbrauchern ermöglichen, café-ähnliche Getränke zu Hause nachzubilden. Laut dem Ministerium für Lebensmittel- und Arzneimittelsicherheit waren beispielsweise über 966.200 Restaurants in Südkorea in Betrieb [1]. Dieses umfangreiche Gastronomieökosystem, insbesondere die Verbreitung von Cafés, spielt eine entscheidende Rolle bei der Förderung der Nachfrage nach Milchalternativen durch hochvolumige Getränkeservices und pflanzenbasierte Menüanpassungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geschmacks- und Textureinschränkungen | -0.8% | National, betrifft insbesondere den Wiederholungskauf unter Flexitariern | Kurzfristig (≤ 2 Jahre) |
| Wahrnehmung pflanzenbasierter Produkte als stark verarbeitet | -0.6% | National, konzentriert bei älteren Verbrauchern und gesundheitsbewussten Verbrauchern | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit bestimmter Sorten | -0.4% | Regional, akuter außerhalb von Seoul und Gyeonggi-do | Kurzfristig (≤ 2 Jahre) |
| Schwachstellen in der Lieferkette | -0.5% | National, mit Exposition gegenüber globaler Rohstoffpreisvolatilität | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geschmacks- und Textureinschränkungen
Die Verbraucherakzeptanz hängt davon ab, ob ein pflanzenbasiertes Getränk beim routinemäßigen Trinken und bei der Kaffeezubereitung gut abschneidet. Untersuchungen zu pflanzenbasierter Milch ergaben, dass Wahrnehmungen von Künstlichkeit und Lebensmittelneophobia die Bereitschaft zur Übernahme dieser Produkte verringern können. Dieses Problem ist besonders relevant, wenn Verbraucher Produkte direkt mit Kuhmilch vergleichen. Eine schlechte erste Erfahrung kann den Wiederholungskauf einschränken, selbst wenn das Produkt günstige Nährwertinformationen aufweist. Der Südkorea Milchalternativen-Markt hat daher einen starken Anreiz, Geschmack, Mundgefühl und Funktionalität zu verbessern. Einfachere Formulierungen können auch die Sorge verringern, dass Milchalternativen stark verarbeitet sind. Diese Änderungen sind wichtig, um Flexitarier anzusprechen, die keine feste Ernährungsverpflichtung gegenüber pflanzenbasierten Produkten haben.
Wahrnehmung pflanzenbasierter Produkte als stark verarbeitet
Die Wahrnehmung pflanzenbasierter Produkte als stark verarbeitet ist ein einschränkender Faktor für den Südkorea Milchalternativen-Markt. Verbraucher äußern Bedenken hinsichtlich Zusatzstoffen, Stabilisatoren, Emulgatoren und Anreicherungsmitteln in Produkten wie Soja-, Mandel- und Hafermilch und betrachten diese oft als künstlich, trotz Clean-Label-Behauptungen. Viele bevorzugen natürliche, traditionelle Milchprodukte oder unverarbeitete Fermente wie Doenjang, angetrieben durch gesundheitsbewusste Skepsis gegenüber ultra-verarbeiteten Lebensmitteln, die mit Stoffwechselrisiken assoziiert werden. Diese Wahrnehmung ist besonders stark bei älteren Bevölkerungsgruppen und ländlichen Bevölkerungen, wie denen in Jeolla, die minimale Verarbeitung schätzen. Infolgedessen bleibt die Akzeptanz von nicht-milchbasiertem Joghurt und Käse, der auf Gummis für die Textur angewiesen ist, begrenzt. Städtische Millennials treiben jedoch zunehmend die Nachfrage nach Transparenz voran und bevorzugen Produkte mit kürzeren Zutatenlisten und verbesserten natürlichen Formulierungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Nicht-Milch-Getränke verankern die Nachfrage, während Spezialkategorien Differenzierung aufbauenNicht-Milch-Getränke machten 2025 97,46 % des Marktanteils am Südkorea Milchalternativen-Markt aus. Sojamilch bleibt zentral, da sie vielen Verbrauchern bereits als alltägliches Getränk vertraut ist. Hafermilch hat durch die Verwendung in Cafés Aufmerksamkeit gewonnen, während Mandelmilch häufiger im Premiumsegment positioniert ist. Die Marktgröße des Südkorea Milchalternativen-Marktes für Nicht-Milch-Getränke wird durch Einzelhandelsauffüllung und nicht durch einmalige Experimente gestützt. Pulmuones Premium-Inlandssojamilch verwendete 96,37 % vollgemahlenen inländischen Sojabohnensaft und 3 Zutaten.
Nicht-Milch-Getränke sind auch der am schnellsten wachsende Typ mit einer prognostizierten CAGR von 6,86 % bis 2031. Das Wachstum aus einer etablierten Basis zeigt, dass Produktrenovierung in der größten Kategorie weiterhin möglich ist. Maeil Co. Ltd brachte im August 2026 Sangha Farm Bean Water Soymilk in schwarzen Sojabohnen-, Beifuß- und Rote-Bohnen-Varianten aus inländischen landwirtschaftlichen Zutaten auf den Markt. Diese Angebote zeigen, wie lokale Aromen innerhalb eines vertrauten Formats Differenzierung schaffen können. Nicht-Milch-Käse, Desserts und Joghurt bleiben kleinere Kategorien. Sie bieten Lieferanten einen Weg, Verwendungszwecke anzusprechen, bei denen funktionale Leistung, Genuss oder milchähnliche Textur wichtiger sein können als tägliche Getränkegewohnheiten.

Nach Geschmack:
Nicht-Aromatisiert führt, während aromatisierte Produkte neue Anlässe erschließenNicht-aromatisierte Produkte hielten 2025 einen Marktanteil von 41,04 % am Südkorea Milchalternativen-Markt. Einfache Sojamilch bleibt ein etablierter Routinekauf, und neutral schmeckende Hafermilch eignet sich für die Kaffeezubereitung. Diese Nachfrage spiegelt den Wert von Produkten wider, die verschiedene tägliche Anlässe abdecken können, ohne den Geschmack einer Mahlzeit oder eines Getränks zu verändern. Nicht-aromatisierte Produkte geben Cafés auch eine zuverlässige Basis für Espresso-Getränke. Ihre führende Position zeigt, dass einfache Formate weiterhin den Südkorea Milchalternativen-Markt untermauern. Einzelhändler können dieses Segment nutzen, um den Bedarf an vertrauten, praktischen und vielseitigen Getränken zu decken.
Aromatisierte Milchalternativen werden voraussichtlich bis 2031 mit einer CAGR von 7,45 % wachsen. Café-fertige Rezepte, getreidebasierte Optionen und Zutaten wie Beifuß, schwarze Bohnen und rote Bohnen schaffen einen stärkeren Anreiz, neue Varianten auszuprobieren. Maeil Co. Ltds Markteinführung im August 2026 platzierte Beifuß und rote Bohnen in einer Premium-Sojamilchreihe. Diese Aromen verbinden neue Produkte mit erkennbaren koreanischen Lebensmitteltraditionen. Aromatisierte Linien können auch saisonale Angebote und eine breitere Palette von Gastronomiespeisekarten unterstützen. Die Expansion des Segments zeigt, dass Neuheit neben dem etablierten Reiz von einfacher Sojamilch funktionieren kann.
Nach Verpackungsart:
Kartons unterstützen die Skalierung, während PET-Flaschen an Relevanz gewinnenKartons hielten 2025 einen Marktanteil von 54,67 % am Südkorea Milchalternativen-Markt. Haltbare Kartons passen zu den Supermarkt-, Hypermarkt- und Haushaltslagerungsbedürfnissen des Landes. Ihre Verwendung eignet sich gut für Wiederholungskäufe von Sojamilch und anderen alltäglichen Getränken. Kartons erleichtern auch den landesweiten Vertrieb ohne eine umfangreiche Kühlkette. Im September 2025 führten Tetra Pak Korea und Maeil Co. Ltd einen kommerziellen papierbasierenden aseptischen Karton mit Barriere für Maeil Soy Milk 99.9 ein. Das Produkt kombinierte eine Papierschutzschicht mit einem aus Zuckerrohr gewonnenen Polymer.
PET-Flaschen sind das am schnellsten wachsende Verpackungsformat mit einer prognostizierten CAGR von 7,23 % bis 2031. Das Format ist relevant für Premium-, gekühlte und praktische Einzelportionsverwendungen. Darüber hinaus unterstützt eine kosteneffiziente Skalierbarkeit die Einführung von Premium-Aromprodukten, während manipulationssichere Merkmale das Vertrauen bei allergensensiblen Verbrauchern stärken. Dieses Wachstum steht im Einklang mit Südkoreas Nachhaltigkeitszielen, angetrieben durch Innovationen im rPET-Recycling und Pfandsystemen. Diese Fortschritte unterstützen portable Verpackungslösungen in E-Commerce- und Gastronomie-Mitnahmesegmenten. Laut dem Ministerium für Klima, Energie und Umwelt strebt Südkorea an, die Entstehung von Plastikmüll bis 2030 um 50 % zu reduzieren und die Recyclingquote von Plastikmüll von 34 % auf 70 % zu erhöhen [2]. Diese Initiativen werden voraussichtlich umweltfreundliche Anpassungen von PET-Flaschen weiter vorantreiben und die steigende Nachfrage nach veganen und pflanzenbasierten Produkten erfüllen.
Nach Vertriebskanal:
Off-Trade treibt das Volumen, während On-Trade die Produkterprobung ausweitetOff-Trade repräsentierte 2025 96,88 % des Marktanteils am Südkorea Milchalternativen-Markt. Supermärkte, Hypermärkte, Convenience-Stores und Online-Einzelhandel bleiben die wichtigsten Wege für Routinekäufe. Diese Kanäle ermöglichen es Verbrauchern, vertraute Getränke aufzufüllen, ohne Spezialgeschäfte aufzusuchen. Convenience-Stores sind besonders wichtig für Verbraucher, die sofortige Einzelportionsprodukte suchen. Pulmuone plante, seine Premium-Inlandssojamilch nach seiner Markteinführung Anfang 2026 in Convenience-Stores auszuweiten. Ein breiter Einzelhandelszugang bleibt unerlässlich, da Nicht-Milch-Getränke der wichtigste Volumentreiber der Kategorie sind.
On-Trade wird voraussichtlich bis 2031 mit einer CAGR von 6,87 % wachsen. Spezialcafés verwenden Barista-geeignete pflanzenbasierte Milchprodukte, um Kunden zu bedienen, die eine milchfreie Option zum Kaffee wünschen. Gastronomieketten innovieren, indem sie Milchalternativen in Getränke und Backwaren integrieren, die Sichtbarkeit erhöhen und den Wiederholungskonsum fördern. Dieser Trend steht im Einklang mit wachsendem Gesundheitsbewusstsein, da Verbraucher cholesterinfreie, nährstoffangereicherte Ersatzprodukte suchen. Darüber hinaus treibt der Aufstieg des ethischen Veganismus und nachhaltiger Gastronomievorlieben den Pro-Kopf-On-Trade-Konsum von Milchalternativen voran. Laut dem Landwirtschaftsministerium der Vereinigten Staaten (USDA) erreichten die monatlichen Pro-Kopf-Ausgaben in diesem Sektor 139,1 USD, was starke Gastronomie-Investitionen hervorhebt, die die Akzeptanz pflanzenbasierter Alternativen beschleunigen [3].
Wettbewerbslandschaft
Der Südkorea Milchalternativen-Markt spiegelt bedeutende inländische Akteure neben Spezialmarken und globalen Marktteilnehmern wider. Califia Farms LLC, Dr. Chung's Food Co. Ltd, Maeil Co. Ltd und Seoul Dairy Cooperative können etablierte Einzelhandelsbeziehungen und Getränkeoperationen nutzen. Sahmyook Foods behält Glaubwürdigkeit bei Verbrauchern, die die Marke seit langem mit pflanzenbasierter Ernährung assoziieren. Der Wettbewerb konzentriert sich auf sauberere Zutatenlisten, Ernährungspositionierung und Leistung im Gastronomiebereich. Dieser Mix lässt Raum für Unternehmen, die sowohl vertraute Aromen als auch einen klaren Grund für ein Upgrade anbieten können.
Präzisionsfermentation entwickelt sich zu einer transformativen Technologie auf dem Markt und ermöglicht es Start-ups und agilen Unternehmen, tierfreie Kaseine und Molkenproteine herzustellen. Diese Innovationen verbessern die sensorischen Eigenschaften von nicht-milchbasierten Produkten, wie Schmelzen, Dehnen und Bräunen bei Käse und Joghurt, und beseitigen wichtige Hindernisse für die Massenakzeptanz. Dieser technologische Fortschritt positioniert Disruptoren, um in Premiumsegmenten mit etablierten Unternehmen zu konkurrieren. Darüber hinaus unterstützt Präzisionsfermentation skalierbare und anpassbare Texturen für Produkte wie veganes Speiseeis, was mit ethischen Verbraucheranforderungen und der Expansion städtischer Cafés übereinstimmt.
Globale und Speziallieferanten erhöhen den Druck in ausgewählten Nischen. Vitasoy, Califia Farms und Oatly tragen zur Verbraucherauswahl in Café- und Premium-Einzelhandelsformaten bei. Oatlys café-orientierte Positionierung ist relevant, weil Kaffee ein wichtiger Weg für Kategorietests ist. Die Markteinführung recycelbarer aseptischer Verpackungen durch Seoul Dairy Cooperative im Jahr 2025 zeigt, wie Lieferanten auch bei Verpackungsmerkmalen und nicht nur bei der Produktformulierung konkurrieren können. Das Wettbewerbsfeld wird nicht von einem einzigen Hersteller dominiert. Der Südkorea Milchalternativen-Markt wird Unternehmen begünstigen, die breiten Zugang mit glaubwürdiger Produktdifferenzierung verbinden können.
Branchenführer im südkoreanischen Markt für Milchalternativen
-
Armored Fresh
-
Blue Diamond Growers
-
Califia Farms LLC
-
Dr. Chung's Food Co. Ltd
-
Maeil Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südkorea Markt für Milchalternativen Unternehmen in diesem Bericht
- Armored Fresh
- Blue Diamond Growers
- Califia Farms LLC
- Dr. Chung's Food Co. Ltd
- Hanmi Healthcare Inc.
- Maeil Co. Ltd
- Namyang Dairy Products Co. Ltd
- Otsuka Holdings Co. Ltd
- Sahmyook Foods
- Danone Korea
- Vitasoy International
- Lotte Foods Co. Ltd
- NotCo Korea
- Nestlé S.A.
- Pulmuone Co. Ltd
- Yuhan Care
- Yakult Korea
- Seoul Dairy Co-op (plant-based line)
- CJ CheilJedang Corp. (Veggie Garden)
- Daesang Wellife
Neueste Industrielle Entwicklungen in Südkorea Markt für Milchalternativen
- August 2026: Maeil Co. Ltd brachte "Sangha Farm Bean Water Soymilk" in 3 Premium-Varianten auf den Markt: schwarze Sojabohne, Beifuß und rote Bohne. Die Markteinführung erweiterte seine umweltfreundliche Sangha Farm Molkereimarke auf pflanzenbasierte Getränke und zielte auf die Premium-Lebensmittelkategorie ab. Die Reihe verwendete 100 % inländische landwirtschaftliche Produkte und wandte Qualitätsmanagementsstandards an, die zuvor für konventionelle Milchprodukte verwendet wurden.
- Juli 2026: Maeil Co. Ltd trat in Olive Youngs US-Einzelhandelsgeschäft in Pasadena und seine US-Online-Plattform mit 8 Produkten ein, darunter 3 Maeil Soymilk-Varianten. Der Schritt positionierte pflanzenbasierte Getränke als K-Wellness-Exportprodukte, während der inländische Pro-Kopf-Vollmilchkonsum weiter zurückging.
- Oktober 2025: Seoul Dairy Cooperative brachte Produkte in SIG Terra Alu-free + Full Barrier aseptischen Kartons auf den Markt. Die Verpackung wurde nach Südkoreas Recyclingbewertungssystem als recycelbar eingestuft. Das Design entfernte die Aluminiumschicht, die laut SIG 25 % des CO₂-Fußabdrucks eines Standard-Aseptikkartons ausmacht, obwohl sie nur 5 % seines Gewichts ausmacht.
Berichtsumfang des südkoreanischen Marktes für Milchalternativen
Der Südkorea Milchalternativen-Markt ist segmentiert nach Typ (Nicht-Milch-Getränke, Nicht-Milch-Käse, Nicht-Milch-Desserts, Nicht-Milch-Joghurt und weitere), Geschmack (Aromatisiert und Nicht-Aromatisiert), Verpackungsart (PET-Flaschen, Dosen, Kartons und weitere) und Vertriebskanal (On-Trade und Off-Trade). Die Marktprognosen werden in Wert (USD) und Volumen (Tonnen) angegeben.
Segmentierungsübersicht
| Nicht-Milch-Getränke | Hafermilch |
| Hanfmilch | |
| Haselnussmilch | |
| Sojamilch | |
| Mandelmilch | |
| Kokosmilch | |
| Cashewmilch | |
| Nicht-Milch-Käse | |
| Nicht-Milch-Desserts | |
| Nicht-Milch-Joghurt | |
| Sonstige |
| Aromatisiert |
| Nicht-Aromatisiert |
| PET-Flaschen |
| Dosen |
| Kartons |
| Sonstige |
| On-Trade | |
| Off-Trade | Convenience-Stores |
| Supermärkte und Verbrauchermärkte | |
| Online-Einzelhandel | |
| Sonstige (Großhandelsclubs, Tankstellen usw.) |
| Nach Typ | Nicht-Milch-Getränke | Hafermilch |
| Hanfmilch | ||
| Haselnussmilch | ||
| Sojamilch | ||
| Mandelmilch | ||
| Kokosmilch | ||
| Cashewmilch | ||
| Nicht-Milch-Käse | ||
| Nicht-Milch-Desserts | ||
| Nicht-Milch-Joghurt | ||
| Sonstige | ||
| Nach Geschmack | Aromatisiert | |
| Nicht-Aromatisiert | ||
| Verpackungsart | PET-Flaschen | |
| Dosen | ||
| Kartons | ||
| Sonstige | ||
| Vertriebskanal | On-Trade | |
| Off-Trade | Convenience-Stores | |
| Supermärkte und Verbrauchermärkte | ||
| Online-Einzelhandel | ||
| Sonstige (Großhandelsclubs, Tankstellen usw.) | ||
Marktdefinition
- Milchalternativen - Milchalternativen sind Lebensmittel, die aus pflanzlicher Milch bzw. pflanzlichen Ölen anstelle ihrer üblichen tierischen Produkte wie Käse, Butter, Milch, Eiscreme, Joghurt usw. hergestellt werden. Pflanzliche oder nicht-milchbasierte Milchalternativen sind das am schnellsten wachsende Segment in der neueren Lebensmittelproduktentwicklungskategorie der funktionellen und Spezialgetränke weltweit.
- Nicht-Milch-Butter - Nicht-milchbasierte Butter ist eine vegane Butteralternative, die aus einer Mischung pflanzlicher Öle hergestellt wird. Mit dem Anstieg alternativer Ernährungsweisen wie Vegetarismus, Veganismus und Glutanintoleranz ist pflanzliche Butter ein gesunder, nicht-milchbasierter Ersatz für normale Butter.
- Nicht-Milch-Eiscreme - Pflanzliche Eiscreme ist eine wachsende Kategorie. Nicht-milchbasierte Eiscreme ist eine Art Dessert, das ohne tierische Zutaten hergestellt wird. Dies gilt typischerweise als Ersatz für normale Eiscreme für diejenigen, die keine tierischen oder tierisch abgeleiteten Produkte, einschließlich Eier, Milch, Sahne oder Honig, konsumieren können oder möchten.
- Pflanzliche Milch - Pflanzliche Milch sind Milchersatzprodukte, die aus Nüssen (z. B. Haselnüssen, Hanfsamen), Samen (z. B. Sesam, Walnüsse, Kokosnüsse, Cashews, Mandeln, Reis, Hafer usw.) oder Hülsenfrüchten (z. B. Soja) hergestellt werden. Pflanzliche Milch wie Soja- und Mandelmilch sind seit Jahrhunderten in Ostasien und dem Nahen Osten beliebt.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Kultivierte Butter | Kultivierte Butter wird durch chemische Verarbeitung der rohen Butter hergestellt, der bestimmte Emulgatoren und Fremdzutaten hinzugefügt wurden. |
| Unkultivierte Butter | Bei dieser Art von Butter handelt es sich um Butter, die in keiner Weise verarbeitet wurde. |
| Naturkäse | Der Käse in seiner natürlichsten Form. Er wird aus natürlichen und einfachen Produkten und Zutaten hergestellt, darunter frische und natürliche Salze, natürliche Farbstoffe, Enzyme und hochwertige Milch. |
| Schmelzkäse | Schmelzkäse durchläuft die gleichen Prozesse wie Naturkäse; er erfordert jedoch mehr Schritte und viele verschiedene Formen von Zutaten. Die Herstellung von Schmelzkäse umfasst das Schmelzen von Naturkäse, das Emulgieren desselben sowie das Hinzufügen von Konservierungsmitteln und anderen künstlichen Zutaten oder Farbstoffen. |
| Einfache Sahne | Einfache Sahne enthält etwa 18 % Fett. Es handelt sich um eine einzelne Sahneschicht, die sich über gekochter Milch bildet. |
| Doppelrahmsahne | Doppelrahmsahne enthält 48 % Fett, mehr als das Doppelte des Fettgehalts einfacher Sahne. Sie ist schwerer und dicker als einfache Sahne. |
| Schlagsahne | Diese hat einen viel höheren Fettanteil als einfache Sahne (36 %). Sie wird zum Garnieren von Kuchen, Torten und Puddings sowie als Verdickungsmittel für Soßen, Suppen und Füllungen verwendet. |
| Gefrorene Desserts | Desserts, die in gefrorenem Zustand verzehrt werden sollen, z. B. Wassereis, Sorbets und gefrorener Joghurt. |
| UHT-Milch (Ultrahocherhitzte Milch) | Milch, die bei sehr hoher Temperatur erhitzt wurde. Die Ultrahochtemperaturbehandlung (UHT) von Milch umfasst das Erhitzen für 1–8 Sekunden bei 135–154 °C, wodurch sporenbildende pathogene Mikroorganismen abgetötet werden und ein Produkt mit einer Haltbarkeit von mehreren Monaten entsteht. |
| Nicht-milchbasierte Butter / Pflanzliche Butter | Butter aus pflanzlich gewonnenen Ölen wie Kokos, Palme usw. |
| Nicht-milchbasierter Joghurt | Joghurt, der typischerweise aus Nüssen wie Mandeln, Cashews, Kokosnüssen sowie anderen Lebensmitteln wie Sojabohnen, Kochbananen, Hafer und Erbsen hergestellt wird. |
| On-Trade | Bezeichnet Restaurants, Schnellrestaurants (QSRs) und Bars. |
| Off-Trade | Bezeichnet Supermärkte, Verbrauchermärkte, Online-Kanäle usw. |
| Neufchâtel-Käse | Eine der ältesten Käsesorten Frankreichs. Es handelt sich um einen weichen, leicht krümeligen, schimmelgereiften Käse mit weißer Rinde, der in der Region Neufchâtel-en-Bray in der Normandie hergestellt wird. |
| Flexitarier | Bezeichnet einen Verbraucher, der eine halbvegetarische Ernährungsweise bevorzugt, die auf pflanzlichen Lebensmitteln basiert und nur begrenzt oder gelegentlich Fleisch enthält. |
| Laktoseintoleranz | Laktoseintoleranz ist eine Reaktion des Verdauungssystems auf Laktose, den Zucker in Milch. Sie verursacht unangenehme Symptome als Reaktion auf den Verzehr von Milchprodukten. |
| Frischkäse | Frischkäse ist ein weicher und cremiger Frischkäse mit einem würzigen Geschmack, der aus Milch und Sahne hergestellt wird. |
| Sorbets | Sorbet ist ein gefrorenes Dessert, das aus Eis in Kombination mit Fruchtsaft, Fruchtpüree oder anderen Zutaten wie Wein, Likör oder Honig hergestellt wird. |
| Wassereis | Wassereis ist ein gesüßtes gefrorenes Dessert, das aus Früchten und einem Milchprodukt wie Milch oder Sahne hergestellt wird. |
| Haltbar ohne Kühlung | Lebensmittel, die sicher bei Raumtemperatur, d. h. <q>im Regal</q>, für mindestens ein Jahr gelagert werden können und nicht gekocht oder gekühlt werden müssen, um sicher gegessen zu werden. |
| DSD | Direktbelieferung des Einzelhandels (Direct Store Delivery) ist der Prozess im Supply-Chain-Management, bei dem das Produkt vom Produktionswerk direkt an den Einzelhändler geliefert wird. |
| OU Koscher | Orthodox Union Kosher ist eine Koscher-Zertifizierungsstelle mit Sitz in New York City. |
| Gelato | Gelato ist ein gefrorenes cremiges Dessert, das aus Milch, Schlagsahne und Zucker hergestellt wird. |
| Weidehaltungskühe | Weidehaltungskühen wird ermöglicht, auf Weiden zu grasen, wo sie eine Vielzahl von Gräsern und Klee fressen. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung wichtiger Variablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. In einem iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt, und das Modell wird auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Die Marktgrößenschätzungen für die Prognosejahre sind in Nominalwerten angegeben. Inflation ist nicht Teil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt während des gesamten Prognosezeitraums für jedes Land konstant.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über alle Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen


