
Größe und Marktanteil des südamerikanischen Luftfahrtkraftstoffmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktgröße (2026) | 13.30 Milliarden US-Dollar |
| Marktgröße (2031) | 20.09 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.60 % |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des südamerikanischen Luftfahrtkraftstoffmarktes von Mordor Intelligence
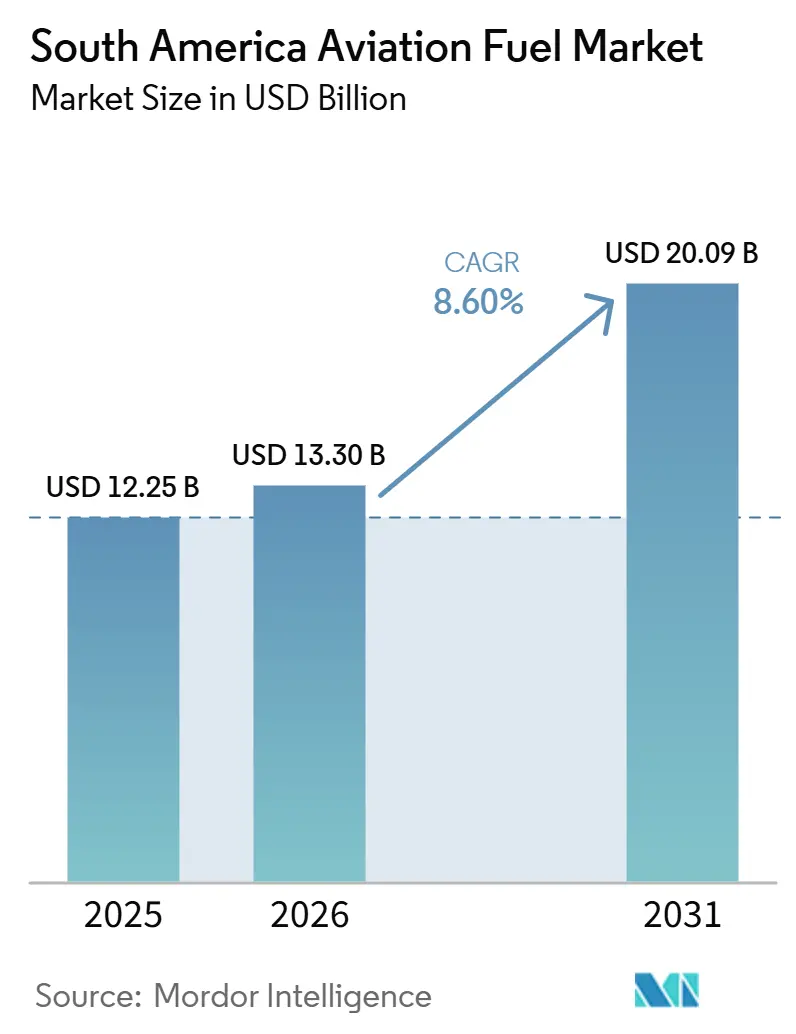
Die Größe des Südamerika Luftfahrtkraftstoffmarkts wurde im Jahr 2025 auf 12,25 Milliarden USD geschätzt und wird voraussichtlich von 13,30 Milliarden USD im Jahr 2026 auf 20,09 Milliarden USD bis 2031 wachsen, mit einem CAGR von 8,60 % während des Prognosezeitraums (2026–2031). Der Markt tritt in eine verbindlichere Phase ein, da Brasiliens Gesetz über zukünftige Kraftstoffe beginnt, die SAF-Nachfrage von einer freiwilligen Option in eine Compliance-Anforderung umzuwandeln, während die internationale Luftfahrt im gleichen Zeitraum unter einem strengeren CORSIA-Rahmen operiert, was die Beschaffungsplanung bei Fluggesellschaften, Raffinerien und Flughafenkraftstoffbetreibern verändert. Die Nachfragebedingungen verbessern sich ebenfalls, da lateinamerikanische und karibische Fluggesellschaften im ersten Quartal 2026 ein RPK-Wachstum von 8,6 % im Jahresvergleich verzeichneten, während Brasiliens inländisches RPK im gleichen Zeitraum um 11,4 % stieg, was eine höhere Flugzeugauslastung und einen stärkeren Düsentreibstoffabsatz in der gesamten Region unterstützt. Gleichzeitig verbessern Flughafenerweiterungen und Kraftstoffhandling-Upgrades in Brasilien und Peru die Betriebsbasis, die für größere Flugzeugbewegungen, dichtere Flugpläne und zuverlässigere Kraftstofflager- und Liefersysteme erforderlich ist. Die Kosten bleiben der wichtigste Reibungspunkt, da SAF nach wie vor einen erheblichen Aufschlag gegenüber konventionellem Düsentreibstoff aufweist, und diese Belastung wird in Ländern verstärkt, in denen die Einnahmen der Fluggesellschaften in Landeswährung erzielt werden, der Kraftstoffeinkauf jedoch an die USD-Preisgestaltung gebunden ist. Trotz dieser Einschränkungen ist der Südamerika Luftfahrtkraftstoffmarkt auf eine nachhaltige Expansion ausgerichtet, da Verkehrswachstum, Regulierung, Raffinerieadaption und Flughafenmodernisierung alle in dieselbe Richtung weisen.
Wichtigste Erkenntnisse des Berichts
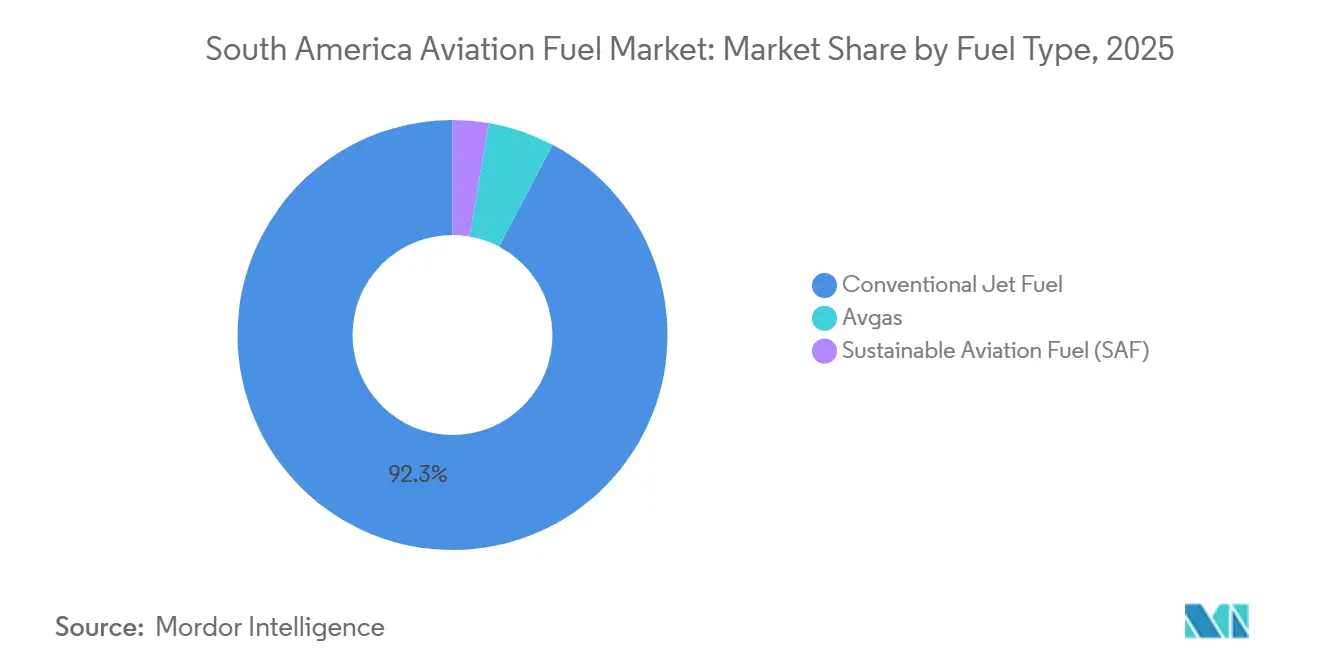
- Nach Kraftstofftyp hielt konventioneller Düsentreibstoff im Jahr 2025 einen Anteil von 92,3 % der Nachfrage, während SAF bis 2031 voraussichtlich mit einem CAGR von 28,6 % wachsen wird.
- Nach Flugzeugtyp entfielen im Jahr 2025 58,7 % der Nachfrage auf Schmalrumpfflugzeuge, während Fracht- und Frachtflugzeuge bis 2031 voraussichtlich mit einem CAGR von 12,5 % wachsen werden.
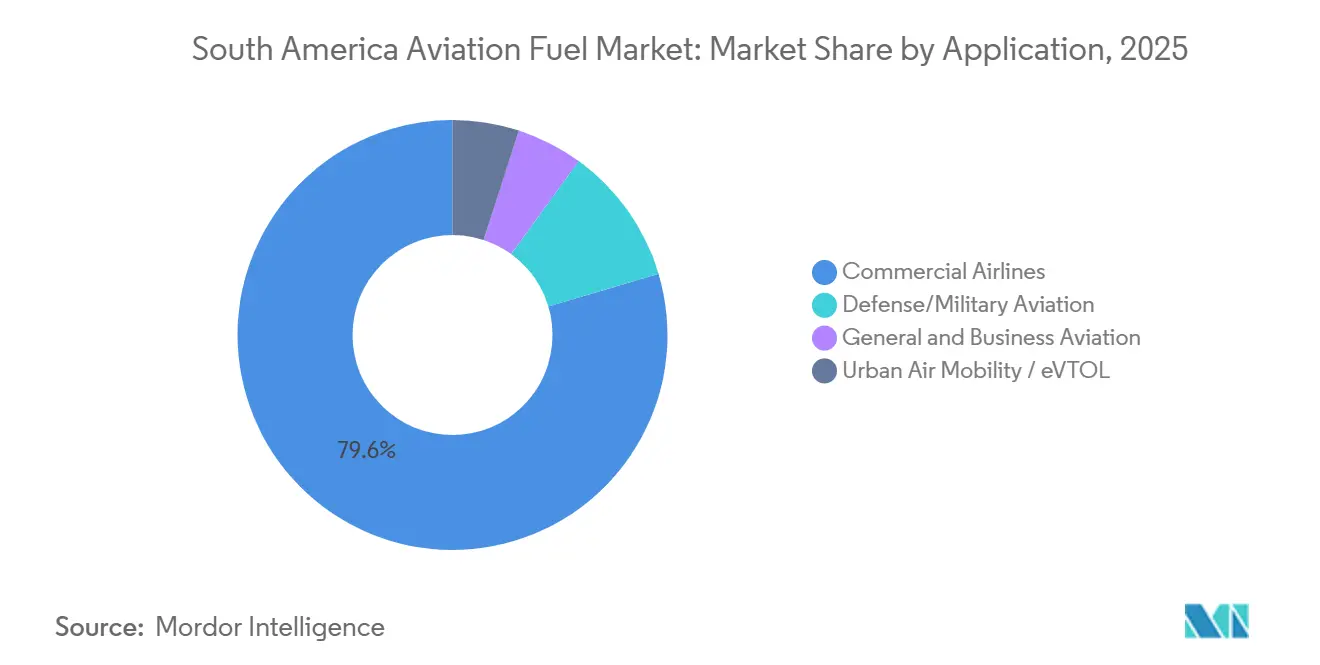
- Nach Anwendung repräsentierten kommerzielle Fluggesellschaften im Jahr 2025 79,6 % der Nachfrage, während die Verteidigungs- und Militärluftfahrt bis 2031 voraussichtlich mit einem CAGR von 11,7 % wachsen wird.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Anteil von 42,9 % der regionalen Nachfrage und ist mit einem CAGR von 9,3 % bis 2031 auch der am schnellsten wachsende nationale Markt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Erholung des Fluggastverkehrs nach der Pandemie | +2.50% | Regional, am stärksten in Brasilien, Kolumbien und Chile | Mittelfristig (2–4 Jahre) |
| Expansion von Billigfluggesellschaften und Streckenliberalisierung | +1.80% | Brasilien, Kolumbien, Argentinien, Chile und Peru | Mittelfristig (2–4 Jahre) |
| Steigendes verfügbares Einkommen und Wachstum der Mittelschicht | +1.20% | Regional, mit dem höchsten Aufschwung in Brasilien und Kolumbien | Langfristig (≥ 4 Jahre) |
| Modernisierungsprogramme für Flughafeninfrastruktur | +1.00% | Brasilien, Peru, Chile und Kolumbien | Mittelfristig (2–4 Jahre) |
| eVTOL- und regionale Lufttaxi-Projekte steigern die Jet-A1-Nachfrage | +0.50% | Brasilien, mit frühem Überschwappen auf Argentinien und Chile | Langfristig (≥ 4 Jahre) |
| Verpflichtungen zu grünen Korridoren beschleunigen die SAF-Akzeptanz | +1.80% | Brasilien, Kolumbien, Chile und Uruguay | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung des Fluggastverkehrs treibt die Jet-A1-Nachfrage an
Der Luftfahrtsektor Südamerikas hat sich über eine einfache Erholung hinausbewegt und befindet sich nun in einer breiteren Expansionsphase, die dem Südamerika Luftfahrtkraftstoffmarkt nun eine solidere Nachfragebasis verschafft. Lateinamerikanische und karibische Fluggesellschaften verzeichneten im ersten Quartal 2026 ein RPK-Wachstum von 8,6 % im Jahresvergleich, und Brasiliens Inlandsmarkt wuchs im gleichen Zeitraum um 11,4 %, was zeigt, dass das Verkehrswachstum nach wie vor über vielen früheren Erwartungen liegt. Die Auslastungsquoten blieben ebenfalls hoch, wobei der regionale Markt im November 2025 85,9 % erreichte, was auf eine enge Kapazität und eine stärkere Flugzeugauslastung hindeutet, anstatt auf einen kurzlebigen Buchungsanstieg. Wenn Fluggesellschaften ihre Flugzeuge länger in der Luft halten und mehr Sitze belegen, steigt die Kraftstoffnachfrage auf eine direkte und vorhersehbare Weise auf Hauptstrecken, Zubringerstrecken und bei Flughafenabfertigungen. Deshalb profitiert der Südamerika Luftfahrtkraftstoffmarkt nicht nur von mehr Passagieren, sondern auch von einer intensiveren Nutzung der verfügbaren Flotten und Flughafenslots.
Expansion von Billigfluggesellschaften und Streckenliberalisierung erweitern den Kraftstoffmarkt
Das Wachstum von Billigfluggesellschaften erweitert den Südamerika Luftfahrtkraftstoffmarkt, indem es den Service über die wichtigsten Hauptstadtkorridore hinaus auf Regionalflughäfen ausdehnt, die eine regelmäßige Kraftstoffversorgung benötigen. Argentiniens Liberalisierungsschub trug dazu bei, die Sitzplatzkapazität im ersten Quartal 2026 um 8,5 % zu steigern, was zeigt, wie politische Veränderungen schnell in mehr Flugzeugaktivität und häufigere Abflüge umgesetzt werden können. (1)Internationaler Luftverkehrsverband, "Analyse des Fluggastmarkts März 2026," IATA, iata.org Dies ist wichtig, weil jede neue Strecke mehr als nur Passagiere hinzufügt; sie schafft einen wiederkehrenden Kraftstoffnachfragepunkt, der Lagerung, Lieferkoordination und Lieferantenzuverlässigkeit erfordert. Der Effekt ist besonders im Inlands- und Kurzstreckenflugverkehr sichtbar, wo Eingangsflotten eine hohe tägliche Auslastung aufweisen und Kraftstoff zu einer der unmittelbarsten Betriebsvariablen machen. Mit zunehmender Liberalisierung sollte der Südamerika Luftfahrtkraftstoffmarkt eine geografisch breitere Nachfrage verzeichnen, anstatt nur an die größten Drehkreuze gebunden zu bleiben.
Verpflichtungen zu grünen Korridoren beschleunigen die SAF-Akzeptanz
Die Planung grüner Korridore verwandelt SAF von einem Pilotkonzept in ein reales Versorgungs- und Compliance-Problem für den Südamerika Luftfahrtkraftstoffmarkt. Brasiliens ANAC und ANP starteten 2024 das Conexão SAF-Forum, das dem Markt eine formelle technische Plattform für die Koordination in den Bereichen Regulierung, Zertifizierung und Lieferkettenentwicklung bot. Petrobras lieferte dann im Dezember 2025 den ersten im Inland produzierten SAF in Brasilien, was einen kommerziellen Referenzpunkt für die lokale Produktion und Flughafenverteilung schuf. Im Februar 2026 wählte Petrobras die HydroFlex-Technologie von Topsoe für den Boaventura-Energiekomplex aus, ein Projekt, das darauf ausgelegt ist, jährlich 1 Million Tonnen Rohstoffe zu verarbeiten und die künftige regionale Versorgungstiefe zu stärken. Kolumbiens SAF-Fahrplan und die staatlich unterstützte Koordination mit Ecopetrol zeigen, dass diese Bewegung nicht mehr auf ein Land beschränkt ist, was den langfristigen Nachfragepfad für den Südamerika Luftfahrtkraftstoffmarkt verbreitert.
Modernisierungsprogramme für Flughafeninfrastruktur treiben die langfristige Nachfrage nach Kraftstoffinfrastruktur an
Flughafenerweiterungsprogramme erhöhen die physische Betriebskapazität des Südamerika Luftfahrtkraftstoffmarkts, da Passagierterminals, Vorfelder und Betankungssysteme gemeinsam wachsen müssen. In Brasilien sicherte sich Aena 5,7 Milliarden BRL, also 1,04 Milliarden USD, an Finanzierung von BNDES zur Modernisierung von 11 Flughäfen, darunter Congonhas, was einen höheren Flugzeugdurchsatz und zuverlässigere flughafenseitige Kraftstoffoperationen unterstützt. In Peru eröffnete Fraport im Mai 2025 das neue Terminal am Internationalen Flughafen Jorge Chávez nach einer Erweiterung im Wert von 2 Milliarden USD, die die jährliche Kapazität auf 40 Millionen Passagiere erhöhte und Limas Rolle als regionales Drehkreuz stärkte. Diese Projekte sind wichtig, weil sie mehr Bewegungen, dichtere Flugpläne und eine bessere Kraftstoffhandhabungsdisziplin an Flughäfen unterstützen, die bereits die regionale Konnektivität verankern. Im Laufe der Zeit sollten diese Upgrades dazu beitragen, dass der Südamerika Luftfahrtkraftstoffmarkt mit weniger betrieblichen Engpässen auf Flughafenebene wächst.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Begrenzte regionale SAF-Produktionskapazität | -0.80% | Regional, am akutesten in Argentinien, Peru und Chile | Mittelfristig (2–4 Jahre) |
| Währungsvolatilität erhöht das Kraftstoffpreisrisiko | -0.50% | Argentinien, Brasilien und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Von fossilen Brennstoffen dominierter Energiemix und politische Trägheit | -0.40% | Regional, stärkste Bremswirkung in Venezuela, Bolivien und Peru | Langfristig (≥ 4 Jahre) |
| Kraftstoffleitungsengpässe zu abgelegenen Flughäfen | -0.30% | Brasilianisches Amazonasbecken, Peru und Bolivien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte regionale SAF-Produktionskapazität schafft kurzfristiges Versorgungsrisiko
Der Südamerika Luftfahrtkraftstoffmarkt bewegt sich in Richtung eines vorgeschriebenen SAF-Verbrauchs, bevor die Region eine ausreichend breite Produktionsbasis aufgebaut hat, um ihn komfortabel zu versorgen. Petrobras hat den ersten inländischen Lieferungsmaßstab in Brasilien gesetzt, aber die regionale Lieferkette befindet sich noch in einem frühen Stadium und ist auf eine kleine Anzahl von Projekten und geplanten Kapazitätserweiterungen konzentriert. Dies schafft ein enges Versorgungsfenster, in dem die frühe Compliance von einer kleinen Gruppe von Produzenten, begrenzten Co-Processing-Volumina und einer schrittweisen Raffinerieadaption abhängen kann, anstatt von tiefer Marktliquidität. Die Arbeit von MIT, LATAM und Airbus zur lateinamerikanischen Dekarbonisierung weist auch auf den Wert von Book-and-Claim-Strukturen hin, da kleinere nationale Märkte Schwierigkeiten haben werden, wenn sie auf eine vollständige lokale physische Versorgung warten müssen, bevor sie an der SAF-Beschaffung teilnehmen können. Bis die Produktion über einige wenige Ankerprojekte hinaus ausgeweitet wird, wird der Südamerika Luftfahrtkraftstoffmarkt mit einer angebotsseitigen Einschränkung konfrontiert sein, die die Akzeptanz verlangsamen kann, selbst wenn die Regulierung bereits klar ist.
Währungsvolatilität erhöht das Kraftstoffpreisrisiko für Betreiber
Der Südamerika Luftfahrtkraftstoffmarkt trägt auch ein strukturelles Preisrisiko, da Düsentreibstoff an den USD gebunden ist, während ein großer Teil der Einnahmen der Fluggesellschaften in Landeswährung erzielt wird. Das IATA-Chartbuch für das erste Quartal 2026 zeigte Brasilien mit einem Selic-Zinssatz von 14,5 % und einer Inflation von 4,1 %, was die finanziellen Bedingungen eng hielt und das Währungsrisiko für Betreiber in der Region sehr sichtbar machte. (2)Internationaler Luftverkehrsverband, "Vierteljährliches Luftverkehrs-Chartbuch Q1 2026," IATA, iata.org Wenn die Landeswährungen schwächer werden, spüren die Fluggesellschaften den vollen Druck bei den Kraftstoffrechnungen, selbst wenn sich der zugrunde liegende Ölmarkt nicht wesentlich verändert hat. Diese Belastung trifft oft kleinere Fluggesellschaften und Regionalbetreiber härter, da sie weniger Flexibilität beim Hedging, weniger Preissetzungsmacht und weniger Möglichkeiten haben, Kosten über ein breites Netzwerk zu verteilen. Das Ergebnis ist, dass der Südamerika Luftfahrtkraftstoffmarkt volumenmäßig weiter wachsen kann, während die Margen der Fluggesellschaften kurzfristigen Wechselkursschwankungen ausgesetzt bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse: Kraftstofftyp
Nach Kraftstofftyp:
Dominante Basis, transformatives AufwärtspotenzialKonventioneller Düsentreibstoff machte im Jahr 2025 92,3 % der Größe des Südamerika Luftfahrtkraftstoffmarkts aus, was zeigt, dass die Region nach wie vor auf einer tief verwurzelten fossilen Kraftstoffbasis betrieben wird. Diese Dominanz ist mit der installierten Realität des Marktes verbunden, da Flughafenkraftstoffsysteme, Verteilungsanlagen und der größte Teil der Raffinerieproduktion bereits auf Jet A-1 und verwandte Luftfahrtkerosinspezifikationen ausgerichtet sind. Das Segment sollte daher kurzfristig die Hauptversorgungsquelle bleiben, auch wenn die Regulierung beginnt, das Beschaffungsverhalten in Richtung kohlenstoffärmerer Alternativen umzugestalten. Avgas bleibt eine kleine, aber dauerhafte Nische, da die allgemeine Luftfahrt, der landwirtschaftliche Flugbetrieb und die Inlandskonnektivität nach wie vor von Flugzeugtypen abhängen, die nicht dasselbe Kraftstoffprofil wie die Hauptfluggesellschaftsflotte aufweisen.
SAF ist der am schnellsten wachsende Kraftstofftyp, wobei die Größe des Südamerika Luftfahrtkraftstoffmarkts für dieses Segment voraussichtlich mit einem CAGR von 28,6 % von 2026 bis 2031 wachsen wird. Die Wachstumsrate erscheint hoch, weil die Ausgangsbasis noch klein ist, aber der zugrunde liegende Wandel ist real, da Brasiliens politischer Rahmen und der CORSIA-Compliance-Druck beginnen, SAF von einem symbolischen Kauf in eine Planungsanforderung zu verwandeln. Petrobras stärkte diesen Weg mit seiner ersten inländischen SAF-Lieferung im Dezember 2025 und bewies, dass zertifizierte lokale Versorgung von der Raffinerieproduktion in die Flughafenverteilung übergehen kann. Das Boaventura-Projekt und Raízens Zertifizierungsweg zeigen auch, dass die Südamerika Luftfahrtkraftstoffindustrie auf Rohstoffzugang, Co-Processing und ethanolbasierte Routen aufbaut, anstatt auf ein einziges Technologieergebnis zu warten.


Nach Flugzeugtyp:
Schmalrumpf führt, E-Commerce treibt Frachtflugzeugwachstum anSchmalrumpfflugzeuge hielten im Jahr 2025 einen Anteil von 58,7 % am Südamerika Luftfahrtkraftstoffmarkt nach Flugzeugtyp, was die starke Abhängigkeit der Region vom Kurzstrecken- und Mittelstreckeninlandsflugverkehr widerspiegelt. Diese Struktur ist logisch, da viele der verkehrsreichsten Strecken in Brasilien, Kolumbien, Chile und Peru auf hochfrequente Eingangsflugzeugoperationen ausgerichtet sind und nicht auf den Einsatz von Langstrecken-Weitkörperflugzeugen. Es macht die Kraftstoffnachfrage auch stabiler, da Schmalrumpfflotten dazu neigen, wiederkehrende Auslastungsmuster, dichte Tagespläne und vorhersehbare Abfertigungsanforderungen an den größten Flughäfen aufzuweisen. Selbst wenn die internationale Konnektivität verbessert wird, ruht der Kernbetriebsrhythmus des Südamerika Luftfahrtkraftstoffmarkts nach wie vor auf dem Schmalrumpfverkehr.
Fracht- und Frachtflugzeuge sind die am schnellsten wachsende Flugzeugkategorie, wobei die Größe des Südamerika Luftfahrtkraftstoffmarkts für dieses Segment bis 2031 voraussichtlich mit einem CAGR von 12,5 % wachsen wird. Das Segment wächst von einer kleineren Basis aus, profitiert aber von einer stärkeren Frachtrelevanz in regionalen Handelsströmen, zeitkritischen Frachttransporten und e-Commerce-verknüpften Vertriebsnetzen. Dies fügt eine separate Kraftstoffnachfrageschicht hinzu, da dedizierte Frachtflotten nicht sauber auf Passagierverkehrszyklen abgebildet werden können und auch dann weiter fliegen können, wenn sich die Fluggesellschaftspläne verschieben. Infolgedessen gewinnt der Südamerika Luftfahrtkraftstoffmarkt ein stärker diversifiziertes Flugzeugbedarfsprofil, bei dem das Frachtflugzeugwachstum zunehmend die Kraftstoffmengen neben der Passagierluftfahrt unterstützt.
Nach Anwendung:
Kommerzielle Führung intakt, urbane Mobilität gestaltet die langfristige Nachfrage umKommerzielle Fluggesellschaften verbrauchten im Jahr 2025 79,6 % des Marktvolumens, was bestätigt, dass der planmäßige Passagiertransport die wichtigste Anwendungsbasis des Südamerika Luftfahrtkraftstoffmarkts bleibt. Dieses Segment profitiert von einer breiten Inlandsnachfrage, dem anhaltenden Wiederaufbau internationaler Verbindungen und der zentralen Rolle des Luftverkehrs in einer Region, in der die Geografie oft praktische Landalternativen einschränkt. Die allgemeine und Geschäftsluftfahrt fügt eine widerstandsfähige Schicht hinzu, da Privatflüge, Charteraktivitäten und Unternehmensmobilität in Märkten, die mit Agrarwirtschaft, Bergbau, Energie und Langstrecken-Geschäftsreisen verbunden sind, weiterhin wichtig sind. Zusammen halten diese Nutzungen die Nachfrage nach konventionellem Luftfahrtkraftstoff breit, noch bevor die SAF-Beimischung wesentlich wird.
Die Verteidigungs- und Militärluftfahrt ist das am schnellsten wachsende Anwendungssegment, mit einem prognostizierten CAGR von 11,7 % von 2026 bis 2031. Der Hauptgrund ist, dass die Modernisierung der Militärflotte in Teilen des Südkegels den Kraftstoffbedarf pro Mission erhöht und die Betriebsintensität neuerer Plattformen steigert. Die urbane Luftmobilität ist beim direkten Kraftstoffverbrauch noch vernachlässigbar, aber das umgebende Unterstützungsökosystem ist wichtig, da Brasilien bereits auf die kommerzielle eVTOL-Zertifizierung und die damit verbundene Infrastrukturentwicklung zusteuert. Mit der Ausweitung von Testaktivitäten, Zertifizierungsarbeiten und unterstützender Flughafeninfrastruktur wird der Südamerika Luftfahrtkraftstoffmarkt indirekte Nachfragevorteile durch Wartungsbewegungen, Crew-Positionierung und Unterstützungsaktivitäten an Sekundärflughäfen verzeichnen.
Segmentanalyse: Anwendung
Brasilien Luftfahrtkraftstoffmarkt
Brasilien hielt im Jahr 2025 einen Anteil von 42,9 % am südamerikanischen Luftfahrtkraftstoffmarkt und wird voraussichtlich bis 2031 mit einer CAGR von 9,3 % wachsen. Das Land führt, weil seine Geografie den Lufttransport unverzichtbar macht, sein Inlandsnetz das größte der Region ist und seine Biokraftstoffbasis ihm den stärksten Ausgangspunkt für die Entwicklung der SAF-Versorgung bietet. Brasilien verfügt zudem über das klarste regulatorische Umfeld, wobei das Future Fuel Law und der Conexão SAF-Rahmen mehr Planungssicherheit für Raffinerien, Fluggesellschaften und Flughafenkraftstoffbetreiber schaffen als jeder andere Markt in der Region. Petrobras festigte diesen Vorsprung mit der ersten kommerziellen Lieferung von im Inland produziertem SAF im Dezember 2025, was Brasilien einen frühen operativen Vorteil sowohl in der konventionellen Versorgungstiefe als auch in der Bereitschaft für erneuerbare Kraftstoffe verschafft.
Argentinien und Kolumbien Luftfahrtkraftstoffmarkt
Argentinien und Kolumbien bilden die nächste Ebene, durchlaufen jedoch unterschiedliche Nachfragemuster und politische Rahmenbedingungen. Argentinien profitierte von der Liberalisierung des Luftverkehrs, wobei die Sitzplatzkapazität im ersten Quartal 2026 um 8,5 % stieg, was die Nachfrage stützt, obwohl Währungsdruck und Kraftstofflogistik die Expansionsgeschwindigkeit weiterhin begrenzen. Kolumbien gewinnt an Bedeutung, da es bereits über einen formellen SAF-Fahrplan gemäß Resolution 090/2025 verfügt, der dem Land einen klareren Weg zur langfristigen Kraftstoffdiversifizierung eröffnet. Die Zusammenarbeit zwischen der Aeronáutica Civil und Ecopetrol gibt Kolumbien zudem eine praktische Grundlage für eine frühzeitige SAF-Umsetzung statt einer rein konzeptionellen politischen Haltung.
Südamerika Luftfahrtkraftstoffmarkt
Chile und Peru sind die infrastrukturgetriebensten Wachstumsgeschichten im westlichen Korridor der Region. Peru sticht hervor, weil das neue Lima-Terminal die operative Größenordnung des wichtigsten Drehkreuzes des Landes bereits erhöht hat, was mehr Bewegungen unterstützt und das Kraftstoffhandhabungsumfeld für künftiges Wachstum verbessert. Peru verfügt zudem über eine bedeutende langfristige SAF-Ressourcenbasis, doch die Kommerzialisierung erfordert noch stärkere politische Unterstützung, logistische Koordination und eine klarere Investitionsumsetzung. Chile entwickelt sich moderater, mit einem glaubwürdigen langfristigen Pfad für sauberere Luftfahrtkraftstoffe, aber einem kurzfristigen Markt, der weiterhin auf die konventionelle Kerosin-Nachfrage ausgerichtet ist. Im übrigen Südamerika sind kleinere nationale Märkte weiterhin hauptsächlich auf konventionelle Versorgung angewiesen und werden SAF voraussichtlich langsamer einführen, da Größenordnung, Infrastruktur und lokale Produktion weniger entwickelt sind als in Brasilien und Kolumbien.
Wettbewerbslandschaft
Südamerikanischer Luftfahrtkraftstoffmarkt in Brasilien
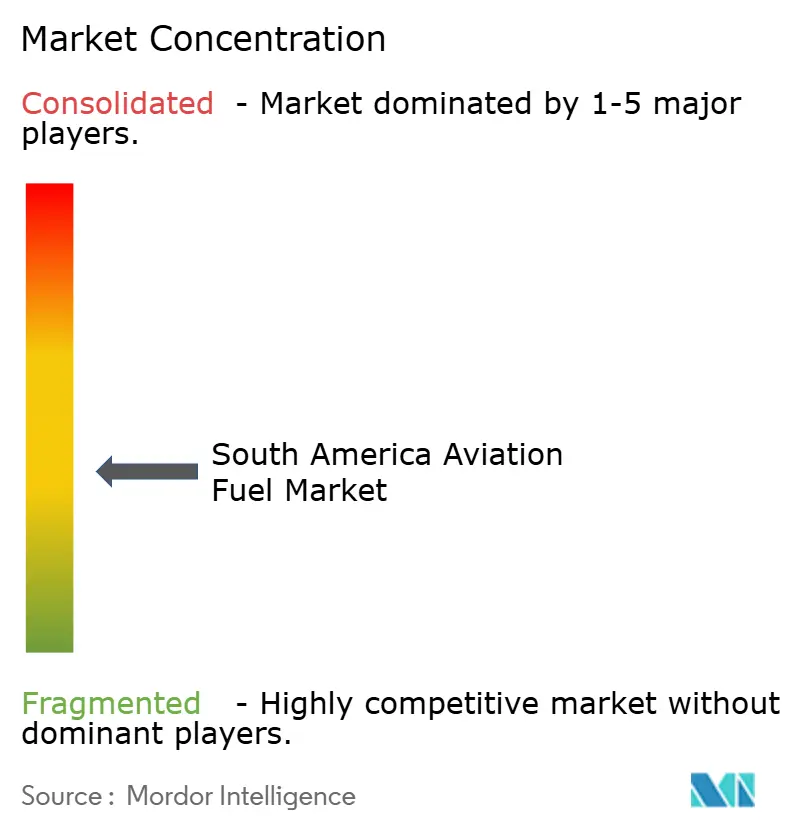
Der Südamerika Luftfahrtkraftstoffmarkt ist mäßig fragmentiert, obwohl Petrobras eine stärkere strukturelle Position als jeder andere Lieferant hält, da es Raffination, Logistik und frühe zertifizierte SAF-Kapazität in Brasilien kombiniert. Sein Vorsprung ist wichtig, weil Brasilien der größte Kraftstoffmarkt der Region ist, und ein Unternehmen, das innerhalb dieses nationalen Systems produzieren, zertifizieren und vertreiben kann, beginnt mit einem klaren Betriebsvorteil. Petrobras demonstrierte diesen Vorteil im Dezember 2025, als es den ersten im Inland produzierten SAF in Brasilien über die REDUC-Raffinerienkette lieferte. Es erweiterte diese Position erneut im Februar 2026, indem es die HydroFlex-Technologie von Topsoe für das Boaventura-Projekt auswählte, was zeigt, wie etablierte Unternehmen skalieren, indem sie bestehende Industriesysteme anpassen, anstatt auf völlig neue Infrastruktur zu warten.
Shell über Raízen sowie BP und TotalEnergies bleiben relevant, wo Flughafenzugang, Verteilungsreichweite und Liefervereinbarungen wichtiger sind als der alleinige Besitz von Raffinerien. Raízen ist besonders gut positioniert, da es bereits die ISCC CORSIA Plus-Zertifizierung für ethanolbasierte SAF-Wege hält, was eine glaubwürdige Brücke zwischen Brasiliens Zuckerrohrbase und dem zukünftigen Beschaffungsbedarf der Fluggesellschaften schafft. Das bedeutet, dass der Wettbewerb nicht nur um die heutigen Düsentreibstoffmengen geht, sondern auch darum, wer Zertifizierung, Rohstoffkonversionswege und die Fähigkeit kontrolliert, die zukünftige SAF-Nachfrage mit konformem Produkt zu bedienen. Diese Aufteilung hält den Südamerika Luftfahrtkraftstoffmarkt auf beiden Fronten aktiv, wobei die konventionelle Verteilung heute noch entscheidend ist und die Positionierung im Bereich erneuerbarer Kraftstoffe von Jahr zu Jahr wichtiger wird.
Der deutlichste weiße Fleck verbleibt bei Sekundärflughäfen und dünneren Logistikkorridoren, wo Lagerung, Transport und Lieferzuverlässigkeit schwächer sind als an den größten Drehkreuzen. Die Überprüfung der Verteilungsregeln für Luftfahrtkraftstoff durch die ANP ist wichtig, da sie die Tür zu neuen Logistikmodellen und einem gewissen Grad an Selbstversorgung der Fluggesellschaften öffnen könnte, was Raum für zusätzliche Teilnehmer in Brasiliens Kraftstoffkette schaffen würde. Book-and-Claim-Strukturen bieten einen weiteren Marktzugang, da aufkommende SAF-Lieferanten Umweltattribute verkaufen können, ohne jeden Flughafenlieferpunkt physisch abzudecken, was in einer Region mit ungleichmäßiger Infrastruktur nützlich ist. Selbst mit Petrobras in einer führenden Rolle kontrolliert kein Unternehmen die gesamte regionale Kette über alle Länder, Flughäfen und Kraftstofftypen hinweg. Deshalb verhält sich der Südamerika Luftfahrtkraftstoffmarkt nach wie vor als umkämpftes Feld und nicht als geschlossenes, insbesondere da sich Regulierung, Flughafenupgrades und SAF-Qualifikationsstandards weiterentwickeln.
Marktführer der Südamerika Luftfahrtkraftstoffindustrie
-
Repsol SA
-
BP PLC
-
Shell PLC
-
Pan American Energy SL
-
Petroleo Brasileiro SA (Petrobras)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika Luftfahrtkraftstoffmarkt
- Petroleo Brasileiro SA (Petrobras)
- Repsol SA
- BP PLC
- Shell PLC
- TotalEnergies SE
- Pan American Energy SL
- Exxon Mobil Corporation
- Allied Aviation Services Inc.
- Ipiranga Produtos de Petróleo SA
- Raízen Energia SA
- YPF SA
- ENAP Refinerías SA
- Petroperú SA
- Chevron Corporation
- Vitol Aviation BV
- Gevo Inc.
- World Energy LLC
- Amyris Inc.
- SkyNRG BV
- Neste Oyj

Berichtsumfang des Südamerika Luftfahrtkraftstoffmarkts
Führende Unternehmen im südamerikanischen Luftfahrtkraftstoffmarkt
Der südamerikanische Luftfahrtkraftstoffmarkt umfasst prominente globale Energieunternehmen, darunter Petrobras, Repsol, BP, Shell, TotalEnergies und ExxonMobil, die durch umfangreiche Vertriebsnetze und strategische Partnerschaften eine starke regionale Präsenz aufgebaut haben. Diese Unternehmen konzentrieren sich zunehmend auf die Entwicklung nachhaltiger Luftfahrtkraftstoffe, insbesondere in Brasilien, wo erhebliche Investitionen in erneuerbare Kraftstofftechnologien und Bioraffinerien getätigt werden. Marktführer stärken ihre Positionen durch vertikale Integration, von der Rohölproduktion bis hin zu Flughafen-Luftfahrtkraftstoffvertriebsdiensten, und erweitern gleichzeitig ihre Infrastrukturkapazitäten an wichtigen südamerikanischen Flughäfen. Die Branche erlebt eine bemerkenswerte Hinwendung zur Digitalisierung von Luftfahrtkraftstoffhandhabungsoperationen, wobei Unternehmen fortschrittliche Lösungen wie Shells SkyPad-System implementieren, um die Betriebseffizienz und den Kundenservice zu verbessern. Strategische Kooperationen mit lokalen Partnern, Fluggesellschaften und Forschungseinrichtungen werden zunehmend wichtig für die Entwicklung innovativer Kraftstofflösungen und die Erweiterung der Marktreichweite.
Konsolidierter Markt mit starken globalen Akteuren
Der südamerikanische Luftfahrtkraftstoffmarkt weist eine mäßig konsolidierte Struktur auf, die von multinationalen Öl- und Gaskonzernen mit umfangreichen regionalen Operationen und etablierten Lieferkettennetzwerken dominiert wird. Diese Hauptakteure nutzen ihre integrierten Geschäftsmodelle, die Upstream-Explorations- und Produktionskapazitäten mit Downstream-Raffinerie- und Vertriebsoperationen kombinieren, um Wettbewerbsvorteile zu erhalten. Der Markt weist hohe Markteintrittsbarrieren aufgrund erheblicher Kapitalanforderungen, strenger regulatorischer Compliance-Anforderungen und der Notwendigkeit umfangreicher Infrastrukturnetzwerke auf, was zu einer begrenzten Beteiligung kleinerer, unabhängiger Kraftstofflieferanten geführt hat.
Die Branche hat strategische Konsolidierungen durch Joint Ventures und Partnerschaften erlebt, insbesondere in wichtigen Märkten wie Brasilien, wo Unternehmen Ressourcen bündeln, um ihre Marktpositionen zu stärken und operative Kapazitäten zu verbessern. Lokale Akteure behalten ihre Relevanz durch strategische Allianzen mit globalen Unternehmen und tragen wertvolles regionales Fachwissen und etablierte Beziehungen zu inländischen Flughäfen und Fluggesellschaften bei. Die Marktstruktur ist weiterhin durch langfristige Liefervereinbarungen mit großen Fluggesellschaften und Flughäfen gekennzeichnet, die stabile Geschäftsbeziehungen schaffen und gleichzeitig die Möglichkeiten für neue Marktteilnehmer begrenzen, einen erheblichen Marktanteil zu gewinnen.
Innovation und Nachhaltigkeit treiben zukünftigen Erfolg voran
Der Erfolg im südamerikanischen Luftfahrtkraftstoffmarkt hängt zunehmend von der Fähigkeit der Unternehmen ab, sich an sich entwickelnde Umweltvorschriften anzupassen und in nachhaltige Luftfahrtkraftstofftechnologien zu investieren. Marktführer stärken ihre Positionen durch Investitionen in Forschung und Entwicklung, insbesondere in Kapazitäten zur Produktion erneuerbarer Luftfahrtkraftstoffe und Infrastrukturmodernisierung. Unternehmen konzentrieren sich auch auf die Entwicklung umfassender Serviceangebote, einschließlich digitaler Lösungen für das Kraftstoffmanagement und technischer Beratungsdienstleistungen, um zusätzliche Wertversprechen für Kunden zu schaffen und sich auf dem Markt zu differenzieren.
Die zukünftige Wettbewerbsdynamik des Marktes wird durch die Fähigkeit der Unternehmen geprägt sein, regulatorische Änderungen zu navigieren, insbesondere in Bezug auf Kohlenstoffemissionen und Anforderungen an nachhaltige Kraftstoffe. Erfolgsfaktoren umfassen die Entwicklung effizienter Lieferkettennetzwerke, die Pflege starker Beziehungen zu wichtigen Interessengruppen und die Demonstration des Engagements für Nachhaltigkeitsinitiativen. Unternehmen müssen auch die wachsende Verhandlungsmacht kommerzieller Fluggesellschaften berücksichtigen, die zunehmend nachhaltige Kraftstoffoptionen und wettbewerbsfähige Preisstrukturen fordern. Die Fähigkeit, eine zuverlässige Luftfahrtkraftstoffversorgung zu gewährleisten und gleichzeitig Umweltstandards zu erfüllen und die Kostenwettbewerbsfähigkeit aufrechtzuerhalten, wird sowohl für etablierte Akteure als auch für neue Marktteilnehmer, die Marktanteile gewinnen wollen, entscheidend sein.
Recent Industry Developments in Südamerika Luftfahrtkraftstoffmarkt
- Januar 2024: Emirates hat die Hinzufügung eines fünften wöchentlichen Fluges auf seiner Route von Dubai nach Rio de Janeiro angekündigt, der am 7. Dezember 2024 beginnen soll. Dieser zusätzliche Samstagflug wird eingeführt, um die Gesamtkapazität der Fluggesellschaft für Rio de Janeiro zu stärken und der wachsenden Reisenachfrage auf dieser Strecke gerecht zu werden. Darüber hinaus bietet der integrierte Service den Passagieren die Möglichkeit, ihre Reise nahtlos nach Buenos Aires, der Hauptstadt Argentiniens, zu verlängern. Diese Expansion wird voraussichtlich zur erhöhten Nachfrage nach Luftfahrtkraftstoffen beitragen.
- Juli 2023: In Argentinien haben Bunge und Chevrons Renewable Energy Group gemeinsam Chacraservicios erworben. Diese jüngste Investition in innovative Saaten führt eine neue Ölquelle in die globalen Lieferketten von Bunge und Chevron ein. Sie soll beiden Unternehmen helfen, die steigende Nachfrage nach kohlenstoffarmen erneuerbaren Rohstoffen zu decken, insbesondere für ihre nachhaltigen Luftfahrtkraftstoffe.


Berichtsumfang des Südamerika Luftfahrtkraftstoffmarkts
Luftfahrtkraftstoffe sind spezialisierte flüssige Substanzen, die speziell für den Einsatz in Flugzeugantriebssystemen entwickelt wurden. Diese Kraftstoffe sind entscheidend für den Antrieb verschiedener Flugzeugtypen, von kommerziellen Verkehrsflugzeugen bis hin zu Militärjets. Die Hauptfunktion von Luftfahrtkraftstoffen besteht darin, die notwendige Energie zur Unterstützung der Verbrennung in Flugzeugtriebwerken bereitzustellen und Schub für den Antrieb zu erzeugen.
Der Südamerika Luftfahrtkraftstoffmarkt ist nach Kraftstofftyp, Flugzeugtyp, Anwendung und Geografie segmentiert. Nach Kraftstofftyp ist der Markt in Konventionellen Düsentreibstoff, SAF und Avgas segmentiert. Nach Flugzeugtyp ist der Markt in Schmalrumpf, Weitkörper, Regionalflugzeuge und Turboprops sowie Fracht/Frachtflugzeuge segmentiert. Nach Anwendung ist der Markt in Kommerzielle Fluggesellschaften, Verteidigung/Militär, Allgemeine Luftfahrt und Urbane Luftmobilität/eVTOL segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Luftfahrtkraftstoff in 5 Ländern in Südamerika ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Luftturbinenkraftstoff (ATF) |
| Luftfahrtbiokraftstoff |
| AVGAS |
| Kommerziell |
| Verteidigung |
| Allgemeine Luftfahrt |
| Brasilien |
| Argentinien |
| Kolumbien |
| Übriges Südamerika |
| Kraftstofftyp | Luftturbinenkraftstoff (ATF) |
| Luftfahrtbiokraftstoff | |
| AVGAS | |
| Anwendung | Kommerziell |
| Verteidigung | |
| Allgemeine Luftfahrt | |
| Geografie | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für die Luftfahrtkraftstoffnachfrage in Südamerika bis 2031?
Der Südamerika Luftfahrtkraftstoffmarkt wird bis 2031 voraussichtlich 20,09 Milliarden USD von 13,30 Milliarden USD im Jahr 2026 erreichen, was einem CAGR von 8,6 % über 2026 bis 2031 entspricht und sowohl das Verkehrswachstum als auch den strengeren SAF-Compliance-Bedarf widerspiegelt.
Warum ist Brasilien das wichtigste Land in diesem Bereich?
Brasilien hielt im Jahr 2025 einen Anteil von 42,9 % der regionalen Nachfrage und wird voraussichtlich mit einem CAGR von 9,3 % wachsen, unterstützt durch seine große inländische Luftfahrtbasis, stärkere Regulierung und die fortschrittlichsten SAF-Produktionsschritte der Region.
Welches Kraftstoffsegment wächst am schnellsten?
SAF ist der am schnellsten wachsende Kraftstofftyp mit einem prognostizierten CAGR von 28,6 % bis 2031, obwohl konventioneller Düsentreibstoff im Jahr 2025 noch 92,3 % der Gesamtnachfrage hielt.
Welche Flugzeugkategorie treibt die größte Kraftstoffnachfrage an?
Schmalrumpfflugzeuge führten im Jahr 2025 mit 58,7 % der Nachfrage, da die Streckenstruktur der Region nach wie vor auf den Kurzstrecken- und Mittelstreckeninlandsflugverkehr ausgerichtet ist.
Was ist die wichtigste kurzfristige Herausforderung für Lieferanten und Fluggesellschaften?
Die wichtigste Herausforderung besteht darin, dass die SAF-Nachfrage schneller wächst als die regionale Produktionstiefe, während die USD-gebundene Kraftstoffpreisgestaltung und die Volatilität der Landeswährungen die Kraftstoffkosten der Fluggesellschaften unter Druck halten.
Wie wirken sich Flughafenprojekte auf die Kraftstoffnachfrage in der gesamten Region aus?
Die Flughafenmodernisierung in Brasilien und Peru erhöht die Terminalkapazität, verbessert die Flugzeugabfertigung und stärkt die Lager- und Lieferbasis, die sowohl die konventionelle Düsentreibstoffverteilung als auch die zukünftige SAF-Verteilung unterstützt.
Seite zuletzt aktualisiert am:



