
Größe und Marktanteil des IoT-Markts in Südafrika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.3 Milliarden US-Dollar |
| Marktgröße (2026) | 4.85 Milliarden US-Dollar |
| Marktgröße (2031) | 8.86 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.80 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des IoT-Markts in Südafrika von Mordor Intelligence
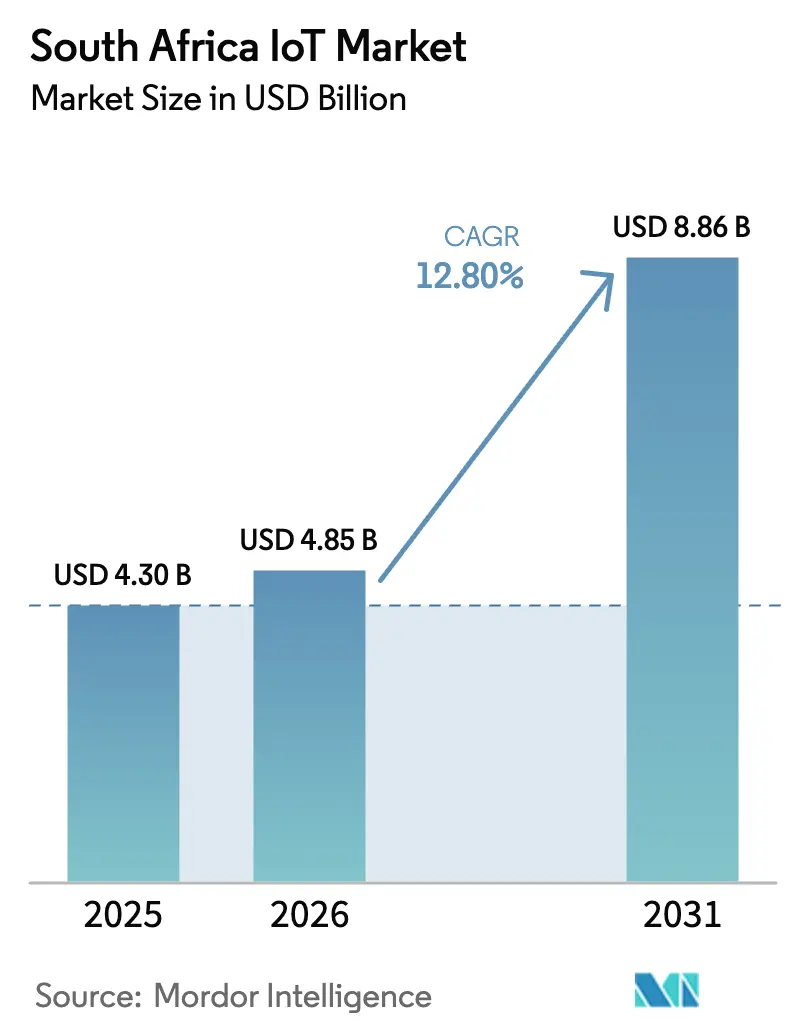
Die Größe des IoT-Markts in Südafrika soll von 4,3 Milliarden USD im Jahr 2025 auf 4,85 Milliarden USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 8,86 Milliarden USD bei einer CAGR von 12,8 % im Zeitraum 2026–2031 erreichen. Die zunehmende Cloud-Nutzung, eine verbesserte Spektrumverfügbarkeit und die kommerzielle Einführung flächendeckender 5G-Dienste verschaffen Unternehmen die erforderlichen Bandbreitenressourcen und das Niedriglatenz-Umfeld für hochwertige industrielle Analytik und Automatisierung. Die Hardware-Nachfrage bleibt solide; jedoch zeigt die steigende Akzeptanz von Managed Services, dass lokale Unternehmen nun Echtzeit-Erkenntnisse dem Geräteeigentum vorziehen. Satelliten-terrestrische Hybridlösungen, die zur Abmilderung von Stromausfällen und Versorgungslücken im ländlichen Raum eingeführt wurden, erweitern die adressierbare Anwendungsbasis in den Bereichen Bergbau, Landwirtschaft und Logistik. Die Smart-City-Finanzierung der Regierung, gepaart mit sinkenden Sensorpreisen, signalisiert, dass der IoT-Markt in Südafrika weiter vorankommen wird, auch wenn makroökonomische Volatilität die privaten Ausgaben belastet.
Wesentliche Erkenntnisse des Berichts
- Nach Komponente erzielte Hardware im Jahr 2025 einen Umsatzanteil von 42,50 % im IoT-Markt in Südafrika, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 16,78 % wachsen werden.
- Nach Konnektivitätstechnologie führte 4G/5G-Mobilfunk-IoT mit einem Anteil von 45,40 % am IoT-Markt in Südafrika im Jahr 2025; Satelliten- und Hybridoptionen sollen bis 2031 mit einer CAGR von 20,74 % expandieren.
- Nach Anwendung entfiel auf Flotten- und Asset-Tracking im Jahr 2025 ein Anteil von 24,40 % am Volumen des IoT-Markts in Südafrika; intelligente Landwirtschaft und Klimaüberwachung liegen auf Kurs für eine CAGR von 21,58 % zwischen 2026 und 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des IoT-Markts in Südafrika
Treiberanalyse – Auswirkungen auf die CAGR*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau des mobilen Breitbands und 5G-Einführungen | +2.8% | National; frühe Gewinne in Gauteng, Westkap, KwaZulu-Natal | Mittelfristig (2–4 Jahre) |
| Smart-City-Ausgabenverpflichtungen der Regierung | +2.1% | Kapstadt, Johannesburg, eThekwini, Tshwane | Langfristig (≥ 4 Jahre) |
| Sinkende Durchschnittsverkaufspreise für Module und Sensoren | +1.9% | National; lokale Montagemöglichkeiten | Kurzfristig (≤ 2 Jahre) |
| Dynamik der Cloud-Migration von Unternehmen | +1.7% | National; Finanz- und Bergbausektor | Mittelfristig (2–4 Jahre) |
| NB-IoT / LTE-M Spektrumzuweisung (2024) | +1.4% | National; Fokus auf ländliche Konnektivität | Mittelfristig (2–4 Jahre) |
| Rasante Verbreitung von Telematik in der Versicherungsbranche | +1.2% | Urbane Zentren landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau des mobilen Breitbands und 5G-Einführungen
Mehr als die Hälfte der Bevölkerung verfügte im Dezember 2024 über 5G-Abdeckung, als MTN und Vodacom zusammen 829 neue Standorte in Betrieb nahmen und dabei 1,5 Milliarden USD an Mobilfunkerlösen erzielten.[1]Connecting Africa, „Südafrika: 5G-Abonnenten überschreiten 10,8 Millionen”, connectingafrica.comDer Durchsatz-Zuwachs ermöglicht es Geräteherstellern, hochauflösende Video- und Niedriglatenz-Steuerungsschleifen in Überwachung, Bergbauautomatisierung und Ferngesundheitsversorgung zu integrieren. Neue Festnetz-Funklösungen erweitern die IoT-Unternehmenskonnektivität auf kleine und mittelständische Unternehmen, denen leistbarer Glasfaserzugang fehlt. Laufende 5.5G- und Direkt-zu-Gerät-Satellitentests weisen auf gemischte Architekturen hin, die kritische Sensoren auch bei Netzausfällen online halten und damit einen langjährigen Infrastrukturengpass beseitigen. Mit dem Abbau von Bandbreitenengpässen steigt die Gerätezahl und wächst das durchschnittliche Datenvolumen je Knoten, was die adressierbare Analytikchance für Dienstleister vergrößert.
Smart-City-Ausgabenverpflichtungen der Regierung
Der nationale Infrastrukturplan über 940 Milliarden Rand sieht 375 Milliarden Rand für staatliche Versorgungsunternehmen vor, von denen viele die Auszahlung von Fördertranchen an messbare Ziele zur digitalen Effizienz knüpfen.[2]IOL Business Report, „Infrastrukturinitiative sieht 375 Milliarden Rand für digitale Modernisierung staatlicher Betriebe vor”, iol.co.za Kommunen setzen bereits Sigfox-fähige intelligente Wasserzähler, Kameranetzwerke und Umweltsensoren ein, die einheitliche Leitstellen in Kapstadt und Johannesburg speisen. Beschaffungsrahmen enthalten nun Interoperabilitätsklauseln, die die Lieferantenakkreditierung beschleunigen und Vertriebszyklen verkürzen. Öffentliche Aufträge beinhalten häufig mehrjährige Wartungsklauseln, die eine planbare Nachfrage nach Managed Services schaffen. Durch die Vorgabe offener Standards senken Kommunen indirekt die Integrationsbarrieren für Akteure des Privatsektors und steigern die Attraktivität des IoT-Markts in Südafrika für globale Plattformanbieter.
Sinkende Durchschnittsverkaufspreise für Module und Sensoren
Die globale Erweiterung von Halbleiterfabriken senkte die Preise für Mobilfunkmodule im Jahr 2024 um 15–20 %, wodurch LTE-Cat-M1-Einheiten unter 4 USD für mittelständische Systemintegratoren erschwinglich wurden.[3]African Business, „Afrikas aufkommende Halbleiterkette”, african.business Südafrikanische Unternehmen können nun rentable Geschäftsfälle für intelligente Messgeräte oder Kühlketten-Tags im großen Maßstab entwickeln, anstatt Pilotprojekte auf hochwertige Assets zu beschränken. Lokale Montageprogramme am Zentrum für Mikroelektronik und Nanotechnologie verkürzen Importvorlaufzeiten und fördern spezialisierte Designs für raue Bergbauumgebungen. Da die Hardwarekosten nicht mehr das entscheidende Hindernis darstellen, verlagert sich die Aufmerksamkeit der Käufer auf Analysequalität und Serviceverfügbarkeit, was den Wertschöpfungspool in Richtung Software verschiebt.
Dynamik der Cloud-Migration von Unternehmen
Microsoft und AWS haben inländische Zonen eingeführt, die es regulierten Branchen ermöglichen, Petabyte-umfangreiche Telemetriedaten in lokale Data Lakes zu übertragen, ohne Datensouveränitätsvorschriften zu verletzen. MTNs Investitionsaufwendungen von 690 Millionen USD im ersten Halbjahr 2024 stärkten Edge-Knoten, die privates 5G mit Azure Stack koppeln und Bergwerken sowie Fabriken eine Roundtrip-Latenz von unter 30 Millisekunden für Predictive-Maintenance-Algorithmen bieten.[4]MTN Group, „Zwischenergebnisse 2024”, mtn.com Discovery Healths neue Plattform „Personal Health Pathways” verarbeitet täglich 33 Terabyte Patientendaten und belegt die Wirtschaftlichkeit cloud-nativer IoT-Arbeitsabläufe im nationalen Maßstab. Mit der zunehmenden Verbreitung von Analytik wächst die Nachfrage nach Fachkräften in den Bereichen Datentechnik und ML-Betrieb, was das Dienstleistungssegment weiter antreibt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzwerkausfallzeiten durch Lastabwurf | -3.2% | National, mit erheblichen Auswirkungen in Industriegebieten | Kurzfristig (≤ 2 Jahre) |
| Nachrüstungskosten durch 2G/3G-Abschaltung (Schmerzpunkt für kleine und mittelständische Unternehmen) | -2.1% | National, konzentriert in ländlichen Gebieten und Townships | Mittelfristig (2–4 Jahre) |
| Mangel an Cybersicherheitsfachkräften | -1.8% | National, konzentriert in urbanen Technologiezentren | Langfristig (≥ 4 Jahre) |
| Träge Beschaffungszyklen im öffentlichen Sektor | -1.4% | National, mit Auswirkungen auf kommunale und staatliche IoT-Projekte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzwerkausfallzeiten durch Lastabwurf
Eskom erzeugte Anfang 2024 25.000 MW bei einem Bedarf von 31.000 MW, was zu rotierenden Abschaltungen führte, die die Betriebszeit von Telekommunikationsnetzen beeinträchtigten und Milliarden in Diesel- und Lithium-Batterie-Backups umleiteten. Selbst nach einer vorübergehenden Erholung im April 2024 installierten Betreiber weiterhin Solar-Batterie-Mikrostandorte zum Schutz von IoT-Gateways. Der Einzelhändler Shoprite setzte SmartSense ein, um nicht kritische Kühlsysteme während Stromausfällen abzuschalten, und bewies damit, dass belastbare Edge-Architekturen den Energieverbrauch senken und gleichzeitig Daten sichern können. Dennoch erhöht der Redundanzaufwand die Gesamtbetriebskosten und verzögert den Return on Investment für Erstanwender, insbesondere für kleine und mittelständische Unternehmen mit geringen Margen.
Mangel an Cybersicherheitsfachkräften
Südafrika belegte 2024 den dritten Platz bei den Cyberkriminalitätsopfern und verlor 2,2 Milliarden Rand durch Angriffe, die schlecht gesicherte Endpunkte ausnutzten. Nur ein Bruchteil der Netzwerkingenieure verfügt über moderne IoT-Sicherheitszertifikate, was Lücken in der Bedrohungsmodellierung und im Zero-Trust-Design hinterlässt. Der Check-Point-Index vom Juli 2024 bezifferte das nationale Risiko auf 42 %, weit über dem globalen Medianniveau. Da Bergbau und Versorgungsunternehmen lebenskritische Systeme betreiben, fordern Aufsichtsgremien nachgewiesene Expertise, bevor sie umfangreiche Telemetrieprojekte genehmigen. Als Reaktion darauf finanzierte Cisco regionale Akademien und herstellerneutrale Intensivkurse; dennoch benötigen Talentpipelines Jahre zur Reifung, was die kurzfristige Einsatzgeschwindigkeit außerhalb erstklassiger Systemintegratoren begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dienstleistungen treiben die Plattformintegration voran
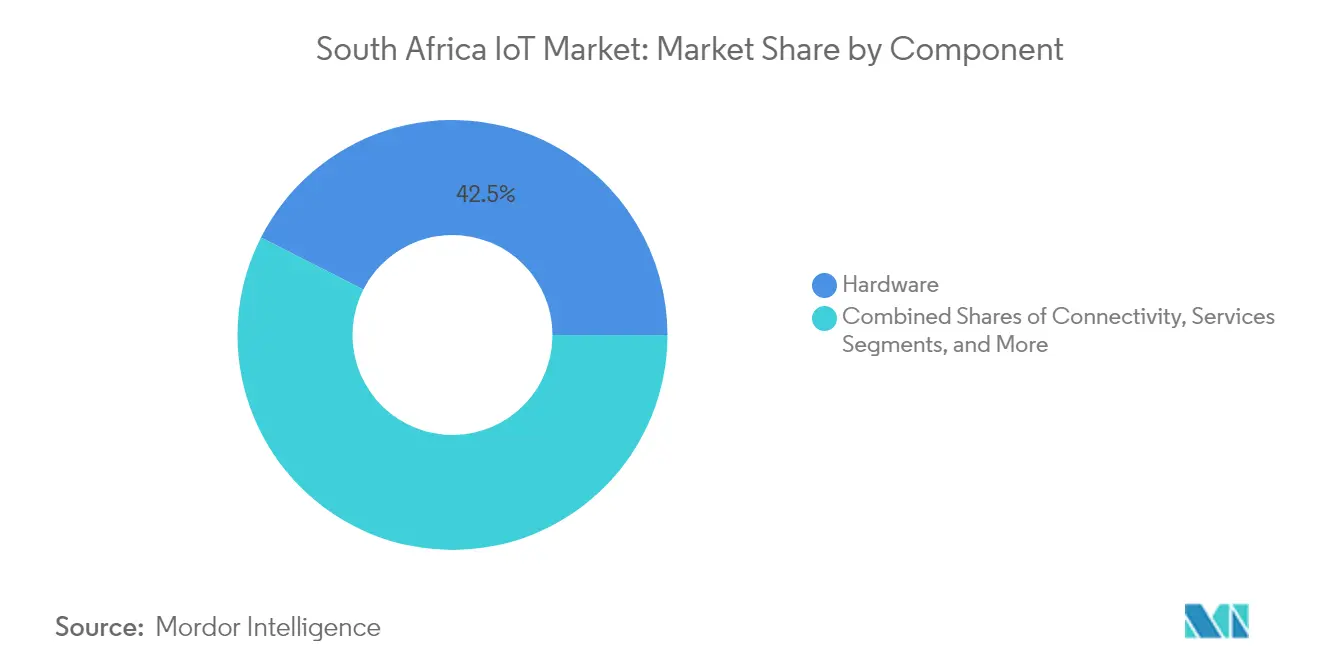
Hardware vereinte 42,50 % des Umsatzes 2025 auf sich und bestätigt, dass Sensoren und Gateways für jede Installation unverzichtbar bleiben. Der IoT-Markt in Südafrika kauft weiterhin robuste Einheiten für den Untertagebau und die Fernlandwirtschaft, doch das Wachstum verlangsamt sich, da Bestände länger halten und Multiprotokoll-Chips fertig zertifiziert geliefert werden. Dienstleistungen verzeichnen dagegen bis 2031 eine CAGR von 16,78 %, da Unternehmen End-to-End-Governance, Ursachenanalytik und Lifecycle-Sicherheits-Patches suchen, die interne Teams nicht skalieren können. Mandantenfähige Geräteverwaltung senkt die Verwaltungskosten je Knoten, während ergebnisbasierte Verträge das Risiko auf Anbieter verlagern.
Unternehmen bündeln zunehmend Software, Cloud-Speicher und 24×7-Support in planbare monatliche Gebühren und wandeln Kapitalaufwendungen in Betriebsbudgets um. Trinitys Dual-SIM-Geräteverwaltungsplattform veranschaulicht diesen Wandel: Kunden zahlen für garantierte Verfügbarkeit statt für Modems. Mit der Zunahme vertikaler Vorlagen in den Bereichen Gesundheitswesen, Versicherung und Einzelhandel verlagert sich der Wettbewerbsvorteil im Stack hin zu branchenspezifischen Dashboards. Diese dienstleistungszentrierte Bewegung erschließt beständige wiederkehrende Einnahmen, die das Ertragsprofil von Anbietern glätten, die im volatilen makroökonomischen Umfeld des IoT-Markts in Südafrika tätig sind.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Konnektivitätstechnologie: Satellitenlösungen schließen Infrastrukturlücken
4G/5G-Netzwerke versorgten 2025 45,40 % der verbundenen Knoten und hoben das Volumen des IoT-Markts in Südafrika für Mobilfunkverbindungen auf rund 1,95 Milliarden USD an. Dichte städtische Netze und Mittelband-Spektrumauktionen machen mobiles Breitband zur de-facto-Grundlage für Video, Industrieautomatisierung und POS-Terminals. Dennoch beschleunigen sich satellitengestützte und hybride Verbindungen mit einer CAGR von 20,74 % bis 2031. Dieser Aufschwung folgt auf MTNs Direkt-zu-Gerät-Tests mit Lynk und den geplanten Start von Iridiums 5G-kompatiblem Projekt Stardust im Jahr 2026 – Projekte, die einen nahtlosen Übergang versprechen, wenn terrestrische Türme ausfallen.
Die Zuverlässigkeit weltraumgestützter Abdeckung ist besonders relevant für Logistikflotten, die dünn besiedelte Karoo- oder Kalahari-Routen befahren, wo der Mobilfunk abbricht. Die regulatorische Freigabe für nicht-geostationäre Konstellationen veranlasst Gerätehersteller, Multi-Träger-Chipsätze zu entwickeln, was die Stückzahlen erhöht. Für Niedrigenergie-Sensorcluster bleiben LoRa und Sigfox dank einer Batterielebensdauer von 10 Jahren praktikabel; dennoch kombinieren Systemintegratoren sie zunehmend mit Satelliten-Backhaul zur Redundanz. Effektiv konvergiert der Konnektivitäts-Stack zu einem geschichteten Modell, das den kostengünstigsten Träger je Paket wählt und dabei die von der Schwerindustrie geforderte Hochverfügbarkeit gewährleistet.
Nach Anwendungskategorie: Innovationen in der Landwirtschaft nehmen Fahrt auf
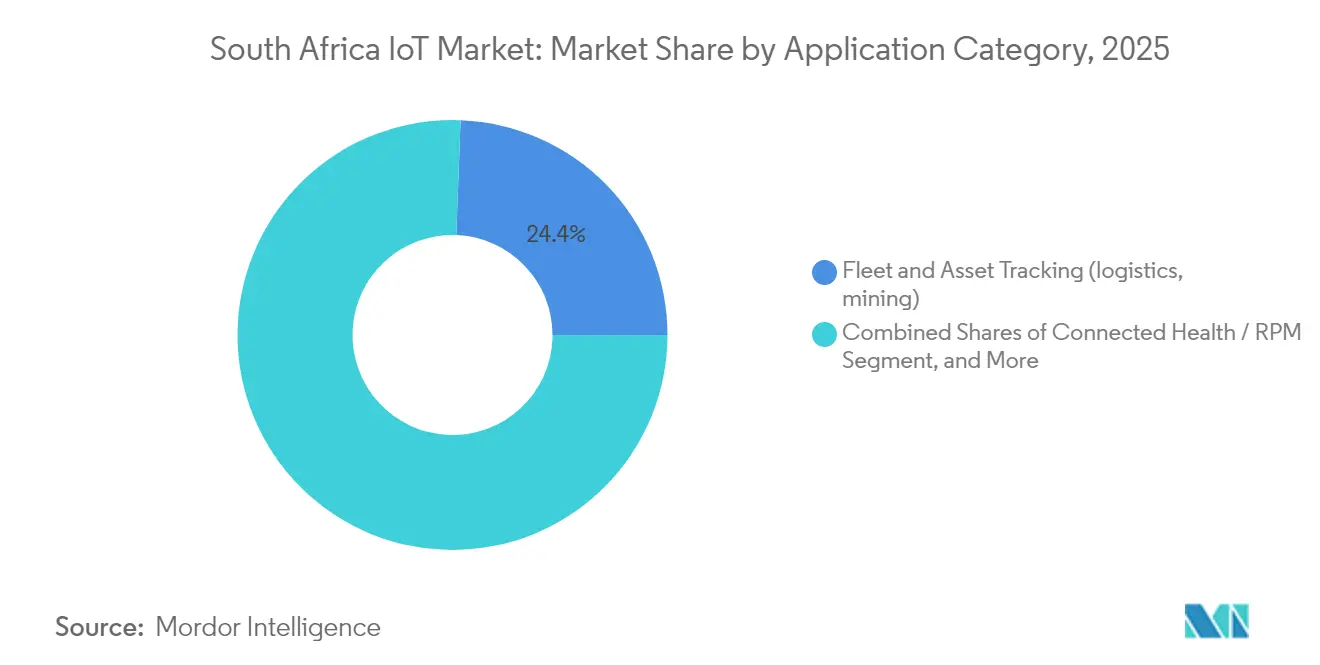
Flotten- und Asset-Tracking lieferte 2025 24,40 % des Gesamtumsatzes, da Bergbau-Lkw, Hafenkräne und Kühlketten-Anhänger Telematikdaten für Compliance und Versicherungsrabatte streamten. Transportüberwachungsplattformen verfolgen Erz vom Förderort bis zum Hafen, während Kumba Iron Ores 600-Millionen-USD-UHDMS-Anlage auf Echtzeit-Vibrationssensoren für prädiktive Abschaltungen angewiesen ist. Das Volumen des IoT-Markts in Südafrika für Tracking-Anwendungen wird voraussichtlich stetig wachsen, obwohl sein Anteil sinken wird, wenn landwirtschaftliche und Klimasysteme skalieren.
Intelligente Landwirtschaft und Klimaüberwachung übertreffen alle anderen Anwendungen mit einer CAGR von 21,58 % zwischen 2026 und 2031. Weinberge im Westkap setzen Bodensonden und Drohnen ein, die Vodacoms MyFarmWeb mit Feuchtigkeits-Stresswarnungen speisen und die Bewässerungskosten in Pilotfeldern um 20 % senken. Zitrusexporteure installieren Ethylengasmessgeräte in Kühlcontainern, um die Haltbarkeit auf langen Seereisen zu schützen. Subventionierte Wetterstationen in Limpopo liefern Frühwarnindizes für parametrische Versicherungsauszahlungen, die das Risiko für Kleinbauern senken. Da Agrartechnologie die Ernährungssicherheit berührt, kofinanzieren Kreditgeber und Entwicklungsorganisationen Einsätze und beschleunigen damit die ländliche Sensordichte sowie die Diversifizierung von Einnahmequellen im IoT-Markt in Südafrika.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Geografische Analyse
Gauteng verankert die Unternehmensnachfrage mit 69 % 5G-Abdeckung, tiefen Finanzdienstleistungen und Hauptniederlassungen von Bergbaukonzernen und ist damit ein natürliches Sprungbrett für industrielle Analytikplattformen. Das Westkap verbindet eine florierende Start-up-Szene mit exportorientierter Gartenbaukultur und verwandelt Stellenboscher Testfelder in kommerzielle Smart-Farming-Verträge. Die Hafenkorridore und Automobilcluster von KwaZulu-Natal nutzen IoT, um Lieferkettenengpässe zu reduzieren; telematikstarke Lkw-Flotten teilen inzwischen Staudaten mit Zollmaklern, um die Liegeplatzzuweisung zu optimieren.
Ländliche Provinzen nutzen Satelliten-Links und LPWAN, um Turmbauwerke zu überspringen und Wetterstationen, Pumpsteuerungen und Anti-Wilderei-Halsbänder zu verbinden. Die Finanzierung von 15 Millionen Sigfox-Wasserzählern durch das nationale Finanzministerium erhöht die Gerätedichte über städtische Grenzen hinaus und vergrößert die Gesamtzahl adressierbarer Knoten, auch wo das Pro-Kopf-Einkommen geringer ist. Kommunen verknüpfen vernetzte Beleuchtung, Videoüberwachung und Parken zu integrierten Befehlszentren, die Bürger zu App-basierten Serviceanfragen ermutigen, die neue Datenpools für prädiktive Planung schaffen.
Der grenzüberschreitende Handel mit Namibia und Botswana veranlasst Logistikakteure, Multi-IMSI-SIM-Karten einzusetzen und so ein lückenloses Tracking entlang des Trans-Kalahari-Korridors zu gewährleisten. Da ICASA eine technologieneutrale Spektrumlizenzierung durchsetzt, stehen Satellitenbetreiber beim Aufbau neuer Bodenstationen vor minimalen bürokratischen Hürden – eine Haltung, die die regionale Interoperabilität stärkt. Insgesamt festigt der IoT-Markt in Südafrika seinen Einfluss als kontinentaler Knotenpunkt, exportiert Expertise in Nachbarstaaten und zieht multinationale Plattformanbieter an, die afrikanische Hauptniederlassungen in Johannesburg oder Kapstadt eröffnen.
Regulatorisches Umfeld
IoT-Einsätze in Südafrika unterliegen den Rahmenbedingungen der ICASA für die Zulassung von Kommunikationsgeräten und das Spektrummanagement, zusammen mit nationalen Daten- und Cybergesetzen wie POPIA und dem Cybercrimes Act, die regeln, wie Telemetriedaten verarbeitet und Endpunkte gesichert werden. Ein zentraler Wendepunkt bei der Durchsetzung war die staatlich gesteuerte Abschaltung von 2G/3G, einschließlich des Verbots der Typgenehmigung für reine 2G/3G-Geräte mit Wirkung vom 30. September 2024, was Geräte-OEMs und Integratoren zu LTE-M/NB-IoT und Multi-Bearer-Designs gedrängt hat.
Im Jahr 2026 bewegte sich die Regulierung weiter in Richtung neuer Zugangsmodelle und einer schnelleren Infrastrukturbereitstellung. Die ICASA veröffentlichte Vorschriften zum dynamischen Spektrumzugang und zum opportunistischen Spektrummanagement für die Bänder 3800-4200 MHz und 5925-6425 MHz (Mai 2026) und implementierte einen aktualisierten Zeitplan für die Typgenehmigung mit Wirkung vom 1. April 2026. Parallel dazu positionierte das Department of Communications and Digital Technologies (DCDT) IoT, KI und Cloud Computing als strategische Schwerpunktbereiche in seiner Planung für 2026-2027 und trieb eine politische Ausrichtung voran, die auf den schnellen Ausbau elektronischer Kommunikationseinrichtungen zielt. Dies hat direkte Auswirkungen auf die Kosten und Zeitpläne der IoT-Netzverdichtung und den Aufbau privater Netze.
Wertschöpfungskettenanalyse
Die südafrikanische IoT-Wertschöpfungskette beginnt mit der Beschaffung von Geräten und Modulen (überwiegend importiert, mit begrenzter lokaler Montage für robuste oder spezialisierte Designs) und erstreckt sich über die Konnektivitätsbereitstellung (Mobilfunk, LPWAN und aufkommende satellitenhybride Architekturen), Gerätemanagement, Cloud-/Edge-Hosting, Anwendungsplattformen bis hin zur Systemintegration in vertikale Arbeitsabläufe. Mobilfunknetzbetreiber und ihre Unternehmenssparten (insbesondere MTN, Vodacom und Telkom) spielen eine überproportionale Rolle, indem sie SIM/eSIM-Konnektivität, Managed Services und Plattformen bündeln. Aktuelle Beispiele sind die Einführung einer Connectivity Management Platform (CMP) durch MTN Connected Things mit Eseye im zweiten Quartal 2025 und die Einführung von Local Breakout durch Vodacom Business im September 2025, um den globalen SIM-Verkehr lokal zu leiten, was die Latenz senkt und Anforderungen an Datenresidenz und Compliance unterstützt.
Nachgelagert prägen kommunale Versorgungsunternehmen und Smart-City-Käufer die Vertriebsstruktur durch Rahmenausschreibungen, wobei der übergreifende RT-29-Vertrag des National Treasury als Skalierungsmechanismus für Smart Metering und verwandte Dienstleistungen dient. Engpässe bei der Umsetzung konzentrieren sich auf die Migration von Altsystemen zu modernen Systemen und die betriebliche Widerstandsfähigkeit: Der Zeitplan für die Abschaltung von 2G/3G treibt Nachrüstzyklen für installierte Bestände an, und Lastabschaltungen erhöhen die Stückliste und den Bedarf an Vor-Ort-Service für die Stromversorgung an Gateways, Basisstationen und Edge-Standorten. Infolgedessen verschiebt sich mehr Wertschöpfung hin zu Lebenszyklusmanagement, Überwachung und ergebnisbasierten Dienstleistungsverträgen.
Wettbewerbslandschaft
Vodacom, MTN und Telkom verankern Konnektivität durch landesweite Mobilfunk- und LPWAN-Infrastrukturen und können damit Datentarife mit Cloud-Gateways und verwalteten Dashboards bündeln. Ihre kombinierte Infrastrukturtiefe bietet Skaleneffekte, doch die strategische Differenzierung liegt nun höher im Stack. MTN investiert jährlich 690 Millionen USD in Edge-Cloud- und KI-Beschleuniger, während Vodacoms Ausrichtung auf Microsoft und Google seine Anwendungsschicht-Bindung stärkt. Telkom nutzt staatliche Backbone-Routen, um Backhaul für kommunale Projekte günstig anzubieten und langfristige öffentliche Verträge zu sichern.
Auf der Anwendungsebene konkurrieren Tracker SA und Cartrack um Abonnements für Flottentelematik und nutzen Versicherungsanreize zur Steigerung der Akzeptanzraten. Red Ant Agri entwickelt maßgeschneiderte intelligente Aussaatgeräte und Feldtelemetrie, was den Trend zur Vertikalspezialisierung unter aufstrebenden Akteuren widerspiegelt. Plentify verfolgt ein Wohngebäude-Energiemanagement und integriert Warmwassersteuerungen, die die Spitzennachfrage bei Stromausfällen kappen. Globale Technologieriesen wie IBM, Cisco und Huawei betten Middleware- und Sicherheitsmodule in diese lokalen Angebote ein und teilen Erlöse über gemeinsame Vermarktungsvereinbarungen.
Die Nachfrage nach sicheren, stromresilienten Lösungen schafft Chancen für Spezialisten in den Bereichen Batterie-Augmentation, Edge-Computing und Zero-Trust-Orchestrierung. Systemintegratoren, die Operational-Technology-Protokolle neben IT-Governance beherrschen, erlangen einen Vorteil in Brownfield-Bergwerken und Fabriken. Da Käufer schlüsselfertige Ergebnisse anstreben, werden Partnerschaften, die Netzwerkreichweite mit Domänenkompetenz verbinden, voraussichtlich künftige Marktanteilsgewinne im IoT-Markt in Südafrika prägen.
Führende Unternehmen im IoT-Markt Südafrika
MTN Group
Microsoft Corporation
IBM Corporation
Huawei Technologies
Vodacom Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Digitalisierung von Versorgungsunternehmen, verankert in der öffentlichen Beschaffung, bleibt ein klarer Freiraum, wobei RT-29 einen strukturierten Weg bietet, um Smart Metering, Leckerkennung und die kommunale Einnahmensicherung über Pilotprojekte hinaus zu skalieren. Der Wandel zeigt sich bereits in Vergaben und Ernennungen, darunter die Auswahl von Sigfox South Africa zur Bereitstellung von Konnektivität für mehr als 15 Millionen intelligente Wasserzähler im Rahmen von RT-29 (Juni 2024), die Ernennung von Vodacom als Anbieter von Smart-Metering-Diensten im Rahmen von RT-29 (Mai 2024) und der Beginn der Einführung fortschrittlicher Smart-Metering-Lösungen für Kommunen durch MTN Business im Rahmen desselben Vertrags (Februar 2025). Mit der Ausweitung dieser Einsätze entsteht angrenzende Nachfrage nach Analytik, Sicherheit im Gerätelebenszyklus sowie Integration in Abrechnungs-, Außendienst- und Betrugserkennungsprozesse.
Datenresidenz und Architekturen mit geringer Latenz unterstützen auch das Inland-Hosting, Edge-Computing und Managed-IoT-Sicherheit, die den Anforderungen regulierter Branchen entsprechen. Die Einführung von Local Breakout durch Vodacom Business im September 2025 spiegelt die Neugestaltung der Konnektivität wider, um den IoT-SIM-Verkehr lokal zu halten, während Microsofts Zusage vom April 2026 über 329 Millionen USD für den Ausbau der Cloud-Infrastruktur in Südafrika zusätzliche inländische Kapazitäten für IoT-Data-Lakes und KI-Workloads unterstützt, bei denen Strom- und Wasserbereitschaft limitierende Faktoren sind. Im Bereich Konnektivität schaffen die Maßnahmen der ICASA zum dynamischen Spektrumzugang und zur damit verbundenen Spektrumplanung 2026 einen Weg für Modelle geteilten Spektrums und private-netzähnliche Einsätze, die zu industrieller Automatisierung und Smart-City-Verdichtung passen. Dies erhöht wiederum den Wert der Standardisierung von Compliance, Gerätezertifizierung und Multi-Netzwerk-Betrieb über Mobilfunk-, LPWAN- und satellitenhybride Verbindungen für Systemintegratoren.
Aktuelle Branchenentwicklungen
- April 2026: Microsoft sagte 329 Millionen USD für den Ausbau der Cloud-Infrastruktur in Südafrika zu, einschließlich des Erwerbs von Rechenzentrumsgrundstücken und Aufrüstungen zur Strom- und Wasserbereitschaft sowie Qualifizierungsinitiativen. Dies stärkt die lokale Hosting-Kapazität für hochvolumige IoT-Telemetrie und Analytik und unterstützt datenresidenzgetriebene Architekturen für regulierte Branchen.
- September 2025: Vodacom Business führte Local Breakout (LBO) in Südafrika ein, um den globalen IoT-SIM-Verkehr lokal statt über ausländische Gateways zu leiten. Die Änderung reduziert die Latenz und unterstützt Anwendungsfälle, die eine inländische Verarbeitung und Compliance erfordern, und stärkt die Positionierung von Vodacom bei IoT-Ausschreibungen im öffentlichen Sektor und Finanzdienstleistungsbereich.
- Juni 2024: Sigfox South Africa wurde ausgewählt, Konnektivität für mehr als 15 Millionen intelligente Wasserzähler im Rahmen des RT-29-Ausschreibungsrahmens des National Treasury bereitzustellen. Der Umfang dieses Programms erhöht die LPWAN-Gerätevolumina und schafft einen Folgemarkt für Dienstleistungen bei Installation, Überwachung und Integration in kommunale Einnahmen- und Wasserverlustmanagementsysteme.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der südafrikanische IoT-Markt definiert als die Umsätze, die mit vernetzten Geräten und dem ermöglichenden Stack erzielt werden, der ihre Funktion ermöglicht, einschließlich Konnektivität, Plattformen/Software und damit verbundenen Dienstleistungen, die branchenübergreifend in Südafrika eingesetzt werden.
Ausschlüsse aus dem Geltungsbereich: Verbraucherprodukte, die nicht Teil eines IoT-Einsatzes sind (wie eigenständige Wearables), sowie reine Telekom-Sprach- und Datentarife, die nicht mit IoT-Konnektivität verknüpft sind, werden ausgeschlossen.
Übersicht der Segmentierung
- Nach Komponente
- Hardware
- Software und Plattformen
- Konnektivität
- Dienstleistungen
- Nach Konnektivitätstechnologie
- 4G/5G-Mobilfunk-IoT (inkl. NB-IoT, LTE-M)
- Älteres 2G/3G-Mobilfunk-IoT
- Nicht-zelluläres LPWAN (LoRa, Sigfox)
- Kurzreichweite (WLAN, BLE, Zigbee, RFID)
- Satelliten- und Hybrid-IoT
- Nach Anwendungskategorie
- Flotten- und Asset-Tracking (Logistik, Bergbau)
- Intelligente Messgeräte (Wasser, Strom, Gas)
- Industrieautomatisierung / Predictive Maintenance
- Intelligente Landwirtschaft und Klimaüberwachung
- Vernetztes Gesundheitswesen / Fernpatientenüberwachung
- Intelligenter Einzelhandel und POS
- Consumer-Smart-Home
- Sicherheit und Schutz (Überwachung, Alarmanlagen)
- Mikro / Prosumer
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung legte die Grundstruktur des Modells fest und half uns festzulegen, was als IoT-Umsatz in Südafrika zu zählen ist. Wir stützten uns auf öffentliche Quellen wie Statistics South Africa für Branchenindikatoren, ICASA-Veröffentlichungen für Telekom- und Spektrumkontext sowie das Department of Communications and Digital Technologies für nationale digitale Prioritäten, die die Zeitpläne der Einführung prägen.
Um die Annahmen realistisch zu halten, zogen wir auch Quellen wie Veröffentlichungen der ITU und der GSMA für Konnektivitätstrends heran und nutzten Makroreihen der Weltbank für Inflation und Wechselkurskontext, um die USD-Dimensionierung jahresübergreifend konsistent zu halten. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung wurden dann verwendet, um die Ausgabenrichtung nach Branche und den Zeitpunkt neuer Einsätze zu validieren. Bei Bedarf wurden kostenpflichtige Datenbankabonnements nur genutzt, um die finanzielle Prüfung von Unternehmen, die Patentrecherche sowie die Nachverfolgung von Verträgen und Ausschreibungen für IoT-Einführungen im öffentlichen Sektor und in Großunternehmen zu beschleunigen. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden während des Forschungsprozesses zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Konnektivitätsanbietern, IoT-Lösungsintegratoren, Plattform- und Softwarespezialisten, Geräte- und Modulvertreibern sowie Endnutzern, die IoT in Branchen wie Versorgungsunternehmen, Transport, Einzelhandel, Bergbau und Fertigung beschaffen. Wir nutzten diese Gespräche, um die Aufteilung der Umsätze über Komponenten hinweg zu überprüfen, typische Preisgestaltung und Einsatzgrößen zu bestätigen und zu validieren, ob das gemeldete Wachstum durch neue Anschlüsse, höherwertige Dienstleistungen oder Verlängerungen getrieben wurde. Die Abdeckung war ausgewogen über die wichtigsten Wirtschaftszentren des Landes verteilt, um Unterschiede im Zeitpunkt der Unternehmenseinführung widerzuspiegeln.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 36 % | CXOs: 16 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 19 % | Manager: 52 % |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Ansatz, bei dem Branchennachfragesignale in einen IoT-Ausgabenpool umgewandelt und dann auf Basis validierter Adoptionsmuster auf Hardware, Software/Plattform, Konnektivität und Dienstleistungen aufgeteilt wurden. Parallel dazu wurden selektive Bottom-up-Prüfungen unter Verwendung von Stichproben von Lieferanten- und Integratorenumsatzbereichen, typischen Einsatzgrößen und beobachteter Preisgestaltung durchgeführt, was half, die Gesamtwerte anzupassen, wenn einzelne Eingaben zu optimistisch erschienen.
Zu den wichtigsten Faktoren, die das Modell prägten, gehörten das Tempo neuer IoT-Anschlüsse, Verschiebungen des Mixes hin zu Managed Services, die durchschnittliche wiederkehrende Konnektivitätspreisgestaltung, Zyklen des Geräteaustauschs in rauen Betriebsumgebungen (z. B. Bergbau und Logistik) sowie der zeitliche Ablauf der 4G- und 5G-Abdeckung, der sich darauf auswirkt, was wirtschaftlich einsetzbar ist. Wir verfolgten auch die Richtung der Unternehmensdigitalisierungsausgaben und öffentliche Programme für intelligente Infrastruktur, da diese den Markt oft in Sprüngen und nicht in glatten Linien bewegen.
Für die Prognose verwendeten wir eine Szenarioanalyse, verankert an einem Basisszenario, da das IoT-Wachstum stark von Netzwerkupgrades, Einschränkungen der Stromzuverlässigkeit und Investitionszyklen in Schlüsselindustrien beeinflusst werden kann. Die Annahmen wurden anhand von Primärfeedback zur Pipeline-Stärke, der erwarteten Bewegung der durchschnittlichen Verkaufspreise und dem Anteil der Projekte, die von Pilotprojekten zu skalierten Einführungen übergehen, angepasst. Wo Bottom-up-Daten unvollständig waren, wurden Lücken durch die Anwendung konservativer Durchdringungsraten auf die relevante Branchenbasis geschlossen und die implizierten Ausgaben anschließend mit interviewbasierten Realitätsprüfungen abgeglichen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch stufenweise Gegenprüfungen, damit die endgültige Zahl mit beobachtbaren Marktsignalen übereinstimmt. Die Ergebnisse wurden mit unabhängigen Indikatoren wie Konnektivitätswachstum, Investitionsrichtung der Branche und öffentlicher Einführungsaktivität verglichen, und anschließend wurde die Abweichung überprüft, um Ausreißer zu kennzeichnen, die einer Überarbeitung bedurften.
Vor der endgültigen Freigabe wurden Annahmen und Berechnungen von einem weiteren Analysten überprüft, und größere Änderungen führten zu einer erneuten Kontaktaufnahme mit ausgewählten Interviewpartnern, um zu bestätigen, was sich tatsächlich verändert hat. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse auftreten, etwa große regulatorische Änderungen, plötzliche Währungsbewegungen oder große Projektankündigungen. Kurz vor der Auslieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Aktualisierungen und Interviewerkenntnisse konsistent in Tabellen und Erzähltext widergespiegelt werden.
Vergleich der Marktdimensionierung von Mordor Intelligence für den südafrikanischen IoT-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für den südafrikanischen IoT-Markt variieren oft, da der Begriff IoT in verschiedenen Quellen unterschiedlich gezählt wird und der Markt als Anschlüsse, Lösungsumsatz oder ein breiteres digitales Ausgabenbudget ausgedrückt werden kann. Unterschiede im Basisjahr, im Zeitpunkt der Wechselkursberechnung und darin, ob Prognosen eine gleichmäßige oder sprunghafte Adoption annehmen, tendieren ebenfalls dazu, die Spanne zu vergrößern.
Der Hauptunterschied ergibt sich daraus, ob Konnektivität und laufende Dienstleistungen zusammen mit Geräten und Plattformen gezählt werden. Mordor Intelligence erfasst IoT über Hardware, Software, Konnektivität und Dienstleistungen in Südafrika und verknüpft die Aufteilung dann mit validierter Akzeptanz nach Endverbraucherbranchen, wobei die Preisannahmen vor der Finalisierung der aktuellen Jahreszahl aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,85 Mrd. USD (2026) | |
| Branchenverbandsbericht A | 7,80 Mrd. USD (2025) | Diese Zahl wird als breite IoT-Umsatzspanne dargestellt und kann eine weiter gefasste Interpretation von Lösungs- und Digitalausgaben widerspiegeln, mit begrenzter Klarheit darüber, wie Hardware, Konnektivität und Dienstleistungen getrennt werden und wie das Timing der Währungsumrechnung gehandhabt wird. |
| Fachverlag B | 4,98 Mrd. USD (2022) | Diese Schätzung verwendet ein älteres Basisjahr und scheint eine aggressivere Wachstumskurve einzubeziehen, was die zukünftige Zahl aufblähen kann, wenn die frühzeitige Adoption ohne erneute Überprüfung der Preisgestaltung und der Umwandlungsraten bei skalierten Einsätzen extrapoliert wird. |
Der Vergleich zeigt, dass der Großteil der Abweichung durch Umfang und Zeitpunkt erklärt wird und nicht durch eine tatsächliche Uneinigkeit über die Nachfragerichtung. Indem wir das Modell an komponentenbasierte Ausgaben binden und es gegen Adoptions- und Preisannahmen gegenprüfen, die jedes Jahr erneut getestet werden können, erhalten wir eine Marktgröße, die leichter reproduzierbar und über die Zeit nachverfolgbar ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der IoT-Markt in Südafrika derzeit?
Der Markt wird im Jahr 2026 auf 4,85 Milliarden USD geschätzt und soll bis 2031 einen Wert von 8,86 Milliarden USD erreichen.
Welches Komponentensegment wächst am schnellsten?
Dienstleistungen expandieren bis 2031 mit einer CAGR von 16,78 %, da Unternehmen verwaltete Analytik und Integrationsunterstützung nachfragen.
Warum gewinnen Satellitenverbindungen in Südafrika an Bedeutung?
Satelliten- und Hybridverbindungen wachsen mit einer CAGR von 20,74 %, da sie Netzwerkausfälle durch Lastabwurf umgehen und ländliche Gebiete abdecken, in denen die Mobilfunkversorgung schwach ist.
Wie groß ist die Chance im Bereich Flotten- und Asset-Tracking?
Flotten- und Asset-Tracking entfallen 2025 auf 24,40 % des Marktanteils im IoT-Markt in Südafrika, was eine stabile Nachfrage in Bergbau und Logistik unterstreicht.
Was ist das größte Hemmnis für das Marktwachstum?
Netzwerkausfallzeiten durch Lastabwurf ziehen 3,2 Prozentpunkte von der prognostizierten CAGR ab und machen Stromresilienz zur Voraussetzung für neue Implementierungen.
Welche Provinz ist führend bei der IoT-Akzeptanz?
Gauteng führt mit 69 % 5G-Abdeckung und einer dichten Konzentration von Unternehmenszentralen, was die Frühphasennachfrage nach industrieller Analytik antreibt.
Seite zuletzt aktualisiert am:



