
Marktgröße und Marktanteil des Solarmodul-Recyclings
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 461.11 Millionen US-Dollar |
| Marktgröße (2031) | 718.7 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 9.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Solarmodul-Recycling-Marktes durch Mordor Intelligence
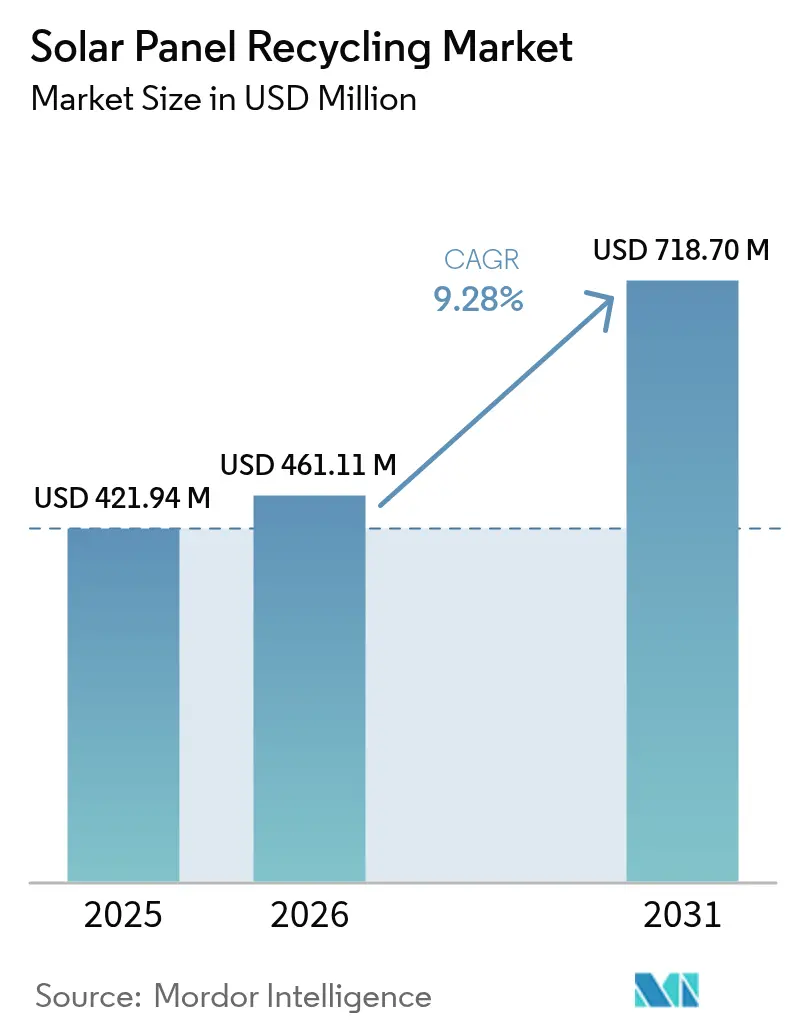
Die Marktgröße des Solarmodul-Recyclings wird voraussichtlich von 421,94 Mio. USD im Jahr 2025 auf 461,11 Mio. USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 9,28 % über den Zeitraum 2026–2031 voraussichtlich 718,7 Mio. USD erreichen.
Gesetzliche Vorgaben, eine bevorstehende Welle von Ersatzinstallationen der ersten Generation und steigende Rohstoffwerte verändern gemeinsam die Geschäftsmodelle. Europas auf der WEEE-Richtlinie basierende Regelungen sorgen für planbare Materialströme, während die Vereinigten Staaten Anreize aus dem Inflation Reduction Act für den Aufbau inländischer Recyclingkapazitäten einsetzen. Mechanische Verfahren dominieren derzeit, doch präzise Lasersysteme skalieren rasch, da Entwickler eine reinere Rückgewinnung von Silber und Silizium anstreben. Das Reshoring von Lieferketten steigert die Nachfrage nach sekundären kritischen Mineralien zusätzlich, und versicherungsgebundene Stilllegungsfonds wandeln die Endphasen-Compliance in eine erlösgesicherte Dienstleistungslinie um.
Wesentliche Erkenntnisse des Berichts
- Nach Prozess hielt die mechanische Methode im Jahr 2025 einen Marktanteil von 63,72 % am Solarmodul-Recycling-Markt, während die Lasertechnologie bis 2031 voraussichtlich eine CAGR von 14,88 % erzielen wird.
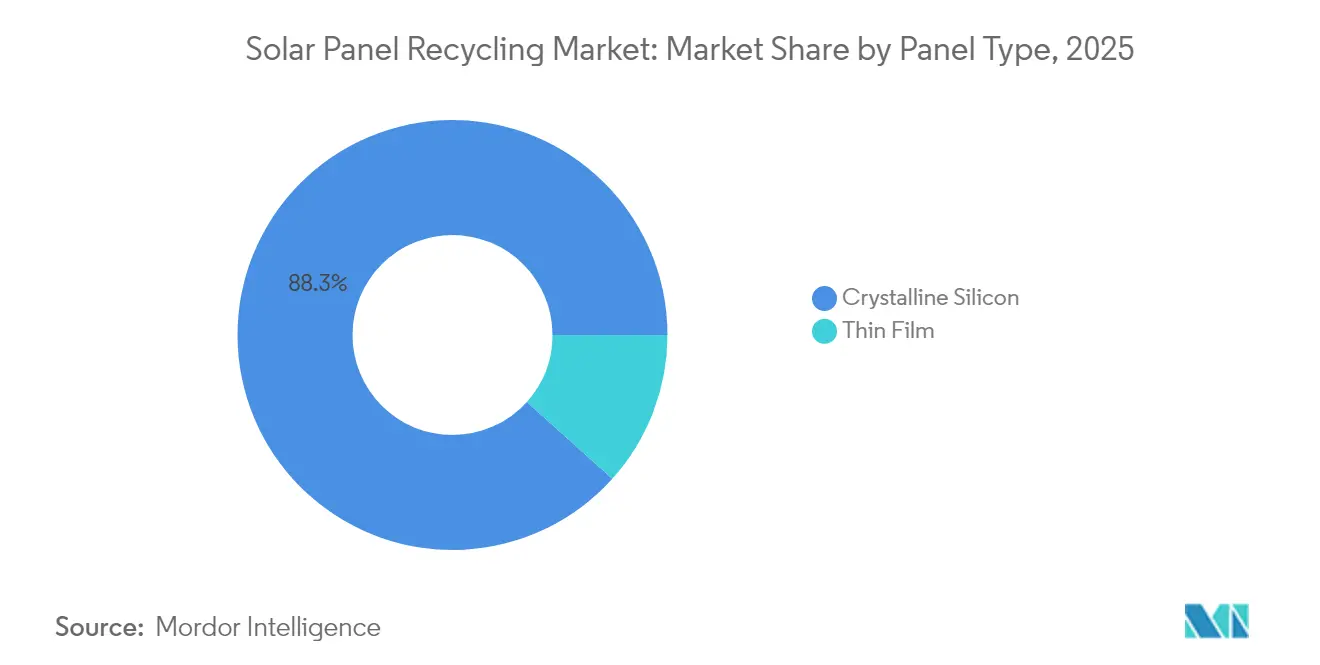
- Nach Modultyp entfiel im Jahr 2025 ein Anteil von 88,34 % der Marktgröße des Solarmodul-Recyclings auf kristallines Silizium; Dünnschichtmodule werden bis 2031 voraussichtlich eine CAGR von 17,46 % aufweisen.
- Nach Lebensdauer machten Module mit normalem Ausfall im Jahr 2025 einen Marktanteil von 72,45 % am Solarmodul-Recycling-Markt aus, während Module mit Frühausfall bis 2031 voraussichtlich eine CAGR von 13,52 % verzeichnen werden.
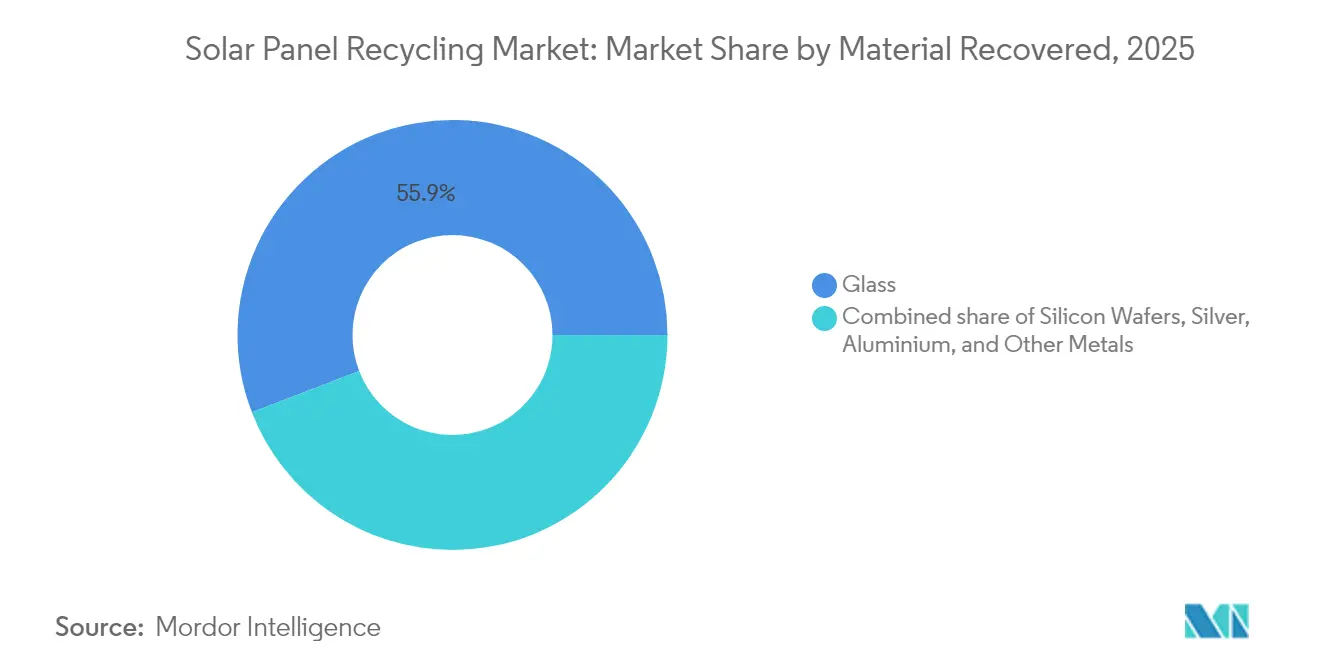
- Nach rückgewonnenem Material entfiel auf Glas im Jahr 2025 ein Anteil von 55,85 % der Marktgröße des Solarmodul-Recyclings, und die Silberrückgewinnung wird bis 2031 voraussichtlich eine CAGR von 13,07 % aufweisen.
- Nach Geografie führte Europa im Jahr 2025 den Solarmodul-Recycling-Markt mit einem Anteil von 38,15 %; die Region Asien-Pazifik wird zwischen 2026 und 2031 voraussichtlich eine CAGR von 15,92 % erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse des Solarmodul-Recycling-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Welle auslaufender Photovoltaikmodule, 2025–2030 | 2.80% | Europa, Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Globale Ausbreitung von WEEE-ähnlichen Vorschriften | 2.10% | Europa federführend; Nordamerika und Asien-Pazifik im Aufholprozess | Langfristig (≥ 4 Jahre) |
| Steigende Silber-, Indium- und andere Mineralienpreise | 1.90% | Global, stärker dort, wo fortgeschrittene Anlagen vorhanden sind | Kurzfristig (≤ 2 Jahre) |
| Kostenreduzierung durch mechanisch-thermische Hybridverfahren | 1.40% | Nordamerika, Europa, bald Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Reshoring der Lieferkette für sekundäre Mineralien | 1.20% | Vorwiegend Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Versicherungsgebundene Stilllegungsfonds | 0.80% | Frühe Einführung in Industriemärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Welle auslaufender Photovoltaikmodule in den Jahren 2025–2030
Ein Vierteljahrhundert nach dem ersten Boom durch Einspeisevergütungen nähert sich eine Welle von Altanlagen dem Ende ihrer Betriebszeit. Italien erwartet bis 2050 4,52 Mio. t Photovoltaik-Abfall, mit einem Spitzenwert um 2036, wenn frühe Dachinstallationsanreize ihre Nutzungsdauer überschreiten.[1]A. Latini, "Prognose des italienischen Photovoltaik-Abfalls," Energies, mdpi.com China, mit einer installierten Leistung von 393 GW bis 2022, rechnet bis 2030 mit 18 GW an ausgesonderten Modulen und hat dedizierte Recycling-Arbeitsgruppen eingerichtet, um diesen Strom zu bewältigen.[2]Chinesische Photovoltaik-Industrievereinigung, "Arbeitsgruppen für Photovoltaikmodule am Lebensende," cpia.cn Die Volumenbündelung senkt die spezifischen Logistikkosten und ermöglicht es den Verarbeitern, hochpräzise Anlagen zu amortisieren, wodurch sich der Solarmodul-Recycling-Markt von der Abfallentsorgung hin zur Wertschöpfung verlagert.
Globale Ausweitung von WEEE-konformen Compliance-Vorgaben nach EU-Vorbild
Die Ziele der Europäischen Union von 85 % Sammelquote und 80 % Materialrückgewinnung sind zum weltweiten Standardmodell geworden. Das Rücknahmepflichtgesetz des Bundesstaates Washington trat im Juli 2025 in Kraft. South Carolina folgte 2024 mit einem Registrierungssystem für Anlagen mit einer Fläche größer als 13 Acres. Geplante US-bundesstaatliche Regelungen für universellen Abfall, vorgesehen für Mitte 2025, würden die bundesstaatübergreifenden Anforderungen harmonisieren. Für Investoren stützen planbare Compliance-Kosten mehrjährige Amortisierungszeiträume von Recyclinganlagen, und für den Solarmodul-Recycling-Markt sichern die Vorgaben einen wiederkehrenden Rohstoffzufluss.
Steigender Rohstoffwert von Silber, Indium und anderen kritischen Materialien
Die Silberpreise lagen im Jahr 2024 durchschnittlich bei 680 USD/kg für Photovoltaikpaste.[3]Internationales Institut für Edelmetalle, "Silberverwendung in der Photovoltaik 2024," ipmi.org Der Sektor verbrauchte 6.577 t – 19 % der weltweiten Nachfrage. Fortschrittliche Elektrodeposition extrahiert nun 98,7 % des Silbers aus geschredderten Zellen. Indiumknappheit zeichnet sich ab, da Heterojunction-Module skalieren; Recycling könnte einen erheblichen Anteil dieses Metalls decken, das derzeit im Inland in den Vereinigten Staaten nicht abgebaut wird. Hohe Metallwerte haben den Solarmodul-Recycling-Markt bereits vor Berücksichtigung vermiedener Deponiegebühren in die Rentabilität geführt.
Mechanisch-thermische Hybridverfahren im kommerziellen Maßstab senken Recyclingkosten erheblich
Herkömmliches Schreddern gewinnt Massenglas zurück, verunreinigt jedoch hochwertige Metalle. Hybridlinien integrieren heute mechanisches Rahmenentfernen, thermische Delamination bei niedrigen Temperaturen und präzise Pick-and-Place-Robotik, was eine nahtlose Integration dieser Prozesse ermöglicht. SOLARCYCLE meldet eine 95-prozentige Materialwertrückgewinnung nach dem Einsatz von mikrowellenunterstützter Delamination und KI-gestützter Qualitätskontrolle. Akademische Pilotversuche mit überkritischem CO₂ erzielen eine 96-prozentige Rückgewinnung von Glas und Metallen bei geringerer Energieintensität als gasbefeuerte Öfen. Diese Fortschritte definieren die Wirtschaftlichkeit im gesamten Solarmodul-Recycling-Markt neu.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Recyclingkosten übersteigen weiterhin den Wert von rückgewonnenem Massenglas | -1.80% | Alle Märkte, glaspreissensible Regionen | Kurzfristig (≤ 2 Jahre) |
| Lückenhafte Sammellogistik | -1.40% | Nordamerika, Schwellenländer | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Eigentum an Dachanlagen | -1.10% | Märkte mit hohem Wohngebäudeanteil weltweit | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Gefahrguttransportvorschriften | -0.90% | Besonders streng in OECD-Ländern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Recyclingkosten übersteigen weiterhin den Wert des rückgewonnenen Massenglases
Glas macht zwei Drittel der Masse eines Moduls aus, bietet jedoch einen minimalen Wiederverkaufswert. Die Recyclingkosten für ein Modul können zwischen 15 und 45 USD liegen, verglichen mit 2 USD für die Deponierung.[4]EnergyBin, "Kostenvergleich: Recycling vs. Deponierung für Photovoltaikmodule," energybin.com Pilotprojekte in Europa haben jedoch Flachglas produziert, das Photovoltaik-Qualitätsspezifikationen erfüllt, was andeutet, dass hochwertiges kohlenstoffarmes Glas die Lücke schließen könnte. Kurzfristig bleiben Subventionen und Ökodesign-Vorschriften für den Glasanteil des Solarmodul-Recycling-Marktes unerlässlich.
Lückenhafte Sammellogistik und Rückführungsliefernetzwerke
In vielen Rechtsordnungen fehlen standardisierte Abholpunkte, insbesondere für verstreute Dachanlagen. Simulationsstudien in New South Wales zeigen, dass eine Netzwerkoptimierung die Kosten um bis zu 37 % senken kann, die anfänglichen Investitionsausgaben jedoch erheblich sind. PV CYCLE in Europa hat mobile Schredder demonstriert, die zu regionalen Depots reisen, und bietet damit ein Modell, das andere übernehmen könnten. Solange sich die Infrastruktur nicht verdichtet, wird die fragmentierte Logistik den Solarmodul-Recycling-Markt weiterhin hemmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Prozess: Präzisionslaser fordern mechanische Bestandsanlagen heraus
Mechanisches Schreddern hielt im Jahr 2025 einen Marktanteil von 63,72 % am Solarmodul-Recycling-Markt und wurde aufgrund seiner geringen Investitionskosten und bewährten Durchsatzleistung bevorzugt. Die lasergestützte Delamination wächst jedoch mit einer CAGR von 14,88 %, indem Femtosekundenimpulse eingesetzt werden, um Zellen ohne Aufschmelzen der Lötverbindungen abzulösen und so die Silberreinheit zu erhalten. Die Marktgröße des Solarmodul-Recyclings für Laserlinien wird voraussichtlich auf das Dreifache ansteigen, wenn NREL-Ergebnisse von der Pilot- zur kommerziellen Nutzung übergehen. Hybride Verfahrensabläufe, die mit Rahmenentfernung beginnen und mit Laser- oder thermischer Delamination enden, weisen nun Rückgewinnungsraten von nahezu 95 % auf und verringern den Kostennachteil gegenüber Rohstoffimporten. Anlagen der zweiten Generation koppeln zunehmend maschinelle Bilderkennungssortiergeräte mit Robotergreifern, was den Handarbeitsaufwand um die Hälfte reduziert und die Betriebssicherheit verbessert. Mechanische Plattformen verarbeiten weiterhin effizient Glas und Aluminium, insbesondere bei versorgungsmaßstäblichen Beständen. Das Nebeneinander von Großmengen- und Präzisionswertströmen verdeutlicht den Übergang des Solarmodul-Recycling-Marktes von einem Einzel-Technologie-Dienst zu einem diversifizierten Prozessportfolio, das für einen Mix von Ausgangsstoffen optimiert ist.
Nach Modultyp: Dominanz von kristallinem Silizium trifft auf Aufschwung der Dünnschicht
Kristalline Siliziummodule machten 88,34 % der im Jahr 2025 anfallenden Abfallmengen aus und bilden damit das Fundament der Marktgröße des Solarmodul-Recyclings für diese Kategorie. Dünnschichtvolumina bleiben gering, werden jedoch bis 2031 voraussichtlich eine CAGR von 17,46 % aufweisen, da CIGS- und CdTe-Installationen zunehmen, insbesondere im Versorgungsmaßstab. First Solars globales Netzwerk, das nahezu 400.000 t CdTe-Module recycelt hat, zeigt eine Materialrückgewinnungsrate von 95 % und setzt einen Benchmark, den andere Dünnschichtunternehmen anstreben.
Die Wirtschaftlichkeit divergiert deutlich: Kristalline Verfahren betonen die Rückgewinnung von Silber und Wafern, während Dünnschichtströme auf Tellur, Cadmium und Indium abzielen. Spezialisierte Laugung und Elektrogewinnung können nun innerhalb von 48 Stunden 52 % oder mehr Indium gewinnen und begrenzen so das Rohstoffversorgungsrisiko für Heterojunction-Linien der nächsten Generation. Mit wachsender Modulvielfalt werden auch maßgeschneiderte Anlagen zunehmen, was dem Solarmodul-Recycling-Markt zwar Komplexität, aber auch Erlöstiefe hinzufügt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Lebensdauer: Frühausfall-Ströme gewinnen strategisches Gewicht
Module mit normalem Ausfall, die mehr als 25 Jahre in Betrieb waren, machen noch immer 72,45 % des Volumens aus und unterstreichen, wie klassischer Degradationsabbau den Marktanteil des Solarmodul-Recyclings beeinflusst. Module mit Frühausfall, also jünger als 10 Jahre, die häufig aufgrund von Effizienzupgrades oder Sturmschäden ersetzt werden, werden eine CAGR von 13,52 % erfahren. Diese jüngeren Einheiten behalten oft hochwertige Zellen, die für eine Aufarbeitung oder einen Sekundärverkauf vor der endgültigen Materialrückgewinnung geeignet sind.
Versicherungsgesellschaften beeinflussen diesen Teilmarkt, indem sie Reparatur-versus-Ersatz-Entscheidungen nach Hagel- oder Hurrikanereignissen vorgeben. Infrarot-Thermografie und EL-Bildgebung sind heute standardmäßige Triagetools, die Module in Wiederverwendungs-, Wiederverkaufs- oder Recyclingströme lenken. Diese Diagnoseschicht lenkt den Solarmodul-Recycling-Markt in Richtung eines Dienststapels, der Bewertung, Aufarbeitung und hochwertiges Recycling umfasst.
Nach rückgewonnenem Material: Glasvolumen, Silberwert
Glas machte 2025 55,85 % der Tonnage aus, doch stammten die Erlöse vorrangig aus Silber, dessen Rückgewinnungssegment voraussichtlich mit einer CAGR von 13,07 % wachsen wird. Innovationen wie die Salzätzung in geschmolzenem Hydroxid gewinnen 99 % des Silbers und 98 % des Siliziums zurück und reduzieren dabei die Kohlenstoffintensität. Gleichzeitig zielen geschlossene Glaskreislauflinien in Georgia darauf ab, jährlich 5–6 GW neuer Module mit recyceltem Flachglas zu versorgen und die Marktgröße des Solarmodul-Recyclings für Glas durch eine Niedrigkohlenstoff-Prämie zu steigern.
Neue zweistufige Laugungsverfahren liefern 99 % Aluminium, gefolgt von 99,9 % hochreinem Silber. Durch die Integration von Mehrmetallströmen in einzelne Anlagen reduzieren die Betreiber Abfallströme und steigern den ROIC, was eine wertbasierte Hierarchie im gesamten Solarmodul-Recycling-Markt festigt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
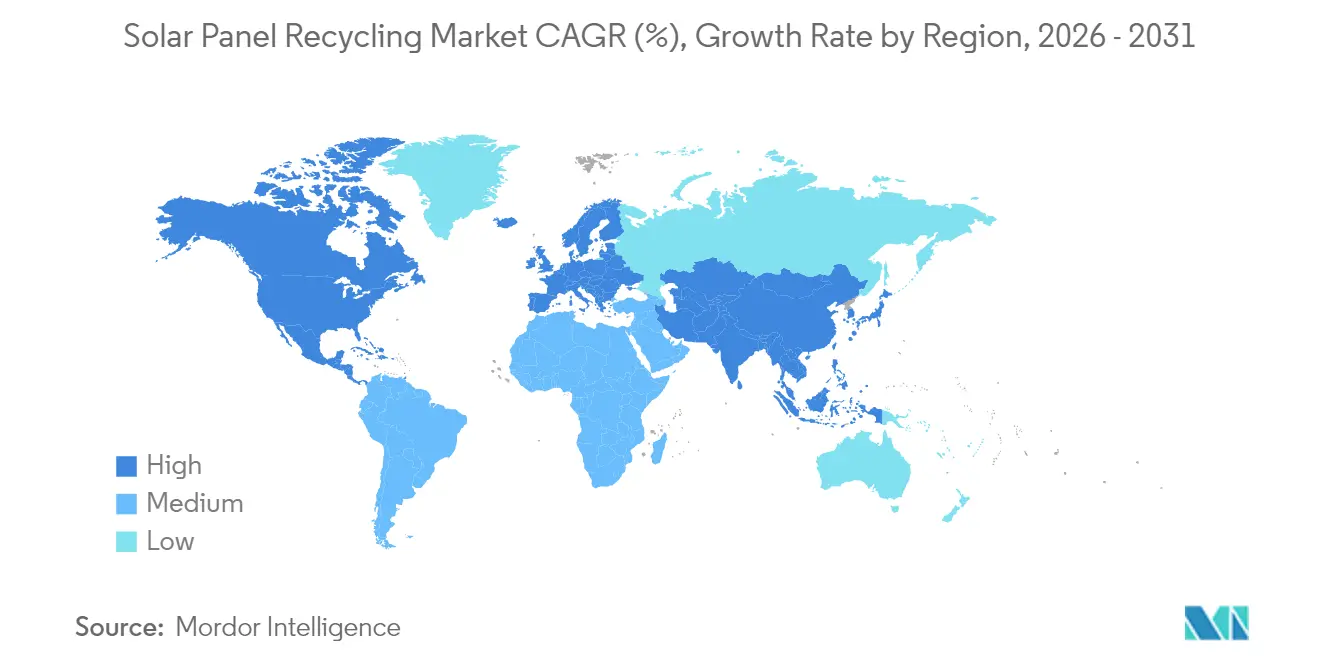
Europa kontrollierte im Jahr 2025 38,15 % des Solarmodul-Recycling-Marktes, vorrangig aufgrund der Umsetzung verbindlicher Sammelquoten von 85 % und Rückgewinnungsschwellen von 80 % gemäß der WEEE-Richtlinie. Deutschland prognostiziert bis 2030 400.000–1 Mio. t Photovoltaik-Abfall, was Kapazitätserweiterungen im Einklang mit den strengeren Recyclingfähigkeitskriterien der Ökodesign-Richtlinie katalysiert. Grenzüberschreitende Kooperationen, wie die Partnerschaft von AGC Glass Europe mit ROSI für ultrakohlenstoffarmes Glas, veranschaulichen die industrielle Ausrichtung auf die Kreislaufwirtschaftspolitik.
Asien-Pazifik ist auf eine CAGR von 15,92 % ausgerichtet, da Chinas installierte Basis von 393 GW in den weltweit größten Pool auslaufender Anlagen umgewandelt wird. Durch CP-finanzierte Arbeitsgruppen werden nationale Standards erarbeitet, und Pilotanlagen in Jiangsu und Shanxi skalieren mechanisch-thermische Hybridverfahren auf industrielles Niveau. Indiens Entwurfsregelungen sehen Fördermittel für die Lebensfähigkeitslücke für Recycler und verbindliche Abfallberichterstattung vor – Maßnahmen, die nach ihrer Verabschiedung Investitionen freisetzen dürften. Japans Rücklagenfondsregelung sichert die Finanzierung für Recycling und Landwiederherstellung und bietet ein replizierbares Modell für die Region.
Nordamerika profitiert von den Steuergutschriften des Inflation Reduction Act, die recycelte Metalle als inländischen Inhalt anerkennen. Das Rücknahmepflichtgesetz des Bundesstaates Washington von 2025 und die Genehmigungsregelungen South Carolinas von 2024 sorgen für sub-nationale Planungssicherheit. Die erwartete bundesstaatliche Einstufung als universeller Abfall im Jahr 2025 würde die bundesstaatübergreifenden Ströme vereinfachen. SOLARCYCLES 344-Mio.-USD-Anlage in Cedartown ist sinnbildlich für das Vertrauen des Privatsektors – mit einer Kapazität zur Verarbeitung von 10 Millionen Modulen pro Jahr und der Lieferung von 5–6 GW recyceltem Glas.

Regulatorisches Umfeld
Politische Rahmenwerke bestimmen zunehmend die Sammelmengen, die zulässigen Handhabungswege und die Wirtschaftlichkeit der Rückgewinnung. In der Europäischen Union fallen Photovoltaikmodule unter den Rahmen der WEEE-Richtlinie mit vorgeschriebenen Zielvorgaben (85% Sammelquote und 80% Materialrückgewinnung), und die Richtlinie (EU) 2024/884 verpflichtet die Europäische Kommission, bis zum 31. Dezember 2026 zu prüfen, ob die WEEE-Richtlinie 2012/19/EU überarbeitet werden muss, einschließlich der Möglichkeit einer eigenen PV-Kategorie getrennt von Großgeräten. In den Vereinigten Staaten wird die Behandlung von PV-Anlagen am Ende ihrer Lebensdauer hauptsächlich über bundesstaatliche Vorschriften geregelt, darunter das Rücknahmegesetz für Hersteller im Bundesstaat Washington, das ab Juli 2025 gilt, und New Jerseys S3399 (unterzeichnet im Januar 2026), das einen verpflichtenden Recyclingansatz verfolgt, der sich von typischen EPR-Strukturen unterscheidet.
Auch die nordamerikanischen Vorschriften bewegen sich in Richtung einer Neuklassifizierung von PV-Modulen, um Compliance und Logistik zu vereinfachen. Die US-EPA entwickelt einen vorgeschlagenen RCRA-Weg, um Solarmodule am Ende ihrer Lebensdauer in das föderale Programm für universellen Abfall aufzunehmen (40 CFR Part 273), während Kalifornien PV-Module weiterhin über den DTSC-Rahmen für universellen Abfall verwaltet und die AB-864 (2025-2026) erwägt, um alternative Verwaltungsstandards zur Verbesserung der Materialrückgewinnung zu entwickeln. Kanada setzt einen weiteren Ankerpunkt: Die Alberta Recycling Management Authority hat den Start eines provinziellen Solar-Recyclingprogramms zum 1. Oktober 2026 bestätigt, unterstützt durch eine Umweltgebührenstruktur (Entwurf: 14 CAD pro Modul ab 1 Quadratmeter oder größer), was einen Wandel hin zu gebührenfinanzierter Sammel- und Verarbeitungskapazität signalisiert.
Wettbewerbslandschaft
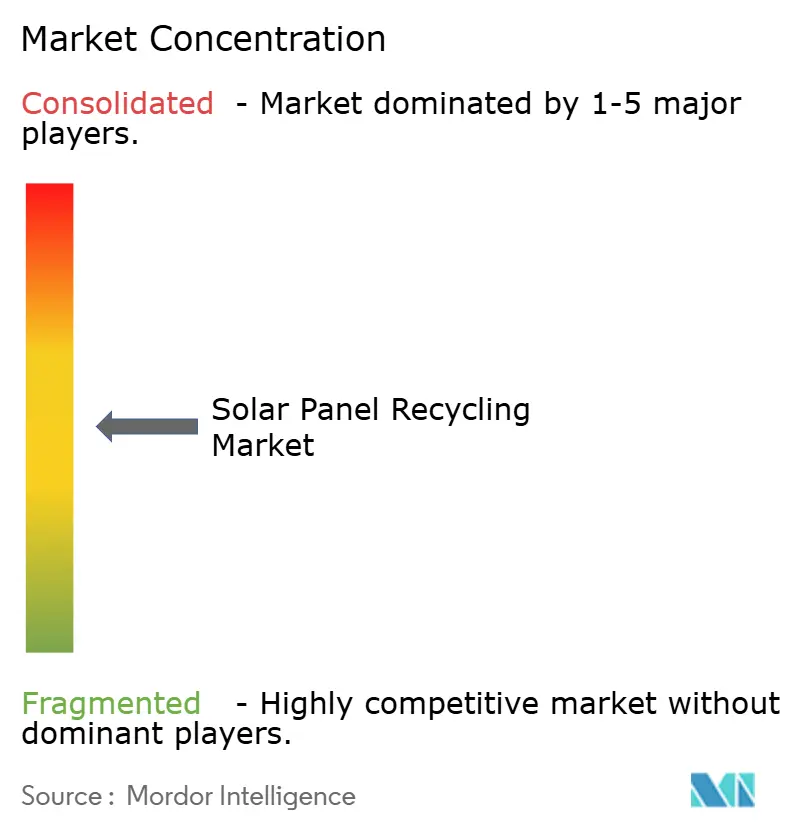
Der Solarmodul-Recycling-Markt ist weiterhin fragmentiert, wobei kein Unternehmen einen Anteil von 10 % überschreitet, doch eine Konsolidierung ist im Gange. SOLARCYCLE führt die nordamerikanische Innovation an und kombiniert eine 95-prozentige Wertrückgewinnung mit Terminverträgen von Canadian Solar und Q-Cells. First Solar betreibt fünf globale Anlagen mit Fokus auf das Recycling von Dünnschicht-CdTe und erreicht eine Rückgewinnungsrate von 95 %, was seine Cradle-to-Cradle-Strategie stärkt und regionale Kreislauflieferketten festigt.
OnePlanets 90-Mio.-USD-Anlage in Florida integriert KI-gestützte Bildverarbeitung und Robotik, um eine Metallrückgewinnungsrate von 97 % zu erzielen, und verdeutlicht, wie Automatisierung die Leistungsmaßstäbe anhebt. Europäische Spezialisten wie ROSI zielen auf hochreines Silber und Siliziumausgangsstoffe für inländische Waferfabriken ab, während Veolia weiterhin mechanische Linien in Frankreich und dem Vereinigten Königreich ausbaut. Patentanmeldungen konzentrieren sich auf Laserdelamination, überkritische CO₂-Extraktion und Salzätzung, was darauf hindeutet, dass technologisches geistiges Eigentum der neue Burggraben im Solarmodul-Recycling-Markt ist.
Marktführer der Solarmodul-Recycling-Branche
Veolia Environnement SA
First Solar Inc.
PV Cycle
Reclaim PV Recycling Pty Ltd
ROSI Solar
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen im industriellen Maßstab und Automatisierung schaffen Raum für regionale Zentren, die die Kosten der Rücklogistik senken und die Sicherheit der Rohstoffversorgung verbessern. In den Vereinigten Staaten bietet SOLARCYCLE mit dem Betriebsstart seiner Anlage in Cedartown, Georgia, im Januar 2026 (255.000 sq ft) eine sichtbare Vorlage für Hochdurchsatzanlagen, die an inländische Fertigungsinputs gekoppelt sind, mit kommunizierten Ausbauzielen für verarbeitete Module und recycelten Glasoutput. Auch die Erweiterung der Recycling- und Logistikinfrastruktur durch Comstock Metals mit der Ankündigung eines Zentrums in Cambridge, Ohio (Juni 2026) und der anschließenden Inbetriebnahme von robotergestützten Beladungs- und Fördersystemen im vorderen Prozessabschnitt (Juli 2026) unterstreicht den Investitionsfokus auf Effizienz in der Vorverarbeitung, Sortierung und Handhabung, der in der Nähe großer installierter Bestände repliziert werden kann, um die Transportintensität zu senken.
Politikgetriebene Beschaffungs- und Ausschreibungsmechanismen können ebenfalls strukturierten Zugang zu Mengen bieten, insbesondere in Europa, wo WEEE-Verpflichtungen bereits die Sammel- und Rückgewinnungsleistung verankern. Die Auswahl mehrerer Industriebetreiber durch das französische Soren für PV-Modul-Recyclingkapazität (kombinierte Kapazität von über 45.000 Tonnen pro Jahr, März 2026) zeigt, wie Compliance-Systeme Tonnagen zuweisen und die Kapazitätsauslastung absichern können. Chancen bündeln sich zudem um höherwertige Rückgewinnungswege, wo Fortschritte bei den Rückgewinnungsraten kritischer Komponenten (zum Beispiel eine von Technologieentwicklern 2026 gemeldete hohe Siliziumrückgewinnung) hochwertige Outputs für Sekundärrohstoffmärkte unterstützen. Diese Richtung steht im Einklang mit der EU-Verordnung über die Ökodesign-Anforderungen für nachhaltige Produkte (Verordnung 2024/1781/EU), die schrittweise Anforderungen an Reparierbarkeit und Recyclingfähigkeit einführt und Recycler und OEMs ermutigt, Design-for-Recycling- und Closed-Loop-Materialspezifikationen zu integrieren.
Aktuelle Branchenentwicklungen
- Juli 2026: Comstock Metals integrierte und nahm robotergestützte Beladungs- und Fördersysteme im vorderen Prozessabschnitt seiner industriellen Solarmodul-Recyclinganlage in Betrieb. Die Aufrüstung fördert die automatisierte Handhabung und den Durchsatz und stärkt das Argument für regionale Zentren, die die Arbeitsintensität senken und die Konsistenz in der Vorverarbeitung vor höherwertigen Trennschritten verbessern.
- März 2026: Die französische Compliance-Organisation Soren wählte sechs Industriebetreiber aus, darunter First Solar und ROSI, für das Recycling von PV-Modulen am Ende ihrer Lebensdauer mit einer kombinierten jährlichen Kapazität von über 45.000 Tonnen. Der ausschreibungsbasierte Zuweisungsmechanismus formalisiert den landesweiten Kapazitätsaufbau und verbessert die Sichtbarkeit des Weges zu Volumina für Verarbeiter, die unter WEEE-getriebenen Verpflichtungen tätig sind.
- Juni 2025: PV CYCLE berichtete über die Sammlung und Verwaltung von 17.416 Tonnen Photovoltaikmodulen im Jahr 2024, wie in seinem Jahresbericht 2024 offengelegt. Dieser Datenpunkt zeigt, wie etablierte Rücknahmenetzwerke Vorgaben in messbare Materialflüsse umsetzen, die die Investitionsplanung für nachgelagerte Recyclingkapazitäten unterstützen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Einnahmen aus Dienstleistungen, die Solarmodule am Ende ihrer Lebensdauer sammeln, transportieren, demontieren und verarbeiten, sodass verwertbare Materialien zurückgewonnen, behandelt und in industrielle Wertschöpfungsketten zurückgeführt werden können.
Ausgeschlossene Bereiche: Wir schließen den Verkauf neuer Solarmodule, routinemäßige Betriebs- und Wartungsdienstleistungen sowie die allgemeine Elektroschrottbehandlung aus, die nicht mit dem Recycling von PV-Modulen verbunden ist.
Übersicht der Segmentierung
- Nach Prozess
- Thermisch
- Mechanisch
- Laser
- Nach Modultyp
- Kristallines Silizium
- Dünnschicht
- Nach Lebensdauer
- Normaler Ausfall (über 25 Jahre)
- Frühausfall (unter 10 Jahre)
- Nach rückgewonnenem Material
- Glas
- Siliziumwafer
- Silber
- Aluminium
- Andere Metalle (Cu, Indium usw.)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Faktenbasis rund um installierte Solar-PV-Kapazität, erwartete Stilllegungen und die Vorschriften, die Rücknahme und Recycling prägen, aufzubauen. Wir bezogen uns auf öffentliche Quellen wie die Internationale Energieagentur (IEA), IRENA, die US-EPA, Eurostat und UN Comtrade, um Kapazitätserweiterungen, Abfallströme und grenzüberschreitende Bewegungen verwandter Materialien zu verstehen.
Um die Annahmen praxisnah zu gestalten, haben wir außerdem die Websites von Recyclern und Solarindustrieverbänden, peer-reviewte Artikel über die Zusammensetzung von PV-Abfällen und Rückgewinnungsraten sowie Unternehmensunterlagen und Investorenpräsentationen, in denen Recyclingaktivitäten beschrieben werden, überprüft. Für Gegenchecks der Unternehmensaktivität nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Business Intelligence sowie Patentdatenbanken, um Prozessänderungen zu erkennen, die den Rückgewinnungswert beeinflussen können. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Dokumente und Veröffentlichungen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, wie Module in das Recycling einfließen, welche Preisgestaltung für Sammlung und Verarbeitung üblich ist und wie sich die Rückgewinnungsökonomie nach Modultyp und Alter unterscheidet. Wir sprachen mit Recyclern, Compliance- und Stewardship-Akteuren, Logistikpartnern und nachgelagerten Materialabnehmern in APAC, EMEA und Amerika, sodass die Annahmen der Sekundärforschung getestet und anschließend verfeinert werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 16% | APAC: 38% |
| Mittlere Ebene: 44% | Funktions-/Bereichsleiter: 39% | EMEA: 37% |
| Kleinere Akteure: 17% | Manager: 45% | Amerika: 25% |
Marktdimensionierung & Prognose
Unser Modell geht von einem Top-Down-Nachfragepool aus, der aus der installierten PV-Basis und dem Zeitpunkt der Stilllegung neu aufgebaut wird, und wird dann in recyclingfähige Mengen umgerechnet, nachdem Sammelwege und regulatorischer Zug berücksichtigt wurden. Um die Gesamtzahlen realistisch zu halten, werden die Ergebnisse durch selektive Bottom-Up-Näherungen abgesichert, wie zum Beispiel stichprobenartige Kapazitätsprüfungen von Anlagen, ASP-Benchmarks nach Dienstleistung (Sammlung, Demontage, Materialrückgewinnung) und Plausibilitätsprüfungen von Volumen zu Umsatz auf Basis von Interview-Inputs.
Zu den wichtigsten Modelleingaben gehören die kumulierten PV-Installationen nach Region, die erwarteten Mengen am Ende der Lebensdauer nach typischer Modullebensdauer und vorzeitigen Austauschraten, der Anteil von kristallinem Silizium gegenüber Dünnschichtmodulen, das durchschnittliche Modulgewicht und der rückgewinnbare Materialmix (Glas, Aluminium, Silizium und Metalle) sowie beobachtete Recycling- und Transportgebührenspannen. Wenn die Daten für kleinere Länder dünn sind, werden Lücken mithilfe von Proxy-Adoptionsindikatoren (Trend beim Solarausbau und Reife der Politik) behandelt und dann anhand regionaler Abfall- und Kapazitätssignale normalisiert.
Für die Prognose nutzten wir hauptsächlich Szenarioanalysen, unterstützt durch eine einfache regressionsähnliche Sensitivitätsanalyse zu Installationswachstum und Stilllegungen, da sich der Markt durch politische Durchsetzung, Deponiebeschränkungen und Veränderungen bei den Preisen für rückgewonnenes Material schnell verändern kann. Die Annahmen wurden mit Experten überprüft und angepasst, sodass die endgültige Zeitreihe mit der physischen Abfallpipeline und den daraus erzielbaren Dienstleistungsumsätzen konsistent bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Triangulation über unabhängige Signale, einschließlich PV-Installationsreihen, erwarteter Stilllegungen, Ankündigungen von Recyclingkapazitäten und beobachteter Dienstleistungspreisspannen. Wenn Ausreißer auftreten, werden die Treiber erneut überprüft, die Berechnungen nochmals durchgegangen und Nachfragegespräche angestoßen, um zu bestätigen, was sich vor Ort geändert hat.
Vor der Freigabe wird die vollständige Arbeitsmappe in mehreren Schritten überprüft, sodass Annahmen, Einheiten und Währungsumrechnungen über Regionen und Jahre hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse auftreten (zum Beispiel eine größere politische Verschiebung oder ein starker Wertwandel bei rückgewonnenem Material). Unmittelbar vor der Auslieferung wird ein abschließender Analystendurchgang abgeschlossen, sodass Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Größe des Solarpanel-Recycling-Marktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Solarpanel-Recycling zu sehen, selbst wenn dasselbe Thema behandelt wird. Die Unterschiede ergeben sich in der Regel daraus, wie jeder Herausgeber die Wertschöpfungskette behandelt, welche Jahre als Basis verwendet werden und wie Modulstilllegungen in bezahlte Recyclingaktivität umgerechnet werden.
Einige Schätzungen erweitern den Umfang, um breiteres Solar-PV-Abfallmanagement und die Handhabung informeller Entsorgung einzuschließen, und wenden dann einen einzigen Umsatzfaktor auf den gesamten Abfallstrom an. Bei Mordor Intelligence werden Umsätze nur für Recyclingdienstleistungen im Zusammenhang mit PV-Modulen erfasst und aus recyclingfähigen Mengen und Preisprüfungen für Dienstleistungen aufgebaut, was Doppelzählungen reduziert, wenn Module umgeleitet oder außerhalb des formellen Recyclings behandelt werden.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 461,11 Mio. USD (2026) | |
| Branchenforschungsinstitut A | 404,60 Mio. USD (2026) | Verwendet einen Ansatz aus recyceltem Volumen multipliziert mit einem durchschnittlichen Umsatz pro Einheit, der Regionen unterbewerten kann, in denen Compliance-Kosten die Dienstleistungspreise erhöhen und höherwertige Rückgewinnungswege genutzt werden. |
| Markttracker B | 288,32 Mio. USD (2025) | Basisjahr und Prognosezeitraum unterscheiden sich, und die Abdeckung scheint sich auf Annahmen zur Recyclingakzeptanz in früheren Phasen zu stützen, was implizierte Sammelraten senken und die Umsatzerfassung verzögern kann. |
Die Tabelle zeigt, dass die Jahreswahl und die Definition der recyclingfähigen Mengen den größten Teil der Streubreite ausmachen, gefolgt davon, wie Preisgestaltung und Rückgewinnungswert behandelt werden. Indem wir den Aufbau an die physische Stilllegungspipeline koppeln und diesen dann gegen reale Preissignale für Dienstleistungen prüfen, können wir eine Zahl liefern, die leichter nachvollziehbar und wiederholbar ist, wenn sich der Markt verändert.


Im Bericht beantwortete zentrale Fragen
Welchen prognostizierten globalen Wert wird das Solarmodul-Recycling im Jahr 2031 erreichen?
Die Aktivität wird voraussichtlich 718,7 Mio. USD erreichen, gegenüber 461,11 Mio. USD im Jahr 2026.
Welche Region wird beim Solarmodul-Recycling zwischen 2026 und 2031 voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich eine CAGR von 15,92 % verzeichnen, angeführt von Chinas großer installierter Basis und aufkommenden politischen Rahmenbedingungen in Indien und Japan.
Wie verbessern laserbasierte Verfahren die Rückgewinnung aus stillgelegten Photovoltaikmodulen?
Femtosekundenlaser trennen Zellschichten ohne thermische Beschädigung, steigern die Silberreinheit und helfen den Betreibern, bis zu 95 % des gesamten Materialwerts zu extrahieren.
Warum formen versicherungsgebundene Stilllegungsfonds das End-of-Life-Management von Solaranlagen neu?
Rücklagenpflichten machen das Recycling zu einer vertraglichen Verpflichtung, sichern den Rohstoffzufluss für Recycler und reduzieren die Haftung für Finanziers und Projekteigentümer.
Welchen Anteil an ausgesonderten Modulen macht kristallines Silizium heute aus?
Kristallines Silizium macht etwa 88,34 % der das End-of-Life erreichenden Einheiten aus und spiegelt damit seine Dominanz in historischen Installationen wider.
Wie stärkt Recycling die Versorgungssicherheit der Lieferkette für kritische Mineralien wie Silber?
Rückgewonnene Metalle bieten eine inländische Sekundärversorgung, qualifizieren sich für Sauberenergie-Anreize und verringern die Anfälligkeit gegenüber geopolitischen Beschaffungsrisiken.
Seite zuletzt aktualisiert am:



