
- Ägypten
- Argentinien
- Bangladesch
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Ecuador
- Frankreich
- Ghana
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Neuseeland
- Niederlande
- Österreich
- Pakistan
- Philippinen
- Polen
- Portugal
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Slowakei
- Spanien
- Südafrika
- Südkorea
- Südostasien
- Thailand
- Trinidad und Tobago
- Tschechien
- Türkei
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vietnam
Marktanalyse für Solarenergie von Mordor Intelligence
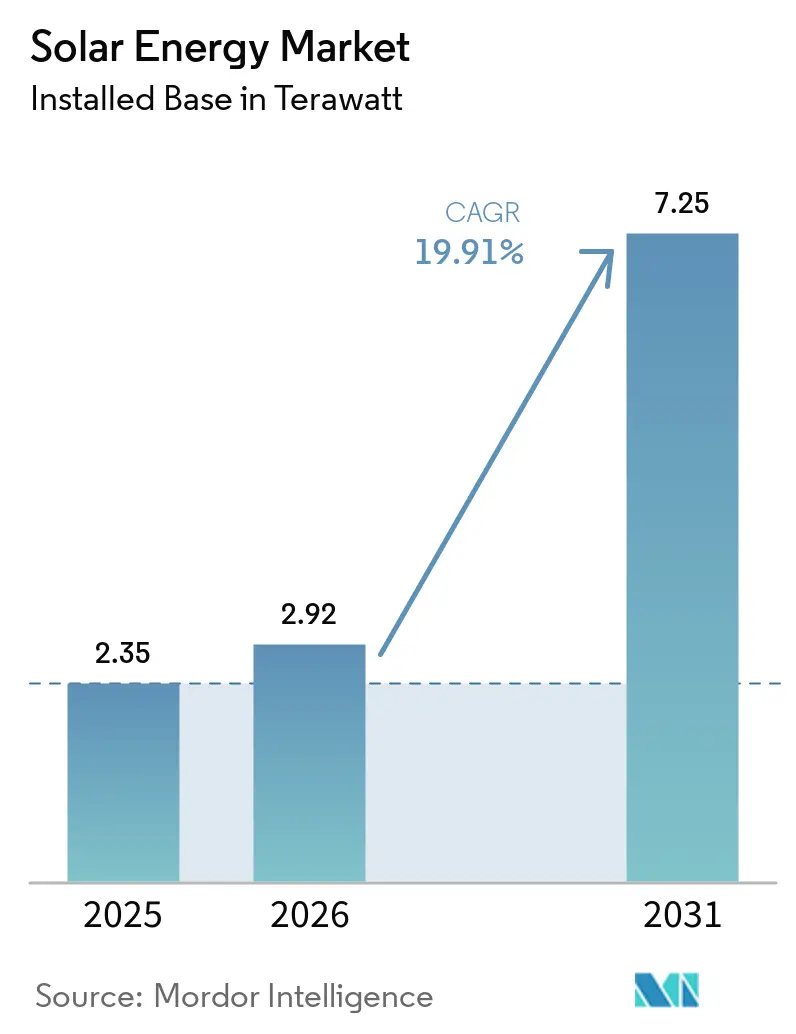
Die Solarenergiemarktgröße wurde im Jahr 2026 auf 2,92 Terawatt geschätzt und soll von 3,5 Terawatt im Jahr 2027 auf 8,39 Terawatt bis 2032 wachsen, bei einem CAGR von 19,12 % während des Prognosezeitraums (2027–2032).
Die Solar-plus-Speicher-Beschaffung in Indien und Rechenzentrums-Verträge in Spanien und den Vereinigten Staaten stützen die Nachfrage nach großen Projektlieferungen. Modulhersteller reagieren darauf, indem sie das Angebot an Projektlieferungen und die Berechtigung für US-Steuergutschriften knüpfen und dabei Lieferanten bevorzugen, die qualifizierenden inländischen Inhalt dokumentieren können. Hybridoptimierung erweitert kommerzielle Optionen, doch Netzengpässe halten gelieferten Strom als zentralen Faktor für den Vermögenswert aufrecht. Die Abschaffung der chinesischen PV-Export-Mehrwertsteuererstattung ab April 2026 schafft ein Kostenrisiko für afrikanische Projekte, die auf chinesische Importe angewiesen sind. Modulverfügbarkeit allein kann kein Wachstum sichern, wenn Netzzugang und langfristige Abnahmeverträge darüber entscheiden, ob neue Anlagen ihre Erzeugung verkaufen können.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielt Solarphotovoltaik (PV) im Jahr 2026 einen Marktanteil von 99,72 % am Solarenergiemarkt und ist das am schnellsten wachsende Segment mit einem CAGR von 19,14 % im Zeitraum 2027–2032.
- Bei den Netztypen entfielen 89,1 % der Solarkapazität im Jahr 2026 auf netzgebundene Installationen, während netzunabhängige Installationen mit einem CAGR von 21,4 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
- Nach Endnutzer entfielen auf Projekte im Versorgungsmaßstab im Jahr 2026 ein Anteil von 52,94 % an der Solarenergiemarktgröße, während Solarenergie für Privathaushalte mit einem CAGR von 20,8 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment ist.
- Die Komponentenauswahl umfasst Module, Wechselrichter, Montage- und Nachführsysteme, elektrische Ausrüstung sowie Energiespeicherung und Hybridintegration, wobei jede Komponente unterschiedliche Anforderungen an die Anlagenlieferung stellt.
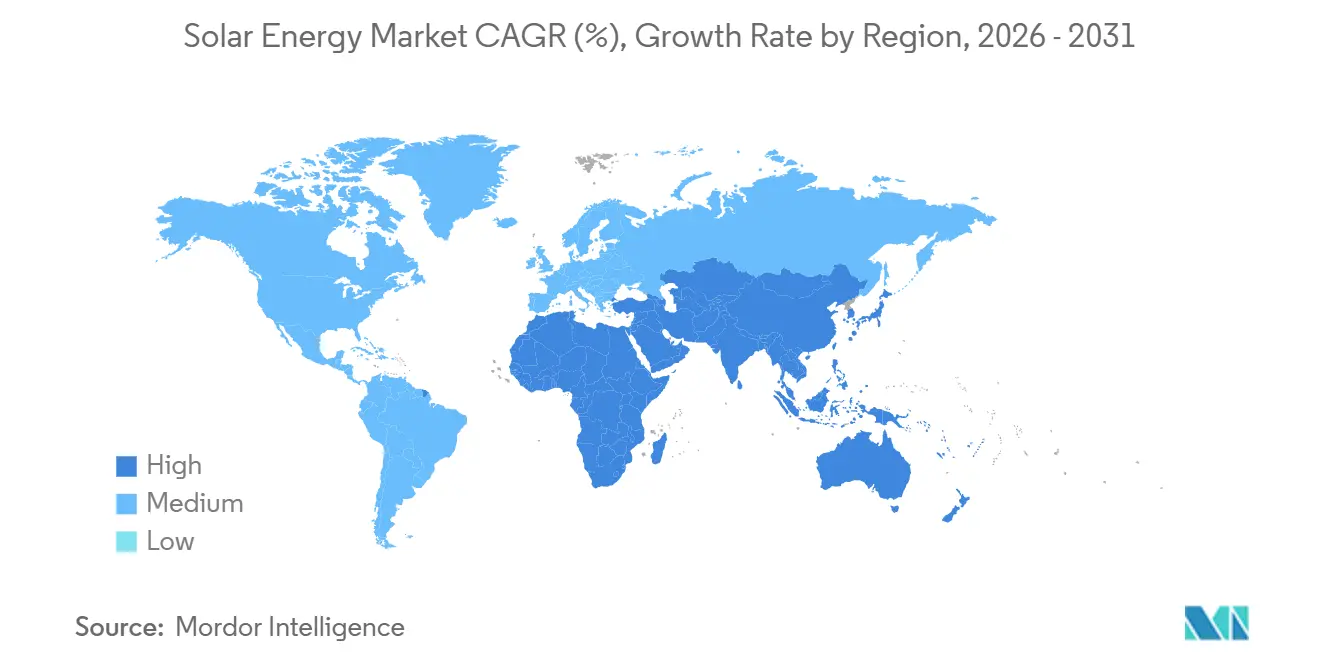
- Geografisch führte Asien-Pazifik mit 64,8 % der Solarkapazität im Jahr 2026, und die Region Naher Osten und Afrika soll mit einem CAGR von 22 % im Zeitraum 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenparität von Photovoltaik im Versorgungsmaßstab beschleunigt Beschaffung in Asien | +8.5% | China und Indien | Kurzfristig (≤ 2 Jahre) |
| Durch das IRA ausgelöster Boom der inländischen Fertigung in den Vereinigten Staaten | +4.5% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Unternehmens-Stromabnahmeverträgen durch KI und Rechenzentren in Europa und Nordamerika | +5% | Vereinigte Staaten und Spanien | Mittelfristig (2–4 Jahre) |
| Hybride PV-Batterie-Projekte erschließen neue Modelle zur Erlösstapelung | +4% | Vereinigte Staaten und Polen | Mittelfristig (2–4 Jahre) |
| Schwimmende und agrivoltaische Anlagen erschließen flächenbeschränkte Märkte (Japan, EU) | +2% | Japan und Frankreich | Langfristig (≥ 4 Jahre) |
| Solare Megaprojekte zur Grünen-Wasserstoff-Erzeugung im Nahen Osten | +1.5% | In ganz Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenparität bei Photovoltaik im Versorgungsmaßstab beschleunigt die Beschaffung in Asien
Indien hat im Geschäftsjahr 2025–26 eine Rekordsolarkapazität von 44,61 GW hinzugefügt, was fast dem Doppelten des vorherigen Rekordes von 23,83 GW im Vorjahr entspricht. China entfiel im Jahr 2025 auf knapp zwei Drittel der neu installierten Solarkapazität. Im Januar 2026 vergab die Solar Energy Corporation of India (SECI) 1,2 GW Solarenergie gepaart mit 600 MW/3.600 MWh Speicher zu Tarifen von bis zu INR 3.120 pro MWh (USD 35 pro MWh).[1] Ausgewählte Entwickler unterzeichneten 25-jährige Stromabnahmeverträge im Rahmen einer Bau-Eigen-Betrieb-Struktur. Die Ausschreibungsbedingungen verlangten mindestens 0,5 MW/3 MWh Speicher pro 1 MW vertraglich vereinbarter Solarleistung und erlaubten projekteigene oder Drittanbieter-Speicher. Diese Struktur ermöglicht es Versorgungsunternehmen, Solarstromerzeugung und Speicherung gemeinsam zu einem Angebotspreis zu beschaffen, was die Gerätenachfrage durch integrierte Vergaben unterstützt.
IRA-gesteuerter Boom in der Inlandsfertigung in den Vereinigten Staaten
Projektseitige Steueranreize schaffen einen Beschaffungskanal für qualifizierende inländische Solarfertigung. Für berechtigte §48E-Solaranlagen, die 2026 mit dem Bau beginnen, erfordert der Inlandsinhalt-Bonus einen US-Inhaltskosten-Schwellenwert von 50 % für hergestellte Produkte.[2] Der Zwischenschwellenwert betrug 45 % für Baubeginne vom 16. Juni bis 31. Dezember 2025. Antragsteller müssen die Einhaltung durch Beifügen einer Inlandsinhalt-Erklärung bestätigen. US-Hersteller produzierten in der ersten Hälfte des Jahres 2025 etwa 15,7 GWdc PV-Module, ein Anstieg von 126 % im Jahresvergleich. Qualifizierender US-amerikanischer Inhalt wird Teil des kommerziellen Angebots des Modulherstellers, da er zum projektseitigen Bonus des Entwicklers beiträgt.
Nachfrage nach Unternehmens-PPAs von Anbietern künstlicher Intelligenz und Rechenzentren in Europa und Nordamerika
Rechenzentrumskäufer können Solarprojekte durch den Umfang und die Dauer ihres vertraglich vereinbarten Strombedarfs verankern. Im Februar 2026 unterzeichnete Merlin Properties einen 40-jährigen Stromabnahmevertrag mit Solaria über 426 MW Solarphotovoltaik für seine Rechenzentren in Madrid, Spanien. Im Oktober 2025 vereinbarte Meta, die gesamte Erzeugung aus ENGIEs 600-MW-Solarprojekt Swenson Ranch in Texas für seine US-Rechenzentren zu kaufen. ENGIEs Ankündigung sah die Inbetriebnahme für 2027 vor. Für Entwickler sichert eine Vollabnahme-Verpflichtung wie die von Meta einen Käufer vor der Inbetriebnahme, während ein Vertrag wie der von Merlin einen langfristigen Absatzkanal für künftige Solarstromerzeugung schafft.
Photovoltaik-Batterie-Hybridprojekte erschließen neue Modelle zur Erlösstapelung
Langfristige Tolling-Vereinbarungen und Multi-Markt-Optimierung bieten Entwicklern unterschiedliche Möglichkeiten zur Vermarktung von gekoppelten Solar- und Speicheranlagen. Ormats Arrowleaf-Projekt in Kalifornien nahm im Dezember 2025 den kommerziellen Betrieb auf, mit etwa 42 MW Solar und 35 MW/140 MWh Speicher. Ormat meldete eine langfristige Tolling-Vereinbarung mit San Diego Community Power für das Projekt. Photon Energy Trading PL und R.Power Renewables unterzeichneten am 1. Juli 2025 eine Vereinbarung zur Optimierung von R.Powers PV-Batterie-Anlage Nehrybka in Polen, wirksam ab 1. August 2025. Die vereinbarte Strategie sah eine geplante Day-Ahead-, Intraday- und Regelenergie-Teilnahme mit PV- und Batteriekapazität vor, wobei das Laden der Batterie je nach Marktbedingungen aus PV oder dem Netz erfolgen kann. Die vertraglich vereinbarte Tolling-Vereinbarung bei Arrowleaf und die geplante Multi-Markt-Teilnahme bei Nehrybka bieten Entwicklern Erlöswege für gekoppelte Anlagen und unterstützen Investitionen in Solar und Batterien gemeinsam.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übermäßige Abhängigkeit der Lieferkette von chinesischem Polysilizium und Wafern | -3% | China und importabhängige afrikanische Länder | Mittelfristig (2–4 Jahre) |
| Netzüberlastung und Abregelung in Provinzen mit hohem Durchdringungsgrad (China, Spanien) | -2% | China und Spanien | Kurzfristig (≤ 2 Jahre) |
| Steigende Zinsen belasten die Wirtschaftlichkeit von Solarenergie für Privathaushalte (USA, EU) | -1% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Versorgungsrisiken für Tellur und Indium in hocheffizienten Dünnschichtmodulen | -0.4% | China und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Übermäßige Abhängigkeit der Lieferkette von chinesischem Polysilizium und Wafern
Konzentrierte vorgelagerte Kapazitäten setzen die Solarbeschaffung Veränderungen aus, die über den Standort der endgültigen Modulmontage hinausgehen. China entfiel im Jahr 2025 auf schätzungsweise 95 % der weltweit installierten Solarwafer-Fertigungskapazität.[3] Die Abschaffung der chinesischen PV-Export-Mehrwertsteuererstattung trat am 1. April 2026 in Kraft. Im März 2026 warnte der Vorstandsvorsitzende des Global Solar Council, dass die Änderung die Projektkosten in afrikanischen Ländern, die auf chinesische Importe angewiesen sind, leicht erhöhen und den Bau verzögern könnte. Zu den identifizierten Risiken gehörten Engpässe, Vertragsänderungen, Hortung und Versandstaus. Die Abschaffung der Erstattung fügt ein Import-Kosten- und Terminrisiko für afrikanische Entwickler hinzu, zusätzlich zur Lieferantenkonzentration, die die Waferversorgung an ein einziges Land bindet.
Netzüberlastung und Abregelung in Provinzen mit hohem Durchdringungsgrad (China, Spanien)
Abregelung und Netzengpässe können die Strommenge reduzieren, die eine neue Solaranlage liefern kann, und damit ihren kommerziellen Wert schwächen. Im Jahr 2025 erreichte die systembezogene PV-Abregelung 35,1 % in Tibet, 16,6 % in Qinghai, 13,7 % in Xinjiang und 10,4 % in Gansu, China. Die OECD berichtete, dass Spaniens Mittagsabregelung von Solarenergie in der zweiten Hälfte des Jahres 2025 von etwa 2 % auf über 10 % gestiegen ist, insbesondere in Gebieten mit hohem erneuerbaren Potenzial. Über alle Technologien im spanischen Festland-Stromsystem hinweg stieg die zur Behebung technischer Engpässe eingesetzte Energie von Januar bis August 2026 um 33 % im Vergleich zu Januar bis August 2025. Die Kosten dieser systemweiten Maßnahmen, die von der Stromnachfrage getragen werden, stiegen im gleichen Zeitraum um 43 %. Der Kontrast zwischen Chinas betroffenen Regionen und Spaniens bisher begrenzter Abregelung macht standortspezifische Netzbedingungen für die Standortwahl neuer Anlagen nützlicher als das erneuerbare Potenzial allein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
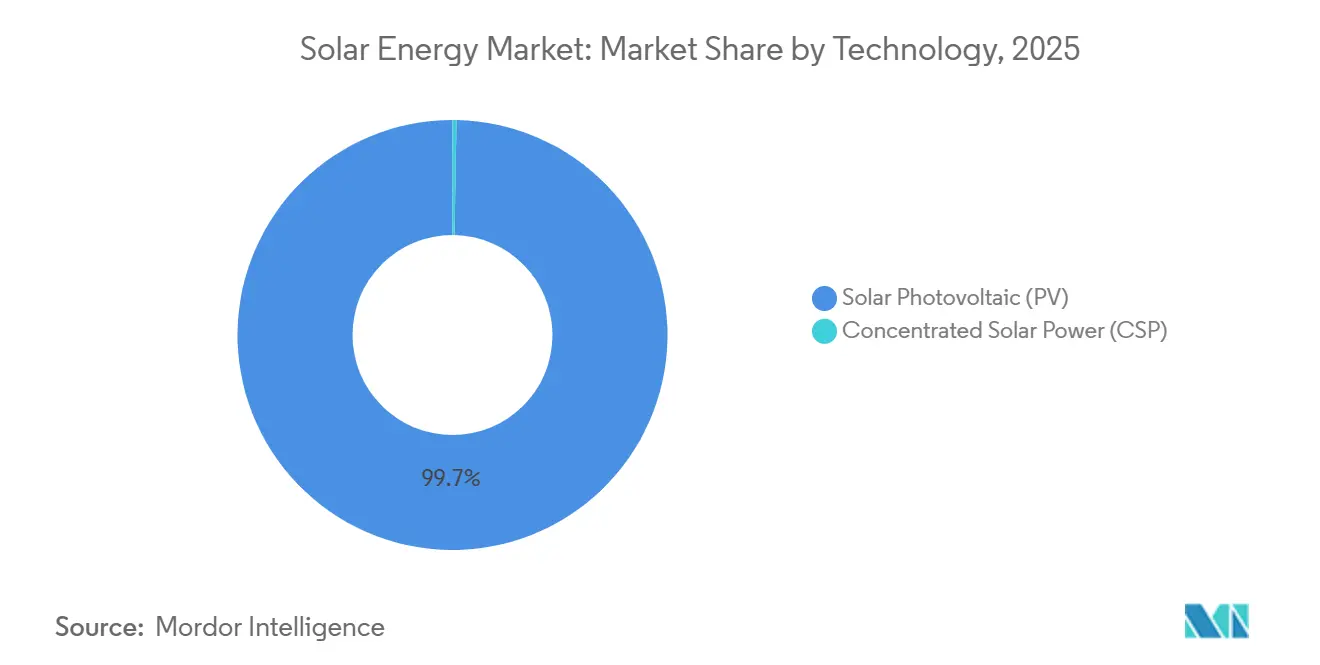
Wachstum der PV-Bereitstellung koexistiert mit FertigungsdruckSolarphotovoltaik (PV) entfiel im Jahr 2026 auf einen Anteil von 99,72 % an der Solarenergiemarktgröße und ist das größte und am schnellsten wachsende Segment mit einem prognostizierten CAGR von 19,14 % im Zeitraum 2027–2032. Die IEA PVPS schätzte, dass im Jahr 2025 weltweit rund 690 GW neue PV-Kapazität installiert wurden, 15 % mehr als im Jahr 2024. Die globale Modulproduktion überstieg in diesem Jahr die jährlichen Installationen, blieb jedoch unter der verfügbaren Fertigungskapazität. JinkoSolar meldete eine Bruttomarge auf Unternehmensebene von 2,2 % im Jahr 2025, gegenüber 10,9 % im Jahr 2024, und führte den Rückgang hauptsächlich auf niedrigere durchschnittliche Modulverkaufspreise zurück. JinkoSolars Margenerosion zeigt, dass das wachsende globale Deployment seine Fertigungsrenditen nicht vor niedrigeren Modulpreisen schützte.
Konzentrierte Solarenergie (CSP) bietet eine andere Einspeisungscharakteristik, wenn sie mit thermischer Speicherung kombiniert wird. POWERCHINAs 100-MW-Redstone-Turm-Flüssigsalz-CSP-Projekt in der Nordkap-Provinz Südafrikas nahm am 30. Mai 2025 den kommerziellen Betrieb auf, nachdem es sein Zertifikat von der National Transmission Company of South Africa erhalten hatte. Die modellierte Konfiguration des National Laboratory of the Rockies aus dem Jahr 2025 verwendet einen Flüssigsalz-Kraftwerksturm mit 102 MW Nettostromkapazität und 10 Stunden Zwei-Tank-Thermalspeicherung. In dieser modellierten Konfiguration kann gespeichertes heißes Salz den Kraftwerksblock nach Sonnenuntergang versorgen und das Lieferfenster der Anlage über die direkte Sonneneinstrahlung hinaus verlängern.



Nach Netztyp:
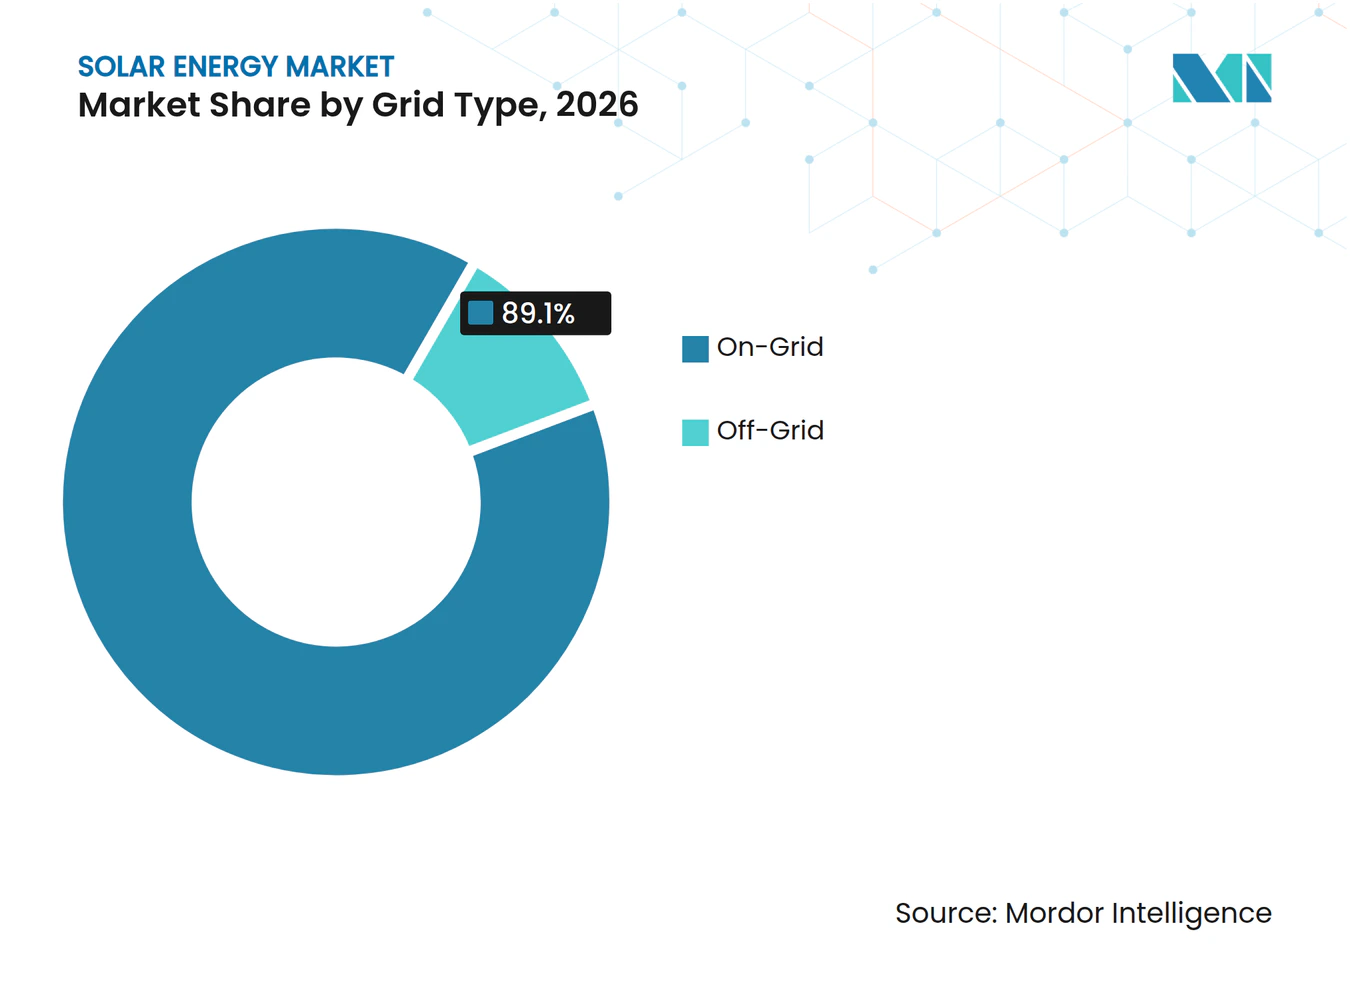
Netzgebundene Skalierung und produktbasierte netzunabhängige LieferungNetzgebundene Installationen waren das größte Segment mit 89,1 % der Solarkapazität im Jahr 2026. Die Nationale Energieverwaltung Chinas meldete 1.272 GW installierter PV-Kapazität Ende Juni 2026, ein Anstieg von 15,8 % im Jahresvergleich. Die Behörde meldete auch 71,77 GW netzgebundener Zubaukapazität in der ersten Hälfte des Jahres 2026, bestehend aus 29,55 GW zentralisiert und 42,22 GW dezentralisiert. Dieselbe netzgebundene Kategorie kann eine zentralisierte Anlage oder eine dezentralisierte Installation umfassen, sodass der Anschlussstatus das Segment direkter definiert als die Projektgröße. Dezentralisierte Zubaukapazitäten übertrafen in Chinas erstem Halbjahr die zentralisierten, was netzgebundenen Lieferanten einen erheblichen Kanal jenseits großer Erzeugungsanlagen bietet.
Netzunabhängige Installationen sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 21,4 % im Zeitraum 2027–2032. Teilnehmende GOGLA-Mitglieder verkauften im Jahr 2025 10,2 Millionen netzunabhängige Solarenergie-Kits, 10 % mehr als im Jahr 2024 und ihr höchstes jährliches Volumen aller Zeiten. Separat meldeten teilnehmende Mitglieder 143 MW neu installierter Kapazität durch netzunabhängige Solar-Kits weltweit im Jahr 2025. Diese Mitgliedsergebnisse zeigen einen produktvolumenbasierten Weg zur Kapazitätserweiterung und bieten Kit-Anbietern einen kommerziellen Kanal, der nicht vom Gewinn eines zentralisierten Anlagenprojekts abhängt.

Nach Endnutzer:
Versorgungsportfolios und Haushaltsprogramme prägen die LieferungProjekte im Versorgungsmaßstab repräsentierten im Jahr 2026 einen Marktanteil von 52,94 % am Solarenergiemarkt und waren das größte Segment. Die IEA PVPS schätzte 410 GW globale PV-Installationen im Versorgungsmaßstab im Jahr 2025. Im August 2026 betrieb Florida Power & Light 120 Solarenergiezentren in Florida mit etwa 8.826 MW Solarkapazität. Die Flotte umfasste 12 im Jahr 2026 hinzugefügte Zentren, was zeigt, wie ein Versorgungsunternehmen durch eine Abfolge von Projekten innerhalb eines gemeinsamen Betriebsportfolios expandieren kann. Die Belieferung eines Versorgungsunternehmens über mehrere Standorte kann für Ausrüstungslieferanten wiederholte Projektverkäufe schaffen und koordinierte Lieferung zu einem Teil des kommerziellen Angebots machen.
Solarenergie für Privathaushalte ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 20,8 % im Zeitraum 2027–2032. Indiens PM-Surya-Ghar-Programm hatte zum 12. August 2026 5,16 Millionen Haushalte, die von Dachinstallationen profitierten. Das Programm hatte bis August 2026 14,8 GW Dachkapazität in Betrieb genommen. Das Wachstum von Gewerbe- und Industrie-Solarphotovoltaik (C&I) in der EU-27 konzentrierte sich im Jahr 2025 auf nur wenige Länder. Diese Beispiele bieten Haushaltslieferanten einen großen programmgebundenen Haushaltskanal in Indien, während die EU-Geschäftsnachfrage eine selektivere Länderabdeckung erfordert, anstatt eine einheitliche Bereitstellung im gesamten Block anzunehmen.
Nach Komponente (qualitative Analyse):
Ausrüstungsrollen definieren die AnlagenlieferungSolarmodule und Panels werden als hergestellte Ausrüstung geliefert, während Wechselrichter eine separate elektrische Schnittstelle für netzgebundene Anlagen bereitstellen können. LONGi Green Energy Technology Co. Ltd lieferte im Jahr 2025 weltweit 86,58 GW Solarmodule. Sungrow Power Supply meldete 143 GW globale PV-Wechselrichterlieferungen im Jahr 2025 und beschreibt Wechselrichter als Verbindung von PV-Anlagen mit dem Netz. Die kommerzielle Konsequenz für Anlagenentwickler ist die Notwendigkeit, verschiedene Ausrüstungsrollen zu koordinieren, da große Modullieferungen allein keine funktionierende Netzverbindung oder den zuverlässigen Betrieb der resultierenden Kraftwerksanlage herstellen.
Panelpositionierung, elektrische Inbetriebnahme und hybride Inbetriebnahme können unterschiedliche Lieferanforderungen innerhalb einer Solaranlage schaffen. Montage- und Nachführsysteme positionieren Panels, und die Walla-Walla-Solarfarm in New South Wales nahm im zweiten Quartal 2025 den Betrieb auf, wobei horizontale Einachsnachführung verwendet wurde. Zu den Balance-of-System-Elektrokomponenten gehörten 2 Hochspannungs-Siemens-Transformatoren, die im Juni 2025 in Neoens Culcairn-Solarfarm unter Spannung gesetzt wurden, und die anfängliche Netzversorgung der Anlage erfolgte, während die Inbetriebnahme fortgesetzt wurde. Hoohana Solar, entwickelt von 174 Power Global in Kunia, Oahu, nahm am 11. Juli 2025 den kommerziellen Betrieb auf, mit 52 MW Solar und 208 MWh Batteriespeicher, was Energiespeicherung und Hybridintegration veranschaulicht. Anfängliche Netzlieferung und abgeschlossene Inbetriebnahme sind separate Meilensteine, wie Culcairns Inbetriebnahmesequenz zeigt.
Geografische Analyse
Solarenergiemarkt Asien-Pazifik
Asien-Pazifik entfiel im Jahr 2026 auf einen Anteil von 64,8 % an der Solarenergiemarktgröße und ist damit die größte Geografie nach installierter Solarkapazität. SolarPower Europe meldete 487 GW Solarkapazitätszubau in Asien-Pazifik im Jahr 2025, darunter 382 GW in China. Vietnam Electricity eröffnete am 19. Dezember 2025 seine netzgebundene Phuoc-Thai-2-Solaranlage in der Provinz Khanh Hoa, was einen versorgungsunternehmengeführten Lieferweg anderswo in der Region veranschaulicht. Das regionale Gesamtergebnis lässt 105 GW jährlicher Zubaukapazität außerhalb Chinas, sodass Lieferanten neben dem chinesischen Lieferkanal eine erhebliche regionale Ausrüstungsmöglichkeit haben.
Solarenergiemarkt Naher Osten und Afrika
Naher Osten und Afrika ist die am schnellsten wachsende Geografie mit einem prognostizierten CAGR von 22 % für 2027–2032. IRENA meldete eine Solarkapazität zum Jahresende 2025 von 38.945 MW im Nahen Osten und 22.188 MW in Afrika. Am 12. August 2026 nahm Scatecs 564-MW-zweite-Obelisk-Phase in Ägypten den kommerziellen Betrieb auf und schloss damit 1,1 GW Solar mit 100 MW/200 MWh Speicher ab. Sein 25-jähriger USD-denominierter Stromabnahmevertrag mit der Egyptian Electricity Transmission Company bietet dem Solar-und-Speicher-Paket einen vertraglich vereinbarten Erlösrahmen. Im Free State Südafrikas nahm SOLA Groups Springbok im September 2025 den kommerziellen Betrieb auf, mit Multi-Käufer-Wheeling und lang- und kurzfristigen Stromabnahmeverträgen, was einen Unternehmenskanal neben dem Versorgungsunternehmen-Abnahmevertrag eröffnet.
In Nordamerika erzeugten die Vereinigten Staaten im Jahr 2025 296.000 GWh aus Solaranlagen im Versorgungsmaßstab, was einen etablierten Großanlagen-Stromversorgungskanal demonstriert. In Europa führten Projekte im Versorgungsmaßstab die neuen EU-27-PV-Installationen im Jahr 2025 an, während Ingka Investments am 24. April 2025 Polens Recz-Park, der mit Enerparc gebaut wurde, einweihte. In Südamerika hatten brasilianische Haus- und Gebäudeeigentümer bis zum 30. Juni 2025 mehr als 3,7 Millionen erneuerbare dezentralisierte Erzeugungssysteme installiert, mit einer Erzeugung nahe am Verbrauch. Chiles Programm für kleine dezentralisierte Erzeugung bot einen Entwicklerkanal, wobei Eurus Energy Chiles Venezia-Solarprojekt am 9. Juli 2025 den kommerziellen Betrieb aufnahm und sein Programmportfolio abschloss. Die polnische Investorenpartnerschaft und das chilenische Programm bieten Lieferanten Wege zu Projektportfolios jenseits direkter Versorgungsunternehmen-Aufträge.
Regionale Ausgaben
Alle Regionen
Regulierungsrahmen und Ausblick
Die ausgewählten Rechtsordnungen vergleichen Projektanreize, Ausrüstungsberechtigung und Stromlieferungsregeln aus der Perspektive von Solarprojektentwicklern. Steuergutschriften und Förderungsvergütungen beeinflussen die Projektökonomie in den Vereinigten Staaten und Deutschland. Indiens Listen genehmigter Ausrüstung und Brasiliens Regeln zur Vergütung dezentralisierter Erzeugung beeinflussen die Berechtigung und den Wert des eingespeisten Stroms. Die Spalte Saudi-Arabien behandelt den genehmigten Eigenverbrauch von Solarphotovoltaik auf demselben Gelände über 2 MW unter Verwendung des veröffentlichten Übertragungsanschlusswegs.
Regulierungstabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | Indien | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Internal Revenue Service | Bundesnetzagentur | Ministerium für neue und erneuerbare Energien | Agência Nacional de Energia Elétrica (ANEEL) | Saudi Electricity Regulatory Authority (SERA); National Grid SA für Übertragungsanschlüsse |
| Wesentliche Instrumente oder Ausrichtung | §§45Y- und 48E-Gutschriften mit einem bedingten Stichtag 31. Dezember 2027 | EEG 2023 bis 31. Dezember 2026; EEG 2027 für den 1. Januar 2027 vorgeschlagen, vorbehaltlich der Verabschiedung | Genehmigte Liste der Modelle und Hersteller (ALMM); begrenztes Inbetriebnahmefenster für bestimmte Nettomessungs- und Open-Access-Projekte bis 31. Dezember 2026 | Gesetz 14.300 und ANEEL-Beschlüsse 1.059/2023 und 1.000/2021 für dezentralisierte Mikro- und Minigenerierung | Eigenverbrauchsrahmen 2023 und Übertragungsverfahren vom März 2025 für genehmigten Eigenverbrauch von PV auf demselben Gelände über 2 MW |
| Kommerzielle Auswirkung | Berechtigte Anlagen, die nach dem 4. Juli 2026 mit dem Bau beginnen, verlieren diese Gutschriften, wenn sie nach dem 31. Dezember 2027 in Betrieb genommen werden | Veröffentlichte Förderungsvergütung; vorgeschlagenes Direktmarketing für neue Anlagen mit Übergangszahlung unterhalb des früheren Einspeisevergütungstarifs für bis zu 36 Monate | Anforderungen an genehmigte Ausrüstung mit einem begrenzten Inbetriebnahmeweg für bestimmte Projekte | 60 % der angegebenen Verteilungsdienstkomponenten im Jahr 2026 und 75 % im Jahr 2027 gelten für vergüteten Strom außerhalb von Artikel 26 | Übertragungskapazität begrenzt auf 30 MW oder die vertraglich vereinbarte Last des Geländes, je nachdem, was niedriger ist; Anschlussüberprüfung und Inspektion durch den Dienstleister |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Verschärfend | Verschärfend | Verschärfend | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
US-amerikanische Baubedingungen machen den Gutschriften-Stichtag zu einer Projektplanungsbeschränkung, während Deutschlands Vergütungsrahmen neue Anlagen vor einem vorgeschlagenen Wechsel zum Direktmarketing ab dem 1. Januar 2027 unterstützt. Indiens begrenztes Inbetriebnahmefenster bindet betroffene Projekte an den Zeitplan der Ausrüstungsberechtigung, während Saudi-Arabiens veröffentlichte Bedingungen für Eigenverbrauch auf demselben Gelände und vertraglich vereinbarte Last die Kontinuität für seinen definierten Eigenverbrauchsanschlussweg unterstützen. Brasiliens schrittweise Einführung erhöht die Verteilungskomponentengebühren auf vergüteten Strom für Einheiten außerhalb von Artikel 26, was eine schwierigere Erlössituation für ungeschützte Projekte schafft. Qualifizierende brasilianische Begünstigteneinheiten behalten den Schutz von Artikel 26 bis zum 31. Dezember 2045, vorbehaltlich der Berechtigung bestehender Einheiten oder rechtzeitiger Zugriffsantragsstellung und geltender Anschlussfristen.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Modulversorgung, Projektlieferung und Betrieb der Stromerzeugung anhand der Erlöse, die jede Aktivität erzielen kann. JinkoSolars Fertigungsbetrieb im Jahr 2025 umfasste Wafer, Zellen und Module, während First Solar Module intern herstellt. Canadian Solar meldete 3,38 Milliarden USD Solarmodulerlöse für 2025. Seine Projektlieferungsaktivitäten und das Betriebsgeschäft der Tochtergesellschaft Recurrent Energy erweitern die kommerzielle Beteiligung der Gruppe über hergestellte Ausrüstung hinaus.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Solarmodulversorgung | Modulhersteller wie First Solar Inc., JinkoSolar Holding Co. Ltd und Canadian Solar Inc. | Modulverkäufe | Abstimmung von Produktionsfreigaben mit Projektlieferterminen | Koordinierung von Produktions- und Liefermeilensteinen |
| Projektlieferung und EPC | Ingenieur-, Beschaffungs- und Baudienstleister wie Canadian Solar Inc. | Kombinierte EPC- und sonstige Erlöse | Voneinander abhängige Ausrüstungs- und Inbetriebnahmeaufgaben | Beschaffung und Inbetriebnahme gegen Projektmeilensteine sequenzieren |
| Betrieb der Stromversorgung | Projektbetreiber wie Recurrent Energy, eine Tochtergesellschaft von Canadian Solar Inc. | Kombinierte Strom-, Batteriespeicherbetrieb- und sonstige Erlöse | Abhängigkeit der wiederkehrenden Stromerlöse von der Erzeugungsverfügbarkeit | Betriebspläne mit Verfügbarkeits- und Stromlieferungszielen verknüpfen |
| Quelle: Mordor Intelligence | ||||
Die Wertschöpfung verändert sich, wenn das Angebot von hergestellter Ausrüstung zu einer gelieferten Anlage und dann zu betrieblichem Strom übergeht. Die Beteiligung über mehrere Stufen kann diese Aktivitäten verbinden, aber ein Modulverkauf allein liefert weder das konstruierte Projekt noch erhält er dessen Betriebsleistung aufrecht. Resilienz hängt davon ab, Produktionsfreigaben mit Lieferungen, Baumeilensteine mit der Inbetriebnahme und Betriebsziele mit der Erzeugungsverfügbarkeit abzustimmen. Eine integrierte Gruppe kann nach dem Bau ein betriebliches Erlösinteresse behalten und damit ihre kommerzielle Beteiligung über die Ausrüstungsübergabe hinaus ausdehnen.
Wettbewerbslandschaft
Marktkonzentration
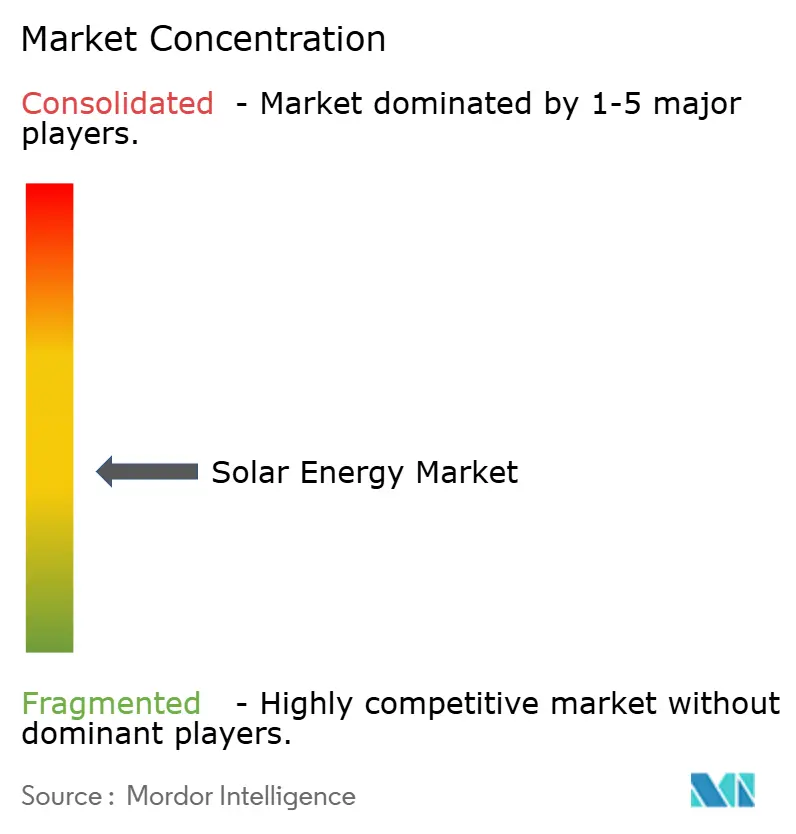
LONGi Green Energy Technology Co. Ltd und JinkoSolar Holding Co. Ltd gehören zu mehreren großen internationalen Herstellern, die im globalen Solarmodulmarkt konkurrieren. Trina Solar Co. Ltd liefert PV-Module, Canadian Solar Inc. kombiniert Modulherstellung mit dem separaten Projektgeschäft von Recurrent Energy, und First Solar Inc. stellt Solarmodule her. JinkoSolar meldete konsolidierte globale Lieferungen von 86.056 MW Solarmodulen für das Gesamtjahr 2025, ein Rückgang von 7,3 % gegenüber dem Gesamtjahr 2024. Canadian Solars weltweite Modullieferungen sanken von 31,1 GW im Jahr 2024 auf 24,3 GW im Jahr 2025, während die US-Lieferungen mit 8,1 GW einen Rekord erreichten. Canadian Solars gegensätzliche US- und weltweite Ergebnisse machen das Zielmarktengagement zu einem Wettbewerbsmerkmal, das vom Gesamtlieferungsumfang getrennt ist.
Die Produktstrategie zeigt sich in der Vermarktung spezifischer Modultechnologien und in der Fähigkeit, diese Produkte in tatsächliche Solarprojekte zu liefern. LONGis Back-Contact-Strategie zum Jahresende 2025 umfasste 46 GW interne HPBC-2.0-Zellenkapazität und 11 GW kollaborative Zellenkapazität mit Yingfa Deyao und Pingmei LONGi. Trina lieferte Vertex-N-Module an eine 1,3-GW-Solar-Speicher-Anlage, die 2025 in Nordwestchina ans Netz angeschlossen wurde. Für Projektkäufer bietet LONGis Zellenkapazität eine architekturspezifische Versorgungsbasis, während Trinas abgeschlossene Bereitstellung eine große Solar-Speicher-Referenz für den Vergleich von Modullieferanten liefert.
Die regulatorische Positionierung fügt eine weitere Wettbewerbsebene hinzu, indem sie Fertigungsaktivitäten mit dem Zugang zu Steuergutschriftswerten verbindet. Im Juni und Juli 2025 vereinbarte First Solar den Verkauf von 701,9 Millionen USD §45X-Gutschriften, die im Jahr 2025 generiert wurden, für 668,1 Millionen USD in bar, die bis Jahresende eingingen. Am 29. Dezember 2025 schloss T1 Energy Transaktionen mit Trina Solar und anderen Parteien ab, die die Einhaltung der US-amerikanischen Beschränkungen für Steuergutschriften für saubere Energie unterstützen sollten. Im Jahr 2025 betrieb T1 Energy G1_Dallas in Wilmer, Texas, eine Fabrik mit 5 GW jährlicher Nennmodulproduktionskapazität, die zuvor Trina Solar gehörte. First Solars Gutschriftenverkauf und T1 Energys Umstrukturierung zeigen, warum qualifizierende US-amerikanische Aktivitäten und Unternehmensstruktur kommerziell neben der Anlagenkapazität wichtig sind.
Marktführer in der Solarenergiebranche
-
LONGi Green Energy Technology Co. Ltd
-
JinkoSolar Holding Co. Ltd
-
Trina Solar Co. Ltd
-
Canadian Solar Inc.
-
First Solar Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Solarenergiemarkt Unternehmen in diesem Bericht
- Canadian Solar Inc.
- JinkoSolar Holding Co. Ltd
- Trina Solar Co. Ltd
- LONGi Green Energy Technology Co. Ltd
- First Solar Inc.
- JA Solar Technology Co. Ltd
- SunPower Corporation
- REC Solar Holdings AS
- Hanwha Q Cells Co. Ltd
- Risen Energy Co. Ltd
- Seraphim Solar System Co. Ltd
- Tata Power Solar Systems Ltd
- Sunrun Inc.
- Enphase Energy Inc.
- SMA Solar Technology AG
- Array Technologies Inc.
- Nextracker Inc.
- Siemens Energy (CSP)
- Abengoa SA
- BrightSource Energy Inc.
- ACCIONA Energía
- ENGIE SA
- ACWA Power
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen EU-Anforderungen für Neubauten mit offener indischer Solarbeschaffung aus der Perspektive von Systemlieferanten und Projektentwicklern. Die EU-Anforderung für Solardesign bei Neubauten gilt für Bauanträge nach dem 29. Mai 2026, während die Installationsanforderung für Geschäftsgebäude mit Anträgen ab dem 1. Januar 2027 beginnt. Die Installation hängt von Eignung und Machbarkeit ab, wobei nationale Kriterien technisches und wirtschaftliches Potenzial sowie Tragfähigkeit berücksichtigen. Die Neudelhi-Beschaffung schlägt ein Bau-Eigen-Betrieb- oder RESCO-Modell vor, bei dem der Entwickler für Design, Netzzulassung, Bau, Betrieb und Wartung verantwortlich ist.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Solarinstallationen für neue EU-Geschäftsgebäude | Installationsanforderung für Baugenehmigungen ab dem 1. Januar 2027, sofern geeignet und machbar | Neue Geschäftsgebäudeeigentümer | Dachtechnik mit konformer Solarinstallation kombinieren | Dachtragfähigkeit und wirtschaftliche Machbarkeit nach nationalen Kriterien | Dachsolarinstallateure und Systemlieferanten |
| Solarlieferung für kommunale Gebäude in Neu-Delhi | Ausschreibung vom 7. Oktober 2026 für rund 3,68 MW Dach- und/oder bodengebundene PV; Online-Gebote am 17. November und Offline-Gebote am 19. November 2026 | Neu-Delhi Municipal Council | Einen vollständigen Bau-Eigen-Betrieb-Solarservice anbieten | Bietungssicherheit und Leistungsgarantieverpflichtungen | Qualifizierte Solarprojektentwickler |
| Ausrüstungs- und Integrationspakete für indische Dachentwickler | Auswahl vom 1. Oktober 2026 für 11.159 kW im RESCO-Modus; Gebote bis 10. November 2026 | Potenzielle Entwickler in SECIs Tranche-XIV-Auswahl | Koordinierte Ausrüstungs- und Integrationspakete vor der Entwicklerauswahl anbieten | Lieferkosten konsistent mit wettbewerbsfähigen Tarifgeboten | Dachausrüstungslieferanten und Integrationsunternehmen |
| Quelle: Mordor Intelligence | |||||
Die Neudelhi-Kommunalausschreibung bietet eine definierte Bau-Eigen-Betrieb-Möglichkeit, mit Online-Geboten bis zum 17. November 2026. SECIs Entwurf des Stromabnahmevertrags schlägt monatliche Zahlungen für die tatsächlich gemessene Solarproduktion multipliziert mit dem Angebotstarif vor, unabhängig vom Verbrauch oder der Netzeinspeisung des Käufers. Dieses Modell verbindet die zukünftigen Einnahmen des Entwicklers mit der gemessenen Erzeugung und gibt dem Anlagenbetrieb während der gesamten vorgeschlagenen Laufzeit des Stromabnahmevertrags eine kommerzielle Rolle. Angebote, die Erzeugungsleistung mit Wartung kombinieren, passen zu dieser Möglichkeit, da die vorgeschlagene Zahlung den Betriebsertrag und nicht die Ausrüstungslieferung belohnt.
Neueste Industrielle Entwicklungen in Solarenergiemarkt
- Sep 2026: Ørsted begann mit dem Bau der 200-MW-Blackwater-Solarfarm im Roosevelt County, New Mexico, Vereinigte Staaten.
- Sep 2026: Inox Solar Americas LLC unterzeichnete eine Vereinbarung zur Lieferung von PV-Modulen für 3 Projekte im Versorgungsmaßstab mit insgesamt etwa 767 MW in North Carolina und Texas. Die Lieferungen an den US-amerikanischen Entwickler erneuerbarer Energien und unabhängigen Stromerzeuger waren für 2027 geplant.
- Aug 2026: Scatec erreichte den kommerziellen Betrieb für die 564-MW-zweite-Phase des Obelisk-Projekts in Ägypten und schloss damit sein 1,1-GW-Solarprojekt mit 100 MW/200 MWh Batteriespeicher ab.
Solarenergiemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Solarenergiemarkt misst die kumulierte installierte Kapazität in Terawatt von betrieblichen Solarphotovoltaik- und konzentrierten Solarstromerzeugungssystemen weltweit. Er umfasst netzgebundene und netzunabhängige Installationen, die Versorgungsunternehmen, Gewerbe und Industrie sowie Privathaushalte in allen Weltregionen bedienen, klassifiziert nach ihren Modulen, Wechselrichtern, Montage- und Nachführsystemen, Balance-of-System-Elektrokomponenten sowie Energiespeicherung oder Hybridintegration.
Ausschlüsse des Geltungsbereichs: Solarthermische Warmwasserbereiter, Solarfertigungsausrüstung, separat verkaufte Solarkomponenten, die nicht in einer betrieblichen Anlage installiert sind, und eigenständige Batteriekapazität sind ausgeschlossen.
Segmentierungsübersicht
- Nach Technologie
- Solare Photovoltaik (PV)
- Konzentrierte Solarenergie (CSP)
- Nach Netztyp
- Netzgebunden
- Netzunabhängig
- Nach Endnutzer
- Versorgungsmaßstab
- Gewerbe und Industrie (G&I)
- Wohnbereich
- Nach Komponente (qualitative Analyse)
- Solarmodule/Solarpanele
- Wechselrichter (String-, Zentral-, Mikrowechselrichter)
- Montage- und Nachführsysteme
- Systemkomponenten und Elektrik
- Energiespeicherung und Hybridintegration
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Kapazitätsnachweise stammen aus Quellen wie den Berichten des Global PV Research Programme A zu Trends in Photovoltaik-Anwendungen, IRENA-Statistiken zur erneuerbaren Kapazität, Solarkapazitätstabellen der US-amerikanischen Energieinformationsbehörde und GOGLA-Berichten zu netzunabhängigen Solarverkäufen und -auswirkungen. Diese Quellen liefern historische Kapazitätsbestände und -zubaukapazitäten, regionale Bereitstellungsmuster, netzunabhängige Aktivitäten und technologischen Kontext, der hilft, die betriebliche Flotte zu etablieren und Änderungen im Installationstempo zu identifizieren.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien, öffentliche Ausschreibungsbekanntmachungen und seriöse Energiebranchenberichte können Projektinbetriebnahmen, Unternehmenslieferungskontext, Beschaffungspläne und Politikänderungen klären, während unabhängige öffentliche Datensätze Querprüfungen gemeldeter Gesamtwerte ermöglichen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden sich an Projektentwickler, Versorgungsunternehmen, EPC-Anbieter, Modul- und Wechselrichterlieferanten, netzunabhängige Solarvertriebshändler sowie öffentliche Energie- oder Netzspezialisten in der Region Asien-Pazifik, EMEA und Amerika richten. Ihre Beiträge würden die Interpretation der gemeldeten Betriebskapazität, Inbetriebnahmetiming, Netzanschluss, netzunabhängige Bereitstellung und Segmentklassifizierungen gegen die Sekundärnachweise testen. Wo Nachweise in Konflikt stehen oder eine regionale oder Segmentreihe Lücken aufweist, würden Analysten bei relevanten Befragten Klärung suchen und die resultierenden Schätzungen mit nationalen Statistiken, Projektankündigungen sowie Lieferanten- oder Kanalnachweisen vergleichen, bevor ein abgestimmter Wert ausgewählt wird.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Vorstandsmitglieder: 20 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 40 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell verwendet eine Top-down-Schätzung des globalen betrieblichen PV- und CSP-Kapazitätsbestands, beginnend mit historischen installierten Kapazitätsreihen und Hinzufügen von Projekten, wenn sie in Betrieb gehen, unter Berücksichtigung von Stilllegungen, wo gemeldet. Jährliche PV- und CSP-Zubaukapazitäten, angekündigte und im Bau befindliche Projektpipelines, Netzanschluss- und Inbetriebnahmeaufzeichnungen sowie netzunabhängige Installationsnachweise zeigen das Tempo und den Zeitplan des Kapazitätswachstums an. Politikänderungen und Netzengpässe informieren Szenariobereiche. Analysten leiten Technologie-, Netztyp-, Endnutzer- und regionale Anteile aus veröffentlichten Kapazitätsaufschlüsselungen, Projektaufzeichnungen und Marktteilnehmernachweisen ab und prüfen, ob die Klassifizierungen dieselbe betriebliche Solarkapazität abdecken, ohne Komponenten oder Speicher separat zu zählen. Prognosen verwenden Szenarioanalysen, die in historischen Zubaukapazitäten und erwarteter Projektlieferung verankert sind, wobei primäre Experten die Plausibilität von Projekttiming und segmentspezifischen Treibern prüfen. Selektive Bottom-up-Prüfungen verwenden Stichproben von Projekt- oder Lieferantenkapazitäts-Rollups und Kanalnachweise, während wesentliche Lücken mit der nächstgelegenen vergleichbaren offiziellen Reihe und expliziten niedrigen und hohen Bereitstellungsszenarien überbrückt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren offizielle Statistiken, Projektaufzeichnungen, Unternehmensoffenlegungen und Kanalnachweise und vergleichen dann jährliche Zubaukapazitäten und implizierte Kapazitätsänderungen über unabhängige Signale hinweg. Anomalien, doppelt gezählte Projekte, Änderungen der Berichtsbasis und wesentliche Quellabweichungen werden durch Quellenüberprüfung oder erneuten Kontakt mit Befragten untersucht und gelöst, bevor eine mehrstufige Analysten-Überprüfung und Freigabe erfolgt. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn politische, Netz- oder Projektereignisse die erwartete Bereitstellung wesentlich verändern, und in einem neuen Vorablieferungsdurchgang erneut geprüft. Ein erneuter Kontakt wird ausgelöst, wenn ein großes Projekt verzögert wird, eine Quelle historische Daten revidiert oder Befragtennachweise mit gemeldeten Inbetriebnahmen in Konflikt stehen.
Mordor Intelligence Solarenergiemarktschätzung im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Solarenergiemarkt misst die kumulierte installierte Kapazität in Terawatt von betrieblichen Solarphotovoltaik- und konzentrierten Solarstromerzeugungssystemen weltweit.
Wesentliche Lückentreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Das Modell verwendet eine Top-down-Schätzung des globalen betrieblichen PV- und CSP-Kapazitätsbestands, beginnend mit historischen installierten Kapazitätsreihen und Hinzufügen von Projekten, wenn sie in Betrieb gehen, unter Berücksichtigung von Stilllegungen, wo gemeldet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,5 Terawatt (2027) | |
| Global PV Research Programme A | 2,96 Terawatt (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 15,4 % unter dem Wert dieses Berichts für 2027 von 3,5 Terawatt, 2 Jahre später. Das frühere Beobachtungsjahr und die reine PV-Abdeckung, die die in diesem Markt enthaltene CSP-Kapazität ausschließt, tragen zur niedrigeren Zahl bei. |
| Global Renewable Statistics Agency B | 2,39 Terawatt (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 31,7 % unter dem Wert dieses Berichts für 2027 von 3,5 Terawatt, 2 Jahre später. Der offizielle Solarkapazitätsbestand wird zwei Jahre vor der Betriebskapazitätsschätzung dieses Berichts für 2027 gemessen. |
Mordor Intelligence Analysten triangulieren offizielle Statistiken, Projektaufzeichnungen, Unternehmensoffenlegungen und Kanalnachweise und vergleichen dann jährliche Zubaukapazitäten und implizierte Kapazitätsänderungen über unabhängige Signale hinweg.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Solarenergiemarkt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 3,5 Terawatt geschätzt und soll bis 2032 auf 8,39 Terawatt wachsen, bei einem CAGR von 19,12 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Solarenergieanlagen an?
Indien hat im Geschäftsjahr 2025–26 44,61 GW Solarkapazität hinzugefügt. Solar-plus-Speicher-Beschaffung, US-amerikanische Inlandsinhalt-Anreize und Rechenzentrum-Stromabnahmeverträge in Spanien und den Vereinigten Staaten unterstützen ebenfalls die Bereitstellung.
Welche Technologie hat den größten Anteil an der Solarstromerzeugungskapazität?
Solarphotovoltaik (PV) hielt im Jahr 2026 99,72 % und ist die am schnellsten wachsende Technologie mit einem CAGR von 19,14 % im Zeitraum 2027–2032.
Welche Unternehmen sind bedeutende Solarmodulhersteller?
Zu den bedeutenden Lieferanten gehören LONGi Green Energy Technology Co. Ltd, JinkoSolar Holding Co. Ltd, Trina Solar Co. Ltd, Canadian Solar Inc. und First Solar Inc.
Was schränkt den Ausblick für neue Solarinstallationen ein?
PV-Abregelung schränkte die Stromerzeugungslieferung in chinesischen Regionen im Jahr 2025 ein. Die Abschaffung der chinesischen PV-Export-Mehrwertsteuererstattung ab April 2026 brachte auch Risiken leicht höherer Projektkosten und Bauverzögerungen für afrikanische Projekte, die auf chinesische Importe angewiesen sind.
Welche Regionen führen bei der Solarkapazität und dem prognostizierten Wachstum?
Asien-Pazifik hielt im Jahr 2026 64,8 % der Solarkapazität. Die Region Naher Osten und Afrika soll mit einem CAGR von 22 % im Zeitraum 2027–2032 wachsen.