
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 272.22 Milliarden US-Dollar |
| Marktgröße (2031) | 361.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für herzhafte Snacks von Mordor Intelligence
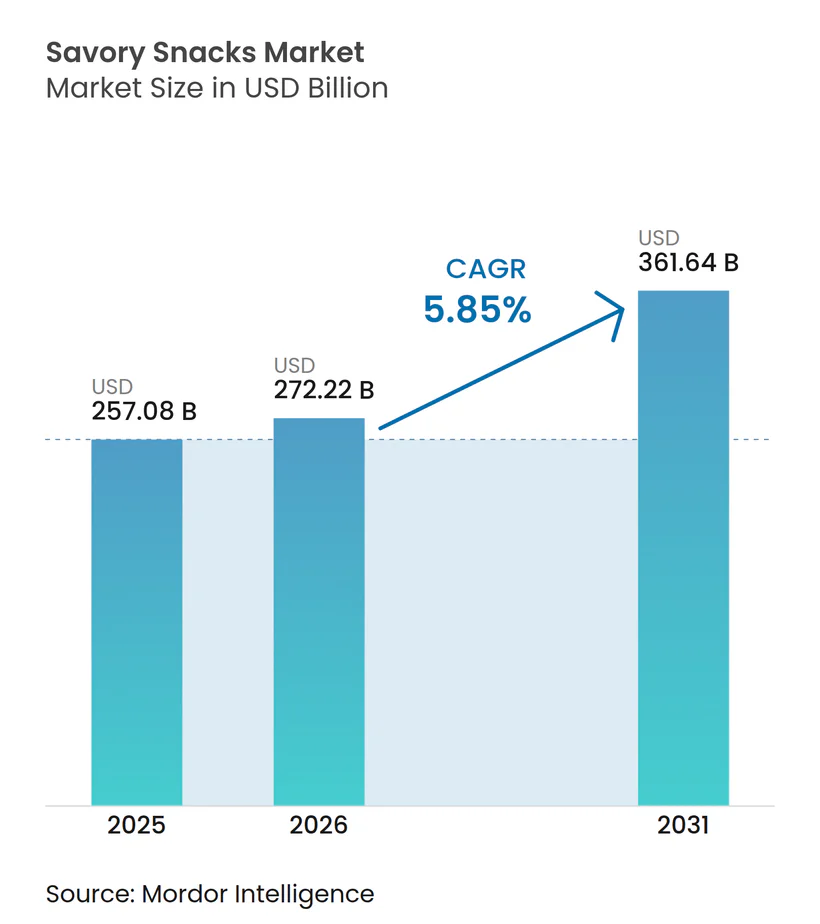
Die Marktgröße für herzhafte Snacks wurde im Jahr 2025 auf 257,08 Milliarden USD geschätzt und soll von 272,22 Milliarden USD im Jahr 2026 auf 361,64 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,85 % bis 2031. Der Schwung nimmt zu, da Verbraucher ihr frei verfügbares Einkommen zunehmend für bequeme, genussvolle und gleichzeitig zunehmend gesundheitsorientierte Essgelegenheiten umleiten, die die Grenzen traditioneller Mahlzeiten verwischen. Die gestiegene Nachfrage nach proteinreichen Nuss- und Samenmischungen, der wachsende Einfluss von Clean-Label-Versprechen und die rasche Verbreitung des Online-Lebensmittelhandels stärken allesamt den Premiumisierungstrend, der dem Wertwachstum zugrunde liegt. Etablierte Marken erneuern ihre Portfolios durch Akquisitionen, angereicherte Rezepturen und KI-gestützte Geschmacksentwicklungen, während regionale Spezialisten ihren Marktanteil durch lokalisierte Geschmacksrichtungen und agile Direktvertriebsmodelle verteidigen. Obwohl die Volatilität der Inputkosten und sich entwickelnde Natriumobergrenzen die Margen belasten, helfen Investitionen in widerstandsfähige Lieferketten und Salzreduktionstechnologien den Herstellern, ihre Rentabilität zu schützen.
Wichtigste Erkenntnisse des Berichts
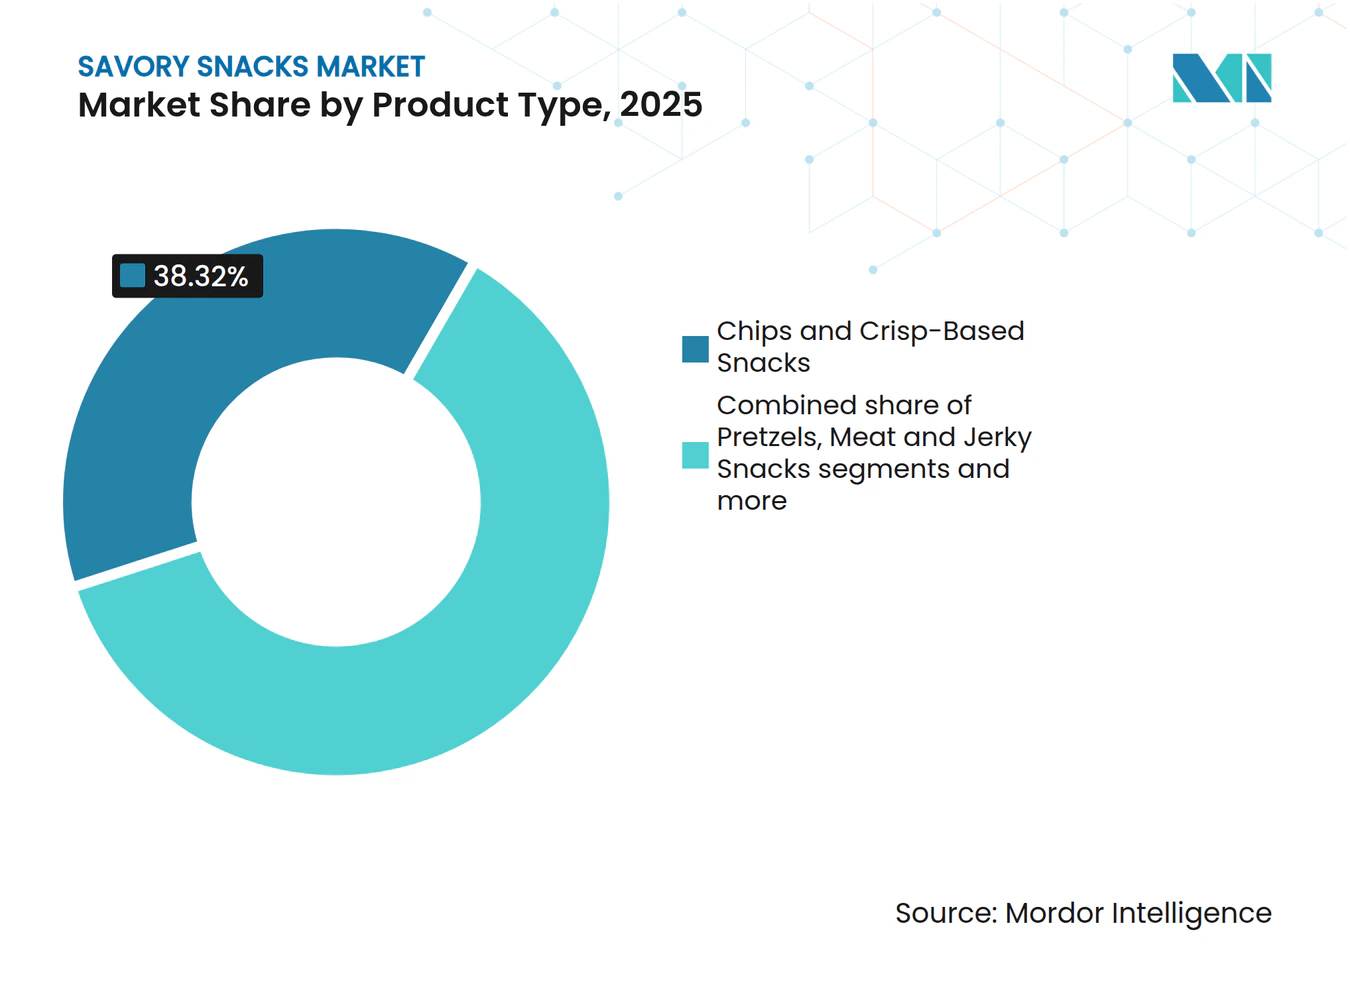
- Nach Produkttyp führten Chips und knusprige Snacks mit einem Anteil von 38,32 % am globalen Markt für herzhafte Snacks im Jahr 2025, während Nüsse, Samen und Trailmischungen voraussichtlich bis 2031 mit einem CAGR von 6,93 % wachsen werden.
- Nach Geschmacksprofil entfielen auf aromatisierte Varianten 75,17 % der Marktgröße für herzhafte Snacks im Jahr 2025, und sie entwickeln sich bis 2031 mit einem CAGR von 6,66 % weiter.
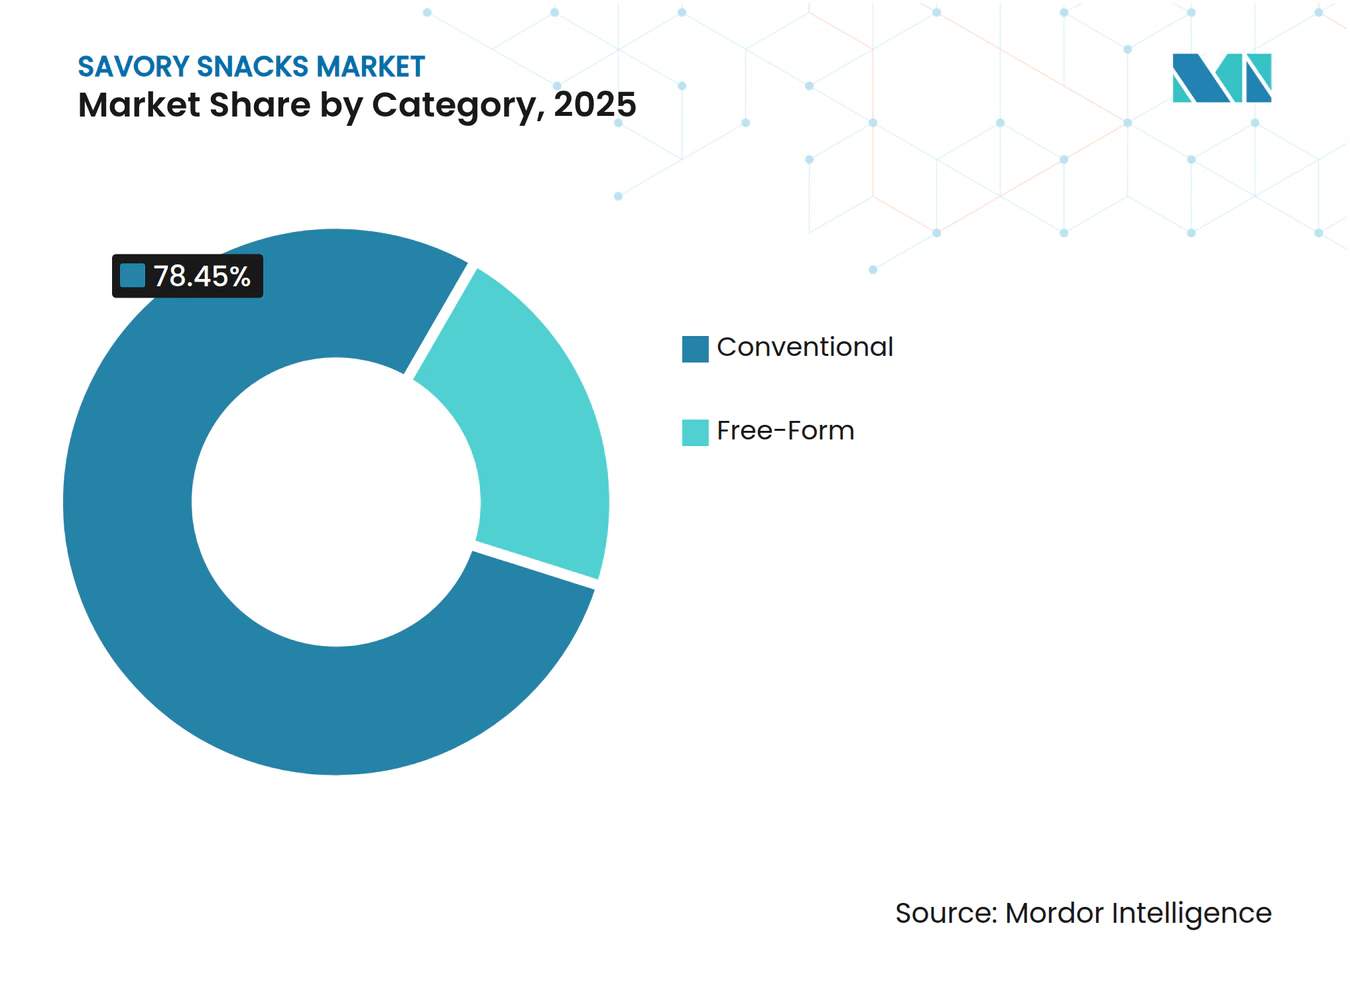
- Nach Kategorie kontrollierten konventionelle Produkte 78,46 % des Umsatzes im Jahr 2025, während frei formulierte Snacks im Zeitraum 2026–2031 mit einem CAGR von 7,52 % wachsen.
- Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2025 einen Anteil von 53,95 %; Online-Einzelhandelsgeschäfte beschleunigen sich bis 2031 mit einem CAGR von 11,34 %.
- Nach Geografie behielt Nordamerika 38,74 % des Umsatzes im Jahr 2025, während Asien-Pazifik mit einem CAGR von 7,83 % bis 2031 die am schnellsten wachsende Region darstellt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Tabelle zur Auswirkung der Treiber*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGS- ZEITRAUM |
|---|---|---|---|
| Veränderte Verbraucherlebensstile und Snackgewohnheiten | +1.2% | Global, mit ausgeprägten Auswirkungen in Nordamerika, Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Gesundheitsorientierte Nachfrage nach funktionellen und angereicherten Snacks | +1.0% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Premiumisierung und handwerkliche Formate | +0.8% | Nordamerika, Europa, städtische Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Online- und Omni-Channel-Einzelhandelsexpansion | +1.5% | Global, beschleunigt in Asien-Pazifik, Nordamerika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Geschmacksanpassung und Kleinserienfertigung | +0.6% | Nordamerika, Asien-Pazifik, frühe Einführung in Europa | Mittelfristig (2–4 Jahre) |
| Verwertung von Lebensmittelabfallströmen für proteinreiche Rohstoffe | +0.4% | Europa, Nordamerika, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Veränderte Verbraucherlebensstile und Snackgewohnheiten
Snackanlässe machen mittlerweile mehr als einen Großteil der täglichen Essereignisse in den Vereinigten Staaten aus und verdrängen strukturierte Mahlzeiten, da Homeoffice-Regelungen und flexible Zeitpläne die traditionellen Grenzen von Frühstück, Mittagessen und Abendessen aufweichen. Eine Umfrage von Mondelez aus dem Jahr 2025 ergab, dass Verbraucher dem sozialen Aspekt des Snackens zunehmend mehr Bedeutung beimessen, wobei 64 % regelmäßig snacken, um mit anderen in Kontakt zu treten – ein Anstieg von 8 % gegenüber dem Vorjahr[1]. Millennials und die Generation Z bevorzugen kleine, geschmacksintensive Portionen, die zu abwechslungsreichen Tagesabläufen passen, was die Marktdurchdringung von herzhaften Snacks sowohl bei Einzelportionen als auch bei Familienpackungen vorantreibt. Die Urbanisierung in Mumbai, Jakarta und Manila verkürzt die Mahlzeitenfenster und steigert die Abhängigkeit von verpackten Snacks, die unterwegs Knusprigkeit, Umami und Sättigung bieten. Die Bevorratung von wiederverschließbaren Beuteln in Haushalten nimmt zu, da spätnächtliche „vierte Mahlzeit”-Anlässe entstehen, was Wiederholungskäufe fördert. Hersteller bündeln daher Multipacks und Geschmacksvarietätskisten, um den inkrementellen Konsum über alle Tageszeiten hinweg zu erfassen.
Gesundheitsorientierte Nachfrage nach funktionellen und angereicherten Snacks
Käufer behandeln Snacks zunehmend als Nährstoffträger und suchen nach Protein-, Ballaststoff-, Probiotika- und Omega-3-Versprechen, die bisher dem Gesundheitsregal vorbehalten waren. Eine Protein-Profilumfrage von Cargill aus dem Jahr 2025 zeigt, dass 61 % der Verbraucher planen, ihre Proteinaufnahme im Jahr 2024 zu erhöhen, verglichen mit 48 % im Jahr 2019 in Nordamerika[2]. Darüber hinaus hat PepsiCos Übernahme von Siete Foods für 1,2 Milliarden USD getreidefreie, Maniok-basierte Tortilla-Chips in das Mainstream-Netzwerk von Frito-Lay eingebracht und veranschaulicht, wie angereicherte Angebote schnell skalieren, wenn sie mit starker Distribution kombiniert werden. Hülsenfrucht-basierte Cracker liefern nun 8–10 g Protein pro Portion und fordern Proteinriegel um den Platz in der Sporttasche heraus. Probiotisch angereicherte extrudierte Snacks überstehen hohe Temperaturen mit sporenbildenden Stämmen und verbinden Darmgesundheit mit Genuss. In Europa verschafft der Rahmen für neuartige Lebensmittel größeren Unternehmen einen Vorteil, da Budgets für klinische Studien und Dossier-Expertise Hürden für Start-ups schaffen.
Premiumisierung und handwerkliche Formate
Funktionale Versprechen – Proteinanreicherung, zugesetzte Ballaststoffe, Probiotika, Omega-3-Fettsäuren – wandern von Nischen-Gesundheitsregalen in die Mainstream-Portfolios für herzhafte Snacks, da Verbraucher Nährstoffdichte ohne Geschmackseinbußen suchen. Laut dem Internationalen Währungsfonds lagen die globalen verfügbaren Einkommen im April 2025 bei 206,88 Tausend USD pro Kopf, was diesen Verbrauchern ermöglicht, mehr für Snacks auszugeben und dabei Qualität, Authentizität und Kreativität zu betonen. Käufer zahlen für wahrgenommene Authentizität, rückverfolgbare Herkunft und neuartige Texturen, was eine Verschiebung des Marktes für herzhafte Snacks hin zu höheren Preissegmenten antreibt. Herausforderermarken wie Jackson's und Lesser Evil werben mit Non-GMO- und Regenerativlandwirtschafts-Versprechen, die bei umweltbewussten Haushalten Anklang finden und globale Marktführer dazu zwingen, Premium-Unterlinien zu lancieren oder Zukäufe zu tätigen. Im Asien-Pazifik-Raum erzielen importierte Chips aus den Vereinigten Staaten und Japan in Tier-1-Städten Chinas Premium-Regalpreise und verbinden Aspirationsbranding mit vertrauenswürdigen Lebensmittelsicherheitsstandards.
Online- und Omni-Channel-Einzelhandelsexpansion
Die Durchdringung des E-Commerce für Lebensmittel und Getränke ist in entwickelten Märkten stark gestiegen, und der Markt für herzhafte Snacks wächst online noch schneller, da die Produkte leicht, haltbar und sehr gut als Geschenk geeignet sind. Online-Einzelhandelsgeschäfte sollen bis 2031 mit einem CAGR von 11,34 % wachsen – dem schnellsten unter allen Vertriebskanälen –, da Plattformen wie Amazon Fresh, Instacart und Alibabas Tmall Snacks in Lebensmittellieferungen und Quick-Commerce-Dienste integrieren. Abonnementmodelle, wie sie SnackCrate, Universal Yums und Graze exemplarisch zeigen, wandeln Einmalkäufer in wiederkehrende Umsatzströme um, indem sie internationale und Nischenprodukte kuratieren, die stationäre Händler wirtschaftlich nicht vorhalten können. Im Asien-Pazifik-Raum liefern Quick-Commerce-Plattformen wie Blinkit in Indien und GrabMart in Südostasien Snacks innerhalb von 10 bis 15 Minuten und schaffen damit eine neue Wettbewerbsfront, bei der Geschwindigkeit und Bequemlichkeit den Preis übertrumpfen.
Tabelle zur Auswirkung der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGS- ZEITRAUM |
|---|---|---|---|
| Strengere Natriumreduzierungsvorschriften, die Rezepturüberarbeitungen neu definieren | -0.5% | Nordamerika, Europa, frühe Einführung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ernte- und Lieferkettenstörungen, die die Inputkosten erhöhen | -0.7% | Global, am akutesten in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb durch Proteinriegel und Mahlzeitenersatzprodukte | -0.4% | Nordamerika, Europa, städtische Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| ESG-Prüfung von Palmöl- und Saatöl-Lieferketten | -0.3% | Global, regulatorischer Druck am stärksten in Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Natriumreduzierungsvorschriften, die Rezepturüberarbeitungen neu definieren
Die freiwilligen Natriumreduzierungsziele der US-amerikanischen Lebensmittel- und Arzneimittelbehörde, die 2024 in der Phase-II-Leitlinie finalisiert wurden, legen kategoriespezifische Grenzwerte fest, die verlangen, dass Chips und Knabbergebäck den Natriumgehalt bis 2026 auf 2.300 Milligramm pro üblicher Referenzmenge reduzieren – eine Reduzierung von 15 % gegenüber den Basiswerten von 2020. Der Ersatz von Natriumchlorid durch Kaliumchlorid erzeugt bittere Noten und erhöht die Rezepturkosten um 20–30 %. Hersteller investieren in salzverbessernde Technologien – Mikroverkapselung, Kristallgrößenoptimierung und topische Anwendung –, die mit 25 % weniger Natrium eine gleichwertige Salzigkeit liefern, aber diese Prozesse erfordern Investitionsausgaben für neue Beschichtungsanlagen und Reformulierungsversuche. Die Verbraucherakzeptanz bleibt ein Risiko: Blindverkostungen zeigen, dass Natriumreduzierungen über 20 % spürbare Geschmacksdefizite verursachen, was die Markentreue gefährden und Verbraucher zu unregulierten importierten Produkten treiben könnte.
Ernte- und Lieferkettenstörungen, die die Inputkosten erhöhen
Die Preise für Kartoffeln und Mais stiegen 2024 und 2025 um 25 % bis 35 %, bedingt durch Dürre im Mittleren Westen der Vereinigten Staaten, Überschwemmungen in der Punjab-Region Indiens und geopolitische Spannungen, die die Getreideexporte aus dem Schwarzmeerraum störten[3]. Diese Störungen haben die Bruttomargen der Snack-Hersteller komprimiert, von denen viele mit EBITDA-Margen von 10 % bis 15 % operieren und keine Preissetzungsmacht haben, um die vollen Kostensteigerungen an den Handel weiterzugeben. Als Reaktion darauf diversifizieren Hersteller ihre Beschaffungsgeografien, schließen mehrjährige Verträge mit Erzeugern ab und investieren in agronomische Partnerschaften, die die Versorgung zu Festpreisen garantieren. PepsiCos Programm für nachhaltige Landwirtschaft, das 100.000 Acres in Nordamerika umfasst, stellt Saatgut, Bewässerungstechnologie und Ernteschutzversicherungen für Vertragsbauern bereit, was die Versorgungsvolatilität reduziert und gleichzeitig die Kohlenstoffintensität senkt. Kleinere Hersteller ohne entsprechende Größe haben Schwierigkeiten, spezielle Chipping-Sorten zu sichern, was sie der Spotmarktvolatilität aussetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Proteinreiche Formate übertreffen traditionelle ChipsChips und knusprige Snacks erzielten 2025 einen Umsatzanteil von 38,32 %, angeführt von Kartoffelchips, Tortilla-Chips und Maischips, die weltweit die Regalflächen im Einzelhandel dominieren. Kartoffelchips dominieren weiterhin die Impulskaufbereiche in Nordamerika und Europa, während hülsenfruchtbasierte Chips aus Linsen und schwarzen Bohnen in Naturkostläden als glutenfreie Alternativen an Regalfläche gewinnen. Algencracker gewinnen in Japan und Küstenstädten der Vereinigten Staaten an Beliebtheit und nutzen ihren kalorienarmen und umami-reichen Charakter. Diese Snacks werden zunehmend von gesundheitsbewussten Verbrauchern bevorzugt, die nahrhafte Alternativen zu herkömmlichen Chips suchen.
Das Marktsegment für herzhafte Snacks, das Nüsse, Samen und Trailmix umfasst, wird voraussichtlich bis 2031 mit einer CAGR von 6,93 % wachsen und damit das stärkste Wachstum unter allen Produkttypen verzeichnen. Dieses Wachstum wird durch die steigende Verbrauchernachfrage nach gesünderen Snackoptionen angetrieben, die sowohl ernährungsphysiologische Vorteile als auch Bequemlichkeit bieten. Verbraucher entscheiden sich zunehmend für Mandeln, Cashews und Kichererbsen-Cluster aufgrund ihres Proteingehalts von 5–10 Gramm pro Portion und der minimalen Verarbeitung der Zutaten. Darüber hinaus tragen das wachsende Bewusstsein für pflanzenbasierte Ernährung und die Präferenz für Snacks mit sauberen Etiketten und natürlichen Zutaten weiter zur Expansion dieses Marktsegments bei.



Nach Geschmacksprofil:
Aromatisierte Varianten dominieren durch regionale AnpassungAromatisierte Varianten machten 75,17 % des prognostizierten Umsatzes im Jahr 2025 aus und wachsen mit einem CAGR von 6,66 %, was klassisch gesalzene Produkte deutlich übertrifft. Beliebte Geschmacksrichtungen wie scharfe Jalapeño, koreanisches BBQ und Sichuan-Pfeffer werden durch hybride Angebote ergänzt, die vierteljährlich auf Basis KI-gesteuerter Prognosen aktualisiert werden. Diese Hybridgeschmacksrichtungen sind darauf ausgelegt, sich entwickelnden Verbraucherpräferenzen gerecht zu werden und traditionelle Geschmäcker mit innovativen Kombinationen zu verbinden. Limitierte Auflagen nutzen digitale Marketingstrategien, wobei Influencer neue Geschmacksrichtungen durch Unboxing-Videos und Social-Media-Kampagnen bewerben. Diese Aktionen erzeugen häufig erhebliches Verbraucherinteresse, führen zu schnellen Ausverkäufen und stärken die Markensichtbarkeit.
Klassisch gesalzene oder leicht gesalzene Chips fungieren in erster Linie als kostengünstige Lagereinheiten in Eigenmarken-Programmen und Großmengenangeboten im Gastronomiebereich, aber ihr Wachstum bleibt aufgrund der durch Natriumreduzierungsziele auferlegten Einschränkungen moderat. Diese Ziele begrenzen die Möglichkeit, Produkte zu reformulieren und dabei ihre traditionellen Geschmacksprofile beizubehalten. Um einfache Chip-Formate zu revitalisieren, integrieren Marken Hinweise wie „mineralreiches Meersalz” oder „rosa Himalaya-Salz”, die wahrgenommene gesundheitliche Vorteile bieten und gleichzeitig innerhalb akzeptabler Würzniveaus bleiben. Diese Strategien zielen darauf ab, gesundheitsbewusste Verbraucher anzusprechen, die einfachere Zutatenlisten ohne Geschmackseinbußen suchen.
Nach Kategorie:
Frei formulierte Snacks steigen dank Clean-Label- und Allergenfreiheits-Versprechen aufKonventionelle herzhafte Snacks machten 78,46 % des Umsatzes im Jahr 2025 aus und umfassen Standardrezepturen, die Weizen, Milchprodukte, künstliche Aromen und Konservierungsstoffe verwenden, um Kosten, Haltbarkeit und Massenmarktattraktivität zu optimieren. Diese Produkte dominieren Wertpacks, Großhandelsmärkte und Automaten, wo der Preis pro Unze der primäre Kauftreiber ist. Hersteller reformulieren konventionelle Linien, um künstliche Farb-, Aroma- und Konservierungsstoffe zu entfernen – eine Strategie, die durch PepsiCos Simply-Marke und Kellanovas Verpflichtung exemplifiziert wird, bis 2025 künstliche Zutaten aus nordamerikanischen Snacks zu eliminieren.
Frei formulierte Produkte, die glutenfreie, biologische, Non-GMO-, vegane und allergenfreie Versprechen umfassen, expandieren von 2026 bis 2031 mit einem CAGR von 7,52 % – der schnellsten Rate unter den Kategorieaufteilungen –, da gesundheitsbewusste Verbraucher Zutaten-Transparenz und Ernährungseinschränkungen priorisieren. Glutenfreie Snacks sprechen Zöliakie-Betroffene und die breitere Wellness-Gemeinschaft an, die Glutenvermeidung mit Verdauungsgesundheit assoziiert. Die Bio-Zertifizierung, die in den Vereinigten Staaten durch das USDA National Organic Program und in Europa durch die EU-Öko-Verordnung geregelt wird, erzielt Preisaufschläge, indem sie pestizidfreie Zutaten und Non-GMO-Beschaffung garantiert. Frei formulierte Marken wie Siete, Lesser Evil und Hippeas haben treue Anhängerschaften aufgebaut, indem sie Clean Labels betonen, Distribution in Whole Foods, Sprouts und Target erreichen und Übernahmeinteresse von multinationalen Unternehmen auf sich ziehen, die ihre Portfolios diversifizieren möchten.

Nach Vertriebskanal:
Online-Einzelhandel stört traditionelle RegalflächenökonomieSupermärkte und Hypermärkte machten 53,95 % des Vertriebsanteils im Jahr 2025 aus, getragen durch hohe Besucherfrequenz, strategische Platzierung von Impulskaufartikeln und Aktionspreisstrategien zur Volumensteigerung. Diese Kanäle nutzen etablierte Beziehungen zu multinationalen Marken, Listungsgebühren, die bestehenden Akteuren zugutekommen, und Eigenmarken-Programme für preissensible Verbraucher. Darüber hinaus bieten Supermärkte und Hypermärkte eine breite Palette von Produktkategorien unter einem Dach und bieten Verbrauchern Bequemlichkeit. Das Vorhandensein von Treueprogrammen und Einkaufserlebnissen trägt ebenfalls dazu bei, Kunden zu binden und Wiederholungskäufe zu steigern.
Online-Einzelhandelsgeschäfte wachsen von 2026 bis 2031 mit einem CAGR von 11,34 % – der schnellsten Wachstumsrate unter allen Vertriebskanälen –, da E-Commerce-Plattformen, Quick-Commerce-Dienste und Direktvertriebsmarken traditionelle Einzelhandels-Gatekeeper umgehen. Amazon Fresh, Instacart und Alibabas Tmall integrieren herzhafte Snacks in Lebensmittellieferungen und ermöglichen es Verbrauchern, Vorratsgüter aufzufüllen, ohne physische Geschäfte aufzusuchen. Direktvertriebsmarken nutzen Social-Media-Werbung, Influencer-Partnerschaften und Performance-Marketing, um Kunden zu geringeren Kosten zu gewinnen. Quick-Commerce-Plattformen – Blinkit in Indien, GrabMart in Südostasien, Getir in Europa – liefern Snacks innerhalb von 10 bis 15 Minuten und schaffen damit eine neue Wettbewerbsfront, bei der Geschwindigkeit und Bequemlichkeit den Preis übertrumpfen.
Geografische Analyse
Markt für herzhafte Snacks in Nordamerika
Nordamerika hat einen Anteil von 38,74 % am globalen Umsatz, angetrieben durch das Direktliefersystem von Frito-Lay an den Einzelhandel und eine ausgeprägte Snack-Kultur, die von Schulmahlzeiten bis hin zu nächtlichen Aktivitäten reicht. Die Vereinigten Staaten führen beim absoluten Umsatz, begünstigt durch eine große Vielfalt an Snack-Optionen und weitreichende Einzelhandelsvertriebsnetze. Kanada verzeichnet ein schnelleres Wachstum bei gebackenen und natriumreduzierten Snack-Linien aufgrund eines wachsenden Gesundheitsbewusstseins und strengerer Kennzeichnungsvorschriften, die Verbraucher dazu veranlassen, gesündere Alternativen zu wählen. In Mexiko tendiert der Markt zu würzigen Geschmacksrichtungen und Kleinformaten zu Preisen unter 1,00 USD, wobei Erschwinglichkeit und Zugänglichkeit im Vordergrund stehen. Lokale Snacks auf Maisbasis integrieren indigene Gewürzmischungen, was ihre Attraktivität steigert und traditionellen Geschmackspräferenzen gerecht wird.
Markt für herzhafte Snacks im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 7,83 %, angetrieben durch Urbanisierung, steigende verfügbare Einkommen und lokalisierte Geschmacksinnovationen in Ländern wie China, Indien und Indonesien. Die rasche Expansion städtischer Zentren hat zu einer wachsenden Nachfrage nach praktischen und erschwinglichen Snack-Optionen geführt, während steigende verfügbare Einkommen den Verbrauchern ermöglichen, Premium- und innovative Produkte zu erkunden. Regionale Anbieter wie Balaji in Gujarat und Calbee in Japan konzentrieren sich auf regionsspezifische Artikelnummern, die multinationale Unternehmen mithilfe von KI-gesteuertem Geschmacksmapping replizieren, um lokale Geschmäcker zu bedienen. Darüber hinaus fördert die kulturelle Vielfalt der Region die Experimentierfreude mit einzigartigen Geschmacksrichtungen wie würzigen, säuerlichen und süßen Kombinationen, die bei lokalen Verbrauchern Anklang finden und das Marktwachstum vorantreiben.
Markt für herzhafte Snacks in Europa
Europa verzeichnet trotz moderater Mengenzuwächse ein starkes Wertwachstum, unterstützt durch Premiumisierung und strenge Lebensmittelsicherheitsstandards, die Investitionen in Forschung und Entwicklung fördern. Deutschland und das Vereinigte Königreich führen beim Pro-Kopf-Verbrauch, angetrieben durch eine Vorliebe für hochwertige und innovative Snack-Produkte. Vorschriften wie die EU-Entwaldungsverordnung und Natriumgrenzen schaffen Möglichkeiten zur compliance-basierten Differenzierung und zwingen Hersteller, gesündere und nachhaltigere Angebote zu entwickeln. Gleichzeitig baut Osteuropa moderne Handelskanäle aus, die sowohl globalen als auch inländischen Wettbewerbern Raum bieten und die Verfügbarkeit vielfältiger Snack-Optionen erhöhen. Der regionale Fokus auf Nachhaltigkeit, Gesundheitsbewusstsein und Premiumisierung prägt weiterhin die Verbraucherpräferenzen und treibt das Marktwachstum voran.
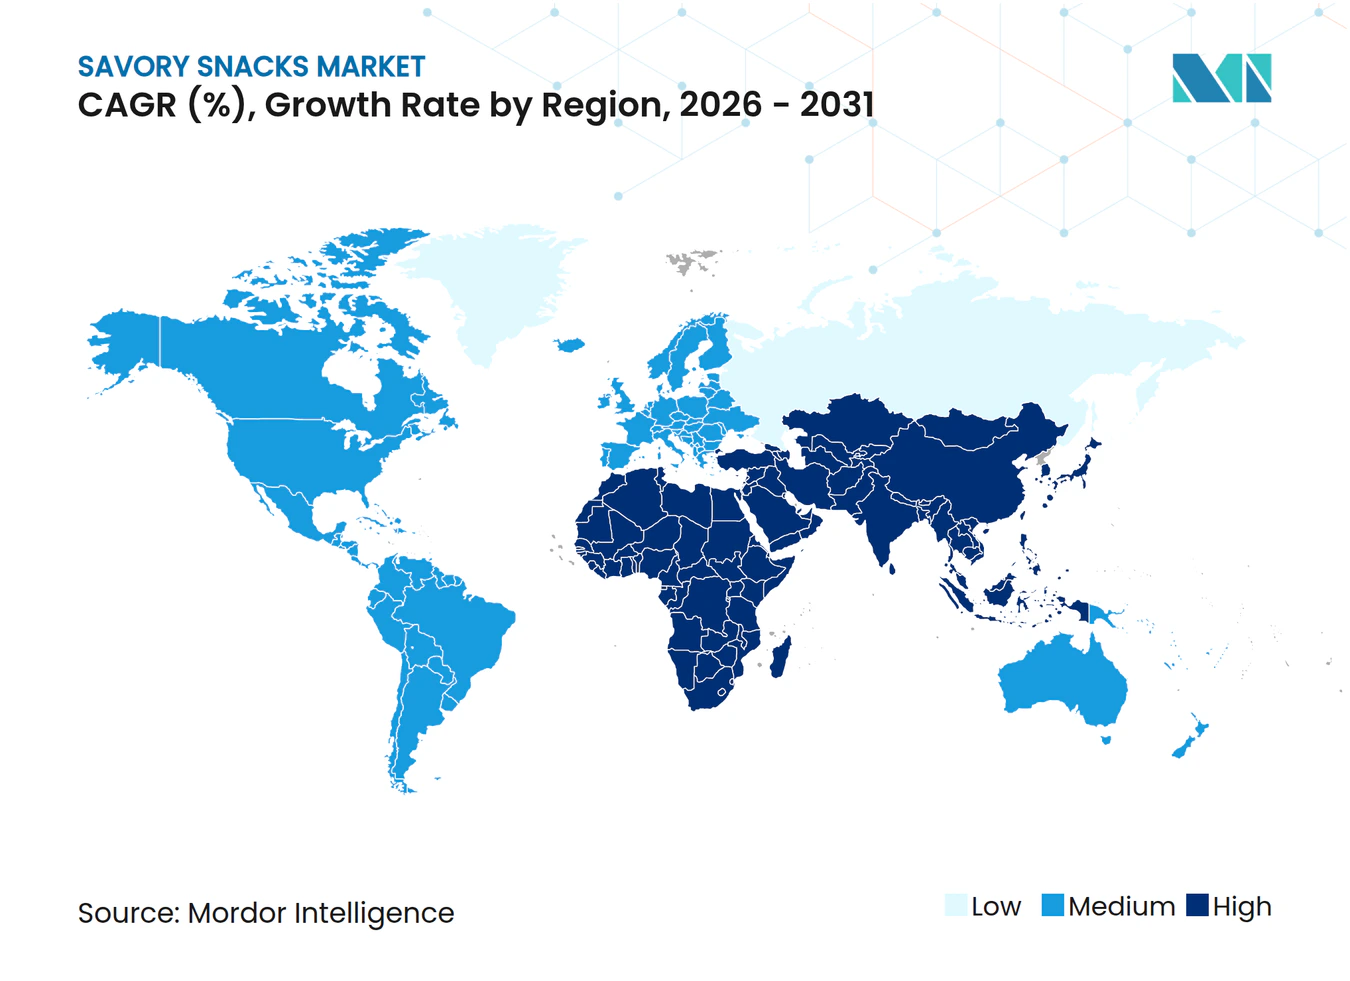
Regionale Ausgaben
Regulatorisches Umfeld
Hersteller von herzhaften Snacks stehen in den wichtigsten Märkten vor strengeren Anforderungen an Lebensmittelsicherheit, Ernährung und Kennzeichnung, wobei die Compliance zunehmend von formalen Zielvorgaben und dokumentierter Rückverfolgbarkeit bestimmt wird. In den Vereinigten Staaten hat die Food and Drug Administration (FDA) freiwillige Zielvorgaben zur Natriumreduktion in 163 Lebensmittelkategorien vorangetrieben, was den Reformulierungsdruck bei Chips und Kartoffelchips verstärkt, da die Phase-II-Leitlinie sich auf die für 2026 in der Marktpraxis referenzierten Kategoriengrenzwerte hinbewegt. Die FDA hat außerdem die FSMA-Regel zu zusätzlichen Rückverfolgbarkeitsaufzeichnungen für bestimmte Lebensmittel finalisiert, die die breitere Einführung interoperabler Dokumentation auf Chargenebene unterstützt und die Rückrufbereitschaft entlang der Zutaten- und Fertigwarenströme stärkt.
In Europa unterstützt der allgemeine Rahmen für Lebensmittelinformationen (einschließlich der Verordnung (EU) Nr. 1169/2011) verbindliche Kennzeichnungspraktiken, während die Lebensmittelsicherheitskriterien weiter verschärft werden, unter anderem durch neue Kriterien für Listeria monocytogenes in Lebensmitteln, die ab dem 1. Juli 2026 im Rahmen von Änderungen der Verordnung (EG) Nr. 2073/2005 gelten. In Asien führen länderspezifische Reformen der Lebensmittelsicherheit zu zusätzlicher Compliance-Variabilität für globale Marken und Exporteure; Vietnam erließ das Dekret Nr. 46/2026/ND-CP (26. Januar 2026) zur Konkretisierung von Maßnahmen für das Gesetz über Lebensmittelsicherheit, und ein geändertes Lebensmittelsicherheitsgesetz soll der Nationalversammlung im Oktober 2026 vorgelegt werden. Diese Veränderungen erhöhen den Wert standardisierter Qualitätssysteme, der Haltbarkeitsvalidierung und regionsgerechter Etikettenarchitekturen für multinationale Snackportfolios.
Wettbewerbslandschaft
Marktkonzentration
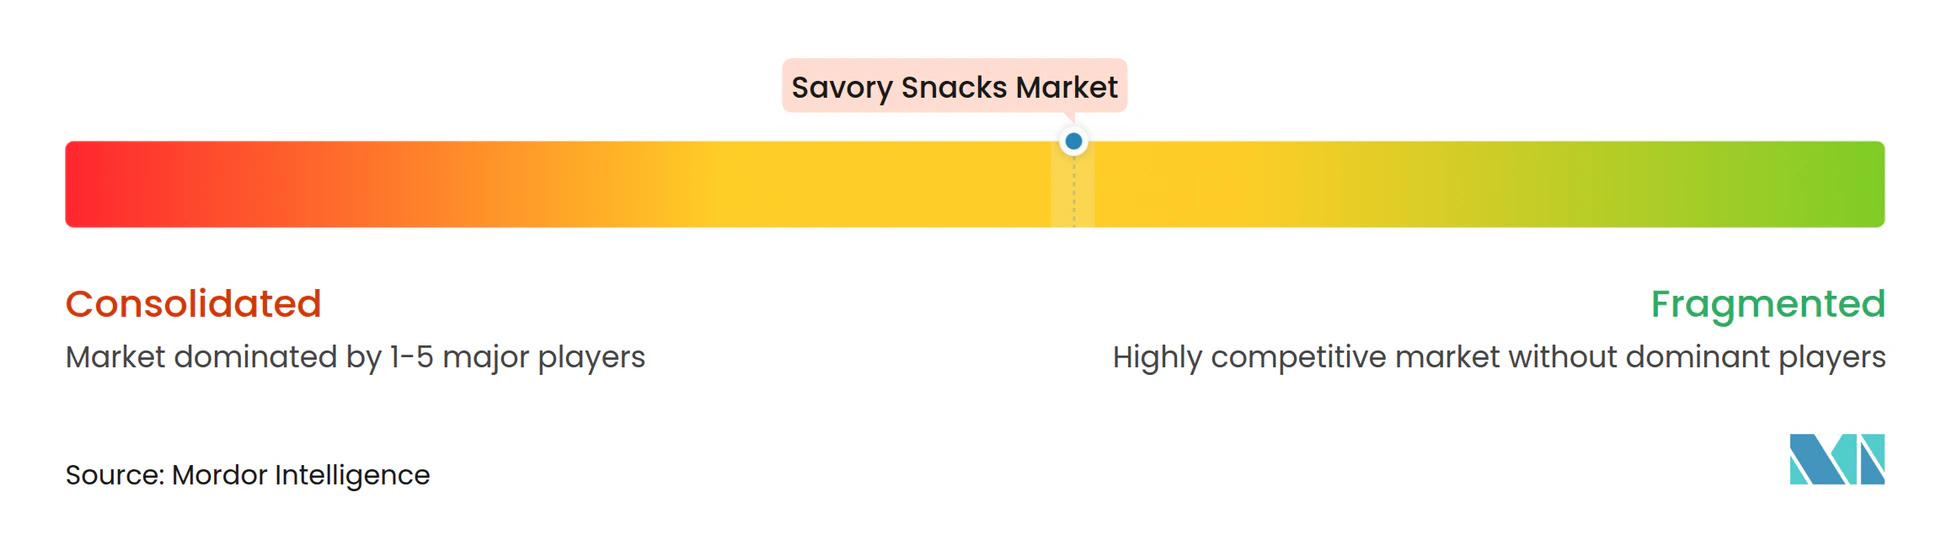
Der globale Markt für herzhafte Snacks weist eine moderate Fragmentierung auf, was bedeutet, dass multinationale Unternehmen neben regionalen Spezialisten und aufstrebenden Disruptoren koexistieren. PepsiCo, Mars (Kellanova) und Mondelez halten gemeinsam einen Großteil des globalen Umsatzes und nutzen Skalenvorteile bei Beschaffung, Produktion und Distribution, die kleinere Akteure nicht replizieren können. Die Übernahme von Kellanova durch Mars für 36 Milliarden USD im Jahr 2024 signalisiert Konsolidierungsdruck, da das kombinierte Unternehmen Verhandlungsmacht gegenüber dem Handel, Cross-Selling-Möglichkeiten über Schokoladen- und Snack-Portfolios hinweg sowie Kostensynergien im Lieferkettenmanagement gewinnt.
Chancen in weißen Flecken entstehen in frei formulierten Kategorien, Direktvertriebskanälen und funktionalen Snacks, die die Grenze zwischen Genuss und Ernährung verwischen. Marken wie Siete, Lesser Evil und Hippeas haben Unternehmen mit einem Umsatz von 100 Millionen bis 300 Millionen USD aufgebaut, indem sie gesundheitsbewusste Verbraucher über Whole Foods, Amazon und Abonnementboxen ansprechen, was PepsiCo dazu veranlasste, Siete für 1,2 Milliarden USD zu übernehmen, um diese Zielgruppe zu erschließen. Technologie verändert die Wettbewerbsdynamik: KI-gestützte Geschmacksentwicklung verkürzt die Markteinführungszeit, digitale Zwillinge optimieren die Produktionseffizienz, und Blockchain-gestützte Rückverfolgbarkeitssysteme erfüllen ESG-Compliance-Anforderungen, die etablierte Akteure mit regulatorischer Expertise begünstigen.
Kleinere Marktteilnehmer nutzen Social-Media-Marketing und Influencer-Partnerschaften, um Kunden zu geringeren Kosten als traditionelle Handelsaktionen zu gewinnen und dabei die Distributionsvorteile der etablierten Unternehmen zu umgehen. Die Wettbewerbsintensität steigt, da Proteinriegel, Mahlzeitenersatz-Shakes und trinkfertige Getränke in traditionelle Snackanlässe eindringen und Hersteller von herzhaften Snacks dazu zwingen, ihre Portfolios mit funktionalen Versprechen – Protein, Ballaststoffe, Probiotika – anzureichern, die gesundheitsbewusste Verbraucher ansprechen. Führende Unternehmen priorisieren auch Nachhaltigkeit, um den Erwartungen von Handel und Verbrauchern gerecht zu werden. Zu den Maßnahmen gehören Investitionen in umweltfreundliche Verpackungsmaterialien wie biobasierte Folien und leichte Wellpappkartons, die dazu beitragen, Transportemissionen zu reduzieren und mit den Netto-Null-Zielen der Unternehmen in Einklang zu stehen.
Marktführer für herzhafte Snacks
-
PepsiCo Inc.
-
Mondelez International, Inc.
-
Mars Inc.
-
The Campbell's Company
-
Intersnack Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für herzhafte Snacks Unternehmen in diesem Bericht
- PepsiCo Inc.
- Mars Inc.
- Mondelez International Inc.
- General Mills Inc.
- Conagra Brands Inc.
- Calbee Inc.
- ITC Limited
- Utz Brands Inc.
- Intersnack Group
- The Campbell's Company
- The Hershey Company
- Blue Diamond Growers
- Arca Continental SAB de CV
- Grupo Bimbo SAB de CV
- Nestlé SA
- Hain Celestial Group
- Balaji Wafers Pvt Ltd
- Herr Foods Inc.
- Link Snacks Inc.
- Amplify Snack Brands
- Orkla ASA
Marktchancen und Zukunftsaussichten
„Better-for-you"-Engineering schafft Produkt- und Margenspielraum, der über eine reine Reformulierung des Etiketts hinausgeht, insbesondere dort, wo die Reduktion von Natrium und Fett mit den Geschmackserwartungen in Einklang gebracht werden muss. Prozess- und Linienintegrationsverbesserungen werden kommerzialisiert, um Knusprigkeit und Geschmack zu erhalten und dabei die Ölaufnahme zu senken, darunter vakuumgestützte Entölung, die von TNA Solutions auf der interpack 2026 vorgestellt wurde, sowie integrierte Kartoffelchip-Produktionslinien, die von PPM Technologies und Key Technology auf der SNACKEX 2026 eingeführt wurden. Auch Arbeiten an fermentationsbasierten Zutaten (zum Beispiel Hefeextrakte) unterstützen vielschichtigere Geschmacksprofile und helfen Herstellern gleichzeitig, Natrium zu reduzieren und Clean-Label-Zutatenlisten zu erhalten.
Kapazitätslokalisierung und die Reduzierung von Lieferkettenrisiken sind weitere sichtbare Chancen, da Hersteller inländische Standorte hinzufügen und ihre Produktionsfußabdrücke diversifizieren, um Ernteschwankungen und Logistikkosten zu bewältigen. In den Vereinigten Staaten eröffnete Shearer's Foods nach einer Investition von 110 Millionen USD (Juni 2026) eine 390.000 Quadratfuß große Produktionsanlage in Moraine, Ohio, während CRISP POWER eine Anlage im Wert von 15 Millionen USD in Stafford, Texas eröffnete, um sich von einem importabhängigen Modell hin zu inländischer Fertigung zu bewegen (Juni 2026). Im asiatisch-pazifischen Raum sagte PepsiCo 665 Millionen USD für Indien bis 2030 zu, um die Lebensmittelproduktionskapazität in Madhya Pradesh, Assam und Tamil Nadu auszubauen, was den operativen Vorteil lokalisierter Anlagen für die schnell wachsende städtische Nachfrage und Quick-Commerce-Nachschubmuster untermauert.
Neueste Industrielle Entwicklungen in Markt für herzhafte Snacks
- Juli 2026: Mondelēz International trat in Gespräche über eine mögliche Übernahme von Snackworks ein, einem südafrikanischen Snackunternehmen im Besitz von AVI Ltd. Die Gespräche deuten auf erneute M&A-Optionalität in aufstrebenden Snackmärkten hin, wo etablierte lokale Vertriebsstrukturen dazu beitragen können, die Portfolioskalierung zu beschleunigen. Sollte das Vorhaben umgesetzt werden, würde es den Wettbewerbsdruck auf etablierte Anbieter und regionale Akteure im südlichen Afrika erhöhen.
- Februar 2026: Takis (Grupo Bimbo) brachte in den Vereinigten Staaten sechs neue Geschmacksrichtungen unter der Kampagne „All Intense, Not All Spicy" auf den Markt und erweiterte die Marke über ihre Kernpositionierung als scharfes Produkt hinaus. Durch das Angebot von Optionen über ein breiteres Schärfespektrum erweiterte die Einführung die adressierbaren Verzehranlässe und half, Regalflächen gegenüber etablierten Wettbewerbern bei aromatisierten Chips und Tortillas zu verteidigen. Die Einführung unterstrich zudem, wie geschmacksgetriebene Innovationszyklen Premiumpreise im Mainstream-Einzelhandel unterstützen.
- August 2024: Mars gab eine Vereinbarung zur Übernahme von Kellanova bekannt, wodurch Marken wie Pringles und Cheez-It nach Abschluss der Transaktion in das snackorientierte Portfolio von Mars aufgenommen werden. Der Deal signalisierte eine Konsolidierung in großem Maßstab, wobei die kombinierte Einheit gut positioniert ist, um Verhandlungen mit dem Handel zu stärken und Bündelaktionen über mehrere Snackkategorien hinweg anzubieten. Die Transaktion verschärfte zudem die Wettbewerbsdynamik für globale Marktführer bei herzhaften Snacks in den Bereichen Beschaffung, Vertrieb und Markeninvestitionen.
Markt für herzhafte Snacks Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für herzhafte Snacks verpackte, verzehrfertige Snacklebensmittel, die überwiegend salzig, würzig oder herzhaft sind und zwischen den Mahlzeiten über den Einzel- und Onlinehandel konsumiert werden.
Ausschlüsse aus dem Umfang: Süße Snacks und Dessertartikel sind ausgeschlossen, ebenso frisch zubereitete Snacks aus der Gastronomie, die nicht als verpackte Produkte verkauft werden.
Segmentierungsübersicht
- Nach Produkttyp
- Chips und knusprige Snacks
- Kartoffelchips
- Tortilla- und Maischips
- Reis- und Hülsenfrucht-basierte Chips
- Mehrkornchips
- Käse- und Milchprodukt-basierte Chips
- Seetang- und Meeresfrüchte-basierte Knabbergebäcke
- Nüsse, Samen und Trailmischungen
- Brezeln
- Popcorn-Snacks
- Fleisch- und Jerky-Snacks
- Extrudierte und gepuffte Snacks
- Sonstige Produkttypen
- Chips und knusprige Snacks
- Nach Geschmacksprofil
- Klassisch gesalzen/natur
- Aromatisiert
- Nach Kategorie
- Konventionell
- Frei formuliert
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-/Lebensmittelgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Neuseeland
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Nigeria
- Ägypten
- Marokko
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundrforschung begann mit der Erfassung dessen, was in der öffentlichen Statistik als herzhafte Snacks gilt, und der anschließenden Abstimmung mit den Kategoriendefinitionen von Einzelhändlern und Branchenverbänden. Wir haben Quellen wie nationale Statistikämter, Zoll- und Handelsdatenbanken, das USDA und vergleichbare Landwirtschaftsbehörden, FAO-Lebensmittelversorgungsreihen sowie öffentliche Gesundheits- und Ernährungspublikationen herangezogen, die Snacking-Häufigkeit und Kategorieverschiebungen verfolgen.
Um die Kategoriestruktur in Werte zu übersetzen, haben wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, Mitschriften von Telefonkonferenzen mit Analysten sowie seriöse Presseberichte genutzt, um Preisentwicklungen, Verpackungsgrößen und Veränderungen im Kanalmix zu verstehen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um die Datenerhebung zu beschleunigen und Zeitpläne gegenzuprüfen. Diese Beispiele sind lediglich illustrativ; es wurden viele weitere öffentliche Quellen konsultiert, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um den Kategorienumfang zu bestätigen und Annahmen wie Preisentwicklung, Kanalmargen und das Tempo der Premiumisierung auf den Prüfstand zu stellen. Wir haben mit einer Mischung aus Experten auf Marken- und Kanalseite sowie mit Kategorieverantwortlichen und Distributoren gesprochen, um Nachfragesignale nach Region zu erfassen und Lücken zu schließen, die die Sekundärforschung nicht vollständig erklärt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 38 % | CXOs: 14 % | APAC: 48 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 31 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 55 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes durchgeführt, bei dem Ausgaben für verpackte Lebensmittel, Kategorienaufteilungen und Signale zur Snack-Durchdringung genutzt wurden, um den Nachfragepool für herzhafte Snacks nach Region zu rekonstruieren, gefolgt von Produkt- und Kanalaufteilungen. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Näherungen unter Verwendung von Stichproben zu Preis-pro-Packung-Spannen, indikativen Volumina nach wichtigen Formaten (wie Chips, Nüsse, Popcorn, Brezeln und extrudierte Snacks) sowie Kanal-Checks bei Einzelhändlern und Distributoren abgeglichen.
Zu den Eingangsgrößen, die das Modell wesentlich beeinflusst haben, gehörten inflationsbereinigte Snackpreisentwicklungen, Promotionsintensität, Verschiebungen hin zu gebackenen und gesundheitsbewussteren Positionierungen, Wachstum der Verfügbarkeit im Online-Lebensmittelhandel sowie regionale Trends bei der Snacking-Häufigkeit. Wo produktbezogene Wertaufteilungen nicht konsistent verfügbar waren, wurden Proxy-Indikatoren verwendet (wie Kategorienanteile bei verpackten Lebensmitteln und Regalflächenhinweise), und das Modell wurde anschließend neu ausbalanciert, damit die regionalen Gesamtwerte konsistent blieben.
Für die Prognose wurde eine szenariogestützte multivariate Regression verwendet, die den Marktwert mit Makroindikatoren (Einkommenswachstum und Lebensmittelinflation) sowie Kategoriesignalen (Durchdringung und Kanalmix) verknüpft und die Kurve anschließend anhand von Expertenfeedback zu erwarteten Preisen und Premiumisierung anpasst. Wenn kurzfristige Schocks erkennbar waren, wurde eine Glättung angewendet, damit der Jahres-für-Jahr-Verlauf plausibel und nachvollziehbar blieb.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Schritten überprüft, indem regionale Gesamtwerte mit unabhängigen Signalen wie Wachstumsraten bei verpackten Lebensmitteln, Handelsbewegungen (wo relevant) und öffentlichen Preistrends verglichen wurden. Wenn eine Aufteilung inkonsistent erschien, wurden die zugrunde liegenden Annahmen erneut geprüft und eine Nachfassaktion ausgelöst, um zu bestätigen, ob die Änderung real oder modellbedingt war.
Vor der Freigabe wurden Varianzprüfungen über Regionen, Produktgruppen und Kanäle hinweg durchgeführt, damit keine einzelne Annahme das Ergebnis übermäßig beeinflussen konnte. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Preise, Angebot oder Verbrauchernachfrage verschieben. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für herzhafte Snacks von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zu herzhaften Snacks weichen häufig voneinander ab, selbst wenn der Themenname identisch erscheint, da die einbezogenen Produkte, Kanäle und Zeitannahmen den Gesamtwert verändern können. Unterschiede treten auch auf, wenn eine Schätzung auf Verbrauchssignalen basiert, während eine andere stärker auf breiten Verhältnissen bei verpackten Lebensmitteln beruht.
In diesem Markt entstehen die größten Lücken in der Regel dadurch, ob Fleischsnacks, Nüsse und Trailmix sowie neuere Unterkategorien (wie Algen- und Mehrkorncracker) vollständig erfasst werden und wie der Einzel- gegenüber dem Gastronomiebereich behandelt wird. Der Zeitpunkt der Währungsumrechnung, die angenommene Geschwindigkeit des Anstiegs der durchschnittlichen Verkaufspreise und die Häufigkeit, mit der Inflations- und Kanalmix-Eingaben aktualisiert werden, können die Marktgröße ebenfalls auseinandertreiben, insbesondere in Jahren mit hoher Inflation.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 272,22 Milliarden USD (2026) | |
| Branchendatenanbieter A | 289,15 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und eine breitere Kategorienabgrenzung, was die Gesamtwerte verschieben kann, wenn gebackene versus frittierte Produkte und Geschmacksgruppierungen als separate Wertpools behandelt werden und wenn die Preisentwicklung gleichmäßiger über Regionen hinweg angewendet wird. |
| Globaler Herausgeber B | 320,90 Milliarden USD (2024) | Scheint eine breitere Umfangsdefinition anzuwenden mit weniger expliziter Behandlung von Einzel- gegenüber Gastronomiebereich, und das frühere Basisjahr kann den Vergleich aufblähen, wenn Inflation und Packungsgrößen-Mix-Verschiebungen nicht auf denselben Zeitpunkt normiert werden. |
Die Abweichung lässt sich am einfachsten durch Umfang und Zeitpunkt erklären als durch die Mathematik allein, da ein Satz von Zahlen auf 2026 verankert ist, während andere in 2024 bis 2025 beginnen. Wenn Fleischsnacks und Trailmix nur als verpackte Einzelhandelsartikel einbezogen werden und die Preisentwicklung anhand regionaler Inflationsprüfungen aktualisiert wird, bleibt der Gesamtwert näher am tatsächlichen Nachfragepool – eine Disziplin, die Mordor Intelligence anwendet.
Im Bericht beantwortete Schlüsselfragen
Welcher CAGR wird für den globalen Markt für herzhafte Snacks bis 2031 prognostiziert?
Ein CAGR von 5,85 % wird den Wert von 272,22 Milliarden USD im Jahr 2026 auf 361,64 Milliarden USD bis 2031 steigern.
Welche Produktlinie wächst am schnellsten?
Nüsse, Samen und Trailmischungen sollen von 2026 bis 2031 mit einem CAGR von 6,93 % wachsen.
Wie schnell entwickelt sich der Online-Einzelhandel?
Online-Einzelhandelsgeschäfte sollen mit einem CAGR von 11,34 % wachsen – dem schnellsten aller Kanäle.
Welche Region führt beim aktuellen Umsatz?
Nordamerika beherrscht 38,74 % des globalen Umsatzes, verankert durch tief verwurzelte Snackgewohnheiten.