
Snack-Bars-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
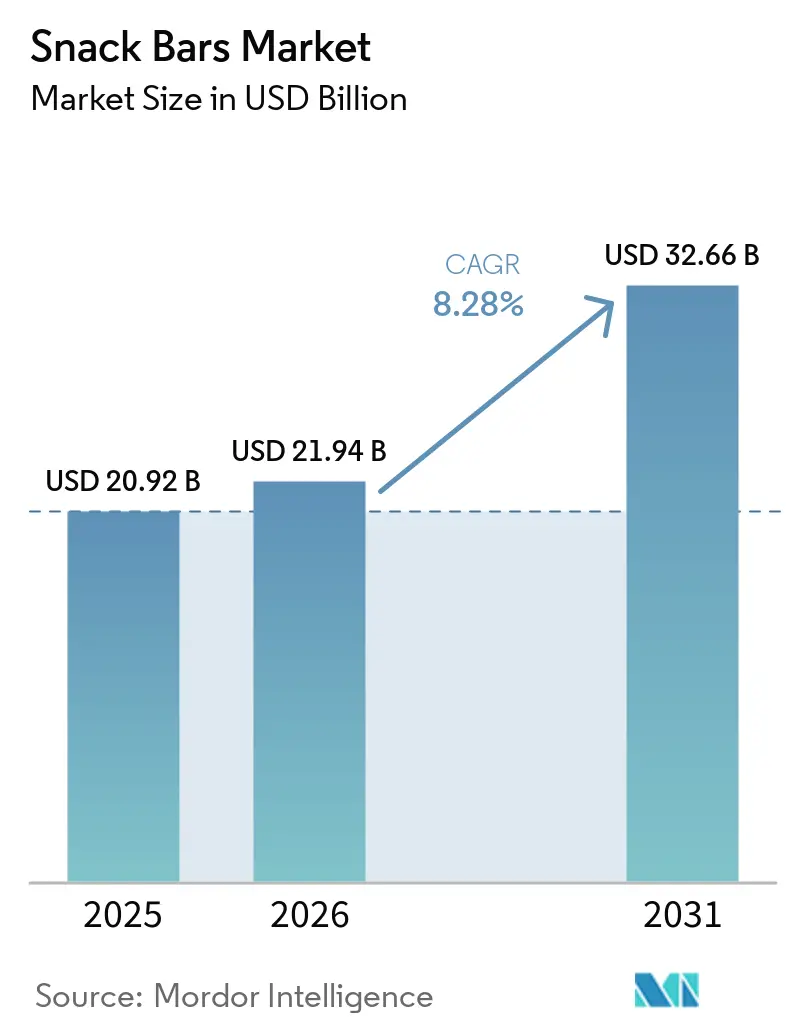
| Marktgröße (2026) | 21.94 Milliarden US-Dollar |
| Marktgröße (2031) | 32.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
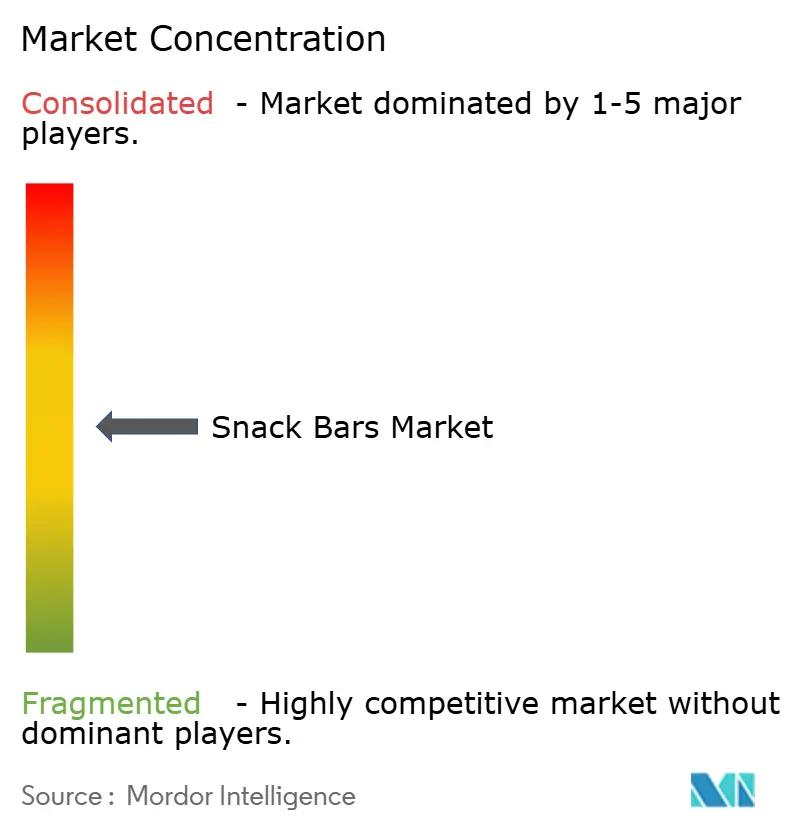
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Snack-Bars-Marktanalyse von Mordor Intelligence
Die Größe des Snack-Bars-Marktes wird voraussichtlich von USD 20,92 Milliarden im Jahr 2025 auf USD 21,94 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 8,28 % über 2026–2031 USD 32,66 Milliarden erreichen. Da Verbraucher zunehmend Wert auf Bequemlichkeit und Ernährung legen, verdrängen portable Snack-Formate traditionelle verpackte Optionen und fügen sich nahtlos in Pendelwege, Schulroutinen und Trainingspläne ein. Als Zeichen des Branchenpotenzials machte Mars mit der Übernahme von Kellanova für USD 35,9 Milliarden im Jahr 2025 Schlagzeilen, was einen strategischen Kurswechsel signalisiert, da große Akteure sinkende Umsätze im Süßwaren- und Keksbereich absichern. Da die US-amerikanische Lebensmittel- und Arzneimittelbehörde ihre Standards für den Anspruch „Gesund” verschärft, die ab April 2025 in Kraft treten, und Europas Nutri-Score-Kennzeichnung an Bedeutung gewinnt, ist ein bemerkenswerter Wandel zu beobachten. Marken investieren stark in die Neuformulierung von Rezepten und setzen auf zuckerärmere und proteinreichere Zusammensetzungen. Dennoch drohen Herausforderungen. Steigende Versorgungsengpässe bei Erbsen-, Molken- und Reisprotein-Isolaten drücken auf die Bruttomargen. Als Reaktion darauf sichern sich Hersteller entweder langfristige Verträge oder diversifizieren ihre Proteinquellen.
Wichtigste Erkenntnisse des Berichts
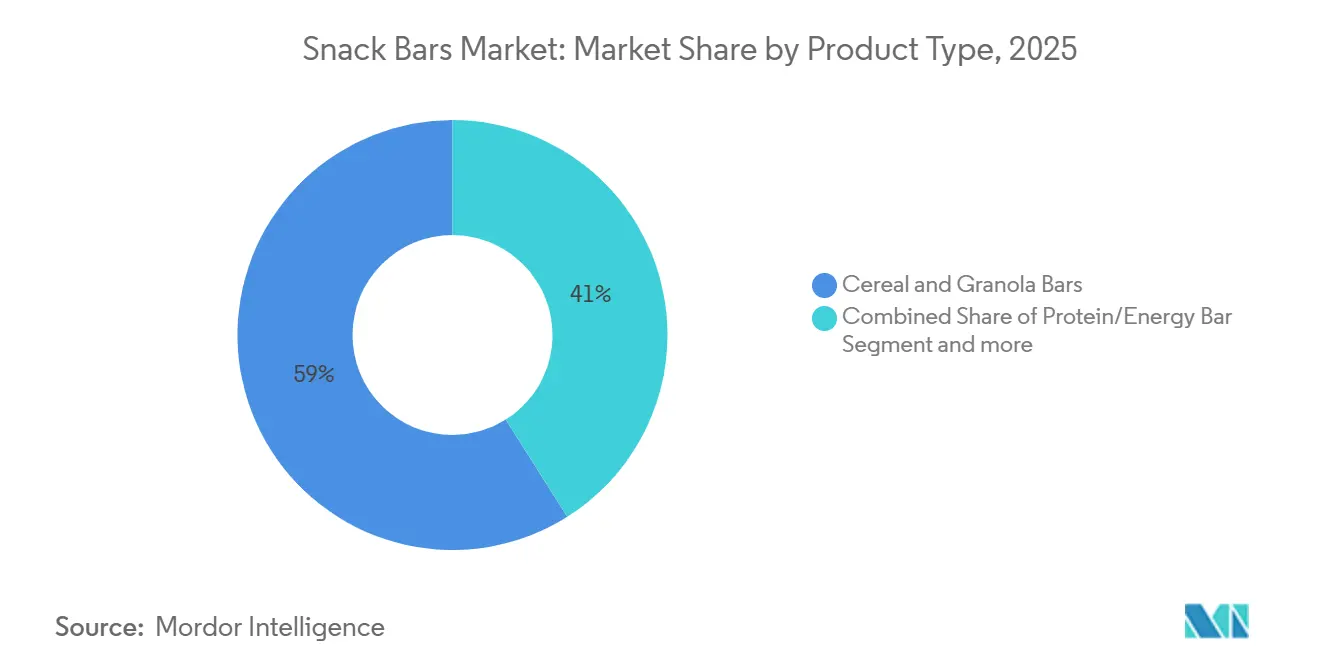
- Nach Produkttyp führten Müsli- und Granolabarren mit einem Marktanteil von 58,96 % am Snack-Bars-Markt im Jahr 2025, während Protein- und Energieriegel bis 2031 mit einem CAGR von 9,80 % voranschreiten.
- Nach Art entfielen konventionelle Formulierungen auf 82,74 % der Snack-Bars-Marktgröße im Jahr 2025, aber Bio-Varianten expandieren bis 2031 mit einem CAGR von 10,93 %.
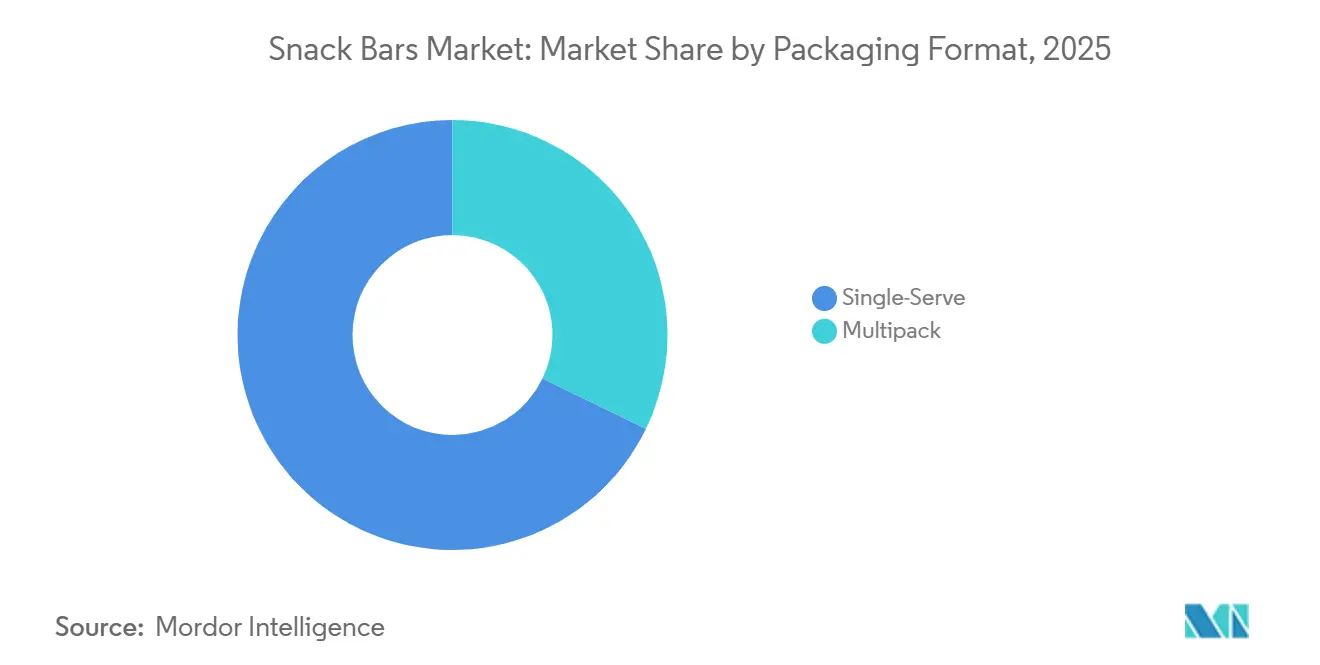
- Nach Verpackungsformat erfassten Einzelportions-SKUs im Jahr 2025 einen Umsatzanteil von 67,82 %, während Mehrfachpackungen bis 2031 voraussichtlich mit einem CAGR von 9,78 % wachsen werden.
- Nach Vertriebskanal beherrschten Supermärkte und Hypermärkte im Jahr 2025 einen Umsatzanteil von 57,57 %; der Online-Einzelhandel verzeichnet den schnellsten CAGR von 11,01 % bis 2031.
- Nach Geografie repräsentierte Nordamerika 45,43 % der Verkäufe im Jahr 2025, während Asien-Pazifik bis 2031 voraussichtlich mit einem CAGR von 9,56 % beschleunigen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach praktischer Ernährung für unterwegs | +1.8% | Global, mit höchster Intensität in Nordamerika, Europa und dem städtischen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmendes Gesundheits- und Wellnessbewusstsein | +1.5% | Global, am stärksten in Nordamerika und Europa, zunehmend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Produktinnovation bei Aromen und funktionellen Zutaten | +1.3% | Global, angeführt von Nordamerika und Europa, wird auf Asien-Pazifik übergreifen | Mittelfristig (2–4 Jahre) |
| Expansion des modernen Einzelhandels in Schwellenländern | +1.2% | Asien-Pazifik als Kern, Lateinamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Verwertung von Lebensmittelabfällen als Snack-Bar-Zutaten | +0.7% | Nordamerika und Europa, frühe Einführung in ausgewählten Asien-Pazifik-Märkten | Langfristig (≥ 4 Jahre) |
| Betriebliche Wellnessprogramme verteilen Snack-Bars | +0.5% | Nordamerika und Europa, noch in den Anfängen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||


Wachsende Nachfrage nach praktischer Ernährung für unterwegs
Da die Urbanisierung voranschreitet und Pendelwege länger werden, tendieren Verbraucher im Snack-Bars-Markt zu portablen Mahlzeitenformaten, die Sättigung bieten, ohne dass Besteck oder Kühlung erforderlich sind. Im Jahr 2024 führte General Mills die Nature Valley PACKED Sustained Energy Bars ein – hergestellt mit langsam verdaulichen Kohlenhydraten und pflanzlichem Protein, die speziell auf morgendliche Pendler und Büroangestellte am Nachmittag ausgerichtet sind. Dieses Produkt, eine Mischung aus Hafer, Nüssen und Samen mit minimalem Zuckerzusatz, erfüllt die überarbeiteten Standards der Food and Drug Administration für den Anspruch „Gesund” und positioniert die Marke strategisch für erstklassige Regalflächen in gesundheitsorientierten Einzelhandelsgeschäften. Dieser Schritt adressiert auch den rückläufigen Konsum von Frühstückscerealien, da Haushalte zunehmend auf Snack-Bars zum Mitnehmen setzen, die ähnliche Ballaststoff- und Proteinvorteile bieten und den Snack-Bars-Markt stärken.
Zunehmendes Gesundheits- und Wellnessbewusstsein
Mit beispielloser Sorgfalt prüfen Verbraucher im Snack-Bars-Markt nun Zutatenlisten und Makronährstoffprofile. Sie bevorzugen zunehmend Riegel, die funktionelle Vorteile bieten – wie Protein für die Muskelregeneration, Ballaststoffe für die Verdauungsgesundheit und Adaptogene zur Stressbewältigung – gegenüber solchen, die lediglich mit leeren Kalorien verführen. Im Januar 2025 führte Kellanova die Special K Protein Bars im Vereinigten Königreich ein. Jeder Riegel enthält 10 Gramm Protein pro Portion und ist frei von künstlichen Süßungsmitteln, was sowohl auf Snacks nach dem Training als auch auf Energietiefs am Nachmittag ausgerichtet ist. Diese Markteinführung unterstreicht einen bedeutenden Trend im Snack-Bars-Markt: Etablierte Marken, die sich einst ausschließlich auf Geschmack und Bequemlichkeit konzentrierten, reformulieren nun ihre Produkte, um den Ernährungsstandards gerecht zu werden, die ein jüngeres, gesundheitsbewusstes Publikum fordert. Dieser Wandel ist besonders ausgeprägt in Europa, wo Nutri-Score-Etiketten auf der Vorderseite der Verpackung hohen Zucker- und gesättigten Fettgehalt bestrafen. Infolgedessen sind Hersteller gezwungen, ihre Rezepturen zu optimieren oder riskieren, aus den Regalen des Einzelhandels ausgelistet zu werden.
Produktinnovation bei Aromen und funktionellen Zutaten
Um sich im Snack-Bars-Markt abzuheben, setzen Hersteller auf exotische Früchte, botanische Extrakte und funktionelle Zusätze – angetrieben durch Geschmacksmüdigkeit und Zutatenmonotonie. Im Jahr 2024 debütierte PepsiCos RXBAR Plant mit einem vollständig pflanzenbasierten Riegel, der Erbsenprotein mit Mandelbutter kombiniert. Dieser Schritt zielt auf flexitarische Verbraucher ab, die tierfreies Protein ohne Kompromisse bei Geschmack oder Textur wünschen. Die Innovation signalisiert eine strategische Wette im Snack-Bars-Markt: Pflanzenbasierte Ansprüche könnten einen Preisaufschlag erzielen und bei jüngeren Käufern Anklang finden, die ökologische Nachhaltigkeit schätzen. In einem parallelen Trend reichern kleinere Marken ihre Riegel mit Adaptogenen wie Ashwagandha, Reishi und Löwenmähne an und positionieren sie als Mittel zur Stressbewältigung, wodurch die Grenzen zwischen Snacks und Nahrungsergänzungsmitteln verschwimmen.
Expansion des modernen Einzelhandels in Schwellenländern
Im asiatisch-pazifischen Raum, in Lateinamerika und im Nahen Osten entstehen moderne Einzelhandelsformate wie Supermärkte, Hypermärkte und Convenience-Stores in zunehmendem Maße. Diese Expansion eröffnet neue Vertriebskanäle im Snack-Bars-Markt für Marken-Snack-Bars, die früher auf Spezialgeschäfte für Naturkost beschränkt waren. In Indien, wo die organisierte Einzelhandelsdurchdringung unter 15 % liegt, expandieren Ketten wie Reliance Retail und DMart rasch. Sie führen verpackte Nährwertriegel in Mittelklassehaushalten ein, die traditionell Süßigkeiten und gebratene Snacks bevorzugten. Dieser Trend ist besonders in Städten der Kategorie 2 und 3 ausgeprägt. Hier wecken steigende verfügbare Einkommen und ein wachsendes Bewusstsein für westliche Wellness-Trends das Interesse an Proteinriegeln, Granolabarren und Frucht-Nuss-Mischungen. Unterdessen verzeichnen in Lateinamerika Länder wie Brasilien, Mexiko und Kolumbien einen Anstieg moderner Einzelhandelsflächen, gestützt durch ausländische Direktinvestitionen globaler Einzelhändler.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich des Zuckergehalts und verschärfte Vorschriften | -0.9% | Global, am akutesten in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Preisdruck durch intensiven Markenwettbewerb | -0.6% | Global, insbesondere in reifen Märkten mit hoher SKU-Proliferation | Mittelfristig (2–4 Jahre) |
| Lieferkettenbelastung bei speziellen Protein-Isolaten | -0.5% | Global, mit akuten Engpässen bei Erbsen- und Molkenprotein | Kurzfristig (≤ 2 Jahre) |
| Regalflächensättigung in reifen Märkten | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich des Zuckergehalts und verschärfte Vorschriften
Befürworter der öffentlichen Gesundheit und Regulierungsbehörden verstärken ihre Kontrolle über zugesetzten Zucker in verpackten Lebensmitteln. Sie üben Druck auf Hersteller aus, ihre Produkte zu reformulieren, oder riskieren Verbraucherreaktionen und eine mögliche Auslistung aus den Regalen des Einzelhandels. Der aktualisierte Anspruch „Gesund” der Food and Drug Administration, der am 28. April 2025 in Kraft tritt, setzt eine Obergrenze von 2,5 Gramm zugesetztem Zucker pro Portion für Snack-Bars[1]Quelle: U.S. FDA, „Definition and Labeling of 'Healthy' Claim,” fda.gov. Diese neue Grenze disqualifiziert viele etablierte Produkte, die traditionell Honig, Rohrzucker oder Schokoladenüberzüge verwenden, um die Bitterkeit von Proteinisolaten und Ballaststoffen auszugleichen. Infolge dieser regulatorischen Verschiebung sind Marken nun gezwungen, in alternative Süßungssysteme wie Allulose, Mönchsfrucht und Stevia zu investieren. Diese Alternativen versprechen ein ähnliches Geschmacksprofil, ohne Blutzuckerspitzen zu verursachen. Unterdessen bestraft Europas Nutri-Score-Kennzeichnungssystem, das farbkodierte Bewertungen auf Basis von Zucker-, gesättigtem Fett- und Natriumgehalt vergibt, bereits zuckerreiche Riegel. Diese Riegel erhalten „D”- oder „E”-Bewertungen, was ihre Attraktivität für gesundheitsbewusste Verbraucher mindert.
Preisdruck durch intensiven Markenwettbewerb
In Nordamerika und Europa, wo Einzelhändler erhebliche Verhandlungsmacht besitzen, drücken die Zunahme von Regalflächen und der Aufstieg von Eigenmarken-Konkurrenten die Bruttomargen im gesamten Snack-Bars-Markt. Supermärkte und Hypermärkte erweitern ihr Eigenmarken-Snack-Bar-Angebot und nutzen Vorteile bei Beschaffung und Marketing, um ihre Produkte 20 % bis 30 % günstiger als nationale Marken anzubieten. Dieser Trend ist besonders im Vereinigten Königreich und in Deutschland ausgeprägt, wo Discountketten wie Aldi und Lidl zweistellige Anteile am Lebensmittelmarkt gesichert haben, indem sie qualitativ hochwertige Riegel zu Einstiegspreisen anbieten. Als Reaktion darauf verstärken nationale Marken im Snack-Bars-Markt ihre Werbemaßnahmen, wie Kauf-eins-bekomm-eins-gratis-Angebote und Coupon-Kampagnen – Strategien, die nicht nur ihre Rentabilität mindern, sondern Verbraucher auch dazu konditionieren, Rabatte zu erwarten, anstatt den vollen Preis zu zahlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Proteinriegel gestalten Ernährungserwartungen neuIm Snack-Bars-Markt deuten Prognosen darauf hin, dass Protein- und Energieriegel bis 2031 eine jährliche Wachstumsrate von 9,80 % verzeichnen werden und damit den Marktanteil von 58,96 % der Cerealien- und Granolabarren im Jahr 2025 übertreffen werden. Dieser Trend unterstreicht einen bedeutenden Wandel in der Wahrnehmung der Verbraucher: Riegel entwickeln sich von bloßen Kohlenhydratquellen zu multifunktionalen Werkzeugen, die bei der Muskelregeneration, Appetitkontrolle und anhaltenden Energie helfen. Im Jahr 2024 debütierte General Mills mit Wheaties Protein- und Cheerios Protein-Riegeln und zeigte damit, wie traditionelle Cerealienmarken ihre nostalgische Anziehungskraft nutzen. Sie zielen auf alternde Millennials und Gen Xer ab, die sich gerne an diese Frühstücksklassiker erinnern. Unterdessen schlagen Frucht- und Nuss- oder Samenriegel eine Balance und sprechen diejenigen an, die Vollwertzutaten und minimale Verarbeitung gegenüber strengen Makronährstoffzielen schätzen.
Während Cerealien- und Granolabarren im Snack-Bars-Markt dank etablierter Vertriebskanäle, wettbewerbsfähiger Preisgestaltung und breiter Altersattraktivität die Dominanz genießen, verlangsamt sich ihr Wachstum. Diese Verlangsamung wird darauf zurückgeführt, dass jüngere Verbraucher zu proteinzentrierten Optionen tendieren. Um sich anzupassen, führte Kellanova 2024 Nutri-Grain Power-Fulls Soft Baked Oat Bites ein, mit mehr Protein und weniger Zucker, während die charakteristische weich gebackene Textur erhalten bleibt, die die Nutri-Grain-Marke seit langem definiert. Dieser Schritt unterstreicht einen strategischen Schwenk: Anstatt neue Proteinmarken einzuführen, die ihr bestehendes Sortiment überschatten könnten, reformulieren etablierte Akteure ihre Kernprodukte, um ihren Marktanteil zu sichern.


Nach Art:
Bio-Premiumisierung gewinnt an FahrtBiologische Snack-Bars sollen im Snack-Bars-Markt bis 2031 mit einer Rate von 10,93 % wachsen und damit das Tempo ihrer konventionellen Pendants nahezu verdoppeln, die 2025 einen dominanten Anteil von 82,74 % am Umsatz hielten. Dieser Anstieg wird maßgeblich von Verbrauchern in Europa und Nordamerika angetrieben, die Bio-Zertifizierung mit erstklassiger Zutatenqualität, Umweltfreundlichkeit und dem Fehlen synthetischer Pestizide gleichsetzen. Als Reaktion darauf erweitern Einzelhändler nicht nur ihr Bio-Angebot, sondern platzieren diese Artikel auch strategisch auf Augenhöhe und sprechen damit gesundheitsbewusste Käufer an. Diese Verbraucher sind oft bereit, einen Aufschlag von 30 % bis 50 % gegenüber herkömmlichen Produkten zu zahlen. Regulatorische Siegel wie das USDA Organic und EU Organic spielen eine entscheidende Rolle, indem sie Verbrauchern einen Schutz vor unverifizierten „natürlichen” Ansprüchen bieten.
Während konventionelle Riegel den Snack-Bars-Markt weiterhin anführen – dank ihrer Erschwinglichkeit, umfangreichen Distribution und Mainstream-Attraktivität, wo Geschmack und Bequemlichkeit oft die Zertifizierung überwiegen –, wird diese Dominanz herausgefordert. Da die Produktion skaliert, sinken die Kosten für biologische Zutaten wie Hafer, Nüsse und getrocknete Früchte. Darüber hinaus sichern sich Hersteller nun Bio-Zertifizierungen für gesamte Produktionslinien und entfernen sich damit vom früheren Modell kleiner Chargenläufe. Clif Bar, ein Vorreiter im Bio-Bereich, hat seine Zertifizierung seit dem ersten Tag aufrechterhalten und bewiesen, dass Bio-Branding mit dem richtigen Lieferkettendesign für Rückverfolgbarkeit und Compliance auch in Massenmarktarenen gedeihen kann.
Nach Verpackungsformat:
Mehrfachpackungen gewinnen Haushaltskäufer in großen MengenIm Jahr 2025 dominierte Einzelportionsverpackung den Snack-Bars-Markt mit einem Anteil von 67,82 % und verdeutlichte das Impulskaufverhalten in Convenience-Stores, Verkaufsautomaten und an Kassenbereichen, wo Verbraucher häufig einen Riegel für den sofortigen Verzehr greifen. Unterdessen verzeichnen Mehrfachpackungsformate eine robuste Wachstumsrate von 9,78 %. Dieser Anstieg ist größtenteils auf E-Commerce-Abonnements, Mitgliedschaften in Großhandelsclubs und den Trend zur Bevorratung von Haushaltsspeisekammern zurückzuführen. Programme wie Amazons Subscribe and Save, die Rabatte von 5 % bis 15 % auf regelmäßige Lieferungen bieten, haben Verbraucher dazu konditioniert, Snack-Bars in großen Mengen zu kaufen. Dies senkt nicht nur die Kosten pro Einheit, sondern gewährleistet auch eine stetige Versorgung zu Hause, im Handschuhfach des Autos und sogar in Sporttaschen. Dieser Trend ist besonders bei Familien mit schulpflichtigen Kindern und Fitnessbegeisterten ausgeprägt, die mehrere Riegel pro Woche konsumieren.
Die wachsende Beliebtheit von Mehrfachpackungen im Snack-Bars-Markt dient auch als strategisches Mittel gegen steigende Vertriebskosten. Beispielsweise erzielt der Versand einer Schachtel mit 12 Riegeln einen höheren Umsatz pro Transaktion im Vergleich zum Versand einzelner Riegel. Dies steigert nicht nur die Logistikeffizienz, sondern minimiert auch den CO₂-Fußabdruck pro verkaufter Einheit. Als Reaktion auf den Wunsch der Verbraucher nach Abwechslung bringen Marken Variantenpakete auf den Markt, die mehrere Geschmacksrichtungen in einer Schachtel kombinieren. Dieser Ansatz befriedigt die Nachfrage nach Neuheit und erspart Einzelhändlern den Aufwand, zahlreiche einzelne SKUs zu lagern. Ein Beispiel hierfür sind die Variantenpakete von KIND LLC mit einer Mischung aus dunkler Schokolade, Mandelbutter und Frucht-Nuss-Mischungen. Diese haben sich auf Plattformen wie Amazon und in Großhandelsclubs als Bestseller etabliert und unterstreichen das Potenzial von Geschmacksvielfalt bei der Förderung von Erst- und Wiederholungskäufen.
Nach Vertriebskanal:
E-Commerce stört den traditionellen EinzelhandelDer Online-Einzelhandel soll alle Vertriebskanäle im Snack-Bars-Markt übertreffen und wird voraussichtlich bis 2031 mit einer beeindruckenden Rate von 11,01 % wachsen. Dieser Anstieg ist größtenteils auf die sich wandelnde Landschaft des Verbrauchereinkaufs zurückzuführen, angetrieben durch Direktvertriebsmodelle, Abonnementdienste und dynamische Marktplattformen. Im Jahr 2025 hielten Supermärkte und Hypermärkte einen dominanten Anteil von 57,57 % am Umsatz. Ihr Wachstum steht jedoch vor Hürden: Regalflächensättigung, die Last von Platzierungsgebühren und die Notwendigkeit, Margen mit Großhändlern und Einzelhändlern zu teilen. Im Gegensatz dazu umgeht der E-Commerce diese Zwischenhändler. Dies ermöglicht Marken nicht nur, volle Einzelhandelsmargen zu behalten, sondern gewährt ihnen auch Zugang zu wertvollen Erstanbieterdaten. Einblicke in Kaufhäufigkeit, Geschmackspräferenzen und Preissensitivität ebnen den Weg für personalisiertes Marketing, gezielte Aktionen und Produktentwicklung, die alle auf Echtzeit-Verbraucherfeedback abgestimmt sind.
Convenience-Stores spielen eine entscheidende Rolle bei der Bedienung von Impulskäufen und dem sofortigen Konsum, insbesondere in städtischen Gebieten und Transitkorridoren, wo Schnelligkeit die Auswahl überwiegt. Spezialgeschäfte, darunter Naturkostläden, Nahrungsergänzungsmittelgeschäfte und Fitnessstudios, sprechen Nischenpublikum an. Diese Verbraucher sind oft bereit, einen Aufschlag für kuratierte Auswahl und fachkundige Beratung zu zahlen. Da der E-Commerce jedoch mit ähnlichen Sortimenten und dem Reiz der Heimlieferung aufwartet, schrumpft der kollektive Fußabdruck dieser Spezialgeschäfte. Die COVID-19-Pandemie wirkte als Katalysator in diesem Übergang. Viele Verbraucher, die während der Lockdowns mit Online-Snack-Bar-Käufen vertraut gemacht wurden, haben diesen Trend im Snack-Bars-Markt seitdem fortgesetzt, angezogen von Bequemlichkeit, wettbewerbsfähigen Preisen und dem Luxus, Nährwertinformationen verschiedener Marken ohne die üblichen Zeitbeschränkungen zu vergleichen.
Geografische Analyse
Snack-Bars-Markt Nordamerika
Im Jahr 2025 sicherte sich Nordamerika 45,43 % der weltweiten Umsätze, gestützt durch seine etablierte Einzelhandelsinfrastruktur und wohlhabende Verbraucher, die funktionellem Snacking Priorität einräumen. Die aktualisierte „Healthy”-Kennzeichnung der Food and Drug Administration, die 2025 in Kraft tritt, beschleunigt Rezepturüberarbeitungen und kommt Marken zugute, die bereits niedrige Zuckerstandards vertreten. Während Kanada sich an dieser Leitlinie orientiert, führt Mexikos wachsendes Convenience-Store-Netzwerk Markenriegel einem neuen Publikum zu. Da US-amerikanische Eigenmarken beginnen, die Nährwertprofile nationaler Marken zu spiegeln, nimmt die Wettbewerbsintensität zu und übt Abwärtsdruck auf die Preise aus. Trotz Sättigungsbedenken stärkt eine verstärkte regionale Verbraucheraufklärung zur Proteinaufnahme die Premium-Positionierung und festigt den Snack-Bars-Markt.
Snack-Bars-Markt Europa
Europa priorisiert Bio- und Clean-Label-Produkte, wobei der Nutri-Score die Kaufentscheidungen beeinflusst. Das Vereinigte Königreich, Deutschland, Frankreich und die Niederlande, angetrieben durch ein gesteigertes Gesundheitsbewusstsein und eine sorgfältige Prüfung der Zutaten, führen beim Pro-Kopf-Konsum[2]Quelle: Europäische Kommission, „Nutri-Score und Nährwertkennzeichnung auf der Vorderseite der Verpackung”, europa.eu. Kellanovas Special K Protein Bars, die den Standards für die Nährwertkennzeichnung auf der Vorderseite der Verpackung entsprechen, kommen bei gesundheitsbewussten Käufern gut an. Während südeuropäische Märkte, ausgehend von einer bescheidenen Basis, durch die Expansion von Einzelhandelsketten und grenzüberschreitenden E-Commerce gestützt werden, investieren europäische Hersteller in recycelbare Verpackungen. Dieser Schritt, der zwar Kosten verursacht, entspricht den Verpackungsrichtlinien des Green Deal und stärkt die Nachhaltigkeitsnachweise im Snack-Bars-Bereich.
Snack-Bars-Markt Asien-Pazifik
Der asiatisch-pazifische Raum ist auf dem Weg, bis 2031 eine robuste CAGR von 9,56 % zu verzeichnen, was ihn zur am schnellsten wachsenden Region macht. Faktoren wie Urbanisierung, steigende verfügbare Einkommen und die Verbreitung von Convenience Stores in China, Indien und Südostasien verbessern die Zugänglichkeit von Riegeln. In Japan und Südkorea tendiert die alternde Bevölkerung zu proteinreichen Snacks zur Muskelerhaltung. Unterdessen gewinnen Snack-Bars in Indiens Städten der zweiten und dritten Kategorie als begehrte westliche Produkte an Bedeutung. Der chinesische Social Commerce, der Influencer für per Livestream übertragene Riegelverkostungen nutzt, treibt Spontankäufe an. Lokale Marken erschließen zudem einheimische Geschmacksrichtungen wie Matcha, schwarzen Sesam und Jackfrucht und erweitern damit ihre Anziehungskraft. Diese Trends verstärken den Snack-Bars-Markt in diesen aufstrebenden Volkswirtschaften erheblich.
Wettbewerbslandschaft
Im Snack-Bars-Markt dominieren einige wenige Akteure, wobei General Mills, Mars-Kellanova, Mondelēz, PepsiCo und Nestlé einen bedeutenden Anteil am Umsatz halten. Im Jahr 2025 machte Mars mit der Übernahme von Kellanova für 35,9 Milliarden USD Schlagzeilen und vereinte Expertise in Süßwaren und Cerealienriegeln. Dieser Schritt skaliert nicht nur die Produktion, sondern stärkt auch die Verhandlungsmacht gegenüber Einzelhändlern. Unterdessen markiert PepsiCos strategische Übernahme von Siete Foods für 1,2 Milliarden USD seinen Einstieg in den Bereich getreidefreier, pflanzenbasierter Snacks und unterstreicht eine Präferenz für authentische Nischenangebote gegenüber dem Aufbau aus dem Nichts. Solche Konsolidierungen stärken ihre Verhandlungsmacht gegenüber Zutatenzulieferern und bieten einen Puffer gegen steigende Proteinisolatkosten.
Aufstrebende Disruptoren im Snack-Bars-Markt erschließen Nischen, indem sie allergenfreie, Keto- oder aufgewertete Zutaten vertreten und bei einer anspruchsvollen Verbraucherbasis Anklang finden. Marken, die direkt an Verbraucher verkaufen, nutzen Erstanbieterdaten, um Geschmacksrichtungen zu verfeinern und Abonnementzeitpläne zu personalisieren. Clif Bars Initiative ermöglicht es Kunden, individuelle Variantenpakete zusammenzustellen, und liefert Einblicke in Geschmackspräferenzen, die Entscheidungen in stationären Geschäften beeinflussen[3]Quelle: Clif Bar, „Custom Variety Pack E-Commerce,” clifbar.com. Durch den Einsatz von Technologien wie Blockchain für die Rückverfolgbarkeit stärken Marken die Transparenz der Lieferkette und sprechen umweltbewusste Käufer an. Die Wettbewerbslandschaft erstreckt sich auch auf Marketingkanäle; Kampagnen auf TikTok, die auffällige Zutaten in den Vordergrund stellen, wecken virales Interesse und stellen eine Herausforderung für etablierte Akteure dar.
Zutatenengpässe treiben Wettbewerber und Lieferanten zur Zusammenarbeit in Forschung und Entwicklung. Um Erträge zu stabilisieren, investieren Erbsenproteinverarbeiter gemeinsam in Initiativen zur Erntewiderstandsfähigkeit in Kanada. Branchenkoalitionen engagieren sich bei Regulierungsbehörden und setzen sich für einheitliche Anreicherungsstandards ein, um Formulierungen über Regionen hinweg zu vereinfachen. Einzelhändler straffen ihr SKU-Angebot und bevorzugen Marken, die schnellen Umschlag und konstante Versorgung nachweisen. Da Eigenmarkenprodukte an Bedeutung gewinnen, setzen nationale Marken auf Cause-Marketing und umweltfreundliche Verpackungen als Strategien zur Rechtfertigung ihrer Premiumpreise. Der Snack-Bars-Markt, obwohl von großen Akteuren dominiert, bietet Spezialisten weiterhin eine Plattform, solange sie den sich entwickelnden Ernährungs- und Nachhaltigkeitsstandards treu bleiben.
Marktführer im Snack-Bars-Bereich
General Mills Inc.
Kellogg Company
Mars Incorporated
Mondelēz International Inc.
Nestlé SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Snack-Bars-Markt
- General Mills, Inc.
- Kellanova
- Mondelēz International, Inc.
- PepsiCo, Inc.
- Clif Bar & Company
- KIND LLC
- Mars, Incorporated
- Nestlé S.A.
- The Simply Good Foods Company
- Post Holdings, Inc.
- Chicago Bar Company LLC
- Bimbo Bakeries USA, Inc.
- Grenade (UK) Limited
- Perfect Bar, LLC
- SunOpta Inc.
- Hearthside Food Solutions, LLC
- Glanbia plc
- Dang Foods Company
- MusclePharm Corporation
- Noumi Limited

Recent Industry Developments in Snack-Bars-Markt
- Januar 2025: Kellanova brachte Special K Protein Bars im Vereinigten Königreich auf den Markt, mit 10 Gramm Protein pro Portion und ohne künstliche Süßungsmittel, ausgerichtet auf Snacks nach dem Training und Energiebedarf am Nachmittag. Die Markteinführung erweitert die Special K-Produktlinie in das wachstumsstarke Proteinsegment und adressiert die Verbrauchernachfrage nach funktioneller Ernährung in einem vertrauten Markenformat.
- Oktober 2024: PepsiCo schloss die Übernahme von Siete Foods für USD 1,2 Milliarden ab und fügte ein Portfolio getreidefreier, pflanzlicher Snacks zu seinem „besser für Sie”-Angebot hinzu. Sietes Tortilla-Chips, Salsas und Snack-Bars sprechen hispanische und gesundheitsbewusste Verbraucher an und verschaffen PepsiCo einen Einstieg in die allergenfreundlichen und Clean-Label-Segmente.
- August 2024: Mars gab die Übernahme von Kellanova für USD 35,9 Milliarden bekannt und kombinierte Mars' Expertise in Süßwaren und Tiernahrung mit Kellanovas Cerealienriegel-Produktlinien, darunter Nutri-Grain, Rice Krispies Treats und Special K. Die Transaktion, die voraussichtlich in der ersten Hälfte des Jahres 2025 abgeschlossen wird, schafft ein Snacking-Kraftpaket mit verbesserter Beschaffungsmacht und globalem Vertriebsnetz.


Umfang des globalen Snack-Bars-Marktberichts
Ein Snack-Bar ist ein verzehrfertiges Lebensmittel aus Getreide, Trockenfrüchten, Nüssen, Samen oder Protein, das als praktischer Snack schnelle Energie oder Nährstoffe liefert. Der Snack-Bars-Markt ist segmentiert nach Produkttyp, Art, Verpackungsformat, Vertriebskanal und Geografie. Nach Produkttyp ist der Markt in Müsli- und Granolabarren, Protein-/Energieriegel und Frucht- und Nuss-/Samenriegel unterteilt. Nach Art ist der Markt in Konventionell und Bio unterteilt. Nach Verpackungsformat ist der Markt in Einzelportion und Mehrfachpackung unterteilt. Nach Vertriebskanal ist der Markt in Supermärkte und Hypermärkte, Convenience-Stores, Online-Einzelhandel, Fachgeschäfte und weitere unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika unterteilt. Die Marktprognosen werden in Wert (USD) und Volumen (Tonnen) angegeben.
| Müsli- und Granolabarren |
| Protein-/Energieriegel |
| Frucht- und Nuss-/Samenriegel |
| Konventionell |
| Bio |
| Einzelportion |
| Mehrfachpackung |
| Supermärkte und Hypermärkte |
| Convenience-Stores |
| Online-Einzelhandel |
| Fachgeschäfte |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Müsli- und Granolabarren | |
| Protein-/Energieriegel | ||
| Frucht- und Nuss-/Samenriegel | ||
| Art | Konventionell | |
| Bio | ||
| Verpackungsformat | Einzelportion | |
| Mehrfachpackung | ||
| Vertriebskanal | Supermärkte und Hypermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandel | ||
| Fachgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Marktdefinition
- Milch- und weiße Schokolade - Milchschokolade ist eine feste Schokolade, die mit Milch (in Form von Milchpulver, flüssiger Milch oder Kondensmilch) und Kakaofeststoffen hergestellt wird. Weiße Schokolade wird aus Kakaobutter und Milch hergestellt und enthält keinerlei Kakaofeststoffe. Der Umfang umfasst reguläre Schokoladen, zuckerarme und zuckerfreie Varianten.
- Toffees und Nougat - Toffees umfassen harte, zähe und kleine oder Ein-Biss-Bonbons, die mit der Bezeichnung Toffee oder toffeeartige Süßwaren vermarktet werden. Nougat ist ein zähes Konfekt mit Mandeln, Zucker und Eiweiß als Grundzutaten; es hat seinen Ursprung in Europa und den Ländern des Nahen Ostens.
- Cerealienriegel - Ein Snack, der aus Frühstückscerealien besteht, die in eine Riegelform gepresst und mit einer Art essbarem Klebemittel zusammengehalten werden. Der Umfang umfasst Snack-Bars aus Cerealien wie Reis, Hafer, Mais usw., gemischt mit einem Bindesirup. Dazu gehören auch Produkte, die als Cerealienriegel, Cerealien-Treat-Riegel oder Getreideriegel bezeichnet werden.
- Kaugummi - Dies ist eine Zubereitung zum Kauen, die in der Regel aus aromatisiertem und gesüßtem Chicle oder solchen Ersatzstoffen wie Polyvinylacetat hergestellt wird. Die im Umfang enthaltenen Kaugummiarten sind zuckerhaltiger Kaugummi und zuckerfreier Kaugummi.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Dunkle Schokolade | Dunkle Schokolade ist eine Form von Schokolade, die Kakaomasse und Kakaobutter ohne Milch enthält. |
| Weiße Schokolade | Weiße Schokolade ist die Schokoladensorte mit dem höchsten Anteil an Milchfeststoffen, typischerweise etwa oder über 30 Prozent. |
| Milchschokolade | Milchschokolade wird aus dunkler Schokolade hergestellt, die einen niedrigen Kakaofeststoffgehalt und einen höheren Zuckergehalt aufweist, zuzüglich eines Milchprodukts. |
| Hartbonbon | Ein Bonbon aus Zucker und Maissirup, der ohne Kristallisierung gekocht wird. |
| Toffees | Ein hartes, zähes, oft braunes Süßungsmittel, das aus mit Butter gekochtem Zucker hergestellt wird. |
| Nougat | Ein zähes oder sprödes Konfekt, das Mandeln oder andere Nüsse und manchmal Früchte enthält. |
| Cerealienriegel | Ein Cerealienriegel ist ein riegelförmiges Lebensmittelprodukt, das durch Pressen von Cerealien und in der Regel Trockenfrüchten oder Beeren hergestellt wird, die in den meisten Fällen durch Glukosesirup zusammengehalten werden. |
| Proteinriegel | Proteinriegel sind Nährwertriegel, die einen hohen Proteinanteil im Verhältnis zu Kohlenhydraten/Fetten enthalten. |
| Frucht- und Nussriegel | Diese basieren häufig auf Datteln mit anderen Trockenfrüchten und Nusszusätzen und in einigen Fällen Aromen. |
| NCA | Die National Confectioners Association ist eine amerikanische Handelsorganisation, die Schokolade, Süßigkeiten, Kaugummi und Pfefferminzbonbons sowie die Unternehmen, die diese Süßwaren herstellen, fördert. |
| CGMP | Aktuelle gute Herstellungspraktiken sind solche, die den Leitlinien der zuständigen Behörden entsprechen. |
| Nicht standardisierte Lebensmittel | Nicht standardisierte Lebensmittel sind solche, die keinen Identitätsstandard haben oder in irgendeiner Weise von einem vorgeschriebenen Standard abweichen. |
| GI | Der glykämische Index (GI) ist eine Methode zur Einstufung kohlenhydrathaltiger Lebensmittel danach, wie langsam oder schnell sie verdaut werden und den Blutzuckerspiegel über einen bestimmten Zeitraum erhöhen. |
| Magermilchpulver | Magermilchpulver wird durch Entfernen von Wasser aus pasteurisierter Magermilch durch Sprühtrocknung gewonnen. |
| Flavanole | Flavanole sind eine Gruppe von Verbindungen, die in Kakao, Tee, Äpfeln und vielen anderen pflanzlichen Lebensmitteln und Getränken vorkommen. |
| WPC | Molkenproteinkonzentrat – die Substanz, die durch Entfernung ausreichender Nicht-Protein-Bestandteile aus pasteurisierter Molke gewonnen wird, sodass das fertige Trockenprodukt mehr als 25 % Protein enthält. |
| LDL | Lipoprotein niedriger Dichte – das schlechte Cholesterin |
| HDL | Lipoprotein hoher Dichte – das gute Cholesterin |
| BHT | Butylhydroxytoluol ist eine im Labor hergestellte chemische Verbindung, die Lebensmitteln als Konservierungsmittel zugesetzt wird. |
| Carrageen | Carrageen ist ein Zusatzstoff, der zum Verdicken, Emulgieren und Konservieren von Lebensmitteln und Getränken verwendet wird. |
| Freie Form | Enthält keine bestimmten Zutaten wie Gluten, Milchprodukte oder Zucker. |
| Kakaobutter | Eine fettige Substanz, die aus Kakaobohnen gewonnen wird und bei der Herstellung von Süßwaren verwendet wird. |
| Pastellies | Eine Art brasilianisches Konfekt aus Zucker, Eiern und Milch. |
| Dragees | Kleine, runde Süßigkeiten, die mit einer harten Zuckerschale überzogen sind. |
| CHOPRABISCO | Königlich Belgischer Verband der Schokoladen-, Pralinee-, Keks- und Süßwarenindustrie – ein Handelsverband, der die belgische Schokoladenindustrie vertritt. |
| Europäische Richtlinie 2000/13 | Eine Richtlinie der Europäischen Union, die die Kennzeichnung von Lebensmitteln regelt. |
| Kakao-Verordnung | Die deutsche Schokoladenverordnung, ein Regelwerk, das definiert, was in Deutschland als „Schokolade” bezeichnet werden darf. |
| FASFC | Föderale Agentur für die Sicherheit der Lebensmittelkette |
| Pektin | Eine natürliche Substanz, die aus Früchten und Gemüse gewonnen wird. Sie wird in der Süßwarenindustrie verwendet, um eine gelartige Textur zu erzeugen. |
| Invertzucker | Eine Zuckerart, die aus Glukose und Fruktose besteht. |
| Emulgator | Eine Substanz, die hilft, zwei Flüssigkeiten zu mischen, die sich nicht miteinander vermischen. |
| Anthocyane | Eine Art Flavonoid, das für die roten, violetten und blauen Farben von Süßwaren verantwortlich ist. |
| Funktionelle Lebensmittel | Lebensmittel, die modifiziert wurden, um über die Grundernährung hinaus zusätzliche gesundheitliche Vorteile zu bieten. |
| Koscher-Zertifikat | Diese Zertifizierung bestätigt, dass die Zutaten, der Produktionsprozess einschließlich aller Maschinen und/oder der Lebensmitteldienstleistungsprozess den Standards des jüdischen Speisegesetzes entspricht. |
| Chicorée-Wurzelextrakt | Ein natürlicher Extrakt aus der Chicorée-Wurzel, der eine gute Quelle für Ballaststoffe, Kalzium, Phosphor und Folat ist. |
| RDD | Empfohlene Tagesdosis |
| Gummibärchen | Ein zähes, gelatinebasiertes Konfekt, das oft mit Fruchtgeschmack aromatisiert ist. |
| Nutrazeutika | Lebensmittel oder Nahrungsergänzungsmittel, denen gesundheitliche Vorteile zugeschrieben werden. |
| Energieriegel | Snack-Bars, die reich an Kohlenhydraten und Kalorien sind und darauf ausgelegt sind, unterwegs Energie zu liefern. |
| BFSO | Belgische Lebensmittelsicherheitsorganisation für die Lebensmittelkette. |


Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird für jedes Land während des gesamten Prognosezeitraums konstant gehalten.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen





