
Größe und Marktanteile im Smart-Home-Sicherheitsmarkt
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 41.69 Milliarden US-Dollar |
| Marktgröße (2031) | 90.93 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Smart-Home-Sicherheitsmarkts durch Mordor Intelligence
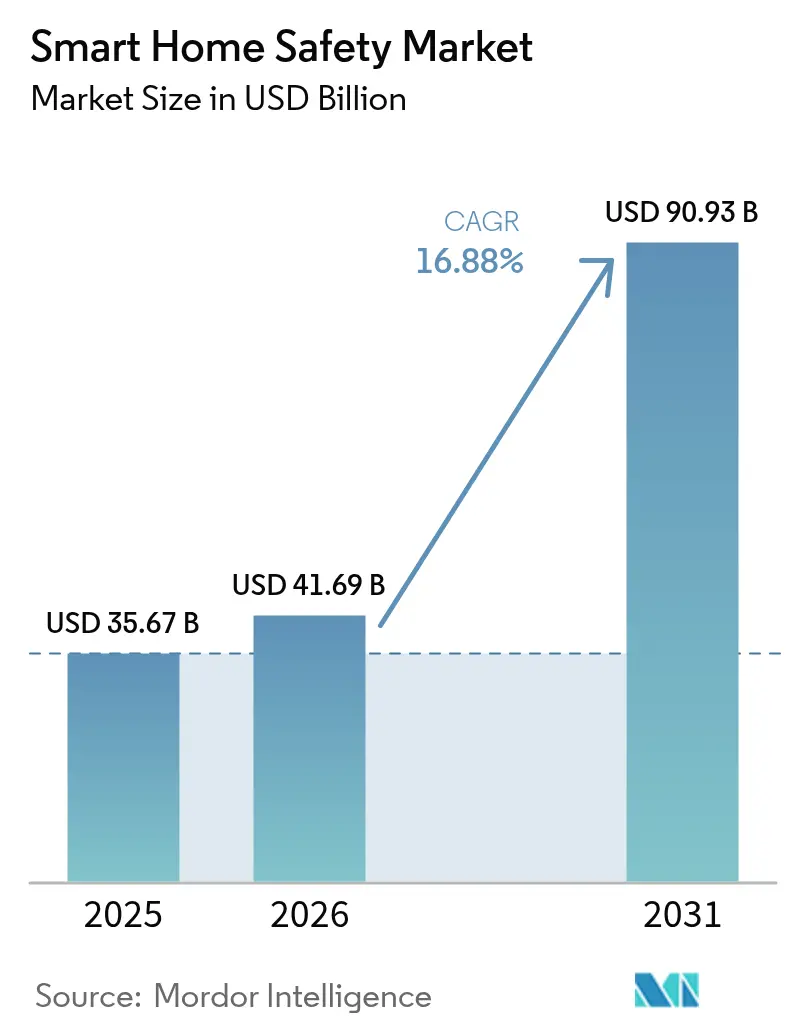
Die Größe des Smart-Home-Sicherheitsmarkts wird im Jahr 2026 auf 41,69 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 35,67 Milliarden USD, wobei die Prognosen für 2031 einen Wert von 90,93 Milliarden USD zeigen, was einer Wachstumsrate von 16,88 % CAGR im Zeitraum 2026–2031 entspricht. Steigende Versicherungsanreize, die die Prämien für vernetzte Haushalte senken, sinkende Sensorpreise sowie EU-Nachrüstprogramme, die Sicherheitsgeräte mit Maßnahmen zur Energieeffizienz bündeln, bleiben entscheidende Wachstumskatalysatoren. Technologie-Ökosysteme vereinheitlichen sich weiterhin rund um Matter-kompatible Plattformen und ermöglichen markenübergreifende Interoperabilität, die die Einführung von Mehrgerätelösungen beschleunigt. Strategische Übernahmen – wie der Kauf von Snap One durch Resideo – signalisieren ein sich beschleunigendes Rennen um die Kontrolle vertikal integrierter Vertriebs- und Installationsnetzwerke. Währenddessen veranlassen Privacy-by-Design-Anforderungen in der EU und in Kalifornien Anbieter dazu, geräteseitige Analysen einzubetten, die die Cloud-Exposition minimieren – eine Maßnahme, die die adressierbare Nachfrage unter datenschutzbewussten Haushalten vergrößert.
Wesentliche Erkenntnisse des Berichts
- Nach Gerätetyp führten intelligente Sensoren und Detektoren mit einem Marktanteil von 29,78 % im Smart-Home-Sicherheitsmarkt im Jahr 2025, während integrierte Sicherheits-Hubs voraussichtlich bis 2031 mit einer CAGR von 18,74 % wachsen werden.
- Nach Konnektivitätstechnologie hielt WLAN im Jahr 2025 einen Marktanteil von 56,85 %, während Thread bis 2031 voraussichtlich mit einer CAGR von 18,21 % wachsen wird.
- Nach Installationstyp dominierten DIY-Lösungen im Jahr 2025 mit einem Marktanteil von 67,62 %, während professionelle Installationsdienstleistungen im gleichen Zeitraum mit einer CAGR von 18,96 % wachsen.
- Nach Vertriebskanal erzielten Online-Plattformen im Jahr 2025 einen Umsatzanteil von 58,15 % und sollen bis 2031 eine CAGR von 17,76 % verzeichnen.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 39,25 %, während der asiatisch-pazifische Raum mit einer CAGR von 18,45 % bis 2031 die am schnellsten wachsende Region darstellt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Schneller Rückgang der durchschnittlichen Verkaufspreise von Sensoren und Kameras | +3.2% | Global, am stärksten in den APAC-Produktionszentren | Mittelfristig (2–4 Jahre) |
| Anstieg von versicherungspartnerschaftlichen Rabatten | +2.8% | Nordamerika und EU, Ausweitung auf städtische Zentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Integration mit Sprachassistenten und Heim-Hubs | +2.1% | Global, angeführt von Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Zunahme von Einbruch- und Brandvorfällen in städtischen Gebieten | +1.9% | Globale Stadtzentren, insbesondere Städte in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Vorgeschriebene Fernüberwachung der Heimpflege in alternden Nationen | +1.7% | Japan, Deutschland, Südkorea mit Ausstrahlungseffekten auf andere Industrieländer | Langfristig (≥ 4 Jahre) |
| EU-Energieeffizienz-Nachrüstfonds mit gebündelten Sicherheits-IoT-Lösungen | +1.5% | Europäische Union, mögliche Übertragung auf andere entwickelte Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schneller Rückgang der durchschnittlichen Verkaufspreise von Sensoren und Kameras
Aufgrund von Überangeboten in veralteten Halbleiterlinien sinken die Komponentenkosten für Bewegungs-, Rauch- und CO-Sensoren weiter, sodass Hersteller vollständige Einstiegspakete unter 200 USD positionieren können, während sie die Margen durch Abonnement-Überwachung sichern. Plattformanbieter reagieren darauf, indem sie Abonnements für prädiktive Analysen bündeln, die den langfristigen Kundenwert steigern. Diese Dynamik weitet den Smart-Home-Sicherheitsmarkt über Premium-Haushalte hinaus aus, da Einzelhändler in Schwellenländern nun Starterpakete über Mikrofinanzierungsmodelle anbieten. Die Hardware-Kommodifizierung treibt gleichzeitig etablierte Anbieter in Richtung Software-Differenzierung und Dienstleistungserlöse. Der daraus resultierende deflationäre Druck bleibt ein entscheidender Rückenwind für den Smart-Home-Sicherheitsmarkt.
Anstieg versicherungspartnerschaftlicher Rabatte
Sachversicherer behandeln Echtzeit-Sensordaten zunehmend als versicherungsmathematisches Gold. State Farm, Liberty Mutual und andere Versicherer gewähren Gerätesubventionen oder Prämienreduzierungen von 5 %–20 % im Austausch gegen Datenfeeds, die den Gerätestatus verifizieren. Diese Programme verkürzen die Amortisationszeiten auf bis zu drei Jahre und schaffen wiederkehrende Vertriebstrichter für Gerätehersteller und professionelle Installateure. Der Tugendkreis vertieft sich, da niedrigere Schadensquoten die versicherungsmathematische Modellierung validieren und Versicherer dazu veranlassen, Anreize auf neue Produktklassen wie Wasserlecksensoren und Pflegemonitore für ältere Menschen auszuweiten.
Integration mit Sprachassistenten und Heim-Hubs
Sprachplattformen haben sich zu Sicherheitsorchestratoren entwickelt, die Daten von Kameras, Türschlössern und Umgebungssensoren zusammenführen. Amazons Alexa+ führt generative KI-Routinen ein, die autonom Notfalldienste rufen, wenn korrelierte Anomalieschwellenwerte erreicht werden. Das Niedriglatenz-Mesh von Thread 1.4 verringert die Abhängigkeit von Cloud-Weiterleitungen weiter und ermöglicht Alarmauslösungen in unter einer Sekunde innerhalb des Hauses. [1]Thread Group, "Thread 1.4 Ebnet Den Weg Für Intelligente Geräte Zur Zusammenarbeit," threadgroup.org Da Anbieter datenschutzwahrende Edge-Analysen in Hubs einbauen, beginnt die Akzeptanz unter EU-Verbrauchern – die historisch besorgt über Überwachungsrisiken waren – zu steigen.
Zunahme von Einbruch- und Brandvorfällen in städtischen Gebieten
Kommunale Kriminalstatistiken zeigen anhaltende Anstiege bei Eigentumsdelikten in dicht besiedelten Metropolen, während Feuerwehren über zunehmende küchenbezogene Vorfälle berichten, da Haushalte nach der Pandemie häufiger kochen. Versicherer schätzen, dass 60 % der Einbrecher Häuser meiden, an denen sichtbare intelligente Alarmanlagen angebracht sind, was die Nachfrage nach abschreckungsorientierten Installationen stützt. Regierungen starten nun Pilotprojekte zur Verbrechenskartierung in Stadtvierteln, die Sensorwarnmeldungen aus der Bevölkerung bündeln und den Smart-Home-Sicherheitsmarkt als öffentlich-privaten Dreh- und Angelpunkt für urbane Resilienz positionieren.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen für Geräte und Installation | -2.1% | Global, am stärksten in Schwellenmärkten und preissensiblen Segmenten | Kurzfristig (≤ 2 Jahre) |
| Anfälligkeit für Cyberangriffe und Datenschutzbedenken | -1.8% | Global, insbesondere EU und Kalifornien | Mittelfristig (2–4 Jahre) |
| Funksektrenüberlastung in dichten Smart Cities | -0.9% | Städtische Zentren in Industrieländern, Ausweitung auf aufstrebende Megastädte | Langfristig (≥ 4 Jahre) |
| Mietregelungen für Einkommensschwache, die Einbauten einschränken | -0.7% | Mietmärkte in Nordamerika und der EU, mögliche globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen für Geräte und Installation
Obwohl Hardware günstiger geworden ist, beginnen vollständige intelligente Sicherheitspakete mit professioneller Installation immer noch bei rund 900 USD, wobei monatliche Überwachungsgebühren von 25 bis 50 USD hinzukommen. Die Kostensensibilität verzögert die Einführung bei einkommensschwächeren Hauseigentümern und Mietern. Zollbedingte Preiserhöhungen bei chinesischen Importen verstärken den Preisschock, auch wenn Versicherer die Ausgaben teilweise durch Prämienrabatte ausgleichen. Anbieter reagieren mit Hardware-als-Dienstleistung-Paketen, die Kosten über mehrjährige Verträge verteilen – ein Modell in Anlehnung an Mobiltelefonverträge –, um den Smart-Home-Sicherheitsmarkt zugänglich zu halten.
Anfälligkeit für Cyberangriffe und Datenschutzbedenken
Hochkarätige IoT-Sicherheitsverletzungen haben Misstrauen gesät, insbesondere in der EU, wo der Cyber Resilience Act ab Juni 2025 sicherheitsorientierte Designmerkmale vorschreibt. [2]Europäische Kommission, "Richtlinie über die Gesamtenergieeffizienz von Gebäuden," energy.ec.europa.eu Verbraucher befürchten, dass kompromittierte Kameras oder intelligente Schlösser Angreifern physischen Zugang verschaffen könnten. Branchenstandards erfordern nun eine Ende-zu-Ende-Verschlüsselung, automatisches Patching und eine geräteseitige Anonymisierung. Edge-Analysen – die Videoströme lokal verarbeiten – erweisen sich als wichtige Gegenmaßnahme, die datenschutzbewusste Käufer beruhigt und die anhaltende Expansion des Smart-Home-Sicherheitsmarkts unterstützt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
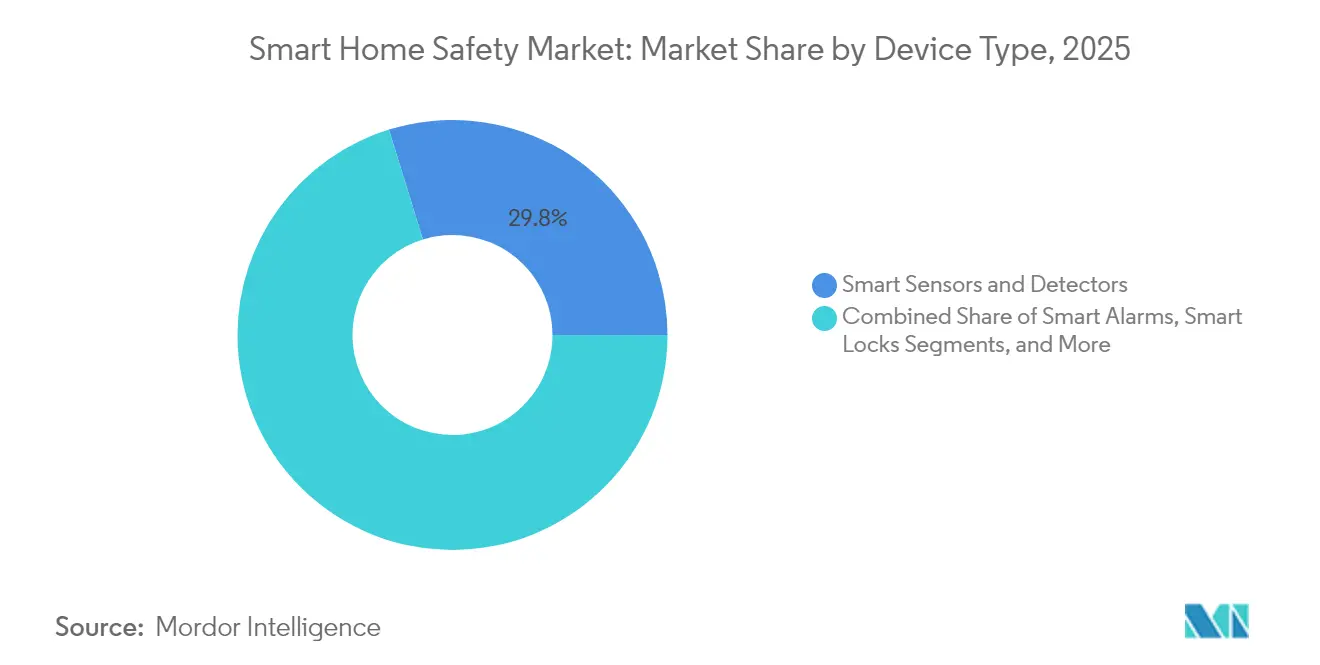
Sensoren treiben das Volumen, Hubs erzielen PremiumpreiseIntelligente Sensoren und Detektoren sicherten sich im Jahr 2025 einen Marktanteil von 29,78 % im Smart-Home-Sicherheitsmarkt, verankert durch bauordnungsrechtliche Vorschriften für Rauch- und Kohlenmonoxidmelder. Integrierte Sicherheits-Hubs, obwohl heute umsatzmäßig kleiner, verzeichnen mit einer prognostizierten CAGR von 18,74 % bis 2031 den höchsten Schwung, da Haushalte die Steuerung über eine einzige App bevorzugen. Die Wettbewerbspositionierung hängt nun von KI-Algorithmen ab, die Bewegungs-, Akustik- und Temperaturdaten zu prädiktiven Warnmeldungen zusammenführen. Anbieter diversifizieren ihre Einnahmen, indem sie Hubs mit Premium-Cloud-Analysen verknüpfen und damit dienstleistungsorientierte Geschäftsmodelle im Smart-Home-Sicherheitsmarkt stärken.
Konvergenztrends positionieren intelligente Kameras, Schlösser und Umgebungsmonitore hinter einheitlichen Oberflächen und erweitern die Hub-Anbindungsraten. Matter-konforme Geräte geben Käufern Sicherheit hinsichtlich der Zukunftskompatibilität und fördern Multi-Gerät-Pakete, die die durchschnittlichen Verkaufspreise anheben. Da Hubs Echtzeitdiagnosen an Versicherer übermitteln, sinken die Schadenbearbeitungszeiten und erzeugen Rückkopplungsschleifen, die weitere Installationen antreiben. Nischengeräte – wie intelligente Glasbruchsensoren – bleiben noch in einem frühen Stadium, gewinnen jedoch in gewerblich-wohngemischten Immobilien mit hohem Sicherheitsbedarf an Bedeutung. Insgesamt gewährleistet das robuste Volumenwachstum bei grundlegenden Sensoren eine Basalnachfrage, während Hubs überproportionale Gewinnpools im Smart-Home-Sicherheitsmarkt abschöpfen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich


Nach Konnektivitätstechnologie:
WLAN-Dominanz durch Thread-Innovation herausgefordertWLAN entfiel im Jahr 2025 auf 56,85 % der Marktgröße im Smart-Home-Sicherheitsmarkt, bedingt durch die nahezu universelle Heimrouter-Durchdringung, die die Inbetriebnahme vereinfacht. Allerdings regen Bandbreitenkonflikte und Einschränkungen beim Stromverbrauch die Migration zu Thread an, das voraussichtlich mit einer CAGR von 18,21 % wachsen wird. Thread 1.4 stärkt Stern-Mesh-Topologien und ermöglicht es batteriebetriebenen Sensoren, Netzwerkpfade ohne proprietäre Gateways selbst zu heilen. Zigbee bleibt in professionell installierten Projekten relevant, die Interferenzresistenz priorisieren, während der proprietäre Stack von Z-Wave angesichts der Matter-Konvergenz nachlassende OEM-Unterstützung verzeichnet.
Multi-Protokoll-Hubs integrieren nun WLAN 6 für hochauflösendes Video, Thread für energiearme Peripheriegeräte und mobiles Failover für Redundanz. Anbieter betonen nahtloses Roaming zwischen 2,4-GHz- und 6-GHz-Bändern, um die Latenz für Notfallsignale zu reduzieren. Da Breitbandanbieter WLAN-7-Router mit integrierten Thread-Border-Routern ausliefern, sinken die Interoperabilitätshürden weiter und verbreitern die adressierbare Basis des Smart-Home-Sicherheitsmarkts.
Nach Installationstyp:
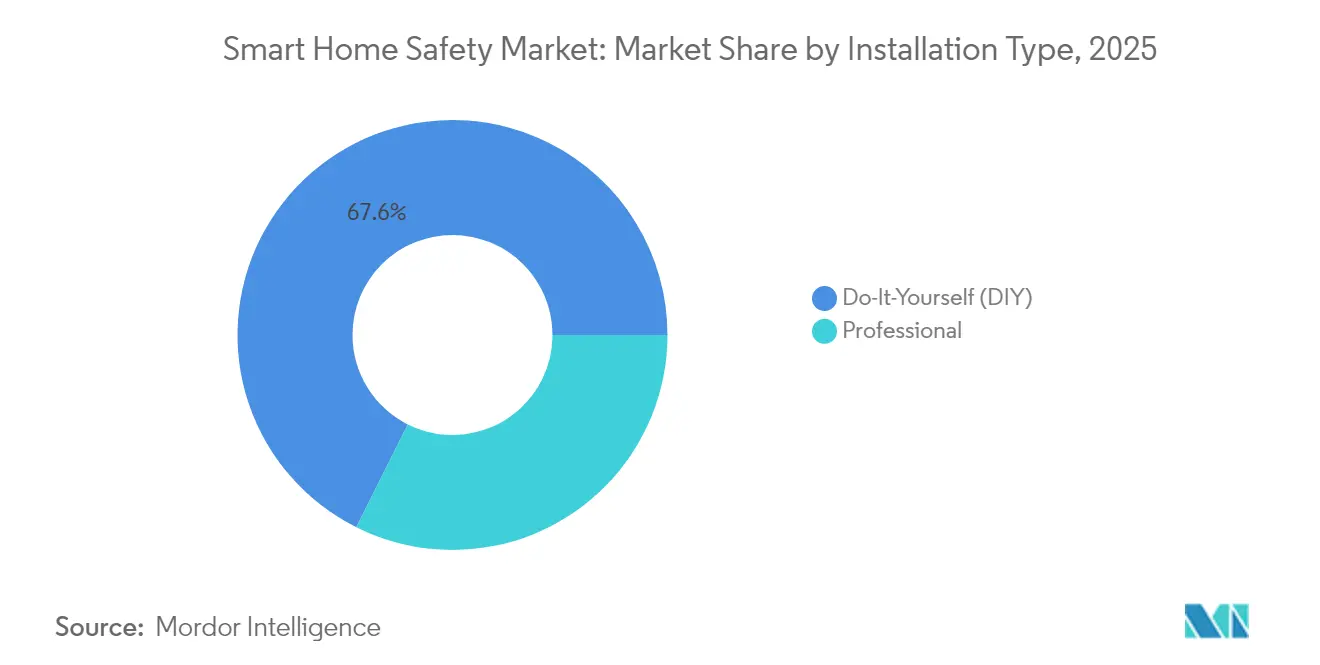
DIY-Beliebtheit verdeckt professionelles WachstumDIY-Pakete eroberten im Jahr 2025 einen Marktanteil von 67,62 % im Smart-Home-Sicherheitsmarkt, da app-geführte Einrichtung und batterielose Drop-in-Designs es Hausbesitzern ermöglichen, Geräte in unter 30 Minuten zu installieren. Dennoch übertreffen professionelle Dienstleistungen das allgemeine Branchenwachstum mit einer CAGR von 18,96 %, angetrieben durch Versicherungsanforderungen für zertifizierte Installationen und durch größere Mehrfachsensor-Installationen in hochwertigen Immobilien. Unternehmen wie Resideo nutzen bundesweite Installateurnetzwerke, die durch Snap One übernommen wurden, um Überwachungsabonnements zu verkaufen.
Diese Zweiteilung dürfte anhalten: Einsteiger beginnen mit DIY-Sensoren und migrieren zu professionell integrierten Systemen, wenn sie Kameras, intelligente Schlösser und Wasserleckdetektoren hinzufügen. Professionelle Installateure differenzieren sich durch periodische Wartung, Firmware-Updates und garantierte Alarmkonformität – alles Merkmale, die die Wechselkosten erhöhen und die Kundenbindung im Smart-Home-Sicherheitsmarkt vertiefen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Vertriebskanal:
Online-Dominanz beschleunigt sich segmentübergreifendE-Commerce-Plattformen erwirtschafteten 2025 58,15 % der Geräteeinnahmen und gewinnen weiterhin an Bedeutung, da Marken auf Direct-to-Consumer-Storefronts umstellen, die Hardware mit App-Abonnements bündeln. Online-Konfiguratoren simulieren nun Raumlayouts und helfen Käufern, die Sensorplatzierung vor dem Kauf zu optimieren. Versicherungsportale fungieren als aufkommende Vertriebskanäle und stellen Coupon-Codes aus, die rabattierte Hardware mit Versicherungsnehmer-IDs verknüpfen, wenn Geräte online gehen.
Stationäre Facheinzelhändler schützen ihren Anteil durch Live-Vorführungen und die Möglichkeit zur tagesaktuellen Buchung professioneller Installationen, doch verlagert sich der Kundenverkehr in Richtung Click-and-Collect-Modelle. Großflächenmärkte konzentrieren sich auf Einstiegspakete, die neben intelligenten Lautsprechern positioniert werden und das Ökosystem-Lock-in für Erstkäufer stärken. Kanalübergreifend verbessern einheitliche Bestandsdaten und Direktversandlogistik die Liefergeschwindigkeit und halten den Smart-Home-Sicherheitsmarkt mit der breiteren Omnichannel-Einzelhandelsentwicklung im Einklang.
Geografische Analyse
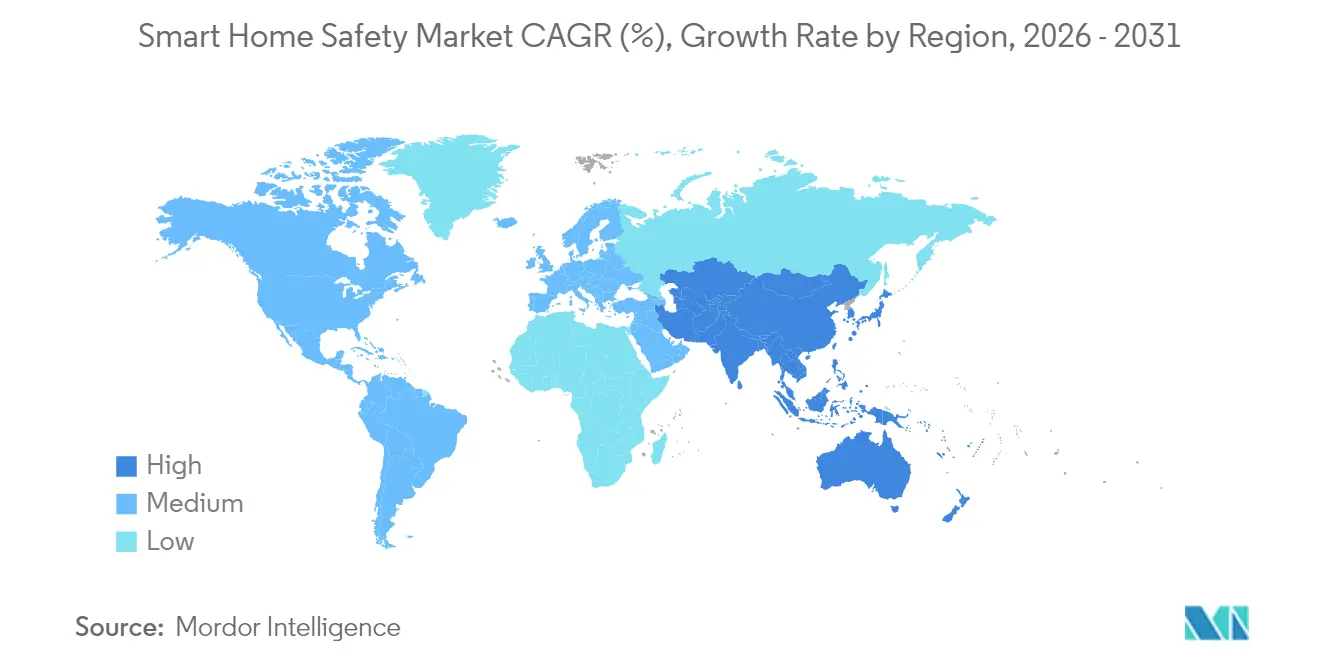
Smart Home Safety Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 39,25 % am Smart Home Safety Markt, gestützt durch fest etablierte Überwachungsabonnements und aggressive Kooperationen zwischen Mobilfunkanbietern und Versicherungen, die Hardware subventionieren. Bundesweite Energiestandards verweisen zunehmend auf vernetzte Sicherheitsgeräte als zulässige Wege zur Einhaltung von Vorschriften und erzeugen so einen indirekten regulatorischen Nachfragesog. Die Margen bleiben trotz Gegenwinds durch Zölle gesund, da Einnahmen aus Premium-Serviceleistungen die Hardware-Inflation ausgleichen. Kanada folgt ähnlichen Mustern, während Mexiko Nearshoring-Trends nutzt, um Investitionen in die Gerätemontage anzuziehen, die die Inlandspreise senken.
Smart Home Safety Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 18,45 % bis 2031. Japan ist Vorreiter bei Programmen zum selbstbestimmten Wohnen im Alter, die Familien für KI-gestützte Überwachungspakete entschädigen. China skaliert Massenmarkt-Implementierungen über kommunale Smart-City-Budgets, obwohl globale Anbieter mit Datensouveränitätsvorschriften konfrontiert sind, die lokale Rechenzentren erfordern. Indien und Südostasien profitieren von zunehmender Smartphone-Verbreitung und fintech-gestützten Mikro-Ratenzahlungsplänen, die die Hardwarekosten verteilen. Australien und Singapur setzen frühzeitig auf Premium-Biometrie und setzen damit Maßstäbe, die sich schrittweise regional verbreiten.
Smart Home Safety Markt Europa
Europa bringt Datenschutzvorschriften und Nachrüstungspflichten in Einklang. Die Richtlinie zur Gesamtenergieeffizienz von Gebäuden knüpft öffentliche Förderung an die Integration von energiesparenden und sicherheitstechnischen Technologien und lenkt Kapital in gebündelte IoT-Pakete. Das deutsche technische Normungsinstitut formalisiert Leitlinien für interoperable Rauchmelder, während das Vereinigte Königreich gemeinschaftsorientierte Förderprogramme einsetzt, die Kamera-Netzwerke in Wohnvierteln finanzieren. Die südeuropäischen Märkte beschleunigen ihr Wachstum in der Spätphase, da EU-Kohäsionsfonds Renovierungen von Mehrfamilienhäusern mitfinanzieren, die vernetzte Alarmanlagen einschließen. Osteuropa zieht Auftragshersteller mit wettbewerbsfähigen Arbeitskosten an und positioniert die Teilregion als Exportbasis für den breiteren Smart Home Safety Markt.

Regulatorisches Umfeld
Die Cybersicherheitsvorschriften für vernetzte Sicherheitsgeräte im Verbraucherbereich werden in den wichtigsten Regionen verschärft. In der Europäischen Union legt die Verordnung (EU) 2024/2847 (Cyber Resilience Act), die am 23. Oktober 2024 erlassen wurde, horizontale Anforderungen an Sicherheit durch Design für Produkte mit digitalen Elementen fest, die ausdrücklich Kategorien abdecken, die im Bereich Smart-Home-Sicherheit verwendet werden, wie intelligente Schlösser, Sicherheitskameras, Alarmanlagen und Babyphones. Das Gesetz führt gestufte Verpflichtungen ein, darunter Meldepflichten für Vorfälle ab dem 11. September 2026 und umfassendere Anforderungen, die ab dem 11. Dezember 2027 gelten.
Im Vereinigten Königreich trat die Product Security and Telecommunications Infrastructure (Security Requirements for Relevant Connectable Products) Regulations 2023 am 29. April 2024 in Kraft und legt grundlegende Sicherheitsanforderungen für relevante Verbraucher-IoT-Produkte fest. Australien fügte mit den Cyber Security (Security Standards for Smart Devices) Rules 2025, die am 4. März 2026 im Rahmen des Cyber Security Act 2024 in Kraft traten, eine verpflichtende Konformitätsebene hinzu. Diese verlangt, dass in den Anwendungsbereich fallende vernetzte Smart-Geräte für Verbraucher, die ab diesem Datum hergestellt werden, festgelegte Sicherheitsstandards erfüllen und durch eine Konformitätserklärung unterstützt werden müssen. In den Vereinigten Staaten stützen sich die regulatorischen Erwartungen weiterhin auf Leitlinien, wobei NIST-Veröffentlichungen wie NIST IR 8259A (IoT Device Cybersecurity Capability Core Baseline) und NIST IR 8425 (Verbraucherprofil) von Anbietern und Beschaffungsprogrammen als Referenzkontrollen verwendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Smart-Home-Sicherheit beginnt vorgelagert mit Sensoren, MCU/SoC, Kameramodulen, Konnektivitäts-Chips (Wi-Fi, Thread, Zigbee, Bluetooth, Mobilfunk) und Stromkomponenten, geht dann zur OEM/ODM-Fertigung und Firmwareentwicklung über. Standards und Zertifizierungen fungieren als Kontrollpunkt in der Mitte der Kette: Die Connectivity Standards Alliance veröffentlichte Matter 1.4 am 4. November 2024 und startete im September 2025 das Matter Compliant Platform Certification-Programm zur Validierung der Kernfunktionen der Plattform (einschließlich Inbetriebnahme, Netzwerk und Sicherheit). Dies ermöglicht es Geräteherstellern, auf vorab validierten Stacks aufzubauen und das Integrationsrisiko über markenübergreifende Ökosysteme hinweg zu reduzieren.
Nachgelagert erfolgt der Vertrieb über Direktvertrieb an Verbraucher im E-Commerce, Einzelhandel, Breitband-/Telekommunikationsbündel, Versicherer und professionelle Installateurkanäle, während Überwachungs- und Abonnementsoftware die Kette um wiederkehrende Dienstleistungen erweitert. Der Betrieb nach Markteinführung wird zunehmend durch Cybersicherheitspflichten über den Lebenszyklus geprägt, einschließlich Schwachstellenmanagement und Updates, die dem Zeitplan des EU Cyber Resilience Act entsprechen (mit Meldebeginn im September 2026 und umfassenderen Verpflichtungen ab Dezember 2027) sowie dem Inkrafttreten der verpflichtenden Sicherheitsvorschriften für Smart-Geräte in Australien am 4. März 2026. Diese Compliance-Schritte erhöhen die Bedeutung sicherer Firmware-Lieferketten, von Prozessen zur Offenlegung von Schwachstellen und prüfungsfähiger Dokumentation neben dem traditionellen Ablauf von Hardware bis Installation.
Wettbewerbslandschaft
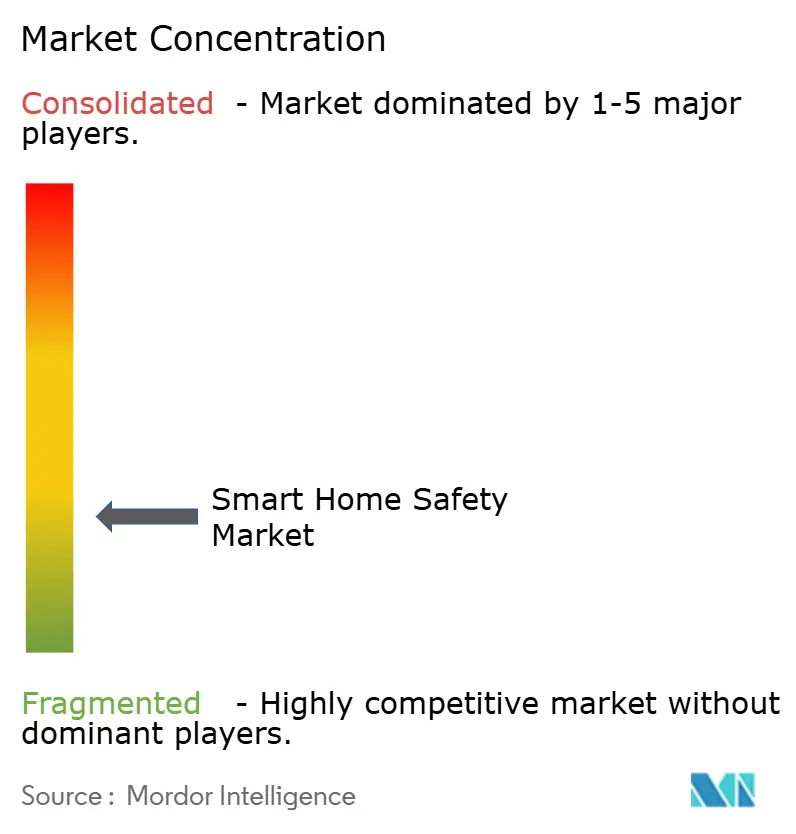
Fragmentierung kennzeichnet den heutigen Smart-Home-Sicherheitsmarkt, wobei die fünf größten Anbieter weit unter 30 % des globalen Umsatzes kontrollieren. Etablierte Sicherheitskonzerne – ADT, Vivint und Resideo – nutzen ihre Überwachungsabonnentenbasen zur Finanzierung von Forschung und Entwicklung im Bereich KI-gestützter Analysen. Technologiegiganten – Amazon, Google und Apple – setzen auf Ökosystem-Bindung, indem sie Sicherheitsfunktionen in Sprach-Hubs und Wearables integrieren. Start-ups konzentrieren sich auf hochspezifische Anwendungsfälle, wie von eufy vorgestellte Handflächenvenen-intelligente-Schlösser zum Preis von 399,99 USD, die eine Authentifizierungsgenauigkeit von 99,99999 % versprechen.
Die Übernahmedynamik nahm 2024–2025 zu, da Plattforminhaber nach Kanaltiefe und proprietärer Firmware suchten. Resideos Übernahme von Snap One erweiterte seine Installateurreichweite und den Eigenmarkenkatalog, während ADTs laufende Integration mit Google Nest die Computer-Vision-Präzision verbessert, ohne hohe Hardware-Redesign-Kosten zu verursachen. Innovationszyklen verkürzen sich: Die Einführung von Thread 1.4 dauerte von der Spezifikation bis zu Versandprodukten weniger als 12 Monate und zwang Nachzügler zu Lizenzvereinbarungen oder in die Gefahr der Obsoleszenz.
Die Wettbewerbsdifferenzierung dreht sich nun um Dienstleistungszuverlässigkeit, Datenschutz und Ökosystembreite. Anbieter, die Ende-zu-Ende-Verschlüsselung und lokale Video-Analysen integrieren, gewinnen Aufträge in strengen EU-Märkten. Andere pflegen Versicherungsallianzen, die Mindest-Hardware-Volumina garantieren. Da der Preiswettbewerb auf Geräteebene zunimmt, hängt die profitable Expansion von Abonnement-Software-Lebenszyklen ab, die den Umsatz über den Erstverkauf hinaus verlängern und eine dienstleistungsorientierte Entwicklungsbahn für den Smart-Home-Sicherheitsmarkt festigen.
Marktführer in der Smart-Home-Sicherheitsbranche
ADT Inc.
Amazon Ring LLC
Google Nest Labs LLC
Simplisafe Inc.
Vivint Smart Home Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart Home Safety Markt
- ADT Inc.
- Amazon Ring LLC
- Google Nest Labs LLC
- Simplisafe Inc.
- Vivint Smart Home Inc.
- Frontpoint Security Solutions LLC
- Abode Systems Inc.
- CPI Security Systems Inc.
- Johnson Controls International plc
- Honeywell International Inc.
- Hangzhou Hikvision Digital Technology Co. Ltd.
- Arlo Technologies Inc.
- Netatmo (SA Legrand)
- August Home Inc. (Assa Abloy AB)
- Yale Commercial Locks and Hardware
- Kwikset (Spectrum Brands Holdings Inc.)
- Bosch Smart Home GmbH
- Alarm.com Holdings Inc.
- Brinks Home Security
- Wyze Labs Inc.
- Eufy Security (Anker Innovations Ltd.)
- Kangaroo Security Inc.
- Canary Connect Inc.
- Swann Communications Pty Ltd
- TP-Link Technologies Co. Ltd. (Tapo)

Marktchancen und Zukunftsaussichten
Interoperabilität und Zertifizierungen auf Plattformebene schaffen Freiraum für markenübergreifende Sicherheitsbündel, die Sensoren, Schlösser, Kameras und Hubs kombinieren, ohne Haushalte an einen einzelnen Anbieter-Stack zu binden. Matter 1.4 (veröffentlicht am 4. November 2024) und das Matter Compliant Platform Certification-Programm der Connectivity Standards Alliance (angekündigt im September 2025) bieten Geräteherstellern und Dienstanbietern einen praktikablen Weg, Geräte auszuliefern, die über wichtige Ökosysteme hinweg funktionieren, während die Transparenz bei Inbetriebnahme und anderen sicherheitskritischen Funktionen verbessert wird.
Anforderungen an Cybersicherheit durch Design verändern auch Produkt-Roadmaps und schaffen Raum für Differenzierung bei datenschutzfreundlichen Sicherheitsfunktionen, wie Edge-Analytik und kameralose Umgebungssensorik. Im Rahmen des EU Cyber Resilience Act (erlassen am 23. Oktober 2024), der für die Smart-Home-Sicherheit relevante Geräteklassen definiert und Meldepflichten für Vorfälle ab dem 11. September 2026 einführt, können Anbieter mit strukturiertem Schwachstellenmanagement und Update-Verpflichtungen den Zugang zu regulierten Kanälen und versicherungsgestützten Programmen erweitern. Parallel dazu erhöhen die australischen Cyber Security (Security Standards for Smart Devices) Rules 2025, die am 4. März 2026 in Kraft treten, die Nachfrage nach konformen Produktlinien und nach Dienstleistungen, die Herstellern und Installateuren helfen, Dokumentation, Konformitätserklärungen und Sicherheitsupdate-Verpflichtungen über verschiedene Rechtsräume hinweg zu verwalten.
Recent Industry Developments in Smart Home Safety Markt
- Juni 2026: ADT trat dem Board of Directors der Connectivity Standards Alliance (CSA) bei. Dieser Schritt bringt einen bedeutenden Sicherheitsanbieter in die von Matter geführte Interoperabilitäts-Governance und stärkt die markenübergreifende Kompatibilität als Priorität für professionell überwachte und app-zentrierte Sicherheitsökosysteme. Er unterstützt zudem eine schnellere Abstimmung zwischen Sicherheitsdienstanforderungen und sich weiterentwickelnden Konnektivitätsstandards für Geräte.
- Mai 2026: ADT stellte ADT Blu vor, ein selbst installierbares Heimsicherheitssystem, das online verkauft wird, unter anderem über Amazon.com. Dies erweitert ADTs Präsenz direkter in das DIY-Segment, das bereits das Stückvolumen dominiert, und schafft einen neuen Kanal, um Dienstleistungen und Abonnements über traditionelle, professionell installierte Pakete hinaus zu verkaufen.
- November 2025: Vivint stellte die Smart-Home-Sicherheitsangebote HomeProtect und HomeProtect Pro vor. Die Einführung stärkt die Produktstaffelung rund um integrierte Heimsicherheits- und Überwachungsanwendungsfälle und unterstützt gebündelte Abonnements und höhere Anbindungsraten für Multi-Geräte-Konfigurationen.


Smart Home Safety Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie definieren wir Smart-Home-Sicherheit als vernetzte Geräte und Systeme, die in Haushalten zur Erkennung, Abschreckung und Alarmierung bei Sicherheitsereignissen verwendet werden, wobei der Wert anhand von Produkt- und damit verbundenen Überwachungsumsätzen im Zusammenhang mit der Wohnnutzung gemessen wird.
Ausschlüsse des Anwendungsbereichs: Ausgeschlossen sind Sicherheitssysteme für Nichtwohngebäude und industrielle Sicherheitsausrüstung, die nicht für den Einsatz im Wohnbereich konzipiert oder vermarktet wird.
Übersicht der Segmentierung
- Nach Gerätetyp
- Intelligente Alarmanlagen
- Intelligente Schlösser
- Intelligente Sensoren und Detektoren
- Intelligente Kamera- und Überwachungssysteme
- Integrierte Sicherheits-Hubs
- Sonstige Gerätetypen
- Nach Konnektivitätstechnologie
- WLAN
- Bluetooth
- Zigbee
- Z-Wave
- Thread
- Mobilfunk/LTE
- Sonstige Konnektivität
- Nach Installationstyp
- Heiminstallation (DIY)
- Professionell
- Nach Vertriebskanal
- Online
- Offline – Fachgeschäfte
- Offline – Verbraucher- und Baumärkte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Singapur
- Malaysia
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit begann mit der Kartierung dessen, was als Smart-Home-Sicherheitsangebot gilt, und dem anschließenden Aufbau einer konsistenten Sicht auf Nachfragesignale über verschiedene Regionen hinweg. Wir stützten uns auf öffentliche Quellen wie das US Census Bureau (Wohnungsbestand und Neubau), Eurostat (Haushalts- und Wohnungsindikatoren), die Internationale Fernmeldeunion (Breitbandzugangstrends) sowie Feuer- und Sicherheitspublikationen von Institutionen wie der NFPA (Muster von Vorfällen im Haushalt, die die Geräteakzeptanz beeinflussen).
Um die Zahlen abzusichern, überprüften wir auch Herstellerunterlagen, Investorenpräsentationen, Produktkataloge und seriöse Berichterstattung über Versanddynamik und Abonnementbindung. Bei Bedarf zogen wir Unternehmensfinanzdaten sowie Intelligence- und Patentdatenbanken heran, um die Umsatzexposition und den Produktfokus zu überprüfen, ohne von einer einzelnen Unternehmensdarstellung abhängig zu sein. Diese Quellen der Sekundärforschung sind beispielhaft, und viele weitere öffentliche Dokumente und Datenbanken wurden ebenfalls für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit stützte sich auf Interviews und kurze Umfragen mit Gerätemarken, Vertriebspartnern, Installateuren, Überwachungsdienstleistern und Beteiligten von Smart-Home-Plattformen, gefolgt von Perspektiven von Endnutzern und Immobilienverwaltungen, wo dies sinnvoll war. Wir nutzten diese Gespräche, um Anbindungsraten, Preisbänder, das Verhältnis von DIY zu professioneller Installation und die Geschwindigkeit von Upgrades zu überprüfen, wenn Standards (zum Beispiel Interoperabilität) Bedenken hinsichtlich des Austauschs in verschiedenen Regionen verringern.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34% | CXOs: 14% | APAC: 46% |
| Mid-Tier: 52% | Funktions-/Bereichsleiter: 34% | EMEA: 29% |
| Kleinere Akteure: 14% | Manager: 52% | Amerika: 25% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau des Nachfragepools, der Haushaltszahlen, breitbandvernetzte Haushalte und die Durchdringung wichtiger Sicherheitsgeräte zu einer Wertreihe nach Region verknüpft. Sobald die adressierbare installierte Basis geformt ist, werden die Umsätze anhand von Eingaben wie Austauschzyklen, dem Verhältnis von DIY zu professioneller Installation, typischen Gerätebündeln (Kamera, Schloss, Sensoren) und Abonnement-Anbindungsraten für Überwachung, sofern anwendbar, rekonstruiert.
Anschließend bestätigen wir die Summen mit selektiven Bottom-up-Näherungen, einschließlich Lieferanten- und Kanalprüfungen sowie stichprobenhafter ASP-Zeitpunkte im Vergleich zu Stückvolumina in den wichtigsten Gerätegruppen. Dieser Ansatz hilft, Anpassungen für Regionen mit begrenzter öffentlicher Offenlegung vorzunehmen. Wenn Lücken in kleineren Ländern oder bei neueren Produktlinien auftreten, verwendet das Modell Proxy-Indikatoren wie Fertigstellungen von Wohnungen, Wachstum städtischer Haushalte und Konnektivitätsbereitschaft und normalisiert diese Annahmen anschließend anhand von interviewbasierten Plausibilitätsprüfungen.
Für die Prognose wird eine Szenarioanalyse verwendet, da sich Akzeptanz und Preisgestaltung je nach Region unterschiedlich entwickeln können, wenn sich Vorschriften, Versicherungsanreize oder Interoperabilitätsstandards ändern. Zu den verfolgten zukunftsgerichteten Treibern zählen Neubauten und Nachrüstungen, Breitbandqualität, die Entwicklung des durchschnittlichen Verkaufspreises nach Gerätetyp, die Abonnementdurchdringung und Änderungen bei den Installationspräferenzen, wobei die Annahmen anhand der während der Feldarbeit gesammelten Experteneinschätzungen belastungsgeprüft werden.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden anhand unabhängiger Signale trianguliert, wie zum Beispiel Trends bei der Haushaltskonnektivität, dem Wachstum des Wohnungsbestands und Kommentaren zu Versand oder Verkäufen auf Kategorieebene, die in öffentlichen Offenlegungen zu finden sind. Ausreißer werden markiert, und wir überprüfen zugrunde liegende Treiber erneut, zum Beispiel Preissprünge, ungewöhnlich hohe Durchdringungsannahmen oder plötzliche Verschiebungen zwischen DIY- und professionellen Installationen, bevor die interne Freigabe erfolgt.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie regulatorische Änderungen, größere Einführungen von Plattformstandards oder starke makroökonomische Nachfrageverschiebungen. Vor der Auslieferung führt ein Analyst einen letzten Durchgang durch, um sicherzustellen, dass Eingaben, für die Umrechnung verwendete Wechselkursannahmen und aktuelle Ankündigungen berücksichtigt werden, damit Kunden die aktuellste Sicht erhalten.
Marktgröße für Smart-Home-Sicherheit von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Smart-Home-Sicherheit können weit voneinander abweichen, selbst wenn das Thema ähnlich erscheint, da die erfassten Produkte, Umsatzarten und Jahre nicht übereinstimmen. Unterschiede ergeben sich auch daraus, wie jede Studie Abonnements und Bündel behandelt und wie schnell sich die Gerätepreise ändern, wenn Funktionen zum Standard werden.
Sicherheit und Zugangskontrolle für Gewerbegebäude werden oft in einige Schätzungen einbezogen, liegen jedoch außerhalb des Anwendungsbereichs von Mordor Intelligence in diesem Bericht, wodurch die Größe an Sicherheitsgeräte für den Wohnbereich und damit verbundene Überwachungssignale gebunden bleibt. Abweichungen zeigen sich auch, wenn ein Herausgeber eine aggressive Abonnementbindung annimmt, einen einzigen globalen ASP anwendet oder die Durchdringungsraten nicht mit Rückmeldungen von Installateuren und Kanälen in jeder wichtigen Region erneut überprüft.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 41,69 Mrd. USD (2026) | |
| Branchenverband A | 35,00 Mrd. USD (2024) | Wird oft als breiterer Wert für Smart-Home-Sicherheitslösungen unter Verwendung früherer Basisjahresumsätze angegeben, und beruht möglicherweise auf übergeordneten Kategoriezusammenfassungen, ohne Umsätze reiner Wohngeräte von angrenzender Gebäudesicherheit zu trennen. |
| Fachzeitschrift B | 33,20 Mrd. USD (2025) | Basiert typischerweise auf einer engeren Produktuntergruppe und einem konservativen Abonnementbeitrag, mit begrenzter Transparenz bei regionalen Durchdringungsannahmen und dem Zeitpunkt der Währungsumrechnung bei regionsübergreifenden Umsätzen. |
Die Spanne in der Tabelle spiegelt hauptsächlich Unterschiede bei den Anwendungsbereichsgrenzen, der Jahresabstimmung und der Behandlung wiederkehrender Überwachungsumsätze wider. Indem das Modell nachvollziehbar mit Signalen zur Haushaltsakzeptanz, Gerätepreisbändern und validierten Anbindungsraten verknüpft bleibt, bleibt die resultierende Marktgröße leichter reproduzierbar und aktualisierbar, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Welche projizierte Größe wird der Smart-Home-Sicherheitsmarkt bis 2031 erreichen?
Es wird erwartet, dass der Smart-Home-Sicherheitsmarkt bis 2031 einen Wert von 90,93 Milliarden USD erreicht und ab 2026 mit einer CAGR von 16,88 % wächst.
Welche Gerätekategorie führte den Smart-Home-Sicherheitsmarkt im Jahr 2025 an?
Intelligente Sensoren und Detektoren führten mit einem Marktanteil von 29,78 %, was ihre Rolle als obligatorische Sicherheitskomponenten in Wohngebäuden widerspiegelt.
Warum interessieren sich Versicherer für Smart-Home-Sicherheitsgeräte?
Echtzeit-Daten von vernetzten Sensoren senken die Schadenshäufigkeit, weshalb Versicherer Prämienrabatte von 5 %–20 % oder subventionierte Hardware anbieten, was die Akzeptanz beschleunigt.
Wie beeinflusst Thread 1.4 die Konnektivitätsentscheidungen?
Das energiearme Mesh und die markenübergreifende Kompatibilität von Thread 1.4 treiben eine CAGR von 18,21 % für Thread-basierte Geräte an und fordern die Dominanz von WLAN heraus.
Welches Haupthemmnis schränkt die Einführung intelligenter Sicherheitslösungen in Schwellenmärkten ein?
Hohe Anfangskosten für Ausrüstung und Installation bleiben das primäre Hemmnis, insbesondere wenn zollbedingte Preiserhöhungen Systeme über die Haushaltsbudgets hinaus treiben.
Helfen oder behindern Datenschutzvorschriften das Marktwachstum?
Strengere Regeln verlangsamten die Akzeptanz anfänglich, fördern nun jedoch das Vertrauen, indem sie sicherheitsorientierte Designmerkmale vorschreiben, und unterstützen letztendlich die nachhaltige Expansion des Smart-Home-Sicherheitsmarkts.
Seite zuletzt aktualisiert am:



