
スマートホーム安全市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
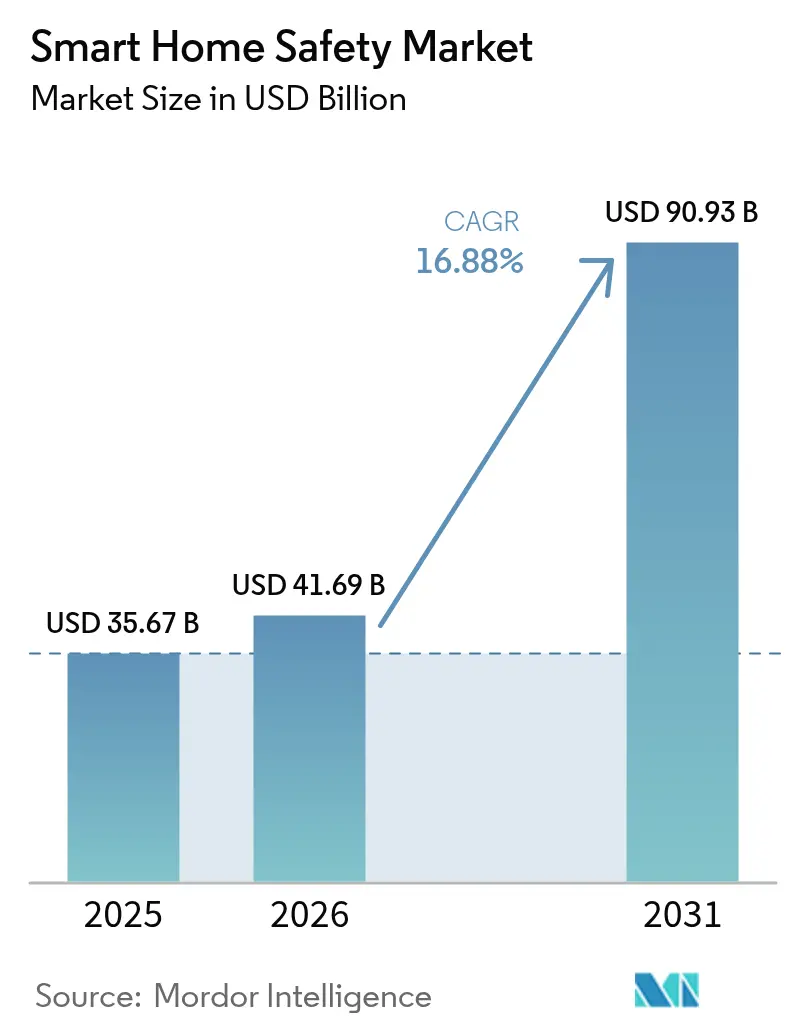
| 市場規模 (2026) | 41.69 十億米ドル |
| 市場規模 (2031) | 90.93 十億米ドル |
| Growth Rate (2026 - 2031) | 16.88 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
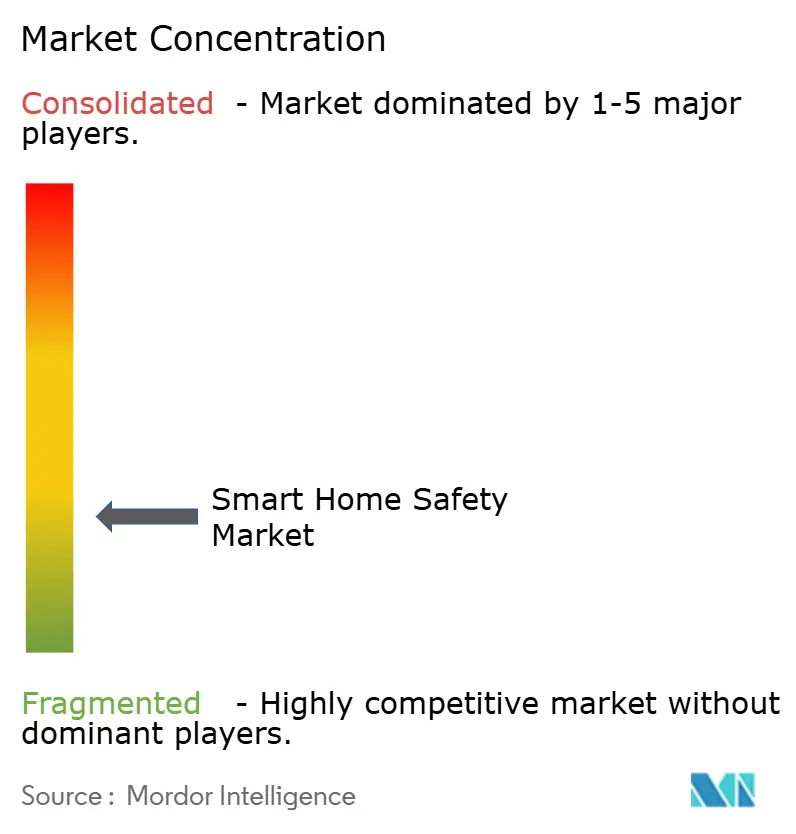
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートホーム安全市場分析
スマートホーム安全市場規模は2026年に414億6,900万米ドルと推定され、2025年の356億7,000万米ドルから成長し、2031年には909億3,000万米ドルに達すると予測されており、2026年から2031年にかけて年平均成長率(CAGR)16.88%で成長します。コネクテッドホームの保険料を引き下げる保険インセンティブの拡大、センサー価格の低下、および安全デバイスをエネルギー効率改善と組み合わせるEUの改修プログラムは、引き続き重要な成長触媒となっています。テクノロジーエコシステムはMatter対応プラットフォームを中心に統合が進み、ブランドをまたいだ相互運用性が複数デバイスの採用を加速しています。ResideoによるSnap Oneの買収などの戦略的M&Aは、垂直統合型の流通・設置ネットワークを掌握する競争が加速していることを示しています。一方、EUおよびカリフォルニア州のプライバシー・バイ・デザイン要件は、クラウドへの露出を最小化するオンデバイス分析の組み込みをベンダーに促しており、プライバシーを重視する家庭の間での潜在的需要を拡大しています。
レポートの主要な知見
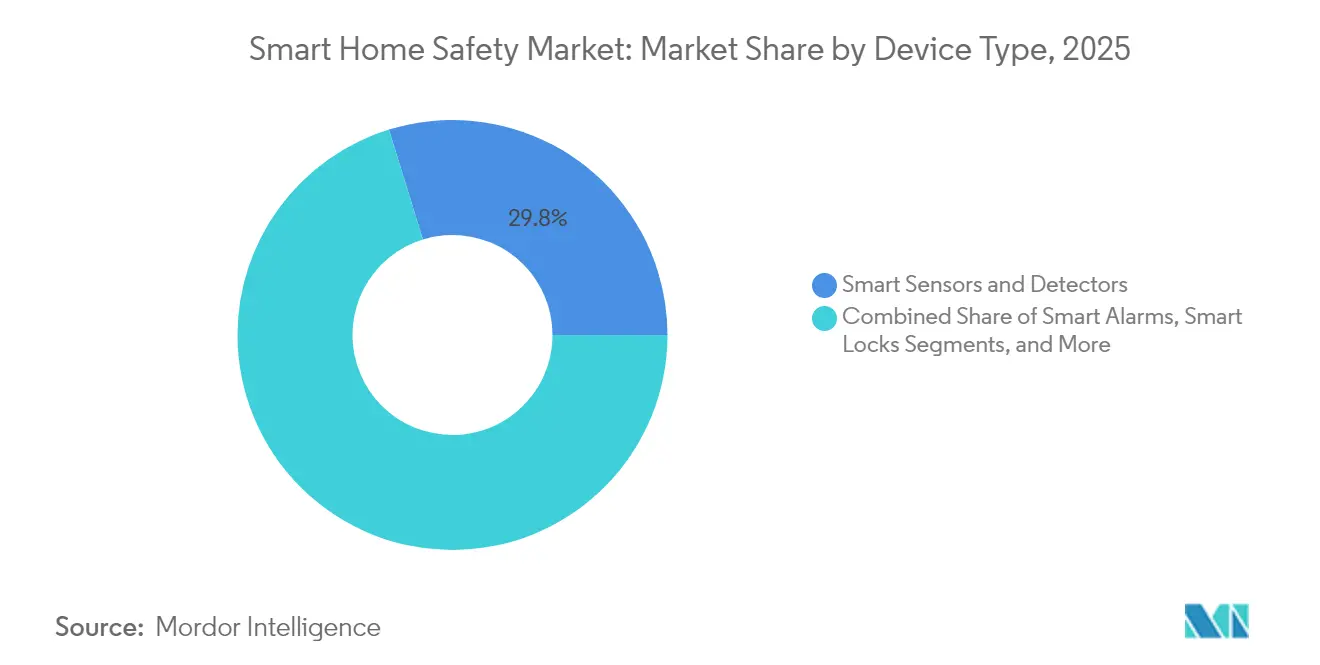
- デバイスタイプ別では、スマートセンサー・検出器が2025年のスマートホーム安全市場において29.78%のシェアを獲得してトップとなり、統合型安全ハブは2031年までに年平均成長率(CAGR)18.74%で成長すると予測されています。
- 接続技術別では、Wi-Fiが2025年に56.85%のシェアを維持し、ThreadはCAGR 18.21%で2031年まで成長すると予測されています。
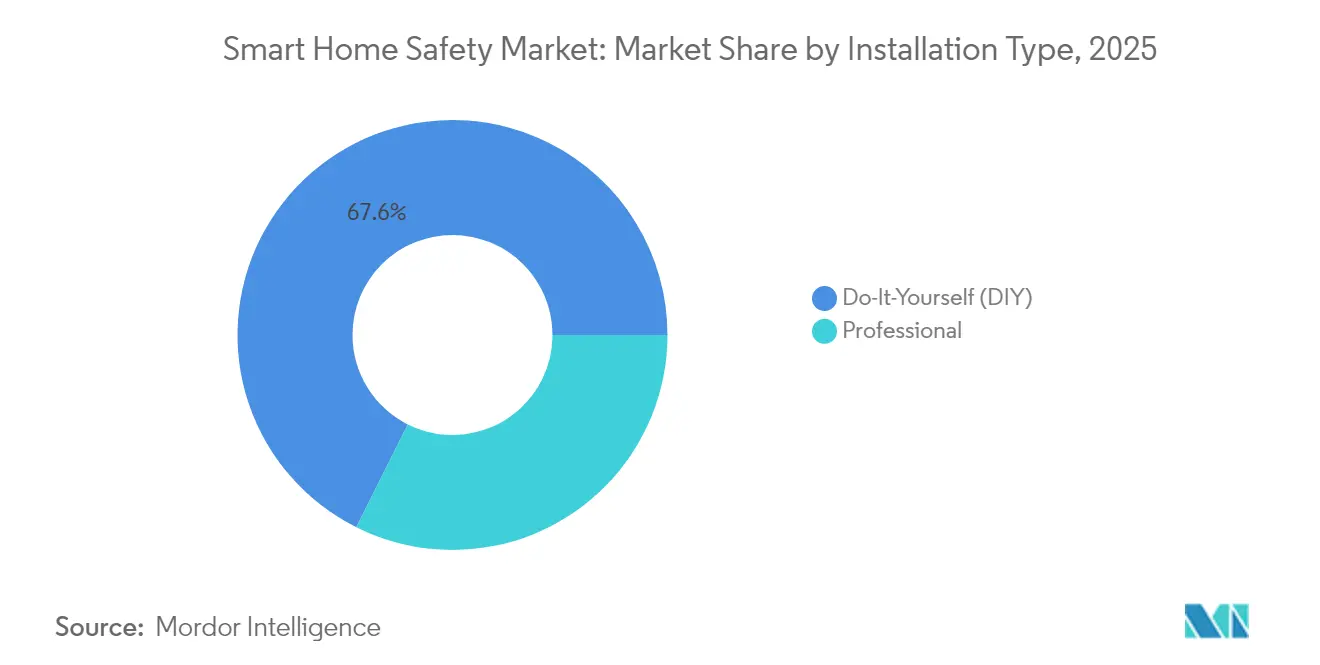
- 設置タイプ別では、DIYソリューションが2025年に67.62%のシェアを占めましたが、プロフェッショナル設置サービスは同期間にCAGR 18.96%で拡大しています。
- 販売チャネル別では、オンラインプラットフォームが2025年に58.15%の収益シェアを生み出し、2031年までにCAGR 17.76%を記録すると予測されています。
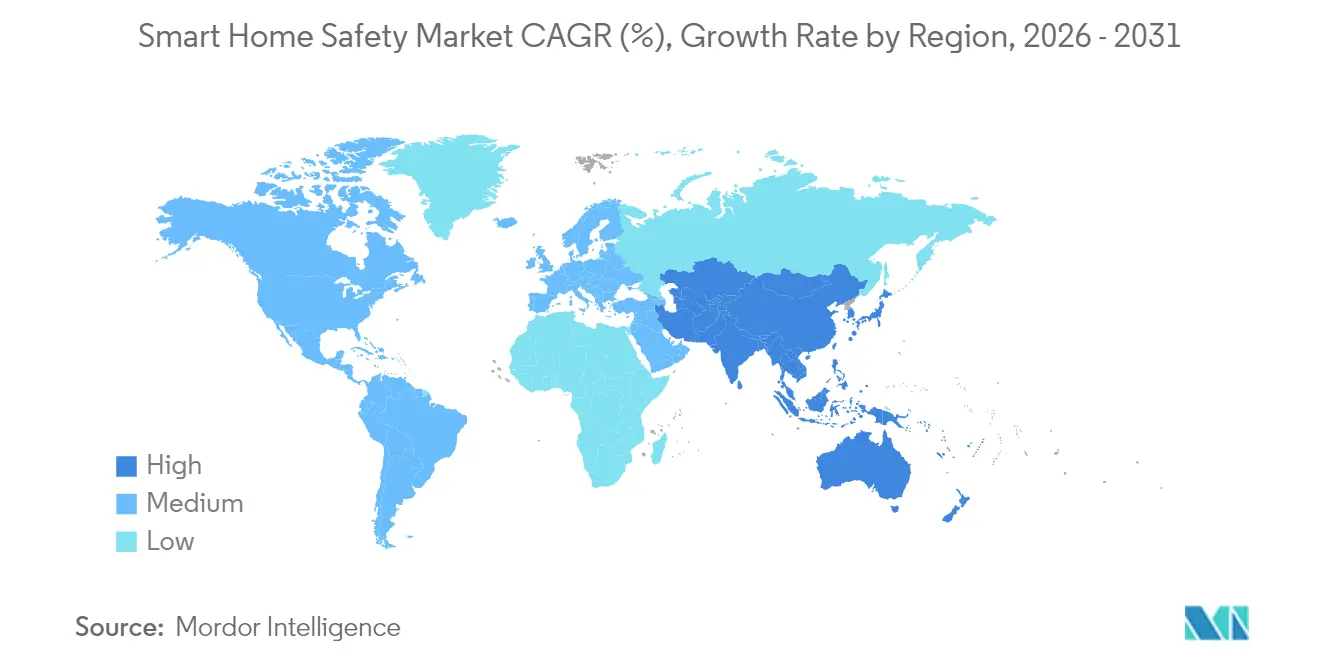
- 地域別では、北米が2025年に39.25%のシェアを占め、アジア太平洋地域はCAGR 18.45%で2031年まで最も急成長する地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの予測影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| センサーおよびカメラの平均販売価格(ASP)の急速な低下 | +3.2% | グローバル、特にアジア太平洋地域の製造拠点で顕著 | 中期(2〜4年) |
| 保険連携割引の急増 | +2.8% | 北米およびEU、アジア太平洋地域の都市部へ拡大中 | 短期(2年以内) |
| 音声アシスタントおよびホームハブとの統合 | +2.1% | グローバル、北米および西欧が先導 | 中期(2〜4年) |
| 都市部における住宅侵入・火災件数の増加 | +1.9% | グローバルの都市中心部、特に新興市場の都市 | 長期(4年以上) |
| 高齢化社会における遠隔在宅介護モニタリングの義務化 | +1.7% | 日本、ドイツ、韓国が先行し、その他の先進国へ波及 | 長期(4年以上) |
| EUエネルギー効率改修資金による安全IoT機器の組み合わせ | +1.5% | 欧州連合(EU)、その他の先進地域での模倣の可能性 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
センサーおよびカメラの平均販売価格(ASP)の急速な低下
旧来の半導体ラインにおける供給過剰により、動体・煙・一酸化炭素(CO)センサーのコンポーネントコストは引き続き低下しており、メーカーはサブスクリプション型モニタリングを通じてマージンを確保しながら、エントリーレベルのフルキットを200米ドル以下で提供できるようになっています。プラットフォームベンダーは予測分析サブスクリプションをバンドルすることで顧客生涯価値を高める方針で対応しています。こうした動向により、スマートホーム安全市場はプレミアム世帯を超えて拡大しており、新興経済圏の小売業者はマイクロファイナンスモデルを通じてスターターキットを提供するようになっています。ハードウェアのコモディティ化は同時に、既存事業者をソフトウェアによる差別化とサービス収益へと向かわせています。この結果生じるデフレ圧力は、スマートホーム安全市場にとって引き続き重要な追い風となっています。
保険連携割引の急増
損害保険会社はリアルタイムのセンサーデータを保険数理上の重要資産として扱うようになっています。State Farm、Liberty Mutualなどの保険会社は、デバイスの状態を確認するデータフィードと引き換えに機器補助金または5%〜20%の保険料削減を提供しています。これらのプログラムは回収期間を最短3年に短縮し、デバイスメーカーやプロフェッショナル設置業者に継続的な販売機会をもたらします。損害率の低下が保険数理モデルを裏付けることで、保険会社は水漏れセンサーや在宅高齢者モニターなどの新製品カテゴリーへのインセンティブ拡充を促される好循環が深まっています。
音声アシスタントおよびホームハブとの統合
音声プラットフォームは、カメラ、ドアロック、環境センサーのデータを統合する安全オーケストレーターとして成熟しています。AmazonのAlexa+は、相関する異常閾値が満たされた際に自律的に緊急サービスを呼び出す生成AIルーティンを導入しています。Thread 1.4の低遅延メッシュはクラウドリレーへの依存をさらに低減し、家庭内でサブ秒単位の警報トリガーを可能にしています。[1]Thread Group、「Thread 1.4 Paves The Path For Smart Devices To Work Together」、threadgroup.org ベンダーがプライバシーを保護するエッジ分析をハブに組み込むにつれ、歴史的に監視リスクに慎重だったEU消費者の採用が上昇し始めています。
都市部における住宅侵入・火災件数の増加
自治体の犯罪統計は、密集した都市圏での財産犯罪の持続的な増加を示しており、パンデミック後に家庭での料理が増えたことにより、消防署は台所関連の事故の増加を報告しています。保険会社は、スマートアラームが目立つ形で設置されている住宅を侵入者の60%が避けると推定しており、抑止目的の設置への需要を支えています。政府はセンサーアラートをクラウドソース化した近隣犯罪マッピングプロジェクトを試験的に実施しており、スマートホーム安全市場を都市のレジリエンスにおける官民連携の要として位置づけています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの予測影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デバイスおよび設置の高い初期費用 | -2.1% | グローバル、特に新興市場および価格に敏感なセグメントで顕著 | 短期(2年以内) |
| サイバー脆弱性およびプライバシーへの懸念 | -1.8% | グローバル、特にEUおよびカリフォルニア州 | 中期(2〜4年) |
| スマートシティの密集環境における電波スペクトラム混雑 | -0.9% | 先進国の都市中心部、新興国のメガシティへ拡大中 | 長期(4年以上) |
| 内装変更を制限する低所得者向け賃貸規制 | -0.7% | 北米およびEUの賃貸市場、グローバルへの潜在的拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デバイスおよび設置の高い初期費用
ハードウェアは安価になっているものの、プロフェッショナル設置を含むフルスイートのスマート安全パッケージは依然として約900米ドルから始まり、モニタリング料金として月額25〜50米ドルが加算されます。コスト感度が高いため、低所得の住宅所有者や賃借人の採用は遅れています。中国からの輸入品に対する関税引き上げに伴う価格上昇は、保険会社が保険料クレジットで費用の一部を相殺していても、価格への心理的抵抗を増幅させています。ベンダーは、スマートホーム安全市場のアクセス可能性を維持するために、携帯電話プランを模倣したモデルで複数年契約にかけてコストを分散するハードウェア・アズ・ア・サービス(Hardware-as-a-Service)バンドルを提供することで対応しています。
サイバー脆弱性およびプライバシーへの懸念
IoT関連の重大なセキュリティ侵害は不信感を生み出しており、特にEUでは2025年6月からサイバーレジリエンス法(Cyber Resilience Act)がセキュア・バイ・デザイン機能を義務付けています。[2]欧州委員会、「建物のエネルギー性能に関する指令」、energy.ec.europa.eu 消費者は、侵害されたカメラやスマートロックが攻撃者に物理的なアクセスを提供する可能性を恐れています。業界標準では現在、エンドツーエンド暗号化、自動パッチ適用、およびオンデバイス匿名化が要求されています。映像ストリームをローカルで処理するエッジ分析は、プライバシーを重視する購入者を安心させ、スマートホーム安全市場の継続的拡大を支える主要な緩和策として浮上しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
センサーが数量を牽引し、ハブがプレミアムを獲得スマートセンサー・検出器は2025年のスマートホーム安全市場において29.78%のシェアを確保し、煙および一酸化炭素(CO)警報器に関する建築基準法の義務付けを背景に強固な地位を築いています。統合型安全ハブは現時点では収益規模が小さいものの、家庭がシングルアプリでの管理を好む傾向から、2031年までにCAGR 18.74%という最も高い勢いを示しています。競争上の位置付けは現在、動体・音響・温度データを融合して予測アラートを生成するAIアルゴリズムにかかっています。ベンダーはハブをプレミアムクラウド分析と連携させることで収益を多様化し、スマートホーム安全市場においてサービス中心のビジネスモデルを強化しています。
コンバージェンスのトレンドにより、スマートカメラ、ロック、環境モニターが統一インターフェースの背後に集約され、ハブのアタッチレートが拡大しています。Matter準拠デバイスは将来の互換性について購入者に安心感を与え、平均販売価格を引き上げる複数デバイスバンドルを促進しています。ハブが保険会社にリアルタイムの診断データを送信することで保険金請求処理時間が短縮され、さらなる設置を促すフィードバックループが生まれています。スマートガラス破壊センサーなどのニッチデバイスはまだ黎明期にありますが、高度なセキュリティを求める商業・住宅複合施設において普及が進んでいます。全体として、基盤となるセンサーの堅調な数量成長がベースラインの需要を保証し、ハブはスマートホーム安全市場において不均衡に大きな利益プールを獲得しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


接続技術別:
Wi-Fiの優位性がThreadイノベーションに挑戦されるWi-Fiは2025年のスマートホーム安全市場規模の56.85%を占めました。これは、オンボーディングを簡素化する家庭用ルーターのほぼ普遍的な普及によるものです。しかし、帯域幅の競合と消費電力の制限により、CAGR 18.21%での成長が予測されるThreadへの移行が進んでいます。Thread 1.4はスター・メッシュトポロジーを強化し、バッテリー駆動のセンサーが独自のゲートウェイなしにネットワークパスを自己修復できるようにしています。Zigbeeは干渉耐性を優先するプロフェッショナル設置プロジェクトでの関連性を維持していますが、Z-WaveのプロプライエタリスタックはMatter収束の中でOEMサポートの縮小が見られます。
マルチプロトコルハブには現在、高精細映像向けのWi-Fi 6、低消費電力周辺機器向けのThread、冗長性のためのセルラーフェイルオーバーが組み込まれています。ベンダーは緊急信号の遅延を低減するために2.4 GHzと6 GHz帯のシームレスなローミングを強調しています。ブロードバンドプロバイダーがThreadボーダールーターを統合したWi-Fi 7ルーターを出荷するにつれて相互運用性のハードルは引き続き低下し、スマートホーム安全市場のアドレサブルベースが拡大しています。
設置タイプ別:
DIYの人気がプロフェッショナルの成長を覆い隠すDIYパッケージは2025年のスマートホーム安全市場において67.62%のシェアを獲得しました。これはアプリガイドによるセットアップとバッテリー着脱式デザインにより、住宅所有者が30分以内にデバイスをインストールできるためです。しかし、プロフェッショナルサービスはCAGR 18.96%でセクター全体の成長を上回っており、認定設置に関する保険会社の要件と高価値物件への大規模マルチセンサー導入によって牽引されています。Resideo等の企業はSnap One買収を通じて獲得した全国規模の設置業者ネットワークを活用し、モニタリングサブスクリプションのアップセルを行っています。
この二極化は継続する可能性が高く、エントリーレベルのユーザーはDIYセンサーから始め、カメラ、スマートロック、水漏れ検出器を追加するにつれてプロフェッショナル統合システムへ移行していきます。プロフェッショナル設置業者は定期メンテナンス、ファームウェアアップデート、警報コンプライアンスの保証を提供することで差別化を図っており、これらはすべてスマートホーム安全市場における乗り換えコストを高め、顧客の粘着性を深める機能です。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
販売チャネル別:
オンラインの優位性が全セグメントにわたり加速Eコマースプラットフォームは2025年のデバイス収益の58.15%を生み出し、ブランドがハードウェアとアプリサブスクリプションをバンドルした直接消費者向けストアフロントへ方針を転換する中で引き続きシェアを拡大しています。オンラインコンフィギュレーターは現在、部屋のレイアウトをシミュレートし、購入者がチェックアウト前にセンサーの配置を最適化できるよう支援しています。保険ポータルは新たな販売経路として機能しており、デバイスがオンラインになった際に割引ハードウェアを保険契約者IDと紐付けるクーポンコードを発行しています。
実店舗の専門小売業者はライブデモの開催と即日プロフェッショナル設置予約の提供によってシェアを守っていますが、来店者数はクリック・アンド・コレクトモデルへシフトしています。大型量販店はスマートスピーカーと並べて展示されるエントリーレベルキットに注力し、初回購入者のエコシステムロックインを強化しています。各チャネルを通じて、統合在庫データとドロップシップロジスティクスがフルフィルメント速度を向上させ、スマートホーム安全市場を広義のオムニチャネル小売の進化に合わせています。
地域分析
北米スマートホームセーフティ市場
北米は2025年にスマートホームセーフティ市場シェアの39.25%を維持し、定着したモニタリングサブスクリプションおよびハードウェアを補助する積極的な通信キャリアと保険会社の連携によって支えられている。連邦エネルギー基準はコンプイアンスの許容経路として接続型安全デバイスをますます参照するようになっており、間接的な規制上の牽引力を生み出している。プレミアムサービス収益がハードウェアのインフレを相殺するため、関税の逆風にもかかわらずマージンは健全に保たれている。カナダも同様のパターンをたどる一方、メキシコはニアショアリングトレンドを活用してデバイス組み立て投資を誘致し、国内価格を引き下げている。
アジア太平洋スマートホームセーフティ市場
アジア太平洋地域は最も成長が速い地域であり、2031年にかけて18.45%のCAGRで拡大している。日本はAI搭載モニタリングパッケージの費用を家族に払い戻すエイジング・イン・プレイスプログラムを先駆けて導入している。中国は市区町村のスマートシティ予算を通じて大衆市場向け展開を拡大しているが、グローバルベンダーはローカルデータセンターを必要とするデータ主権規制に直面している。インドおよび東南アジアは、スマートフォン普及率の上昇とfintech対応のマイクロ分割払いプランの恩恵を受け、ハードウェアコストを分散させてい。オーストラリアおよびシンガポールはプレミアムバイオメトリクスをいち早く採用し、地域全体に徐々に普及するベンチマークを設定している。
欧州スマートホームセーフティ市場
欧州はプライバシー規制と改修義務のバランスを取っている。建物のエネルギー性能指令は公的資金を省エネおよび安全技術の統合に結び付け、バンドル型IoTパッケージへの資本を誘導している。ドイツの技術標準機関は相互運用可能な煙感知器に関するガイドラインを策定しており、英国は近隣カメラネットワークに資金を提供するコミュニティ志向の助成金を展開している。南欧市場は、接続型警報器を含む集合住宅の改修工事にEUの結束基金が充当されることで、後期サイクルの成長を加速させている。東欧は競争力のある労働コストで契約製造業者を引き付け、より広範なスマートホームセーフティ市場の輸出拠点としてのポジションを確立している。

規制環境
消費者向けコネクテッド安全機器に対するサイバーセキュリティ規則は、主要地域で厳格化が進んでいる。欧州連合では、2024年10月23日に施行された規則(EU)2024/2847(サイバーレジリエンス法)が、デジタル要素を含む製品に対する横断的なセキュア・バイ・デザイン要件を定めており、スマートロック、セキュリティカメラ、警報システム、ベビーモニターなどスマートホーム安全分野で使用される製品カテゴリーを明示的に対象としている。同法は段階的な義務を導入しており、2026年9月11日から開始されるインシデント報告義務や、2027年12月11日から適用されるより広範な要件が含まれる。
英国では、2024年4月29日に、製品セキュリティおよび電気通信インフラ(関連接続製品のセキュリティ要件)規則2023が施行され、対象となる消費者向けIoT製品に対する基本的なセキュリティ要件が定められた。オーストラリアは、サイバーセキュリティ法2024に基づき、2026年3月4日に施行されたサイバーセキュリティ(スマートデバイスのセキュリティ標準)規則2025によって、強制的な適合レイヤーを追加した。これにより、その日以降に製造される対象消費者向け接続スマートデバイスは、規定のセキュリティ標準を満たし、適合声明書によって裏付けられる必要がある。米国では、規制上の期待は依然としてガイダンスに依拠しており、NIST IR 8259A(IoTデバイスサイバーセキュリティ能力コアベースライン)やNIST IR 8425(消費者プロファイル)などのNIST刊行物が、ベンダーや調達プログラムの参照コントロールとして使用されている。
バリューチェーン分析
スマートホーム安全のバリューチェーンは、上流のセンサー、MCU/SoC、カメラモジュール、接続用半導体(Wi-Fi、Thread、Zigbee、Bluetooth、セルラー)、電源部品から始まり、OEM/ODM製造とファームウェア開発へと移行する。標準と認証は中流のゲートとして機能しており、Connectivity Standards Allianceは2024年11月4日にMatter 1.4をリリースし、2025年9月には、コアプラットフォーム機能(コミッショニング、ネットワーキング、セキュリティを含む)を検証するMatter Compliant Platform Certificationプログラムを開始した。これにより機器メーカーは事前検証済みのスタック上に構築でき、マルチブランドのエコシステム全体で統合リスクを低減できる。
下流では、流通はダイレクト・トゥ・コンシューマーのeコマース、小売、ブロードバンド/通信バンドル、保険会社、専門インストーラーチャネルを経由し、モニタリングおよびサブスクリプションソフトウェアがチェーンを継続的なサービスへと拡張する。市場投入後の運用は、脆弱性対応とアップデートを含むライフサイクルサイバーセキュリティ義務によってますます形作られており、これはEUサイバーレジリエンス法のタイムテーブル(2026年9月からの報告開始、2027年12月からのより広範な義務適用)およびオーストラリアの2026年3月4日に開始される強制的スマートデバイスセキュリティ規則に対応している。これらのコンプライアンス手順は、従来のハードウェアから設置までの流れに加え、安全なファームウェアサプライチェーン、脆弱性開示プロセス、監査対応可能なドキュメンテーションの重要性を高めている。
競争環境
今日のスマートホーム安全市場は断片化が特徴であり、上位5社のベンダーはグローバル収益の30%を大きく下回るシェアを占めています。ADT、Vivint、Resideoなどの既存セキュリティ大手はモニタリング加入者基盤を活用し、AI支援分析の研究開発資金を確保しています。Amazon、Google、Appleなどのテクノロジーメジャーはエコシステムの粘着性に賭け、音声ハブやウェアラブルに安全機能を組み込んでいます。スタートアップは超特定のユースケースに注力しており、たとえばeufyが399.99米ドルで発表した手のひら静脈認証スマートロックは99.99999%の認証精度を謳っています。
プラットフォームオーナーがチャネルの深さと独自ファームウェアを求めた2024〜2025年にかけて買収の勢いが高まりました。ResideoのSnap One買収は設置業者へのリーチとプライベートラベルカタログを拡大し、ADTとGoogle Nestの継続的な統合は大規模なハードウェア再設計コストを伴わずにコンピュータービジョンの精度を向上させています。イノベーションサイクルは短縮されており、Thread 1.4の採用は仕様から出荷製品まで12カ月未満で進み、遅れを取った企業はライセンス契約を余儀なくされるか陳腐化のリスクに直面しています。
競争上の差別化はサービスの信頼性、プライバシー保護、エコシステムの幅に軸足を移しています。エンドツーエンド暗号化とローカルビデオ分析を統合したベンダーは、規制が厳格なEU市場で契約を獲得しています。その他は最低限のハードウェア数量を保証する保険会社との同盟を培っています。デバイスレベルでの価格競争が激化する中、収益性の高い拡大は初回販売を超えて収益を伸ばすサブスクリプションソフトウェアのライフサイクルにかかっており、スマートホーム安全市場のサービス中心の軌道を強化しています。
スマートホーム安全産業のリーダー企業
ADT Inc.
Amazon Ring LLC
Google Nest Labs LLC
Simplisafe Inc.
Vivint Smart Home Inc.
- *免責事項:主要選手の並び順不同
スマートホームセーフティ市場
- ADT Inc.
- Amazon Ring LLC
- Google Nest Labs LLC
- Simplisafe Inc.
- Vivint Smart Home Inc.
- Frontpoint Security Solutions LLC
- Abode Systems Inc.
- CPI Security Systems Inc.
- Johnson Controls International plc
- Honeywell International Inc.
- Hangzhou Hikvision Digital Technology Co. Ltd.
- Arlo Technologies Inc.
- Netatmo (SA Legrand)
- August Home Inc. (Assa Abloy AB)
- Yale Commercial Locks and Hardware
- Kwikset (Spectrum Brands Holdings Inc.)
- Bosch Smart Home GmbH
- Alarm.com Holdings Inc.
- Brinks Home Security
- Wyze Labs Inc.
- Eufy Security (Anker Innovations Ltd.)
- Kangaroo Security Inc.
- Canary Connect Inc.
- Swann Communications Pty Ltd
- TP-Link Technologies Co. Ltd. (Tapo)

市場機会と将来展望
相互運用性とプラットフォームレベルの認証は、家庭を単一ベンダーのスタックに固定することなく、センサー、ロック、カメラ、ハブを組み合わせたクロスブランド安全バンドルのためのホワイトスペースを生み出している。Matter 1.4(2024年11月4日リリース)とConnectivity Standards AllianceのMatter Compliant Platform Certificationプログラム(2025年9月発表)は、機器ベンダーとサービスプロバイダーに対し、主要エコシステム全体で動作する機器を提供するための実用的な道筋を与え、コミッショニングやその他のセキュリティ上重要な機能に関する可視性も向上させている。
サイバーセキュリティ・バイ・デザインの要件は、製品ロードマップも再構築しており、エッジ分析やカメラを用いない環境センシングなど、プライバシー保護型の安全機能における差別化の余地を広げている。スマートホーム安全に関連する機器カテゴリーを定義し、2026年9月11日から開始されるインシデント報告義務を導入する、2024年10月23日施行のEUサイバーレジリエンス法の下では、体系的な脆弱性管理とアップデートへのコミットメントを持つベンダーは、規制対象チャネルおよび保険会社支援プログラムへのアクセスを拡大できる。同時に、2026年3月4日に施行されるオーストラリアのサイバーセキュリティ(スマートデバイスのセキュリティ標準)規則2025は、適合製品ラインおよび、メーカーやインストーラーが複数の法域にわたるドキュメンテーション、適合声明書、セキュリティ更新義務を管理するのを支援するサービスへの需要を高めている。
Recent Industry Developments in スマートホームセーフティ市場
- 2026年6月:ADTがConnectivity Standards Alliance(CSA)の取締役会に参加。この動きにより、大手セキュリティプロバイダーがMatter主導の相互運用性ガバナンスに加わり、プロフェッショナルモニタリングおよびアプリ中心の安全エコシステムにおいて優先事項であるクロスブランド互換性が強化された。また、セキュリティサービス要件と進化するデバイス接続標準との整合をより迅速に進めることにも寄与している。
- 2026年5月:ADTが、Amazon.comでの販売を含め、オンラインで販売される自己設置型ホームセキュリティシステムであるADT Bluを発売。これにより、ADTは既にユニット出荷量で優位を占めるDIYセグメントにより直接的に進出し、従来のプロフェッショナル設置パッケージを超えるサービスやサブスクリプションのアップセルのための新たなチャネルを創出する。
- 2025年11月:Vivintが、HomeProtectおよびHomeProtect Proのスマートホーム安全提供を導入。この発売により、統合ホーム安全およびモニタリングのユースケースを中心とした製品階層化が強化され、バンドル型サブスクリプションおよび複数デバイス構成におけるアタッチ率の向上を支えている。


スマートホームセーフティ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、スマートホーム安全を、住宅内で安全・セキュリティ事象を検知し、抑止し、警告するために使用される接続機器およびシステムと定義し、その価値は住宅用途に紐づく製品および関連モニタリング収益から測定する。
対象範囲外:住宅用途向けに設計または販売されていない非住宅建物向けセキュリティシステムおよび産業用安全機器は除外する。
セグメンテーション概要
- デバイスタイプ別
- スマートアラーム
- スマートロック
- スマートセンサー・検出器
- スマートカメラ・モニタリングシステム
- 統合型安全ハブ
- その他のデバイスタイプ
- 接続技術別
- Wi-Fi
- Bluetooth
- Zigbee
- Z-Wave
- Thread
- セルラー・LTE
- その他の接続技術
- 設置タイプ別
- セルフインストール(DIY)
- プロフェッショナル
- 販売チャネル別
- オンライン
- オフライン – 専門店
- オフライン – 大型量販店・ホームセンター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- マレーシア
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、スマートホーム安全提供として何が数えられるかをマッピングすることから始まり、その後、地域全体にわたる需要シグナルの一貫した見方を構築した。米国国勢調査局(住宅ストックおよび新規建設)、Eurostat(家計および住居指標)、国際電気通信連合(ブロードバンドアクセスの傾向)、そしてNFPAなどの機関による防火・安全関連刊行物(機器の普及に影響する家庭内事故のパターン)といった公的資料に依拠した。
数値を実態に基づいたものとするため、メーカーの提出資料、投資家向け説明資料、製品カタログ、および出荷動向やサブスクリプション獲得について論じる信頼できる報道も確認した。必要に応じて、企業財務情報、インテリジェンスデータベース、特許データベースを参照し、単一企業の見解に依存せずに収益の内訳と製品重点をクロスチェックした。これらのデスクリサーチのソースは例示であり、データ収集、検証、および明確化のために他にも多くの公的文書やデータベースが使用された。
一次インタビューおよび調査
一次調査は、機器ブランド、チャネルパートナー、インストーラー、モニタリングサービスプロバイダー、スマートホームプラットフォーム関係者へのインタビューおよび短い調査に依拠し、必要に応じてエンドユーザーおよび不動産管理者の視点も加えた。これらの対話を通じて、アタッチ率、価格帯、DIYとプロフェッショナルの比率、および標準(例えば相互運用性)が地域全体で買い替え懸念を軽減する際のアップグレード速度を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):14% | APAC:46% |
| ミドルティア:52% | 機能/部門リーダー:34% | EMEA:29% |
| 中小プレイヤー:14% | マネージャー:52% | アメリカ:25% |
市場規模算定と予測
規模算定は、世帯数、ブロードバンド接続世帯、主要安全機器の普及率を地域別の価値系列に結びつけたトップダウンの需要プール構築から始まる。対象となる導入済み基盤の形状が定まると、買い替えサイクル、DIYとプロフェッショナル設置の比率、典型的な機器バンドル(カメラ、ロック、センサー)、該当する場合のモニタリング用サブスクリプション加入率などの入力を用いて収益が再構築される。
その後、サプライヤーおよびチャネルの確認、主要機器グループ全体にわたる単位出荷量に対する平均販売価格(ASP)の時期のサンプリングなど、選択的なボトムアップ近似によって合計値を裏付ける。このアプローチは、公開開示が限られている地域の調整に役立つ。小規模国や新興製品ラインでギャップが生じる場合、モデルは住宅完成数、都市部世帯増加、接続準備状況などの代理指標を使用し、その後インタビューに基づく整合性チェックによってこれらの前提を正規化する。
予測にあたっては、規制、保険インセンティブ、または相互運用性標準の変化によって、地域ごとに普及や価格が異なる動きをする可能性があるため、シナリオ分析を使用する。追跡する前向きの推進要因には、新規住宅着工数と改修、ブロードバンドの品質、機器タイプ別の平均販売価格の推移、サブスクリプション普及率、設置の好みの変化が含まれ、フィールドワーク中に収集した専門家の意見を用いて前提の耐性を検証している。
データ検証と更新サイクル
モデルの出力は、世帯の接続傾向、住宅ストックの増加、公開開示に見られるカテゴリーレベルの出荷または販売に関するコメントなど、独立したシグナルと照合される。異常値にはフラグが付けられ、社内承認前に、価格の急上昇、異常に高い普及率の前提、DIYとプロフェッショナル設置間の急激な比率変化など、根本的な要因を再確認する。
各レポートは年次で更新され、規制変更、主要プラットフォーム標準の展開、急激なマクロ需要の変化などの重大な事象が発生した場合には、臨時の更新が行われる。提供前に、アナリストが最終確認を実施し、入力値、変換タイミングで使用される外国為替の前提、および最近の発表が反映されていることを確認し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceのスマートホーム安全市場規模と他の公表推定値との比較
スマートホーム安全に関する公表市場価値は、トピックが似ているように聞こえても、大きく異なることがある。これは、集計対象の製品、収益タイプ、対象年が一致していないためである。差異はまた、各調査がサブスクリプションやバンドルをどのように扱うか、また機能が標準化するにつれて機器価格がどれほど急速に変化するかにも起因する。
商業ビル向けセキュリティやアクセス管理は、一部の推定値に混入していることが多いが、本調査でのMordor Intelligenceの対象範囲外であり、規模を住宅用安全機器および関連モニタリングシグナルに限定している。差異は、ある発行元が積極的なサブスクリプション獲得率を用いる場合、単一の全世界共通ASPを適用する場合、または各主要地域でインストーラーやチャネルからのフィードバックによって普及率を再確認しない場合にも表れる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 41.69 B (2026) | |
| 業界団体A | USD 35.00 B (2024) | より早い基準年の収益を用いた、より広範なスマートホーム安全ソリューション価値として報告されることが多く、住宅専用機器の収益を隣接するビルセキュリティから分離せずに、高レベルのカテゴリー集計に依拠している場合がある。 |
| 業界誌B | USD 33.20 B (2025) | 通常、より狭い製品サブセットと保守的なサブスクリプション貢献に基づいており、地域別普及率の前提や、多地域収益にわたる通貨換算タイミングに関する透明性が限られている。 |
表中のばらつきは、主に対象範囲の境界、年の整合性、および継続的なモニタリング収益の扱い方を反映している。世帯普及シグナル、機器価格帯、検証済みアタッチ率に対する追跡可能性をモデルに保持することで、得られる市場規模は、状況が変化した際に再現や更新がより容易な状態に保たれる。


レポートで回答される主要な質問
2031年のスマートホーム安全市場の予測規模は?
スマートホーム安全市場は2026年から年平均成長率(CAGR)16.88%で成長し、2031年までに909億3,000万米ドルに達すると予測されています。
2025年にスマートホーム安全市場をリードしたデバイスカテゴリーは?
スマートセンサー・検出器が29.78%のシェアでトップとなり、住宅建築物における必須安全部品としての役割を反映しています。
保険会社がスマートホーム安全デバイスに関心を持つ理由は?
コネクテッドセンサーからのリアルタイムデータは保険金請求頻度を低下させるため、保険会社は5%〜20%の保険料割引または補助ハードウェアを提供し、採用を加速させています。
Thread 1.4はどのように接続技術の選択に影響を与えているか?
Thread 1.4の低消費電力メッシュとブランドをまたいだ互換性は、ThreadベースデバイスのCAGR 18.21%を牽引し、Wi-Fiの優位性に挑戦しています。
新興市場におけるスマート安全機器の採用を制限する主な障壁は何か?
高い初期機器・設置コストが主な抑制要因であり、特に関税関連の価格上昇がシステム価格を家庭の予算を超えて押し上げる場合に顕著です。
プライバシー規制は市場の成長を助けているか、それとも妨げているか?
より厳格なルールは当初採用を遅らせましたが、現在はセキュア・バイ・デザイン機能の義務付けによって信頼を醸成しており、最終的にはスマートホーム安全市場の持続的な拡大を支えています。
最終更新日:



