
Marktgröße und Marktanteil für Sleep-Tech-Geräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 34.74 Milliarden US-Dollar |
| Marktgröße (2031) | 79.88 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 18.12 % |
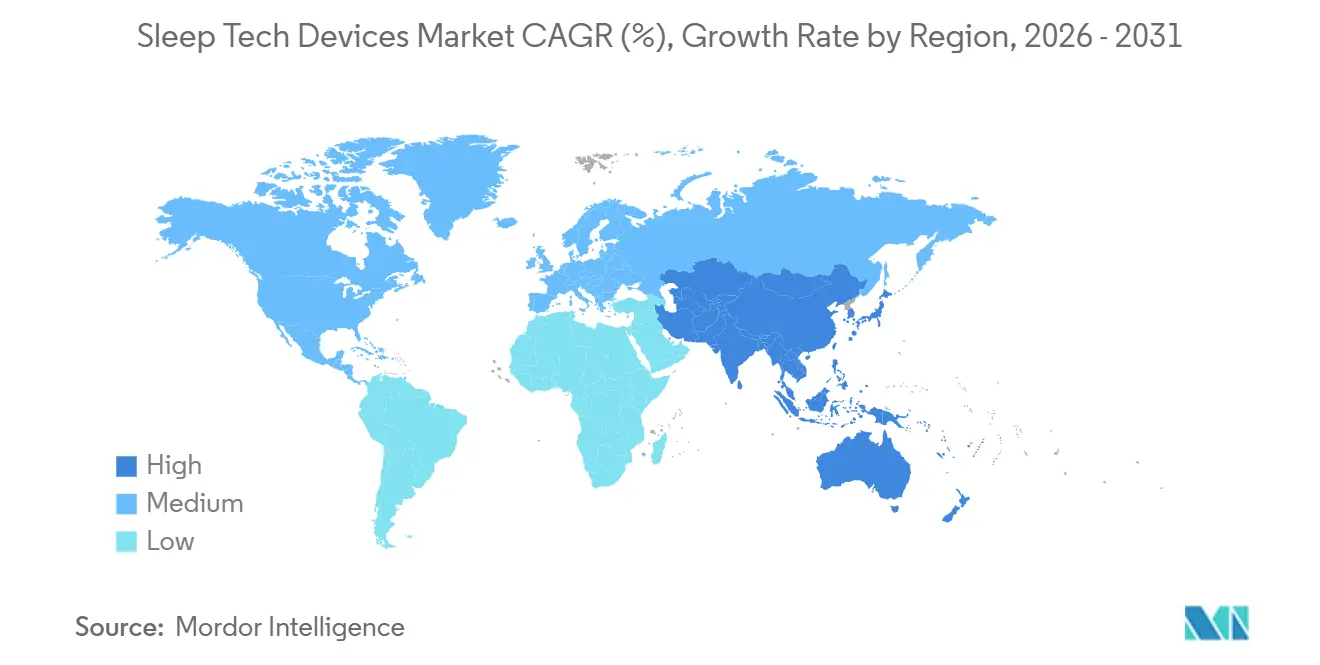
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
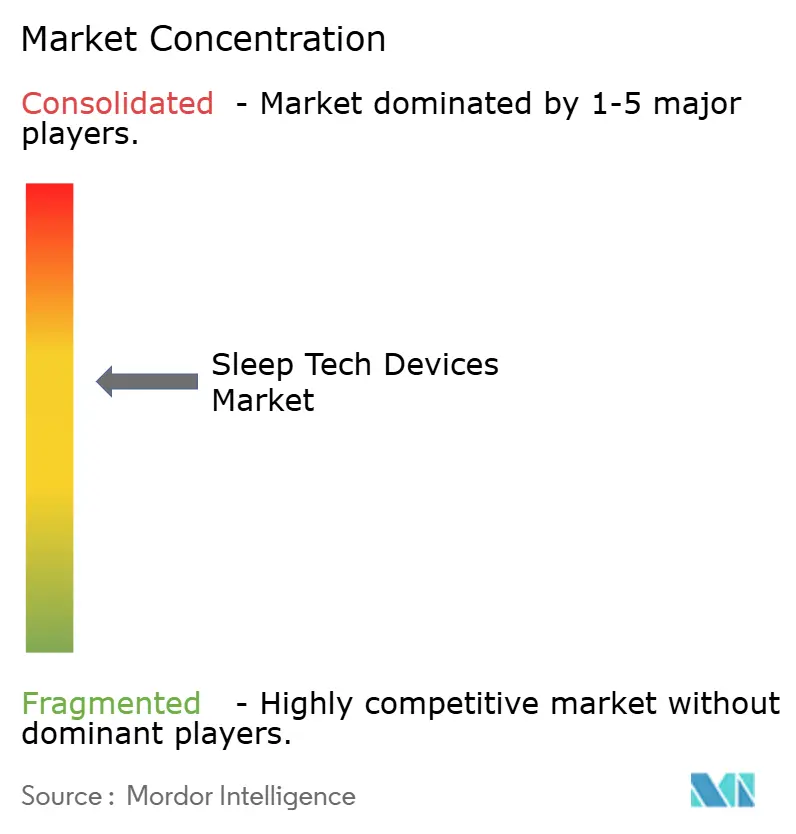
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sleep-Tech-Geräte von Mordor Intelligence
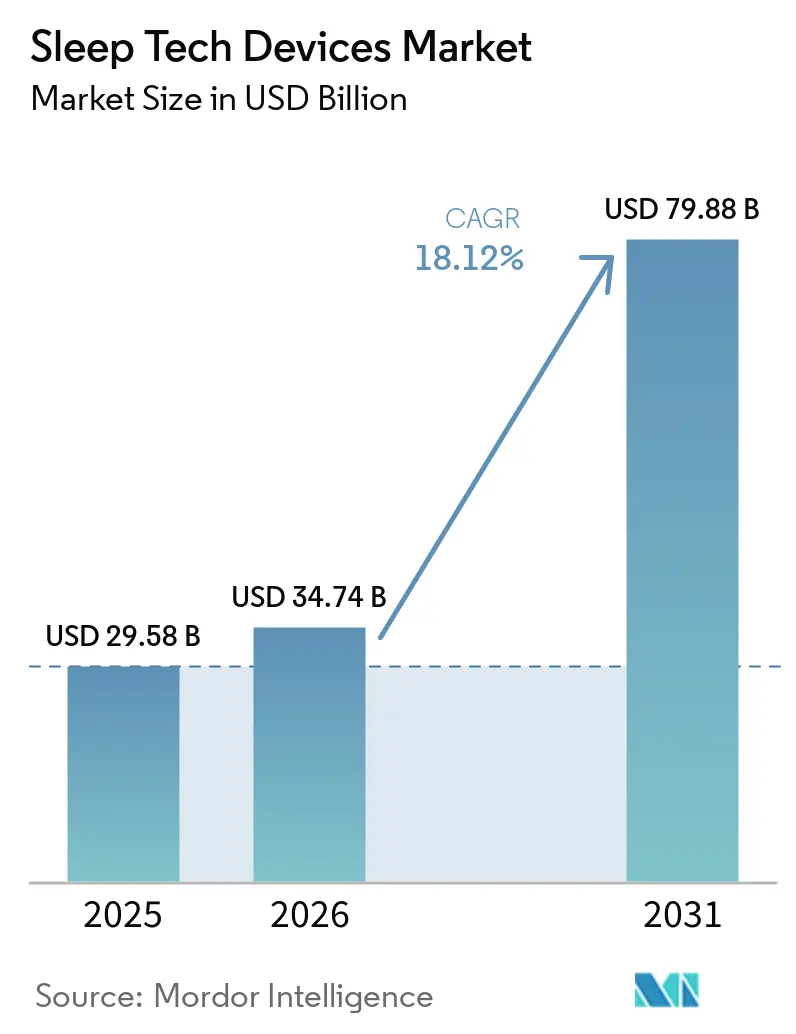
Die Marktgröße für Sleep-Tech-Geräte wird für 2025 auf 29,58 Milliarden USD und für 2026 auf 34,74 Milliarden USD geschätzt und soll bis 2031 79,88 Milliarden USD erreichen, mit einer CAGR von 18,12 % von 2026 bis 2031.
Dieses Wachstum spiegelt einen bedeutenden Wandel von klinikzentrierter Diagnostik hin zu vernetzten Heimlösungen wider, die Hardware mit abonnementbasierter Analytik verbinden. Wearable-Geräte treiben die Wertschöpfung voran, unterstützt durch FDA-Zulassungen, die Produkte wie die Apple Watch Series 10 und die Samsung Galaxy Watch7 von Wellness-Trackern zu erstattungsfähigen Diagnosewerkzeugen erhoben haben. Regulatorische Fortschritte, wie die Medizinprodukteverordnung der Europäischen Union und die erweiterte Medicare-Erstattung für Heimtests, beschleunigen den Markteintritt für neue Akteure. Darüber hinaus verbrauchen Edge-AI-Chips wie die SleepViT-ASIC-Designs nur 0,56 Milliwatt und ermöglichen so Echtzeit-Inferenz auf dem Gerät, während wiederkehrende Cloud-Kosten gesenkt werden. Die inkonsistente Durchsetzung von Datenschutzbestimmungen gemäß HIPAA und DSGVO stellt jedoch eine Herausforderung dar und erfordert, dass Marken ihre Markteinführungsstrategien an die jeweiligen länderspezifischen Anforderungen anpassen.
Wichtigste Erkenntnisse des Berichts
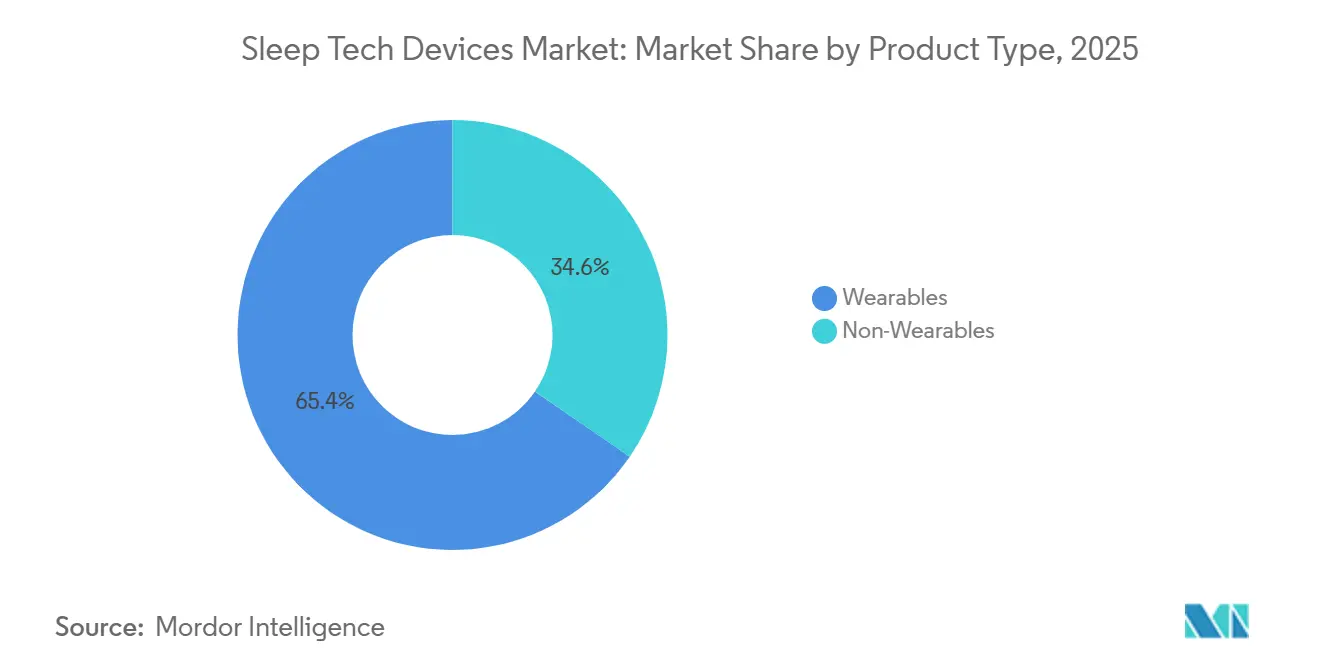
- Nach Produkttyp führten Wearables den Markt für Sleep-Tech-Geräte im Jahr 2025 mit einem Anteil von 65,43 %, und das Segment wird voraussichtlich bis 2031 mit einer CAGR von 20,43 % wachsen.
- Nach Anwendung entfiel auf Schlaflosigkeit im Jahr 2025 ein Umsatzanteil von 42,45 %; Narkolepsie-Geräte werden voraussichtlich mit der höchsten CAGR von 20,55 % von 2026 bis 2031 wachsen.
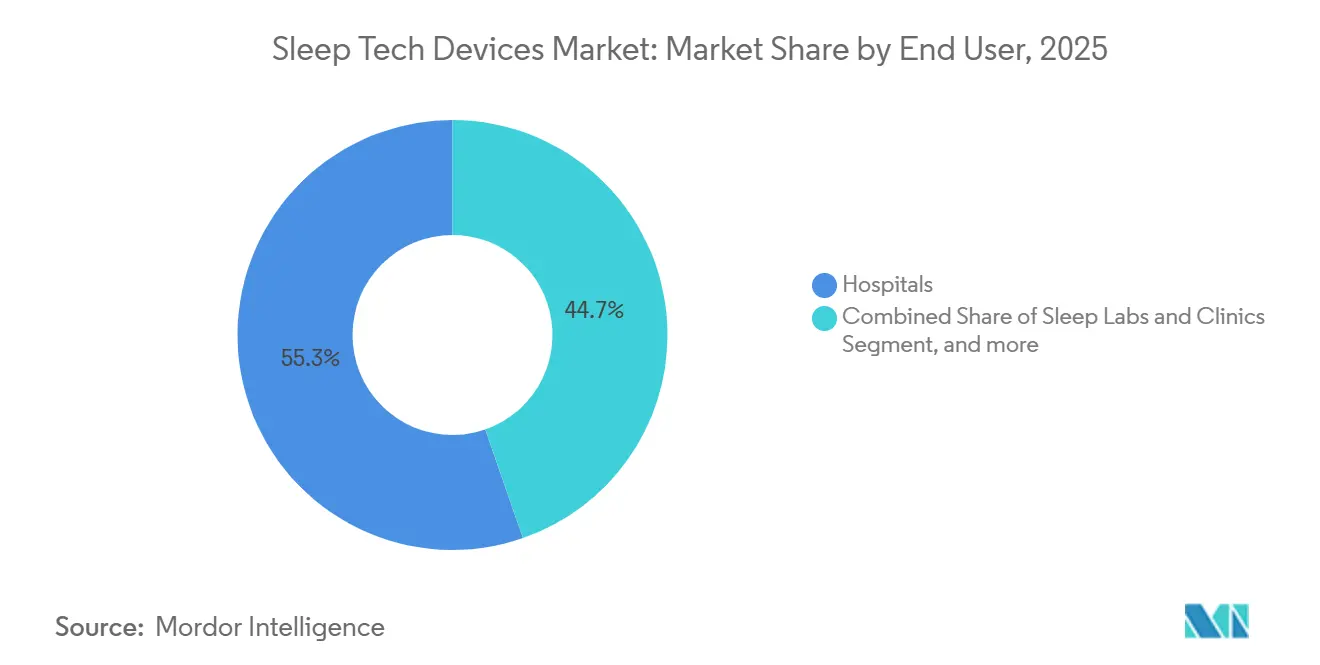
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 55,32 %, während häusliche Pflegeumgebungen mit einer CAGR von 21,56 % wachsen.
- Nach Vertriebskanal entfiel auf den stationären Einzelhandel im Jahr 2025 ein Umsatzanteil von 41,45 %, während der direkte E-Commerce an Verbraucher voraussichtlich eine CAGR von 21,45 % erzielen wird.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 42,87 %, während Asien-Pazifik bis 2031 mit einer CAGR von 19,43 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Sleep-Tech-Geräte
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Schlafstörungen | +4.2% | Global, insbesondere in Nordamerika und Städten im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei Wearables, Sensoren und KI | +5.1% | Nordamerika, Europa, Technologiezentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbreitung von Smart-Home-Ökosystemen zur Schlafoptimierung | +2.8% | Nordamerika, Europa, frühe Ausbreitung in den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Regulatorische Unterstützung für Heim-Schlaftests und Ausweitung der Erstattung | +3.4% | Nordamerika, Europa, schrittweise Übernahme im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Integration von Schlafdaten in Wellness-Programme von Versicherungen | +1.9% | Nordamerika, Pilotprojekte in Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Edge-KI-Chips ermöglichen Echtzeit-Schlafanalysen auf dem Gerät | +2.3% | Global, angeführt von US-amerikanischen und asiatisch-pazifischen Fertigungsstätten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Schlafstörungen
Schätzungsweise 852 Millionen Erwachsene berichteten im Jahr 2024 über Schlaflosigkeitssymptome, was 16,2 % der weltweiten erwachsenen Bevölkerung entspricht[1]Nature Communications, "Globale Belastung durch Schlafapnoe 2024," nature.com. Die Diagnosen für obstruktive Schlafapnoe erreichten 936 Millionen, doch 80 % bleiben undiagnostiziert, da die Kapazitäten der Kliniken die Nachfrage nicht decken können. In den Vereinigten Staaten gaben 36 % der Erwachsenen im Jahr 2024 an, eine diagnostizierte Schlafstörung zu haben, was eine Versorgungslücke unterstreicht, die Heimtests schließen können. Die FDA-Zulassung von Wakix für pädiatrische Narkolepsie erweiterte die behandelte Bevölkerungsgruppe und steigerte die Nachfrage nach Überwachungs-Wearables bei jüngeren Kohorten. Alternde Bevölkerungen und steigende Adipositasraten, insbesondere in Indien und China, verstärken die weltweite Inzidenz schlafbezogener Atemstörungen zusätzlich.
Technologische Fortschritte bei Wearables, Sensoren und KI
Der Oura Ring Generation 4 reduzierte Bewegungsartefakte im Vergleich zum Vorgängermodell um 30 % und führte den Advisor AI für personalisiertes Coaching ein. Die Apple Watch Series 10 erkennt Schlafapnoe mit einer Sensitivität von über 85 % mithilfe von Beschleunigungsmesser- und Herzfrequenzdaten. SleepViTs ultraenergiesparsamer ASIC führt die Schlafphasenklassifizierung lokal durch und minimiert so Latenz und Cloud-Kosten[2]IEEE, "SleepViT: Ultraenergiesparsamer ASIC für tragbare Schlafanalytik," ieee.org. Die Samsung Galaxy Watch7 verbesserte die Übereinstimmung bei der Schlafphasenerkennung auf 78 % und verringerte damit den Abstand zur klinischen Aktigrafie. Diese Verbesserungen verringern die Leistungslücke zwischen Consumer-Wearables und laborgestützten Geräten und fördern die Empfehlung durch Ärzte sowie die Erstattung durch Versicherungen.
Wachsende Verbreitung von Smart-Home-Ökosystemen zur Schlafoptimierung
Das Matter-Protokoll, das von Apple, Google und Samsung unterstützt wird, vereinheitlicht Smart-Home-Geräte, sodass Temperatur, Beleuchtung und Klang in Echtzeit auf biometrische Signale reagieren. Der Google Nest Hub nutzt Soli-Radar, um kontaktlose Atemsignale zu erfassen und erreicht dabei eine Genauigkeit von 92 % im Vergleich zur Pulsoxymetrie. Die Withings Sleep Mat bietet Unter-Matratzen-Sensorik für Nutzer, die es vorziehen, nachts keine Geräte zu tragen. Zirkadian-ausgerichtete Beleuchtungssysteme, die nachts von 2.700 Kelvin auf 5.500 Kelvin am Morgen wechseln, reduzierten die Einschlaflatenz in begutachteten Studien um 19 %. Mit der Konvergenz der Ökosysteme konsolidieren Plattformbetreiber ihren Wert, während eigenständige Tracker mit Interoperabilitätshürden konfrontiert sind.
Regulatorische Unterstützung für Heim-Schlaftests und Ausweitung der Erstattung
Die FDA erteilte im April 2025 die Zulassung für ResMeds NightOwl, einen Einweg-Heimtest für 149 USD, der zu einem Drittel der Kosten einer Polysomnografie betrieben wird. Das britische NICE empfahl im Dezember 2024 sechs Heimtests, darunter AcuPebble SA100 zum Preis von 40 bis 60 GBP pro Anwendung, und legitimierte damit kostengünstigere Diagnostik. Die American Academy of Sleep Medicine veröffentlichte 2024 technische Leitlinien zur Unterstützung von Typ-III-Heimtests mit bis zu sieben Kanälen. Medicare erhöhte 2025 die Erstattung für Heimtests auf 80 % des zulässigen Betrags und beseitigte damit eine wesentliche Adoptionshürde für Senioren. Dieser politische Schwung verkürzt den Weg von der Symptomerkennung bis zur Behandlungseinleitung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Sleep-Tech-Geräte | -2.7% | Global, besonders ausgeprägt in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Datenschutz- und Datensicherheitsbedenken | -1.8% | Europa, Nordamerika, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Mangel an standardisierten klinischen Validierungsprotokollen | -1.5% | Weltweit | Langfristig (≥ 4 Jahre) |
| Volatilität der Lieferkette bei Sensorkomponenten | -1.3% | Global, konzentriert in asiatisch-pazifischen Fertigungsstätten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Sleep-Tech-Geräte
Eight Sleeps Pod 4 Ultra wird für 2.000 bis 3.000 USD verkauft und positioniert sich damit eher als Luxuskauf denn als Massenmarkt-Gesundheitsprodukt. Sleep Numbers Climate360-Bett kostet zwischen 10.000 und 13.500 USD, was seine Verbreitung auf Haushalte im obersten Einkommensdezil beschränkt. Der Oura Ring kostet zwischen 299 und 399 USD und erfordert ein monatliches Abonnement von 5,99 USD für Premium-Analytik, was die Gesamtkosten im ersten Besitzjahr auf über 370 USD erhöht. Die CPAP-Therapie kann 3.000 USD übersteigen, wenn eine diagnostische Polysomnografie erforderlich ist, was den Beginn für nicht versicherte Nutzer verzögert. Abonnementmodelle verstärken die Erschwinglichkeitsbedenken, insbesondere in Märkten, in denen die jährlichen Pro-Kopf-Gesundheitsausgaben unter 200 USD liegen.
Datenschutz- und Datensicherheitsbedenken
Die DSGVO klassifiziert Schlafmetriken als sensible Daten, die eine ausdrückliche Einwilligung des Nutzers erfordern, was zu detaillierten Berechtigungsabläufen führt, die die Funktionsübernahme behindern können[3]Europäische Kommission, "Datenschutz-Grundverordnung," gdpr.eu. HIPAA wird auf Wellness-Geräte inkonsistent angewendet, was Grauzonen schafft, die Versicherer bei der Zeichnung von Policen auf Basis biometrischer Daten ausnutzen. Eine Verbraucherbefragung aus dem Jahr 2024 ergab, dass 62 % der Befragten zögerten, ihre Schlafdaten mit Dritten zu teilen, und dabei Bedenken hinsichtlich diskriminierender Preisgestaltung äußerten. Unabhängige Penetrationstests deckten Firmware-Schwachstellen in neun der fünfzehn beliebtesten Wearables auf, die einen unbefugten biometrischen Zugriff ermöglichten. DSGVO-Bußgelder können 4 % des weltweiten Umsatzes erreichen, und HIPAA-Verstöße kosten bis zu 50.000 USD pro kompromittiertem Datensatz, was Hersteller dazu veranlasst, konservative Datenverwaltungspraktiken zu übernehmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Wearables dominieren durch Abonnement-Monetarisierung
Wearables machten 65,43 % des Umsatzes im Jahr 2025 aus, wobei das Segment auf dem Weg ist, bis 2031 mit 20,43 % zu wachsen, da Edge-Analytik und große installierte Basen Netzwerkeffekte verstärken. Oura erzielte 2024 einen Umsatz von 500 Millionen USD und wandelte mehr als 30 % der Besitzer in monatliche Abonnenten um – ein Modell, das die Margen über den Hardwareverkauf hinaus steigert. Die Apple Watch Series 10 nutzt über 200 Millionen aktive Geräte und verwandelt bestehende Nutzer in Schlafapnoe-Patienten, ohne zusätzliche Stücklistenkosten zu verursachen. Die Samsung Galaxy Watch7 verbesserte die Genauigkeit der Schlafphasenerkennung gegenüber dem Vorgängermodell um 12 Prozentpunkte und bringt das Gerät näher an die klinische Relevanz.
Nicht-Wearables bedienen Verbraucher, die passive oder umweltfreundliche Interventionen bevorzugen. Eight Sleeps Pod 4 Ultra liefert durch duale Zonenthermosteuerung eine um 32 % verbesserte selbst berichtete Schlafqualität. Sleep Numbers Climate360 integriert reaktionsfähige Luftkammern zu Preisen über 10.000 USD und richtet sich an wohlhabende Wellness-Käufer. ResMeds NightOwl-Einwegtest demokratisiert die Diagnostik für 149 USD und spricht Nutzer an, die Laborstudien meiden. Die Withings Sleep Mat bietet Unter-Matratzen-Sensorik, weist jedoch eine begrenzte Multi-Sensor-Genauigkeit auf, was ihren klinischen Einsatz einschränkt.


Nach Anwendung: Schlaflosigkeit führt, Narkolepsie beschleunigt sich
Schlaflosigkeit machte 2025 42,45 % des Anwendungsumsatzes aus, da in Wearables eingebettete Module für kognitive Verhaltenstherapie an Bedeutung gewannen. Apples Atemübungssequenzen reduzierten die Einschlaflatenz in Studien um 12 Minuten und verdeutlichen die Konvergenz mit der psychischen Gesundheit. CPAP und verwandte Schlafapnoe-Geräte zielen auf eine diagnostizierte Basis von 936 Millionen ab, doch die meisten Fälle bleiben unbehandelt, was einen riesigen diagnostischen Pool hinterlässt. ResMeds AirSense 11 nutzt adaptive Algorithmen, die die Abbruchrate im Vergleich zu Festdrucksystemen um 18 % reduzieren.
Narkolepsie-Geräte entwickeln sich mit einer CAGR von 20,55 % zum am schnellsten wachsenden Segment, angetrieben durch FDA-Zulassungen, die nun auch pädiatrische Patienten ab sechs Jahren einschließen. LUMRYZ Extended-Release-Natriumoxybat erhielt im September 2024 die Zulassung, wobei Wearables objektive Adhärenzmetriken liefern. Die Überwachung des Restless-Legs-Syndroms durch Beschleunigungsmesser generiert einen zusätzlichen Umsatzstrom, da Gliedmaßenbewegungsdaten für die klinische Entscheidungsfindung validiert werden. Mit der Verfügbarkeit von Echtzeit-Daten kann die Behandlung von episodischen Arztbesuchen zu einer kontinuierlichen Titration übergehen.
Nach Endnutzer: Häusliche Pflegeumgebungen wachsen stark
Krankenhäuser machten 2025 55,32 % des Umsatzes aus, da Polysomnografie und chirurgische Eingriffe weiterhin in stationären Einrichtungen durchgeführt werden. Häusliche Pflegeumgebungen werden jedoch voraussichtlich eine CAGR von 21,56 % verzeichnen, da die Medicare-Erstattung verbessert wird und Cloud-Plattformen CPAP-Adhärenzdaten direkt an Kliniker übermitteln. ResMeds AirView-Plattform reduzierte den Therapieabbruch im Vergleich zu vierteljährlichen Kontrolluntersuchungen um 22 % und demonstrierte damit die Wirksamkeit der Fernüberwachung.
Schlaflabore verzeichnen sinkende Volumina, nachdem die AASM-Leitlinien Typ-III-Heimtests für Patienten mit mittlerem Risiko zugelassen haben. Betriebliche Wellness-Programme wie UnitedHealthcare Motion zahlen Mitgliedern bis zu 1.500 USD pro Jahr für das Erreichen von Schlafzielen und die Integration von Geräten in Produktivitätsstrategien. Die Migration vom Krankenhaus nach Hause entspricht breiteren wertorientierten Versorgungsmodellen, die Ergebnisse statt Leistungsintensität belohnen.
Nach Vertriebskanal: E-Commerce gewinnt Marktanteile
Der stationäre Einzelhandel machte 2025 41,45 % des Umsatzes aus, angetrieben durch beratungsintensiven Verkauf, der Käufer an hochpreisige Produkte heranführt. Die Partnerschaft von Best Buy mit Oura ermöglicht es Käufern, die Ringgröße in mehr als 850 US-amerikanischen Filialen zu überprüfen. Anbieter von Hilfsmitteln bündeln Vorabgenehmigungen von Versicherungen mit CPAP-Verkäufen und erhalten so die Relevanz des stationären Handels aufrecht.
Der direkte E-Commerce an Verbraucher wird voraussichtlich bis 2031 mit 21,45 % wachsen, da Marken volle Margen erzielen und Erstanbieterdaten gewinnen. Eight Sleeps Plus-Plan generiert 24 USD monatlich pro Nutzer und schafft so wiederkehrende Einnahmen zusätzlich zu einem Basisprodukt von 2.000 USD. Amazon verarbeitete 2024 über 40 Millionen schlafbezogene Bestellungen und nutzte die Prime-Logistik, um Lieferreibungen zu reduzieren. Bei Wearables mit einem Preis unter 400 USD überwiegt der Online-Komfort die Showroom-Erfahrung und lenkt Marktanteile von physischen Kanälen weg.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 42,87 %, da eine hohe Versicherungsabdeckung und frühe FDA-Zulassungen die Akzeptanz förderten. ResMed erzielte im Jahr 2024 einen Umsatz von 2,3 Milliarden USD im amerikanischen Markt, was auf eine robuste CPAP-Nachfrage und ein Wachstum bei Cloud-Abonnements zurückzuführen ist. Kanada weitete die provinzielle Kostenerstattung für Heimtests aus und ermöglichte so den Zugang über städtische Schlaflabore hinaus.
Die Asien-Pazifik-Region verzeichnet die stärkste Wachstumsdynamik mit einer CAGR von 19,43 %. Der chinesische Markt für Sleep-Tech-Geräte überstieg im Jahr 2024 einen Wert von 1,2 Milliarden USD, angetrieben durch eine E-Commerce-Durchdringung von über 50 % und den staatlichen Fokus auf Präventivgesundheit. Der indische Markt, der im Jahr 2024 auf 300 Millionen USD geschätzt wird, profitiert von einer Verlagerung hin zur lokalen Fertigung, die die durchschnittlichen Einzelhandelspreise senkt. Xiaomis Mi Band 8 Pro, das für 50 USD erhältlich ist, demokratisiert das Tracking für preissensible Käufer. Huawei sicherte sich einen Marktanteil von 15 % im chinesischen Wearables-Segment, indem TruSleep-Algorithmen in die Watch GT 4 integriert wurden.
Das Wachstum in Europa hinkt aufgrund der DSGVO-Compliance-Kosten und länderspezifischer Erstattungshürden hinterher. Die NICE-Leitlinien im Vereinigten Königreich genehmigten sechs Heimtests zu Preisen, die deutlich unter denen von Laboruntersuchungen liegen, was die Offenheit der Kostenträger gegenüber kostengünstigeren Diagnoseverfahren signalisiert. Die gesetzliche Krankenversicherung in Deutschland übernimmt nun die Kosten für CE-gekennzeichnete Wearables bei Schlaflosigkeit, sofern ein Nachweis der Gleichwertigkeit mit der kognitiven Verhaltenstherapie bei Insomnie (KVT-I) vorliegt. Der Nahe Osten und Afrika sind zwar kleinere Märkte, wachsen jedoch im zweistelligen Bereich, da die Golfstaaten in digitale Gesundheitsstrategien investieren. Die Akzeptanz in Südamerika ist gering, da die durchschnittlichen Gerätepreise mehr als 20 % des monatlichen Haushaltseinkommens ausmachen, was die Nutzung auf wohlhabende städtische Nutzer beschränkt.

Regulatorisches Umfeld
Schlaftechnologiegeräte bewegen sich zwischen Consumer-Wellness und reglementierten Medizinprodukten, wobei die Einstufung vom Verwendungszweck und den Leistungsaussagen abhängt. In den Vereinigten Staaten stellt die FDA schlafbezogene diagnostische und therapeutische Produkte wie Komponenten für häusliche Schlaftests und Schlafapnoe-Therapiegeräte typischerweise unter die Kontrolle von Medizinprodukten (häufig Klasse II) und verlangt Zulassungswege wie 510(k), wenn diese zur Diagnose, Überwachung oder Behandlung bestimmt sind. Produkte, die als risikoarmes allgemeines Wellnessgerät positioniert sind, können je nach Aussagen außerhalb der aktiven medizinprodukterechtlichen Aufsicht bleiben.
In Europa prägen die EU-Medizinprodukteverordnung (EU) 2017/745 und die MDCG-Softwareleitlinien (einschließlich Regel 11) den Marktzugang für Software zur Schlafdiagnose oder -therapie und ordnen Analytik- und Digitalmodule bei Angabe eines medizinischen Zwecks häufig in Klasse IIa oder höher ein. Auch Normaktualisierungen beeinflussen die Compliance-Roadmaps für Schlafapnoe-Therapieökosysteme. ISO 80601-2-70:2025 aktualisiert Sicherheits- und wesentliche Leistungsanforderungen für Schlafapnoe-Beatmungstherapiegeräte, und ISO 17510:2025 aktualisiert Anforderungen für Masken und Zubehör, wodurch ein neuerer Bezugspunkt für Hersteller und Zulieferer entsteht, die in regulierte CPAP- und verwandte Arbeitsabläufe verkaufen. Diese Änderungen halten Kennzeichnung, klinische Validierung, Cybersicherheit und Datenverarbeitung für vernetzte Schlafplattformen im Zentrum der frühen regulatorischen Planung.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Schlaftechnologiegeräte beginnt mit Sensor-, Elektronik- und Komponenteneingaben (PPG/EKG-Module, Beschleunigungssensoren, Radar-/Ultraschallelemente in einigen Konzepten, Batterien, Kunststoffe und Textilien), setzt sich über industrielles Design, Firmware- und Algorithmusentwicklung fort und geht dann in Montage und Qualitätssysteme über. Medizinprodukt-Kategorien, einschließlich CPAP-bezogener Therapie und klinisch positionierter Diagnostik, folgen typischerweise regulierten Designkontrollen, Verifizierung und Validierung sowie an regionale Anforderungen angepasster Dokumentation, während consumerorientierte Wearables schnelle Iteration und app-gesteuerte Funktionsbereitstellung betonen. Dadurch ist die Software- und Datenebene zu einem zentralen Wertschöpfungspunkt geworden, wobei Marken mit Abonnements, Coaching und Fernüberwachung Umsätze erzielen, indem sie Gerätedaten mit klinischen Dashboards und Kostenträger- oder Arbeitgeberprogrammen verknüpfen.
Nachgelagerte Vertriebswege teilen sich in klinische Kanäle und Verbraucherkanäle. Für Therapie und häusliche Schlaftests umfasst der Vertrieb häufig Schlaflabore, Krankenhäuser und DME/HME-Anbieter, die Verordnungen, Erstattungsunterlagen und Adhärenz-Workflows verwalten (einschließlich Cloud-Überwachungsplattformen, die in CPAP-Ökosystemen genutzt werden). Für Wearables und Nicht-Wearables bleiben Direct-to-Consumer-E-Commerce und großformatiger Einzelhandel wichtig, ergänzt durch Partnerschaften, die Schlafanalytik in breitere Hardware-Ökosysteme und Smart-Home-Plattformen einbetten. Versorgungsrisiken konzentrieren sich auf die Verfügbarkeit von Halbleitern und Sensoren sowie auf globalisierte Montagestandorte für Verbrauchergeräte, während reglementierte Produkte längere Vorlaufzeiten aufgrund von Prüfungs-, Dokumentations- und Marktüberwachungsanforderungen nach Markteinführung haben.
Wettbewerbslandschaft
Der Wettbewerb verschärft sich, da führende Unternehmen der Unterhaltungselektronik ihre installierten Basen nutzen, um medizinische Funktionen in Mainstream-Geräte zu integrieren. ResMed und Philips beherrschen nach wie vor etwa 60 % des therapeutischen Hardwaremarktes, sehen sich jedoch zunehmend mit Wearables konfrontiert, die diagnostische Genauigkeit auf klinischem Niveau beanspruchen. Apples Zulassung im September 2024 ermöglicht es dem Unternehmen, 936 Millionen potenzielle Schlafapnoe-Patienten über sein bestehendes Smartwatch-Ökosystem anzusprechen. Oura, ein privates Unternehmen, steigerte seinen Umsatz 2024 auf 500 Millionen USD, indem Hardware-Margen mit einem Abonnementanteil von über 30 % kombiniert wurden.
Eight Sleep setzt auf ein Hardware-als-Service-Modell und erhebt monatliche Gebühren für kontinuierliche Firmware-Upgrades und Concierge-Support, wodurch es sich vor der Kommoditisierung von Hardware schützt. Qualcomm sammelte 2024 ein Dutzend Patente für energiesparende neuronale Prozessoren an, die der nächsten Generation von Wearables zugrunde liegen, während Google Soli-Radar für die kontaktlose Überwachung weiterentwickelt. Kleinere Innovatoren wie Dreem SAS erzielen eine hochwertige EEG-Genauigkeit, kämpfen jedoch mit der Vertriebsskalierung, was eine Eintrittsbarriere für klinisch ausgerichtete Start-ups offenbart.
Chancen in weißen Flecken liegen in der pädiatrischen Überwachung und Wearables unter 100 USD, die für Offline-Analytik in Schwellenmärkten optimiert sind. Mit der Reifung der Erstattungsrahmen und der Annäherung der Regulierungsbehörden zwischen Wellness- und Medizinprodukten werden Unternehmen mit Siliziumdesign-Fähigkeiten und Cloud-Plattformen ihren Marktanteil wahrscheinlich konsolidieren.
Marktführer für Sleep-Tech-Geräte
Casper
Compumedics Limited
Huawei Technologies Co., Ltd.
Nihon Kohden Corporation
Koninklijke Philips N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein wichtiger Chancenbereich ist die anhaltende Verlagerung von klinikzentrierter Schlafdiagnostik zu validierten häuslichen Pfaden, unterstützt durch klare regulatorische und kostenträgerbezogene Signale. Die Befürwortung mehrerer Heimtests durch das britische NICE (Dezember 2024) und die Medicare-Erstattungsrichtlinie, die die Kostenübernahme für Heimtests im Jahr 2025 auf 80 % des zulässigen Betrags erhöhte, sowie FDA-Zulassungen wie ResMed NightOwl (April 2025) schaffen Raum für reibungsärmere Lösungen für häusliche Schlaftests, einschließlich Einwegformate. Es besteht auch Nachfrage nach Plattformen, die Testergebnisse mit dem Therapiebeginn und der laufenden Adhärenzüberwachung innerhalb klinischer Arbeitsabläufe verbinden.
Ein weiterer erkennbarer Freiraum entsteht durch den Aufbau klinisch belastbarer Evidenz und standardisierter Ergebnismessungen für consumerorientiertes Schlaf-Tracking, während der Markt von proprietären Schlafwerten zu von Klinikern nutzbaren Messgrößen übergeht. Die Entwicklungen 2026 bestärken diese Richtung: Die American Academy of Sleep Medicine verwies auf die zunehmende Nutzung von KI-gestützter physiologischer Analyse in Forschungsumgebungen (Q1 2026), während neue nichtinvasive Stimulationskonzepte in Humantests voranschreiten, darunter die im Juli 2026 berichtete Arbeit der University of Texas at Austin zu einem Ultraschallpflaster (NEUSLeeP). Zusammen unterstützen diese Entwicklungen Chancen für Hersteller, die neue Sensor- oder Stimulationsmodalitäten mit robuster Validierung, Datenschutz-durch-Design-Datenverwaltung (DSGVO/HIPAA-Konformität) und interoperablen Datenpipelines kombinieren, die sich in Versorgungsabläufe sowie Arbeitgeber- oder Versichererprogramme integrieren lassen.
Aktuelle Branchenentwicklungen
- Juni 2026: Nihon Kohden erweiterte die Positionierung seines häuslichen Schlafapnoe-Diagnostik-Workflows NomadAir with Connect auf die dentale Schlafmedizin, im Anschluss an seine Rollout-Mitteilungen 2026. Das Update erweitert die Käuferbasis über Schlafmediziner und -labore hinaus auf zahnärztliche Anbieter, die an Oralapparat-Therapien beteiligt sind, und strafft den Kreislauf von Diagnose zu Therapie durch vernetzten Datenaustausch.
- September 2025: Compumedics Limited erhielt die FDA-510(k)-Zulassung für das Einweg-Heimschlaftestgerät Somfit-D. Die Zulassung erweitert das US-Portfolio für häusliche Schlaftests um eine Einwegoption neben wiederverwendbaren Formaten, unterstützt Einsätze mit höherem Durchsatz und vereinfacht die Logistik für Testprogramme.
- Dezember 2024: NICE in Großbritannien befürwortete mehrere häusliche Schlaftests, darunter AcuPebble SA100, im Rahmen einer Leitlinie, die kostengünstigere, außerklinische Diagnoseoptionen legitimierte. Diese kostenträgerseitige Validierung verringerte die Abhängigkeit von der laborgestützten Polysomnographie für geeignete Pfade und ermutigte Anbieter, über Benutzerfreundlichkeit, Kosten pro Test und klinische Evidenz zu konkurrieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für Sleep-Tech-Geräte Hardware-Geräte, die zur Überwachung, zum Screening, zur Diagnose oder zur Unterstützung besserer Schlafresultate in Verbraucher- und Versorgungsumgebungen eingesetzt werden, einschließlich vernetzter Wearables und Nicht-Wearable-Geräte für häufige Schlafstörungen.
Ausschlüsse aus dem Umfang: Ausgeschlossen werden Schlaf-Apps oder Coaching-Dienste, die ohne ein Gerät verkauft werden, sowie allgemeine Schlafzimmermöbel und nicht-medizinische Nahrungsergänzungsmittel.
Segmentierungsübersicht
- Nach Produkttyp
- Wearables
- Smartwatches und Fitnessbänder
- Smart Rings
- Sonstige Wearable-Geräte
- Nicht-Wearables
- Schlafmonitore (unter der Matratze / am Bett)
- Smart Beds und Matratzen
- Sonstige Nicht-Wearable-Geräte
- Wearables
- Nach Anwendung
- Schlaflosigkeit
- Obstruktive Schlafapnoe
- Narkolepsie
- Restless-Legs-Syndrom und andere Störungen
- Nach Endnutzer
- Krankenhäuser
- Schlaflabore und Kliniken
- Häusliche Pflegeumgebungen
- Wellness-Zentren und Unternehmensprogramme
- Nach Vertriebskanal
- Online (E-Commerce und D2C)
- Offline-Einzelhandel und Fachgeschäfte
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- GCC
- Übriges Südamerika
- Türkei
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research begann mit der Erfassung dessen, was als Sleep-Tech-Gerät gilt und wo die Nachfrage in der realen Welt auftritt. Wir stützten uns auf Indikatoren für öffentliche Gesundheit und Krankheitslast, Gerätenutzungsmuster und Signale aus Versorgungspfaden, um den Markt an einem messbaren Bedarf auszurichten.
Gängige Eingaben stammten aus offenen und offiziellen Quellen wie CDC-Statistiken zu Schlaf und Schlafstörungen, NIH- und NHLBI-Inhalten zur Schlafgesundheit, WHO-Gesundheitsdaten, OECD-Gesundheitsindikatoren sowie begutachteten klinischen Fachzeitschriften zu Schlafapnoe- und Insomniediagnostik. Wir nutzten außerdem Unternehmensberichte, Investorenpräsentationen, Produktzulassungslisten (soweit verfügbar) und seriöse Pressemitteilungen, um Markteinführungen, Preisentwicklungen und Kanalverschiebungen zu verstehen. Zur Normalisierung und Gegenprüfung verwendeten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie eine Patentdatenbank zur Verfolgung von Geräteinnovationsthemen. Diese Quellen sind lediglich illustrativ; es wurden zusätzliche Referenzen herangezogen, um Daten zu erheben, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, das Modell mit der tatsächlichen Art und Weise abzugleichen, wie Geräte gekauft und genutzt werden, was je nach Störungsschwerpunkt und Umgebung variiert. Wir sprachen mit Stakeholdern aus Geräteherstellern, Distributoren und Einzelhandelskanälen, Schlaflaboren und Kliniken, häuslichen Pflegeanbietern und klinischen Experten, und wir achteten auf eine ausgewogene Abdeckung der wichtigsten Regionen, um eine Übergewichtung eines einzelnen Marktes zu vermeiden. Die Rückmeldungen der Befragten wurden genutzt, um die Behandlung gerätebezogener Versorgungspfade zu verfeinern, insbesondere dort, wo sich Heimtests und Labortests aufteilen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 13 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 27 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 60 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Nachfragepoolansatzes durchgeführt, bei dem Prävalenz- und Diagnosemuster für wichtige Schlafstörungen in einen adressierbaren Gerätebedarf umgerechnet und anschließend durch Adoptionsraten in den Bereichen häusliche Pflege, Schlaflabore und Krankenhauspfade geformt werden. Nachdem diese Nachfragesicht etabliert war, wurden selektive Bottom-up-Prüfungen eingesetzt – beispielsweise stichprobenartige Berechnungen aus Durchschnittsverkaufspreis mal Volumen nach Gerätegruppe und Kanalprüfungen –, um Gesamtwerte anzupassen, wenn Preisgestaltung oder Produktmix abwichen.
Die Eingaben wurden ausgewählt, weil sie nachvollziehbar und aktualisierbar sind, darunter Prävalenz und Screeningraten von Schlafstörungen, Anteil von Heimschlaftests gegenüber Labortests, Durchdringung von Wearables zur Schlafüberwachung, Ersatzzyklen für langlebige Geräte sowie regionale Preisunterschiede, die mit Erstattung und Einzelhandelsmix zusammenhängen. Wo Indikatoren auf Länderebene fehlten, wurden Lücken durch Proxying aus ähnlichen Märkten anhand von Einkommensniveaus und Versorgungszugang geschlossen und die Richtungsschätzungen anschließend durch Expertenfeedback bestätigt.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit das Wachstum mit Veränderungen in der Diagnoseintensität, der Expansion des Online-Kanals und dem Tempo der Funktionserweiterungen, die den Ersatz beeinflussen, flexibel reagieren kann. Die endgültige Kurve wurde praxisnah gehalten, indem jedes Szenario an Variablen geknüpft wurde, die jährlich überwacht werden können.
Datenvalidierung und Aktualisierungszyklus
Nach dem ersten Modelldurchlauf wurden die Ergebnisse mit unabhängigen Signalen verglichen, wie z. B. Gerätenutzungsberichten aus Interviews, Veränderungen in der Intensität des Störungsscreenings sowie der allgemeinen Richtung bei Gesundheitsausgaben und Unterhaltungselektronik. Größere Sprünge wurden auf Annahmenebene erneut geprüft, und Ausreißer wurden auf einen Preiseingang, eine Adoptionsrate oder eine Regionsgewichtung zurückgeführt.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, bei der Berechnungen, Einheitenlogik und Währungszeitpunkte überprüft werden, gefolgt von gezielten Rückkontakten, wenn eine Schlüsselannahme eine hohe Sensitivität aufweist. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse Preisgestaltung, Erstattungszugang oder Kanalstruktur verschieben. Unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Sleep-Tech-Geräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Sleep-Tech-Geräte stimmen nicht immer überein, da Herausgeber die Grenzen an unterschiedlichen Stellen ziehen und dann unterschiedliche Preis- und Adoptionsannahmen anwenden. Das als Ausgangspunkt verwendete Jahr, die Art der Währungsumrechnung und die Häufigkeit der Aktualisierung von Annahmen können die endgültige Zahl ebenfalls beeinflussen.
Durch die Verfolgung störungsbezogener Nachfrageindikatoren und die anschließende Aktualisierung wichtiger Adoptions- und Durchschnittsverkaufspreis-Eingaben durch Interviewprüfungen hält Mordor Intelligence den Gesamtwert auf Hardware-Geräte fokussiert, die mit Schlafüberwachung und -intervention verbunden sind, anstatt App-only-Umsätze oder allgemeine Wellness-Ausgaben einzubeziehen.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 34,74 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 29,30 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und behandelt 2025 offenbar als Ankerpunkt, was den Wert unterschätzen kann, wenn aktuelle Preismixverschiebungen und Adoptionsgewinne nicht in die Basis übertragen werden. |
| Fachzeitschrift B | 20,52 Mrd. USD (2024) | Ein breiterer Sleep-Tech-Rahmen wird häufig auf einer höheren Ebene mit weniger strengen Gerätescope-Kontrollen berichtet, und das ältere Basisjahr kann die aktuelle Verschiebung hin zu höherwertigen Nicht-Wearables und Heimtestgeräten übersehen. |
Die Streuung in der Tabelle ist hauptsächlich auf den Zeitbezug, die Definition von Geräteumsätzen und die Art der Preisaktualisierung bei Produktmixveränderungen zurückzuführen. Wenn der Umfang auf Hardware-Geräte beschränkt und die Eingaben an messbare Versorgungs- und Verbraucheradoptionssignale geknüpft werden, lässt sich die Größe von Jahr zu Jahr leichter erklären und replizieren.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die aktuelle Bewertung des Marktes für Sleep-Tech-Geräte?
Die Marktgröße für Sleep-Tech-Geräte erreichte 2026 34,74 Milliarden USD und wird voraussichtlich bis 2031 auf 79,88 Milliarden USD ansteigen.
Welche Produktkategorie hat den größten Umsatzanteil?
Wearables führen das Feld an und machen 65,43 % des Umsatzes im Jahr 2025 aus, dank ihrer kontinuierlichen Überwachung und Abonnementmodelle.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Asien-Pazifik verzeichnet das schnellste Wachstum mit einer prognostizierten CAGR von 19,43 %, angetrieben durch Urbanisierung und steigende Ausgaben der wachsenden Mittelschicht.
Wie beeinflussen regulatorische Änderungen die Akzeptanz?
FDA- und Medicare-Entscheidungen, die Heim-Schlaftests zu höheren Sätzen erstatten, senken Barrieren und beschleunigen die häusliche Diagnostik.
Welche Faktoren begrenzen die Massenmarktdurchdringung?
Hohe Gerätepreise und anhaltende Datenschutzbedenken schränken die Akzeptanz weiterhin ein, insbesondere in Schwellenländern.
Welches Anwendungssegment wächst am schnellsten?
Geräte zur Behandlung von Narkolepsie zeigen das höchste Wachstum mit einer prognostizierten CAGR von 20,55 %, da pädiatrische Zulassungen die Nutzerbasis erweitern.
Seite zuletzt aktualisiert am:



