
Marktgröße und Marktanteil der situativen Aufklärungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 30.31 Milliarden US-Dollar |
| Marktgröße (2031) | 42.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.99 % |
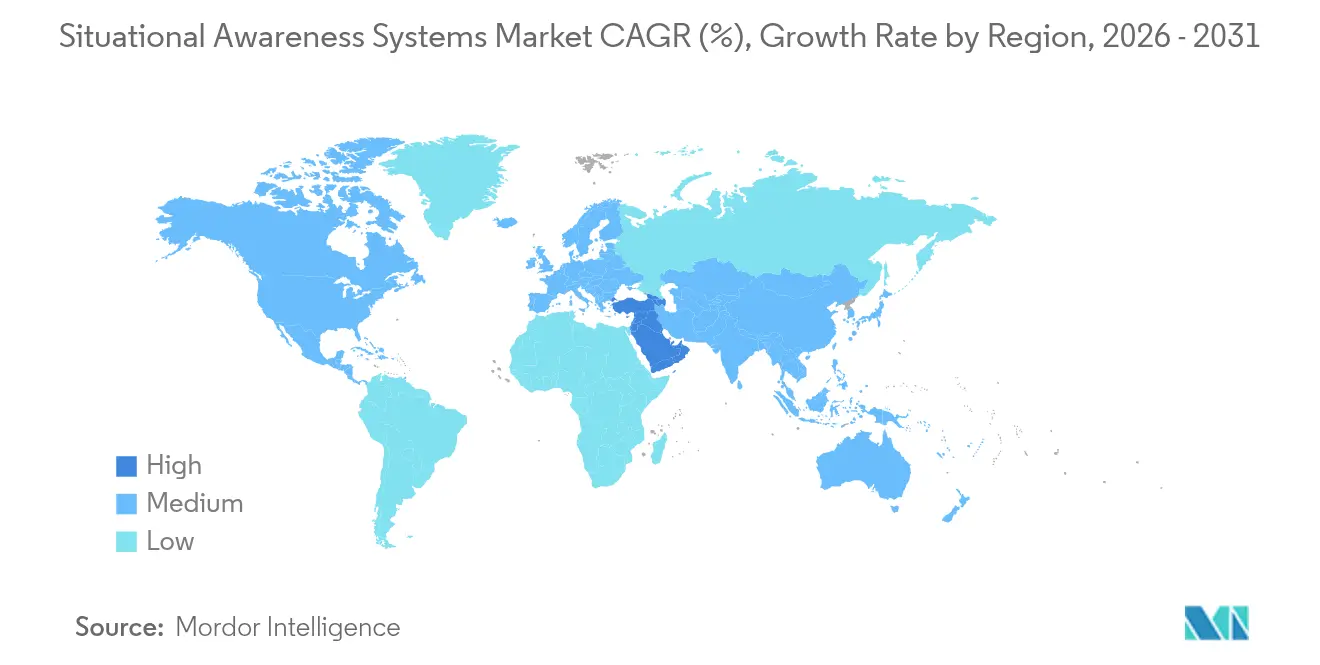
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
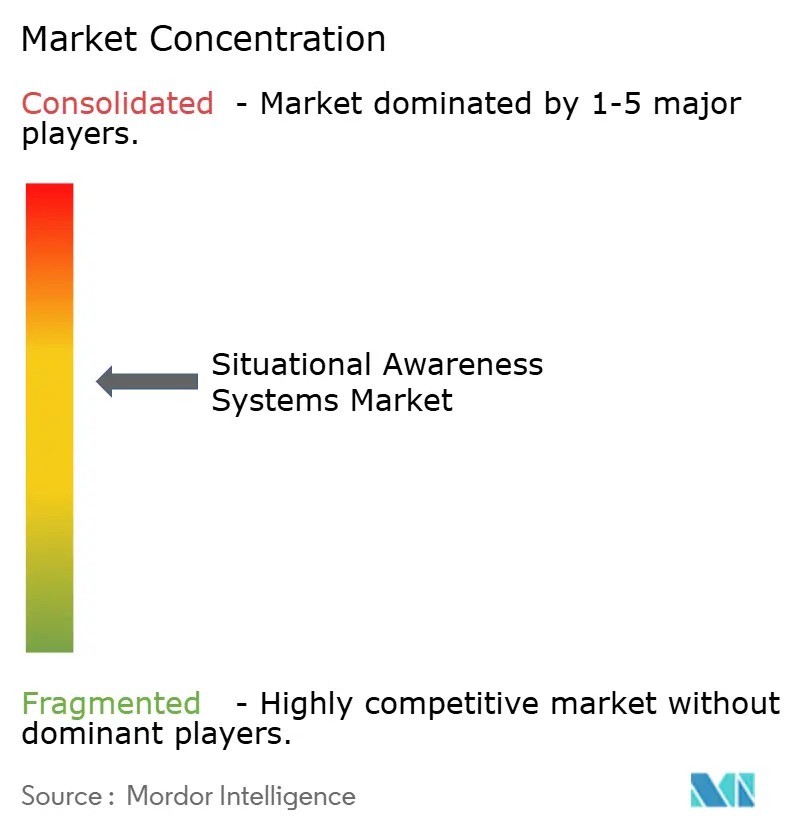
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für situative Aufklärungssysteme von Mordor Intelligence
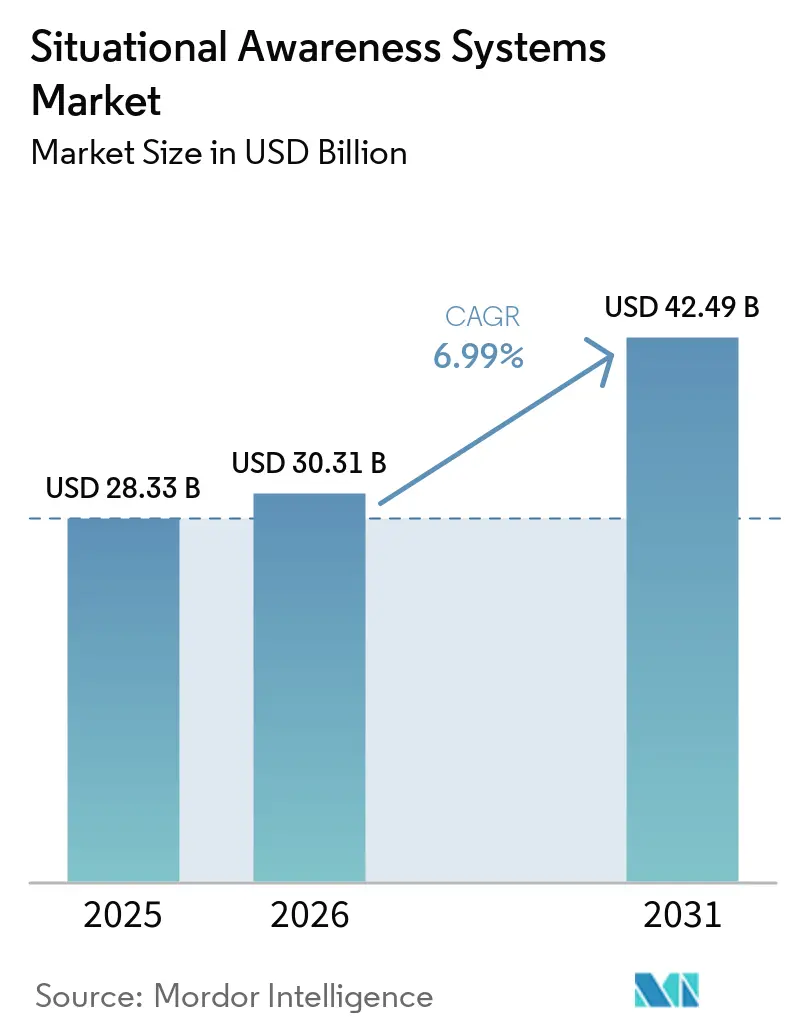
Die Marktgröße für situative Aufklärungssysteme wurde im Jahr 2025 auf 28,33 Milliarden USD geschätzt und soll von 30,31 Milliarden USD im Jahr 2026 auf 42,49 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 6,99 % im Prognosezeitraum (2026–2031). Die Nachfrage nimmt zu, da Verteidigungsministerien in KI-gestützte Sensorfusion, CubeSat-Konstellationen und offene Befehlsplattformen investieren, die Multi-Domänen-Operationen unterstützen. NATO-Interoperabilitätsmandate, die QUAD-Sicherheitskooperation und der Aufstieg von Smart-City-Sicherheitsprogrammen erweitern die Nutzerbasis über das Militär hinaus. Asien-Pazifik dominiert die aktuellen Umsätze, während die Golfstaaten Rekordbudgets zur Bekämpfung regionaler Bedrohungen bereitstellen. Auf Plattformebene bleiben Landsysteme die größten Umsatzträger, doch bei Luft- und Weltraumsegmenten bilden sich zweistellige Wachstumspipelines. Komponentenlieferanten verlagern sich auf softwaredefinierte Upgrades, die es Betreibern ermöglichen, Fähigkeiten ohne kostspielige Hardwaretausche aufzufrischen. Die Wettbewerbsintensität steigt, da große Systemintegratoren Partnerschaften mit KI-Spezialisten anstreben, um ihren Marktanteil gegenüber softwarezentrierten Neueinsteigern zu verteidigen.
Wichtigste Erkenntnisse des Berichts
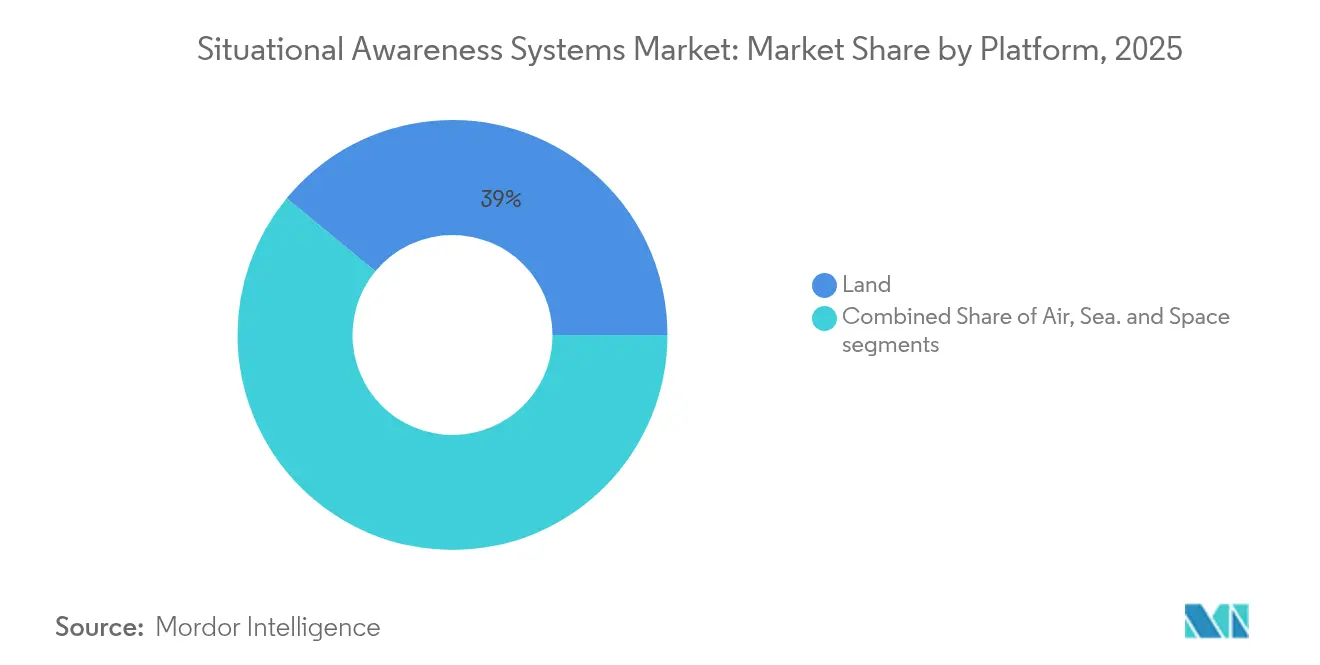
- Nach Plattform führten Landsysteme im Jahr 2025 mit einem Marktanteil von 39,02 % bei situativen Aufklärungssystemen; für Luftplattformen wird die schnellste Wachstumsrate von 8,05 % bis 2031 prognostiziert.
- Nach Typ entfielen 29,05 % des Umsatzes im Jahr 2025 auf Führungs- und Kontrollsysteme, während Optronik- und EO/IR-Technologien voraussichtlich mit einer CAGR von 7,86 % bis 2031 wachsen werden.
- Nach Komponente hielten Verarbeitungs- und Recheneinheiten im Jahr 2025 einen Anteil von 33,74 % an der Marktgröße der situativen Aufklärungssysteme; für Software wird ein Wachstum von 7,62 % CAGR im Zeitraum 2026–2031 prognostiziert.
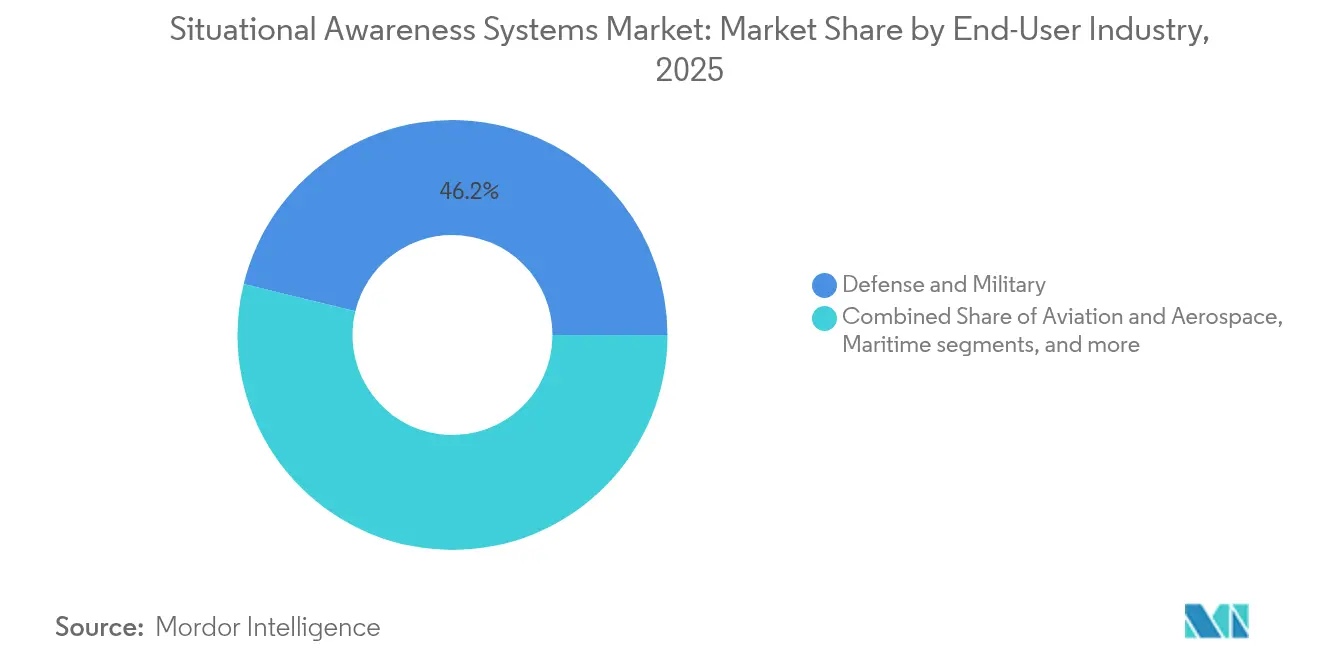
- Nach Endverbrauchern hielt das Verteidigungssegment im Jahr 2025 einen Anteil von 46,18 %, während Luft- und Raumfahrtanwendungen mit einer CAGR von 7,98 % wachsen.
- Nach Anwendung entfielen 40,66 % des Umsatzes im Jahr 2025 auf C4ISR und Gefechtsfeldmanagement; für Sicherheits- und Überwachungsanwendungen wird eine CAGR von 9,05 % erwartet.
- Nach Geografie erfasste Asien-Pazifik im Jahr 2025 einen Anteil von 38,12 % am globalen Umsatz, und der Nahe Osten verzeichnet das schnellste Wachstum mit einer CAGR von 10,18 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Steigende Budgets zur Verteidigungsmodernisierung | +1.8% | Global (am stärksten in Asien-Pazifik und Nordamerika) | Mittelfristig (2–4 Jahre) |
| Zunahme autonomer und ferngesteuerter Plattformen | +1.5% | Global (angeführt von Nordamerika und Europa) | Kurzfristig (≤ 2 Jahre) |
| Dual-Use-Nachfrage aus kritischer Infrastruktur und Smart-City-Sicherheit | +1.2% | Nordamerika und EU; Ausweitung auf Städte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| NATO- und QUAD-Interoperabilitätsmandate | +0.9% | Nordamerika, Europa, Verbündete in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verbreitung von CubeSat-weltraumgestützten Sensorkonstellationen | +0.8% | Global (frühe Einführung in Nordamerika) | Langfristig (≥ 4 Jahre) |
| KI-gestützte Sensorfusion zur Reduzierung der kognitiven Belastung von Bedienern | +0.7% | Global (zuerst in technologisch fortgeschrittenen Märkten) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Budgets zur Verteidigungsmodernisierung
Globale Beschaffungszyklen verlagern sich hin zu Systemen, die Daten aus Luft, Land, See und Weltraum auf einer einzigen Plattform integrieren können. Der FY2025-Haushaltsantrag des US-Verteidigungsministeriums erhöht die Mittel für KI-gestützte Führungsknoten, während Regierungen in Asien-Pazifik steigende Budgets in eigenständige Lösungen lenken, um die Abhängigkeit vom Ausland zu verringern. Lockheed Martin meldete im ersten Quartal 2025 einen Umsatz von 18 Milliarden USD, der durch integrierte Sensorpakete in Raketen- und Feuerleitkontrollprogrammen getragen wurde. Höhere Ausgaben entsprechen souveränen Fähigkeitszielen und schaffen eine konsistente Nachfrage nach modularen, erweiterbaren Architekturen für situative Aufklärung.
Zunahme autonomer und ferngesteuerter Plattformen
Die tridienstliche Einführung unbemannter Luftfahrzeuge, Bodenfahrzeuge und maritimer Drohnen schafft neue Anforderungen an die bordeigene Verarbeitung, die Bedrohungen ohne kontinuierliche menschliche Überwachung klassifizieren und priorisieren kann. Die Beteiligung von Boeing am Programm der nächsten Generation der Luftüberlegenheit (Next Generation Air Dominance) unterstreicht die Entwicklung von Roadmaps für Kampfflugzeuge der sechsten Generation, die auf KI-gestützte Autonomie und adaptive Triebwerke ausgerichtet sind.[1] RTX hat erfolgreich maschinenlernbasierte Radarwarnempfänger im Flug getestet, die ältere Kampfflugzeuge mit kognitiver Bedrohungspriorisierung nachrüsten.[2] Dieselbe Logik gilt für Drohnenabwehrlösungen, wie Honeywells modulares Reveal-und-Intercept-Paket, das EO/IR-Sensoren mit HF-Detektoren integriert, um Drohnenschwärme zu neutralisieren.
Dual-Use-Nachfrage aus kritischer Infrastruktur und Smart-City-Sicherheit
Betreiber kritischer Infrastrukturen nutzen verteidigungserprobte Sensorfusion zur Überwachung von Pipelines, Häfen und Stromnetzen, während Kommunen Führungszentralentechnologien in ihre Verkehrs- und öffentliche Sicherheitsplattformen integrieren. Der Einsatz des SeaVision-Systems des US Naval Information Warfare Center im Wert von 125 Millionen USD für Indien zeigt, wie maritime Überwachungstools in zivile Schiffsverfolgungsrollen migrieren. Das europäische MARSUR-III-Programm ermöglicht es 20 Nationen, maritime Daten zwischen Verteidigungs- und Küstenwachtbenutzern auszutauschen, was einen Mehrdomänen-Wertbeitrag unterstreicht.[3]
NATO- und QUAD-Interoperabilitätsmandate
Allianzstrategien schreiben eine nahtlose Datenweitergabe über heterogene Flotten hinweg vor. Das Globale Kampfluftprogramm (Global Combat Air Programme), das das Vereinigte Königreich, Japan und Italien verbindet, erfordert gemeinsame Avionikstandards und synchronisierte Produktionsabläufe. Thales koordiniert das EISNET-Konsortium aus 23 Partnern, um einheitliche Schnittstellen für die integrierte Luft- und Raketenverteidigung in Europa zu etablieren. Anbieter, die ihre Produkte nach diesen offenen Standards zertifizieren können, sichern sich langfristige Exportwege.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Hohe Beschaffungs- und Lebenszykluskosten | –1.3% | Global (insbesondere bei kleineren Verteidigungsbudgets) | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsschwachstellen im netzwerkzentrierten Betrieb | –0.8% | Global (erhöhte Bedenken in NATO-Nationen) | Kurzfristig (≤ 2 Jahre) |
| HF-Spektrumüberlastung verursacht Sensorinterferenzen | –0.6% | Global (akut in dicht besiedelten städtischen und umkämpften Gebieten) | Mittelfristig (2–4 Jahre) |
| Verschärfung der Exportkontrollen für fortschrittliche Bildsensoren | –0.5% | Global (betrifft insbesondere den internationalen Handel) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Beschaffungs- und Lebenszykluskosten
Die Gesamtbetriebskosten gehen weit über die anfängliche Beschaffung hinaus und umfassen Bedienerschulung, souveräne Kryptomodule, Software-Pflege und eine Sensornachrüstung zur Lebensmitte. Kleinere Verteidigungsbudgets verschieben oder bündeln Käufe häufig, was zur Entwicklung gemeinsamer Rahmenwerke geführt hat, wie etwa Vereinbarungen der NATO-Support- und Beschaffungsagentur. Softwareintensive Architekturen verursachen wiederkehrende Cyber-Compliance-Ausgaben, die über eine Lebensdauer von 20 Jahren die Hardwarekosten übersteigen können.
Cybersicherheitsschwachstellen im netzwerkzentrierten Betrieb
Dieselbe Konnektivität, die eine Echtzeit-Domänenerkennung ermöglicht, schafft lukrative Angriffsflächen. Gegner zielen auf ungesicherte Datenverbindungen und nicht gepatchte Missionsrechner ab, um Entscheidungsprozesse zu stören. Regierungen fordern nun Zero-Trust-Architekturen, Post-Quanten-Verschlüsselung und sichere Lieferkettenattestierungen, bevor neue Suiten für situative Aufklärung eingeführt werden. Systemintegratoren, die kryptografische Agilität und Cyberresilienz von Grund auf in ihre Plattformen integrieren, erhalten Vorteile bei der Beschaffung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattform:
Landdominanz treibt Multi-Domänen-IntegrationLandplattformen kontrollierten im Jahr 2025 mit 39,02 % den größten Anteil am Umsatz des Marktes für Situational-Awareness-Systeme, gestützt durch mobile Gefechtsführungszentren und Elektronik für gepanzerte Fahrzeuge. Diese wachsende Nachfrage nach bodengestützten Überwachungs-, Erkennungs- und Bedrohungsüberwachungsfähigkeiten unterstützt auch die Entwicklung des Marktes für bodengestützte Situational-Awareness-Systeme, insbesondere bei Militärfahrzeugen, Gefechtsführungszentren und abgesessenen Soldatenanwendungen. Integrierte Gefechtsmanagementsysteme fusionieren Datenströme von Bodenradaren, Akustiksensoren und abgesessenen Soldatensystemen zu einem gemeinsamen Lagebild. Luftplattformen hingegen treiben das künftige Wachstum mit einem CAGR von 8,05 % voran, da Kampfflugzeuge der nächsten Generation und Drohnen der Gruppe 5 Panoramasensorsuiten standardisieren. Die Marktgröße für Situational-Awareness-Systeme bei Luftplattformen wird voraussichtlich rasch wachsen, angetrieben durch die Notwendigkeit, in umkämpftem Luftraum mit eingeschränktem GPS zu operieren. CubeSats erweitern zunehmend den Horizont der Bodentruppen und sind mit Handgeräten verbunden, die veraltete Sichtfunkgeräte abgelöst haben.
Weltraumassets bilden die jüngste, aber disruptivste Schicht. Persistente Konstellationen im niedrigen Erdorbit übertragen taktische Daten direkt an Edge-Prozessoren und verkürzen die Beobachtungs-Orientierungs-Entscheidungsschleifen von Minuten auf Sekunden. Seeplattformen investieren weiterhin in Luftabwehrsensoren für Überwasserschiffe, während Hafensicherheitsprojekte unbemannte Überwasserfahrzeuge für autonome Patrouillen einsetzen. Insgesamt begünstigt die multidomänenübergreifende Integration offene Middleware, die es Bedienern ermöglicht, Sensoren über Einsatzgebiete hinweg neu zu konfigurieren, ohne den Kerncode neu schreiben zu müssen. Proprietäre Insellösungen verlieren gegenüber modularen Plug-and-Play-Frameworks an Boden, die von Koalitionsplanern gefordert werden.


Nach Typ:
Führungssysteme führen, während Optronik beschleunigtFührungs- und Kontrollzentren generierten im Jahr 2025 29,05 % des Umsatzes und unterstreichen damit ihren Status als orchestrierendes Nervenzentrum für jeden Sensorknoten. Diese Systeme übersetzen diverse Eingaben – wie Radarverfolgungen, AIS-Schiffsdaten und elektronische Unterstützungsmaßnahmen – in umsetzbare Aufgaben. Das Ausführen fortgeschrittener Algorithmen am Edge innerhalb der nächsten fünf Jahre wird ihren Anteil an der Marktgröße für situative Aufklärungssysteme bei C2-Suiten erhöhen.
Optronik- und EO/IR-Technologien sind zwar heute noch kleiner, expandieren jedoch mit einer CAGR von 7,86 %, da Auflösung, Nachtsichtweite und Wärmeempfindlichkeit verbessert werden. Die RAIVEN-Familie von RTX erzielt eine fünffache Verbesserung der Erfassungsreichweite durch die Kopplung von Hyperspektral-, Lidar- und KI-Filterung in einem einzigen Kardan. Radar bleibt für die Allwettererfassung unverzichtbar, aber die Lücke zwischen Hochfrequenz- und optischem Sensorabtasten verringert sich, da Software Hinweise kombiniert. SONAR behält seine Nische bei der U-Boot-Verfolgung, während Fahrzeug-ADAS-Kits militärisches Erbe nutzen, um die Kolonnenautonomie in Sichtverhältnissen mit eingeschränkter Sicht zu unterstützen. Der Markt für situative Aufklärungssysteme bevorzugt nun Sensorvielfalt gegenüber Einzelmodalitätsüberlegenheit.
Nach Komponente:
Rechenleistung treibt SoftwareinnovationVerarbeitungs- und Recheneinheiten erfassten im Jahr 2025 33,74 % des Umsatzes, was den unstillbaren Bedarf an GPUs und Echtzeit-Signalprozessoren widerspiegelt, die multispektrale Feeds verarbeiten können. Edge-Computing eliminiert Satellitenlatenzen und stellt sicher, dass Kommandeure kohärente Verfolgungen erhalten, auch wenn Datenverbindungen unterbrochen werden. Software ist unterdessen der am schnellsten wachsende Bereich mit einer CAGR von 7,62 %, da containerisierte Mikrodienste es Benutzern ermöglichen, KI-Upgrades durch Cloud-ähnliche Updates statt durch Depotbesuche hinzuzufügen.
Sensoren und Antennen werden weiterhin kleiner und kommen kleinen Drohnen der Gruppe 1 zugute, die ISR-Daten an fahrzeuggestützte Feuerlenkungszentren weiterleiten. Displays entwickeln sich von festen Multifunktionseinheiten zu helmmontierten Augmented-Reality-Overlays. Das ClearVision-System von Universal Avionics, das von Boom Supersonic ausgewählt wurde, projiziert Symbologie in das Sichtfeld des Piloten während des Abflugs bei eingeschränkter Sicht. Vernetzungshardware betten nun mobile Ad-hoc-Wellenformen ein und bilden automatisch sichere Maschen in gestörten Umgebungen.
Nach Endverbrauchsbranche:
Verteidigung führt, während Luftfahrt beschleunigtVerteidigungsministerien machten im Jahr 2025 46,18 % der Ausgaben aus und verankern weiterhin den Markt für situative Aufklärungssysteme. Live-Synthetik-Training und Bereitschaft im umkämpften Weltraum sorgen für eine robuste Beschaffung, auch unter Budgetdruck. Dennoch wird prognostiziert, dass die zivile Luftfahrt und Raumfahrt mit der schnellsten CAGR von 7,98 % wächst, da Regulierungsbehörden militärische Verkehrkollisionsalgorithmen für überfüllte städtische Luftmobilitätskorridore übernehmen.
Behörden für innere Sicherheit integrieren Grenzüberwachungstürme, Küstenradar und KI-gestützte Videoanalysen zum Schutz kritischer Infrastrukturen. Maritime Betreiber setzen unbemannte Überwasserfahrzeuge mit ISR-Masten ein, um Offshore-Energieanlagen zu patrouillieren. Notfallmanagementbehörden stellen robuste Führungstabletts bereit, die dieselben Entscheidungstools verwenden, die einst Theateroberbefehlshabern vorbehalten waren. Die Branche der situativen Aufklärungssysteme profitiert von Zertifizierungen wie DO-178C, die die Einführung von Dual-Use-Systemen beschleunigen.
Nach Anwendung:
C4ISR-Dominanz trifft auf ÜberwachungswachstumC4ISR und Gefechtsfeldmanagement entfallen auf 40,66 % der Ausgaben im Jahr 2025 und festigen ihre Rolle als digitales Rückgrat moderner gemeinsamer Streitkräfte. Der Marktanteil der situativen Aufklärungssysteme bei C4ISR-Plattformen bleibt hoch, da Kommandeure fusionierte Sensormosaike und automatisierte Handlungsempfehlungen priorisieren.
Sicherheit und Überwachung ist der herausragende Wachstumsmotor mit einer CAGR von 9,05 %. Stadtverwaltungen in Europa und Nordamerika setzen integrierte Dashboards ein, die Verkehrskameras, Kennzeichenleser und chemische Sensorwarnungen kombinieren. Katastrophenschutzteams nutzen unterdessen Satellitenbilder, die durch KI-Klassifikatoren geleitet werden, um Hilfskapazitäten innerhalb von Minuten nach einem Zyklon zuzuweisen. Navigations- und Verkehrssteuerungsanwendungen integrieren GNSS-unabhängige Inertialsensoren, um Luftwege bei GNSS-Störungen aufrechtzuerhalten. Simulationssoftware rationalisiert Trainingszyklen, indem sie genaue Sensorverhalten repliziert und es Besatzungen ermöglicht, neue Bedrohungsszenarien vor dem Einsatz zu üben.
Geografische Analyse
APAC-Markt für Situationsbewusstseinssysteme
Die Asien-Pazifik-Region hielt im Jahr 2025 einen Anteil von 38,12 % am globalen Umsatz, da China, Indien, Japan, Südkorea und Australien überlappende Modernisierungsfahrpläne umsetzten. Indigene Sensorfertigungsprogramme erhalten bevorzugte Finanzierung, während ausländische Lieferanten Verträge über Offset- und Technologietransferklauseln sichern. Indiens Verteidigungsbeschaffungsverfahren vereinfacht die Genehmigung für importierte Hochfrequenzchips, die in lokal montierten Befehlsmodulen eingesetzt werden. Die japanische Beteiligung am Global Combat Air Programme stimmt das Cockpit des Kampfflugzeugs der nächsten Generation mit europäischen Mensch-Maschine-Schnittstellenstandards ab und ermöglicht den Aufbau gemeinsamer Lieferketten.
Markt für Situationsbewusstseinssysteme im Nahen Osten
Für den Nahen Osten wird bis 2031 ein CAGR von 10,18 % prognostiziert. Saudi-Arabiens Vision 2030 schreibt einen Inlandsanteil von 50 % bei neuen Situationsbewusstseinssystemen vor und lenkt Integratoren wie Thales in Richtung lokaler Joint Ventures. Die Luftstreitkräfte der Vereinigten Arabischen Emirate integrieren CubeSat-Downlinks in Pilotenhelme für ein maritimes Echtzeit-Lagebild über die Straße von Hormus. Im Markt für maritime Situationsbewusstseinssysteme wird PROTEUS eingesetzt, um Seeschiffe anhand benutzerdefinierter Kriterien zu identifizieren, abzufragen und zu filtern, und bietet ein nahezu echtzeitfähiges globales maritimes Lagebild. Israel exportiert weiterhin softwarezentrierte Sensorfusion, häufig gebündelt mit aktiven Cyberabwehrschichten, die speziell für Wüstenumgebungen abgestimmt sind, die anfällig für thermisches Rauschen sind.
Markt für Situationsbewusstseinssysteme in Amerika, Europa und Afrika
Nordamerika behauptet seine Technologieführerschaft durch anhaltende Ausgaben des US-Verteidigungsministeriums. Die Initiative Joint All-Domain Command and Control (JADC2) des Pentagons finanziert offene Middleware-Standards, die die USA für Exporterfolge positionieren. Kanada rüstet arktische Überwachungsradare auf, um hypersonische Gleitflugkörper zu verfolgen. Europa legt den Schwerpunkt auf Interoperabilität: Das EISNET-Konsortium klassifiziert Bedrohungsbibliotheken so, dass deutsche, französische und italienische Raketenabwehroperatoren Sensorsignale identisch interpretieren. Afrika und Südamerika bleiben aufstrebende Märkte; Kolumbiens Küstenradar-Modernisierung und Nigerias Drohnenprogramm zur Pipeline-Überwachung veranschaulichen, wie zivilsicherheitliche Aufgaben der vollständigen Verteidigungsadoption häufig vorausgehen.

Regulatorisches Umfeld
Die Beschaffung von Situationsbewusstseinssystemen wird zunehmend durch Anforderungen an offene Architekturen und Cybersicherheitskonformität geprägt, die mit Verteidigungsbeschaffungsprogrammen verbunden sind. In den Vereinigten Staaten treibt das Department of Defense weiterhin die Einführung des Modular Open Systems Approach (MOSA) in wichtigen Verteidigungsbeschaffungsprogrammen voran, wobei die Konformität durch Meilenstein- und technische Systems-Engineering-Überprüfungen bewertet wird, die die Plug-and-Play-Integration für C2-, ISR- und Sensorfusionsstacks stärken. Im Januar 2026 veröffentlichte das DoD seine Digital Standards Strategy, die digitale native Anforderungen signalisiert, welche Software, Datenmodelle und Interoperabilität über multidomänenübergreifende Kommandoplattformen betreffen.
Die regulatorische Aufmerksamkeit erstreckt sich auch auf angrenzende Missionsbereiche, die auf Situationsbewusstsein angewiesen sind, insbesondere Counter-UAS und die gemeinsame Datennutzung von Koalitionen. Im Juli 2026 setzte eine endgültige Regel im Federal Register eine Zwischenregel im Rahmen des SAFER SKIES Act für die Zertifizierung und Minderung von Counter-UAS um, die die Anforderungen an Erkennung, Identifizierung und Befehlsabläufe für Betreiber der öffentlichen Sicherheit und kritischer Infrastrukturen erhöht. In Europa unterstützt die Verordnung (EU) 2025/2643 (EDIP) die Stärkung der Verteidigungsindustriebasis in den Jahren 2025-2027, während EU-Institutionen Vorschläge zur Vereinfachung der Verteidigungsbeschaffungsprozesse und zur Verlängerung der Laufzeiten von Rahmenverträgen vorantrieben, was die Planungsstabilität für langzyklische C4ISR- und Gefechtsführungsprogramme verbessert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst vorgelagerte Halbleiter-, HF-, EO/IR- und Sensorkomponenten, nachgelagerte Rechen- und Netzwerkhardware sowie nachgelagerte softwareintensive Kommando- und Kontroll-, Sensorfusions- und Visualisierungsebenen, die von Hauptintegratoren und Fachanbietern bereitgestellt werden. Verteidigungsbeschaffungs- und Zertifizierungskanäle dominieren die Markteinführung für missionskritische Einsätze, während Dual-Use-Programme in Häfen, maritimem Lagebewusstsein und Smart-City-Kommandozentralen kommerzielle und zivil-staatliche Wege erweitern. Systemintegration und Interoperabilitätstests stellen bedeutende Wertschöpfungsschritte dar, da Plattformen heterogene Datenströme (Radar, AIS, EO/IR, EW und weltraumgestützte Daten) zu einem gemeinsamen Lagebild mit missionstauglicher Cybersicherheit zusammenführen müssen.
Jüngste Partnerschaften zeigen, dass sich die Wertschöpfung hin zu offener Integration, Datenfusion und domänenspezifischer Software verschiebt, die auf bestehende Flotten nachgerüstet werden kann. BAE Systems und Kongsberg Defence and Aerospace unterzeichneten im Oktober 2024 eine Teaming-Vereinbarung zur Integration der Integrated Combat Solution für plattformbezogenes Situationsbewusstsein in US-Kampffahrzeuge, was die Bedeutung von Fahrzeugintegration und Zertifizierung widerspiegelt. L3Harris und Palantir gaben im Oktober 2024 eine strategische Partnerschaft bekannt, um Sensoren und softwaredefinierte Systeme mit Palantir AIP für gemeinsames domänenübergreifendes Situationsbewusstsein zu kombinieren, was die Rolle von KI-Plattformen bei der nachgelagerten Analyse hervorhebt. Auf der Ebene von Weltraum bis Edge kooperierten ICEYE und Aechelon Technology im November 2024, um SAR-Satellitendaten mit Echtzeit-3D-Sensorfusion und ML zu kombinieren, während Bemühungen zur Widerstandsfähigkeit der Lieferkette, wie die Arbeit des US Defense Business Board zur Lieferkettentransparenz, die Sichtbarkeit über Tier 1 hinaus betonen, wo Gussteile, Schmiedeteile und spezialisierte Elektronik zu Engpässen werden können.
Wettbewerbslandschaft
Im Markt für situative Aufklärungssysteme dominieren eine Handvoll großer Akteure, doch Nischenspezialisten finden nach wie vor ihren Platz. Unternehmen wie Lockheed Martin Corporation, RTX Corporation und BAE Systems plc verkaufen nicht nur Produkte, sondern verbessern auch ihre Angebote. So verbessert zum Beispiel Lockheed Martins F-35 Tech Refresh 3 nicht nur Prozessoren, sondern ebnet auch den Weg für künftige KI-Fähigkeiten. Unterdessen zeigt RTX seine Strategie, indem es kognitive elektronische Unterstützungsmaßnahmen in aktuelle Radarpods integriert, was das lukrative Potenzial ihrer etablierten Installationen hervorhebt.
Mittelklasse-Herausforderer wie L3Harris, Saab und Leonardo differenzieren sich durch offene Architektur-Kits, die alternde Flotten nachrüsten. Saabs Giraffe-1X-Radar integriert sich über NATO-konforme Datenmodelle mit Drittanbieter-Führungssoftware und verkürzt die Einsatzzeiträume für kleinere Nationen. Technologiedisruptoren konzentrieren sich unterdessen auf KI-Inferenz-Engines, die unterschiedliche Sensor-Feeds auf Handgeräten kombinieren. Das in Kalifornien ansässige Unternehmen Palantir und das im Vereinigten Königreich ansässige Unternehmen Adarga lizenzieren Algorithmen für maschinelles Lernen an Verteidigungsministerien, die kommerzielle Erneuerungszyklen bevorzugen.
Partnerschaften zwischen Hardware- und Softwarespezialisten nehmen zu. Honeywell arbeitet mit Shield AI zusammen, um Autonomie in Perimeter-Sicherheitsdrohnen zu integrieren; Airbus kooperiert mit Helsing, um KI-Luftkampfmanöver-Bibliotheken in Konzepte für das bemannte und unbemannte Teamwork einzubetten. Anbieter, die ihre Produkte als cybersicher und exportkonform unter Nutzung offener Standards zertifizieren können, erhalten Vorteile bei Ausschreibungen, da Regierungen eine Herstellerabhängigkeit vermeiden wollen.
Marktführer in der Branche der situativen Aufklärungssysteme
-
Lockheed Martin Corporation
-
RTX Corporation
-
Northrop Grumman Corporation
-
Honeywell International Inc.
-
BAE Systems plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Situationsbewusstseinssysteme Unternehmen in diesem Bericht
- Honeywell International Inc.
- RTX Corporation
- BAE Systems plc
- General Dynamics Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Elbit Systems Ltd.
- Leonardo DRS, Inc.
- Thales Group
- Saab AB
- The Boeing Company
- L3Harris Technologies, Inc.
- Airbus Defence and Space SAS (Airbus SE)
- Safran SA
- Rheinmetall AG
- Indra Sistemas S.A.
- Kongsberg Gruppen ASA
- Israel Aerospace Industries Ltd.
- Cubic Corporation
Lesen Sie die Analyse der Situationsbewusstseinssysteme-Unternehmen

Marktchancen und Zukunftsaussichten
Große Regelprogramme und Initiativen zur gemeinsamen Datenschicht schaffen Freiräume für Anbieter, die MOSA-konforme, cyberresistente Software-Stacks liefern können, die multidomänenübergreifende Sensoren in operative Workflows integrieren. In den Vereinigten Staaten vergab die Army im Juni 2026 einen IDIQ-Vertrag über 350 Millionen USD an 3dB Labs zur Beschaffung und Einführung des Spectrum Situational Awareness System (S2AS), was die Nachfrage nach elektromagnetischem Spektrum-Situationsbewusstsein als eigenständige Fähigkeit, integriert in breitere C2- und Gefechtsführungsarchitekturen, verstärkt. Parallel dazu wählte die Army im Juni 2026 Anduril Industries aus, um die Basislinie der gemeinsamen Datenschicht für ihre Next Generation Command and Control-Initiative zu leiten, was den adressierbaren Markt für Datenmanagement, Edge-Verarbeitung und Integrationswerkzeuge erweitert, die zur Unterstützung plattformübergreifender Sensorfusion genutzt werden.
Haushaltsmaßnahmen und cloudbasierte Kommandoinitiativen erweitern ebenfalls das Chancenspektrum für Verteidigungs- und Dual-Use-Anwender. Das Department of Defense schlug für das Haushaltsjahr 2027 mehr als 2 Milliarden USD zur Erweiterung des Maven Smart System vor und beinhaltete Finanzierung für Initiativen wie ein Virtual Joint Operations Center, was auf aktive Beschaffungswege für KI-gestützte Entscheidungshilfen im Zusammenhang mit Situationsbewusstsein und C2 hinweist. Die DoD-Anfrage von 42,7 Milliarden USD für C5ISR-Programme im Haushaltsjahr 2026 (ein Anstieg von 11,4 % gegenüber 2025) bietet einen Nachfragehintergrund für Anbieter von Verarbeitungs-/Rechenleistung, softwaredefinierter Vernetzung und sicheren Datenaustauschdiensten. Auf der Umsetzungsseite deuten Programme wie die Cloud-Based Command and Control-Initiative der US Air Force, einschließlich eines anfänglichen Vertrags über 24 Millionen USD für ein operatives Datenfusionssystem von SciTec (Firefly Aerospace), auf eine kurzfristige Nachfrage nach Cloud-zu-Edge-Fusionslösungen hin, die unterschiedliche Datenströme zu einem gemeinsamen Gefechtsraumbild vereinen und dabei Cybersicherheits- und Interoperabilitätsanforderungen erfüllen.
Neueste Industrielle Entwicklungen in Markt für Situationsbewusstseinssysteme
- Juli 2026: Lockheed Martin setzte seine Next Generation Command and Control (NGC2)-Architektur bei Lightning Surge 4 ein, wobei Edge-Computing, KI-Entscheidungshilfen und ein einheitliches Situationsbewusstseinsbild für Operationen im Divisionsmaßstab kombiniert wurden. Der Einsatz verstärkt den Wandel von plattformspezifischen Werkzeugen hin zu softwaredefinierten C2-Stacks, die multidomänenübergreifende Sensoren unter erschwerten Kommunikationsbedingungen fusionieren können.
- Mai 2026: RTX BBN Technologies stellte PACE4ACE vor, einen automatisch umschaltenden, selbstheilenden Kommunikationsansatz, der mit Unterstützung des Air Force Research Laboratory demonstriert wurde, um kritische Daten während einer Netzwerkstörung fließen zu lassen. Widerstandsfähiger Datentransport und Kontinuität unterstützen direkt Sensorfusions- und Gefechtsführungsanwendungen, bei denen beeinträchtigte Verbindungen sonst das gemeinsame Lagebild zerstören könnten.
- April 2026: Northrop Grumman lieferte seine Interoperable C4i Services-Fähigkeit an das NATO Joint Warfare Centre in Stavanger, Norwegen, und ersetzte das veraltete Maritime Command and Control Information System, um das anerkannte maritime Lagebild und die Domänenwahrnehmung zu stärken. Die Aktualisierung verdeutlicht die von der NATO getriebene Modernisierungsnachfrage nach interoperablen, aufrüstbaren Softwarediensten, die den Anforderungen an den Koalitionsdatenaustausch entsprechen.


Markt für Situationsbewusstseinssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt für Situational-Awareness-Systeme Hardware und Software, die operative Lagebilddaten erfassen, fusionieren, anzeigen und teilen, um Echtzeit-Entscheidungen bei Verteidigungs- und Sicherheitsmissionen zu unterstützen, einschließlich stationärer und mobiler Einsätze.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind reine Dienstleistungsverträge, einfache Videoüberwachung ohne Analyse- oder Integrationsschichten sowie allgemeine IT-Infrastruktur, die nicht als Teil einer Situational-Awareness-Lösung verkauft wird.
Segmentierungsübersicht
- Nach Plattform
- Luft
- Land
- See
- Weltraum
- Nach Typ
- Führungs- und Kontrollsysteme
- RADAR
- SONAR
- Optronik und EO/IR
- Fahrzeuggestützte SAS/ADAS
- Nach Komponente
- Sensoren und Antennen
- Displays und HUDs
- Verarbeitungs-/Recheneinheiten
- Kommunikations- und Vernetzungshardware
- Software
- Nach Endverbrauchsbranche
- Verteidigung und Militär
- Heimatschutz und öffentliche Sicherheit
- Luftfahrt und Raumfahrt
- Maritime
- Nach Anwendung
- C4ISR und Gefechtsfeldmanagement
- Sicherheit und Überwachung
- Katastrophenschutz und Notfallmanagement
- Navigation und Verkehrssteuerung
- Umwelt-/Wetterüberwachung
- Training und Simulation
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit dem Aufbau einer Faktenbasis für Nachfreiber und Beschaffungssignale, gefolgt von der Zuordnung dieser Signale zu den in diesem Markt verwendeten Systemkategorien. Zu den geprüften öffentlichen Quellen zählten Verteidigungshaushaltsdokumente und Programmmitteilungen, nationale Beschaffungsportale sowie Jahrespublikationen von verteidigungs- und sicherheitsorientierten Behörden.
Darüber hinaus wurden die Internationale Fernmeldeunion für den Kontext der Kommunikationsbereitschaft, US-amerikanische FCC-Spektrumreferenzen für Betriebsbeschränkungen, UN Comtrade für Handelsströme als Hinweise auf Sensor- und Funkbewegungen sowie begutachtete Fachzeitschriften für Sensorfusion und Übernahme von Führungs- und Kontrollsystemen herangezogen. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um zu bestätigen, welche Produktfamilien verkauft werden und in welchem Tempo Upgrades erfolgen. Kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzdaten und -informationen, die Verfolgung von Verträgen und Ausschreibungen sowie Patentdatenbanken genutzt, um Zeitpläne und technologische Schwerpunkte zu überprüfen. Diese Beispiele sind nicht abschließend; weitere Quellen wurden zur Unterstützung der Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, was in realen Beschaffungsvorgängen als Situational-Awareness-System gilt und wie sich die typische Preisgestaltung mit dem Plattformmix, der Sensordichte und dem Softwareanteil verändert. Es wurden Gespräche mit einer Mischung aus OEM-seitigen, Integrator-seitigen und nutzerseitigen Experten aus Nord- und Südamerika, EMEA und APAC geführt, um regionale Beschaffungsmuster und Upgrade-Zyklen mit den Desk-Research-Signalen abzugleichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 17 % | APAC: 44 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 35 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 48 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Verteidigungs- und Sicherheitsausgabensignale in einen Nachfragepool für Situational Awareness gefiltert und anschließend anhand beobachtbarer Beschaffungs- und Modernisierungsmuster nach Plattform und Systemtyp aufgeteilt werden. Die Ergebnisse werden durch selektive Bottom-up-Überprüfungen bestätigt, beispielsweise durch Stichproben von Programmwerten, Kanalprüfungen typischer Systemkonfigurationen sowie Annahmen zum Preis pro Einheit für Radar-, Optronik-, Sonar- und Führungs- und Kontrollschichten.
Zu den wichtigsten Modelleingaben zählen Plattformflottenaktivitäten und Modernisierungszyklen, Beschaffungsintensität für Sensor- und Führungs- und Kontroll-Upgrades, Verschiebungen im Mix zwischen Luft-, Land-, See- und Weltraumanwendungen, typischer Integrationsanteil pro Einsatz sowie Währungszeitpunkte für Vertragswerte außerhalb des US-Dollar. Wo die Datenlage für kleinere Programme unvollständig war, wurden Lücken durch vergleichbare Programmanaloga und konservative, in Interviews vereinbarte Übernahmekorridore geschlossen und anschließend gegen den Gesamtausgabenrahmen geprüft.
Für die Prognose wurde eine Szenarioanalyse rund um Beschaffungstempo und Upgrade-Zeitplanung eingesetzt, gefolgt von einer regressionsartigen Überprüfung, die das Wachstum mit Verteidigungsausgaben, Plattformlieferungen und Technologieauffrischungszyklen in Beziehung setzt. Die Annahmen wurden transparent gehalten, damit das Modell anhand derselben öffentlichen Indikatoren zuzüglich Interview-Updates wiederholt werden kann.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, darunter die Gegenprüfung von Gesamtwerten mit unabhängigen Haushalts- und Beschaffungssignalen, die Überprüfung von Jahresveränderungen sowie die Prüfung, ob Plattform- und Typanteile innerhalb realistischer Grenzen bleiben. Tritt ein Ausreißer auf, wird der Treiber auf einen spezifischen Eingabewert zurückverfolgt, und Experten werden erneut kontaktiert, wenn die Änderung auf eine Programmverzögerung, eine Umfangsänderung oder eine Preisverschiebung zurückzuführen ist.
Vor der Freigabe durchlaufen Modell und Bericht schrittweise Analystenprüfungen, damit Annahmen und Berechnungen über alle Abschnitte hinweg konsistent sind. Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa bedeutende Vertragsabschlüsse, politische Änderungen oder erkennbare Verschiebungen bei Modernisierungsprioritäten. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Schätzung von Mordor Intelligence für den Markt für Situational-Awareness-Systeme mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Situational-Awareness-Systeme stimmen nicht immer überein, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was gezählt wird, welches Basisjahr zugrunde gelegt wird und wie Plattformmix und Softwareanteil behandelt werden. Unterschiede entstehen auch durch den Zeitpunkt der Währungsumrechnung und dadurch, ob einmalige Programmspitzen geglättet oder unverändert übernommen werden.
Haushalts-zu-Auftrag-Verknüpfungen und Plattform-Upgrade-Signale werden genutzt, um die Schätzung von Mordor Intelligence für 2026 an Beschaffungsvorgängen zu verankern, die Sensoren explizit mit Führungs- und Kontroll- sowie Integrationsschichten bündeln. Wenn andere Quellen höhere oder niedrigere Werte ausweisen, liegt dies häufig daran, dass angrenzende Kategorien wie umfassendere Sicherheitssoftware, reine Dienstleistungsverträge oder Teilsensormärkte einbezogen werden oder das Basisjahr auf 2025 gesetzt und dann mit einer anderen Szenarioannahme projiziert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 30,31 Milliarden USD (2026) | |
| Branchenherausgeber A | 32,10 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und einen breiteren Situational-Awareness-Rahmen, der zusätzliche Software- und Endnutzerabdeckung über eng definierte Systembeschaffungen hinaus einbeziehen kann, und die Seite weist interne Zahleninkonsistenzen auf, die schwer zu reconcilieren sind. |
| Regionale Unternehmensberatung B | 44,44 Milliarden USD (2032) | Es wird nur ein weit in der Zukunft liegender Endpunkt angegeben, mit begrenzter Transparenz hinsichtlich des Ausgangswerts und der Umfangsfilter, was die Zahl empfindlich gegenüber dem angenommenen CAGR und der Frage macht, ob Dienstleistungen und angrenzende Überwachungskategorien einbezogen werden. |
Insgesamt lässt sich die Streuung der veröffentlichten Werte hauptsächlich durch die Wahl des Basisjahres, die Kategoriengrenzen und die Stärke der Annahme neuer Beschaffungen gegenüber einer langsameren, upgrade-getriebenen Nachfrage erklären. Indem die Eingaben auf Beschaffungs- und Upgrade-Indikatoren zurückführbar gehalten und die Gesamtwerte mit praktischen Bottom-up-Überprüfungen auf Plausibilität getestet werden, bleibt die Marktgröße leichter prüfbar und in Planungsdiskussionen wiederverwendbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für situative Aufklärungssysteme?
Der Markt hat im Jahr 2026 einen Wert von 30,31 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 42,49 Milliarden USD erreichen, mit einem Wachstum von 6,99 % CAGR.
Welche Region erzielt den höchsten Umsatz?
Asien-Pazifik trägt 38,12 % des globalen Umsatzes bei, dank nachhaltiger Modernisierungsinitiativen in China, Indien, Japan und Südkorea.
Welches Plattformsegment wächst am schnellsten?
Für Luftplattformen wird eine Expansion mit einer CAGR von 8,05 % prognostiziert, da Kampfflugzeuge der nächsten Generation und unbemannte Luftfahrtsysteme fortschrittliche Sensorfusion erfordern.
Was ist das führende Anwendungssegment?
C4ISR- und Gefechtsfeldmanagementsysteme halten 40,66 % des Umsatzes und spiegeln damit ihre zentrale Bedeutung für gemeinsame Operationen wider.
Wie wirken sich Softwarelösungen auf den Markt aus?
Software ist die am schnellsten wachsende Komponente mit einer CAGR von 7,62 %, da containerisierte Updates es Betreibern ermöglichen, KI-Fähigkeiten ohne Hardwareaustausch hinzuzufügen.
Was ist das Haupthemmnis für eine breitere Einführung?
Hohe Beschaffungs- und Lebenszykluskosten begrenzen weiterhin die Einführung bei kleineren Verteidigungsbudgets, da laufende Cybersicherheits- und Software-Pflegekosten die Gesamtbetriebskosten erhöhen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
