
Einzelzellanalyse-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße (2026) | 5.96 Milliarden US-Dollar |
| Marktgröße (2031) | 10.95 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Einzelzellanalyse-Markt Analyse von Mordor Intelligence
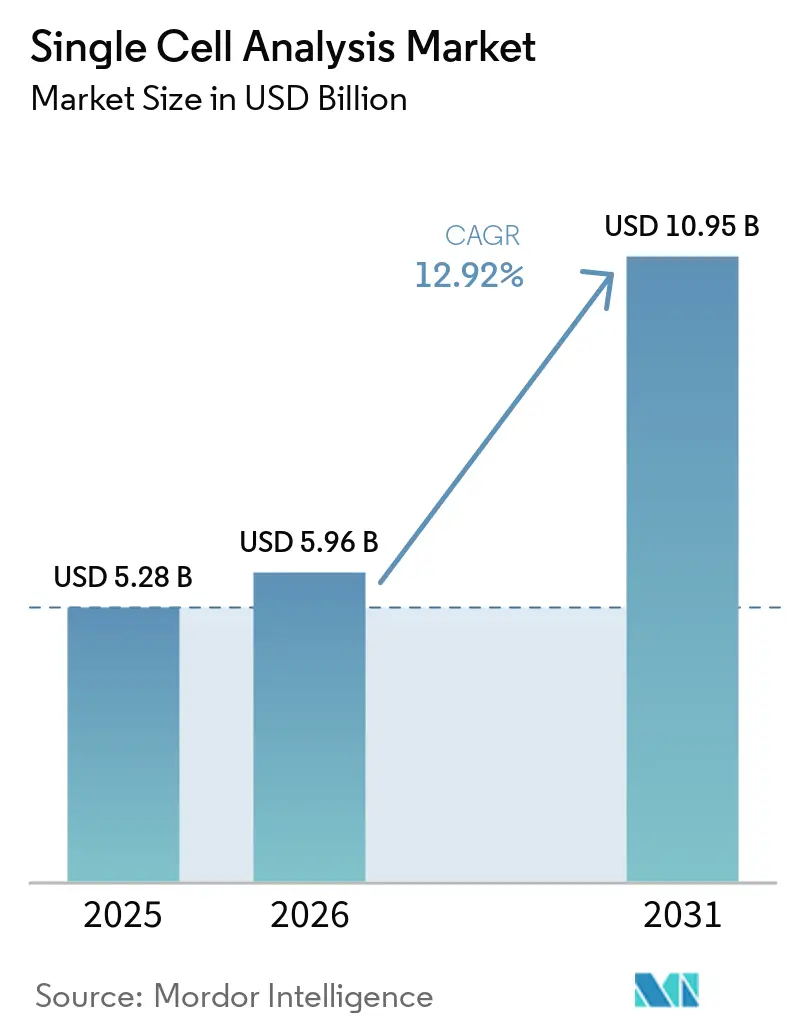
Die Marktgröße für Einzelzellanalyse soll von 5,28 Milliarden USD im Jahr 2025 auf 5,96 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 12,92 % über den Zeitraum 2026–2031 einen Wert von 10,95 Milliarden USD erreichen. Der Ausbau von Präzisionsmedizinprogrammen, eine zunehmende Belastung durch Krebs- und Autoimmunerkrankungen sowie aktive staatliche und Risikokapitalfinanzierungen stützen das zweistellige Wachstum. Schnelle Fortschritte in der Einzelzell-Multi-Omics, KI-gestützten Bioinformatik und räumlichen Transkriptomik eröffnen neue klinische und Forschungsanwendungsfälle, während wiederkehrende Verbrauchsmaterialumsätze für Lieferanten vorhersehbare Cashflows sichern. Die strategische Konsolidierung unter großen Instrumentierungsunternehmen und fokussierten Innovatoren beschleunigt die Einführung integrierter Workflows, und regionsspezifische regulatorische Rahmenbedingungen beginnen, auf Einzelzellmessungen basierende Diagnose-Assays zu berücksichtigen.
Wichtigste Erkenntnisse des Berichts
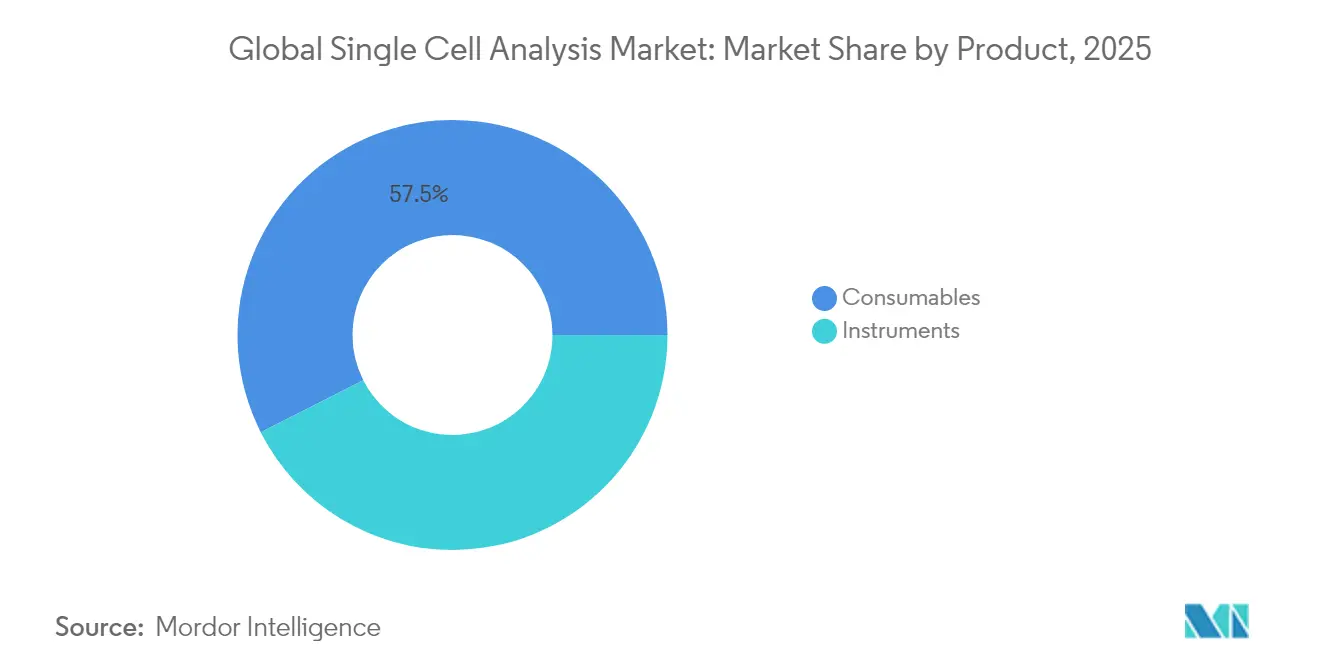
- Nach Produkt führten Verbrauchsmaterialien im Jahr 2025 mit einem Umsatzanteil von 57,46 %; Instrumente werden bis 2031 voraussichtlich mit einer CAGR von 14,08 % wachsen.
- Nach Technik erfasste die Durchflusszytometrie im Jahr 2025 einen Marktanteil von 34,08 % am Markt für Einzelzellanalyse, während die Sequenzierung der nächsten Generation bis 2031 mit einer CAGR von 13,35 % wachsen soll.
- Nach Zelltyp entfielen im Jahr 2025 60,74 % des Marktvolumens für Einzelzellanalyse auf menschliche Zellen; mikrobielle Zellen entwickeln sich bis 2031 mit einer CAGR von 13,94 %.
- Nach Workflow hielt der Einzelzellanalyseschritt im Jahr 2025 einen Anteil von 45,63 %, während Datenanalyse und -management mit einer CAGR von 13,55 % beschleunigt wächst.
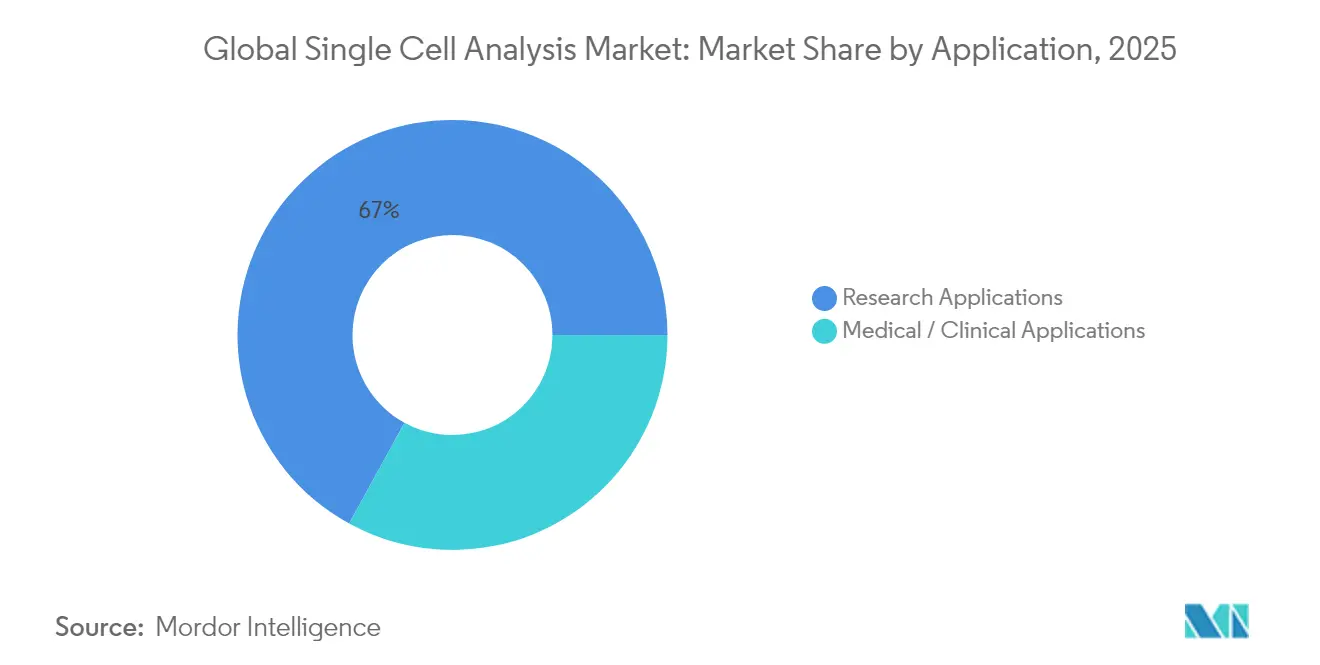
- Nach Anwendung dominiert die Forschung mit einem Umsatzanteil von 67,02 %; medizinische und klinische Nutzung expandiert bis 2031 mit einer CAGR von 13,82 %.
- Nach Endnutzer trugen akademische und Forschungslaboratorien im Jahr 2025 46,07 % bei; Biotechnologie- und Pharmaunternehmen verzeichnen die höchste prognostizierte CAGR von 13,44 %.
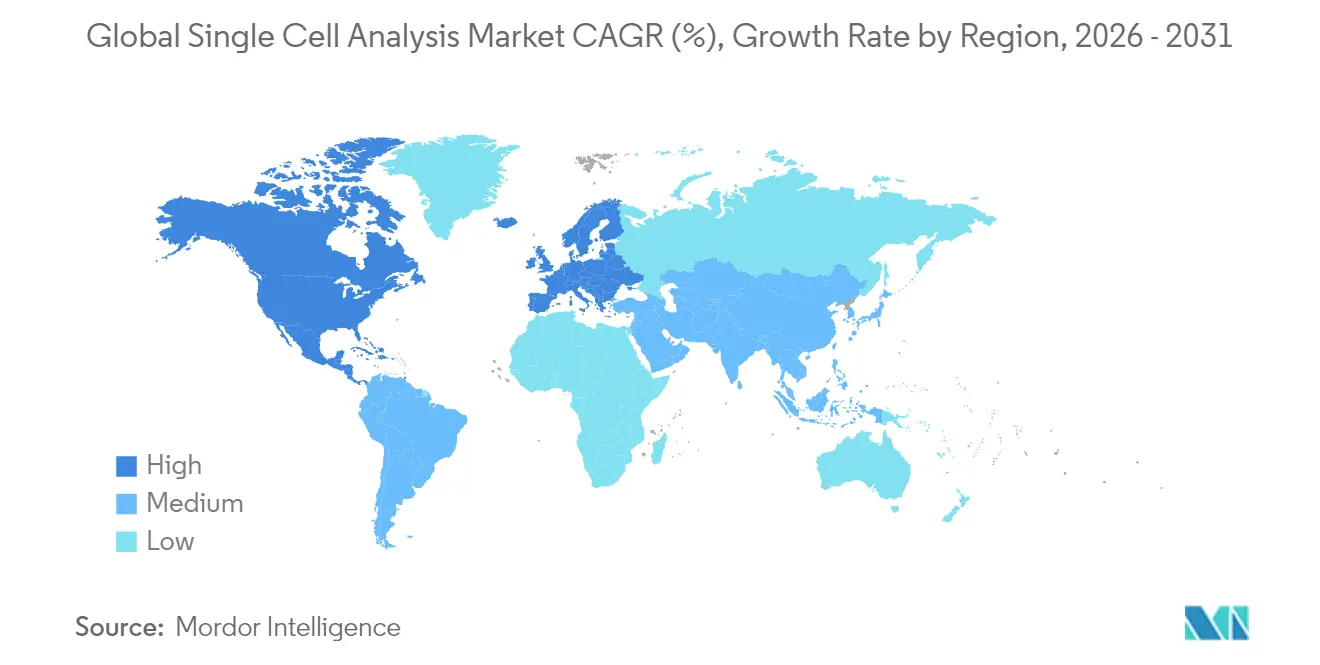
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 41,72 %, während für den asiatisch-pazifischen Raum zwischen 2026 und 2031 eine CAGR von 14,12 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Präzisions- und personalisierter Medizin | +2.5% | Nordamerika, Europa, weltweit | Langfristig (≥ 4 Jahre) |
| Multi-Omics-Finanzierung für Präzisionsonkologie | +1.8% | Nordamerika, Europa, aufstrebender asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Krebs- und immunvermittelte Erkrankungen | +1.2% | Weltweit, stärker in alternden Regionen | Langfristig (≥ 4 Jahre) |
| Staatliche und Risikokapitalinvestitionen | +1.5% | Nordamerika, Europa, China, Japan | Mittelfristig (2–4 Jahre) |
| KI-gestützte Bioinformatikplattformen | +0.9% | Zunächst entwickelte Märkte, danach weltweit | Kurzfristig (≤ 2 Jahre) |
| Integration räumlicher Transkriptomik | +1.5% | Nordamerika, Europa, fortgeschrittener asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung von Präzisions- und personalisierter Medizin
Klinische Programme stützen sich zunehmend auf Einzelzelltechnologien, um zelluläre Heterogenität aufzulösen, die Bulk-Omics-Ansätze einschränkt. Die Onkologie veranschaulicht diesen Wandel: Die Einzelzell-RNA-Sequenzierung identifiziert resistente Tumorzellklone und verfeinert die Auswahl der Immuntherapie, was zu einer Steigerung der Genauigkeit der Ansprechvorhersage um 35 % führt [1]Nationale Gesundheitsinstitute, "Programm zur Einzelzellanalyse," nih.gov. Die zunehmende Integration in Routineworkflows in großen Krebszentren positioniert den Markt für Einzelzellanalyse für eine nachhaltige langfristige Nachfrage.
Anstieg der Einzelzell-Multi-Omics-Finanzierung für die Präzisionsonkologie
Risikokapitalinvestitionen in Start-ups, die genomische, transkriptomische und proteomische Messwerte auf Einzelzellauflösung kombinieren, überstiegen im Jahr 2024 50 Milliarden USD. Plattformen, die gleichzeitige DNA-, RNA- und Proteinpanels aus einer einzelnen Zelle liefern, beschleunigen die Biomarkerentdeckung und Patientenstratifizierungspipelines und stärken die kurzfristige kommerzielle Akzeptanz.
Zunehmende Prävalenz von Krebs und immunvermittelten Erkrankungen
Das prognostizierte Wachstum der globalen Krebsinzidenz um 47 % bis 2040 verstärkt die Nachfrage nach präziser Tumorprofilierung. Einzelzellmethoden erkennen seltene onkogene oder Immunzellsubpopulationen, die herkömmliche Diagnostika übersehen, und verbessern die prognostische Genauigkeit auf 85 % in Melanomkohorten.
Steigende staatliche und Risikokapitalfinanzierung
Mehr als 500 Millionen USD an NIH-Zuschüssen und häufige private Finanzierungsrunden von über 100 Millionen USD beschleunigen die Produktkommerzialisierung und erweitern den Zugang zu fortschrittlichen Plattformen, hauptsächlich in Nordamerika, Europa, China und Japan.
Einführung KI-gestützter Bioinformatikplattformen
KI-Algorithmen automatisieren nun die Zelltypannotation und Trajektorienschlussfolgerung und bewältigen Terabyte-skalige Datensätze, die zuvor spezialisierte Bioinformatiker erforderten. Frühe Anwender berichten von Analysezeitverkürzungen von bis zu 70 % und reduzierten Engpässen bei der Entwicklung klinischer Assays.
Entstehung räumlicher Transkriptomikplattformen mit Integration von Bildgebung und RNA-Sequenzierung
Technologien, die den Gewebekontext beibehalten und gleichzeitig die Genexpression kartieren, beleuchten Tumor-Mikroumgebungs-Interaktionen, einen kritischen Faktor im Therapiedesign. Räumliche Workflows gewinnen in Onkologie- und Neurowissenschaftslaboratorien in den Vereinigten Staaten, Deutschland, Japan und China an Bedeutung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Wartungskosten | −1.5% | Schwellenmärkte am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Bioinformatikern | −1.2% | Asiatisch-pazifischer Raum und Naher Osten/Afrika besonders betroffen | Kurzfristig (≤ 2 Jahre) |
| Hürden bei der Einhaltung des Datenschutzes (DSGVO, HIPAA) für cloudbasierte Einzelzell-Repositorien | -0.9% | Europa und Nordamerika führend, globale Auswirkungen mit wachsenden grenzüberschreitenden Projekten | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei Datenverwaltung, Speicherung und Cybersicherheit | −0.8% | Weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Kapitalausgaben und Wartungskosten
Fortschrittliche räumliche Omics-Instrumente werden häufig zu Preisen über 500.000 USD angeboten, wobei jährliche Serviceverträge 10–15 % der Eigentumskosten hinzufügen. Hohe Verbrauchsmaterialpreise im Bereich von 500–2.000 USD pro Probe schränken die Einführung außerhalb gut finanzierter Zentren ein, insbesondere in Lateinamerika, Afrika und Teilen Südostasiens [2]Oxford Nanopore Technologies, "Capital Markets Day 2023 Präsentation," storyblok.com.
Mangel an ausgebildeten Bioinformatikern für Giga-skalige Datensätze
Zwei Drittel der Forschungseinrichtungen berichten von Rekrutierungsverzögerungen von mehr als sechs Monaten für Datenwissenschaftsstellen, was den Einsatz komplexer Einzelzellstudien behindert. Talentlücken sind in aufstrebenden asiatischen und Nahost-Zentren am ausgeprägtesten, was zu verstärkter Automatisierung und Online-Schulungsinitiativen führt [3]Nationale Bioinformatikinfrastruktur Schweden, "Strategischer Plan der NBIS 2025–2029," nbis.se .
Herausforderungen bei Datenverwaltung, Speicherung und Cybersicherheit
Experimente, bei denen 10.000 Zellen profiliert werden, können 500 GB Rohdaten erzeugen. Einrichtungen ohne robuste IT-Infrastruktur verzögern Projekte oder reduzieren den Durchsatz, insbesondere beim Umgang mit geschützten Patientendaten. Cloud-native Plattformen gewinnen an Beliebtheit, verursachen jedoch zusätzliche Abonnementkosten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Verbrauchsmaterialien sichern wiederkehrende UmsatzströmeDas Verbrauchsmaterialsegment machte im Jahr 2025 57,46 % des Umsatzes aus, da Laboratorien wiederholt Reagenzien, Chips und Assay-Kits kaufen, die für Routineworkflows unerlässlich sind. Die kontinuierliche Nachfrage nach Reagenzien zur Bibliotheksvorbereitung sichert vorhersehbare Einnahmen und verringert die Empfindlichkeit gegenüber makroökonomischen Schwankungen bei Instrumentierungsbudgets. Der Instrumentenverkauf, obwohl eine kleinere Basis, soll mit einer CAGR von 14,08 % wachsen, angetrieben durch Markteinführungen, die Multi-Omics-Messwerte in einzelnen Läufen kombinieren. Automatisierte Flüssigkeitshandhabungs- und Robotikmodule, die die Hochdurchsatzverarbeitung rationalisieren, steigern ebenfalls die Attraktivität von Investitionsgütern.
Hersteller von Verbrauchsmaterialien schwenken auf integrierte Workflow-Bundles um, die Reagenzien mit Software und technischem Support kombinieren und die Kundenbindung vertiefen. Unternehmen mit breitem Portfolio profitieren von Cross-Selling-Vorteilen, während Nischenreagenzlieferanten Partnerschaften für Komplettlösungsangebote anstreben. Die Marktgröße für Einzelzellanalyse im Bereich Instrumente soll sich rasch ausweiten, da räumliche Omics- und kombinierte DNA-RNA-Protein-Analysatoren von der Prototyp- zur kommerziellen Markteinführung übergehen.


Nach Technik:
Sequenzierung der nächsten Generation definiert analytische Möglichkeiten neuDie Durchflusszytometrie hielt im Jahr 2025 einen Umsatzanteil von 34,08 % aufgrund der etablierten Verbreitung in der klinischen Immunologie, der Transplantationsmedizin und in Laboren für Blutkrebserkrankungen. Kontinuierliche Verbesserungen bei Detektoren und Fluorophoren ermöglichen Panels mit mehr als 40 Parametern und steigern so den Nutzwert. Die Hochdurchsatzsequenzierung ist die am schnellsten wachsende Technik mit einer prognostizierten CAGR von 13,35 %, da sinkende Kosten pro Gigabase und Zell-Barcoding-Chemien eine hochinformative transkriptomische Profilierung ermöglichen. Im Einzelzellanalyse-Markt besetzen PCR, Mikroskopie, Massenspektrometrie, Mikrofluidik und RNA-FISH spezialisierte Nischen. Die massenspektrometriebasierte Einzelzellproteomik überbrückt die Lücke zwischen Transkript und Protein, während die räumliche Einzelzell-Transkriptomik Bildgebung mit Sequenzierung kombiniert, um Einblicke in das Mikroumfeld zu gewinnen.
Nach Zelltyp:
Menschliche Zellen dominieren klinische ForschungsanwendungenMenschliche Zellen lieferten im Jahr 2025 60,74 % des Umsatzes, was die direkte translationale Relevanz widerspiegelt. Onkologie, Neurologie und Immunologie sind stark auf patientenabgeleitete Proben angewiesen, um die Krankheitsheterogenität zu erfassen. Mikrobielle Einzelzellarbeit, die mit einer CAGR von 13,94 % voranschreitet, enthüllt Mikrobiomfunktionen bei metabolischen und entzündlichen Erkrankungen. Tiermodelle bleiben für präklinische Pipelines zentral, und Pflanzenzellstudien wachsen, obwohl kleiner, in der landwirtschaftlichen Biotechnologie. Verbesserte Konservierungs- und Isolierungsprotokolle erweitern den Durchsatz klinischer Humanproben und verringern die Lücken zwischen Labor und Patientenbett. Die dem Markt für Einzelzellanalyse zugeschriebene Marktgröße für mikrobielle Workflows soll anschwellen, da Chemien mit geringem Eingangsmaterial bakterielle Zellwandhürden überwinden.
Nach Workflow-Schritt:
Datenanalyse entwickelt sich zum kritischen EngpassDie eigentliche Einzelzellanalyse lieferte im Jahr 2025 45,63 % des Umsatzes und umfasst Zytometrie, Sequenzierung und Bildgebung. Das Segment Datenanalyse und -management expandiert jedoch mit einer CAGR von 13,55 %, da Laboratorien mit Tera-skaligen Datensätzen zu kämpfen haben. Cloud-gehostete Plattformen, die automatisierte Qualitätskontrolle, Clustering und Visualisierung bieten, ersetzen selbst entwickelte Pipelines. Fortschritte bei der Probenvorbereitung und Zellisolierung sind ebenfalls entscheidend; geschlossene Kartuschenssysteme reduzieren nun den manuellen Aufwand und die Variabilität und verbessern die Reproduzierbarkeit. Integrierte End-to-End-Plattformen sind ein wettbewerblicher Schwerpunkt, wobei gemeinsam entwickelte Lösungen die gesamte Workflow-Zeit auf unter 10 Stunden reduzieren.
Nach Anwendung:
Klinische Einführung beschleunigt sichDie Forschung dominierte im Jahr 2025 mit einem Anteil von 67,02 % und umfasst Onkologie, Stammzellbiologie, Immunologie und Neurowissenschaften. Klinische und medizinische Anwendungen expandieren mit einer CAGR von 13,82 %, da regulatorische Rahmenbedingungen reifen. Die Onkologiediagnostik führt die klinische Einführung an, angetrieben durch die Erkennung minimaler Resterkrankungen und die Überwachung des Immuntherapieansprechens. Pränatales Screening und Infektionskrankheits-Assays sind aufstrebende Teilsegmente. KI-gestützte Interpretation verkürzt die Lernkurve für Pathologen, die komplexe Multi-Omics-Signaturen bewerten. Der Markt für Einzelzellanalyse verlagert sich somit von der explorativen Wissenschaft hin zum routinemäßigen Patientenmanagement.
Nach Endnutzer:
Akademisch-industrielle Partnerschaften treiben Innovation voranAkademische Einrichtungen hielten im Jahr 2025 einen Umsatzanteil von 46,07 % und dienen als Zentren für frühe Einführung und Innovation. Biotech- und Pharmaunternehmen, die mit einer CAGR von 13,44 % wachsen, integrieren Einzelzellplattformen in Zielentdeckungs-, Lead-Optimierungs- und Patientenstratifizierungsstudien. Diagnostiklaboratorien nehmen schrittweise Einzelzell-Assays für die klinische Berichterstattung auf, insbesondere bei hämatologischen Malignomen. Auftragsforschungsorganisationen skalieren ihre Kapazitäten, um ausgelagerte Einzelzelldienstleistungen zu erbringen, und ermöglichen kleineren Unternehmen den Zugang zu fortschrittlichen Fähigkeiten ohne große Kapitalausgaben.
Geografische Analyse
Markt für Einzelzellanalyse in Nordamerika
Nordamerika trug 2025 mit 41,72 % zum Umsatz bei, unterstützt durch NIH-Förderung, ein dichtes Netzwerk von Krebszentren und den Hauptsitzen globaler Marktführer wie Thermo Fisher Scientific, Illumina und 10x Genomics. Das Engagement der FDA bei laborentwickelten Einzelzell-Diagnostika fördert die regulatorische Klarheit. Regionale Kooperationen zwischen akademischen Gesundheitssystemen und der Industrie beschleunigen translationale Entwicklungspipelines. Es wird erwartet, dass der Markt für Einzelzellanalyse in Nordamerika weiter wächst, da die Erstattungen für molekulare Diagnostika ausgeweitet werden.
Markt für Einzelzellanalyse im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 die höchste CAGR von 14,12 % verzeichnen. Chinas Initiativen zur Präzisionsmedizin, Japans ingenieurtechnische Stärken und Indiens wachsender Biotechnologiesektor stützen die Nachfrage. Nationale Forschungsförderungen und günstige Zulassungswege für In-vitro-Tests katalysieren die lokale Produktion von Verbrauchsmaterialien und Instrumenten. Regionale Regierungen investieren zudem in Cloud-Infrastruktur, um den Anforderungen des Datenmanagements gerecht zu werden.
Markt für Einzelzellanalyse in Europa, Südamerika und dem Nahen Osten
Europa hält einen beträchtlichen Marktanteil, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. Horizon-Europe-Förderungen treiben die multizentrische Forschung voran, während die In-vitro-Diagnostika-Verordnung die Anforderungen an Leistungsnachweise verschärft und damit die Produktentwicklung beeinflusst. Die kleinere, aber wachsende Akzeptanz im Nahen Osten und in Südamerika spiegelt die zunehmende Modernisierung des Gesundheitswesens und Genomüberwachungsprogramme wider. Die Überwindung von Kostenbarrieren und Qualifikationslücken wird das Adoptionsniveau in diesen aufstrebenden Regionen bestimmen.

Regulatorisches Umfeld
Die Regulierung mit Auswirkungen auf die Einzelzellanalyse umfasst die IVD-Aufsicht, Leitlinien für fortschrittliche Therapien und die Datenverwaltung. Im April 2026 veröffentlichte die US-amerikanische FDA einen Leitlinienentwurf zur Sicherheitsbewertung von Genom-Editing in Gentherapieprodukten des Menschen mittels Next-Generation-Sequenzierung, wodurch die Erwartungen an die Assay-Leistung, Bioinformatik und Off-Target-Bewertung bekräftigt werden, sofern Einzelzell- und andere NGS-Auswertungen die Charakterisierung unterstützen. Parallel dazu signalisierte die FDA eine flexiblere Haltung bei Chemie, Herstellung und Kontrolle (CMC) für Zell- und Gentherapien (Januar 2026), was den Fokus auf robuste analytische Methoden und Freigabespezifikationen, einschließlich sequenzierungsbasierter Ansätze, verstärkt.
Auch die Anforderungen an Standardisierung und Rückverfolgbarkeit werden in globalen Arbeitsabläufen strenger. Die ISO veröffentlichte ISO 23494-1:2026 zum Provenienzinformationsmanagement für biologisches Material und Daten, und ISO/TC 276 treibt ISO/DIS 25383 voran, um Anforderungen an Arbeitsablauf und Qualitätsbewertung für scRNA-seq zu definieren, was Anbieter zu klareren QC-Kennzahlen, Dokumentation und interoperabler Datenverarbeitung drängt. In den Vereinigten Staaten verstärkt die Gesetzgebungsaktivität, die biologische Daten als strategische Ressource behandelt (zum Beispiel der Vorschlag des Web of Biological Data Act von 2026), die Nachfrage nach konformen, prüfbaren Datenpipelines, die mit Datenschutz- und grenzüberschreitenden Datenübertragungsbeschränkungen im Einklang stehen (zum Beispiel Überlegungen zu DSGVO und HIPAA für Cloud-Repositorien).
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Einzelzellanalyse beginnt mit biologischen Proben (Mensch, Tier, Mikroorganismen und Pflanzen) und vorgelagerten Inputs wie Enzymen, Nukleotiden, Antikörpern, mikrofluidischen Verbrauchsmaterialien und Assay-Kits. Sie führt dann zu Instrumenten für Isolierung (Sortierung und Mikrofluidik), Messung (NGS, Zytometrie, Bildgebung und aufkommende Proteomik) sowie Software für Verarbeitung, Speicherung und Interpretation. Verbrauchsmaterialien bleiben der wiederkehrende Kauftreiber (57,46% Umsatzanteil im Jahr 2025), während Investitionskäufe zunehmend mit Servicevereinbarungen, Unterstützung bei der Workflow-Validierung und gebündelter Informatik kombiniert werden, um die Gesamtdurchlaufzeit zu verkürzen und die Reproduzierbarkeit zu verbessern.
Nachgelagert erfolgt der Vertrieb über Direktverkäufe an große akademische Zentren, Biopharma-Unternehmen und Krankenhauslabore sowie über Vertriebspartner für eine breitere geografische Reichweite. Die Serviceerbringung erfolgt auch über CROs und Kernlabore. Partnerschaften werden zunehmend genutzt, um angrenzende Ebenen des Stacks zu integrieren: 10x Genomics und Cleveland Clinic (Juni 2026) verknüpften Plattformen (Flex Apex und Xenium) mit Zugang zu klinischen Proben für Biomarker-Arbeiten, während ZEISS und EDGE Biotechnologies (April 2026) Bildgebungshardware mit KI-Analytik zur Unterstützung von Biopharma-F&E-Workflows verbanden. Eine ähnliche herstellerübergreifende Integration zeigt sich in räumlichen Transkriptomik-Workflows, die Assays von Takara Bio USA und Illumina kombinieren (vorgestellt im Februar 2026), sowie in analysegetriebenen Allianzen wie Waters und IMU Biosciences (Juni 2026), die Einzelzelltechnologien mit KI-gestützter Immun-Kartierung verbinden, was Informatik, Automatisierung und klinische Validierung als zentrale Engpässe und Differenzierungsmerkmale unterstreicht.
Wettbewerbslandschaft
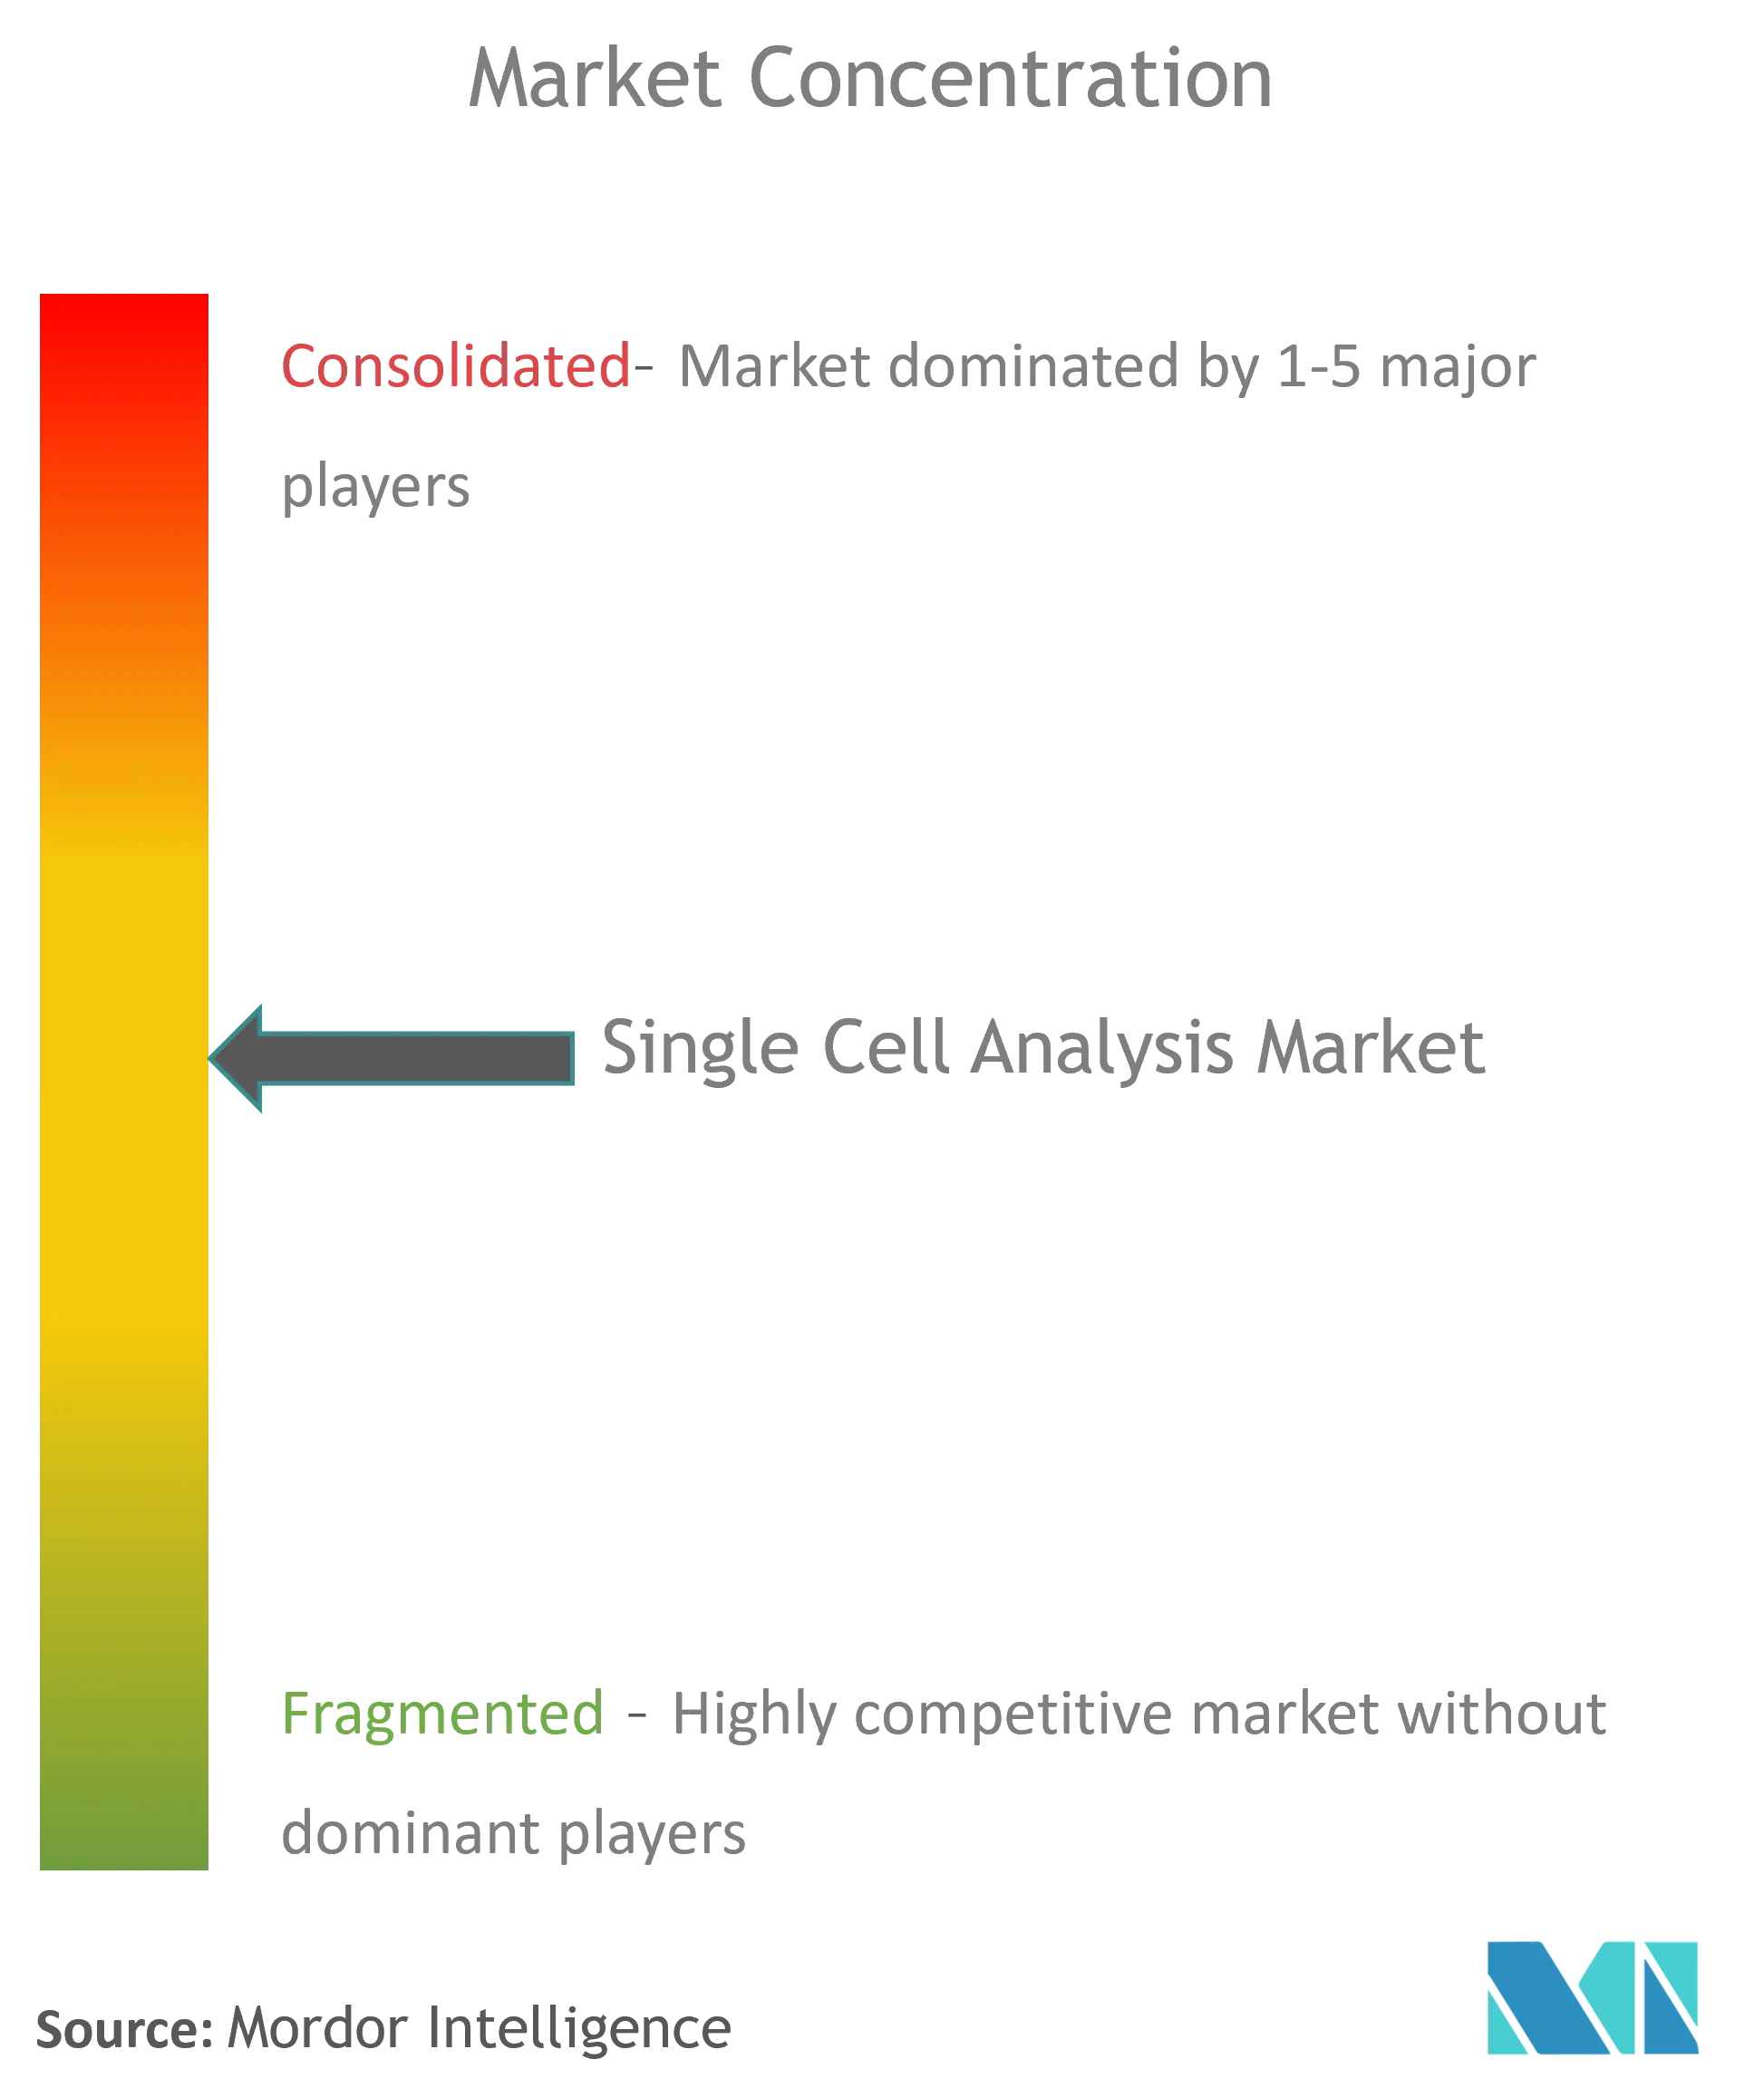
Der Markt für Einzelzellanalyse ist mäßig konzentriert. Diversifizierte Instrumentierungsunternehmen – Thermo Fisher Scientific, Becton Dickinson und Illumina – kombinieren breite Portfolios mit globalem Vertrieb, während Spezialisten wie 10x Genomics und Parse Biosciences sich auf Hochdurchsatz-Multi-Omics- und räumliche Lösungen konzentrieren.
Die Akquisitionstätigkeit bleibt lebhaft; Qiagens Kauf von Genoox im Jahr 2023 erweiterte die klinisch-genomischen Fähigkeiten. Die Wettbewerbsdifferenzierung konzentriert sich auf integrierte Workflows von der Probenvorbereitung bis zur KI-gestützten Interpretation.
KI-Softwareentwickler und Cloud-Anbieter sind neue Marktteilnehmer, die mit Assay-Anbietern zusammenarbeiten, um Datenengpässe zu bewältigen. Chancen bestehen für Entwickler kostenoptimierter, klinisch-tauglicher Assays für die Onkologie- und Infektionskrankheitsdiagnostik.
Einzelzellanalyse Branchenführer
Bio-Rad Laboratories Inc.
Illumina Inc.
Beckman Coulter Inc. (Danaher Corporation)
Becton, Dickinson, and Company
Fluidigm Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Einzelzellanalyse-Markt
- Thermo Fisher Scientific
- Beckton Dickinson
- Illumina
- Beckton Dickinson
- 10x Genomics Inc.
- Agilent Technologies
- Bio-Rad Laboratories
- QIAGEN
- Merck KGaA (MilliporeSigma)
- Fluidigm Corp. (Standard BioTools)
- GE HealthCare Technologies Inc.
- Promega
- Takara Bio
- Oxford Nanopore Technologies plc
- PerkinElmer Inc. (Revvity)
- Cytek Biosciences Inc.
- Sartorius AG (Cellenion)
- Parse Biosciences
- Mission Bio Inc.
- BGI Genomics Co. Ltd.
- Dolomite Bio (Blacktrace)
- Menarini
- Sysmex
- NanoString Technologies Inc.
- BioSkryb Genomics

Marktchancen und Zukunftsaussichten
Klinische Translation und die Skalierung von Arbeitsabläufen schaffen einen klaren Weißraum für automatisierte, standardisierte End-to-End-Angebote, die Arbeitsaufwand, Durchlaufzeit und Analyseaufwand reduzieren. Ein konkretes Signal ist die Marktverschiebung hin zu massiv skalierten Studiendesigns, die durch automatisierungskompatible Formate ermöglicht werden, wie zum Beispiel das 10x Genomics-Chromium Flex der nächsten Generation (Oktober 2025), positioniert für Hochdurchsatz-Profiling mit Platten und Automatisierung. Diese Richtung steht im Einklang mit anhaltenden Einschränkungen, die von Endanwendern genannt werden, darunter der Mangel an geschultem Bioinformatik-Personal und Herausforderungen im Datenmanagement, was Chancen für Anbieter unterstützt, die Instrumente, Verbrauchsmaterialien und KI-gestützte Analyse in validierten Pipelines bündeln.
Regulatorische Aktivitäten und Normungsarbeit unterstützen zudem die Kommerzialisierung klinischer Einzelzell- und räumlicher Auswertungen, insbesondere dort, wo NGS und komplexe Bioinformatik zentral für Behauptungen sind. Der FDA-Leitlinienentwurf zur NGS-basierten Sicherheitsbewertung für Genom-Editing in Gentherapieprodukten (April 2026) sowie die ISO-Arbeiten zu Provenienz und scRNA-seq-Standardisierung (ISO 23494-1:2026 und ISO/DIS 25383 unter ISO/TC 276) erhöhen die Nachfrage nach rückverfolgbarer Dokumentation von der Probe bis zum Ergebnis, QC-Rahmenwerken und interoperabler Datenverarbeitung. Auf technologischer Seite bewegt sich der Markt in Richtung Multi-Omics- und räumlicher Lösungen mit stärkeren Software-Ökosystemen, was sich in Markteinführungen wie Illumina Connected Multiomics (Januar 2026) und der Illumina StrataMap Spatial Solution (Juni 2026) zeigt und Chancen für Plattformanbieter und spezialisierte Softwareunternehmen schafft, die Datenschutz-, Cybersicherheits- und standortübergreifende Harmonisierungsanforderungen für multizentrische translationale Programme erfüllen können.
Recent Industry Developments in Einzelzellanalyse-Markt
- Juni 2026: Illumina brachte die StrataMap Spatial Solution als End-to-End-sequenzierungsbasierte räumliche Transkriptomik-Plattform mit Einzelzellauflösung auf den Markt. Die Markteinführung stärkt Illuminas Position bei räumlichen Workflows, indem sie Assays mit einem integrierten Ökosystem verbindet, das über Forschungs- und translationale Umgebungen hinweg skalierbar ist.
- Oktober 2025: Becton, Dickinson and Company ging eine mehrjährige Zusammenarbeit mit Opentrons Labworks ein, um robotergestützte Flüssigkeitshandhabung in das BD Rhapsody HT Xpress System für automatisierte Einzelzell-Multiomics-Workflows zu integrieren. Die Partnerschaft zielt auf höheren Durchsatz und Standardisierung ab und bekräftigt die Automatisierung als Wettbewerbsanforderung für groß angelegte Einzelzellprogramme.
- Juni 2024: Bio-Rad Laboratories brachte das ddSEQ Single-Cell 3 RNA-Seq Kit zusammen mit der Analysesoftware Omnition v1.1 für die Erforschung der Genexpression auf Einzelzellebene auf den Markt. Die Bündelung von Chemie mit Analysewerkzeugen unterstützt eine engere Kontrolle des Arbeitsablaufs und hilft Anbietern, den Verbrauchsmaterialabsatz zu sichern, während Anwender sequenzierungsbasierte Einzelzellstudien ausweiten.


Einzelzellanalyse-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Einzelzellanalyse-Markt umfasst Umsätze aus Werkzeugen und Arbeitsabläufen, die zur Isolierung, Verarbeitung und Messung biologischer Signale auf der Ebene einzelner Zellen eingesetzt werden – sowohl in der Forschung als auch, soweit anwendbar, im klinischen Bereich.
Ausschlüsse aus dem Umfang: Bulk- oder populationsbasierte Assays, die nur gemittelte Signale über viele Zellen hinweg ohne Einzelzellauflösung berichten, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Verbrauchsmaterialien
- Instrumente
- Nach Technik
- Durchflusszytometrie
- Sequenzierung der nächsten Generation
- Polymerasekettenreaktion (PCR)
- Mikroskopie
- Massenspektrometrie
- Mikrofluidik
- RNA-FISH
- Andere Techniken
- Nach Zelltyp
- Menschliche Zellen
- Tierische Zellen
- Mikrobielle Zellen
- Pflanzliche Zellen
- Nach Workflow-Schritt
- Probenvorbereitung
- Zellisolierung und -sortierung
- Einzelzellanalyse
- Datenanalyse und -management
- Nach Anwendung
- Forschungsanwendungen
- Stammzellforschung
- Neurowissenschaften
- Immunologie
- Onkologie
- Mikrobiologie
- Andere Forschungsanwendungen
- Medizinische / klinische Anwendungen
- Pränataltests
- In-vitro-Fertilisation
- Diagnostik von Infektionskrankheiten
- Onkologiediagnostik
- Forschungsanwendungen
- Nach Endnutzer
- Akademische und Forschungslaboratorien
- Biotechnologie- und Pharmaunternehmen
- Krankenhaus- und Diagnostiklaboratorien
- Auftragsforschungsorganisationen (CROs)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit der Erfassung der installierten Forschungsbasis und der Testaktivitäten, die die Nachfrage nach Einzelzell-Arbeitsabläufen antreiben. Wir beziehen uns auf öffentliche Quellen, darunter die Förderdatenbanken der US-amerikanischen National Institutes of Health (NIH), die US-amerikanische Food and Drug Administration (FDA) für relevante klinische und diagnostische Zusammenhänge, die Weltgesundheitsorganisation für Signale zur Krankheitslast sowie OECD- oder Weltbankindikatoren für die Forschungs- und Entwicklungsintensität und die Gesundheitsausgaben.
Um die Aktivitäten in einen praktischen Nachfragepool zu übersetzen, analysieren wir begutachtete Fachzeitschriften aus den Bereichen Genomik und Zellbiologie, um Muster der Technikübernahme zu verstehen, Patentdatenbanken zur Verfolgung des Innovationstempos sowie Materialien von Branchenverbänden oder Konferenzen, die Instrumentenplatzierungen und Workflow-Trends zusammenfassen. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen werden ebenfalls genutzt, um wichtige Produktzyklen und Preisentwicklungen zeitlich einzuordnen, unterstützt durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentanalysen, wo dies sinnvoll ist. Diese Quellen sind illustrativ; zusätzliche öffentliche Referenzen wurden ebenfalls verwendet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Annahmen zu Übernahme und Preisgestaltung zu überprüfen, die sich aus öffentlichen Daten allein nur schwer ableiten lassen. Wir sprechen mit Werkzeugherstellern, Reagenzien- und Verbrauchsmateriallieferanten, Software- und Dienstleistungsanbietern sowie Endnutzern wie akademischen Laboren, Biotechnologie-Teams und krankenhausgebundenen Forschungsgruppen in den wichtigsten Regionen. Anschließend überprüfen wir größere Abweichungen, bevor wir die Eingaben abschließen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | Führungskräfte der obersten Ebene (CXOs): 14 % | Asien-Pazifik: 48 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 41 % | Europa, Naher Osten und Afrika (EMEA): 30 % |
| Kleinere Akteure: 17 % | Manager: 45 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Ansatzes, bei dem Förderniveaus, Testintensität in Krankheitsbereichen mit hohem Bedarf und Laborkapazitätsindikatoren verwendet werden, um die adressierbare Nachfrage nach Einzelzell-Arbeitsabläufen nach Region zu rekonstruieren. Sobald der Nachfragepool gebildet ist, wird er mithilfe von Eingaben wie Trends bei der Instrumentenplatzierung, durchschnittlichem Verbrauchsmaterialumsatz pro Instrument, typischen Laufvolumina für wichtige Assays und durchschnittlichen Verkaufspreisbereichen nach Workflow-Typ in Umsatz umgerechnet.
Um die Gesamtwerte zu verankern, werden die Ergebnisse durch selektive Bottom-up-Näherungen abgeglichen, darunter stichprobenartige Umsatzaufteilungen von Lieferanten, Kanal-Feedback zu jährlichen Stückzahlbewegungen sowie Preis-mal-Volumen-Überprüfungen für gängige Verbrauchsmateriallinien. Wenn Querprüfungen eine konsistente Lücke aufzeigen, wird das Modell angepasst. Für die Prognose wird eine Szenarioanalyse rund um die wichtigsten Wachstumshebel durchgeführt, die durch interviewbasierte Konsensmeinungen zu Übernahmegeschwindigkeit, Preisentwicklung und dem Tempo neuer Workflow-Einführungen informiert wird. Wo die Bottom-up-Sicht für kleinere Länder oder neuere Anwendungen unvollständig ist, werden Lücken mithilfe von Proxy-Indikatoren wie Forschungsausgaben, Publikationsintensität und Skalierung der installierten Basis geschlossen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch interne Überprüfungsrunden und Querprüfungen anhand unabhängiger Signale validiert, darunter Förderrichtungen, Publikationsvolumen und das Tempo instrumentenbezogener Ankündigungen. Wenn das Modell Sprünge erzeugt, die nicht mit diesen Signalen übereinstimmen, werden die Annahmen erneut geöffnet und bei Bedarf werden Experten erneut kontaktiert, um zu bestätigen, ob eine Verschiebung real oder zeitlich bedingt ist.
Vor der Freigabe werden regionale Gesamtwerte auf Währungskonsistenz, Doppelzählungen bei Werkzeugen und Verbrauchsmaterialien sowie auf Jahres-zu-Jahres-Bewegungen überprüft, die nicht mit den Übernahmewirklichkeiten übereinstimmen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie größeren regulatorischen Änderungen oder großen Produktzyklusrücksetzungen. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, damit die Kunden eine aktualisierte Sichtweise erhalten.
Einzelzellanalyse-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die Einzelzellanalyse können stark voneinander abweichen, da Studien nicht immer dieselben Umsatzlinien berücksichtigen und die Annahmen zu Basisjahr und Wechselkurs variieren können. Unterschiede entstehen auch dadurch, wie jedes Modell den Verbrauchsmaterialumsatz, Dienstleistungen und Software behandelt, die in breiteren Budgets für Laborwerkzeuge der Biowissenschaften enthalten sind.
Belege wie der Anstieg von 2025 auf 2026 auf der Berichtsseite sowie regionale Wachstumsmuster, die mit Übernahme- und Fördersignalen übereinstimmen, werden verwendet, um Mordor Intelligence an einem wiederholbaren Nachfragepool zu verankern, anstatt an breiten Gesamtausgaben für Biowissenschaften.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,28 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 4,89 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und ein anderes Wachstumsfenster; der Umfang scheint die klinische und diagnostische Nutzung stärker zu gewichten, was die Preis- und Übernahmeannahmen im Vergleich zu einem forschungsgetriebenen Nachfrageaufbau verschieben kann. |
| Branchenpublikation B | 3,81 Milliarden USD (2025) | Engere Umsatzerfassung in der Praxis, da Teile von Software und Dienstleistungen als optional oder eingebettet unter breiteren Kategorien für Laborinformatik und Dienstleistungen behandelt werden können, was den gezählten Gesamtwert reduziert. |
Die Streuung der Werte erklärt sich hauptsächlich durch Umfangsgrenzen und die Art und Weise, wie jede Studie Aktivitäten in Umsatz umrechnet, insbesondere hinsichtlich der Verbrauchsmaterialintensität und dessen, was als eigenständige Einzelzell-Workflow-Ausgaben gezählt wird. Indem die Nachfragetreiber explizit gehalten und anschließend mit Lieferanten- und Kanal-Realitätsprüfungen abgeglichen werden, bleibt die endgültige Zahl auf Eingaben zurückführbar, die überprüft und aktualisiert werden können, ohne das gesamte Modell neu zu erstellen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für Einzelzellanalyse?
Die Größe des globalen Marktes für Einzelzellanalyse soll im Jahr 2026 einen Wert von 5,96 Milliarden USD erreichen und mit einer CAGR von 12,92 % bis 2031 auf 10,95 Milliarden USD wachsen.
Welche Faktoren treiben das schnelle Wachstum des Marktes für Einzelzellanalyse an?
Die Einführung der Präzisionsmedizin, die steigende Krebsinzidenz und eine nachhaltige öffentliche und private Finanzierung sind die primären Wachstumskatalysatoren, die den Markt auf eine CAGR von 12,92 % bis 2031 zusteuern lassen.
Wer sind die wichtigsten Akteure im globalen Markt für Einzelzellanalyse?
Bio-Rad Laboratories Inc., Illumina Inc., Beckman Coulter Inc. (Danaher Corporation), Becton, Dickinson, and Company und Fluidigm Corporation sind die wichtigsten Unternehmen, die im globalen Markt für Einzelzellanalyse tätig sind.
Warum ist der asiatisch-pazifische Raum der am schnellsten wachsende regionale Markt?
Große staatliche Präzisionsmedizinprogramme, eine expandierende Forschungsinfrastruktur und günstige Zulassungswege treiben den asiatisch-pazifischen Raum mit einer prognostizierten CAGR von 14,12 % voran.
Welche Region hat den größten Anteil am globalen Markt für Einzelzellanalyse?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil am globalen Markt für Einzelzellanalyse.
Seite zuletzt aktualisiert am:



