
Marktgröße und Marktanteil für industrielle elektrische Komponenten in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktgröße (2026) | 3.32 Milliarden US-Dollar |
| Marktgröße (2031) | 4.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.49 % |
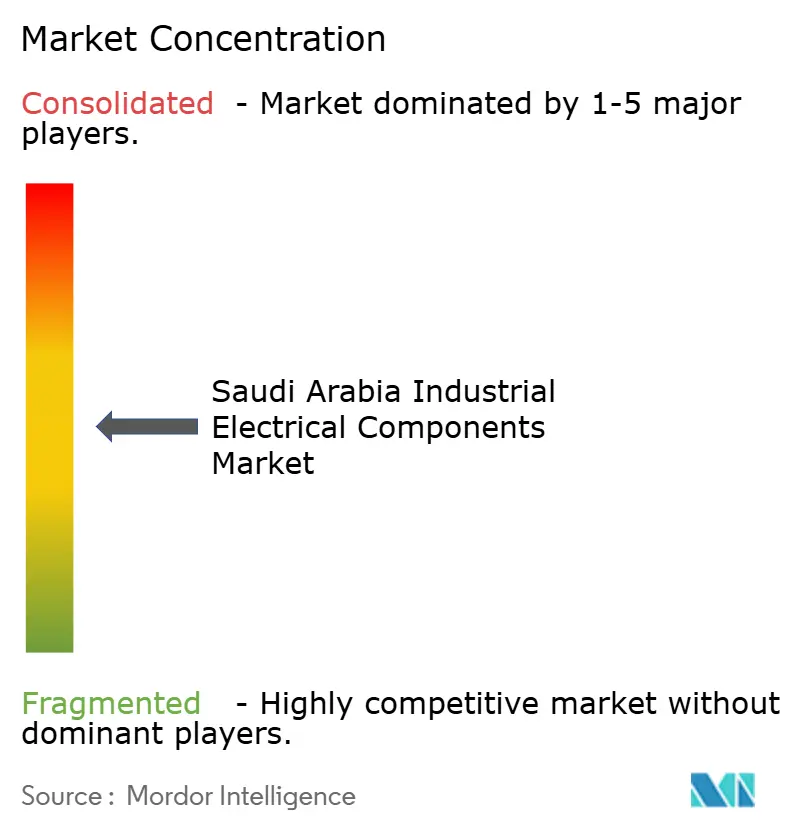
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für industrielle elektrische Komponenten in Saudi-Arabien durch Mordor Intelligence
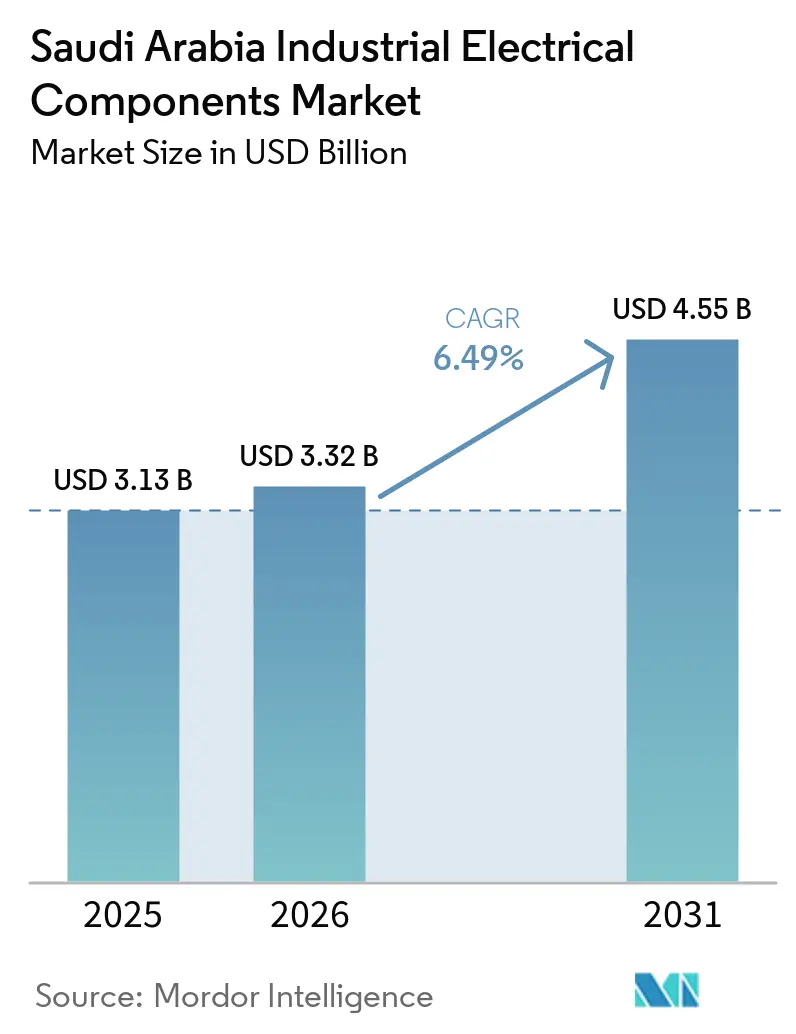
Die Marktgröße des saudi-arabischen Marktes für industrielle elektrische Komponenten wurde im Jahr 2025 auf 3,13 Milliarden USD geschätzt und soll von 3,32 Milliarden USD im Jahr 2026 auf 4,55 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,49 % während des Prognosezeitraums (2026–2031).
Megaprojekte im Rahmen der Vision 2030, Mandate zur Netzdigitalisierung und souveräne Fertigungsziele steigern die Basisnachfrage, während der Aufbau von Rechenzentren neue Anforderungen an die Energiequalität einführt, die intelligente Schaltanlagen begünstigen.[1] Anforderungen an lokale Wertschöpfung im Rahmen von IKTVA verändern die Beschaffungsmodelle, da Versorgungsunternehmen eine saudische Wertschöpfungsquote von 70 % verlangen und damit regionalen Herstellern Raum zur Skalierung neben multinationalen Unternehmen bieten. Gleichzeitig beschleunigt der schrittweise Rollout von intelligenten Messgeräten und der Automatisierung von Umspannwerken die Ersatzzyklen für herkömmliche elektromechanische Geräte.[2] Das Lieferkettenengagement bei Kupfer und kornorientiertem Stahl bleibt das wichtigste Kostenrisiko, jedoch mindern Maßnahmen zur vertikalen Integration – wie das Kupferstabwerk von Elsewedy Electric in Yanbu – Preisschwankungen.
Wichtigste Erkenntnisse des Berichts
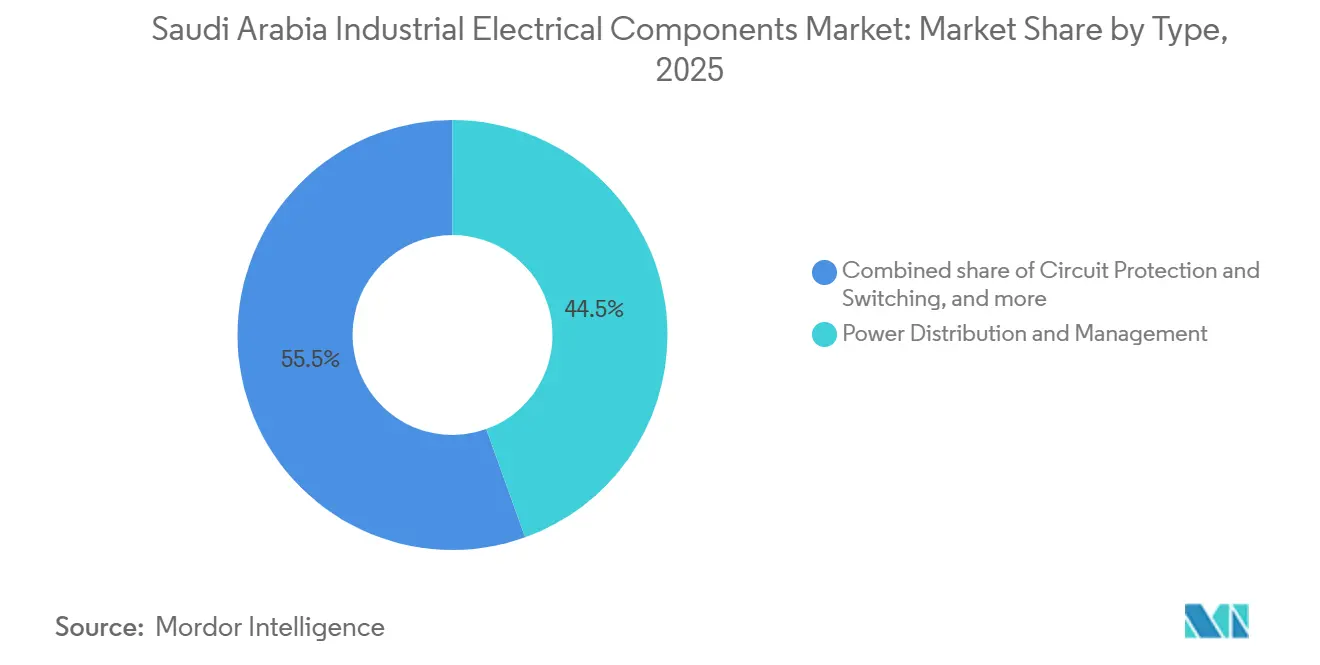
- Nach Typ führte Energieverteilung und -management mit einem Umsatzanteil von 44,5 % im Jahr 2025, während Schutz- und Schaltgeräte bis 2031 eine CAGR von 7,6 % verzeichnen.
- Nach Spannungsklasse hielten Niederspannungsanlagen 50,1 % der Nachfrage im Jahr 2025, doch Hoch- und Höchstspannungsanlagen werden bis 2031 voraussichtlich mit einer CAGR von 8,1 % wachsen.
- Nach Installationsumgebung dominierten Innenanlagen mit einem Anteil von 79,9 % im Jahr 2025; Außenanlagen wachsen bis 2031 mit einer CAGR von 7,7 %.
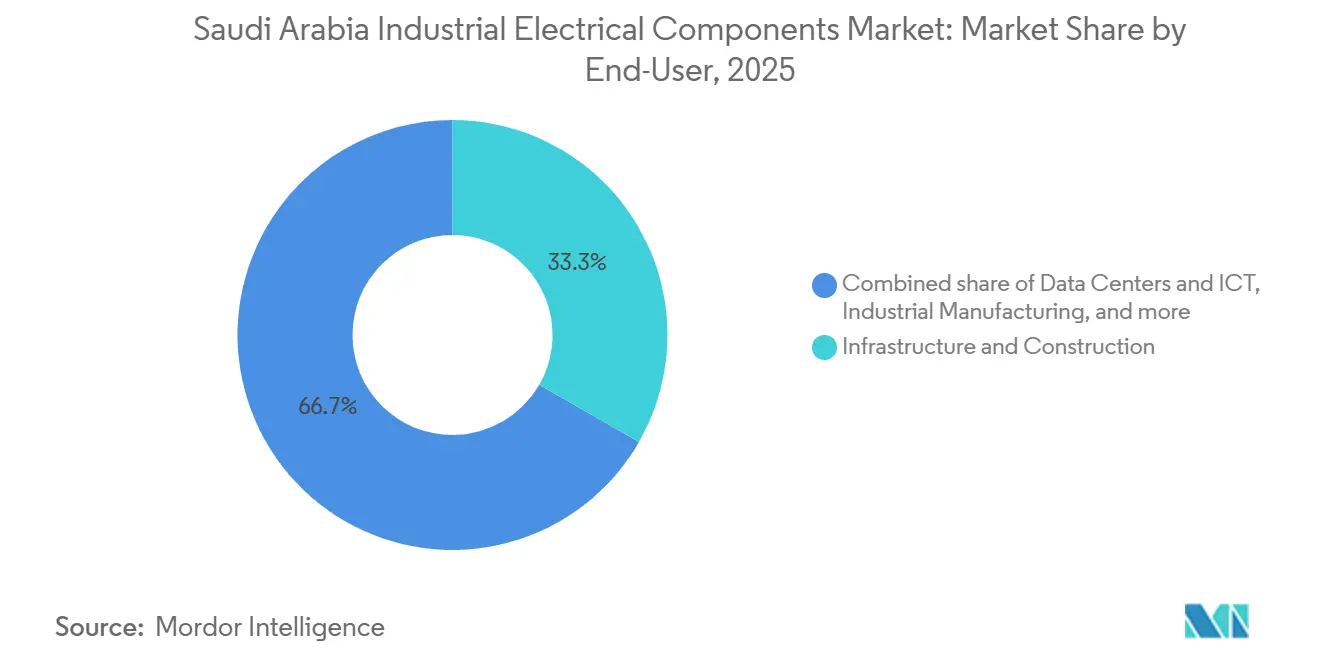
- Nach Endverbraucher absorbierte Infrastruktur und Bauwesen 33,3 % des Umsatzes im Jahr 2025, während Rechenzentren und IKT die schnellste CAGR von 9,5 % bis 2031 aufweisen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke für industrielle elektrische Komponenten in Saudi-Arabien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Pipeline der Megaprojekte der Vision 2030 | 1.8% | National, konzentriert in NEOM, Rotes Meer, Qiddiya, Diriyah Gate, mit Ausstrahlungseffekten auf Tabuk und die westlichen Regionen | Mittelfristig (2–4 Jahre) |
| Netzdigitalisierung und Rollout intelligenter Messgeräte durch die Saudi Electricity Company | 1.5% | National, mit frühen Gewinnen in den Ballungsräumen Riad, Dschidda, Dammam, ausgeweitet auf 500 ländliche Gemeinden | Kurzfristig (≤ 2 Jahre) |
| Boom bei Rechenzentren (Hyperscale und Colocation) | 1.4% | National, verankert in NEOM, Riad, Dschidda, mit aufkommenden Clustern in der Östlichen Provinz | Mittelfristig (2–4 Jahre) |
| Exportzentren für Wasserstoff und grünes Ammoniak | 1.2% | NEOM, Ras Al-Khair, Industriestadt Jubail, mit Übertragungsinfrastruktur bis zur nördlichen Grenzregion | Langfristig (≥ 4 Jahre) |
| Lokalisierung im Königreich (IKTVA und Made-in-Saudi) Vorstoß | 1.1% | National, mit Fertigungsclustern in der Industriestadt Riad, Yanbu, Jubail, zweite Industriestadt Dammam | Mittelfristig (2–4 Jahre) |
| Ausbau der Kapazitäten in der nachgelagerten Petrochemie und der Midstream-Gasverarbeitung | 0.9% | Östliche Provinz (Jafurah, Jubail, Ras Al-Khair), mit ergänzender Infrastruktur in den nördlichen und zentralen Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Pipeline der Megaprojekte der Vision 2030
Das 500-Milliarden-USD-Programm NEOM, die 170 km lange lineare Stadt „The Line” und der Unterhaltungscluster Qiddiya lösen mehrjährige Beschaffungswellen aus, die Lieferanten belohnen, die in der Lage sind, Bestände in Wüsten- und Küstenstandorten vorzuhalten.[3] Die 400-MW-Solaranlage des Roten-Meer-Projekts in Kombination mit einem 1,3-GWh-Speicher, der 2024 in Betrieb genommen wurde, verdeutlicht den Bedarf an bidirektionalen Wechselrichtern und Echtzeit-Netzsteuerungen.[4] Diriyah Gate spezifiziert einheitliche IP-Gebäudeautomations-Backbones und beschleunigt die Einführung von Ethernet-fähigen Schützen und IoT-Sensoren. Die stärkste Beschaffungsauswirkung erwartet man in den Jahren 2027–2028, wenn der Tiefbau in die Ausbauphase übergeht, was den Markt für industrielle elektrische Komponenten in Saudi-Arabien in diesen Jahren ankurbelt. Automatisierte Kräne im Hafen von NEOM, die ausschließlich mit erneuerbaren Energien betrieben werden, ersetzen Dieselgeneratoren und erfordern redundante USV-Systeme, was Lieferanten zu modularen Architekturen drängt.
Netzdigitalisierung und Rollout intelligenter Messgeräte durch die Saudi Electricity Company
Die Saudi Electricity Company installierte bis 2024 10 Millionen intelligente Messgeräte und strebt bis 2025 eine Netzautomatisierung von 40 % an, was einen raschen Ausbau von Schutzrelais und SCADA vorantreibt. Kapitalaufwendungen von 60 Milliarden SAR im Jahr 2024 und 47,4 Milliarden SAR im ersten Halbjahr 2025 priorisierten die Verteilungsautomatisierung und digitale Umspannwerke. Der Auftrag an Siemens im Wert von 2,3 Milliarden SAR bringt Edge-Computing-Umspannwerke, die ungeplante Ausfälle um 25 % reduzieren. Der Vertrag von ABB im Wert von 1,9 Milliarden SAR führte modulare Schutzrelais ein, die die Inbetriebnahmezeit um 30 % verkürzen. Der kurzfristige Aufschwung endet, sobald die Saudi Electricity Company ihr Automatisierungsziel für 2025 erreicht, aber der anschließende Plan zur Erreichung einer Abdeckung von 70 % bis 2030 hält den Markt für industrielle elektrische Komponenten in Saudi-Arabien auf einem stetigen Ersetzungspfad.
Boom bei Rechenzentren
Das Engagement von AWS in Höhe von 5,3 Milliarden USD, die 5-Milliarden-USD-Anlage von DataVolt in NEOM und eine umfassendere Pipeline von 21 Milliarden USD erfordern eine Betriebszeit von 99,999 % mit N+2-Redundanz. Jede Hyperscale-Halle verbraucht 20–50 MW und benötigt Schaltanlagen mit Oberschwingungsfilterung sowie intelligente Stromverteilungseinheiten mit Messung je Steckdose. Google und Microsoft prüfen Colocation-Optionen in Riad und Dschidda, was Bestellungen für flüssigkeitsgekühlte Sammelschienen ankurbelt, die die Kupfermasse um 40 % reduzieren. Die mittelfristige Nachfrage erreicht 2026–2028 ihren Höhepunkt, wenn Betreiber Notstromdieselgeneratoren und 15-minütige Überbrückungsbatteriespeicher in Betrieb nehmen und damit den Markt für industrielle elektrische Komponenten in Saudi-Arabien weiter stärken. ENOWA integriert 4 GW erneuerbarer Energien plus eine Elektrolyse-Last von 2 GW und macht NEOM zu einem Experimentierfeld für Algorithmen zur synthetischen Trägheit, die zukünftige Rechenzentrumsentwürfe prägen werden.
Exportzentren für Wasserstoff und grünes Ammoniak
Die NEOM-Grüner-Wasserstoff-Anlage mit einer Kapazität von 600 Tonnen pro Tag, die 2026 in Betrieb geht, zieht eine Elektrolyselast von 2 GW auf sich und erfordert Hochstromrichter und explosionsgeschützte Gehäuse. ACWA Power und Air Products treiben weitere Projekte voran, die Mittelspannungsantriebe für Kompressorstränge mit Dauerbetrieb benötigen. Elektrolyseur-Stacks schaffen eine Nische für Gleichstrom-Schaltanlagen und Festkörper-Leistungsschalter mit einer Bemessung von 10 kA ohne Lichtbogen. Das langfristige Aufwärtspotenzial erstreckt sich über 2031 hinaus, da die Kapazität auf 4 Millionen Tonnen Wasserstoff ansteigt und die Branche für industrielle elektrische Komponenten in Saudi-Arabien über das Jahrzehnt hinaus stärkt. Die Einhaltung von IECEx- und ATEX-Vorschriften schränkt den Lieferantenkreis auf Unternehmen mit Produktlinien der Zone 1 und Zone 2 ein und festigt die Preissetzungsmacht.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Preisvolatilität bei Rohstoffen (Kupfer, Stahl) | -0.9% | Global, mit gravierenden Auswirkungen auf saudische Importe von Transformatoren, Kabeln, Sammelschienen und Schaltanlagengehäusen | Kurzfristig (≤ 2 Jahre) |
| Schocks bei globalen Lieferketten-Durchlaufzeiten | -0.7% | Global, betrifft große Leistungstransformatoren und gasisolierte Schaltanlagen, mit Engpässen bei kornorientiertem Elektroband, Durchführungen und Stufenschaltern | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel im Bereich Mittelspannung bei Installation und Betrieb sowie Instandhaltung | -0.6% | National, am stärksten in abgelegenen Projektstandorten (NEOM, Nördliche Grenzregion, ländliche Elektrifizierungszonen) und spezialisierten Segmenten (BESS, HVDC) | Mittelfristig (2–4 Jahre) |
| SF₆-freie Normen machen veraltete Bestände obsolet | -0.4% | National, mit konzentrierten Auswirkungen auf Versorgungsunternehmen und Industrieanlagen, die SF₆-basierte Schaltanlagenbestände halten, in Übereinstimmung mit den EU-Ausstiegszeitplänen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Rohstoffen
Kupfer erreichte im Mai 2024 einen Höchststand von 10.845 USD pro Tonne, bevor es um 15 % fiel, was die Margen für Transformatoren und Kabel um bis zu 12 Prozentpunkte drückte. Kornorientierter Elektrostahl verdoppelte sich auf 2.800 USD pro Tonne, da chinesische Stahlwerke die Lieferungen auf Elektromotoren umlenkten und damit die Hersteller von Transformatorkernen unter Druck setzten. Die vertikale Kupferstablinie von Elsewedy Electric in Yanbu sichert die Kosten ab, aber kleinere Hersteller ohne Integration verzögern Expansionen. Stahlzölle erhöhten die Preise für Gehäuse und Sammelschienen um 10–15 %, was Versuche mit Aluminiumlegierungen anregte, die jedoch Herausforderungen bei der Leitfähigkeit haben.
Schocks bei globalen Lieferketten-Durchlaufzeiten
Die Lieferzeit für große Leistungstransformatoren beträgt nun 120–210 Wochen, gegenüber 52–78 Wochen im Jahr 2020, da Kernstahl, Durchführungen und Stufenschalter allesamt unter Engpässen leiden. Die Saudi Electricity Company bestellt 132-kV- und 380-kV-Einheiten nun vier Jahre im Voraus vor, bindet damit 400 Millionen USD an Betriebskapital und riskiert eine Spezifikationsveralterung. Gasisolierte Schaltanlagen sehen sich mit SF₆-Knappheit und teureren Fluoronitril-Ersatzstoffen konfrontiert. Der SAR-1,2-Milliarden-HVDC-Vertrag von Hitachi Energy enthält 18-monatige Lieferklauseln, die parallele Tiefbauarbeiten erzwingen und die Finanzierungskosten um 12 % erhöhen. Modulare Mehrtransformator-Designs entstehen, aber der Platzbedarf wächst um 20–25 %, ein unbequemer Kompromiss in dicht besiedelten städtischen Umspannwerken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Transformatoren sichern Umsatz, Schutzgeräte beschleunigen sich
Transformatoren und verwandte Energieverteilungsanlagen machten im Jahr 2025 44,5 % des Umsatzes aus, da die SAR-60-Milliarden-Netzerweiterung der Saudi Electricity Company und die NEOM-Mikronetze große Hochspannungstransformatoren verlangten. Schutz- und Schaltgeräte verzeichneten mit einer CAGR von 7,6 % das schnellste Wachstum, dank IEC-61850-Automatisierung, die Messung, Kommunikation und Cybersicherheit in einem Gerät bündelt und die Anzahl der Schränke reduziert. Die Marktgröße für industrielle elektrische Komponenten in Saudi-Arabien für Schutzgeräte wird voraussichtlich stetig steigen, da dezentrale Energieressourcen zunehmen. Steuerungs- und Konnektivitätsprodukte profitieren von der XLPE-Kabelproduktion von Elsewedy Electric, die The Line und Jafurah mit 90 °C-bewerteten Leitern versorgt, die der Wüstenhitze standhalten.
Frequenzumrichter und softwaredefinierte Regler dringen in Rechenzentren und petrochemische Anlagen vor, wobei das Khurais-Feld von Aramco nach der Einführung IoT-fähiger Motorsteuerungen einen Stromabfall von 18 % verzeichnete. Digitale Umspannwerke von ABB eliminieren 60 % der Kupferverkabelung und ermöglichen Fernkonfiguration sowie die Senkung des Installationsaufwands. Lokale Transformatorhersteller – Saudi Power Transformer Company und Electrical Industries Company – bauen Kapazitäten aus, doch importierter kornorientierter Stahl hält sie von ausländischen Vorleistungen abhängig und schränkt ihren Anteil am Markt für industrielle elektrische Komponenten in Saudi-Arabien bei margenstärkeren Schutzgeräten ein.

Nach Spannungsklasse: Niederspannung dominiert, Übertragungsinfrastruktur steigt stark an
Niederspannungssysteme bis 1 kV hielten 2025 50,1 % der Nachfrage aufgrund von Gebäudeautomation, Motorantrieben und Rechenzentrum-Stromverteilungseinheiten. Hoch- und Höchstspannungsanlagen oberhalb von 40 kV verzeichnen eine CAGR von 8,1 %, da 27,3 GW an erneuerbaren Energien ans Netz gehen und 800-km-Übertragungskorridore Strom nach Riad transportieren. Die Marktgröße für industrielle elektrische Komponenten in Saudi-Arabien im Hochspannungsbereich wächst auf der Grundlage des SAR-1,2-Milliarden-HVDC-Links von Hitachi Energy, der die Leitungsverluste um 30 % reduziert.
Mittelspannungssysteme bleiben das Arbeitstier industrieller Anlagen, doch ein Fachkräftemangel bleibt bestehen: Nur 21 % der Elektroabsolventen der Technischen und Berufsausbildungsgesellschaft treten in Feldrollen ein, was die Inbetriebnahme von 14 GWh Batteriespeicher, der bis 2027 geplant ist, verzögert. Die Wiser-Plattform von Schneider Electric vernetzt 50.000 Geräte pro intelligentem Gebäude und steigert die Nachfrage nach Niederspannungskomponenten. Die SF₆-freien Schaltanlagen von GE Vernova, die in NEOM installiert sind, reduzieren das Treibhauspotenzial um 99 %, benötigen jedoch dickere Isolierungen, was die Gehäusekosten erhöht. Die Ringkabelgarnituren von Lucy Switchgear werden für Riad-Pilotprojekte ausgewählt und reduzieren die Kundenverlustminuten um 40 %.
Nach Installationsumgebung: Innenbereiche führen, Außennetzwerke expandieren
Innenanlagen trieben 79,9 % der Verkäufe im Jahr 2025 an, was die Konzentration von Rechenzentren und Fertigung in klimakontrollierten Hallen widerspiegelt. Außenanlagen verzeichnen immer noch eine CAGR von 7,7 %, da Versorgungsunternehmen Mittelspannungsstromkreise in abgelegene Wüstengebiete ausdehnen, wo die Umgebungstemperaturen 50 °C übersteigen. Die Branche für industrielle elektrische Komponenten in Saudi-Arabien setzt IP65-bewertete Wechselrichter und UV-stabilisierte Kabel für das 400-MW-Solarminigrid des Roten Meeres ein.
Der 1,5-GW-Campus von DataVolt in NEOM verdeutlicht die Komplexität im Innenbereich und erfordert Doppelboden-Stromverteilungseinheiten und flüssigkeitsgekühlte Sammelschienen, die Kupfer um 40 % reduzieren. Außenanlagen sind Salzspray und Sandeinschluss ausgesetzt, daher verwenden META Switchgear und GEDAC Electric Silikongummidichtungen, die die Wartungsintervalle verdreifachen. Das Jafurah-Feld von Aramco fügt explosionsgeschützte Anlasser für Zone-1-Gefahren hinzu. Das ländliche Elektrifizierungsprogramm der Saudi Electricity Company erfordert mastseitig montierte Transformatoren mit Blitzableitern und erweitert damit die Kundenbasis für Außenkomponenten.
Nach Endverbraucher: Infrastruktur führt, Rechenzentren steigen stark an
Infrastruktur und Bauwesen absorbierten 33,3 % des Umsatzes im Jahr 2025, da Megaprojekte der Vision 2030 die Ausschreibungsbücher dominierten. Rechenzentren und IKT verzeichnen jedoch eine CAGR von 9,5 %, angetrieben durch AWS, DataVolt und souveräne KI-Mandate, was das künftige Wachstum des Marktes für industrielle elektrische Komponenten in Saudi-Arabien festigt. Öl und Gas bleibt ein stabiler Anker, wobei das 2,2-TCF-Jafurah-Programm von Aramco Anlagen für Gefahrenbereiche spezifiziert.
Die industrielle Fertigung profitiert von der IKTVA-Lokalisierung, da Transformatoren- und Kabelmontagewerke entstehen, obwohl importierter Kernstahl und SF₆ die inländische Wertschöpfung nach wie vor einschränken. Handels- und Hospitality-Projekte wie Diriyah Gate bevorzugen laufruhige amorphe Kerntransformatoren, die Leerlaufverluste um 70 % reduzieren und LEED-Lärmgrenzen einhalten. Souveräne KI- und Grüner-Ammoniak-Programme fügen spezialisierten Bedarf für 480-V-DC-Verteilung und Hochstromrichter hinzu und diversifizieren das Kundenportfolio.
Geografische Analyse
Die Östliche Provinz, Riad und die Region Mekka machten zusammen rund 65 % der Nachfrage im Jahr 2025 aus, da petrochemische Cluster in Jubail und Yanbu, staatliche Bauprojekte in Riad und touristische Infrastruktur für religiösen Tourismus in Mekka die Beschaffung antrieben. Der Standort Tabuk von NEOM entwickelt sich zu einem vierten Pol und sichert zwischen 2026 und 2031 12 % der inkrementellen Ausgaben, da The Line, das Solarmikronetz und die Anlagen für grünen Wasserstoff ans Netz gehen. Die Östliche Provinz gewinnt durch das Jafurah-Gasfeld von Aramco weiteren Impuls, das explosionsgeschützte Motorantriebe und wasserstoffbeständige Kabel spezifiziert.
Der Rechenzentren-Korridor in Riad, verankert durch AWS, erfordert modulare USV-Systeme und intelligente Stromverteilungseinheiten mit Messung je Rack. Die Westregion, die Dschidda umfasst, profitiert vom Roten-Meer-Projekt und Diriyah Gate, die beide vorgefertigte Kabelbäume verwenden, die den Arbeitsaufwand um 30 % reduzieren. Das ländliche Elektrifizierungsprogramm der Saudi Electricity Company verlängert 33-kV-Leitungen in 500 Dörfer, aber Transformator-Lieferzeiten von bis zu 210 Wochen verzögern die Inbetriebnahme von Umspannwerken und offenbaren logistische Engpässe.
Der Standort für erneuerbare Energien an der Nördlichen Grenzregion fügte im Jahr 2024 9,2 GW Solar- und Windenergie hinzu und hat 27,3 GW in der Entwicklung, was HVDC-Verbindungen zu südlichen Lastzentren erfordert. Die Einhaltung der SASO-Vorschriften bleibt obligatorisch und begünstigt Unternehmen mit Prüfeinrichtungen im Land. Die Freizeitparksysteme von Qiddiya erfordern IP65-Außengehäuse mit Edelstahlbefestigern, die für 50 Gewittertage pro Jahr geeignet sind, was den Kreis qualifizierter Lieferanten einschränkt.
Regulatorisches Umfeld
Die Saudi Standards, Metrology and Quality Organization (SASO) stellt den Rahmen für die Marktzugangskonformität elektrotechnischer Ausrüstung durch technische Vorschriften und Konformitätsbewertungsverfahren bereit, einschließlich des IECEE-Systems für zulässige elektrische Komponenten und Ausrüstung. Für viele im Königreich verkaufte Niederspannungsgeräte gelten zudem GCC-Anforderungen, wobei das Gulf Conformity Mark (G-Mark) neben den SASO-Konformitätszertifikaten gemäß den einschlägigen technischen Vorschriften (einschließlich Beschränkungen für Stoffe in Elektro- und Elektronikgeräten) Teil des verbindlichen Konformitätsregimes ist.
Auf Seiten der Handels- und Importverwaltung ist die Zakat, Tax and Customs Authority (ZATCA) zum 1. Januar 2025 auf ein GCC-abgestimmtes 12-stelliges integriertes Zollsystem umgestiegen, was die Klassifizierung und Zollbehandlung importierter industrieller Elektrokomponenten und Baugruppen verändert. ZATCA bietet außerdem E-Services für industrielle Befreiungen bei zulässigen importierten Maschinen und Ausrüstungen für genehmigte industrielle Tätigkeiten an, was Lokalisierungsprogramme unterstützen kann, wenn Projekte weiterhin auf importierte Schaltanlagen, Transformatoren und Schutzeinrichtungen mit langen Lieferzeiten angewiesen sind.
Wettbewerbslandschaft
Globale multinationale Konzerne – ABB, Siemens, Schneider Electric und Hitachi Energy – erzielten 2025 mit großen Netz- und Megaprojektaufträgen etwa 45 % des Umsatzes, während lokale Champions wie Al-Fanar, Electrical Industries Company und Saudi Power Transformer Company IKTVA nutzten, um rund 30 % bei Transformatoren, Schaltanlagen und Kabeln zu sichern. Die verbleibenden 25 % werden unter regionalen Spezialisten aufgeteilt, die auf explosionsgeschützte Gehäuse, Rechenzentrum-Stromverteilungseinheiten und Gebäudeautomationskomponenten abzielen. Multinationale Konzerne integrieren digitale Zwillinge und prädiktive Analytik in Hardwarepakete, was Wechselkosten erzeugt und ihre Bindung an Versorgungsunternehmen erhöht.
Lokale Hersteller erweitern die Montagekapazitäten vor der Frist zur 70-prozentigen Lokalisierung, aber die Abhängigkeit von importiertem Kernstahl und SF₆ begrenzt die vollständige Margenerfassung. Die vertikale Kupferintegration von Elsewedy Electric und die Einführung von 480-V-DC-Korridoren durch DataVolt sind Beispiele für disruptive Schritte, die technische Standards neu ausrichten. Die Einführung von IEC 61850 verdrängt Hersteller von Einzelfunktionsrelais, da Versorgungsunternehmen Schutz, Messung und Cybersicherheit in Multifunktionsgeräten konsolidieren.
CG Power und Eaton gewinnen Marktanteile bei Mittelspannungs-Softstarter, indem sie lokale Garantien anbieten, aber ihre kleinere installierte Basis behindert Angebote für schlüsselfertige Hochspannungsumspannwerke. Freie Bereiche umfassen SF₆-freie Schaltanlagen, Gleichstrom-Festkörper-Leistungsschalter und modulare Transformatoren, die die Lieferzeit halbieren. Lieferanten mit nachgewiesener Leistung in 50-°C-Klimazonen und Zone-1-Gefahrenbereichen behalten einen verteidigungsfähigen Wettbewerbsvorteil, da saudische Käufer die technischen Anforderungen erhöhen.
Führende Unternehmen in der Branche für industrielle elektrische Komponenten in Saudi-Arabien
-
GEDAC Electric Company
-
TIEPCO
-
Al-Abdulkarim Holding (AKH) Co.
-
Saudi Power Transformer Company
-
Saudi Electric Supply Company Limited (SESCO)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Der von der Lokalisierung getriebene Kapazitätsausbau schafft Freiräume für die Produktion höherwertiger Elektrokomponenten im Königreich, die für Netzmodernisierung, Integration erneuerbarer Energien und Hyperscale-Rechenzentren verwendet werden. Die im Mai 2026 von Schneider Electric angekündigte Verpflichtung, den Fertigungsstandort in Saudi-Arabien bis 2030 auf 32 Produktionslinien auszubauen, sowie die im Januar 2026 von Alfanar eröffnete HVDC-Elektrosystemfabrik in Riad (375 Mio. SAR) deuten beide auf eine Verschiebung hin zu vor Ort verfügbaren Kapazitäten für digitale Umspannwerke, Schutztechnik und Hochspannungsanwendungen jenseits klassischer Niederspannungsbaugruppen hin.
Auch Versorgungs- und Erneuerbare-Energien-Programme führen zu einem Nachfragesog nach fortschrittlichen Schaltanlagen, Transformatoren, Schutzrelais und Power-Quality-Geräten, während sich zugleich die Anforderungen an Zertifizierung und Liefersicherheit verschärfen. Die Berichterstattung institutioneller Sektorbeobachter hebt einen Investitionszyklus 2024-2030 in Netzanlagen der Saudi Electricity Company und ihrer Tochtergesellschaften hervor, während PIF-gestützte Industrialisierungsschritte, einschließlich der im Juli 2024 geschlossenen Vereinbarungen zum Aufbau von 30 GW inländischer Solar-PV-Fertigung (JinkoSolar und TCL Zhonghuan), Chancen für Lieferanten bieten, die SASO-konforme Produkte mit lokaler Montage, Prüfung und After-Sales-Support in den Industriezentren von Riad und der Ostprovinz kombinieren können.
Aktuelle Branchenentwicklungen
- Mai 2026: Schneider Electric kündigte die Verpflichtung an, seine Fertigungskapazität in Saudi-Arabien nahezu zu verdreifachen, mit dem Ziel von 32 Produktionslinien bis 2030. Der Schritt soll kürzere Lieferzeiten und einen höheren lokalen Wertschöpfungsanteil bei Schaltanlagen, Verteilungs- und Automatisierungskomponenten unterstützen, die bei Megaprojekten und Netzausbauten zum Einsatz kommen. Er erhöht zudem den Wettbewerbsdruck auf Lieferanten, die hauptsächlich auf reine Importlieferung standardisierter industrieller Elektrokomponenten setzen.
- Mai 2025: TIEPCO nahm die ERPNext-Plattform in seinen Fertigungsbetrieben in Dammam und Riad in Betrieb und richtete die Arbeitsabläufe für Produktionsplanung und -steuerung entsprechend aus. Die Einführung unterstützte auch die ZATCA-konformen E-Rechnungsanforderungen und stärkte die operative Bereitschaft für Ausschreibungen mit großen Versorgern und industriellen Käufern. Verbesserte Rückverfolgbarkeit und Prozesskontrolle können das Nacharbeitsrisiko bei auftragsbezogenen Baugruppen wie Schaltschränken, Schaltanlagenpaketen und verwandten Elektrokomponentenbauten verringern.
- März 2024: Amazon Web Services kündigte Pläne an, über 5,3 Mrd. USD in den Aufbau einer neuen Cloud-Region in Saudi-Arabien bis 2026 zu investieren. Der geplante Multi-Availability-Zone-Ausbau erhöht den Beschaffungsbedarf an hochzuverlässiger elektrischer Infrastruktur, einschließlich Stromverteilung, Notstromsystemen, kühlungsbezogenen Elektropaketen und intelligenten Schaltanlagen. Dies verankert die Nachfrage nach Power-Quality- und überwachungsfähigen Komponenten, die auf die Verfügbarkeitsanforderungen von Rechenzentren abgestimmt sind.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die in Saudi-Arabien mit industriellen elektrischen Komponenten erzielt werden, die elektrische Energie in industriellen und großgewerblichen Umgebungen steuern, schützen, verteilen und überwachen, einschließlich der Lieferung bis zur Installation und damit verbundener Wartungsleistungen, sofern diese im Produktpreis enthalten sind.
Ausschlüsse aus dem Umfang: Wir schließen elektrische Installationszubehörteile für Privathaushalte, Beleuchtungskörper sowie reine Bauarbeitsleistungen aus, die ohne zugehörige Komponentenlieferung abgerechnet werden.
Segmentierungsübersicht
- Nach Typ
- Schutz- und Schaltgeräte
- Leistungsschalter
- Schalter
- Schutzrelais
- Schütze
- Sicherungen
- Energieverteilung und -management
- Transformatoren
- Schaltanlagen
- Steuerung und Konnektivität
- Leitungen und Kabel
- Verbinder
- Sensoren und Aktoren
- Sonstige Typen
- Stromversorgungen
- Motorantriebe
- Regler
- Schutz- und Schaltgeräte
- Nach Spannungsklasse
- Niederspannung (bis 1 kV)
- Mittelspannung (1 bis 40 kV)
- Hoch-/Höchstspannung (oberhalb von 40 kV)
- Nach Installationsumgebung
- Innenbereich
- Außenbereich
- Nach Endverbraucher
- Öl und Gas
- Industrielle Fertigung
- Infrastruktur und Bauwesen
- Rechenzentren und IKT
- Handel und Gastgewerbe
- Sonstige Endverbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um die Faktenbasis aufzubauen, beginnen wir mit öffentlich zugänglichen, nicht kostenpflichtigen Quellen, die zeigen, wie schnell sich industrielle Energiesysteme ausweiten und welche Arten von Anlagen installiert werden. Gängige Eingaben stammen aus Quellen wie Veröffentlichungen der saudi-arabischen Regierung zu Industrie- und Infrastrukturprogrammen, Planungsdokumenten für Energie und Versorgungsunternehmen sowie Zollhandelsstatistiken, die Importströme für elektrische Geräte aufzeigen.
Wir verwenden außerdem Standardveröffentlichungen, die zur Verankerung von Preisen und Nachfragerichtungen beitragen, wie Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen zu Projektaufträgen sowie Verbandswebsites, die Elektroinstallateure und Hersteller miteinander verbinden. Wenn Daten einer schnellen Gegenprüfung bedurften, nutzten wir kostenpflichtige Abonnementzugänge für Unternehmensfinanzdaten und -informationen sowie eine separate kostenpflichtige Quelle für Nachrichten und Finanzdaten, um Größensignale zu validieren und festzustellen, wann große Projekte in Bewegung kamen. Die oben genannten Beispiele sind lediglich illustrativ, da wir für die Erhebung, Validierung und Forschungsklärung weitere öffentliche Quellen und Datenpunkte herangezogen haben.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Distributoren, Auftragnehmern, betrieblichen Elektrofachteams und Produktspezialisten, die Ausschreibungsaktivitäten, Substitutionsmuster und Liefervorlaufzeiten verfolgen. Da der Umfang spezifisch auf Saudi-Arabien ausgerichtet ist, wurden Gespräche über die wichtigsten Industrie- und Infrastrukturzentren im Königreich verteilt und anschließend genutzt, um Annahmen zur Komponentenzusammensetzung und realistische Preisbewegungen unter verschiedenen Projektzeitplnen zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | CXOs: 15 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt hauptsächlich durch einen Top-down-Ansatz, der den Nachfragepool aus den saudi-arabischen Industrie-Investitionsausgaben, den Ausgaben für Versorgungsunternehmen und Netzaufrüstungen sowie der Intensität elektrischer Pakete im Zusammenhang mit dem Bauwesen rekonstruiert, der dann in Komponentenwerte umgerechnet wird. Um das Modell praktikabel zu halten, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von durchschnittlichen Verkaufspreisen multipliziert mit erwarteten Volumina für gängige Schaltanlagen und Schutzgeräte sowie durch Distributionskanalprüfungen, bei denen Produktmischungen gut verstanden werden.
Zu den wichtigsten Einflussfaktoren zählten das Tempo der Vergabe von Industrieprojekten, die Ausweitung von Übertragungs- und Verteilungsarbeiten, der Anteil von Außen- gegenüber Inneninstallationen, die Verschiebung der Spannungsklassenmischung entsprechend den Netz- und Großstandortanforderungen sowie Ersatzzyklen im Zusammenhang mit Zuverlässigkeits- und Sicherheitskonformität. Für die Prognose verwendeten wir eine Szenarioanalyse, die auf Expertenmeinungen zur Projektphasierung, zur Normalisierung von Vorlaufzeiten und zur Reaktion der Preisgestaltung auf rohstoffbedingte Kostenveränderungen und Lokalisierungsrichtlinien basiert. Wo direkte Volumensignale für kleinere Komponentenbereiche fehlten, wendeten wir Verhältnisse aus vergleichbaren Projektpaketen an und passten diese Verhältnisse dann auf der Grundlage dessen an, was die Befragten als aktuelles Kaufverhalten beschrieben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, darunter die Richtung der Handelsströme, angekündigte Projektpipelines sowie beobachtete Bewegungen bei Preisen und Lieferzeiten; anschließend werden etwaige Ausreißer auf die zugrunde liegenden Annahmen zurückgeführt und überprüft. Wenn eine Abweichung als wesentlich erschien, haben wir ausgewählte Befragte erneut kontaktiert und die relevanten Desk-Research-Quellen erneut geprüft, sodass der Treiber – und nicht nur die Zahl – korrigiert wurde.
Vor der Freigabe durchlaufen das Modell und die wichtigsten Annahmen mehrere Analystenprüfungen, gefolgt von einem abschließenden Konsistenzcheck zur Bestätigung von Einheiten, Währungszeitpunkt und Umfangsabstimmung. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn große politische, ausgaben- oder projektbezogene Ausführungsverschiebungen die kurzfristige Nachfrage wesentlich verändern.
Marktgröße für industrielle elektrische Komponenten in Saudi-Arabien gemäß Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für industrielle elektrische Komponenten in Saudi-Arabien können je nach Quelle unterschiedlich aussehen, selbst wenn das Thema auf den ersten Blick ähnlich klingt. Die größten Unterschiede entstehen in der Regel dadurch, wie jede Quelle definiert, welche Komponenten berücksichtigt werden, was als industriell gegenüber allgemeiner Gebäudeelektrik behandelt wird und wie die Preisgestaltung über Spannungsklassen hinweg gehandhabt wird.
Die Hauptlücke ergibt sich daraus, ob angrenzende Kategorien wie elektrische Materialien für Wohngebäude und eigenständige Bauarbeitsleistungen in den Gesamtwert eingeflossen sind und wie viel Aftermarket-Wartung als Komponentenumsatz gegenüber Serviceumsatz gezählt wird. Einige Schätzungen gehen auch von einer schnelleren Investitionsausgabenabwicklung bei Megaprojekten aus, während andere die Nachfrage anhand konservativerer Zeitpläne glätten, was die aktuelle Jahreszahl und die frühe Prognosekurve verändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,32 Milliarden USD (2026) | |
| Regionale Unternehmensberatung A | 3,10 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und vermischt typischerweise breitere elektrische Materialien, die in Gebäuden verwendet werden, was nicht-industrielle Nachfrage einbeziehen und die Gesamtwerte von einer rein industriellen Geräteperspektive wegverschieben kann. |
| Fachzeitschrift B | 3,60 Milliarden USD (2026) | Stützt sich häufig auf Ankündigungen von Projektpipelines mit optimistischen Ausführungszeitplänen und begrenzter Gegenprüfung der installierten Mischung, was die kurzfristige Beschaffung überschätzen und eine schnellere Steigerung des durchschnittlichen Verkaufspreises annehmen kann. |
Die Tabelle zeigt Umfang und Zeitplanung als Haupttreiber hinter der Streuung. Die Hauptlücke ergibt sich aus dem Ausschluss elektrischer Materialien für Wohngebäude und reiner Installationsarbeitsleistungen – eine Umfangsentscheidung, die durch Spannungsklassenmischungsprüfungen und Projektpaketvalidierung durch Mordor Intelligence durchgesetzt wird.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Marktes für industrielle elektrische Komponenten in Saudi-Arabien?
Der Markt steht im Jahr 2026 bei 3,32 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 4,55 Milliarden USD erreichen.
Welches Segment wächst innerhalb der saudischen elektrischen Komponenten am schnellsten?
Rechenzentren und IKT expandieren bis 2031 mit einer CAGR von 9,5 %, da Hyperscale-Aufbauten und souveräne KI-Programme Upgrades der Strominfrastruktur beschleunigen.
Wie werden Projekte der Vision 2030 die Komponentennachfrage beeinflussen?
Megaprojekte wie NEOM und das Rote Meer treiben mehrjährige Beschaffungszyklen an und fügen dem CAGR des Marktes bis 2031 1,8 Prozentpunkte hinzu.
Vor welchen Herausforderungen stehen Lieferanten bei der Erfüllung der saudischen Nachfrage?
Volatile Kupfer- und Stahlpreise sowie Transformator-Lieferzeiten von bis zu 210 Wochen engen die Margen ein und verlängern die Projektzeitpläne.
Warum sind Rechenzentren für das künftige Wachstum wichtig?
Hyperscale-Investitionen von über 21 Milliarden USD erfordern hochzuverlässige Stromversorgungsanlagen und treiben das Segment mit einer CAGR von 9,5 % voran.
Wie verändert die Lokalisierung die Wettbewerbslandschaft?
IKTVA-Regeln, die bis 2030 einen lokalen Wertschöpfungsanteil von 70 % fordern, veranlassen globale Unternehmen, Partnerschaften mit saudischen Herstellern einzugehen und Montagelinien zu eröffnen.