
Marktgröße und Marktanteil für industrielle elektrische Komponenten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 11.27 Milliarden US-Dollar |
| Marktgröße (2032) | 20.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle elektrische Komponenten von Mordor Intelligence
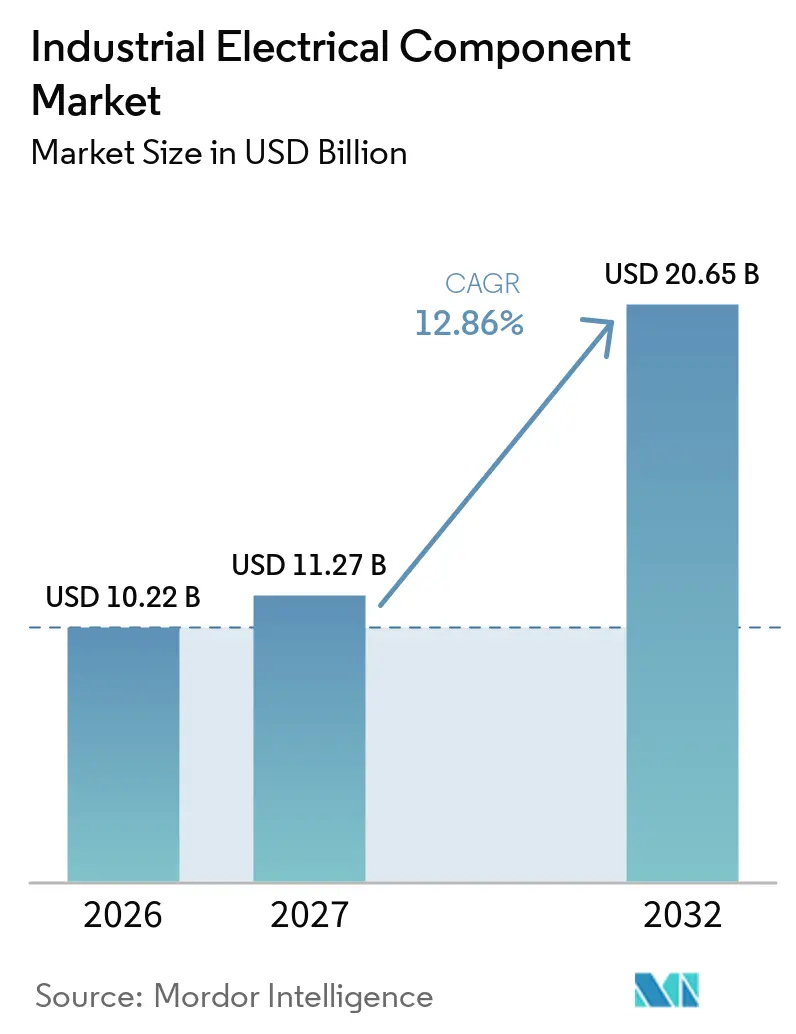
Die Marktgröße für industrielle elektrische Komponenten wird für 2026 auf 10,22 Milliarden USD und für 2027 auf 11,27 Milliarden USD geschätzt und soll bis 2032 einen Wert von 20,65 Milliarden USD erreichen, bei einer CAGR von 12,86 % von 2027 bis 2032. Die Nachfrage wird durch einen höheren Strombedarf in Rechenzentren, Fabrikautomatisierungsprogramme, Netzaufrüstungen und den verstärkten Einsatz erneuerbarer Energiesysteme in der Fertigung, im Versorgungsbereich, im Gewerbe sowie in kritischen Infrastrukturprojekten gestützt. Elektrische Komponenten werden zunehmend intelligenter, da Betreiber eine bessere Überwachung, schnellere Fehlererkennung und Fernsteuerung in Industrieanlagen benötigen. Dies verlagert den Wettbewerb von einem Fokus auf Basisprodukte hin zu zertifizierten Systemen, die Schutz, Konnektivität und Energiemanagement vereinen. Anbieter mit breiten Portfolios können große Infrastrukturprojekte bedienen, während spezialisierte Lieferanten weiterhin Bedürfnisse im Bereich intelligenter Überspannungsschutz und modularer Ausrüstung adressieren können. Inputkosten, Compliance-Anforderungen und lange Lieferzeiten für Netzausrüstung bleiben wichtige Einschränkungen für den Markt für industrielle elektrische Komponenten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt hielten Schalter im Jahr 2026 einen Anteil von 26,4 % am globalen Umsatz, während Überspannungsschutzgeräte bis 2032 voraussichtlich mit einer CAGR von 13,3 % wachsen werden.
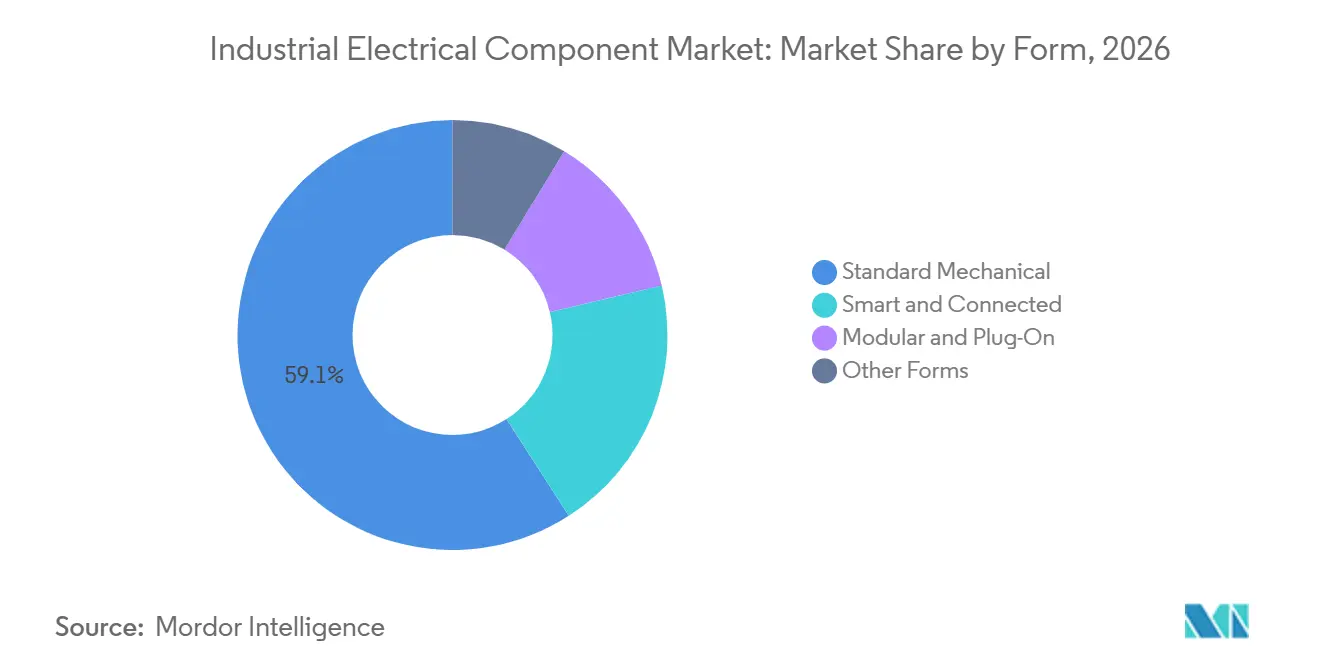
- Nach Form hielten standard-mechanische Produkte im Jahr 2026 einen Anteil von 59,1 % am globalen Umsatz, während smarte und vernetzte Produkte bis 2032 voraussichtlich mit einer CAGR von 15,4 % wachsen werden.
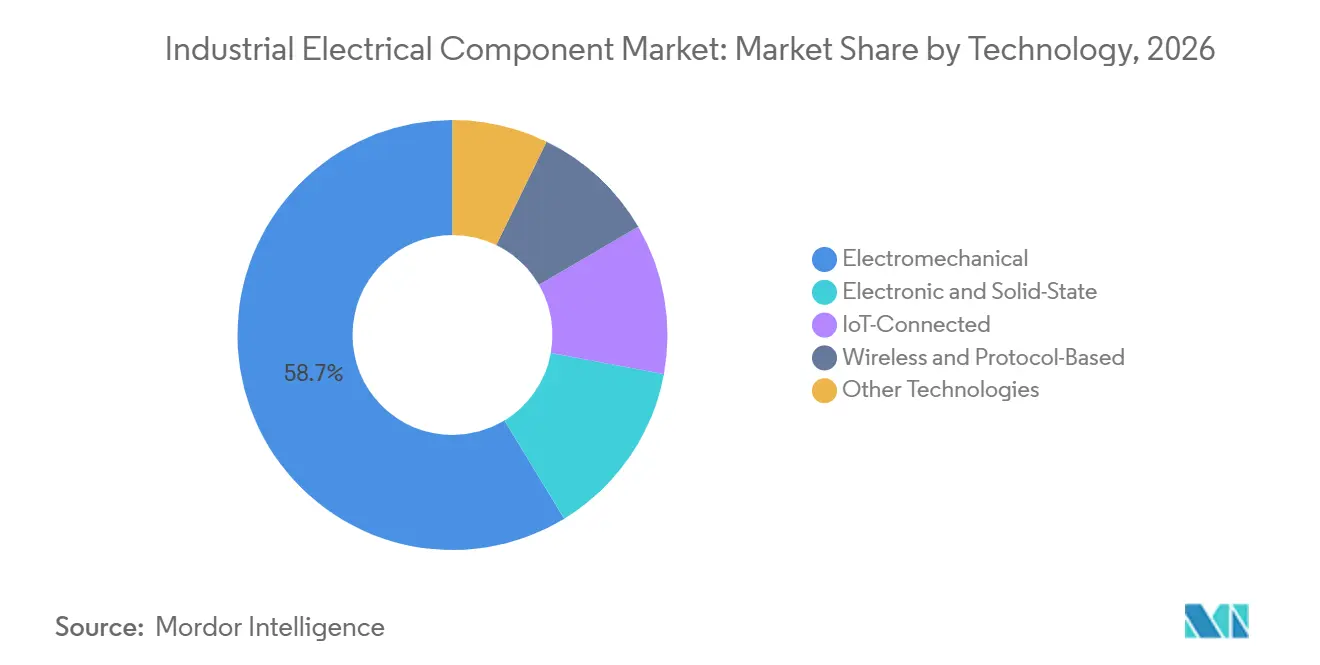
- Nach Technologie hielten elektromechanische Produkte im Jahr 2026 einen Anteil von 58,7 % am globalen Umsatz, während IoT-vernetzte Technologie bis 2032 voraussichtlich mit einer CAGR von 14,2 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 42,3 % am globalen Umsatz und soll bis 2032 mit einer CAGR von 13,7 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrieautomatisierung und Investitionen in intelligente Fabriken | +3.10% | Global; Schwerpunkt in China, Japan, Südkorea und Nordamerika | Mittelfristig (2–4 Jahre) |
| Netzmodernisierung und Integration erneuerbarer Energien | +2.70% | Europa und Nordamerika; Ausstrahlungseffekte auf APAC und MEA | Langfristig (≥4 Jahre) |
| Expansion der Leistungsdichte in Rechenzentren und KI | +2.30% | Schwerpunkt Nordamerika und APAC; schnelle Ausbreitung nach Europa und MEA | Kurzfristig (≤2 Jahre) |
| Industrielle Elektrifizierung und Energieeffizienzvorschriften | +2.00% | Schwerpunkt Europa; frühe Gewinne in Indien, Japan und Lateinamerika | Langfristig (≥4 Jahre) |
| Gleichstromverteilung für Speicher, Laden von Elektrofahrzeugen und Solar | +1.50% | Schwerpunkt APAC (China, Südkorea); Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Modulare vorgefertigte Strominfrastruktur | +1.20% | Nordamerika und Europa; Ausweitung auf APAC-Rechenzentrumsmarkte | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrieautomatisierung und Investitionen in intelligente Fabriken
Fabrikautomatisierung unterstützt den Markt für industrielle elektrische Komponenten, da jede automatisierte Produktionslinie Schalt-, Sensor-, Steuerungs- und Schutzausrüstung benötigt. Eine Umfrage aus dem Jahr 2025 unter 600 Führungskräften aus der Fertigung ergab, dass 80 % planten, im Jahr 2026 mindestens 20 % ihrer Verbesserungsbudgets auf intelligente Fertigung zu verwenden. Der Verband der japanischen Elektrohersteller prognostizierte für das Geschäftsjahr 2026 einen Anstieg der Produktion programmierbarer Steuerungen um 6,1 %, nachdem die Produktion im Geschäftsjahr 2025 um 12,1 % gestiegen war. Autonome Robotik erhöht die Nachfrage nach zuverlässigem Schutz an 24-V-Gleichstromversorgungsbussen, da Produktionsanlagen einen konsistenten Betrieb erfordern. Chinas Programme für KI und intelligente Fabriken unterstützen ebenfalls eine nachhaltige Basis der Ausrüstungsnachfrage. Diese Programme begünstigen Lieferanten, die standardisierte Produkte mit zuverlässigem lokalem Support anbieten können.
Netzmodernisierung und Integration erneuerbarer Energien
Netzinvestitionen erweitern den Markt für industrielle elektrische Komponenten, da neue Netze mehr Überwachung und Schutz auf Komponentenebene benötigen. Der Europäische Rat unterstützte im Juni 2026 das Europäische Netzpaket zur Förderung modernisierter Energienetze für die Dekarbonisierung[1]. Hitachi Energy und Grid United trieben den North Plains Connector voran, ein 3.000-MW-Hochspannungsgleichstromprojekt mit ±525 kV, das sich über etwa 420 Meilen erstreckt. IEC SRD 63317:2025 bietet Leitlinien für industrielle Niederspannungsgleichstromanwendungen, die Solarstromerzeugung, Batteriespeicher und Motorantriebe verbinden. Der Austausch von Ausrüstung wird die Nachfrage nach konventionellen Schaltanlagen stützen, während das Management erneuerbarer Energie fortschrittlichere Schaltsysteme erfordern wird. Dies verschafft Vollsortimentsanbietern einen Vorteil bei Projekten, die sowohl Standard- als auch intelligente Ausrüstung umfassen.
Expansion der Leistungsdichte in Rechenzentren und KI
Der Markt für industrielle elektrische Komponenten profitiert von KI-Rechenzentren, da eine höhere Rack-Leistung stärkere Verteilungs-, Schutz- und Schaltausrüstung erfordert. NVIDIA spezifizierte eine Last von 120 kW bis 130 kW pro GB200-NVL72-Rack, verglichen mit weniger als 20 kW bei früheren Generationen, was die Anforderungen an die unterstützende elektrische Ausrüstung erhöht. ABBs Gleichstromportfolio ist für die 800-VDC-Verteilung in großen KI-Anlagen ausgelegt und gibt an, dass dieser Ansatz die Energieeffizienz um mehr als 5 % verbessern kann. Lange Transformatorlieferzeiten machen werkseitig gefertigte und vorzertifizierte modulare Schaltanlagen für Projektzeitpläne relevanter. Diese Nachfrage stärkt den Markt für industrielle elektrische Komponenten für Anbieter, die geprüfte, belastbare Ausrüstung und Versorgungssicherheit bieten können. Lieferanten, die Installationsarbeiten verkürzen können, ohne Compliance-Anforderungen zu reduzieren, werden von Entwicklern voraussichtlich stärker beachtet.
Industrielle Elektrifizierung und Energieeffizienzvorschriften
Die Elektrifizierungspolitik schafft Ersatznachfrage im Markt für industrielle elektrische Komponenten, da ältere Systeme moderne Effizienz- und Überwachungsanforderungen nicht immer erfüllen können. Die Europäische Kommission erklärte, dass 60 % des aktuellen industriellen Energiebedarfs aus fossilen Brennstoffen mit kommerziell verfügbaren Technologien elektrifiziert werden könnten[2]. Die Europäische Kommission schlug im März 2026 auch das Industriebeschleunigungsgesetz vor, das lokale Inhalts- und Niedrigkohlenstoffaspekte für die öffentliche Beschaffung umfasst. Die Gebäudeenergieeffizienzrichtlinie unterstützt Renovierungspfade, die den Einsatz intelligenter Verteiler und zugehöriger elektrischer Ausrüstung erhöhen können. Politische Anforderungen schaffen Nachfrage über normale Wartungsausgaben hinaus und machen die Zertifizierung zu einem wichtigen Bestandteil von Kaufentscheidungen. Ähnliche Industrieprogramme in Indien und Südkorea verbreitern die geografische Basis für elektrisch effiziente Ausrüstung.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Kosten für Kupfer, Aluminium, Halbleiter und Seltene Erden | -1.90% | Global; am stärksten in Nordamerika und Europa aufgrund von Importabhängigkeit | Kurzfristig (≤2 Jahre) |
| Komplexe Qualifikations- und Compliance-Anforderungen | -1.30% | Europa (IEC/CE/EN) und Nordamerika (UL/CSA) am intensivsten | Mittelfristig (2–4 Jahre) |
| Lieferzeitrisiko bei kritischen Netzkomponenten | -0.90% | Nordamerika und Europa; Transformatorlieferzeiten überschreiten 36 Monate | Kurzfristig (≤2 Jahre) |
| Obsoleszenz von Altkomponenten und Kosten für Dual-Sourcing | -0.70% | Global; höchste Kostenbelastung in reifen Märkten (USA, Deutschland, Japan) | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Kosten für Kupfer, Aluminium, Halbleiter und Seltene Erden
Materialkosten begrenzen den Markt für industrielle elektrische Komponenten, da Kupfer, Aluminium, Halbleiter und Seltene-Erden-Inputs in Schutz- und Verbindungsprodukten eingesetzt werden. J.P. Morgan prognostizierte Kupfer bei 10.500 USD pro Tonne für 2026 und Aluminium bei 3.800 USD pro Tonne im dritten Quartal 2026[3]. Hersteller mit Festpreisverträgen geraten unter Druck, wenn mehrere Inputkosten gleichzeitig steigen. Preiserhöhungen können nur dort weitergegeben werden, wo Verträge dies erlauben, was zu unterschiedlichen Ergebnissen bei verschiedenen Kundengruppen führt. Der Markt für industrielle elektrische Komponenten bleibt daher exponiert, wenn Vertragsbedingungen nicht mit volatilen Inputkosten übereinstimmen.
Komplexe Qualifikations- und Compliance-Anforderungen
Qualifikationsanforderungen verlangsamen den Markt für industrielle elektrische Komponenten, wenn Lieferanten mehrere technische Vorschriften erfüllen müssen, bevor Produkte zugelassen werden können. IEC 61643 schreibt Tests für Überspannungsschutzgeräte vor, während IEC SRD 63317:2025 zusätzliche Überlegungen zu Niederspannungsgleichstromsystemen hinzufügt. Beschränkungen für SF₆ in Mittelspannungsschaltanlagen erfordern auch Produktneugestaltungen und neue Zertifizierungsaktivitäten in Europa. ABB erklärte, dass sein HiPerGuard-Produkt die UL-9540-Zertifizierung für seine Klasse erhalten hat, was den Wert zugelassener Ausrüstung in batteriegekoppelten Systemen zeigt[4]. Vernetzte Geräte können auch eine Cybersicherheitsausrichtung gemäß IEC 62443 neben den Anforderungen an Energiesysteme erfordern. Der daraus resultierende Zeit- und Kostenaufwand begünstigt größere Lieferanten, die Zertifizierungen in mehreren Regionen aufrechterhalten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Überspannungsschutz führt das Wachstum an, Schalter bilden die BasisIm Markt für industrielle elektrische Komponenten hielten Schalter im Jahr 2026 einen Anteil von 26,4 % am globalen Markt, was ihren Einsatz in Verteilertafeln, Steuerschränken und Automatisierungssystemen widerspiegelt. Diese breite installierte Basis verknüpft die Schalternachfrage mit den meisten industriellen Infrastrukturinvestitionen. Verdrahtungs- und Kabelzubehör, Steckverbinder und Klemmen sowie verwandte Produkte liefern wichtige Sekundärnachfrage, da elektrische Systeme neben Steuergeräten auch zuverlässige Verbindungen benötigen. Siemens erweiterte sein SENTRON-ECPD-Portfolio um eine Reststromüberwachung, die eine kontinuierliche Leckstromerfassung unterstützt. Solche Produkte zeigen, wie sich der Leitungsschutz in Anwendungen wie Rechenzentren und Pharmabetrieben hin zu kontinuierlicher Diagnose entwickelt. Basisausrüstung macht nach wie vor einen Großteil des Volumens aus, aber Diagnosefunktionen können den Wert pro Installation steigern.
Im Markt für industrielle elektrische Komponenten wird für Überspannungsschutzgeräte bis 2032 eine CAGR von 13,3 % prognostiziert, die schnellste Rate unter den Produktkategorien. Solar-, Batteriespeicher- und Elektrofahrzeug-Ladesysteme erzeugen transiente Spannungsbedingungen, für deren Bewältigung ältere Wechselstromschutzsysteme nicht ausgelegt waren. Semtech brachte den TDS2621LP SurgeSwitch für 24-V-Gleichstromversorgungsbusse in kollaborativen Robotern und der automatisierten Fertigung auf den Markt, mit IEC-61000-4-5-Überspannungskonformität in einem 1,6-mm²-Formfaktor. Verteilertafeln können auch von gewerblichen Gebäuderenovierungen im Rahmen der Gebäudeenergieeffizienzrichtlinie profitieren. Anschlussdosen und Gehäuse bleiben in modularen Rechenzentren wichtig, wo standardisierte IP-bewertete Einheiten die Installationszeit verkürzen können. Produktlieferanten benötigen daher sowohl etablierte Komponenten als auch Lösungen, die für Gleichstrom- und digital verwaltete Systeme geeignet sind.
Nach Form:
Smart und Vernetzt sorgt für Disruption, Standard-Mechanisch bleibt bestehenIm Markt für industrielle elektrische Komponenten hielten standard-mechanische Produkte im Jahr 2026 einen Anteil von 59,1 % am globalen Umsatz, da Industriestandorte über eine große installierte Basis mechanischer Baugruppen verfügen. Viele dieser Anlagen bleiben 15 bis 25 Jahre in Betrieb, was eine stetige Ersatznachfrage erzeugt. Die Modernisierung von Bestandsanlagen unterstützt ein kontinuierliches Volumen, da Nutzer häufig zunächst gleichartige Ausrüstung ersetzen. Schneider Electric erweiterte seine vorgefertigten Leistungsmodule für KI-fähige Infrastruktur, wobei standardisierte Module bis zu 2,5 MW pro Container liefern. Modulare und aufsteckbare Ausrüstung ist besonders relevant, wenn Rechenzentren und Umspannwerke schnell installiert werden müssen. Siemens führte auch einen aufgearbeiteten SIRIUS-Sanftanlasser mit bis zu 50 % niedrigeren CO₂-Emissionen als ein neues Gerät ein, was zeigt, wie Lieferanten die Produktlebensdauer verlängern und gleichzeitig Nachhaltigkeitsanforderungen erfüllen können.
Smarte und vernetzte Produkte werden bis 2032 voraussichtlich mit einer CAGR von 15,4 % wachsen und sind damit das am schnellsten wachsende Formsegment. Ferndiagnose, Energieüberwachung und Laststeuerung erfordern Ausrüstung, die nutzbare Betriebsdaten austauschen kann. Der Markt für industrielle elektrische Komponenten belohnt zunehmend Produkte, die sowohl als Schaltgeräte als auch als Datenquellen fungieren. Vernetzte Beschaffungsanforderungen erhöhen auch die Bedeutung der IEC-62443- und IEC-61850-Konformität für Lieferanten, die kritische Infrastrukturen bedienen. Smarte Produkte ersetzen mechanische Ausrüstung nicht sofort, da viele Anlagen lange Austauschzyklen beibehalten. Stattdessen schafft jedes Modernisierungsprojekt eine Gelegenheit, Konnektivität dort hinzuzufügen, wo sie einen klaren Wartungs- oder Energiemanagementvorteil bietet.
Nach Technologie:
IoT-Vernetzt gewinnt Boden auf der elektromechanischen BasisIm Markt für industrielle elektrische Komponenten hielt elektromechanische Technologie im Jahr 2026 einen Anteil von 58,7 % am globalen Umsatz, gestützt durch ihre umfangreiche installierte Basis in industriellen und infrastrukturellen Umgebungen. Diese Basis sorgt für wiederkehrende Ersatznachfrage, wenn Systeme das Ende ihrer Lebensdauer erreichen. Elektronische und Festkörperprodukte bedienen Anwendungen, die höhere Schaltgeschwindigkeiten, geringeren mechanischen Verschleiß oder häufigere Lastspiele erfordern. Drahtlose und protokollbasierte Technologie ist in der Gebäudeverwaltung und in Mikronetzen nützlich, wo neue Steuerkabel kostspielig sein können. IEC SRD 63317:2025 unterstützt herstellerunabhängige Designüberlegungen für industrielle Niederspannungsgleichstromsysteme. Der Technologiemix wird sich daher schrittweise verändern, da vorhandene Ausrüstung weiterhin betriebsfähig bleibt, während neue Anlagen eine stärkere digitale Steuerung bevorzugen.
Im Markt für industrielle elektrische Komponenten wird für IoT-vernetzte Technologie bis 2032 eine CAGR von 14,2 % prognostiziert, da vorausschauende Wartung und Energiemanagement immer verbreiteter werden. Diese Systeme ermöglichen es Komponenten, Zustandsdaten zu liefern sowie Schalt- oder Schutzfunktionen auszuführen. ABBs Infinitus-Gleichstromportfolio wird durch mehr als 700 Patente unterstützt und erweitert die NVIDIA-Zusammenarbeit für die 800-VDC-Leistungsarchitektur. Dieser Ansatz integriert Konnektivität und Gleichstromschutz in ein umfassenderes Rechenzentrum-Energiesystem. IoT-fähige Designs können nützliche Differenzierung schaffen, erhöhen aber auch Cybersicherheits- und Zertifizierungsanforderungen. Lieferanten mit nachgewiesener Interoperabilität sind besser positioniert, um Anlagen zu bedienen, die eine zuverlässige Überwachung über viele Geräte hinweg benötigen.
Geografische Analyse
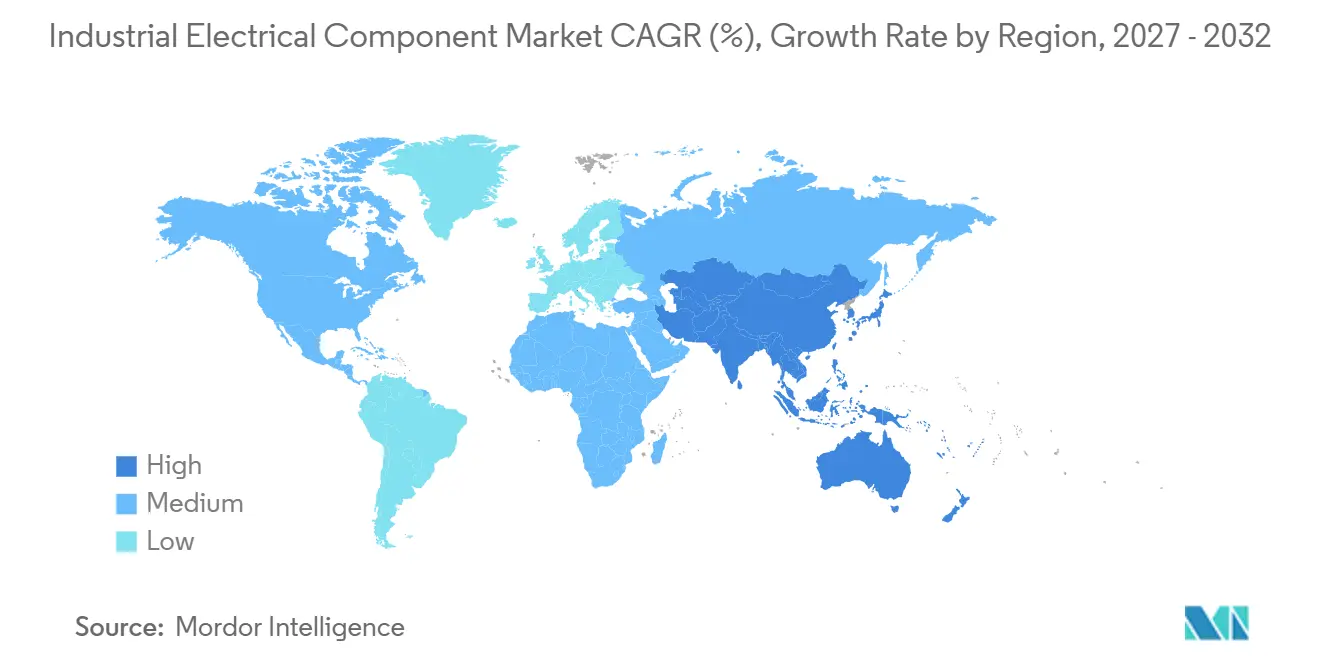
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 42,3 % am Markt für industrielle elektrische Komponenten und soll bis 2032 mit einer CAGR von 13,7 % wachsen. Der regionale Markt für industrielle elektrische Komponenten vereint Fertigungsinvestitionen, Ausgaben für Strominfrastruktur, den Ausbau erneuerbarer Energien und wachsende Rechenzentrumskapazitäten. Der Verband der japanischen Elektrohersteller prognostizierte für das Geschäftsjahr 2026 eine Produktion von Schaltsteuerungsgeräten und Schaltanlagen im Wert von 1,8 Billionen JPY, was zum im Entwurf angegebenen Kurs 12,0 Milliarden USD entspricht, sowie ein jährliches Wachstum von 6,8 %. Halbleiterfertigung und Rechenzentrumssinvestitionen sind wichtige Nachfragequellen in Japan. Indien, Vietnam, Indonesien und Thailand profitieren ebenfalls von der Verlagerung der Fertigung und neuen Industriekapazitäten. ABB kündigte eine Investition von 75 Millionen USD in Indien an, um die Fertigung sowie Forschung und Entwicklung für Elektrifizierungs- und Automatisierungstechnologien auszubauen.
Nordamerika wird durch große Rechenzentrum-Bauprogramme gestützt, die Schaltanlagen, Verteilertafeln und Überspannungsschutzausrüstung benötigen. Der Markt für industrielle elektrische Komponenten in Europa wird durch das Europäische Netzpaket und industrielle Elektrifizierungsmaßnahmen gestärkt. Deutschland, Frankreich und das Vereinigte Königreich bleiben zentrale Ausgabenquellen, während Polen von Rechenzentrumssinvestitionen und industriellen Automatisierungsaufrüstungen profitiert. Die Gebäudeenergieeffizienzrichtlinie schafft einen separaten Renovierungspfad für intelligente Verteilertafeln und Verdrahtungszubehör. Nordamerikanische Käufer legen besonderen Wert auf Liefersicherheit, da kritische Stromausrüstung Bauzeitpläne beeinflussen kann. Europäische Käufer benötigen ebenfalls Ausrüstung, die neue Effizienz-, Umwelt- und Digitalisierungsanforderungen erfüllen kann.
Südamerika sowie der Nahe Osten und Afrika sind kleinere Beitragsleister, bleiben aber strukturell wichtig für den Markt für industrielle elektrische Komponenten. Brasilien wird durch Investitionen im Energiesektor und Energiewendeprogramme gestützt. Saudi-Arabien und die Vereinigten Arabischen Emirate erzeugen Nachfrage durch Smart-City-Aktivitäten, Elektrifizierung von Industriezonen und Integration erneuerbarer Energien. Diese Projekte erfordern von Lieferanten die Einhaltung von IEC- und lokalen Compliance-Anforderungen. Marokko entwickelt sich zu einem Nearshore-Fertigungsstandort für europäische Exporte. Ägypten und Südafrika unterstützen langzyklische Ersatznachfrage für die Netzverteilungsinfrastruktur. Diese Regionen können Wachstumschancen für Anbieter bieten, die zertifizierte Produkte mit zugänglicher Preisgestaltung und lokalem Service verbinden.
Wettbewerbslandschaft
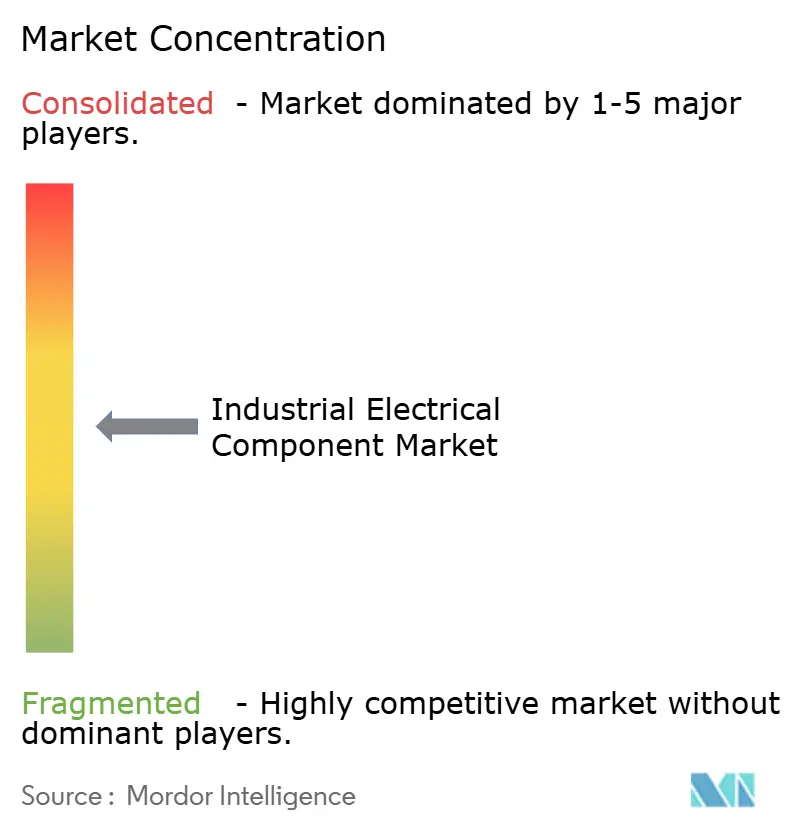
Das Premiumsegment des Marktes für industrielle elektrische Komponenten ist mäßig konzentriert um ABB, Schneider Electric, Siemens, Eaton und Legrand. Diese Unternehmen verfügen über breite Portfolios in den Bereichen Schaltanlagen, Leitungsschutz und Rechenzentrum-Energiesysteme sowie über etablierte Vertriebskanäle. Ihre Größe hilft ihnen, komplexe Projekte zu bedienen, die koordinierte Komponenten und dokumentierte Compliance erfordern. Hubbell schloss im Juni 2026 die Übernahme von NSI Industries für 3,0 Milliarden USD ab und fügte damit mehr als 15.000 Marken-Elektroarmaturen, Steckverbinder und Kabelmanagementprodukte hinzu. Der Schritt erweitert Hubbells Präsenz in Rechenzentrum- und Elektrifizierungsanwendungen. Legrand übernahm im Februar 2026 Kratos Industries und investierte in Accelsius, um Mittelspannungs- und Wärmemanagementfähigkeiten für Kunden im Bereich kritischer Stromversorgung hinzuzufügen.
Technologische Differenzierung gewinnt im Markt für industrielle elektrische Komponenten an Bedeutung, da Kunden schnellere Lieferung, Gleichstromfähigkeit und größere Systemtransparenz suchen. Schneider Electric stellte im September 2026 softwaregesteuerte Mittelspannungsschaltanlagen vor und erklärte, dass diese eine bis zu 3-mal schnellere Bestellung und eine bis zu 2-mal schnellere Inbetriebnahme als maßgefertigte Systeme ermöglichen können. Die Technologie wurde in einer Equinix-Colocation-Anlage erprobt. ABB nutzt seine Infinitus-Plattform und die NVIDIA-Zusammenarbeit, um sich in der Gleichstromarchitektur für KI-Rechenzentren zu positionieren. Siemens führte Gleichstromschutz- und Schaltprodukte für Rechenzentren, Batteriespeicher, die Integration erneuerbarer Energien und KI-Fabriken ein. Diese Maßnahmen zeigen, dass Komponentenlieferanten auf breitere Energiesystembedürfnisse reagieren, anstatt nur eigenständige Geräte zu verkaufen.
Preissensible Märkte bieten im Markt für industrielle elektrische Komponenten Raum für chinesische und indische Lieferanten, darunter CHINT und IoT-fokussierte Hersteller, insbesondere in Asien-Pazifik sowie im Nahen Osten und Afrika. Ihre kostengünstigeren Angebote können etablierte europäische Lieferanten mit höheren Strukturkosten unter Druck setzen. Gleichzeitig kann die Einhaltung von IEC 62443 bei der Beschaffung kritischer Infrastrukturen zu einer Hürde werden, da Käufer Cybersicherheitsgarantien für vernetzte Geräte benötigen. Legrands Übernahme von Avtron Power Solutions im Oktober 2025 fügte Lastbank- und Stromqualitätsfähigkeiten für Rechenzentren hinzu. Fokussierte Spezialisten behalten Chancen im Bereich IoT-nativer Überspannungsschutz und modularer Edge-Schaltanlagen. Rockwell Automation ist ein Grenzfall für diesen Anwendungsbereich, da sein Kernangebot auf industrielle Automatisierungssoftware, programmierbare Steuerungen, Schnittstellen und Antriebe ausgerichtet ist und nicht auf die definierten elektrischen Komponentenkategorien. Socomec und Mersen sind engere Ersatzkandidaten, da ihre Portfolios kritische Leistungsschalter, Leitungsschutz, Sicherungen und Überspannungsschutz umfassen.
Branchenführer für industrielle elektrische Komponenten
-
Schneider Electric SE
-
Legrand S.A.
-
Siemens AG
-
ABB Ltd
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Industrieller Elektrischer Komponentenmarkt Unternehmen in diesem Bericht
- ABB Ltd
- ALBRECHT JUNG GMBH & CO. KG
- Amphenol Corporation
- Belden Inc.
- CHINT Group Co., Ltd.
- Eaton Corporation plc
- GE Vernova Inc.
- GEWISS S.p.A.
- Hager SE
- Havells India Limited
- Honeywell International Inc.
- Hubbell Incorporated
- Larsen & Toubro Limited
- Legrand S.A.
- Leviton Manufacturing Co., Inc.
- Mitsubishi Electric Corporation
- OMRON Corporation
- Phoenix Contact GmbH & Co. KG
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- TE Connectivity plc
- Vimar S.p.A.
- WAGO GmbH & Co. KG
Lesen Sie die Analyse der industrielle elektrische Komponente-Unternehmen
Neueste Industrielle Entwicklungen in Industrieller Elektrischer Komponentenmarkt
- September 2026: Schneider Electric stellte auf der YOTTA 2026 in Las Vegas die weltweit erste vollständig softwaregesteuerte Mittelspannungsschaltanlage vor, die eine bis zu 3-mal schnellere Bestellung und eine bis zu 2-mal schnellere Inbetriebnahme im Vergleich zu maßgefertigten Systemen ermöglicht und bereits mit Equinix in einer Live-Colocation-Anlage erprobt wurde. Eine breitere kommerzielle Verfügbarkeit ist für 2028 geplant.
- August 2026: Semtech Corporation brachte den TDS2621LP SurgeSwitch für 24-V-Gleichstromversorgungsbusse in kollaborativen Robotern und der automatisierten Fertigung auf den Markt, der IEC-61000-4-5-Überspannungskonformität in einem 1,6-mm²-Formfaktor bietet.
- Juni 2026: Hubbell Incorporated schloss die Übernahme von NSI Industries für 3,0 Milliarden USD ab und fügte damit mehr als 15.000 Marken-Elektroarmaturen, Steckverbinder und Kabelmanagementprodukte hinzu.
- April 2026: ABB stellte HiPerGuard 34,5 kV für KI-Rechenzentren vor und ermöglicht damit einen Direktnetzanschluss auf Verteilungsspannungsebene ohne Abwärtstransformation.
Berichtsumfang des globalen Marktes für industrielle elektrische Komponenten
Industrielle elektrische Komponenten umfassen Kabel, Drähte, Schaltanlagen, Glühbirnen, Leistungsschalter, Gehäuse, Schalttafeln, Stromverteilungseinheiten, Remote-Power-Panels, Schaltfelder sowie Mittel- und Niederspannungstransformatoren, die zusammen eine entscheidende Rolle bei der Ermöglichung und Steuerung des Stromflusses zu verschiedenen Industrieeinheiten spielen.
Der Markt für industrielle elektrische Komponenten ist nach Produkt, Form, Technologie und Geografie segmentiert. Nach Produkt ist der Markt in Schalter, Steckdosen, Leitungsschutz, Verteilertafeln, Verdrahtung, Steckverbinder, Anschlussdosen, Überspannungsschutz und sonstige Produkte segmentiert. Nach Form ist der Markt in standard-mechanisch, smart und vernetzt, modular und sonstige Formen segmentiert. Nach Technologie ist der Markt in elektromechanisch, elektronisch, IoT-vernetzt, drahtlos und sonstige Technologien segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für industrielle elektrische Komponenten in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Schalter |
| Steckdosen und Buchsen |
| Leitungsschutzgeräte |
| Verteilertafeln und Verbraucherzentralen |
| Verdrahtungs- und Kabelzubehör |
| Steckverbinder und Klemmen |
| Anschlussdosen und Gehäuse |
| Überspannungsschutzgeräte |
| Sonstige Produkte |
| Standard-Mechanisch |
| Smart und Vernetzt |
| Modular und Aufsteckbar |
| Sonstige Formen |
| Elektromechanisch |
| Elektronisch und Festkörper |
| IoT-Vernetzt |
| Drahtlos und Protokollbasiert |
| Sonstige Technologien |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Produkt | Schalter | |
| Steckdosen und Buchsen | ||
| Leitungsschutzgeräte | ||
| Verteilertafeln und Verbraucherzentralen | ||
| Verdrahtungs- und Kabelzubehör | ||
| Steckverbinder und Klemmen | ||
| Anschlussdosen und Gehäuse | ||
| Überspannungsschutzgeräte | ||
| Sonstige Produkte | ||
| Nach Form | Standard-Mechanisch | |
| Smart und Vernetzt | ||
| Modular und Aufsteckbar | ||
| Sonstige Formen | ||
| Nach Technologie | Elektromechanisch | |
| Elektronisch und Festkörper | ||
| IoT-Vernetzt | ||
| Drahtlos und Protokollbasiert | ||
| Sonstige Technologien | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für industrielle elektrische Komponenten?
Für den Markt für industrielle elektrische Komponenten wird von 2027 bis 2032 eine CAGR von 12,86 % prognostiziert, mit einem Erreichen von 20,65 Milliarden USD.
Welche Produktkategorie wächst am schnellsten?
Überspannungsschutzgeräte werden bis 2032 voraussichtlich mit einer CAGR von 13,3 % wachsen, unterstützt durch Solar-, Batteriespeicher- und Elektrofahrzeug-Ladeanwendungen.
Warum wachsen intelligente elektrische Komponenten schneller als Standardausrüstung?
Smarte und vernetzte Produkte werden voraussichtlich mit einer CAGR von 15,4 % wachsen, da Anlagen Ferndiagnose, Energieüberwachung und Laststeuerung benötigen.
Welche Region führt die Nachfrage nach industriellen elektrischen Komponenten an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 42,3 % und soll bis 2032 mit einer CAGR von 13,7 % wachsen.
Wie wirken sich KI-Rechenzentren auf die Nachfrage nach elektrischer Ausrüstung aus?
Eine höhere Rack-Leistung erhöht die Nachfrage nach Verteilertafeln, Schaltanlagen, Leitungsschutz, Überspannungsschutz und Gleichstrom-Energiesystemen.
Was ist die größte Herausforderung für Ausrüstungslieferanten?
Steigende Kosten für Kupfer, Aluminium, Halbleiter und Compliance können die Margen unter Druck setzen und Produktqualifikationszyklen verlängern.