
Marktgröße und Marktanteil für Cash-Management-Dienstleistungen in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
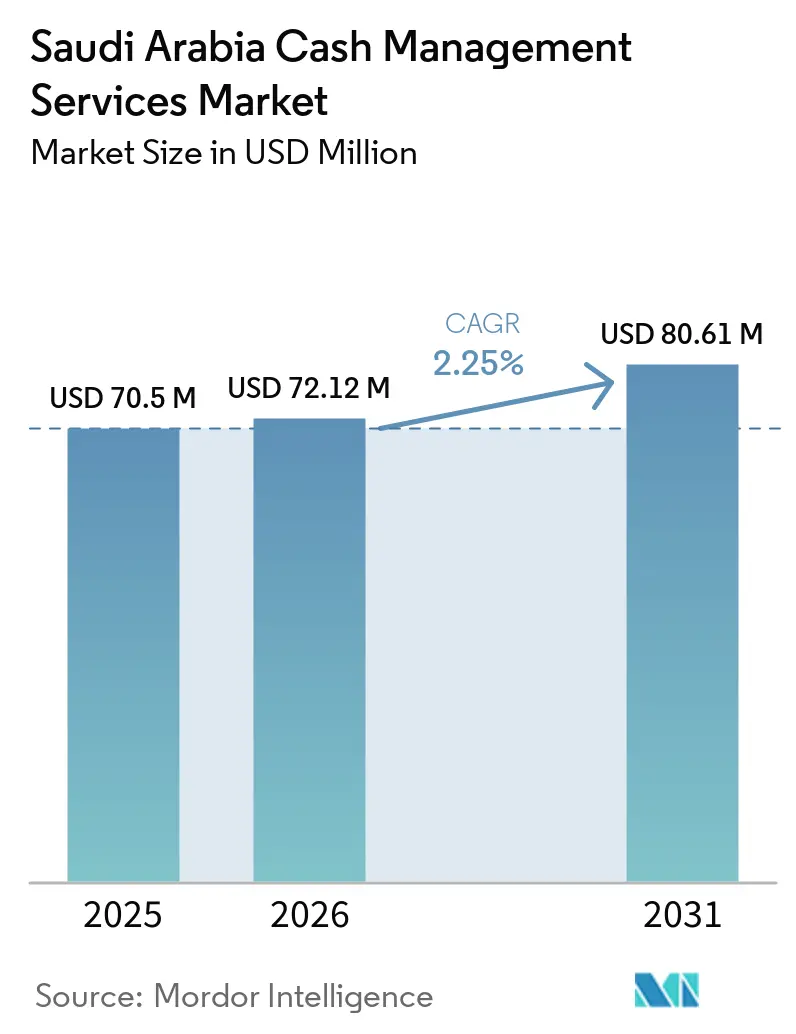
| Marktgröße im Basisjahr (2025) | 70.5 Millionen US-Dollar |
| Marktgröße (2026) | 72.12 Millionen US-Dollar |
| Marktgröße (2031) | 80.61 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.25 % |
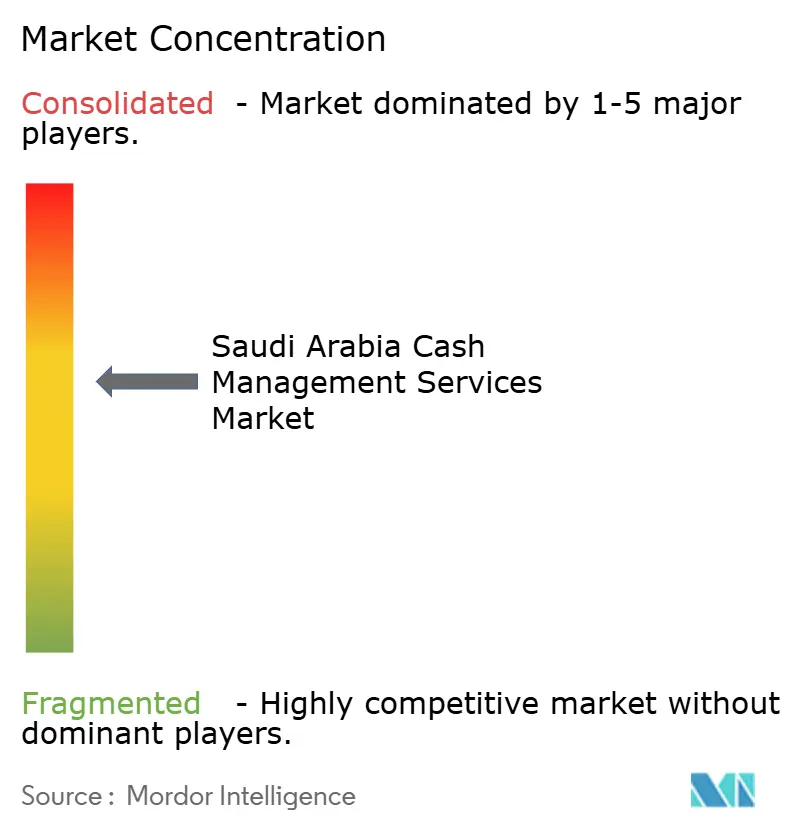
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Cash-Management-Dienstleistungen in Saudi-Arabien von Mordor Intelligence
Die Marktgröße des Marktes für Cash-Management-Dienstleistungen in Saudi-Arabien wird voraussichtlich von 70,50 Millionen USD im Jahr 2025 auf 72,12 Millionen USD im Jahr 2026 und bis 2031 auf 80,61 Millionen USD anwachsen, was einer CAGR von 2,25 % zwischen 2026 und 2031 entspricht. Der Bargeldumlauf außerhalb von Banken bleibt erheblich, während die Durchdringung des elektronischen Zahlungsverkehrs deutlich zugenommen hat, was Anbieter dazu veranlasst, von volumengetriebenem Nachfüllen auf margenstarke Smart-Safe-, Prognose- und Analyselösungen umzustellen. Die ATM-Befüllung bleibt der größte Umsatzstrom, doch die Ausweitung von Echtzeit-Zahlungsinfrastrukturen verringert Zinserträge aus Geldbeständen und erfordert, dass Betreiber Routenwirtschaftlichkeit und Betriebskapitalmodelle neu bewerten. Staatlich geführte öffentlich-private Partnerschaften erweitern die ATM-Abdeckung in ländlichen Gouvernoraten und schaffen temporäre Bargeldnachfragechancen während der Hajj- und Umrah-Saison, während sie gleichzeitig den Übergang zu wallet-basierten Alternativen zu Tresorbeständen beschleunigen. Unternehmensschatzmeister konsolidieren zudem ihre Liquiditätspositionen, da Open-Banking-APIs und KI-gestützte Prognosen schnelle Mittelübertragungen ermöglichen und den Sicherheitsbestand an Bankfilialen und Industriestandorten reduzieren. Vor diesem Hintergrund balanciert der Markt für Cash-Management-Dienstleistungen in Saudi-Arabien die Notwendigkeit, physische Währungsflüsse zu sichern, mit den Möglichkeiten, Erkenntnisse über digitale Liquidität zu monetarisieren.
Wichtigste Erkenntnisse des Berichts
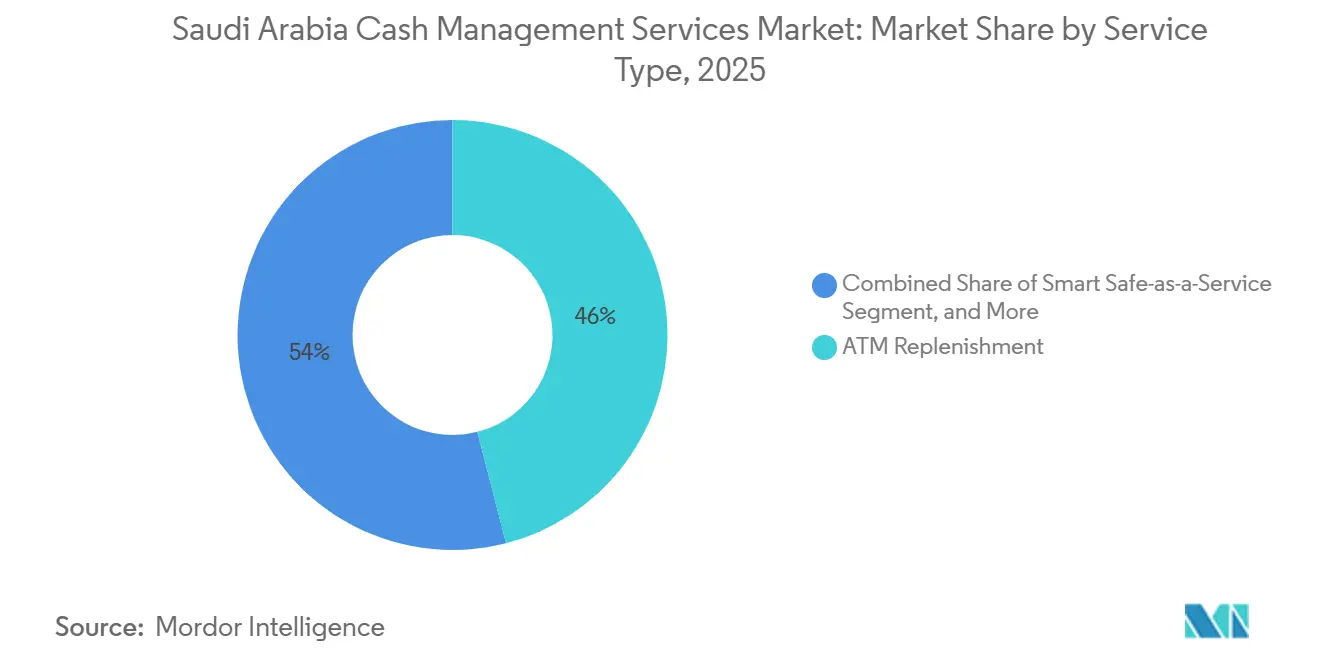
- Nach Dienstleistungsart entfiel 2025 ein Anteil von 46 % des Umsatzes auf die ATM-Befüllung, während Smart-Safe-as-a-Service bis 2031 die schnellste CAGR von 2,48 % verzeichnen soll.
- Nach Endnutzer hielten Banken und Finanzinstitute 2025 einen Anteil von 33,5 %, während Petrochemie und Industrieparks mit einer CAGR von 2,81 % bis 2031 das am schnellsten wachsende Segment darstellen.
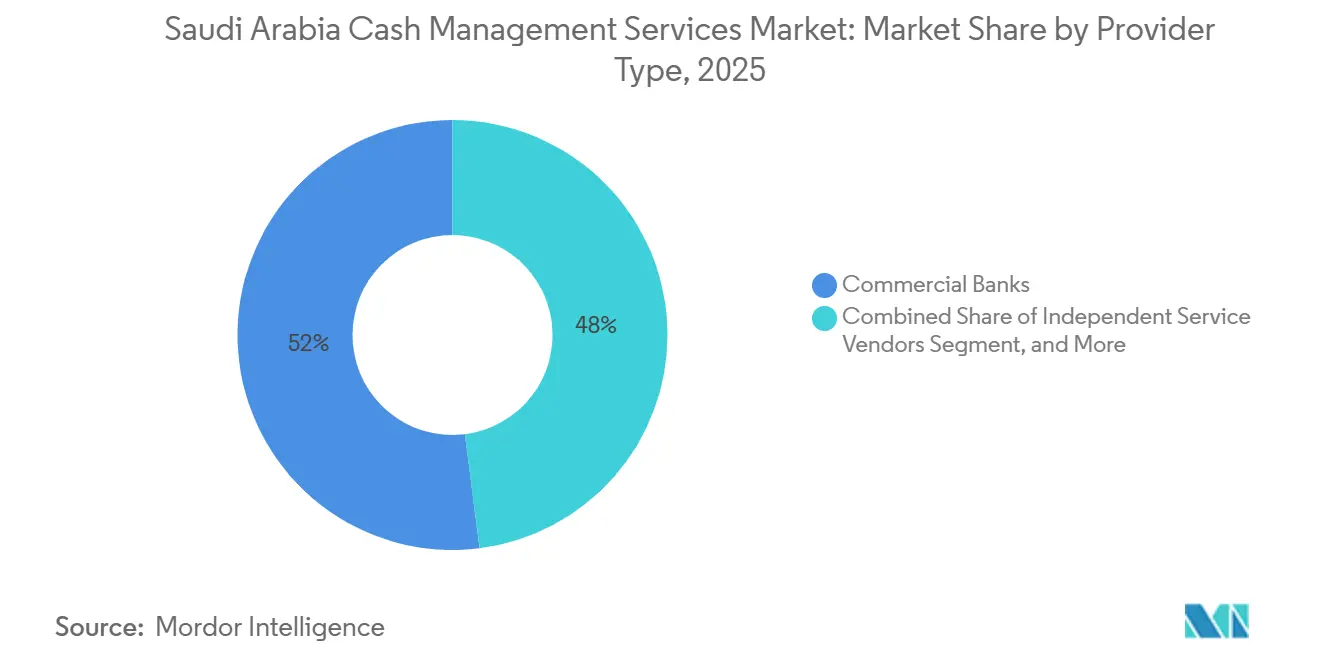
- Nach Anbietertyp führten Geschäftsbanken mit 52 % des Umsatzes im Jahr 2025, doch unabhängige Dienstleistungsanbieter werden voraussichtlich mit einer Rate von 2,77 % über den Prognosezeitraum zulegen.
- Nach Modus entfallen bereits 68 % der Ausgaben auf ausgelagerte Modelle, die mit einer CAGR von 2,96 % wachsen und damit die interne Alternative übertreffen.
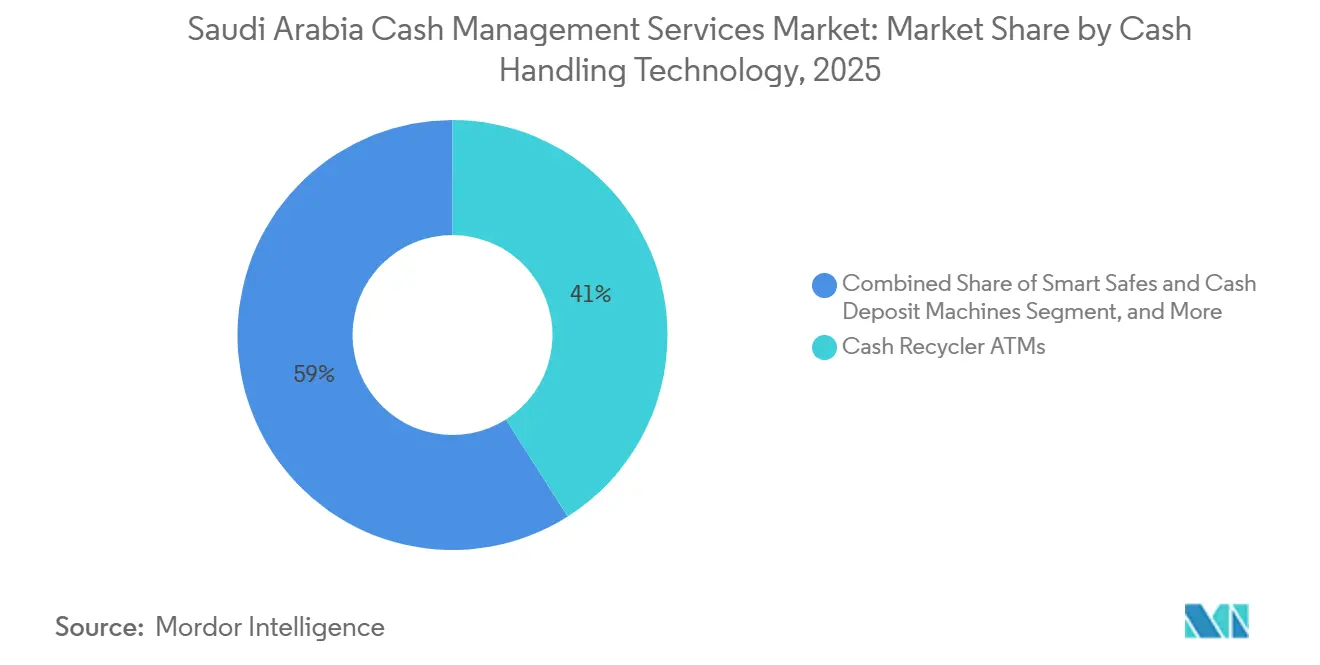
- Nach Technologie erfassten Geldrecycler-ATMs 2025 einen Anteil von 41 %; Smart Safes und Bargeldeinzahlungsautomaten wachsen zwischen 2026 und 2031 am schnellsten mit 3,01 %.
- Nach Bargeldvolumenband verarbeiteten Standorte mit hohem Volumen über SAR 5 Millionen monatlich 49 % des Wertes im Jahr 2025 und expandieren mit der segmentführenden Rate von 3,22 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Automatisierung und Optimierung des Betriebskapitals | +0.60% | National, konzentriert in den Finanzzentren Riad, Dschidda und Dammam | Mittelfristig (2–4 Jahre) |
| Zunehmende Ausgabe von Debit- und Kreditkarten steigert die Tresor-Bargeld-Umlaufgeschwindigkeit | +0.50% | National, mit höherer Intensität in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Schnelle Einführung KI-gestützter Bargeld-Prognose-Plattformen | +0.40% | National, frühe Anwender bei Tier-1-Banken | Mittelfristig (2–4 Jahre) |
| Ausbau des ländlichen ATM-Netzwerks durch öffentlich-private Partnerschaften im Rahmen der Vision 2030 | +0.30% | Ländliche Gouvernorate, Nördliche Grenzregion, Dschaizan, Nadschran | Langfristig (≥ 4 Jahre) |
| Migration bargeldintensiver Öl- und Gas-Lohnzahlungen in Smart-Safe-Netzwerke | +0.30% | Industriekorridore der Östlichen Provinz, Yanbu, Jubail | Mittelfristig (2–4 Jahre) |
| Saisonale Hajj-/Umrah-Spitzen erzeugen vorhersehbare Bargeld-Arbitrage | +0.20% | Mekka, Medina, Eingangstor Dschidda | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Automatisierung und Optimierung des Betriebskapitals
Unternehmen verschärfen die Liquiditätskontrolle, verkürzen die Zyklen der Forderungslaufzeit und wandeln das Cash-Management von einem operativen Kostenzentrum in einen strategischen Hebel der Unternehmensfinanzierung um.[1] Automatisierte Abstimmungsplattformen übertragen Kassendaten nahezu in Echtzeit in Banktresorsysteme und reduzieren manuelle Abgleichfenster von zwei Tagen auf wenige Stunden. Open-Banking-Standards senken den Integrationsaufwand durch die Bereitstellung standardisierter APIs für Zahlungsinitiierung und Kontoinformationen, was Onboarding-Kosten senkt und die Wertschöpfungszeit beschleunigt. Geschäftsbanken reagieren, indem sie Bargeld-Prognose-Widgets in Unternehmensportale einbetten und CFOs ermöglichen, prognostizierte Kassenpositionen zu visualisieren und Serviceniveaus entsprechend anzupassen. Der Margenvorteil für Anbieter ergibt sich aus der Bündelung von Analyseabonnements mit physischer Logistik – ein Ansatz, der dazu beiträgt, sinkende Transaktionsgebühren auszugleichen, da digitale Zahlungen das Bargeldvolumen kannibalisieren. Treasury-Teams bewerten Anbieter zunehmend nicht nur nach Abholpünktlichkeit, sondern auch nach Prognosegenauigkeit, was Datenkompetenz zu einer unverzichtbaren Fähigkeit im Markt für Cash-Management-Dienstleistungen in Saudi-Arabien macht.
Zunehmende Ausgabe von Debit- und Kreditkarten steigert die Tresor-Bargeld-Umlaufgeschwindigkeit
Die Kartendurchdringung steigt weiter, doch die Anzahl der Bargeldabhebungen bleibt in halbstädtischen Provinzen lebhaft, wo die Akzeptanzinfrastruktur für Händler hinter der Verbraucherakzeptanz zurückbleibt. Jeder neue Karteninhaber wird sowohl zum digitalen Käufer in städtischen Einkaufszentren als auch zum Bargeldnutzer in stadtnahen Convenience-Outlets, was die Umlaufrate von Banknotenbeständen erhöht. ATM-Betreiber müssen daher dichte städtische und halbstädtische Routen aufrechterhalten, höhere Kosten pro Halt absorbieren, aber einen Burggraben geografischer Skalierung schaffen, der Neueinsteiger abschreckt. Die internationale Kartenakzeptanz steigt auch während Tourismus-Spitzenzeiten, was das Abhebungsvolumen erhöht, selbst wenn der E-Commerce den stationären Einkauf umleitet. Das Paradoxon erhält die Tresor-Bargeld-Umlaufgeschwindigkeit aufrecht und gibt Marktinhabern Zeit, sich auf wertschöpfende Technologieschichten im Markt für Cash-Management-Dienstleistungen in Saudi-Arabien zu konzentrieren.
Schnelle Einführung KI-gestützter Bargeld-Prognose-Plattformen
Banken ersetzen heuristische Nachfüllpläne durch prädiktive Systeme, die multivariate Signale, Transaktionshistorie, Wetterprognosen, Veranstaltungskalender und Mobilitätsdaten verarbeiten, um den Bargeldbedarf innerhalb einer Fehlerquote von 5 % vorherzusagen. Die Reduzierung der Sicherheitsreserven um ein Viertel setzt gebundenes Kapital frei, während die Verringerung von Notfalleinsätzen Kraftstoff- und Arbeitskosten senkt. API-fähige Telemetrie überträgt nun direkt von Recycler-Automaten und Smart Safes in Cloud-Dashboards, sodass Disponenten Routen stündlich neu sequenzieren können. Integrationsprobleme bestehen weiterhin, da ältere Banknotensortierer oft keine modernen Schnittstellen besitzen und Banken zur Bereitstellung von Middleware-Schichten zwingen, doch die Einsparungen bei den Betriebskosten rechtfertigen weiterhin den Transformationsaufwand. Mit zunehmender Genauigkeit behandeln Treasury-Leiter die Prognosequalität als Beschaffungs-KPI und verlagern Anteile zu Anbietern, die algorithmische Kompetenz im Markt für Cash-Management-Dienstleistungen in Saudi-Arabien nachweisen können.
Ausbau des ländlichen ATM-Netzwerks durch öffentlich-private Partnerschaften im Rahmen der Vision 2030
Staatlich geförderte Projekte zielen darauf ab, die finanzielle Inklusion zu verbessern, indem ATM-Installationen in unterversorgten Bezirken subventioniert werden, wo die Dichte um eine Größenordnung zurückbleibt. Solarbetriebene Geräte und mobile Daten-Backhauls senken die Betriebskosten und entsprechen den Nachhaltigkeitsverpflichtungen. Obwohl ländliche Automaten geringere Einnahmen pro Einheit erzielen, garantieren mehrjährige Serviceverträge mit Gemeinderäten Mindestbefüllungsfrequenzen und reduzieren das Kapitalrisiko. Längere Fahrtzeiten und begrenzte Straßeninfrastruktur erhöhen den Logistikaufwand und veranlassen Betreiber, in dynamische Planungsalgorithmen und schwerere gepanzerte Fahrzeuge zu investieren. Anbieter, die ländliche Wirtschaftlichkeit beherrschen, können neue Umsatzquellen erschließen und einen Erstmover-Vorteil sichern, bevor wallet-basierte Lösungen in diesen Regionen des Marktes für Cash-Management-Dienstleistungen in Saudi-Arabien reifen.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigter Wandel hin zu bargeldlosen Zahlungen | -0.70% | National, am ausgeprägtesten in den Ballungsräumen Riad und Dschidda | Kurzfristig (≤ 2 Jahre) |
| Steigende Sicherheits- und Compliance-Kosten aufgrund neuer SASO-Vorschriften | -0.40% | National, betrifft alle lizenzierten Bargeldtransportunternehmen | Mittelfristig (2–4 Jahre) |
| Softwareinkompatibilität und Qualifikationslücken bei Netzwerkerweiterungen | -0.30% | National, konzentriert bei mittelgroßen Banken und unabhängigen Anbietern | Mittelfristig (2–4 Jahre) |
| Verschärfte Kapazitäten für Bargeldtransportversicherungen und Prämienanstiege | -0.20% | National, mit Auswirkungen aus globalen Rückversicherungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Wandel hin zu bargeldlosen Zahlungen
Echtzeit-Zahlungsschienen, Wallet-Apps und Kauf-jetzt-zahle-später-Plattformen erodieren die Transaktionsbasis, die einst dichte ATM-Netzwerke rechtfertigte. Elektronische Zahlungen machen bereits die Mehrheit der Transaktionszahlen aus, und der Anteil steigt, insbesondere in Einzelhandelskategorien wie Lebensmittel und Kraftstoff. Der E-Commerce verstärkt den Rückgang, indem er Verbraucherausgaben von bargeldintensiven stationären Kanälen ablenkt. Betreiber müssen daher von transaktionsbasierter Preisgestaltung auf abonnementbasierte Analyseangebote umsteigen, doch die Umschulung von Vertriebsteams, um Treasury-Wert statt physische Abholungen anzubieten, erweist sich als kulturelle Hürde. Der Wandel senkt die Routendichte, erhöht die Kosten pro Halt und komprimiert den Umsatz schneller, als die Betriebskosten gesenkt werden können. Sofern Anbieter nicht in Software diversifizieren, riskiert ihre Relevanz im Markt für Cash-Management-Dienstleistungen in Saudi-Arabien einen stetigen Rückgang.
Steigende Sicherheits- und Compliance-Kosten aufgrund neuer SASO-Vorschriften
Biometrischer Tresorzugang, GPS-Telemetrie, redundante Lagerstandorte und ISO-Zertifizierungen bilden nun obligatorische Compliance-Grundlagen. Investitionsausgaben für Fahrzeugnachrüstungen, Sensorarrays und Leitstellen-Software sind gestiegen und belasten die Margen kleinerer Betreiber mit dünnen Bilanzen. Versicherer verlangen parallel dazu Nachweise über verbesserte Kontrollen, bevor sie Prämien anbieten, was den Kostendruck erhöht. Die Konsolidierung beschleunigt sich, da Unternehmen unterhalb der kritischen Größe Investitionen nicht über breite Routennetzwerke amortisieren können. Für Kunden führen höhere Compliance-Ausgaben zu erhöhten Servicetarifen, was kostensensible Einzelhändler möglicherweise dazu veranlasst, digitale Zahlungsmigrationen zu beschleunigen und damit das Nachfragerisiko für den Markt für Cash-Management-Dienstleistungen in Saudi-Arabien zu verstärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Smart Safes gewinnen an Boden, während die Befüllung reiftDie ATM-Befüllungskategorie verankerte 46 % des Umsatzes im Jahr 2025 und bleibt das historische Rückgrat des Marktanteils für Cash-Management-Dienstleistungen in Saudi-Arabien. Das Wachstum verlangsamt sich jedoch, da Echtzeit-Zahlungssysteme die Abhebungsfrequenz reduzieren und Banken ermöglichen, Nachfüllzyklen zu verlängern und Umlaufbestände zu senken. Smart-Safe-as-a-Service ist zwar in absoluten Zahlen kleiner, wächst jedoch am schnellsten mit einer CAGR von 2,48 %, da Einzelhandelsketten, petrochemische Raffinerien und Schnellrestaurants eine Schichtabschlussabrechnung ohne nächstägige Bankgänge anstreben.
Anwender erhalten innerhalb von Stunden vorläufige Gutschriften, was Betriebskapital freisetzt und Schwund reduziert. Anbieter sichern sich derweil mehrjährige Leasingverträge, die Hardware, Cloud-Dashboards und prädiktive Algorithmen bündeln und den durchschnittlichen Umsatz pro Einheit steigern. Bargeldversorgung von Bankfilialen und Bargeldeinzugsdienstleistungen liefern weiterhin bedeutendes Volumen, doch ihre Entwicklung verlangsamt sich, da Filialrationalisierung und Kauf-jetzt-zahle-später-Akzeptanz depotgebundene Ströme verdünnen. Wartungs- und Managed-Service-Linien erscheinen widerstandsfähig, da der installierte Bestand an Recycler-Automaten und Smart Safes Firmware-Updates und Sensorkalibrierungen erfordert und einen stetigen Annuitätsstrom im Markt für Cash-Management-Dienstleistungen in Saudi-Arabien sicherstellt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Petrochemie treibt kurzfristige Expansion voranBanken und Finanzinstitute trugen 2025 33,5 % der Nachfrage bei, doch Filialschließungen und Wallet-Akzeptanz begrenzen ihr künftiges Wachstum. Petrochemie und Industrieparks hingegen verzeichnen mit einer CAGR von 2,81 % das stärkste Wachstum, da große Prozessanlagen Schichtlöhne auf rollierender Basis abrechnen müssen. In Raffinerien-Lohnbüros eingebettete Smart Safes eliminieren manuelles Zählen und nächtliche Bargeldtransporte, reduzieren das Sicherheitsrisiko und entsprechen den Bargeldpräferenzen ausländischer Arbeitskräfte.
Organisierte Einzelhandelsketten folgen dicht dahinter und nutzen Recycler-Automaten, um Kassenbestände zu reduzieren und die Produktivität im Geschäft zu verbessern, während nicht organisierter Einzelhandel aufgrund fragmentierter Eigentümerschaft und zögerlicher Kreditbeziehungen zurückbleibt. Gastgewerbe- und Regierungssegmente entwickeln sich im Einklang mit Tourismus-Megaprojekten bzw. Lohndigitalisierungsmandaten und wachsen jeweils moderat, aber stetig innerhalb der Marktgrößenentwicklung des Marktes für Cash-Management-Dienstleistungen in Saudi-Arabien.
Nach Anbietertyp:
Unabhängige Anbieter nutzen API-AgilitätGeschäftsbanken kontrollierten 2025 noch 52 % des Umsatzes durch eigene Netzwerke und Cross-Selling-Synergien. Ihr durchschnittliches Wachstum bleibt jedoch zurück, da regulatorisches Kapital und digitale Prioritäten Logistikinvestitionen verdrängen. Unabhängige Dienstleistungsanbieter hingegen kombinieren RFID-versiegelte Bargeldtaschen mit Cloud-Dashboards, die direkt mit Open-Banking-APIs verbunden sind, und ermöglichen mittelgroßen Banken, die Logistik auszulagern und gleichzeitig die Kundenkontrolle zu behalten. Diese Agilität treibt eine CAGR von 2,77 % und steigert stetig den Anteil der Anbieter an der Marktgröße für Cash-Management-Dienstleistungen in Saudi-Arabien.
Bargeldtransportspezialisten nehmen eine Mittelposition ein: Routendichte, Versicherungskaufkraft und Flottenrestwert stützen eine zuverlässige Cashflow-Generierung, doch organische Beschleunigung bleibt ohne starke Software-Differenzierung gedämpft. Hybride Partnerschaften entstehen, bei denen Banken Tresorinfrastruktur bereitstellen, während Technologieanbieter den Prognosecode verwalten und regulatorische Reichweite mit SaaS-Wirtschaftlichkeit verbinden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Modus:
Auslagerung dominiert die HaftungsübertragungZwei Drittel der Ausgaben im Jahr 2025 erfolgten im Rahmen ausgelagerter Verträge, und dieser Anteil steigt, da Unternehmen die Haftung für gepanzerte Fahrzeuge, Compliance-Aufwand und Investitionsintensität auslagern. Die Versicherungsmärkte haben sich verhärtet, mit Prämienanstiegen im zweistelligen Bereich seit 2024, was Schatzmeister dazu veranlasst, Risiken in Anbieterrechnungen einzuschließen, anstatt eigenständige Policen zu unterhalten. Anbieter reagieren, indem sie vollständige Haftungsklauseln bis zu SAR 10 Millionen akzeptieren und auf Routendichte und Telematik setzen, um die Schadenshäufigkeit zu begrenzen.
Interne Flotten bestehen nur dort weiter, wo Sicherheitsfreigaben oder nationale Interessen die Kosten überwiegen, etwa in petrochemischen Anlagen oder staatlichen Versorgungsunternehmen. Selbst dort gewinnen co-gemanagte Vereinbarungen, die Anbieter-Prognosesoftware mit eigenen Tresoren verbinden, an Akzeptanz und signalisieren eine schrittweise Migration zu kapitalleichten Modellen im gesamten Markt für Cash-Management-Dienstleistungen in Saudi-Arabien.
Nach Bargeldhandhabungstechnologie:
Recycler-Automaten führen, Smart Safes wachsen starkGeldrecycler-ATMs machten 2025 41 % des Technologiewerts aus und werden wegen ihrer dualen Einzahlungs-Ausgabe-Funktion bevorzugt, die die Nachfüllfrequenz halbiert und Kunden innerhalb von Stunden gutschreibt. Smart Safes und Bargeldeinzahlungsautomaten wachsen am schnellsten mit 3,01 %, da Mobilfunkmodems, Manipulationssensoren und ERP-Integrationen es Einzelhändlern ermöglichen, Kassen in Minuten zu sichern und Bücher abzuschließen, bevor Manager das Geschäft verlassen.
Banknotensortierer und RFID-Taschen dienen als unterstützende Infrastruktur: Sortierer authentifizieren die 2024 eingeführte Polymerserie, während versiegelte Taschen unveränderliche Prüfpfade schaffen, die Schwund und Versicherungskosten reduzieren. Ausgabe-only-ATMs befinden sich auf einem langsamen Rückzugspfad, da Zahlungssicherheitsrichtlinien EMV- und kontaktlose Bereitschaft vorschreiben und Ersatzzyklen im Markt für Cash-Management-Dienstleistungen in Saudi-Arabien beschleunigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bargeldvolumenband:
Standorte mit hohem Volumen konsolidieren ihre BedeutungStandorte mit monatlichen Transaktionen über SAR 5 Millionen trugen 2025 49 % des Umsatzes bei und erzielen die höchste CAGR von 3,22 %. Megaprojekte wie NEOM und der Tourismuskorridor am Roten Meer bündeln Arbeitskräfte und Besucherströme in dichten Clustern, was jeden Servicehalt hochproduktiv macht. Mittelvolumen-Knoten wachsen langsamer und stehen unter Investitionsdruck, da Regulierungsbehörden nicht sichere Automaten auslaufen lassen. Ländliche ATMs mit geringem Volumen bleiben für Inklusionsziele strategisch wichtig, sind jedoch zunehmend auf Solarenergie, Subventionen oder mobile Filialen angewiesen, um die Servicekosten zu decken.
Routenplaner verankern daher Zeitpläne rund um Standorte mit hohem Volumen und füllen freie Kapazitäten mit sekundären Halten auf – ein Pareto-Muster, das die operative Hebelwirkung im gesamten Marktanteilsumfeld des Marktes für Cash-Management-Dienstleistungen in Saudi-Arabien schärft.
Geografische Analyse
Riad, Dschidda und Dammam bilden das bargeldintensive Dreieck, das etwa zwei Drittel des Transaktionswerts trägt. Jede Stadt beherbergt dichte ATM-Netzwerke, Unternehmenszentralen und Tier-1-Rechenzentren, die riesige Telemetrieströme in Prognose-Systeme einspeisen. Städtische Wallets führen bei der digitalen Akzeptanz, doch der Einzelhandelsmix weist noch ausreichend Bargelddurchsatz auf, um Recycling-Netzwerke profitabel zu halten.
Zentrale und östliche Provinzen, die von petrochemischen und industriellen Anlagen dominiert werden, liefern die stabilsten Hochvolumenkunden des Marktes. Schichtbasierte Lohnzahlungen, Camps für Zeitarbeiter und abgelegene Lieferketten erhalten vorhersehbare Bargeldrhythmen trotz Managementbemühungen zur Digitalisierung der Lohnauszahlung. Betreiber nutzen diese Korridore, um vernetzte Smart Safes einzuführen und hohe Transaktionsdichten zu nutzen, um Hardware in weniger als drei Jahren zu amortisieren.
Nördliche Grenzregion, Dschaizan und Nadschran stellen die Entwicklungsgrenze dar. Vision-2030-Subventionen und Pilotprojekte mit solarbetriebenen ATMs zielen darauf ab, die finanzielle Inklusion zu verbessern, doch die Streckenökonomie bleibt aufgrund langer Fahrtzeiten und geringer Abhebungszahlen fragil. Die Auslastung gepanzerter Fahrzeuge hängt daher von dynamischen Dispositionsplattformen ab, die ländliche Halte in städtische Schleifen integrieren, ohne Tresorkapazitäten oder Fahrerzeitobergrenzen zu überschreiten. Die Beherrschung dieser hybriden Geografie wird skalierbare Anbieter von Nischenmarktteilnehmern im Markt für Cash-Management-Dienstleistungen in Saudi-Arabien unterscheiden.[2]
Wettbewerbslandschaft
Fünf Unternehmen – Saudi Awwal Bank, Alhamrani Universal, ABANA, Sanid und Brink's – kontrollieren etwa 60 % des Sektorumsatzes, was ein moderat konzentriertes Feld ergibt, in dem sowohl operative Stärke als auch digitale Kompetenz eine Rolle spielen. Geschäftsbanken nutzen Filialverbindungen und Vertrauensfranchises, um Cash-Management mit Devisen- und Handelsfinanzierungsmodulen zu bündeln und die Kundenbindung zu stärken.
Reine Bargeldtransportspezialisten konzentrieren sich auf Flottentelematik, Versicherungsvolumen und 24-Stunden-Abholgarantien und sichern sich unverzichtbare Rollen für Hochvolumen-Einzelhändler und ATM-Betreiber, die Pünktlichkeit über alles stellen. Technologieorientierte Disruptoren differenzieren sich derweil mit KI-basierter Bargeldbedarfsprognose und API-Integrationen, die Banken ermöglichen, Sicherheitsreserven um ein Viertel zu senken. Sandbox-Privilegien der Zentralbank beschleunigen diesen Software-Keil und ermöglichen Neueinsteigern, veraltete Kernsysteme zu umgehen.
Partnerschaftsallianzen werden zur Norm: Banken stellen Tresorimmobilien und regulatorische Abdeckung bereit, Bargeldtransportunternehmen verwalten das Transportrisiko, und Fintechs injizieren Analysen, die die Routenfrequenz verfeinern. Diese gegenseitige Abhängigkeit sowie steigende Compliance-Kosten treiben selektive Konsolidierung voran. Insgesamt erzielt der Markt für Cash-Management-Dienstleistungen in Saudi-Arabien derzeit einen Konzentrationsindex von 6, was einen Top-5-Anteil im Bereich von 60–70 % mit bedeutendem, aber nicht prohibitivem Spielraum für agile Herausforderer widerspiegelt.[3]
Marktführer im Bereich Cash-Management-Dienstleistungen in Saudi-Arabien
-
Saudi Awwal Bank (SAB)
-
ABANA Enterprises Group Company
-
Alhamrani Universal Company
-
Sanid (Saudi Financial Support Services Company)
-
Al Fareeq Security Services Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Cash-Management-Dienstleistungen in Saudi-Arabien Unternehmen in diesem Bericht
- Saudi Awwal Bank (SAB)
- ABANA Enterprises Group Company
- Alhamrani Universal Company
- Sanid (Saudi Financial Support Services Company)
- Al Fareeq Security Services Company
- APSG Company
- NCR Corporation
- Northern Trust Corporation
- Finastra Group Holdings Limited
- Finesse Global FZ-LLC
- G4S plc
- Loomis AB
- Prosegur Compañía de Seguridad S.A.
- Diebold Nixdorf Incorporated
- Al-Muwaffaq Security Services (MSS)
- Al-Gosaibi Cash Solutions
- Transguard Group LLC
- GardaWorld Corporation
- Brink’s Company
- Tata Consultancy Services Limited
- Hyosung TNS Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Cash-Management-Dienstleistungen in Saudi-Arabien
- September 2025: Saudi-Arabiens Awwal Bank kündigte eine KI-basierte Überarbeitung ihres Cash-Managements im Wert von USD 15 Millionen an, die voraussichtlich die Kosten um 25 % senken wird.
- August 2025: NCR Corporation sicherte sich einen Vertrag über USD 45 Millionen zur landesweiten Bereitstellung von 500 Recycler-ATMs.
- Juli 2025: G4S eröffnete ein USD 12 Millionen teures Zentrum in Dschidda mit hochwertiger Bargeldlogistik für das Gastgewerbe.
- Juni 2025: SAMA veröffentlichte neue Cybersicherheitsrichtlinien, die ab Januar 2026 gelten.
- Mai 2025: Loomis AB ging eine Partnerschaft mit Finesse Global für KI-gestützte Optimierungsdienstleistungen ein.
Berichtsumfang des Marktes für Cash-Management-Dienstleistungen in Saudi-Arabien
Der Bericht über den Markt für Cash-Management-Dienstleistungen in Saudi-Arabien ist segmentiert nach Dienstleistungsart (ATM-Befüllung, Bargeldeinzug und -verarbeitung, Bargeldversorgung von Bankfilialen, Wartungs- und Managed Services, Smart-Safe-as-a-Service), Endnutzerbranche (Einzelhandel – organisiert, Einzelhandel – nicht organisiert, Banken und Finanzinstitute, Gastgewerbe, Regierung und öffentlicher Sektor, Petrochemie und Industrieparks), Anbietertyp (Geschäftsbanken, Bargeldtransportunternehmen, unabhängige Dienstleistungsanbieter), Modus (ausgelagert, intern), Bargeldhandhabungstechnologie (Geldrecycler-ATMs, Smart Safes und Bargeldeinzahlungsautomaten, Banknotensortierer und -prüfer, RFID-basierte versiegelte Bargeldtaschen) sowie Bargeldvolumenband (Standorte mit hohem Volumen, Standorte mit mittlerem Volumen, Standorte mit geringem Volumen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| ATM-Befüllung |
| Bargeldeinzug und -verarbeitung |
| Bargeldversorgung von Bankfilialen |
| Wartungs- und Managed Services |
| Smart-Safe-as-a-Service |
| Einzelhandel – organisiert |
| Einzelhandel – nicht organisiert |
| Banken und Finanzinstitute |
| Gastgewerbe |
| Regierung und öffentlicher Sektor |
| Petrochemie und Industrieparks |
| Geschäftsbanken |
| Bargeldtransportunternehmen |
| Unabhängige Dienstleistungsanbieter / Technologieanbieter |
| Ausgelagert (Drittanbieter) |
| Intern (Eigenbetrieb) |
| Geldrecycler-ATMs |
| Smart Safes und Bargeldeinzahlungsautomaten |
| Banknotensortierer und -prüfer |
| RFID-basierte versiegelte Bargeldtaschen |
| Standorte mit hohem Volumen (mehr als SAR 5 Mio. / Monat) |
| Standorte mit mittlerem Volumen (SAR 1–5 Mio. / Monat) |
| Standorte mit geringem Volumen (weniger als SAR 1 Mio. / Monat) |
| Nach Dienstleistungsart | ATM-Befüllung |
| Bargeldeinzug und -verarbeitung | |
| Bargeldversorgung von Bankfilialen | |
| Wartungs- und Managed Services | |
| Smart-Safe-as-a-Service | |
| Nach Endnutzerbranche | Einzelhandel – organisiert |
| Einzelhandel – nicht organisiert | |
| Banken und Finanzinstitute | |
| Gastgewerbe | |
| Regierung und öffentlicher Sektor | |
| Petrochemie und Industrieparks | |
| Nach Anbietertyp | Geschäftsbanken |
| Bargeldtransportunternehmen | |
| Unabhängige Dienstleistungsanbieter / Technologieanbieter | |
| Nach Modus | Ausgelagert (Drittanbieter) |
| Intern (Eigenbetrieb) | |
| Nach Bargeldhandhabungstechnologie | Geldrecycler-ATMs |
| Smart Safes und Bargeldeinzahlungsautomaten | |
| Banknotensortierer und -prüfer | |
| RFID-basierte versiegelte Bargeldtaschen | |
| Nach Bargeldvolumenband | Standorte mit hohem Volumen (mehr als SAR 5 Mio. / Monat) |
| Standorte mit mittlerem Volumen (SAR 1–5 Mio. / Monat) | |
| Standorte mit geringem Volumen (weniger als SAR 1 Mio. / Monat) |
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird die Bargelднachfrage an Industriestandorten voraussichtlich wachsen?
Hochvolumen-Petrochemie- und Bauzentren verzeichnen bis 2031 eine CAGR von 2,81 % – die schnellste unter allen Branchen.
Welche Technologie gewinnt bei Einzelhändlern an Bedeutung?
Smart Safes und Bargeldeinzahlungsautomaten wachsen jährlich um 3,01 %, da Ketten schnelle vorläufige Gutschriften und Diebstahlreduzierung anstreben.
Warum wachsen unabhängige Anbieter schneller als Banken?
API-Agilität ermöglicht es unabhängigen Anbietern, Prognosesoftware auf mehrere Banken aufzusetzen, was eine CAGR von 2,77 % gegenüber 2,0 % bei Geschäftsbanken antreibt.
Was treibt die Beliebtheit der Auslagerung bei Unternehmen?
Steigende Versicherungsraten und Compliance-Kosten veranlassen Unternehmen, die Haftung auf Anbieter zu verlagern, was ausgelagerte Verträge auf einen Anteil von 68 % treibt.
Wie konzentriert ist der Anbieterwettbewerb?
Die fünf größten Anbieter halten etwa 60 % des Umsatzes, was die Marktkonzentration auf einen moderaten Wert von 6 setzt.