
Größe und Marktanteil des russischen Schienengüterverkehrsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 16.06 Milliarden US-Dollar |
| Marktgröße (2026) | 16.43 Milliarden US-Dollar |
| Marktgröße (2031) | 18.43 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.32 % |
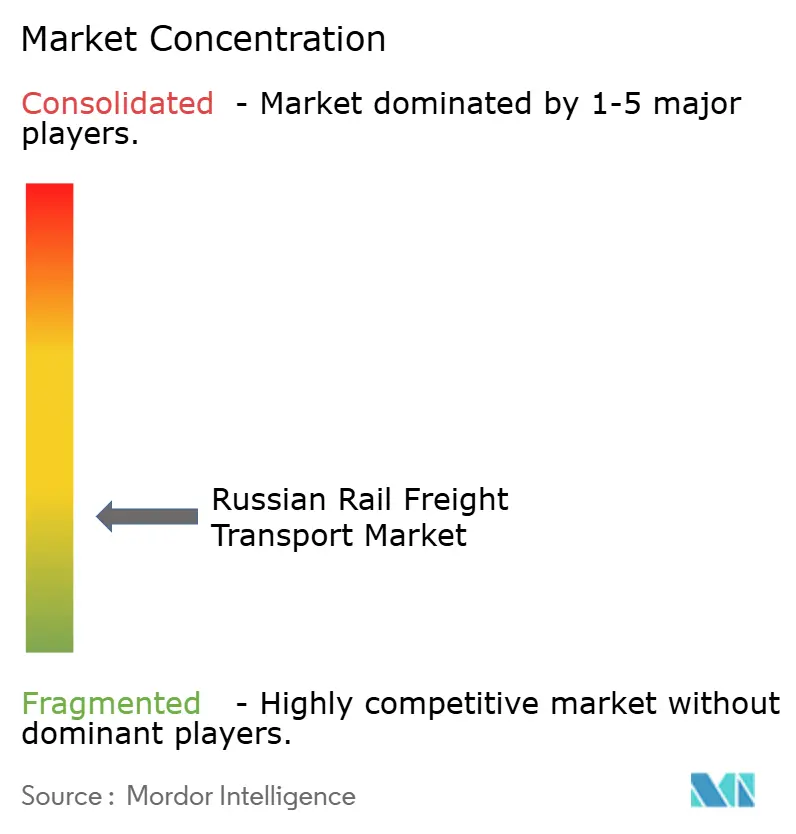
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
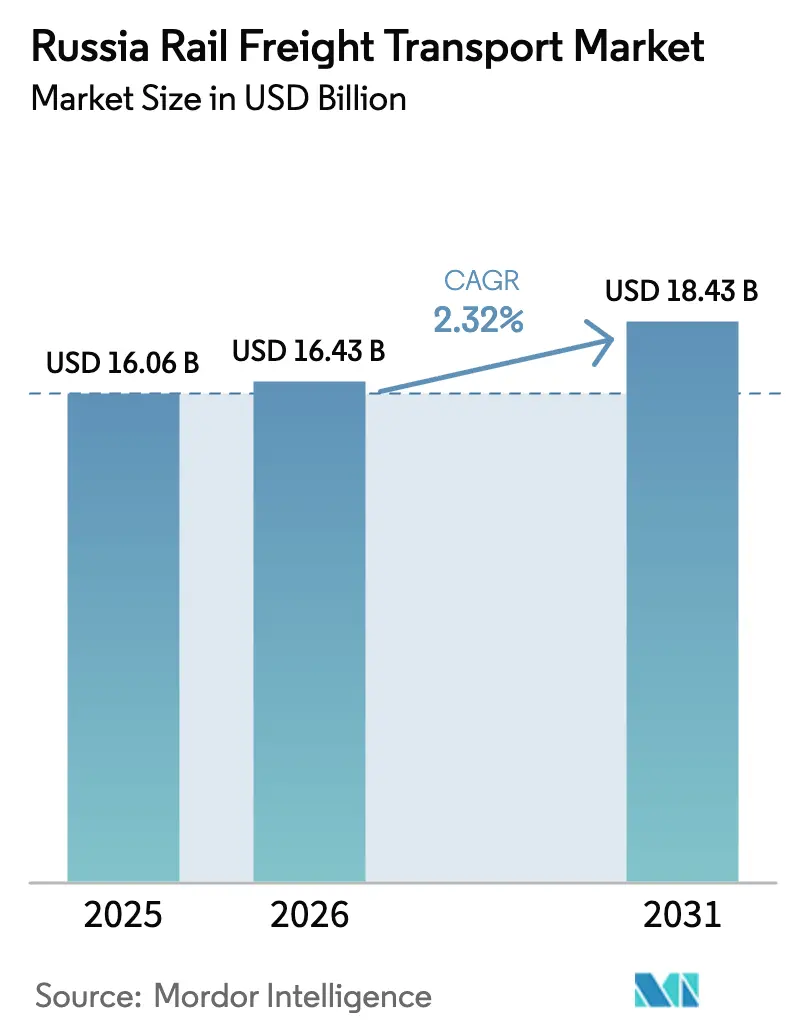
Analyse des russischen Schienengüterverkehrsmarkts von Mordor Intelligence
Die Größe des russischen Schienengüterverkehrsmarkts wird im Jahr 2026 auf 16,43 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 16,06 Milliarden USD, mit Prognosen für 2031 von 18,43 Milliarden USD, was einem Wachstum von 2,32 % CAGR über den Zeitraum 2026–2031 entspricht.
Eine entscheidende Verlagerung hin zu asienorientierten Routen verändert die Verkehrsströme, während westliche Sanktionen den Zugang zu modernen Lokomotiven einschränken und Kapazitätszuwächse verlangsamen. Umfangreiche staatliche Investitionen in Höhe von 2,7 Billionen Rubel (30,0 Milliarden USD) konzentrieren sich auf die Transsibirische Eisenbahn und den Baikal-Amur-Korridor, was Massengutexporte auf langen Strecken unterstützt und ein Sicherheitsventil für die steigende Containernachfrage bietet. Digitale Planungsplattformen reduzieren stetig die Leerfahrtkilometer, was darauf hindeutet, dass datengestützte Zuverlässigkeit – und nicht allein die Flottengröße – die künftige Wettbewerbspositionierung bestimmen wird. Massengüter sichern nach wie vor die Einnahmen, doch das schnellere Wachstum bei containerisierten und wertschöpfenden Dienstleistungen deutet darauf hin, dass der Markt seine Ertragsbasis still diversifiziert, ohne seine traditionellen Stärken aufzugeben.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp entfiel im Jahr 2025 ein Marktanteil von 87,35 % auf den Transport im russischen Schienengüterverkehrsmarkt, während die Marktgröße für transportbezogene Dienstleistungen bis 2031 mit einem CAGR von 6,23 % wachsen soll.
- Nach Frachttyp entfiel im Jahr 2025 ein Marktanteil von 57,10 % auf Schüttgut im russischen Schienengüterverkehrsmarkt, und die Marktgröße für containerisierte/intermodale Dienstleistungen soll bis 2031 mit einem CAGR von 7,88 % wachsen.
- Nach Endverbraucherbranche hielt Bergbau & Mineralien im Jahr 2025 einen Marktanteil von 35,45 % am russischen Schienengüterverkehrsmarkt, während die Marktgröße im Bereich Einzelhandel & schnelldrehende Konsumgüter zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 9,18 % wachsen wird.
- Nach Traktionstyp dominierten Elektrolokomotiven im Jahr 2025 mit einem Marktanteil von 53,40 % am russischen Schienengüterverkehrsmarkt, und die Marktgröße im Bereich Hybrid/Wasserstoff & LNG-Traktion soll im gleichen Zeitraum mit einem CAGR von 9,86 % wachsen.
- Nach Zielgebiet dominierten Inlandsbewegungen im Jahr 2025 mit einem Marktanteil von 89,25 % am russischen Schienengüterverkehrsmarkt, während die Marktgröße für internationale/grenzüberschreitende Ströme von 2026 bis 2031 mit einem CAGR von 6,82 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im russischen Schienengüterverkehrsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose des Markts | Geografische Relevanz | Zeitrahmen |
|---|---|---|---|
| Anstieg der Transitvolumina zwischen Asien und Europa über Russland | +0.80% | Transsibirische Eisenbahn, Ferner Osten | Mittelfristig (3–4 Jahre) |
| Staatliche Subventionen für den Exportkorridor in den Fernen Osten | +0.70% | Ostsibirien, Ferner Osten | Mittelfristig (3–4 Jahre) |
| Ausbau intermodaler Knotenpunkte entlang der Nordseeroute | +0.40% | Arktische Regionen | Langfristig (≥ 5 Jahre) |
| Einführung digitaler Planungsplattformen | +0.30% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Grüne Verkehrsverlagerung von der Straße auf die Schiene für Massengüter | +0.20% | Landesweite Bergbauregionen | Langfristig (≥ 5 Jahre) |
| Beschleunigte Programme zur Modernisierung des Rollmaterialbestands | +0.30% | Depotcluster in Zentral- und Ostrussland | Mittelfristig (3–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Transitvolumina zwischen Asien und Europa über Russland
Der Schienenverkehr zwischen Russland und China stieg im Jahr 2024 um 20 %, ein Anstieg, der darauf zurückzuführen ist, dass Verlader Fracht von gestörten Seewegen umleiteten. Transitzeiten von 14–25 Tagen auf der Schiene sind nun gegenüber längeren Seereisen wettbewerbsfähig, was Spediteure dazu veranlasst, mehrjährige Blockzugverträge abzuschließen. Dieser Nachfrageanstieg veranlasst Betreiber, Züge zu verlängern und Waggonflotten zu reservieren, was die Wettbewerbsfähigkeit des Schienenkorridors effektiv vertieft, ohne dass große Tarifreduzierungen erforderlich sind. Der Kapazitätsdruck unterstreicht jedoch den Bedarf an zusätzlichen Überholgleisen und digitaler Schlitzzuweisung – eine Veränderung, die mehr Investitionen in die Netzwerkoptimierung als in reine Streckenkilometer lenken könnte.
Staatliche Subventionen für den Exportkorridor in den Fernen Osten
Moskau verpflichtete sich im Jahr 2024 zu 366 Milliarden Rubel (4,07 Milliarden USD) für Ausbauten der Transsibirischen Eisenbahn und der Baikal-Amur-Magistrale und plant weitere Mittelzuflüsse bis 2032. Subventionierte Tarife für ostgerichtete Exportströme senken die Logistikkosten für Bergbauunternehmen und Getreidehändler und fördern schwerere Zugladungen in Richtung Pazifikhäfen. Erste Belege zeigen kürzere Wartezeiten an wichtigen Rangierbahnhöfen, was darauf hindeutet, dass die Mittel operative Engpässe beseitigen, noch bevor die Projekte vollständig abgeschlossen sind. Ein Nebeneffekt ist, dass private Waggoneigentümer ihre Bestände nach Osten verlagern und damit die Verfügbarkeit von Eisenbahnwaggons im gesamten Netz subtil umverteilen.
Ausbau intermodaler Knotenpunkte entlang der Nordseeroute
Schienen-See-Umschlagpunkte in arktischen Häfen befinden sich im Bau, um das Festlandnetz mit der Nordseeroute zu verbinden, auf der Eisbrecher die Schifffahrtssaison verlängern. Geplante Knotenpunkte sollen die Transitzeiten zwischen Asien und Europa nach Inbetriebnahme um 30–50 % verkürzen und Exporteuren einen Anreiz bieten, den Suezkanal zu umgehen. Bereits in der Pilotphase veranlasst das Programm Containerbetreiber, gemischte Schienen-Eisbrecher-Servicemuster zu testen, die vor fünf Jahren noch nicht existierten. Die daraus resultierenden Frachtdaten werden voraussichtlich künftige Kapazitätsplanungsentscheidungen sowohl für Gleisanschlüsse als auch für arktische Terminals beeinflussen.
Einführung der digitalen Planungsplattform (RZD Digital Freight)
Die Plattform RZD Digital Freight bündelt Echtzeit-Waggonverfolgung, automatisierte Schlitzbuchung und dynamische Preisgestaltung auf einer einzigen Oberfläche [1]Verband "Digitaler Transport und Logistik," "Digitale Transformation des Transport- und Logistiksektors der Russischen Föderation: Trends, Herausforderungen, Lösungen, Technologien," dtla.ru . Frühe Anwender berichten von weniger Leerfahrtkilometern, was darauf hindeutet, dass Umschlaghäufigkeit – und nicht die bloße Waggonanzahl – zur primären Auslastungskennzahl werden könnte. Der Staatshaushalt stellt 500 Millionen Rubel (5,6 Millionen USD) für eine breitere Einführung im Jahr 2025 bereit (tadviser.ru), was das offizielle Vertrauen unterstreicht, dass Software latente Kapazitäten schneller erschließen kann als der Bau neuer Strecken. Da immer mehr Verlader auf elektronische Dokumente umsteigen, verkürzen sich die Zollabfertigungszeiten, was den Wettbewerbsvorteil digital-fähiger Betreiber stärkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose des Markts | Geografische Relevanz | Zeitrahmen |
|---|---|---|---|
| Westliche Sanktionen schränken den Zugang zu modernen Lokomotiven ein | -0.60% | Netzwerkweit, insbesondere auf Exportrouten | Mittelfristig (3–4 Jahre) |
| Staus an den Grenzübergängen zwischen China und der Mongolei | -0.40% | Zabaikalsk–Manzhouli und verwandte Grenzposten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte letzte-Meile-Schienenanbindung an arktische Häfen | -0.30% | Nordrussland; arktisches Hinterland | Langfristig (≥ 5 Jahre) |
| Steigende Trassennutzungsentgelte für private Betreiber | -0.30% | Landesweit, mit stärkerer Auswirkung auf Nebenstrecken | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Westliche Sanktionen schränken den Zugang zu modernen Lokomotiven ein
Sanktionen unterbrachen die Versorgung mit kritischen Ersatzteilen und führten dazu, dass im Jahr 2024 fast 50.000 Züge verzögert oder eingestellt wurden. Der Lokomotivmangel erklärt bis zu 93 % des Rückgangs der Beladungen in diesem Jahr und überwiegt damit alle anderen betrieblichen Faktoren. Als Reaktion darauf beschleunigen inländische Hersteller die Entwicklung von Erdgaslokomotiven, obwohl die Hochlaufgeschwindigkeit hinter den kurzfristigen Nachfragekurven zurückbleibt. Bis die Neubauten eintreffen, müssen Netzwerkplaner knappe Triebfahrzeugzuteilungen jonglieren und dabei häufig ertragsstärkere Containerströme gegenüber margenarmen Massengütern priorisieren.
Staus an den Grenzübergängen zwischen China und der Mongolei
Trotz eines Verkehrsanstiegs von 26 % leidet der Grenzübergang Zabaikalsk-Manzhouli unter wiederkehrenden Staus, die auf Spurwechsel und Sicherheitskontrollen zurückzuführen sind. Automatisierte Inspektionswerkzeuge haben die Dokumentenbearbeitung in Testläufen auf fünf Minuten reduziert, doch physische Gleiskapazitätsgrenzen verlangsamen den Waggonumschlag weiterhin. Zugplaner terminieren Abfahrten zunehmend in verkehrsarmen grenzüberschreitenden Zeitfenstern – eine Übergangslösung, die die Pünktlichkeit verbessert, aber inländische Fahrpläne verkompliziert. Investitionen in Zweispurgleisanlagen könnten den Fluss verbessern, obwohl Finanzierungsfragen noch ungeklärt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Servicetyp: Transport dominiert, während transportbezogene Dienstleistungen an Bedeutung gewinnen
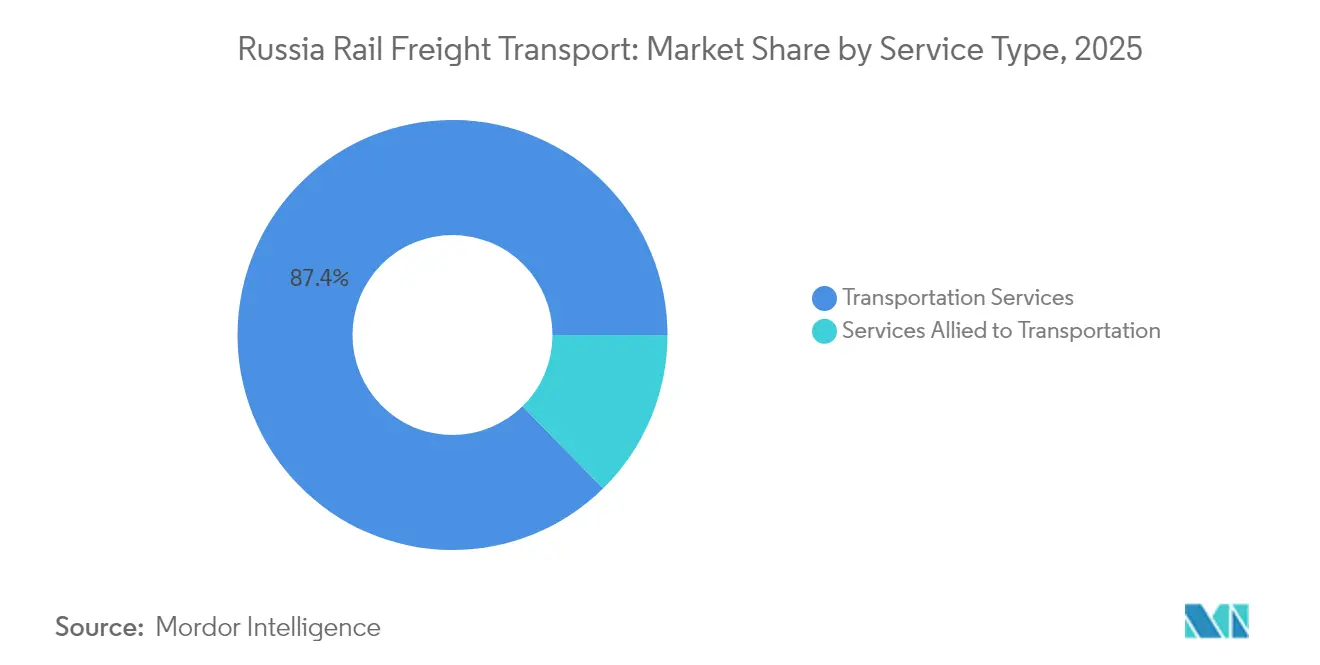
Transportdienstleistungen entfallen im Jahr 2025 auf 87,35 % des Marktanteils im russischen Schienengüterverkehrsmarkt, was die zentrale Rolle des Netzes beim Transport von Massen- und Containergütern über weite Entfernungen widerspiegelt. Innerhalb dieses dominanten Segments bleiben Langstreckenkohleströme der größte einzelne Umsatzträger, doch intermodale Zuggarnituren gewinnen auf ertragsstarken Ost-West-Korridoren an Frequenz. Betreiber stellen fest, dass die für den Ostkorridor finanzierte neue Kapazität bereits von Kohle-, Getreide- und Containerkunden vorgebucht ist, was auf stabile Auslastungsraten für den nächsten Investitionszyklus hindeutet. Eine wichtige Nuance ist, dass Transportanbieter zunehmend garantierte Waggonverfügbarkeit mit digitaler Verfolgung bündeln, wodurch Servicequalität – und nicht nur der Preis – zum Verkaufsargument wird.
Die Nachfrage nach Waggonwartung, Lagerung und Rangierung steigt, da Verlader Frachttypen und Routen diversifizieren, was einen Bedarf an spezialisierten Rangierbahnhöfen und Reparaturdepots auslöst. Der digitale Dokumentenworkflow von RZD vereinfacht Übergaben, was wiederum die Kundenerwartungen hinsichtlich 24/7-Transparenz und Haustürlogistik erhöht. Infolgedessen investieren Anbieter transportbezogener Dienstleistungen in Datenanalyse und Kühlketteneinrichtungen und drängen das Schienenökosystem in Richtung vollständiger Logistiklösungen.


Frachttyp: Massengüter dominieren, während die Containerisierung zunimmt
Schüttgut hält im Jahr 2025 einen Marktanteil von 57,10 % am russischen Schienengüterverkehrsmarkt, gestützt durch Kohle-, Erz- und Getreideexporte, die routinemäßig 1.500 Kilometer oder mehr zurücklegen. Die aktuelle Welle asiatischer Nachfrage ermutigt Bergbauunternehmen, mehrjährige Verträge abzuschließen, die die Waggonnachfrage stabilisieren und die Spotpreisvolatilität reduzieren. Betreiber reagieren mit dem Einsatz von Waggons mit höherer Achslast und erzielen so mehr Tonnenkilometer pro Lokomotive bei knappem Triebfahrzeugangebot. Etwa die Hälfte der neuen Gleisausbauten auf der Baikal-Amur-Magistrale umfasst nun schüttgutfreundliche Waggonkipper – eine subtile Designentscheidung, die künftige Volumenskalierbarkeit sichert.
Containerisierte und intermodale Fracht wächst am schnellsten mit einem prognostizierten CAGR von 7,88 %, unterstützt durch neue Logistikzentren wie die geplante Anlage von FESCO in Zabaikalsk im Wert von 40 Millionen EUR (44 Millionen USD). Zunehmende E-Commerce-Ströme und Just-in-time-Fertigungsimporte aus China beschleunigen die Verlagerung hin zu höherwertigem Containerverkehr. Waggonpools werden schrittweise um 40-Fuß-High-Cube-Container für temperaturgeführte Güter erweitert, was die Attraktivität der Schiene für verderbliche Waren erhöht. Die Expansion dieses Segments schafft einen Puffer gegen Rohstoffpreisschwankungen – eine Diversifizierung, die der Cashflow-Stabilität des Netzes zugute kommt.
Endverbraucherbranche: Bergbau führt, während Einzelhandel das stärkste Wachstum zeigt
Bergbau und Mineralien dominieren im Jahr 2025 mit einem Marktanteil von 35,45 % am russischen Schienengüterverkehrsmarkt, was die ressourcenorientierte Wirtschaft des Landes widerspiegelt. Transportentfernungen für Eisenmetalle übersteigen 1.900 Kilometer – eine Distanz, die die Schiene als einzige wirtschaftliche Transportart für die Lieferung von Binnenlandminen zu Häfen zementiert. Produzenten, die Fracht auf Fernöstliche Häfen umlenken, buchen nun Slots zwei Saisons im Voraus, was das Vertrauen in die Zuverlässigkeit des Schienenkorridors trotz Lokomotivmangels signalisiert. Netzwerkplaner priorisieren daher Streckenvervielfältigungsprojekte in der Nähe von Bergbauclustern, um gegen zyklische Nachfragespitzen abgesichert zu sein.
Einzelhandel und schnelldrehende Konsumgüter verzeichnen das höchste Wachstum mit einem prognostizierten CAGR von 9,18 % bis 2031. Der Online-Shopping-Boom und steigende verfügbare Einkommen in russischen Mittelstädten schaffen neue Rücktransportmöglichkeiten von Ost nach West für Container, die sonst leer zurückkehren würden. Schienenbetreiber kooperieren mit Fulfillment-Zentren, um planmäßige „E-Commerce-Züge” einzurichten – eine Initiative, die die Wirtschaftlichkeit der Waggon-Rundreise verbessert. Der Trend impliziert, dass verbrauchergetriebener Verkehr eines Tages einen Teil des Kohlerückgangs ausgleichen könnte, der unter Dekarbonisierungsszenarien erwartet wird.
Traktionstyp: Elektrische Dominanz mit Wasserstoff als aufkommendem Spielveränderer
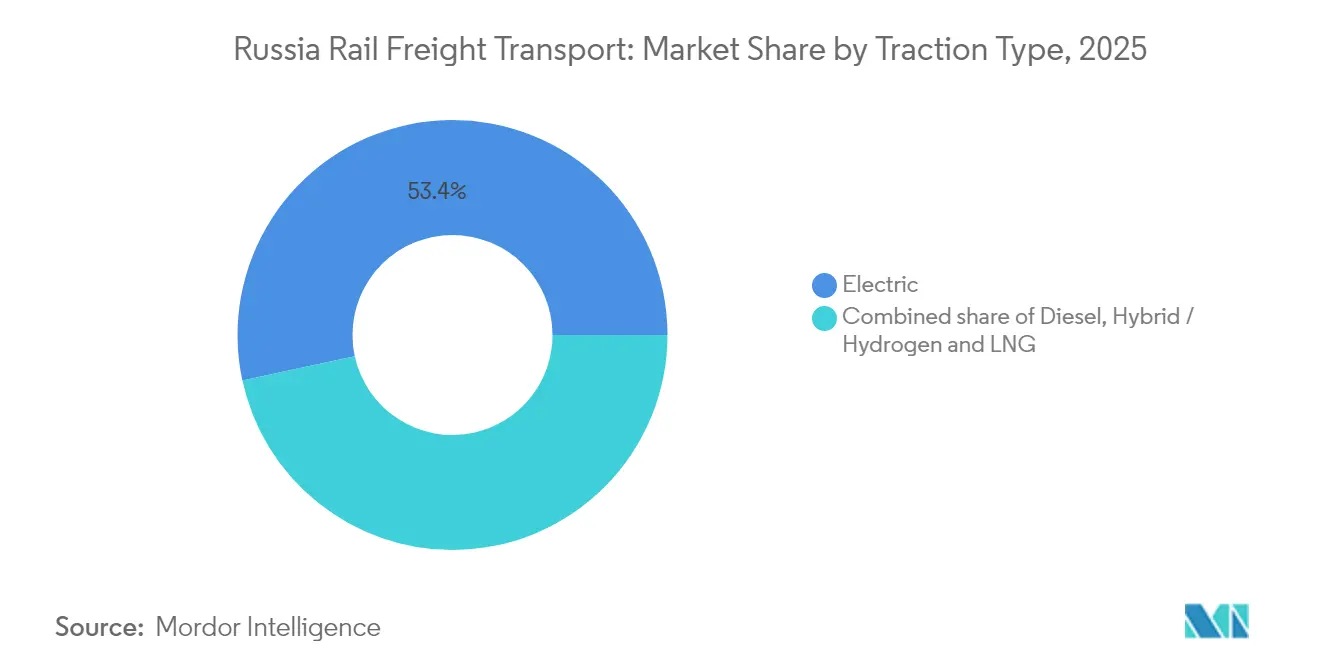
Elektrische Traktion hält 53,40 % der Marktgröße im russischen Schienengüterverkehrsmarkt, bedingt durch einen landesweiten Elektrifizierungsanteil von über 85 %. Elektrolokomotiven sichern zuverlässige Hochlastdienste und verschaffen der Schiene einen Kosten- und Emissionsvorteil auf langen Strecken. Jüngste Unterwerk-Upgrades erhöhen die Fahrleitungskapazität und ermöglichen schwerere Züge ohne neues Rollmaterial – ein kosteneffektiver Produktivitätshebel angesichts von Importbeschränkungen. Betreiber testen zudem Energierückgewinnungssysteme, bei denen das Bremsen bergab Strom ins Netz zurückspeist – eine Innovation, die die Betriebskosten weiter senken könnte.
Hybrid-, Wasserstoff- und LNG-Lokomotiven wachsen mit einem prognostizierten CAGR von 9,86 %, wenn auch von einer niedrigen Basis aus, angetrieben durch Pläne, 25 % der Flotte bis 2030 auf Erdgas umzustellen. Pilotrouten mit LNG demonstrieren bereits Kraftstoffeinsparungen von 15–25 % – eine Marge, die für private Waggoneigentümer in einem engen Tarifumfeld attraktiv ist. Wasserstoffprototypen versprechen emissionsfreie Abgase, doch vergleichbare NOx-Werte wie bei Diesel halten Regulierungsbehörden vorsichtig. Dennoch sammeln die Versuchseinheiten wertvolle Leistungsdaten, die künftige Flottenerneurungszyklen leiten werden.
Zielgebiet: Inlandsmarkt dominiert, während grenzüberschreitender Verkehr stärkeres Wachstum zeigt
Inlandsbewegungen entfallen im Jahr 2025 auf 89,25 % des Marktanteils im russischen Schienengüterverkehrsmarkt – eine Zahl, die die schiere Landfläche und die Binnenressourcenvorkommen des Landes widerspiegelt. Laufende Ausbauten verkürzen die durchschnittlichen Transitzeiten zwischen Westsibirien und Pazifikhäfen – eine Verkürzung, die inländischen Verladern hilft, in asiatischen Kohleausschreibungen wettbewerbsfähig zu sein. Da digitale Plattformen die Dokumentation standardisieren, finden kleine und mittelgroße russische Unternehmen den inländischen Schienentransport zugänglicher, was die Nutzerbasis über große Konzerne hinaus erweitert. Diese breitere Akzeptanz trägt dazu bei, saisonale Volumenschwankungen zu glätten, insbesondere in landwirtschaftlichen Spitzensaisons.
Der grenzüberschreitende Güterverkehr der russischen Schienengüterverkehrsbranche soll bis 2031 mit einem CAGR von 6,82 % wachsen. Neue chinesisch-russische Kooperationsabkommen vereinfachen den Zoll, während Investitionen in den Nord-Süd-Transportkorridor den Zugang zu Iran und Indien eröffnen. Zugdienste verwenden zunehmend einheitliche Sendungsverfolgungsnummern, die in drei Ländern gültig sind, was den Verwaltungsaufwand reduziert und die Fahrplanzuverlässigkeit verbessert. Größere Planungssicherheit lädt wiederum Drittland-Spediteure ein, europäisch gebundene Fracht über russische Landrouten zu leiten, was die Kundenportfolios inländischer Betreiber diversifiziert.
Regulatorisches Umfeld
Der russische Schienengüterverkehr bleibt weiterhin von Russian Railways (RZD) als Infrastruktureigentümer und Zugangsregler geprägt, wobei politische Maßnahmen zunehmend Routenführung, Vermögenskontrolle und Preisgestaltung beeinflussen. Am 1. Juli 2026 schloss Russland sieben Grenzübergänge auf der Schiene zu Estland, Lettland und Finnland, was dazu führte, dass einige Verkehrsströme über alternative Korridore und russische Seehäfen umgeleitet wurden. Diese Änderung verdeutlicht, wie schnell grenzüberschreitende Genehmigungen die Netzauslastung verändern können.
Parallel dazu wurde der rechtliche Rahmen rund um die Sektorvermögenswerte verschärft. Am 26. Mai 2026 unterzeichnete Präsident Wladimir Putin ein Gesetz, das die Verfahren für den Umlauf und die staatliche Registrierung von Eisenbahnvermögenswerten nach der Privatisierung klarstellt und beeinflusst, wie Eigentum und die Trennung von Vermögenswerten dokumentiert werden. Finanzierung und staatliche Aufsicht stehen zudem in Zusammenhang mit der Marktstruktur, da RZD den Verkauf eines Anteils von 49 % an der Federal Freight Company (FFC) geprüft hat. Jede Transaktion würde die Genehmigung durch die Russische Föderale Agentur für Vermögensverwaltung und die russische Regierung erfordern, wobei die Erlöse mit der Finanzierung der Investitionspläne von RZD verknüpft sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Frachteigentümern aus den Bereichen Bergbau und Mineralien, Öl und Chemie, Landwirtschaft, Fertigung und Einzelhandel. Sie beauftragen Frachtkapazitäten über RZD-verbundene und private Betreiber, die Waggons, Zugkraft, Disposition und verwandte Dienstleistungen wie Wartung, Rangierbetrieb und Lagerung bereitstellen. RZD kontrolliert die Kerninfrastruktur und die Disposition, während flottenstarke Betreiber wie die Federal Freight Company (FFC) und andere private Waggonbesitzer rollendes Material und operative Abdeckung über verschiedene Regionen hinweg liefern. Allein FFC betreibt über eine mehrgliedrige Struktur etwa 134.300 Einheiten an rollendem Material.
Auf der intermodalen Ebene verbindet die Terminal- und Ausrüstungskapazität den Schienenfernverkehr mit der Verteilung an die Verlader, und die Betreiber haben ihre Umschlagkapazitäten ausgebaut, um das Containerwachstum aufzufangen. Die Containersendungen im RZD-Netz stiegen im Zeitraum Januar bis Mai 2026 um 1,9 % auf 3,25 Millionen TEU, was die Rolle von Terminals und Binnenhubs für den Durchsatz unterstreicht. TransContainer, ein Unternehmen der Delo Group, spiegelt diese Ebene durch Investitionen wider, etwa den Abschluss der Installation eines 45-Tonnen-Portalkrans im Terminal Pridacha in Woronesch (Mai 2026), der auf die Verbesserung der Containerumschlagleistung und die Unterstützung häufigerer planmäßiger Verbindungen abzielt.
Wettbewerbslandschaft
Russian Railways (RZD) besitzt die Schieneninfrastruktur und legt die Zugangsbedingungen fest, was dem Unternehmen einen entscheidenden Einfluss auf die Struktur der russischen Schienengüterverkehrsbranche verleiht. Private Betreiber wie Freight One, TransContainer, Globaltrans und Federal Freight Company konzentrieren sich auf Waggonflotten und Nischendienste und kontrollieren gemeinsam 88 % der Marktwaggons [2]Globaltrans Investment PLC, "Unsere Märkte," globaltrans.com. Der Wettbewerbsvorteil hängt zunehmend von der Fähigkeit ab, Rollmaterial mit digitaler Planung zu bündeln, was einen Servicegraben schafft, der von Nachzüglern nicht leicht repliziert werden kann.
Strategische Allianzen gestalten Wertschöpfungsketten um, wie das Gemeinschaftsunternehmen von SIBUR und SG-trans für den LPG-Transport im Wert von 9,4 Milliarden Rubel (104,4 Millionen USD) zeigt [3]SIBUR & SG-Trans, "SIBUR und SG-Trans gründen ein Gemeinschaftsunternehmen für den Petrochemikalientransport," gulfoilandgas.com. Solche vertikalen Schritte sichern gebundene Frachtströme, reduzieren die Abhängigkeit von der Spotmarktvolatilität und garantieren die Anlagenauslastung. Ähnliche Partnerschaften entstehen in Kühlcontainerpools für Agrarexporte, was darauf hindeutet, dass produktspezifische Schienenlösungen an Bedeutung gewinnen. Diese vertikalen Strategien fragmentieren den Marktanteil subtil, da integrierte Logistikgruppen Anteile übernehmen, die zuvor von Allzweck-Waggonbetreibern bedient wurden.
Technologie wird zum neuen Wettbewerbsfeld: RZD führt Massenmesskomplexe auf Basis künstlicher neuronaler Netze ein, die eine präzise Radpositionierung überflüssig machen. Frühe Anwender profitieren von einem schnelleren Wägebrückendurchsatz, was Pünktlichkeitszusagen gegenüber Verladern stärkt. Kleinere Betreiber testen unterdessen Blockchain-basierte Plattformen zur gemeinsamen Nutzung von Anlagen, um Leerstandstage bei Waggons zu minimieren. Da Technologie die Eintrittsbarrieren für Serviceinnovationen senkt, könnten sich die Wettbewerbsdynamiken zugunsten agiler Unternehmen verschieben, die spezialisierte Hardware mit flexibler Software verbinden – und nicht allein auf Skalierung setzen.
Marktführer der russischen Schienengüterverkehrsbranche
Russian Railways (RZD)
TransContainer
Freight One (PGK)
Globaltrans Investment PLC
Federal Freight Company (FFC)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance zeigt sich bei korridorspezifischer Preisgestaltung und Servicegestaltung, da RZD die Tarifhebel anpasst, um gezielte Warenströme und Exportvolumina zu fördern. Aktuelle Rabatte bieten Verladern und Betreibern konkreten Spielraum, um Routenführung und Verpackung neu zu optimieren: RZD führte einen Tarifrabatt von 34,7 % für den Transport von Metallrohren ab Buzhaninovo sowie eine Senkung von 15,6 % für den Transport von Stahlblechen zur selben Station ein. Auch Chemieexporte werden unterstützt, durch eine Senkung des Exporttarifs um 10,6 % für Harnstoff von Sala zur Station Luzhskaya (Region Leningrad), verbunden mit Lieferungen nach Ust-Luga. Daneben gilt bis 2028 ein Rabatt von 17,4 % für Kesselwagen-Transporte von Naturbenzin aus Tatarstan nach Leningrad und Murmansk, was Raum für langfristigere Verträge und dedizierte Zugprodukte auf diesen Strecken schafft.
Die intermodale Skalierung entlang der Transsibirischen Achse unterstützt zudem die Umwandlung höherwertiger Fracht auf die Schiene, insbesondere dort, wo die Terminalproduktivität schneller wächst als die Streckenkapazität. Im März 2026 meldeten wichtige Terminals ein starkes Wachstum beim Containerumschlag (Kleschicha in Nowosibirsk +33 %, Batareinaja in Irkutsk +44 % und Basaicha in Krasnojarsk +24 %), was zeigt, wo zusätzliche planmäßige Verbindungen, Lagerhaltung und wertschöpfende Umschlagleistungen ergänzt werden können. Auch der Containermix verbreitert sich: Von Januar bis Mai 2026 stiegen die Containersendungen bei Chemikalien und Soda (+6 %), Eisenmetallen (+4,5 %), Getreide (+33,8 %) und Öl-/Erdölprodukten (+14,4 %). Dies deutet auf Chancen für spezialisierte Gerätepools hin, einschließlich temperaturgeführter Container, sowie auf stärker integrierte Door-to-Door-Angebote, die Leerfahrten reduzieren und die Anlagenumschlagsraten verbessern.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Exportfracht zu Seehäfen erreichte im ersten Halbjahr 2026 161 Millionen Tonnen, ein Anstieg von 4 % gegenüber dem Vorjahr. Das Exportvolumen signalisiert eine Verschiebung hin zu exportorientierten Routen und stärkere Verbindungen zu maritimen Knotenpunkten, was einen höheren Durchsatz auf östlichen Korridoren unterstützt.
- Juli 2026: Die Getreideverladung stieg im Juni 2026 um das 1,4-Fache auf 1,8 Millionen Tonnen, wobei 120.000 Tonnen in Containern transportiert wurden. Die Getreide-Lieferketten nutzen die Schiene sowohl für Massengut- als auch für Containertransporte, was den Umsatzmix und die von den Betreibern priorisierten Kennzahlen verändern kann.
- Juli 2026: Russian Railways (RZD) meldete für Juni 2026 ein Frachtvolumen von 90,2 Millionen Tonnen, ein Anstieg von 1 Prozent gegenüber dem Vorjahr. Der Frachtumschlag stieg im Juni um 4,5 Prozent auf 209,9 Milliarden Tarif-Tonnenkilometer, was ein stetiges Durchsatzwachstum und eine günstige Tarifabsorption widerspiegelt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert, der durch den Gütertransport auf der Schiene innerhalb Russlands erzielt wird, einschließlich der Schienentransportleistung und der damit verbundenen, dem Verlader in Rechnung gestellten Frachtdienstleistungsgebühren. Er wird in USD gemessen und spiegelt die kommerzielle Schienengüterverkehrsaktivität entlang der wichtigsten Inlandskorridore und grenzüberschreitenden Verkehrsströme wider.
Ausgeschlossene Bereiche: Personenverkehr auf der Schiene, informelle Transportaktivitäten und nicht-schienengebundene Verkehrsträger (wie Straße, See und Luft) sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Servicetyp
- Transport
- Transportbezogene Dienstleistungen (Wartung, Rangierung, Lagerung)
- Nach Frachttyp
- Containerisiert / Intermodal
- Trockenschüttgut (Kohle, Erze, Getreide)
- Flüssigschüttgut (Rohöl, Chemikalien)
- Stückgut und Projektfracht
- Nach Endverbraucherbranche
- Bergbau und Mineralien
- Öl, Gas und Chemikalien
- Landwirtschaft und Lebensmittel
- Fertigung und Automobilindustrie
- Einzelhandel und schnelldrehende Konsumgüter
- Baumaterialien und Sonstiges
- Nach Traktionstyp
- Diesel
- Elektrisch
- Hybrid / Wasserstoff und LNG
- Nach Zielgebiet
- Inland
- International / Grenzüberschreitend
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die faktische Grundlage für Volumina, Frachtmix und Netzwerkbeschränkungen zu schaffen, die die Nachfrage nach Schienengüterverkehr in Russland prägen. Wir stützten uns auf öffentliche Statistiken und Angaben der Betreiber, um zu verstehen, wie sich Frachttonnage und Tonnenkilometer nach Warengruppen entwickeln und wie sich diese Muster mit Exportrouten und der Industrieproduktion verändern.
Häufig genutzte Quellen umfassten offizielle Veröffentlichungen wie den Russischen Föderalen Staatlichen Statistikdienst (Rosstat), das Verkehrsministerium der Russischen Föderation, Jahresberichte von Betreibern und Infrastruktureigentümern sowie internationale Handelsstatistiken von Institutionen wie UN Comtrade. Zudem verwendeten wir Zusatzmaterialien wie Zoll- und Hafenkorridor-Updates, Investorenpräsentationen sowie seriöse Nachrichten- und Finanzquellen, um größere Störungen zeitlich einzuordnen. Wo dies die Konsistenz verbesserte, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, sendungsbezogene Import- und Exportdaten sowie Patentdatenbanken für Bahntechnologiethemen genutzt. Diese Beispiele sind nur illustrativ; viele weitere Quellen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Interviews und Umfragen mit Frachtversendern, Bahnbetreibern, Waggonbesitzern, Spediteuren, Terminalmanagern und Logistikkäufern in Russland klären Tarifentwicklungen, Frachtmix, Effekte durch Leerwagen, Servicegebühren und Lücken im gemeldeten Verkehrsaufkommen. Analysten nutzen diese Antworten, um sekundäre Angaben zu überprüfen und die endgültige Schätzung anzupassen, wenn gemeldete Betriebsbedingungen von der öffentlichen Datenreihe abweichen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 15 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Akteure: 25 % | Manager: 52 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem die Frachtnachfrage anhand russlandspezifischer Schienenaktivitätsindikatoren rekonstruiert und anschließend mittels einer Preislogik auf Serviceebene in Umsatz umgerechnet wurde. In der Praxis wurde der Nachfragepool auf Schienenfrachtvolumina und Frachtumschlagsmuster gestützt und dann an Veränderungen bei Exportzielen, Korridorüberlastung und dem Mix zwischen Massengut und höherwertiger Fracht angepasst.
Um das Modell realistisch zu halten, trugen einige Schlüsseleingaben den Großteil des Gewichts, wie die Gesamtfrachttonnage auf der Schiene, die Tonnenkilometer-Intensität nach Route, der Warenmix (Kohle, Metalle, Ölprodukte, Getreide und, soweit relevant, Container), die durchschnittliche Tarif- und Zuschlagsentwicklung sowie beobachtbare Kapazitätsbeschränkungen auf wichtigen Strecken. Bottom-up-Näherungen wurden selektiv eingesetzt, etwa durch die Überprüfung stichprobenweise erhobener Umsatzangaben von Betreibern, Tarifgespräche mit Verladern und Spediteuren sowie den impliziten Umsatz pro Tonne für wichtige Frachtgruppen. Dies half, Lücken zu schließen, wo veröffentlichte Daten nicht detailliert genug waren.
Für die Prognose wurde eine Szenarioanalyse angewendet, die sich an der erwarteten Industrieproduktion, der Intensität der Handelsumleitung und den Ausbauten der Infrastrukturkapazität orientierte, und anschließend über den Zeitraum geglättet, damit kurzfristige Schocks die langfristige Sichtweise nicht übermäßig beeinflussten. Wo Datenlücken bei kleineren Frachtnischen oder privaten Vereinbarungen bestanden, wurden konservative Annahmen getroffen und in Primärgesprächen erneut überprüft, damit die endgültigen Gesamtwerte intern konsistent blieben.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden mit unabhängigen Indikatoren abgeglichen, wie gemeldeten Netzlasttrends, Aktualisierungen der Korridorauslastung und Kommentaren der Verlader zu Tarifänderungen. Wenn die Zahlen zu stark von diesen Referenzindikatoren abwichen, wurden die zugrunde liegenden Annahmen überprüft, und das Team nahm erneut Kontakt zu den Befragten auf, um zu klären, ob eine Veränderung struktureller oder vorübergehender Natur war.
Vor der Freigabe wurden auf mehreren Ebenen Abweichungsprüfungen durchgeführt, damit die Gesamtwerte mit dem erwarteten Verhalten bei Volumina, Preisgestaltung und Frachtmix übereinstimmten. Die Logik wurde außerdem von mehr als einem Analysten überprüft, um vermeidbare Fehler zu reduzieren. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse ausgelöst werden, die Frachtströme, Tarife oder Kapazitätsverfügbarkeit verändern können. Unmittelbar vor der Auslieferung wird ein erneuter Durchlauf abgeschlossen, damit die Kunden die aktuellste Sichtweise erhalten, die durch dieselben wiederholbaren Schritte gestützt wird.
Marktgröße des russischen Schienengüterverkehrsmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den russischen Schienengüterverkehr stimmen oft nicht überein, da unterschiedliche Gruppen verschiedene Umsatzgrenzen, unterschiedliche Basisjahre und unterschiedliche Methoden zur Umrechnung transportierter Tonnen in USD-Werte verwenden. Die Spanne vergrößert sich, wenn manche Studien breitere Logistikdienstleistungen einbeziehen oder wenn die Zeitpunkte der Währungsumrechnung nicht einheitlich gehandhabt werden.
Die Tabelle zeigt eine große Spanne, die weitgehend dadurch erklärt wird, was als Schienenfrachtumsatz gezählt wird und wie die Preisgestaltung über das Basisjahr hinweg aktualisiert wird. Im Modell von Mordor Intelligence ist die Gesamtsumme an die Umsätze aus Schienengüterverkehrsdienstleistungen in Russland gebunden und wird getrennt von umfassenderen Speditions- und multimodalen Logistikgebühren gehalten. Tarifentwicklung und Korridorbeschränkungen werden durch Überprüfungen bei Betreibern und Verladern validiert.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,06 Milliarden USD (2025) | |
| Globale Beratungsgesellschaft A | 71,00 Milliarden USD (2024) | Verwendet einen breiteren Logistikumsatzumfang, der Schienenverkehr mit Speditions- und Mehrwertdiensten vermischt, und wendet gemischte FX- und Inflationsannahmen an, die die USD-Gesamtsumme erhöhen. |
| Branchenanalyst B | 16,00 Milliarden USD (2025) | Ähnliches Gesamtniveau, doch die Unterschiede ergeben sich aus der Wahl der Frachtabdeckung und der Behandlung privater oder betriebsinterner Schienenbewegungen, was die Umrechnung von Volumen in Umsatz verändert. |
Insgesamt zeigt der Vergleich, dass die größten Unterschiede nicht in der Schienenaktivität selbst liegen, sondern darin, wo die Grenze für die reinen Schienenumsätze gezogen wird und wie Preisaktualisierungen in das Basisjahr übertragen werden. Indem die Schritte auf Volumina, Mix und Tarife nachvollziehbar gehalten werden, bleibt die Schätzung leichter reproduzierbar und mit realen Betriebsindikatoren abstimmbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der russische Schienengüterverkehrsmarkt derzeit?
Der Markt wird im Jahr 2026 auf 16,43 Milliarden USD geschätzt.
Wie schnell wird die russische Schienengüterverkehrsbranche voraussichtlich wachsen?
Es wird prognostiziert, dass er zwischen 2026 und 2031 mit einem CAGR von 2,32 % wächst.
Welcher Frachttyp dominiert den Marktanteil im russischen Schienengüterverkehrsmarkt?
Trockenschüttgüter, angeführt von Kohle, Erzen und Getreide, entfallen auf 57,10 % des Gesamtvolumens.
Warum stehen östliche Korridore im Mittelpunkt von Investitionen?
Sie verbinden russische Exporteure mit der wachsenden asiatischen Nachfrage und entlasten von westlichen Sanktionen betroffene Routen.
Welche Bedeutung hat die Digitalisierung für die künftige Wettbewerbsfähigkeit des Schienenverkehrs in Russland?
Digitale Planungs- und Verfolgungsplattformen reduzieren Leerfahrten und beschleunigen die Zollabfertigung und sind damit zentral für Kapazitäts- und Servicequalitätssteigerungen.
Welchen Umweltvorteil bietet der russische Schienenverkehr gegenüber dem Straßentransport?
Mit einem elektrischen Traktionsanteil von 53,40 % emittiert die Schiene auf langen Strecken deutlich weniger Treibhausgase als der Diesel-Lkw-Verkehr und steht damit im Einklang mit Kohlenstoffreduzierungszielen.
Seite zuletzt aktualisiert am:



