
Größe und Marktanteil des armenischen Fracht- und Logistikmarkts
Marktübersicht
| Studienzeitraum | 2018 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
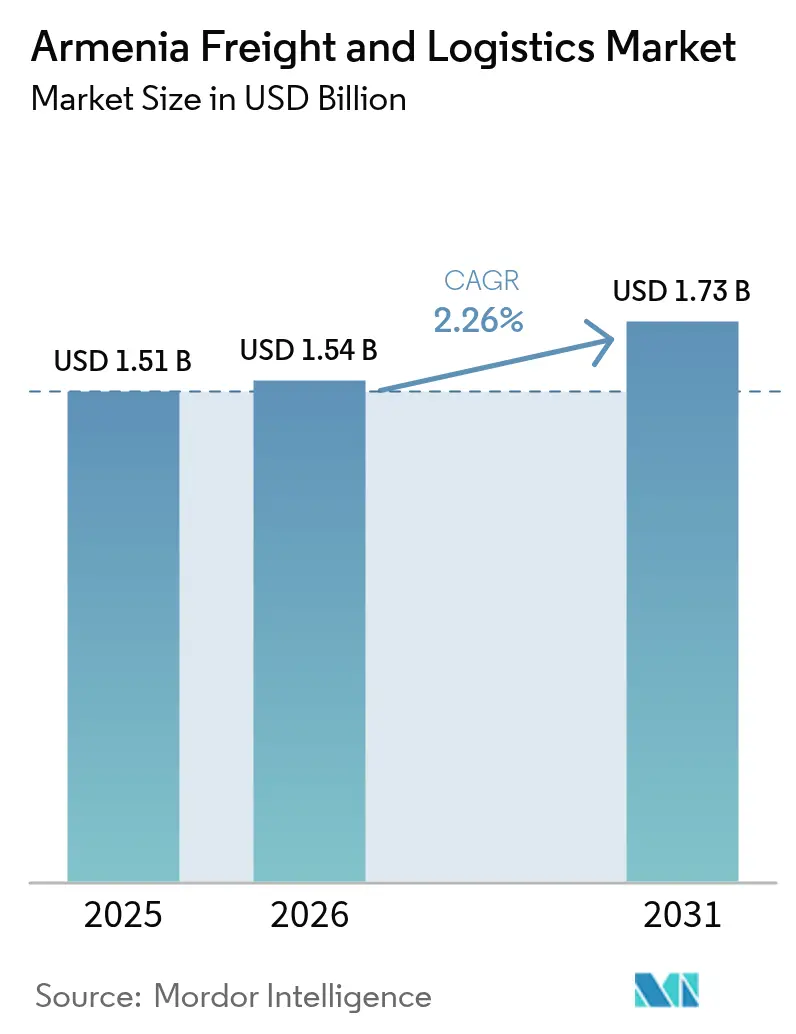
| Marktgröße im Basisjahr (2025) | 1.51 Milliarden US-Dollar |
| Marktgröße (2026) | 1.54 Milliarden US-Dollar |
| Marktgröße (2031) | 1.73 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.26 % |
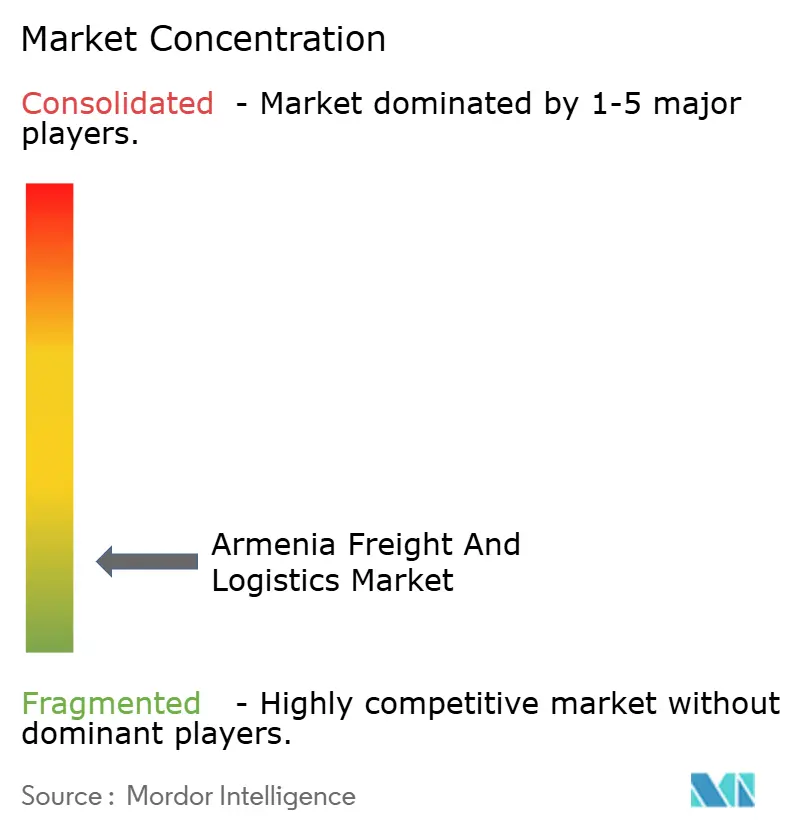
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des armenischen Fracht- und Logistikmarkts von Mordor Intelligence
Es wird erwartet, dass die Größe des armenischen Fracht- und Logistikmarkts von 1,51 Milliarden USD im Jahr 2025 auf 1,54 Milliarden USD im Jahr 2026 wächst und bis 2031 bei einer CAGR von 2,26 % über den Zeitraum 2026–2031 einen Wert von 1,73 Milliarden USD erreicht. Das gemessene Wachstum wird durch korridor-fokussierte öffentliche Ausgaben, einen politischen Mix, der die Verpflichtungen der Eurasischen Wirtschaftsunion mit dem Umfassenden und Erweiterten Partnerschaftsabkommen (CEPA) in Einklang bringt, sowie durch den Ehrgeiz des Landes, seinen Standort zwischen dem Schwarzen Meer und dem Persischen Golf zu monetarisieren, gestützt. Steigende Transitvolumina, insbesondere russische Fracht, die über die Georgi-Armenien-Achse transportiert wird, gleichen Gegenströmungen wie importlastige Handelsströme, eine alternde Lkw-Flotte und geschlossene Grenzen mit der Türkei und Aserbaidschan aus, die 85 % der Sendungen durch georgische Häfen leiten. Investitionen in den Nord-Süd-Straßenkorridor, darunter 236 Millionen EUR (260,45 Millionen USD) für den Abschnitt Sisian-Kajaran, verkürzen die inländischen Transportzeiten und steigern die Zuverlässigkeit der Dienstleistungen. Gleichzeitig zielt ein Trockenhafenprojekt im Wert von 37 Millionen USD in der Provinz Schirак darauf ab, im ersten Jahr 4,7 Millionen Tonnen Fracht zu verarbeiten, was den staatlichen Willen signalisiert, ein Binnengateway für multimodale Ströme aufzubauen.
Wichtigste Erkenntnisse des Berichts
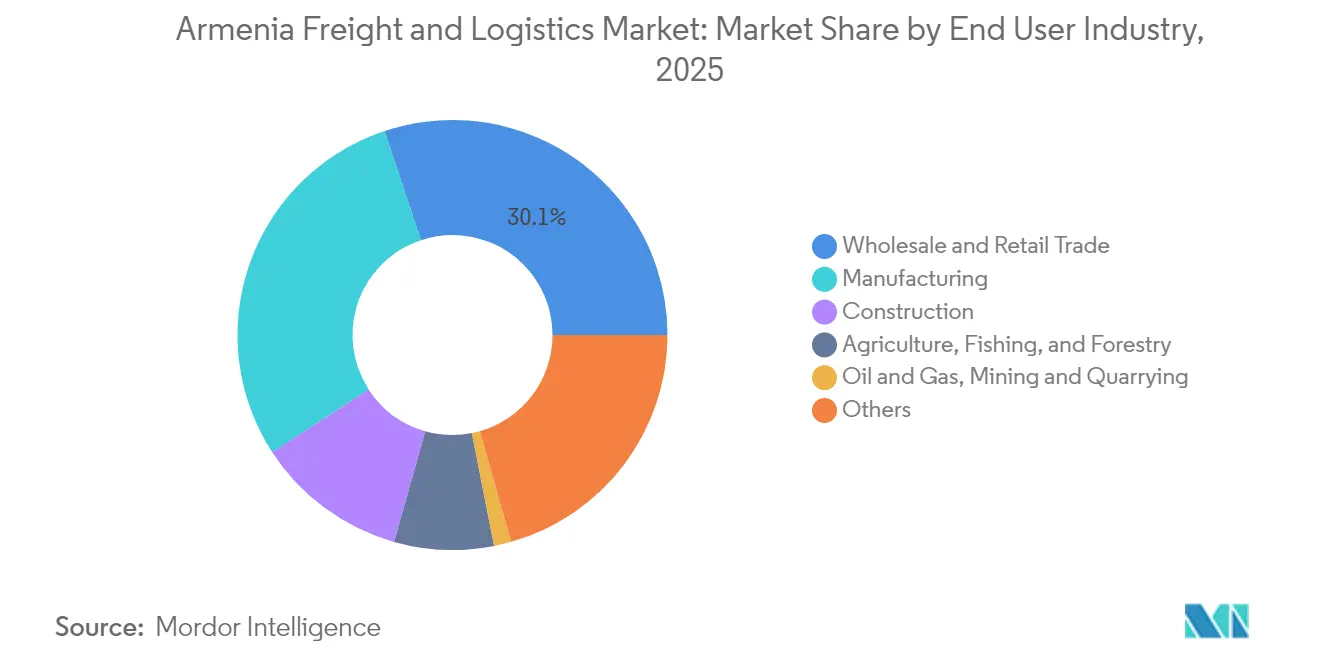
- Nach Endverbraucherbranche erzielte der Groß- und Einzelhandel im Jahr 2025 einen Umsatzanteil von 30,12 %, während die Fertigung voraussichtlich die schnellste CAGR von 2,39 % bei der Größe des armenischen Fracht- und Logistikmarkts im Zeitraum 2026–2031 verzeichnen wird.
- Nach Logistikfunktion hielt der Frachttransport im Jahr 2025 einen Anteil von 46,68 % am armenischen Fracht- und Logistikmarkt, während Kurier-, Express- und Paketdienste (CEP) voraussichtlich die schnellste CAGR von 2,61 % im Zeitraum 2026–2031 verzeichnen werden.
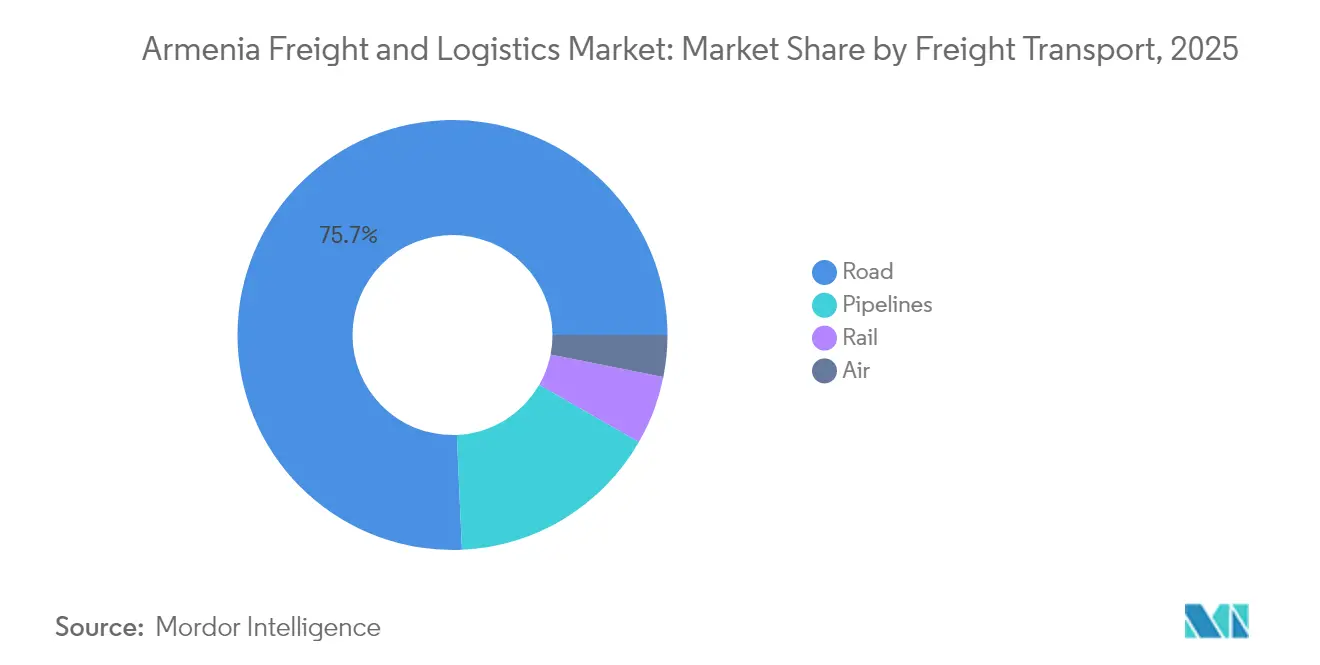
- Nach Frachttransportmodus hielt der Straßengüterverkehr im Jahr 2025 einen Umsatzanteil von 75,70 %; der Luftfrachtverkehr soll im Zeitraum 2026–2031 mit der höchsten CAGR von 2,50 % expandieren.
- Bei den CEP-Diensten dominierten Inlandslieferungen im Jahr 2025 mit einem Umsatzanteil von 76,34 %, während internationale CEP-Dienste voraussichtlich mit einer CAGR von 2,79 % im Zeitraum 2026–2031 wachsen werden.
- Im Bereich Lagerung und Aufbewahrung hielten nicht temperaturgeführte Einrichtungen im Jahr 2025 einen Anteil von 81,55 %; temperaturgeführte Lagerung soll im Zeitraum 2026–2031 mit einer CAGR von 2,24 % wachsen.
- Nach Speditionsmodus dominierte die Luftfrachtspedition mit einem Umsatzanteil von 77,20 % im Jahr 2025 und soll mit einer CAGR von 2,81 % auch das stärkste Wachstum im Zeitraum 2026–2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des armenischen Fracht- und Logistikmarkts
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionen der Regierung in den Nord-Süd-Straßenkorridor haben das Transitpotenzial erschlossen | +0.5% | National | Langfristig (≥ 4 Jahre) |
| Anstieg der Kapitalausgaben im Bergbausektor schafft Chancen für Schwer- und Projektladungen | +0.4% | Provinzen Sjunik und Lori | Mittelfristig (2–4 Jahre) |
| Russische Fracht, einst durch den Krieg umgeleitet, wird nun über den Georgien-Armenien-Korridor umgeleitet | +0.3% | Grenzübergänge zu Georgien | Kurzfristig (≤ 2 Jahre) |
| Rückkehrer und die Diaspora fördern KMU-Exporte hochwertiger Verarbeitungslebensmittel | +0.2% | Exportorientierte Regionen | Mittelfristig (2–4 Jahre) |
| EU-Armenien-CEPA-Standards steigern die Nachfrage nach zertifizierten 3PL-Dienstleistungen | +0.2% | National | Mittelfristig (2–4 Jahre) |
| Digitale Handelserleichterungsplattformen rationalisieren die grenzüberschreitende Dokumentation | +0.1% | National, mit Schwerpunkt auf Grenzübergängen und Zollzonen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Kapitalausgaben im Bergbausektor schafft Chancen für Schwer- und Projektladungen
Der Metallbergbau erwirtschaftete im Jahr 2024 39,3 % der Exporteinnahmen und 5,4 % der Staatseinnahmen, wobei Zangezur Copper-Molybdenum Combine die Produktion anführte[1]EITI Armenien, "Bericht über den Beitrag der Bergbaubranche zu den Staatseinnahmen 2024," eiti.org . Neue Explorationsprojekte, wie die 5.000 ha große Chknagh-Armanis-Lizenz von Sagamar LLC, treiben einen Fluss von Ausrüstungssendungen mit einem Gewicht von Hunderten von Tonnen an und zwingen Verlader dazu, Mehrachsanhänger und Begleitdienste einzusetzen. Die spezialisierte Schwertransportnachfrage entwickelt sich zu einer Nische, in der Betreiber mit technischem Know-how hohe Margen erzielen können, trotz des fragmentierten Flottenbestands der gesamten Branche.
Russische Fracht, einst durch den Krieg umgeleitet, wird nun über den Georgien-Armenien-Korridor umgeleitet
Die Transitvolumina auf dem Mittleren Korridor stiegen von 1,1 Millionen Tonnen im Jahr 2022 auf 2 Millionen Tonnen im Jahr 2023[2]Caspian Policy Center, "Handel im Mittleren Korridor verdoppelt sich inmitten des Krieges," caspianpolicy.org . Der Containerverkehr expandierte im gleichen Zeitraum um 33 %, was Armeniens Rolle als Pufferroute zwischen russischen Lieferanten und Käufern aus dem Golf unterstreicht. Die Betreiber gewinnen an Volumen, tragen aber auch geopolitische Risiken, da jede Eskalation in den regionalen Beziehungen die Ströme schnell anderweitig umlenken kann.
Investitionen der Regierung in den Nord-Süd-Straßenkorridor haben das Transitpotenzial erschlossen
Der Abschnitt Kajaran-Agarak wurde Anfang 2024 begonnen und umfasst 17 Brücken, zwei Tunnel und fünf Knotenpunkte, die nach europäischen Spezifikationen gebaut wurden. Indem die Autobahn die iranische Grenze mit den georgischen Häfen verbindet, verkürzt sie die Tür-zu-Tür-Transitzeiten zwischen Mumbai und Moskau von sechs Wochen auf drei. Fertiggestellte Abschnitte verzeichnen bereits eine schnellere Zollabfertigung und eine reibungslosere Durchsetzung der Achslastgrenzen, was das Vertrauen ausländischer Spediteure stärkt.
Rückkehrer und die Diaspora fördern KMU-Exporte hochwertiger Verarbeitungslebensmittel
Programme wie iGorts kanalisieren die Fähigkeiten und das Kapital der Diaspora in agrogewerbliche Unternehmungen, die Kühlketten und Rückverfolgbarkeit erfordern. KMUs, die Bio-Konserven und verzehrfertige Spezialitäten verkaufen, sind auf temperaturgeführte Sendungen und direkte Paketsendungen an armenische Auswanderergemeinschaften in Nordamerika und der EU angewiesen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Binnenlage und geschlossene Grenzen mit der Türkei/Aserbaidschan erhöhen die Transitzeiten | -0.6% | National | Langfristig (≥ 4 Jahre) |
| Importlastige Handelsungleichgewichte führen zu hohen Leerfahrtquoten in Armenien | -0.3% | Rückfahrten von Häfen | Mittelfristig (2–4 Jahre) |
| Fragmentierte Lkw-Flotte (≥ 70 % vor Euro 3) hält die Betriebskosten hoch | -0.2% | National | Mittelfristig (2–4 Jahre) |
| Starre EAWU-Zollverfahren verlangsamen die Einführung digitaler Frachtdokumentation | -0.1% | Grenzüberschreitender Handel | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Binnenlage und geschlossene Grenzen mit der Türkei/Aserbaidschan erhöhen die Transitzeiten
Containerraten von Fernosthäfen zu Schwarzmeerhäfen liegen bei 4.100 USD pro 40-Fuß-Container, ein Aufpreis, der sich in die inländischen Einzelhandelspreise überträgt. Die Abhängigkeit von einem einzigen georgischen Korridor verlängert europäische Transporte um 2–3 Tage im Vergleich zu einer hypothetisch offenen türkischen Grenze, während die geschlossene aserbaidschanische Grenze kostengünstige Kaspische Querungen blockiert.
Importlastige Handelsungleichgewichte führen zu hohen Leerfahrtquoten in Armenien
Im Jahr 2024 erreichten die Importe 16,80 Milliarden USD gegenüber Exporten von 13,02 Milliarden USD, was die Leerfahrtquoten auf europäischen Strecken auf über 40 % drückt. Frachtführer gleichen Verluste durch höhere Ausgangsraten aus, ein Kreislauf, der die Preiskonkurrenzfähigkeit armenischer Exporteure beeinträchtigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche: Großhandel führt die diversifizierte Nachfrage an
Der Groß- und Einzelhandel behielt im Jahr 2025 einen Umsatzanteil von 30,12 %, da armenische Händler die umgeleiteten russischen Durchfuhren absorbierten, insbesondere schnelldrehende Konsumgüter, die von baltischen Häfen umgeleitet wurden. Die Größe des armenischen Fracht- und Logistikmarkts, die aus diesem Segment abgeleitet wurde, stieg im Basisjahr auf 0,46 Milliarden USD und erzeugt eine kontinuierliche Nachfrage nach palettierten Lagerleistungen und Sammelgutdiensten. Einzelhändler belohnen 3PLs, die eine pünktliche Wareneingangsquote von 99,5 % liefern, was die Anbieter dazu veranlasst, Radiofrequenzidentifikation für eine genauere Fallverfolgung einzusetzen.
Die Fertigung verzeichnet die schnellste CAGR von 2,39 % im Zeitraum 2026–2031, unterstützt durch Diaspora-Eigenkapital in Verarbeitungslebensmitteln und Elektronik-Unterbaugruppen. Anlagenbetreiber müssen CEPA-Rückverfolgbarkeitsstandards erfüllen, was zertifizierte Drittlogistikverträge für Temperaturführung, Gefahrguthandling und Zolllagerung stimuliert. Im Prognosezeitraum könnten Verarbeitungslebensmittellinien, die auf die EU abzielen, die Auslastung der Kühlkettenkorridore über 70 % treiben und Skaleneffekte freisetzen, trotz der vergleichsweise bescheidenen inländischen Nachfrage Armeniens.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich


Nach Logistikfunktion: Frachttransport dominiert multimodale Operationen
Der Frachttransport hielt im Jahr 2025 einen Anteil von 46,68 % am armenischen Fracht- und Logistikmarkt. Der Straßengüterverkehr trug 75,70 % dieses Wertes bei und nutzte 377 km neu ausgebaute Straßen in der Provinz Lori, die zwischen 2018 und 2023 mit 223 Millionen USD finanziert wurden. Spediteure stellen fest, dass die Flexibilität des Modus die Geländebeschränkungen ausgleicht, aber das Vorhandensein von Fahrzeugen vor EURO 3 treibt das durchschnittliche Flottenalter auf über 18 Jahre. Die Bahn hält einen Tonnageanteil von unter 8 %, aber Nischenmineralien und Schüttgetreidetransporte halten den Modus operativ relevant. Der Luftfrachtanteil von 0,26 % an der aufgenommenen Last (Tonnen) täuscht über seine Rolle bei hochwertiger Elektronik und Pharmazeutika hinweg, für die Segmente bereit sind, 1,41 USD pro Tonnenkilometer gegenüber 0,12 USD auf der Straße zu zahlen.
Kurier-, Express- und Paketdienste (CEP) befinden sich an der Schnittstelle von E-Commerce und Diaspora-Geschenken. CEP-Dienste sollen zwischen 2026 und 2031 mit einer CAGR von 2,61 % wachsen, gestützt durch Same-Day-Delivery-Abdeckung in Jerewan, Gjumri und Vanadzor. Automatisierte Sortierer und Mikro-Fulfillment-Hubs senken die Kosten auf der letzten Meile, während Blockchain-verankerte Smart Contracts Streitigkeiten bei der Nachnahme reduzieren. Da internationale CEP-Dienste zunehmen, verladen Frachtführer ausgehende Pakete gemeinsam mit ertragreichem Luftfracht, um Kapazitäten zu glätten. Staatliche Anreize zur Zollvorabfertigung für Pakete unter 200 USD verkürzen die Lieferfenster zu nordamerikanischen Zielen weiter.
Nach Kurier-, Express- und Paketziel: Inlandswachstum übertrifft internationales Wachstum
Inländische CEP-Lieferungen halten im Jahr 2025 einen Marktanteil von 76,34 % im Segment. Der Bruttoumsatz im E-Commerce (GMV) wuchs im Jahr 2025 auf 766,42 Millionen USD und wird sich bis 2029 dem Wert von 1,08 Milliarden USD nähern, was die Nachfrage nach Same-Day-Routing-Algorithmen verschärft.
Internationale CEP-Dienste sind zwar kleiner, befinden sich aber auf einem CAGR-Pfad von 2,79 % (2026–2031), da diaspora-verbundene Geschenke zu religiösen und nationalen Feiertagen zunehmen. Frachtführer umgehen die Binnenlandbeschränkungen Armeniens, indem sie Sendungen aus Jerewan in 3 wöchentliche Narita-Tiflis-Frachtflüge konsolidieren und dann innerhalb von 12 Stunden zu armenischen Lieferknoten transportieren.
Nach Temperaturführung in Lagerung und Aufbewahrung: Nicht temperaturgeführte Einrichtungen dominieren den Betrieb
Nicht temperaturgeführte Einrichtungen machten im Jahr 2025 81,55 % des Segments Lagerung und Aufbewahrung im armenischen Fracht- und Logistikmarkt aus. Die Einheitenökonomie ist attraktiv: Die Betriebskosten pro m² betragen durchschnittlich 3,20 USD monatlich, halb so viel wie bei gekühlten Lagern.
Dennoch soll die temperaturgeführte Lagerung mit einer CAGR von 2,24 % (2026–2031) expandieren, angetrieben durch EU-standardisierte Lebensmittellinien und Pharmazeutika in Impfstoffqualität, die Regime von +2 °C bis +8 °C erfordern. Die Finanzierung des Zoll- und Logistikzentrums Sjunik in Höhe von 12 Millionen EUR (13,24 Millionen USD) umfasst modulare Kühlhäuser mit einer Kapazität von 12.000 Palettenplätzen, ein wegweisendes Benchmark für die provinziale Infrastruktur.
Nach Frachttransportmodus: Straßeninfrastruktur bestimmt die Moduswahl
Der Straßengüterverkehr machte im Jahr 2025 75,70 % des armenischen Frachttransportsegments aus und bewältigte hohe Frachtvolumina über ein 7.700 km langes Netz. Der interstate Anteil des Netzes beträgt 1.400 km, wobei Mautstudien geprüft werden, um die Instandhaltung zu finanzieren, ohne die Kosten für Verlader zu erhöhen. Geplante Lkw-Wiegestationen sollen Überladungsschäden reduzieren, ein chronisches Problem, das die Abschreibungskosten pro Kilometer erhöht.
Der Luftfrachtanteil beträgt zwar nur 0,26 % der aufgenommenen Last (Tonnen), soll jedoch mit einer CAGR von 2,50 % (2026–2031) wachsen, angetrieben durch die Verbindung des Internationalen Flughafens Swartnoz mit 60 Städten und die Terminalerweiterung, die die jährliche Frachtkapazität auf rund 40.000 Tonnen erhöht. Die Sendungen reichen von Pharmazeutika bis hin zu IT-Komponenten, bei denen die Transitzeit die Preiselastizität überwiegt. Die Bahn stabilisiert sich bei rund 7,93 % der aufgenommenen Last (Tonnen), da Engpässe in Georgien und am Schwarzen Meer den wettbewerbsfähigen Durchsatz begrenzen. Sollte die diskutierte Armenien-Iran-Eisenbahn realisiert werden, prognostizieren Mineralienexporteure eine Modusverschiebung, die die Entfernung zu Häfen am Persischen Golf halbiert.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Nach Speditionsmodus: Luftdienste besetzen Premiumpositionen
Die Luftfrachtspedition erzielte im Jahr 2025 77,20 % der Spediteumsätze, beflügelt durch Elektronik, Präzisionsmaschinen und aktive pharmazeutische Wirkstoffe, die Frachtraten über 7,50 USD pro kg tolerieren.
Die Luftfrachtspedition blieb auch das am schnellsten wachsende Teilsegment mit einer CAGR von 2,81 % zwischen 2026 und 2031. Spediteure nutzen die Zollvoranmeldung des Digitalen Handelskorridors, um Dokumentationszyklen auf unter vier Stunden zu verkürzen. Multimodale Spezialisten konzentrieren sich auf Projektladungen und koordinieren Stückgutlieferungen von 120-Tonnen-Minenbrecher über den Hafen Poti und dann auf Hydraulikdollies über die bergige Kapan-Straße.
Geografische Analyse
Armeniens 257,6 km Straßen pro 1.000 km² ermöglichen eine funktionelle inländische Reichweite, doch nur die georgische und die iranische Grenze sind ganzjährig für Lkw geöffnet, was 85 % des Außenhandels durch georgische Häfen leitet. Die Modernisierung der Freundschaftsbrücke verdoppelte die Achskapazität und schuf eine alternative Passage, als georgische Zöllner 2024 die Kontrollen russlandgebundener Ladungen intensivierten. Der armenische Fracht- und Logistikmarkt balanciert daher Nähevorteile mit politischer Sensibilität aus – eine Dualität, die jedes Mal sichtbar wird, wenn eine politische Änderung in Tiflis auf die Ratenblätter in Jerewan übergreift.
Der Sisian-Kajaran-Abschnitt des Nord-Süd-Straßenkorridors in Höhe von 236 Millionen EUR (260,45 Millionen USD) umfasst Gefällekürzungen und 1,5 km lange Tunnel, um eine ganzjährige Straßenverfügbarkeit zu gewährleisten, das Unfallrisiko zu senken und Schwertransporteure von saisonalen Tageslichtbeschränkungen zu befreien. Die südliche Verbindung zum iranischen Norduz-Übergang wird zunehmend strategisch relevant, da Gespräche über eine multimodale Kette Indien-Iran-Armenien fortschreiten, die Mumbai-Moskau-Fahrten potenziell um drei Wochen verkürzen könnte.
Der Trockenhafen der Provinz Schirak verankert einen Regierungsplan zur Schaffung von 2.000 direkten Arbeitsplätzen und einem Ökosystem aus Zollagenten, Versicherern und 3PLs. Sobald er in Betrieb ist, soll der Standort jährlich 4,7 Millionen Tonnen verarbeiten. Der Gleisanschluss der Anlage führt zur Gjumri-Vanadzor-Stammstrecke und bietet eine Binnenabfertigungsoption, die den Stau in Jerewan umgeht.
Regulatorisches Umfeld
Armeniens Fracht- und Logistikbranche operiert innerhalb der Handelsregeln der Eurasischen Wirtschaftsunion (EAWU) und CEPA-gesteuerter Compliance-Anforderungen, was die Nachfrage nach zertifizierter Abwicklung und Dokumentation erhöht. Im Inland überwacht das Ministerium für territoriale Verwaltung und Infrastruktur (MTAI) die Politik und Genehmigungsverfahren im Straßentransport, während das Staatliche Einnahmenkomitee (SRC) den Zoll verwaltet und den One-Stop-One-Window-Ansatz für die Grenz- und Binnenabfertigung betreibt.
Der regulatorische Fortschritt ist an Digitalisierung und Korridorprogramme gekoppelt. Seit dem 1. September 2025 erfolgt die Genehmigung für Schwer- und Übergrößenfahrzeuge vollständig elektronisch über transport.e-gov.am, zusammen mit der Online-Veröffentlichung von Handelsvorschriften und Risikomanagementpraktiken. Im Jahr 2026 vertiefte Armenien die externe technische Unterstützung für strategische Korridore durch ein Memorandum vom 24. Juni 2026 unter Beteiligung der Europäischen Kommission, der EIB und des MTAI im Rahmen der EPIC-Initiative und trieb die Planung eines Zollknotenpunkts rund um das Syunik Customs and Logistics Center voran, abgestimmt mit der Umsetzungsunterstützung des SRC und multilateralen Finanzierungsstrukturen.
Wertschöpfungskettenanalyse
Armeniens Wertschöpfungskette in Fracht und Logistik ist korridorgeführt und straßendominiert, wobei der internationale Fernverkehr in der Regel über georgische Häfen und Grenzübergänge eintritt, bevor er über lokale Trucking- und Speditions-KMU nach Jerewan und in andere Städte weiterverteilt wird. Vorgelagerte Ermöglicher umfassen Flottenbesitzer und Leasinganbieter, Kraftstoff- und Wartungsdienste sowie Genehmigungs- und Begleitfahrten für Schwertransporte im Zusammenhang mit Bergbau- und Infrastrukturfrachten. Zu den Akteuren im Mittelstrom zählen Spediteure, Zollmakler und Konsolidierer, während die nachgelagerten Knotenpunkte Vertriebszentren, temperaturkontrollierte und nicht temperaturkontrollierte Lagerhäuser, KEP-Betreiber für inländische und Diaspora-Ströme sowie Empfängernetzwerke im Groß- und Fertigungssektor umfassen.
Infrastrukturarbeiten verändern, wo Wertschöpfung erfasst wird. Der Nord-Süd-Straßenkorridor ist das zentrale Rückgrat, wobei der Baubeginn des Abschnitts Kajaran-Agarak 2024 erfolgte, die kreditfinanzierte Umsetzung des Straßenprogramms Sisian-Kajaran bis 2025 fortschreitet und im Oktober 2025 ein 8 km langer Umgehungsabschnitt der Tranche 2 offiziell eröffnet wurde. Die geplante intermodale Entwicklung, einschließlich des Konzepts eines Trockenhafens in Shirak/Gyumri und der Schienenanbindung an die Linie Gyumri-Vanadzor, unterstützt eine Verschiebung von der reinen Straßenroutenführung hin zu Binnenabfertigung, Konsolidierung und wertschöpfender Lagerung.
Wettbewerbslandschaft
Der armenische Fracht- und Logistikmarkt ist stark fragmentiert, obwohl die Übernahme von DB Schenker durch DSV für 14,3 Milliarden EUR (15,78 Milliarden USD) im April 2025 den weltweit größten Spediteur hervorbrachte, der in der Lage ist, zentral-europäische Konsolidierungshubs mit den zwar geringen, aber wachsenden Volumina Armeniens zu verbinden. Das fusionierte Unternehmen strebt bis 2028 Kostensynergien von 9 Milliarden DKK (1,33 Milliarden USD) an, einschließlich einheitlicher IT und gemeinsamer Beschaffung.
Lokale KMUs behalten ihren sub-regionalen Vorteil durch zweisprachige Disponenten und Kenntnisse bergiger Strecken. Anforderungen an die ISO-22000-Lebensmittelsicherheitszertifizierung und TAPA-FSR-Klasse-A-Lagerung begünstigen jedoch kapitalstarke internationale Unternehmen. Technologie ist das Schlachtfeld: Gebrüder Weiss hat eine Blockchain zur Spediteuridentität eingeführt, die Doppelvermittlung neutralisiert und das Betrugsrisiko bei armenischen Eingangsverträgen reduziert.
Chancen im unbesetzten Markt liegen in der Kühlkette, im Bergbauprojektfracht und bei der Auftragsabwicklung für diasporischen E-Commerce. Der Kauf von Borusan Tedarik durch CEVA für 440 Millionen USD erweitert seinen türkischen Fußabdruck und könnte Kapazitäten nach Armenien leiten, sobald die türkische Grenze wieder öffnet. Das eigenständige Ost/West-Netzwerk der MSC, das ab Februar 2025 in Betrieb ist, gestaltet die Zubringerfahrpläne nach Batumi um und beeinflusst die Lkw-Abfahrtsfenster armenischer Verlader.
Branchenführer des armenischen Fracht- und Logistikmarkts
UNITRANS, Ltd.
DHL Group
Mira Trans
CMA CGM Group (Including CEVA Logistics)
The MSC Group (Including Mediterranean Shipping Company)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf Dienstleistungen, die von Korridorausbauten und strengerer Handels-Compliance profitieren. Investitionen in den Nord-Süd-Straßenkorridor führen zu Kapazitäts- und Zuverlässigkeitsgewinnen, wobei der Road Department Fund im April 2026 den 84 km langen Abschnitt Ashtarak-Gyumri eröffnet und im Juni 2026 der Vertrag für den 7,2 km langen Kajaran-Tunnel unterzeichnet wurde – Schlüsselelemente für den ganzjährigen Güterverkehr in Richtung Süden. Dies ermöglicht eine termingenauere Binnenverteilung, unterstützt Transit-Trucking über georgische Hafenrouten und fördert spezialisierte Projektlogistik für Bergbau- und Baumaschinen, die Genehmigungen, Streckenplanung und Mehrachs-Fähigkeit erfordern.
Die Digitalisierung des Zolls und neue Binnenknotenpunkte erweitern die für Spediteure und 3PL-Anbieter adressierbaren Dienstleistungen. Im Jahr 2026 führte das SRC die ExIm-Informationsplattform für konsolidierte Handelsdaten ein und setzte mit externer Unterstützung Grenzüberwachung und die Integration von Röntgeninspektion (CertScan) ein, was die Nachfrage nach Brokerage-, Compliance-Management- und datengestützten Transparenzdiensten verstärkt. Die Initiative Syunik Customs and Logistics Center (14,4 Millionen EUR) und das geplante Zentrum für Außenwirtschaftstätigkeit in Jerewan (Investitionsstruktur von 36 Millionen EUR) deuten auf eine zentralisierte Abfertigung und Logistik-Clusterbildung hin, was Raum für Zolllagerung, den Ausbau der Kühlkette für verarbeitete Lebensmittel und Pharmazeutika sowie die Konsolidierung des KEP-Fernverkehrs im Zusammenhang mit Luftfracht in Zvartnots und anschließenden Trucking-Verbindungen schafft.
Aktuelle Branchenentwicklungen
- Juni 2026: Armenien unterzeichnete einen Vertrag für den Bau des 7,2 km langen Kajaran-Tunnels als Herzstück des Nord-Süd-Korridors. Der Tunnel verbessert die ganzjährige Zuverlässigkeit des Korridors, indem er die Anfälligkeit für Engpässe in großer Höhe auf der Südroute verringert. Dies unterstützt einen berechenbareren Transit-Trucking-Verkehr und erhöht den adressierbaren Markt für Projektlogistik im Zusammenhang mit großen Infrastruktur- und Bergbaufrachten.
- April 2025: CEVA Logistics schloss die Übernahme von Borusan Tedarik für 440 Millionen USD ab. Der Deal bringt erhebliche Lagerkapazitäten und eine stärkere, auf die Türkei ausgerichtete Logistikpräsenz mit sich, die Routing-Optionen im Kaukasus und die Servicedeckung für nach Armenien bestimmte Frachten beeinflussen kann.
- Juni 2024: Gebrüder Weiss setzte seine Carrier-Identity-Plattform ein, um die Sicherheit im Lkw-Frachtverkehr auf Kaukasus-Routen zu stärken. Die Einführung richtet sich gegen Betrugs- und Doppelvermittlungsrisiken im grenzüberschreitenden Trucking, die die georgienverbundenen Korridorströme Armeniens betreffen. Sie erhöht die Anforderungen an digitale Rückverfolgbarkeit und kann die Einführung plattformbasierter Frachtführerprüfung bei Spediteuren, die armenische Importeure und Exporteure bedienen, beschleunigen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt definiert als die Einnahmen aus Frachtbewegungen und Logistikdienstleistungen in Armenien, die Transport, Spedition, Lagerung und unterstützende Aktivitäten im Zusammenhang mit der Warenbewegung vom Ursprung bis zum Zielort umfassen.
Ausschlüsse des Geltungsbereichs: Personenverkehr, reiner Infrastruktur-Bauwert und interne Logistik, die ohne Drittabrechnung intern durchgeführt wird, sind ausgeschlossen.
Übersicht der Segmentierung
- Endverbraucherbranche
- Landwirtschaft, Fischerei und Forstwirtschaft
- Bauwesen
- Fertigung
- Öl und Gas, Bergbau und Gewinnung von Steinen und Erden
- Groß- und Einzelhandel
- Sonstiges
- Logistikfunktion
- Kurier-, Express- und Paketdienste (CEP)
- Nach Zieltyp
- Inland
- International
- Nach Zieltyp
- Spedition
- Nach Transportmodus
- Luft
- Sonstiges
- Nach Transportmodus
- Frachttransport
- Nach Transportmodus
- Luft
- Pipelines
- Schiene
- Straße
- Nach Transportmodus
- Lagerung und Aufbewahrung
- Nach Temperaturführung
- Nicht temperaturgeführt
- Temperaturgeführt
- Nach Temperaturführung
- Sonstige Dienstleistungen
- Kurier-, Express- und Paketdienste (CEP)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Aktivitätsbasislinie für Armenien festzulegen und das Modell an Signale zu verankern, die außerhalb von Unternehmensinterviews sichtbar sind. Wir haben offizielle Statistiken und Handelsreihen ausgewertet, um zu verstehen, wie die Frachtnachfrage mit der Wirtschaft zusammenhängt und wie viel des Verkehrs inländisch versus grenzüberschreitend ist.
Typische öffentliche Quellen, auf die wir uns stützen, umfassen armenische nationale Statistiken zu Transportleistung und -umsatz, Zoll- und Handelsveröffentlichungen sowie internationale Datensätze wie Weltbank-Logistik- und andere Makroindikatoren, UN-Comtrade-Handelsströme und UNECE-Transportstatistiken, soweit verfügbar. Um Branchenfarbe hinzuzufügen, prüfen wir auch Ankündigungen von Betreibern, Unternehmensunterlagen und geprüfte Abschlüsse, sofern offengelegt, Investorenpräsentationen und seriöse Presseberichterstattung. An einigen Stellen greifen unsere Analysten auf kostenpflichtige Abonnements für Nachrichten und Finanzdaten sowie auf Datensätze zu Fracht- und Logistiklieferketten und Frachtraten zurück, um Preisrichtungen und Annahmen zum Servicemix zu überprüfen. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, da wir zusätzliche Referenzen für Datenerhebung, Validierung und Klärung heranziehen.
Primärinterviews und Umfragen
Interviews und Umfragen mit Frachtunternehmen, Spediteuren, Lagerbetreibern, Verladern, Zollspezialisten und Logistikmanagern in Armenien klären Preisgestaltung, Verkehrsträgermix, Streckenbedingungen und Servicenachfrage. Ihr Feedback wird mit Sekundärdaten verglichen, um Lücken zu schließen und Annahmen vor der abschließenden Analyse zu triangulieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 15% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 30% |
| Kleinere Akteure: 20% | Manager: 55% |
Marktgrößenbestimmung & Prognose
Die Marktgröße wurde mittels Top-Down- und Bottom-Up-Logik in einer praktischen Abfolge bestimmt. Zunächst wurde ein Top-Down-Aufbau durchgeführt, indem die armenischen Fracht- und Logistikumsätze aus dem Nachfragepool rekonstruiert wurden, wobei Handels- und Produktionssignale, Frachtaktivitätsindikatoren und Annahmen zur Serviceintensität verwendet wurden, die die physische Bewegung in abgerechneten Logistikwert umwandeln. Nach Bildung des Gesamtwerts wurde dieser durch selektive Bottom-Up-Prüfungen anhand von Umsatzspannen ausgewählter Betreiber, Kanalprüfungen typischer Preisbänder und einfachen Plausibilitätstests (Volumen mal Durchschnittspreis) nach Verkehrsträger bestätigt, und Anpassungen wurden vorgenommen, wo Lücken wiederholt festgestellt wurden.
Zu den wichtigsten Modelleingaben gehörten Import- und Exportwerte und die Handelsrichtung, Frachtumsatz- und Tonnenkilometer-Trends, Modal Split (Straße versus Schiene und Luft, soweit relevant), Lagerbestand und Auslastungsindikatoren sowie durchschnittliche Servicepreise und kraftstoffbezogene Kostenweitergabemuster. Da Armenien bedeutende korridorgetriebene Ströme aufweist, behandelten wir auch transitbezogene Nachfrageindikatoren und Grenzabfertigungsbedingungen als praktische Frühindikatoren. Für die Prognose wurde eine Szenarioanalyse verwendet, damit das Wachstum mit makroökonomischen und handelsbezogenen Ergebnissen variieren kann, und die Variablenpfade wurden mit Primärbefragten überprüft, um einseitige Annahmen zu vermeiden. Wo die Bottom-Up-Abdeckung für kleinere Betreiber dünn war, füllte das Modell Lücken, indem validierte Umsatz-je-Aktivität-Verhältnisse auf den verbleibenden Nachfragepool angewendet wurden, was die Gesamtwerte konsistent hielt, ohne die Präzision zu überzeichnen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden vor der Freigabe schrittweise überprüft, sodass die endgültigen Zahlen mit realen Signalen übereinstimmen. Wir vergleichen das Modell mit unabhängigen Indikatoren wie gemeldetem Frachtumsatz, Verschiebungen der Handelsrichtung und Umsatztrends im Transportsektor und untersuchen dann etwaige größere Abweichungen, indem wir die Umrechnungsfaktoren und den Servicemix erneut prüfen.
Bestehen weiterhin Anomalien, werden Befragte erneut kontaktiert, um zu bestätigen, ob die Veränderung struktureller oder vorübergehender Natur ist, und die Annahmen werden nur aktualisiert, wenn die Erklärung über mehrere Sichtweisen hinweg konsistent ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse Handelsrouten, Vorschriften oder Preisbedingungen beeinflussen. Vor der Auslieferung wird ein abschließender Prüfdurchgang durchgeführt, damit Kunden die neueste aktualisierte Sicht und nicht eine ältere Momentaufnahme erhalten.
Vergleich der Marktgröße für Fracht und Logistik in Armenien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Fracht und Logistik in Armenien stimmen nicht immer überein, und die Abweichungen ergeben sich meist daraus, was jede Quelle als Logistikumsatz zählt, auf welches Jahr die Preisgestaltung normalisiert ist und wie grenzüberschreitende Dienstleistungen behandelt werden. Unterschiede zeigen sich auch, wenn eine Schätzung sich stärker auf reine Transportindikatoren stützt, während eine andere breitere Lieferkettendienstleistungen einbezieht, ohne die Abgrenzung klar anzugeben.
Durch die Verfolgung korridorgetriebener Verschiebungen der Handelsströme, die Aktualisierung von Annahmen zu Servicemix und Preisgestaltung mit Feldprüfungen und die Begrenzung des gezählten Umfangs auf drittabgerechnete Aktivitäten innerhalb Armeniens vermeidet Mordor Intelligence eine Aufblähung der Gesamtwerte durch angrenzende Transport- oder externe Umsätze, die außerhalb des Landes verbucht werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,51 Mrd. USD (2025) | |
| Regionale Unternehmensberatung A | 2,94 Mrd. USD (2026) | Verwendet eine breitere Abgrenzung der Dienstleistungen, die offenbar umfassendere Lieferketten- und wertschöpfende Aktivitäten einbezieht, und geht auch von einem höheren Wachstumspfad aus, der nicht klar auf armenienspezifische Handels- und Frachtaktivitätsindikatoren zurückgeführt wird. |
| Fachpublikation B | 1,94 Mrd. USD (2023) | Vermischt wahrscheinlich Umsatzsignale des Transportsektors mit Logistikdienstleistungen, ohne die Drittabrechnung von interner Tätigkeit zu trennen, und die Basisjahr-Währung sowie der Preisgestaltungszeitpunkt werden nicht vollständig erläutert, was den USD-Gesamtwert verändern kann. |
Insgesamt spiegelt die Spanne vor allem Unterschiede beim Geltungsbereich und bei Umrechnungsentscheidungen wider und nicht eine grundlegende Uneinigkeit über die Richtung der Frachtnachfrage in Armenien. Wenn die Abgrenzungen der Dienstleistungen klar angegeben werden und wenn Aktivitätssignale wie Handel und Frachtumsatz zur Plausibilitätsprüfung des Umsatzaufbaus verwendet werden, wird die resultierende Marktgröße leichter reproduzierbar und für Planungszwecke belastbarer.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des armenischen Fracht- und Logistikmarkts?
Die Größe des armenischen Fracht- und Logistikmarkts beträgt 1,54 Milliarden USD im Jahr 2026 und soll bis 2031 einen Wert von 1,73 Milliarden USD erreichen.
Welche Logistikfunktion erzielt die höchsten Umsätze?
Der Frachttransport ist die größte Logistikfunktion mit einem Anteil von 46,68 % am Marktumsatz 2025, wobei der Straßengüterverkehr drei Viertel dieses Segments ausmacht.
Welche Endverbraucherbranche wächst am schnellsten?
Die Fertigung führt das Wachstum mit einer CAGR von 2,39 % zwischen 2026 und 2031 an, bedingt durch Diaspora-Investitionen und CEPA-gesteuerte Qualitätsstandards.
Wie wirkt sich die Geografie Armeniens auf die Logistikkosten aus?
Die Binnenlage und die geschlossenen türkischen und aserbaidschanischen Grenzen zwingen 85 % der Fracht durch Georgien, was die Transportkosten erhöht und die Transitzeiten um bis zu drei Tage verlängert.
Welches Infrastrukturprojekt wird die künftigen Transitströme am stärksten beeinflussen?
Der Nord-Süd-Straßenkorridor, insbesondere die Abschnitte Sisian-Kajaran und Kajaran-Agarak, soll die inländischen Transitzeiten verkürzen und iranische sowie georgische Gateways verbinden, wodurch Armenien als tragfähiges Segment des Internationalen Nord-Süd-Transportkorridors positioniert wird.
Welches Segment der Lagerung und Aufbewahrung wächst am schnellsten?
Die temperaturgeführte Lagerung wächst mit einer CAGR von 2,24 % (2026–2031), getrieben durch höherwertige Lebensmittel- und Pharmazeutikaexporte, die die Integrität der Kühlkette erfordern.
Seite zuletzt aktualisiert am:



