
Reiskleieöl-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
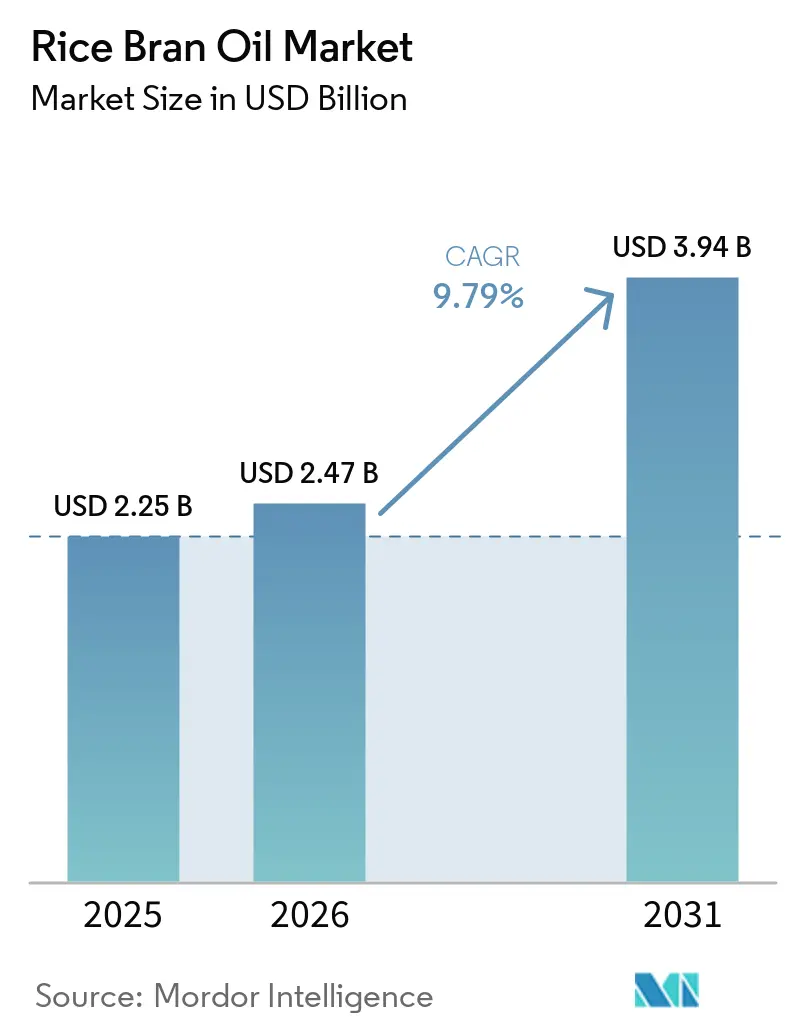
| Marktgröße (2026) | 2.47 Milliarden US-Dollar |
| Marktgröße (2031) | 3.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Reiskleieöl-Marktanalyse von Mordor Intelligence
Die Größe des Reiskleieöl-Marktes wird voraussichtlich von 2,25 Milliarden USD im Jahr 2025 und 2,47 Milliarden USD im Jahr 2026 auf 3,94 Milliarden USD bis 2031 anwachsen, was einer CAGR von 9,79 % zwischen 2026 und 2031 entspricht. Strukturelle Veränderungen im Speiseölkonsum verstärken sich weiter, da Regulierungsbehörden die Grenzwerte für Transfette und gesättigte Fettsäuren verschärfen, während Verbraucher nach Ölen suchen, die über die Grundernährung hinaus funktionelle Gesundheitsvorteile bieten. Die Bekräftigung der Weltgesundheitsorganisation aus dem Jahr 2024, dass die Aufnahme gesättigter Fettsäuren unter 10 % der Gesamtenergie und Transfette unter 1 % bleiben soll, hat Lebensmittelhersteller zu Reformulierungsstrategien veranlasst, die Öle mit ausgewogenen Fettsäureprofilen und bioaktiven Verbindungen wie γ-Oryzanol, Tocotrienolen und Phytosterolen bevorzugen. Parallel dazu erweitert die Einzelhandelsförderung von „gesünderen” Ölen das globale Haushaltsbewusstsein, unterstützt durch den neuen „healthy”-Nährstoffgehaltanspruch der US-amerikanischen Food and Drug Administration, der ausdrücklich Öle mit einem günstigen Verhältnis von ungesättigten zu gesättigten Fettsäuren anerkennt. Politische Maßnahmen in Indien im Rahmen der National Mission on Edible Oils-Oil Seeds (NMEO-OS) und in Japan durch die Green Food System Strategy haben inländische Versorgungsökosysteme gestärkt, indem sie Kapazitäten zur Reiskleieextraktion und den Anbau von Bio-Reis gefördert haben. Unterdessen versprechen überkritische CO₂- und Membranfiltrationstechnologien eine höhere Retention bioaktiver Verbindungen und geringere Raffinierungsverluste, was die Premiumpositionierung im gesamten Reiskleieöl-Markt stärkt.
Wichtigste Erkenntnisse des Berichts
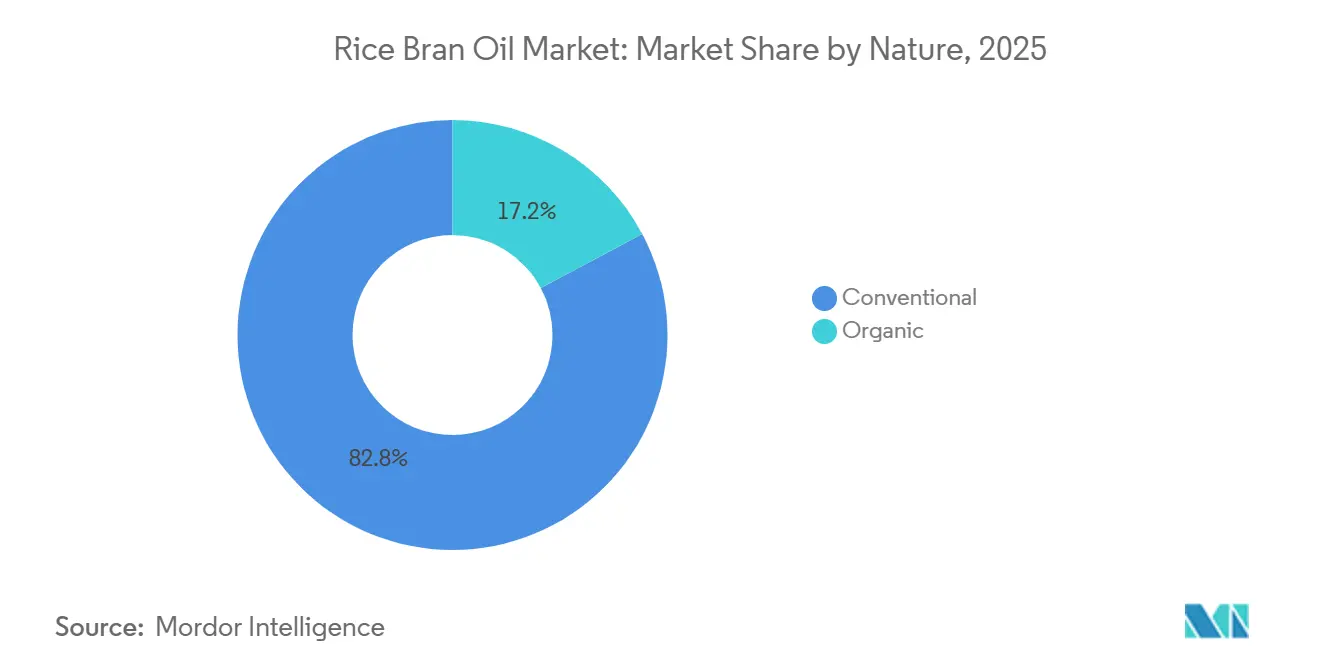
- Nach Art des Anbaus führte konventionelles Reiskleieöl im Jahr 2025 mit einem Marktanteil von 82,78 % im Reiskleieöl-Markt, während das Bio-Segment bis 2031 mit einer CAGR von 11,03 % wächst.
- Nach Typ dominierten raffinierte Produkte im Jahr 2025 mit 85,37 % den Reiskleieöl-Markt; nicht raffinierte Varianten werden voraussichtlich mit einer CAGR von 10,41 % im Zeitraum 2026–2031 zulegen.
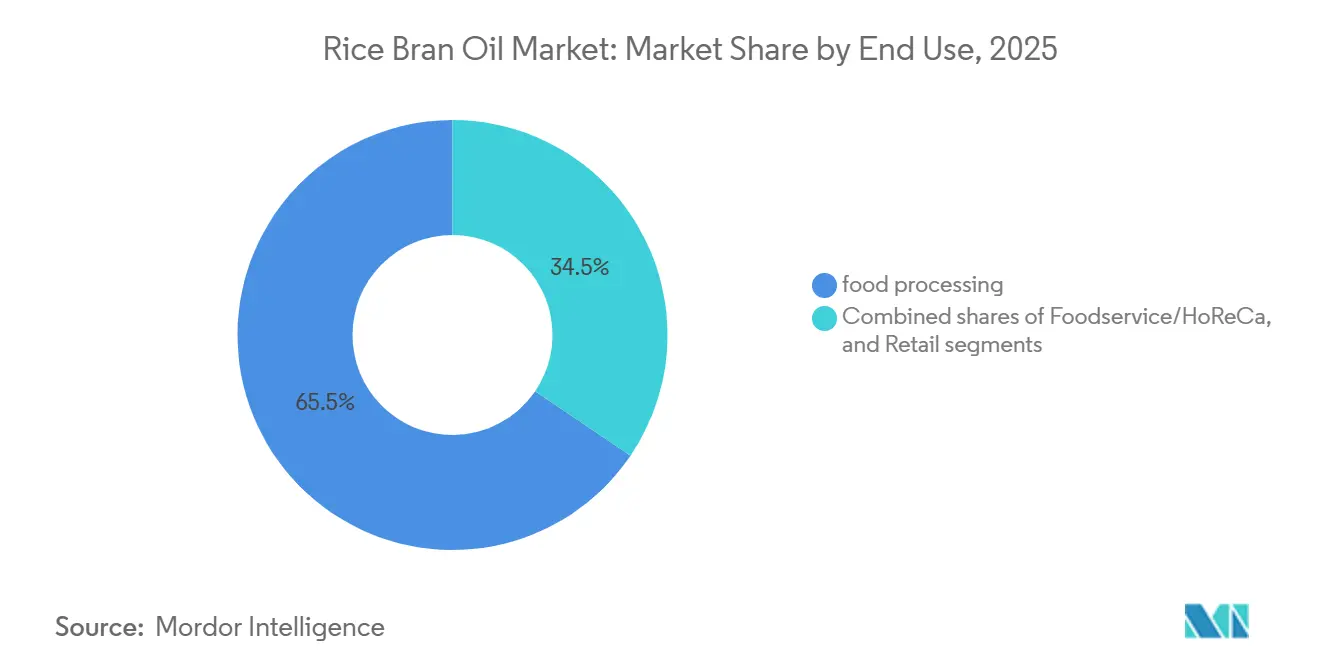
- Nach Endverwendung entfiel im Jahr 2025 auf die Lebensmittelverarbeitung ein Anteil von 65,45 % an der Reiskleieöl-Marktgröße, während der Einzelhandel voraussichtlich mit einer CAGR von 11,12 % bis 2031 wachsen wird.
- Nach Geografie sicherte sich Asien-Pazifik im Jahr 2025 einen Anteil von 36,72 % am Reiskleieöl-Marktumsatz, und die Region wird voraussichtlich mit einer CAGR von 10,95 % über 2026–2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Präferenz für Öle mit niedrigem Transfett- und Cholesteringehalt in der Ernährung | +1.8% | Global, mit stärkster Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach natürlichen, Clean-Label- und Bio-Produkten | +1.5% | Asien-Pazifik als Kernmarkt, Ausweitung auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende Verwendung von Reiskleieöl für Hochtemperatur-Kochanwendungen | +1.2% | Global, insbesondere Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Trend zu pflanzenbasierten und veganen Ernährungsweisen, der die Nachfrage nach Speiseölen ankurbelt | +1.0% | Nordamerika und Europa, Ausweitung auf städtische Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Präsenz in globalen Einzelhandelsgeschäften und Supermärkten zur Steigerung der Marktdurchdringung | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Einsatz in verarbeiteten Lebensmitteln zur Förderung einer gesünderen Ölverwendung | +0.8% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Präferenz für Öle mit niedrigem Transfett- und Cholesteringehalt in der Ernährung
Regulatorische Vorgaben zur Eliminierung industriell hergestellter Transfette verändern die Beschaffung von Zutaten im Bereich verpackter Lebensmittel grundlegend. Der Fortschrittsbericht der WHO aus dem Jahr 2024 zum REPLACE-Aktionsrahmen hob hervor, dass 58 Länder mit 3,7 Milliarden Einwohnern Best-Practice-Richtlinien zur Eliminierung von Transfetten verabschiedet haben[1]. Dieser Wandel drängt Hersteller dazu, teilweise hydrierte Öle durch Alternativen zu ersetzen, die Frittierbeständigkeit und eine verlängerte Haltbarkeit gewährleisten. Reiskleieöl weist mit seiner einzigartigen Zusammensetzung aus etwa 47 % Ölsäure, 33 % Linolsäure und 20 % gesättigten Fetten ein günstiges Verhältnis von ungesättigten zu gesättigten Fettsäuren auf. Diese Eigenschaft ermöglicht es, auf eine Hydrierung zu verzichten und so die Bildung von Transfetten während der Verarbeitung zu verhindern. Klinische Studien aus dem Jahr 2024 zeigten, dass der Wechsel von herkömmlichen Speiseölen zu Reiskleieöl bei Teilnehmern mit leichter Hyperlipidämie über 12 Wochen zu einer durchschnittlichen Senkung des LDL-Cholesterins um 7,2 % führte. Diese Reduktion wird auf die kombinierten Wirkungen von Gamma-Oryzanol und Pflanzensterolen zurückgeführt. Solche Erkenntnisse haben in der Region Asien-Pazifik besonderes Gewicht, wo Herz-Kreislauf-Erkrankungen für 35 % der Gesamtsterblichkeit verantwortlich sind. Als Reaktion darauf fördern Regierungen gesündere Ölentscheidungen durch öffentliche Aufklärungsinitiativen und bieten Subventionen zur Steigerung der inländischen Reiskleieöl-Produktion an.
Steigende Nachfrage nach natürlichen, Clean-Label- und Bio-Produkten
Da die Bedenken hinsichtlich Pestizidrückständen und chemischen Raffinierungsmitteln zunehmen, sind Verbraucher zunehmend bereit, einen Aufpreis für zertifizierte Bio-Speiseöle zu zahlen. Im Jahr 2024 meldete das US-amerikanische Landwirtschaftsministerium Bio-Lebensmittelumsätze von USD 67,6 Milliarden, wobei Öle und Fette als eine der am schnellsten wachsenden Unterkategorien mit einem Wachstum von 14,3 % gegenüber dem Vorjahr hervortraten[2]. Die Zertifizierung nach dem nationalen Bio-Programm des US-amerikanischen Landwirtschaftsministeriums oder der EU-Verordnung 2018/848 erfordert eine Rückverfolgbarkeit vom Reisanbau bis zur Lösungsmittelextraktion. Diese Compliance-Anforderungen begünstigen tendenziell vertikal integrierte Produzenten mit direkten Verträgen mit Landwirten, wie vom nationalen Bio-Programm des US-amerikanischen Landwirtschaftsministeriums festgestellt. Im Jahr 2025 verzeichnete das japanische Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei (MAFF) eine Ausweitung der inländischen Bio-Reisanbaufläche um 18 % gegenüber dem Vorjahr. Dieses Wachstum, angetrieben durch Subventionen aus der Strategie für ein grünes Lebensmittelsystem, steht im Einklang mit dem ehrgeizigen Ziel der Strategie, bis 2050 25 % Bio-Anbaufläche zu erreichen. Eine solche vorgelagerte Expansion dürfte die Verfügbarkeit von Bio-Reiskleie als Rohstoff steigern. Dies könnte wiederum die Inputkosten für Ölverarbeiter senken und den Weg für eine breitere Einzelhandelsverteilung ebnen, die über spezialisierte Gesundheitsgeschäfte hinausgeht.
Zunehmende Verwendung von Reiskleieöl als Speiseöl für Hochtemperatur-Kochanwendungen
Mit einem Rauchpunkt von etwa 232 °C ist Reiskleieöl gegenüber Raps- und Sonnenblumenöl für das Frittieren und Pfannenrühren klar überlegen. Diese Kochmethoden priorisieren thermische Stabilität, die die Geschmacksqualität und die Bildung von Acrylamid direkt beeinflusst. Eine Studie des Instituts für Lebensmitteltechnologen aus dem Jahr 2024 ergab, dass Reiskleieöl nach 8 Stunden Frittieren bei 180 °C 42 % weniger polare Verbindungen produzierte als Sojaöl. Dies führt zu einer längeren Frittierlebensdauer und weniger häufigem Ölwechsel – ein erheblicher Vorteil für gewerbliche Küchen. Solche Vorteile werden besonders im Gastronomiesektor Asien-Pazifik geschätzt, wo Techniken wie Wok-Kochen und Tempura Öle erfordern, die bei wiederholtem Erhitzen ihre Viskosität behalten und der Polymerisation widerstehen. Im Jahr 2025 stellte der Hotel- und Restaurantverband Indiens fest, dass 34 % der befragten Betriebe auf Reiskleieöl oder Mischungen mit einem Mindestanteil von 50 % Reiskleieöl umgestiegen sind. Als Gründe wurden Kosteneinsparungen durch reduzierten Ölverbrauch und die Berücksichtigung von Verbrauchergesundheitspräferenzen genannt. Darüber hinaus macht der neutrale Geschmack von Reiskleieöl es ideal für Backwaren und Süßwaren, da es die grasigen Noten von nativem Olivenöl extra und die potenziell fischigen Untertöne von Ölen mit hohem Gehalt an mehrfach ungesättigten Fettsäuren bei der Lagerung vermeidet.
Trend zu pflanzenbasierten und veganen Ernährungsweisen, der die Nachfrage nach Speiseölen ankurbelt
Da pflanzenbasierte Fleisch- und Milchalternativen an Bedeutung gewinnen, ist die Nachfrage nach Ölen gestiegen, die Mundgefühl und Emulgierung ohne tierische Derivate replizieren. Reiskleieöl mit seinen phospholipidreichen Emulgiereigenschaften ermöglicht es Formulierern, stabile Öl-in-Wasser-Emulsionen herzustellen. Diese Innovation umgeht den Bedarf an Eilecithin oder Milchproteinen und erfüllt sowohl vegane Zertifizierungen als auch allergenfreie Kennzeichnungen, wie in Food Hydrocolloids festgestellt. Cargills Investorenpräsentation aus dem Jahr 2024 unterstrich diesen Trend: Die Abteilung für pflanzenbasierte Lösungen steigerte die Beschaffung von Reiskleieöl um 23 % gegenüber dem Vorjahr. Dieser Schritt stärkte Reformulierungsprojekte für Kunden in Nordamerika und Europa, die aufgrund von Entwaldungsbedenken von Palmöl abrücken. Darüber hinaus hilft der geringere Gehalt an gesättigten Fettsäuren in Reiskleieöl pflanzenbasierten Marken dabei, Nährstoffschwellenwerte für Vorderseiten-Kennzeichnungen zu erreichen. Systeme wie Frankreichs Nutri-Score und Australiens Health Star Rating bestrafen einen hohen Gehalt an gesättigten Fettsäuren, was dieses Merkmal besonders wertvoll macht.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognosen | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Distributions- und Lagerungsherausforderungen, die die Produktqualität beeinträchtigen | -0.8% | Global, besonders ausgeprägt in tropischen und subtropischen Zonen | Kurzfristig (≤ 2 Jahre) |
| Komplexe Compliance-Anforderungen, die den Handel behindern | -0.6% | Global, insbesondere grenzüberschreitende Lieferungen | Langfristig (≥ 4 Jahre) |
| Bedarf an spezieller Verpackung zur Qualitätserhaltung | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Umweltbedenken hinsichtlich des Reisanbaus | -0.7% | Asien-Pazifik als Kernmarkt, Ausweitung auf Exportmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Distributions- und Lagerungsherausforderungen, die die Produktqualität beeinträchtigen
Reiskleieöl ist während Lagerung und Transport oxidativem Abbau ausgesetzt, was zu erhöhten Lieferkosten und eingeschränktem Marktzugang führt, insbesondere in Regionen ohne robuste Kühlketteninfrastruktur. Eine Studie in Food Chemistry aus dem Jahr 2024 zeigte, dass der γ-Oryzanol-Gehalt in Reiskleieöl nach sechs Monaten bei Umgebungstemperaturen (25 bis 30 °C) in Standard-PET-Flaschen um 28 bis 34 % sank. Im Gegensatz dazu wurde bei Lagerung bei 4 °C in stickstoffgespülten Behältern nur ein Rückgang von 8 bis 12 % beobachtet. Diese erhöhte Empfindlichkeit wird auf die unverseifbaren Bestandteile des Öls zurückgeführt, wie Tocotrienole und Phytosterole, die bei Licht- und Sauerstoffexposition leicht auto-oxidieren. Händler in Subsahara-Afrika, Südostasien und Lateinamerika kämpfen mit erhöhten Verderbraten aufgrund langer Transportzeiten und fehlender Kühllagermöglichkeiten. Branchenschätzungen zufolge kommen 5 bis 8 % der Lieferungen unterhalb der Qualitätsstandards an. Solche Abweichungen führen zu Produktrückrufen und Kundenbeschwerden, mindern den Markenwert und schrecken Wiederholungskäufe ab. Dies ist besonders im Premiumsegment ausgeprägt, wo Verbraucher eine gleichbleibende Qualität erwarten. Während der Codex-Alimentarius-Standard 210-1999 einen maximalen Peroxidwert von 10 Milliäquivalenten pro Kilogramm für pflanzliche Öle festlegt, ist die Durchsetzung regional uneinheitlich, was den grenzüberschreitenden Handel erschwert.
Komplexe Compliance-Anforderungen, die den Handel behindern
Der internationale Handel mit Speiseölen sieht sich einem Geflecht aus pflanzenschutzrechtlichen Vorschriften, Kennzeichnungsanforderungen und Zolltarifklassifizierungen gegenüber, die kleinere Exporteure oft stark belasten. So schreibt die Europäische Union gemäß Verordnung (EU) 2018/848 vor, dass Drittlandsoperatoren in der ökologischen Produktion eine Gleichwertigkeitsanerkennung oder Zertifizierung von EU-zugelassenen Stellen einholen müssen. Dieser Prozess kann 12 bis 18 Monate dauern und Betreiber USD 15.000 bis 30.000 pro Einrichtung kosten. Im Jahr 2024 verschärfte Indiens Lebensmittelsicherheits- und Standardsbehörde (FSSAI) ihre Speiseölstandards[3]. Es wurden strengere Grenzwerte für Erucasäure, Aflatoxine und Schwermetalle eingeführt. Diese Änderungen erfordern zusätzliche Testprotokolle, die die Vorlaufzeiten um 7 bis 10 Tage verlängern. Zollstrukturen fügen eine weitere Komplexitätsebene hinzu. Im Jahr 2024 erhöhte Indien die Einfuhrzölle: Rohe Speiseöle stiegen von 5,5 % auf 16,5 %, und raffinierte Öle stiegen von 13,75 % auf 35,75 %. Dieser Schritt zielte darauf ab, inländische Ölsaatenverarbeiter zu schützen, schloss jedoch ausländische Reiskleieöl-Lieferanten effektiv vom riesigen indischen Markt aus. Solche regulatorischen Herausforderungen begünstigen tendenziell große, vertikal integrierte multinationale Unternehmen. Mit ihren internen Compliance-Teams und etablierten Zollbeziehungen vertiefen sie die Marktkonzentration und erschweren es regionalen Produzenten, ihre Exportpräsenz auszubauen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art:
Bio-Varianten gewinnen trotz Aufpreisen an BedeutungKonventionelles Reiskleieöl erzielte im Jahr 2025 einen Marktanteil von 82,78 %, was seine Kosteneffizienz in preissensiblen Schwellenmärkten widerspiegelt, in denen der Pro-Kopf-Speiseölkonsum unter dem globalen Durchschnitt liegt. Bio-Reiskleieöl expandiert jedoch jährlich mit 11,03 % bis 2031. Der steigende Bio-Ölsaatenanbau in den USA sowie die subventionsgetriebene Bio-Reisexpansion in Japan dürften die Rohstoffaufschläge dämpfen und die Verbraucherreichweite für zertifizierte SKUs erweitern. Konventionelle Öle dominieren in industriellen Snack- und HORECA-Kanälen, wo der Preis pro Liter die Beschaffungsentscheidungen bestimmt. Naturkosteinzelhändler und Direct-to-Consumer-Plattformen stellen jedoch Herkunft und Rückverfolgbarkeit in den Vordergrund, was den zweistelligen Bio-Schwung in Nordamerika und Westeuropa aufrechterhält.
Konventionelle Produkte bleiben im Foodservice der Schwellenmärkte unverzichtbar, da sie eine wettbewerbsfähige Preisstruktur und eine verlängerte Frittierlebensdauer bieten. Große Verarbeiter verbinden Raffinerieeffizienzen mit lokaler Beschaffung und ermöglichen so eine stabile Versorgung in großem Maßstab. Dennoch belohnen Clean-Label-Käufer in städtischen Gebieten Indiens, Deutschlands, Japans und der Vereinigten Staaten Bio-Produzenten mit höheren Regalumschlägen und Wiederkaufraten. Nachhaltige Einzelhandelsaufklärung und nachgelagerte Zertifizierungsaudits werden dem Bio-Segment helfen, bis 2031 inkrementelle Marktanteile im Reiskleieöl-Markt zu gewinnen.


Nach Typ:
Raffinierte Öle dominieren, doch Nicht-Raffinierte gewinnen bei Wellness-VerbrauchernIm Jahr 2025 dominierte raffiniertes Reiskleieöl den Markt mit einem Anteil von 85,37 %, dank seiner Vielseitigkeit beim Hochtemperaturkochen, in der Lebensmittelverarbeitung und in kosmetischen Anwendungen. Die Raffinierungsstufen, einschließlich Entschleimung, Neutralisation, Bleichung und Desodorierung, entfernen freie Fettsäuren, Phospholipide und Pigmente. Das Ergebnis ist ein hellgelbes Öl mit neutralem Geschmack und längerer Haltbarkeit, das den Spezifikationen industrieller Käufer entspricht. Dieser Raffinierungsprozess reduziert jedoch den γ-Oryzanol-Gehalt um 15 bis 25 Prozent, was nicht nur die bioaktiven Vorteile des Öls mindert, sondern auch seine Attraktivität für gesundheitsbewusste Verbraucher auf der Suche nach funktionellen Inhaltsstoffen einschränkt. Nicht-raffiniertes Reiskleieöl hingegen, das lediglich gefiltert und leicht verarbeitet wird, weist erhöhte Gehalte an Oryzanol, Tocotrienolen und Phytosterolen auf. Dieser Vorteil positioniert es als begehrte Premiumwahl im Wellness-Markt. Mit einer robusten jährlichen Wachstumsrate von 10,41 %, die bis 2031 prognostiziert wird, wird der Aufstieg dieser Variante durch Spezialeinzelhändler und Direktvertriebsmarken vorangetrieben, die minimale Verarbeitung und Nährstoffreichtum in den Vordergrund stellen.
Trotz seiner Vorteile kämpft nicht-raffiniertes Reiskleieöl mit Vertriebshürden. Seine Haltbarkeit von nur 6 bis 9 Monaten verblasst im Vergleich zu den 12 bis 18 Monaten seines raffinierten Gegenstücks. Darüber hinaus kann seine dunklere Farbe einen leicht nussigen Geschmack verleihen, den manche Verbraucher für das Backen als ungeeignet empfinden könnten. Solche sensorischen Eigenschaften schränken seine Verwendung in der Lebensmittelverarbeitung ein, wo ein neutraler Geschmack für die Chargenkonsistenz entscheidend ist. Im Gegensatz dazu lässt sich raffiniertes Reiskleieöl mühelos in Produkte wie Cracker, Müsliriegel und Salatdressings integrieren und dient als direkter Ersatz für teilweise hydriertes Sojaöl ohne Geschmacks- oder Texturveränderungen. Eine FDA-Revision aus dem Jahr 2024 erlaubt es, sowohl raffiniertes als auch nicht-raffiniertes Reiskleieöl als gesund
zu kennzeichnen, sofern bestimmte Schwellenwerte für den Gehalt an ungesättigten Fettsäuren erfüllt werden, was die regulatorische Landschaft angleicht. Als Reaktion darauf bringen Verarbeiter „kaltgepresste” und „expellergepresste” Varianten auf den Markt, die eine Balance zwischen vollständig raffiniertem und nicht-raffiniertem Öl herstellen. Diese neuen Angebote versprechen eine bessere Retention bioaktiver Stoffe bei gleichzeitig sensorischen Qualitäten, die eine breitere Verbraucherbasis ansprechen.
Nach Endverwendung:
Lebensmittelverarbeitung führt, Einzelhandelskanäle beschleunigen sichIm Jahr 2025 entfiel auf die Lebensmittelverarbeitung ein Anteil von 65,45 % der Endverbrauchsnachfrage, was die Vorteile des Öls bei der Herstellung von Snacks, Backwaren und verzehrfertigen Mahlzeiten unterstreicht. Mit einem hohen Rauchpunkt von 232 °C bleibt das Öl beim Frittieren und Sprühbeschichten stabil und verhindert thermischen Abbau, der die Produktqualität und den Geschmack beeinträchtigen kann. Dank seines Phospholipidgehalts wirkt das Öl als natürlicher Emulgator und ermöglicht stabile Öl-in-Wasser-Emulsionen in Salatdressings und Soßen, wodurch der Bedarf an synthetischen Stabilisatoren entfällt und ein Clean-Label-Image gestärkt wird. Der Nachhaltigkeitsbericht 2024 von PepsiCo hob den Schritt des Unternehmens hervor, 127 SKUs in seinen Frito-Lay- und Quaker-Linien zu reformulieren und Reiskleieöl oder seine Mischungen zu integrieren. Dieser Wandel führte zu einer durchschnittlichen Reduzierung des gesättigten Fetts pro Portion um 18 %. Da Hersteller sich zunehmend an sich entwickelnden Ernährungsrichtlinien und dem Verbraucherwunsch nach vertrauten Zutaten orientieren, werden solche Reformulierungsbemühungen zunehmen.
Einzelhandelskanäle, darunter Supermärkte, Verbrauchermärkte, Convenience-Stores und Online-Plattformen, verzeichnen ein jährliches Wachstum von 11,12 %, das voraussichtlich bis 2031 anhalten wird. Dieser Anstieg ist ein Beleg für veränderte Verbrauchergewohnheiten, da Haushalte zunehmend auf Heimkochen setzen und Premium-Öle bevorzugen, die sowohl Funktionalität als auch Gesundheitsvorteile versprechen. Der Online-Einzelhandel übertrifft traditionelle Kanäle, wie der Amazon-Bericht 2025 hervorhebt, der Speiseöle unter den 10 am schnellsten wachsenden Lebensmittelunterkategorien einordnete. Dieses Wachstum wird maßgeblich durch Abonnementmodelle angetrieben, die attraktive Rabatte von 15 bis 20 % für regelmäßige Lieferungen bieten. Foodservice- und HORECA-Kanäle (Hotels, Restaurants und Catering) runden das Nachfragebild ab. Im asiatisch-pazifischen Raum schätzen Betriebe das Öl besonders wegen seiner Frittierungsstabilität und Kosteneffizienz im Vergleich zu teureren importierten Oliven- oder Avocadoölen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Reiskleieöl-Markt
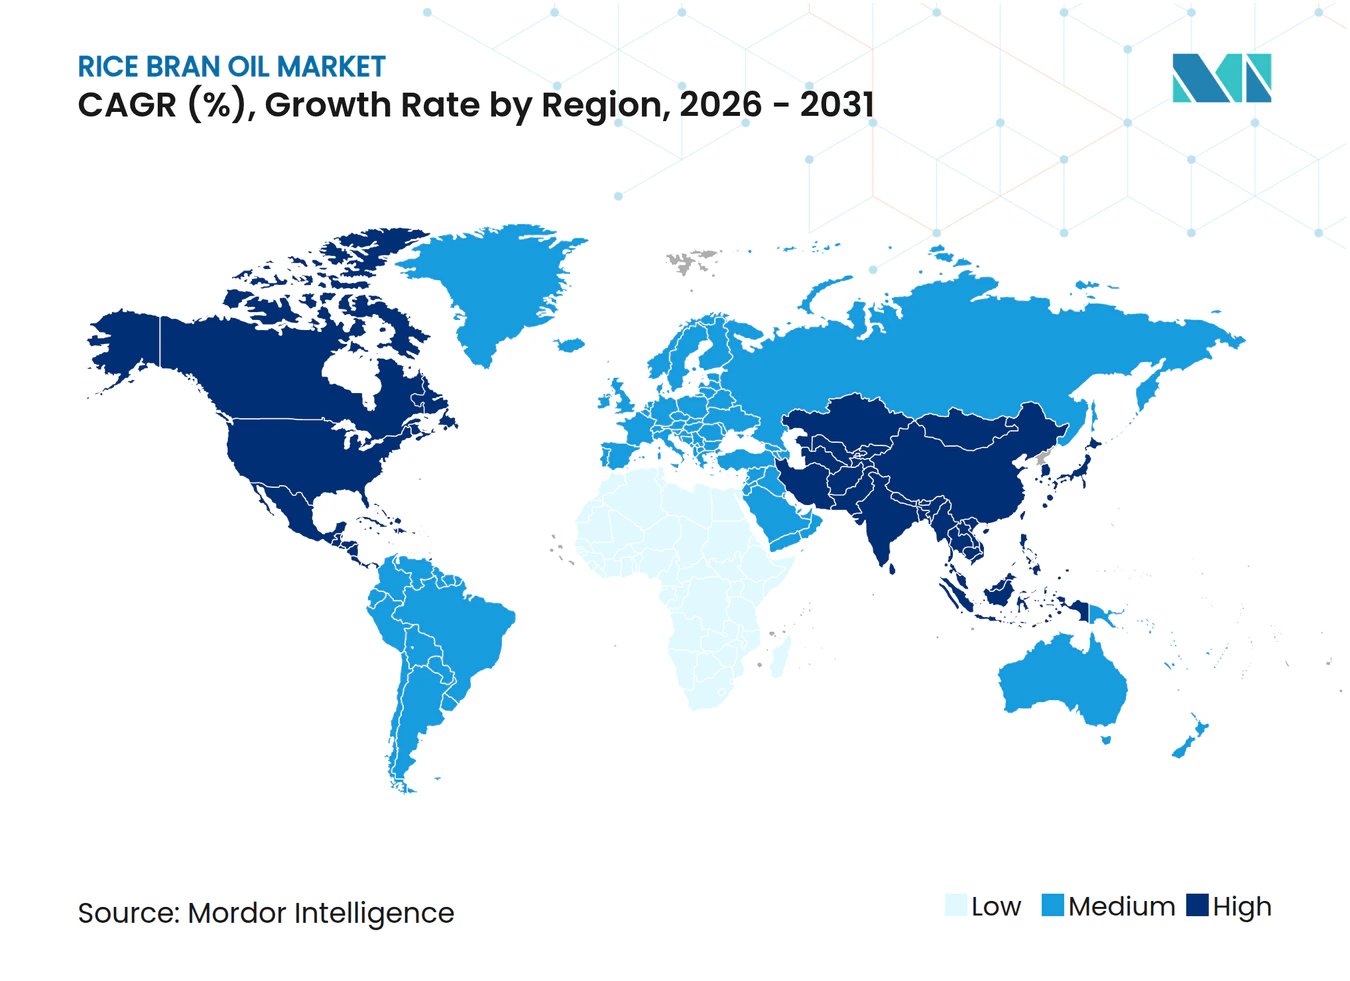
Asien-Pazifik kontrollierte im Jahr 2025 36,72 % des Reiskleieöl-Marktes und wird voraussichtlich mit einer CAGR von 10,68 % wachsen. Indien liefert nahezu die Hälfte der weltweiten Produktion; die politische Unterstützung im Rahmen von NMEO-OS in Verbindung mit erhöhten Einfuhrzöllen auf konkurrierende Öle treibt Raffinerien dazu an, Kapazitäten in Uttar Pradesh, Westbengalen und Punjab auszubauen. Japan trägt jährlich rund 68.000 Tonnen bei und erweitert im Rahmen seiner Grünen Lebensmittelsystemstrategie weiterhin die Anbaufläche für Bio-Reis. Der fragmentierte Markt Chinas wird auf einen Verbrauch von über 200.000 Tonnen geschätzt, angetrieben durch industrielles Frittieren und die Nachfrage im Gastronomiebereich bei begrenzter offizieller Datentransparenz.
Reiskleieöl-Markt in Nordamerika und Europa
Nordamerika und Europa repräsentierten zusammen rund 28 % der Nachfrage im Jahr 2025 und zeichnen sich durch Premiumisierung und strenge Kennzeichnungsvorschriften aus. Der neue FDA-Standard für „gesund” senkt die Hürden für Reiskleieöl, um Oliven- und Avocadoöle in den Einzelhandelsregalen der Vereinigten Staaten herauszufordern, während die EU-Regelungen zur Bio-Äquivalenz administrative Schwellenwerte anheben, die etablierten Lieferanten zugutekommen. Programme wie der EU-Kohlenstoffgrenzausgleichsmechanismus schärfen den unternehmerischen Fokus auf eingebettete Emissionen und ermutigen Verarbeiter, Methanminderungsmaßnahmen im Reisanbau einzuführen.
Reiskleieöl-Markt in Südamerika und MEA
Südamerika, der Nahe Osten und Afrika halten den Rest der weltweiten Nachfrage. Brasilianische Stadtverbraucher diversifizieren sich allmählich weg von der Sojaöl-Dominanz hin zu Ölen, die als gesünder wahrgenommen werden. In den Golfstaaten haben staatliche Gesundheitsprogramme Umstellungen im Gastronomiebereich katalysiert. Begrenzte Kühllogistikkapazitäten und höhere Einfuhrzölle in Regionen wie Südafrika dämpfen jedoch das Mengenwachstum und unterstreichen die Bedeutung von stickstoffgespülter Verpackung und Haltbarkeitsmanagement für Exporteure, die diese Märkte anvisieren.
Regulatorisches Umfeld
Die Regulierung für Reiskleieöl konzentriert sich auf Qualitätsspezifikationen für Speiseöle, Lebensmittelsicherheitsgrenzwerte, Kennzeichnung und Angaben sowie Handelsmaßnahmen. Auf internationaler Ebene bietet CODEX STAN 210-1999 (Codex-Alimentarius-Standard für benannte pflanzliche Öle) eine gemeinsame Referenz für Qualitätsparameter, die im grenzüberschreitenden Handel und bei Käuferspezifikationen verwendet werden. In Indien legt die Food Safety and Standards Authority of India (FSSAI) separate Anforderungen für raffiniertes Reiskleieöl und lösungsmittelextrahiertes Rohreiskleieöl fest, wobei rohes lösungsmittelextrahiertes Öl nicht für den direkten menschlichen Verzehr zugelassen ist und vor dem Verkauf raffiniert werden muss.
In den Vereinigten Staaten ist Reiskleieöl im FDA-Verzeichnis indirekter Lebensmittelzusatzstoffe für Anwendungen mit Lebensmittelkontakt aufgeführt (21 CFR Parts 176.210, 177.2260, 177.2800), was Verpackungs- und Verarbeitungsanwendungen entlang der Lieferkette für Speiseöle unterstützt. Die Handelspolitik ist ebenfalls zu einem aktiveren Instrument geworden: Bangladesch ging von einer Empfehlung der Bangladesh Trade and Tariff Commission im Dezember 2024 zur Umsetzung durch das National Board of Revenue über, mit einem Exportzoll von 25 % auf Roh- und raffiniertes Reiskleieöl, der darauf abzielt, die Verfügbarkeit im Inland für den Speiseölbedarf vorrangig zu sichern, und der regionale Exportströme beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Beschaffung von Rohreis und der Reisverarbeitung, bei der während des Polierens Kleie entsteht, die anschließend rasch stabilisiert werden muss, um den Anstieg freier Fettsäuren und Qualitätsverluste zu begrenzen. Auf die Stabilisierung (Hitze, Extrusion, Dampf oder Mikrowelle) folgen die Sammlung und der Kurzstreckentransport von verteilten Mühlen, anschließend die Lösungsmittelextraktion zur Herstellung von rohem Reiskleieöl und entöltem Kleie-/Kuchenmaterial. Das Rohöl durchläuft dann die Raffination (Entschleimung, Neutralisation/Entsäuerung, Bleichung, Desodorierung) sowie Entwachsung oder Winterisierung, um die Anforderungen an Klarheit und Sensorik für Einzelhandel und Lebensmittelverarbeitung zu erfüllen, während die Raffination auch Nebenprodukte wie Fettsäuredestillate und Wachsfraktionen für nachgelagerte Anwendungen erzeugt.
Die Wirtschaftlichkeit im Midstream-Bereich hängt davon ab, wie eng Extraktions- und Raffinationsanlagen mit dem lokalen Durchsatz der Reismühlen integriert sind, da die Verteilung der Rohstoffe begrenzte Transportradien und koordinierte Sammelstrukturen begünstigt. Zu den nachgelagerten Kanälen zählen Großhandelsverkäufe an Lebensmittelverarbeiter und das Gastgewerbe sowie Markenprodukte im Einzelhandel und Handelsmarken über Supermärkte und Online-Plattformen. Bei diesen Vertriebswegen beeinflussen Verpackungsentscheidungen (Licht- oder Sauerstoffbarrieren, Stickstoffspülung) und Handhabungspraktiken im Großhandel die Oxidationskontrolle und den Erhalt bioaktiver Stoffe. Zu den wichtigsten Engpässen zählen der ungleiche Zugang zu Stabilisierungskapazitäten in der Nähe der Mühlen sowie Qualitätsverluste bei Lagerung unter Umgebungsbedingungen und Langstreckenvertrieb, was den Bedarf an verbesserter Großhandelslogistik, Verpackungsverbesserungen und standardisierten Prüfverfahren im Einklang mit Codex- und nationalen Speiseölnormen erhöht.
Wettbewerbslandschaft
Marktkonzentration
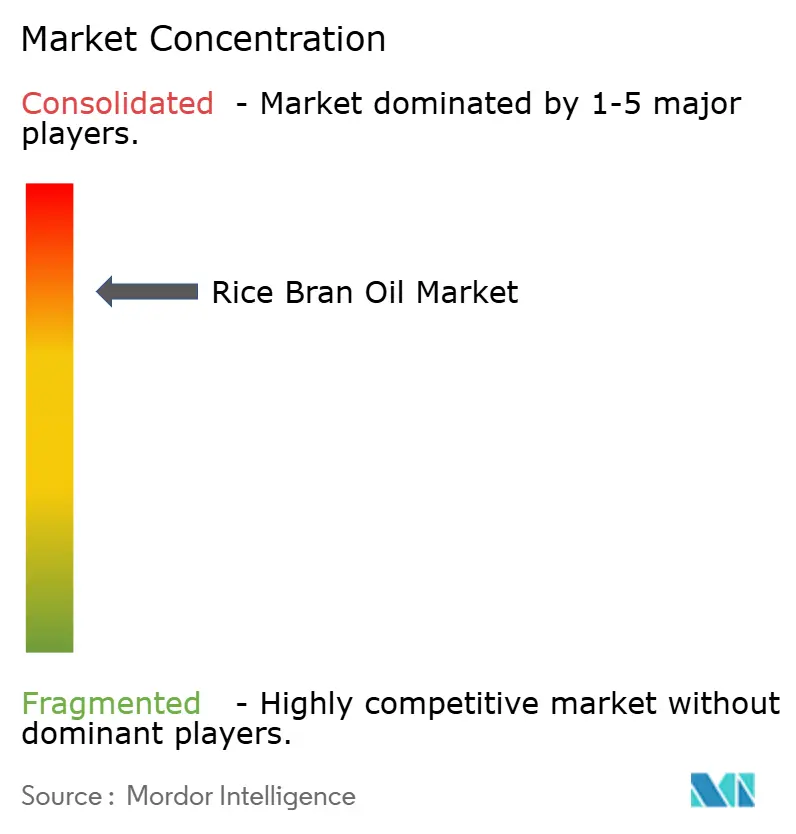
Der Reiskleieöl-Markt ist stark konsolidiert, wobei multinationale Unternehmen wie Adani Wilmar, Wilmar International und Cargill ihre Reiskleie-Aktivitäten durch die Nutzung bestehender Saatgutverarbeitungs- und Vertriebsinfrastrukturen rasch ausbauen. Adani Wilmars 150.000-Tonnen-Raffinerie in Uttar Pradesh, die seit Januar 2025 in Betrieb ist, hat die Extraktionskapazität verdoppelt und setzt stickstoffgespülte Linien ein, um die Haltbarkeit um sechs Monate zu verlängern. Cargills Expansion in Thailand integriert überkritische CO₂-Extraktion, um hochbioaktive Segmente und Premiumkäufer in Japan und Australien anzusprechen, während Wilmars Gemeinschaftsunternehmen in Heilongjiang die Resilienz der inländischen Versorgung Chinas stärkt. Disruptoren wie Thrive Market und Vitacost umgehen Einzelhandelsengpässe durch Direktvertriebsplattformen und bieten Eigenmarken-Bio-Reiskleieöl mit 10–15 % Rabatt gegenüber nationalen Marken an, unterstützt durch Abonnementanreize.
Technologische Fortschritte, wie die US-Patentanmeldung 20240123456 zur Membranfiltrationsraffination, versprechen 12–15 % Reduzierungen der Raffinierungsverluste und eine verbesserte γ-Oryzanol-Retention, was IP-Inhabern einen Wettbewerbsvorteil verschafft. Größere Akteure behalten einen Vorsprung im grenzüberschreitenden Handel durch die Einhaltung von Qualitätszertifizierungen wie ISO 22000 und Codex STAN 210-1999, unterstützt durch dedizierte Compliance-Teams. Gleichzeitig entwickelt sich die Branche durch erhebliche Investitionen in moderne Verarbeitungsmethoden und Konservierungstechniken weiter. Kooperationen zwischen Reisverarbeitern und Technologieanbietern haben nicht-thermische Stabilisierungsmethoden eingeführt, die die vorteilhaften Verbindungen des Öls erhalten und gleichzeitig seine Verwendbarkeit verlängern. Darüber hinaus haben Forschungsdurchbrüche gezeigt, dass aus Reiskleie gewonnene Nanopartikel krebshemmende Eigenschaften besitzen, was neue Möglichkeiten in pharmazeutischen Anwendungen eröffnet, die die zukünftige Entwicklung des Marktes neu gestalten könnten.
Der Markt bietet erhebliche Chancen in hochwertigen Segmenten wie Bio-Produkten und spezialisierten Anwendungen in Kosmetik und Nutrazeutika, die aufgrund der natürlichen antioxidativen Eigenschaften von Reiskleieöl Premiumpreise erzielen. Während neuere Unternehmen sich auf ökologische Nachhaltigkeit und direkte Verbraucherbeziehungen konzentrieren, reagieren etablierte Akteure mit der Übernahme vielversprechender Unternehmen und der Erweiterung ihrer Produktportfolios. Regulatorische Rahmenbedingungen, einschließlich FDA-Anforderungen für Reiskleiewachs-Anwendungen und internationale Qualitätsstandards, schaffen natürliche Markteintrittsbarrieren, die größere, etablierte Unternehmen mit robusten Qualitätskontrollsystemen begünstigen. Diese Dynamiken, verbunden mit laufenden technologischen Fortschritten und sich wandelnden Verbraucherpräferenzen, gestalten die Wettbewerbslandschaft des Reiskleieöl-Marktes.
Marktführer der Reiskleieöl-Branche
-
Adani Wilmar Ltd.
-
Ricela Group
-
Cargill Incorporated
-
King Rice Oil Group
-
Marico Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Reiskleieöl-Markt Unternehmen in diesem Bericht
- Adani Wilmar Ltd.
- Ricela Group
- Cargill Incorporated
- King Rice Oil Group
- Marico Ltd.
- Emami Agrotech Ltd.
- Modi Naturals Ltd.
- AP Solvex Ltd.
- 3F Industries Ltd.
- Zhejiang Delekang Food Co. Ltd.
- Tsuno Group Co. Ltd.
- Oryza Oil & Fat Chemical Co.
- Fuji Oil Holdings
- BCL Industries Ltd.
- Vandana Global Ltd. (Vandana Oils)
- Wilmar International Ltd.
- Yihai Kerry Arawana Holdings
- Agro Tech Foods Ltd.
- Archer Daniels Midland Co.
- Conagra Brands Inc. (Mazola)
Marktchancen und Zukunftsaussichten
Premiumpositionierung und aktive industrielle Neuformulierung schaffen Raum für Reiskleieöl-Angebote mit höherem Bioaktivstoffgehalt und saubererer Kennzeichnung, unterstützt durch Investitionen in Verarbeitungstechnologie und Portfolioerweiterung. Im März 2026 kündigte Cargill eine Erweiterung in Port Klang, Malaysia, an, mit einer zusätzlichen Produktionslinie für Spezialfette und einem Lipid-F&E-Zentrum, was auf einen stärkeren Fokus auf differenzierte Lipidlösungen hinweist, die die Nachfrage nach Reiskleieöl-Fraktionen und verwandten Mischungen in der Lebensmittelverarbeitung und anderen wertschöpfenden Anwendungen fördern können.
Öffentliche Beschaffung und Standardharmonisierung schaffen ebenfalls konkretere Nachfrageanker für die Skalierung in ausgewählten Märkten. Im März 2026 genehmigte Bangladesch die Beschaffung von 1,80 Crore Litern raffiniertem Reiskleieöl für das Family-Card-Programm der Trading Corporation of Bangladesh, wodurch ein strukturierter Abnahmeweg für lokale Mühlen entstand und die Rolle institutioneller Beschaffung bei der Volumenabsorption gestärkt wurde. Separat veröffentlichte das Tanzania Bureau of Standards im März 2026 einen neuen Standard für essbares Reiskleieöl, der formale Spezifikationen, Prüfverfahren und Compliance-Wege für Marken- und Großhandelslieferanten unterstützt, die in den ostafrikanischen Markt eintreten oder dort expandieren.
Neueste Industrielle Entwicklungen in Reiskleieöl-Markt
- März 2026: Cargill kündigte eine Erweiterung seiner Speiseöl-Anlage in Port Klang, Malaysia, an, mit einer zusätzlichen Produktionslinie für Spezialfette und einem Lipid-F&E-Zentrum. Der Schritt stärkt Cargills Präsenz in der höherwertigen Lipidverarbeitung in Asien und unterstützt die Entwicklung differenzierter Speiseöllösungen, die Reiskleieöl-Fraktionen enthalten können. Er deutet zudem auf fortgesetzte Investitionen in fortschrittliche Verarbeitungskapazitäten hin, die die von globalen Lebensmittelherstellern geforderten Produktspezifikationen prägen.
- September 2025: CRISIL Ratings veröffentlichte eine aktualisierte Begründung für Ricela Health Foods Limited, in der dessen Größe als spezialisierter Anbieter von Reiskleieöl und dessen Derivaten hervorgehoben wurde. Die Mitteilung betonte, wie Kapazitätsauslastung, Beschaffungsdisziplin und Working-Capital-Management die Profitabilität in einer rohstoffseitig verteilten Kategorie beeinflussen. Solche Bewertungen durch Dritte können den Zugang zu Bankfinanzierungen für Lagerbestandsaufbau und Anlagenmodernisierungen bei indischen Reiskleieöl-Verarbeitern beeinflussen.
- Oktober 2024: BCL Bio Energy Private nahm die Produktion von rohen Speiseölen, einschließlich rohem Reiskleieöl, in seiner Lösungsmittelextraktionsanlage mit einer Kapazität von 300 Tonnen pro Tag auf. Der Produktionsstart erweitert die vorgelagerte Extraktionsleistung und erhöht die Verfügbarkeit von Rohrohstoff, der für die Verwendung als Speiseöl raffiniert werden muss, und unterstützt die Wertschöpfung im Inland in Indien. Er erhöht auch die Versorgung mit entöltem Kuchenmaterial als Nebenprodukt und verstärkt die Verbindungen zwischen der Speiseöl- und der Tierfutter-Wertschöpfungskette.
Reiskleieöl-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Reiskleieöl-Markt definiert als der kommerzielle Verkauf von Speiseöl, das aus Reiskleie gewonnen wird, erfasst in Wertangaben über verpackte Einzelhandels- und Großhandelskanäle, und gezählt an dem Punkt, an dem es für Lebensmittelzwecke und verwandte Verbraucheranwendungen verkauft wird.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Nicht-Öl-Reiskleie-Derivate (wie Wachs, Schrot und Extrakte) sowie breitere Speiseöle, die nicht aus Reiskleie hergestellt werden.
Segmentierungsübersicht
- Art
- Bio
- Konventionell
- Typ
- Raffiniert
- Nicht-Raffiniert
- Endverwendung
- Lebensmittelverarbeitung
- Gastronomie/HORECA
- Einzelhandel
- Supermärkte/Verbrauchermärkte
- Convenience-Stores
- Online-Einzelhandel
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Niederlande
- Italien
- Schweden
- Polen
- Belgien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die sachliche Grundlage des Modells zu legen und die Verwendung von Annahmen zu vermeiden, die nicht gegengeprüft werden können. Wir stützten uns auf öffentliche Quellen wie FAOSTAT für den Reisproduktionskontext, UN Comtrade für Handelsströme von Speiseölen, soweit zutreffend, sowie nationale Landwirtschafts- und Lebensmittelstatistikportale in großen Reiswirtschaften.
Daneben haben wir USDA-Veröffentlichungen zu Ölsaaten und Speiseölen, Codex-Referenzen und Leitlinien der Lebensmittelsicherheitsbehörden zu Speiseölen sowie begutachtete lebensmittelwissenschaftliche Fachzeitschriften für Ausbeute- und Verarbeitungsreferenzen ausgewertet. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden verwendet, um Kapazitätserweiterungen, Markenaktivitäten und Kanalverschiebungen zu verfolgen. Wir nutzten auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie für Importund Export-Prüfungen auf Sendungsebene, wenn öffentliche Handelsreihen nicht ausreichend detailliert waren. Diese Beispiele sind nicht erschöpfend, und weitere öffentliche Dokumente wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie viel Reiskleieöl in den Speiseölpool eingebracht wird und welcher Preis- und Kanalmix nach Region realistisch ist. Wir sprachen mit einer Mischung aus Raffinerien, Distributoren, Einzelhandelskanalakteuren und Branchenexperten in Asien-Pazifik, EMEA und Amerika, um sekundäre Eingaben zu überprüfen, Lücken bei Konversionsannahmen zu schließen und die endgültige Einschätzung mit dem in Kanaldiskussionen beobachteten Kaufverhalten abzugleichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | Vorstandsebene (CXOs): 18 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 38 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 44 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, bei dem Reisproduktionssignale, Reiskleieverfügbarkeit und typische Ölgewinnungsraten verwendet wurden, um die potenzielle Versorgungsbasis zu rekonstruieren, die dann nach lebensmittelgerechter Verarbeitung und dem als Reiskleieöl verkauften Anteil gefiltert wurde. Anschließend wurde der Wert anhand regionaler Preisbenchmarks und eines kanalgewichteten Mixes gebildet, da Groß- und Einzelhandelsverpackungen unterschiedliche Dynamiken aufweisen können.
Um die Gesamtwerte realistisch zu halten, wurden selektive Bottom-up-Prüfungen anhand von Kapazitäts- und Auslastungshinweisen, Stichproben von Preis-pro-Liter-Spannen aus wichtigen Einzelhandelsmärkten und Distributor-Feedback zu Volumenbewegungen nach Kanal durchgeführt. In Märkten, in denen direkte Daten dünn waren, wurden Lücken durch Proxy-Indikatoren wie Speiseölkonsumtrends, Importabhängigkeit und ausgewiesene Premiumpreise gegenüber gängigen Saatölen geschlossen und anschließend durch Folgevalidierungen mit Experten erneut überprüft.
Prognosen wurden mithilfe von Szenarioanalysen erstellt, die durch kurzfristige Trendglättung unterstützt wurden. Die wichtigsten Treiber waren der Reismühlendurchsatz, die gesundheitsorientierte Kochölakzeptanz, die Durchdringung des modernen Einzelhandels und des Online-Handels sowie die erwartete Preisentwicklung im Zusammenhang mit Rohstoff- und Raffineriekosten. Annahmen wurden angepasst, wenn primäre Eingaben auf eine Abweichung von früheren Mustern hindeuteten, beispielsweise wenn Versorgungsengpässe oder regulierungsbedingte Kennzeichnungsänderungen die Nachfrage verschieben sollten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit das Modell konsistent mit unabhängigen Marktsignalen blieb. Das Team verglich den impliziten Verbrauch mit Speiseölnachfrageindikatoren, überprüfte die Übereinstimmung von Handel und Produktion und prüfte auf Ausreißer bei Preisen und Wachstumsraten vor der Freigabe.
Wenn große Abweichungen auftraten, wurden die Eingaben erneut geprüft und Befragte erneut kontaktiert, um zu bestätigen, ob die Änderung struktureller oder vorübergehender Natur war. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse Angebot, Preisgestaltung oder Handel wesentlich verändern. Vor der Auslieferung führt ein Analyst einen abschließenden Überprüfungsdurchgang durch, damit der endgültige Datensatz die neuesten verfügbaren öffentlichen Veröffentlichungen und bestätigten Feldeingaben widerspiegelt.
Reiskleieöl-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Reiskleieöl stimmen häufig nicht überein, da die Zählregeln variieren, insbesondere hinsichtlich dessen, was als Produkt einbezogen wird und wo der Wert in der Kette erfasst wird. Unterschiede entstehen auch durch das Basisjahr, ob Zahlen in nominalen oder konstanten Dollar angegeben werden und wie schnell Preisänderungen berücksichtigt werden.
Ein häufiger Treiber von Abweichungen ist die Ausweitung des Umfangs, bei der einige Quellen breitere Speiseöle einbeziehen oder nicht-essbare industrielle Verwendungen einschließen, was die Gesamtwerte aufbläht. Ein weiterer Treiber ist die Preismethode, da die Verwendung eines einzigen globalen Durchschnittspreises Regionen verzerren kann, in denen Großhandelsverkäufe dominieren. Die Spanne vergrößert sich auch, wenn Annahmen nach Ernteschwankungen und Raffinierungskostenänderungen nicht erneut überprüft werden. Aus diesem Grund berücksichtigt das Modell ausschließlich lebensmittelgerechte Verkäufe von Reiskleieöl und aktualisiert wichtige Konversions- und Preiseingaben – ein Ansatz, der von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,25 Milliarden USD (2025) | |
| Global Consultancy A | 10,81 Milliarden USD (2025) | Diese Zahl scheint auf einem breiteren werteinschließenden Ansatz zu basieren, bei dem angrenzende Speiseölkategorien oder nachgelagerte verpackte Wertschichten zusammen mit Reiskleieöl gezählt werden können und bei dem höhere durchschnittliche Preisannahmen den Gesamtwert gegenüber einem kanalgewichteten Speiseölpreismix erhöhen. |
| Industry Publisher B | 5,14 Milliarden USD (2025) | Die Schätzung ist näher dran, spiegelt aber wahrscheinlich immer noch unterschiedliche Einschlussregeln nach Anwendung und Kanal wider und stützt sich möglicherweise auf weniger häufige Preisaktualisierungen und regionale Mischprüfungen, was den Wert in Märkten überschätzen kann, in denen Großhandel und niedrigere durchschnittliche Verkaufspreise dominieren. |
Über die drei Zahlen hinweg wird die Spanne hauptsächlich dadurch erklärt, was als Reiskleieöl gegenüber angrenzenden Ölen gezählt wird und wie Preise über Groß- und Einzelhandelskanäle aufgebaut werden. Die Verwendung expliziter Konversions-, Handels- und Kanalmix-Prüfungen macht die endgültige Zahl leichter auf reale Angebots- und Verbrauchssignale zurückführbar und macht Jahres-für-Jahr-Aktualisierungen wiederholbarer.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Reiskleieöl-Markt bis 2031 erreichen?
Es wird prognostiziert, dass er bis 2031 USD 3,94 Milliarden erreichen wird.
Welche Region führt die globale Nachfrage nach Reiskleieöl an?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 36,72 % und wächst bis 2031 am schnellsten.
Warum wird Reiskleieöl für das Frittieren bevorzugt?
Sein hoher Rauchpunkt von etwa 232 °C begrenzt die Bildung polarer Verbindungen, verlängert die Frittierlebensdauer und erhält den Geschmack.
Wie schnell wächst das Bio-Segment?
Bio-Reiskleieöl wächst mit einer CAGR von 11,03 % und übertrifft damit den Gesamtmarkt.