
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 27.20 Milliarden US-Dollar |
| Marktgröße (2026) | 30.19 Milliarden US-Dollar |
| Marktgröße (2031) | 50.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.90 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südafrikanischen Wohnimmobilienmarkts von Mordor Intelligence
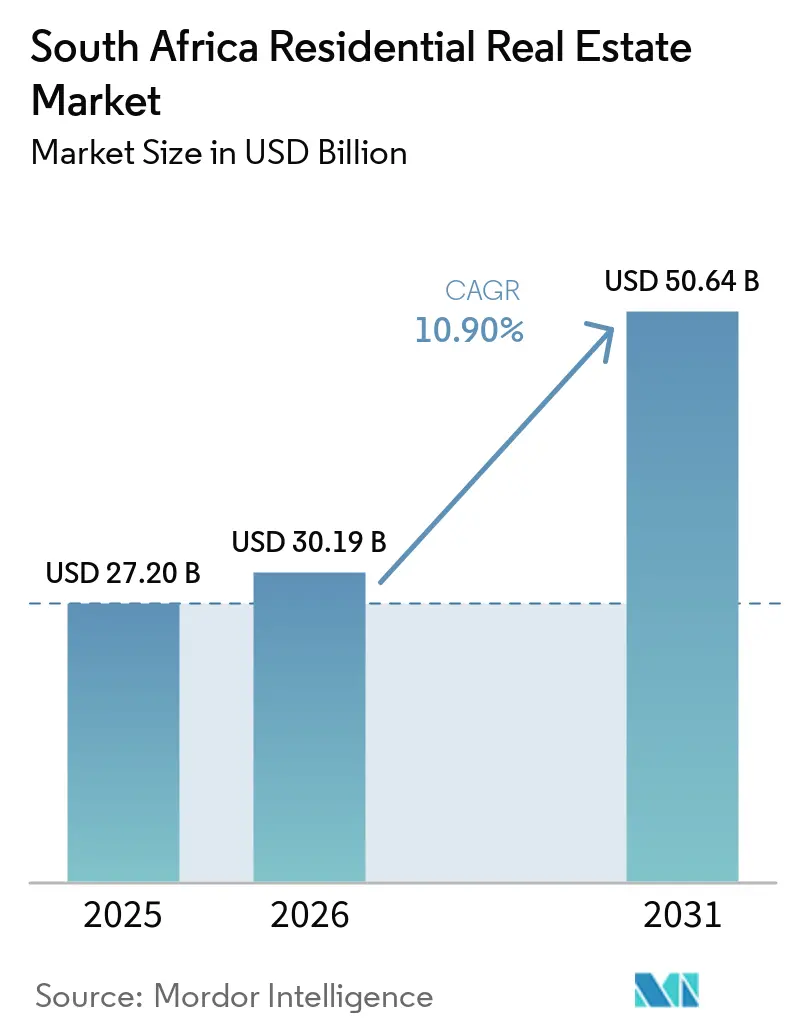
Der südafrikanische Wohnimmobilienmarkt wird im Jahr 2026 auf 30,19 Milliarden USD geschätzt und soll bis 2031 einen Wert von 50,64 Milliarden USD erreichen, bei einer CAGR von 10,9 % während des Prognosezeitraums (2026–2031). Dieses kräftige Wachstumstempo resultiert aus günstigeren monetären Bedingungen, der landesweiten Einführung des elektronischen Grundbuchregistrierungssystems sowie einer erheblichen aufgestauten Nachfrage sowohl im Segment der erschwinglichen Wohnimmobilien als auch im Segment der Küstenlebensstil-Immobilien. Die Dynamik hält an, obwohl das nationale BIP im Jahr 2024 nur um 0,6 % und im Jahr 2025 um 1,8 % gewachsen ist, was zeigt, dass die Wohnungsnachfrage von Treibern abhängt, die weitgehend von kurzfristiger makroökonomischer Volatilität entkoppelt sind[1]. Erstkäufer profitieren von erweiterten FLISP-Subventionen, während einkommensstärkere Haushalte von Gauteng in die Westkap-Provinz, KwaZulu-Natal und den Ostkap umziehen, was in sekundären Küstenstädten zu einem zweistelligen Preisanstieg führt. Die Investorengemeinschaft positioniert sich zudem verstärkt in Richtung ertragsgenerierender Mietimmobilien, da Zinssenkungen die Spanne zwischen Bruttomietrenditen und zehnjährigen Staatsanleihen ausweiten.
Wichtigste Erkenntnisse des Berichts
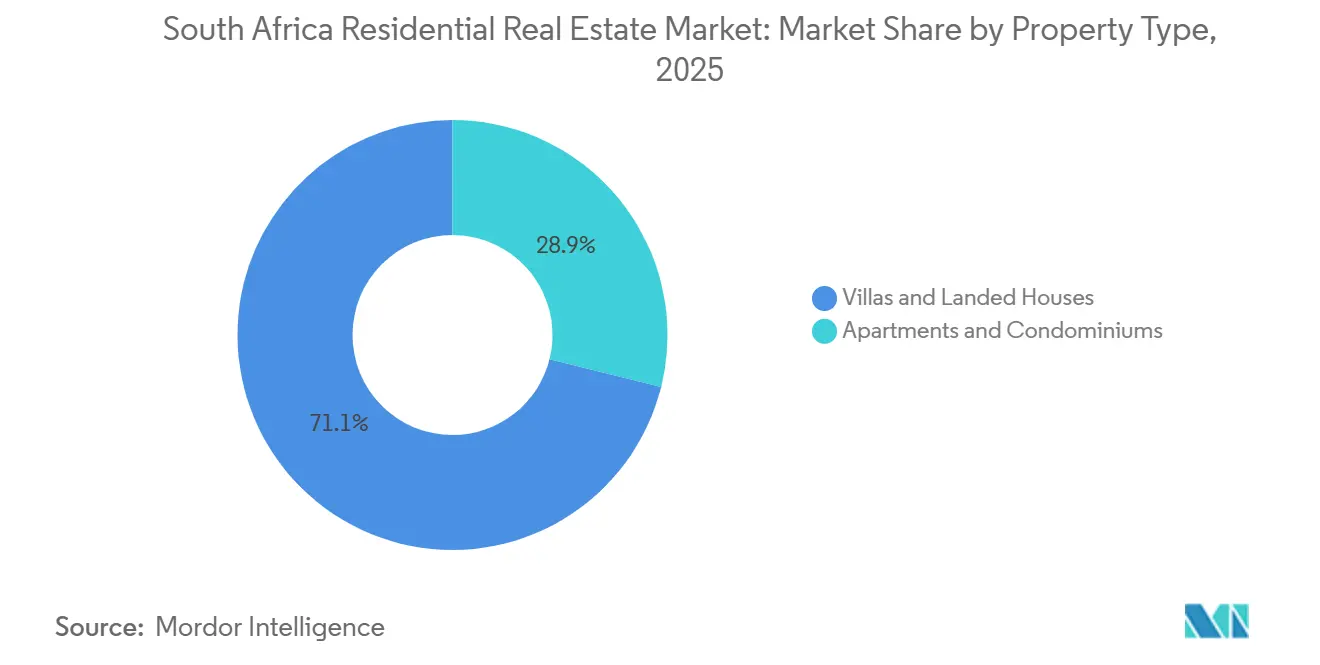
- Nach Immobilientyp hielten Villen und Einfamilienhäuser im Jahr 2025 einen Marktanteil von 71,1 % am südafrikanischen Wohnimmobilienmarkt, während Apartments und Eigentumswohnungen bis 2031 eine CAGR von 11,4 % verzeichnen sollen.
- Nach Preisklasse entfielen 45,3 % des Wertes im Jahr 2025 auf erschwingliche Einheiten, während Luxusimmobilien mit einem Preis über 273.000 USD bis 2031 mit einer CAGR von 11,5 % wachsen sollen.
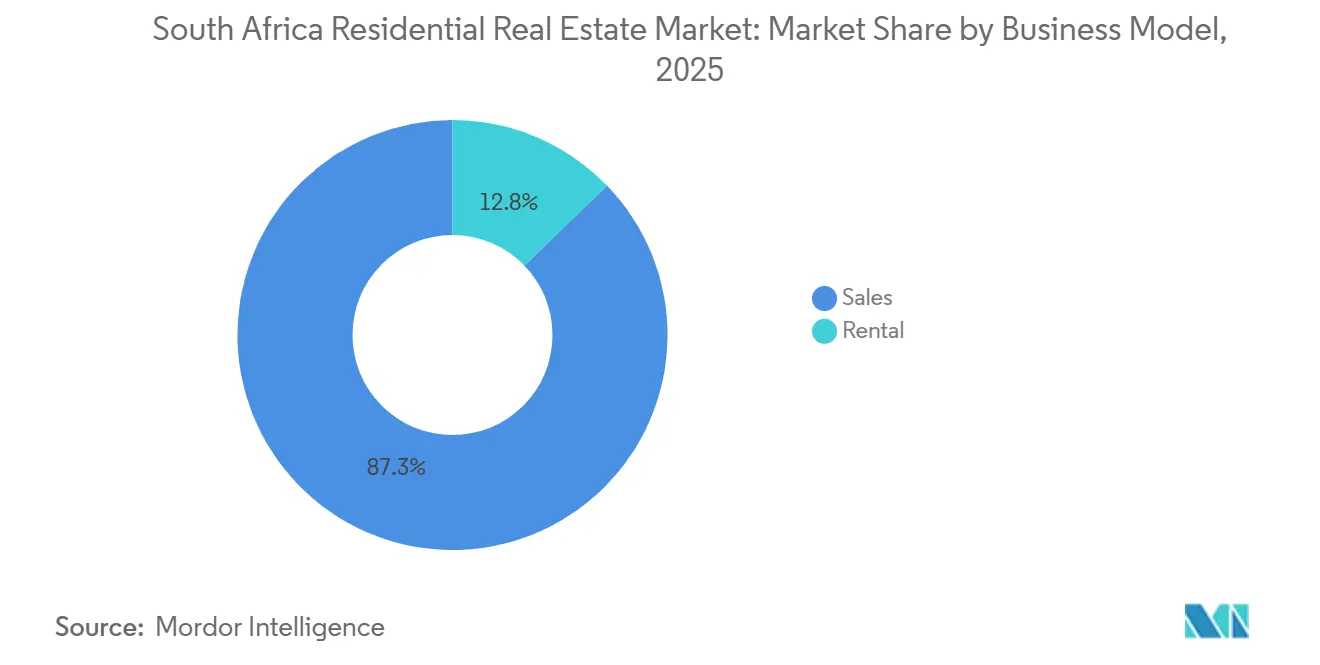
- Nach Geschäftsmodell dominierten Verkaufstransaktionen mit einem Anteil von 87,3 % im Jahr 2025, während die Vermietungsaktivität im Prognosezeitraum voraussichtlich mit einer CAGR von 12,2 % steigen wird.
- Nach Verkaufsart machten Sekundärtransaktionen im Jahr 2025 67,9 % des Wertes aus, und primäre Neubauprojekte sollen mit einer CAGR von 12,4 % bis 2031 am schnellsten wachsen.
- Nach Schlüsselstädten hatte Kapstadt im Jahr 2025 einen Wertanteil von 23,4 %, und Bloemfontein ist mit einer CAGR von 11,8 % bis 2031 für das schnellste Wachstum positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strukturelles Unterangebot an erschwinglichem Wohnraum inmitten der Urbanisierung | +2.8% | Gauteng, Westkap, KwaZulu-Natal | Langfristig (≥ 4 Jahre) |
| Ausweitung der FLISP-Subvention und Verbriefung zur Förderung von Erstkäufern | +2.1% | National | Mittelfristig (2-4 Jahre) |
| Fernarbeitende Fachkräfte treiben die Semigration in sekundäre Küstenstädte voran | +1.6% | Westkap, KwaZulu-Natal, Ostkap | Mittelfristig (2-4 Jahre) |
| Anstieg von Kauf-zur-Vermietung-Investitionen durch REIT-Umwandlung von Wohnungseigentumsbeständen | +1.4% | Große Ballungsräume | Mittelfristig (2-4 Jahre) |
| PropTech-gestützte digitale Transaktionen beschleunigen die Verkaufsgeschwindigkeit | +1.2% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strukturelles Unterangebot an erschwinglichem Wohnraum inmitten der Urbanisierung in Gauteng und Westkap
Der Bestand an erschwinglichem Wohnraum liegt in den beiden Provinzen, die den Großteil der Bevölkerungszuflüsse aufnehmen, um mehr als 1,6 Millionen Einheiten hinter der Nachfrage zurück[2]. Die Wartelisten erreichten im Jahr 2024 375.000 Haushalte in Kapstadt und 1,3 Millionen in Johannesburg – eine Lücke, die sich jedes Jahr vergrößert, weil die Freigabe von Grundstücken und kommunale Genehmigungen langsam voranschreiten. Obwohl das Wohnungsbauministerium jährlich 656 Millionen USD für subventionierte Bauprogramme bereitstellt, dauern Umzonierungsverzögerungen oft bis zu 24 Monate, was private Entwickler dazu veranlasst, sich auf bereits erschlossene Korridore wie Midrand Waterfall zu konzentrieren. Die Grundstückspreise in diesen Knotenpunkten überstiegen im Jahr 2025 46.500 USD pro Parzelle, was trotz steigender Subventionen den Druck auf Einstiegsbudgets erhöht. Das Ungleichgewicht hält das erschwingliche Segment fest im Griff des Volumenwachstums und stützt eine stetige Preisinflation auch in Hochzinsumgebungen.
Ausweitung der FLISP-Subvention und Verbriefung zur Förderung von Erstkäufern
FLISP deckt nun Einlagen zwischen 2.100 USD und 9.100 USD ab, was die Finanzierungslücke für Haushalte mit einem monatlichen Einkommen von bis zu 1.200 USD schließt. In Verbindung mit einem Rückgang des Leitzinses um 125 Basispunkte, der die monatlichen Zahlungen für eine Hypothek von 55.000 USD um 66 USD reduzierte, verbesserte sich die Erschwinglichkeit im Jahr 2025 spürbar. Neue Verbriefungsregeln ermöglichen es Banken, diese Kredite zu bündeln, was die Origination-Kosten um bis zu 75 Basispunkte senkt und die Genehmigungsquoten im Jahr 2024 auf 68 % anhebt. BetterBond und ooba Home Loans bearbeiteten im Jahresvergleich 22 % mehr FLISP-gestützte Anträge und leiteten zusätzliche Liquidität in das erschwingliche Segment. Eine regionale Schieflage besteht weiterhin, da Gauteng und Westkap zusammen noch immer 62 % der gesamten Auszahlungen auf sich vereinen.
Fernarbeitende Fachkräfte treiben die Semigration in sekundäre Küstenstädte voran
Fernarbeit hatte sich im Jahr 2024 bei 28 % der Büroberufe etabliert und gibt Fachkräften die Freiheit, Gauteng zugunsten von Küstenstädten zu verlassen, die Lifestyle-Vorteile und niedrigere Immobilienpreise bieten. Die Westkap-Provinz absorbierte 32,4 % der netto interprovinziellen Umzüge, und der Trend erhöhte die mittleren Transaktionswerte in Hermanus, Ballito und Knysna im Jahr 2025 um 3,8 % bis 4,2 % [3]. Die meisten Migranten sind zwischen 36 und 49 Jahre alt und erwerben Immobilien im Preisband von 137.000 USD bis 273.000 USD, was neue gemischt genutzte Anlagen antreibt, die Coworking-Hubs integrieren. Umweltgenehmigungen, die bis zu 36 Monate dauern, schränken das kurzfristige Angebot ein, und diese Knappheit treibt das Preiswachstum über die Binnendurchschnitte hinaus. Die Semigrationsswelle schafft eine zweigleisige Entwicklung, bei der Küstenknoten die Kernbereiche der Gauteng-Ballungsräume übertreffen.
Anstieg von Kauf-zur-Vermietung-Investitionen durch REIT-Umwandlung von Wohnungseigentumsbeständen
Südafrikas REIT-Regeln begünstigen die Ausschüttung von Mieteinnahmen und begrenzen die Verschuldung, was renditesuchende Investoren in Wohnungseigentumsportfolios zieht. Entwickler lieferten im Jahr 2025 4.866 Wohnungseigentumseinheiten, ein Anstieg von 13,5 % im Jahresverlauf, trotz eines Rückgangs der kommunalen Genehmigungen um 21,2 %, was auf eine Tendenz zu höherdichten Formaten hindeutet, die für REIT-Bestände verpackt werden können. Der Wohnanteil innerhalb börsennotierter REITs liegt noch unter 5 %, doch kleinere private Syndikate traten dort ein, wo die etablierten Akteure Growthpoint und Redefine nur minimales Wohnungsengagement aufrechterhalten. Umwandlungskosten von 2.700 USD bis 8.200 USD pro Einheit bleiben eine Hürde, aber stetige Mietrenditen von 6 % bis 8 % und eine schnellere elektronische Registrierung stärken die Argumentation. Pensionsfonds, die ESG-Kennzahlen integrieren, lenken Allokationen zunehmend in erschwingliche Mietblöcke und geben dem Segment eine längere Laufbahn.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leitzins über 11 % belastet die Hypothekenerschwinglichkeit | -1.8% | National, mit akuten Auswirkungen in Gauteng, Westkap und KwaZulu-Natal | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Lastabwürfe erhöhen Baukosten und dämpfen die Stimmung | -1.3% | National, mit schwerwiegenden Auswirkungen in den Ballungsräumen Gauteng, Westkap und KwaZulu-Natal | Mittelfristig (2-4 Jahre) |
| Rückstände bei kommunalen Dienstleistungen verzögern Plangenehmigungen | -1.1% | Johannesburg, Tshwane, eThekwini, mit Ausstrahlungseffekten auf sekundäre Ballungsräume | Langfristig (≥ 4 Jahre) |
| Rückläufige Auslandskäufernachfrage aufgrund strengerer Devisenkontroll- und Visaregeln | -0.7% | Kapstadt (Atlantikküste), Johannesburg (Sandton), Durban (Umhlanga) | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leitzins über 11 % belastet die Hypothekenerschwinglichkeit
Selbst nach drei aufeinanderfolgenden Zinssenkungen lag der Leitzins im Juli 2025 bei 10,5 %, rund 325 Basispunkte über dem Durchschnitt von 2019. Die monatlichen Zahlungen für ein Darlehen von 55.000 USD beanspruchen 34 % des mittleren Haushaltseinkommens in Gauteng und überschreiten damit die von der Nationalen Kreditbehörde propagierte Erschwinglichkeitsgrenze von 30 %. Die Genehmigungsquoten für nicht subventionierte Antragsteller sanken im Jahr 2024 auf 52 %, da Banken die Schwellenwerte für das Schuldendienstquotenverhältnis verschärften. Entwickler erkannten die Belastung; Balwins Einheitenverkäufe Mitte 2025 fielen im Jahresvergleich um 16 %, was das Unternehmen weiter in Richtung Einstiegsproduktlinien drängte. Ein tieferer Zinssenkungszyklus würde die Stimmung eindeutig verbessern, bleibt jedoch von einer Disinflation abhängig, die noch nicht vollständig verankert ist.
Anhaltende Lastabwürfe erhöhen Baukosten und dämpfen die Stimmung
Obwohl Eskom nach März 2024 die Abschaltungen aussetzte, tragen Entwickler noch immer die Kosten für Backup-Systeme, die in den Jahren 2022–2023 installiert wurden, was die Baubudgets um rund 10 % erhöht. Umfragedaten zeigen, dass 43 % der potenziellen Käufer eine zuverlässige Stromversorgung als entscheidenden Faktor einstufen, insbesondere in Johannesburg und Kapstadt. Solar- und Batteriepakete erhöhen die Kosten pro Einheit um 8.200 USD bis 13.700 USD und bringen bestimmte erschwingliche Produkte über die Subventionsschwellen. Das Infrastrukturprogramm des Finanzministeriums reicht bis 2030, sodass das Risiko erneuter Stromausfälle weiterhin auf dem Vertrauen lastet. Solange die Stimmung fragil bleibt, bleiben diskretionäre Upgrades und Zweitwohnungskäufe unter ihrem Potenzial.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp:
Dominanz von Villen und Aufstieg von ApartmentsVillen und Einfamilienhäuser hielten im Jahr 2025 einen Marktanteil von 71,12 % am südafrikanischen Immobilienmarkt, was die tief verwurzelten Präferenzen für privaten Außenbereich und gesicherte Wohnanlagen widerspiegelt. Die Transaktionsvolumina stiegen in Semigrationshotspots, wo größere Grundstücke noch erschwinglich sind, und festigten die Führungsposition des Segments. Doch die Knappheit an städtischem Bauland und steigende Baukosten fördern kompakte Grundrisse und veranlassen Entwickler, modulare Designs und vorgefertigte Bauweisen in Betracht zu ziehen. Institutionelle Vermieter kehren ebenfalls in das mittlere Einfamilienhaussegment zurück und bündeln verstreute Häuser zu Mietportfolios, um Renditebeständigkeit zu erzielen.
Apartments und Eigentumswohnungen stellen das am schnellsten wachsende Segment dar und expandieren bis 2031 mit einer CAGR von 11,4 %. Entwickler nutzen das Wohnungseigentumsrecht, um Einheiten vorab zu verkaufen, was die Projektfinanzierung erleichtert und Bilanzen entrisikiert. Gemischt genutzte Quartiere in Kapstadts Longkloof oder Johannesburgs Sandton-Knoten verbinden Wohnen, Einzelhandel und flexible Büros und sprechen Fachkräfte an, die Nähe über Grundstücksgröße stellen. Smart-Home-Funktionen und Grüne-Gebäude-Bewertungen steigern die Attraktivität für Mieter, während Kurzzeitvermietungsplattformen zusätzliche Einkommensströme schaffen, die Zeichnungsannahmen stärken.


Nach Preisklasse:
Führung im erschwinglichen Segment mit LuxusanstiegErschwingliche Immobilien mit einem Preis von bis zu 82.000 USD beanspruchten im Jahr 2025 mit 45,3 % einen dominanten Anteil am Wert, dank des erweiterten FLISP-Rahmens und verbriefter Hypothekenfinanzierung. Gleichzeitig verzeichnet Luxusimmobilien über 273.000 USD den schnellsten erwarteten Anstieg mit einer CAGR von 11,5 %, was die anhaltende Semigration aus Gauteng und den Zustrom internationaler Rentner widerspiegelt. Das zweigleisige Muster hält die mittleren effektiven Preissteigerungen in mittleren Marktsegmenten moderat, wo die Zinssensitivität am höchsten ist. Die Atlantikküste Kapstadts verzeichnete im Jahr 2024 Luxustransaktionen, die 14 % im Jahresvergleich übertrafen, obwohl dieselbe Region nur langsame erschwingliche Aktivitäten unterstützt, da die mittleren Grundstückskosten weit über der Subventionsdeckung liegen.
Die FLISP-Ausweitung verringerte die Einlagenlücken für Tausende von Einstiegsfamilien, aber die Programmgrenze von 82.000 USD schließt Kernstandorte an der Atlantikküste und in Sandton aus. Folglich verzeichnen Bloemfontein, Gqeberha und Polokwane eine überproportionale Inanspruchnahme. Luxuskäufer hingegen sind weniger zinssensibel und priorisieren Sicherheit, Strandnähe und sofortigen Zugang zu Notstromversorgung. Entwickler balancieren das Portfolio, indem sie gemischte Wohnanlagen entwickeln, die hochwertige Einfamilienhäuser neben mittelhohen erschwinglichen Blöcken platzieren – ein Ansatz, der in Balwins Ballito Hills-Projekt erkennbar ist. Die Strategie sichert gegen zyklische Schwankungen ab und verankert stabilen Cashflow unter unterschiedlichen Kreditbedingungen.
Nach Geschäftsmodell:
Eigentumskultur trifft auf VermietungsdynamikVerkäufe machten im Jahr 2025 noch immer 87,3 % des Umsatzes aus, aber der Vermietungsanteil ist bis 2031 auf eine CAGR von 12,2 % ausgerichtet und übertrifft damit das Verkaufswachstum von 10,6 %. Bruttomietrenditen von 6 % bis 8 % übertreffen die Inflation um rund 200 Basispunkte und generieren bei Hebelwirkung attraktive Cash-on-Cash-Renditen für REIT- und Private-Equity-Akteure. Die elektronische Registrierung steigert die Liquidität, was den Cash-Conversion-Zyklus für professionelle Vermieter verkürzt. Für Endnutzer verzögern erhöhte Zinssätze den Eigentumserwerb und intensivieren die Mietnachfrage, insbesondere bei der Alterskohorte der 25- bis 34-Jährigen in Kapstadt und Johannesburg.
Die Durchdringung von Wohn-REITs bleibt mit unter 5 % gering, doch der Umwandlungsschwung nimmt zu, da Pensionsfonds Alternativen zu volatilen Aktiendividenden suchen. Hoher Leerstand in älteren Johannesburger CBD-Türmen treibt den Wechsel von Anteilsblöcken zu Wohnungseigentum voran, weil frisches Kapital eher bereit ist, Sanierungen zu zeichnen, sobald das Eigentum vereinfacht ist. Langfristig sollte das steigende institutionelle Interesse die Preislücke zwischen gewerblichen und wohnwirtschaftlichen Kapitalisierungsraten verringern und den Sektor strukturell investierbarer für globales Kapital machen.

Nach Verkaufsart:
Neubaudynamik trotzt GenehmigungsengpässenSekundärtransaktionen machten im Jahr 2025 67,9 % des Marktwerts aus und spiegeln die Dominanz des reifen südafrikanischen Wohnungsbestands wider. Dennoch weisen primäre Neubauten mit einer CAGR von 12,4 % die höchste Prognose auf, da Entwickler Pipelines mit bereits für die Infrastruktur freigegebenem Land vorladen. Das auf erschwinglichen Wohnraum ausgerichtete Unternehmen Calgro M3 lieferte im Jahr 2024 1.650 Einheiten und unterhält eine Warteschlange von 25.000 Parzellen, was zeigt, wie tiefe Landbanken kommunale Engpässe ausgleichen. Käufer tendieren zu energieeffizienten Neubauten, die die Betriebskosten deutlich senken – ein Faktor, mit dem Verkäufer von Bestandsimmobilien ohne kostspielige Nachrüstungen kaum mithalten können.
Das elektronische Grundbuchregistrierungssystem verkürzt die Eigentumsübertragungszeit, die früher zu einem Missverhältnis zwischen Entwickleraus- und -einzahlungen führte. Diese Verbesserung senkt die Finanzierungskosten und verringert die Mindestgröße für Boutique-Bauunternehmen. Mittlere Preissegmente leiden jedoch weiterhin unter Engpässen, da Grundstücke innerhalb etablierter Ballungsräume kostspielig und knapp bleiben. Sofern sich die Rückstände bei der Dienstleistungserbringung nicht verbessern, werden die meisten kurzfristigen Volumenzuwächse aus Projekten in der Nähe bereits erschlossener Korridore stammen.
Geografische Analyse
Kapstadt hielt im Jahr 2025 einen Anteil von 23,4 % am südafrikanischen Wohnimmobilienmarkt und erzielte dauerhafte Aufschläge, weil eine Warteliste von 375.000 Einheiten den formellen Bestand knapp hält. Die Atlantikküste der Stadt wird zu Durchschnittspreisen über 547.000 USD gehandelt und zieht sowohl inländische Semigranten als auch einen stabilen Pool ausländischer Käufer an, obwohl die jüngste Visaverschärfung die Auslandsnachfrage erschwert hat. Die Transaktionswerte steigen weiter, obwohl die kommunalen Genehmigungen im Jahr 2025 um 21,2 % zurückgingen, was die strukturellen Angebotsgrenzen unterstreicht.
Johannesburg beherbergt die größte städtische Wirtschaft des Landes, doch eine 40-prozentige Nichteinhaltungsquote bei 3.000 Gebäuden drosselt den frischen Bestand und treibt die Preise in Sandton und Rosebank weit über die breiteren Gauteng-Durchschnitte hinaus. Fernarbeitende, die in die Westkap-Provinz und nach KwaZulu-Natal umziehen, dämpfen die lokale Absorption, doch Johannesburg speist weiterhin Liquidität in sekundäre Knoten, wenn Eigentümer hochwertige Vermögenswerte veräußern, um Küstenkäufe zu finanzieren. Die eThekwini-Gemeinde in Durban steht vor einem 60-prozentigen Compliance-Rückstand, aber Umhlanga und Ballito übertreffen aufgrund starker Zuwanderung und Unternehmensumzüge im Zusammenhang mit dem Dube TradePort.
Bloemfontein verzeichnet mit einer CAGR von 11,8 % bis 2031 die schnellste Wachstumsdynamik, da ein mittlerer Preis von 52.000 USD genau in den FLISP-Förderbereich fällt und den Ersterwerb von Wohneigentum ankurbelt. Pretoria verzeichnet eine moderate jährliche Wertsteigerung von 3,5 % durch seinen öffentlichen Beschäftigungssektor. Port Elizabeth hinkt den Küstenpeers aufgrund der Volatilität im Automobilsektor hinterher, doch neue Logistikkorridore könnten die Stimmung nach 2026 beleben. Außenliegende Ballungsräume und ländliche Knoten halten rund ein Drittel des nationalen Wertes und werden sich im Einklang mit den breiteren Semigrationsmustern weiterentwickeln, da Konnektivität und Fernarbeitswerkzeuge sich verbessern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der südafrikanischen Wohnimmobilienbranche beginnt mit der Grundstückszusammenlegung und den Genehmigungen (kommunale Zonierung, Plangenehmigungen und Umweltfreigaben), führt über die Projektfinanzierung und den Bau (Bauträger, Bauunternehmer und Materiallieferanten) weiter zum Vertrieb (Maklernetzwerke und digitale Lead-Plattformen) und endet mit dem Transaktionsabschluss (Hypothekenvergabe, Vertragsabwicklung und Grundbucheintragung) sowie dem laufenden Betrieb (Immobilienverwaltung, Versorgungsleistungen und kommunale Abgaben). Die Einführung des elektronischen Grundbuchregistrierungssystems (Electronic Deeds Registration System) und das Wachstum von Hypothekenvermittlern wie BetterBond und ooba erhöhen den Transaktionsdurchsatz, indem sie die Übergabe zwischen Banken, Urkundsanwälten und dem Grundbuchamt straffen, während Makler (Pam Golding, Seeff, RE/MAX) Verkäufe zunehmend mit virtuellen Besichtigungen und datengestützter Preisunterstützung kombinieren.
Die größten Reibungspunkte liegen vorgelagert bei Genehmigungen, Infrastrukturbereitschaft und Volatilität der Baukosten. Im Jahr 2026 berichteten Bauunternehmer, dass sie bei Neubauten konfliktbedingte Zuschläge von etwa 10 % bis 15 % erheben, zusammen mit längeren Vorlaufzeiten aufgrund von Umleitungen im Schiffsverkehr, was Bauträger zu einer stärker lokal ausgerichteten Beschaffung und alternativen Bautechnologien drängt, die vom National Home Builders Registration Council unterstützt werden. Auf der Nachfrage-bis-Abschluss-Seite setzen sich Erschwinglichkeitsdruck durch die gesamte Kette fort, da höhere Anzahlungsanforderungen, die von BetterBond im April 2026 gemeldet wurden, und erhöhte kommunale Abgaben in großen Metropolen die Gesamtkosten des Eigentums für Endkäufer und Vermieter erhöhen, was das Produktdesign (kleinere Einheiten, Wohnungseigentum) und die Kreditvergabe für Mietblöcke durch Investoren beeinflusst.
Wettbewerbslandschaft
Marktkonzentration
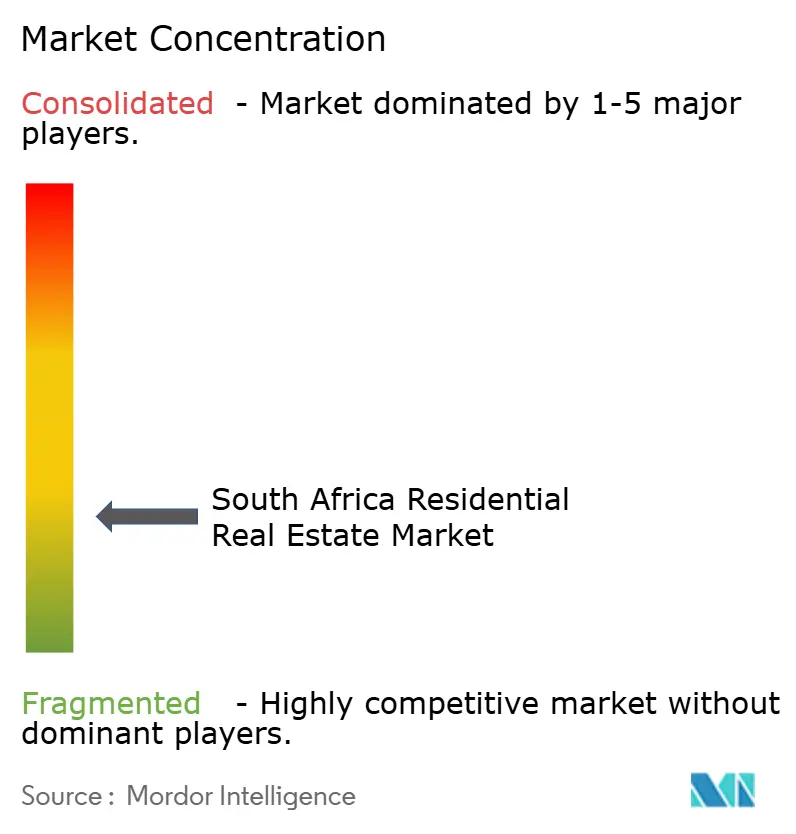
Der südafrikanische Wohnimmobilienmarkt gilt als stark fragmentiert. Die Entwickler Balwin Properties und Calgro M3 dominieren das erschwingliche bis mittlere Marktsegment, aber beide berichteten von Margenrückgängen, nachdem Investitionen in Backup-Stromversorgung die Baukosten während der Stromausfallperiode 2022–2023 um rund 10 % erhöhten. Balwins Umsatz sank im Halbjahr bis August 2024 auf 145 Millionen USD, was eine Neuausrichtung auf Produkte unter 82.000 USD veranlasste, während Calgro durch diszipliniertes Landbanking und phasenweise Rollouts positives Wachstum aufrechterhielt.
Die Maklerkonkurrenten Pam Golding, Seeff und RE/MAX differenzieren sich durch digitale Plattformen, die elektronische Grundbuchregistrierung, 3D-Rundgänge und Chatbot-Lead-Erfassung integrieren. Pam Golding führte im Geschäftsjahr 2024 mehr als 15.000 Transaktionen durch und verzeichnete einen Anstieg der Mieteinnahmen um 12 %, da Investoren hohe Bruttomietrenditen anstrebten. RE/MAX nutzt ein Netzwerk von 2.500 Agenten, um die Reichweite in sekundären Ballungsräumen wie Bloemfontein und Nelspruit zu vertiefen, während Seeff von der frühen Zertifizierung solarfertiger Immobilien profitiert, um stromkritische Käufer anzusprechen.
Die PropTech-Originatoren BetterBond und ooba bearbeiten über 40 % der neuen Hypotheken und haben Scorecards auf Basis maschinellen Lernens entwickelt, die Entscheidungszyklen verkürzen. Auf institutioneller Seite bleiben die börsennotierten REITs Growthpoint und Redefine im Wohnbereich untergewichtet, obwohl kleinere private Vehikel Umwandlungspipelines für Wohnungseigentumsblöcke beschleunigen. ESG-ausgerichtete Pensionsfinanzierung entwickelt sich zu einer starken Kraft in grünen erschwinglichen Projekten und könnte die Wettbewerbsdynamik neu gestalten, sobald skalierbare Strukturen den vollständigen Machbarkeitsnachweis erreichen.
Führende Unternehmen der südafrikanischen Wohnimmobilienbranche
-
Pam Golding Properties
-
Seeff Property Group
-
RE/MAX of Southern Africa
-
Rawson Property Group
-
Chas Everitt International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südafrikanischer Wohnimmobilienmarkt Unternehmen in diesem Bericht
- Pam Golding Properties
- Seeff Property Group
- RE/MAX of Southern Africa
- Rawson Property Group
- Chas Everitt International
- BetterBond
- ooba Home Loans
- Harcourts International Ltd
- Lew Geffen Sotheby's International Realty
- Keller Williams South Africa
- Tyson Properties
- Dogon Group Properties
- Balwin Properties Ltd
- Calgro M3 Developments
- Century Property Developments
- Growthpoint Properties Residential
- Redefine Properties (Residential)
- Renprop (Pty) Ltd
- Devmark Property Group
- Reeflords Property Development
Marktchancen und Zukunftsaussichten
Marktlücken sind am deutlichsten in Liefermodellen erkennbar, die die erschwingliche und die „fehlende mittlere“ Preisklasse überbrücken und gleichzeitig kommunale Kapazitätsengpässe umgehen. Die nationale Regierung meldete im März 2026 212 zum Stillstand gekommene Wohnbauprojekte und richtete ein formelles Verfahren ein, um diese mithilfe zweckgebundener Mittel zu kategorisieren und wieder in Gang zu bringen. Dies schafft konkreten Handlungsspielraum für Bauunternehmer, Bauträger und Projektmanager, die teilweise fertiggestellte Standorte sanieren, Leistungsumfänge neu festlegen und Einheiten zur Übertragung bringen können, statt sich nur auf Genehmigungen für unbebautes Land zu verlassen. In der Provinz Western Cape führte die Abteilung für Infrastruktur im Juli 2026 im Projekt Mountain View in Mossel Bay ein Ratenkaufvertragsmodell (Instalment Sale Agreement) ein, das eine Vorlage für Mietkauf- oder ratenbasiertes Eigentum bietet, die Bauträger und Finanzierer in anderen Gebieten mit starker Zuwanderung übernehmen können.
Die Digitalisierung in den Bereichen Bewertung, Kreditvergabe und Bauausführung eröffnet eine weitere Chance, insbesondere dort, wo Grundbuch- und Kommunaldaten in bankfähige Entscheidungswerkzeuge umgewandelt werden können. Lightstone Property führte im Mai 2026 KI-gestützte Bewertungsmodelle ein, die Grundbuch-, Kataster- und Kommunaldaten integrieren und schnellere und konsistentere Preisbildung unterstützen, was Maklern, Kreditgebern und institutionellen Käufern beim Aufbau von Mietportfolios zugutekommt. Parallel dazu standardisieren Baufirmen ihre Cloud-Kollaborations- und Kalkulationsabläufe, was mit der Notwendigkeit einhergeht, Kostenschwankungen im Zusammenhang mit importierten Materialien und Logistik zu kontrollieren; zusammen mit der strengeren Sicherheitsaufsicht, die das Ministerium für Öffentliche Arbeiten und Infrastruktur im Juli 2026 durch einen nationalen Rahmen für Sicherheit im Bauwesen und in der baulichen Umwelt signalisiert hat, begünstigt der Markt Bauträger und Bauunternehmer, die Konformität dokumentieren und prüfbare Projektkontrollen bereitstellen können.
Neueste Industrielle Entwicklungen in Südafrikanischer Wohnimmobilienmarkt
- Juli 2026: Die Abteilung für Infrastruktur der Provinz Western Cape führte im Projekt Mountain View in Mossel Bay ein Ratenkaufvertragsmodell (Instalment Sale Agreement) ein, um der „fehlenden Mitte“ den Zugang zu Wohneigentum zu erleichtern. Durch die Formalisierung eines alternativen Wegs zum Eigentum außerhalb traditioneller Hypotheken erweitert dies den adressierbaren Käuferpool für Bauträger, die in Küsten- und sekundären Metropolregionen aktiv sind.
- April 2026: BetterBond meldete einen Quartalsanstieg der Anzahlungsanforderungen bei Käufern, was die anfängliche Erschwinglichkeit verschärfte, selbst als sich die Zinsbedingungen gegenüber früheren Höchstständen entspannten. Diese Verschiebung verändert die Umwandlungsraten von Besichtigung zu Hypothekengenehmigung und drängt Bauträger und Makler dazu, Produkte und Preise stärker auf subventionsgebundene und günstigere Angebote auszurichten.
- April 2025: Das Grundbuchamt führte das elektronische Grundbuchregistrierungssystem (Electronic Deeds Registration System) ein, wodurch sich die Übertragungsdauer auf rund drei Wochen verkürzte und der Zahlungsumwandlungszyklus vom Angebot bis zur Registrierung verkürzt wurde. Die schnellere Registrierung verbessert die Liquidität für Investoren und unterstützt eine höhere Transaktionsgeschwindigkeit für Makler, Urkundsanwälte und Bauträger, die Erstbestand verkaufen.
Südafrikanischer Wohnimmobilienmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der jährliche Wert der Wohnimmobilienaktivitäten in Südafrika und umfasst Wohnimmobilien, die formal gebaut, rechtlich ausgewiesen sowie über anerkannte Kanäle gehandelt oder vermietet werden, wobei die Werte in USD erfasst werden.
Ausschlüsse aus dem Anwendungsbereich: Informelle Hinterhofwohnungen und nicht registrierte ländliche Gehöfte sind ausgeschlossen, da sie nicht konsistent in formellen Transaktions- oder Mietaufzeichnungen erscheinen.
Segmentierungsübersicht
- Verkauf
- Vermietung
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erfassung der zuverlässigsten öffentlichen Signale zur Wohnungsnachfrage, Erschwinglichkeit und zum formellen Angebot. Wir stützen uns auf Quellen wie Veröffentlichungen von Statistics South Africa, die makroökonomischen Datenreihen der South African Reserve Bank sowie Haushaltsdokumente des National Treasury, um Einkommens-, Inflations- und Kreditrichtungen zu verankern. Immobilien- und Transaktionssignale werden anschließend anhand von Quellen wie aggregierten Transaktionsdaten des Grundbuchamts, kommunalen Planungs- und Baugenehmigungsveröffentlichungen sowie Veröffentlichungen der Zentralbank oder Regulierungsbehörden im Zusammenhang mit Hypothekenaktivitäten gegengeprüft.
Zur Präzisierung der Modelleingaben prüfen wir außerdem Unternehmensberichte und Investorenpräsentationen börsennotierter immobilienbezogener Gruppen sowie Aktualisierungen von Branchenverbänden und vertrauenswürdige Presseberichte zu Zinsbewegungen und Wohnungspolitik. In einigen Fällen werden kostenpflichtige Abonnements genutzt, um die Prüfung von Unternehmensfinanzdaten und Informationen zu beschleunigen, sowie Patentdatenbanken, wenn PropTech-Adoptionssignale für die Transaktionseffizienz relevant sind. Die hier aufgeführten Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primäre Eingaben stammen aus Interviews und strukturierten Umfragen mit Projektentwicklern, Maklern, Kreditgebern, Immobilienverwaltern und lokalen Spezialisten, die Preise und Absorption auf Stadtebene verfolgen. Da es sich um einen Einzelländermarkt handelt, sind die Gespräche ausgewogen auf wichtige Ballungsräume und sekundäre Küstengebiete verteilt, sodass Einheitentrends, Hypothekenbereitschaft und Mietknappheit geprüft werden können, bevor Annahmen festgelegt werden. Wir kontaktieren die Befragten auch erneut, wenn sich Desk-Signale stark verändern, etwa bei einer unerwarteten Zinsänderung oder einer politischen Änderung, die Erstkäufer betrifft.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 35 % | Führungskräfte der obersten Ebene (CXOs): 12 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Ansatzes, bei dem Nachfrage und Wert aus Wohnimmobilientransaktions- und hypothekenbezogenen Indikatoren rekonstruiert und anschließend mit den Trends der formellen Mietaktivitäten abgeglichen werden. Das Modell wird zusätzlich durch selektive Bottom-up-Näherungen überprüft, wie z. B. Stichproben von Preis-pro-Quadratmeter-Spannen nach Stadt, beobachtete Transaktionsvolumina nach Immobilienkategorie sowie Kanalprüfungen mit Maklern und Immobilienverwaltern.
Zu den wichtigsten Eingaben, die die Jahreszahlen beeinflussen, gehören die Richtung der Wohnhypothekenzinsen, Signale zur Haushaltsbildung und städtischen Migration, neue Wohnfertigstellungen und Baugenehmigungsaktivitäten, Grundbucheintragungen und Übertragungszeitpunkte sowie Mietleerstand und Eskalationsmuster. Wenn ein Indikator für einen Zeitraum unvollständig ist, werden Lücken durch das Verhalten benachbarter Zeitreihen geschlossen und der Effekt anschließend mit Interview-Feedback validiert, um kurzfristige Schwankungen nicht zu überschätzen.
Für die Prognose wird eine Szenarioanalyse rund um Zinspfade und Erschwinglichkeit eingesetzt, und der Basisfall wird anschließend mithilfe einer einfachen multivariaten Regression geglättet, die das Wertwachstum mit Zinsen, Inflation und dem Wohnungsangebotsdynamik verknüpft. Die endgültige Kurve wird erst angepasst, nachdem sie mit praktischen Marktprüfungen konsistent bleibt, wie z. B. der Absorptionsgeschwindigkeit in aktiven Ballungsräumen und dem typischen Anzahlungsverhalten, das von Kreditgebern beschrieben wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch einen klaren Satz von Gegenprüfungen, bei denen Modelloutputs mit unabhängigen Signalen wie der Richtung des Hypothekenwachstums, Trends bei Grundbuchaktivitäten und beobachteten Preisänderungen in wichtigen Ballungsräumen verglichen werden. Ausreißer werden frühzeitig markiert, und die dahinterliegenden Annahmen werden schrittweise überprüft – zunächst durch den Analysten, der das Modell erstellt, und dann durch eine interne Überprüfung vor der Freigabe.
Wenn die Abweichungen über das hinausgehen, was die realen Indikatoren stützen, werden die Befragten erneut kontaktiert, um zu bestätigen, ob die Verschiebung struktureller oder vorübergehender Natur ist (z. B. ein früher als erwartet beginnender Zinssenkungszyklus). Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis das Nachfrage- oder Preisverhalten verändert. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die neuesten Veröffentlichungen und Marktentwicklungen in den endgültigen Zahlen berücksichtigt sind.
Marktgröße des südafrikanischen Wohnimmobilienmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den südafrikanischen Wohnimmobilienmarkt können weit auseinanderliegen, selbst wenn sie über ähnliche Jahre sprechen, da der zugrunde liegende Umfang und die Art der Werterfassung nicht immer identisch sind. Unterschiede entstehen in der Regel dadurch, was als Wohnimmobilienaktivität einbezogen wird, wie Mietverhältnisse behandelt werden und ob die Schätzung auf formellen Transaktionsnachweisen oder hauptsächlich auf makroökonomischen Wachstumsannahmen basiert.
Die Hauptlücke ergibt sich daraus, ob informelle und nicht registrierte Wohnaktivitäten einbezogen werden. Mordor Intelligence hält die Größenbestimmung an formal gehandelte oder formal vermietete Wohnimmobilien gebunden, die in grundbuchbasierten und anerkannten Mietsignalen erscheinen, was dazu neigt, eine Wertaufblähung durch schwer verifizierbare Volumina zu vermeiden. Einige Herausgeber veröffentlichen auch eine Gesamtimmobilienzahl und bezeichnen diese dann in Zusammenfassungen als Wohnimmobilien, was allein schon den Gesamtwert anheben kann, da sich Gewerbeimmobilienzyklen und -preise anders verhalten. Auch der Währungszeitpunkt und die angenommene Geschwindigkeit des Preiswachstums spielen eine Rolle, insbesondere wenn eine Quelle einen konservativen Zinspfad gegenüber einem schnelleren Lockerungspfad verwendet und diesen dann direkt auf Immobilienwerte anwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,20 Mrd. USD (2025) | |
| Branchenpressemitteilung A | 51,69 Mrd. USD (2024) | Verwendet einen breiten südafrikanischen Immobilienumfang, der Wohn- und Gewerbeaktivitäten vermischen kann, und trennt formelle Wohnimmobilientransaktionen und Mietverhältnisse nicht klar vom breiteren Immobilienwertpool. |
| Branchenlistingplattform B | 30,19 Mrd. USD (2025) | Gibt einen Einzeljahreswert an, aber das Untersuchungsfenster und die Einschlüsse sind nicht vollständig transparent, sodass Mietverhältnisse, die Behandlung von Neubau gegenüber Wiederverkauf und der Zeitpunkt der Währungsumrechnung möglicherweise nicht einem konsistenten jährlichen Wertmodell entsprechen. |
Zusammengenommen erklärt sich die Spanne hauptsächlich durch Umfang und Zählregeln und nicht durch eine einfache Meinungsverschiedenheit über das Wachstum. Unser Ansatz bleibt auf beobachtbare Wohnungssignale zurückverfolgbar, und die Annahmen werden mit Marktteilnehmern abgeglichen, sodass der endgültige Wert leichter reproduzierbar und aktualisierbar ist.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südafrikanische Wohnimmobilienmarkt heute?
Die Größe des südafrikanischen Wohnimmobilienmarktes beträgt im Jahr 2026 30,19 Milliarden USD und wird voraussichtlich bis 2031 50,64 Milliarden USD übersteigen.
Welches Segment hält den größten Wertanteil?
Villen und Einfamilienhäuser führen mit 71,1 % des Transaktionswerts im Jahr 2025 und spiegeln eine langjährige Verbraucherpräferenz für freistehende Immobilien wider.
Was treibt den starken Anstieg bei Wohnungseigentums-Apartments voran?
Entwickler bevorzugen hochdichte Formate auf knappem städtischem Bauland, und die schnellere digitale Grundbuchübertragung verbessert die Liquidität für Investoren, was zu einer CAGR-Prognose von 11,4 % für Apartments bis 2031 führt.
Warum ist Kapstadt durchgehend der teuerste Ballungsraum?
Ein chronisches Unterangebot, starke Lifestyle-Attraktivität und ein stetiger Zustrom von vermögenden Semigranten treiben die Kapstadtpreise weit über andere Ballungsräume hinaus.
Wie beeinflussen Zinstrends Erstkäufer?
Ein Rückgang des Leitzinses um 125 Basispunkte seit 2024 senkt die monatlichen Zahlungen, während FLISP-Subventionen die Einlagenlücken verringern und die Genehmigungsquoten für Einstiegskreditnehmer erhöhen.
Was macht Bloemfontein zum am schnellsten wachsenden Stadtmarkt?
Erschwinglichkeit bei rund 52.000 USD in Kombination mit geringeren kommunalen Engpässen positioniert Bloemfontein für eine CAGR von 11,8 % bis 2031.