
Indien Gewerbeimmobilienmarkt Analyse von Mordor Intelligence
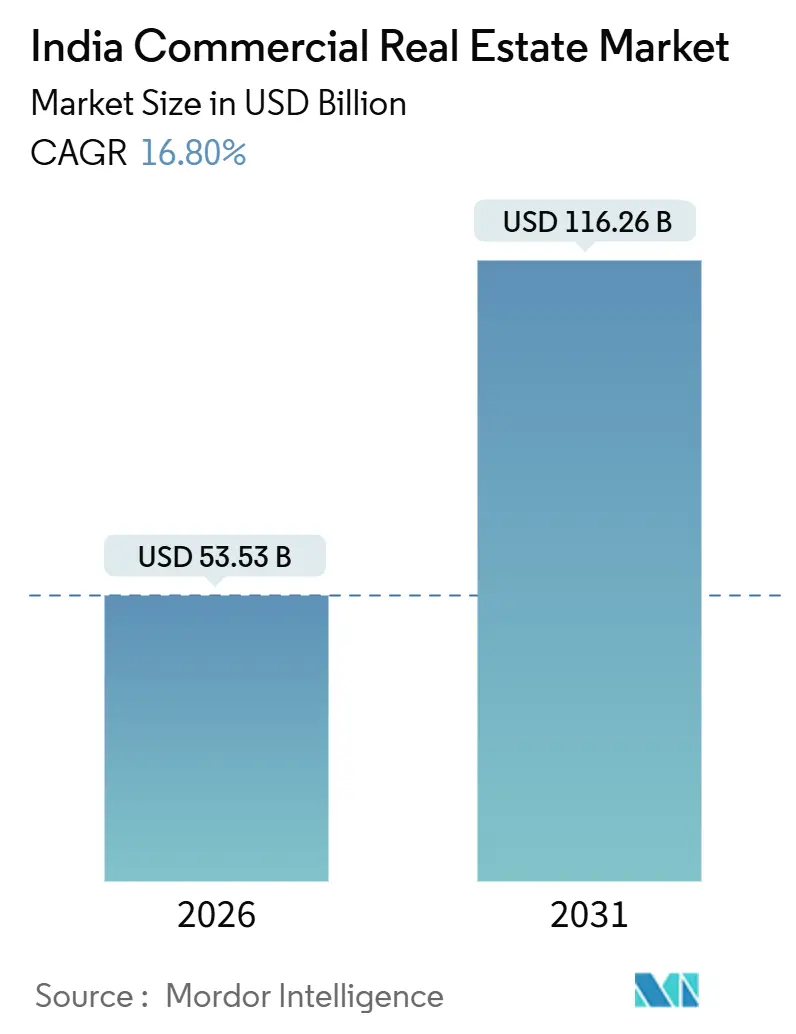
Die Größe des indischen Marktes für Gewerbeimmobilien soll von 53,53 Milliarden USD im Jahr 2026 auf 62,52 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 133,3 Milliarden USD erreichen, mit einem CAGR von 16,35 % im Zeitraum 2027–2032.
In Indien verbindet die Expansion von Kompetenzzentren und die Online-Auftragsabwicklung die Nachfrage nach Bürocampus- und Logistikflächen mit den betrieblichen Standortanforderungen gewerblicher Mieter. Projektentwickler können durch nahegelegene Bürokapazitäten wettbewerbsfähig sein, die den Expansionsbedarf mit nutzbaren Gebäuden abdecken. Breitere inländische institutionelle Investitionskanäle können Vermögensübertragungen unterstützen, während fertigstellungsgebundene Refinanzierungsbedingungen die Exponierung der Entwickler gegenüber bestehenden Verbindlichkeiten verlängern können. Entwickler mit zertifizierten, bezugsfertigen Gebäuden in GCC-intensiven und logistikintensiven Lagen halten daher eine stärkere Position, um Mieter zu bedienen und die Fertigstellungsbedingung für bankfinanzierte Refinanzierungen von Zweckgesellschafts-Kreditfazilitäten über REITs zu erfüllen.
Wesentliche Berichtsergebnisse
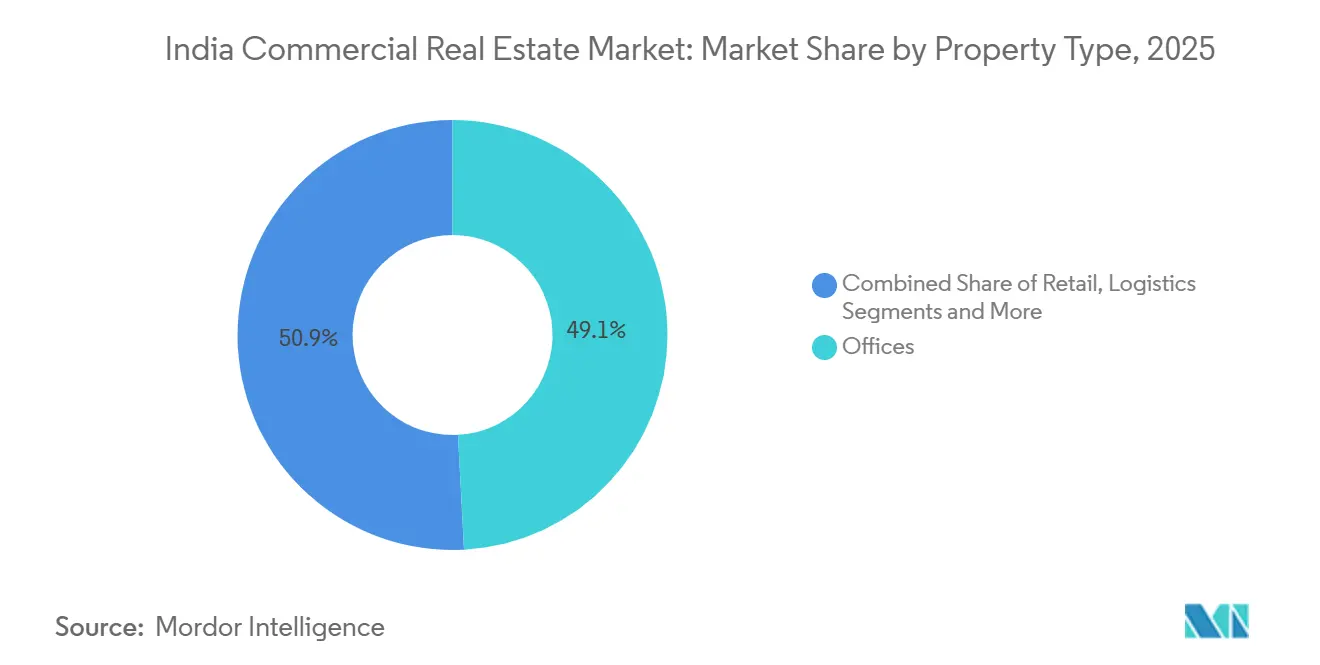
- Nach Immobilientyp hielten Büros im Jahr 2026 einen Marktanteil von 48,86 % am indischen Markt für Gewerbeimmobilien, während Logistik mit einem CAGR von 18,2 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein soll.
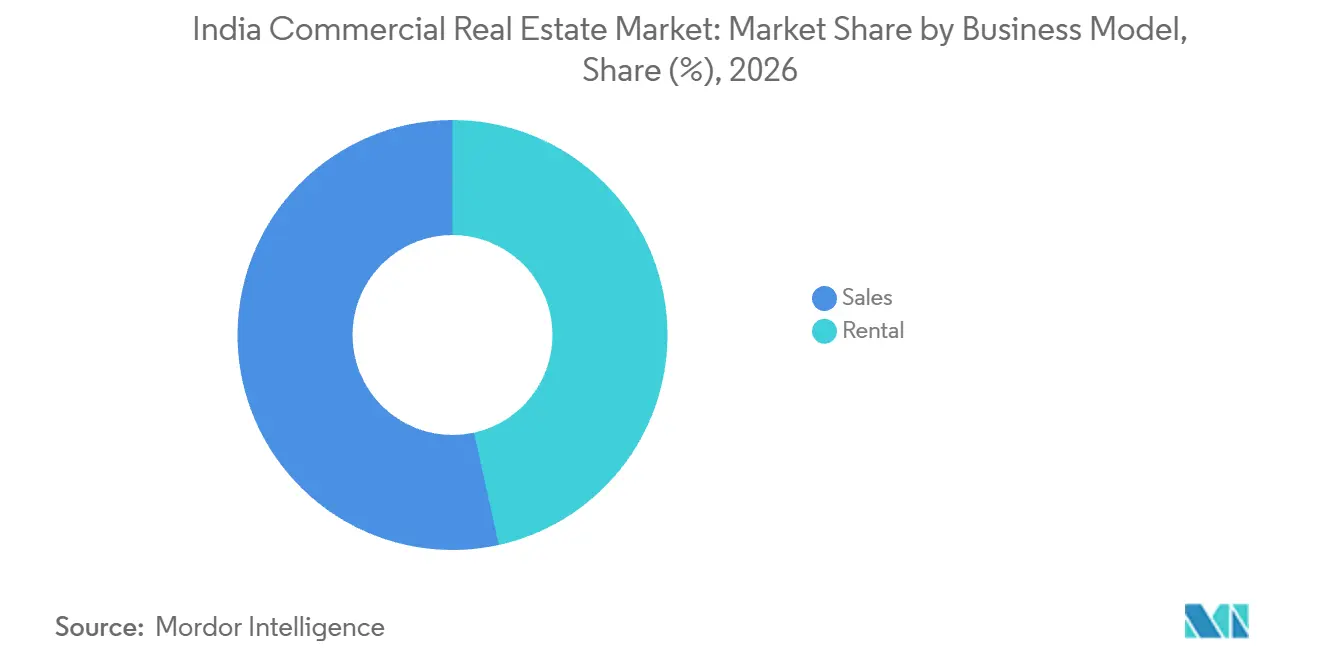
- Beim Geschäftsmodell führte der Verkauf mit einem Anteil von 53,46 % am indischen Markt für Gewerbeimmobilien im Jahr 2026, während die Vermietung mit einem CAGR von 18,1 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
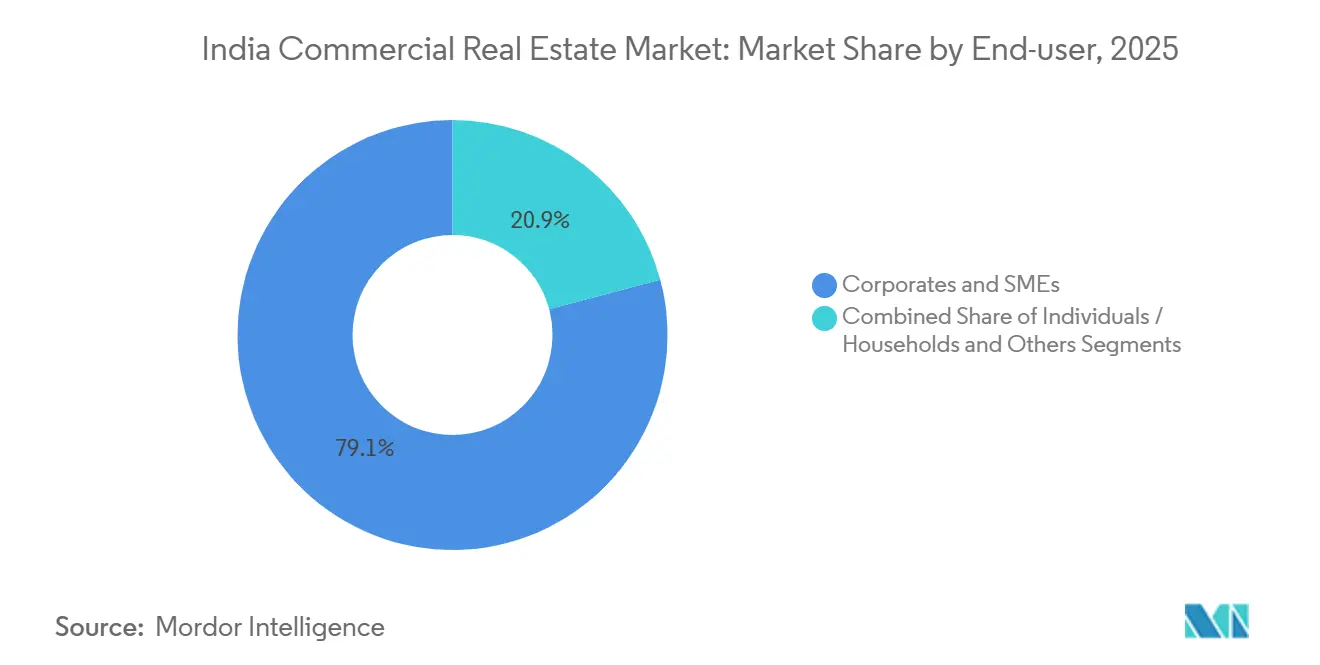
- Unter den Endnutzern führten Unternehmen und KMU mit einem Anteil von 78,99 % im Jahr 2026, während Privatpersonen und Haushalte mit einem CAGR von 17,9 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
- Regional führte der Süden mit einem Anteil von 41 % im Jahr 2026, während der Norden mit einem CAGR von 18,3 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| KI-gestützte GCC-Expansion treibt die Nachfrage nach IT-Büroflächen der Klasse A an | +5.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Wachstum im E-Commerce und Quick-Commerce befeuert großflächige urbane Logistikzentren | +4.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| REIT-Pipeline-Expansion und Zugang zu Auslandsinvestitionen erschließen institutionelles Kapital | +3.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Nationale Infrastrukturprogramme verbessern die Konnektivität und steigern Grundstückswerte | +3% | West- und Südindien | Langfristig (≥ 4 Jahre) |
| Rechenzentrums-Colocation und Edge-Computing-Campusse nutzen Industriegelände um | +1.8% | Navi Mumbai, Maharashtra | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsgebundene Mietverträge und Nachfrage nach grüner Sanierung von ESG-orientierten Nutzern | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte GCC-Expansion treibt die Nachfrage nach IT-Büroflächen der Klasse A an
Die Campuskontinuität kann nahegelegene Bürokapazitäten für ein wachsendes Global Capability Center (GCC) kommerziell bedeutsam machen. Colliers berichtete, dass GCCs im ersten Halbjahr 2026 16,6 Millionen Quadratfuß Büroflächen der Klasse A in Indiens sieben größten Städten anmieteten, was 46 % der gesamten Bürovermietung entspricht. Im Juli 2026 gab Target India bekannt, eine Vereinbarung über zusätzliche Flächen in Bengaluru im Embassy Manyata Business Park unterzeichnet zu haben, während das Unternehmen seine KI- und Ingenieurkapazitäten ausbaut. Das Unternehmen erklärte, die räumliche Nähe der Gebäude würde ein einheitliches Campus-Gefühl erzeugen. Eigentümer mit nahegelegenen Flächen im selben Park können daher eine Anforderung an einen einheitlichen Campus erfüllen, die andernfalls vergleichbare Gebäude an anderen Standorten nicht erfüllen können.
Wachstum im E-Commerce und Quick-Commerce befeuert großflächige urbane Logistikzentren
Die Online-Auftragsabwicklung schafft Nachfrage sowohl auf der Ebene großer Lagerhäuser als auch verteilter Darkstore-Netzwerke. E-Commerce-Nutzer machten im ersten Halbjahr 2026 mehr als 30 % der Industrie- und Lagerflächenabschlüsse über 200.000 Quadratfuß in den acht größten indischen Städten aus. Zum 30. Juni 2026 umfasste das aktive Darkstore-Netzwerk von Swiggy Instamart mehr als 4,9 Millionen Quadratfuß in 1.171 Filialen in 131 Städten.[1] Die Plattform hat in diesem Quartal netto 28 Darkstores hinzugefügt. Diese Formate schaffen unterschiedliche Flächenanforderungen und verbinden große zusammenhängende Einrichtungen mit einem stärker verteilten Netzwerk kleinerer Betriebsstandorte. Lagerhalter und Eigentümer städtischer Immobilien können separate Teile desselben Fulfillment-Netzwerks bedienen und damit die Bandbreite der gewerblichen Immobilien erweitern, die von der Online-Einzelhandelsnachfrage erfasst werden.
REIT-Pipeline-Expansion und Zugang zu Auslandsinvestitionen erschließen institutionelles Kapital
Institutioneller Zugang kann die Käuferbasis für gewerbliche Immobilien, die über Real Estate Investment Trusts (REITs) gehalten werden, verbreitern. Knowledge Realty Trust wurde am 18. August 2025 an der National Stock Exchange und der Bombay Stock Exchange Indiens als größter börsennotierter Büro-REIT nach Marktkapitalisierung gelistet. Ab dem 1. Januar 2026 stufte die Securities and Exchange Board of India Investitionen von Investmentfonds und spezialisierten Investmentfonds in REITs als aktienbezogene Instrumente ein. Bestehende Bestände in Schuldtitelschemata und spezialisierten Investmentfondsstrategien zum 31. Dezember 2025 wurden bestandsgeschützt, wobei Vermögensverwalter aufgefordert wurden, eine Veräußerung unter Berücksichtigung von Marktbedingungen, Liquidität und Anlegerinteressen zu prüfen. Die Kombination aus einem zusätzlichen börsennotierten Bürovehikel und einer breiteren Fondsbeteiligung kann einen tieferen Akquisitionskanal für ertragsbringende Vermögenswerte unterstützen. Dieser Akquisitionskanal kann es Eigentümern von Gewerbeimmobilien ermöglichen, Kapital aus fertiggestellten Büros für nachfolgende Entwicklungen freizusetzen.
Nationale Infrastrukturprogramme verbessern die Konnektivität und steigern Grundstückswerte
Verbesserter Verkehrszugang kann die Anzahl kommerziell nutzbarer Standorte erweitern, bevor ein Entwickler zusätzliche Gebäudekapazitäten hinzufügt. CREDAI und Colliers verknüpften den Ausbau von Schnellstraßen, U-Bahnen, Flughäfen und Regionalbahnstrecken mit gewerblichen Zentren in kleineren indischen Städten und den Randgebieten großer Städte. In den west- und südindischen Bundesstaaten erweiterten Investitionen in Metro, Schnellstraßen und Industriekorridore im Zeitraum GJ 2021–2025 die Entwicklungseinzugsgebiete und erschlossen Grundstücksmärkte. Dies schafft einen Weg für gewerbliche Aktivitäten, die über etablierte Zentren hinausgehen, sofern einzelne Standorte den Korridorzugang in nutzbare Räumlichkeiten umwandeln können. Die gewerbliche Chance liegt daher darin, die Immobilienlieferung mit verbesserter Erreichbarkeit in Einklang zu bringen, da eine höhere Grundstücksbewertung allein einem Nutzer keine Betriebsfläche bereitstellt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhte Leitzinsen und strengere Bankkreditstandards erhöhen das Refinanzierungsrisiko | -1.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Hybrides/Remote-Arbeiten dämpft dauerhaft die Nettovermietung in zentralen Geschäftsvierteln | -1.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei der Grundstückserschließung und behördenübergreifende Genehmigungen verlangsamen Projektstarts | -0.8% | Noida, Uttar Pradesh | Langfristig (≥ 4 Jahre) |
| Steigende Klimarisikoversicherungsprämien für Küstenimmobilien senken die Anleger-IRR | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Leitzinsen und strengere Bankkreditstandards erhöhen das Refinanzierungsrisiko
Der Refinanzierungszugang kann von der Projektfertigstellung abhängen, selbst wenn ein gewerblicher Vermögenswert einen potenziellen institutionellen Eigentümer hat. Mit Wirkung zum 1. Oktober 2026 beschränken die Regeln der Reserve Bank of India die Bankfinanzierung von REITs zur Refinanzierung von Zweckgesellschafts-Kreditfazilitäten auf fertiggestellte Projekte mit Fertigstellungszertifikat, Nutzungsgenehmigung oder gleichwertigem Dokument.[2] Ein Projekt, das auf diese Zertifizierung wartet, kann sich daher nicht auf diesen speziellen Refinanzierungsweg verlassen, um seine Baufinanzierung abzulösen. Die gewerbliche Einschränkung besteht im zeitlichen Missverhältnis zwischen dem Finanzierungsbedarf vor der Fertigstellung und der Förderfähigkeit nach dem erforderlichen Meilenstein. Bis zur Zertifizierung kann ein Entwickler, der einen REIT-Transfer in Betracht zieht, gegenüber bestehenden Verbindlichkeiten und den damit verbundenen Finanzierungskosten exponiert bleiben.
Hybrides/Remote-Arbeiten dämpft dauerhaft die Nettovermietung in zentralen Geschäftsvierteln
Ein Büronutzer mit hybriden Arbeitszeiten kann weniger dauerhaft zugewiesene Arbeitsplätze benötigen als eine Organisation, die ihre gesamte Belegschaft täglich unterbringt. Für einen Vermieter in einem zentralen Geschäftsviertel kann dies die zusätzliche Flächennachfrage begrenzen, selbst wenn der Mieter eine Büropräsenz beibehält. Der relevante Mietbedarf kann von der Spitzenanwesenheit und dem Flächenanteil abhängen, den der Nutzer für gemeinsame Arbeit beibehält. Die Nettovermietung in einem Gebäude im zentralen Geschäftsviertel sinkt daher, wenn ein verlängernder Mieter Flächen zurückgibt, obwohl sein Mietvertrag weiterläuft. Bei Mietvertragsablauf kann ein Vermieter im zentralen Geschäftsviertel, dessen Mieter nur einen Teil einer Etage behält, den freigegebenen Rest als Leerstand führen, bis ein anderer Nutzer gefunden wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp:
Büromaßstab trifft auf LogistikexpansionBüros machten im Jahr 2026 einen Anteil von 48,86 % am indischen Markt für Gewerbeimmobilien aus. Knight Frank India berichtete von 66,7 Millionen Quadratfuß Bürovermietung in den acht größten Märkten im Zeitraum Januar bis September 2026. Diese vermietete Fläche blieb gegenüber dem entsprechenden Zeitraum des Jahres 2025 weitgehend unverändert. Die erhebliche Aktivitätsbasis kann beträchtliche Vermietungschancen für Vermieter unterstützen, selbst wenn die Gesamtvermietung stabil ist, gibt Entwicklern jedoch weniger Anlass anzunehmen, dass zusätzliches Angebot automatisch auf wachsende Nachfrage trifft. Die Führungsposition der Büros verbindet daher eine erhebliche Transaktionstiefe mit der Notwendigkeit, zwischen der Gewinnung eines bestehenden Nutzerbedarfs und der Schaffung zusätzlich belegter Flächen zu unterscheiden.
Logistik soll das am schnellsten wachsende Segment sein, mit einem CAGR von 18,2 % im Zeitraum 2027–2032. Die Lagervermietung in den acht größten Städten erreichte im ersten Halbjahr 2026 24,3 Millionen Quadratfuß, ein Anstieg von 11 % gegenüber dem Vorjahr, aber ein Rückgang von 6 % gegenüber dem zweiten Halbjahr 2025. Drittanbieter-Logistikunternehmen verzeichneten separat mehr als 110 Millionen Quadratfuß kumulierte Brutto-Lagerflächenabsorption in Indien von 2021 bis zum ersten Halbjahr 2026. Der kumulative Rekord etabliert Drittanbieter-Logistik als erhebliche Nutzerbasis, während der jüngste Halbjahresvergleich zeigt, dass die Vermietung nicht gleichmäßig voranschreitet. Lagerentwickler haben daher Grund, die mehrjährigen Flächenanforderungen dieser Nutzer gegenüber Kapazitätsentscheidungen zu priorisieren, die auf einen einzelnen Vermietungshöhepunkt ausgerichtet sind.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschäftsmodell:
Führungsposition des Verkaufs bei schnellerem MietwachstumDer Verkauf repräsentierte im Jahr 2026 einen Marktanteil von 53,46 % am indischen Markt für Gewerbeimmobilien. Mindspace Business Parks REIT erwarb am 8. Juni 2026 einen 51-%-Anteil an der Zweckgesellschaft, die Chennais One Radial Bürocampus besitzt, von AIGP2 Chennai 1 Pte. Limited. 360 One und seine verbundenen Unternehmen hielten die verbleibenden 49 %. Separat zogen Büros laut JLL 54 % des institutionellen Immobilieninvestitionskapitals in Indien im ersten Halbjahr 2026 an. Eine Mehrheitsbeteiligung an der campusbesitzenden Zweckgesellschaft ermöglicht es dem REIT, das Eigenkapitalengagement für einen großen Bürovermögenswert mit den Investoren zu teilen, die den Minderheitsanteil behalten.
Die Vermietung soll das am schnellsten wachsende Segment sein, mit einem CAGR von 18,1 % im Zeitraum 2027–2032. Flexible Workspace-Betreiber mieteten im Zeitraum Januar bis September 2026 11,9 Millionen Quadratfuß in den acht größten Büromärkten Indiens an, ein Anstieg von 42 % gegenüber dem Vorjahr. Dies schafft einen Mietachfragekanal, in dem ein Zwischennutzer Räumlichkeiten belegt, um ein Workspace-Geschäft zu betreiben. Ein Vermieter, der diesen Kanal bedient, kann betreibergeführte Nachfrage erschließen und dabei die zugrunde liegende Immobilie und ihre Mieteinnahmemöglichkeit behalten. Wenn ein Betreiber den Mietvertrag übernimmt, ist das unmittelbare Mietrisiko des Eigentümers gegenüber diesem Unternehmen und seiner Fähigkeit, die Verpflichtung aufrechtzuerhalten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Unternehmensnachfrage verankert EinzelinvestitionenUnternehmen und KMU hielten im Jahr 2026 den größten Endnutzeranteil von 78,99 %. Cushman & Wakefield berichtete, dass GCCs im Zeitraum Januar bis September 2026 25,3 Millionen Quadratfuß Büroflächen in den acht größten indischen Städten anmieteten. Dies entsprach 39 % des Bürovermietungsvolumens des Anbieters in denselben Städten und im selben Zeitraum. Ein Vermieter kann diese Kategorie nutzen, um ein Vermietungsangebot zu definieren und dabei den Unternehmensbedarfspool von den Kunden zu unterscheiden, die ein bestimmtes Gebäude bedienen kann. Ein auf GCCs ausgerichtetes Büroprojekt kann daher einen großen Unternehmensbedarfspool ansprechen und dabei seine Exponierung in einer identifizierbaren Nutzerkategorie konzentrieren.
Privatpersonen und Haushalte sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 17,9 % im Zeitraum 2027–2032. Sonu Nigam kaufte ein gewerbliches Büro im Aston in Mumbais Andheri West von Singular Health Private Limited, wobei der Kaufvertrag am 6. August 2026 eingetragen wurde. The Economic Times beschrieb separat einzelne vermögende Privatanleger, die kleinere, an Unternehmen vermietete Büros in indischen Städten kaufen. Eine Privatperson, die eine bereits vermietete Einheit erwirbt, kann gewerbliche Mietexponierung erhalten, ohne ein gesamtes Bürogebäude zu besitzen. Für einen Anleger, der eine Einzelmieter-Büroeinheit hält, unterbricht Leerstand bei Mietvertragsablauf das gesamte Mieteinkommen dieser Einheit, bis ein anderes Unternehmen die Fläche übernimmt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
Markt für Gewerbeimmobilien im Süden
Der Süden hielt im Jahr 2026 einen Anteil von 41 % am indischen Markt für Gewerbeimmobilien. Bengaluru verzeichnete im Jahr 2025 eine Büro-Nettovermietung von 16,9 Millionen Quadratfuß, während Hyderabad im selben Jahr 8,1 Millionen Quadratfuß verzeichnete. Chennai fügte im Jahr 2025 weitere 5,8 Millionen Quadratfuß Büro-Nettovermietung hinzu und demonstrierte damit die Nachfrage nach belegten Flächen in einem weiteren südindischen Geschäftszentrum. Diese Verteilung gibt Entwicklern mehrere bedeutende Stadtmärkte für das Büroflächenangebot, wodurch die lokale Nachfragetiefe für die Projektdimensionierung zentral wird und die Abhängigkeit von einer einzigen Metropolenannahme im Süden begrenzt wird.
Markt für Gewerbeimmobilien im Norden
Der Norden soll die am schnellsten wachsende Region sein, mit einem CAGR von 18,3 % im Zeitraum 2027–2032. Delhi NCR verzeichnete im dritten Quartal 2026 eine Büro-Nettovermietung von 2,2 Millionen Quadratfuß, was zusätzlich belegte Flächen widerspiegelt. Die Büro-Bruttovermietung erreichte im selben Quartal 3,8 Millionen Quadratfuß, einschließlich Neuanmietungen, Verlängerungen auf dem freien Markt und Vorvermietungen. Die Büro-Nettovermietung in Delhi NCR erreichte im Jahr 2025 12,3 Millionen Quadratfuß, ein Anstieg von 30,2 % gegenüber 9,4 Millionen Quadratfuß im Jahr 2024. Der jährliche Anstieg zeigt, dass sich die Nachfrage in zusätzlich belegten Bestand umwandelt, und gibt den Büroentwicklern im Norden einen Expansionskanal über die Verlängerung bestehender Mietverträge hinaus.
Westen und Osten bieten Vermietern, die ihre Vermietungsexponierung diversifizieren möchten, unterschiedliche Büronutzerbasen. In Mumbai führten professionelle Dienstleistungen die Büro-Bruttovermietung der Klasse A im dritten Quartal 2026 an, gefolgt von Bank-, Finanz- und Versicherungsdienstleistungen. Die Büro-Bruttovermietung der Klasse A in Kolkata im selben Quartal wurde von IT und Business Process Management angeführt, gefolgt von Ingenieurwesen und Fertigung. Diese Stadtbeispiele verweisen auf unterschiedliche Mieterbrachen, über die gewerbliche Eigentümer in jeder Region Nachfrage erschließen können. Ein Portfolio, das beide Städte umfasst, kann daher die Branchenexponierung verbreitern, obwohl das Vermietungsangebot jedes Gebäudes weiterhin zu den Unternehmen passen muss, die an seinem jeweiligen Standort aktiv sind.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden anhand von Barmittelverwendungspflichten und Verfahren für die Erschließung von Grundstücken aus der Perspektive von Projektträgern verglichen, die abgedeckte gewerbliche Projekte entwickeln. Indiens Real Estate (Regulation and Development) Act von 2016 schreibt vor, dass 70 % der von Projektzuteilungsempfängern realisierten Beträge auf ein separates Konto bei einer Planbank für Bau- und Grundstückskosten eingezahlt werden müssen. Die Maharashtra-Änderung von 2025 sieht ein Vertragsformular für die Erschließung von Grundstücken und Zertifikatsinterpretationen vor, wenn lokale Bebauungsvorschriften die relevanten Zertifikate nicht definieren. Diese Anforderungen verbinden die Projektfinanzierung und -dokumentation mit der Fähigkeit des Projektträgers, eine gewerbliche Entwicklung durchzuführen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Primäre Behörde | Staatliche und unionsterritoriale Immobilienregulierungsbehörden | Maharashtra Real Estate Regulatory Authority |
| Wichtigste Instrumente oder Richtungen | Getrennte Kontopflicht gemäß Real Estate (Regulation and Development) Act 2016 | Allgemeine Änderungsverordnungen 2025 zu Formularen für Grundstücksprojekte und bedingter Zertifikatsinterpretation |
| Gewerbliche Auswirkung | Vorgeschriebener Anteil der Projektzuteilungsempfängereinnahmen auf Grundstücks- und Baukosten beschränkt | Nur relevante Abschnitte der Formulare 1, 2, 2A und 3 gelten für Grundstücksprojekte |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Attraktivität spiegelt das Gleichgewicht zwischen der Finanzierung des spezifischen Projekts und der Einschränkung des Ermessens des Projektträgers über Zuteilungsempfängereinnahmen wider. Die fortlaufende projektspezifische Barmittelverwendungspflicht unterstützt einen Ausblick ohne Änderung für diese Finanzierungsbeschränkung. Maharashtras mittlere Bewertung und der Ausblick ohne Änderung spiegeln definierte Formulare für Grundstücksprojekte und eine standardmäßige Auslegung der Zertifikate wider. Wo lokale Bebauungsvorschriften keine Definitionen enthalten, legt die Änderung fest, wie Baubeginn-, Nutzungs- und Fertigstellungszertifikate für Grundstücksentwicklungsprojekte ausgelegt werden, sodass betroffene Projektträger nicht von lokalen Definitionen abhängig sind.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Entwicklung, Bau, Mieterplatzierung und Immobilienbetrieb anhand ihrer unterschiedlichen Quellen von Lieferanteneinnahmen. DLFs Geschäfte im GJ2026 kombinierten Büro- und Einzelhandelsentwicklung und -vermietung mit Asset-Management-Dienstleistungen in seinem Portfolio. Im Oktober 2025 erhielt L&T einen Schlüsselfertigauftrag für einen geplanten 5,9 Millionen Quadratfuß großen IT-Park der Klasse A in Bengaluru, mit einer geplanten Lieferung in 2 Phasen.[3] Diese Trennung zwischen einem vergebenen Bauvertrag und einer betriebenen Immobilie trennt die Vertragseinnahmen des Auftragnehmers von der Miete, die der fertige Campus später erzielen kann.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtigste Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Entwicklung von Gewerbeimmobilien | Büro- und Einzelhandelsentwickler wie DLF | Erlöse aus Immobilienverkäufen | Kapital vor Mietereinnahmen gebunden | Stufenweise Entwicklungsverpflichtungen an Vermietungsmeilensteine knüpfen |
| Gebäudebau | Schlüsselfertige Bauunternehmer wie L&T | Einnahmen aus Bauverträgen | Koordinierung von Türmen, Gebäudesystemen und stufenweiser Lieferung | Phasengrenzen definieren und Gebäudesysteminstallation sequenzieren |
| Mieterplatzierung | Gewerbliche Vermietungsberater wie JLL India | Vermietungsberatungsgebühren | Verfügbare Räumlichkeiten mit Nutzeranforderungen abgleichen | Mietersuchen mit lieferbaren Flächen abstimmen |
| Immobilienbetrieb und Asset Management | Gewerbliche Eigentümer-Betreiber wie DLF | Miet- und Asset-Management-Dienstleistungseinnahmen | Aufrechterhaltung der Dienstleistungserbringung über aufeinanderfolgende Mietverhältnisse | Vermietungsentscheidungen in den Immobilienbetrieb integrieren |
| Quelle: Mordor Intelligence | ||||
Die Beibehaltung des Eigentums ermöglicht es einem Entwickler, nach Abschluss des Bauvertrags Miet- und Dienstleistungseinnahmen zu erzielen. Vermietungsberater können gelieferte Flächen mit Nutzern verbinden, während Asset-Management-Dienstleistungen die gewerbliche Rolle des Eigentümers über die Bauübergabe hinaus erweitern. Die stärkere integrierte Position kombiniert die Fähigkeit, Räumlichkeiten zu liefern, mit der betrieblichen Kompetenz, diese Räumlichkeiten durch spätere Vermietungszyklen nutzbar zu halten.
Wettbewerbslandschaft
Marktkonzentration
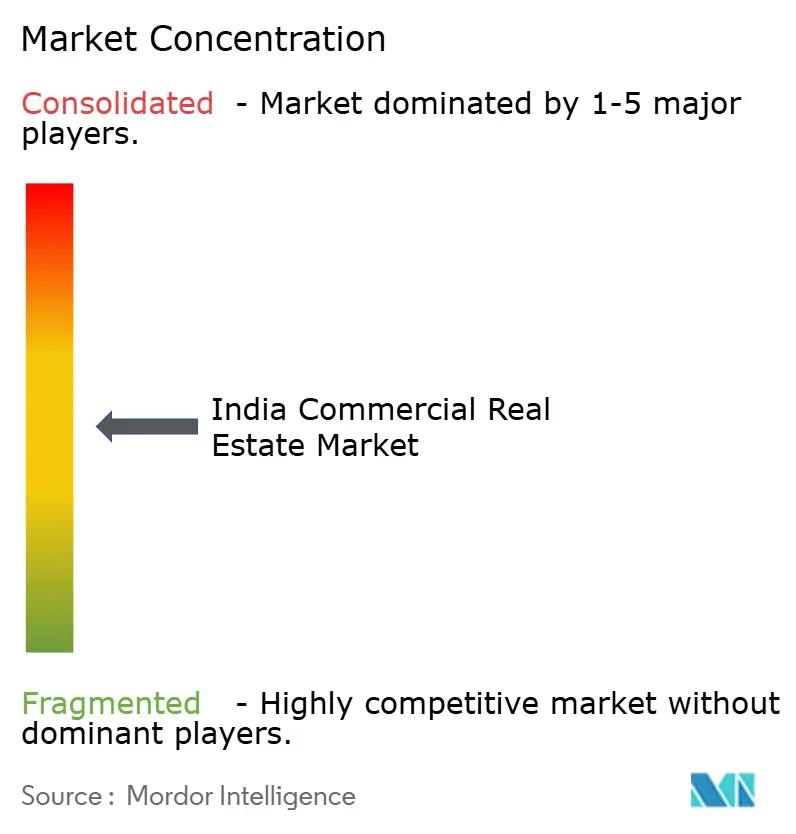
Der Wettbewerb ist mäßig fragmentiert, wobei etablierte Entwickler und gewerbliche Immobilienplattformen unterschiedliche Betriebsportfolios, Entwicklungsprojekte und Standorte verfolgen. Zu den wichtigsten Wettbewerbern zählen DLF Ltd, Godrej Properties Ltd, Oberoi Realty, Prestige Estates Projects Ltd und Brigade Enterprises Ltd. Godrej Properties berichtete in seiner Präsentation für das vierte Quartal GJ2026 von 5 operativen gewerblichen Vermögenswerten mit insgesamt 5,85 Millionen Quadratfuß. DLF Cyber City Developers Limited (DCCDL), eine DLF-Tochtergesellschaft, berichtete von einem Wachstum der konsolidierten Büromieteinnahmen von 17 % gegenüber dem Vorjahr im GJ2026. Godrej's operative Vermögenswerte und DCCDLs Mietgeschäft zeigen, dass etablierte Entwickler auch über ertragsbringende Portfolios um Mieter konkurrieren, was Herausforderern ein operatives Geschäft zum Vergleich bietet.
Brigades Büro- und Einzelhandelsvermietungsgeschäft berichtete im ersten Quartal GJ2027 von einem um 9 % höheren Umsatz als im ersten Quartal GJ2026. Die Präsentation für das erste Quartal GJ2027 berichtete auch von einer strategischen Partnerschaft mit Bain Capital für eine gemischt genutzte Entwicklung von etwa 2 Millionen Quadratfuß in Whitefield, Bengaluru. Die Kombination eines operativen Vermietungsgeschäfts mit einer Entwicklungspartnerschaft kann die gewerbliche Exponierung zwischen Einnahmen aus bestehenden Immobilien und den Ausführungsanforderungen eines weiteren Projekts aufteilen. Dieser Ansatz schafft einen Weg zu zukünftigen Räumlichkeiten neben einem operativen Portfolio und ermöglicht es einem Entwickler, zusätzliche Nutzerformate anzusprechen, während das Vermietungsgeschäft beibehalten wird, das seine Präsenz zwischen Projektlieferungen unterstützt.
Die Wettbewerbsrichtung wird davon abhängen, wie Eigentümer nutzbare Räumlichkeiten hinzufügen und dabei Einnahmen aus operativen Vermögenswerten schützen. Oberoi Realty berichtete von einer kombinierten Auslastung von nahezu 100 % in Commerz I, II und III sowie Oberoi Mall im ersten Quartal GJ2027. Brigade Enterprises startete im GJ2025 die Entwicklung von etwa 2 Millionen Quadratfuß gewerblicher Büroflächen. In den Zuständigkeitsbereichen der Delhi Development Authority und der betreffenden lokalen Behörden verbieten die Bauvorschriften von 2016, gelesen in Verbindung mit spezifischen Dorf-, Kolonie- und Sondergebietsbenachrichtigungen, die Belegung oder Gestattung der Belegung ohne Nutzungsgenehmigung. Entwicklungsstarts können daher den zukünftigen Wettbewerb ausweiten, während Herausforderer, die für die rechtmäßige Belegung bereite Räumlichkeiten anbieten, Mieter ansprechen können, deren Anforderungen nicht auf Bau und Zertifizierung warten können.
Indien Gewerbeimmobilienbranche Marktführer
-
DLF Ltd
-
Godrej Properties Ltd
-
Oberoi Realty
-
Prestige Estates Projects Ltd
-
Brigade Enterprises Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Gewerbeimmobilienmarkt Unternehmen in diesem Bericht
- DLF Ltd
- Godrej Properties Ltd
- Oberoi Realty
- Prestige Estates Projects Ltd
- Brigade Enterprises Ltd
- Brookfield India REIT
- Mindspace Business Parks REIT
- Embassy Office Parks REIT
- Lodha Group (Lodha Developers)
- Embassy Developments
- SOBHA Ltd
- K Raheja Corp
- Phoenix Mills Ltd
- RMZ Corp
- Tata Realty & Infrastructure Ltd
- Mahindra Lifespace Developers Ltd
- CBRE South Asia Pvt Ltd
- JLL India
- Colliers India
- Piramal Realty
- Hiranandani Group
- Unitech Ltd
- Awfis Space Solutions*
Wichtigste Chancen für Marktteilnehmer
Die Chancen vergleichen Büroexpansion, Einzelhandelsflächen und geförderte Industrieparks, wobei 77 % der Befragten der CBRE South Asia-Umfrage vom zweiten Quartal 2026 erwarteten, dass ihre Indien-Bürobestände in den folgenden 2 Jahren expandieren würden. Inländische Einzelhändler machten im dritten Quartal 2026 86,3 % der Einzelhandelsvermietung in den acht größten Städten aus und identifizieren damit eine aktive Mieterbasis für Einzelhandelseigentümer. Im Rahmen des Bharat Audyogik Vikas Yojna (BHAVYA) für Industrieparks des Ministeriums für Förderung von Industrie und Binnenhandel müssen private Entwickler, die an staatlich oder unionsterritorisch geförderten Vorschlägen teilnehmen, in Indien registriert sein. Sie müssen ein positives Nettovermögen von 15 % der Projektkosten nachweisen, innerhalb der vorangegangenen 10 Jahre ein 50-Acre-Projekt abgeschlossen haben und in den vorangegangenen 3 Jahren weder gesperrt noch auf einer schwarzen Liste geführt worden sein.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer/Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Vorvermietete, gut gelegene Büroexpansion | Befragte Expansionsabsichten in den 2 Jahren nach dem zweiten Quartal 2026 | Gewerbliche Büronutzer | Mieterverpflichtungen vor stufenweiser Lieferung sichern | Nahezu 40 % der befragten Nutzer besorgt über die Sicherung qualitativ hochwertiger, gut gelegener Flächen bis 2028 | Büro-Eigentümer-Entwickler wie Embassy Office Parks REIT |
| Vermietungsfertige Einzelhandelsflächen | Inländische Einzelhändleraktivität im dritten Quartal 2026 | Einheimische Einzelhandelsmarken | Filialanforderungen mit bestehenden Räumlichkeiten oder stufenweise neuen Flächen abgleichen | Das neue Einkaufszentrumflächenangebot in den sieben größten Städten sank im ersten Halbjahr 2026 um 64 % gegenüber dem Vorjahr auf 0,82 Millionen Quadratfuß | Einzelhandelsgeführte Entwickler wie Phoenix Mills Ltd |
| Geförderte Industriepark-Immobilienentwicklung | BHAVYA Phase I Anträge der zweiten Runde haben eine Frist bis zum 31. Oktober 2026 | Industrienutzer, die erschlossene Grundstücke oder bebaute Flächen kaufen oder mieten | Partnerschaft mit einem fördernden Bundesstaat oder Unionsterritorium im Rahmen der Programmbewertung | Grundstücksbereitschaft und vorgeschriebene Entwicklereignung | Potenzielle private Partner wie die Mahindra Group, die Mahindra World City Chennai gemeinsam mit der Tamil Nadu Industrial Development Corporation entwickelt |
| Quelle: Mordor Intelligence | |||||
Die Büroexpansion bietet die klarste Chance, da die befragten Wachstumserwartungen mit der Sorge um die Sicherung qualitativ hochwertiger, gut gelegener Flächen bis 2028 zusammenfallen. Die Industriepark-Alternative hängt von der staatlichen oder unionsterritorischen Förderung und der Programmbewertung ab, wobei die fördernde Behörde bei der Antragstellung über 90 % belastungsfreies Land verfügen muss. Für Büroinhaber kann die Einigung auf den Standort und die Flächenanforderungen des Mieters vor der stufenweisen Lieferung das Baubriefing definieren und das Risiko der Hinzufügung ungeeigneter Räumlichkeiten begrenzen.
Neueste Industrielle Entwicklungen in Indischer Gewerbeimmobilienmarkt
- Oktober 2026: Colt DCS und RMZ begannen mit dem Bau von Mumbai 3 auf ihrem Rechenzentrumscampus in Navi Mumbai. Die Anlage ist darauf ausgelegt, bei Fertigstellung 64 MW zu liefern.
- Juli 2026: Target India gab bekannt, eine Vereinbarung über zusätzliche Büroflächen in Bengaluru im Embassy Manyata Business Park unterzeichnet zu haben, während das Unternehmen seine KI- und Ingenieurkapazitäten ausbaut.
- Juni 2026: Mindspace Business Parks REIT erwarb am 8. Juni 51 % der Zweckgesellschaft, die Chennais etwa 2,6 Millionen Quadratfuß großen One Radial Bürocampus besitzt. 360 One und seine verbundenen Unternehmen hielten die verbleibenden 49 %.
Indischer Gewerbeimmobilienmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Markt für Gewerbeimmobilien misst den jährlichen Wert von Verkäufen und Vermietungen ertragsbringender Gewerbeimmobilien in Indien. Er umfasst Büros, Einzelhandel, Logistik und andere Gewerbeimmobilien, klassifiziert nach Geschäftsmodell, Endnutzer und Region.
Ausschlüsse aus dem Geltungsbereich: Wohnimmobilien, rein landwirtschaftliche Flächen und informelle nicht registrierte Immobilientransaktionen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Immobilientyp
- Büros
- Einzelhandel
- Logistik
- Sonstige (Industrieimmobilien, Beherbergungsimmobilien usw.)
- Nach Geschäftsmodell
- Verkauf
- Vermietung
- Nach Endnutzer
- Einzelpersonen / Haushalte
- Unternehmen & KMU
- Sonstige
- Nach Geografie
- West
- Süd
- Nord
- Ost
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie der India Office Market Report von Cushman & Wakefield, der Office Market Watch von Savills India, die India Office Market Dynamics von JLL und die REIT-Vorschriften der Securities and Exchange Board of India helfen dabei, öffentliche Belege zu Vermietung, Absorption, Angebot, Mietentwicklung, Vermögenskategorien und institutionellem Eigentum zu definieren. Ihre berichteten Geografien und Zeiträume werden neben Unternehmens- und Immobilienoffenlegungen gelesen, sodass Büro-, Einzelhandels-, Logistik-, Verkaufs- und Mietindikatoren an den indischen Markt gebunden bleiben.
Ergänzende Belege stammen aus Jahresberichten börsennotierter Entwickler und REITs, Börsenmeldungen, Investorenpräsentationen, offiziellen Investitions- und Politikveröffentlichungen sowie seriöser indischer Wirtschaftspresse, die Querprüfungen auf Unternehmensebene für Vermietung, Projektfertigstellung, Transaktionen, Mieten und Kapitalmärkte liefern. Die hier genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich auf strukturierte Interviews und eine kurze Umfrage mit in Indien ansässigen gewerblichen Immobilienentwicklern und -eigentümern, Führungskräften in Vermietung und Asset Management, gewerblichen Immobiliennutzern aus Unternehmen sowie Maklern. Die Fragen testen Sekundärbefunde zu Nachfrage, Mieten, Angebotszeitpunkt, Transaktionsaktivität und Immobiliennutzung und bitten die Befragten gleichzeitig, lokale Bedingungen zu identifizieren, die öffentliche Daten möglicherweise nicht erfassen. Wenn veröffentlichte Belege eine Lücke hinterlassen, vergleichen Analysten die Erklärungen der Befragten mit Meldungen, Vermietungs- und Transaktionsindikatoren sowie anderen unabhängigen Quellen und dokumentieren dann den verbleibenden Bereich oder die Unsicherheit für Nachverfolgung und Triangulation.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Top-down-Schätzung misst den jährlichen Wert indischer Gewerbeimmobilien als Verkaufserlös und Miete und leitet dann Anteile nach Immobilientyp, Geschäftsmodell, Endnutzergruppe sowie West-, Süd-, Nord- und Ostregion aus veröffentlichten Marktanteilen, Transaktionszusammenfassungen und Betriebsindikatoren ab. Die historische Kalibrierung verwendet fünf beobachtbare Eingaben: Bürovermietung und -mieten, Einzelhandels- und Logistikvermietung, gewerbliche Verkaufswerte und offengelegte institutionelle Akquisitionen, fertiggestelltes und geplantes Immobilienangebot sowie breites Wirtschaftswachstum wie Produktion und Beschäftigung. Die Vermietung zeigt die belegte Nachfrage an, während Verkaufswerte und Mietniveaus den jährlichen Immobilienwert informieren. Ein Szenariomodell erweitert diese Beziehungen über den Prognosezeitraum mit stärkerer Nachfrage-, zentralen und langsameren Lieferpfaden, die Büronutzerexpansion, Logistikabsorption, Finanzierungszugang, Baufertigstellungen und Miettrends berücksichtigen. In Indien ansässige Immobilienexperten überprüfen die Richtung und den Zeitpunkt jeder Variablen anhand lokaler Bedingungen. Selektive Bottom-up-Prüfungen aggregieren offengelegte Stadt- oder Portfolio-Transaktions- und Mietbelege oder kombinieren Stichprobenmieten pro Fläche mit belegter Grundfläche, wo beides verfügbar ist, während Lücken mit vergleichbaren öffentlichen Stadt-, Immobilientyp- oder Unternehmensoffenlegungen und -bereichen überbrückt werden, wo die Abdeckung abweicht.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Immobilienunternehmensberichte, Transaktions- und Vermietungsbelege, Marktberichte und Primärantworten und vergleichen dann unabhängige Signale wie Absorption, Mieten, neues Angebot, Fertigstellungen und Investitionsaktivität. Sie untersuchen Anomalien und wesentliche Abweichungen über Zeiträume, Regionen und Immobilientypen hinweg vor der Freigabe und dokumentieren die Quelle, wobei Konflikte durch eine zweite Analysten-Überprüfung gelöst werden. Ein Befragter wird erneut kontaktiert, wenn ein wesentlicher Punkt unklar bleibt oder die Prognose verändert. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Politk-, Finanzierungs-, Angebots- oder Nutzerereignis die Marktbedingungen verändert, und in einem neuen Vorablieferungsdurchgang erneut überprüft.
Schätzung des indischen Marktes für Gewerbeimmobilien von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der indische Markt für Gewerbeimmobilien misst den jährlichen Wert von Verkäufen und Vermietungen ertragsbringender Gewerbeimmobilien in Indien.
Zu den wichtigsten Treibern von Abweichungen zählen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Die Top-down-Schätzung misst den jährlichen Wert indischer Gewerbeimmobilien als Verkaufserlös und Miete und leitet dann Anteile nach Immobilientyp, Geschäftsmodell, Endnutzergruppe sowie West-, Süd-, Nord- und Ostregion aus veröffentlichten Marktanteilen, Transaktionszusammenfassungen und Betriebsindikatoren ab.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 62,52 Mrd. USD (2027) | |
| Marktforschungsanbieter A | 70,89 Mrd. USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 13,4 % über dem Wert dieses Berichts für 2027 von 62,52 Mrd. USD, 1 Jahr später. Ihr veröffentlichter Geltungsbereich umfasst Freizeitimmobilien und fügt damit Immobilienkategorien hinzu, die über die definierte Gewerbeimmobilienabdeckung des Berichts hinausgehen. |
| Marktforschungsanbieter B | 49,58 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 20,7 % unter dem Wert dieses Berichts für 2027 von 62,52 Mrd. USD, 2 Jahre später. Sein älteres Basisjahr liegt vor dem aktuellen Jahr des Berichts, und seine veröffentlichte Prognose steigt von dieser Basis aus. |
Die Analysten von Mordor Intelligence triangulieren Immobilienunternehmensberichte, Transaktions- und Vermietungsbelege, Marktberichte und Primärantworten und vergleichen dann unabhängige Signale wie Absorption, Mieten, neues Angebot, Fertigstellungen und Investitionsaktivität.
Im Bericht beantwortete Schlüsselfragen
Wie wird sich die Größe des indischen Marktes für Gewerbeimmobilien voraussichtlich verändern?
Die Größe soll von 53,53 Milliarden USD im Jahr 2026 auf 62,52 Milliarden USD im Jahr 2027 und 133,3 Milliarden USD bis 2032 steigen, mit einem CAGR von 16,35 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach gewerblichen Räumlichkeiten in Indien an?
Die Expansion von Global Capability Centers und die Online-Auftragsabwicklung unterstützen die Flächennachfrage. Der aktive Darkstore-Bestand von Swiggy Instamart überstieg zum 30. Juni 2026 4,9 Millionen Quadratfuß in 131 Städten.
Welche Immobilientypen führen Indiens gewerblichen Immobiliensektor an?
Büros hielten im Jahr 2026 den größten Anteil von 48,86 %. Logistik soll am schnellsten wachsen, mit einem CAGR von 18,2 % im Zeitraum 2027–2032.
Welche Unternehmen sind wichtige Wettbewerber im indischen Gewerbeimmobilienmarkt?
Zu den wichtigsten Wettbewerbern zählen DLF Ltd, Godrej Properties Ltd, Oberoi Realty, Prestige Estates Projects Ltd und Brigade Enterprises Ltd.
Welche Finanzierungsherausforderung betrifft gewerbliche Entwicklungen in Indien?
Die mit Wirkung zum 1. Oktober 2026 geltenden Regeln der Reserve Bank of India beschränken die Bankfinanzierung von REITs zur Refinanzierung von Zweckgesellschafts-Kreditfazilitäten auf fertiggestellte Projekte mit Fertigstellungszertifikat, Nutzungsgenehmigung oder gleichwertigem Dokument.
Welche indischen Regionen führen die gewerbliche Immobilienaktivität und das prognostizierte Wachstum an?
Der Süden hielt im Jahr 2026 den größten regionalen Anteil von 41 %. Der Norden soll am schnellsten wachsen, mit einem CAGR von 18,3 % im Zeitraum 2027–2032.