
Marktgröße und Marktanteil für erneuerbare Energien in der Republik Irland
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.93 Gigawatt |
| Marktvolumen (2026) | 9.12 Gigawatt |
| Marktvolumen (2031) | 18.75 Gigawatt |
| Wachstumsrate (2026 - 2031) | 15.50 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für erneuerbare Energien in der Republik Irland von Mordor Intelligence
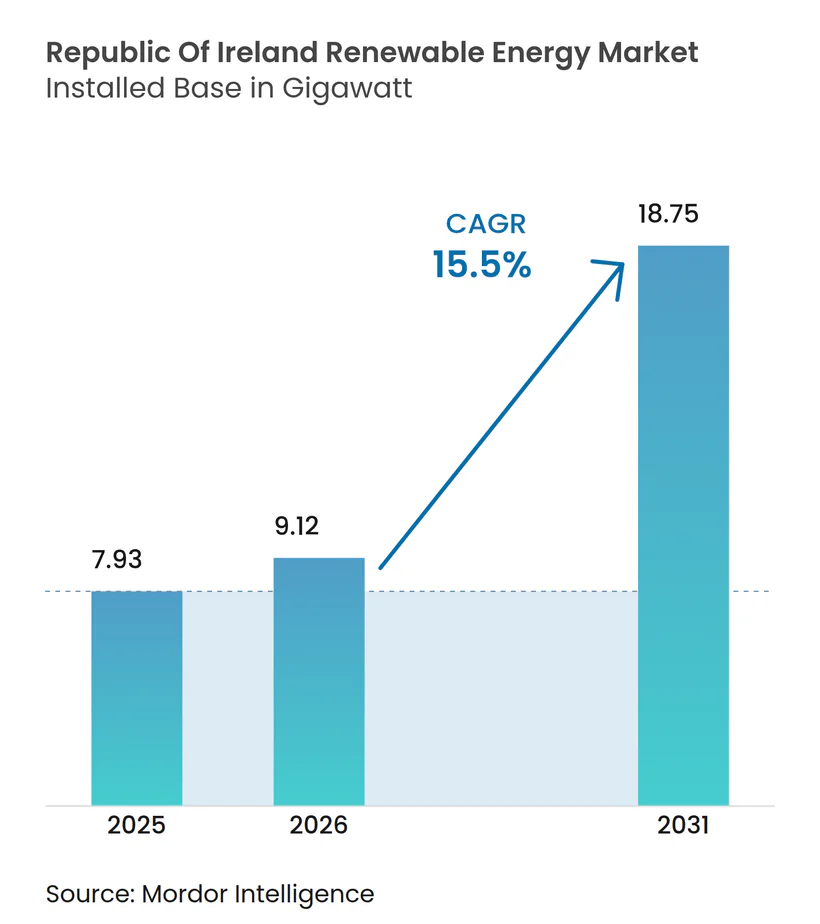
Die Marktgröße des Marktes für erneuerbare Energien in der Republik Irland in Bezug auf die installierte Basis soll von 7,93 Gigawatt im Jahr 2025 auf 9,12 Gigawatt im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 15,5 % über den Zeitraum 2026–2031 18,75 Gigawatt erreichen.
Diese Entwicklung spiegelt einen gesamtwirtschaftlichen Wandel weg von der Abhängigkeit von fossilen Brennstoffen wider, wobei auktionsgestützte Offshore-Windenergie, Utility-Scale-Solarenergie im Rahmen von Unternehmens-Stromabnahmeverträgen (PPAs) und eine zunehmende Nutzung von Dachsolaranlagen im Wohnbereich neue Kapazitätszuwächse vorantreiben. Sinkende Einspeisetarife für Onshore-Wind, ein Referenzwert für einen Hyperscale-Solar-PPA von 72 MW unter EUR 60 pro MWh sowie eine für 2028–2031 geplante Offshore-Pipeline von 7 GW unterstreichen den strukturellen Schwung des Marktes für erneuerbare Energien in der Republik Irland. Netzinvestitionen, die auf wasserstofffähige Übertragungskorridore ausgerichtet sind, Hafenausbauten entlang der Südküste und an Rechenzentren gekoppelte erneuerbare Energien verändern die Projektökonomie, während Abregelung in überlasteten Küstenknoten und Planungsengpässe weiterhin Gegenwind darstellen.
Wichtigste Erkenntnisse des Berichts
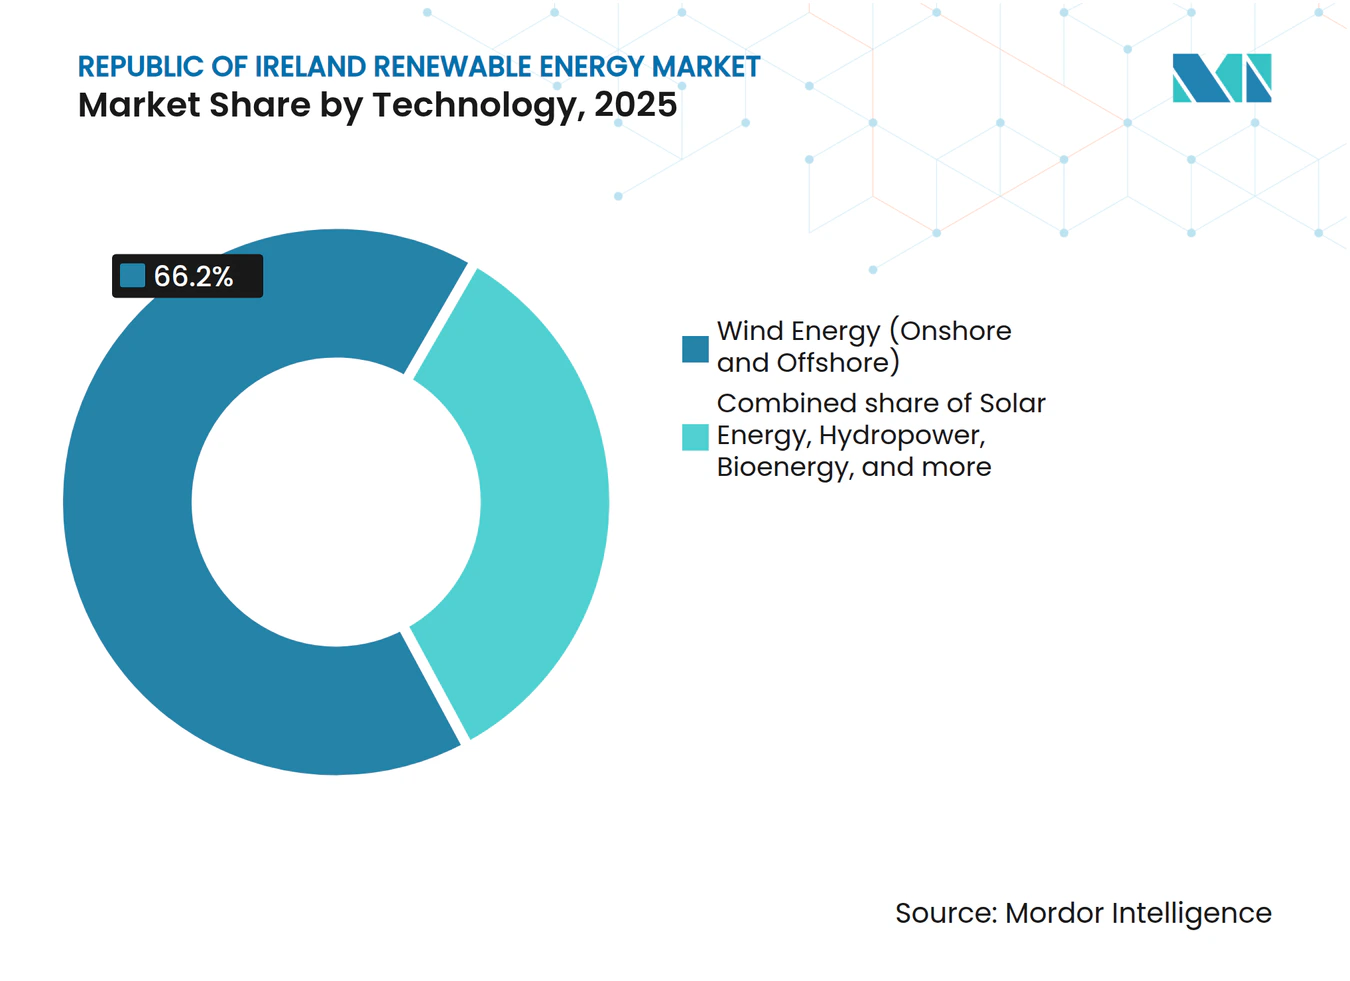
- Nach Technologie hielt Windenergie im Jahr 2025 einen Anteil von 66,2 % am Markt für erneuerbare Energien in der Republik Irland, und Bioenergie soll bis 2031 mit einer CAGR von 90,4 % wachsen.
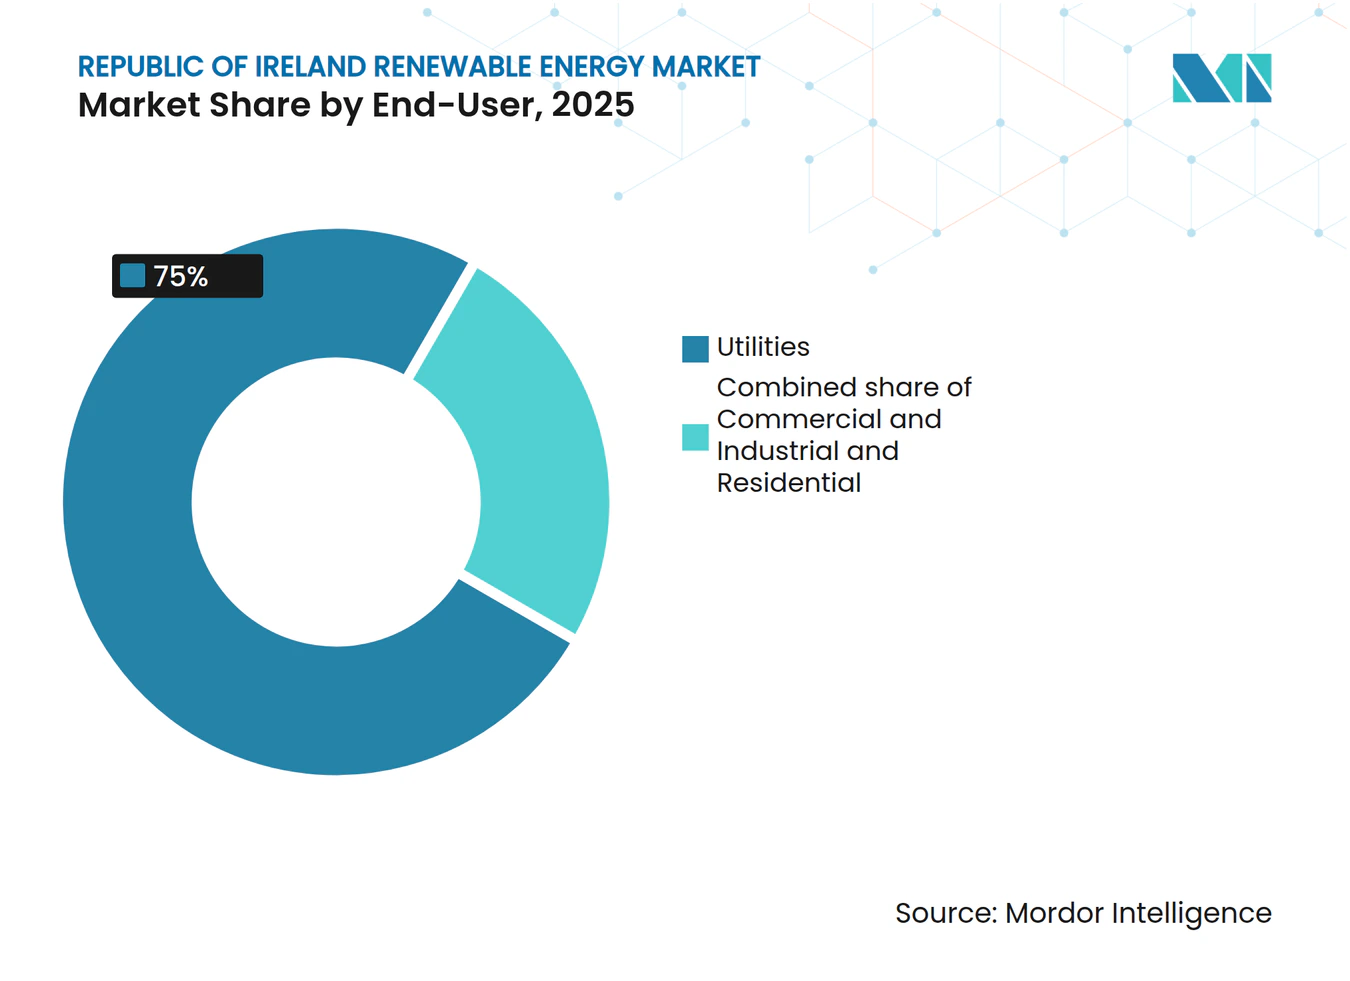
- Nach Endverbraucher kontrollierten Versorgungsunternehmen im Jahr 2025 75 % der installierten Kapazität, während Residential-Solarenergie bis 2031 voraussichtlich mit einer CAGR von 25,4 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigter Offshore-Wind-Leasing-Prozess in der Keltischen See und der Irischen See | 4.2% | National, mit Schwerpunkt an der Süd- und Ostküste | Langfristig (≥ 4 Jahre) |
| Staatlich geförderte RESS-Auktionen | 3.8% | National, frühe Gewinne in Munster und Connacht | Mittelfristig (2–4 Jahre) |
| Unternehmens-PPAs treiben den Ausbau von Utility-Scale-Solarenergie voran | 2.6% | National, Leinster und Munster führend | Kurzfristig (≤ 2 Jahre) |
| Investitionen in ein wasserstofffähiges Übertragungsnetz | 1.9% | National, Prioritätskorridore im Osten und Süden | Langfristig (≥ 4 Jahre) |
| Repowering des alternden Onshore-Windparks | 1.7% | National, Altstandorte im Westen und in den Midlands | Mittelfristig (2–4 Jahre) |
| Wachsende Energienachfrage von Rechenzentren in Leinster | 1.3% | Leinster, Ausstrahlungseffekte auf angrenzende Landkreise | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Offshore-Wind-Leasing-Prozess in der Keltischen See und der Irischen See
Irlands Offshore-Pipeline erreichte 2025 7 GW, aufgeteilt zwischen Festgründungsprojekten in der Irischen See und schwimmenden Anlagen im Atlantik. Die erste Tonn-Nua-Auktion mit 900 MW im Jahr 2024 wurde zu EUR 150 pro MWh abgerechnet, was die höheren Kosten für erstmalig eingesetzte schwimmende Plattformen widerspiegelt. Ørsted's 800-MW-Projekt Clogher Head umfasst einen 200-MW-Elektrolyseur, der überschüssige Energie in grünen Wasserstoff für Industrieabnehmer umwandelt.[1] Grenzüberschreitende Verbindungen zu den 4,5-GW-Keltischen-See-Leasinggebieten des Vereinigten Königreichs schaffen Exportoptionen, doch Verzögerungen bei der Meeresbodenerfassung haben 1,2 GW irischer Projekte verschoben. Engpässe in der Lieferkette für dynamische Kabel könnten mehrere schwimmende Anlagen über 2030 hinaus verzögern.
Staatlich geförderte RESS-Auktionen
RESS 3–5 vergab in den Jahren 2024–2025 2,9 GW, wobei Onshore-Wind 68 % und Solar 22 % sicherten. Die Einspeisetarife für Onshore-Wind sanken zwischen RESS 3 und RESS 4 um 12 % auf EUR 72,58 pro MWh, was auf Effizienzgewinne und günstigere Projektfinanzierungen hindeutet. Batterie-gekoppelte Hybridanlagen sicherten sich 180 MW in RESS 5 und demonstrierten die politische Unterstützung für gesicherte Kapazitätslösungen. Kleinanlagen-RESS-Vergaben unter 5 MW an Dachflächen verringern die Abhängigkeit von überlasteten Verteilnetzen. Allerdings bleiben Netzanschluss-Verzögerungen von bis zu 24 Monaten eine bindende Einschränkung für in RESS 3 vergebene Projekte.
Unternehmens-PPAs treiben den Ausbau von Utility-Scale-Solarenergie voran
Hyperscale-Unternehmen schlossen in den Jahren 2024–2025 450 MW an Solar-PPAs ab, wobei Microsofts 72-MW-Lenalea-Vertrag einen Referenzwert unter EUR 60 pro MWh setzte.[2] Unabhängige Entwickler setzen nun bifaziale Module und einachsige Nachführsysteme ein, die die Erträge um über 12 % verbessern. Lightsource BP, BayWa r.e. und andere bereiten 320 MW für 2026–2027 vor, obwohl Einwände zur Flächennutzung die Planungsgenehmigungen weiterhin verlangsamen. Die Unternehmensbeschaffung verändert daher den Markt für erneuerbare Energien in der Republik Irland, indem sie eine Preislücke zwischen Hyperscale-Käufern und kleineren Abnehmern schafft, die noch auf RESS angewiesen sind.
Investitionen in ein wasserstofffähiges Übertragungsnetz
EirGrids EUR-1,2-Milliarden-Ausbauprogramm lenkt Kapital zur Verstärkung des Ost-West-Verbindungsleitungsnetzes und zum Bau wasserstofffähiger Umspannwerke. Prioritätskorridore in Leinster und Munster werden es der 7-GW-Offshore-Pipeline ermöglichen, sich nach 2028 ohne Abregelung anzuschließen, sobald die Anlagen in Betrieb gehen. Zwischenzeitlich mildern speichergekoppelte Hybridanlagen und Synchronkondensatoren Frequenzabweichungen. Die Übertragungsbereitschaft ist entscheidend für die Erschließung von Grünen-Wasserstoff-Hubs entlang der Südküste und die Versorgung von Rechenzentrumslasten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzüberlastung in südwestlichen und westlichen Küstenknoten | -2.4% | Munster und Connacht, Küstenlandkreise | Mittelfristig (2–4 Jahre) |
| Langsame Planungsgenehmigungsverfahren für Großprojekte | -1.8% | National, besonders ausgeprägt in ländlichen Landkreisen | Kurzfristig (≤ 2 Jahre) |
| Steigende Investitionskosten aufgrund lokaler Inhaltsanforderungen und Inflationsdruck | -1.5% | National, Offshore-Wind und schwimmende Plattformen am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Begrenzte Pumpspeicher- und Langzeitspeicheroptionen | -1.2% | National, kritisch für die Integration von Offshore-Wind in Leinster und Munster | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung in südwestlichen und westlichen Küstenknoten
Die Abregelung überstieg 2024 11 % der verfügbaren Windleistung, da 110-kV-Leitungen aus Munster Schwierigkeiten hatten, die Küstenproduktion abzuführen. Der Nord-Süd-Verbindungsleitung, die bis 2028 verzögert ist, lässt Entwickler auf lokale Batterien angewiesen, wie ESBs 100-MW-Standort Aghada, der überschüssige Erzeugung absorbiert, jedoch nur für Zwei-Stunden-Fenster. Das Kapital verlagert sich in Richtung Binnenstandorte oder zu schwimmenden Offshore-Projekten, die näher an Lastzentren positioniert sind.
Langsame Planungsgenehmigungsverfahren für Großprojekte
An Bord Pleanála verlängerte die durchschnittlichen Genehmigungsfristen für Projekte mit mehr als 50 MW im Jahr 2025 auf 22 Monate infolge umfangreicherer öffentlicher Konsultationen.[3] Der Zeitplan für Simply Blue Groups schwimmendes Windprojekt Emerald verschob sich um ein Jahr nach zusätzlichen Vogelzugstudien. Entwickler reichen nun vorab Umweltdaten und Gemeinschaftsnutzenpläne ein, was EUR 2–5 Millionen an Weichkosten hinzufügt und die Margen bei Grenzstandorten komprimiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Winddominanz trifft auf BioenergieaufschwungWindenergie erfasste 2025 66,2 % der installierten Kapazität, und Repowering-Projekte wie SSEs 105-MW-Galway-Ausbau steigerten die Onshore-Leistung ohne Flächenerweiterung.[4] Die Marktgröße für Onshore-Wind im Markt für erneuerbare Energien in der Republik Irland soll bis 2031 bei einer CAGR von 9,4 % 9,3 GW erreichen, während eine Pipeline von 4,2 GW Festgründungs- und 2,8 GW schwimmenden Offshore-Anlagen das Segment für ein jährliches Wachstum von 22,1 % positioniert. Die Bioenergie-Kapazität, verankert durch 18 neue Biogasanlagen, steigt mit einer CAGR von 90,4 %, was die Nachfrage nach steuerbarer Erzeugung widerspiegelt, die intermittente Wind- und Solarenergie ergänzt. Kleine Wasserkraft bleibt auf 240 MW begrenzt, obwohl ESBs 300-MW-Erweiterung von Turlough Hill den Langzeitspeicher bei Inbetriebnahme im Jahr 2030 verdoppeln würde.
Der unternehmensgetriebene Ausbau der Solarenergie umfasst insgesamt 720 MW installiert oder im Bau, und die Marktgröße für Solarenergie im Markt für erneuerbare Energien in der Republik Irland soll sich zwischen 2026 und 2031 verdoppeln. Meeresenergie behält Pilotstatus; DP Energys 5-MW-Wellenprojekt ist auf Unterstützung aus dem EU-Innovationsfonds angewiesen, um die Stromgestehungskosten bis zum Ende des Jahrzehnts unter EUR 150 pro MWh zu senken. Die Technologiediversifizierung verbreitert daher den Markt für erneuerbare Energien in der Republik Irland über seinen historischen Windschwerpunkt hinaus.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Versorgungsunternehmen führend, Wohnbereich beschleunigt sichVersorgungsunternehmen besaßen 2025 75 % der Kapazität, doch Privathaushalte holen auf, da Einspeisevergütungen im Rahmen des Mikroerzeugungsförderungsprogramms die Amortisationszeiten für Dachsolaranlagen auf unter neun Jahre verkürzen. Wohninstallationen verdoppelten sich 2024 auf 8.200, und das Segment soll bis 2031 eine CAGR von 25,4 % verzeichnen, angetrieben durch hohe Einzelhandelstarife von durchschnittlich EUR 0,32 pro kWh. Gewerbe- und Industrieakteure sichern Energiekosten durch hinter dem Zähler installierte Anlagen ab, wie Kerry Groups 12-MW-Solaranlage zeigt, die 18 % des Fabrikbedarfs deckt.
Versorgungsunternehmen schwenken auf Hybridanlagen um, die EirGrids Anforderungen an gesicherte Kapazität erfüllen. Energias 50-MW-Wind-plus-Batterie-Anlage Castlepook zeigt, wie die Kopplung von 20 MW Speicher die vorrangige Einspeisung sichert. Bis 2031 könnten Hybridkonfigurationen 12 % des Marktanteils für erneuerbare Energien in der Republik Irland tragen und die traditionelle Dominanz eigenständiger Windparks weiter verringern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Leinster, Munster und Connacht machen 92 % der prognostizierten Kapazitätszuwächse bis 2031 aus. Leinster bleibt aufgrund der Konzentration von Rechenzentren der größte Verbraucher, doch ein Anschlussmoratorium aus dem Jahr 2024 lenkt neue Projekte nach Munster um. Die Marktgröße für Munster im Markt für erneuerbare Energien in der Republik Irland soll bis 2031 auf der Grundlage einer 3,2-GW-Offshore-Pipeline und eines mit der Milchwirtschaft verbundenen Bioenergieausbaus 6 GW überschreiten.
Connacht beherbergt 1,2 GW betriebene Onshore-Windenergie, leidet jedoch unter 14 % Abregelung bis zur Fertigstellung der 400-kV-Nord-Süd-Verbindungsleitung im Jahr 2028. Grenzüberschreitende Verbindungen in Ulster ermöglichen Stromexporte nach Nordirland, obwohl doppelte Planungsregime die Projektgenehmigungen um bis zu neun Monate verlängern. Ausgebaute Häfen in Cork, Waterford und Shannon Foynes erfordern EUR 450 Millionen an Investitionen und stellen die Südküste in den Mittelpunkt der schwimmenden Offshore-Montage.
Rechenzentrumsentwickler installieren 420 MW an gekoppelten erneuerbaren Energien in Dublin, Meath und Kildare, doch Netzausbauten im Wert von EUR 800 Millionen werden erst 2028 betriebsbereit sein. Binnenlandkreise mit starken Windressourcen bleiben unterentwickelt, was bestätigt, dass die Übertragungsbereitschaft und nicht die Ressourcenqualität die nächste Welle des Marktes für erneuerbare Energien in der Republik Irland prägen wird.
Regulatorisches Umfeld
Irlands Ausbau der erneuerbaren Energien stützt sich auf das Renewable Electricity Support Scheme (RESS), im Rahmen dessen zwischen 2024 und 2025 in den Runden RESS 3-5 insgesamt 2,9 GW vergeben wurden, ergänzt durch schnellere Markteintrittsoptionen wie Unternehmens-PPAs. Auf Netzseite hat die Commission for Regulation of Utilities (CRU) die sechste Preisüberprüfung (PR6) vorangetrieben und Investitionen in das Stromnetz von bis zu 18,9 Milliarden EUR für den Zeitraum 2026-2030 genehmigt. Dies bringt die regulierten Ausgaben in Einklang mit den Anforderungen an die Integration erneuerbarer Energien und die Systemresilienz.
Die Regeln für Genehmigungen und Netzanschlüsse werden im Zuge der Umsetzung der EU-Richtlinie über erneuerbare Energien verschärft. Die European Union (Planning and Development) (Renewable Energy) Regulations 2025 (S.I. 274 of 2025) führten an RED III angepasste Maßnahmen ein, wie Zeitpläne für die Genehmigungserteilung und Verfahren zur Umweltprüfung. Das Änderungsinstrument von 2026 (S.I. 185 of 2026, unterzeichnet am 29. April 2026) passte anschließend die Beginntermine bestimmter Verfahren auf den 1. November 2026 an. Getrennt davon führte S.I. 161 of 2026 Maßnahmen ein, die darauf abzielen, Hürden für die Versorgung mit erneuerbarem Strom abzubauen, einschließlich Bestimmungen zu PPAs für erneuerbare Energien und zur Ermöglichung von Infrastruktur in den Bereichen Übertragung, Verteilung und Speicherung.
Wettbewerbslandschaft
Marktkonzentration
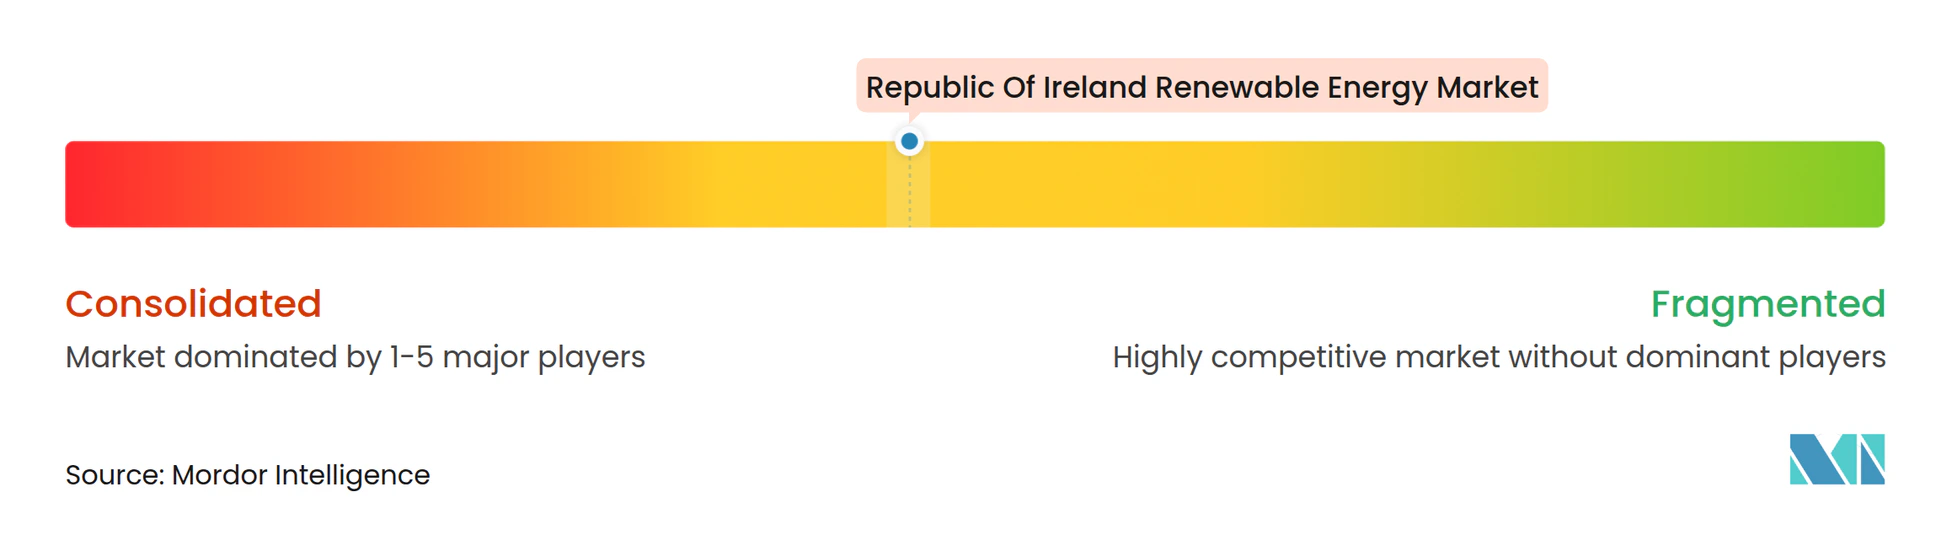
Die fünf größten Akteure – SSE Renewables, ESB, Energia, Ørsted und Mainstream Renewable Power – machen 58 % der installierten Kapazität aus, was eine moderate Konzentration widerspiegelt. Etablierte Unternehmen nutzen ihre Bilanzkraft, um RESS-Vergaben zu dominieren, während neue Marktteilnehmer Nischen wie schwimmende Offshore-Windenergie oder Wellenenergie anvisieren. Greencoat Renewables und Brookfield wachsen durch Anlagenkäufe, wobei Greencoats EUR-180-Millionen-Kauf von 120 MW im Jahr 2024 sein Portfolio auf 580 MW erweitert.
Technologische Fortschritte verändern die Kostenkurven: Vestas-V162-6,2-MW-Turbinen in SSEs Galway-Repowering liefern 22 % höhere Kapazitätsfaktoren als ältere Einheiten, und bifaziale Solarmodule an Lightsource BPs 85-MW-Standort Milltown steigern die Erträge um 14 %. Die Einhaltung von EirGrids DS3-Netzunterstützungsregeln begünstigt Projekte, die Synchronkondensatoren oder netzbildende Wechselrichter integrieren, was technisch versierte Entwickler bevorzugt.
Hybridprojekte, die abgeregelte Leistung über Batterien oder Wasserstoffelektrolyse monetarisieren, veranschaulichen die strategische Diversifizierung: Energias Castlepook und Ørsted's Clogher-Head-Elektrolyseur zeigen beispielhaft, wie Entwickler überschüssige Energie in neue Einnahmequellen umwandeln. Mit der Reifung von schwimmender Offshore-Windenergie, Agrivoltaik und Wasserstoff-Hubs ist die Wettbewerbsintensität im Markt für erneuerbare Energien in der Republik Irland auf dem Vormarsch.
Branchenführer für erneuerbare Energien in der Republik Irland
-
ESB Generation & Trading
-
SSE Renewables
-
Statkraft Ireland Ltd
-
Energia Group
-
Greencoat Renewables plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für erneuerbare Energien in der Republik Irland Unternehmen in diesem Bericht
- Statkraft Ireland Ltd
- Electricité de France SA (EDF Renewables)
- RES Group UK & Ireland Ltd
- Mainstream Renewable Power Ltd
- Ørsted A/S
- Energia Group
- SSE Renewables (SSE plc)
- ESB Generation & Trading
- Bord Gáis Energy (Centrica plc)
- Greencoat Renewables plc
- Brookfield Renewable Partners L.P.
- ABO Wind AG
- Vestas Wind Systems A/S
- Simply Blue Group
- Lightsource BP Renewables
- BayWa r.e. Ireland Ltd
- NTR plc
- DP Energy Ireland Ltd
- Neoen S.A.
- Galetech Energy Developments
Lesen Sie die Analyse der Markt für erneuerbare Energien in der Republik Irland-Unternehmen
Marktchancen und Zukunftsaussichten
Die Umsetzung von Netz- und Ermöglichungsinfrastruktur erscheint angesichts der dokumentierten Engpässe und Abregelungsprobleme an Küstenknoten als die klarste Möglichkeit, zusätzliche Kapazitäten an erneuerbaren Energien von der Projektpipeline in den Betrieb zu überführen. Irland hat außerdem wichtige Signale für Netzinvestitionen über den National Development Plan 2026-2030 formalisiert, einschließlich 3,5 Milliarden EUR für die Stromnetzinfrastruktur (1,5 Milliarden EUR für ESB Networks und 2,0 Milliarden EUR für EirGrid). Der PR6-Rahmen der CRU untermauert ein umfassenderes Investitionsvolumen für 2026-2030 (bis zu 18,9 Milliarden EUR) für das Stromnetz. Zusammen schaffen diese Programme kurzfristige Chancen für Entwickler und OEMs im Bereich netzbildender Wechselrichter, Synchronkompensatoren und speichergestützter Hybridisierung, die Abregelungs- und Anschlussbeschränkungen adressieren.
Offshore-Wind und von Unternehmen geführte Solarbeschaffung eröffnen weiterhin skalierbare Marktzugänge, während regulatorische und planungsrechtliche Reformen die Durchlaufzeiten verkürzen sollen. Die Offshore-Chance wird durch staatliche Maßnahmen wie das Budget 2026 unterstützt, das 8 Millionen EUR für ein Programm zur Standortvermessung im Offshore-Bereich bereitstellt, um zukünftige ORESS-Auktionen risikoärmer zu machen, zusammen mit dem umfassenderen politischen Rahmen für Offshore-Erneuerbare und einer planungsgeleiteten maritimen Raumplanung. Die Unternehmensbeschaffung bleibt ein sichtbarer kommerzieller Treiber, darunter 450 MW an in 2024-2025 abgeschlossenen Solar-PPAs und ein hyperskalierter Referenzwert, gesetzt durch Microsofts 72-MW-Lenalea-Solar-PPA bei unter 60 EUR pro MWh. Dies unterstützt die anhaltende Nachfrage nach Solaranlagen im Versorgungsmaßstab und ko-lokalisierten Speichern, sofern der Netzzugang gesichert werden kann. Marktteilnehmer verfügen zudem über einen klareren gesetzgeberischen Weg für alternative Anschlussmodelle durch die Private-Wires-Politik sowie die Zustimmung der Regierung zur Ausarbeitung des Private Wires Bill (2026), das private Investitionswege für Erzeugungs- und Speicherinfrastruktur für große Energieverbraucher zum Ziel hat.
Neueste Industrielle Entwicklungen in Markt für erneuerbare Energien in der Republik Irland
- Juli 2026: Energy Dome gab einen kommerziellen Vertrag mit Google zum Bau eines 23-MW/200-MWh-Kohlenstoff-Batterieprojekts in Irland bekannt. Das Unternehmen erklärte, das Projekt habe sich Land, eine Baugenehmigung und einen 10-jährigen Kapazitätsvertrag von EirGrid gesichert, was den Investitionsfall für Langzeitspeicher stärkt, die variable erneuerbare Energien stabilisieren und die Exposition gegenüber Abregelungen verringern können.
- November 2025: ESB und Orsted gaben bekannt, dass ihr Gemeinschaftsunternehmen in einer Offshore-Wind-Auktion vorläufige Rechte zur Entwicklung des 900-MW-Offshore-Windstandorts Tonn Nua vor der Küste von County Waterford gewonnen hat. Der Zuschlag bringt ein großmaßstäbliches Offshore-Projekt in der Entwicklungspipeline voran und signalisiert weiterhin ein wettbewerbsfähiges Interesse an irischer Offshore-Windenergie trotz Kosten- und Genehmigungskomplexität.
- Oktober 2025: SSE Renewables schloss den 101-MW-Windpark Yellow River in Rhode, County Offaly, fertig und nahm ihn in Betrieb. Die Inbetriebnahme erweiterte die operative Onshore-Windbasis von SSE Renewables in Irland und fügte zusätzliche Erzeugung in einem Markt hinzu, in dem Repowering und Neubauprojekte im Onshore-Bereich weiterhin zentral für kurzfristige Kapazitätszuwächse sind.
Markt für erneuerbare Energien in der Republik Irland Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In dieser Studie wird der Markt als die in der Republik Irland installierte Kapazität zur Erzeugung erneuerbarer Elektrizität definiert, gemessen in Gigawatt über die wichtigsten erneuerbaren Technologien, die an das Netz angeschlossen sind oder im Rahmen nationaler Programme offiziell anerkannt werden.
Ausschlüsse aus dem Geltungsbereich: Nicht registrierte Mikroerzeugungsanlagen, die nicht in der nationalen Statistik erfasst werden, sowie Einnahmen aus dem Handel mit erneuerbaren Energiezertifikaten und der Energiegewinnung aus Abfallverbrennung sind nicht Gegenstand dieser Studie.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (Photovoltaik und Solarthermie)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein-, Groß- und Pumpspeicherkraftwerke)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten- und Wellenenergie)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
Datenquellen, Marktgröße und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Basisdatenreihen für installierte Kapazität, Zubau und Stilllegungen nach Technologie aufzubauen und diese anschließend mit nationalen Zielvorgaben und Netzgegebenheiten abzugleichen. Dabei stützten wir uns auf öffentliche Quellen wie SEAI-Statistiken und Energiebilanzen, EirGrid-Veröffentlichungen zu Netzanschlüssen und Netzentwicklung, regulatorische Aktualisierungen der CRU sowie Eurostat-Datensätze zu Strom und erneuerbaren Energien.
Darüber hinaus wurden politische und Ausschreibungssignale anhand von Regierungsmitteilungen zu Auktionen und Förderregelungen geprüft und mit Entwicklerankündigungen, Planungsunterlagen und Unternehmenseinreichungen abgeglichen, soweit verfügbar. Für spezifische Klärungen wurden auch kostenpflichtige Abonnements herangezogen, die bei Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie der Verfolgung von Ausschreibungen und Verträgen unterstützen und die Überprüfung von Zeitplänen und Inbetriebnahmemustern ermöglichten. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; es wurden viele weitere öffentliche Referenzen gesichtet, um Datenpunkte zu erheben, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Wir führen Interviews und Umfragen mit irischen Projektentwicklern, Versorgungsunternehmen, Gerätelieferanten, Netzspezialisten, Regulierungsbehörden und Energieabnehmern durch. Die Befragten helfen dabei, Inbetriebnahmedaten, Auktionspreise, Netzanschlussverzögerungen, Auslastung und Projektannahmen zu klären, die aus den öffentlichen Daten Irlands nicht vollständig hervorgehen.
Verteilung der Befragten im Rahmen der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 25 % | Vorstandsmitglieder (CXOs): 20 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 50 % |
Marktgröße und Prognose
Die Marktgröße wurde mithilfe einer Top-down-Rekonstruktion auf Basis technologiespezifischer Aufzeichnungen zur installierten Kapazität und geplanter Zubauvorhaben ermittelt und anschließend in eine konsistente Jahresreihe für das Land umgewandelt. Die Gesamtwerte wurden durch selektive Bottom-up-Prüfungen bestätigt, darunter Stichproben aus Projektpipelines, typische Inbetriebnahmepläne und Kanalprüfungen zum Zeitpunkt der Gerätelieferung, soweit dies vertretbar verifiziert werden konnte.
Zu den wesentlichen Eingangsgrößen des Modells zählen jährliche Kapazitätszubauten und -stilllegungen, Signale zur Netzanschlusswarteschlange und zu Netzengpässen, Auktionszuschlagsvolumina und Lieferzeitpläne, typische Kapazitätsfaktoren nach Technologie sowie politische Zielvorgaben, die das Ausbaustempo beeinflussen. Da das Timing im Bereich der erneuerbaren Energien eine besonders wichtige Rolle spielt, berücksichtigt das Modell auch Bauvorlaufzeiten, Repowering-Zyklen für ältere Anlagen sowie die Aufteilung zwischen Versorgungsmaßstab und akkreditierter hinter dem Zähler liegender Kapazität, sofern diese in der nationalen Statistik ausgewiesen wird.
Die Prognose basiert auf einer Szenarioanalyse, die durch Trendglättung der historischen Reihe unterstützt wird, wobei die Szenarien an Auktionsrhythmus, Netzbereitschaft und erwarteten Projektfertigstellungsquoten ausgerichtet sind, die von den Interviewpartnern erörtert wurden. Wo Projektdetails unvollständig waren, wurden Lücken durch Anwendung konservativer Fertigstellungsquoten auf die sichtbare Pipeline geschlossen und der Ausblick anschließend neu ausbalanciert, um realistischen Netz- und politischen Rahmenbedingungen zu entsprechen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, sodass die endgültigen Zahlen nicht von einem einzigen Datensatz abhängen. Die Ergebnisse werden mit unabhängigen Signalen verglichen, wie nationalen Berichten zur installierten Kapazität, Auktionszuschlagslisten, Netzanschlussaktualisierungen und beobachteten Jahreszubaumustern; Abweichungen werden vor der Freigabe geprüft.
Bei einer großen Abweichung werden die Annahmen hinter Inbetriebnahmetiming, Stilllegungen oder Technologieumfang erneut überprüft, und bei Bedarf werden die zuständigen Experten erneut kontaktiert, um zu bestätigen, was sich geändert hat. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn eine wesentliche politische Änderung, ein Auktionsergebnis oder ein Netzentwicklungsereignis die Prognose voraussichtlich beeinflussen wird; ein abschließender Durchgang vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Schätzung des Marktes für erneuerbare Energien in der Republik Irland von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für erneuerbare Energien in Irland stimmen häufig nicht überein, da verschiedene Teams unterschiedliche Variablen messen und ihre Annahmen zu unterschiedlichen Zeitpunkten aktualisieren. Einige Quellen berichten die installierte Kapazität in GW, während andere den Sektor in Umsatz umrechnen, indem sie Gerätepreise, Projektkosten oder breitere Ausgaben für den Energieübergang verwenden, was die Werte verschieben kann, selbst wenn der physische Ausbau ähnlich ist.
In diesem Bericht wird der Aktualisierungszeitpunkt als Größenvariable behandelt, da Inbetriebnahmeänderungen gegen Jahresende, Wechselkurs-Momentaufnahmen und angenommene Preise pro MW das Ergebnis verschieben können, selbst wenn die physische Kapazität gleich bleibt. Diese auf Aktualisierungen ausgerichtete Disziplin ist auch der Grund, warum die GW-basierte Reihe unter den von Mordor Intelligence angewandten Prüfungen stabil bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,93 GW (2025) | |
| Regionales Beratungsunternehmen A | 3,90 Milliarden USD (2023) | Bewertet den Markt in USD-Umsatzbegriffen und verwendet das Basisjahr 2023, sodass die Ergebnisse von Investitionskosten- und Preisannahmen abhängen statt von der installierten Kapazität; der Aktualisierungszeitpunkt kann späte Inbetriebnahmeänderungen nicht erfassen. |
| Branchenpublikation B | 14,90 Milliarden USD (2023) | Verwendet einen breiteren Wertrahmen mit längerem Zeithorizont und anderen Basisjahreseinstellungen, was Technologieumfang und Währungstiming vermischen kann und dadurch die Zahlen gegenüber einer kapazitätsverfolgenden Abgrenzung aufbläht. |
Die Tabelle zeigt hauptsächlich eine Einheiten- und Umfangsdiskrepanz, da die GW-basierte Schätzung den physischen Ausbau verfolgt, während die beiden anderen Zahlen monetarisierte Interpretationen darstellen, die an Preisgestaltung und Modellierungsentscheidungen gebunden sind. Wenn der Umfang konsistent gehalten und der Aktualisierungsrhythmus auf Inbetriebnahme- und politische Ereignisse abgestimmt wird, verengt sich die Spanne und die Markteinschätzung lässt sich von Jahr zu Jahr leichter replizieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für erneuerbare Energien in der Republik Irland im Jahr 2026?
Die installierte Kapazität erreicht 2026 9,12 GW und soll sich bis 2031 auf 18,75 GW verdoppeln.
Welche Technologie führt die neuen Kapazitätszuwächse im Zeitraum 2026–2031 an?
Offshore-Wind verankert das Wachstum mit einer 7-GW-Pipeline, unterstützt durch Festgründungs- und schwimmende Projekte, die für 2028–2031 geplant sind.
Welches Förderungsprogramm liegt den meisten neuen Projekten zugrunde?
Das Förderprogramm für erneuerbare Elektrizität (RESS) vergab in den Auktionen 3–5 in den Jahren 2024–2025 2,9 GW und bietet den Gewinnern 15-jährige Festpreisverträge.
Warum sind Unternehmens-PPAs in Irland wichtig?
Hyperscale-Käufer unterzeichneten in den Jahren 2024–2025 450 MW an Solar-PPAs und setzten Preisreferenzwerte unterhalb der RESS-Niveaus, was die Wirtschaftlichkeit von unabhängiger Solarenergie beschleunigt.
Was ist die wichtigste Netzherausforderung für Entwickler?
Überlastung in südwestlichen und westlichen Küstenknoten verursacht eine Abregelung von über 11 % der Windleistung, bis wichtige Übertragungsausbauten bis 2028 abgeschlossen sind.
Wie schnell wächst die Solarenergie im Wohnbereich?
Die Lieferungen verdoppelten sich 2024, und die Kapazität von Dachsolaranlagen im Wohnbereich soll bis 2031 im Rahmen des Mikroerzeugungsförderungsprogramms mit einer CAGR von 25,4 % wachsen.