
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
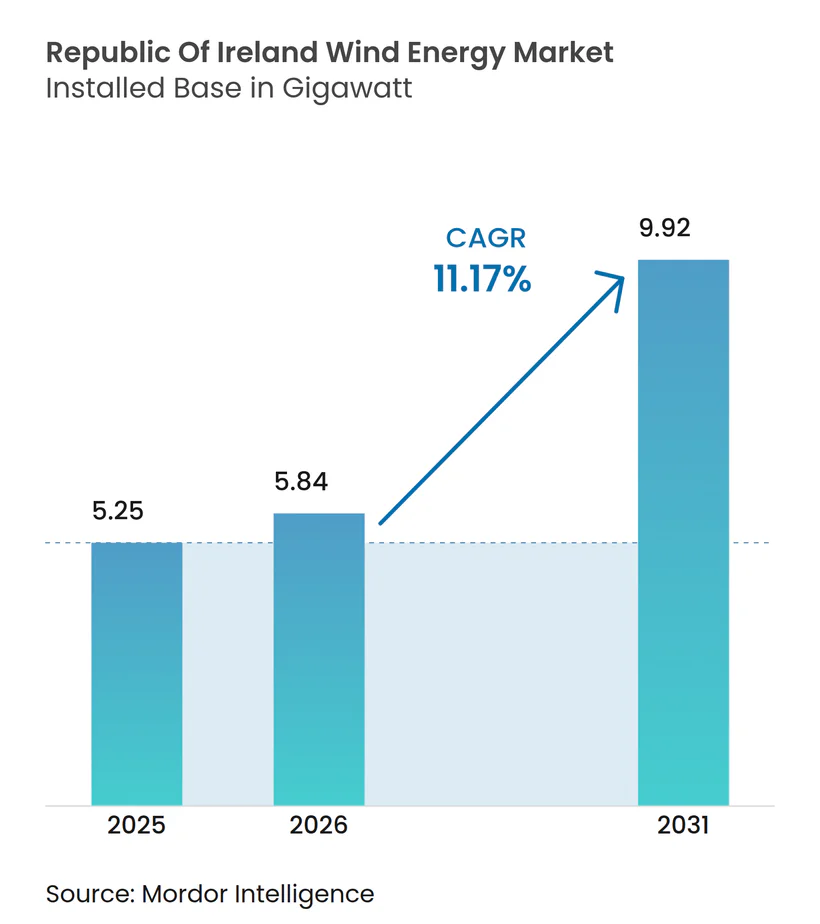
| Marktgröße im Basisjahr (2025) | 5.25 Gigawatt |
| Marktvolumen (2026) | 5.84 Gigawatt |
| Marktvolumen (2031) | 9.92 Gigawatt |
| Wachstumsrate (2026 - 2031) | 11.17 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Australien
- Belgien
- Brasilien
- Chile
- China
- Dänemark
- Deutschland
- Ecuador
- Frankreich
- Griechenland
- Indien
- Iran
- Italien
- Japan
- Kanada
- Mexiko
- Neuseeland
- Niederlande
- Norwegen
- Pakistan
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Schweden
- Spanien
- Südafrika
- Südkorea
- Taiwan
- Thailand
- Vereinigte Staaten
- Vereinigtes Königreich
Analyse des Windenergiemarkts der Republik Irland durch Mordor Intelligence
Die Marktgröße des Windenergiemarkts der Republik Irland wird im Jahr 2026 auf 5,84 Gigawatt geschätzt, ausgehend vom Wert von 5,25 Gigawatt im Jahr 2025, mit Prognosen für 2031 von 9,92 Gigawatt, was einem Wachstum von 11,17 % CAGR über den Zeitraum 2026-2031 entspricht.
Dieses Wachstum basiert auf einem gesetzlich verankerten Ziel, das bis 2030 einen Anteil von 80 % erneuerbaren Stroms vorschreibt, einem Offshore-Investitionsrahmen von 100 Milliarden EUR nach 2030 sowie EirGrids 1-Milliarden-EUR-Beschaffungsplan für Offshore-Netzinfrastruktur. Onshore-Projekte dominieren die Installationen im Jahr 2025 noch immer, doch die Pipeline aus Festgründungs- und schwimmenden Offshore-Projekten signalisiert eine entscheidende strukturelle Verlagerung hin zu Meereskapazitäten im Multi-Gigawatt-Bereich. Größere Turbinen über 6 MW, Dienste zur synthetischen Trägheit und KI-gestützte Standortanalysen verbessern die Kapazitätsfaktoren und senken die Gestehungskosten, was Windenergie zur bevorzugten Alternative zu importiertem Erdgas macht. Unternehmens-Stromabnahmeverträge (PPA), Grüner-Wasserstoff-Vorhaben und Gemeinschaftseigentumsmodelle weiten Nachfrage und Kapitalzugang aus und positionieren den irischen Windenergiemarkt für Exportkapazitäten innerhalb eines sich rasch ausdehnenden europäischen Stromnetzes.
Wichtigste Erkenntnisse des Berichts
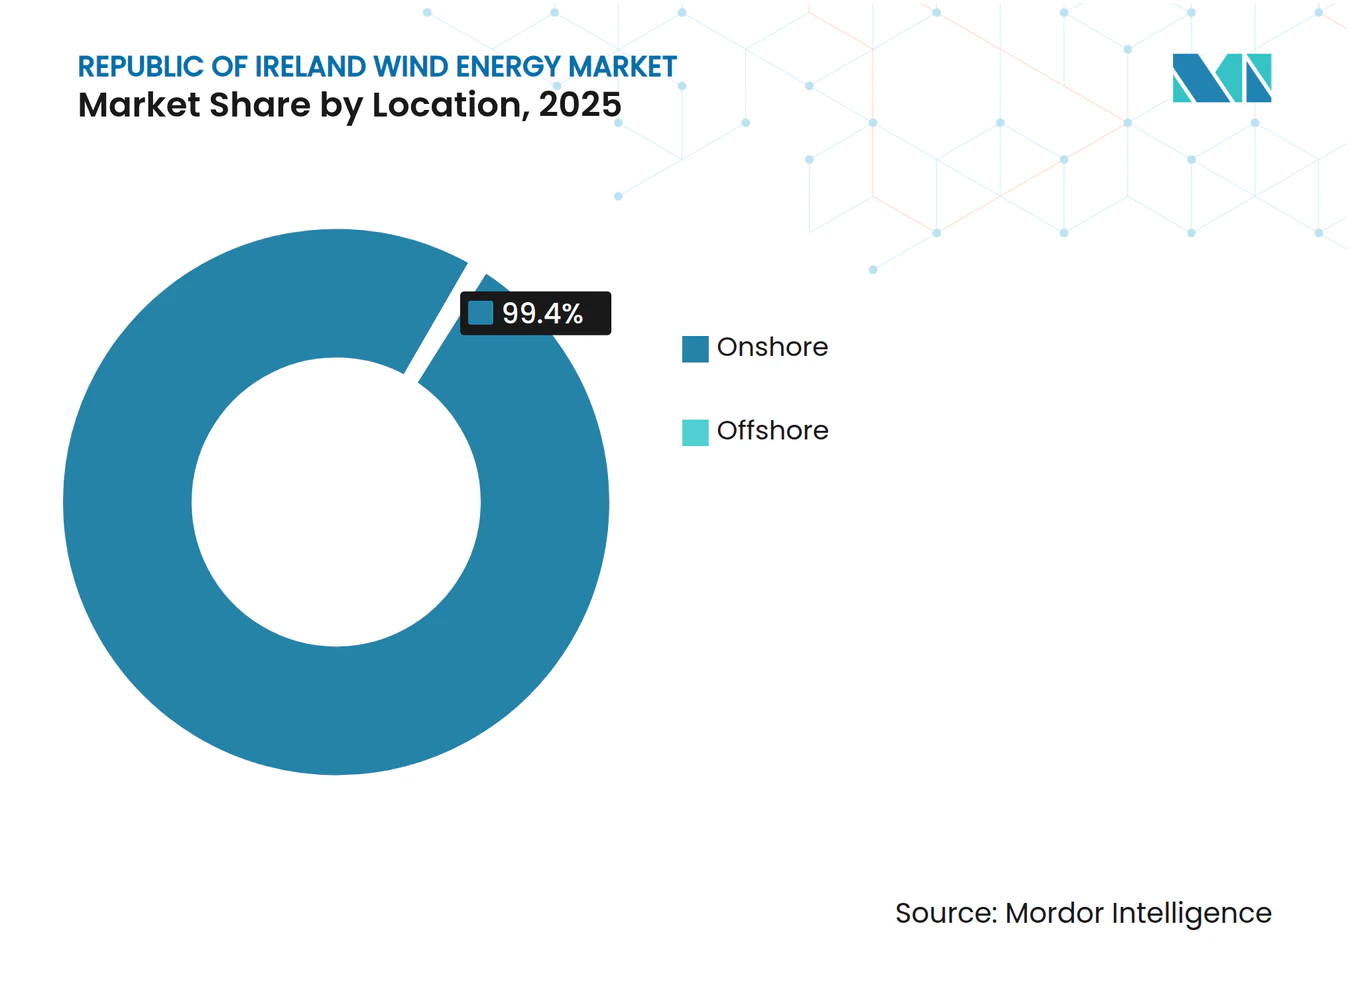
- Nach Standort entfielen im Jahr 2025 99,40 % des irischen Windenergiemarkts auf Onshore-Installationen, während die Offshore-Kapazität bis 2031 voraussichtlich mit einer CAGR von 103,8 % wächst.
- Nach Turbinenkapazität entfielen Systeme über 6 MW im Jahr 2025 auf 62,05 % der Marktgröße des irischen Windenergiemarkts und werden im Prognosezeitraum voraussichtlich mit einer CAGR von 12,27 % wachsen.
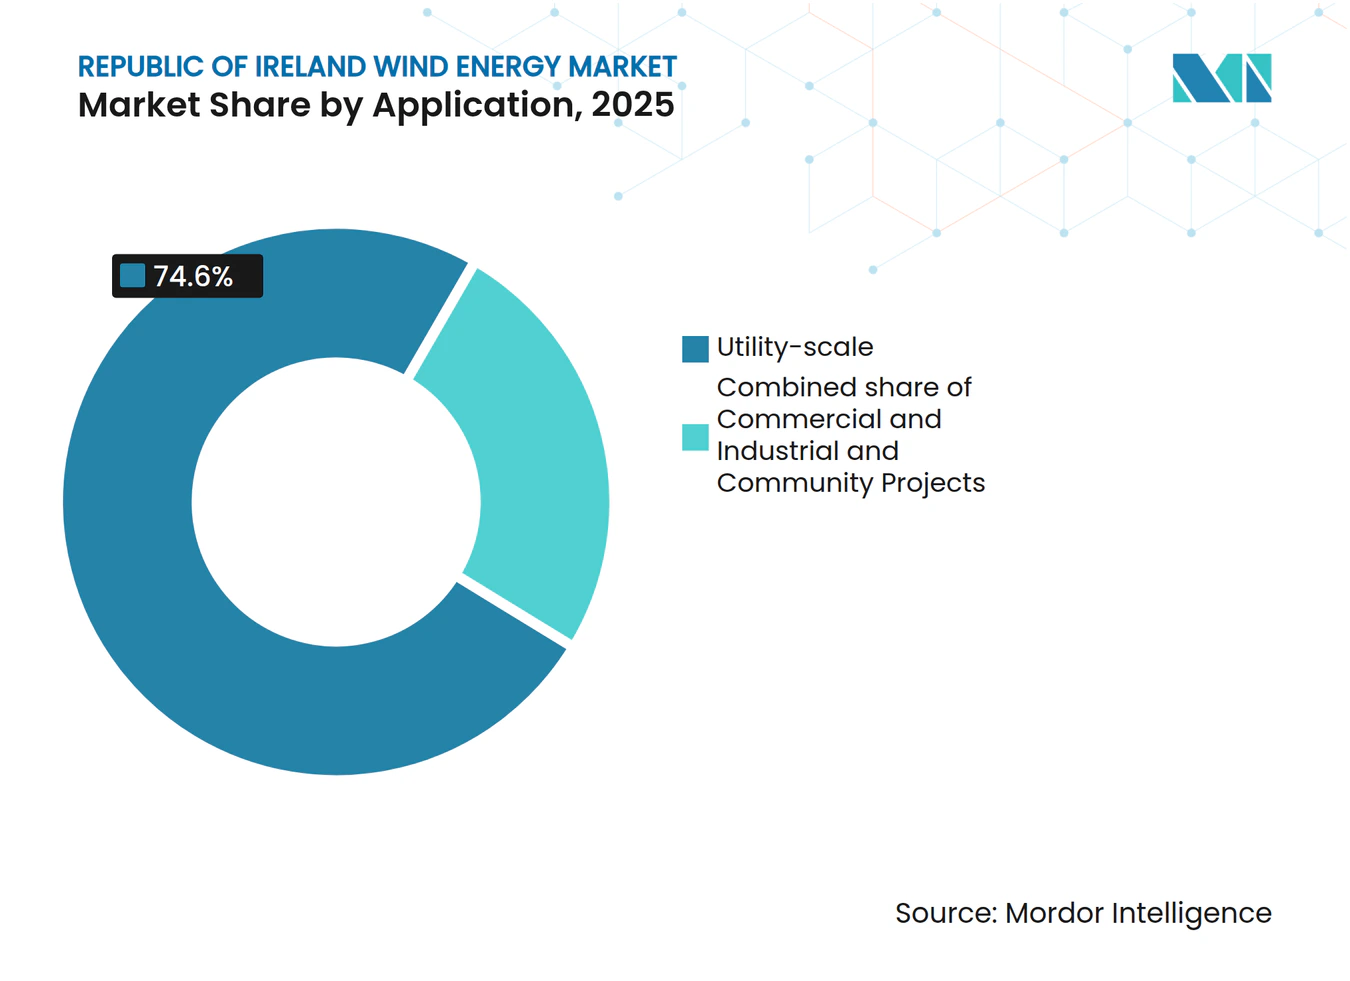
- Nach Anwendung hielten Versorgungsmaßstab-Anlagen im Jahr 2025 74,60 % der installierten Megawatt, während Gemeinschaftsprojekte das stärkste Wachstum verzeichnen und bis 2031 eine CAGR von 12,9 % aufweisen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im Windenergiemarkt der Republik Irland
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Schnelle Kostensenkungen bei der Onshore-Turbinentechnologie | +2.1% | National, mit stärkerem Einfluss in westlichen Küstenregionen | Mittelfristig (2-4 Jahre) |
| Irlands gesetzlich vorgeschriebenes Ziel von 80 % erneuerbarem Strom bis 2030 | +3.4% | National | Kurzfristig (≤ 2 Jahre) |
| Wachsende unternehmensbasierte Stromabnahmeverträge (PPA) und Nachfrage nach grünem Wasserstoff | +1.8% | National, konzentriert in Industriekorridoren | Langfristig (≥ 4 Jahre) |
| Lokalisierung der Seltene-Erden-Magnet-Versorgungskette (irisch-europäische Gemeinschaftsunternehmenspläne) | +0.9% | National, mit Vorteilen der europäischen Lieferkette | Langfristig (≥ 4 Jahre) |
| Netzdiensterlöse aus der Bereitstellung synthetischer Trägheit | +1.2% | Nationale Netzintegrationspunkte | Mittelfristig (2-4 Jahre) |
| KI-optimierte Standortwahl zur Steigerung der Kapazitätsfaktoren | +1.6% | National, insbesondere in Gebieten mit komplexem Gelände | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Kostensenkungen bei der Onshore-Turbinentechnologie
Wettbewerbsfähige Preise bringen Onshore-Windenergie nun auf 50-60 EUR pro MWh, unterhalb der Benchmark für fossile Brennstoffe, dank durchschnittlicher Turbinenleistungen von 5.500 kW und Rotordurchmessern von über 180 m.[1] Größere Nabenhöhen und verlängerte Planungslaufzeiten von bis zu 30 Jahren könnten die Gestehungskosten halbieren, insbesondere in den westlichen Grafschaften, wo Windgeschwindigkeiten 7 m/s überschreiten. Diese wirtschaftlichen Rahmenbedingungen stärken den irischen Windenergiemarkt als das wichtigste inländische Substitut für die gasbefeuerte Stromerzeugung des Landes.
Irlands gesetzlich vorgeschriebenes Ziel von 80 % erneuerbarem Strom bis 2030
Der Klimaschutzaktionsplan zielt darauf ab, bis 2030 5 GW Offshore- und 9 GW Onshore-Windenergie zu erreichen, was das Auktionsvolumen im Rahmen des Fördersystems für erneuerbare Elektrizität antreibt und den Mindestanteil fossiler Brennstoffe an der Einspeisung von fünf auf vier Einheiten im Netz reduziert.[2] Verbindliche politische Planungssicherheit beschleunigt Investitionsentscheidungen und senkt die gewichteten durchschnittlichen Kapitalkosten im gesamten irischen Windenergiemarkt.
Wachsende unternehmensbasierte Stromabnahmeverträge (PPA) und Nachfrage nach grünem Wasserstoff
Rechenzentren, die mehr als 21 % des irischen Stroms verbrauchen, schließen langfristige Stromabnahmeverträge (PPA) ab, um eine erneuerbare Versorgung zu sichern. ESB und dCarbonX streben die Sicherung von 11 TWh Offshore-Wasserstoffspeicherkapazität an, was neue Erlösquellen für Überschussproduktion erschließt und die Einnahmen für Windenergieentwickler stabilisiert. Dieses Modell mit mehreren Abnehmern verbreitert die Kundenbasis des irischen Windenergiemarkts.
KI-optimierte Standortwahl zur Steigerung der Kapazitätsfaktoren
Maschinelle Lernwerkzeuge kombinieren mesoskalige Wetterdaten mit hochauflösenden Geländeeingaben, um die Turbinenplatzierung zu verfeinern, die jährliche Energieerzeugung zu steigern und die Betriebs- und Wartungskosten in Pilotprojekten um 13,41 % zu senken.[3] Verbesserte Prognosegenauigkeit hebt zudem die Grenzen für die nichtsynchrone Einspeisung an und ermöglicht höhere momentane Windanteile im nationalen Stromnetz.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Engpässe bei Baugenehmigungen und gerichtliche Überprüfungen | -1.9% | National, mit stärkerem Einfluss in dicht besiedelten Landkreisen | Kurzfristig (≤ 2 Jahre) |
| Steigende Netzanschlussgebühren im Rahmen des PR5-Tarifregimes | -1.3% | Anschlusspunkte des nationalen Übertragungsnetzes | Mittelfristig (2-4 Jahre) |
| Lücken in der Hafeninfrastruktur für die Offshore-Lieferkette | -1.1% | Küstenregionen, insbesondere die Häfen Cork und Dublin | Mittelfristig (2-4 Jahre) |
| Begrenzte inländische Kapazität für das Blatt-Recycling | -0.7% | National, mit Konzentration in westlichen Windparkregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei Baugenehmigungen und gerichtliche Überprüfungen
Im dritten Quartal 2024 erhielt nur ein Windpark eine Genehmigung, während 31 Fälle auf eine Entscheidung warteten, was zu einem Rückstand führte, der 18 % der bis 2030 erforderlichen Kapazität entspricht. Rechtsmittel, windkraftfeindliche Raumordnungspläne und Ressourcenengpässe bei der Behörde An Bord Pleanála verlängern die Zeitpläne trotz eines Gesetzes aus dem Jahr 2024, das gesetzliche Fristen einführt.
Steigende Netzanschlussgebühren im Rahmen des PR5-Tarifregimes
EirGrid refinanziert einen Rekord-Netzinvestition über höhere Übertragungsnutzungsgebühren (Transmission Use-of-System), die die Vorlaufkosten für neue Erzeuger erhöhen und die Projekterträge schmälern, insbesondere für kleinere Entwickler. Überhöhte Gebühren riskieren eine Konsolidierung des irischen Windenergiemarkts rund um große Versorgungsunternehmen, die in der Lage sind, Tarifschocks aufzufangen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Standort: Offshore-Dynamik wächst, während Onshore dominierend bleibt
Onshore-Projekte lieferten im Jahr 2025 99,40 % der installierten Kapazität und stützen weiterhin die kurzfristigen Zubauvorhaben, da sie auf ausgereifte Lieferketten und geringere Kapitalaufwendungen zurückgreifen. Die westlichen und südwestlichen Grafschaften verzeichnen durchschnittliche Windgeschwindigkeiten von über 8 m/s, was Kapazitätsfaktoren aufrechthält, die die Marktgröße des irischen Windenergiemarkts an Landstandorten robust halten. Jedoch begrenzen die Einschränkungen bei der Landverfügbarkeit und wachsender Widerstand aus der Bevölkerung das künftige Onshore-Wachstum. Offshore-Windenergie definiert nun die steilste Wachstumskurve und expandiert bis 2031 mit einer CAGR von 103,8 %, da 66 Projekte mit insgesamt 70,28 GW die Planungswarteschlange durchlaufen. Festgründungs-Arrays wie Codling Wind Park und Arklow Bank Phase 2 zielen auf Kapazitätsfaktoren von über 50 %, und schwimmende Technologie verspricht, tiefere Atlantikressourcen zu erschließen. Netzfähige Häfen und spezifischer Schiffszugang werden das Tempo bestimmen, in dem Offshore-Windenergie den irischen Windenergiemarktanteil im Prognosezeitraum neu gestalten kann.


Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtserwerb verfügbar
Nach Turbinenkapazität: Plattformen über 6 MW rücken in den Mittelpunkt
Systeme über 6 MW machten im Jahr 2025 62,05 % der Installationen aus und wuchsen mit einer CAGR von 12,27 %, da Entwickler größere Nabenhöhen und längere Rotorblätter bevorzugen, die einen überlegenen Ertrag pro Fundament liefern. Lieferketteneffizienzen beschleunigen die Kostensenkung, was die nivellierten Energiekosten verringert und die Marktgröße des irischen Windenergiemarkts in diesem Segment steigert. Mittelgroße Turbinen im Bereich 3-6 MW behalten ihre Rolle dort, wo Netzengpässe oder landschaftliche Faktoren den Einsatz größerer Anlagen einschränken, ihr Anteil sinkt jedoch stetig. Anlagen unter 3 MW dienen zunehmend dezentralen und Gemeinschaftsprojekten, die kleinere Flächenansprüche oder vereinfachte Logistik erfordern. Die Planungsrichtlinien, zuletzt 2006 aktualisiert, müssen überarbeitet werden, um dem Höhen- und Rotorflächen-Profil moderner Turbinen Rechnung zu tragen.
Nach Anwendung: Gemeinschaftswachstum fordert die Dominanz der Versorger heraus
Anlagen im Versorgungsmaßstab hielten im Jahr 2025 74,60 % der betriebenen Megawatt, wobei integrierte Entwickler wie ESB, SSE Renewables und Energia Group eine Schlüsselrolle spielen. Diese Akteure nutzen ihre Bilanzkraft und Auktionskompetenz, um langfristige Verträge zu sichern, die den irischen Windenergiemarkt stützen. Gemeinschaftsprojekte, die nun mit einer CAGR von 12,9 % wachsen, erhalten bevorzugte Quoten im Rahmen des Fördersystems für erneuerbare Elektrizität (RESS) sowie lokale Investitionsanreize, die Bürger zu Miteigentümern machen und gleichzeitig den Widerstand gegen Standorte verringern. Gewerbliche und industrielle Abnehmer nehmen eine mittlere Ebene ein, in der standortnahe oder standorteigene Anlagen Nachhaltigkeitspflichten im Rahmen von Unternehmens-Stromabnahmeverträgen erfüllen.

Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtserwerb verfügbar
Geografische Analyse
Die meisten aktuellen Anlagen konzentrieren sich entlang des Atlantikrands in Galway, Mayo und Kerry, wo Windgeschwindigkeiten von über 8 m/s hohe Kapazitätsfaktoren ermöglichen und eine geringere Bevölkerungsdichte die Genehmigungserteilung erleichtert. Cork entwickelt sich zum nationalen Offshore-Drehkreuz nach einem Hafenumbau im Wert von 88,5 Millionen EUR, der Turbinenmontagevorgänge und Schwerlasthebungen bedienen wird. Die südlichen Gewässer bilden das Meeresschutzgebiet der Südküste (South Coast Designated Maritime Area), das vier Zonen beherbergt, die bis 2030 in Betrieb genommen werden sollen. Die Entwicklung an der Ostküste nutzt die Nähe zu den großen Nachfragezentren rund um Dublin, steht jedoch vor strengeren Raumordnungsvorschriften und Prüfungen der visuellen Beeinträchtigung. Die Projekte Codling und Arklow profitieren von bestehenden Netzknoten, müssen jedoch stark befahrene Schifffahrtsrouten und empfindliche ökologische Bereiche bewältigen. Die Mittellands- und Nordgrafschaften verfügen über latentes Onshore-Potenzial, das mit der Erweiterung der Netzkapazitätskorridore durch Netzausbauten erschlossen wird. Eine langfristige Strategie richtet den Blick auf die Keltische See, wo schwimmende Turbinen die erschließbaren Ressourcenflächen verdoppeln und den irischen Windenergiemarkt in den frühen 2030er Jahren in einen Nettoexporteur verwandeln könnten.
Regulatorisches Umfeld
Der Windkraftausbau Irlands wird durch verbindliche Dekarbonisierungspolitik sowie ein Planungs- und Netzregime geprägt, das sich weiterhin an EU-Ansätze anlehnt. Der Climate Action Plan 2025 legt den Weg zu 80 % erneuerbarem Strom bis 2030 sowie damit verbundene Windziele fest, während der Offshore Renewable Energy Future Framework (Mai 2024) einen planbasierten Weg für die Offshore-Entwicklung durch ausgewiesene Meeresgebiete und auktionsgestützte Förderung vorgibt. Auch Planung und Genehmigung wurden im Zuge der RED-III-Umsetzung aktualisiert, darunter das Rundschreiben CEPP 1/2026 des Office of the Planning Regulator (Januar 2026) sowie die European Union (Planning and Development) (Renewable Energy) Regulations 2025 (S.I. Nr. 274 von 2025), die darauf abzielen, Planungsentscheidungen für erneuerbare Energien zu standardisieren und zu beschleunigen.
Die Aufsicht über Netzanschluss und Offshore-Übertragung liegt bei der Commission for Regulation of Utilities (CRU) und EirGrid, wobei der nächste Investitionszyklus durch PR6 gerahmt wird. Im Mai 2026 beschrieb die CRU PR6 als Ermöglichung von bis zu 18,9 Milliarden EUR an Netzinvestitionen für 2026-2030, wobei der Fokus sowohl auf der Verstärkung der Onshore-Netze als auch auf der Offshore-Netzbereitschaft liegt. Die Anforderungen an die Offshore-Übertragung werden für Phase-1-Projekte zudem durch CRU-Instrumente verschärft, darunter aktualisierte Kostenberichterstattung und Leitlinien zur Überprüfung nach Bauabschluss (März 2026) sowie eine Konsultation im Juni 2026 zu einer Guarantee-of-Availability-Politik, die regelt, wie ausfallbedingte Risiken bei Offshore-Windenergie verteilt werden.
Wettbewerbslandschaft
Marktkonzentration
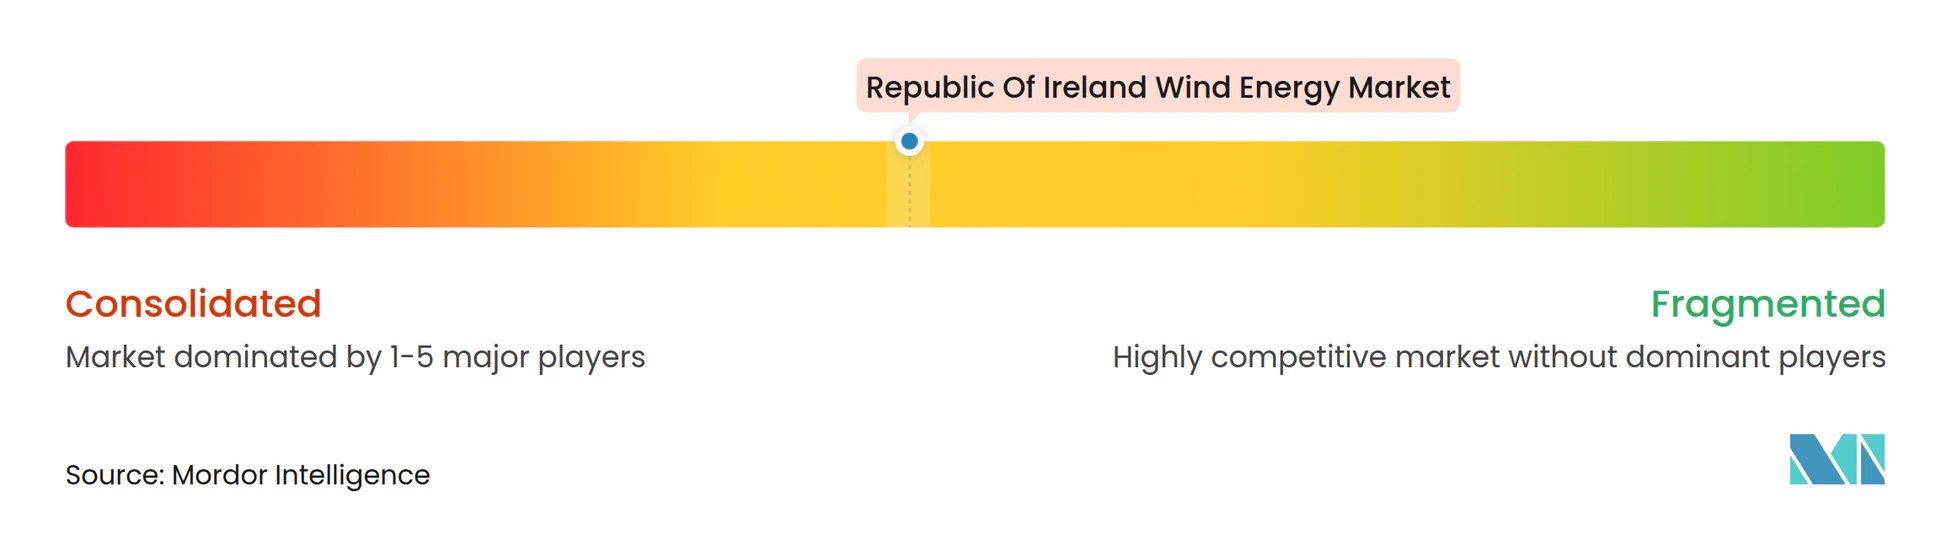
Die Marktkonzentration liegt auf einem moderaten Niveau. SSE Renewables führt den Offshore-Sektor mit Investitionen von bis zu 6 Milliarden EUR und einem 800-MW-Projekt Arklow Bank Phase 2 an, das sich in der späten Planungsphase befindet. ESB kooperiert mit Equinor für 1,5 GW schwimmende Kapazität und nutzt seinen Netzeigentumsanteil und seinen Einzelhandelsarm, um Erzeugung, Übertragung und Versorgung zu integrieren.[4] Ørsted verfügt über das größte Onshore-Portfolio mit über 500 MW und hat kürzlich eine Finanzinvestitionsentscheidung für den 43,2-MW-Standort Farranrory getroffen. Internationale Marktteilnehmer wie Statkraft, Brookfield Renewable und Parkwind intensivieren den Bieterwettbewerb und stimulieren die Lokalisierung der Lieferkette. Der Wettbewerb zwischen Turbinen-Originalausrüstern konzentriert sich auf Zuverlässigkeit, Lebenszyklusservicepakete und netzbildende Fähigkeiten, die Einnahmen aus synthetischer Trägheit erschließen. Steigende PR5-Anschlusskosten und langwierige Genehmigungsverfahren könnten eine Konsolidierung anstoßen, die kapitalstarke Entwickler begünstigt, die in der Lage sind, das komplexe regulatorische Terrain des irischen Windenergiemarkts zu navigieren.
Marktführer der Windenergiebranche in der Republik Irland
-
Nordex SE
-
Parkwind NV
-
General Electric Company
-
ELECTRICITE DE/ADR (EDF Group)
-
Statkraft AS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die Offshore-Skalierung bleibt der wichtigste Bereich mit Weißraum-Potenzial auf kurze bis mittlere Sicht, mit Chancen, die an das planbasierte Entwicklungsmodell des Staates und die zugehörigen Netzprogramme geknüpft sind. Der Offshore Renewable Energy Future Framework skizziert Maßnahmen für ausgewiesene Meeresgebiete, und ORESS-Auktionen wandeln diese Struktur in bankfähige Erlössicherung für Projekte um, die Maritime Area Consents erhalten und die EirGrid-Netzbewertungen erfolgreich durchlaufen. Das Offshore-Übertragungsbauprogramm von EirGrid, einschließlich des Powering-Up-Offshore-Arbeitsstrangs und der im Berichtskontext erwähnten Offshore-Netzbeschaffungen, erweitert den adressierbaren Arbeitsumfang über Exportkabel, Landeanschlussarbeiten, Umspannwerke und netzbildende Dienstleistungen. Es unterstützt zudem die Nachfrage nach spezialisierten Meeresvermessungen und Baulogistik im Zusammenhang mit dem Prozess des South Coast Designated Maritime Area.
Onshore-Kapazitätszuwächse schaffen zusätzliche Anwendungsfälle bei Hybridisierung und Abnahmestrukturen, die den Systemwert bei höheren Windanteilen verbessern. Corporate PPAs treten weiterhin bei neuen Projekten auf und können Finanzierungen über Auktionswege hinaus unterstützen, während gemeinsam angesiedelte Speicher vom Konzept zu in Betrieb genommenen Anlagen übergehen, was zur Bewältigung von Abregelung und Netzstützungsbedarf an windintensiven Knotenpunkten beiträgt. Bürgerbeteiligung bleibt über RESS-Quoten und lokale Investitionsmechanismen ein weiterer Umsetzungskanal, der die Entwicklerbasis über große Versorger hinaus erweitert und dazu beiträgt, Akzeptanzprobleme bei der Standortwahl in umstritteneren Grafschaften zu lösen.
Aktuelle Branchenentwicklungen
- April 2026: Bord na Móna eröffnete offiziell den 126-MW-Windpark Derrinlough in County Offaly, gebaut mit 21 Turbinen des Typs V150-6.0 MW und unterstützt durch eine gemeldete Investition von über 150 Millionen EUR. Das Projekt beinhaltet ein Corporate-Power-Purchase-Agreement mit Amazon, was die Rolle von CPPAs bei der Absicherung neuer irischer Onshore-Windkapazität unterstreicht und die Bankfähigkeit über reine Auktionsexponierung hinaus stärkt.
- Februar 2026: Statkraft eröffnete offiziell das Cushaling Battery Energy Storage System in County Offaly, positioniert als Irlands erste netzskalierte Batterie mit 4-stündiger Dauer, angesiedelt beim 55,8-MW-Windpark Cushaling. Die Inbetriebnahme unterstreicht den betrieblichen Wandel hin zur Kombination von Windenergie mit länger andauernder Speicherung, um Abregelungsrisiken zu managen und Netzstützungsdienste bereitzustellen, während nicht-synchrone Erzeugung zunimmt.
- Juni 2025: DP Energy und ESB starteten das Onshore-Projekt Lyra, was auf anhaltende Ko-Entwicklungsaktivitäten zwischen Versorgern und Entwicklern im dominierenden Onshore-Segment Irlands hinweist. Diese Struktur unterstützt einen schnelleren Fortschritt von der Entwicklung bis zur Umsetzung, indem sie Projektentstehungskompetenz mit Bilanzstärke und Markterschließungserfahrung kombiniert.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der irische Windenergiemarkt als netzgekoppelte Windkraftkapazität definiert, die in der Republik Irland in Betrieb ist, gemessen als installierte Kapazität und erfasst nach Onshore- und Offshore-Ausbau.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung umfasst nicht Nordirland, hinter dem Zähler betriebene Kleinwindanlagen oder breitere erneuerbare Technologien wie Solar, Wasserkraft und Bioenergie.
Segmentierungsübersicht
- Nach Standort
- Onshore
- Offshore
- Nach Turbinenkapazität
- Bis zu 3 MW
- 3 bis 6 MW
- Über 6 MW
- Nach Anwendung
- Versorgungsmaßstab
- Gewerbe und Industrie
- Gemeinschaftsprojekte
- Nach Komponente (qualitative Analyse)
- Gondel/Turbine
- Rotorblatt
- Turm
- Generator und Getriebe
- Bilanzsystem
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um die erste Schicht des Datensatzes aufzubauen, konzentrierten wir uns auf öffentliche Energie- und Statistikquellen, die Kapazitäts-, Erzeugungs- und Politiksignale auf Irland-Ebene berichten. Beispiele umfassen Veröffentlichungen nationaler Netz- und Systembetreiber, staatliche und regulatorische Energiestatistiken, die Datenportale der IEA und IRENA sowie EU-Datensätze wie Eurostat, die zur Überprüfung von Jahresveränderungen beitragen.
Wir haben außerdem planungs- und auktionsbezogene Offenlegungen, Jahresberichte von Entwicklern und Versorgungsunternehmen sowie seriöse Presseberichterstattung ausgewertet, um Projektzeitpläne, Inbetriebnahmeverzögerungen und Repowering-Aktivitäten zu verfolgen. Wo erforderlich, wurden Unternehmensfinanzdaten und eine Patentdatenbank genutzt, um Eigentümerwechsel und Technologieausrichtung zu überprüfen, jedoch nicht um öffentliche Kapazitätsbasisdaten zu ersetzen. Diese Liste ist nur illustrativ, und weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung im Laufe des Forschungsprozesses verwendet.
Primärinterviews und Umfragen
Wir führen Interviews und Umfragen mit irischen Windenergieprojektentwicklern, Versorgungsunternehmen, Projektberatern, Netzspezialisten, Ausrüstungs- und Dienstleistungsanbietern sowie Akteuren des öffentlichen Sektors durch. Die Befragten klären erwartete Kapazitätszuwächse, Repowering-Pläne, Anschlussstatus, Projektverzögerungen und Annahmen, die dort verwendet werden, wo irische öffentliche Aufzeichnungen unvollständig sind. Ihre Angaben werden mit Nachweisen von SEAI, EirGrid, Planungs- und Auktionsunterlagen verglichen, und wesentliche Abweichungen werden vor der Finalisierung der Irland-Schätzung geprüft.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | Vorstandsebene (CXOs): 15 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wird hauptsächlich durch einen Top-down-Ansatz modelliert, der die installierte Kapazität nach Jahr aus offiziellen Kapazitätsbasisdaten sowie verifizierten Zubau- und Stilllegungsmengen rekonstruiert und anschließend anhand des Inbetriebnahmestatus auf Projektebene in Onshore und Offshore aufgeteilt wird. Um die Gesamtwerte realistisch zu halten, werden parallel selektive Bottom-up-Näherungen durchgeführt, darunter die Summierung bekannter in Betrieb befindlicher Windparks und die Anwendung der Nennleistung von Stichprobenturbinen, gefolgt von Abgleichen mit der gemeldeten nationalen Windstromproduktion.
Wesentliche Eingangsgrößen, die die Jahrestotale beeinflussen, umfassen die angekündigte und genehmigte Pipeline nach Status, Inbetriebnahmedaten und Netzanschlussmeilensteine, Repowering- und Lebensdauerverlängerungszeitpläne, typische Kapazitätsfaktoren nach Standorttyp sowie Abregelungs- oder Netzengpasssignale, sofern diese die beobachtete Erzeugung wesentlich beeinflussen. Für die Prognose wird eine Szenarioanalyse eingesetzt, damit politische Unterstützung, Auktionspläne und Lieferrisiken in klare Ausbauraten übersetzt werden, die anhand des Expertenkonsenses aus Feldgesprächen überprüft und angepasst werden. Wenn ein Projektdetail fehlt, werden Lücken durch konservative Annahmen auf Basis ähnlicher irischer Projekte geschlossen, und die Auswirkungen werden getestet, damit ein einzelner fehlender Datenpunkt die Gesamtkurve nicht verzerrt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden gegen unabhängige Indikatoren geprüft, darunter die von offiziellen Quellen gemeldete gesamte installierte Windkapazität, die jährliche Windstromerzeugung und bekannte Inbetriebnahmeereignisse; anschließend werden Abweichungen vor der Freigabe untersucht. Wenn ein Anstieg oder Rückgang nicht durch eine Pipeline-Änderung erklärt werden kann, wird eine zusätzliche Überprüfung ausgelöst, und Befragte können erneut kontaktiert werden, um den Grund zu bestätigen.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis eintritt, wie etwa ein bedeutendes Auktionsergebnis, eine erhebliche Projektverzögerung oder eine Politikänderung, die sich auf Inbetriebnahmezeitpläne auswirkt. Vor der Auslieferung führt ein Analyst einen abschließenden Durchlauf über den Datensatz durch, damit die Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Vergleich der Marktgröße für den irischen Windenergiemarkt von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für den irischen Windenergiemarkt zu sehen, da einige Quellen den Wert messen, während andere die installierte Kapazität berichten, und die Grenzen hinsichtlich Geografie und Technologie nicht immer einheitlich sind. Auch Währungszeitpunkt, Preis-pro-MW-Logik und der Zeitpunkt, zu dem späte Projektänderungen berücksichtigt werden, können die endgültige Zahl verschieben.
Eine durch verzögerte Aktualisierung entstandene Lücke zeigt sich, wenn Kapazitätszubau schnell aktualisiert wird, Preisannahmen jedoch auf einem älteren Wechselkurs oder einer älteren Turbinenkostenkurve verbleiben, was dann USD-Werte nach oben oder unten verschiebt, selbst wenn dieselben Windparks gezählt werden. In unserem kapazitätsorientierten Ansatz ist der Pfad von 2025 bis 2031 an die Inbetriebnahmeverifizierung und einen jährlichen Aktualisierungszyklus gebunden, und anschließend werden die aktuellen Währungszeitpunkt- und Durchschnittsverkaufspreis-Prüfungen vor der Veröffentlichung unter Mordor Intelligence angewendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,25 GW (2025) | |
| Fachzeitschrift A | 2,67 Milliarden USD (2025) | Diese Zahl ist wertbasiert und kann das Ausmaß unterschätzen, wenn sie nur jährliche Ausgaben oder einen engen Erlöspool zählt, und sie stimmt möglicherweise nicht vollständig mit den installierten Kapazitätszuwächsen im selben Jahr überein. |
| Globale Unternehmensberatung B | 3,90 Milliarden USD (2023) | Der Umfang umfasst erneuerbare Energien insgesamt und nicht nur Windenergie, und Jahr sowie Währungszeitpunkt unterscheiden sich, was einen direkten Vergleich mit einem kapazitätsgetriebenen Windmodell ungleichmäßig macht. |
Der Vergleich zeigt, dass die größten Einflussfaktoren die Maßeinheit (Kapazität gegenüber Wert), die Umfangsgrenzen (nur Windenergie gegenüber breiteren erneuerbaren Energien) und Zeitpunkteffekte bei der Aktualisierung von USD-Umrechnung und Preis-pro-MW-Annahmen sind. Indem die Kapazitätsbasis an der verifizierten Inbetriebnahme verankert und Annahmen transparent geschichtet werden, bleibt die endgültige Schätzung auf klare Schritte zurückführbar, die Jahr für Jahr wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der irische Windenergiemarkt im Jahr 2026?
Der irische Windenergiemarkt umfasst im Jahr 2026 eine installierte Kapazität von 5,84 GW.
Welche Wachstumsrate wird für die irische Windkapazität bis 2031 erwartet?
Die Kapazität soll mit einer CAGR von 11,17 % wachsen und bis 2031 9,92 GW erreichen.
Welches Segment wird in Irland die meiste neue Kapazität hinzufügen?
Offshore-Windenergie verzeichnet den steilsten Anstieg und wächst von 2025 bis 2031 mit einer CAGR von 103,8 %.
Welche politischen Maßnahmen unterstützen den irischen Windenergieausbau?
Ein gesetzlich bindendes Ziel von 80 % erneuerbarem Strom bis 2030 stützt das Auktionsvolumen und den Netzausbau.
Warum bereiten Netzanschlussgebühren den Entwicklern Sorgen?
PR5-Tarife erhöhen die Vorlaufkosten und schmälern die Projekterträge, insbesondere für kleinere Marktteilnehmer.
Kann Irland zu einem Exporteur erneuerbarer Energie werden?
Geplante Offshore-Projekte im Multi-Gigawatt-Bereich und Wasserstoffspeicherstrategien positionieren Irland als potenziellen Exporteur überschüssiger sauberer Energie noch in diesem Jahrzehnt.