
Marktgröße und Marktanteil für Kühlschrankkompressoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 23.31 Milliarden US-Dollar |
| Marktgröße (2031) | 29.05 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
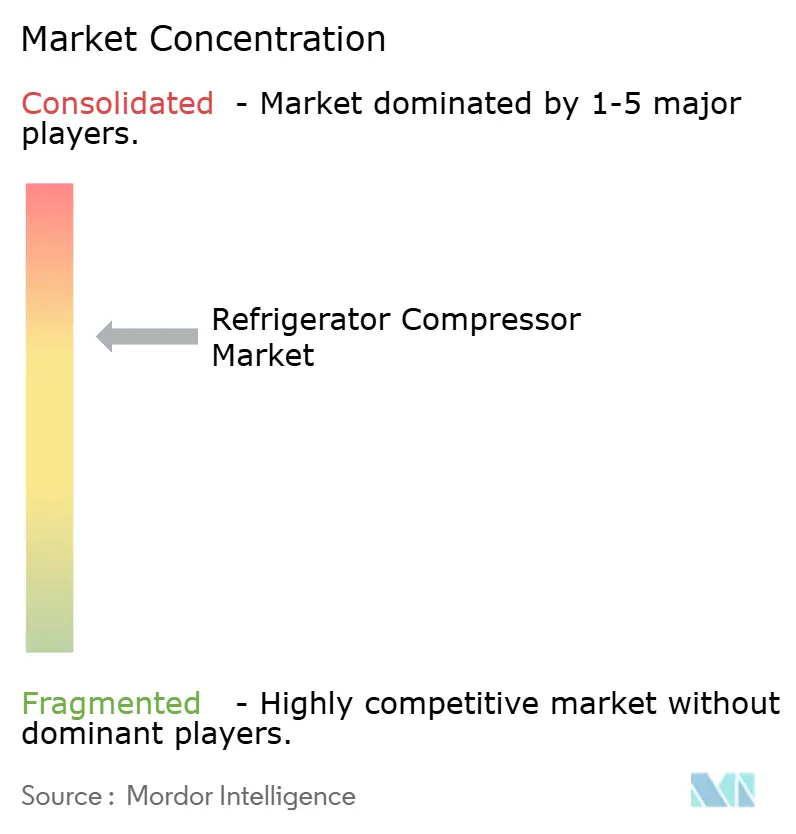
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kühlschrankkompressoren von Mordor Intelligence
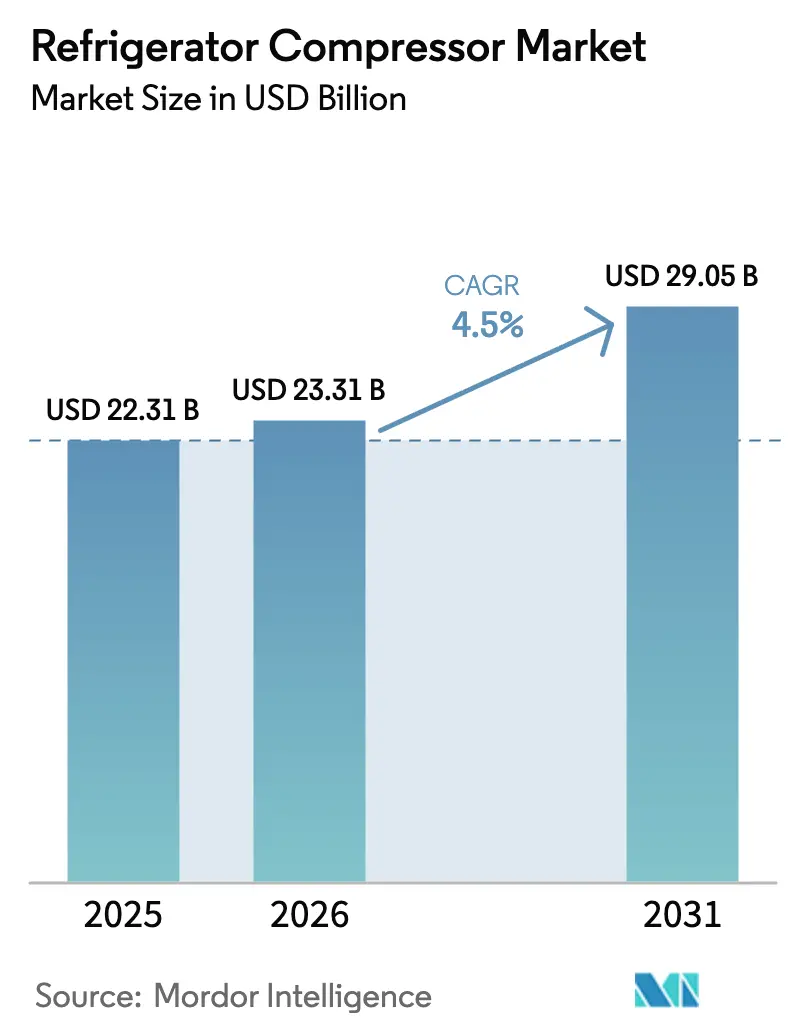
Die Marktgröße für Kühlschrankkompressoren wurde im Jahr 2025 auf 22,31 Milliarden USD geschätzt und wird voraussichtlich von 23,31 Milliarden USD im Jahr 2026 auf 29,05 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,50 % während des Prognosezeitraums (2026–2031).
Der Ausblick wird durch regulatorische Vorgaben gestützt, die hocheffiziente Technologien begünstigen, durch die globale Expansion der Kühlkette im Zusammenhang mit der E-Commerce-Logistik sowie durch aggressive Kapazitätserweiterungen in der Asien-Pazifik-Region. Drehzahlvariable Inverterkompressoren, die den Energieverbrauch um nahezu 30 % senken, skalieren schnell, während Designs mit natürlichen Kältemitteln an Bedeutung gewinnen, da hochgradig treibhauswirksame Fluide ausgesondert werden. Große Akteure verlagern Werke zurück nach Nordamerika und Europa, um Lieferkettenrisiken abzufedern, doch Preisspitzen bei Kupfer und Elektroband belasten weiterhin die Materialkostenabrechnungen. Fusionen, wie Samsungs Übernahme von FläktGroup für 1,7 Milliarden USD, bestätigen, dass strategische Konsolidierung ein wichtiger Wachstumshebel bleibt.[1]Samsung Newsroom, "Samsung erwirbt FläktGroup für 1,7 Milliarden USD," samsung.com
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Hubkolbenkompressoren den Markt für Kühlschrankkompressoren mit einem Marktanteil von 68,90 % im Jahr 2025 an; für Zentrifugaldesigns wird das schnellste Wachstum von 10,3 % CAGR bis 2031 prognostiziert.
- Nach Kältemitteltyp entfielen auf HFKs 77,20 % der Marktgröße für Kühlschrankkompressoren im Jahr 2025, während HFOs & Gemische im gleichen Zeitraum voraussichtlich mit einer CAGR von 14,9 % wachsen werden.
- Nach Kühlleistung entfiel auf das Band 1–15 kW ein Anteil von 48,30 % der Marktgröße für Kühlschrankkompressoren im Jahr 2025, und es wird ein Wachstum von 5,2 % CAGR bis 2031 prognostiziert.
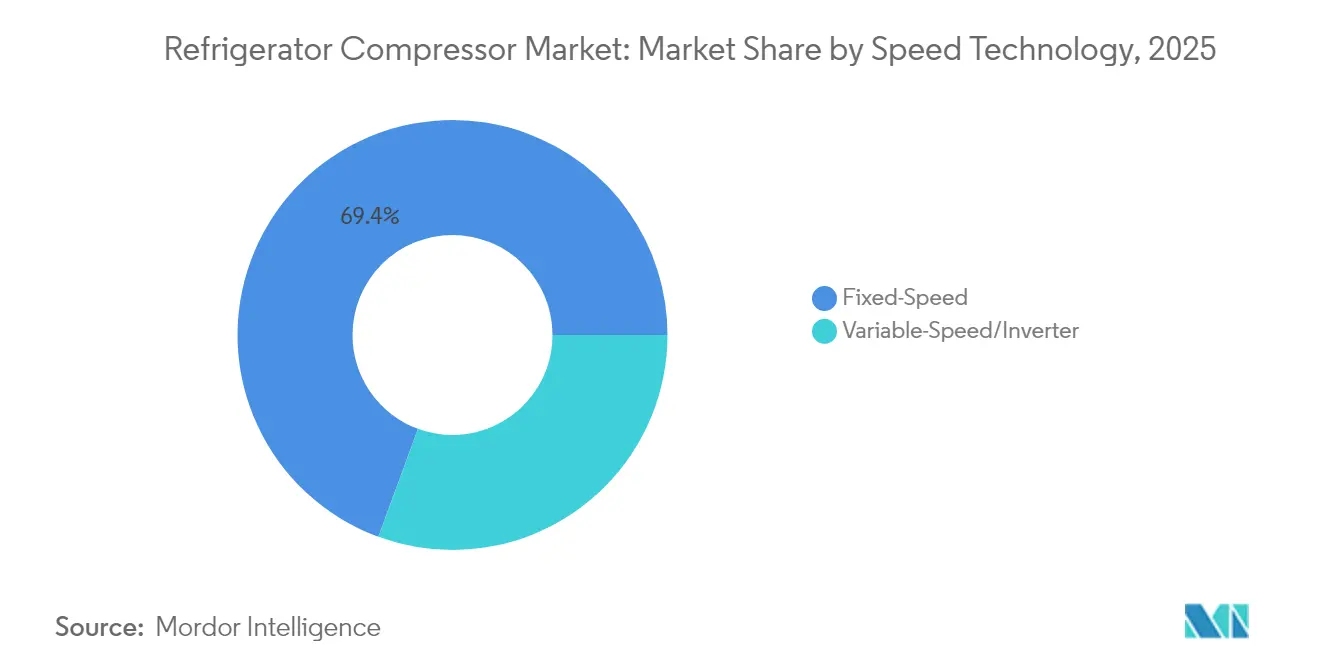
- Nach Geschwindigkeitstechnologie hielten Festdrehzahlgeräte im Jahr 2025 einen Anteil von 69,40 % an der Marktgröße für Kühlschrankkompressoren, während Invertermodelle eine CAGR von 6,85 % bis 2031 verzeichnen dürften.
- Nach Anwendung entfiel auf die Haushaltskühlschränke im Jahr 2025 ein Anteil von 36,60 %; die Healthcare-Kühlkette dürfte mit der schnellsten CAGR von 6,1 % bis 2031 wachsen.
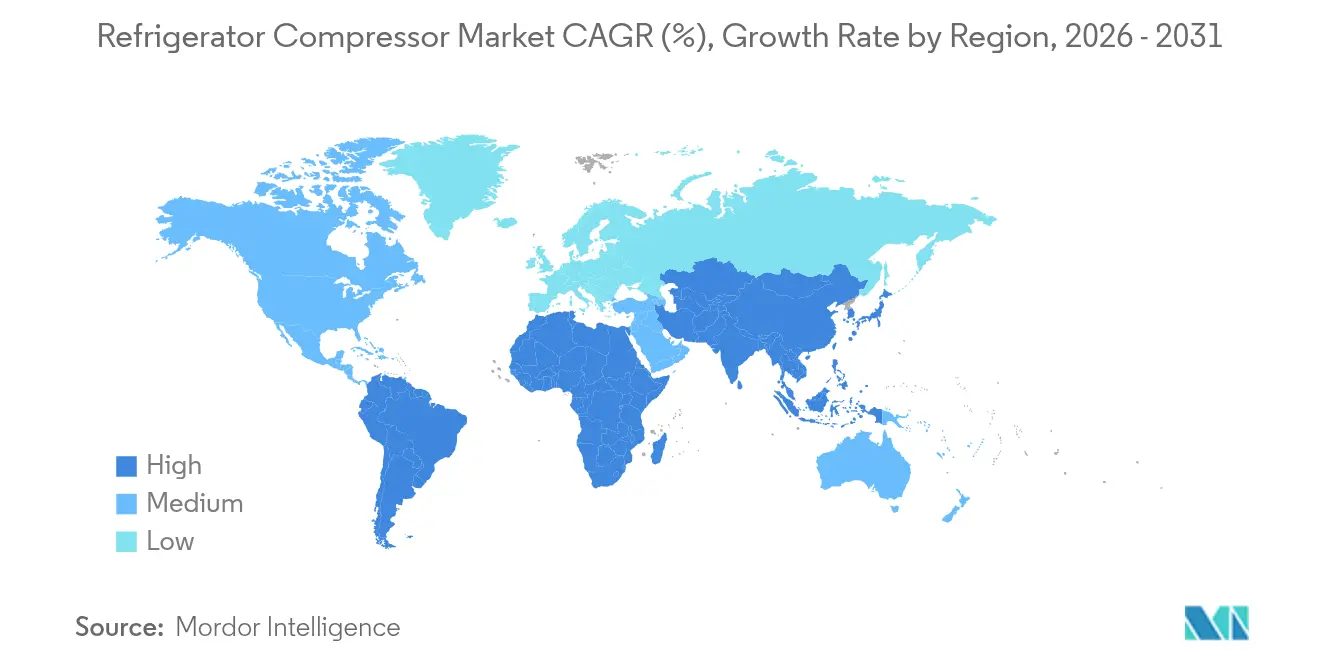
- Nach Geografie dominierte die Asien-Pazifik-Region mit einem Anteil von 42,80 % im Jahr 2025 und ist auch die am schnellsten wachsende Region mit einer CAGR von 8,7 % von 2026 bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zu Kühlschrankkompressoren
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Boomender E-Commerce-getriebener Ausbau der Kühlketteninfrastruktur | 1.0% | Global, mit APAC und Nordamerika als führende Regionen | Mittelfristig (2–4 Jahre) |
| Strenge Lebensmittelsicherheitsvorschriften in aufstrebenden Märkten | 0.7% | Aufstrebende Märkte in APAC, Lateinamerika, MEA | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu energieeffizienten drehzahlvariablen (Inverter-)Kompressoren | 0.6% | Regulatorischer Druck in Nordamerika und der EU, Produktionskapazitäten in APAC | Langfristig (≥ 4 Jahre) |
| Rasche Elektrifizierung von Kühlfahrzeugen auf der letzten Meile (Plug-in-Hybrid-Kühlschränke) | 0.5% | Städtische Zentren weltweit, EU und Nordamerika als führende Regionen | Mittelfristig (2–4 Jahre) |
| Vorgeschriebener globaler HFK-Abbau beschleunigt die Nachfrage nach Nachrüstlösungen mit niedrigem GWP | 0.4% | EU und Nordamerika sofort, APAC schrittweise Einführung | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Predictive-Maintenance-Dienste zur Senkung der Gesamtbetriebskosten | 0.3% | Zunächst entwickelte Märkte, Ausweitung auf aufstrebende Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der E-Commerce-Kühlketteninfrastruktur treibt die Nachfrage nach Kompressoren
Der explosionsartige Anstieg beim Online-Lebensmitteleinkauf treibt Lagerbetreiber dazu, Kühllager in beispiellosem Ausmaß zu bauen oder nachzurüsten. Die globalen Einnahmen aus der Kühllogistik sind auf dem Weg, bis 2030 32 Milliarden USD zu übertreffen, und verzeichnen eine CAGR von 13,6 %.[2]Refrigerated & Frozen Foods, "Globaler Marktausblick für Kühllogistik," rffmag.com Automatisierungsfreundliche Mikro-Fulfillment-Hubs in Städten benötigen kompakte, hocheffiziente Kompressoren, die in beengte Räume passen. In den Vereinigten Staaten werden die Ausgaben für Kühllager voraussichtlich von 43,2 Milliarden USD im Jahr 2023 auf 118,8 Milliarden USD bis 2031 steigen. Veraltete nordamerikanische Anlagen – viele davon 20–30 Jahre alt – sehen sich nun beschleunigten Ersatzzyklen gegenüber, was drehzahlvariablen und Niedrig-GWP-Plattformen einen klaren Vorteil verschafft. Spekulative Entwicklungen breiten sich auf Städte der zweiten Ebene in China aus, wo Start-ups autonome Kühlfahrzeuge testen, die mit robusten Kompressoren ausgestattet sind, die bei Umgebungstemperaturen von −40 °C funktionieren. Zusammen stärken diese Faktoren einen robusten langfristigen Nachfragestrom für den Markt für Kühlschrankkompressoren.
Strenge Lebensmittelsicherheitsvorschriften schreiben fortschrittliche Kühlsysteme vor
Die Regierungen der Schwellenländer verschärfen die Temperaturkontrollvorschriften, um Lebensmittelverschwendung zu reduzieren und Exporte zu schützen. Chinas Eintauschsubventionen belebten das Absatzvolumen von Kühlschränken im Jahr 2024 um 5,4 % und den Wert um 8,5 %, was zeigt, wie politische Maßnahmen einen raschen Gerätewechsel auslösen können. Neue Vorschriften erfordern häufig eine bordeigene Datenprotokollierung, redundante Kühlkreisläufe und Echtzeitalarme – alles Faktoren, die digital gesteuerte Kompressorplattformen gegenüber herkömmlichen mechanischen Einheiten begünstigen. Vergleichbare Gesetzgebung in Brasilien und Indonesien weitet die adressierbare Basis für Premiumprodukte aus. Über die Lagerung hinaus schreiben Transportvorschriften nun engere Temperaturbänder für Meeresfrüchte und Pharmazeutika vor, was Flottenbesitzer zwingt, auf Mehrzonen-Invertersysteme aufzurüsten, die während langer Fahrten eine Genauigkeit von ±1 °C aufrechterhalten.
Drehzahlvariable Kompressortechnologie definiert Energieeffizienzstandards neu
Drehzahlvariable Antriebe passen die Kapazität in Echtzeit an und reduzieren den Stromverbrauch im Vergleich zu Festdrehzahlmodellen um nahezu 30 %.[3]ACHR News, "Drehzahlvariable Kompressoren senken den Energieverbrauch um 30 %," achrnews.com Das Testverfahren des US-Energieministeriums von 2025 führt SCORE- und SHORE-Metriken ein, die Teillastleistung honorieren.[4]US-Energieministerium, "Abschließende Regelung zum CAC/HP-Testverfahren 2025," energy.gov Mitsubishi Electric investiert 143,5 Millionen USD in den Bau eines Werks in Kentucky, das bis 2027 jährlich 1 Million drehzahlvariable Doppelrotationskompressoren produzieren soll. Daikin und Copeland lokalisieren gemeinsam die Inverter-Pendelrotationstechnologie für US-amerikanische Wohngebäude, wobei die Produktion für Mitte 2025 geplant ist. Eine breitere Einführung hängt von der Ausbildung von Technikern und erschwinglicher Elektronik ab; dennoch sinken die Kostenkurven weiterhin, da APAC-Fabriken ihre Produktionskapazitäten ausbauen.
Elektrifizierung der letzten Meile verändert die Transportkühlung
Städte schränken Diesel-Lieferwagen ein und beschleunigen dadurch die Nachfrage nach batteriebetriebenen Kühleinheiten. Hanon Systems eröffnete 2024 eine Elektrokompressorlinie mit 900.000 Einheiten in Ontario, um nordamerikanische Fahrzeughersteller zu beliefern. Elektrische Architekturen benötigen leichte Kompressoren, die minimale Wattzahlen verbrauchen, ohne die Abkühlgeschwindigkeit zu beeinträchtigen. Plug-in-Hybrid-Kühlschränke, die während der Lagerzeit im Lager auf Netzstrom umschalten, werden in Europa nun als beste Praxis verzeichnet. Komponentenlieferanten, die automobile Qualitätsstandards, NVH-Minderung und CAN-Bus-Diagnose beherrschen, sind in der Lage, eine Premium-Margensparte innerhalb des Markts für Kühlschrankkompressoren zu erschließen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und Finanzierungslücken in Entwicklungsländern | -0.7% | Aufstrebende Märkte in APAC, MEA, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Volatile Kupfer- und Elektrobandpreise erhöhen die Materialkosten (BoM) | -0.5% | Globale Fertigung, insbesondere China und APAC | Kurzfristig (≤ 2 Jahre) |
| Mangel an Technikern, die für brennbare natürliche Kältemittel zertifiziert sind | -0.3% | EU und Nordamerika als Übergangsregionen | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken in IoT-vernetzten Kompressorflotten | -0.2% | Entwickelte Märkte mit hoher Konnektivitätsadoption | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalkosten-Barrieren begrenzen die Marktdurchdringung in aufstrebenden Volkswirtschaften
Drehzahlvariable Systeme kosten 40 % mehr als Festdrehzahlgeräte, was die Budgets in Indien belastet, wo die heimische Produktion nur 6 Millionen der nachgefragten 15 Millionen Einheiten deckt und eine Importabhängigkeit von 60–70 % besteht. Der Preisaufwand für Mitsubishis Kentucky-Werk beläuft sich auf 143 USD pro jährlicher Einheit Kapazität und unterstreicht die erheblichen Vorabinvestitionen, die zur Lokalisierung der Produktion erforderlich sind. Währungsschwankungen verstärken die Belastung, da die meisten Kompressorkomponenten in US-Dollar denominiert sind, während die lokalen Einnahmen in einer volatilen Landeswährung anfallen. Obwohl Indiens produktionsgebundenes Anreizprogramm eine teilweise Entlastung bietet, haben kleine Unternehmen nach wie vor Schwierigkeiten, langfristige Finanzierungen zu sichern.
Rohstoffpreisvolatilität belastet die Fertigungswirtschaft
Kupfer erreichte im Juli 2025 Rekordniveaus, nachdem ein US-Importzoll von 50 % angekündigt worden war, was die Versorgungsrisiken für Wicklungen und Rohre verdeutlicht. Die Vereinigten Staaten beziehen die Hälfte ihres Kupfers aus dem Ausland und können den Bergbau nicht schnell genug ausweiten, um gedrosselte Importe auszugleichen. Klimabedingte Dürren bedrohen Chiles Produktion und verschärfen die Angebotsknappheit des Landes. Die Internationale Energieagentur stellt fest, dass der Saubertechnologie-Bedarf den Metallbedarf bis 2040 verdreifachen wird, und drängt auf die Einführung von Kreislaufwirtschaftsdesigns. Kompressorhersteller redesignen Motorstapel, um Gramm Kupfer einzusparen, doch solche Ingenieurzyklen hinken Rohstoffpreisspitzen hinterher.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Stärke der Hubkolbenkompressoren trifft auf steigende Zentrifugalnachfrage
Hubkolbeneinheiten machten im Jahr 2025 68,90 % der Marktgröße für Kühlschrankkompressoren aus, dank ihrer niedrigen Kosten und bewährten Zuverlässigkeit in Haushalts- und leichtgewerblichen Kühlschränken. Die kontinuierliche Linienautomatisierung in China bewahrt den Kostenvorteil, selbst wenn Invertersteuerungen die saisonale Effizienz steigern. Zentrifugaldesigns, die zwar einen bescheidenen Anteil halten, gewinnen mit einer CAGR von 10,3 % an Bedeutung, dank Rechenzentrumskühlung, Fernwärme- und -kälteanlagen sowie großen Lebensmittelverarbeitungsstandorten, die eine Kapazität von mehr als 3.000 TR erfordern. Drehzahlvariable Antriebe ermöglichen sanftere Abregelbereiche und machen Zentrifugalmaschinen für den Teillastbetrieb attraktiv. Scroll- und Schraubenmodelle bedienen Supermarktgestelle und Speiseeisfabriken, während Flügel- und Lineartechnologien eine Nische bleiben, die für geräuschsensible oder tragbare Anwendungen reserviert ist. Eine Konsolidierung ist zu erkennen: Atlas Copcos Übernahme von Kyungwon bringt ölfreie Schraubentechnologie ein, die mit pharmazeutischen Reinheitsstandards übereinstimmt. Die Integration von IoT-Sensoren über alle Typen hinweg zeigt, dass das mechanische Layout nicht mehr der alleinige Differenzierungsfaktor ist; Lebenszyklusanalytik entwickelt sich zum neuen Wettbewerbsfeld im Markt für Kühlschrankkompressoren.
Nach Kältemitteltyp: HFK-Dominanz erodiert unter regulatorischem Druck
HFK-Fluide repräsentierten im Jahr 2025 noch immer 77,20 % des Marktanteils für Kühlschrankkompressoren, doch ihr Ausblick wird sich durch Quotenkürzungen verringern. HFO-Gemische wachsen am schnellsten mit einer CAGR von 14,9 %, hauptsächlich bei Chiller-Nachrüstprojekten, bei denen die direkte Austauschkompatibilität die Servicezeit verkürzt. Kohlenwasserstoffe wie R290 setzen sich bei Plug-in-Einzelhandelskühlschränken durch und werden für ihre thermodynamische Effizienz und minimalen Füllmengen geschätzt. CO₂-transkritische Kreisläufe erobern Supermarktstandorte in Skandinavien und Japan, unterstützt durch Ejektor- und Parallelkompressionsinnnovationen, die den Leistungskoeffizienten in heißen Klimazonen verbessern. Panasonics Einführung eines 70-Modell-Portfolios im Jahr 2025 versorgt europäische Erstausrüster mit einer vorgefertigten Versorgung an werkseitig qualifizierten Kompressoren für natürliche Kältemittel. Umsetzungshürden umfassen zusätzliche Sicherheitskomponenten – wie funkengeschützte Relais und Leckagesensoren –, die die Materialkosten erhöhen, doch sinkende HFK-Quoten sorgen für einen stetigen Wechsel zu Alternativen.


Nach Kühlleistung: Das mittlere Segment bleibt unangefochten
Das 1–15-kW-Segment machte im Jahr 2025 48,30 % der Marktgröße für Kühlschrankkompressoren aus und wird voraussichtlich mit einer CAGR von 5,2 % wachsen. Seine Vielseitigkeit erstreckt sich auf Haushaltskühl-Gefrierkombinationen, Getränkekühler und kleine medizinische Lagerstätten. Die Skalierung ermöglicht es Lieferanten, Statorwerkzeuge für Dutzende von Modellen wiederzuverwenden, was die Stückkosten senkt. Mikrokompressoren unter 1 kW bedienen tragbare Kühler und E-Lebensmittellieferboxen, sind aber mit Volumenschwankungen konfrontiert, die an die Ausgaben für nicht lebensnotwendige Güter gebunden sind. Kompressoren über 15 kW versorgen Fleischverarbeitungsanlagen und LNG-Boil-off-Anlagen, wachsen jedoch langsamer, da Projekte unregelmäßig und kapitalintensiv sind. Hanons kanadisches Werk, das auf das thermische Management von Elektrofahrzeugen ausgerichtet ist, verdeutlicht, wie mittlere Kapazitäten den Wandel der Transportkühlung zur Elektrifizierung aufgreifen werden.
Nach Geschwindigkeitstechnologie: Invertereinführung überholt Festdrehzahlbasis
Festdrehzahlmaschinen behielten im Jahr 2025 einen Anteil von 69,40 %, doch ihr Volumenvorsprung verdeckt einen allmählichen Substitutionstrend. Invertereinheiten werden voraussichtlich mit einer CAGR von 6,85 % wachsen, da politische Maßnahmen Anreize an die saisonale Effizienz knüpfen und Smart-Meter-Tarife die Preisdifferenzen in Nebenzeiten ausweiten. Komponentenkosten sinken weiter: IGBT-Module sind dank chinesischer Fabrikausweitungen nun 18 % günstiger als im Jahr 2022. Das Joint Venture von Daikin-Copeland wird Pendelrotations-Inverter in Tennessee lokalisieren und die Lieferzeiten für US-amerikanische Erstausrüster verkürzen. Frühzeitige Ausfallraten sind nach Verbesserungen der Firmware-Algorithmen zurückgegangen, was die Bedenken von Installationsbetrieben hinsichtlich der Komplexität zerstreut und den Weg für eine breite Einführung im Markt für Kühlschrankkompressoren ebnet.
Nach Anwendung: Residentielles Fundament stützt Healthcare-Potenzial
Die Haushaltskühlschränke machten im Jahr 2025 36,60 % der Nachfrage aus und bieten Anbietern eine hohe Volumenvorhersagbarkeit. Dennoch ist die Healthcare-Kühlkette mit einer CAGR von 6,1 % der am schnellsten wachsende Sektor, da sich Impfstoffverteilungszentren und Biopharma-Anlagen weltweit vermehren. Der kommerzielle Lebensmitteleinzelhandel rüstet weiterhin auf eingebettete CO₂-Gestelle um, die Leckagen reduzieren und Energiekosten senken, während industrielles Einfrieren für Meeresfrüchte- und Fleischexporte in Südostasien unverzichtbar bleibt. Die Transportkühlung umfasst nun Straßen-, Schienen- und Schifffahrtssegmente, wobei jedes Segment leichtere Kompressoren sucht, um die Masse von Batterien oder Kraftstoffstrafen auszugleichen. Hersteller passen Firmware für diese Branchen an und streben Serviceverträge an, die die Einnahmen über den Erstverkauf hinaus verlängern.
Geografische Analyse
Asien-Pazifik kontrollierte im Jahr 2025 42,80 % der globalen Lieferungen, angetrieben durch Chinas vollständige Lieferkette und Indiens wachsende Nachfragelücke. Der chinesische Marktführer Midea macht 45 % der globalen Haushaltsklimakompressorproduktion und 16 % der Kühlschränke aus, wobei 41,9 % seines Umsatzes bereits im Ausland erwirtschaftet werden. Indiens Produktionsengpass schafft Raum für Joint Ventures und Brownfield-Erweiterungen, die durch Steuervergünstigungen gefördert werden. Japan und Südkorea steuern hochwertige drehzahlvariable IP bei; Samsungs FläktGroup-Deal erweitert sein angewandtes HLK-Angebot, um Hyperscale-Rechenzentren zu bedienen, die voraussichtlich jährlich um 18 % wachsen werden.
Nordamerika gewinnt wieder strategisches Gewicht, da Unternehmen geopolitische und Frachtrisiken absichern. Mitsubishis Kentucky-Nachrüstung ist das erste Inverterkompressorwerk auf US-amerikanischem Boden, unterstützt durch 50 Millionen USD an Bundesenergiestipendien. LG fügte in Mexiko Scrollkompressorlinien hinzu und nutzte USMCA-Regeln, um Aufträge sowohl für den Automobil- als auch für den Haushaltsgerätsektor zu sichern. Der Bau von Kühllagereinrichtungen boomt im Sun Belt, was den raschen Bevölkerungszuwachs und die zunehmende Nutzung von Online-Lebensmitteldiensten widerspiegelt.
Europas Nische liegt in strengen Nachhaltigkeitsvorschriften. Panasonics Einführung von 70 Modellen mit niedrigem GWP entspricht dem Quotenabfall 2027 und stellt sicher, dass lokale Erstausrüster die Kontinuität wahren. EU-Hersteller führen auch die CO₂-Ejektorforschung an und exportieren ihr Know-how an Hotelketten im Nahen Osten, die ihre Chiller dekarbonisieren wollen.
Südamerika und MEA liegen beim Wert zurück, zeigen jedoch Bereiche mit zweistelligem Wachstum. Mideas brasilianisches Kühlschrankwerk für 122 Millionen USD verdeutlicht den Wettlauf um lokale Inhaltsvorteile auf dem größten Markt für weiße Ware in Lateinamerika. Rechenzentrumsprojekte in den Golfstaaten, angetrieben durch KI-Cloud-Nachfrage, eröffnen hochkapazitive Zentrifugalmöglichkeiten, die regionale Systemintegratoren noch nicht bedienen können.

Regulatorisches Umfeld
Das US-Energieministerium erließ am 21. Januar 2025 eine endgültige Regelung zur Einführung neuer und geänderter Energieeinsparstandards für gewerbliche Kühlgeräte, deren Einhaltung ab dem 22. Januar 2029 vorgeschrieben ist. Die Regelung unterstützt effizientere drehzahlvariable Inverterkompressoren und für Teillastbetrieb optimierte Plattformen über verschiedene Endanwendungssegmente hinweg.
In Europa legt die Verordnung (EU) 2019/2019 Ökodesign-Anforderungen für Kühlgeräte fest, mit einer geplanten Überprüfung bis zum 25. Dezember 2025. Das durch den Beschluss (EU) 2024/2779 der Kommission im Oktober 2024 eingerichtete Europäische Ökodesign-Forum bietet ASERCOM und anderen Branchenverbänden eine Möglichkeit, Anforderungen zu Reparierbarkeit, Recyclinganteil und Materialoffenlegung mitzugestalten. Die Europäische Chemikalienagentur (ECHA) prüft derzeit eine umfassende PFAS-Beschränkung, die fluorpolymere Materialien in Dichtungen und Lagern betrifft und das Compliance-Management entlang der Kompressor-Lieferketten prägt.
Wettbewerbslandschaft
Die Wettbewerbsintensität bleibt moderat, wobei die fünf größten Akteure etwa 68 % des Umsatzes auf sich vereinen. Midea (GMCC-Welling) dominiert das Haushaltssegment mit einem Anteil von 45 % bei Klimakompressoren und 16 % bei Kühlschrankeinheiten und erzielte im Jahr 2023 einen Umsatz von 373,7 Milliarden USD. Samsungs Übernahme von FläktGroup für 1,7 Milliarden USD positioniert das Unternehmen, um vom projizierten Wachstum im angewandten HLK-Bereich zu profitieren, das voraussichtlich von 61 Milliarden USD im Jahr 2024 auf 99 Milliarden USD im Jahr 2030 steigen wird, insbesondere bei der Rechenzentrumskühlung.
Die technologische Differenzierung dreht sich um Effizienz, Kältemittelflexibilität und digitale Dienste. Das Joint Venture Daikin-Copeland wird Daikans Inverter-IP mit Copelands Vertriebsstärke kombinieren und so Markteintrittsbarrieren für Pendelrotationsdesigns in den Vereinigten Staaten senken. Atlas Copcos Kyungwon-Deal stärkt sein ölfreies Schraubenangebot, das für Halbleiterfabriken und pharmazeutische Anlagen unverzichtbar ist.
Hersteller erweitern ihre Einnahmen durch Predictive-Maintenance-Plattformen, die Analytik-Abonnements verkaufen. CAREl und SECOs ausstehende Cloud-Toolkits unterstreichen den Wandel zur dienstleistungsorientierten Wertschöpfung. Unterdessen drückt die Rohstoffinflation die Bruttomargen und zwingt Erstausrüster dazu, Statoren intern zu fertigen oder in Kupferrecyclingkreisläufe zu co-investieren.
Marktführer der Branche für Kühlschrankkompressoren
GMCC-Welling (Midea)
Nidec (Embraco)
Secop GmbH
Huayi Compressor (Highly)
Bitzer SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kurzfristige Chancen sind mit regionalem Kapazitätsausbau und regulatorischen Übergängen verbunden. Nidec Global Appliance errichtet in Chhatrapati Sambhaji Nagar, Maharashtra, Indien, eine 55.000 Quadratmeter große Kompressorfertigungsanlage mit einer Investition von 120 Millionen USD und einer Jahreskapazität von 6 Millionen Einheiten, mit Fokus auf Isobutan (R600a) und Propan (R290) als Kältemittel. Der Betriebsbeginn ist für die zweite Hälfte 2026 geplant. Bitzer und CIGTech meldeten außerdem am 14. Mai 2026 ein Gemeinschaftsunternehmen in Nanjing zur Entwicklung von magnetgelagerten Zentrifugalkompressoren für gewerbliche und industrielle Kühlung sowie Gaskompression, was auf fortlaufende Plattform-Upgrades in der Zentrifugaltechnologie hinweist.
In Europa bieten die Überprüfung der Verordnung (EU) 2019/2019 und die Arbeitsstränge des Europäischen Ökodesign-Forums Anreize für eine Produktneugestaltung im Hinblick auf Effizienz, Reparierbarkeit und Materialberichterstattung. Lieferanten, die dokumentierte, nachrüstfreundliche Kompressorbaugruppen über verschiedene Kältemitteloptionen liefern können, sind gut positioniert, um von diesen Veränderungen zu profitieren. Die von der ECHA geführten Diskussionen zur PFAS-Beschränkung sowie das Engagement der Branche über ASERCOM und EPEE verstärken zusätzlich die Verschiebung hin zu Materialtransparenz und sicherheitsorientiertem Design.
Aktuelle Branchenentwicklungen
- Juni 2026: GMCC-Welling stellte auf der SNEC 2026 Kühlkompressoren für Energiespeicher vor; CO2-transkritische Module erhielten die Zertifizierungen UL 60335-2-89, IEC 60335-2-89 und JIS C 9335-2-89. Das Unternehmen bezeichnete diesen Schritt als Bestätigung der Produkte durch relevante Sicherheits- und Leistungszertifizierungen, was die Position von GMCC-Welling im Bereich der Energiespeicherkühlung stärkt. Dies erhöht zudem die Umsetzungskapazität zur Bedienung der Nachfrage nach umweltfreundlichen Kühllösungen.
- Mai 2026: Nidec Global Appliance (Embraco) setzte den Bau einer Kompressorfertigungsanlage in Chhatrapati Sambhaji Nagar, Indien, fort, wobei die Musterproduktion im vierten Quartal 2026 erwartet wird. Die Erweiterung zielt auf regionale Versorgungssicherheit ab und ist darauf ausgelegt, die Kostenwettbewerbsfähigkeit energieeffizienter Kompressoren zu verbessern. Sie erweitert außerdem den Fertigungsfußabdruck für wachstumsstärkere Märkte.
- April 2026: GMCC-Welling präsentierte auf der CIFF 2026 R290-fähige Scroll- und Rotationskompressoren. Das erweiterte Portfolio ist auf Kältemittel mit niedrigem GWP für HVAC- und Kühlanwendungen abgestimmt. Dies deutet auf einen anhaltenden Vorstoß hin zu umweltfreundlicheren Kältemitteln über zentrale Produktlinien und Regionen hinweg hin.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Kompressoren, die in Kühlschränken und Gefriergeräten verwendet werden, gemessen auf Komponentenebene und erfasst, wenn Einheiten für den OEM-Einbau oder als Ersatzteile verkauft werden. Unsere Marktgrößenermittlung spiegelt die weltweite Nachfrage über wichtige Endanwendungen und Regionen wider, mit Werten in US-Dollar angegeben.
Ausgeschlossene Bereiche: Ausgeschlossen sind der Wert vollständiger Kühlschrankgeräte, Installationsdienstleistungen und nachgelagerte Wartungsarbeiten.
Übersicht der Segmentierung
- Nach Produkttyp
- Hubkolben
- Scroll
- Schrauben
- Zentrifugal
- Sonstige (Flügel, Linear)
- Nach Kältemitteltyp
- HFKs (R-134a, R-404A)
- Natürlich: Kohlenwasserstoffe (R-290/600a)
- Natürlich: CO₂ (R-744)
- HFOs und Gemische (A2L)
- Nach Kühlleistung
- Bis zu 1 kW
- 1 bis 15 kW
- Über 15 kW
- Nach Geschwindigkeitstechnologie
- Festdrehzahl
- Variabledrehzahl/Inverter
- Nach Anwendung
- Haushaltskühlschränke und Gefrierschränke
- Gewerbe (Einzelhandel, Supermärkte, HoReCa)
- Healthcare und Pharma-Kühlkette
- Industrielle Verarbeitung und Kühllagerung
- Transportkühlung (Straße, See, Schiene)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Ausgangs-Nachfragepool für Kühlschrankkompressoren aufzubauen und das Modell an beobachtbaren Geräte- und Handelssignalen zu verankern. Wir bezogen uns auf öffentliche Quellen wie UN Comtrade für Handelsströme, die Internationale Energieagentur für Trends bei Haushaltsgeräten, US-DOE-Dokumentationen zu Gerätestandards, Eurostat für regionale Produktions- und Verbrauchsindikatoren sowie ausgewählte nationale Statistikämter in großen Gerätemärkten.
Wir prüften außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen und Updates von Branchenverbänden, um Kapazitätserweiterungen, technologische Verschiebungen (einschließlich der Einführung von Invertertechnik) und Zeitpläne für den Kältemittelübergang zu verstehen. Bei Bedarf validierten wir finanzielle und versandbezogene Zusammenhänge anhand kostenpflichtiger Abonnements für Unternehmensfinanzdaten und Nachrichten sowie für Import- und Exportprüfungen auf Sendungsebene, wenn öffentliche Daten keine ausreichenden Details bereitstellten. Die oben genannten Quellen sind beispielhaft, und wir nutzten auch weitere öffentliche Referenzen zur Datenerhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu bestätigen, was tatsächlich in Kühlschrank- und Gefriergerätekanäle geliefert wird, und anschließend Annahmen wie durchschnittliche Verkaufspreise und Mischungsverhältnisse mit der Art und Weise abzustimmen, wie Stakeholder das tatsächliche kommerzielle Verhalten beschrieben. Wir sprachen mit einer breiten Gruppe von Teilnehmern, darunter Kompressorhersteller, OEM-Teams von Geräteherstellern, Distributoren und Akteure im Dienstleistungsökosystem. Dies half uns, regionale Nachfragemuster in APAC, EMEA und Amerika zu validieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32 % | CXOs: 14 % | APAC: 44 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 29 % | EMEA: 36 % |
| Kleinere Akteure: 15 % | Manager: 57 % | Amerika: 20 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Geräteproduktion, Ersatznachfrage und handelsbezogene Verfügbarkeit genutzt werden, um den jährlichen Kompressor-Nachfragepool nach Regionen zu rekonstruieren. Dieser Nachfragepool wird dann anhand einer praxisnahen Preisstaffel, die Kompressortyp und Technologiemix widerspiegelt, in einen Wert übersetzt, gefolgt von einer Normalisierung für Wechselkurszeitpunkte und Inflationseffekte im jeweiligen Berichtsjahr.
Um das Modell fundiert zu halten, gleichen wir die Gesamtwerte mit selektiven Bottom-up-Näherungen ab, wie z. B. stichprobenbasierten durchschnittlichen Verkaufspreisen multipliziert mit geschätzten Einheiten für wichtige Kompressorkategorien, sowie Gegenprüfungen anhand öffentlich sichtbarer Kapazitäts- und Versandrichtungsindikatoren. Relevante Variablen in diesem Markt umfassen die Produktion von Kühlschrank- und Gefriergeräteeinheiten, die Bildung urbaner Haushalte und Ersatzzyklen, die Durchdringung mit Invertertechnik bei neuen Modellen, den Zeitplan des Kältemittelübergangs (von HFC zu Optionen mit niedrigerem GWP) sowie Verschiebungen im Kühlleistungsmix zwischen Wohn- und leichtgewerblichen Anwendungen. Die Prognosen wurden mittels Szenarioanalyse unter Einbeziehung von Expertenmeinungen entwickelt, wobei die Basisnachfrage der Geräteproduktion und dem Ersatzbedarf folgt und die Preisgestaltung anschließend auf Basis des Mix und effizienzgetriebener Technologie-Upgrades angepasst wird. Wo die Bottom-up-Sichtbarkeit begrenzt ist, verwenden wir konservative Bereichsprüfungen und gleichen die Werte mit dem Top-down-Nachfragepool ab, damit Lücken die Gesamtwerte nicht überhöhen.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden mit unabhängigen Signalen abgeglichen, darunter Geräteversandrichtungen, Import- und Exportbewegungen sowie veröffentlichte Zeitpläne für Effizienzregulierungen, die den Kompressormix und die Preisgestaltung verändern können. Wir überprüfen Ausreißer auf Länder- und Regionsebene, und wenn eine Abweichung nicht durch Mix, Saisonalität oder ein einmaliges Ereignis erklärt werden kann, überprüfen wir die Annahmen erneut und kontaktieren relevante Experten neu.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, sodass Rechenprüfungen, Einheitenkonsistenz und Logikprüfungen auf wiederholbare Weise durchgeführt werden. Die Berichte werden jährlich aktualisiert, mit Zwischenupdates, wenn wesentliche Ereignisse die Nachfrage- oder Preisrichtung ändern, etwa politische Verschiebungen, größere Werksverlagerungen oder Änderungen der Kältemittelvorschriften. Kurz vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Kühlschrankkompressoren mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Kühlschrankkompressoren können weit voneinander abweichen, da die Produktabgrenzung nicht immer auf Komponentenebene beibehalten wird und da Preisannahmen abweichen können, wenn der Mix nicht sorgfältig verfolgt wird. Unterschiede zeigen sich auch, wenn Unternehmen unterschiedliche Basisjahre oder Wechselkurszeitpunkte verwenden oder wenn sie OEM-Nachfrage mit Umsätzen auf Geräteebene mischen.
Der Umsatz vollständiger Kühlschrank- und Gefriergeräte liegt außerhalb des Anwendungsbereichs von Mordor Intelligence, was eine häufige Ursache für Überbewertungen beseitigt, wenn Geräte-ASPs versehentlich anstelle von Kompressor-ASPs verwendet werden. Einige Schätzungen beziehen zudem Serviceumsätze mit ein oder wenden aggressive Preissteigerungen an, ohne den Mix aus Inverter- und Festdrehzahltechnik sowie die Auswirkungen kältemittelbedingter Neugestaltungen zu validieren. In unserer Arbeit wird das Modell zunächst an Geräteproduktion und Ersatznachfragesignalen verankert, und der Wert wird anschließend anhand von Preisgestaltung und Mix-Prüfungen auf Kompressorebene aufgebaut, damit die endgültige Zahl nachvollziehbar bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 22,31 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 27,80 Mrd. USD (2025) | Vermischt Kompressorverkäufe mit umfassenderen Kühlkomponentenpaketen und wendet Preisproxys auf Geräteebene an, die die Wertbasis anheben. |
| Branchenverband B | 19,60 Mrd. USD (2025) | Verwendet Versandzahlen aus einer engeren Gruppe von OEM-Mitgliedern und hält die Preisannahmen konstant, was invertergetriebene Mix-Aufschläge unterschätzen kann. |
Die Abweichung zwischen den Quellen resultiert hauptsächlich daraus, ob die Maßeinheit auf der Kompressorkomponente bleibt und ob die Preisgestaltung an reale Mixverschiebungen nach Typ, Kapazität und Drehzahltechnologie gebunden ist. Wenn der Anwendungsbereich klar gehalten wird und der Wertaufbau mit der Geräteproduktion und dem Ersatzbedarf verknüpft ist, wird die Schätzung leichter überprüfbar und für die Planung stabiler.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Kühlschrankkompressoren?
Die Marktgröße für Kühlschrankkompressoren erreichte im Jahr 2026 23,31 Milliarden USD und wird voraussichtlich bis 2031 auf 29,05 Milliarden USD anwachsen.
Welche Region führt den Markt für Kühlschrankkompressoren an?
Asien-Pazifik hielt im Jahr 2025 den größten Anteil von 42,80 % und ist mit einer CAGR von 8,7 % bis 2031 auch die am schnellsten wachsende Region.
Warum gewinnen drehzahlvariable Kompressoren an Beliebtheit?
Drehzahlvariable Technologie passt die Kapazität in Echtzeit an, senkt den Energieverbrauch um etwa 30 % und hilft Erstausrüstern, strengeren Effizienzanforderungen gerecht zu werden, die ab 2025 gelten.
Wie wirkt sich der HFK-Abbau auf das Kompressordesign aus?
Vorschriften wie die EU-F-Gas-Quotenkürzungen beschleunigen den Wechsel zu natürlichen Kältemitteln und zwingen Hersteller, Kompressorlinien für R290, CO₂ und HFOs zu entwickeln.
Was treibt die Nachfrage im Bereich Healthcare-Kühlung an?
Die Expansion von Impfstofflieferketten und der Biopharma-Logistik hebt das Healthcare-Segment, das voraussichtlich die schnellste CAGR von 6,1 % bis 2031 verzeichnen wird.
Seite zuletzt aktualisiert am:



