
Größe und Marktanteil des Marktes für Schutzkleidung für die Biowissenschaften
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
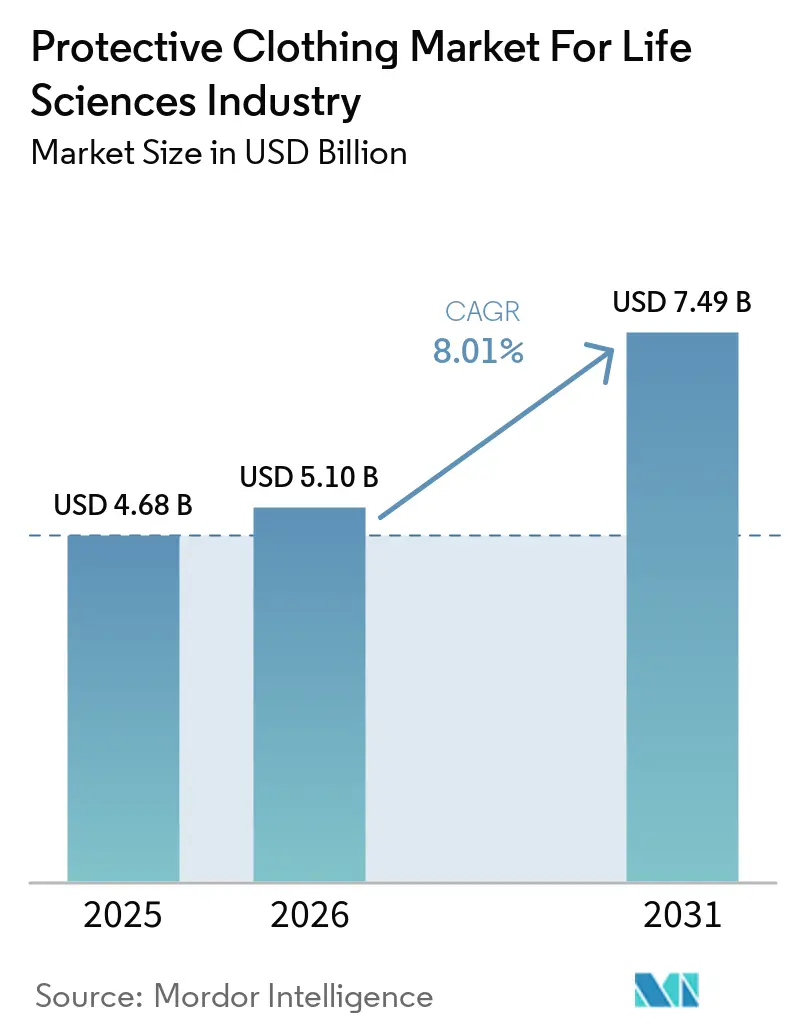
| Marktgröße (2026) | 5.10 Milliarden US-Dollar |
| Marktgröße (2031) | 7.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Schutzkleidung für die Biowissenschaften von Mordor Intelligence
Die Marktgröße für Schutzkleidung wird voraussichtlich von 4,68 Milliarden USD im Jahr 2025 und 5,10 Milliarden USD im Jahr 2026 auf 7,49 Milliarden USD bis 2031 anwachsen, was einer CAGR von 8,01 % zwischen 2026 und 2031 entspricht. Die steigende Nachfrage ist nun in der Zell- und Gentherapieherstellung, strengeren EU- und ISO-Bekleidungsvorschriften sowie schnelleren Wechselzyklen durch Einwegkleidungsstücke verankert. Anbieter passen ihre Produktlinien auf biokreislauffähige Rohstoffe an, da große Pharmakäufer Klimakennzahlen in ihre Beschaffungs-Scorecards integrieren. Die regulatorische Konvergenz, insbesondere ISO 14644-5:2025, treibt standardisierte Kompetenzbeurteilungen voran, die die Wechselkosten für nicht konforme Bekleidung erhöhen. Eine moderate Marktkonzentration lässt Raum für regionale Spezialisten, doch jüngste Fusionen zeigen, dass globale Akteure Effizienzgewinne im Vertriebsweg konsolidieren.
Wichtigste Erkenntnisse des Berichts
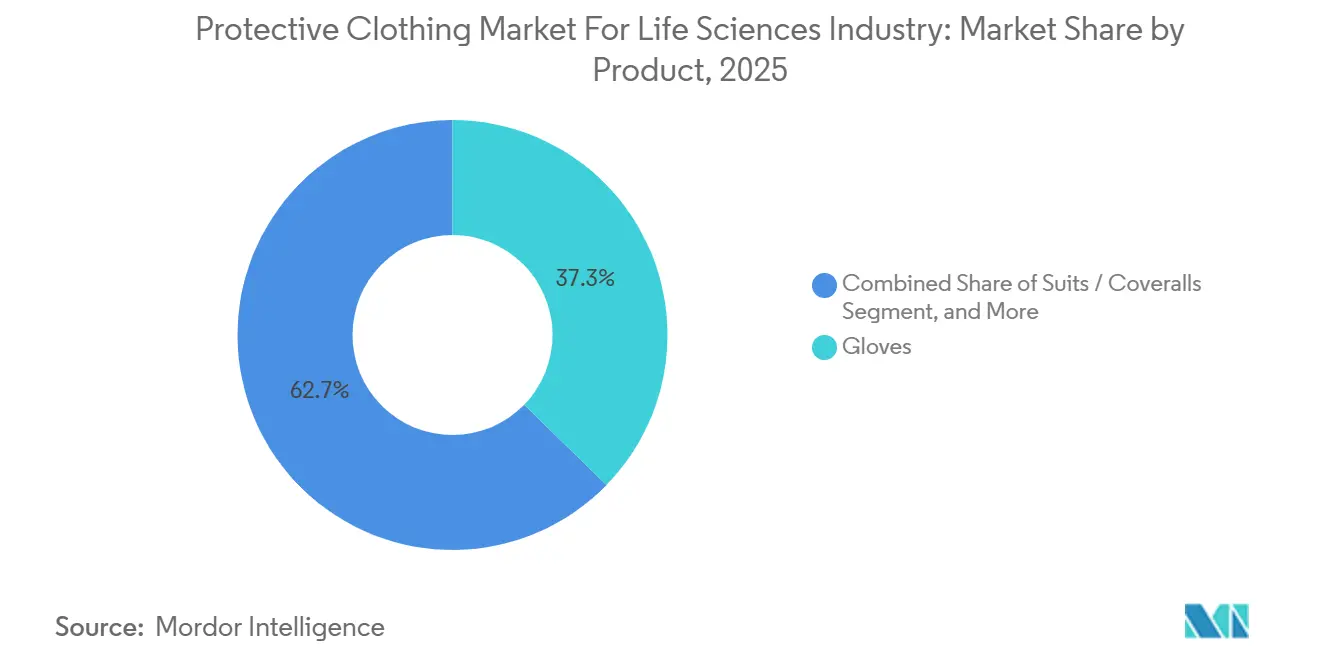
- Nach Produkt entfielen 2025 37,29 % des Umsatzes auf Handschuhe, während Anzüge und Overalls bis 2031 die höchste CAGR von 8,99 % verzeichnen werden.
- Nach Material dominierte Tyvek 2025 mit einem Anteil von 28,41 %, doch mikroporöse Folienlaminate expandieren bis 2031 mit einer Rate von 8,91 %.
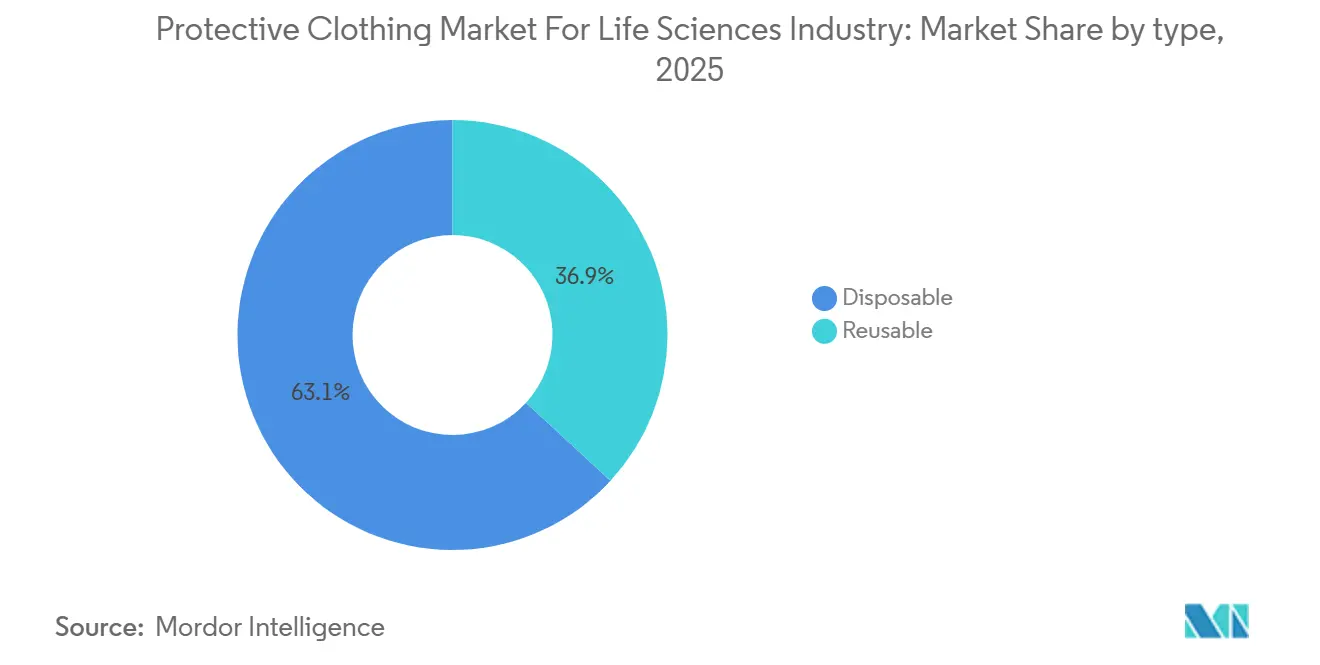
- Nach Typ hielten Einwegformate 2025 einen Wertanteil von 63,15 %, doch Mehrwegkleidungsstücke entwickeln sich mit einer CAGR von 9,01 % aufgrund bevorstehender Textilverantwortungsgesetze weiter.
- Nach Anwendung repräsentierte Reinraumbekleidung 2025 46,74 % der Nachfrage, und Reinräume für Zell- und Gentherapie wachsen mit 9,06 % am schnellsten.
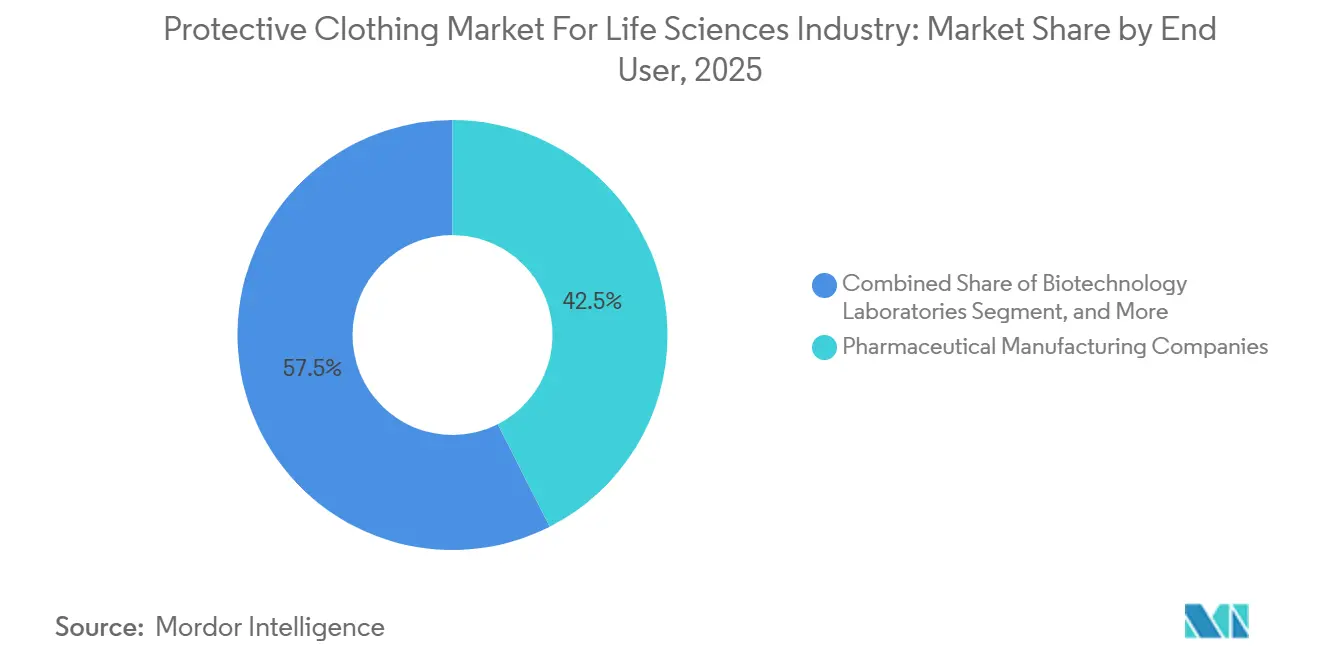
- Nach Endnutzer entfielen 2025 42,53 % der Ausgaben auf Pharmahersteller, während Auftragsfertigungs- und Auftragsforschungsorganisationen mit einer CAGR von 8,84 % wachsen.
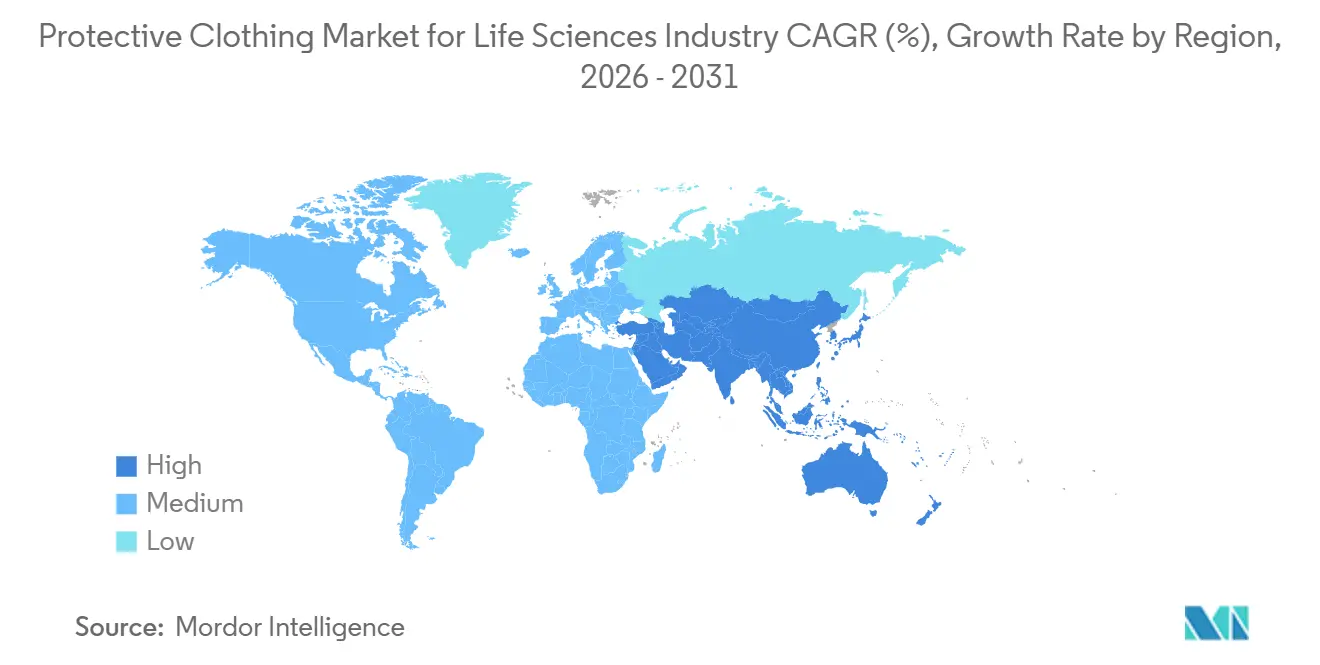
- Nach Geografie führte Nordamerika 2025 mit einem Anteil von 39,84 %, und für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 9,15 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische Standards zur Patientensicherheit | +1.80% | Global, mit verstärkter Durchsetzung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Wachstum in der Biotechnologie und bei den Gesundheitsausgaben | +1.50% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung von Einweg-Reinraumbekleidung | +1.30% | Nordamerika und EU, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Durchsetzung von Arbeitsschutznormen in Schwellenmärkten | +1.10% | Asiatisch-pazifischer Raum als Kernregion, Naher Osten und Afrika als Nebenregion | Mittelfristig (2–4 Jahre) |
| Integration intelligenter Schutztextilien zur Kontaminationsüberwachung | +0.70% | Pilotstandorte in Nordamerika und der EU, Fertigungszentren im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Ausbau von Fertigungsanlagen für Zell- und Gentherapie | +1.40% | Nordamerika als Primärregion, Europa und asiatisch-pazifischer Raum als Sekundärregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Standards zur Patientensicherheit
Überarbeitungen der EU-Verordnung 2016/425 haben vier Barriereleistungsstandards harmonisiert und verpflichten Lieferanten, den Widerstand gegen mikrobielle und Flüssigkeitsdurchdringung nach einheitlichen Labormethoden zu validieren. ISO 14644-5:2025 schreibt nun dokumentierte Kompetenzprüfungen vor, was bedeutet, dass Beschaffungsverträge zunehmend Kleidungsstücke mit jährlichen Requalifizierungsdienstleistungen bündeln.[1] Die Warnschreiben der US-amerikanischen Behörde für Lebensmittel- und Arzneimittelsicherheit haben sich Anfang 2026 im Jahresvergleich verdoppelt, wobei 40 % auf Lücken in der Kontaminationskontrolle hinwiesen – ein Signal, dass inländische Anlagen die Bekleidungsdisziplin verschärfen müssen. Der Entwurf ISO/DIS 22615 wird Risikoklassen für Bekleidung gegen Infektionserreger einführen und neue Kennzeichnungsansprüche ankündigen, die die Spezifikationslisten der Käufer neu gestalten könnten. AAMI PB70 Level 4 bleibt der nordamerikanische Goldstandard für Hochrisikobereiche und hält die Nachfrage nach mehrlagigen Geweben stark.[2]
Wachstum in der Biotechnologie und bei den Gesundheitsausgaben
Die Pipelines für fortschrittliche Arzneimitteltherapien skalieren aggressiv, da die Forschungs- und Entwicklungsbudgets im zweistelligen Bereich bleiben. Auftragsfertigungsorganisationen verzeichneten 2024 einen Umsatz von 173 Milliarden USD und steuern bis 2033 auf 323 Milliarden USD zu, was den Bedarf an validierten Kleidungsbeständen in neuen Abfüll- und Verpackungsanlagen ankurbelt. Großanlagen in Chengdu, Singapur und North Carolina benötigen jeweils Millionen von Reinraumteilen pro Jahr, sobald sie vollständig in Betrieb sind. Die Kapitalintensität ist hoch, sodass Auftraggeber Kostenmodelle für den Kleidungslebenszyklus von Anfang an in die Projektökonomie einbetten. Kapazitätserweiterungen im asiatisch-pazifischen Raum diversifizieren die Beschaffung, doch Nordamerika bleibt der Anker für hochpreisige Biologika-Produktionsläufe, die Gewebe mit geringem Faserflug vorschreiben.[3]
Zunehmende Einführung von Einweg-Reinraumbekleidung
Einweg-Overalls gewinnen an Dynamik, da sie Revalidierungszyklen eliminieren und das Kreuzkontaminationsrisiko reduzieren, wenn Anlagen zwischen mehreren Arzneistoffen wechseln. Die Einführung von DuPonts Tyvek 500 Xpert BioCircle zeigt, wie biokreislauffähige Rohstoffe die Normen Typ 5 und Typ 6 erfüllen und gleichzeitig den Treibhausgasfußabdruck um 58 % reduzieren können. Unternehmen mit wissenschaftsbasierten Zielen quantifizieren nun Emissionen von der Wiege bis zum Werkstor in Angebotsauswertungen und steigern so die Nachfrage nach Umweltproduktdeklarationen. Das kalifornische Gesetz SB 707 und eine bevorstehende EU-Textil-EPR-Regelung fügen Einwegprodukten nach 2031 einen Compliance-Aufschlag hinzu, was einige Käufer zu gemischten Flotten veranlasst, die Einweganzüge mit wiederverwendbaren Hauben und Stiefeln kombinieren. Die Nearshoring-Produktion von Handschuhen durch große Distributoren ist eine weitere Absicherung gegen pandemieähnliche Versorgungsengpässe.
Ausbau von Fertigungsanlagen für Zell- und Gentherapie
Eine Welle von Campussen mit einem Investitionsvolumen von über 1 Milliarde USD in Pennsylvania, Kalifornien und Südkorea erfordert ISO-Klasse-7-Suiten, die mit Ganzkörper-Barrieresystemen ausgestattet sind. Nahtversiegelte Overalls mit integrierten Hauben und Stiefeln sind nun der Standard-Stücklisten-Eintrag, da sie Hautschuppen in unidirektionalen Luftströmungszonen minimieren. Robotische Bekleidungsmodule, die von automatisierten Zelltherapieplattformen eingeführt wurden, reduzieren menschliche Berührungspunkte und unterstützen eine konsistentere aseptische Technik. Die aktualisierte CMC-Leitlinie der US-amerikanischen Behörde für Lebensmittel- und Arzneimittelsicherheit zur Gentherapie verschärft die Erwartungen an die Umgebungsüberwachung und führt zu größeren Beständen an vorsterilisierten Kleidungsstücken, um Ausfallzeiten zu vermeiden. Investoren berücksichtigen daher die Kleidungslogistik in den Gesamtdurchsatzmodellen der Anlagen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität in den Lieferketten für technische Gewebe | -1.20% | Global, mit akutem Druck im asiatisch-pazifischen Raum und im Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Höhere Lebenszykluskosten von Mehrwegkleidungsstücken | -0.90% | Nordamerika und EU, begrenzte Auswirkungen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Strenge Umweltvorschriften zur Entsorgung und Verbrennung | -0.60% | EU als Primärregion, Kalifornien als Sekundärregion, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel, der die korrekte Einhaltung der Bekleidungsvorschriften beeinträchtigt | -0.80% | Global, mit höherer Inzidenz in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität in den Lieferketten für technische Gewebe
Geopolitische Störungen im Nahen Osten haben den Polypropylen-Harzpreis 2026 auf ein Band von 890–1.030 USD pro Tonne angehoben und SMS-Gewebekonverter unter Druck gesetzt. Höhere Gewalt-Mitteilungen von Golflieferanten zwangen Bekleidungshersteller, Volumina auf teurere europäische Werke zu verlagern, was die Fertigwarenpreise innerhalb von Wochen in die Höhe trieb. Die begrenzte petrochemische Integration bedeutet, dass Käufer wenig Einfluss haben, wenn Naphtha-Cracker aus Sicherheitsgründen stillgelegt werden. Die Tyvek-Produktion hängt von proprietären Flashspinnlinien ab, die Harzschwankungen abpuffern, aber ein Einzelquellenrisiko konzentrieren. Käufer verhandeln nun Dual-Supply-Klauseln und Sicherheitsbestandspuffer, die den Betriebskapitalbedarf erhöhen.
Höhere Lebenszykluskosten von Mehrwegkleidungsstücken
Mehrweganzüge erfordern Waschen, Sterilisierung und Requalifizierung, was die Gesamtbetriebskosten über Einwegprodukte hinaus treibt, sofern kein Schwellenwert von 50 Zyklen erreicht wird. Gammastrahlung bei 25 kGy schädigt Polyesterfasern, sodass die Filtrationseffizienz vor dem Lebensende unter 90 % sinken kann, was ungeplante Ersatzkosten verursacht. Ein multinationales Unternehmen verzeichnete nach der Umstellung einen Anstieg der Bekleidungsverstöße um 30 % und führte die Nichteinhaltung auf unzureichende Nachschulung bei Inspektionsroutinen zurück. Die durchschnittliche Kontaminationssanierung übersteigt 3,1 Millionen USD pro Jahr und macht damit etwaige Einsparungen durch Wiederverwendung schnell zunichte. Kleinere Auftragsfertigungsorganisationen verfügen oft nicht über eigene Validierungslabore und sind daher auf Spezialwäschereien mit langen Vorlaufzeiten angewiesen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Handschuhe dominieren, Anzüge beschleunigen sichHandschuhe machten 2025 37,29 % der Marktgröße für Schutzkleidung aus, da jede Reinraumaufgabe eine Handabdeckung erfordert. Die Nachfrage erstreckt sich von Compounding-Laboren bis hin zu aseptischen ISO-Klasse-5-Kernen und gibt Handschuhanbietern einen stabilen Ersatzzyklus. Anzüge und Overalls liegen beim Umsatz zurück, verzeichnen jedoch die schnellste CAGR von 8,99 %, gestützt durch Zelltherapiebetreiber, die integrierte Hauben und Stiefel benötigen. Schürzen bleiben eine Nische für Spritzzonen, in denen Mobilität wichtiger ist als Ganzkörperschutz, während Gesichtsmasken, Hüte, Schutzbrillen und Schuhwerk in gebündelten Sterilsets mitgeliefert werden, die die Lagerkommissionierung vereinfachen. Wischtücher, obwohl technisch gesehen Verbrauchsmaterialien, bleiben auf denselben Bestellungen, da sie Bekleidungsbänke und -wagen desinfizieren. Da Mitarbeiter leichtere Gewebe bevorzugen, wird die verbesserte Atmungsaktivität von Tyvek APX voraussichtlich die Compliance steigern und Hitzestress-Pausen reduzieren – Trends, die den Durchsatz in hochvolumigen Abfüll- und Verpackungsanlagen verbessern.
Der Markt für Schutzkleidung tendiert weiterhin zu Kits, die Overalls, Handschuhe und Masken vorbündeln, was Kommissionierungsfehler und die Bekleidungszeit reduziert. Vom Anbieter verwaltete Bestandsprogramme platzieren Radiofrequenz-Tags auf jeder Komponente und ermöglichen Echtzeit-Verbrauchsanalysen, die Unternehmensplanungssysteme speisen. Diese Transparenz, kombiniert mit ISO-14644-5-Kompetenzprotokollen, ist nun ein Differenzierungsmerkmal bei Angebotsauswertungen. Ganzkörpersysteme passen auch zu robotischen Abfülllinien, die weniger menschliche Eingriffe und damit weniger Kleidungswechsel pro Schicht erfordern. Insgesamt unterstützt die Entwicklung des Produktmix eine höhere Durchschnittsverkaufspreistendenz für den Markt für Schutzkleidung.

Nach Material:
Mikroporöse Folien fordern Tyvek herausTyvek und andere HDPE-Flashspinngewebe beherrschten 2025 mit einem Anteil von 28,41 % den Markt, gestützt auf jahrzehntelange validierte Biobürden-Daten. Mikroporöse Folienlaminate wachsen mit 8,91 %, da ihre Flüssigkeitsabweisung und extrem niedrigen Faserflugwerte SMS in ISO-Klasse-5-Suiten übertreffen. SMS-Gewebe dominiert weiterhin routinemäßige Grad-C- und -D-Zonen dank attraktiver Stückkosten, doch die Harzvolatilität erodiert diesen Vorteil. Polyethylenbeschichtetes Polypropylen eignet sich für Inspektionsräume, in denen das Spritzrisiko minimal ist, und ist damit eine kostengünstige Wahl für die Spätphasenverpackung. Wiederverwendbares gewebtes Polyester, das unter dem Restkategorie-Eimer zusammengefasst ist, gewinnt in Europa an Bedeutung, wo EPR-Regeln Einwegabfälle bestrafen, doch seine Einführung bleibt an die Verfügbarkeit validierter Wäschereizentren gebunden.
Nachhaltigkeitsthemen treiben nun die Materialwissenschaft voran. Biokreislauffähige Rohstoffe in Tyvek 500 Xpert BioCircle reduzieren die Emissionen von der Wiege bis zum Werkstor um mehr als die Hälfte, und solche Umweltproduktdeklarationen tauchen zunehmend in öffentlichen Ausschreibungen auf. Mikroporöse Folien beantworten zudem flüssige chemische Herausforderungen in der Produktion fortschrittlicher Therapien, wo versehentliche Verschüttungen die Chargensterilität gefährden können. Anbieter, die Barriereleistung mit Klimakennzahlen verbinden, werden wahrscheinlich den Status eines bevorzugten Lieferanten erlangen, da Beschaffungsteams Scope-3-Emissionen in ihre Scorecards aufnehmen. Der Markt für Schutzkleidung muss daher gleichzeitig Kosten-, Compliance- und Klimaziele in Einklang bringen.
Nach Typ:
Mehrwegprodukte holen bei Einwegprodukten aufEinwegartikel repräsentierten 2025 einen Wertanteil von 63,15 %, gestützt durch pandemiebedingte Bevorratung und Bequemlichkeit. Doch Mehrwegkleidungsstücke entwickeln sich mit einer CAGR von 9,01 %, da kalifornische und EU-Textilgesetze ab 2031 Verantwortungsgebühren auf Wegwerfbekleidung erheben. Lebenszyklusanalysen zeigen, dass Mehrwegprodukte den Wasserverbrauch um bis zu 77 % und den Feststoffabfall um bis zu 96 % reduzieren, jedoch nur, wenn das Waschen 50 Zyklen ohne Barriereverlust erreicht. Schulungslücken können diese Gewinne zunichtemachen, wie der Anstieg von Bekleidungsabweichungen in Anlagen belegt, die zu schnell umgestellt haben. Auftragsfertigungsorganisationen mit schlanker Belegschaft verfügen oft nicht über Autoklav-Redundanz, sodass Drittanbieter-Wäschereien die Lücke füllen, aber die Durchlaufzeiten verlängern.
Einwegproduzenten kontern mit Closed-Loop-Recycling-Pilotprojekten, die gebrauchte Kleidungsstücke in Baupaneele umwandeln, um künftige EPR-Gebühren auszugleichen. Gleichzeitig kombinieren Hybridprogramme wiederverwendbare Overalls mit Einweghauben und -handschuhen und finden so einen Mittelweg bei Kosten und Abfall. Diese Flexibilität hält die Beschaffungsoptionen offen, während die regulatorischen Details finalisiert werden. Das Wettbewerbsnarrativ zeigt, dass jeder Typ seinen Raum ausschöpft, und der Markt für Schutzkleidung profitiert von zweigleisiger Innovation.
Nach Anwendung:
Reinräume für Zelltherapie boomenReinraumbekleidung deckte 2025 46,74 % der Nachfrage in Pharma-, Biotech- und Geräteanlagen ab. Innerhalb dieser Gesamtzahl expandieren Suiten für Zell- und Gentherapie mit 9,06 %, da mehrere Campusse mit einem Investitionsvolumen von über 1 Milliarde USD in Betrieb gehen. Strahlenschutzkleidung, hauptsächlich bleigefütterte Schürzen, wird in Diagnoselaboren weiterhin stetig ersetzt, während Volumina für bakterielle und virale Bekleidung nach der Pandemie normalisiert sind, aber in BSL-3-Standorten erhöht bleiben. Chemischer Spritzschutz bleibt bei der Synthese hochwirksamer Arzneistoffvorstufen unerlässlich, wobei ASTM-F739-Permeationsdaten die Gewebeauswahl leiten. Die Partikelkontrolle in ISO-Klasse-8-Verpackungen verwendet leichtere, kostenoptimierte Overalls.
Neue ISO-14644-5-Regeln bedeuten, dass jede Anwendung nun dokumentierte Bekleidungskompetenz erfordert, was Einrichtungen dazu veranlasst, Lernmanagementsysteme mit Kartenlesern an Schleusen zu integrieren. Folglich gewinnen Anbieter, die digitale Schulungen zusammen mit Kleidungsstücken anbieten, Marktanteile. Da fortschrittliche Therapien auf geschlossene und automatisierte Systeme zusteuern, könnten einige Grad-B-Zonen auf Grad C herabgestuft werden, was die Leistungsanforderungen an Kleidungsstücke verändert und möglicherweise die Volumina pro Charge verringert. Dennoch steigt die Gesamtbestellhäufigkeit weiterhin, da der Markt für Schutzkleidung direkt mit der wachsenden Therapiepipeline verbunden ist.
Nach Endnutzer:
Outsourcing-Modell expandiertPharmahersteller hielten 2025 42,53 % der Ausgaben, doch die schnellste CAGR von 8,84 % kommt von Auftragsfertigungs- und Auftragsforschungsorganisationen, die vom Biologika-Outsourcing-Boom profitieren. WuXi Biologics allein wird etwa 2 Millionen Kleidungsstücke pro Jahr benötigen, sobald die Linien in Chengdu und Singapur voll ausgelastet sind. Biotechnologielabore, oft Frühphasen-Startups, legen Wert auf Kosten und wählen Einwegkits, die das Anfangskapital minimieren. Medizingeräteunternehmen folgen den ISO-13485:2016-Anforderungen und halten eine stabile Basalnachfrage nach Geweben mit geringem Faserflug aufrecht. Diagnose- und Forschungslabore verzeichnen ein moderates Wachstum, insbesondere dort, wo Regierungen die Überwachung von Infektionskrankheiten finanzieren.
Großhändler, Compounding-Apotheken und Auftragssterilisatoren bilden ein fragmentiertes Schlusslicht, beeinflussen aber dennoch Volumenkäufe, da sie Bestellungen von mehreren Standorten bündeln. Investitionen in RFID-basiertes Bestandsmanagement durch große Distributoren geben diesen kleineren Kunden Echtzeittransparenz und fördern vorhersehbare Nachbestellmuster. Folglich sind Kanalpartnerschaften wichtiger denn je, und Anbieter, die mehrjährige Vereinbarungen mit Logistikintermediären abschließen, gewinnen schnell an Größe. Die Outsourcing-Welle festigt eine vielfältige Käuferbasis und stärkt die Widerstandsfähigkeit des Marktes für Schutzkleidung.
Geografische Analyse
Nordamerikanischer Markt für Schutzkleidung für die Biowissenschaften
Nordamerika führte den Markt für Schutzkleidung 2025 mit einem Anteil von 39,84 %, gestützt durch eine dichte Konzentration von Auftragsforschungs- und -fertigungsorganisationen sowie strenge Aufsicht durch die US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit. Die fortschreitende Automatisierung in US-amerikanischen und kanadischen Anlagen dämpft den Arbeitskräftebedarf, erhöht aber die Spezifikationen für industrielle Arbeitskleidung pro Mitarbeiter, da jeder Bediener nun mehr kritische Schritte betreut. Mexikos Nearshoring-Anreize stärken Bekleidungsmontagelinien, die nordamerikanische Käufer beliefern und die Nachschubzyklen verkürzen.
Asiatisch-pazifischer Markt für Schutzkleidung für die Biowissenschaften
Der asiatisch-pazifische Raum ist auf dem Weg zu einer CAGR von 9,15 % bis 2031 und verringert den Abstand zu Nordamerika. Chinas Gesetz zur Sicherheit gefährlicher Chemikalien vom Mai 2026 verpflichtet Arbeitgeber, zertifizierte persönliche Schutzausrüstung zu finanzieren, was die adressierbaren Volumina in Tausenden von provinziellen Biotechnologielaboren ausweitet. Samsung Biologics Werk 5 in Südkorea ging mit einer Kapazität von 180.000 Litern in Betrieb, während Indiens überarbeitete Arbeitsgesetze die rechtliche Haftung für Expositionsereignisse direkt den Arbeitgebern auferlegen, was lokale Tochtergesellschaften multinationaler Unternehmen dazu veranlasst, von SMS auf mikroporöse Anzüge umzusteigen. Japans alternde Belegschaft treibt die Einführung leichterer, ergonomisch geschnittener Kleidungsstücke voran, die die Ermüdung bei langen aseptischen Schichten reduzieren.
EMEA- und südamerikanischer Markt für Schutzkleidung für die Biowissenschaften
Europa bleibt ein regulierungsgetriebener Markt, in dem der Durchführungsbeschluss der Kommission 2025/2078 vier Bekleidungsstandards unter einem einzigen CE-Kennzeichnungsweg harmonisiert. Deutschland und das Vereinigte Königreich sind weiterhin die größten Ausgabenzentren, obwohl Frankreich und Italien eine erneuerte Investitionstätigkeit im Zusammenhang mit der Onshoring-Produktion hochwertiger steriler Injektionspräparate verzeichnen. Osteuropäische Standorte gewinnen an Attraktivität aufgrund qualifizierter Arbeitskräftepools und niedrigerer Energietarife, eine Dynamik, die die allgemeine Preisspannung ausgleicht. Südamerika wächst moderat, konzentriert auf Brasiliens Auftragsimpfstoffkapazität, während das Cluster im Nahen Osten und in Afrika hauptsächlich in Saudi-Arabien und Ägypten expandiert, wo Pharmaindustriezonen Steuervergünstigungen erhalten. Insgesamt stützen diese regionalen Nuancen ein diversifiziertes Wachstum im Markt für Schutzkleidung.
Wettbewerbslandschaft
Die fünf größten Anbieter halten zusammen etwa die Hälfte des globalen Umsatzes und definieren eine moderate Konzentration, die Raum für Spezialisten lässt. Ansells Übernahme der PSA-Sparte von Kimberly-Clark für 640 Millionen USD vereint die Marken Kimtech und KleenGuard unter einem Distributor und schafft Beschaffungseinfluss sowie eine breitere Katalogtiefe. Honeywells Veräußerung für 1,325 Milliarden USD an PIP entfernt einen diversifizierten Industrieakteur und schafft Regalplatz für Nischen-Biowissenschaftsmarken. DuPont behält die Technologieführerschaft mit Tyvek und seiner neuen BioCircle-Linie, die die Emissionen von der Wiege bis zum Werkstor um 58 % reduziert und Käufer mit Netto-Null-Verpflichtungen anspricht.
Aufstrebende Disruptoren konzentrieren sich auf Automatisierung und intelligente Textilien. Robotische Bekleidungsmodule von Cellares reduzieren den menschlichen Kontakt und erfüllen die überarbeiteten ISO-14644-5-Kompetenzanforderungen mit Datenprotokollen, die Prüfer nachverfolgen können. Riverstone Holdings, ein malaysischer Handschuhhersteller mit einem Nettogewinn von 207,8 Millionen RM (49 Millionen USD) im Geschäftsjahr 2025, skaliert durch multinationale Werke, die geopolitische Risiken absichern.
Universitäre Prototypen integrieren Sensoren direkt in Gewebe und versprechen Echtzeit-Warnungen bei Partikelüberschreitungen, sobald die Sterilisierungsbeständigkeit gelöst ist. Die Kanalmacht verlagert sich zu Distributoren, die RFID-Analysen überlagern, sodass Anbieter, die digitale Bestandsdashboards integrieren können, langfristige Vereinbarungen gewinnen. Insgesamt läuft die Innovation auf parallelen Gleisen der Nachhaltigkeit und der Daten und gestaltet die Wettbewerbsprioritäten im Markt für Schutzkleidung neu.
Marktführer im Markt für Schutzkleidung für die Biowissenschaften
-
E. I. DuPont De Nemours and Company
-
Kimberly Clark Corporation
-
Ansell Limited
-
3M Company
-
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schutzkleidung für die Biowissenschaften Unternehmen in diesem Bericht
- DuPont de Nemours, Inc.
- 3M Company
- Ansell Limited
- Kimberly-Clark Corporation
- Honeywell International Inc.
- Lakeland Industries Inc.
- Cardinal Health Inc.
- Alpha Pro Tech Ltd.
- Medline Industries LP
- Steris plc
- Halyard Health Inc.
- Tronex International Inc.
- Kappler Inc.
- Berkshire Corporation
- Irudek Group
- Radians Inc.
- PIP Global Holdings Inc.
- UVEX Winter Holding GmbH & Co. KG
- San-Cheong Co., Ltd.
- Suntech Protective Clothing
- Riverstone Holdings Limited
Neueste Industrielle Entwicklungen in Markt für Schutzkleidung für die Biowissenschaften
- März 2026: DuPont führte Tyvek 500 Xpert BioCircle ein, das biokreislauffähige Rohstoffe integriert und eine um 58 % geringere Klimawirkung erzielt, während die Zertifizierungen Typ 5 und Typ 6 beibehalten werden.
- März 2026: Cintas Corporation übernahm UniFirst Corporation für 5,5 Milliarden USD und schuf ein Netzwerk von 500 Standorten, das validierte Mehrwegkleidungsdienstleistungen ausbaut.
- Dezember 2025: Medline Industries schloss einen Börsengang über 54 Milliarden USD ab, der für den Ausbau von Einweg-Reinräumen und RFID-fähigen Bestandsplattformen vorgesehen ist.
- November 2025: DuPont führte Tyvek APX ein, einen atmungsaktiven Overall zur Reduzierung von Hitzestress in Grad-B-Suiten.
Umfang des Berichts über den Markt für Schutzkleidung für die Biowissenschaften
Der Markt für Schutzkleidung bezieht sich auf die globale Branche, die sich auf die Entwicklung, Herstellung und den Vertrieb von Spezialkleidungsstücken konzentriert, die Personen vor physischen, chemischen, biologischen, thermischen und mechanischen Gefahren in verschiedenen Sektoren wie dem Gesundheitswesen, der Fertigung, dem Bauwesen, der Verteidigung und der Brandbekämpfung schützen.
Der Bericht über den Markt für Schutzkleidung für die Biowissenschaften ist segmentiert nach Produkt (Anzüge/Overalls, Handschuhe, Schürzen, Gesichtsmasken und Hüte, Schutzbrille und Reinraumschutzbrillen, Schuhwerk und Überschuhe, Wischtücher und weitere Produkte), Material (Spunbond-Meltblown-Spunbond (SMS)-Gewebe, Tyvek und andere Polyethylene hoher Dichte, mikroporöse Folienlaminate, polyethylenbeschichtetes Polypropylen und weitere Materialien), Typ (Einweg und Mehrweg), Anwendung (Reinraumbekleidung [Pharma, Biotechnologie und Medizin], Strahlenschutz, bakterieller/viraler Schutz, chemischer Schutz und weitere Anwendungen), Endnutzer (Pharmaunternehmen, Biotechnologielabore, Medizingerätehersteller, Diagnose- und Forschungslabore, Auftragsfertigungs- und Auftragsforschungsorganisationen und weitere Endnutzer) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Anzüge/Overalls |
| Handschuhe |
| Schürzen |
| Gesichtsmasken und Hüte |
| Schutzbrille und Reinraumschutzbrillen |
| Schuhwerk und Überschuhe |
| Wischtücher |
| Weitere Produkte |
| Spunbond-Meltblown-Spunbond (SMS)-Gewebe |
| Tyvek und andere Polyethylene hoher Dichte |
| Mikroporöse Folienlaminate |
| Polyethylenbeschichtetes Polypropylen |
| Weitere Materialien |
| Einweg |
| Mehrweg |
| Reinraumbekleidung | Pharma |
| Biotechnologie | |
| Medizin | |
| Strahlenschutz | |
| Bakterieller/viraler Schutz | |
| Chemischer Schutz | |
| Weitere Anwendungen |
| Pharmaunternehmen |
| Biotechnologielabore |
| Medizingerätehersteller |
| Diagnose- und Forschungslabore |
| Auftragsfertigungs- und Auftragsforschungsorganisationen |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkt | Anzüge/Overalls | |
| Handschuhe | ||
| Schürzen | ||
| Gesichtsmasken und Hüte | ||
| Schutzbrille und Reinraumschutzbrillen | ||
| Schuhwerk und Überschuhe | ||
| Wischtücher | ||
| Weitere Produkte | ||
| Nach Material | Spunbond-Meltblown-Spunbond (SMS)-Gewebe | |
| Tyvek und andere Polyethylene hoher Dichte | ||
| Mikroporöse Folienlaminate | ||
| Polyethylenbeschichtetes Polypropylen | ||
| Weitere Materialien | ||
| Nach Typ | Einweg | |
| Mehrweg | ||
| Nach Anwendung | Reinraumbekleidung | Pharma |
| Biotechnologie | ||
| Medizin | ||
| Strahlenschutz | ||
| Bakterieller/viraler Schutz | ||
| Chemischer Schutz | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Pharmaunternehmen | |
| Biotechnologielabore | ||
| Medizingerätehersteller | ||
| Diagnose- und Forschungslabore | ||
| Auftragsfertigungs- und Auftragsforschungsorganisationen | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für Schutzkleidung bis 2031 sein?
Prognosen deuten auf 7,49 Milliarden USD bis 2031 hin, was eine CAGR von 8,01 % ab 2026 widerspiegelt.
Welche Region verzeichnet das schnellste Nachfragewachstum nach Schutzkleidung?
Der asiatisch-pazifische Raum führt mit einer prognostizierten CAGR von 9,15 % bis 2031, angetrieben durch Chinas neues Sicherheitsgesetz und die expandierende Biologika-Kapazität.
Welche Produktkategorie expandiert am schnellsten innerhalb der Schutzkleidung?
Anzüge und Overalls werden mit einer CAGR von 8,99 % wachsen, da Zell- und Gentherapieanlagen Ganzkörperbarrieren benötigen.
Wie beeinflussen Nachhaltigkeitsvorschriften Kaufentscheidungen?
Bevorstehende Textil-EPR-Gesetze und unternehmerische Klimaziele verlagern Käufe hin zu biokreislauffähigen Einwegprodukten und validierten Mehrwegprodukten.
Warum erhöhen Auftragsfertigungs- und Auftragsforschungsorganisationen ihre Bekleidungsausgaben?
Die ausgelagerte Biologika-Produktion wächst jährlich um 15 %, was die Kleidungsbestellungen für neue Abfüll- und Verpackungsanlagen sowie ISO-7-Reinräume ankurbelt.
Was ist das größte Lieferkettenrisiko für Hersteller von Schutzkleidung?
Die Volatilität von Polypropylen-Harz und die Abhängigkeit von einer einzigen Quelle für Flashspinngewebe können die Inputkosten in die Höhe treiben und Lieferungen stören.