
Tamanho e Quota do Mercado de Software de Gestão de Propriedades
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.93 Bilhões de dólares |
| Taxa de crescimento (2026 - 2030) | 8.74 % |
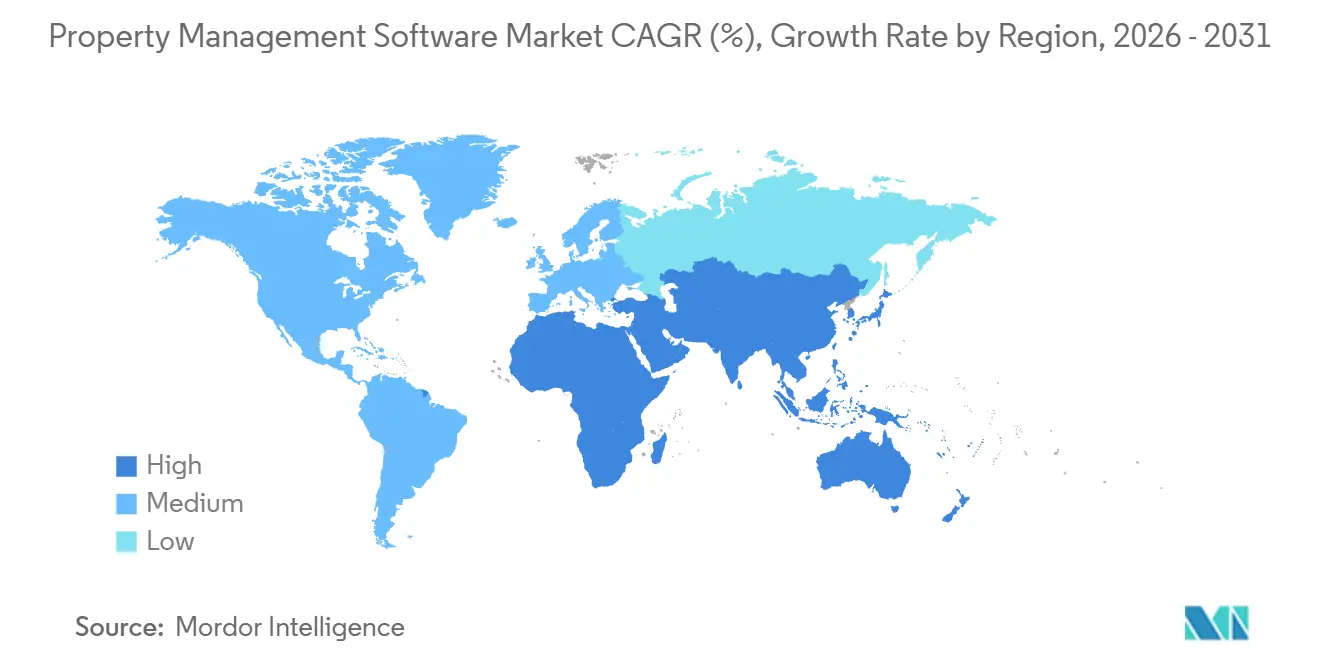
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
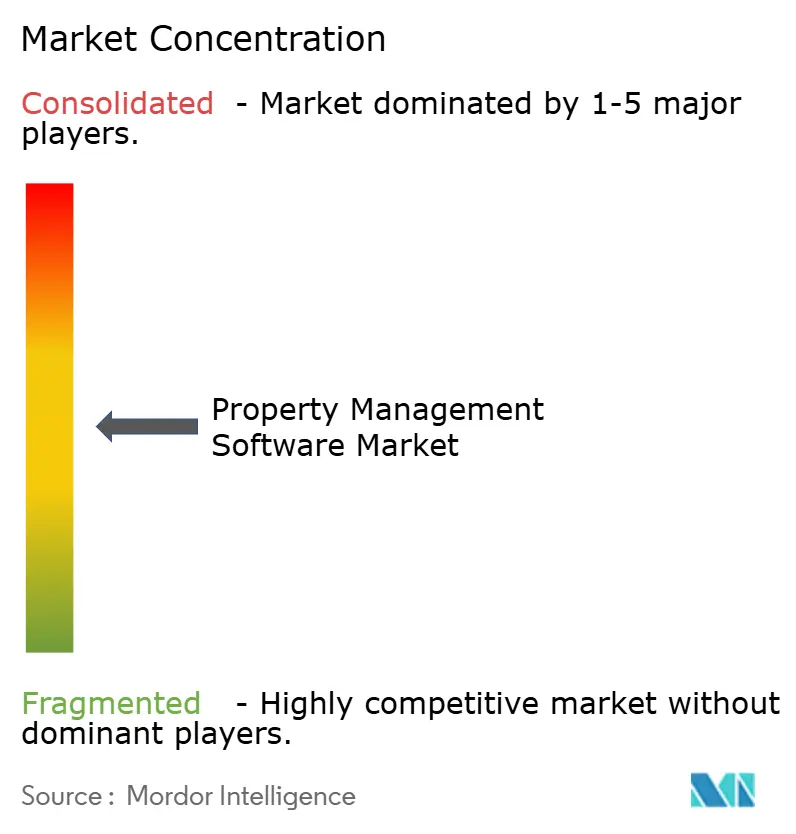
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Software de Gestão de Propriedades por Mordor Intelligence
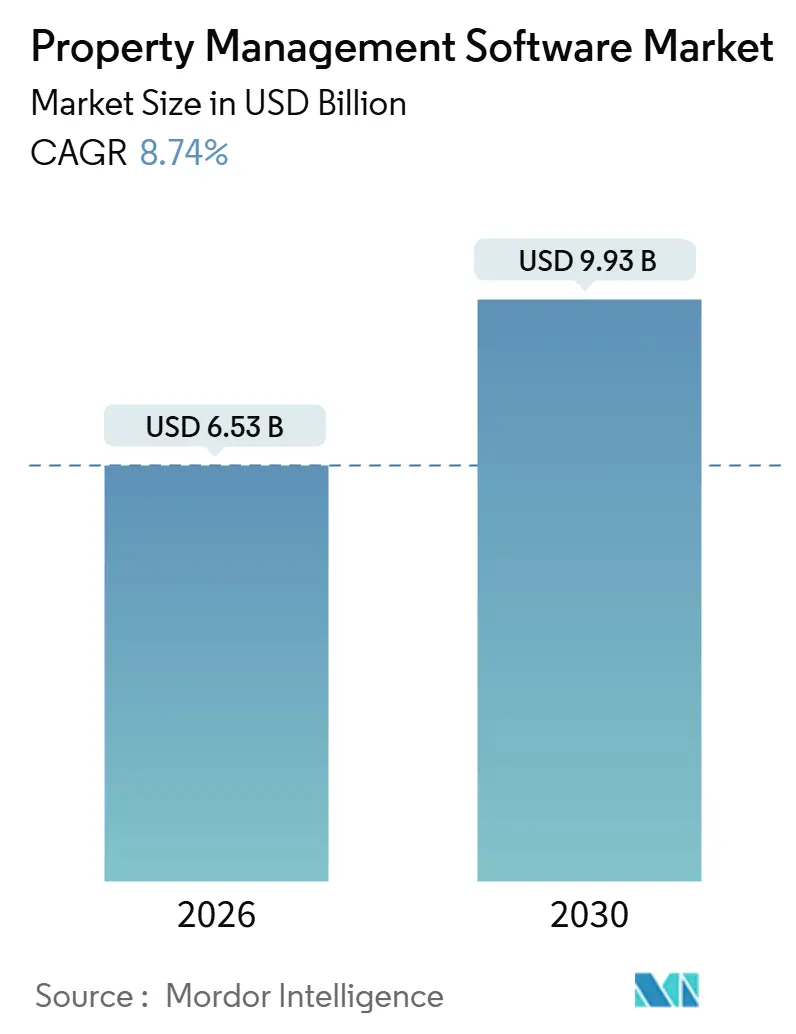
O tamanho do mercado de software de gestão de propriedades atingiu USD 6,53 mil milhões em 2026 e está projetado para subir para USD 9,93 mil milhões até 2031, refletindo uma CAGR de 8,74%. A procura robusta resulta de investidores institucionais que estão a atualizar ferramentas locais fragmentadas para plataformas de nuvem que automatizam a contabilidade de arrendamentos, a manutenção preditiva e os pagamentos integrados. Na América do Norte e na Europa, a conformidade obrigatória com as normas ASC 842 e IFRS 16 continua a impulsionar um forte impulso de adoção, enquanto os sistemas de pagamento em tempo real incorporados nos portais de inquilinos reduzem os Dias de Vendas em Aberto e geram novos fluxos de receitas de taxas. Os fluxos de capital da Ásia-Pacífico para ativos de habitação para arrendamento, habitação estudantil e co-habitação acrescentam outra camada de procura estrutural, particularmente porque os senhorios regionais preferem aplicações móveis que escalam entre jurisdições. Embora as violações de segurança de dados e a redução do financiamento de capital de risco pesem sobre o sentimento, as reduções mensuráveis de despesas operacionais e as oportunidades de receitas acessórias continuam a sustentar o crescimento a longo prazo.
Principais Conclusões do Relatório
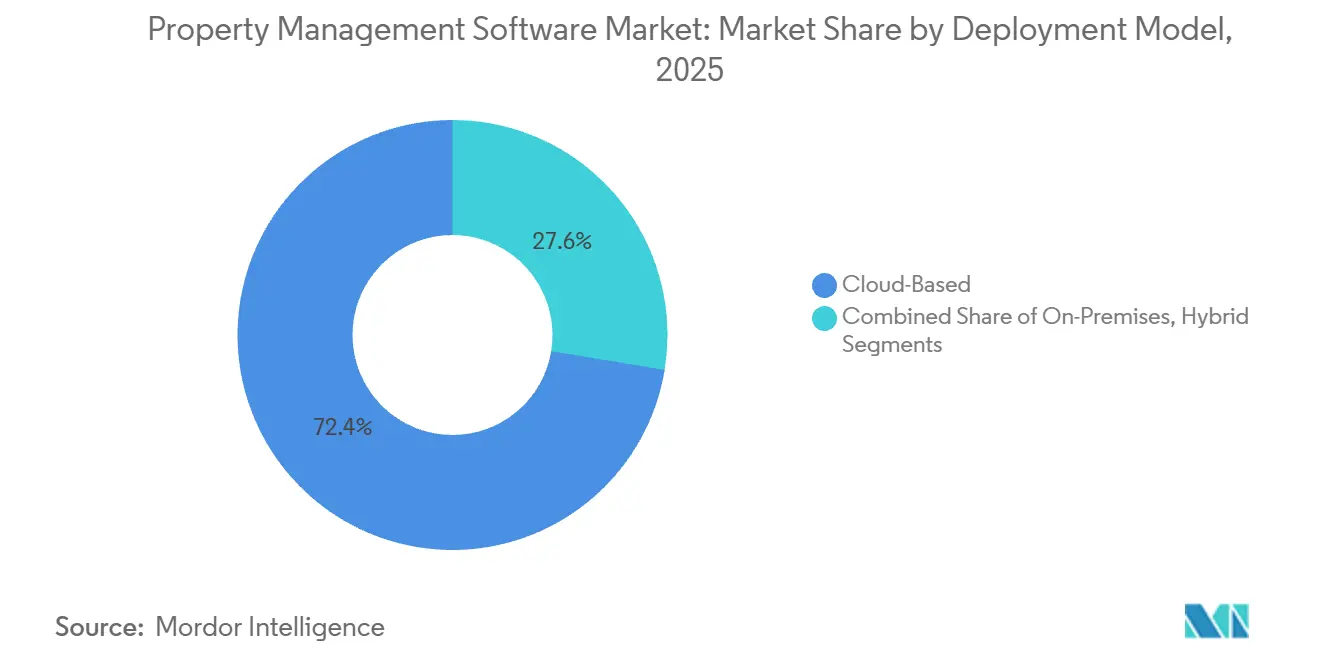
- Por modelo de implantação, as soluções de nuvem captaram 72,41% da receita de 2025, enquanto as arquiteturas híbridas deverão expandir-se a uma CAGR de 9,12% até 2031.
- Por tipo de propriedade, os ativos residenciais detinham 58,19% dos gastos de 2025, enquanto as unidades industriais e logísticas avançam a uma CAGR de 10,34%.
- Por utilizador final, os gestores e agentes de propriedades representaram 42,73% dos gastos de 2025, mas as empresas de gestão de instalações estão projetadas para crescer a uma CAGR de 11,12%.
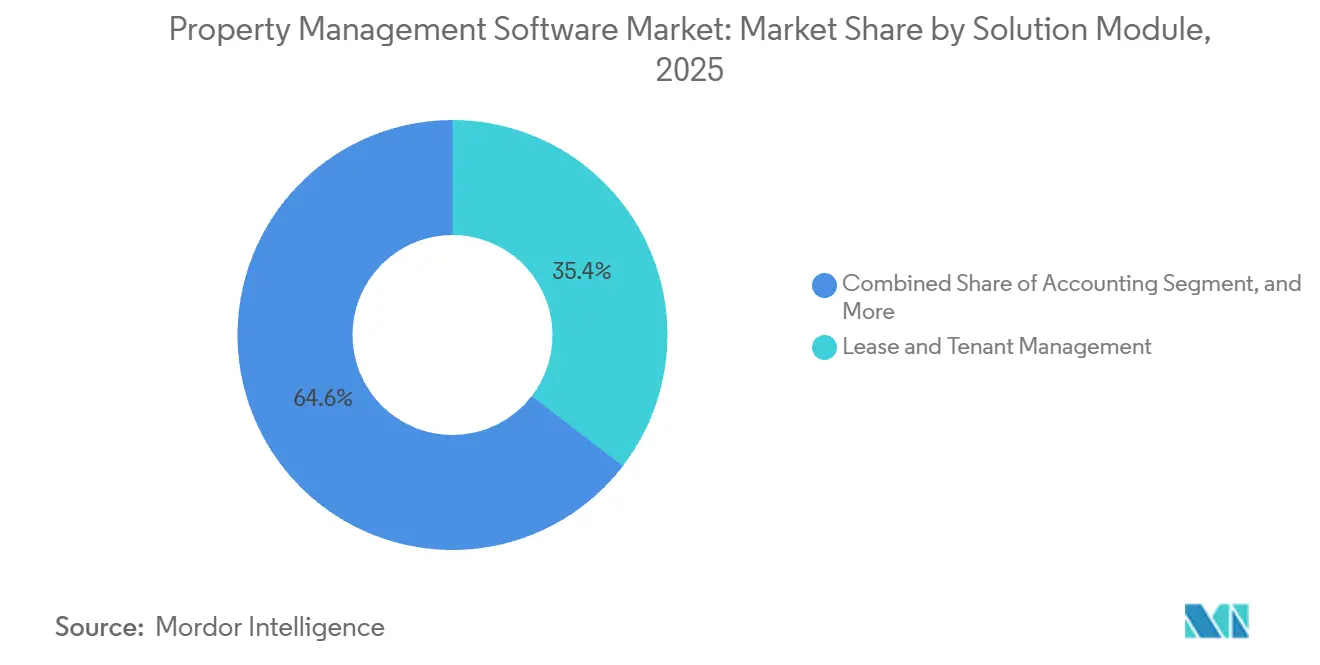
- Por módulo de solução, a gestão de arrendamento e inquilinos representou 35,44% das vendas de 2025, enquanto os pagamentos integrados estão a crescer a uma CAGR de 10,77%.
- Por tamanho da organização, os portfólios de médio porte (501-5.000 unidades) asseguraram 46,93% da receita de 2025, enquanto os pequenos operadores (1-500 unidades) estão a digitalizar-se a uma CAGR de 11,13%.
- Por geografia, a América do Norte reteve 40,27% da receita de 2025, enquanto a Ásia-Pacífico está prevista para expandir a uma CAGR de 13,44% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente de Plataformas SaaS Baseadas em Nuvem | +2.1% | Global, maior penetração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Procura Crescente de Automação Integrada de Inquilinos e Arrendamentos | +1.8% | América do Norte e Ásia-Pacífico, expandindo-se para a Europa e Médio Oriente | Curto prazo (≤ 2 anos) |
| Expansão de Portfólios Imobiliários por Investidores Institucionais | +1.5% | Núcleo da Ásia-Pacífico, extensão para o Médio Oriente e América do Norte | Longo prazo (≥ 4 anos) |
| Pressão de Conformidade (ASC 842/IFRS 16) a Impulsionar a Adoção de Software | +1.3% | América do Norte e Europa, emergindo na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Convergência da Gestão de Propriedades e FinTech Incorporado | +1.2% | Global, liderado pela América do Norte e mercados selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Manutenção Preditiva Baseada em IA para Redução de OPEX | +0.9% | América do Norte e Europa, implantações piloto na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Plataformas SaaS Baseadas em Nuvem
A implantação em nuvem elimina a sobrecarga de servidores, reduz as necessidades de pessoal de TI e fornece lançamentos contínuos de funcionalidades que mantêm os portfólios atualizados. Os senhorios de médio porte relatam um custo total de propriedade 30-40% inferior em comparação com os modelos de licença perpétua, enquanto os fluxos de trabalho otimizados para dispositivos móveis permitem que as equipas de arrendamento operem a partir de qualquer dispositivo. As arquiteturas multi-inquilino também aceleram a expansão geográfica porque novas instâncias de propriedade são ativadas em horas, uma vantagem crítica para os investidores que encerram aquisições transfronteiriças. Por fim, as APIs abertas transformam as plataformas modernas em camadas de orquestração que conectam software de contabilidade, gateways de pagamento e sensores de Internet das Coisas, criando uma malha de dados unificada que melhora a qualidade da tomada de decisões.
Procura Crescente de Automação Integrada de Inquilinos e Arrendamentos
A geração automatizada de documentos, as notificações de renovação e os cálculos de escalonamento substituem agora as tarefas administrativas manuais que antes consumiam até 30% das horas de trabalho de um gestor de propriedades. Os portais de inquilinos que suportam pedidos de manutenção, pagamentos de renda digitais e renovações de autoatendimento aumentam as pontuações de Net Promoter Score enquanto reduzem os custos administrativos. A funcionalidade de pagamento instantâneo, que se espera estar em uso por 59% dos gestores de propriedades até 2028, transforma os ciclos de faturação mensais em gestão de tesouraria em tempo real, e os resumos de arrendamento preenchidos automaticamente reduzem os prazos de diligência prévia nas aquisições de semanas para dias.
Pressão de Conformidade (ASC 842/IFRS 16) a Impulsionar a Adoção de Software
As novas regras de contabilidade de arrendamentos exigem o rastreamento granular de calendários de pagamentos, taxas de desconto e modificações, tarefas inadequadas para folhas de cálculo. As entradas de diário prontas para auditoria, os controlos de governação de dados e os relatórios de divulgação integrados incorporados em plataformas criadas especificamente tornaram-se, portanto, essenciais. As revisões pós-implementação confirmam que as normas melhoraram a transparência, mas também acrescentaram complexidade operacional, reforçando a transição para software automatizado que simplifica os fluxos de trabalho de classificação e amortização.[1]Fundação Internacional de Normas de Relato Financeiro, "Revisão Pós-Implementação da IFRS 16", IFRS.ORG
Manutenção Preditiva Baseada em IA para Redução de OPEX
Os modelos de aprendizagem automática que incorporam históricos de ordens de trabalho e feeds de sensores preveem falhas de equipamentos antes de estas ocorrerem, permitindo reparações programadas que evitam os prémios de emergência. Os estudos de caso demonstram poupanças de custos de energia de 30-40% e reduções de 12-18% nas despesas operacionais totais, com rácios de retorno sobre o investimento superiores a 4:1. À medida que os mandatos de sustentabilidade se tornam cada vez mais rigorosos, a manutenção preditiva apoia ainda mais este processo, otimizando o uso de água e as pegadas de carbono, integrando assim o desempenho dos ativos em métricas ambientais, sociais e de governação mais amplas.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com Segurança de Dados e Privacidade em SaaS Multi-Inquilino | -1.4% | Global, maior escrutínio na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Custos Elevados de Mudança de Sistemas Legados | -1.1% | América do Norte e Europa, onde a penetração de sistemas legados é maior | Médio prazo (2-4 anos) |
| Normas Fragmentadas de Dados de Propriedades que Dificultam a Interoperabilidade | -0.8% | Global, particularmente crítico na Ásia-Pacífico e Médio Oriente | Longo prazo (≥ 4 anos) |
| Ciclo de Financiamento de Capital de Risco PropTech em Aperto Pós-2022 | -0.6% | Global, impacto pronunciado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança de Dados e Privacidade em SaaS Multi-Inquilino
Violações recentes na Essex Property Trust, na TELACU Community Capital e no Berkeley Rent Registry expuseram dezenas de milhares de registos de inquilinos, desencadeando investigações regulatórias e levando os compradores a exigir auditorias SOC 2 Tipo II, testes de penetração e ciberseguros dos fornecedores. Os custos de conformidade aumentam em paralelo, prolongando os ciclos de vendas e levando alguns senhorios a considerar implantações híbridas que mantêm os dados sensíveis em servidores locais.[2]Procurador-Geral de Massachusetts, "Acordo sobre Violação de Dados de Gestão de Propriedades", MASS.GOV
Custos Elevados de Mudança de Sistemas Legados
Os grandes portfólios frequentemente mantêm integrações personalizadas que ligam bases de dados de propriedades a plataformas de contabilidade, procurement e recursos humanos. A migração destes fluxos de trabalho específicos para novas arquiteturas de nuvem requer uma extensa limpeza de dados, mapeamento de API e requalificação de pessoal. Como resultado, os prazos de decisão prolongam-se e o risco percebido de modernização abranda apesar dos claros ganhos de eficiência a longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Implantação:
A Adoção Híbrida Equilibra Soberania e EscalaAs arquiteturas híbridas estão a expandir-se a uma CAGR de 9,12%, superando o mercado geral de software de gestão de propriedades. Os operadores com portfólios multinacionais utilizam servidores locais para informações de identificação pessoal enquanto utilizam a nuvem para análises, obtendo conformidade com as leis de residência de dados sem sacrificar a elasticidade. Em contrapartida, as soluções de nuvem continuam a dominar com uma quota de mercado de 72,41% no mercado de software de gestão de propriedades em 2025, principalmente porque minimizam as despesas de capital iniciais e fornecem atualizações contínuas. Ao longo do tempo, as estratégias de migração faseada priorizam primeiro os fluxos de trabalho de baixo risco, seguidos pelos módulos financeiros após a conclusão das revisões de segurança, acelerando assim o crescimento do mercado de software de gestão de propriedades para ferramentas híbridas à medida que as regulamentações se tornam mais rigorosas.
A automação de manutenção em nuvem também reduz as reparações de emergência em 40% e os custos de manutenção em 30%, provas tangíveis que convencem os senhorios avessos ao risco a transferir cargas de trabalho críticas. As agências governamentais que antes especificavam implantações locais publicam agora melhores práticas híbridas, encorajando os operadores a classificar os dados e a alinhar as localizações de armazenamento em conformidade. À medida que os modelos de inteligência artificial exigem mais poder de computação, esta configuração de ambiente duplo permite que as empresas treinem na nuvem mas executem inferências localmente para reduzir a latência, reforçando o papel a longo prazo do híbrido no mercado de software de gestão de propriedades.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório


Por Tipo de Propriedade:
Industrial e Logística Aceleram com a Procura de FulfillmentOs ativos residenciais lideraram os gastos de 2025, refletindo uma quota de mercado de software de gestão de propriedades de 58,19%; no entanto, os armazéns e centros de distribuição estão a crescer mais rapidamente a uma CAGR de 10,34%. Os operadores de comércio eletrónico dependem de funcionalidades especializadas de gestão de arrendamentos que lidam com estruturas de rendas complexas, agendamento de cross-dock e análises de utilização de espaço, impulsionando o tamanho do mercado de software de gestão de propriedades para aplicações industriais ao longo do período de previsão. A habitação estudantil, habitação sénior e formatos de co-habitação acrescentam cada um requisitos únicos de fluxo de trabalho, alargando os segmentos endereçáveis pelos fornecedores.
Os gestores de escritórios e retalho, entretanto, integram análises de tráfego pedonal e ocupação para renegociar arrendamentos flexíveis, enquanto os operadores de hotelaria combinam reservas noturnas e arrendamentos mensais em sistemas unificados. Os projetos de uso misto requerem demonstrações financeiras consolidadas que alocam despesas entre classes de ativos, levando os investidores a padronizar em suítes multi-módulo. Esta diversidade de necessidades encoraja os fornecedores a manter modelos configuráveis, garantindo crescimento em todos os segmentos de propriedade.
Por Utilizador Final:
Empresas de Gestão de Instalações Procuram Convergência de IWMSOs gestores e agentes de propriedades controlaram 42,73% das despesas de 2025, mas as empresas de gestão de instalações estão a avançar a uma CAGR de 11,12% à medida que as empresas externalizam as operações de edifícios. Estas empresas procuram uma visão de Sistema Integrado de Gestão do Local de Trabalho (IWMS) que consolide obrigações de arrendamento, alocação de espaço e manutenção preventiva numa única plataforma, expandindo assim o mercado de software de gestão de propriedades dedicado a grandes propriedades corporativas. As associações de habitação centram-se na automação de conformidade para subsídios de renda, enquanto os investidores exigem painéis de controlo que comparem ativos e modelem potenciais aquisições.
Os especialistas em instalações que prestam serviços a laboratórios de ciências da vida e centros de dados requerem rastreamento de tempo de atividade e gestão de certificação de fornecedores para cumprir auditorias regulatórias rigorosas, um nicho que impulsiona os níveis de software premium. As tendências de trabalho híbrido ampliam a procura de análises de reserva de secretárias, permitindo que as empresas ajustem os seus espaços e reduzam as despesas de renda, apresentando uma clara história de retorno sobre o investimento que impulsiona a adoção continuada.
Por Módulo de Solução:
Os Pagamentos Integrados Monetizam os Fluxos de RendaA gestão de arrendamento e inquilinos permanece fundamental com uma quota de receitas de 35,44% em 2025, mas os pagamentos integrados estão a expandir-se a uma CAGR de 10,77%, a mais rápida entre os módulos. O fintech incorporado permite que os gestores capturem taxas de intercâmbio e gerem rendimentos flutuantes, transformando o software de um centro de custos num motor de receitas no mercado de software de gestão de propriedades. A automação também aplica as regras locais de controlo de rendas, reduzindo a exposição legal.
As análises acrescentam outra camada, prevendo o crescimento das rendas e o risco de ocupação com modelos de aprendizagem automática treinados em padrões históricos. Os assistentes de IA generativa redigem arrendamentos e respondem às perguntas dos residentes, reduzindo a carga administrativa em percentagens de dois dígitos. À medida que os módulos convergem, os fornecedores de plataformas vendem funcionalidades avançadas, aumentando a receita média por unidade e consolidando contratos a longo prazo.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Tamanho da Organização:
Níveis Freemium Desbloqueiam a Digitalização de Pequenos SenhoriosOs portfólios de médio porte representaram 46,93% dos gastos de 2025, pois estabelecem um equilíbrio entre economias de escala e processos ágeis de tomada de decisão. Em contrapartida, os senhorios que gerem até 500 unidades mostraram o crescimento mais rápido a uma CAGR de 11,13%. Os planos de entrada de baixo custo ou gratuitos, as interfaces móveis e os modelos de monetização baseados em transações tornam as capacidades de nível empresarial acessíveis a proprietários não profissionais, expandindo a base de utilizadores do mercado de software de gestão de propriedades. Os portfólios maiores, embora menores em número, requerem ecossistemas de API, consolidação multi-entidade e segurança avançada, o que sustenta um nível premium lucrativo.
Os caminhos de progressão levam os pequenos proprietários a migrar de ferramentas freemium para subscrições pagas à medida que os seus portfólios crescem, garantindo uma expansão do valor vitalício do cliente. Os fornecedores segmentam as linhas de produtos em conformidade, dedicando recursos de engenharia a versões simplificadas e empresariais sem fragmentar as bases de código, uma estratégia que maximiza a quota em todos os tamanhos de organização.
Análise Geográfica
Mercado de Software de Gestão de Propriedades da América do Norte
A América do Norte respondeu por 40,27% da receita de 2025, beneficiando-se de mercados multifamiliares maduros, regras contábeis rigorosas e uso generalizado de fintech integrada. As portarias de controle de aluguéis nos EUA e as leis estaduais de privacidade também levam os proprietários a adotar softwares que automatizam a conformidade e a notificação de violações. O crescente estoque de imóveis para locação de propósito específico do Canadá e a crescente classe média do México apresentam ganhos incrementais, apesar da complexidade regulatória e do risco cambial.
Mercado de Software de Gestão de Propriedades da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com previsão de registrar um CAGR de 13,44% até 2031. O capital institucional destinado a imóveis para locação na Austrália, habitação estudantil na China e co-living na Índia impulsiona a demanda por plataformas, enquanto a expansão logística no Sudeste Asiático impulsiona os módulos industriais. As alocações residenciais entre os membros da ANREV aumentaram de 11% para 16% entre 2020 e 2025, sinalizando uma mudança estrutural no apetite por tecnologia que profissionaliza a gestão de ativos.[3]Associação Institucional de Imóveis da Ásia-Pacífico, "Dados e Pesquisas da ANREV," ANREV.ORG O aumento da penetração de smartphones e as agendas de digitalização governamentais aceleram ainda mais a adoção.
Mercado de Software de Gestão de Propriedades da EMEA e América do Sul
A Europa combina mercados maduros no Reino Unido, Alemanha e França com mercados em desenvolvimento nos países do Sul e do Leste, onde o financiamento da União Europeia moderniza a gestão imobiliária. O Regulamento Geral sobre a Proteção de Dados favorece os fornecedores com centros de dados locais, e as diretivas de eficiência energética estimulam a adoção de funcionalidades de manutenção preditiva. O Oriente Médio experimenta uma rápida diversificação imobiliária vinculada a gigaprojetos, enquanto o crescimento da América do Sul permanece sensível à volatilidade política e cambial. A África apresenta tração inicial no Quênia e na Nigéria, mas continua a ficar para trás devido a lacunas de infraestrutura.

Panorama regulatório
A regulamentação que afeta o software de gestão de propriedades centra-se cada vez mais em (i) conformidade contábil de locações, (ii) privacidade e segurança de dados de locatários, e (iii) restrições à tomada de decisão algorítmica utilizada em operações imobiliárias. Na América do Norte e na Europa, a conformidade com a ASC 842 e a IFRS 16 mantém a auditabilidade, os controles e os recursos de relatórios centrais nos roteiros dos fornecedores, enquanto regras de privacidade como o Regulamento Geral de Proteção de Dados (GDPR) da UE aumentam os requisitos para governança de dados, resposta a violações e opções de hospedagem regional.
De 2025 a 2026, o escrutínio sobre a fixação algorítmica de aluguéis intensificou-se por meio de ações antitruste e medidas estaduais e municipais. Um acordo do Departamento de Justiça dos EUA com a RealPage em novembro de 2025 introduziu restrições ligadas à gestão de receitas e às práticas de dados competitivos, e a AB 325 da California entrou em vigor em 1º de janeiro de 2026, restringindo determinadas abordagens de software de precificação de aluguel que dependem de dados não públicos de concorrentes. Na Europa, a Lei de IA da UE (Regulamento 2024/1689) estabelece obrigações de conformidade total para sistemas de IA de alto risco a partir de 2 de agosto de 2026, o que afeta fluxos de trabalho imobiliários que aplicam IA a decisões sensíveis, como triagem de locatários, contratação ou segurança, levando os fornecedores a adotar controles documentados, transparência e processos de gestão de risco em módulos habilitados para IA.
Análise da cadeia de valor
A cadeia de valor começa com insumos de dados e infraestrutura (hospedagem em nuvem, cibersegurança, gestão de identidade e acesso, e trilhas de pagamento) e alimenta o desenvolvimento de software central para módulos como gestão de locações e locatários, contabilidade e relatórios, manutenção, marketing e listagem, e pagamentos integrados. Os fornecedores de plataformas dependem então de camadas de integração (APIs abertas, conectores e middleware) para vincular portais de locatários, sistemas de contabilidade geral, sensores de IoT e sistemas de edifícios, com parceiros de implementação fornecendo configuração, migração de dados, treinamento e gestão de mudanças. A captura de valor continua por meio de renovações de assinaturas, módulos premium (análises, ferramentas de IA) e receita de transações provenientes de pagamentos integrados.
A interoperabilidade e os padrões influenciam a eficiência com que o valor se move ao longo da cadeia. Padrões de dados liderados por governos, como o UK Government Property Data Standard (GovS004-PDS010), apoiam definições consistentes de dados de ativos e propriedades em carteiras públicas e sistemas de fornecedores, moldando os requisitos de aquisição e as expectativas de integração para fornecedores que atendem clientes governamentais e empresas adjacentes. Na China, a GB/T 20299.3-2024 abrange práticas de integração digital na gestão de propriedades (incluindo gestão de banco de dados, IoT e operações e manutenção de BIM), reforçando a demanda por produtos capazes de trocar dados estruturados com ecossistemas de edifícios inteligentes e instalações, em vez de funcionarem como ferramentas administrativas isoladas.
Panorama Competitivo
O mercado de software de gestão de propriedades é dominado por um grupo central de fornecedores de plataformas incumbentes, incluindo Yardi Systems, RealPage e MRI Software, que em conjunto gerem milhões de unidades residenciais e comerciais em todo o mundo. Apesar da sua dimensão, a quota combinada dos cinco principais fornecedores é de apenas cerca de 45%, deixando espaço para especialistas e novos participantes. O capital privado continua a impulsionar a consolidação, destacada pela aquisição da RealPage por parte da Thoma Bravo por USD 10,2 mil milhões em abril de 2024. Os compradores veem essa transação como uma afirmação das receitas recorrentes estáveis do setor e do potencial de venda adicional. A MRI Software respondeu adquirindo a MRI Qube para melhorar a sua funcionalidade de propriedade comercial e expandir o seu alcance na Europa e no Médio Oriente.
Os roteiros de produtos centram-se na inteligência artificial que automatiza o arrendamento, a manutenção e o envolvimento dos residentes. A AppFolio introduziu um Assistente de Arrendamento de IA em fevereiro de 2024, que contacta os potenciais clientes e reduz o tempo até ao arrendamento em 15%. A Entrata respondeu com o ResidentGPT, uma ferramenta generativa que redige arrendamentos e resolve as consultas dos inquilinos, reduzindo a carga de trabalho dos agentes de arrendamento em 25%. A RealPage adicionou o On-Site Leasing, uma aplicação para tablet que permite aos agentes assinar arrendamentos no terreno e sincroniza dados com o seu módulo AI Maintenance. A Yardi Systems focou-se em análises, lançando o Yardi Kube para unificar dados operacionais, contabilísticos e de Internet das Coisas para portfólios acima de 10.000 unidades.
Os especialistas verticais perseguem oportunidades em espaços não explorados, como logística industrial, arrendamentos unifamiliares e habitação estudantil, onde os fluxos de trabalho personalizados podem diferenciar face às suítes alargadas. As estratégias de API aberta tornaram-se requisitos fundamentais porque os proprietários integram cada vez mais as melhores soluções de cada categoria e exigem portabilidade de dados sem esforço. Os fornecedores que quantificam o valor estão a ganhar licitações competitivas, com estudos de caso da Re-Leased a mostrar reduções de despesas operacionais de 12-18% e múltiplos de ROI superiores a 4x para propriedades que utilizam manutenção preditiva. Pelo contrário, os fornecedores que não conseguem demonstrar poupanças mensuráveis enfrentam uma rotatividade acelerada à medida que os clientes migram para plataformas que prometem períodos de retorno mais rápidos.
Líderes do Setor de Software de Gestão de Propriedades
-
Yardi Systems, Inc.
-
RealPage, Inc.
-
MRI Software LLC
-
AppFolio, Inc.
-
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Gestão de Propriedades
- Yardi Systems, Inc.
- RealPage, Inc.
- MRI Software LLC
- AppFolio, Inc.
- Oracle Corporation
- IBM Corporation
- CoreLogic, Inc.
- Entrata, Inc.
- Buildium, LLC (RealPage)
- TenantCloud LLC
- ResMan, LLC
- Propertyware, Inc. (RealPage)
- Console Australia Pty Ltd
- Lula
- Rentec Direct, Inc.
- Hemlane, Inc.
- HappyCo, Inc.
- Building Engines, Inc. (JLL)
- TurboTenant, Inc.
- AppRent, LLC

Oportunidades de mercado e perspectivas futuras
A reestruturação de produtos impulsionada pela regulamentação cria espaço para fornecedores que conseguem operacionalizar a conformidade dentro dos fluxos de trabalho, em vez de tratá-la como documentação. O cronograma de aplicação da Lei de IA da UE, com obrigações de conformidade total para sistemas de IA de alto risco em 2 de agosto de 2026, aumenta a demanda por recursos de governança em módulos habilitados para IA utilizados em locação, triagem de locatários e gestão de força de trabalho, incluindo documentação de modelos, rastreabilidade, controles e suporte a auditorias. Nos Estados Unidos, as restrições às ferramentas algorítmicas de precificação de aluguéis, reforçadas pelo acordo do DOJ com a RealPage em 2025 e pela AB 325 da California, em vigor a partir de 1º de janeiro de 2026, apoiam oportunidades para abordagens alternativas que se concentram em salvaguardas de precificação baseadas em políticas, explicabilidade e padrões mais robustos de segregação de dados.
Uma segunda oportunidade é a padronização de dados e a interoperabilidade, à medida que proprietários e gestores trabalham para consolidar pilhas tecnológicas fragmentadas. Programas como o UK Government Property Data Standard (GovS004-PDS010) fornecem um ponto de referência concreto para dados estruturados de propriedades, alinhando-se com a demanda dos compradores por portabilidade entre sistemas de contabilidade, manutenção e aquisição. Fornecedores que oferecem ferramentas de migração, integração com foco em APIs e modelos de dados padronizados podem reduzir o atrito de troca para carteiras de médio e grande porte, ao mesmo tempo que apoiam casos de uso adjacentes, como manutenção preditiva e relatórios de sustentabilidade, cada vez mais ligados a requisitos corporativos de ESG e gestão de instalações.
Recent Industry Developments in Mercado de Software de Gestão de Propriedades
- Julho de 2026: RealPage, Inc. Concluiu a aquisição da Cherre, uma empresa de inteligência de dados imobiliários. A aquisição consolida capacidades de dados entre plataformas, aprimorando a tomada de decisão baseada em dados e análises em toda a carteira.
- Junho de 2026: MRI Software LLC Lançou o MRI Agora Intelligence e o MRI Agora Orchestrator para fornecer recomendações baseadas em IA e execução automatizada de fluxos de trabalho para o setor imobiliário. A atualização fortalece as capacidades baseadas em IA e a integração em toda a suíte de gestão de propriedades da MRI.
- Junho de 2026: Yardi Systems, Inc. Lançou capacidades expandidas de agentes de IA para operações multifamiliares por meio do Yardi Virtuoso Enterprise. O avanço promove a execução autônoma de tarefas e a otimização de carteiras dentro do ecossistema Yardi.


Mercado de Software de Gestão de Propriedades Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado contabiliza a receita obtida com software utilizado para conduzir as operações diárias de propriedades, incluindo locação, comunicação com locatários, cobrança de aluguéis, fluxos de trabalho de manutenção, contabilidade e relatórios, em propriedades residenciais e comerciais. A receita é contabilizada quando entregue em nuvem, no local ou de forma híbrida.
Exclusões de escopo: excluímos a receita pura de listagens de marketplace, sistemas de transações de corretagem e vendas isoladas de hardware de edifícios e dispositivos de IoT, a menos que estejam agrupados como parte do contrato de software de gestão de propriedades.
Visão geral da segmentação
-
Por Modelo de Implantação
- Baseado em Nuvem
- Local
- Híbrido
-
Por Tipo de Propriedade
-
Residencial
- Multifamiliar
- Unifamiliar
- Habitação Estudantil
- Associações de HOA / Condomínio
-
Comercial
- Escritório
- Retalho
- Industrial / Logística
- Hotelaria
- Uso Misto
-
Residencial
-
Por Utilizador Final
- Gestores e Agentes de Propriedades
- Associações de Habitação
- Investidores de Propriedades
- Departamentos de Imobiliário Corporativo
- Empresas de Gestão de Instalações
-
Por Módulo de Solução
- Gestão de Arrendamento e Inquilinos
- Contabilidade e Relatórios
- Gestão de Manutenção
- Marketing e Listagem
- Pagamentos Integrados
- Análises Avançadas e Ferramentas de IA
-
Por Tamanho da Organização
- Pequeno (1-500 unidades)
- Médio (501-5.000 unidades)
- Grande (>5.000 unidades)
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
-
Médio Oriente
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Médio Oriente
-
África
- África do Sul
- Nigéria
- Quénia
- Restante de África
-
América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o mapeamento do que os compradores de software de gestão de propriedades precisam gerenciar e pagar, vinculando esse gasto a indicadores públicos que acompanham a contagem de propriedades e as taxas de ocupação. Recorremos a fontes sem paywall, como dados de habitação e edifícios do US Census Bureau, séries do US Bureau of Labor Statistics que acompanham custos de operações de propriedades, estatísticas de construção e estoque habitacional do Eurostat, indicadores macroeconômicos do Banco Mundial e métricas habitacionais da OCDE para fundamentar o conjunto de demanda.
Depois disso, analisamos indícios de produtos e preços a partir de registros de empresas públicas, apresentações a investidores, documentação de produtos e cobertura confiável da imprensa de negócios. Isso nos ajudou a entender o mix de implantação e o acoplamento típico de módulos, por exemplo, complementos de pagamentos e manutenção. Assinaturas pagas foram usadas seletivamente para dados financeiros de empresas e para consultas de patentes, a fim de verificar o foco de inovação, e os números foram normalizados em uma visão única em USD. As fontes listadas aqui são ilustrativas, e muitos outros documentos públicos também foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em confirmar como os gestores de propriedades compram e renovam software, e como a precificação se comporta à medida que as carteiras crescem ou surgem novas necessidades de conformidade. Conversamos com uma combinação de fornecedores de software, parceiros de canal e implementação, e operadores de propriedades nas principais regiões. O objetivo era corrigir suposições baseadas em pesquisa documental sobre taxas de adoção, valores médios de contrato e rotatividade, quando esses dados eram escassos.
Distribuição dos respondentes da pesquisa primária de campo
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 12% | Ásia-Pacífico: 50% |
| Nível médio: 56% | Líderes funcionais/de unidade: 37% | EMEA: 29% |
| Participantes menores: 14% | Gerentes: 51% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído utilizando uma abordagem top-down e bottom-up. Primeiro, reconstruímos um conjunto de demanda a partir do universo ativo de propriedades e da parcela de unidades gerenciadas profissionalmente, filtrando-o então pela penetração de software e pelo gasto típico por unidade gerenciada. Para tornar isso viável, utilizamos insumos práticos, como contagens de unidades gerenciadas por tipo de propriedade, mix de nuvem versus local, adoção de módulos (contabilidade, locação, manutenção, portais de locatários), média de usuários por propriedade e faixas de preços observadas para carteiras de PMEs versus empresas.
Em seguida, utilizamos verificações bottom-up para manter os totais realistas, principalmente amostrando sinais de receita de fornecedores, comparando padrões de ARR reportados quando disponíveis, e executando aproximações de ASP x coorte de clientes para os principais grupos de compradores. Onde os dados eram fracos, tratamos as lacunas utilizando suposições conservadoras de adoção para geografias sub-reportadas e ancorando os preços às estruturas contratuais mais comuns observadas nas entrevistas. Para a previsão, utilizamos análise de cenários apoiada por uma visão simples de regressão multivariada. Os fatores que acompanhamos foram conclusões de moradias, ocupação multifamiliar, consolidação de carteiras e o ritmo de migração para a nuvem, e ajustamos a trajetória futura utilizando o consenso de especialistas sobre ciclos de renovação e apetite orçamentário.
Validação de dados e ciclo de atualização
Os resultados foram verificados cruzadamente com sinais independentes, incluindo o gasto implícito em software por unidade gerenciada, o crescimento do estoque de propriedades regional, e se a tendência do mix de nuvem correspondia ao que os operadores descreveram nas discussões de renovação. Variações grandes foram sinalizadas, revisadas por um segundo analista e, então, rastreadas até uma suposição específica, como penetração, precificação ou definição do universo de propriedades, antes de serem aceitas.
O modelo é atualizado em um cronograma anual, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, por exemplo, mudanças políticas abruptas que alteram os requisitos de relatório ou uma mudança súbita no sentimento de gastos em TI. Antes da publicação, uma nova revisão é concluída para que os números reflitam os dados mais recentes disponíveis e quaisquer novos insumos de entrevistas validados.
Comparação do tamanho do mercado de software de gestão de propriedades da Mordor Intelligence com outras estimativas publicadas
Os números publicados para software de gestão de propriedades frequentemente não coincidem porque os fluxos de receita incluídos e o conjunto de compradores contabilizados podem variar entre estudos. As diferenças também aparecem quando uma estimativa se baseia em totais declarados pelos fornecedores, enquanto outra reconstrói a demanda a partir de contagens de propriedades e comportamento de gastos.
A principal lacuna vem do fato de as categorias adjacentes de proptech estarem ou não misturadas no mesmo total. No modelo da Mordor Intelligence, o valor do processamento de pagamentos, a receita de marketplaces de listagens e os sistemas de edifícios não relacionados a software não são contabilizados, a menos que sejam vendidos e precificados como parte do contrato principal de software de gestão de propriedades.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,53 bilhões de USD (2026) | |
| Publicação Setorial A | 6,13 bilhões de USD (2024) | Utiliza um ano-base anterior e mistura software com serviços em alguns recortes, o que pode subestimar o mercado em anos posteriores quando renovações em nuvem e o acoplamento de módulos se acelerarem. |
| Editora do Setor B | 27,95 bilhões de USD (2025) | Parece incluir gastos mais amplos com proptech e software de fluxo de trabalho além da gestão de propriedades pura, e pode incorporar categorias adjacentes, como pagamentos e outros módulos de software imobiliário. |
Em conjunto, a dispersão é explicada principalmente por escolhas de escopo e ano, e não por uma pequena diferença matemática. Quando a receita contabilizada está vinculada a um tipo de contrato claramente definido e verificada em relação ao gasto realista por unidade gerenciada, o resultado é mais fácil de replicar e mais fácil de usar no planejamento.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de software de gestão de propriedades em 2026?
Totalizou USD 6,53 mil milhões em 2026 e está no caminho certo para atingir USD 9,93 mil milhões até 2031.
O que está a impulsionar o crescimento rápido na Ásia-Pacífico?
O investimento institucional em habitação para arrendamento, habitação estudantil e instalações logísticas está a alimentar uma CAGR de 13,44% até 2031.
Qual o modelo de implantação que está a crescer mais rapidamente?
As arquiteturas híbridas estão a avançar a uma CAGR de 9,12% à medida que os senhorios equilibram a soberania de dados com a escalabilidade da nuvem.
Por que razão os pagamentos integrados são importantes para os operadores?
O fintech incorporado permite que os gestores capturem taxas de intercâmbio, acelerem a aplicação de pagamentos e reduzam os Dias de Vendas em Aberto.
Que preocupações de segurança afetam a adoção?
As recentes violações em SaaS multi-inquilino aumentaram a procura de auditorias SOC 2, encriptação e opções híbridas para salvaguardar os dados dos inquilinos.
Qual o grupo de utilizadores finais que está a expandir-se mais rapidamente?
As empresas de gestão de instalações estão a crescer a uma CAGR de 11,12% porque os departamentos de imobiliário corporativo procuram plataformas IWMS unificadas.
Página atualizada pela última vez em:


