
Marktgröße und Marktanteil für Medikamente gegen postpartale Depression
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.15 Milliarden US-Dollar |
| Marktgröße (2031) | 1.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.27 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
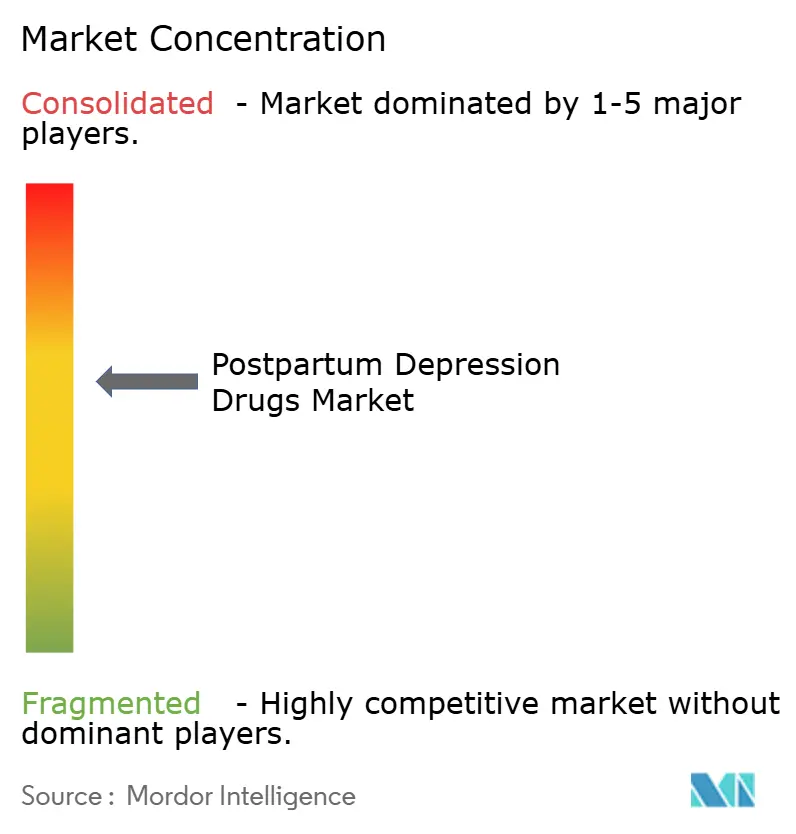
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Medikamente gegen postpartale Depression von Mordor Intelligence
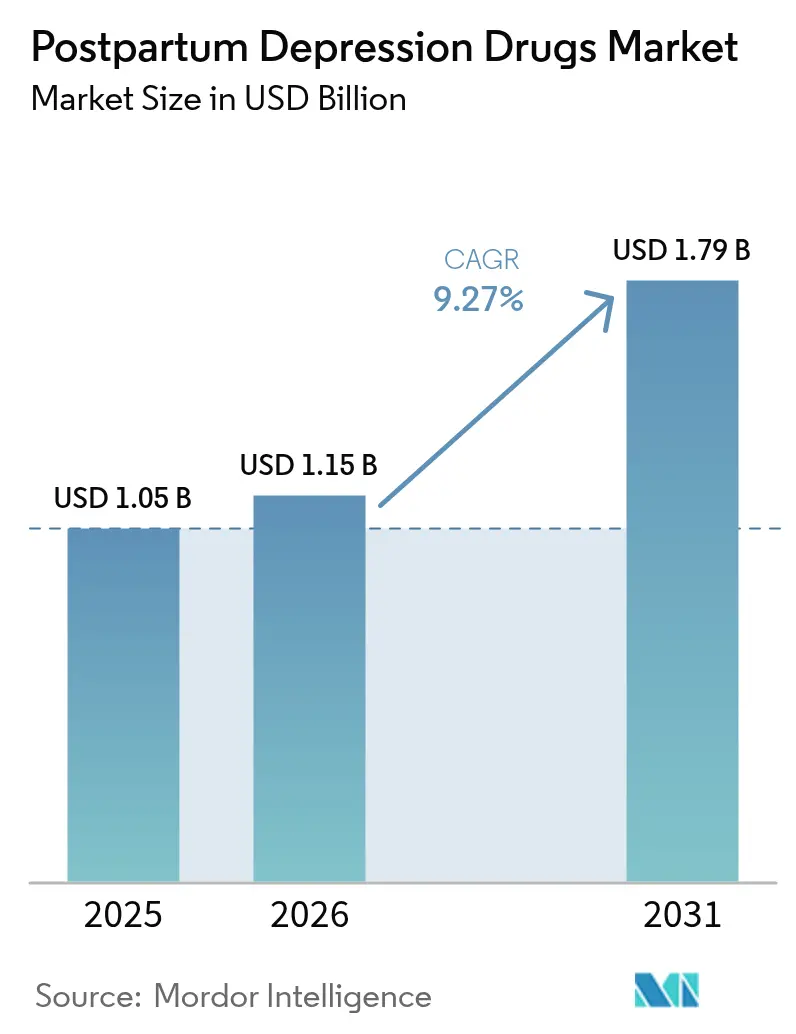
Die Marktgröße für Medikamente gegen postpartale Depression wird voraussichtlich von USD 1,05 Milliarden im Jahr 2025 auf USD 1,15 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 9,27 % über 2026–2031 USD 1,79 Milliarden erreichen. Das Wachstum basiert auf raschen Zulassungen von Neurosteroiden, erweiterten Screening-Verpflichtungen sowie stärkeren Erstattungsschutzregelungen, die den Therapiebeginn beschleunigen und Eigenkosten senken. Der Markt für Medikamente gegen postpartale Depression profitiert von regulatorischem Schwung: Zuranolone erhielt 2023 die FDA-Zulassung und bietet Symptomlinderung innerhalb von 3 Tagen, während der Rückzug von Brexanolon im Jahr 2025 die Nachfrage in Richtung ambulanzfreundlicher oraler Therapieregimes lenkte [1]Quelle: Federal Register, „Sage Therapeutics, Inc.; Withdrawal of Approval of a New Drug Application for ZULRESSO”, federalregister.gov . Zunehmende digitale Screening-Instrumente, Gleichstellungsgesetze im Gesundheitsbereich sowie Gesundheitsinvestitionen im Asien-Pazifik-Raum erweitern den Patientenpool zusätzlich. Dennoch dämpfen hohe Listenpreise, verbleibende REMS-Bedenken und Lieferkettenengpässe bei neuroaktiven Steroid-Wirkstoffen die ansonsten robuste Entwicklung des Marktes für Medikamente gegen postpartale Depression.
Wichtigste Erkenntnisse des Berichts
- Nach Wirkstoffklasse: Selektive Serotonin-Wiederaufnahmehemmer hielten 2025 einen Marktanteil von 51,58 % am Markt für Medikamente gegen postpartale Depression, während neuroaktive-Steroid-Antidepressiva bis 2031 voraussichtlich mit einer CAGR von 9,88 % wachsen werden.
- Nach Verabreichungsweg: Orale Darreichungsformen machten 2025 71,62 % der Marktgröße für Medikamente gegen postpartale Depression aus und verzeichnen bis 2031 eine CAGR von 10,35 %.
- Nach Vertriebskanal: Krankenhausapotheken führten 2025 mit einem Marktanteil von 45,88 % an der Marktgröße für Medikamente gegen postpartale Depression, während Online-Apotheken bis 2031 mit einer CAGR von 10,72 % die höchste Wachstumsrate verzeichnen.
- Nach Geografie: Nordamerika entfiel 2025 auf 40,73 % des Marktes für Medikamente gegen postpartale Depression; der Asien-Pazifik-Raum expandiert bis 2031 mit einer CAGR von 11,21 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für Medikamente gegen postpartale Depression*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Rasche FDA-Zulassungen neuroaktiver-Steroid-Antidepressiva | +2.1% | Nordamerika, mit regulatorischen Auswirkungen auf EU und APAC | Kurzfristig (≤ 2 Jahre) |
| Steigende Prävalenz und verstärktes Screening von postpartaler Depression | +1.8% | Global, mit konzentrierter Wirkung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Günstige Erstattungsregelungen und Gleichstellungsgesetze für mütterliche psychische Gesundheit | +1.5% | Nordamerika und EU, Ausweitung auf ausgewählte APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Wachsende APAC-Gesundheitsausgaben für mütterliche psychische Gesundheit | +1.2% | APAC als Kernregion, mit Ausstrahlung auf Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Digitale Therapiebegleiter zur Verbesserung der Therapietreue | +0.9% | Global, mit früher Einführung in technologisch fortgeschrittenen Märkten | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu ambulanzfreundlichen oralen Therapieregimes | +0.8% | Global, mit schnellerer Einführung in entwickelten Gesundheitssystemen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche FDA-Zulassungen neuroaktiver-Steroid-Antidepressiva
Zuranolone erhielt den Breakthrough-Designation-Status und eine Prioritätsprüfung, was die Entwicklungszeit um 18 bis 24 Monate verkürzte und das Engagement der Behörde für schnell wirkende mütterliche Therapien signalisierte. Die Regulierungsbehörden akzeptierten Surrogatendpunkte anhand von Verbesserungen auf der Hamilton-Depressionsskala innerhalb von 14 Tagen, was einen besser vorhersehbaren Weg für Folgeverbindungen begründet. Eine parallele Leitlinie der Europäischen Arzneimittel-Agentur und von Health Canada spiegelt diese Haltung wider und vergrößert den adressierbaren Markt für Medikamente gegen postpartale Depression. Das Vertrauen der Investoren hat mit erhöhten F&E-Budgets für Neurosteroide reagiert, und klinische Pipelines umfassen nun einmal täglich verabreichte orale und sublinguale Kandidaten mit dem Ziel einer ambulanten Initiierung.
Steigende Prävalenz und verstärktes Screening von postpartaler Depression
Die verpflichtende HEDIS-Berichterstattung im Jahr 2025 verpflichtet US-amerikanische Krankenversicherungen zur Dokumentation von Screening-Raten, was die Erkennungsrate gegenüber einem Jahrzehnt zuvor verdoppelt. Die Einführung der Edinburgh Postnatal Depression Scale in routinemäßigen geburtshilflichen Untersuchungen deckt schätzungsweise 50 % der bisher unentdeckten Fälle auf und erweitert damit die Therapienachfrage im Markt für Medikamente gegen postpartale Depression direkt. Smartphone-basierte Beurteilungen und KI-Bluttests erschließen ländliche Regionen und normalisieren psychische Gesundheitsuntersuchungen im Rahmen von Kinderarztbesuchen. Der anhaltend höhere Diagnosegrad fördert die Anerkennung des ungedeckten Bedarfs durch Kostenträger und stärkt die Aufnahme in Formulare zusätzlich.
Günstige Erstattungsregelungen und Gleichstellungsgesetze für mütterliche psychische Gesundheit
Mehr als 90 % der gewerblichen US-amerikanischen Krankenversicherungen und Medicaid-Versicherungen verfügen nun über Deckungsrichtlinien, die Zuranolone in bevorzugten Stufen listen, wodurch die durchschnittlichen Patientenkosten von USD 15.900 auf reguläre Eigenbeteiligungen gesenkt werden. Die Initiativen von CMS zur Reduzierung der Müttersterblichkeit bündeln bundesstaatliche Ressourcen hinter der Durchsetzung von Gleichstellungsgesetzen und ermutigen andere einkommensstarke Regionen, die Versicherungsbreite anzupassen. Staatliche Medicaid-Programme finanzieren Neurosteroide und digitale Therapeutika gemeinsam und stärken integrierte Versorgungspfade. Diese Veränderungen unterstützen eine erweiterte Nutzung im Markt für Medikamente gegen postpartale Depression trotz hoher Arzneimittelpreise.
Wachsende APAC-Gesundheitsausgaben für mütterliche psychische Gesundheit
China führte pädiatrisch-integriertes Screening in 300 Krankenhäusern ein und formalisierte Mütterbeurteilungen im Rahmen von Säuglingskontrolluntersuchungen. Japan schreibt Besuche zur psychischen Gesundheit in der 2. und 4. Woche vor, während Indien Mittel für Teleberatungszentren bereitstellt, die Hochrisiko-Mütter in pharmazeutische Versorgungspfade einschleust. Der Zufluss von Private Equity in APAC-Unternehmen für mütterliche Gesundheit stieg seit 2023 um 180 %, was die Expansion digitaler Plattformen beschleunigt. Diese Investitionen vergrößern den Fußabdruck des Marktes für Medikamente gegen postpartale Depression und heben die regionalen Nachfragekurven über den globalen Durchschnitt.
Analyse der Hemmnisse-Auswirkungen auf den Markt für Medikamente gegen postpartale Depression*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kosten und eingeschränkte Deckung neuartiger Therapien | -1.9% | Global, mit akuter Wirkung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| REMS- und Sicherheitsüberwachungsbelastung für Brexanolon | -1.1% | Nordamerika und EU, regulatorische Auswirkungen global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Langzeitwirksamkeitsdaten für Zuranolone | -0.8% | Global, mit erhöhter Prüfung in EU und Kanada | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei neuroaktiven Steroid-Wirkstoffen | -0.6% | Global, mit konzentrierter Wirkung in Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und eingeschränkte Deckung neuartiger Therapien
Obwohl die meisten US-amerikanischen Kostenträger Zuranolone nun listen, variieren die Deckungskriterien, und Vorabgenehmigungsverzögerungen schwächen das Versprechen einer schnellen Wirkung ab. Familien mit mittlerem Einkommen befinden sich häufig an den Schwellenwerten für Unterstützungsprogramme und tragen belastende Eigenbeteiligungen. Außerhalb einkommensstarker Länder fehlen Erstattungswege für Neurosteroide weitgehend, was die globale Expansion des Marktes für Medikamente gegen postpartale Depression einschränkt. Gesundheitstechnologie-Bewertungsstellen weisen zudem auf begrenzte Langzeitwirksamkeitsdaten über 45 Tage hinaus hin, was Kosteneffektivitätsentscheidungen im Vergleich mit generischen SSRIs erschwert.
REMS- und Sicherheitsüberwachungsbelastung für Brexanolon
Verpflichtendes kontinuierliches Monitoring und spezialisierte Infusionseinrichtungen haben die Anbieterkosten über die Erstattungsbeträge angehoben, was zu einer eingeschränkten Einführung und schließlich zum Rückzug im Jahr 2025 geführt hat. Diese Erfahrung schärfte den Branchenfokus auf orale Neurosteroide, hinterließ aber nachhaltige Vorsicht bei Regulierungsbehörden und Versicherern. Anbieter bleiben gegenüber Therapien, die komplexe Sicherheitsprogramme erfordern, zurückhaltend, was die Risikobereitschaft von Sponsoren, die in den Markt für Medikamente gegen postpartale Depression eintreten, mäßigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Medikamente gegen postpartale Depression
Nach Wirkstoffklasse:
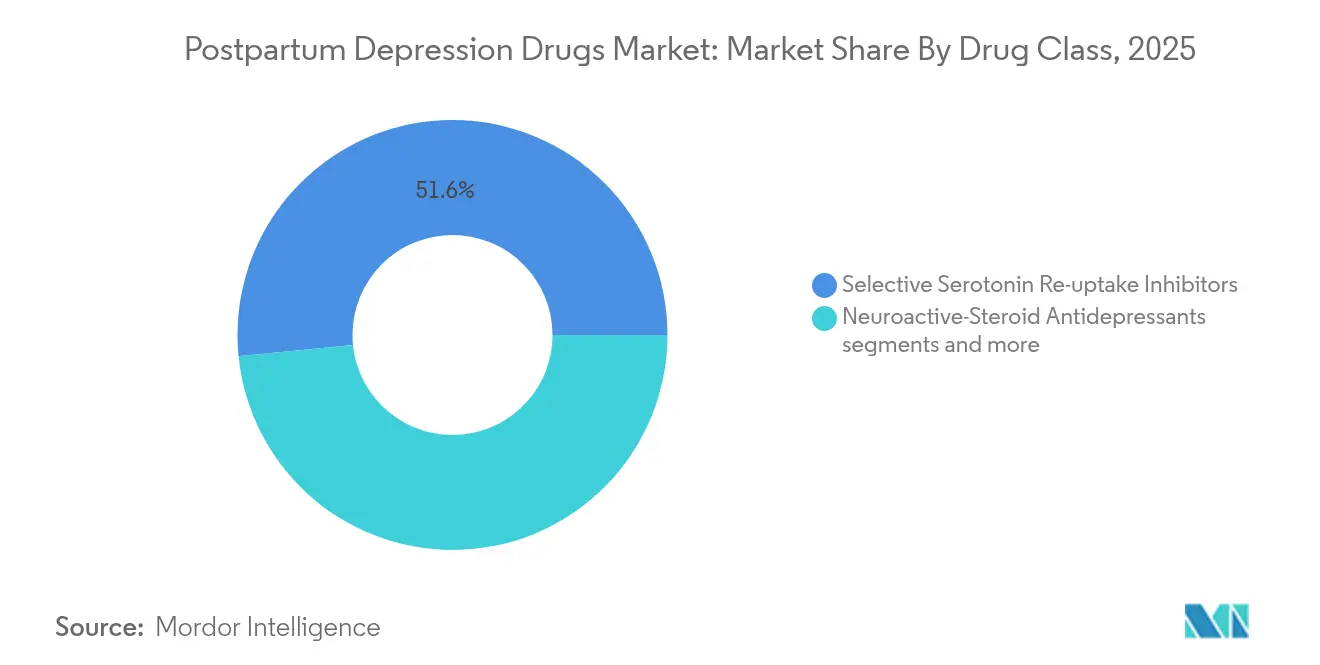
Neurosteroide fordern die SSRI-Dominanz herausSelektive Serotonin-Wiederaufnahmehemmer hielten 2025 einen Marktanteil von 51,58 % am Markt für Medikamente gegen postpartale Depression und unterstreichen damit ihren gefestigten Status als Erstlinientherapie. Die Marktgröße für neuroaktive-Steroid-Antidepressiva im Markt für Medikamente gegen postpartale Depression soll bis 2031 mit einer CAGR von 9,88 % expandieren, was die Präferenz der Kliniker für schnell wirkende Therapien widerspiegelt. Neurosteroide modulieren GABA-A-Rezeptoren und adressieren hormonelle Störungen nach der Geburt direkter als monoaminbasierte Wirkstoffe – eine Unterscheidung, die bei Kostenträgern und Leitlinienausschüssen Anklang findet. Studiendaten zeigen eine Symptomlinderung innerhalb von 3 Tagen und anhaltenden Nutzen über 45 Tage, was dem kritischen Zeitraum für die Mutter-Kind-Bindung entspricht.
Traditionelle Klassen wie Trizyklika schrumpfen weiterhin aufgrund von Sicherheitsbedenken beim Stillen, während Serotonin-Norepinephrin-Wiederaufnahmehemmer eine kleine, aber stabile Nische bei gleichzeitiger Angststörung einnehmen. Wettbewerbspipelines konzentrieren sich nun auf einmal täglich oder als Einzeldosis verabreichte Neurosteroidkandidaten sowie psychedelische Analoga, was darauf hindeutet, dass sich der Markt für Medikamente gegen postpartale Depression weiter in Richtung mechanistischer Interventionen statt symptomatischer Behandlung verlagern wird.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Verabreichungsweg:
Orale Darreichungsformen fördern die ZugänglichkeitOrale Produkte machten 2025 71,62 % der Marktgröße für Medikamente gegen postpartale Depression aus und wachsen mit einer CAGR von 10,35 %, da ambulanzfreundliche Therapieregimes zum Standardstandard werden. Das intravenöse Segment ist nach dem Rückzug von Brexanolon geschrumpft, was die Zurückhaltung der Anbieter gegenüber REMS-belasteten Infusionen unterstreicht. Durchbrüche bei der oralen Bioverfügbarkeit ermöglichen die Einleitung einer Therapie in der Primärversorgung und in gemeinschaftlichen Geburtshilfeeinrichtungen, was den ländlichen Zugang und die Therapietreue verbessert. Zukünftige Innovationen bei Verabreichungstechnologien, wie sublinguale Folien und transdermale Pflaster, befinden sich noch in einer frühen Entwicklungsphase, könnten aber die Optionen für Mütter mit Magen-Darm-Unverträglichkeit erweitern.
Niedrigere Einrichtungskosten und ein geringerer Personalbedarf machen orale Neurosteroide für Kostenträger attraktiv, die auf Wert setzen. Anbieter schätzen die Planungsflexibilität, die sich mit postpartalen Besuchen und telemedizinischen Nachsorgeterminen deckt. Folglich behandeln Formularausschüsse orale Neurosteroide zunehmend als eine eigenständige Leistungskategorie im Markt für Medikamente gegen postpartale Depression, was die Anforderungen an Vorabgenehmigungen erleichtert.
Nach Vertriebskanal:
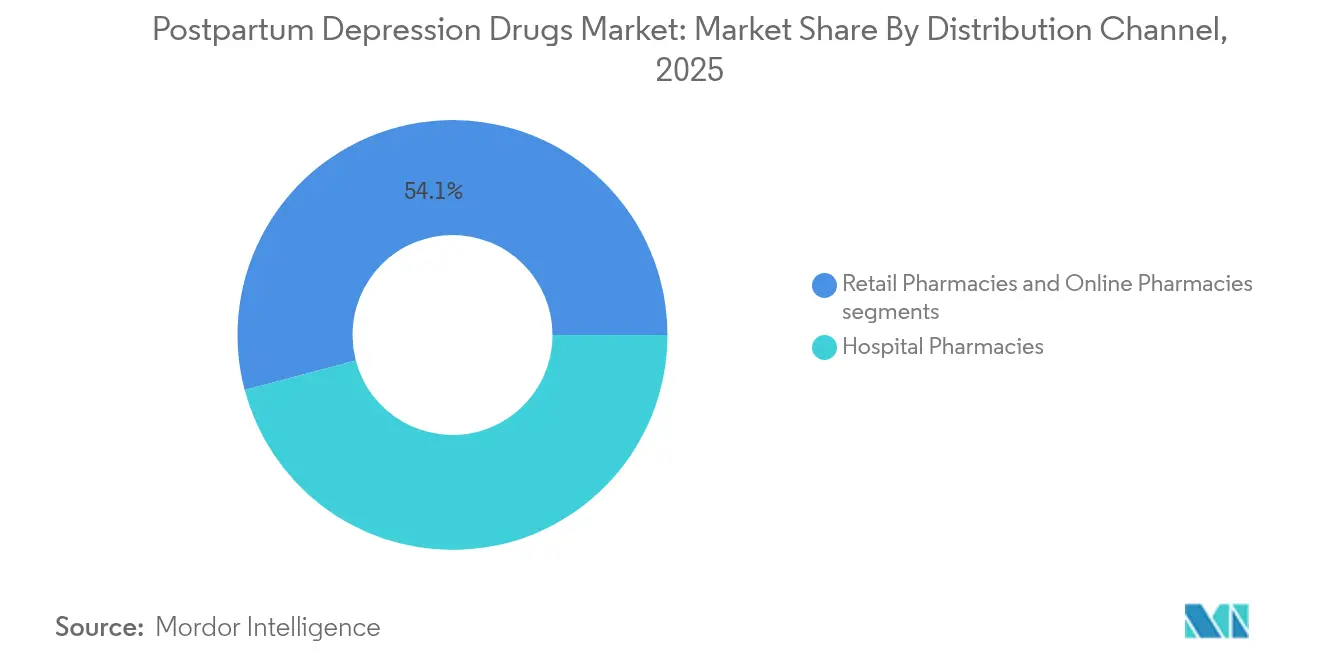
Digitale Transformation beschleunigt sichKrankenhausapotheken hielten 2025 einen Marktanteil von 45,88 % am Markt für Medikamente gegen postpartale Depression, was die erforderliche Fachaufsicht bei den ersten Markteinführungen widerspiegelt. Dennoch wachsen Online-Apotheken mit einer CAGR von 10,72 %, angetrieben durch die Nachfrage der Patienten nach Datenschutz, Lieferung nach Hause und der Bündelung mit digitalen Therapeutika. Einzelhandelsketten behalten ihre Relevanz durch persönliche Beratung im Laden und Impfleistungen, die sich mit postpartalen Kontrolluntersuchungen ergänzen.
Digitale Plattformen nutzen integrierte Adhärenzmodule, automatisierte Nachfüllerinnerungen und Telepsychiatrieverbindungen, um die Therapietreue zu verbessern. Für Kostenträger unterstützt die E-Apothekensteuerung geschlossene Analysen zu Medikamentenlücken. Das wettbewerbliche Konzept verbindet daher pharmazeutische und Digital-Health-Kompetenzen – ein aufkommendes Merkmal der Marktführerschaft im Markt für Medikamente gegen postpartale Depression.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Markt für Medikamente gegen postpartale Depression in Nordamerika
Nordamerika dominierte den Markt für Medikamente gegen postpartale Depression im Jahr 2025 mit einem Anteil von 40,73 %, gestützt durch die Führungsrolle der FDA bei der Zulassung von Neurosteroiden, umfassende Gesetze zur Versicherungsparität und hohe Diagnoseraten von über 75 % in großen Ballungsräumen. Kanada spiegelt die regulatorischen Trends der USA wider, während Mexikos Reformen der Sozialversicherung die Abdeckung der psychischen Gesundheit von Müttern ausweiten. Laufende Debatten zur Kostendämpfung, insbesondere in ländlichen Regionen, könnten das absolute Volumenwachstum bremsen, doch Wertzuwächse durch schnell wirkende Therapien bleiben stark.
Markt für Medikamente gegen postpartale Depression im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und verzeichnet bis 2031 eine CAGR von 11,21 %. Chinas krankenhausbasierte Screening-Pflichten und Japans staatlich finanzierte Programme zur postpartalen Versorgung bilden eine Vorlage für benachbarte Märkte. Die Verbreitung digitaler Gesundheitslösungen, einschließlich KI-gestützter Risikovorhersage-Apps, ermöglicht eine skalierbare Reichweite in bevölkerungsreichen Ländern wie Indien und Indonesien. Die Marktgröße für Medikamente gegen postpartale Depression im asiatisch-pazifischen Raum dürfte sich beschleunigen, da Regulierungsbehörden die Zulassung von Neurosteroiden vereinfachen und private Versicherer Mutterschutzleistungen ausweiten.
Markt für Medikamente gegen postpartale Depression in Europa
Europa verzeichnet eine stetige, politisch getriebene Expansion. Zentralisierte EMA-Zulassungen erleichtern den Markteintritt, doch nationale Preisverhandlungen führen zu gestaffelten Markteinführungen. Deutschland und das Vereinigte Königreich führen die Nachfrage an, bedingt durch robuste Strategien zur psychischen Gesundheit von Müttern, während Südeuropa ein gemäßigtes Tempo vorlegt. Anforderungen an Langzeitwirksamkeitsdaten seitens der Nutzenbewertungsbehörden prägen die Erstattungszeitpläne, doch sobald Neurosteroide gelistet sind, erzielen sie nachhaltige Abgabevolumina. Die Modernisierungsprogramme Osteuropas schaffen inkrementelle Nachfrage und verbreitern den regionalen Markt für Medikamente gegen postpartale Depression.
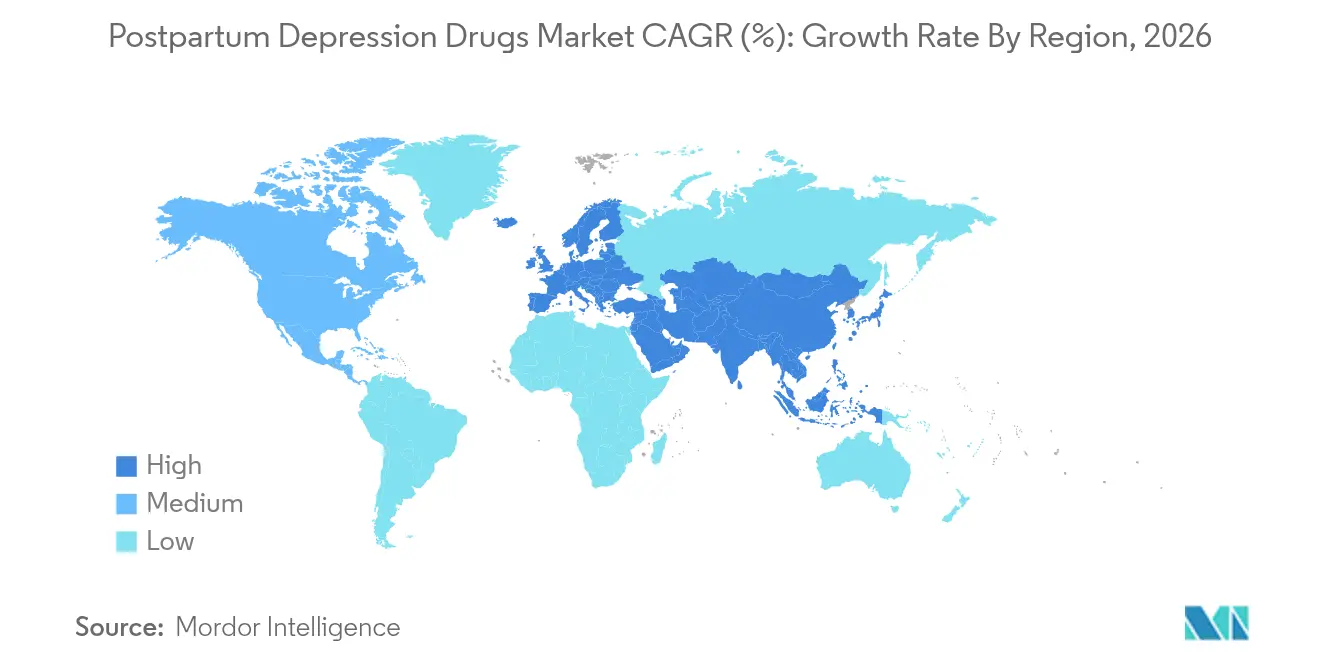
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar

Regulatorisches Umfeld
Die Regulierung der Pharmakotherapie bei postpartaler Depression (PPD) wird durch Zulassungen und labelbasierte Sicherheitskontrollen für schnell wirkende neuroaktive Steroide geprägt. In den Vereinigten Staaten genehmigte die FDA im August 2023 Zurzuvae (Zuranolon) als erste orale Behandlung für PPD bei Erwachsenen, und die DEA stufte Zuranolon anschließend in Schedule IV (kontrollierte Substanz) ein, wodurch zusätzliche Compliance-Anforderungen bei Verschreibung und Abgabe entstanden, wie sie für kontrollierte Produkte üblich sind.
Außerhalb der Vereinigten Staaten haben Aufsichtsbehörden zunehmend Bewertungen großer Zulassungsbehörden genutzt, um den Zugang zu beschleunigen und gleichzeitig die lokale Nutzen-Risiko-Überwachung aufrechtzuerhalten. Die MHRA genehmigte Zuranolon im August 2025 für mittelschwere bis schwere postnatale Depression bei Erwachsenen über das International Recognition Procedure, und die Europäische Kommission erteilte im September 2025 nach einer wissenschaftlichen Bewertung durch die EMA die EU-Marktzulassung. Im Jahr 2026 hoben FDA-Label-Aktualisierungen für ZURZUVAE zudem zentralnervöse dämpfende Wirkungen hervor, einschließlich einer 12-stündigen Einschränkung nach Einnahme hinsichtlich Autofahren oder Bedienen von Maschinen, was die Rolle von Sicherheitskennzeichnung und Post-Marketing-Überwachung für diese Klasse verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Entdeckung und klinischer Entwicklung durch auf Neuropsychiatrie fokussierte Innovatoren und geht dann in die konforme Herstellung kontrollierter Substanzen, Fachvertrieb und Verschreibungsnetzwerke der Mutterschaftsversorgung über. Für das führende, markengeschützte orale neuroaktive Steroid folgten Herstellung und Lieferausführung einem Kooperationsmodell, wobei Biogen Zurzuvae (Zuranolon) herstellt und in die Fachapotheken-Distribution versendet, während Sage historisch einen Anteil der Nettoerlöse als Kooperationserlöse verbuchte. Da Zuranolon in den Vereinigten Staaten eine Schedule-IV-kontrollierte Substanz ist, beinhaltet die nachgelagerte Handhabung zusätzliche Schritte zur Verwahrkette, Bestandskontrollen und Apotheken-Compliance im Vergleich zu vielen generischen Antidepressiva.
Der kommerzielle Zugang folgt typischerweise auf Diagnose und Screening an geburtshilflichen, hausärztlichen und verhaltensmedizinischen Kontaktpunkten, gefolgt von Kostenträger-Nutzungsmanagement und Distribution über Krankenhaus-, Einzelhandels- oder schnell wachsende Online- und Fachkanäle. Die Vereinbarung von 2025, wonach Supernus Pharmaceuticals Sage übernimmt, unterstreicht, wie sich Eigentum und Kommerzialisierung in späten Phasen bei größeren Organisationen konsolidieren können, die Marktzugang, Patientenunterstützung und Distributionsskalierung finanzieren können. Das Risikomanagement auf der Angebotsseite bleibt für neurosteroide Wirkstoffe und Zwischenprodukte wichtig, was den strategischen Wert von Dual-Sourcing und Auftragsfertigungspartnerschaften für die Versorgungssicherheit erhöht.
Wettbewerbslandschaft
Der Wettbewerb konzentriert sich auf eine Handvoll Neuropsychiatrie-Spezialisten und nicht auf diversifizierte Antidepressiva-Konzerne. Die Übernahme von Sage Therapeutics durch Supernus Pharmaceuticals im Juni 2025 für USD 795 Millionen verschaffte dem Käufer die Kontrolle über Zuranolone, das einzige zugelassene orale Neurosteroid, und festigte die Marktführerschaft im Markt für Medikamente gegen postpartale Depression. Biogen behält eine Gewinnbeteiligungsrolle und sichert damit eine globale Vermarktungsstärke bei minimierter Bilanzbelastung.
Aufkommende Wettbewerber zielen auf differenzierte Mechanismen ab. Marinus Pharmaceuticals führt Ganaxolone-Studien mit Blick auf Anfalls-Komorbiditätssegmente fort, während das psychedelikum-basierte RE104 unter der Schirmherrschaft der Cleveland Clinic in Phase II eintrat. Digital-First-Anbieter bündeln kognitive Verhaltensmodule mit der Rezepterfüllung und schaffen integrierte Patientenwege, die traditionelle Wettbewerbsgrenzen verwischen.
Die Lieferkettenstabilität für neuroaktive Steroid-Wirkstoffe ist zu einem strategischen Pfeiler geworden. Unternehmen beschaffen wichtige Zwischenprodukte nun von zwei Quellen, nachdem die USP (United States Pharmacopeia) auf Jahrzehnt-Höchstwerte bei Engpässen in den US-amerikanischen Wirkstoffklassen hingewiesen hat [2]Quelle: United States Pharmacopeia, „U.S. Drug Shortages Reach Decade-High”, usp.org . Die Partnerschaft mit Auftragsherstellern in Indien und Irland mindert regionale Risiken. Unternehmen, die eine sichere Versorgung und digitale Einbindungskapazitäten nachweisen, dürften einen überproportionalen Marktanteil gewinnen, wenn der Markt für Medikamente gegen postpartale Depression reift.
Marktführer in der Branche für Medikamente gegen postpartale Depression
Pfizer Inc.
Bausch Health Companies Inc.
Lilly
Sage Therapeutics, Inc.
Cipla Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Medikamente gegen postpartale Depression
- Sage Therapeutics
- Biogen
- Pfizer
- Eli Lilly and Company
- GlaxoSmithKline
- Johnson & Johnson
- H. Lundbeck
- Teva Pharmaceutical Industries
- Abbvie
- Novartis
- AstraZeneca
- Sanofi
- Otsuka Pharma
- Mitsubishi Tanabe
- Cipla
- Dr Reddy’s
- Sun Pharmaceuticals Industries
- Lupin
- Amneal Pharma
- Takeda Pharmaceuticals
Lesen Sie die Analyse der Medikamente gegen postpartale Depression-Unternehmen

Marktchancen und Zukunftsaussichten
Ambulant geeignete Behandlungsverläufe mit schnellem Wirkeintritt schaffen Raum für neue orale oder vereinfacht zu verabreichende Optionen, die über postpartale Screening-Pfade eingeführt werden können, einschließlich pädiatrisch integrierter Besuche und digitaler Screening-Programme. Aktivitäten in der Spätentwicklungsphase deuten zudem auf eine fortlaufende Diversifizierung von Mechanismen und Verabreichungsformen bei PPD über traditionelle SSRIs hinaus hin. Im April 2026 berichtete Lipocine über Topline-Ergebnisse der Phase-3-Studie für LPCN 1154 (orales Brexanolon) und gab an, Anträge auf FDA-Breakthrough-Therapy- und Fast-Track-Designation gestellt zu haben, was die Bemühungen widerspiegelt, das orale Neurosteroid-Portfolio über Zuranolon hinaus zu erweitern.
Chancen erstrecken sich auch auf die Zugangs- und Adhärenz-Infrastruktur rund um Kriterien für vorherige Genehmigungen der Kostenträger und Sicherheitskennzeichnung, die die tatsächliche Anwendung in der Praxis beeinflussen können. Zum Beispiel zeigt die Prüfung der Arzneimittelnutzung auf Bundesstaatenebene, wie etwa die Entwurfskriterien für vorherige Genehmigungen für Wirkstoffe gegen postpartale Depression in Kansas (Januar 2026), den kurzfristigen Bedarf für Hersteller, praktische Evidenzpakete vorzubereiten, einschließlich angemessener Patientenauswahl, Beratung zu ZNS-Beeinträchtigung und Überwachungserwartungen, die mit den Arbeitsabläufen des Pharmacy-Benefit-Managements übereinstimmen. Auch die Pipeline-Diversifizierung hin zu neuartigen neuroplastogenen Ansätzen schreitet voran. Im Mai 2026 beschrieb Reunion Neuroscience die Abstimmung mit der FDA zu einem Zulassungsweg für Luvesilocin (RE104) sowie die Absicht, in ein zulassungsrelevantes Phase-3-Programm einzutreten, was bei erfolgreicher Entwicklung die Wettbewerbsoptionen erweitern und künftige Behandlungsalgorithmen prägen könnte.
Aktuelle Branchenentwicklungen im Markt für Medikamente gegen postpartale Depression
- Juli 2026: Eli Lilly and Company kündigte eine Übernahme von AtaiBeckley an, einem Entwickler psychedelika-basierter Depressionsbehandlungen, für bis zu 3,8 Milliarden USD. Der Deal erweitert die Breite von Lillys ZNS-Pipeline und erhöht den Wettbewerbsdruck bei differenzierten, schneller wirkenden Depressionsmechanismen, die sich mit Innovationsthemen bei postpartaler Depression überschneiden.
- Juni 2025: Sage Therapeutics schloss eine endgültige Vereinbarung, wonach Supernus Pharmaceuticals das Unternehmen im Rahmen eines Übernahmeangebots zu einem Preis von 8,50 USD je Aktie erwirbt, mit bedingten Wertrechten, die die Gesamtvergütung auf bis zu 12,00 USD je Aktie erhöhen könnten. Die Transaktion konsolidiert das Eigentum rund um das führende orale PPD-Franchise und kann die Kommerzialisierungsskalierung durch die breitere Betriebsplattform von Supernus stärken.
- Oktober 2024: Sage Therapeutics leitete eine strategische Unternehmensreorganisation ein, um die laufende Markteinführung von ZURZUVAE (Zuranolon) zu unterstützen und die Prioritäten der Pipeline-Entwicklung neu auszurichten, mit Zielabschluss bis Ende Q4 2024. Die Umstrukturierung signalisierte eine straffere Ressourcenzuteilung rund um die kommerzielle Umsetzung und weniger konkurrierende interne Programme, was die Partnerstrategie und die Wettbewerbsintensität bei PPD-Therapien beeinflussen kann.


Markt für Medikamente gegen postpartale Depression Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert verschreibungspflichtiger Arzneimittel zur Behandlung postpartaler Depression, gemessen als Verkaufserlöse aus Therapien, die während der Schwangerschaft oder innerhalb eines Jahres nach der Entbindung verschrieben werden, über wichtige geografische Regionen hinweg.
Ausschlüsse vom Umfang: Wir schließen rezeptfreie Nahrungsergänzungsmittel, Psychotherapie- oder Beratungskosten sowie breitere Programme zur mütterlichen psychischen Gesundheit aus, die keine Verkäufe verschreibungspflichtiger Arzneimittel darstellen.
Übersicht der Segmentierung
- Nach Wirkstoffklasse
- Neuroaktive-Steroid-Antidepressiva
- Selektive Serotonin-Wiederaufnahmehemmer
- Serotonin-Norepinephrin-Wiederaufnahmehemmer
- Trizyklika und weitere Klassen
- Nach Verabreichungsweg
- Intravenös
- Oral
- Sonstige
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Rest von Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- GCC
- Südafrika
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Abstimmung der Krankheitsabgrenzung (postpartale Depression, Schwangerschaft bis ein Jahr postpartum) mit der Art und Weise, wie Verschreibung und Erstattung typischerweise in offiziellen Datensätzen erfasst werden. Wir nutzten öffentliche Gesundheits- und Arzneimittelreferenzen, darunter Veröffentlichungen der CDC zur mütterlichen Gesundheit, Ressourcen von NIH und NLM, FDA-Arzneimitteletiketten und Sicherheitsmitteilungen sowie Materialien der WHO zur psychischen Gesundheit, um Definitionen, klinische Anwendungsmuster und Therapieverfügbarkeit zu bestätigen.
Um die Geschichte in Zahlen zu übersetzen, prüften wir zudem Quellen wie nationale Statistikbehörden für Geburtenzahlen, OECD-Gesundheitsindikatoren für Signale zum Behandlungszugang sowie peer-reviewte Fachzeitschriften, die über die Prävalenz postpartaler Depression, Screening-Raten und Therapietreue berichten. Unternehmensmeldungen, Ergebnisberichte und Investorenpräsentationen wurden geprüft, um die Richtung der Produktumsätze und das Timing wichtiger Ereignisse zu verstehen, während eine kostenpflichtige Datenbank für Unternehmensfinanzen und Marktinformationen eine konsistente Gegenprüfung der gemeldeten Umsatzlinien und geografischen Aufteilungen unterstützte. Diese Schreibtischquellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden verwendet, um Eingaben während der gesamten Arbeit zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, den behandelten Patientenpool und den realen Therapiemix zu validieren, insbesondere dort, wo veröffentlichte Daten dünn oder verzögert sind. Wir sprachen mit Klinikern, Akteuren aus Apotheken und Vertriebskanälen, Experten auf Kostenträgerseite sowie Branchenteilnehmern in APAC, EMEA und Amerika, um Annahmen zu Diagnoseraten, Wechselverhalten sowie Preis- und Zugangsverschiebungen einem Belastungstest zu unterziehen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 13% | APAC: 39% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 33% | EMEA: 37% |
| Kleinere Akteure: 17% | Manager: 54% | Amerika: 24% |
Marktgrößenbestimmung & Prognose
Für die Größenbestimmung nutzten wir einen Top-Down- und Bottom-Up-Ansatz, bei dem zunächst ein epidemiologiebasierter Aufbau der behandelten Kohorte verwendet und dann mit selektiven Umsatzzusammenfassungen abgeglichen wurde, um die Gesamtwerte realistisch zu halten. Der Top-Down-Pfad beginnt mit Lebendgeburten und der postpartalen Population, wendet dann die Prävalenz der postpartalen Depression, Screening- und Diagnoseraten sowie den Anteil an, der eine Pharmakotherapie erhält. Diese Patientenzahlen wurden anhand typischer Anwendungsdauer, Abbruch und Wechsel in jährliche Therapievolumina umgerechnet und dann anhand länderspezifischer Preisproxys bewertet, angepasst an Erstattung und Kanalmix.
Um das Modell fundiert zu halten, verfolgten wir einige Marktkennzeichen genau, einschließlich des einjährigen postpartalen Behandlungsfensters, Veränderungen in der Verfügbarkeit neuroaktiver Steroide, Einschränkungen der Kostenträger wie Regeln zum Behandlungsort sowie Verschiebungen im Therapiemix zwischen Standard-Antidepressiva und neueren Optionen. Wo direkte Volumendaten nicht sichtbar sind, wurden Lücken mithilfe von Proxy-Indikatoren aus leitlinienbasierten Behandlungsraten und primärem Feedback zur typischen Verschreibungsintensität je Einrichtung behandelt. Für die Prognose wurde eine Szenarioanalyse rund um die Variablen genutzt, die den Markt am stärksten bewegen, nämlich Diagnoseakzeptanz, Zugangsausweitung, Zeitpunkt von Produktereignissen und Preisentwicklung, wobei die Szenariogewichtungen an das angepasst wurden, was Befragte als das wahrscheinlichste Basisszenario beschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, sodass die Zahl nicht von einer einzigen Annahme abhängt. Wir verglichen den modellierten Umsatztrend mit unabhängigen Signalen wie Geburtentrends, der Richtung der Antidepressiva-Verschreibungen und bekannten Veränderungen des Therapiezugangs, und untersuchten dann Ausreißer, bei denen sich ein Land im Vergleich zu diesen Signalen zu schnell oder zu langsam entwickelte.
Vor der Freigabe wird die Datei schrittweise überprüft, einschließlich interner Peer-Review der wichtigsten Eingaben, einer Konsistenzprüfung über Regionen hinweg und selektiver erneuter Kontaktaufnahme mit Experten, falls das Modell nach Anwendung eines neuen Ereignisses ungewöhnliche Sprünge zeigt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wichtige Zulassungen, Rücknahmen oder Erstattungsänderungen die Nachfrage wesentlich verändern, gefolgt von einer abschließenden Prüfung vor der Lieferung, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Arzneimittel gegen postpartale Depression von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Arzneimittel gegen postpartale Depression können weit auseinanderliegen, selbst wenn der Themenname derselbe ist, da sich das erfasste Patientenfenster, das Therapieset und die Bewertungsgrundlage oft unterscheiden. Die folgende Tabelle fasst zusammen, wie sich diese Entscheidungen typischerweise auf die Endzahl auswirken.
Die größten Treiber für Abweichungen in diesem Markt sind, ob schwangerschaftsbedingte Depression erfasst wird, ob nur neuere neuroaktive Steroidtherapien bewertet werden oder der gesamte Antidepressiva-Mix einbezogen wird, sowie wie Einschränkungen der Kostenträger in der Anwendung widergespiegelt werden. Auch das Timing bei Währungen sowie ob Preise konstant gehalten oder durch Zugang und Mix angehoben werden, spielt eine Rolle, ebenso wie der Aktualisierungsrhythmus, wenn Zulassungen oder Rücknahmen die Nachfrage in kurzer Zeit verändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,15 Milliarden USD (2026) | |
| Globale Beratungsgesellschaft A | 0,96 Milliarden USD (2025) | Nutzt in der Praxis eine Abdeckung im Stil von 7 Märkten und gewichtet das Standard-Antidepressiva-Volumen außerhalb der Kernmärkte unter, was den Gesamtwert im Vergleich zu einem vollständig globalen Aufbau der behandelten Kohorte komprimieren kann. |
| Branchenverband B | 1,00 Milliarden USD (2024) | Verankert sich an einem früheren Basisjahr und wendet eine einheitliche Wachstumsrate an, wodurch Stufenänderungen durch neuen Therapiezugang, verschärfte Erstattung oder das Timing von Produktereignissen übersehen werden können. |
Die Tabelle zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, was und wann gezählt wird, und nicht allein durch mathematische Unterschiede. Im Modell von Mordor Intelligence spiegelt der Wert die Umsätze mit verschreibungspflichtigen Arzneimitteln für depressive Episoden wider, die während der Schwangerschaft oder innerhalb eines Jahres nach der Entbindung beginnen, wobei die Anwendung nach Region an Zugang und Therapiemix angepasst wird. Mit diesen im Modell verankerten Regeln bleibt die Schätzung nachvollziehbar in Bezug auf Geburten, Prävalenz, Diagnose, behandelten Anteil und bepreistes Therapievolumen, was es einfacher macht, sie nach wichtigen klinischen und Erstattungsereignissen zu aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Medikamente gegen postpartale Depression?
Der Markt wird 2026 auf USD 1,15 Milliarden geschätzt und soll bis 2031 USD 1,79 Milliarden erreichen, mit einer CAGR von 9,27 %.
Welche Wirkstoffklasse wächst am schnellsten?
Neuroaktive-Steroid-Antidepressiva sind die am schnellsten wachsende Klasse und schreiten bis 2031 mit einer CAGR von 9,88 % voran, während sie die Dominanz der SSRIs herausfordern.
Warum hat Brexanolon den Markt verlassen?
Verpflichtende REMS-Überwachung, eine 60-stündige Infusion und hohe Verabreichungskosten schränkten die Einführung ein und führten 2025 zur FDA-Rücknahme.
Welche Region hat den größten Anteil am globalen Markt für Medikamente gegen postpartale Depression?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil am globalen Markt für Medikamente gegen postpartale Depression.
Wie beeinflussen Gleichstellungsgesetze den Zugang?
Mehr als 90 % der gewerblichen US-amerikanischen Krankenversicherungen und Medicaid-Pläne decken nun Neurosteroid-Therapien ab, was die Eigenkosten der Patienten deutlich senkt und die Einführung beschleunigt.
Seite zuletzt aktualisiert am:



