
Antidepressivum-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 23.56 Milliarden US-Dollar |
| Marktgröße (2031) | 32.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.48 % |
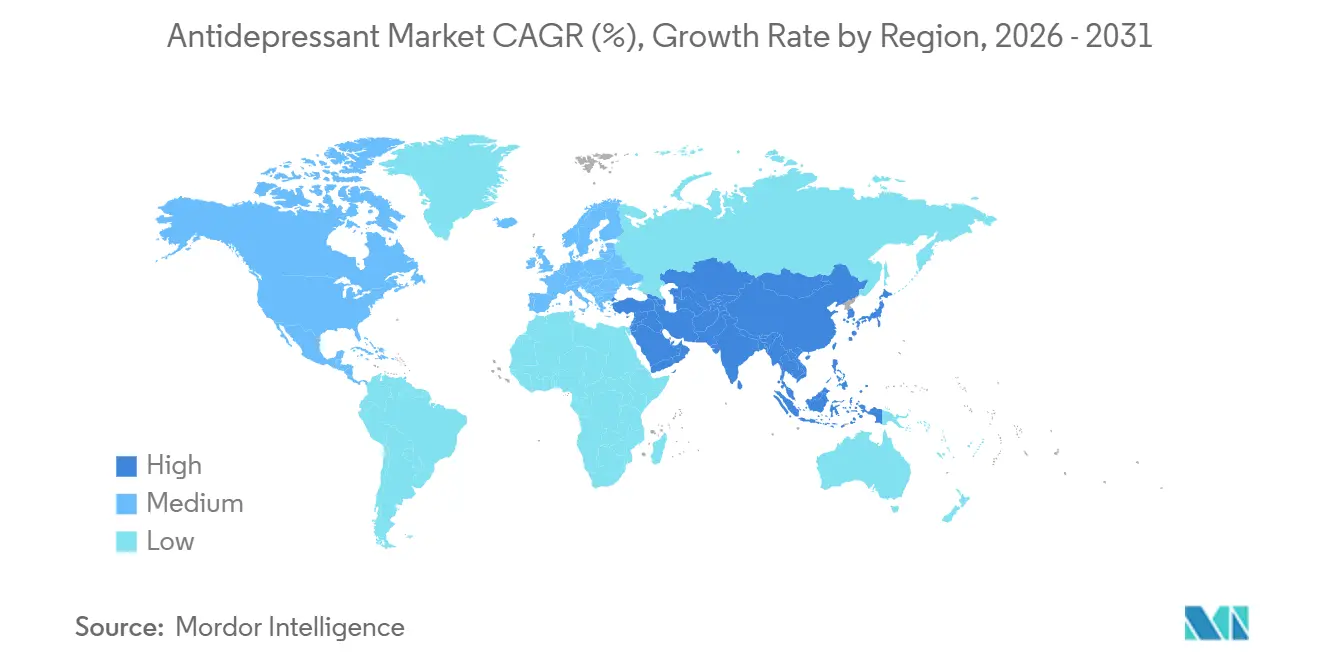
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
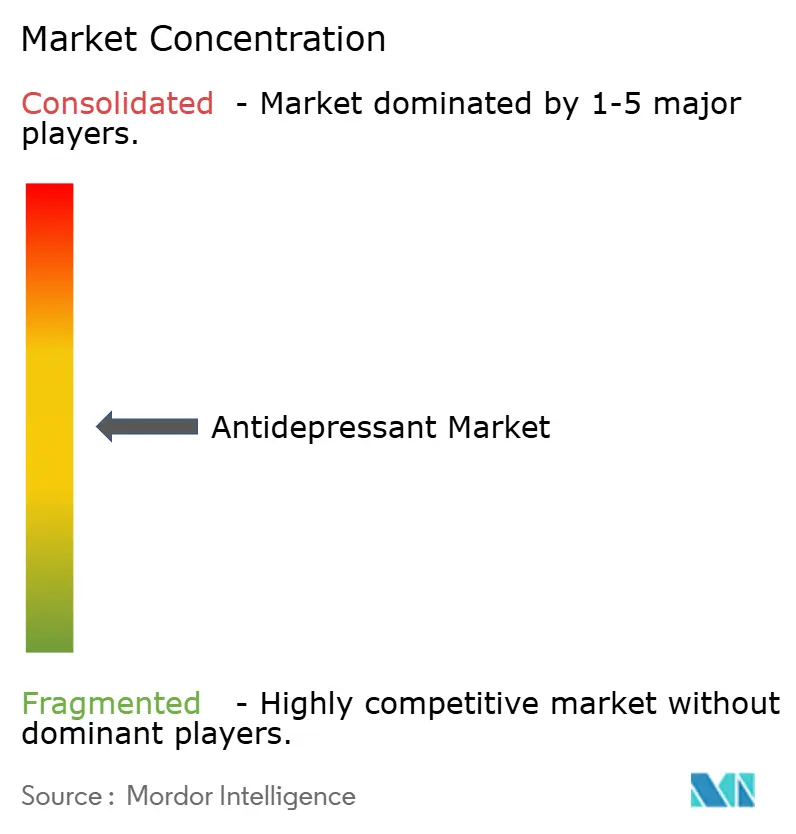
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Antidepressivum-Markt Analyse von Mordor Intelligence
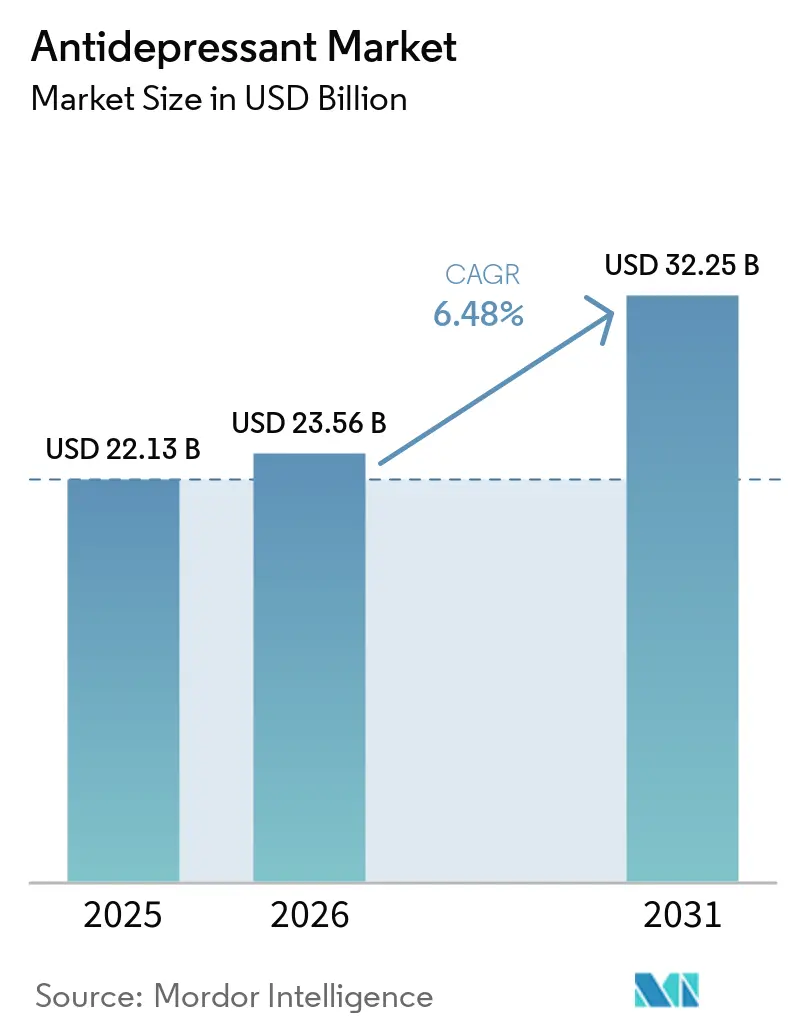
Die Antidepressiva-Marktgröße wird voraussichtlich von 22,13 Milliarden USD im Jahr 2025 auf 23,56 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 6,48 % über den Zeitraum 2026–2031 voraussichtlich 32,25 Milliarden USD erreichen.
Das Wachstum beruht auf schnell wirkenden glutamatergen Arzneimitteln, die die Zeiten bis zur Symptomlinderung verkürzen, auf KI-gestützter Präzisionsverschreibung sowie auf der stetigen Verbreitung telemedizinischer Angebote für psychische Gesundheit. Nordamerika ist der Anker der Nachfrage, doch Asien-Pazifik gibt nun die steilste Wachstumskurve vor, da das Stigma abnimmt und die Versicherungsabdeckung zunimmt. Die sich intensivierende Wettbewerbsaktivität reicht vom 14,6 Milliarden USD schweren Johnson & Johnson-Intra-Cellular Therapies-Deal bis hin zu einer Reihe von FDA-Fast-Track-Designierungen für Wirkstoffe der nächsten Generation[1]. Die regulatorische Flexibilität gegenüber neuartigen Wirkmechanismen (beispielsweise die FDA-Zulassung von Esketamin als Monotherapie im Jahr 2025) geht einher mit dem Ausbau digitaler Zugangswege zur Versorgung und schafft erhebliche Einstiegspunkte für Innovatoren. Patentablaufende Markenprodukte und die daraus resultierende Generika-Erosion dämpfen die Umsatzaussichten, doch gezielte Lebenszyklus- und Kombinationstherapiestrategien federn Umsatzlücken ab. Gleichzeitig verschärfen Nachhaltigkeitsvorgaben für den Austrag von Wirkstoffsubstanzen (API) die Kostenstrukturen, belohnen jedoch frühe Anwender der Grünen Chemie.
Wichtigste Erkenntnisse des Berichts
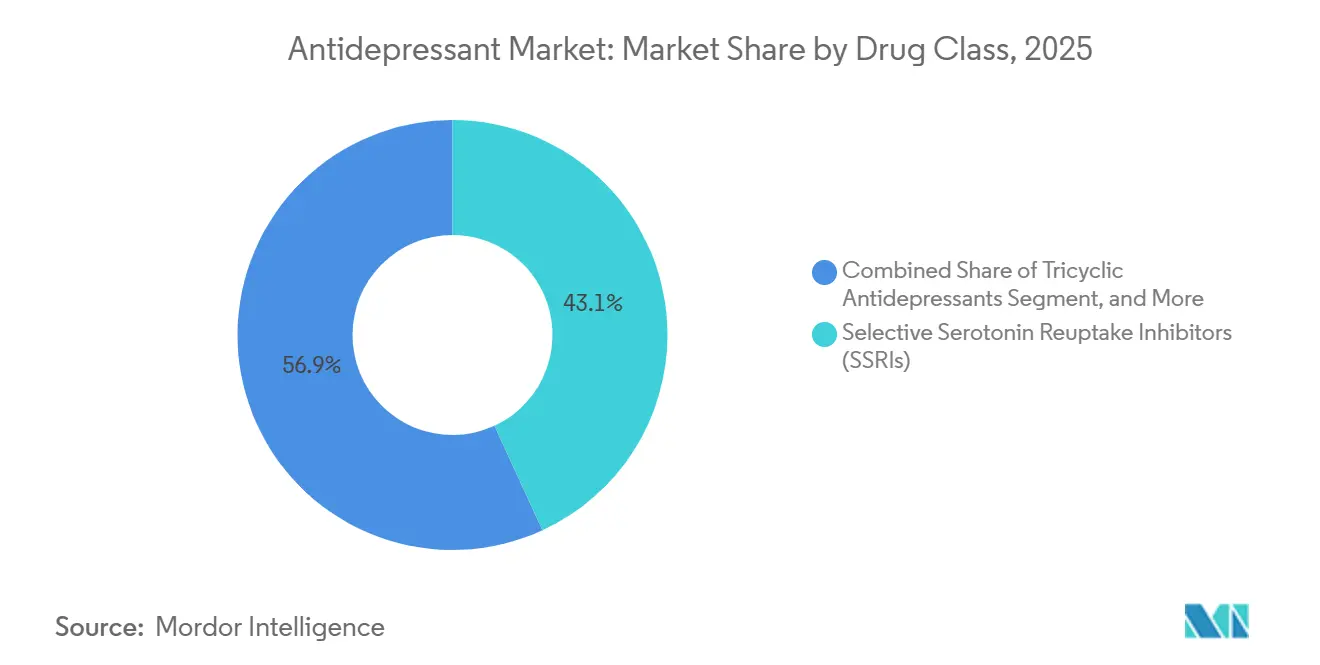
- Nach Wirkstoffklasse führten selektive Serotonin-Wiederaufnahmehemmer mit einem Antidepressiva-Marktanteil von 43,12 % im Jahr 2025; schnell wirkende glutamaterge Wirkstoffe werden bis 2031 voraussichtlich mit einer CAGR von 6,78 % wachsen.
- Nach depressiver Störung hielt die Major Depression im Jahr 2025 einen Anteil von 36,74 % an der Antidepressiva-Marktgröße, während die postpartale Depression bis 2031 voraussichtlich mit einer CAGR von 7,03 % wachsen wird.
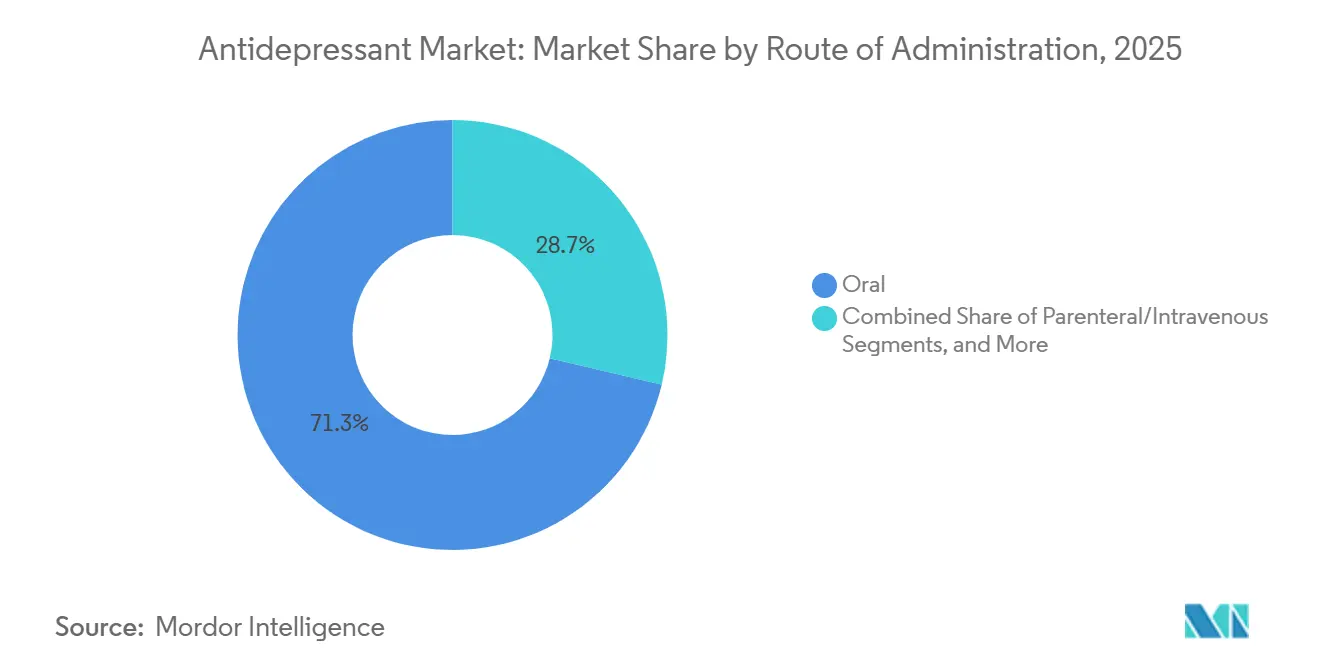
- Nach Verabreichungsweg entfielen im Jahr 2025 71,28 % der Antidepressiva-Marktgröße auf orale Formulierungen, während die intranasale Verabreichung bis 2031 mit einer CAGR von 7,66 % voranschreitet.
- Nach Vertriebskanal erzielten Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 40,12 %, und Online-Apotheken werden im Zeitraum 2026–2031 voraussichtlich eine CAGR von 7,36 % verzeichnen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 36,21 % an der Antidepressiva-Marktgröße, während Asien-Pazifik mit einer CAGR von 7,96 % bis 2031 expandiert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz der Major Depression | +1.2% | Global; am höchsten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung mit höherem Depressionsrisiko | +0.9% | Global; konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Häufige Markteinführungen von SSRIs/SNRIs der nächsten Generation | +1.1% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Telepsychiatrie und elektronischer Verschreibungen | +1.4% | Global; angeführt von Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von schnell wirkendem Ketamin/Esketamin | +1.6% | Nordamerika, Europa, aufstrebendes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestützte Präzisionspsychiatrie und Biomarker-Diagnostik | +0.8% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz der Major Depression
Die weltweiten Depressionsfälle stiegen bis 2024 auf nahezu 300 Millionen, wobei die Major Depression den größten Anteil ausmacht. Postpandemischer Stress, wirtschaftliche Unsicherheit und soziale Isolation haben die Inzidenzraten aufrechterhalten, insbesondere bei Frauen und älteren Erwachsenen. Umfassendere Screening-Protokolle in der Primärversorgung und integrierte Teams für Verhaltensgesundheit leiten nun mehr Patienten zur evidenzbasierten Pharmakotherapie. Versicherer erstatten zunehmend langfristige Erhaltungstherapien, was den Antidepressivum-Markt für weiteres Mengenwachstum positioniert. Pharmazeutische Pipelines reagieren mit Wirkstoffen, die einen schnelleren Wirkungseintritt und bessere Verträglichkeit versprechen und damit den sich wandelnden klinischen Erwartungen entsprechen.
Alternde Bevölkerung mit höherem Depressionsrisiko
Spätlebige Depressionen betreffen über 20 % der Erwachsenen über 50 Jahre und weitaus höhere Anteile in Langzeitpflegeeinrichtungen. Chronische Komorbiditäten erschweren die Auswahl und Dosierung von Antidepressiva und treiben die Forschung und Entwicklung hin zu Molekülen mit minimalem Wechselwirkungspotenzial. Dedizierte geriatrische Studien und Formulierungsanpassungen (beispielsweise niedrig dosierte Retardtabletten) unterstreichen eine strategische Ausrichtung auf ältere Patientengruppen. Gesundheitssystembudgets sehen sich zudem steigenden indirekten Kosten gegenüber, die mit unbehandelter geriatrischer Depression verbunden sind, was eine frühere pharmakologische Intervention begünstigt.
Häufige Produkteinführungen von SSRIs/SNRIs der nächsten Generation
Die Regulierungsbehörden genehmigten Exxua (Gepirон) im Jahr 2024, den ersten selektiven 5-HT1A-Agonisten zur Behandlung von Depressionen [2]. Ansofaxin, ein Serotonin-Noradrenalin-Dopamin-Wiederaufnahmehemmer, wartet nach positiven Phase-III-Daten nun auf die US-Zulassung. Diese Markteinführungen zielen auf verbleibende Herausforderungen klassischer SSRIs ab, vor allem sexuelle Dysfunktion und verzögerter Wirkungseintritt. Retardformulierungen und deuterierte Chemie erhöhen die metabolische Stabilität und verlängern die Einmal-täglich-Einnahme. Aggressive Ärzteschulungsprogramme und Verhandlungen mit Kostenträgern beschleunigen die frühe Marktdurchdringung.
Ausbau der Telepsychiatrie und elektronischer Verschreibungen
US-amerikanische Abrechnungsdaten zeigen, dass Telepsychiatrie-Besuche im Jahr 2024 auf über 60 % der Begegnungen im Bereich der Verhaltensgesundheit gestiegen sind. Videokonsultationen normalisieren die psychische Fernversorgung und beseitigen geografische Barrieren beim Zugang zu Fachärzten. Elektronische Verschreibungen ergänzen digitale Medikamenten-Adhärenz-Tools und unterstützen eine schnelle Titration und Überwachung. Versicherer und staatliche Regulierungsbehörden haben eine dauerhafte Erstattungsparität für virtuelle Psychiatrie eingeführt, was einen strukturellen Kanalwandel markiert, der das Verschreibungsvolumen im Antidepressivum-Markt stützt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Patentabläufe und Generika-Erosion | -1.8% | Global; am höchsten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nebenwirkungsprofil und Warnhinweise in schwarzen Kästen | -0.9% | Global; regulatorischer Fokus in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu digitalen Therapeutika, die die Arzneimittelnachfrage dämpfen | -0.7% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Regulatorische Kontrolle von API-Rückständen in Gewässern | -0.4% | Global; am strengsten in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nebenwirkungsprofil und Warnhinweise in schwarzen Kästen
Alle Antidepressiva tragen FDA-Warnhinweise in schwarzen Kästen bezüglich Suizidalität bei Patienten unter 25 Jahren. Hohe Abbruchraten aufgrund von sexueller Dysfunktion und Gewichtszunahme fördern die Nicht-Adhärenz. Innovationen wie Exxua werben mit einem reduzierten Risiko sexueller Nebenwirkungen, erfordern jedoch ein EKG-Monitoring auf QT-Verlängerung, was die Komplexität erhöht. Das dissoziative Profil von Spravato erfordert REMS-zertifizierte Kliniken, was die Verbreitung außerhalb städtischer Gebiete einschränkt.
Verlagerung hin zu digitalen Therapeutika, die die Arzneimittelnachfrage dämpfen
Verschreibungspflichtige digitale Therapeutika liefern nun leitlinienbasierte kognitive Verhaltenstherapie über Smartphones und haben Erstattungscodes der Zentren für Medicare & Medicaid-Dienste erhalten. Randomisierte kontrollierte Studien berichten von vergleichbarer Wirksamkeit wie die Pharmakotherapie bei leichten Depressionen. Da sich Verträge zur verantwortlichen Versorgung ausbreiten, setzen Versorgungssysteme auf kostengünstigere digitale Erstlinienoptionen, was das Verschreibungsvolumen potenziell reduziert, insbesondere in der Erhaltungstherapie.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
SSRIs bleiben Eckpfeiler, während glutamaterge Wirkstoffe die Innovation beschleunigenSSRIs hielten im Jahr 2025 einen Antidepressiva-Marktanteil von 43,12 %, bedingt durch jahrzehntelange Vertrautheit der Ärzte und breite Aufnahme in Arzneimittellisten. Dennoch schwenkt der Antidepressiva-Markt nun auf schnell wirkende glutamaterge Wirkstoffe um, deren CAGR von 6,78 % bis 2031 den Klassenanteil erheblich vergrößern wird. Die Monotherapiezulassung von Esketamin und orale R-Ketamin-Tabletten in Phase III veranschaulichen diesen Aufschwung. SNRI-Platzhirsche behaupten weiterhin ein bedeutendes Volumen, gestützt durch die duale Wirksamkeit bei neuropathischen Schmerzen. Atypische Wirkstoffe wie Bupropion ziehen Patienten an, die gewichtsneutrale Optionen oder Unterstützung bei der Raucherentwöhnung suchen, und federn den Rückgang in älteren trizyklischen Segmenten ab.
Pipeline-Daten bestätigen eine sich verbreiternde mechanistische Palette: AMPA-Rezeptor-Potenziatoren, Neurosteroide-Agonisten und 5-HT2A-psychedelische Analoga befinden sich jeweils in mittelstufigen klinischen Studien. Das anhaltende Interesse großer Pharma-Neurowissenschafts-Franchises fällt mit der Erkundung durch wagniskapitalfinanzierte Biotechnologieunternehmen zusammen und positioniert den Antidepressiva-Markt für aufeinanderfolgende Innovationswellen. Markenlebenszyklus-Erweiterungen rund um SSRIs – einschließlich deuterierter Chemie und Mikrodosierungsregimen – behalten ihre Relevanz, doch zukunftsorientiertes strategisches Kapital fließt in nicht-monoaminerge Wege, die eine wettbewerbliche Differenzierung versprechen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach depressiver Störung:
Major Depression dominiert, während das postpartale Segment aufsteigtDie Major Depression hielt im Jahr 2025 einen Anteil von 36,74 % an der Antidepressiva-Marktgröße, was ihre Prävalenz und die starke Erstattungsunterstützung durch Krankenversicherungen widerspiegelt. Die Zulassung von Zurzuvae im Jahr 2024 eröffnete einen eigenen Teilmarkt für postpartale Depressionen, der bis 2031 voraussichtlich mit einer CAGR von 7,03 % wachsen wird. Der neue einmal täglich einzunehmende, 14-tägige Neuroaktivsteroid-Kurs bietet innerhalb von 3 Tagen Linderung und spricht frischgebackene Mütter an, die eine schnelle funktionale Wiederherstellung anstreben. OCD- und Bipolare-Depressions-Nischen nutzen weiterhin SSRI- und adjunktive Antipsychotika-Anwendungen; doch gezielte Pipeline-Moleküle wie Lumateperone zielen darauf ab, die Wirksamkeit bei Symptomclustern wie gemischter Merkmale-Depression zu schärfen.
Patientenvertretungskampagnen und arbeitgeberfinanzierte Leistungen für die Gesundheit von Müttern beschleunigen die Diagnose postpartaler Depressionen und die Überweisung an Behandlungsspezialisten, was langfristige Volumenbeiträge festigt. Gleichzeitig segmentieren Kostenträger Arzneimittellisten zunehmend nach störungsspezifischer klinischer Leistung und belohnen Wirkstoffe, die innerhalb definierter Zeitrahmen eine Remission nachweisen. Daher diversifizieren Hersteller, die MDD-Franchises verteidigen, in postpartale oder geriatrische Unterlabels, um Premium-Preisgestaltung über mehrere depressive Spektren hinweg zu sichern und ihre Position im weiteren Antidepressiva-Markt zu stärken.
Nach Verabreichungsweg:
Orale Dominanz steht vor intranasaler DisruptionOrale Tabletten und Kapseln machten im Jahr 2025 71,28 % des Umsatzes aus, was die tief verwurzelte Bequemlichkeit und Produktionsökonomie unterstreicht. Dennoch zeigen intranasale Sprays eine CAGR von 7,66 %, angeführt von der klinikbasierten Dosierung von Esketamin, die den hepatischen First-Pass-Metabolismus umgeht. Parenterale Infusionen behalten einen Stellenwert in tertiären Zentren, die für akute Suizidalitätsfälle reserviert sind.
Anbieter oraler Verabreichungswege kontern mit Retardpellets, missbrauchsabschreckenden Schichten und Wirkstoffabgabe-Polymerwissenschaft, um die Schnelligkeitsvorteile intranasaler Methoden zu erreichen. Darüber hinaus leitet KI-gestützte pharmakokinetische Modellierung nun personalisierte orale Dosierungspläne, die Talspiegel im Serum aufrechterhalten und gleichzeitig Spitzenwerte minimieren, die Nebenwirkungen verursachen, und stärkt damit die orale Franchise im sich entwickelnden Antidepressivum-Markt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Krankenhausapotheken behalten die Führung, während Online-Plattformen aufsteigenKrankenhausapotheken kontrollierten im Jahr 2025 40,12 % des Umsatzes, da eine Vor-Ort-Beobachtung bei der Einleitung von Wirkstoffen wie Esketamin erforderlich ist. Online-Apotheken, die mit einer CAGR von 7,36 % wachsen, reiten auf der Telepsychiatriewelle und bieten diskrete Haustürlieferungen an, die bei stigmasensiblen Verbrauchergruppen Anklang finden. Einzelhandelsketten liefern weiterhin hochvolumige SSRI-Nachfüllungen, digitalisieren jedoch Nachfüll-Erinnerungs-Apps und Click-and-Collect-Dienste, um wettbewerbsfähig zu bleiben.
Staatliche Politikänderungen, die Apothekern den Anbieterstatus gewähren, ermöglichen die Abrechnung von Medikamententherapiemanagement und verwandeln Einzelhandelsgeschäfte in kommunale Knotenpunkte für psychische Gesundheit. Krankenhaussysteme integrieren inzwischen elektronische Verschreibungsportale, die direkt mit ihren eigenen ambulanten Apotheken verbunden sind, und festigen so die Erfassung von Entlassungsrezepten. Der Kanalwettbewerb treibt daher Serviceinnovationen und eingebettete digitale Tools voran, die beide das breitere Kauferlebnis im Antidepressivum-Markt weiterentwickeln.
Geografische Analyse
Nordamerika Antidepressivum-Markt
Nordamerika hielt 2025 einen Anteil von 36,21 % der weltweiten Umsätze, begünstigt durch hohe Pro-Kopf-Ausgaben, eine breite Versicherungsabdeckung und die rasche Einführung von Arzneimitteln mit beschleunigter Zulassung. Die US-FDA-Politik, die beschleunigte Zulassungswege mit einer strengen Überwachung nach der Markteinführung verbindet, sichert den Innovationsstatus der Region. Kanadas zentralisierte Arzneimittellisten beschleunigen die landesweite Einführung, sobald Health Canada einen neuen Wirkstoff zugelassen hat. Die Ausweitung des mexikanischen Seguro Popular-Programms führt mehr Patienten in die formelle Versorgung und steigert die Volumina generischer SSRIs.
APAC Antidepressivum-Markt
Asien-Pazifik verzeichnet mit einem CAGR von 7,96 % die stärkste Wachstumsdynamik, da Urbanisierung und das Bewusstsein für psychische Gesundheit zunehmen. Die Aufnahme von Toludesvenlafaxin in die Nationale Erstattungsarzneimittelliste Chinas im Jahr 2024 bestätigte das Engagement der Regierung für die Finanzierung psychiatrischer Versorgung. Indiens Vorstoß zur Stärkung der heimischen Produktion senkt die Kosten für Generika und verbessert den Zugang in ländlichen Gebieten. Japans überalternde Bevölkerungsstruktur und die universelle Krankenversicherung sichern eine hohe Arzneimittelnutzung je Patient, trotz Kostendämpfungsmaßnahmen. Südkorea nutzt seine fortschrittliche digitale Gesundheitsinfrastruktur, um Stimmungsüberwachungs-Wearables in das Verschreibungsmanagement zu integrieren, und veranschaulicht damit die technologiegestützte Zukunft der Antidepressivum-Versorgung.
Europa Antidepressivum-Markt
Europa verzeichnet eine stabile Expansion, da die zentralisierte Marktzulassung der Europäischen Arzneimittel-Agentur grenzüberschreitende Markteinführungen vereinfacht, während nationale Gesundheitstechnologie-Bewertungsstellen Kosten-Nutzen-Hürden durchsetzen. Deutschland führt die Erstattung digitaler Therapien im Rahmen seines DiGA-Programms an und erzeugt damit einen ergänzenden oder substitutiven Druck auf den Arzneimittelverbrauch. Strenge EU-Umweltstandards für pharmazeutische Abwässer verursachen zusätzliche Compliance-Kosten und veranlassen Hersteller zur Einführung geschlossener Wasserrecyclinganlagen. Die steigenden Einkommensniveaus in Mittel- und Osteuropa begünstigen die Durchdringung mit Marken-Generika, obwohl Kapazitätsengpässe in der ambulanten Psychiatrie ein Wachstumshindernis bleiben.

Regulatorisches Umfeld
Die Regulierung im Bereich Antidepressiva balanciert weiterhin den beschleunigten Zugang für neuartige Wirkmechanismen mit strengeren Sicherheits- und Nutzungskontrollen. In den Vereinigten Staaten hält die FDA klassenweite Kennzeichnungsschutzmaßnahmen aufrecht, wie etwa die Boxed Warning zur Suizidalität bei Patienten unter 25 Jahren, während jüngste Zulassungen in schnell wirkenden und adjunktiven Kategorien die Behandlungsoptionen erweitert haben, einschließlich der Freigabe von Esketamin (Spravato) im Januar 2025 zur eigenständigen Anwendung bei therapieresistenter Depression. Die politische Aufmerksamkeit weitete sich 2026 auch auf die Angemessenheit der Verschreibungspraxis aus, als das US-Ministerium für Gesundheit und Soziale Dienste (HHS) einen bundesweiten Aktionsplan ankündigte, der nicht-medikamentöse Ansätze aufwertet und das von Klinikern geleitete Deprescribing durch Medicare- und Medicaid-Erstattungshebel unterstützt.
Außerhalb der USA bleiben Preisgestaltungs- und Erstattungsentscheidungen zentral für den Marktzugang und die Akzeptanz neuerer Therapien. In Europa unterstützte die Europäische Arzneimittel-Agentur am 17. September 2025 Zuranolon (Zurzuvae) zur Behandlung der postpartalen Depression, nachdem im Juli 2025 ein positives CHMP-Gutachten vorlag, was einen Nischenindikations-Pfad für hochpreisige neuroaktive Steroidkuren festigt. In Japan brachte Shionogi Zurzuvae nach der Zulassung im Dezember 2025 und der NHI-Preislistung im März 2026 auf den Markt, was zeigt, wie eng der Zeitpunkt der Markteinführung mit nationalen Listungsmeilensteinen verknüpft ist. Auf subnationaler Ebene fügen Kostenträger zudem durch Utilization Management Reibung hinzu, etwa durch die Überarbeitung der Vorabgenehmigungskriterien des Kansas Department of Health and Environment (KDHE) im Januar 2026, die Kontrollen hinsichtlich der gleichzeitigen Anwendung von Antidepressiva und höherer Dosierungsmuster in staatlich versicherten Bevölkerungsgruppen verschärft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Antidepressiva umfasst Forschung und klinische Entwicklung, regulatorische Einreichung, Herstellung von Wirkstoffen und Zwischenprodukten, Formulierung der Fertigarzneiform, Serialisierung und Distribution, Abgabe sowie Sicherheitsüberwachung nach der Markteinführung. Bei etablierten Monoamin-Modulatoren (SSRI/SNRI/TCA/MAOI) ist die Kette stark generisiert, wobei Preis und Kontinuität durch Wirkstoffbeschaffung, Qualitätssysteme und effiziente Herstellung fester oraler Darreichungsformen bestimmt werden. Bei schnellwirkenden Wirkstoffen und neueren Klassen (zum Beispiel intranasales Esketamin unter kontrollierter Distribution und neuroaktive Steroide für Therapien mit definiertem Behandlungsverlauf) fügen Spezialdistribution, Verwaltungskapazitäten in Kliniken und die Vorabgenehmigung durch Kostenträger zusätzliche operative Ebenen hinzu, die über die übliche Abgabe im Einzelhandel hinausgehen.
Widerstandsfähigkeit und Rückverfolgbarkeit der Lieferkette sind über die gesamte Kette hinweg zentraler geworden. Die US-FDA setzt weiterhin die Anforderungen des Drug Supply Chain Security Act (DSCSA) zur elektronischen Identifizierung und Rückverfolgung verschreibungspflichtiger Arzneimittel um und drängt Hersteller, Großhändler und Abgabestellen dazu, interoperable Aufzeichnungen zur Produktbewegung zu führen. Parallel dazu startete die FDA im April 2026 das PreCheck Pilot Program, eine Initiative, die die pharmazeutische Lieferkette durch den Abbau regulatorischer Hürden stärken soll, während Gesetzesvorschläge wie H.R. 8339 und S. 3788 die Transparenz der Herkunft durch Berichtspflichten und Konzepte zur Anlagenidentifikation betonen, die sich auch auf Wirkstoffhersteller erstrecken. Diese Maßnahmen erhöhen den Wert konformer, auditbereiter Lieferantennetzwerke und heben die Bedeutung von Qualitätsanalysen und Dokumentation über mehrere Standorte der Zwischenprodukt- und Wirkstoffproduktion hervor, die oft mehrere geografische Regionen umfasst, bevor die Freigabe des Endprodukts erfolgt.
Wettbewerbslandschaft
Der Antidepressiva-Markt weist eine moderate Konzentration auf: Die fünf größten Pharmaunternehmen entfallen auf etwa die Hälfte der Markenumsätze, während Generika in reifen Molekülen für Fragmentierung sorgen. Die Übernahme von Intra-Cellular Therapies durch Johnson & Johnson im Januar 2025 etablierte CAPLYTA als Schlüsselasset für die Expansion in den MDD-Bereich, mit prognostizierten Spitzenumsätzen von 5 Milliarden USD. Sage Therapeutics und Biogen vermarkten Zuranolone gemeinsam und nutzen frauenorientierte Marketingkanäle sowie Spezialapotheken-Logistik, um die Kosten von 16.000 USD pro Behandlungszyklus zu überwinden.
AbbVies geplanter Lizenzvertrag im Wert von 2 Milliarden USD mit Gilgamesh markiert einen Sprung der Großpharma in psychedelisch abgeleitete Wirkstoffe und kündigt eine Portfoliodiversifizierung weg von der Monoamin-Wiederaufnahmehemmung an. Lundbeck beendet seine Co-Promotion-Pflichten für Trintellix und verlagert Kapital auf Rexulti-Lebenszyklus-Updates sowie vier neue Phase-III-Kandidaten, die für 2026 zur Auswertung anstehen. Generika-Anbieter – darunter Zydus Cadila mit Vortioxetin – senken rasch die Preisaufschläge, doch Marken mit neuartigen Wirkmechanismen schützen ihren Wert durch eine Positionierung ähnlich wie bei Orphan-Arzneimitteln und REMS-Vertrieb.
Hersteller digitaler Therapeutika, häufig wagniskapitalfinanziert, kooperieren zunehmend mit Pharmaunternehmen, um Apps zu bündeln, die die Therapietreue verbessern und Real-World-Outcomes erfassen. Von Amazon unterstützte Telemedizin-Plattformen bieten nun Abonnement-Pakete für psychische Gesundheit an, die E-Verschreibung und Dashboards mit Wearable-Daten integrieren, und stellen traditionelle Vertriebskanäle in Frage. Der Erfolg wird davon abhängen, ob eine synchronisierte gemeinsame Entwicklung von Arzneimitteln und Geräten einen additiven klinischen Nutzen nachweist und damit die Erstattung sichert.
Führende Unternehmen im Antidepressivum-Markt
-
AstraZeneca plc
-
Eli Lilly and Company
-
GlaxoSmithKline plc
-
Sanofi S.A.
-
Pfizer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Antidepressivum-Markt
- Abbvie
- AstraZeneca
- Aurobindo Pharma
- Axsome Therapeutics
- Alkermes plc
- atai Life Sciences N.V.
- Alto Neuroscience, Inc.
- Bristol-Myers Squibb
- COMPASS Pathways plc
- Dr. Reddy’s Laboratories Ltd.
- Eli Lilly and Company
- GlaxoSmithKline
- Hikma Pharmaceuticals
- H. Lundbeck
- Johnson & Johnson
- Lupin
- Merck
- Novartis
- Organon
- Otsuka
- Pfizer
- Sanofi
- Sun Pharmaceuticals Industries
- Sage Therapeutics
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris

Marktchancen und Zukunftsaussichten
Ungedeckter Bedarf konzentriert sich auf therapieresistente Depression (TRD), schnelleren Symptomrückgang und Patientensegmente, in denen Verträglichkeit und Therapietreue die langfristigen Ergebnisse einschränken. Jüngste US-Zulassungen zeigen einen klaren kommerziellen Weg für differenzierte Positionierung: Johnson & Johnson erhielt im Januar 2025 die FDA-Zulassung für Spravato (Esketamin) als Monotherapie bei erwachsener TRD, und im November 2025 genehmigte die FDA CAPLYTA (Lumateperon) als Zusatztherapie zu Antidepressiva bei Erwachsenen mit einer Major Depression. Diese Erweiterungen der Zulassung stärken die Möglichkeiten für Kombinations- und Zusatztherapien, einschließlich Ansätzen, die auf komorbide Symptomkomplexe (zum Beispiel Schlaflosigkeit) abzielen, sowie Umgebungen, die eine überwachte Einleitung operationalisieren können, was die Abgabe in Kliniken und Facharztpraxen sowie die nachgelagerte Erfassung von Wiederholungsverschreibungen im Einzelhandel und Online-Kanälen unterstützt.
Ein zweiter Chancenbereich konzentriert sich auf technologiegestützte Versorgung, die Diagnose, Engagement und Therapietreue verbessert und sich dabei in Telepsychiatrie- und E-Rezept-Workflows integriert, die den Zugang bereits umgestalten. Erkenntnisse aus der 2026 und Ende 2025 veröffentlichten Forschung zu digitaler mentaler Gesundheit weisen auf patientenorientierte und klinikerunterstützende Werkzeuge hin, die über statische digitale Arbeitshefte hinausgehen, einschließlich KI-gestützter Anwendungen, die die Nutzungsdauer erhöhen, sowie Extended-Reality-Konzepte (XR) für strukturierte Emotionsregulation und CBT-ähnliche Kurzübungen. Auf Systemebene ist die Nutzung von Antidepressiva in den OECD-Ländern in den letzten zehn Jahren deutlich gestiegen, was auf ein anhaltendes Wachstumspotenzial für Werkzeuge hinweist, die die Medikamentenauswahl, Überwachung und Therapietreue unterstützen. Zusammen schaffen diese Entwicklungen Raum für Hersteller und Dienstleister, Antidepressiva mit validierten digitalen Begleitanwendungen, der Erfassung von Real-World-Ergebnissen und Modellen zur Unterstützung durch Spezialapotheken zu bündeln, während sie sich im Utilization Management der Kostenträger und dem umfassenderen politischen Vorstoß zu angemessener Verschreibung und Absetzunterstützung zurechtfinden.
Recent Industry Developments in Antidepressivum-Markt
- Mai 2026: Das US-Gesundheitsministerium (HHS) kündigte einen bundesweiten Aktionsplan an, der auf die Eindämmung psychiatrischer Überverschreibung und die Ausweitung der Unterstützung für nicht-medikamentöse Ansätze abzielt, einschließlich Erstattungsmechanismen von Medicare und Medicaid für klinikergeführtes Absetzen von Medikamenten. Diese politische Ausrichtung erhöht die Prüfung der langfristigen Anwendung von SSRI/SNRI und hebt die Bedeutung evidenzbasierter Positionierung, Überwachung und Navigation der Stufentherapie für markenbasierte und neuartige Antidepressiva hervor.
- November 2025: Die US-FDA genehmigte CAPLYTA (Lumateperon) als Zusatztherapie zu Antidepressiva bei Erwachsenen mit einer Major Depression. Die Zulassung erweiterte eine Markenoption um eine hochvolumige Indikation und verstärkte den Marktwandel hin zu Add-on-Strategien für Teilresponder, anstatt sich ausschließlich auf den klassischen Wechsel der Monotherapie zu verlassen.
- Januar 2025: Die US-FDA ließ das Nasenspray SPRAVATO (Esketamin) zur eigenständigen Anwendung bei Erwachsenen mit therapieresistenter Depression zu. Diese erweiterte Zulassung stärkte das Segment schnellwirkender glutamaterger Wirkstoffe und verankerte aufgrund der Anforderungen an eine überwachte Dosierung weiter die klinikbasierte Verabreichung sowie Krankenhaus- oder Spezialapotheken-Pfade.


Antidepressivum-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Antidepressiva-Markt den Umsatzwert verschreibungspflichtiger Arzneimittel für Therapien zur Behandlung von Depressionen und eng verwandten Erkrankungen, bei denen Antidepressiva üblicherweise verschrieben werden, gemessen über die wichtigsten globalen Gesundheitsmärkte.
Ausschlüsse aus dem Umfang: Nicht berücksichtigt werden rezeptfreie Stimmungsergänzungsmittel, gerätebasierte Neuromodulationstherapien oder Stimmungsstabilisatoren, die hauptsächlich bei bipolaren Störungen eingesetzt werden.
Segmentierungsübersicht
- Nach Wirkstoffklasse (Wert)
- NMDA-Rezeptor-Antagonisten
- Augmentation mit atypischen Antipsychotika
- Monoamin-Modulatoren (SSRI/SNRI, MAOI, TCA)
- Psychedelika und neuartige Verbindungen
- Sonstige
- Nach Endnutzer (Wert)
- Krankenhäuser
- Spezialkliniken
- Häusliche Pflege und Telepsychiatrie
- Forschungs- und Akademische Zentren
- Nach Vertriebskanal (Wert)
- Einzelhandelsapotheken
- Krankenhausapotheken
- Online-Apotheken
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen, den länderspezifischen Patienten- und Behandlungskontext aufzubauen und Ausgangspunkte für Annahmen zu schaffen, die später im Modell getestet werden. Wir haben uns auf öffentliche Gesundheitsstatistiken und epidemiologische Berichte bezogen, wie etwa CDC-Veröffentlichungen, WHO-Datensätze zur psychischen Gesundheit und OECD-Gesundheitsindikatoren, da diese uns helfen, Prävalenz, Diagnose und Veränderungen in der behandelten Bevölkerung im Zeitverlauf zu verfolgen.
Auf der Angebots- und Zugangseite haben wir Quellen wie öffentliche FDA- und EMA-Datenbanken für Zulassungen und Sicherheitsaktualisierungen sowie Kostenträger- und Erstattungsmitteilungen genutzt, soweit verfügbar. Wir haben auch Jahresberichte, Investorenpräsentationen und seriöse Pressemitteilungen ausgewertet, um Verschiebungen im Mix zwischen Marken- und Generika-Produkten sowie wichtigen Therapieklassen zu verstehen. Kostenpflichtige Abonnements, die diese Arbeit unterstützten, beschränkten sich auf Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, die bei Zeitplanprüfungen und der Gegenprüfung produktbezogener Signale halfen. Die hier aufgeführten Desk-Research-Quellen sind nur illustrativ, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der praktischen Anwendung von Antidepressiva, da Verschreibungsmuster, Behandlungsdauer und Generika-Substitution den Wert verändern können, selbst wenn die Patientenzahlen stabil erscheinen. Wir haben mit einer Mischung aus Klinikern, Krankenhaus- und Einzelhandelsapotheken-Stakeholdern, Distributoren und Kostenträger-Experten in APAC, EMEA und Amerika gesprochen, damit Annahmen zu Preisgestaltung, Zugang und Klassenmix anhand von Praxisfeedback verfeinert werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 13 % | APAC: 39 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 41 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 46 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, der länderspezifische behandelte Kohorten mit typischen Therapiemustern verknüpft und diese dann mithilfe von Preis- und Mixannahmen in Wert umrechnet. In der Praxis wurden Prävalenz- und diagnostizierte Bevölkerungstrends mit Antidepressiva-Behandlungsraten, der durchschnittlichen Therapiedauer und der Aufteilung nach wichtigen Wirkstoffklassen verknüpft, die dann mithilfe gemischter Preisgestaltung, die das Verhältnis von Marken- zu Generika-Mix widerspiegelt, in Umsätze umgerechnet werden.
Um die Gesamtwerte realistisch zu halten, wird das Ergebnis anschließend durch selektive Bottom-up-Näherungen bestätigt, wie etwa Preispunkte auf Produktebene multipliziert mit geschätzten Volumina, Kanalprüfungen mit Apotheken-Stakeholdern und Zusammenfassungen aus öffentlichen Umsatzangaben, bei denen Antidepressiva separat ausgewiesen werden. Wenn ein Bottom-up-Signal unvollständig ist, werden Lücken mithilfe von Klassenmix-Proxys und Ländervergleichen geschlossen, und das Modell wird dann neu ausbalanciert, damit es mit den Zugangs- und Erstattungsrealitäten konsistent bleibt.
Die Prognose verwendet eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regressionsschicht auf regionaler Ebene, bei der das Wachstum an Indikatoren wie der Expansion der behandelten Bevölkerung, der Generika-Durchdringung, neuen Produkteinführungen und Labelausweitungen sowie Preisdrucktrends geknüpft ist. Der endgültige Prognosepfad wird erst akzeptiert, nachdem die Treiberannahmen durch primäres Feedback bestätigt und an realistische Adoptionskurven angepasst wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale, gefolgt von strukturierten Varianzprüfungen auf Regions- und Klassenebene, damit Ausreißer untersucht werden können. Wenn eine Zahl auffällig erscheint, verfolgen wir sie bis zu dem spezifischen Input zurück, der sie verursacht hat, und nehmen erneut Kontakt zu relevanten Experten auf, wenn die Änderung mit Preisgestaltung, Zugang oder einer neuen Zulassung zusammenhängt, die die Nutzung verändert.
Vor der Freigabe durchlaufen das Modell und der Bericht mehrstufige Analysten-Reviews, damit Definitionen, Annahmen und Ergebnisse im gesamten Bericht konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa wichtige regulatorische Maßnahmen oder große Verschiebungen bei der Erstattung. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Vergleich der Antidepressiva-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Antidepressiva-Marktwerte unterscheiden sich häufig, weil Teams nicht immer dieselben Indikationen berücksichtigen und auch unterschiedliche Preis- und Mixlogiken für Generika gegenüber Markenpräparaten anwenden. Zeitliche Unterschiede spielen ebenfalls eine Rolle, da die Wahl des Basisjahres und die Zeitpunkte der Währungsumrechnung den Endwert in beide Richtungen verschieben können.
Verschreibungsvolumensignale, Prüfungen der Behandlungspfade für Patienten und Klassenmix-Validierungen durch Kliniker und Kanal-Stakeholder sind die Belege, die Mordor Intelligence auf 23,56 Milliarden USD (2026) verankern. Andere Schätzungen können abweichen, wenn sie ein früheres Basisjahr verwenden, einen einzigen gemischten Preis anwenden, ohne die Generika-Substitution nach Markt zu berücksichtigen, oder einen engeren Satz von Anwendungsfällen für Antidepressiva trotz realer Verschreibungspraxis über mehrere Erkrankungen hinweg nutzen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,56 Milliarden USD (2026) | |
| Globaler Forschungsherausgeber A | 18,99 Milliarden USD (2024) | Verwendet ein Basisjahr 2024 mit einem längeren Horizont und einem langsameren Wachstumspfad und zeigt nicht klar, wie Verschiebungen im Verhältnis von Marken- zu Generika-Mix länderspezifisch im Wertaufbau aktualisiert werden. |
| Branchenforschungsherausgeber B | 17,80 Milliarden USD (2024) | Verankert auf einem Ausgangswert von 2024 mit einem breiten Indikationsset, aber der Preisaufbau ist nicht transparent genug, um die Aufnahme auf Klassenebene von Preisinflation und Währungszeiteffekten zu trennen. |
Zusammengenommen ergibt sich die Streuung hauptsächlich aus der Wahl des Basisjahres und der Behandlung von Preisgestaltung und Mix bei der Ausweitung von Generika. Indem die Inputs an beobachtbaren Behandlungs- und Kanalsignalen ausgerichtet und die Gesamtwerte anhand praktischer Bottom-up-Realitätsprüfungen gegengeprüft werden, bleibt die Schätzung auf klare Variablen zurückführbar, die wiederholt und überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Antidepressivum-Markt?
Der Antidepressivum-Markt erreichte im Jahr 2026 einen Wert von 23,56 Milliarden USD und soll bis 2031 einen Wert von 32,25 Milliarden USD erreichen.
Welche Region führt die weltweiten Umsätze an?
Nordamerika hielt im Jahr 2025 36,21 % des Umsatzes, angetrieben durch hohe Pro-Kopf-Ausgaben und schnelle Übernahme innovativer Arzneimittel.
Welche Wirkstoffklasse wächst am schnellsten?
Glutamaterge Wirkstoffe, einschließlich Esketamin und oraler Ketamin-Kandidaten, sollen bis 2031 mit einer CAGR von 6,78 % wachsen.
Wie groß ist die Therapiechance bei postpartaler Depression?
Therapien gegen postpartale Depressionen sollen eine CAGR von 7,03 % verzeichnen, angetrieben durch die Markteinführung von Zuranolone, das jährlich rund 500.000 US-amerikanische Frauen anspricht.
Wird die Telepsychiatrie das Verschreibungsvolumen beeinflussen?
Ja. Die Telepsychiatrie macht in den Vereinigten Staaten bereits mehr als 60 % der Besuche im Bereich der Verhaltensgesundheit aus, erweitert die Verschreibungsreichweite und fördert das Wachstum von Online-Apotheken.
Was sind die Hauptbedrohungen für die Umsätze von Marken-Antidepressiva?
Patentabläufe, die zu günstigeren Generika führen, Adhärenzprobleme im Zusammenhang mit Warnhinweisen in schwarzen Kästen sowie der Aufstieg erstattungsfähiger digitaler Therapeutika üben allesamt Abwärtsdruck auf die Markenumsätze aus.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
