
Positron Emission Tomography (PET) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
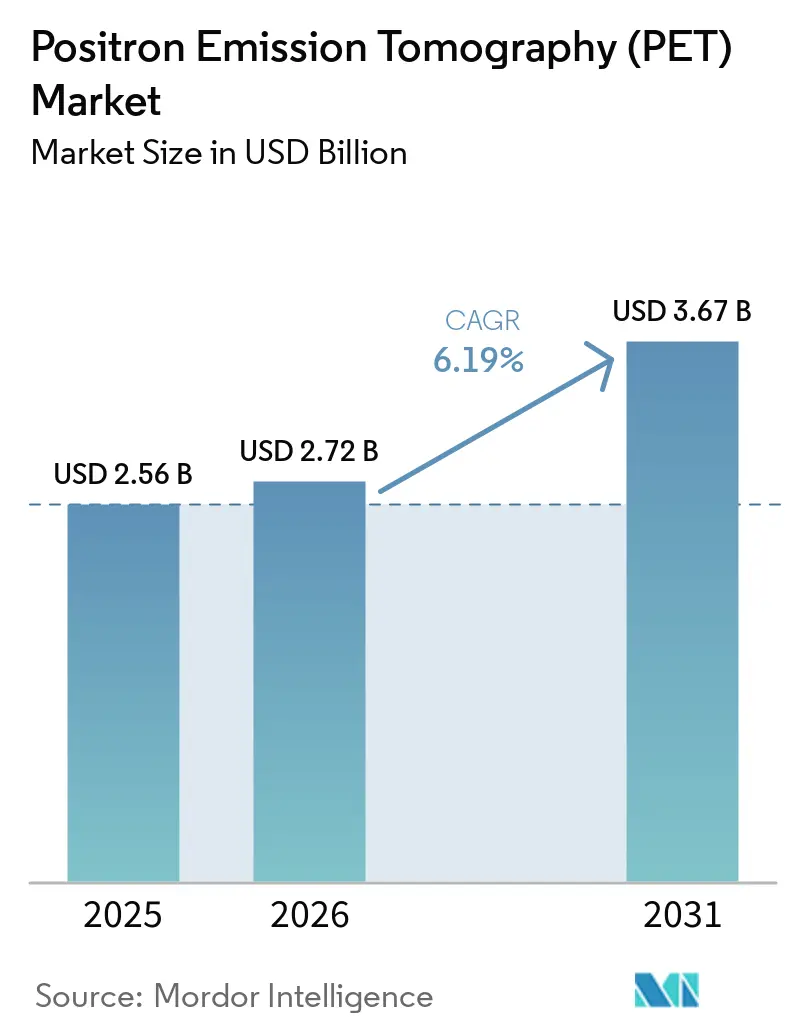
| Marktgröße (2026) | 2.72 Milliarden US-Dollar |
| Marktgröße (2031) | 3.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.19 % |
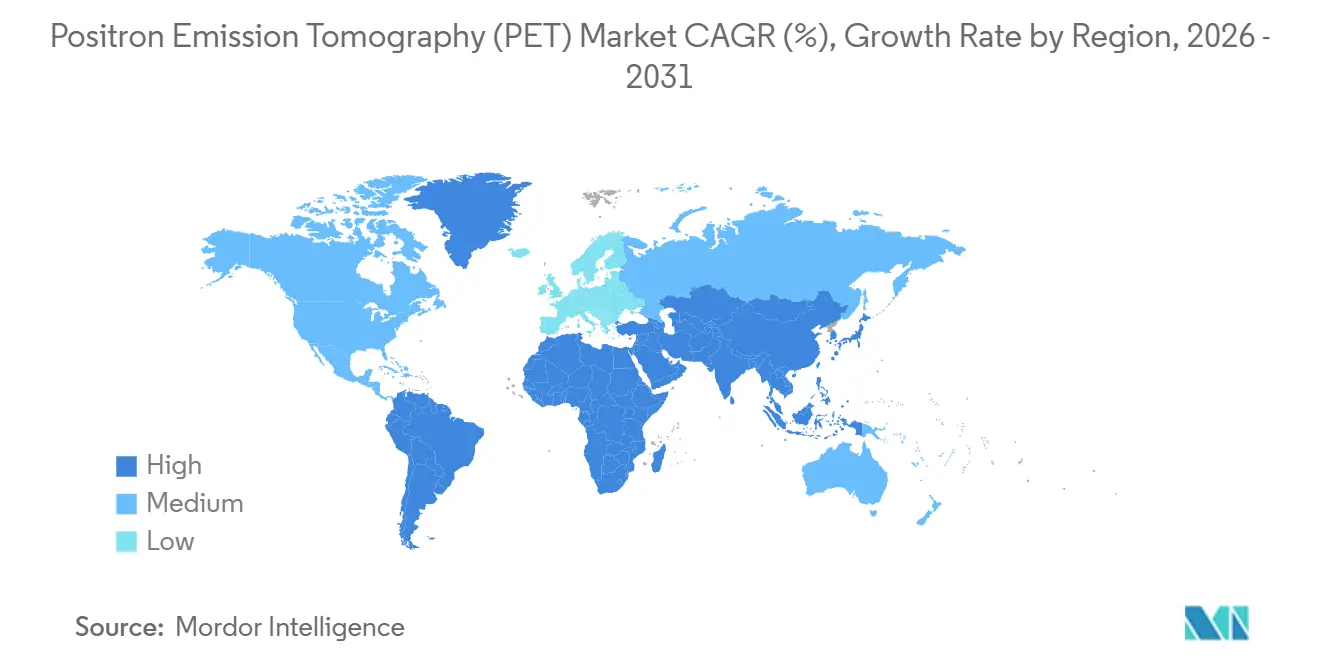
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
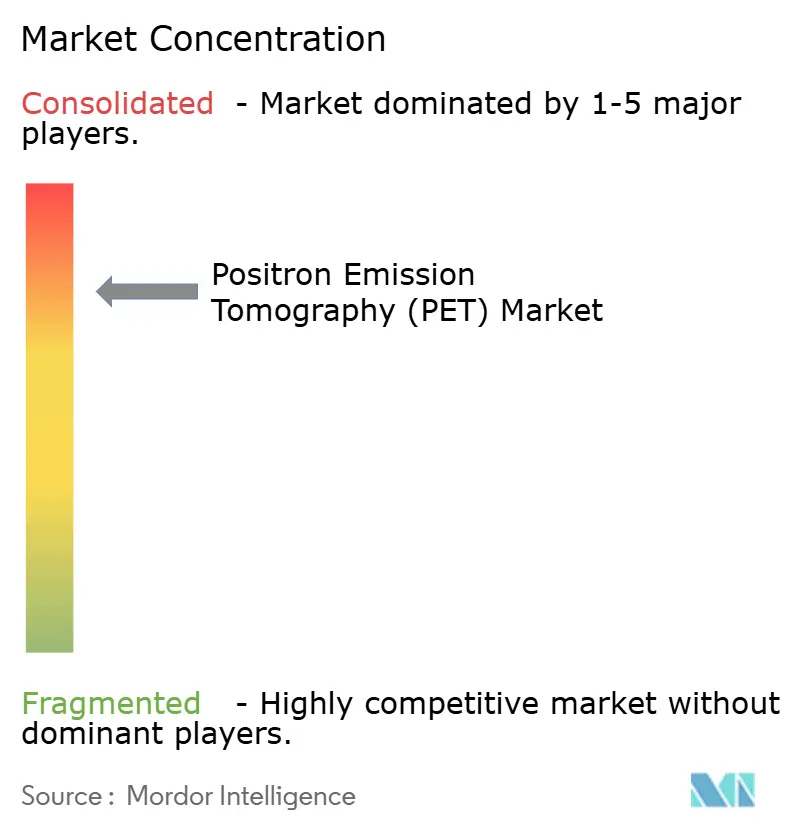
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Positron Emission Tomography (PET) Marktanalyse von Mordor Intelligence
Die Marktgröße des Positron Emission Tomography Marktes wurde im Jahr 2025 auf 2,56 Mrd. USD geschätzt und soll von 2,72 Mrd. USD im Jahr 2026 auf 3,67 Mrd. USD bis 2031 wachsen, bei einem CAGR von 6,19 % während des Prognosezeitraums (2026–2031).
Der Schwung kommt von Silizium-Photomultiplier-Detektoren, die die Scanzeit um 40 % verkürzen, von Ganzkörperplattformen, die ultra-niedrige Strahlendosen ermöglichen, sowie von KI-gestützter Rekonstruktionssoftware, die Aufnahmen auf unter 10 Minuten verkürzt und dabei die diagnostische Genauigkeit beibehält. Die Onkologie macht mehr als zwei Drittel der aktuellen Nachfrage aus, doch die neurologische Bildgebung beschleunigt sich, da Medicare nun Amyloid- und Tau-Protokolle bei der Alzheimer-Beurteilung erstattet. Detektoraustauschzyklen begünstigen digitale Architekturen, die eine Flugzeitauflösung unter 300 Pikosekunden erreichen, und die Nachfrage nach hybriden PET/MRT-Systemen steigt in Neurowissenschafts- und Kardiologiezentren, da Anwender einen Weichteilkontrast suchen, der bei der CT-Fusion nicht verfügbar ist. Regional dominiert Nordamerika den Umsatz, doch der asiatisch-pazifische Raum verzeichnet die schnellste Expansion, da China und Indien bis 2027 Hunderte neuer Scanner finanzieren.
Wichtigste Erkenntnisse des Berichts
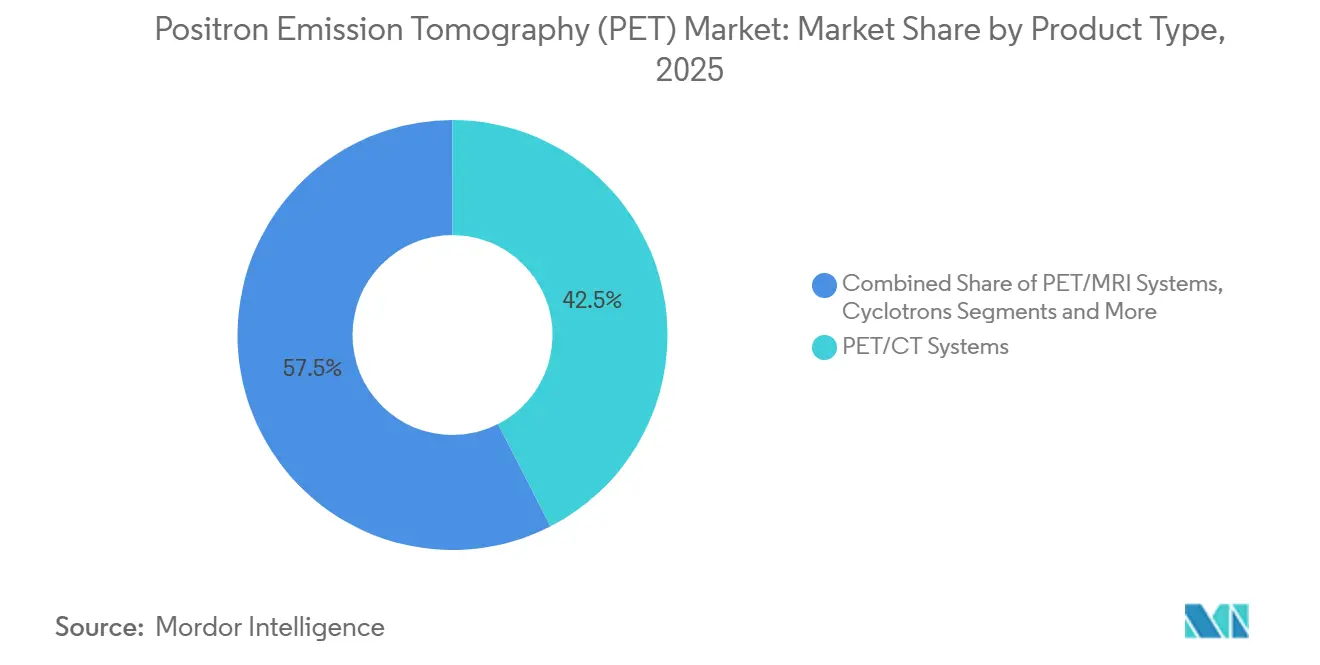
- Nach Produkttyp führten PET/CT-Systeme im Jahr 2025 mit einem Umsatzanteil von 42,46 %, während PET/MRT-Plattformen bis 2031 voraussichtlich mit einem CAGR von 10,62 % wachsen werden.
- Nach Detektortechnologie entfielen 56,24 % der Lieferungen im Jahr 2025 auf Photomultiplier-Röhren, während Silizium-Photomultiplier bis 2031 voraussichtlich mit einem CAGR von 9,67 % wachsen werden.
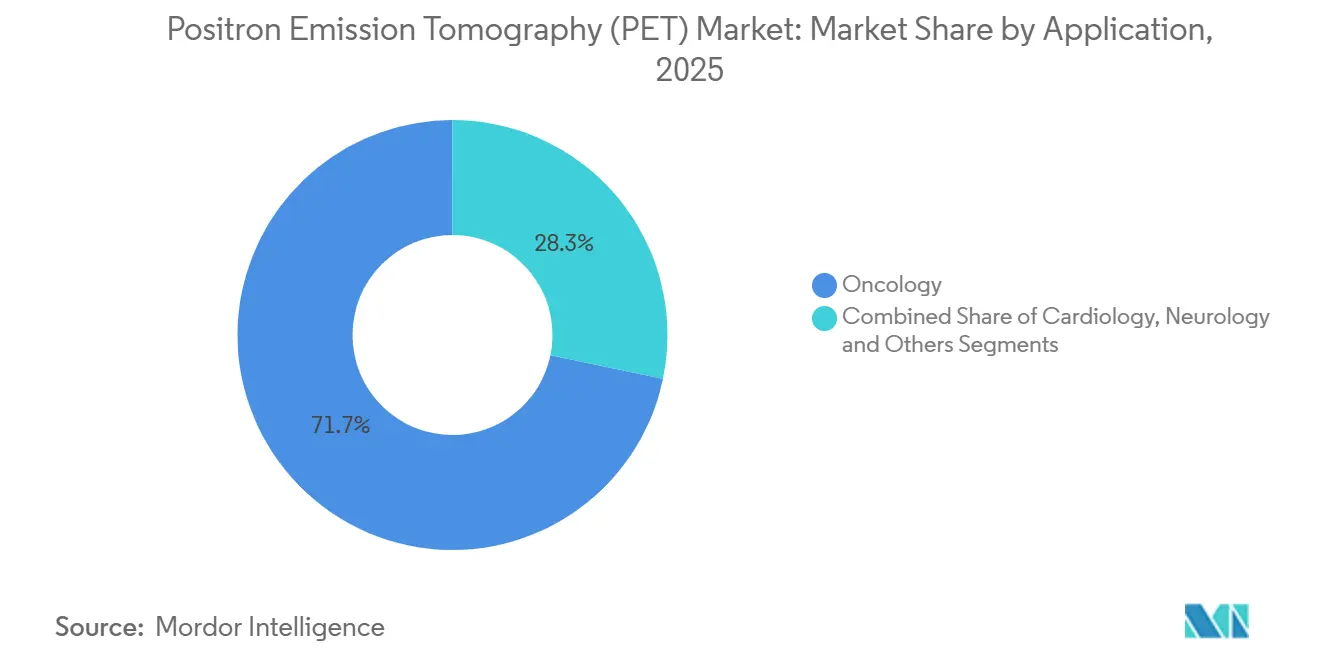
- Nach Anwendung entfielen 71,74 % des Scanvolumens im Jahr 2025 auf die Onkologie, und die neurologische Bildgebung entwickelt sich bis 2031 mit einem CAGR von 8,52 %.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Anteil von 64,27 % der Nachfrage, während Forschungsinstitute im Prognosezeitraum voraussichtlich mit einem CAGR von 9,41 % wachsen werden.
- Nach Geografie entfielen 42,83 % des Umsatzes im Jahr 2025 auf Nordamerika, und der asiatisch-pazifische Raum ist mit einem CAGR von 8,41 % bis 2031 auf das schnellste regionale Wachstum ausgerichtet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz onkologischer Erkrankungen | 1.8% | Global, mit Schwerpunkt in Nordamerika, Europa und dem städtischen asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Rascher Wandel hin zu vollständig digitalen PET-Detektoren | 1.5% | Nordamerika und Europa als frühe Anwender, asiatisch-pazifischer Raum folgt bis 2027–2028 | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung hybrider PET/CT- und PET/MRT-Plattformen | 1.2% | Nordamerika und Europa für PET/MRT, asiatisch-pazifischer Raum für PET/CT-Expansion | Mittelfristig (2–4 Jahre) |
| Ausweitung der Erstattungsdeckung in OECD-Ländern | 1.0% | OECD-Länder, insbesondere US-Medicare und europäische nationale Gesundheitssysteme | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung von Ganzkörper-PET zur Ermöglichung ultra-niedriger Dosisbildgebung | 0.9% | Akademische Zentren in Nordamerika, ausgewählte europäische und chinesische Einrichtungen | Langfristig (≥ 4 Jahre) |
| KI-gestützte Bildrekonstruktion zur Reduzierung von Scanzeit und Kosten | 0.7% | Global, mit schnellerer Einführung in digital reifen nordamerikanischen und europäischen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz onkologischer Erkrankungen
Die Krebsdiagnosen in den Vereinigten Staaten werden voraussichtlich im Jahr 2025 2,05 Millionen erreichen, ein Anstieg von 3,2 % gegenüber 2024.[1] Weltweit könnten die Neuerkrankungen bis 2040 auf 28 Millionen ansteigen, da die Bevölkerung altert und das Rauchen in Teilen Südostasiens weiterhin verbreitet ist.[2] Die PET-Bildgebung unterstützt sowohl das Staging als auch das Ansprechen auf die Therapie, insbesondere bei der Immuntherapie, bei der Veränderungen der Stoffwechselaktivität dem anatomischen Rückgang vorausgehen. Die Onkologie liefert bereits 71,74 % des Untersuchungsvolumens, doch eine eingeschränkte Erstattung für die routinemäßige Überwachung hemmt das Wachstumspotenzial. US-amerikanische Daten zeigen eine PET-Nutzungsrate von 87 % beim Staging von Lungenkrebs, jedoch nur 34 % bei der Überwachung nach der Therapie, was erhebliche ungenutzte Umsatzpotenziale hinterlässt. Diese Entwicklungen werden voraussichtlich den Markt für Positronenemissionstomographie beeinflussen.
Rascher Wandel hin zu vollständig digitalen PET-Detektoren
Silizium-Photomultiplier-Module trieben 44 % der Neuinstallationen im Jahr 2025 an, ein Anstieg gegenüber 31 % zwei Jahre zuvor.[3] Eine Zeitauflösung unter 250 Pikosekunden verdoppelt das Signal-Rausch-Verhältnis und ermöglicht 40 % schnellere Arbeitsabläufe oder 50 % niedrigere Tracerdosen. GE HealthCares Discovery MI Gen 2 und Canon Medicals Cartesion Prime veranschaulichen diesen Leistungssprung. Krankenhäuser können nun täglich 12 Scans statt 8 auf älteren Systemen planen, was die Gerätenutzung um ein Drittel verbessert. Die Fertigungskapazität bleibt eine Hürde, da SiPM-Detektoren 25 % mehr kosten als Photomultiplier-Röhren, aber eine neue Fertigungsanlage in Shanghai verspricht Preisparität innerhalb von drei Jahren.
Kommerzialisierung von Ganzkörper-PET zur Ermöglichung ultra-niedriger Dosisbildgebung
Ganzkörperscanner mit Sichtfeldern über 100 Zentimeter wurden 2024 an der UC Davis und der University of Pennsylvania in die Praxis eingeführt. Dosen von nur 1 MBq/kg unterstützen nun pädiatrische und longitudinale Studien, die früher durch Strahlung begrenzt waren. Siemens' Biograph Vision Quadra verzeichnete 2025 18 Installationen, und United Imagings uEXPLORER kamen 12 weitere hinzu, hauptsächlich in China. Der Kapitalaufwand übersteigt 5 Millionen USD pro Einheit, und bestehende Erstattungscodes belohnen keine Ganzkörperabdeckung, was die Nutzung auf Forschungszentren beschränkt. Dennoch wird erwartet, dass Erkenntnisse aus onkologischen Studien künftig eine wertbasierte Abrechnung fördern werden, die die Verbreitung ausweitet.
KI-gestützte Bildrekonstruktion zur Reduzierung von Scanzeit und Kosten
Die FDA hat zwischen 2024 und 2025 Deep-Learning-PET-Rekonstruktionswerkzeuge von Canon, GE und Siemens zugelassen. Trainierte neuronale Netze ermöglichen diagnostische Bilder aus Fünf-Minuten-Aufnahmen, wodurch der Arbeitsaufwand für Technologen reduziert und der Durchsatz um etwa ein Drittel gesteigert wird. Dennoch hatten bis 2025 nur 28 % der US-amerikanischen Zentren KI-Rekonstruktion eingesetzt, da Integrationshürden und die Skepsis der Radiologen bestehen. Cloud-basierte Inferenz verspricht, IT-Barrieren zu senken, während Validierungsrichtlinien von Fachgesellschaften darauf abzielen, das Vertrauen der Kliniker zu stärken. Der weiterreichende Nutzen könnte sich durch Protokolle mit extrem niedriger Strahlendosis erweisen, die die Eignung auf Kinder und schwangere Patientinnen ausweiten und den Markt für Positronenemissionstomographie weiter prägen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Wartungskosten von PET-Systemen | -1.2% | Global, mit starker Auswirkung in Schwellenmärkten und ländlichen Regionen | Langfristig (≥ 4 Jahre) |
| Anfälligkeit der Lieferkette für Radioisotope (18F-FDG) | -0.9% | Global, mit Konzentrationsrisiko in nordamerikanischen und europäischen Zyklotronnetzen | Mittelfristig (2–4 Jahre) |
| Begrenzte Produktionskapazität für 68Ge/68Ga-Generatoren | -0.6% | Global, mit Auswirkungen auf die Einführung von Theranostik und PSMA-Bildgebung | Langfristig (≥ 4 Jahre) |
| Datenschutzhürden für KI-gestützte Diagnostik | -0.4% | Nordamerika und Europa unter HIPAA und DSGVO; asiatisch-pazifischer Raum im Entstehen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Wartungskosten von PET-Systemen
Digitale PET/CT-Systeme kosten im Durchschnitt 3,8 Millionen USD, während PET/MRT 4,5 Millionen USD übersteigt, und jährliche Serviceverträge können 300.000 USD überschreiten. Indien beispielsweise betrieb 2025 nur 142 Scanner, was 0,1 Einheiten pro Million Einwohner entspricht, verglichen mit 5,2 in den Vereinigten Staaten. Um die Kosten zu bewältigen, verlängern Krankenhäuser die Gerätelebensdauer auf 12 Jahre und bevorzugen Software-Abonnements statt vollständiger Ersetzungen – ein Trend, der das Volumen neuer Systeme dämpft, aber den Nachmarkt ankurbelt.
Anfälligkeit der Lieferkette für Radioisotope 18F-FDG
Die Halbwertszeit des Tracers von 110 Minuten erfordert die Nähe zu einem Zyklotron, doch die Netzwerke sind in 12 OECD-Ländern konzentriert. Ausfälle in den Jahren 2024 und 2025 zwangen zur Absage Tausender Scans und verdeutlichten die Abhängigkeit von einzelnen Lieferanten. Unternehmen investieren in verteilte Mini-Zyklotrone und Vor-Ort-Generatoren, aber eine weitverbreitete Einführung wird mehrere Jahre dauern, sodass das Versorgungsrisiko weiterhin im Fokus bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
PET/MRT-Systeme führen das Wachstum trotz PET/CT-Dominanz anPET/CT-Systeme erwirtschafteten 42,46 % des Umsatzes im Jahr 2025 und unterstreichen damit ihre Stellung in der Onkologie sowie die vorteilhaften Erstattungsbedingungen. Dennoch werden PET/MRT-Plattformen bis 2031 mit einem CAGR von 10,62 % wachsen, da Neurologen und Kardiologen den Weichteilkontrast der MRT schätzen. Siemens verzeichnete 2025 34 Installationen des Biograph mMR, und GE platzierte 22 SIGNA PET/MR-Einheiten, überwiegend in Neurowissenschaftszentren. Software und Dienstleistungen stiegen 2025 um 12,3 %, was den Wandel der Branche hin zu Abonnementmodellen widerspiegelt, die die Kosten auf die Betriebsbudgets verteilen. Der regulatorische Impuls durch CMS-Vorschläge für differenzierte Hybridbildgebungscodes könnte die Marktgröße der Positronenemissionstomographie für PET/MRT über diesen Ausgangswert hinaus steigern.
Zweitrangige Modalitäten behalten Nischenrollen. Eigenständige PET-Geräte bedienen radiochemische Labore, während Zyklotronverkäufe der lokalen Isotopennachfrage folgen. Nordamerika nahm 2025 acht medizinische Zyklotrone in Betrieb, und China installierte vierzehn, um seine wachsende Kapazität im Markt für Positronenemissionstomographie zu decken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Detektortechnologie:
Silizium-Photomultiplier verdrängen ältere PMT-SystemePhotomultiplierröhren hielten 2025 noch immer 56,24 % des Umsatzes, bedingt durch eine große installierte Basis und einen Preisvorteil von 500.000 USD pro System. Silizium-Photomultiplier werden bis 2031 voraussichtlich jährlich um 9,67 % wachsen, da sie 40 % schnellere Scans und eine zweifach verbesserte Läsionserkennbarkeit bieten. Klinische Studien, in denen das uMI Panorama von United Imaging mit PMT-Systemen verglichen wurde, berichteten von einer Sensitivität von 94 % für subzentimetergroße Leberläsionen gegenüber 76 % bei älterer Technologie. Krankenhäuser planen daher Aufrüstungen, sobald die Detektorkosten sinken – ein Szenario, das bis 2028 wahrscheinlich ist, da die Fertigung im Automobilmaßstab Skaleneffekte erzeugt. Geringere Anforderungen an die injizierte Dosis ermöglichen es zudem, jeden Radiopharmazeutika-Batch auf mehr Patienten zu verteilen, was Isotopenengpässe teilweise entschärft.
Nach Anwendung:
Neurologische Bildgebung gewinnt an Dynamik, während die Onkologie reiftDie Onkologie bleibt mit 71,74 % des Scanvolumens das Rückgrat, doch der CAGR der Neurologie von 8,52 % bis 2031 positioniert sie als das am schnellsten wachsende Segment. Die FDA-Zulassung des Tau-Tracers Flortaucipir und die CMS-Erstattung für Amyloid-Bildgebung haben die Alzheimer-PET-Nachfrage angekurbelt. Jeder Patient kann über 18 Monate drei bis vier Scans erhalten, was die Nutzungsintensität über einfache Volumenzählungen hinaus erhöht. Die Kardiologie gewann 2025 6,8 %, obwohl die Rubidium-82-Erstattung eine breitere Einführung begrenzt. Andere aufkommende Anwendungen wie Infektions- oder Braunfettgewebeforschung stiegen um 9,1 %, was auf eine künftige Diversifizierung des Positron Emission Tomography Marktes hindeutet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Forschungsinstitute treiben Innovation voran, während Krankenhäuser das Volumen dominierenKrankenhäuser und Kliniken hielten 2025 64,27 % der Nachfrage, gestützt durch große versicherte Bevölkerungsgruppen und Kapitalbudgets von nahezu 8 Millionen USD pro Einrichtung. Forschungsinstitute werden mit einem CAGR von 9,41 % wachsen, da Pharmaunternehmen PET in 42 % der onkologischen Phase-II-Studien einsetzen, um die Entscheidungsfindung zu beschleunigen. Ganzkörpersysteme an der University of Pennsylvania und Stanford unterstreichen die NIH-Investitionen in die Präzisionsmedizin. Diagnostische Bildgebungszentren, die 2025 um 5,9 % wuchsen, sehen sich nach einer CMS-Gebührensenkung von 3,2 % schrumpfenden Margen gegenüber, was ihren Appetit auf hochpreisige PET/MRT-Einheiten dämpft.
Geografische Analyse
Nordamerika Positronenemissionstomographie (PET) Markt
Nordamerika erzielte 42,83 % des Umsatzes im Jahr 2025, gestützt durch 1.740 installierte Scanner und eine umfassende Medicare-Abdeckung. Die prognostizierte CAGR der Region von 5,8 % liegt unter der globalen Rate, da Neuinstallationen durch digitale Ersatzsysteme abgelöst werden. Ergebnisbasierte Abrechnungscodes, die 2024 eingeführt wurden, fördern bereits Upgrades auf SiPM- und KI-fähige Plattformen. Kanada hat 2025 vierzehn Scanner hinzugefügt, während Mexikos Privatkliniken sechs Geräte installierten, was auf eine moderate Expansion des Sekundärmarkts hindeutet.
Asien-Pazifik Positronenemissionstomographie (PET) Markt
Der asiatisch-pazifische Raum wird bis 2031 mit einer CAGR von 8,41 % wachsen, angetrieben durch Chinas Ziel von 500 neuen Scannern in Städten der zweiten Kategorie bis 2027 und Indiens Zuweisung von 120 Millionen USD für die Diagnostikinfrastruktur. United Imaging sicherte sich 52 % der chinesischen Installationen im Jahr 2025 mit wettbewerbsfähig bepreisten Systemen. Japans alternde Bevölkerung treibt neurologische Untersuchungen voran, und das südkoreanische Krebsvorsorge-Programm hält die onkologische Nachfrage aufrecht. Indiens begrenztes Zyklotron-Netzwerk bleibt ein Engpass und schränkt den ländlichen Zugang trotz staatlicher Förderung ein. Australiens vier PET/MRT-Installationen positionieren es als Neurowissenschaftszentrum innerhalb der Region.
EMEA und Südamerika Positronenemissionstomographie (PET) Markt
In Europa stützt Deutschlands Basis von 187 Scannern seine onkologische Kapazität, und Frankreich hat zwölf Geräte mit Schwerpunkt auf Theranostik-Forschung hinzugefügt. Das Vereinigte Königreich installierte 2025 sechs Scanner, stellte jedoch 200 Millionen GBP für bildgebende Diagnostik bis 2027 bereit, was auf ein schnelleres Wachstum hindeutet. Die EU-Medizinprodukteverordnung verlängert die Zulassungszeit für KI-Software um sechs bis zwölf Monate und dämpft die frühe Akzeptanz. Der Nahe Osten & Afrika sowie Südamerika verzeichnen zusammen ein schrittweises Wachstum, angeführt durch die Nachfrage privater Krankenhäuser im GCC-Raum und acht neue Systeme im Korridor São Paulo in Brasilien.

Wettbewerbslandschaft
Die Positron Emission Tomography Branche weist eine hohe Konzentration auf. Siemens und GE konzentrieren sich auf Premium-Digitalplattformen und abonnementbasierte Software, während United Imaging außerhalb Chinas eine aggressive Preisgestaltung verfolgt. Patentanmeldungen zeigen, dass Siemens die Detektorzeitgebung und Bewegungskorrektur priorisiert, mit vierzehn Anmeldungen in den Jahren 2024–2025, und GE die Cloud-Rekonstruktion in elf Anmeldungen betont. Nischenanbieter bedienen spezialisierte Bedürfnisse; Cubresa brachte 2025 ein Brust-PET-System für 800.000 USD auf den Markt.
Radiopharmazeutische Unternehmen wie Blue Earth Diagnostics und Telix Pharmaceuticals verwischen traditionelle Grenzen, indem sie Tracerforschung mit Bildgebungsdienstleistungen integrieren. Software-Anbieter wie SOFIE Biosciences erhielten die FDA-Zulassung für KI-Rekonstruktion, die mit OEM-Angeboten konkurriert. Chinesische Anbieter planen globale Expansion; United Imaging reichte 2025 seinen ersten US-amerikanischen 510(k)-Antrag ein und trat in europäische Märkte ein, was auf einen schärferen Preiswettbewerb hindeutet.
Marktführer der Positron Emission Tomography (PET) Branche
-
Siemens Healthineers
-
GE HealthCare
-
Koninklijke Philips N.V.
-
Canon Medical Systems
-
United Imaging Healthcare
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Positronenemissionstomographie (PET) Markt
- Advanced Cyclotron Systems Inc
- Canon
- Cubresa Inc.
- Eckert & Ziegler
- GE Healthcare
- IBA Radiopharma Solutions
- Koninklijke Philips
- Mediso Medical Imaging Systems
- MinFound Medical
- Neusoft Medical Systems
- Positron
- Shimadzu
- Siemens Healthineers
- SOFIE Biosciences
- Sumitomo Heavy Industries
- TeamBest
- United Imaging Healthcare
Lesen Sie die Analyse der Positronenemissionstomographie (PET)-Unternehmen

Recent Industry Developments in Positronenemissionstomographie (PET) Markt
- November 2025: GE HealthCare erhielt das CE-Kennzeichen für sein Omni 128 cm Ganzkörper-PET/CT-System, das die Präzisionsonkologie-Bildgebung verbessert.
- Juni 2025: Telix erhielt die italienische Zulassung für Illuccix Gallium-68-PSMA-Mittel und erweiterte damit den Zugang zur Prostatakrebs-PET.
- Juni 2025: Das S L Raheja Hospital in Mumbai führte KI-gestütztes digitales PET/CT zusammen mit 3-T-MRT ein und verbesserte damit die pädiatrische Diagnostik.
- März 2025: Jordanien eröffnete mit Unterstützung der IAEO sein erstes nuklearmedizinisches Zentrum in einem öffentlichen Krankenhaus und erweiterte damit die PET/CT-Kapazität in der Onkologieversorgung.


Positronenemissionstomographie (PET) Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Mordor Intelligence definiert den Markt für Positronenemissionstomographie (PET) als alle neuen, werkseitig hergestellten Bildgebungssysteme, bei denen Vernichtungsphotonen von Positronen emittierenden Radiotracern detektiert werden, um dreidimensionale funktionale Karten zu erstellen, die hauptsächlich in der Onkologie, Kardiologie, Neurologie und der Arzneimittelforschung eingesetzt werden.
Ausschluss aus dem Geltungsbereich: Serviceumsätze (Scangebühren, Zyklotronbetrieb) sowie aufgearbeitete oder hybride Zusatzdetektoren werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkttyp
- Eigenständige PET-Systeme
- PET/CT-Systeme
- PET/MRT-Systeme
- Zyklotrone
- Software und Dienstleistungen
- Nach Detektortechnologie
- Photomultiplier-Röhre (PMT)
- Silizium-Photomultiplier (SiPM)
- Nach Anwendung
- Onkologie
- Kardiologie
- Neurologie
- Sonstige
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Diagnostische Bildgebungszentren
- Forschungsinstitute
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Radiologen, Nuklearpharmazeuten, Medizinproduktehändler und Krankenhausmanager für Investitionsbudgets in Nordamerika, Europa und wichtigen asiatisch-pazifischen Volkswirtschaften.
Die Gespräche klärten den realen Scandurchsatz, die durchschnittlichen Verkaufspreise (ASP), Verluste durch die Haltbarkeit von Tracern sowie Erstattungsänderungen, die anschließend mit den Ergebnissen der Schreibtischrecherche abgeglichen wurden, um die Modellannahmen zu verfeinern.
Schreibtischrecherche
Unsere Analysten begannen mit offenen Datensätzen wie FDA 510(k)-Zulassungen, UN-Comtrade-Isotopenversandcodes, OECD-Gesundheitsausgabentabellen und Krebsinzidenzdaten von GLOBOCAN.
Branchenverbände, die Society of Nuclear Medicine & Molecular Imaging, die European Association of Nuclear Medicine und die Internationale Atomenergiebehörde lieferten Daten zu Gerätebeständen, Tracernachfrage und Leitlinienaktualisierungen.
Unternehmens-10-Ks, Investorenpräsentationen und begutachtete Fachbeiträge zur Flugzeit-PET gaben Einblicke in Preisstreuung und Auslastung.
Kostenpflichtige Datenbanken (D&B Hoovers für Lieferantenfinanzdaten und Dow Jones Factiva für die Deal-Prüfung) ergänzten schwer zugängliche Kennzahlen.
Die obige Liste ist illustrativ; zahlreiche weitere öffentliche und abonnementbasierte Quellen wurden zur Kreuzvalidierung von Signalen herangezogen.
Marktgrößenbestimmung und Prognose
Ein Top-down-Ansatz begann mit der Anzahl der installierten Geräte und den durchschnittlichen Ersatzzyklen, die anschließend mit regionsspezifischen ASPs multipliziert wurden, um die jährliche Hardwarenachfrage zu rekonstruieren.
Selektive Bottom-up-Prüfungen, Lieferantenzusammenfassungen und Stichproben von Ausschreibungspreisen, validierten die Gesamtwerte.
Zu den zentralen Treibern im Modell gehören (1) jährliche PET-Scanvolumina, (2) Anteil von Hybrid-PET/CT gegenüber PET/MRT, (3) Prävalenz onkologischer Indikationen, die serielle Bildgebung erfordern, (4) Produktionskapazität für Radiopharmazeutika und (5) Elastizität des Investitionsbudgets gegenüber dem BIP-pro-Kopf-Wachstum.
Fünfjahresprognosen verwenden multivariate Regression kombiniert mit ARIMA, um zyklische Beschaffungsverzögerungen zu erfassen, wobei die Koeffizienteneingaben während Expertengesprächen geprüft wurden.
Wo Bottom-up-Lücken auftraten, wurden regionale ASPs aus den nächstgelegenen Ausschreibungsdaten interpoliert, bevor die abschließende Triangulation erfolgte.
Datenvalidierung und Aktualisierungszyklus
Vor der Freigabe werden die Ergebnisse einem Stresstest anhand von Importwerten für Detektorkristalle und Zyklotroninstallationen unterzogen.
Abweichungen, die einen festgelegten Schwellenwert überschreiten, lösen eine zweite Analystenprüfung aus und, falls erforderlich, eine schnelle Rückkontaktaufnahme mit Fachexperten.
Der Bericht wird jährlich aktualisiert, und wesentliche Ereignisse – bedeutende Tracer-Zulassungen oder disruptive Scannerstarts – veranlassen eine Zwischenaktualisierung, damit Kunden stets die aktuellsten Informationen erhalten.
Warum Mordors Ausgangswert für den Markt der Positronenemissionstomographie Verlässlichkeit bietet
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Hardware-Mixes wählen, nicht validierte ASP-Staffelungen anwenden oder Wechselkurse Monate im Voraus einfrieren.
Unsere disziplinierte Bereichsauswahl, rollierenden Währungsaktualisierungen und die Zwei-Wege-Validierung machen den Mordor-Ausgangswert zu einem verlässlicheren Kompass für strategische Entscheidungen.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungstreiber |
|---|---|---|
| 1,13 Mrd. USD (2025) | Mordor Intelligence | - |
| 2,72 Mrd. USD (2024) | Globales Beratungsunternehmen A | Beinhaltet Serviceumsätze und aufgearbeitete Einheiten; ASP aus Listenpreisen ohne Rabattberücksichtigung |
| 2,50 Mrd. USD (2023) | Fachzeitschrift B | Stützt sich ausschließlich auf Versandvolumina, lässt PET/MRT aus, feste Wechselkurse von 2023 |
Zusammenfassend lässt sich sagen, dass Abweichungen hauptsächlich auf breitere Bereichsentscheidungen, ältere Basisjahre oder Einzelquelleingaben zurückzuführen sind. Durch die Kombination validierter öffentlicher Datensätze, gezielter Feldinterviews und kontinuierlicher Modellanpassung liefert Mordor einen transparenten, reproduzierbaren Ausgangswert, dem Entscheidungsträger vertrauen können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Positron Emission Tomography Markt im Jahr 2026?
Er wird im Jahr 2026 auf 2,72 Mrd. USD geschätzt, mit einem prognostizierten CAGR von 6,19 % bis 2031.
Welche Modalität wächst innerhalb des Positron Emission Tomography Marktes am schnellsten?
PET/MRT-Plattformen expandieren mit einem CAGR von 10,62 % aufgrund der Nachfrage aus Neurologie und Kardiologie.
Welcher Faktor begrenzt die Einführung der Positron Emission Tomography in Schwellenländern?
Hohe Kapital- und Wartungskosten, die häufig 3 Millionen USD pro System übersteigen, schränken die Nutzung ein.
Warum sind Silizium-Photomultiplier für den Positron Emission Tomography Markt wichtig?
Sie ermöglichen 40 % kürzere Scans und 50 % niedrigere Tracerdosen und treiben eine prognostizierte Wachstumsrate von 9,67 % an.
Welche geografische Region soll am schnellsten wachsen?
Der asiatisch-pazifische Raum soll mit einem CAGR von 8,41 % wachsen, angetrieben durch groß angelegte Installationen in China und Indien.
Wie verlagern Anbieter ihre Umsatzmodelle?
Marktführer bündeln nun KI-Rekonstruktion und Analysen als Abonnements und schaffen damit wiederkehrende Einnahmequellen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

