
Südkorea Computertomographie-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
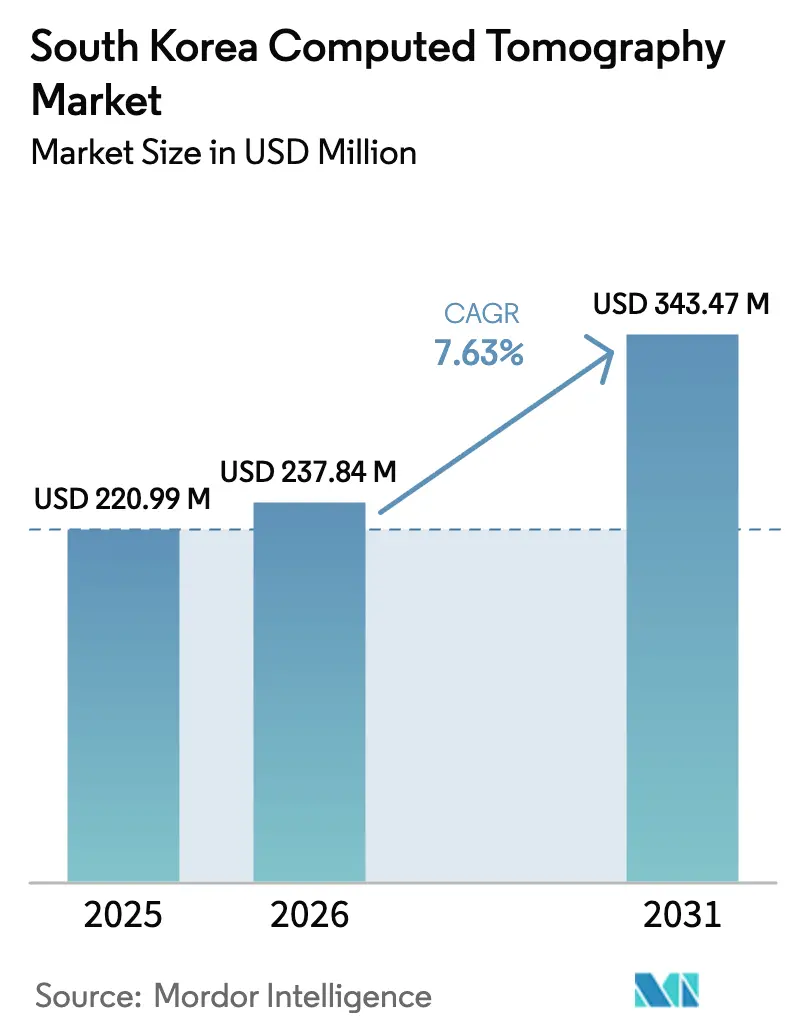
| Marktgröße im Basisjahr (2025) | 220.99 Millionen US-Dollar |
| Marktgröße (2026) | 237.84 Millionen US-Dollar |
| Marktgröße (2031) | 343.47 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.63 % |
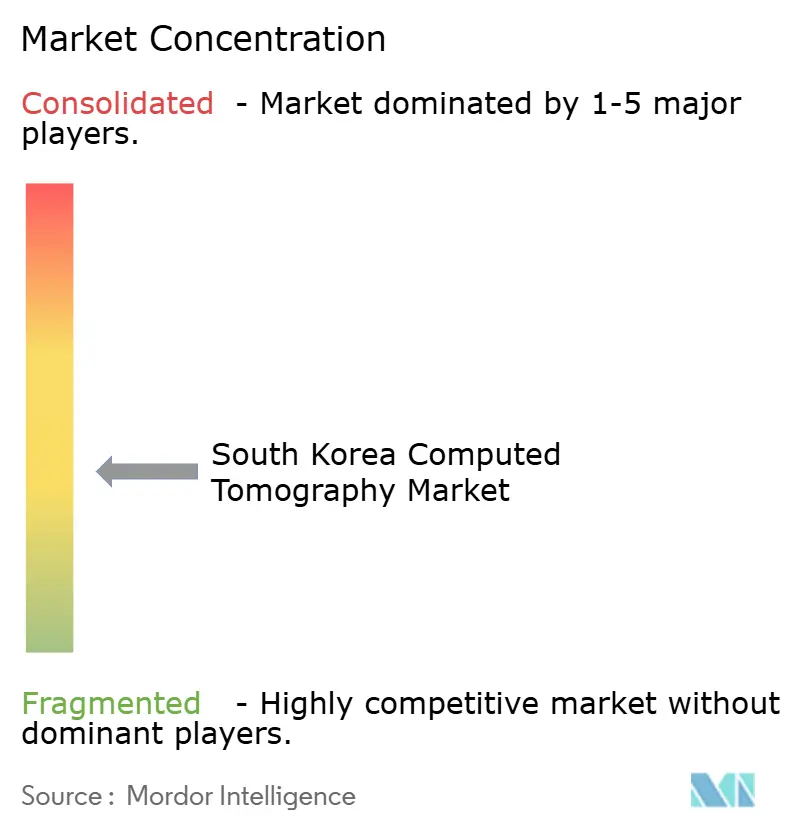
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südkorea Computertomographie-Marktanalyse von Mordor Intelligence
Die Größe des südkoreanischen Computertomographie-Marktes wird im Jahr 2026 auf 237,84 Millionen USD geschätzt, ausgehend von einem Wert von 220,99 Millionen USD im Jahr 2025, mit Projektionen von 343,47 Millionen USD bis 2031, was einem Wachstum von 7,63 % CAGR über den Zeitraum 2026–2031 entspricht. Der stetige Anstieg spiegelt nationale Maßnahmen wider, die KRW 10 Billionen in Krankenhaussanierungen lenken, großzügige Erstattungsleistungen des nationalen Krankenversicherungssystems (NHIS) sowie eine CT-Scannerdichte von 44,5 Einheiten pro Million Einwohner, die den OECD-Durchschnitt übertrifft. Ein breiter Übergang zu KI-gestützten Bildrekonstruktionsplattformen hat die Strahlendosis in Routineprotokollen bereits um 75 % reduziert und gleichzeitig die diagnostische Klarheit erhalten. Mobile CT-Flotten, die sich während der COVID-19-Ausbrüche als unverzichtbar erwiesen haben, unterstützen nun ländliche Versorgungsprogramme, und große Krankenhäuser nutzen 5G-vernetzte Teleradiologie, um die Arbeitslast auf metropolitane Knotenpunkte zu verteilen. Die Onkologie dominiert weiterhin das Prozedurvolumen, doch neurologische Scans wachsen am schnellsten, da Schlaganfallzentren proliferieren und geriatrische Screeningprogramme landesweit ausgeweitet werden.
Wichtigste Erkenntnisse des Berichts
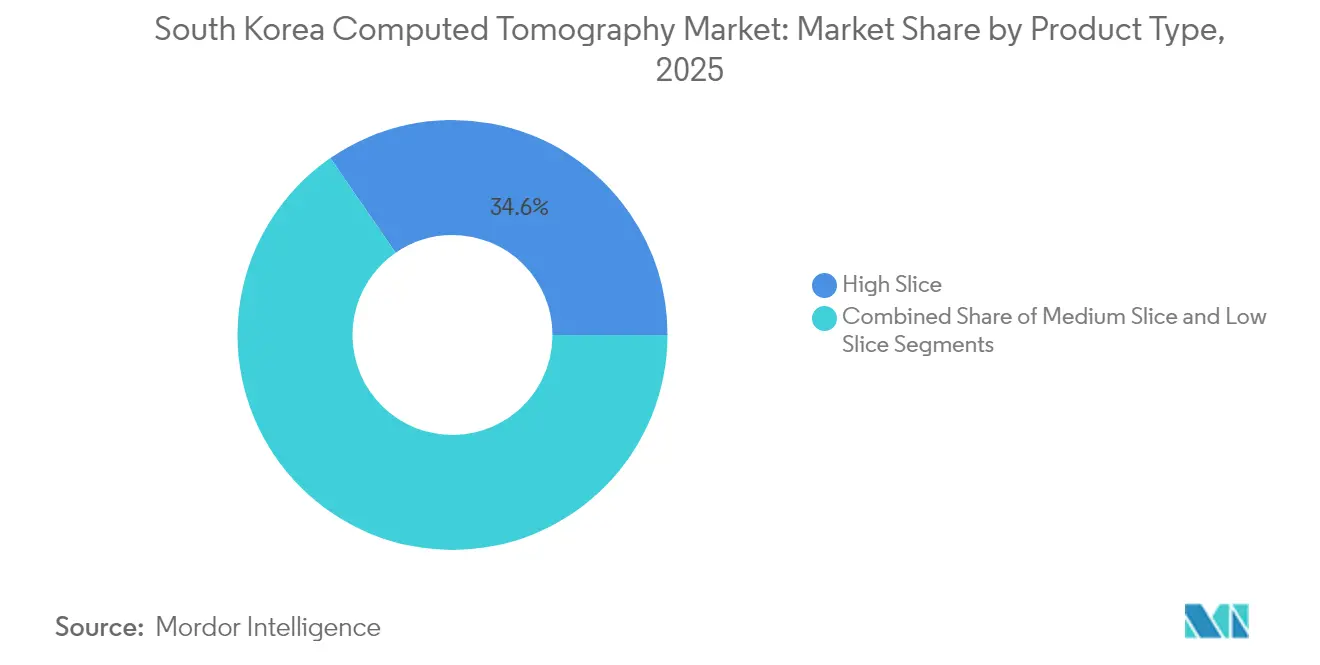
- Nach Produkttyp führten Hoch-Schicht-Systeme im Jahr 2025 mit einem Umsatzanteil von 34,62 %, während Mittel-Schicht-Scanner bis 2031 mit einer CAGR von 8,16 % wachsen sollen.
- Nach Anwendung entfiel auf die Onkologie im Jahr 2025 ein Anteil von 32,10 % an der Größe des südkoreanischen Computertomographie-Marktes; die Neurologie ist mit der schnellsten CAGR von 8,32 % bis 2031 positioniert.
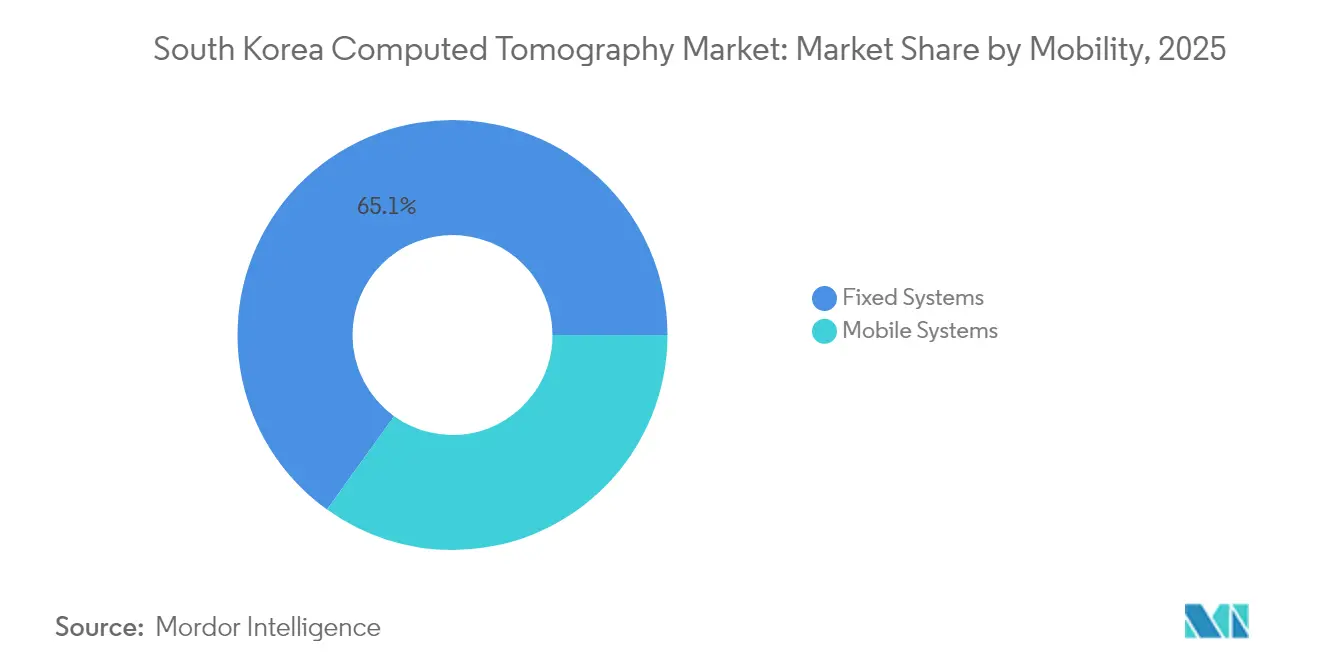
- Nach Mobilität hielten festinstallierte Systeme im Jahr 2025 einen Anteil von 65,08 % am südkoreanischen Computertomographie-Markt, während mobile Einheiten durch den Ausbau ländlicher Einsätze eine CAGR von 8,54 % verzeichnen.
- Nach Endnutzer entfielen im Jahr 2025 48,55 % des Umsatzes auf Krankenhäuser, während diagnostische Bildgebungszentren durch Privatisierungs- und Patientenkomforttrends mit einer CAGR von 8,42 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des südkoreanischen Computertomographie-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Zunehmende Prävalenz chronischer Krankheiten | +1.8% | Seoul–Incheon-Korridor und andere städtische Ballungsräume | Mittelfristig (2–4 Jahre) |
| Wachsende geriatrische Bevölkerung und Screeningbedarf | +2.1% | Landesweit, akut in ländlichen Provinzen | Langfristig (≥ 4 Jahre) |
| NHIS-Erweiterung der staatlichen Krankenversicherung für CT-Verfahren | +1.5% | Landesweite Einführung | Kurzfristig (≤ 2 Jahre) |
| Schnelle KI-gestützte Workflow-Upgrades | +1.2% | Große Tertiärkrankenhäuser in Ballungsgebieten | Mittelfristig (2–4 Jahre) |
| Planung von Kohlenstoffionen- und Protonentherapie | +0.6% | Spezialisierte Krebszentren in Seoul–Gyeonggi | Langfristig (≥ 4 Jahre) |
| Private 5G-Netze zur Ermöglichung von Fernscan-Untersuchungen | +0.5% | Zunächst in Ballungsgebieten; Skalierung auf Sekundärstädte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz chronischer Krankheiten
Die nationale Belastung durch Krebs, Herz-Kreislauf-Erkrankungen und chronische Lungenerkrankungen verschiebt die Computertomographie von episodischer Diagnostik hin zur Routineüberwachung. Das Lungenkrebs-Screening-Programm des Nationalen Gesundheitsscreeningprogramms bietet Rauchern im Alter von 55–74 Jahren Niedrigdosis-CT an, und die Teilnahme stieg im Jahr 2025 um 28 % nach politischen Verfeinerungen, die Nichtraucher mit erhöhtem Risiko einschlossen. Kardiale CT ist nun ein erstrangiger Gatekeeper bei stabilem Brustschmerz und ersetzt in vielen Zentren die invasive Angiographie, wodurch Wartelisten für Herzkatheterlabore entlastet werden. Onkologische Nachsorgeprogramme standardisieren Dünnschicht-Kontrastprotokolle zur Erkennung subzentimetrischer Läsionen, die ältere Scanner übersahen, und treiben so stetige Hardware-Upgrades voran. Diagnostische Bildgebungszentren in Vorortbezirken haben darauf reagiert, indem sie ihre Öffnungszeiten verlängert und spezielle Doppelquellen-CT-Suiten für ambulante Scans hinzugefügt haben. Diese Muster gewährleisten, dass der südkoreanische Computertomographie-Markt für das Management chronischer Krankheiten landesweit unverzichtbar bleibt.
Wachsende geriatrische Bevölkerung und Screeningbedarf
Südkorea überschritt im Jahr 2025 die Schwelle zur „supergealterten” Gesellschaft, und die CT-Volumina spiegeln den demografischen Wandel wider. Das Übergangssalters-Screeningprogramm erstattet nun thorako-lumbale CT zur Osteoporosediagnostik bei Frauen ab 66 Jahren und normalisiert damit die Computertomographie als Präventionswerkzeug anstelle eines Verfahrens letzter Instanz. Notaufnahmen melden einen Anstieg von Kopf-CTs bei Stürzen und zerebrovaskulären Ereignissen bei Senioren, während die Gesichtsknochensowie CT im letzten Jahrzehnt um 3.118 % zunahm. Dosisreduktionsalgorithmen auf Basis von Deep Learning mildern die klinische Besorgnis über kumulative Strahlenexposition und ermöglichen häufige Kontrollscans bei chronischem Subduralhämatom und anderen altersbedingten Erkrankungen. Mobile CT-Karawanen, ausgestattet mit 64-Schicht-Scannern, fahren nun nach festen Zeitplänen in Provinzkliniken und schließen so die städtisch-ländliche Bildgebungslücke.
NHIS-Erweiterung der staatlichen Krankenversicherung für CT-Verfahren
Mit Wirkung ab Januar 2025 senkten die NHIS-Richtlinienaktualisierungen den Eigenanteil der Patienten auf 10 % für die meisten CT-basierten Krebsvorsorgeuntersuchungen und weiteten die Erstattung auf KI-gestützte Bildrekonstruktion aus. Der Gesundheitsversicherungs-Prüf- und Bewertungsdienst erhöhte gleichzeitig die Einrichtungsgebühren für CT, verbesserte den Kapitalrückfluss für Krankenhäuser und beschleunigte den Ersatz veralteter Einzelschicht-Einheiten. Öffentliche Krankenhäuser schrieben umgehend Ausschreibungen für Mittel-Schicht-Plattformen aus, die intelligente Scanprotokolle zur Erfüllung vorgeschriebener Strahlungsgrenzwerte integrieren. Anbieter arbeiten mit Provinzbehörden zusammen, um Sammelausschreibungsmodelle zu erproben, die Zahlungen an dosisleistungsbezogene Kennzahlen knüpfen und so eine rasche Einführung auch in kleineren Kreiskrankenhäusern gewährleisten.
Schnelle KI-gestützte Workflow- und Bildqualitäts-Upgrades
Deep-Learning-Rekonstruktion reduziert die Strahlung nun um 75 %, während die Läsionssichtbarkeit auf Submillimeter-Schnitten erhalten bleibt. Klinische Studien am Samsung Medical Center zeigten einen Anstieg der Überweisungsraten um 33 %, nachdem KI-Triage zufällig entdeckte Lungenknoten in ambulanten Scans markiert hatte, was die Rolle der KI bei der Fallidentifikation unterstreicht. Hochleistungs-GPUs, die in neue CT-Konsolen integriert sind, beschleunigen die iterative Rekonstruktion und reduzieren die durchschnittliche Thoraxscanzeit von 12 Minuten auf unter 5 Minuten. Krankenhausgruppen integrieren KI-Dashboards in elektronische Patientendatensysteme (EPD), sodass Radiologen normale Befunde stapelweise freigeben und sich auf markierte Fälle konzentrieren können. Diese Verbesserungen ermöglichen die Freigabe von Investitionsprojekten selbst unter dem strengeren Digitalen Medizinproduktegesetz von 2025, da Käufer verbesserte Produktivität und Patientensicherheit nachweisen können.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Hohe Anschaffungs- und Lebenszykluskosten für CT-Scanner | -1.4% | Ausgeprägt in kleinen Krankenhäusern und ländlichen Einrichtungen | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische Aufsicht durch das Ministerium für Lebensmittel- und Arzneimittelsicherheit (MFDS) | -0.8% | Einheitlich im gesamten Land | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich der Strahlendosis unter Klinikern | -0.7% | National, verstärkt bei pädiatrischen Nachsorgeuntersuchungen | Mittelfristig (2–4 Jahre) |
| Marktsättigung in großen städtischen Kliniken | -0.5% | Metropolregion Seoul–Incheon | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Lebenszykluskosten von CT-Scannern
Investitionsausgaben bleiben das größte einzelne Hindernis für Bezirkskrankenhäuser, wo 23,6 % der installierten Scanner älter als 10 Jahre sind. Neue Photonenzählende CT-Systeme kosten bis zu 2,3 Millionen USD, und Serviceverträge können 150.000 USD jährlich übersteigen, was die Betriebsbudgets belastet. Einrichtungen verlängern häufig die Scanzeiten, um Geräte schneller zu amortisieren, eine Praxis, bei der das Risiko besteht, dass marginale Indikationen in die Routineanwendung einfließen. Die Unsicherheit hinsichtlich der Nutzungsdauer verschärft die Belastung: Softwareveralterung tritt nun in Fünfjahreszyklen auf, was wiederkehrende Upgrade-Verhandlungen oder die Gefahr der Netzwerkisolierung erzwingt. Die staatlichen Abschreibungsregelungen und zinsgünstigen Kreditprogramme mildern die Auswirkungen teilweise ab, dennoch zögern kleinere Anbieter weiterhin, hochmoderne Systeme anzuschaffen.
Strenge regulatorische und erstattungsbezogene Prüfung durch das Ministerium für Lebensmittel- und Arzneimittelsicherheit (MFDS)
Das Ministerium für Lebensmittel- und Arzneimittelsicherheit hat KI-integrierte CT-Scanner im Rahmen des Digitalen Medizinproduktegesetzes von 2025 als Klasse-IV-Geräte neu klassifiziert und verlangt Dossiereinreichungen, die multizentrische klinische Validierung und reale Pläne zur Marktüberwachung nach dem Inverkehrbringen umfassen [1]Ministerium für Lebensmittel- und Arzneimittelsicherheit, Genehmigungsverfahren,
mfds.go.kr. Die Genehmigungsfristen haben sich auf 12–18 Monate verlängert, was Produkteinführungen verzögert und die Vermarktungszyklen der Anbieter verkürzt. Gleichzeitig verlangt der Erstattungs-Gatekeeper Kostenwirksamkeitsnachweise, was Hersteller dazu drängt, KI-Softwarelizenzen unter nutzungsbasierter Preisgestaltung mit Hardware zu bündeln. Obwohl Patienten letztendlich von höheren Sicherheitsstandards profitieren, kann die regulatorische Last die Erneuerung alternder Geräteflotten verlangsamen, insbesondere in gemeinnützigen Provinzkrankenhäusern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp – Mittel-Schicht-Systeme treiben den Technologieübergang voran
Mittel-Schicht-Scanner verzeichneten im Jahr 2025 eine erhebliche Stückzahlnachfrage und sollen mit einer CAGR von 8,16 % wachsen, da Krankenhäuser eine hohe Durchsatzleistung ohne Premium-Preisklasse anstreben. Die Größe des südkoreanischen Computertomographie-Marktes für Mittel-Schicht-Plattformen wird parallel zur Eröffnung ambulanter Bildgebungszentren stetig ansteigen. Verbesserte Kühlsysteme und integrierte Dual-Energie-Modi ermöglichen es 80-Schicht-Modellen, die diagnostische Reichweite zu erreichen, die einst auf 128-Schicht-Geräte beschränkt war.
Hoch-Schicht-Systeme erfassen weiterhin 34,62 % des Umsatzes, da sie eine vollständige Herzbildgebung in einem einzigen Herzschlag und Niedrigdosis-Pädiatrie-Protokolle ermöglichen. Ihre Dominanz wird durch Tertiärkrankenhäuser gestützt, die auf mehrstufige onkologische Staging-Verfahren und Traumaalgorithmen angewiesen sind, die Rotationszeiten unter einer Sekunde erfordern. Niedrig-Schicht-Einheiten bleiben für Extremitätenstudien und interventionelle Bereiche tragfähig, doch ihr Anteil schwindet, da refurbished 64-Schicht-Geräte Einstiegsmodelle unterbieten. Die wettbewerbsfähige Preisgestaltung des Somatom Pro.Pulse von Siemens Healthineers senkt die Kapitalbarrieren und stellt sicher, dass Mittel-Schicht-Scanner das Arbeitspferdsegment des südkoreanischen Computertomographie-Marktes bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung – Neurologie beschleunigt sich inmitten des Ausbaus der Schlaganfallversorgung
Die Onkologie bewahrte im Jahr 2025 einen Umsatzanteil von 32,10 %, da nationale Screening-Mandate die Computertomographie in der Tumordiagnose, dem Staging und der Strahlentherapieplanung verankern. Der Marktanteil des südkoreanischen Computertomographie-Marktes für die Onkologie wird sich stabilisieren, da PET-CT an Bedeutung gewinnt, doch die absoluten Scanzahlen steigen mit einer wachsenden Überlebendenpopulation, die vierteljährliche Nachsorgeuntersuchungen benötigt.
Die Neurologie übertrifft jede Fachdisziplin mit einer CAGR von 8,32 %, angetrieben durch landesweite Hyperakut-Schlaganfallzentren, die eine rund um die Uhr verfügbare CT-Perfusion und -Angiographie erfordern. KI-gestützte Detektion von Großgefäßverschlüssen unterstützt Assistenzärzte während Nachtdiensten und verkürzt die Zeit von der Aufnahme bis zur Behandlung. Kardiovaskuläre Indikationen bilden eine verlässliche Grundlage, wobei die koronare CT-Angiographie in vielen Gesundheits-Check-Paketen Laufbandtests ersetzt. Muskuloskelettale Anfragen steigen aufgrund von Sportverletzungsmanagement und geriatrischen Frakturen. Aufkommende Bereiche wie CT-gesteuerte Schmerztherapien und pädiatrische angeborene Herzbildgebung erweitern die klinische Landkarte des südkoreanischen Computertomographie-Marktes stetig.
Nach Mobilität – Mobile Systeme gewinnen durch pandemieerprobte Flexibilität an Bedeutung
Festinstallierte Räume bleiben das Rückgrat und tragen 65,08 % des Umsatzes bei, indem sie Polytrauma, mehrstufige Onkologie und hochvolumige Notfalleinsätze bewältigen. Ihre Dauerhaftigkeit erleichtert die Optimierung der Strahlenschutzabschirmung und die reibungslose Integration mit Rohrpostsystemen für Proben.
Mobile CT verzeichnet eine CAGR von 8,54 %, da Provinzregierungen LKW-montierte Einheiten finanzieren, die nach Rotationsplänen Kreiskliniken besuchen. Im Jahr 2024 verarbeiteten mobile Scanner in Busan mehr als 6.000 Thorax-CTs und reduzierten Patientenverlegungen um 37 %, was die wirtschaftliche Tragfähigkeit des Modells belegt. Fernsteuerungskonsolen ermöglichen es zentralen Radiologen, Studien in Echtzeit über sichere 5G-Verbindungen zu protokollieren und zu befunden. Hersteller bringen nun 128-Schicht-Mobile-Varianten mit batteriegepufferten Generatoren auf den Markt, die Servicezeiten bei Stromausfällen und im Katastrophenschutzeinsatz verlängern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer – Diagnostische Zentren profitieren von Privatisierungstrends
Krankenhäuser erzielten im Jahr 2025 einen Umsatzanteil von 48,55 %, da Notfall-, Onkologie- und stationäre Versorgungswege auf hauseigene CT angewiesen sind. Die Protonentherapieplanung festigt die Position großer Universitätszentren, die Submillimeter-isotropische Datensätze benötigen, die mit Kohlenstoffionen-Dosisberechnungsmaschinen kompatibel sind.
Diagnostische Bildgebungszentren weisen eine CAGR von 8,42 % auf, beflügelt durch die Patientenpräferenz für kürzere Wartezeiten und transparente Preisgestaltung. Betreiber investieren in KI-gestützte Terminplanungsplattformen, die Gantry-Leerzeiten unter 5 % senken und erweiterte Abendkliniken unterstützen. Andere Nutzer – Forschungsinstitute, veterinärmedizinische Krankenhäuser und Geräteerprobungsstandorte – bleiben wertmäßig gering, sind jedoch in ihrem Umfang innovativ und erproben Photonenzählende Detektoren sowie neuartige Kontrastmittel. Ihre Experimente prägen künftige Beschaffungsstandards für den südkoreanischen Computertomographie-Markt.
Geografische Analyse
Der Hauptstadtgroßraum Seoul, Incheon und Gyeonggi generierte im Jahr 2025 weit mehr als die Hälfte der CT-Erlöse, was auf die dichte Bevölkerung, die Konzentration mehrerer Krankenhäuser und die früheste Einführung von Doppelquellen- und Spektraltechnologien zurückzuführen ist. Renommierte Universitätszentren wie das Asan Medical Center und das Seoul National University Hospital fungieren als Referenzstandorte und katalysieren die Übernahme durch Gleichgesinnte im südkoreanischen Computertomographie-Markt.
Sekundäre Metropolen – Busan, Daegu und Gwangju – verzeichnen nun zweistelliges Scanwachstum, da Stadträte gemeinsam Geräteaufrüstungen kofinanzieren, um Patienten zu halten, die zuvor nach Seoul gereist waren. Ländliche Provinzen, obwohl sie von einer kleineren installierten Basis ausgehen, weisen die schnellsten prozentualen Zuwächse auf, bedingt durch KRW 10 Billionen an zentralen Fördermitteln für die Modernisierung regionaler Krankenhäuser. Mobile CT-Karawanen überbrücken lange Fahrstrecken und führen in den bergigen Bezirken von Gangwon nahezu 40 % der jährlichen Scans durch.
Medizintourismus fügt eine internationale Ebene hinzu: Im Jahr 2024 reisten 606.000 ausländische Patienten nach Südkorea ein, ein Anstieg von 144,2 % gegenüber dem Vorjahr. Viele entscheiden sich für Premium-Gesundheits-Check-Pakete, die koronare CT-Angiographie mit Niedrigdosis-Lungen- und Bauchstudien kombinieren und so die Auslastung von High-End-Scannern in städtischen Flaggschiffen aufrechterhalten. Regierungsziele von 700.000 einreisenden Patienten bis 2027 dürften den südkoreanischen Computertomographie-Markt in hospitalitätsgebundenen Medizinkomplexen weiter ausweiten.
Regulatorisches Umfeld
Computertomographiesysteme in Südkorea werden im Rahmen des Medizinproduktegesetzes reguliert und vom Ministry of Food and Drug Safety (MFDS) beaufsichtigt. Die Marktzulassungsprüfung erfolgt über die technische Dokumentenbewertung des MFDS, wobei Konfigurationen mit höherem Risiko (einschließlich fortschrittlicher CT-Plattformen) in die Klassen III/IV eingeordnet werden, die eine MFDS-Genehmigung und eine engere Prüfung softwaregesteuerter Funktionen erfordern.
Die regulatorischen Kontrollen konzentrieren sich zunehmend auf Software, Rückverfolgbarkeit und Fertigungsqualität. Das MFDS betreibt Anforderungen zur eindeutigen Geräteidentifikation (Unique Device Identification, UDI) und setzt Good Manufacturing Practice (GMP) durch, einschließlich der Akzeptanz von Medical Device Single Audit Program (MDSAP)-Berichten zur Unterstützung von GMP-Inspektionsanträgen. Da KI-gestützte CT-Systeme immer weiter verbreitet sind, umfasst der Rahmen auch Überlegungen zur Zertifizierung digitaler Medizinprodukte, einschließlich cybersicherheitsbezogener Anforderungen, was die Dokumentation der Anbieter, die Validierungsplanung und die Verpflichtungen zur Überwachung nach dem Inverkehrbringen prägt.
Wettbewerbslandschaft
Globale multinationale Konzerne dominieren den Hardware-Umsatz, doch der Wettbewerb dreht sich mehr um KI-Differenzierung als um Detektorreihen. GE HealthCare führte im Jahr 2025 den Revolution Vibe ein und bündelt ein KI-gesteuertes Bewegungskorrektur-Paket mit unbegrenzter Einschlag-Herzbildgebung – Funktionen, die auf Koreas hohe Prävalenz von Herzrhythmusstörungen zugeschnitten sind. Der Somatom Pro.Pulse von Siemens Healthineers richtet sich an mittlere Käufer mit 20 % geringerem Stromverbrauch, was mit den Energieeffizienzanreizen der Korea Electric Power Corporation übereinstimmt. Der CT 5300 von Philips, Ende 2024 eingeführt, bewirbt eine Workflow-Orchestrierung, die es Technikern ermöglicht, Patientendaten über QR-Codes vorab einzutragen, was die Integration in elektronische Patientendatensysteme erleichtert.
Die inländischen KI-Spezialisten Lunit und VUNO arbeiten mit Originalgeräteherstellern (OEM) zusammen, um Knotenerkennungs- und Knochenaltersmodule ab Werk vorzuladen und so die Validierungszyklen für die Genehmigung durch das Ministerium für Lebensmittel- und Arzneimittelsicherheit zu verkürzen. Die Zusammenarbeit von Lunit mit Radiobotics verbindet südkoreanische Röntgenthorax-Analytik mit europäischer Muskuloskelettalkompetenz und stärkt die Exportaussichten.
Servicevertragsinnnovationen nehmen zu: Abonnementmodelle bündeln nun Betriebszeitgarantien mit kontinuierlichen KI-Software-Updates und verteilen Kosten auf Fünfjahresperioden. Krankenhäuser bewerten Anbieter nicht nur nach der Gantry-Geschwindigkeit, sondern auch nach nachgewiesenen Reduzierungen von Wiederholungsscans, Verbesserungen bei der Berichtserstellungszeit und Strahlendosentransparenz. Solche Kennzahlen prägen die Bewertungsbögen der Beschaffungsausschüsse und gestalten die nächste Wachstumsphase des südkoreanischen Computertomographie-Marktes.
Marktführer im südkoreanischen Computertomographie-Markt
Canon Medical Systems Corporation (Toshiba Corporation)
GE Healthcare
Koninklijke Philips NV
Siemens Healthineers AG
Fujifilm Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine Whitespace-Chance entsteht bei der Flottenerneuerung und Produktivitätssteigerungen für kleinere Krankenhäuser und regionale Anbieter, wo veraltete Scanner und knappere Budgets auf Erstattungsmechanismen treffen, die KI-gestützte Rekonstruktion anerkennen. Die ab Januar 2025 geltenden NHIS-Aktualisierungen, die die Zuzahlungen der Patienten für viele CT-basierte Krebsuntersuchungen senkten und die Erstattung auf KI-gestützte Rekonstruktion ausweiteten, schaffen Spielraum für Anbieter, um Softwarelizenzen, Service und Dosisleistungsberichte in Abonnement- oder nutzungsbasierte Modelle zu bündeln, die zur HIRA-Einrichtungsgebührenökonomie passen.
In Bezug auf Angebot und Kapazität zieht Korea weiterhin Medtech-Investitionsstandorte an, die für schnellere Serviceantworten, Schulungen und Lokalisierung digitaler Funktionen genutzt werden können. Siemens Healthineers kündigte einen Fünfjahres-Investitionsplan in Höhe von rund 50 Millionen USD (Ende 2024) im Zusammenhang mit seiner Produktionsstätte in Pohang an, und GE HealthCare betreibt in Seongnam ein bedeutendes Forschungs- und Fertigungszentrum für Ultraschall, das den Export im großen Maßstab unterstützt; obwohl es sich hierbei nicht um CT-spezifische Angaben handelt, zeigen sie die Tiefe der lokalen Infrastruktur, auf der CT-Anbieter durch gemeinsame Vor-Ort-Servicenetzwerke, die Bereitstellung digitaler Plattformen und regionales Beschaffungsengagement aufbauen können. Gleichzeitig unterstützen das integrierte Geräteinformationsmanagement des MFDS und laufende Arbeiten im Einklang mit den IMDRF-Praktiken eine stärker standardisierte Überwachung des Lebenszyklus, was Angebote begünstigt, die Rückverfolgbarkeit, Cybersicherheitskontrollen und Praxisleistung über mehrere Krankenhausgruppen hinweg dokumentieren können.
Aktuelle Branchenentwicklungen
- März 2026: Die FDA-510(k)-Zulassung von GE HealthCare für das Photon-Counting-CT-System Photonova Spectra (Deep-Silicon-Detektortechnologie) erweitert die technologische Grenze der Computertomographie. Die Entwicklung stärkt die wettbewerbliche Differenzierung von GE HealthCare und könnte die Bildqualität und das Strahlendosismanagement im Markt beeinflussen.
- Juni 2025: GE HealthCare und Kalbe eröffneten ein Produktionswerk für CT-Scanner, um die Lieferketten für Asien, einschließlich Südkorea, zu stärken. Die Erweiterung erhöht die inländische Fertigungspräsenz und könnte die Preis- und Verfügbarkeitsdynamik im koreanischen Markt verändern.
- April 2024: Canon Medical Systems Korea installierte das KI-gestützte CT-Simulationssystem Aquilion Exceed LB mit AiCE am Yeungnam University Medical Center. Die Implementierung verdeutlicht Trends bei der KI-Software-Integration, die Beschaffungs- und Dosisreduktionsstrategien in Korea beeinflussen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der in Südkorea aus dem Verkauf von Computertomographie(CT)-Systemen an Einrichtungen des Gesundheitswesens generierte Umsatz, einschließlich des Ausrüstungswerts im Zusammenhang mit Neuinstallationen und Ersatzkäufen, erfasst in USD für den Untersuchungszeitraum.
Umfangsausschlüsse: Ausgeschlossen sind Verfahrens- und Serviceumsätze, Kontrastmittel sowie eigenständige Bildbetrachtungssoftware, die nicht als Teil des Kaufs des CT-Systems verkauft wird.
Übersicht der Segmentierung
- Nach Produkttyp
- Niedrig-Schicht
- Mittel-Schicht
- Hoch-Schicht
- Nach Anwendung
- Onkologie
- Neurologie
- Kardiovaskulär
- Muskuloskeletal
- Sonstige Anwendungen
- Nach Mobilität
- Festinstallierte Systeme
- Mobile Systeme
- Nach Endnutzer
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit dem Aufbau des Nachfragekontexts für CT in Südkorea, sodass das Modell an realen Signalen der Versorgungserbringung und Beschaffungswegen verankert ist. Wir überprüften den öffentlichen Gesundheits- und Erstattungskontext, wobei Quellen wie die Korea Disease Control and Prevention Agency (KDCA) und der Health Insurance Review and Assessment Service (HIRA) helfen, Screening- und Nutzungsmuster zu klären, die den Scannerbedarf beeinflussen.
Auf der Angebotsseite nutzten wir Import- und Exportstatistiken sowie breitere makroökonomische Indikatoren, um die Versandrichtung und Preisspannen abzugleichen, wobei Quellen wie UN Comtrade, die Weltbank, OECD-Gesundheitsstatistiken und peer-review-geprüfte radiologische Fachliteratur für Trends bei der Technologieakzeptanz und Dosisaspekten verwendet wurden. Wir haben uns außerdem auf Geschäftsberichte von Unternehmen, Investorenmaterialien und glaubwürdige Presseberichterstattung bezogen und kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen sowie Patentdatenbanken genutzt, um Produktzyklen und Markteinführungstermine zu verifizieren. Die oben genannten Sekundärquellen sind lediglich beispielhaft, und wir haben während der Datenerhebung, Validierung und Klärung auch andere öffentliche Dokumente und Datensätze überprüft.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, das zu validieren, was Sekundärquellen nicht vollständig zeigen können, insbesondere Ersatzzeitpunkte, Ausschreibungsverhalten und Preisrealisierung nach Schichtklasse und Mobilitätstyp. Wir sprachen mit Interessenvertretern der Krankenhausradiologie, Beschaffungsteams, Distributoren und Servicespezialisten in ganz Südkorea, sodass Annahmen zur Zusammensetzung der installierten Basis, zu Upgrade-Auslösern und Kaufzyklen präzisiert und anschließend mit den modellierten Gesamtwerten abgeglichen werden konnten.
Verteilung der Befragten der primären Forschungsarbeit vor Ort
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 36 % | CXOs: 14 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Akteure: 18 % | Manager: 51 % |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung erfolgte mittels einer Top-down-Rekonstruktion des Nachfragepools, die bei der installierten Basis des Landes und dem Ersatzbedarf ansetzt und dann erwartete Beschaffungszeitpunkte und Mixverschiebungen anwendet, um den jährlichen Systemumsatz zu ermitteln. Um die Ergebnisse zu untermauern, wurden die Gesamtwerte durch ausgewählte Bottom-up-Prüfungen bestätigt, etwa den durchschnittlichen Verkaufspreis (ASP) je Schichtband, multipliziert mit den geschätzten jährlichen Geräteinstallationen, gefolgt von Kanalprüfungen zu Ausschreibungsgewinnen und Lieferzeiten.
Zu den im Modell verwendeten Schlüsseleingaben zählen die installierte CT-Basis und das Altersprofil, öffentliche und private Krankenhausbudgetzyklen, Verschiebungen im Schichtmix (zum Beispiel die Verlagerung hin zu Systemen mit höherer Schichtzahl für Onkologie und Kardiologie), die Mobilitätsnachfrage für Notfälle und kleinere Einrichtungen sowie die ASP-Entwicklung basierend auf Konfiguration und lokaler Vertragsstruktur. Wo die Sichtbarkeit auf Geräteebene unvollständig war, wurden Lücken durch konservative Bandbreiten aus Interview-Feedback geschlossen und anschließend gegen Importtrends und Ausgabenmuster stresstestet. Für die Prognose führten wir Szenarioanalysen zur Freisetzung des Ersatzrückstands, zur Erstattungsstabilität und zu Beschaffungsverzögerungen durch. Der endgültige Verlauf wurde an das angeglichen, was die Primärbefragten als realistische Akzeptanz- und Preisrichtung für den Zeitraum 2026-2031 ansehen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation über unabhängige Signale hinweg, sodass kein einzelner Datensatz das Ergebnis dominiert. Wir verglichen die Modellergebnisse mit Prüfungen wie implizierten Einheiten aus Wert- und ASP-Bändern, der Plausibilität der Ersatzrate im Vergleich zum Alter der installierten Basis und sichtbarer Beschaffungsaktivität, und überprüften anschließend größere Abweichungen vor der endgültigen Freigabe.
Eine zweite Analystenprüfung wird verwendet, um Formeln, Annahmen und die Kontinuität von Jahr zu Jahr erneut zu überprüfen, und Quellen werden erneut herangezogen, wenn eine Zahl erwartete Zusammenhänge durchbricht. Wird eine wesentliche Veränderung festgestellt, etwa eine Verschiebung bei der Erstattung oder eine Beschaffungspause, lösen wir Folgegespräche aus, um die betreffenden Annahmen erneut zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird eine abschließende Prüfung durchgeführt, sodass Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den südkoreanischen Computertomographiemarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte CT-Marktwerte für Südkorea können sich unterscheiden, selbst wenn sie scheinbar dieselbe Ausrüstung beschreiben, da der Umfang und die Zählregeln nicht immer übereinstimmen. Unterschiede ergeben sich in der Regel daraus, was als Verkauf eines CT-Systems gegenüber angrenzenden Bildgebungsgeräten behandelt wird, wie Preise in USD normalisiert werden und wie Ersatzzyklen behandelt werden, wenn Krankenhäuser Upgrades verzögern.
Der größte Treiber der Abweichung ist, ob Cone-Beam- und andere angrenzende CT-ähnliche Geräte einbezogen werden. Andere Abweichungen entstehen typischerweise durch die Verwendung einer pauschalen CAGR ohne Validierung der ASP-Streuung nach Konfiguration, die Vermischung von Versandwerten mit inländischen Installationen oder die Verwendung eines älteren Währungsumrechnungszeitpunkts, der die scheinbare Marktgröße in einem einzelnen Jahr verschieben kann.
Mordor Intelligence zählt nur klinische CT-Systemumsätze im Zusammenhang mit Krankenhaus- und Diagnoseinstallationen und wendet dann Prüfungen zum Schichtmix und Ersatzzeitpunkt an, bevor der Gesamtwert finalisiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 220,99 Mio. USD (2025) | |
| Regionale Beratungsgesellschaft A | 93,40 Mio. USD (2024) | Grenzt den Umfang oft auf ausgewählte Schichtkategorien ein und kann Installationen mit höherer Schichtzahl sowie die Nachfrage nach mobilem CT übersehen, wobei der Wert empfindlich auf den für die Umrechnung verwendeten Währungszeitpunkt reagiert. |
| Fachzeitschrift B | 212,98 Mio. USD (2023) | Wendet typischerweise eine einzige Wachstumsrate an, um die Historie fortzuschreiben, mit begrenzter Validierung des Ersatzverzugs, ausschreibungsgetriebener Kaufzyklen und der ASP-Streuung nach Konfiguration und Endnutzer. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch den Umfang und die Art und Weise, wie Ersatz und Preisgestaltung von Jahr zu Jahr behandelt werden. Wenn das Modell an die Erneuerungslogik der installierten Basis gebunden und gegen Beschaffungssignale geprüft wird, bleibt die Endzahl auf klare Variablen zurückführbar und kann wiederholt und aktualisiert werden, ohne dass sich die Kernschritte in jedem Zyklus ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südkoreanische Computertomographie-Markt derzeit?
Der südkoreanische Computertomographie-Markt wird im Jahr 2026 auf 237,84 Millionen USD geschätzt und soll bis 2031 bei einer CAGR von 7,63 % einen Wert von 343,47 Millionen USD erreichen.
Welche Produktkategorie führt den Markt derzeit an?
Hoch-Schicht-CT-Scanner beherrschen mit 34,62 % den größten Umsatzanteil, während Mittel-Schicht-Einheiten mit der schnellsten CAGR von 8,16 % expandieren.
Warum wachsen neurologische Scans schneller als andere Anwendungen?
Der landesweite Ausbau von Hyperakut-Schlaganfallzentren und die KI-gestützte Detektion von Großgefäßverschlüssen treiben eine CAGR von 8,32 % für die CT in der Neurologie voran.
Wie beeinflusst die Einführung mobiler CT die ländliche Gesundheitsversorgung?
Mobile Scanner, die auf Provinzrundfahrten eingesetzt werden, haben Patientenverlegungen um 37 % reduziert und bilden das Fundament des schnellsten Wachstums innerhalb des Mobilitätssegments mit einer CAGR von 8,54 %.
Welche Rolle spielt die staatliche Erstattung bei der CT-Nutzung?
Das nationale Krankenversicherungssystem (NHIS) deckt nun 90 % vieler CT-Verfahren, und aktualisierte Einrichtungsgebühren haben die Hardware-Erneuerung beschleunigt und damit ein konsistentes Marktwachstum unterstützt.
Welche Anbieter prägen die Wettbewerbslandschaft?
GE HealthCare, Siemens Healthineers und Philips führen den Hardware-Verkauf an, während inländische KI-Innovatoren wie Lunit eine Softwaredifferenzierung bereitstellen, die Kaufentscheidungen beeinflusst.
Seite zuletzt aktualisiert am:



