
Photoinitiator Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.07 Milliarden US-Dollar |
| Marktgröße (2031) | 3.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
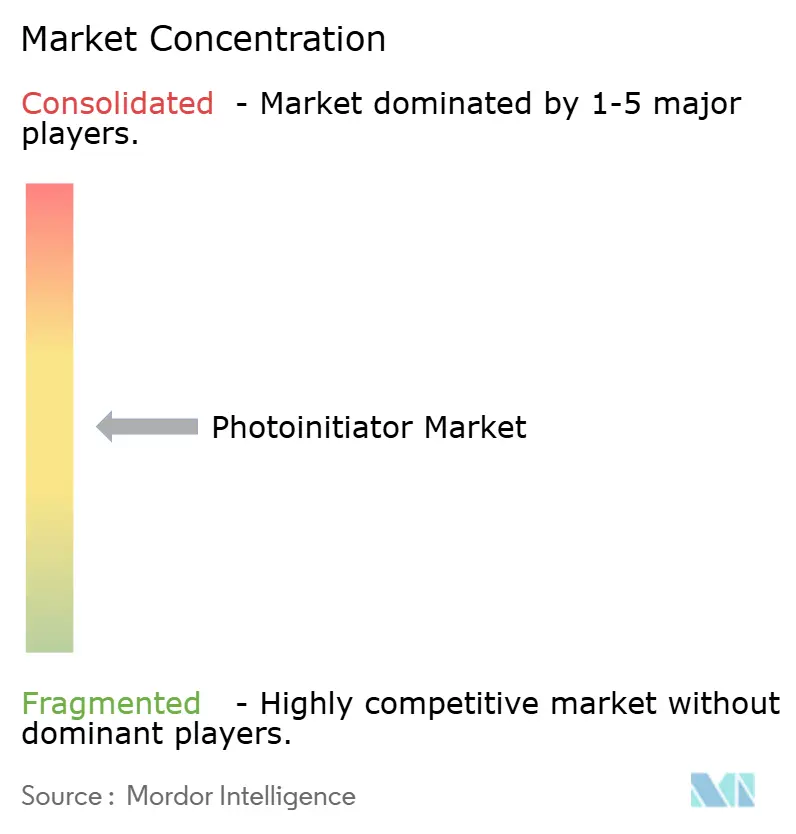
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Photoinitiator Marktanalyse von Mordor Intelligence
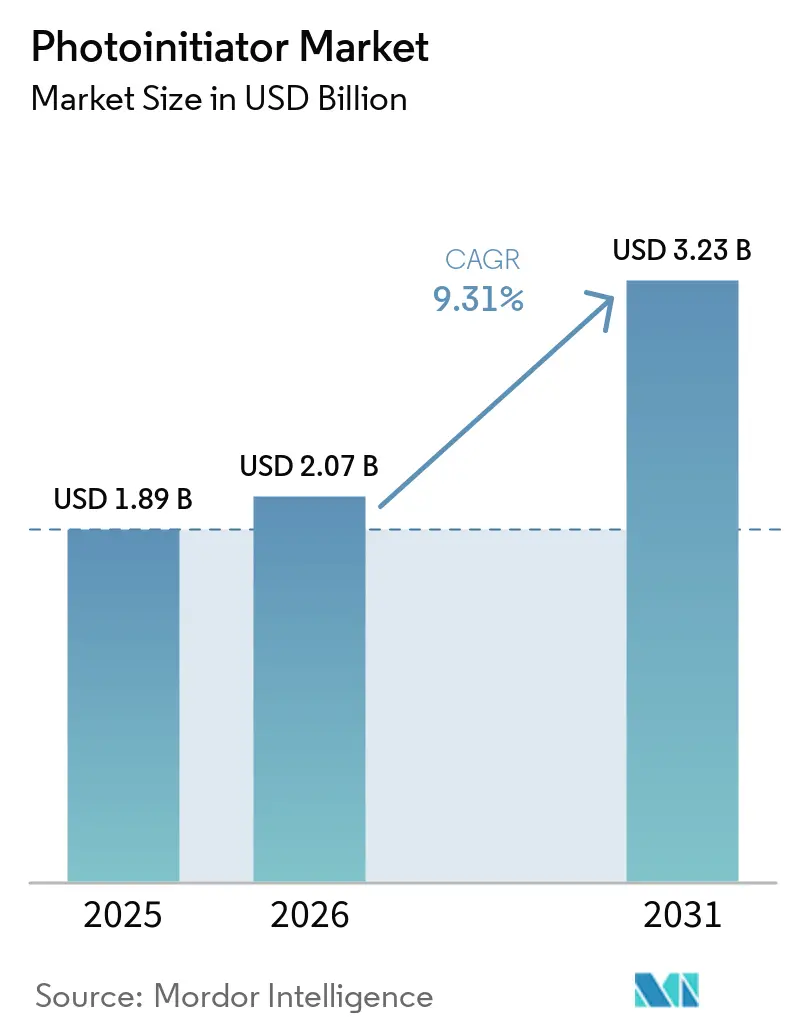
Die Größe des Photoinitiator-Markts wurde im Jahr 2025 auf 1,89 Milliarden USD geschätzt und soll von 2,07 Milliarden USD im Jahr 2026 auf 3,23 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,31 % während des Prognosezeitraums (2026–2031). LED-zentrierte Härtungsprozesse ersetzen Breitspektrum-Quecksilberlampen, weshalb Formulierer ihre Photoinitiator-Pakete neu gestalten, um bei Wellenlängen von 365 nm bis 405 nm effizient zu absorbieren. Die Nachfrage wächst auch, da UV-Härtung von Beschichtungen und Druck in die Elektronikfertigung, den 3D-Druck und biomedizinische Geräte vordringt. Hersteller, die LED-Kompatibilität, geringe Migration und regulatorische Konformität beherrschen, differenzieren sich nun am Markt, während die Rohstoffvolatilität bei Acylphosphinoxiden zusätzlichen Kostendruck erzeugt. Der asiatisch-pazifische Raum bleibt das Fertigungszentrum und hält den Photoinitiator-Markt eng mit den regionalen Elektronik- und Verpackungslieferketten verknüpft.
Wesentliche Erkenntnisse des Berichts
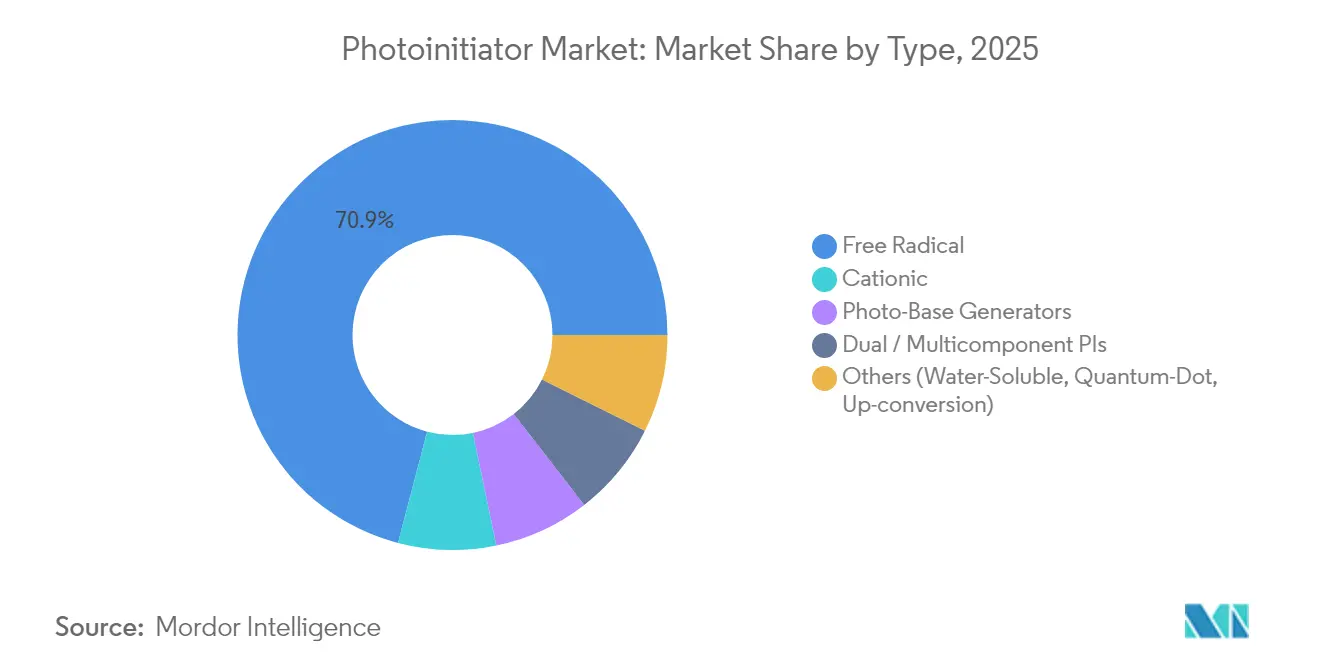
- Nach Typ hielten radikalische Photoinitiatoren im Jahr 2025 einen Photoinitiator Marktanteil von 70,92 %, und das Segment verfolgt eine CAGR von 10,12 % bis 2031.
- Nach Lichtquelle entfielen 54,60 % der Photoinitiator Marktgröße im Jahr 2025 auf UV-Quecksilberdampflampen, jedoch verzeichnen UV-LED-Systeme das stärkste Wachstum mit einer CAGR von 9,98 %.
- Nach Anwendung erzielte Beschichtungen im Jahr 2025 einen Umsatzanteil von 43,78 %, während 3D-Druck und additive Fertigung voraussichtlich mit einer CAGR von 10,05 % expandieren werden.
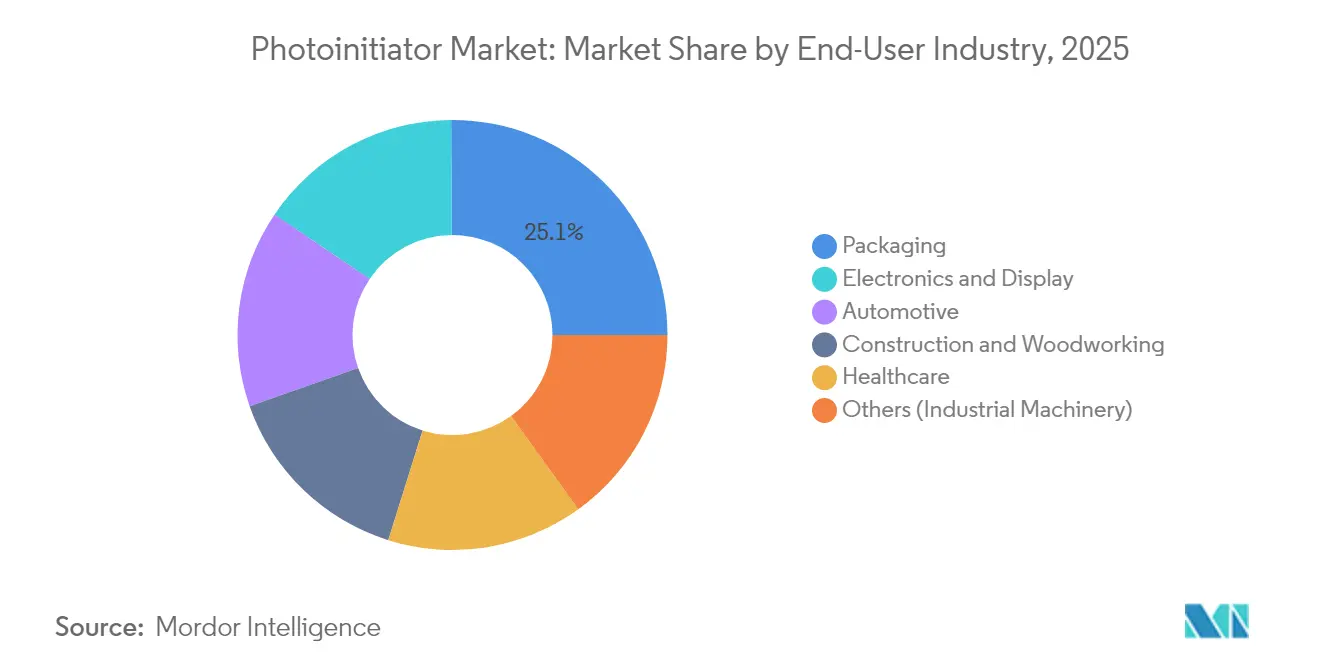
- Nach Endverbraucherbranche entfielen auf Verpackung im Jahr 2025 25,10 % der Photoinitiator Marktgröße, während Elektronik- und Displayanwendungen beim Wachstum mit einer CAGR von 10,74 % führen.
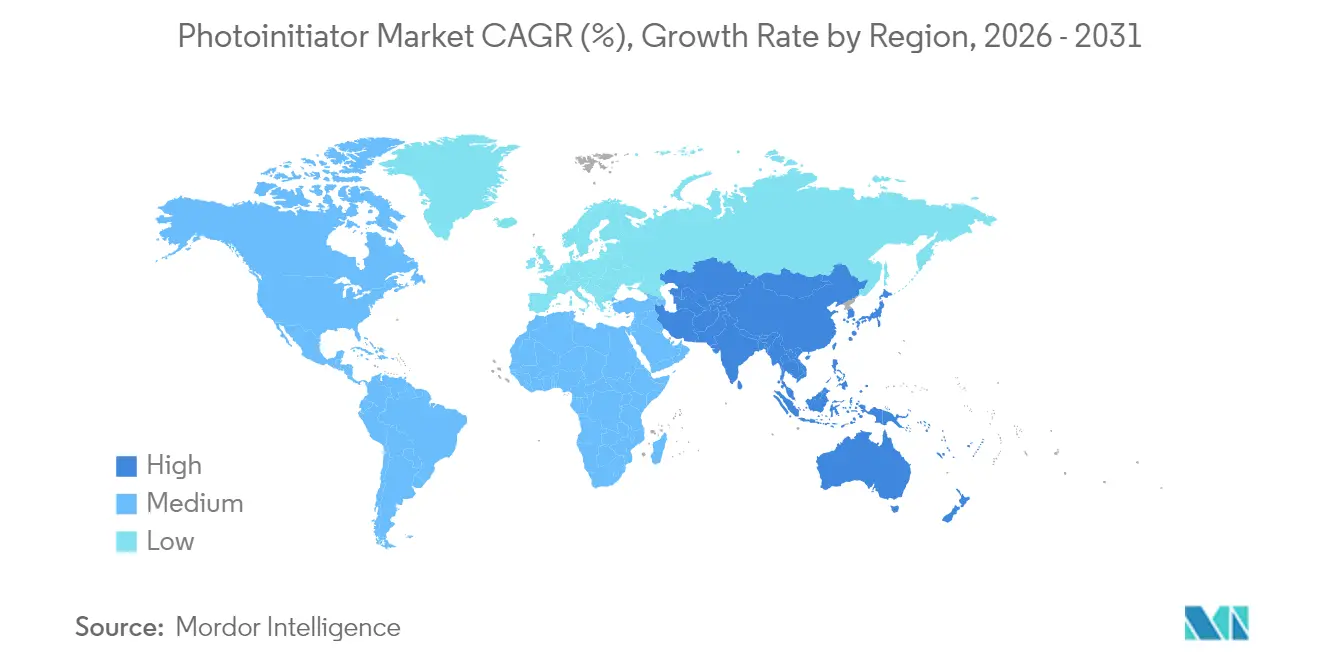
- Nach Geografie dominierte der Asien-Pazifik-Raum im Jahr 2025 mit einem Photoinitiator Marktanteil von 39,55 % und soll bis 2031 mit einer CAGR von 11,02 % zulegen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stark steigende Nachfrage aus UV-LED-Druck und -Verpackung | +2.8% | Global, mit Schwerpunkt in Asien-Pazifik und Europa | Mittelfristig (2-4 Jahre) |
| Expansion der 3D-Druck-Photopolymere | +2.1% | Nordamerika und Europa, mit Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachstum der Lichtaushärtungsanwendungen in der Zahn- und Biomedizin | +1.6% | Global, mit Premiumsegmenten in entwickelten Märkten | Mittelfristig (2-4 Jahre) |
| Regulatorischer Druck für VOC-freie Industriebeschichtungen | +1.4% | Nordamerika und EU, mit Ausstrahlungseffekten auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Inline-UV-Härtung in der Hochgeschwindigkeits-Elektronikfertigung | +1.2% | Kernmarkt Asien-Pazifik, mit Expansion nach Mexiko und Osteuropa | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende Nachfrage aus UV-LED-Druck und -Verpackung
UV-LED-Einheiten liefern schmalbandig Licht bei 365-405 nm mit höherer Photonendichte, sodass Verpackungskonverter auf Initiatoren wie Bis(2,4,6-trimethylbenzoyl)-phenylphosphinoxid (BAPO) umsteigen müssen, die in diesem Bereich eine starke Absorption zeigen und für eine Tiefenhärtung schnell ausbleichen. Die Einhaltung lebensmittelkontaktrechtlicher Anforderungen verstärkt den Bedarf an migrationsarmen Qualitäten, und die Regulierungsrichtung in den Vereinigten Staaten und der Europäischen Union verschärft weiterhin die VOC-Grenzwerte und beschleunigt die LED-Umstellung[1]. Anbieter, die frühzeitig in LED-fähige Chemikalien investieren, erlangen bei der Nachrüstung von Drucksälen in Etiketten- und Flexibel-Verpackungslinien bevorzugten Status.
Expansion der 3D-Druck-Photopolymere
Drucker nach dem Digital-Light-Processing-(DLP)- und Stereolithografie-(SLA)-Verfahren dringen nun in Fertigungsvolumina vor und fordern Initiatoren, die in pigmentierten, hochviskosen oder keramikgefüllten Harzen arbeiten, ohne die Maßhaltigkeit zu beeinträchtigen. Wasserlösliche Ladungsübertragungs-Pakete ermöglichen zellfreundliche Hydrogelkonstruktionen, während BAPO-Formulierungen mit niedriger Beladung (0,1-0,5 Gew.-%) bessere mechanische Eigenschaften und schnellere Schichtzeiten als herkömmliche Campherchinon-Systeme liefern.
Wachstum der Lichtaushärtungsanwendungen in der Zahn- und Biomedizin
Dentalkomposite entwickeln sich weg von gelbstichigem Campherchinon hin zu Acylphosphinoxiden wie TPO und BAPO, die unter 405-nm-LEDs aushärten und die Farbneutralität erhalten. Cytotoxizitätsuntersuchungen zeigen jedoch erhebliche Unterschiede: BAPO weist den höchsten zellulären Stress auf, während MBF und TPOL sicherere Profile aufweisen, was Formulierer dazu veranlasst, Aushärtungskinetik und Biokompatibilität in Einklang zu bringen. Germaniumbasierte Initiatoren bieten geringere Toxizität und eine rotverschobene Absorption, sind jedoch weiterhin kostspielig und nehmen eine Nischenstellung ein.
Regulatorischer Druck für VOC-freie Industriebeschichtungen
Nordamerikanische und europäische Normen für Architektur- und Wartungsbeschichtungen begrenzen VOCs mittlerweile so streng, dass 100%-Feststoff-UV-Systeme zur Regel für Metall- und Kunststoffbauteile geworden sind. BAPO-getriebene Polyurethan-Acrylate erfüllen Korrosions- und Kratzschwellenwerte ohne Lösungsmittel, während thiol-en-basierte wassergetragene UV-Beschichtungen mit nur 3 Gew.-% Initiatorbeladung im Sonnenlicht vollständig aushärten. Aufwärtskonversions-Nanopartikel-gestützte Systeme eröffnen zudem Nah-Infrarot-Härtung für Abschnitte mit einer Dicke von mehr als 2,5 cm.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Toxizitätsbedenken bei Benzophenon- und TPO-Derivaten | -1.8% | Global, mit strengerer Durchsetzung in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Steigende Rohstoffpreise für Acylphosphinoxide | -1.2% | Global, mit besonderer Auswirkung auf kostensensible asiatische Märkte | Mittelfristig (2-4 Jahre) |
| Lieferengpässe bei Vorprodukten für Spezial-Photoinitiatoren | -0.8% | Global, mit Konzentrationsrisiko bei spezialisierten Chemikalienlieferanten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Toxizitätsbedenken bei Benzophenon- und TPO-Derivaten
Health Canada hat Benzophenon gemäß Anhang 1 als toxisch eingestuft und dabei potenzielle Nieren- und Leberschäden als Begründung angeführt; Regulierungsbehörden prüfen ähnliche Maßnahmen bei TPO-Derivaten, was Konverter dazu veranlasst, verdächtige Qualitäten schrittweise einzustellen[2]. Um der Entwicklung voraus zu sein, untersuchen Formulierer Benzoxazin-2-on-Gerüste, die hohe Quantenausbeuten aufrechterhalten und gleichzeitig Klassifizierungsauslöser vermeiden.
Steigende Rohstoffpreise für Acylphosphinoxide
Eine enge globale Herstellerbasis für organophosphorhaltige Zwischenprodukte bedeutet, dass Ausfälle oder Frachtpreisanstiege direkt in die Preisgestaltung von BAPO oder TPO-L einfließen. Handelsmaßnahmen bei Epoxydharz-Systemrohstoffen im Jahr 2024 verstärkten die Volatilität zusätzlich, weshalb Harzblender begannen, flüssige BAPO-Varianten zu erproben, die die Handhabung und Dosierung erleichtern, aber weiterhin Preisaufschläge erzielen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dominanz radikalischer Initiatoren treibt Innovation voranRadikalische Initiatoren generierten im Jahr 2025 70,92 % des Photoinitiator Markts und sollen bis 2031 mit einer CAGR von 10,12 % wachsen. Ihre Kompatibilität mit Acrylat- und Methacrylatssystemen stützt Beschichtungen, Druckfarben und 3D-Druckharze in allen Regionen. Kationische Initiatoren behaupten Nischen in der Elektronikverkapselung und Glasfaserbeschichtungen, die niedrige Schwindung erfordern, während aufkommende Photobasengeneratoren Sauerstoffinhibierungsprobleme in hochflexiblen Anwendungen lösen.
Strukturgeführtes Design liefert nun Acyldiphenylphosphinoxid-(ADPO)-Varianten, die bei 395 nm stark absorbieren, aber weniger Vergilbungsnebenprodukte als herkömmliche BAPO-Qualitäten freisetzen. Zweikomponentensysteme, die Iodoniumsalze mit Meta-Terphenyl-Photosensibilisatoren kombinieren, erweitern zudem die Möglichkeiten für sichtbares Licht. Infolgedessen könnte die Photoinitiator Marktgröße für radikalische Qualitäten bis 2031 2,24 Milliarden USD übersteigen, wenn die Akzeptanz auf dem derzeitigen Kurs bleibt.

Nach Lichtquellenkompatibilität:
LED-Übergang beschleunigt sichObwohl Quecksilberdampflampen noch 54,60 % der installierten Härtungslinien belegen, bilden LED-Module nun die Grundlage für neue Investitionen und werden eine CAGR von 9,98 % verzeichnen. Ihr kühler Betrieb, das sofortige Ein-/Ausschalten und der geringere Energieverbrauch sprechen Konverter an, die unter Kohlenstoffreduktionsverpflichtungen stehen. Der Wandel zwingt Formulierer, Absorptionsmaxima anzupassen: Cumarin-Iodonium-Hybride reagieren bei 365 nm, Carbazolyl-α-Diketone arbeiten im Bereich 405 nm bis 460 nm, und Aufwärtskonversionsstrategien erschließen die Härtung bei 780-nm-Wellenlänge.
Innerhalb von fünf Jahren wird erwartet, dass die Photoinitiator Marktgröße im Zusammenhang mit LED-Plattformen die Nachfrage nach Quecksilberdampflampen übertrifft, auch wenn Altanlagen bis zum Ende der Leuchtmittellebensdauer weiter betrieben werden. Anbieter, die ausgewogene Portfolios für beide Plattformen aufrechterhalten, werden die Erlösvolatilität während dieses Übergangs abfedern.
Nach Anwendung:
Führungsposition der Beschichtungen sieht sich Disruption durch 3D-Druck ausgesetztBeschichtungen repräsentierten im Jahr 2025 43,78 % des Photoinitiator Markts und bleiben das Kernsegment für die Erlösgenerierung. Automobil-Klarlacke, Metallverpackungen und Holzböden nutzen allesamt UV-Härtung für Durchsatz, Haltbarkeit und VOC-Compliance. Metallsubstrate profitieren besonders, da 100%-Acrylatfilme in Sekunden vollständige Härte erreichen und überlegene Splitterbeständigkeit bieten.
Der 3D-Druck weist jedoch mit einer CAGR von 10,05 % den stärksten Schwung auf. Der Photoinitiator Marktanteil für additive Verfahren mag noch einstellige Prozentzahlen aufweisen, doch produktionsseitige SLA- und DLP-Linien fordern Initiatoren, die pigmentierte oder keramikgefüllte Aufschlämmungen ohne Verzug aushärten können. Safranin-gesteuerte Dreikomponentenpakete liefern hohe Auflösung und geringe Schwindung und positionieren sich für Luft- und Raumfahrt- sowie Dentalformen.
Nach Endverbraucherbranche:
Wachstum der Elektronikindustrie überholt die VerpackungsbasisVerpackung hielt im Jahr 2025 dank Etiketten, Faltschachteln und Flexfolien, die auf schnell aushärtende Druckfarben angewiesen sind, einen Anteil von 25,10 % am Photoinitiator Markt. Elektronik und Displays werden jedoch mit einer CAGR von 10,74 % alle anderen Sektoren übertreffen. Halbleiterhersteller verlangen ultra-reine Initiatoren mit kontrolliertem Ionengehalt zum Schutz der Waferausbeuten, und Displayhersteller benötigen Formulierungen, die unter Hochhelligkeitsbetrieb keine Migration zeigen.
Medizinprodukte und Dentalprodukte besetzen eine Premiumnische, die ISO-10993-Konformität und Blaulicht-Härtung erfordert, um die thermische Belastung des Gewebes zu minimieren. Das Wachstum in der Automobilindustrie geht auf UV-gebundene Glasscheiben, Batteriepotting und kratzfeste Innenräume zurück, was die Photoinitiator-Durchdringung über externe Klarlacke hinaus ausdehnt.
Geografische Analyse
APAC Fotoinitiatoren-Markt
Der asiatisch-pazifische Raum kontrollierte 2025 39,55 % des Fotoinitiatoren-Marktes und sollte bis 2031 ein CAGR von 11,02 % verzeichnen. China verankert die Leiterplatten- und Display-Produktion, Japan verfeinert hochreine Qualitäten für Fotolack-Hersteller, und Südkorea treibt die Nachfrage aus fortschrittlichen Speicher- und OLED-Linien an. Die Größe des Fotoinitiatoren-Marktes in Asien könnte bis 2031 3,28 Milliarden USD übersteigen, da regionale Verarbeiter in LED-Umrüstungen investieren, um den Energieverbrauch zu senken.
Nordamerika Fotoinitiatoren-Markt
Nordamerika konzentriert sich auf hochwertige, regulierte Nischenmärkte – Luft- und Raumfahrtverbundwerkstoffe, medizinische Einwegartikel und Spezialgrafiken –, bei denen Leistung wichtiger ist als Kosten. Die Verlagerung von BASF hin zu biobasiertem Ethylacrylat untermauert einen breiteren Trend zur Einbettung erneuerbarer Monomere in UV-Systeme, und die Migrationsgrenzen der US-amerikanischen Lebensmittel- und Arzneimittelbehörde leiten die Auswahl der Fotoinitiatoren.
Europa Fotoinitiatoren-Markt
Europa priorisiert die REACH-Konformität und Ziele der Kreislaufwirtschaft. Automobilhersteller mit Sitz in Deutschland und Frankreich setzen UV-Beschichtungen ein, um Einbrennzyklen zu verkürzen und den CO₂-Fußabdruck zu senken. Die gesetzgeberische Überprüfung von Benzophenon, TPO und potenziellen endokrinen Disruptoren hält europäische Formulierer auf einem schnellen Kurs zu sichereren Grundgerüsten. Infolgedessen investiert die Region stark in die Forschung und Entwicklung von Quantenpunkt- und biobasierten Fotoinitiatoren.
Regulatorisches Umfeld
Die europäische regulatorische Aufsicht bleibt in den Substanzbewertungs- und Beschränkungsprozessen der ECHA REACH verankert, die die Verfügbarkeit traditioneller niedermolekularer Photoinitiatoren wie Benzophenon und Isopropylthioxanthon aufgrund von Migrationsbedenken bei Lebensmittelkontaktverpackungen beeinträchtigen können. Im Jahr 2025 erhöhten die US-Zollpolitik und Handelsgegenmaßnahmen die Unsicherheit bei den Anlandekosten und veranlassten Hersteller, ihre regionalen Produktionsstrategien zu überprüfen.
Über REACH hinaus verlangen globale Rahmenwerke wie TSCA und OSHA weiterhin strenge Tests und Neuformulierungen, was die Compliance-Kosten für aromatische Ketone und Phosphinoxid-Photoinitiatoren erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten petrochemischen und organophosphorhaltigen Zwischenprodukten, die die Synthese wichtiger Photoinitiator-Chemien wie aromatischer Ketone, Thioxanthone und Acylphosphinoxide versorgen. Photoinitiator-Hersteller liefern dann Standardqualitäten und kundenspezifische Mischungen an Formulierer von UV-härtbaren Tinten, Beschichtungen, Klebstoffen und 3D-Druckharzen, die von Druckern und Beschichtern weiterverarbeitet und in Endanwendungen wie Verpackung, Elektronik und Displays, Automobil, Bauwesen und Gesundheitswesen eingebracht werden.
Die Lieferzeiten für Standardqualitäten betragen etwa 4 bis 8 Wochen und verlängern sich auf 12 bis 18 Wochen für Spezial- oder kundenspezifische Formulierungen.
Wettbewerbslandschaft
Der Photoinitiator Markt ist mäßig konzentriert. BASF, Arkema und IGM Resins verfügen über solide Portfolios, die radikalische, kationische und spezielle LED-Qualitäten umfassen. Arkemas Akquisition von Lambson im Jahr 2019 für 45 Millionen EUR stärkte deren Produkt-Portfolio im Bereich Verbundwerkstoffe und 3D-Druck. BASF nutzt die vorgelagerte Monomerintegration, um Rohstoffpreisanstiege abzufedern, während IGM Resins sich durch regionale Produktion und Individualrezepturen differenziert.
Asiatische Anbieter wie Changzhou Tronly und Tianjin Jiuri konkurrieren hart bei Commodity-Radikalinitiatoren und kommen kostenempfindlichen Konvertern zugute. Spezialisierte Neueinsteiger zielen auf migrationsarme oder wasserdispergierbare Chemikalien ab; der Start eines wasserkompatiblen Initiators durch Everlight Chemical im Jahr 2023 veranschaulicht diese Nischenstrategie. Schutzrechtsanmeldungen bei Acylgerman- und carbidbasierten Initiatoren weisen auf eine Pipeline von Sichtbarlichtlösungen hin, die Platzhirsche herausfordern könnten.
Führende Unternehmen der Photoinitiator-Branche
-
Arkema
-
IGM Resins
-
Tianjin Jiuri New Materials Co. Ltd
-
BASF
-
ADEKA Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Photoinitiator-Markt Unternehmen in diesem Bericht
- ADEKA Corporation
- Allnex GmbH
- Arkema
- BASF
- Changzhou Tronly New Electronic Materials Co., Ltd.
- Clariant AG
- Covestro AG
- DOUBLE BOND CHEMICAL IND. CO., LTD
- Environ Speciality Chemicals Pvt. Ltd.
- Eutec Chemicals Co. Ltd.
- Evershine Chemical Industries
- IGM Resins
- New Sun Poly Tec Co. Ltd
- Polynaisse (Shanghai Baorun Chemical Co., Ltd.)
- Rahn AG
- TCI Chemical Co.
- Tianjin Jiuri New Materials Co. Ltd
- Zhejiang Yangfan New Materials Co. Ltd
Marktchancen und Zukunftsaussichten
Formulierer bewegen sich hin zu selbsthärtenden und polymeren Photoinitiatoren für empfindliche Lebensmittelkontakt- und medizinische Anwendungen, wie sich in iGM Resins Photomer SC91 und Omnipol BL 582 widerspiegelt, die auf geringe Migration und verbesserte Prozessgeschwindigkeiten abzielen. LED-optimierte Härtungschemien treiben ebenfalls weiterhin die Formulierungsentwicklung voran, wobei Asien-Pazifik sowohl Nachfragezentrum als auch Produktionsstandort für Elektronik und Verpackung bleibt.
Mit der Ausweitung des Vertriebs nach Indien und in andere regionale Kanäle können Anbieter schnellere Qualifizierungszyklen unterstützen und lokalen technischen Service für UV-LED-kompatible Systeme bereitstellen.
Neueste Industrielle Entwicklungen in Photoinitiator-Markt
- Juli 2026: Ein Teil des Projekts für Photohärtungsmaterialien und Photoresist-Zwischenprodukte mit 18.340 t/Jahr bei Shandong Jiuri Chemical Technology Co. Ltd. ist in die Produktionsphase eingetreten. Tianjin Jiuri New Materials Co. Ltd. berichtete über das Update, was auf gestärkte lokale Lieferketten für elektronikbezogene UV-härtbare Materialien hinweist.
- Februar 2026: Arkema und Senior unterzeichneten eine Absichtserklärung zur Zusammenarbeit bei Batteriematerialien der nächsten Generation, einschließlich Separatorbeschichtungen und klebstoffbezogener Technologien. Die Partnerschaft steht im Einklang mit dem breiteren Entwicklungsbedarf an UV-härtbaren Klebstoffen und Beschichtungen in Elektrifizierungs-Lieferketten.
- Dezember 2025: IGM Resins gab eine exklusive Vertriebspartnerschaft mit IDCC Global Chem Private Limited für Indien bekannt, wirksam ab 1. Januar 2026. Die Vereinbarung unterstützt eine schnellere Kundenqualifizierung und technischen Support für UV-härtbare Formulierungen in einer wachsenden Weiterverarbeitungsbasis.
Photoinitiator-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als Umsätze definiert, die aus Photoinitiatoren generiert werden, die zur Auslösung der Polymerisation in UV- und UV-LED-Härtungssystemen für Druckfarben, Beschichtungen, Klebstoffe und verwandte Formulierungen eingesetzt werden; er wird auf globaler Wertbasis in USD gemessen.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt UV-Geräte, Lampen sowie Harze/Oligomere aus, sofern der Wert nicht spezifisch dem Photoinitiator-Anteil zugerechnet werden kann.
Segmentierungsübersicht
- Nach Typ
- Radikalisch
- Kationisch
- Photobasengeneratoren
- Dual-/Mehrkomponenten-Photoinitiatoren
- Sonstige (Wasserlöslich, Quantenpunkt, Aufwärtskonversion)
- Nach Lichtquellenkompatibilität
- UV-Quecksilberdampflampen
- UV-LED (UVA)
- Sichtbares LED / Blaues Licht
- Nah-Infrarot (Aufwärtskonversionsgestützt)
- Nach Anwendung
- Klebstoffe und Dichtstoffe
- Druckfarben
- Beschichtungen
- 3D-Druck / Additive Fertigung
- Sonstige
- Nach Endverbraucherbranche
- Verpackung
- Automobil
- Bau und Holzverarbeitung
- Gesundheitswesen
- Elektronik und Display
- Sonstige (Industriemaschinen)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau der Nachfragekarte für UV-Härtung und verknüpft diese anschließend mit dem Photoinitiator-Verbrauch nach Anwendung. Wir nutzen öffentliche Quellen wie USGS-Chemikalien- und Mineralstatistiken, UN Comtrade-Handelsdaten, Einfuhr- und Zollaufzeichnungen der US International Trade Commission, Dossiers der Europäischen Chemikalienagentur (ECHA) sowie EPA-Ressourcen zu chemischen Substanzen, um Angebot, Handelsflussrichtung und regulatorische Druckpunkte zu verankern.
Um realistische Preis- und Mixannahmen zu treffen, prüfen wir außerdem Jahresberichte und Investorenpräsentationen von Unternehmen, Patentdatenbanken sowie Fachbeiträge aus Zeitschriften, die Strahlungshärtung und Polymerchemie abdecken. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und importniveaubezogene Import-/Exportdatenbanken genutzt, um Herstellerkapazitäten und regionale Beschaffungssignale gegenzuprüfen. Diese Liste ist lediglich illustrativ; für Datenerhebung, Validierung und Klärung wurden weitere öffentliche und kostenpflichtige Quellen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um die Desk-Annahmen darüber zu überprüfen, wie schnell UV-LED Quecksilberlampen ersetzt und wie dadurch Photoinitiator-Beladung, Mischungen und Preise in realen Verträgen verschoben werden. Wir sprechen mit einer Mischung aus Rohstoffakteuren, Formulierern und nachgelagerten Nutzern in den wichtigsten Fertigungszentren und überprüfen dann große Abweichungen mit Folgefragen, bevor das Modell abgeschlossen wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 13 % | APAC: 47 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 43 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 44 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die UV-Härtungsnachfrage nach Anwendung anhand von Produktions- und Handelsindikatoren rekonstruiert und dann unter Verwendung typischer Formulierungseinschlussraten und regionaler Preisspannen in Photoinitiator-Werte umgerechnet wird. Diese Gesamtwerte werden durch selektive Bottom-up-Prüfungen bestätigt, darunter eine Zusammenfassung sichtbarer Lieferantenumsätze, sofern Offenlegungen vorliegen, sowie eine stichprobenartige Logik aus Durchschnittsverkaufspreis mal Volumen aus Kanalgesprächen, die dann zur Anpassung von Ausreißern verwendet werden.
Zu den wichtigsten Modelleingaben gehören Trends bei der Produktion UV-härtbarer Druckfarben und Beschichtungen, das Adoptionsniveau von UV-LED nach Druck- und Industriebeschichtungslinien, durchschnittliche Photoinitiator-Beladungsraten nach Chemiefamilie, regulatorisch bedingte Substitution hin zu Qualitäten mit geringer Migration sowie regionale Preisbewegungen, die an wichtige Zwischenprodukte gebunden sind. Da sich mehrere Treiber gleichzeitig bewegen, wird die Prognose mittels Szenarioanalyse mit einer kleinen Anzahl vereinbarter Variablen durchgeführt (wie UV-LED-Durchdringung, Verpackungsdruckvolumen und Entwicklung des durchschnittlichen Verkaufspreises). Die Szenarien werden auf das kalibriert, was die Befragten als wahrscheinlichsten Pfad erwarten. Wenn ein Bottom-up-Datenpunkt für ein Land oder eine Nischenanwendung fehlt, wird die Lücke durch Proxy-Verhältnisse unter Verwendung ähnlicher Endnutzungsintensität und Handelsexposition geschlossen und dann anhand regionaler Nachfragesignale überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die nach Abweichungen zwischen dem modellierten Wert und unabhängigen Signalen suchen, wie Handelsbewegungen, Kapazitätsankündigungen und nachgelagerten UV-härtbaren Nachfragetrends. Starke Sprünge werden untersucht, und Annahmen werden mit neuen Gesprächen überprüft, wenn die Abweichung nicht durch Preis, Mix oder ein einmaliges Ereignis erklärt werden kann.
Vor der Freigabe durchläuft das Modell ein Peer-Review, und die endgültigen Zahlen werden erneut auf Währungsumrechnungszeitpunkt, Einheitenkonsistenz und Jahr-für-Jahr-Logik geprüft. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Änderungen eintreten, wie regulatorische Maßnahmen oder eine bedeutende Kapazitätsverschiebung. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence – Photoinitiator-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Photoinitiatoren können variieren, da die Zählregeln nicht immer identisch sind, selbst wenn der Titel gleich aussieht. Unterschiede entstehen in der Regel dadurch, was in den Umfang einbezogen wird, wie der UV-LED-Übergang in Nachfrage übersetzt wird und wie Preise über Regionen hinweg umgerechnet und normalisiert werden.
Wenn das Modell aktualisiert wird, können der Zeitpunkt der Devisenumrechnung und die Art und Weise, wie die durchschnittlichen Verkaufspreise über das Jahr gestaffelt werden, den Wert des laufenden Jahres erheblich verschieben, insbesondere weil Rohstoffschwankungen und Qualitätsmixänderungen in diesem Bereich häufig sind. Die wichtigste Prüfung, die die Schätzung an das tatsächliche Kaufverhalten bindet, besteht darin, dass der UV-härtbare Nachfragepool und die impliziten Photoinitiator-Beladungsraten während des Aktualisierungszyklus neu validiert werden – eine von Mordor Intelligence angewandte, aktualisierungsgesteuerte Entscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,07 Mrd. USD (2026) | |
| Industry Publisher A | 0,61 Mrd. USD (2025) | Stellt häufig eine engere Definition dar, die sich auf Handels-Photoinitiatoren konzentriert, die in ausgewählte UV-Härtungsanwendungen verkauft werden, und schließt möglicherweise den Eigenverbrauch und höherwertige Spezialblends aus, was den ausgewiesenen Wert senkt. |
| Independent Research B | 2,23 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und kann eine schnellere Expansion des durchschnittlichen Verkaufspreises oder ein höheres UV-LED-getriebenes Volumenswachstum annehmen, ohne dasselbe Maß an Gegenprüfung anhand nachgelagerter Druck- und Beschichtungsoutputsignale, was den Ausgangspunkt erhöht. |
Der Vergleich zeigt, dass die größten Lücken durch Umfangsgrenzen sowie das Jahr und die Preismechanismen erklärt werden, die zur Umrechnung von Volumen in USD-Werte verwendet werden. Indem der Nachfragepool an die Endnutzungsaktivität gebunden und Preis- sowie Beladungsannahmen bei Aktualisierungen erneut geprüft werden, bleibt die endgültige Zahl auf eine kleine Anzahl wiederholbarer Eingaben zurückführbar und nicht auf einmalige Skalierungsfaktoren.
Wesentliche im Bericht beantwortete Fragen
Wie groß ist der Photoinitiator-Markt?
Die Größe des Photoinitiator-Markts wurde im Jahr 2025 auf 1,89 Milliarden USD geschätzt und soll von 2,07 Milliarden USD im Jahr 2026 auf 3,23 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,31 % während des Prognosezeitraums (2026–2031).
Was treibt das schnelle Wachstum des Photoinitiator Markts an?
Der Übergang zur energieeffizienten LED-Härtung, die Ausweitung von 3D-Druckanwendungen und strenge VOC-Vorschriften treiben gemeinsam die Nachfrage in den Bereichen Beschichtungen, Verpackung und Elektronik voran.
Warum sind LED-kompatible Photoinitiatoren wichtig?
LED-Lampen emittieren schmalbandig Licht, sodass Initiatoren bei 365 nm bis 405 nm intensiv absorbieren müssen, um schnelle und vollständige Aushärtungen zu gewährleisten und gleichzeitig Energiesparziele zu erfüllen.
Welche regulatorischen Fragen beeinflussen die Photoinitiator-Auswahl?
Beschränkungen für Benzophenon und VOC-Emissionen drängen Formulierer zu migrationsarmen, nicht toxischen und lösungsmittelfreien UV-härtbaren Systemen.