
Nanomaterialien Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
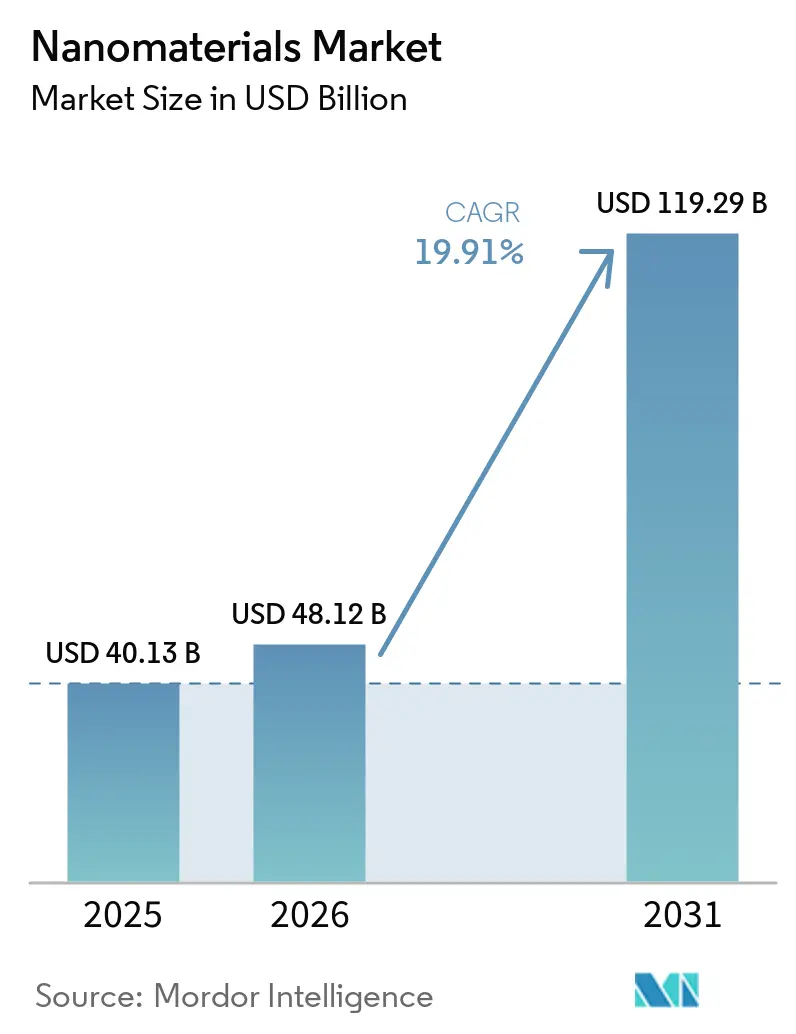
| Marktgröße (2026) | 48.12 Milliarden US-Dollar |
| Marktgröße (2031) | 119.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.91 % |
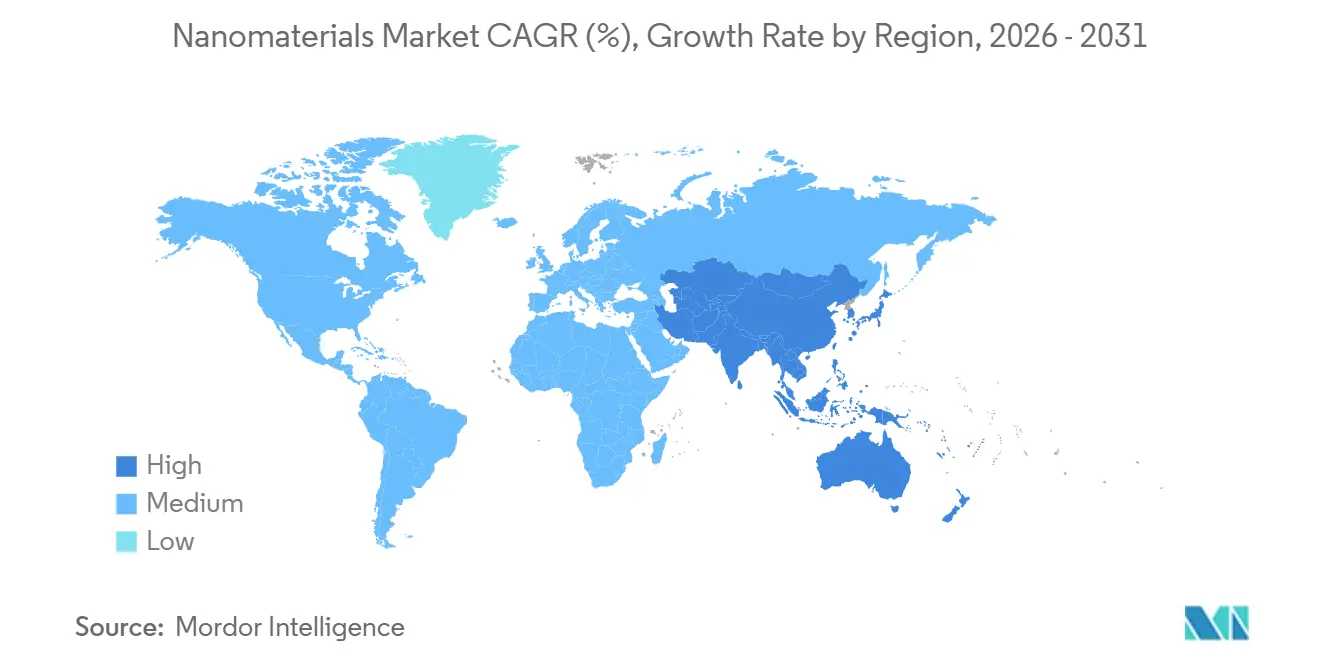
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nanomaterialien Marktanalyse von Mordor Intelligence
Die Größe des Nanomaterialien Marktes wird für 2025 auf 40,13 Milliarden USD, für 2026 auf 48,12 Milliarden USD geschätzt und soll bis 2031 einen Wert von 119,29 Milliarden USD erreichen, mit einer CAGR von 19,91 % von 2026 bis 2031. Dieser Schwung resultiert aus koordinierten Investitionen in Halbleiterfabriken mit weniger als 3 nm, die fehlerfreie CMP-Aufschlämmungen erfordern, der Massenproduktion von Lipid-Nanopartikel-Impfstoffen, dem Einsatz von nano-gestützten Umkehrosmosemembranen im Versorgungsmaßstab sowie der Kommerzialisierung von Silizium-Nanodraht-Batterieanoden. Die steigende Nachfrage nach Nano-Ton-Zementadditiven im Rahmen von Dekarbonisierungsmandaten sowie staatliche Anreize im Zusammenhang mit inländischen Halbleiterlieferketten erweitern die Anwendungsbasis. Gleichzeitig konsolidieren Lieferanten mit inline-Partikelgrößenanalytik und ISO-14644-Reinraumkapazität ihren Marktanteil, da Endverbraucher strenge Reinheitsspezifikationen vorschreiben. Kapitalzuflüsse verlagern sich daher von handelsüblichen Nano-Oxiden hin zu technisch entwickelten, oberflächenfunktionalisierten Qualitäten, die höhere Margen und längere Kundenbindungszeiträume bieten.
Wichtigste Erkenntnisse des Berichts
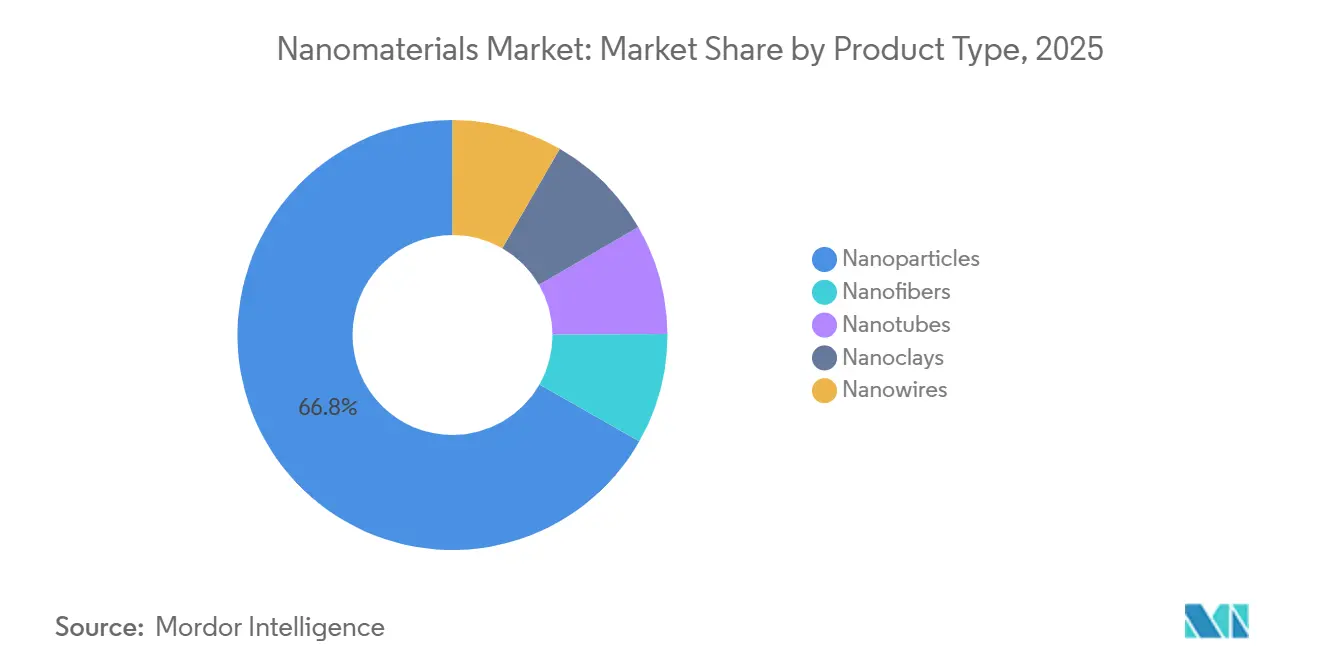
- Nach Produkttyp entfielen 2025 66,78 % des Nanomaterialien-Marktanteils auf Nanopartikel. Nanoröhren werden bis 2031 voraussichtlich mit einer CAGR von 21,43 % wachsen – die höchste Rate unter allen Produkttypen.
- Nach Strukturtyp entfielen 2025 55,12 % der Nachfrage auf nicht-polymere organische Nanomaterialien. Polymere Nanomaterialien werden bis 2031 voraussichtlich eine CAGR von 20,05 % verzeichnen.
- Nach Materialkategorie entfielen 2025 41,08 % der Nachfrage auf kohlenstoffbasierte Sorten. Lipidbasierte Sorten werden im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 21,89 % wachsen.
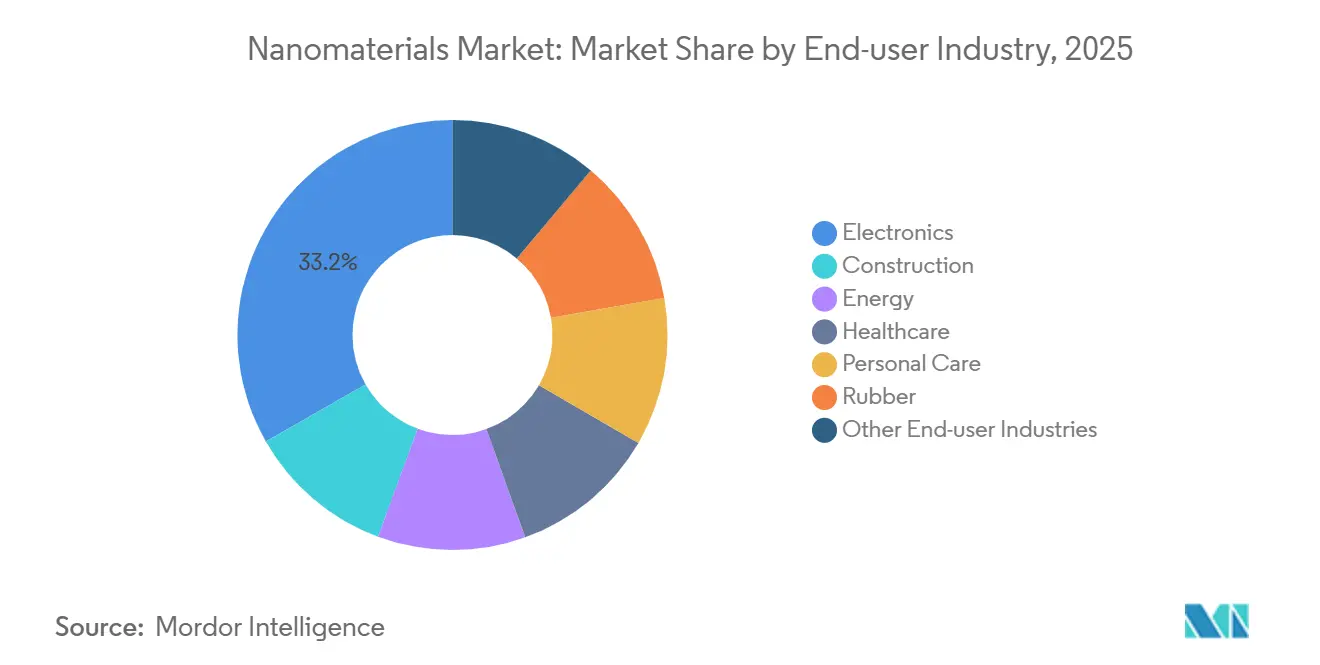
- Nach Endverbraucherbranche dominierte die Elektronikindustrie 2025 mit 33,25 % der Nanomaterialien-Marktgröße und wächst bis 2031 mit einer CAGR von 20,18 %.
- Nach Geografie entfiel 2025 ein Nanomaterialien-Marktanteil von 38,78 % der Nachfrage auf Nordamerika. Asien-Pazifik wird im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 22,32 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Halbleiterfabriken, der hochreine Nano-Aufschlämmungen antreibt | +4.2% | Nordamerika, Asien-Pazifik (Taiwan, Südkorea, Arizona) | Mittelfristig (2–4 Jahre) |
| Zunehmende Integration von Nanomaterialien in mRNA-Impfstoffplattformen | +3.8% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Rasche Einführung nano-gestützter Wasseraufbereitungssysteme | +3.5% | Weltweit, mit Schwerpunkt in wasserknappen Regionen (Kalifornien, Singapur, Naher Osten) | Mittelfristig (2–4 Jahre) |
| Anstieg der Produktion von Elektrofahrzeugbatterien mit nano-strukturierten Elektroden | +4.5% | Asien-Pazifik-Kern (China, Südkorea), Ausbreitung nach Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| EU-CBAM als Anreiz für Nano-Ton-Kohlenstoffarmen Zement | +2.9% | Europa, frühe Einführung in Nordamerika und ausgewählten ASEAN-Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Skalierung hochreiner Nano-Aufschlämmungen in Halbleiterfabriken
TSMCs Fertigungsanlagen in Arizona und Samsungs Fabs in Texas setzen auf Ceria- und Aluminiumoxid-CMP-Slurries – insbesondere solche mit Partikelgrößen unter 50 nm –, um die Ausbeute-Ziele für Gate-all-around-Strukturen im Nanomaterialien-Markt zu erreichen. Gleichzeitig hat Intel Cabot Microelectronics grünes Licht gegeben, kolloidale Siliziumdioxid-Formulierungen zu liefern, die im Vergleich zu Referenzwerten eine Reduzierung der Defektdichte versprechen[1]. Das US-amerikanische CHIPS-Gesetz mit seinen Klauseln zur inländischen Wertschöpfung lenkt die Beschaffung in Richtung nordamerikanischer Hersteller und fragmentiert damit die bislang auf Asien ausgerichtete Lieferkette. Anbieter ohne integrierte Dynamische-Lichtstreuungs-Kontrollen riskieren eine Disqualifikation, was zu einer Konzentration der Aufträge bei integrierten Lieferanten führt. Da Fabs auf die rückseitige Stromversorgung umstellen, treibt die steigende Komplexität der Slurries Preisaufschläge für anwendungsspezifisch entwickelte Sorten voran.
Integration von Nanomaterialien in mRNA-Impfstoffplattformen
Im Jahr 2025 steigerte Moderna die Verarbeitung ionisierbarer und PEGylierter Lipide zur Unterstützung von Grippe- und kombinierten Atemwegsimpfstoffen. Gleichzeitig hat BioNTech kontinuierliche mikrofluidische Durchflussmischer integriert, die Echtzeit-Anpassungen der Partikelgrößen zur Optimierung der Aufnahme im Nanomaterialien-Markt ermöglichen. Pfizer testet selbstverstärkende RNA-Konstrukte, die weniger Lipid pro Dosis benötigen, was zu einer Kostenreduzierung pro Fläschchen führt. Die Lipid-Lieferkette wird nun weitgehend durch Take-or-Pay-Verträge geregelt, die garantierte Mengen sicherstellen. Diese Vereinbarung birgt jedoch ein Risiko für Lieferanten, da sie bei anhaltend hohen Preisen für Cholesterin und DSPC mit Margeneinbußen konfrontiert sein könnten. Der Lichtblick: Etablierte Anbieter gewinnen mehrjährige Planungssicherheit, während Neueinsteiger mit erhöhten Markteintrittsbarrieren konfrontiert sind.
Rasche Einführung nano-gestützter Wasseraufbereitungssysteme
Singapurs Public Utilities Board hat Verträge für Titandioxid-Nanokomposit-Membranen vergeben. Diese neuen Membranen weisen im Vergleich zur Lebensdauer herkömmlicher Folien eine verlängerte Betriebsdauer auf[2]. In Kalifornien erzielte die Skinner-Anlage einen bedeutenden Meilenstein und verzeichnete nach dem Piloteinsatz von Graphenoxid-Membranen eine Reduzierung der Energieintensität. Nanomaterialien-gestützte Membranen werden zunehmend in der Umkehrosmose-Kapazität eingesetzt und stützen den Nanomaterialien-Markt. Lieferanten wie Toray und DuPont integrieren Silbernanopartikel zur Bekämpfung von Biofouling. Allerdings erarbeitet der ISO-Technische Ausschuss 282 derzeit Protokolle für Sickerwassertests, die die Zertifizierungszeiträume möglicherweise verlängern könnten. Diese Dynamik hat zu einer raschen Einführung dieser Technologien in wasserarmen Regionen geführt, während sich die Standards in Europa und Nordamerika weiterentwickeln.
Produktion von Elektrofahrzeugbatterien mit nano-strukturierten Elektroden
CATLs dritte Generation der Qilin-Batterie mit Silizium-Nanodraht-Anoden verleiht einer Zeekr-Limousine eine erweiterte Reichweite. Im LG Energy Solution-Werk in Ochang weisen LFP-Kathoden, nun verstärkt mit Kohlenstoffnanoröhren-Beschichtungen, eine Reduzierung des Innenwiderstands auf. Panasonics Gigafabrik in Kansas integriert OCSiAl-Nanoröhren in das 4680-Zellenformat, was die Wärmeleitung verbessert und schnellere Ladezeiten ermöglicht. Der Übergang von reinen Graphitanoden zu Silizium-Graphit-Mischungen fördert die Zusammenarbeit zwischen Naturgraphitabbauunternehmen und Experten für chemische Gasphasenabscheidung. Gleichzeitig entwickeln Batterierecycler hydrometallurgische Methoden zur Rückgewinnung von Silizium und Nanoröhren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Preise für kritische Nanomaterialien-Rohstoffe | -1.8% | Weltweit, besonders ausgeprägt in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten für Präzisionssyntheseanlagen (ALD-Reaktoren usw.) | -1.5% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Zentren | Mittelfristig (2–4 Jahre) |
| Neue Umwelt-, Gesundheits- und Sicherheitsvorschriften, die Genehmigungen verzögern (EU und Kanada) | -1.2% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Preise für kritische Nanomaterialien-Rohstoffe
Im Jahr 2025 störten Zyklonschäden an der Balama-Mine in Mosambik die Versorgung mit natürlichem Schuppengraphit, was zu einem starken Anstieg der Graphenoxid-Spotpreise führte. Gleichzeitig stiegen die Kosten für Titantetrachlorid stark an, da chinesische Schmelzwerke als Reaktion auf verschärfte Umweltquoten ihre Produktion drosselten. Darüber hinaus führten Exportlizenzbeschränkungen für Seltenerdenoxide, die üblicherweise in Ceriumoxid-Slurries verwendet werden, zu erheblichen Preisschwankungen im Nanomaterialien-Markt. Verarbeiter ohne langfristige Abnahmeverträge haben Schwierigkeiten, ihre Margen zu schützen. In einem strategischen Schritt erwarb BASF eine Minderheitsbeteiligung an einem kanadischen Graphitentwickler, um eine stabile Rohstoffversorgung zu sichern. Solche Vorwärtsintegrations-Strategien mindern zwar die Abhängigkeit von volatilen Spotmärkten, gehen jedoch auch mit einem erhöhten Kapitalbedarf einher.
Hohe Investitionskosten für Präzisionssyntheseanlagen
Im Jahr 2025 hatten Atomlagenabscheidungssysteme, die Nanopartikel mit einer Präzision unter einem Nanometer beschichten können, eine Lieferzeit von 18 Monaten, da Werkzeughersteller Halbleiteraufträgen Vorrang einräumten. Evonik rüstete sein Siliziumdioxidwerk in Hanau für OLED-Qualitätsproduktion um, was zu einer verlängerten Amortisationszeit führte. Ein US-amerikanischer Auftragshersteller, der auf Lipid-Nanopartikel spezialisiert ist, verwarf Pläne für einen zweiten Standort, nachdem sich herausstellte, dass spezialisierte Lüftungs-, Heizungs- und Klimaanlagen sowie explosionsgeschützte Systeme die Angebote deutlich über die ursprünglichen Schätzungen trieben. Diese Kapitalintensität lenkt den Nanomaterialien Markt in Richtung Unternehmen mit soliden Bilanzen oder solchen mit Zugang zu Fördermitteln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Nanopartikel als Anker, Nanoröhren beschleunigenNanopartikel machten 2025 66,78 % des Umsatzes im Nanomaterialien-Markt aus, was die fest verankerte Nachfrage nach Titandioxid-Sonnenschutzmitteln, siliziumdioxidverstärkten Automobillacken und Aluminiumoxid-Füllstoffen widerspiegelt. Nanometalle wie Gold und Silber bilden die Grundlage für Diagnostika, die Biomarker auf picomolarem Niveau nachweisen. Volumenmäßig führen Nichtmetalloxide den Markt an. Der BASF-Komplex in Ludwigshafen demonstrierte seine Skaleneffekte durch die Produktion von pyrogener Kieselsäure, hauptsächlich zur Reifenverstärkung. Gleichzeitig machen komplexe Oxide wie Lithiumtitanat Fortschritte bei Festkörperbatterien und ermöglichen Schnellladungen in Bussen sowohl in Shenzhen als auch in Seoul.
Nanoröhren stehen bis 2031 vor einer CAGR von 21,43 %, da Thermomanagementsysteme für Elektrofahrzeuge und 5G-Antennenarrays mehrwandige Kohlenstoffnanoröhren zur EMI-Abschirmung einsetzen. OCSiAl steigerte seine Produktion einwandiger Nanoröhren und liefert Batterieadditive, die die Zyklenlebensdauer verbessern. Während Nanofasern, Nanotone und Nanodrähte Anwendungen in der Filtration, Verpackung bzw. als transparente Leiter finden, bleibt jedes dieser Segmente wertmäßig eine Nische. Die Einhaltung der ISO-10808-Partikelcharakterisierung entwickelt sich zu einer Standardanforderung für den Markteintritt und verschafft Anbietern mit fortschrittlicher Analytik einen Vorteil.



Nach Strukturtyp:
Polymere Materialien gewinnen an DynamikNicht-polymere organische Nanomaterialien hielten 2025 einen Anteil von 55,12 %, angeführt von Ruß für rollwiderstandsarme Reifen und leitfähigen Kohlenstoffnanoröhren-Additiven. Aptamere machten Fortschritte in der Point-of-Care-Diagnostik, wobei Anfang 2025 CE-gekennzeichnete COVID-19-Detektionskits eingeführt wurden. Flaggschiff-Smartphones verfügen nun über Kleinmolekül-OLED-Emitter, die Iridiumkomplexe nutzen und hohe Quanteneffizienzen erzielen.
Polymere Sorten werden voraussichtlich mit einer CAGR von 20,05 % wachsen, getrieben durch die Nachfrage nach Nano-Siliziumdioxid-Kratzschutzschichten und hocheffizienten CRISPR-Cas9-Transfektionsreagenzien im Nanomaterialien-Markt. Im Jahr 2024 erreichten Diagnostikreagenzien auf Basis von Quantenpunkten einen Meilenstein und ermöglichten 12-fach-Immunoassays aus nur einer Serumprobe. Die Pharmaindustrie hat sich zunehmend auf liposomale und Dendrimer-Wirkstoffträgersysteme konzentriert, wobei Doxil und Abraxane die Entwicklung anführen. Angesichts aufkommender europäischer Biozidvorschläge verlagern sich Textilbehandlungen, die bisher auf Silbernanopartikel angewiesen waren, nun auf Zinkoxid-Alternativen. Gleichzeitig hat sich in der Nische der optischen und dielektrischen Folien – einem hochmargigen Segment – die ISO-14001-Zertifizierung zu einem strategischen Beschaffungsvorteil entwickelt.
Nach Materialkategorie:
Kohlenstoff dominiert, Lipide steigenKohlenstoffbasierte Materialien machten 2025 41,08 % des Umsatzes im Nanomaterialien-Markt aus. Reifen, Batterien und Verbundteile sind auf Ruß, Graphen und Nanoröhren angewiesen. Metallbasierte Nanomaterialien – Silber, Gold, Kupfer, Platin – erfüllen katalytische, leitfähige Tinten- und antimikrobielle Funktionen, wobei die Verwendung von Silbernanopartikeln in Medizinprodukten eine bedeutende Rolle spielt. Metalloxid- und Keramiksorten wie Titandioxid und Zinkoxid bilden die Grundlage für Sonnenschutzmittel und mehrschichtige Keramikkondensatoren.
Lipidbasierte Nanomaterialien bilden die am schnellsten wachsende Unterkategorie mit einer CAGR von 21,89 % im Zeitraum 2026–2031, angetrieben durch Impfstoffplattformen und siRNA-Programme. Acuitas Therapeutics gab bekannt, dass seine proprietären ionisierbaren Lipide in über 30 klinischen Projekten eingesetzt werden. Polymere Träger wie PLGA-Nanopartikel und Chitosan-Komplexe verlängern die Halbwertszeit von Wirkstoffen und verbessern die Therapietreue der Patienten. Gleichzeitig verbinden Hybridkonstrukte – lipidummantelte Polymerkerne – einstellbare Freisetzung mit präziser Wirkstoffabgabe und stellen traditionelle Materialgrenzen in Frage.
Nach Endverbraucherbranche:
Elektronik führt, Gesundheitswesen beschleunigtDie Elektronikindustrie hielt 2025 33,25 % der Nachfrage und wird voraussichtlich eine CAGR von 20,18 % verzeichnen, was die Einführung von Kupfernanodraht-Interposern, Quantenpunkt-Displays und Nanoröhren-EMI-Abschirmungen im Nanomaterialien-Markt widerspiegelt. Die QD-OLED-Panels von Samsung Display verwenden cadmiumfreie Quantenpunkte mit dem Ziel, bis 2027 eine jährliche Produktion von Millionen von Einheiten zu erreichen. Da Infrastrukturgesetze kohlenstoffarme Materialien betonen, setzt die Baubranche auf Innovationen wie Nano-Ton-Zement und selbstreinigende Beschichtungen. Im Energiesektor gewinnen Siliziumnanodraht-Anoden an Bedeutung.
Das Gesundheitswesen, das am zweitschnellsten wachsende Segment, wird durch Innovationen wie Lipidnanopartikel-Impfstoffe, Goldnanopartikel-Lateral-Flow-Tests und Silbernanopartikel-Wundverbände angetrieben, wobei letztere in Studien eine Reduzierung der Infektionsraten gezeigt haben. Im Bereich der Körperpflege wurden Titandioxid- und Zinkoxid-Nanopartikel eingesetzt, doch laufende Debatten über die Kennzeichnung haben ein wachsendes Interesse an organischen UV-Filtern ausgelöst. Der Kautschuksektor bleibt stabil, wobei Cabot und Orion eine dominante Stellung bei Leistungssorten innehaben.

Geografische Analyse
Nordamerika Nanomaterialien-Markt
Nordamerika trug 2025 mit 38,78 % zum Umsatz bei, gestützt durch die TSMC- und Intel-Fertigungsanlagen in Arizona, die gemeinsam jährlich Nano-Schlämme verbrauchen, sowie durch die von Pfizer und Moderna genutzten Lipid-Netzwerke, die durch den CHIPS Act und BARDA-Anreize gefördert werden. Kanadas NanoXplore plant, die Graphen-Produktion für Automobil- und Bauverbundwerkstoffe auszuweiten, während der Monterrey-Korridor in Mexiko Nano-Beschichtungslinien anzieht, die die Gigafactory Texas beliefern. Die US-amerikanische Umweltschutzbehörde erwartet, Mitte 2026 eine Meldepflichtregelung für Nanomaterialien zu finalisieren, die eine Offenlegungspflicht vorschreibt und kleinere Hersteller belasten, jedoch die Markttransparenz erhöhen könnte.
Asien-Pazifik Nanomaterialien-Markt
Asien-Pazifik wird voraussichtlich eine CAGR von 22,32 % erzielen, angetrieben durch Chinas aggressive Expansion im Bereich Graphen und Nanoröhren im Nanomaterialien-Markt. Insbesondere ist Jiangsu Cnano auf Kurs, seine Produktion mehrwandiger Nanoröhren bis 2026 zu steigern. Unterdessen festigt Japan seine Dominanz bei OLED-Emittern, dank wichtiger Akteure wie Mitsubishi Chemical und Sumitomo Chemical. Südkoreas Branchenriesen LG Chem und Samsung SDI integrieren Silizium-Nanodraht-Anoden in Batterien der nächsten Generation. In Indien steigern Hersteller von Nano-Titandioxid ihre Produktion, um der wachsenden Nachfrage in der Farben- und Sonnenschutzmittelbranche gerecht zu werden. ASEAN-Länder, allen voran Vietnam, erproben Graphenoxid-Membranen für die kommunale Wasserversorgung, unterstützt durch ausländische Direktinvestitionen in der Elektronikindustrie.
Europa, Südamerika und Naher Osten Nanomaterialien-Markt
Europa profitiert von den strengen REACH-Vorregistrierungsanforderungen, was etablierten Akteuren wie BASF, Evonik und Wacker zugute kommt, die gemeinsam einen bedeutenden Anteil am Umsatz mit Spezial-Nanomaterialien halten. Im Vereinigten Königreich und Italiens Directa Plus weiten Versarien die Graphenproduktion für Verbundwerkstoffanwendungen aus. Frankreichs Arkema macht Fortschritte bei der Kommerzialisierung von Fulleren-basierten organischen Photovoltaikmaterialien. Südamerika befindet sich noch in einem frühen Stadium, wobei Brasilien mit Nano-Ton-Zement für die U-Bahn-Erweiterung in São Paulo experimentiert. Der Nahe Osten, angeführt durch Saudi-Arabiens Titandioxid-Komplex in Yanbu, etabliert sich als kosteneffektiver Vorläufer-Hub und nutzt dabei gasbasierte Titantetrachlorid-Produktionsrouten.
Wettbewerbslandschaft
Marktkonzentration
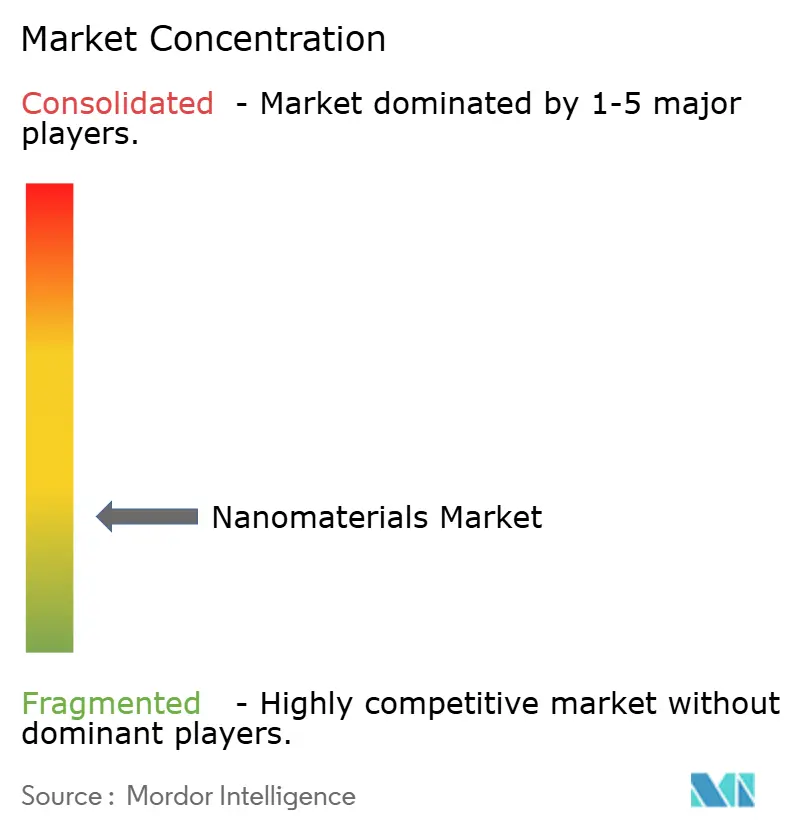
Der Nanomaterialien Markt ist fragmentiert. Strategische Schwerpunkte umfassen vertikale Integration, geografische Diversifizierung und zirkuläre Wertschöpfungsketten. Das Joint Venture von LG Chem im Jahr 2025 mit einem europäischen Recyclingunternehmen zielt auf die Rückgewinnung von Silizium-Nanodrähten und Nanoröhren aus verbrauchten Elektrofahrzeugpacks ab. Nanocyl und Solvay entwickeln gemeinsam Epoxid-Prepregs, die die Flamm-, Rauch- und Toxizitätsstandards für Luftfahrzeuge erfüllen. Lieferanten mit REACH-Registrierungen und ISO-10808-Analytik erzielen Preisaufschläge und schaffen damit einen regulatorischen Schutzwall. Universitäts-Spin-offs, die DNA-Origami-Wirkstoffträger und MOF-Gassiebe erforschen, sind noch nicht umsatzgenerierend, aber potenzielle Akquisitionsziele für etablierte Unternehmen, die technologische Differenzierung anstreben.
Führende Unternehmen im Nanomaterialien Markt
-
BASF SE
-
Evonik Industries AG
-
Cabot Corporation
-
LG Chem
-
OCSiAl
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nanomaterialien-Markt Unternehmen in diesem Bericht
- ACS Material
- American Elements
- Arkema
- Ascensus
- BASF SE
- Cabot Corporation
- Chasm Advanced Materials, Inc.
- Evonik Industries AG
- Jiangsu Cnano Technology Co., Ltd.
- LG Chem
- Merck KGaA
- Nano-C
- Nanocyl SA
- NAWAH
- OCSiAl
- QuantumSphere, Inc.
- Raymor Industries Inc.
- Resonac Holdings Corporation
- Solésence
- US Research Nanomaterials, Inc.
- Zyvex Technologies
Neueste Industrielle Entwicklungen in Nanomaterialien-Markt
- April 2026: Forscher aus Kerala sicherten sich ein indisches Patent für ein biokompatibles Nanofaser-Gerüst, das die Knochenregeneration und Gewebereparatur verbessern soll. Diese durch fortschrittliches Elektrospinnen entwickelte Technologie bietet erhöhte Festigkeit und hohe Biokompatibilität und eignet sich für die orthopädische Versorgung, geführte Knochenheilung und regenerative Medizin.
- März 2026: Forscher der Universität von Texas in Dallas entwickelten ein fortschrittliches Elektrolytsystem, das die Energiegewinnungseffizienz von Twistrons verbessert – Kohlenstoffnanoröhren-Garnen, die bei wiederholtem Dehnen Strom erzeugen. Diese Erkenntnisse haben potenzielle Anwendungen in der Herstellung intelligenter Textilien, einschließlich Stoffe für Raumanzüge, und ermöglichen es, tragbare elektronische Geräte oder Sensoren durch aus menschlicher Bewegung gewonnene Energie zu betreiben.
Nanomaterialien-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Mordor Intelligence definiert den Nanomaterialien-Markt als den Wert, der durch den Verkauf von technisch hergestellten Substanzen generiert wird, deren primäre Dimension zwischen 1 nm und 100 nm liegt, und umfasst kohlenstoffbasierte, metallbasierte, metalloxidbasierte, keramische, polymere und hybride Formen, die weltweit in den Bereichen Bauwesen, Elektronik, Energie, Gesundheitswesen, Körperpflege, Gummi und verwandten Industrien eingesetzt werden.
Wir berücksichtigen ausschließlich kommerziell produzierte Nanomaterialien in Additiv- und Gerätequalität, die in loser Schüttung oder als Masterbatches verkauft werden; Forschungsproben und intern für den Eigenbedarf hergestellte Materialien sind ausgeschlossen.
Ausschluss aus dem Untersuchungsumfang: Natürliche nanoskalige Partikel, die unbeabsichtigt bei Verbrennung oder Erosion entstehen, fallen nicht in den Rahmen dieser Studie.
Segmentierungsübersicht
- Nach Produkttyp
- Nanopartikel
- Nanometalle
- Gold
- Silber
- Platin
- Titan
- Aluminium
- Nicht-Metalloxide
- Aluminiumoxid
- Eisenoxid
- Titanoxid
- Siliziumdioxid
- Zinkoxid
- Komplexe Oxide
- Calciumphosphat
- Seltenerdenmetalloxide
- Lithiumtitanat
- Siliziumdioxidhydrid
- Nanometalle
- Nanofasern
- Nanoröhren
- Nanotone
- Nanodrähte
- Nanopartikel
- Nach Strukturtyp
- Nicht-polymere organische Nanomaterialien
- Ruß
- Kohlenstoffnanoröhren
- Aptamere
- Kleinmolekül-OLED-Materialien
- Aktivkohle
- Kohlenstoffnanoröhren-Verbundwerkstoffe
- Polymere Nanomaterialien
- Beschichtungen und Klebstoffe
- Transfektionsreagenzien
- Diagnostikreagenzien
- Wirkstoffträgersysteme
- Textilbehandlungen
- Optische Beschichtungen
- Nanoporöse Filtrationsmembranen
- Dielektrische Folien
- OLED-Folien
- Nicht-polymere organische Nanomaterialien
- Nach Materialkategorie
- Kohlenstoffbasiert
- Metallbasiert
- Metalloxid- und Keramikbasiert
- Polymer- und Lipidbasiert
- Nach Endverbraucherbranche
- Bauwesen
- Elektronik
- Energie
- Gesundheitswesen
- Körperpflege
- Kautschuk
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Anschließend führen wir Gespräche mit Beschaffungsleitern bei Spezialchemie-Verarbeitern, F&E-Leitern bei Batterie- und Chipherstellern, Nanotoxikologie-Wissenschaftlern sowie Regulierungsbehörden in Nordamerika, Europa, dem asiatisch-pazifischen Raum und dem Golfraum.
Die Gespräche validieren Preisspannen, bewerten Adoptionshürden und stimmen Prognosetreiber ab, auf die Sekundärquellen zwar hinweisen, die jedoch selten quantifiziert werden.
Desk Research
Unser Team beginnt mit öffentlich zugänglichen Grundlagenquellen, wie dem Dashboard der US National Nanotechnology Initiative, den Eurostat-PRODCOM-Nano-Codes, den UN-Comtrade-Handelsströmen, den OECD-Patentstatistiken sowie begutachteten Arbeiten in ACS Nano, gefolgt von Unternehmensberichten, Investorenpräsentationen und Positionspapieren der Branche. Produktionskapazitäten, Importquoten und klinische Pipelines im Bereich Nanomedzin aus diesen Quellen bilden den ersten Angebots-Nachfrage-Rahmen. D&B Hoovers und Dow Jones Factiva ergänzen die Umsatzaufteilungen und Wettbewerbsbewegungen. Diese Liste ist illustrativ; viele weitere glaubwürdige Quellen stützen die von uns zusammengestellte Evidenzbasis.
Marktgrößenbestimmung und Prognose
Das anfängliche Top-down-Konstrukt rekonstruiert die globale Nachfrage aus Produktions- und Handelsstatistiken, die anschließend durch selektive Bottom-up-Hochrechnungen aus dem Produkt von Stichproben-Durchschnittsverkaufspreisen und der Produktion wichtiger Lieferanten einem Belastungstest unterzogen werden. Schlüsselvariablen wie Nanopulver-Tonnage, Elektronik-Durchdringungsraten, NIH-Nanomedzin-Förderung, Solarpasten-Beladungsquoten und regionale CO₂-Preisentwicklungen fließen in eine multivariate Regressionsanalyse ein, die Werte bis 2030 prognostiziert. Lücken bei den Bottom-up-Lieferantenzahlen, insbesondere in China und dem ASEAN-Raum, werden durch kalibrierte Auslastungsfaktoren geschlossen, die im Rahmen von Experteninterviews validiert wurden.
Datenvalidierung und Aktualisierungszyklus
Vor der Freigabe gleichen Mordor-Analysten die Modellergebnisse mit unabhängigen Preisindizes und Endverbrauchswachstumssignalen ab und führen bei Bedarf erneute Anomalieprüfungen durch. Berichte werden alle zwölf Monate aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie regulatorische Änderungen oder Kapazitätserweiterungen ausgelöst werden, sodass Kunden stets unsere aktuellste Einschätzung erhalten.
Warum Mordors Nanomaterialien-Basislinie Vertrauen schafft
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Analysten unterschiedliche Partikelmengen, Preismischungen und Prognoseintervalle wählen.
Wir erkennen diese variablen Faktoren offen im Voraus an und erläutern, wie sich jeder einzelne auf den endgültigen Dollarbetrag auswirkt, den unsere Kunden sehen.
Wesentliche Treiber dieser Abweichungen sind ein engerer Untersuchungsumfang (einige Anbieter schließen Kohlenstoffallotrope aus), ältere Basisjahre, die ohne aktuelle Handelsaudits fortgeschrieben werden, regionale Preisdurchschnitte aus einer einzigen Region sowie langsamere Aktualisierungszyklen, die schnelle Kapazitätserweiterungen in Asien nicht erfassen.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungstreiber |
|---|---|---|
| 48,12 Milliarden USD | Mordor Intelligence | - |
| 19,45 Milliarden USD | Global Consultancy A | Schließt polymere Nanomaterialien aus; begrenzte Primärvalidierung |
| 18,87 Milliarden USD | Industry Association B | Verwendet Preise von 2023, inflationiert mit dem VPI, nicht mit nanospezifischen Durchschnittsverkaufspreisveränderungen |
| 16,40 Milliarden USD | Regional Consultancy C | Lässt Gesundheitsanwendungen und China-Handelskorrekturen außer Acht |
Zusammengenommen zeigt der Vergleich, dass unsere disziplinierte Umfangsauswahl, die laufende Preisverfolgung und die jährliche Aktualisierung eine ausgewogene, transparente Basislinie erzeugen, die Entscheidungsträger nachvollziehen und mit Zuversicht replizieren können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nanomaterialien-Markt im Jahr 2026?
Die Marktgröße für Nanomaterialien erreichte im Jahr 2026 48,12 Milliarden USD und soll bis 2031 bei einer CAGR von 19,91 % auf 119,29 Milliarden USD anwachsen.
Welcher Produkttyp dominiert derzeit die Nachfrage?
Nanopartikel halten im Jahr 2025 einen Umsatzanteil von 66,78 %, angetrieben durch Titandioxid- und Silicagüten, die in der Körperpflege und in Beschichtungsanwendungen eingesetzt werden.
Welcher Anwendungsbereich wächst am schnellsten?
Die Elektronik verzeichnet bis 2031 eine CAGR von 20,18 %, da Quantenpunkt-Displays, Kupfer-Nanodraht-Interposer und Nanoröhren-Abschirmungen in die Massenproduktion eintreten.
Warum wachsen lipidbasierte Nanomaterialien so schnell?
Globale Impfprogramme sowie eine Pipeline aus siRNA- und mRNA-Therapeutika erfordern ionisierbare und PEGylierte Lipide für die Wirkstoffverabreichung, was lipidbasierte Güten mit einer CAGR von 21,89 % beflügelt.
Welche Region bietet die höchsten Wachstumsaussichten?
Für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 22,32 % prognostiziert, gestützt durch großangelegte Kapazitätserweiterungen bei Graphen und Nanoröhren sowie starke Investitionen in Batterien für Elektrofahrzeuge.
Was ist die größte Markteintrittsbarriere für neue Anbieter in der Nanomaterialien-Branche?
Hohe Investitionskosten für Präzisionssyntheseanlagen wie Atomlagenabscheidungsreaktoren, verbunden mit strengen regulatorischen Prüfanforderungen gemäß REACH und ISO-Normen, schränken den Markteintritt ein.